【投資テーマ解説】自動運転|レベル4は全国11か所、2030年度に1万台目標——用途別の現在地と関連15社の立ち位置と事業規模
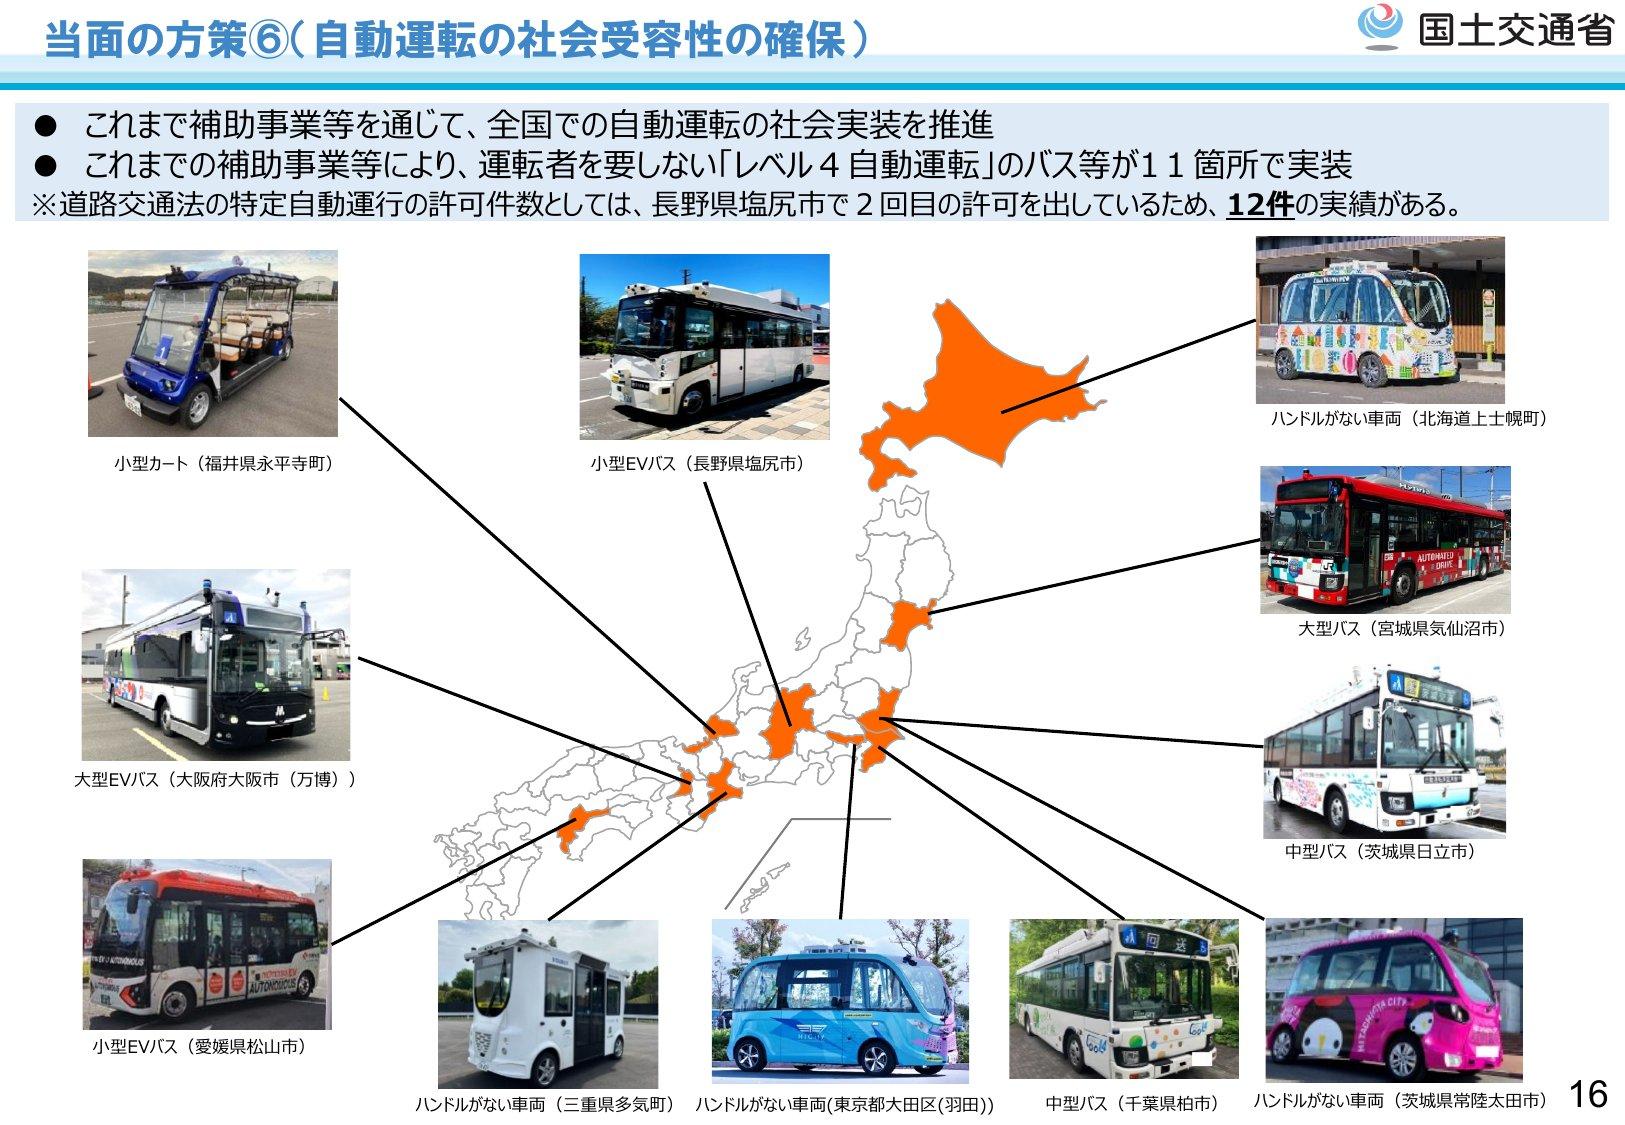
自動運転は、システムが運転をどこまで受け持つかでレベル0〜5に分かれ、レベル3から運転の主体が人からシステムに移ります。日本ではレベル3が2020年4月、運転者のいないレベル4が2023年4月に制度上可能になり、レベル4のバスなどは2026年6月時点で全国11か所で実装されています(国土交通省「自動運転の普及に伴う社会変容への対応について」(2026年6月8日)p.16)。
政府は2026年1月に2030年度に自動運転サービス車両1万台という目標を掲げ(国土交通省 物流・自動車局「自動運転の普及・拡大に関する取組」(2026年1月29日)p.11)、自家用車でもAIを使った国産のレベル2++車が2027年度に発売される予定です。一方で、上場企業の売上に自動運転がはっきり表れているのは、まだ半導体・センサー・地図などの一部にとどまります。
関連銘柄のうち、自動運転に関わる区分の売上の金額が大きいのはデンソー・ソニーグループ・ルネサスの車載関連、全社に占める比率が高いのはティアフォー・ダイナミックマッププラットフォーム・アイサンテクノロジーです(各社の決算期と数値は後半の比較表で示します)。
この記事では次の順で整理します。
レベル0〜5の違いと、日本の制度・政府目標・実績
自家用車・バス・トラック・タクシーの用途別の現在地
技術とバリューチェーン(認知・判断・操作、地図・ソフト)と市場規模
関連15社の立ち位置と、自動運転に関わる事業の規模(セグメント売上など)
リスクと投資判断のチェックポイント
株価指標はすべて2026年10月1日終値時点、業績は各社の決算短信・有価証券報告書・決算説明資料によります。
この記事の内容(目次)
自動運転のレベル — レベル2と3の間で「運転の主体」が変わる
自動運転のレベルは、米国自動車技術者協会(SAE)が定めた0〜5の6段階の区分で(矢野経済研究所 2026年9月9日)、国土交通省も同じ段階で整理しています(国土交通省 2026年1月29日 p.2)。投資家にとって大事なのは、レベル2までは「運転支援」で、周りを監視して運転するのは人だということです。レベル3以上ではシステムが運転操作を担いますが、事故の損害賠償は、レベル0〜4の車が混ざる当面のあいだ、自動車の保有者などが負う従来の「運行供用者責任」のままとする整理です(国土交通省 検討会報告書(2025年4月30日)p.3-4。詳しくは後半のコラム)。
レベル1・2(運転支援):システムが加減速やハンドル操作を手伝うが、周りを監視して運転するのは人。国土交通省はレベル1を「フット・フリー」、レベル2を「ハンズ・フリー」と表している(国土交通省 2026年1月29日 p.2)
レベル2+・2++:SAEの定義にはない呼び方で、高速道路での手放し運転(2+)や、一般道でナビに沿って右左折まで支援する機能(2++)を指す。区分はレベル2で、監視の責任は人に残る(矢野経済研究所 2026年9月9日 プレスリリース)
レベル3(条件付自動運転):作動中はシステムが運転し、システムから要請があれば人がすぐに代わる。ホンダが2020年11月に国土交通省の型式指定を取り、2021年3月に高速道路の渋滞時に使える機能を「レジェンド」で実用化した(Honda「自動運転技術の取り組み」)
レベル4(特定条件下の完全自動運転):ルート・速度・天候などあらかじめ決めた条件(ODD)の中では運転者がいらない。日本ではバスなどの移動サービスから始まっている
レベル5(完全自動運転):場所や条件の制約がない。実用化例はない
【投資テーマ解説】ドローン|市場規模1兆円へ・レベル4解禁と経済安保が生む投資機会
国内ドローン市場5,000億円→2030年1兆円の成長見通し、レベル4飛行解禁・経済安保指定・防衛需要の追い風、ACSL・Terra Drone等の関連銘柄を投資家向けに解説します。
日本の制度と政府目標 — レベル4は2023年に解禁、目標は「1万台」へ
制度の年表
2020年4月:改正道路運送車両法(自動運行装置を保安基準の対象に追加)と改正道路交通法(自動運行装置を使う運転者の義務を規定)が施行され、レベル3が制度上可能に(国土交通省 2026年1月29日 p.3)。条件を外れたら直ちに対応できる状態でいることを前提に携帯電話の使用などの禁止が一部外れ、作動状態記録装置での記録・保存が義務になった(警察庁「道路交通法の一部を改正する法律」概要)
2021年3月:福井県永平寺町でレベル3の移動サービスが始まり、国内メーカーが世界で初めてレベル3の市販車を発売(国土交通省 2026年1月29日 p.3)
2023年1月:レベル4の安全基準(道路運送車両法の保安基準)を施行(同)
2023年4月:改正道路交通法で「特定自動運行」の許可制度を創設し、レベル4が制度上可能に(同、警察庁「特定自動運行に係る許可制度の創設について」)
2023年5月:福井県永平寺町で国内初のレベル4の移動サービスが始まる(国土交通省 2026年1月29日 p.3)
2025年12月:羽田空港・成田空港の制限区域内でレベル4の実用化が始まる(国土交通省 2026年6月8日 p.18)
2026年1月:第3次交通政策基本計画(1月16日閣議決定)で2030年度の数値目標を設定。国土交通省が大臣を本部長とする「自動運転社会実現本部」を設置(1月22日)(国土交通省 2026年1月29日 p.11・p.12)
特定自動運行の許可 — 誰が何をするのか
許可を出すのは都道府県公安委員会。運行する者は、経路や遠隔監視の方法を書いた「特定自動運行計画」を出し、公安委員会は経路のある市町村長の意見を聞いて判断する
遠隔監視の担当者(特定自動運行主任者)を置く。主任者が車内に乗る形でもよい。事故のときは主任者が消防への通報、現場への人員の派遣、警察への報告を行う
法令違反があれば公安委員会は指示や許可の取消しができ、事故があれば警察署長は許可の効力を仮に停止できる(以上、警察庁「特定自動運行に係る許可制度の創設について」)
車両は別に、道路運送車両法に基づくレベル4の自動運転車としての認可が要り、運賃を取って人を運ぶなら道路運送法の許可も要る。茨城県常陸太田市の例では、マクニカの自動運転EVバスが2026年3月25日に車両の認可を関東運輸局から得て(マクニカ 2026年3月25日)、5月13日に茨城県公安委員会から特定自動運行の許可を受けた(茨城県警察「特定自動運行許可について」の許可の公示)
政府目標の変遷と実績 — 50か所目標に対して11か所
2020年7月:官民ITS構想・ロードマップ2020が、限定地域での無人自動運転移動サービスを2025年に40か所とする目標(RoAD to the L4「5年間の取組」(2026年3月5日)p.5)
2022年12月:デジタル田園都市国家構想総合戦略が「地域限定型の無人自動運転移動サービス」を2025年度目途に50か所程度、2027年度までに100か所以上とした(デジタル田園都市国家構想総合戦略 p.51)
2025年6月:新しい資本主義実行計画2025年改訂版が「2027年度までに無人自動運転移動サービスを100か所以上で実現」を掲げる(国土交通省 2026年1月29日 p.11)
2026年1月:第3次交通政策基本計画が2030年度の自動運転サービス車両数1万台(全国のバス・タクシーなどの公共交通と幹線輸送トラック)を新たな目標にした(同)
実績は、レベル4の実装が2025年11月時点で9か所、2026年6月時点で11か所(特定自動運行の許可は12件)です(国土交通省 2026年1月29日 p.3、同 2026年6月8日 p.16)。2025年度目途の50か所程度には届いていません。第3次交通政策基本計画は、自動運転サービス車両数を2025年度の11台から2030年度に1万台へ増やす目標で(第3次交通政策基本計画 本文 p.64)、5年で約900倍にする計算です。国土交通省のイメージ図は、途中の2027年度を1,000台程度としています(国土交通省 2026年1月29日 p.11)。
用途別の現在地 — 自家用車・バス・トラック・タクシー
国は、商用車ではルートや地域を限って「無人」にする、自家用車では場所を限らずに使える支援のレベルを段階的に上げるという2つの道筋で進めています(国土交通省 2026年1月29日 p.2)。2027年(度)前後に、各用途で国内メーカーの計画が重なります。
自家用車 — 2027年度に「AIベース」のレベル2++が国産で
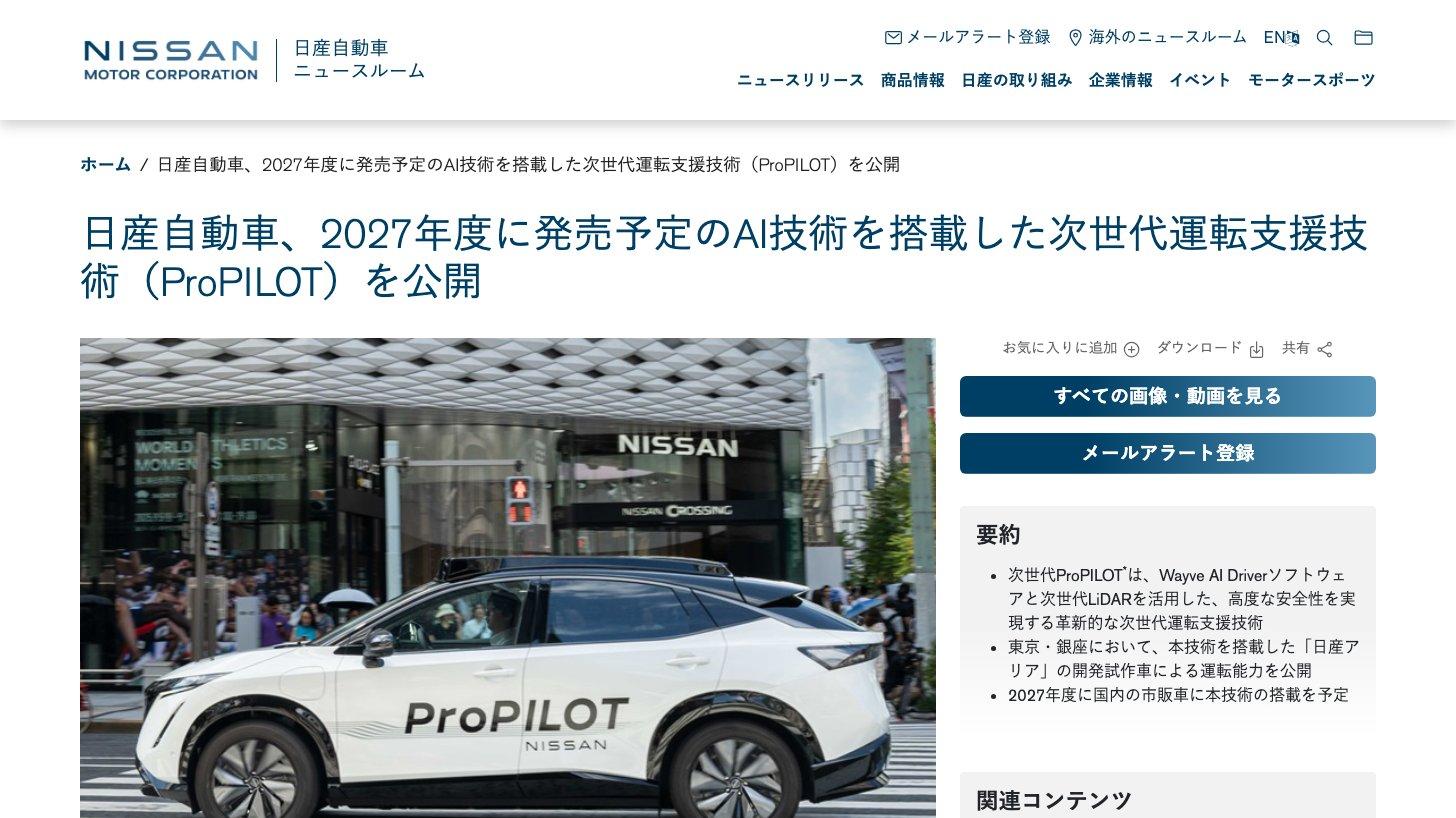
いま:市販車はレベル2が主流。レベル3の市販車は、ホンダが2021年3月5日に限定生産100台で発売した「レジェンド」が国内の例で(Honda 2021年3月4日)、国土交通省の資料(2026年1月)が挙げるレベル3の市販車もこの1例だけ(国土交通省 2026年1月29日 p.3)。同じ資料がまとめた国内の見通しでは、自家用車の次の段階はレベル3ではなくAIで一般道まで支援する「AIベース」の運転支援車で、日産が2027年度、ホンダが2027年頃に販売する予定(国土交通省 2026年1月29日 p.9)
日産:英Wayve社のAIを使った次世代「プロパイロット」の最初のモデルを2027年度に国内で発売する予定(日産自動車 2025年12月10日)。2025年9月には、カメラ11個・レーダー5個・次世代LiDAR1個を積んだ試作車の走行を東京・銀座で公開した(日産自動車 2025年9月22日)
ホンダ:米Helm.ai社に追加出資し、目的地までのすべてのルートで一般道も高速道路も運転操作を支援する次世代ADAS(先進運転支援システム)を、2027年頃に北米と日本で投入する計画(Honda 2025年10月15日)
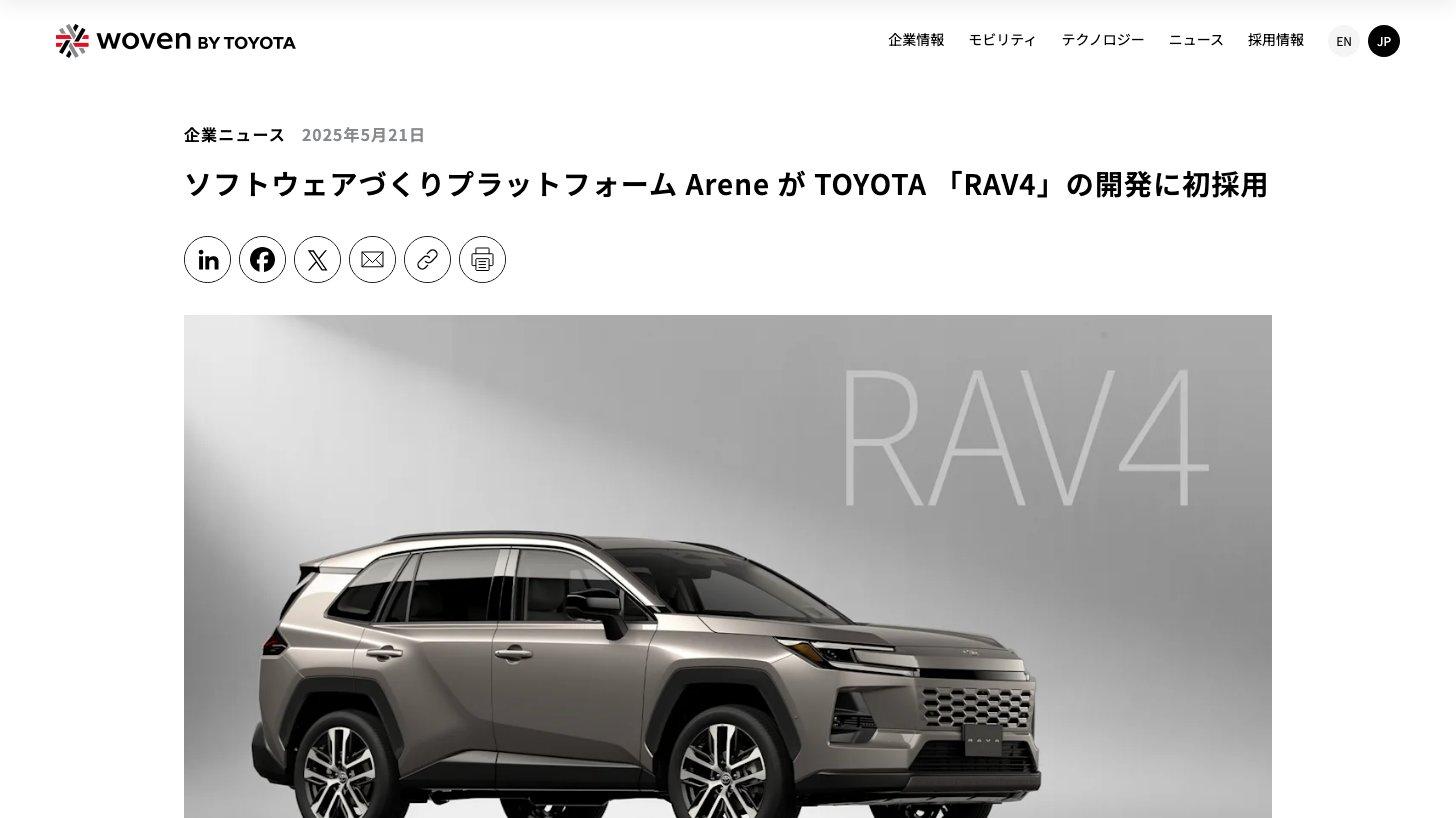
トヨタ:ウーブン・バイ・トヨタのソフトウェア開発基盤「Arene」を新型RAV4で初めて採用し、予防安全パッケージ「Toyota Safety Sense」のAIモデル構築や周辺認識に使った(ウーブン・バイ・トヨタ 2025年5月21日)
国の後押し:国土交通省は、国産のレベル2++車が2027年度中に市販される見通しを示し、優良なレベル2++車の認定制度を作る方針(国土交通省 2026年6月8日 p.11)
バス・移動サービス — レベル4は11か所、補助金が後押し
実装地域(2026年6月時点):福井県永平寺町、長野県塩尻市、北海道上士幌町、宮城県気仙沼市、大阪府大阪市(万博)、茨城県日立市、愛媛県松山市、三重県多気町、東京都大田区(羽田)、千葉県柏市、茨城県常陸太田市の11か所で実装。大阪・関西万博向けの路線も含む、これまでの実装の数(国土交通省 2026年6月8日 p.16)
補助金:自治体のレベル4導入の初期投資を国が支援し、2025年度は67事業を採択した(国土交通省 2026年1月29日 p.4)。2026年度の事業概要(案、2025年12月公表)では補助率5分の4・上限4億円(一般支援は2億円)で、遅くとも2027年度までにレベル4を実装する計画が条件、達成できなければ補助金の一部を返す(国土交通省 2026年1月29日 p.7)
車両の変化:これまでは海外製の小型カート・小型バスが中心で、低速の定時定路線型だけだった。今後はトヨタ・日産・いすゞなど国内メーカーが参入し、より速く多様な道を走れるようになる見通し(同 p.6)。トヨタは2025年9月に「e-Palette」をレベル2相当で発売し(2,900万円から)、2027年度にレベル4に準拠した車両の市場導入をめざす(トヨタ自動車 2025年9月15日)
関わる上場企業:ティアフォー(自動運転システム)、マクニカ(仏Navya Mobility製の自動運転EVバス)、アイサンテクノロジー(3次元地図と導入支援)など。各社の規模は後半の関連銘柄の節で見ます
トラック — 新東名で実証、2027年度に無人トラックの事業化へ
優先レーン:2025年3月3日から、新東名高速道路の駿河湾沼津SA〜浜松SA間で、平日22時〜翌5時に第一通行帯(左車線)を自動運転車の優先レーンにする実証が始まった(国土交通省 報道発表(2025年2月7日))
政府目標:2022年12月の総合戦略は「2025年度頃の高速道路におけるレベル4自動運転トラックの実現、2026年度以降の社会実装」を掲げた(デジタル田園都市国家構想総合戦略 p.138)。2026年6月時点でも、国はトラック事業者などに2026年度以降の早期実装に向けた実証の経費や初年度の運行経費を補助率2分の1以内で支援する段階で、高速道路のレベル4トラックは目標の時期を過ぎても実証の段階にある(国土交通省 2026年6月8日 p.17)
いすゞ:2026年1月から、栃木県と愛知県を結ぶ自社の部品物流ルートで、米Applied Intuition社と共同開発した大型トラックの公道実証を始めた(いすゞ自動車 2025年11月18日)
国土交通省がまとめた見通し(2026年1月)では、いすゞとスタートアップのロボトラックが2027年度に無人トラックの事業化を予定している(国土交通省 2026年1月29日 p.9)
タクシー — 東京でもWaymoが2027年の無人配車をめざす
自動運転タクシー(ロボタクシー)は米国と中国が先行しています。Waymoは米国で週50万回を超える乗車を提供しています(2026年9月時点、Waymo公式ブログ(米国時間2026年9月14日))。東京では2026年9月15日(日本時間)に、GO・Waymo・日本交通が2027年中に完全無人の自動運転タクシーの商用運行を始め、段階的に100台規模にすることをめざすと発表しました(GO・Waymo・日本交通 2026年9月15日。Waymoは、開始時期は国や自治体の承認が前提としている)。日産は、2027年以降に遠隔監視によるドライバーレスのモビリティサービスの提供をめざすとしています(日産自動車 2026年9月14日。国土交通省の資料では2027年度のサービス開始予定、国土交通省 2026年1月29日 p.9)。
ロボタクシー各社の運行規模や採算、旅客運送の許可など日本で走らせるための制度は、次の記事で詳しく扱っています。配車アプリのGOについてはGOの企業分析で解説しています。
【投資テーマ解説】自動運転タクシー(ロボタクシー)|東京は2027年に無人運行を開始、段階的に100台へ——制度・採算と関連8社の立ち位置
自動運転タクシーは米国でWaymoが週50万回超を運行し、東京ではGO・Waymo・日本交通が2027年中に完全無人の商用運行を始め、段階的に100台規模に増やす計画です(2026年9月発表)。許可と事故時の責任、海外勢の赤字と事故の教訓、関連8社の事業規模を解説。
技術とバリューチェーン — 認知・判断・操作と地図・ソフト
自動運転の仕組みは「認知(周りを見る)→判断(次の動きを決める)→操作(車を動かす)」の3段階で、これを地図・ソフトウェア・通信が支えます。どの段階の部品やサービスを持つ会社かで、自動運転が業績に効く時期と大きさが変わります。
認知(センサー):カメラ、ミリ波レーダー、LiDAR(レーザー光で距離を測るセンサー)。高度な運転支援ほど、800万画素級の高解像度カメラやLiDARの採用が進む(矢野経済研究所 2026年9月9日)。デンソーはAD/ADAS用のECU・画像センサ・ミリ波レーダ・レーザレーダなどを「セーフティシステム」として手がける(デンソー 有価証券報告書 第103期 p.6)
判断(半導体・ECU):センサーの情報から状況を認識し、進む経路を決める車載SoC(多くの機能を1つにまとめた半導体)やECU(電子制御ユニット)。AIモデルの高度化に合わせ、自動車メーカーがSoCを独自に開発したり演算性能を高めたりする動きも進む(矢野経済研究所 2026年9月9日)
操作(車両制御):電動パワーステアリングやブレーキの制御。完成車メーカーと部品メーカーの領域
地図:白線・停止線・信号の位置まで記録した高精度3次元地図(HDマップ)。走行パターンを人が書く方式では、走る地域の地図を先に作る必要がある
ソフトウェア:オープンソースの「Autoware」などの自動運転ソフト。機能をソフトの更新で増やせる車(SDV:ソフトウェア・デファインド・ビークル)では、経済産業省・国土交通省「モビリティDX戦略」(2024年5月)p.36が、SDVの世界販売台数で日系シェア3割(2030年・2035年)を目標に掲げている
ルールベースからAIベースへ — 地図とコストの前提が変わる
プログラム
ルールベース:想定される状況ごとの車の動きを技術者が書く
AIベース:AIを路上で走らせ、交通ルールや歩行者の避け方まで学ばせる
地図
ルールベース:3次元のデジタル地図が必要で、地図のある地域でしか走れない
AIベース:不要。ただし認知・判断・操作を分けたモジュール型のAI車両では必要
事故時の解析
ルールベース:可能
AIベース:認知から判断まで1つのAIで処理するE2E型は中身がブラックボックスになり、難しい
開発状況
ルールベース:地域を限って実用化(日本のレベル4バスなど)
AIベース:レベル2++として2027年以降に市販化。海外ではWaymoなどのモジュール型AI車両が実用化済み
出典:国土交通省「自動運転の普及に伴う社会変容への対応について」(2026年6月8日)p.23よりKabuGraph作成
AIでロボットや車を動かす技術の全体像は、次の記事で扱っています。
【投資テーマ解説】フィジカルAI|官民10.5兆円が動く「AI×ロボット」革命と関連12銘柄の全体像
フィジカルAIは生成AIを現実世界のロボットに実装する次世代技術。政府は2040年度までに官民10.5兆円を投じる方針。NVIDIA連携で加速する日本のロボット大手からサプライチェーンの要まで、関連12銘柄を投資家目線で解説します。
市場規模 — 2025年は新車6,825万台がAD/ADAS搭載、主役はレベル2+/2++
AD/ADASの世界新車搭載台数(レベル別)
2025年に世界で売れた新車のうち、AD/ADAS(自動運転・先進運転支援システム)を積んだのは6,825.1万台。レベル1/2が5,772万台(84.6%)、レベル2+/2++が1,051.6万台(15.4%)で、レベル3/4は0.1%以下(矢野経済研究所 2026年9月9日)
2035年の予測は9,356万台。レベル2+/2++が4,228万台と2025年の約4倍になり、レベル3/4は365万台。レベル3は一部の高級車にとどまり、レベル4はロボタクシー・シャトルバス・物流車両などの商用サービスを中心に広がるとみている(同)
中国では高速道路のナビ連動運転(L2+高速NOA)と一般道の都市NOA(L2++)が急速に広がり、欧州や日本のメーカーも中国のAD/ADAS企業と組んで中国向けモデルに載せている(同)
海外との差 — 米中はロボタクシー、日本はバスから
米国:大企業の巨額投資で大規模に開発し、既存のタクシー・ライドシェア市場の中でシェアを伸ばしている。Waymoは高速道路の走行や空港での乗降まで広げた(RoAD to the L4「5年間の取組」(2026年3月5日)p.17・p.19)。Waymoは2026年2月2日に160億ドルの資金調達を発表した(Waymo公式ブログ(2026年2月2日))
中国:国家戦略としてロボタクシーとAIの競争力を強め、センサーや車両の低価格化が急速に進んでいる(RoAD to the L4 p.17)。自家用車でも都市NOA(L2++)の普及が先行する(矢野経済研究所 2026年9月9日)
欧州:自家用車から公共交通への移行を促す自動運転バスの研究開発が続くが、実証の域にとどまる(RoAD to the L4 p.17)
日本:人口減少と運転手不足のなかで地域の足を確保するため、バス型のレベル4が先に動いている(同)。自家用車では日産×Wayve、ホンダ×Helm.ai、トヨタ×Waymo、いすゞ×Applied Intuitionと、海外のAI・ソフト企業と組む形が目立つ
KabuGraphの見方では、ロボタクシーの台数と走行経験では米中の企業が先行しており、日本の上場企業が当面稼ぎやすいのは、世界のメーカーに売れるセンサー・半導体・地図データと、補助金に支えられた地域の移動サービスです。
関連銘柄① 完成車・トラック
完成車メーカーは自動運転を車の機能として売るため、自動運転関連の売上を区分して開示していません。ここでは各社の計画と時期、全社の規模を示します。
トヨタ自動車(7203)— Arene・Waymo・e-Palette
トヨタ自動車
トヨタ自動車は、世界最大級の自動車メーカーです。カローラ、ランドクルーザー、アルファードなど幅広い車種を展開し、セダンからSUV、トラックまで手がけています。子会社にダイハツ工業、持分法適用関連会社にデンソーを持ち、グループ全体で600社超…
立ち位置:ソフトウェア子会社ウーブン・バイ・トヨタの「Arene」を新型RAV4から量産車に使い始めた。2025年4月30日にWaymoと、新たな自動運転車両プラットフォームの開発での協業などを目指す戦略的パートナーシップの枠組みに基本合意した(トヨタ自動車 2025年4月30日)。移動サービス用の「e-Palette」は2027年度にレベル4準拠車の市場導入をめざす(トヨタ自動車 2025年9月15日)
当該事業の規模:自動運転関連の売上は開示していない。全社の営業収益は2026年3月期に50兆6,850億円(トヨタ自動車 2026年3月期 決算要旨)
見るべき点:e-Paletteのレベル4の時期と、Waymoとの協業の具体的な中身
トヨタ自動車(7203)の企業分析|日本初の売上50兆円突破、電動車500万台超のマルチパスウェイ戦略
トヨタ自動車(7203)の売上50兆円超の業績構造、電動車戦略、全固体電池への投資、米関税影響、1兆円の自社株買い、投資リスクを個人投資家向けに解説します。
本田技研工業(7267)— 世界初のレベル3、次は2027年頃のAI運転支援
本田技研工業
本田技研工業(ホンダ)は世界有数の自動車・二輪車・汎用機械メーカー。乗用車(シビック、アコード)、SUV(CR-V、パイロット)、二輪車、発電機、耕運機など多彩な製品を開発・製造・販売。電動化、自動運転技術に投資。
立ち位置:2021年3月に世界初のレベル3を「レジェンド」で実用化した(Honda「自動運転技術の取り組み」)。米Helm.ai社のAIを使う次世代ADASを2027年頃に北米・日本で投入する計画(Honda 2025年10月15日)
当該事業の規模:自動運転関連の売上は開示していない。全社の売上収益は2026年3月期に21兆7,966億円。EV関連損失(営業利益段階で1兆4,536億円)と関税影響などで、営業損失4,143億円だった(本田技研工業 2026年3月期 決算短信)
見るべき点:2026年3月12日に四輪電動化戦略を見直し、米国で生産予定だったEV3車種の開発・発売の中止を決めた(Honda 2026年3月12日)。ソニーとの合弁のソニー・ホンダモビリティも、ホンダからの提供を前提にしていた技術やアセットを使うのが難しくなったとして、2026年3月25日に「AFEELA 1」と第2弾モデルの開発・発売の中止を決めた(ソニー・ホンダモビリティ 2026年3月25日)。EV向けに描いていた運転支援・ソフトの計画が、新戦略でどう組み直されるかを確認したい
本田技研工業(7267)の企業分析|二輪世界首位の収益力とEV戦略転換、売上21兆円企業の岐路
本田技研工業(7267)の4事業(二輪・四輪・金融・パワープロダクツ)の構造、EV関連損失の影響、日産との統合協議破談後の戦略を個人投資家向けに解説します。
日産自動車(7201)— Wayveと組む次世代プロパイロット、無人タクシーも
日産自動車
国内主要自動車メーカー。乗用車、商用車の製造・販売が中核。電動化(EV・ハイブリッド)、自動運転技術開発を推進。国内外で幅広い車種ラインアップを展開。
立ち位置:英Wayve社の「Wayve AI Driver」を次世代プロパイロットに採用し、最初のモデルを2027年度に国内で発売する予定(日産自動車 2025年12月10日)。横浜市ではセレナを使った移動サービスの実証を2025年度の5台(日産自動車 2025年10月3日)から広げ、2026年10月1日〜12月18日は運行10台・乗降地28か所で行う。車両はセーフティドライバーが乗るレベル2相当で、2027年以降に遠隔監視によるドライバーレスのサービスをめざす(日産自動車 2026年9月14日)。なお国土交通省の資料(2026年1月)は、日産の無人タクシーを2027年度のサービス開始予定としている(国土交通省 2026年1月29日 p.9)
当該事業の規模:自動運転関連の売上は開示していない。全社の売上高は2026年3月期に12兆79億円、親会社株主に帰属する当期純損失は5,331億円(日産自動車 有価証券報告書 第127期)
見るべき点:経営再建計画「Re:Nissan」の途中で2期連続の最終赤字。2つの計画(2027年度のWayve搭載車と、2027年以降のドライバーレスのサービス)が予定どおり進むか
日産自動車(7201)の企業分析|Re:Nissan再建計画と2期連続赤字からの回復シナリオ
日産自動車(7201)の経営再建計画「Re:Nissan」の進捗、2期連続の大幅赤字と2027年3月期第1四半期の営業黒字転換、e-POWER技術の強み、PBR約0.23倍の投資判断ポイントを個人投資家向けに解説します。
いすゞ自動車(7202)— レベル4トラック・バスを2027年度に事業化
いすゞ自動車
商用車主体の自動車メーカー。中・大型トラック、バスの製造・販売が中核事業。電動化技術開発、海外展開を推進。商用車市場で高いシェアを維持。
立ち位置:2027年度までに日本と北米でレベル4技術を使ったトラック・バスの事業化をめざす。米Applied Intuition社と共同開発した大型トラックで2026年1月から公道実証を行い(いすゞ自動車 2025年11月18日)、ティアフォー・NVIDIAとはレベル4バスに取り組む(2026年3月〜)。北海道むかわ町の自動運転専用テストコースは2027年9月の本格稼働を計画(いすゞ自動車 有価証券報告書 第124期 p.12)
当該事業の規模:自動運転関連の売上は開示していない。全社の売上収益は2026年3月期に3兆4,791億円。自動運転関連の研究開発などのイノベーション投資に、2031年3月期までに1兆円を充てる計画(同 p.14)
見るべき点:無人トラックの収益は、運送事業者の運行と遠隔監視の体制が整って初めて立つ。2026年度の公道実証(第2段階)の進み具合
関連銘柄② 部品・半導体・センサー
部品・半導体は、レベル2の高度化だけで搭載量が増える分野で、ロボタクシーやレベル4の普及を待たずに売上が立ちます。ただし開示は「自動車向け」などの広い区分で、自動運転だけの金額は出ていません。
デンソー(6902)— ADASのセンサーとECU
デンソー
トヨタグループの中核を担う世界最大級の自動車部品メーカー。カーエアコン・ラジエータ等のサーマルシステム、燃料噴射装置等のパワトレイン部品、ECU・メータ等の車載電子機器、先進安全システム、電動化コンポーネントまで幅広い自動車部品を開発・製造…
立ち位置:自動車部品の大手で、2026年3月期の売上収益の55.6%がトヨタグループ向け(デンソー 2026年3月期 決算説明資料)。AD/ADAS用ECU、画像センサ、ミリ波レーダ、レーザレーダ、ドライバーステータスモニタなどの「セーフティシステム」を持つ(有価証券報告書 第103期 p.6)
当該事業の規模:セーフティシステムを含む「モビリティエレクトロニクス」の売上収益は2026年3月期に2兆1,987億円(前期比9.0%増)で、全社の29.2%。メーターや各種ECUなどのエレクトロニクス製品も含み、ADAS単独の金額は開示していない(同 p.135)
見るべき点:2026年3月31日に公表した中期経営計画「CORE 2030」で、2030年にADAS(知能化)売上1.0兆円を目標に掲げた(デンソー「中期経営計画『CORE 2030』の策定に関するお知らせ」)。現在のADAS売上は開示していないため、モビリティエレクトロニクスの伸びがADASの搭載拡大によるものかを決算説明で確かめたい
デンソー(6902)の企業分析|トヨタ系最大の部品メーカー、売上7.5兆円の電動化シフト
デンソー(6902)のサーマル・パワトレイン・モビリティエレクトロニクスなど主要製品群、トヨタグループとの関係、電動化・半導体戦略の最新動向を個人投資家向けに解説します。
小糸製作所(7276)— LiDARは乗用車向けの開発を凍結、インフラ向けに縮小
小糸製作所
自動車用照明器で世界トップクラスのシェアを持つ照明機器メーカー。LEDヘッドランプ・前照灯・標識灯等の自動車照明器を主力に、道路交通信号・交通管制システム、道路・トンネル照明、航空機部品、鉄道車両制御機器・シートなど幅広い製品群を展開する。…
立ち位置:自動車用ランプの大手。ADAS・自動運転向けの事業を広げるため、米国のLiDARメーカーCeptonを2025年1月7日(現地時間)に子会社化した(小糸製作所 2025年1月8日)。しかし2026年5月13日の決算説明会で、乗用車用の車載向けLiDARの開発を凍結し、ロボタクシー・バス・トラック・建設農業機械・鉄道など日本のインフラ向けに経営資源を集中する方針に変えた。今後の開発費・設備投資は必要最小限に抑える(小糸製作所 2026年3月期 決算説明会資料 p.22)
当該事業の規模:会社が試算した連結のLiDAR損益は、2026年3月期に売上高6億円・営業損失95億円、2027年3月期の見通しは売上高2億円・営業損失42億円(決算説明会資料 p.22)。全社の売上高9,476億円(2026年3月期)に対し、LiDARは0.1%に満たない。同期にLiDAR事業の設備など49.6億円とのれん93.5億円を減損し、のれんは全額を減損した(連結貸借対照表ののれんは前期末97.4億円→当期末ゼロ)。会社は最新の事業計画で回収可能価額が帳簿価額を下回ったと説明している。営業利益は514億円(前期比14.6%増)だったが、会社はLiDAR事業の固定費の増加を押し下げ要因に挙げ、純利益は減損などで165億円(同64.2%減)だった(有価証券報告書 第126期 p.11・p.55・p.71)
見るべき点:会社はLiDAR関連費用を2026年3月期の96億円から2027年3月期に42億円へ減らす計画で(決算説明会資料 p.10)、インフラ向けに絞ったLiDARの赤字がどこまで縮むか。自動運転の銘柄としての比重は小さくなった
ルネサス エレクトロニクス(6723)— 車載マイコンとSoC「R-Car」
ルネサスエレクトロニクス
自動車・産業機器向けを主力とする半導体専業メーカー。マイクロコントローラ(MCU)、SoC、アナログ半導体、パワー半導体を幅広く提供し、車載半導体で世界トップクラスのシェアを持つ。Altium社の買収によりプリント基板設計ソフトウェア事業に…
立ち位置:車載マイコンと車載SoC「R-Car」を持つ。ティアフォーは2026年8月20日、R-Car Gen 5をAutowareの主要な参照計算基盤の1つに採用し、レベル2+からレベル4までに対応する基盤を共同で最適化すると発表した(ティアフォー 2026年8月20日)
当該事業の規模:自動車向け事業の売上収益は2025年12月期に6,397億円(前期比9.0%減)で、全社の48.4%。会社は主に市場の軟化によると説明している。エンジンや車体の制御、車載情報機器向けも含む(ルネサス 2025年12月期 決算短信)
見るべき点:2025年12月期は、経営破綻した米Wolfspeed社への預託金の評価損で最終赤字(純損失517億円)になった(同)。自動車向けの回復の度合い
ルネサスエレクトロニクス(6723)の企業分析|車載MCU世界3強の一角、M&Aで築いた「アナログ+パワー+設計ソフト」とタイミング事業4,433億円の売却益
ルネサスエレクトロニクス(6723)の車載MCUにおける競争力、Dialog・Altium買収とタイミング事業のSiTime社への譲渡(譲渡益4,433億円)による事業構造の変化、業績推移と投資リスクを個人投資家向けに解説します。
ソシオネクスト(6526)— 車載カスタムSoC
ソシオネクスト
カスタムSoC(システム・オン・チップ)の設計開発を専門とするファブレス半導体企業。富士通とパナソニックのSoC事業を統合して2015年に発足。顧客の要求仕様に基づき、先端プロセスのSoCをソフトウェアからハードウェアまで一貫して設計開発す…
立ち位置:顧客ごとに設計するカスタムSoCのメーカーで、AD/ADAS向けのSoCも手がける。2025年度は中国の車載向け新規量産品が伸び、2026年度下期からは北米の車載・データセンター向けで新規量産を見込む(ソシオネクスト「2025年度 通期 決算概要と成長戦略」p.17・p.24)
当該事業の規模:オートモーティブは2026年3月期の売上高2,008億円の31%(約623億円、KabuGraph算出)で、用途別で最大(同 p.14)
見るべき点:特定の顧客の量産が業績を左右する。獲得した商談の一部は後から中止され、2019〜2025年度の獲得額の合計のおよそ15%に当たる。ただし会社は、ほかの商談の単価上昇や生産数量の増加で一部が相殺され、獲得額の合計への影響は数%の減少にとどまるとしている(同 p.18)
ソニーグループ(6758)— 車載イメージセンサー
ソニーグループ
エンタテインメントとテクノロジーを融合させた総合企業。PlayStation等のゲーム事業、ソニー・ミュージックによる音楽制作・出版、ソニー・ピクチャーズによる映画・テレビ番組制作、カメラ・テレビ・ヘッドホン等のエレクトロニクス製品、スマー…
立ち位置:CMOSイメージセンサーの大手。車載向けイメージセンサー事業を将来の柱にする「戦略事業領域」と位置づけ、金額シェアは想定どおり拡大していると説明している(有価証券報告書 第109期 p.40)
当該事業の規模:車載向けの売上は開示していない。イメージセンサーを含むI&SS分野の売上高は2026年3月期に2兆1,515億円(セグメント間取引を含む)で、会社が成長の牽引役とするのはモバイル機器向け(同 p.40・p.156)
見るべき点:2026年3月期の最終赤字は、金融事業のパーシャル・スピンオフに伴い、非継続事業からの当期純損失1兆3,578億円を計上したため(同 p.129)。本業の車載センサーとは関係しない
ソニーグループ(6758)の企業分析|ゲーム・音楽・イメージセンサーの三本柱で営業利益1.4兆円、エンタメ×テクノロジーの王者
ソニーグループ(6758)の5セグメント構造、ゲーム・音楽・I&SSの成長ドライバー、営業利益過去最高の背景、TSMCとの熊本合弁と5,000億円の自社株買いまで解説します。
関連銘柄③ 地図・ソフト・導入支援・保険
地図・ソフト・導入支援の会社は規模が小さい分、全社の売上に占める自動運転の比率が高いのが特徴です。
ダイナミックマッププラットフォーム(336A)— 高精度3次元地図の専業
ダイナミックマッププラットフォーム
ダイナミックマッププラットフォームは、自動運転実現に向けた高精度3次元地図データ開発を専門とする企業。官民一体で知見・技術を結集し、自動運転・先進運転支援システム、インフラ維持管理、防災・減災システム向けデータを提供。
立ち位置:2016年6月に、政府主導で国内の主要自動車メーカーなどが出資して設立した高精度3次元地図の会社(2026年3月期 決算説明資料 p.4)。同社の地図データを積んだ量産車は6社39車種(2027年3月期第1四半期の決算説明資料、p.28)
当該事業の規模:売上高は2026年3月期に56.9億円(前期74.7億円)。ライセンス型が30.9億円と2.2倍に伸びた一方、受注形態の変更による政府案件の縮小と、中東やGM向けの整備案件の期ずれでプロジェクト型が減った(2026年3月期 決算説明資料 p.19・p.21)。営業損失は18.8億円。2027年3月期の会社予想は売上高70億円(1Q 決算説明資料 p.37)
見るべき点:ウーブン・バイ・トヨタや海外大手半導体メーカーなどへのAI用途の法人ライセンスが、プロジェクト型の減少を補って伸び続けるか
ゼンリン(9474)— カーナビ地図からADAS・自動運転へ
ゼンリン
地図・空間情報企業。デジタル地図・カーナビゲーション・地理情報システム(GIS)等の開発・販売。自動運転・スマートシティ向け高精度3D地図も展開。不動産・設営業等向けに地図データ提供。
立ち位置:住宅地図とカーナビ用地図の大手。自動車関連企業に移動に関わる空間情報を提供する「モビリティソリューション事業」で、EV・AD・ADASなど次世代の自動車サービスのパートナーをめざす(2026年3月期 決算説明資料 p.19)
当該事業の規模:モビリティソリューション事業の売上高は2026年3月期に158.2億円(前期比10.3%減)で、全社の24.6%。会社は減収の理由に、前期の一過性売上の反動とカーナビゲーション用データの販売減を挙げる(2026年3月期 決算短信 p.2・p.13)。ADAS・自動運転向けの金額は開示していない
見るべき点:会社はシェア維持・拡大のための次期モデルの獲得に注力するとし(決算説明資料 p.19)、ディスプレイオーディオ(DA)の普及による市場の変化を受けて、地図データの提供だけでなくナビアプリを日産「リーフ」のDAに採用させた(同 p.20)。データ提供からアプリまで広げて単価を上げられるか
アイサンテクノロジー(4667)— 3次元地図と自治体の導入支援
アイサンテクノロジー
測量・土木・自動運転向けの高精度計測ソフトウェア・システム企業。3D計測機器『MMS』で三次元点群データ取得、自動走行用高精度地図構築、土地・河川・海洋調査業務を提供。測量用ソフトが主力商品。
立ち位置:測量ソフトの大手で、高精度3次元地図の作成と自治体の自動運転導入を請け負う。子会社A-Driveとともに、国の自動運転社会実装推進事業の採択67件のうち17地域に参画した(2026年3月期 決算短信 p.3)。ティアフォーの最大の販売先で、2025年9月期のティアフォーの売上高の19.9%を占める(ティアフォー 有価証券届出書)
当該事業の規模:モビリティ・DXセグメントの売上高は2026年3月期に43.3億円(前期比18.6%増)で、全社の57.1%(2026年3月期 決算短信 p.2)
見るべき点:国の補助事業の採択に連動する受託が中心。補助の条件(2027年度までのレベル4実装)を満たせる案件が続くか
ティアフォー(593A)— 自動運転ソフト「Autoware」
ティアフォー
自動運転用オープンソースソフトウェア「Autoware」の開発を主導するディープテック企業。東京都品川区に本社を置き、The Autoware Foundationを通じて世界の開発者コミュニティを束ねる。「自動運転の民主化」をビジョンに掲…
立ち位置:オープンソースの自動運転ソフト「Autoware」の開発を主導し、自治体向けのレベル4バス、自動車メーカーとの量産開発、開発ツールを提供する(有価証券届出書)。2026年7月22日に東証グロース市場に上場した(主要株主の異動に関するお知らせ)
当該事業の規模:報告セグメントは自動運転事業だけ。2026年9月期の会社予想は売上高84.8億円、営業損失112.4億円(2026年9月期 第3四半期決算短信)
見るべき点:研究開発費が売上を上回り、補助金で赤字の一部を埋める構造。詳しくは銘柄記事で
ティアフォー(593A)の企業分析|自動運転OSS「Autoware」の開発者が創業、レベル4バスとOEM量産開発で狙う2030年1,800台
ティアフォー(593A)は自動運転OSS「Autoware」を主導する東証グロース上場企業。3つのサービスの稼ぎ方、2026年9月期予想の売上84.8億円・営業損失112.4億円と補助金の構造、上場資金の持ち時間、Waymo等との競合を一次資料で解説。
マクニカホールディングス(3132)— 自動運転EVバス「EVO」
マクニカホールディングス
半導体・電子部品の技術商社大手。集積回路、電子デバイス、ネットワーク関連商品の販売を主軸とし、国内外に広範な販売網を展開する。自動運転システムの開発・製造にも進出し、仏「NAVYA」ブランドの自動運転シャトルを手がける。アジア(香港・シンガ…
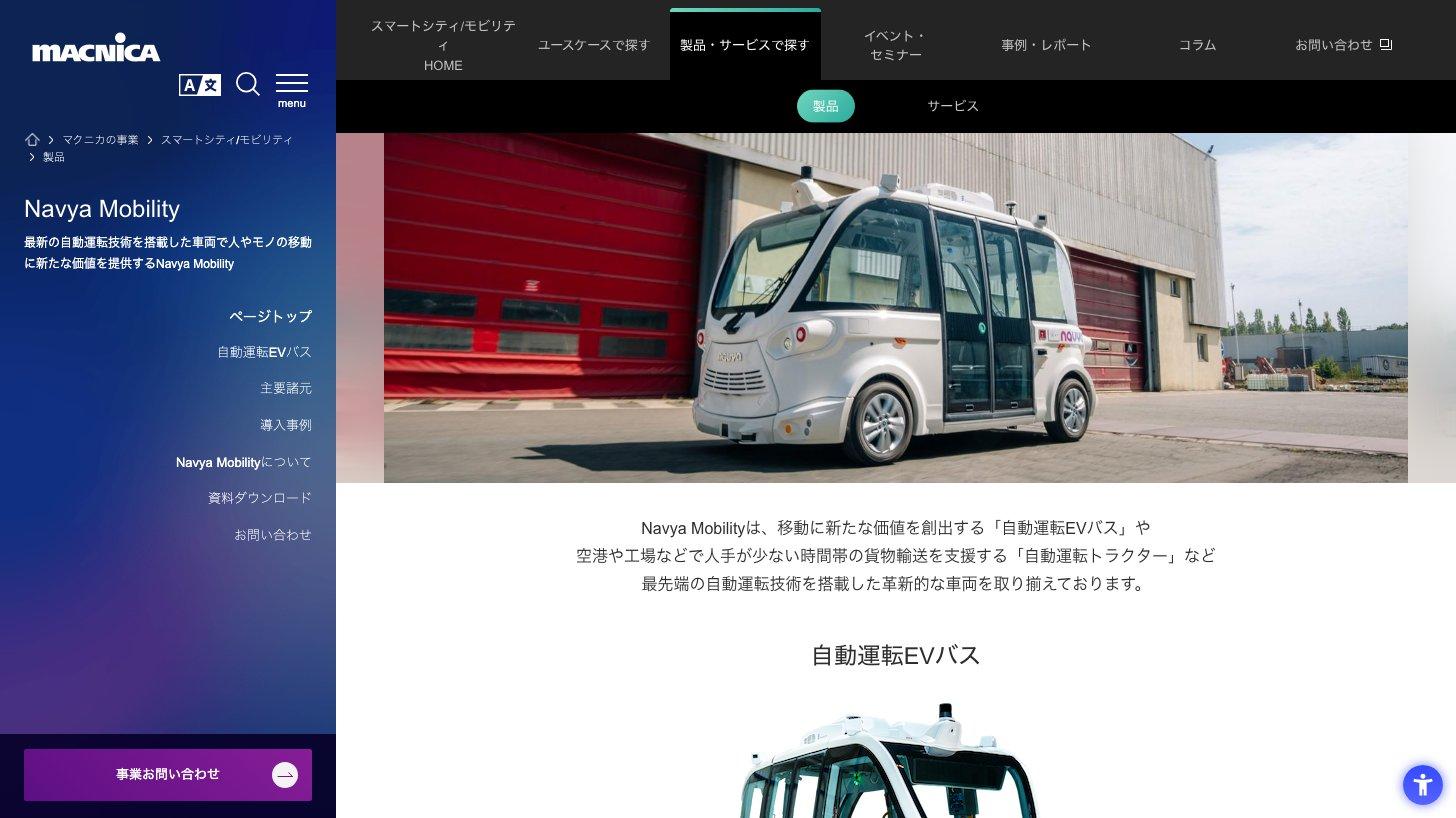
立ち位置:半導体商社の大手。自動運転システムを開発・製造・販売する仏NAVYA MOBILITYを連結子会社に持つ(有価証券報告書 第11期 p.5)。茨城県常陸太田市で定常運行する自動運転EVバス「EVO」は、2026年3月25日に一般道の一部区間でレベル4の自動運転車としての認可を関東運輸局から得た。同社はこの地域で2027年度にレベル4のサービスの社会実装をめざす(マクニカ 2026年3月25日)。2026年5月13日には、同市の経路で特定自動運行の許可を茨城県公安委員会から受けた(茨城県警察 許可の公示)
当該事業の規模:自動運転関連の売上は開示していない。全社の売上高は2026年3月期に1兆2,142億円。自動運転EVバスのソフトなどを含む集積回路及び電子デバイスその他事業の研究開発費は25.1億円(有価証券報告書 第11期 p.30)
見るべき点:全社の規模に比べて自動運転はまだ小さく、株価への影響は限られる
SOMPOホールディングス(8630)— 自動運転向けの保険とティアフォーの筆頭株主
SOMPOホールディングス
SOMPOホールディングスは、損害保険ジャパンを中核とする国内大手保険グループ。国内損害保険事業を主力に、SOMPOひまわり生命による国内生命保険事業、北米・欧州・アジアなど海外27か国での保険事業を展開する。加えて、SOMPOケアが有料老…
立ち位置:ティアフォーの筆頭株主で、上場後の議決権比率は17.49%(2026年7月22日、ティアフォー「その他の関係会社及び主要株主の異動に関するお知らせ」)。子会社の損害保険ジャパンは2022年2月、ティアフォー・アイサンテクノロジーと「自動運転システム提供者専用保険」を開発した。自動運転システムの提供者が、導入事業者の車両に保険を付ける国内初の方式(損害保険ジャパンほか 2022年2月4日)
当該事業の規模:自動運転向けの保険料は開示していない
見るべき点:事故時の賠償の仕組み(下のコラム)が保険の設計の前提になる
関連銘柄の事業規模と株価指標を比べる
自動運転に関わる事業の規模を開示している会社を並べると、金額が大きいのはデンソー・ソニーG・ルネサスの車載関連で、全社に占める比率が高いのはティアフォーとDMP(全社)、アイサンテクノロジー(約6割)です。ただし大手の区分には、自動運転以外の製品が多く含まれます。
銘柄 | 開示区分 | 売上高 | 全社比 |
|---|---|---|---|
デンソー | モビリティエレクトロニクス | 21,987 | 29.2 |
ソニーG | I&SS(イメージセンサー等) | 21,515 | 17.2 |
ルネサス | 自動車向け事業 | 6,397 | 48.4 |
ソシオネクスト | オートモーティブ | 約623 | 31 |
ゼンリン | モビリティソリューション | 158.2 | 24.6 |
ティアフォー | 全社(自動運転事業) | 84.8 | 100 |
DMP | 全社(高精度3次元地図) | 56.9 | 100 |
アイサンテクノロジー | モビリティ・DX | 43.3 | 57.1 |
小糸製作所 | LiDAR(会社試算) | 6 | 0.06 |
銘柄 | 時価総額 | PER | PBR |
|---|---|---|---|
トヨタ | 426,903 | 9.9 | 0.96 |
ホンダ | 76,880 | — | 0.56 |
日産 | 10,982 | — | 0.22 |
いすゞ | 14,240 | 10.7 | 0.96 |
デンソー | 53,562 | 11.3 | 0.90 |
小糸製作所 | 8,395 | 45.3 | 1.16 |
ルネサス | 67,641 | — | 2.68 |
ソシオネクスト | 3,944 | 44.0 | 2.89 |
ソニーG | 225,907 | — | 2.76 |
ゼンリン | 519 | 17.6 | 0.99 |
DMP | 383 | — | 5.31 |
アイサンテクノロジー | 175 | 31.8 | 2.55 |
ティアフォー | 1,234 | — | 4.54 |
マクニカHD | 7,519 | 27.0 | 2.69 |
SOMPO HD | 61,846 | 9.4 | 1.14 |
リスク
目標と実績のギャップ:レベル4は2025年度目途に50か所程度の目標に対し、2026年6月時点で11か所で実装。2030年度の1万台は、2025年度の11台から約900倍にする目標(第3次交通政策基本計画 本文 p.64)。高速道路のレベル4トラックも、2022年に掲げた「2025年度頃の実現」を過ぎて実証の段階にある(国土交通省 2026年6月8日 p.17)
補助金・政策への依存:自治体のレベル4は国の補助(補助率5分の4)が前提で、2027年度までに実装できなければ補助金の一部を返す条件が付く(国土交通省 2026年1月29日 p.7)。アイサンテクノロジーやティアフォーの売上は採択の結果で振れる
技術の転換:AIベース(E2E)が主流になると、地図の要否や選ばれる半導体・ソフトが変わる。ルールベースに投資してきた会社の資産の価値が下がりうる
海外勢との競争:Waymoは2026年2月に160億ドルを調達しており(Waymo公式ブログ(2026年2月2日))、中国勢はセンサーや車両の低価格化を進めている。国内メーカーが海外のAI企業と組む形では、付加価値の取り分が小さくなる可能性もある(KabuGraphの見方)
完成車メーカーの業績と戦略変更:ホンダのEV関連損失と米国で生産予定だったEV3車種の開発中止、AFEELAの開発中止、日産の2期連続の最終赤字。研究開発の配分の見直しで、運転支援や自動運転の計画が後ずれするおそれがある
買収した技術の減損:小糸製作所は2025年1月に子会社化した米CeptonのLiDAR事業で、のれんを全額減損し(有価証券報告書 第126期 p.55・p.71)、2026年5月に乗用車向けの開発を凍結した。LiDARの売上高6億円に対し営業損失は95億円(2026年3月期、会社試算、決算説明会資料 p.22)。技術を買っても量産の受注が取れなければ損失になり、テーマから撤退寄りに転じる会社も出ている
事故と社会の受け止め:事故が起きれば許可の効力の停止や取消しがありうる(警察庁)。国は運輸安全委員会による事故原因の究明体制の構築を施策に挙げている(国土交通省 2026年1月29日 p.11)
投資判断のチェックポイント
自動運転に関わる売上はいくらか、全社の何割か:セグメントや用途別の構成比で確かめる。開示がなければ、株価は期待が先行している可能性がある
「台数」の数字:レベル4の実装地域数と特定自動運行の許可件数(国土交通省)、補助事業の採択件数、地図データの搭載車種数(DMP)、自動運転車両の運用台数(ティアフォー)
2027年(度)の計画が守られるか:日産のWayve搭載車とドライバーレスのサービス、ホンダの次世代ADAS、トヨタのe-Paletteのレベル4、いすゞの無人トラック、Waymoの東京での完全無人タクシー
会社が説明する理由:減収・減損・計画変更の理由を決算短信と説明資料で読む(DMPの期ずれ、小糸の減損、ゼンリンのカーナビ用データの販売減など)
バリュエーション:自動運転の比率が高い会社ほど将来への期待が株価に織り込まれやすい(ティアフォーは予想売上高の約14.6倍、2026年10月1日終値)
まとめ
自動運転はレベル0〜5で、レベル3から運転の主体がシステムに移る。レベル2+・2++は手放しや一般道まで支援するが、監視して運転するのは人。事故の損害賠償は、レベル4までは保有者などの運行供用者責任のままとする整理
日本ではレベル3が2020年4月、レベル4が2023年4月に制度上可能になり、レベル4は2026年6月時点で11か所で実装(許可12件)。2025年度目途の50か所程度には届いていない
政府は2027年度までに100か所以上、2030年度に自動運転サービス車両1万台を目標にし、2027年(度)前後に国産のAI搭載レベル2++車、無人トラック、無人タクシーの計画が重なる
市場の主役はレベル2+/2++で、世界の新車搭載台数は2035年に4,228万台の予測。部品・半導体はロボタクシーより先に需要を取り込める
自動運転の比率が高いのはティアフォー・DMP・アイサンテクノロジーで、いずれも規模は小さく補助金や期ずれで振れやすい。金額が大きいのはデンソー・ソニーG・ルネサスの車載関連だが、自動運転以外の製品を多く含む。小糸製作所は2026年5月にLiDARの乗用車向け開発を凍結した
判断材料は、自動運転に関わる売上の比率、台数の数字、2027年度の計画の進み具合、会社が説明する減収・減損の理由