【投資テーマ解説】宅配便・物流の関連銘柄|3社寡占の構造と、2024年問題で変わる稼ぎ方
宅配便はヤマト運輸・佐川急便・日本郵便の3社がトラックで運ぶ宅配便の約95%を占める寡占市場です(2024年度、国土交通省)。個数が年50億個前後で伸び悩む一方、人手不足で人件費と委託費が上がっており、投資家が見るべきは個数×単価の伸びが費用の伸びを上回るかです。
この記事では、市場とシェア、2024年問題の制度、稼ぎ方、特積みやEC配送を含む関連10社の立ち位置と事業規模、リスクを順に整理します。
この記事の内容(目次)
宅配便とは——特積み・投函型・EC配送との違い
宅配便は、国土交通省の統計で、トラックの特別積合せ運送(またはこれに準ずる運送)や、鉄道・内航海運・トラック・航空の利用運送のうち「重量30kg以下の一口一個の貨物を特別な名称を付して運送するもの」と定義されています。個人間(CtoC)・企業から個人(BtoC)・企業間(BtoB)のどの荷物でも、この条件に当たれば宅配便に数えます(国土交通省「令和6年度 宅配便等取扱実績関係資料」p.1)。
集荷した荷物は、ターミナル(ベース)と呼ばれる仕分け拠点で行き先の方面別に分け、夜間に大型トラックなどで別の地域のターミナルへ運び、そこでもう一度仕分けてから配達されます。全国のターミナル、拠点どうしを結ぶ便、配達の車両と人員は荷物が少ない日も動かす固定費なので、拠点や便をどれだけの荷物で埋められるかが採算を左右します。
宅配便と、隣り合う3つの事業
「宅配便」「物流」の関連銘柄といっても、扱う荷物と稼ぎ方は型によって違います。
宅配便:宅急便(ヤマト運輸)・飛脚宅配便(佐川急便)・ゆうパック(日本郵便)の3便で、トラックで運ぶ宅配便の約95.2%を占める(2024年度)
投函型の小型荷物:ネコポス(ヤマト運輸)やゆうパケット(日本郵便)のように、郵便受けへの投函で配達を終える荷物。国土交通省の統計では宅配便に数え(ゆうパケットは2016年10月から)、書籍・カタログなどのメール便(2024年度は33億4,477万冊)とは別に集計している
特積み(特別積合せ貨物運送):集貨した貨物を拠点で仕分けて積み合わせ、ほかの拠点との間を定期的に運ぶ運送(貨物自動車運送事業法 第2条第6項)。企業間の一般配達の主力で、重さ(kg)で運賃を決めることが多い。西濃運輸は売上高の70.4%が「一般商業」で、「宅配」は0.6%(2026年3月期)
EC事業者の自社配送:大手EC事業者が自ら配送網を組み、物流会社や軽貨物の個人事業主に配送を委託する形。AZ-COM丸和ホールディングスはアマゾンジャパン向けの売上高が775.99億円で、全社の約34%(2026年3月期)
出典:国土交通省「令和6年度 宅配便等取扱実績関係資料」、セイノーホールディングス 2026年3月期 決算補足説明資料 p.9、AZ-COM丸和ホールディングス 第53期 有価証券報告書 p.28・p.123よりKabuGraph作成
市場規模とシェア——年50億個、トラック宅配便の95%を3便が占める
年50億個で伸びが止まった
国土交通省によると、2024年度の宅配便の取扱個数は50億3,147万個(前年度比0.5%増)でした。うちトラックが49億2,614万個、航空等利用運送が1億533万個です(国土交通省「令和6年度 宅配便・メール便取扱実績について」、2025年8月27日公表)。2026年10月19日時点で、2025年度分はまだ公表されていません。
宅配便の取扱個数(年度)
2020年度に一段増えた:新型コロナの流行が始まった2020年度は48億3,647万個で、前年度から11.9%増えた(国土交通省)
2022〜2024年度は横ばい:前年度比は2022年度1.1%増、2023年度0.0%、2024年度0.5%増
メール便は減り続ける:2024年度は33億4,477万冊で7.3%減。ヤマト運輸のクロネコDM便が2024年1月31日に終わり、日本郵便のゆうメールが96.9%を占める
出典:国土交通省「令和6年度 宅配便等取扱実績関係資料」p.2・p.6よりKabuGraph作成
3便でトラック宅配便の95%:便名別のシェア
宅配便(トラック)の便名別シェア(2024年度、取扱個数)
2024年度の前年度比は、宅急便が1.2%増、飛脚宅配便が7.4%減、ゆうパックが8.5%増でした(同資料 p.4)。飛脚宅配便の減少幅には、2023年度の集計範囲が広かった影響が混ざっている可能性があります。SGホールディングスが同じ定義で開示する飛脚宅配便は、2025年3月期に4.1%減でした。佐川急便を傘下に持つSGホールディングスは、2025年3月期の個数の減少について、消費者マインドの改善の足踏みや「一部大手EC事業者による自社配送網拡大の動き」などで主にBtoCの荷物が減ったと説明しています(SGホールディングス 2025年3月期 決算説明資料 p.8)。
2025年度(2026年3月期)は会社の開示で見る
国の2025年度の統計が出る前に、3社の決算資料で直近の動きを確かめておきます。
会社・商品 | 取扱個数 | 前期比 | 平均単価 |
|---|---|---|---|
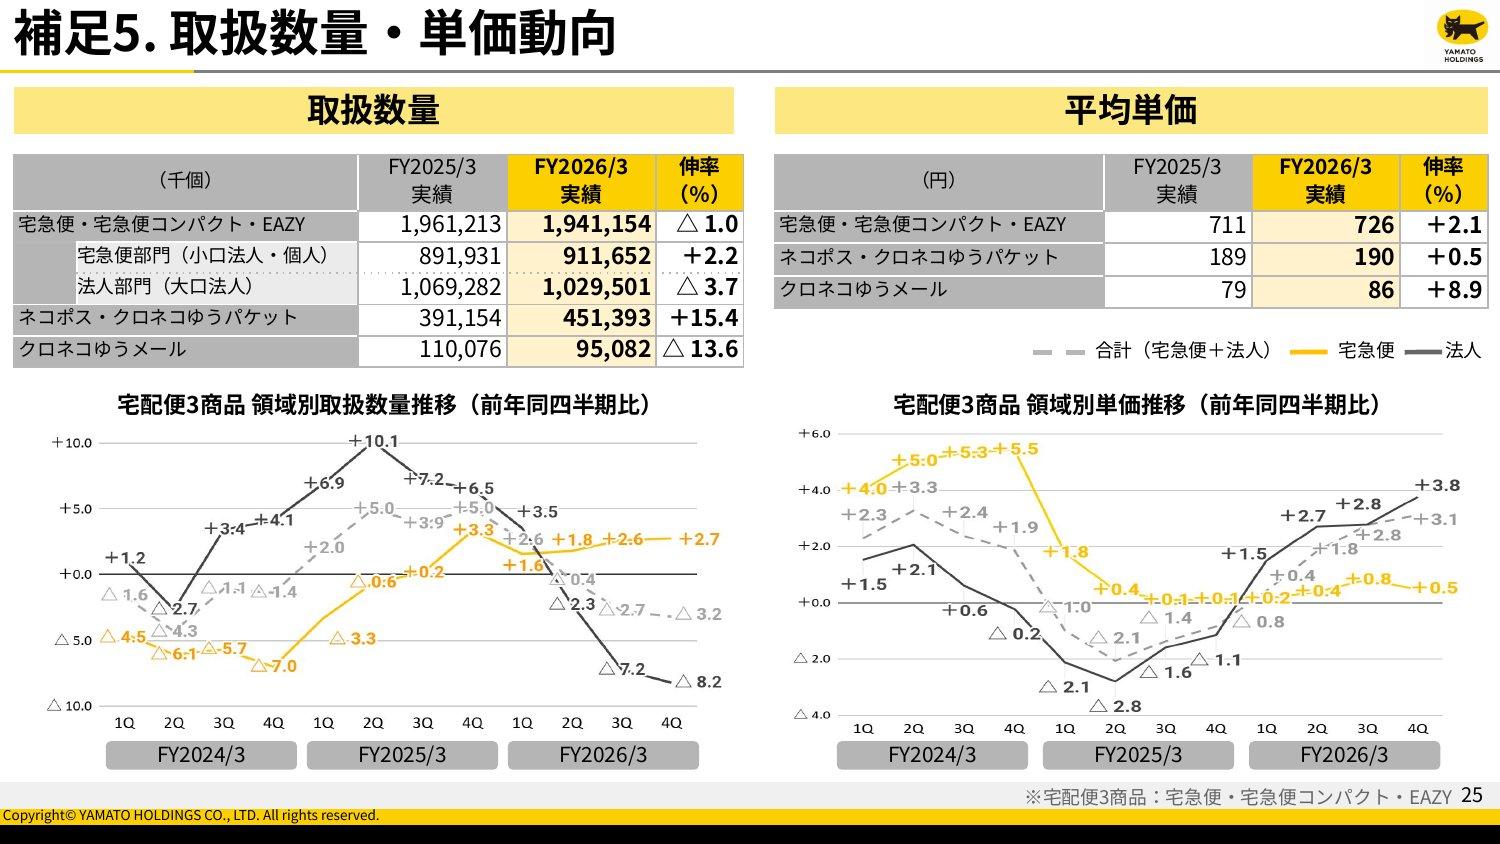
ヤマト運輸 | 19.41 | −1.0 | 726 |
ヤマト運輸 | 4.51 | +15.4 | 190 |
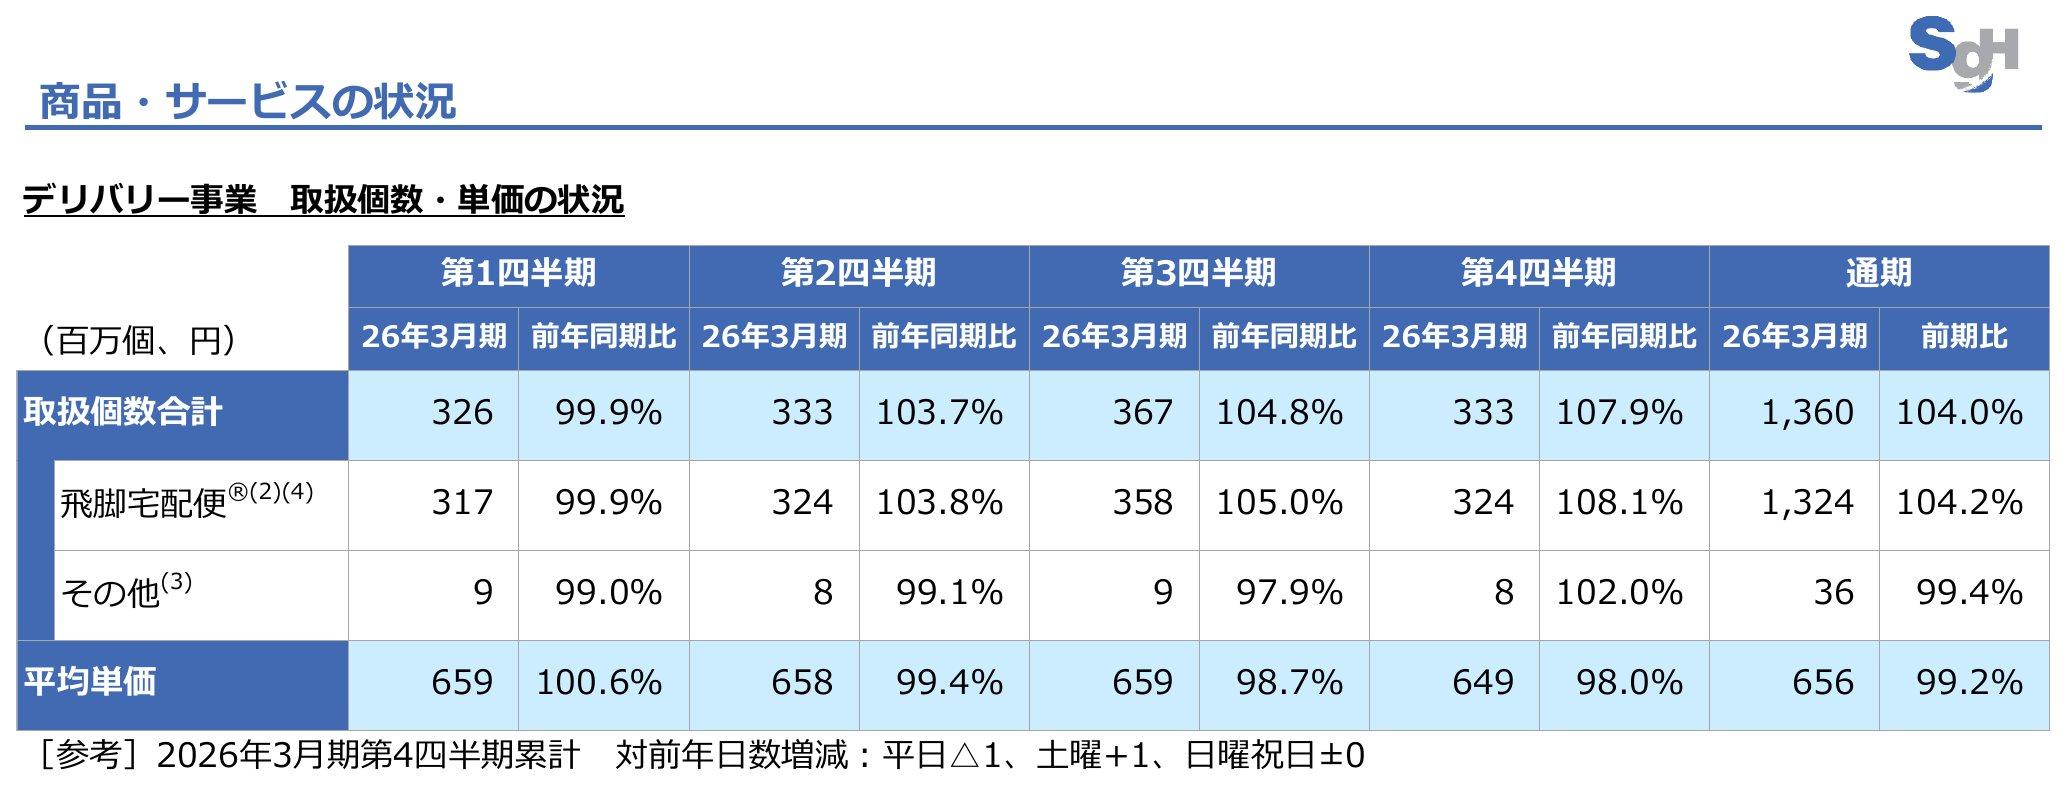
佐川急便 | 13.24 | +4.2 | 656 |
日本郵便 | 5.65 | +1.3 | 609 |
日本郵便 | 5.63 | +4.7 | 173 |
ヤマト運輸は個数を落として単価を上げた:宅急便等は1.0%減(大口の法人部門が3.7%減、小口法人・個人の宅急便部門は2.2%増)、平均単価は2.1%上がった
佐川急便は越境ECで個数を伸ばした:飛脚宅配便は4.2%増。越境ECの荷物は1億2,200万個に増え、小型の荷物が増えた分、平均単価は661円から656円に下がった
日本郵便は個数が増えても単価が下がった:ゆうパックの平均単価は2024年3月期の640円から2026年3月期は609円に下がった
出典:ヤマトホールディングス 2026年3月期 決算説明資料 p.26、SGホールディングス 2026年3月期 決算説明資料 p.7・p.40、日本郵政 2026年3月期 決算説明資料 p.20よりKabuGraph作成
再配達率は7.6%、置き配などの利用は31%
国土交通省の2026年4月の調査では、大手6社の宅配便の再配達率は約7.6%(2025年10月は約8.3%)、大手3社で宅配ボックスや置き配など対面以外で受け取った割合(非対面配達率)は約31.0%でした。2026年3月31日に閣議決定された総合物流施策大綱は、この多様な受取方法の利用率を2030年度までに50%程度にする目標を掲げています(国土交通省 2026年7月10日公表)。
3強の勢力図——単価重視のヤマト、個数の佐川、赤字の日本郵便
3社の位置取りは、直近の決算で分かれています。ヤマト運輸は単価を守って数量を落とし、佐川急便は越境ECなどで数量を取りにいき、日本郵便は荷物の数量を伸ばしながら郵便・物流事業の赤字が続いています。
ヤマト運輸(ヤマトHD):シェア首位(2024年度47.2%)。2025年10月1日に宅急便の届出運賃を改定し、11月には午前中に預かった荷物を当日届ける「宅急便当日配送サービス」と同一都道府県内の運賃を新設した。大口の法人には付加価値に応じた「プライシングの適正化」を進めている(2026年3月期 決算短信 p.4)。2026年4〜6月も法人部門の数量は8.5%減で、会社は「短期的な数量確保を目的とした安易なプライシングは行わず」としている(2027年3月期 第1四半期 決算説明資料 p.4・p.14)
佐川急便(SGHD):2位(25.8%)。越境EC・低温物流などを成長領域に据え、2026年3月期は6月以降に個数が前年同月を上回った。平均単価は下がったが、取引ごとの取扱量やコストを勘案した価格設定で、デリバリー事業の営業利益率を維持したと説明している(2026年3月期 決算短信 p.4)
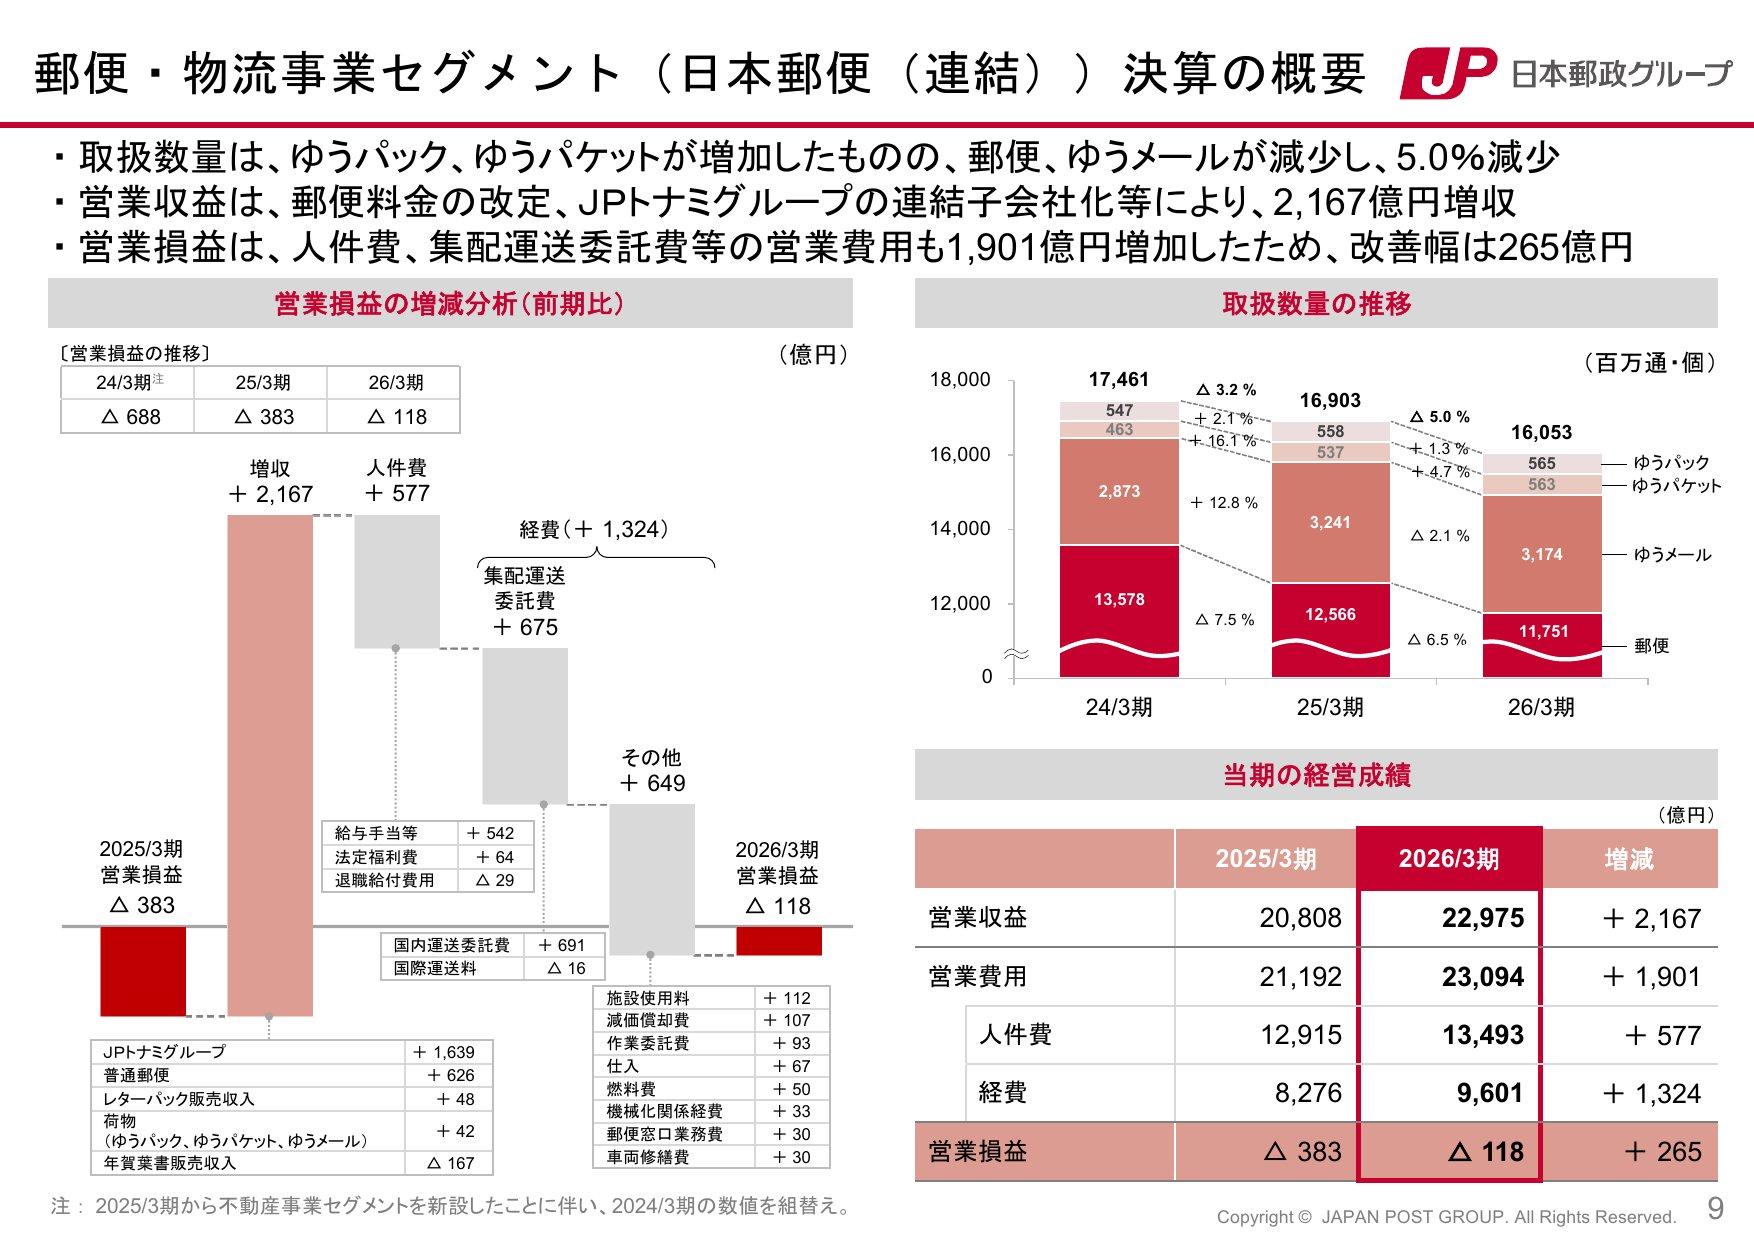
日本郵便(日本郵政):3位(22.2%)。全国の郵便局を拠点とする配達網で郵便と荷物を一緒に運ぶ。郵便・物流事業は2026年3月期に営業損失118億円で3期連続の赤字となり、2027年3月期は営業損失1,040億円を見込む(日本郵政 2026年3月期 決算説明資料 p.7・p.12)
運賃の引き上げが相次ぐ
ヤマト運輸:2025年10月1日に宅急便の届出運賃・料金を改定(2026年3月期 決算短信 p.4)
日本郵便:2026年10月1日にゆうパックの基本運賃を平均約10%引き上げ、ゆうパケットは厚さにかかわらず360円(1cm以内は従来250円)にした。理由に「諸物価や人件費の上昇に伴うコストの増加」を挙げる(日本郵便 2026年7月3日)
佐川急便:2027年1月1日から、飛脚宅配便・飛脚ラージサイズ宅配便の届出運賃を平均約13.8%引き上げる(関東発・関西着の場合、60サイズは1,040円→1,060円と小幅だが、160サイズは2,570円→2,960円と大きい荷物ほど上げ幅が大きい)。13.8%は届出運賃どうしを比べた平均で、契約運賃の顧客には個別に案内するとしている。理由に施設・車両・資材・人材の確保にかかるコストの上昇を挙げる(佐川急便 2026年10月2日)
3社とも値上げに動いたことで、2027年にかけての焦点は、値上げのあとも数量を保てるかに移ります。単価を上げても荷物が他社や自社配送に流れれば、ターミナルや便などの固定費を賄えなくなるためです。
年表:ヤマトと日本郵便の協業と対立、日本郵便の行政処分
2023年6月19日:日本郵政グループとヤマトグループが基本合意。メール便(クロネコDM便)は2024年1月末、小型薄物荷物(ネコポス)は2024年度末を目途に日本郵便の配達網へ移す計画だった(ヤマトホールディングス 2023年6月19日 ニュースリリース。日本郵便は提訴の際、2025年2月までに完全に移す合意だったと説明している)
2023年10月〜:ヤマト運輸がネコポスを順次終了し、日本郵便が配達する「クロネコゆうパケット」へ移す作業を開始
2024年1月31日:1月31日にクロネコDM便を終了し、2月1日から日本郵便が配達する「クロネコゆうメール」を開始
2024年10月:ヤマト運輸が、クロネコゆうパケットの日本郵便への委託を2025年1月から当面停止すると申し入れ
2024年12月23日:日本郵便がヤマト運輸を相手に、委託義務の確認と120億円の損害賠償を求めて東京地裁に提訴(日本郵便 2024年12月23日)
2025年1月21日:ヤマト運輸が、ネコポスによる全国翌日配達の継続と、2月1日からのクロネコゆうパケットの全国発売を発表(ヤマト運輸 お知らせ)
2025年4月17日:日本郵便が特積みのトナミホールディングスを子会社化(議決権の87.24%を取得、その後の株式併合で完全子会社化)
2025年6月25日:点呼業務の不備により、国土交通省が日本郵便の一般貨物自動車運送事業の許可を取り消し。1トン以上の車両約2,500台(約330局)が使えなくなり、トラックを使っていた約11万8,200便の約58%を他社などに委託した(国土交通省 2025年6月25日・日本郵便 2026年4月30日)
2025年10月8日〜:日本郵便の軽四輪車に使用停止の行政処分。2026年2月10日に最後の処分通知を受け、使用停止は2026年6月1日にすべて終了した(日本郵便「点呼業務不備事案に対する行政処分に伴う配達等の影響について」、日本郵便 2026年4月30日)
2025年12月:日本郵便が、ロジスティード(旧日立物流)を中核とするロジスティードホールディングスの株式19.9%をKKRから取得(同年10月に株式譲渡契約と資本業務提携契約を締結)
2026年6月時点:日本郵政の有価証券報告書は、ヤマト運輸との訴訟を「進めております」と記載(日本郵政 第21期 有価証券報告書 p.60)
出典:日本郵便 2024年12月23日、ヤマト運輸 2025年1月21日、日本郵政 第21期 有価証券報告書 p.9・p.60・p.61、国土交通省 2025年6月25日、日本郵便 2026年4月30日よりKabuGraph作成
2024年問題と制度——何が、いつから変わるか
時間外労働は年960時間まで、何もしなければ輸送力が14〜34%不足
2024年4月から、トラック運転者などの「自動車運転の業務」にも時間外労働の上限が適用され、特別条項付きの36協定を結んでも年960時間までになりました(厚生労働省「建設業・ドライバー・医師等の時間外労働の上限規制」)。同時に適用された改正後の改善基準告示で、1年の拘束時間は原則3,300時間以内、1日の休息期間は継続11時間を基本に9時間を下回らないこととされました(厚生労働省「はたらきかたススメ」トラック)。
政府は2023年6月2日の「物流革新に向けた政策パッケージ」で、何も対策を講じなければ輸送力が2024年度に14%(トラックドライバー14万人相当)、2030年度に34%(同34万人相当)不足する可能性があるとの推計を示しました(我が国の物流の革新に関する関係閣僚会議「物流革新に向けた政策パッケージ」)。
荷主にも義務:改正物流効率化法
2024年5月15日:改正法(令和6年法律第23号)を公布。法律の名前は「流通業務の総合化及び効率化の促進に関する法律(物流総合効率化法)」から「物資の流通の効率化に関する法律(物流効率化法)」に変わった
2025年4月1日:すべての荷主・物流事業者に、物流効率化の努力義務(国が判断基準を定め、指導・助言、調査・公表を行う)
2026年4月〜:取扱貨物9万トン以上の荷主、保有150台以上のトラック事業者などを「特定事業者」に指定し、中長期計画の作成と定期報告を義務化。特定荷主には物流統括管理者(CLO)の選任も義務づけた(国土交通省 物流効率化法のポイント)
2026年11月1日:1つの長距離輸送を複数の運転者で分担する「中継輸送」を推進する改正物流効率化法を施行(国土交通省 2026年10月16日)
出典:国土交通省「物流効率化法について」ほかよりKabuGraph作成
運賃:標準的運賃の引き上げから「適正原価」へ
2024年3月:国が示すトラック運送の「標準的運賃」を、燃料高騰分なども踏まえて平均約8%引き上げた(国土交通省「『標準的運賃』に係る実態調査結果の公表」)
2026年3月の調査:運賃交渉をしたトラック事業者は約9割で、うち荷主から一定の理解を得たのは約78%。ただし実際の運賃が標準的運賃の8割以上の事業者は約35%にとどまった(国土交通省 2026年8月26日公表)
2028年6月までに:トラック運送事業の許可を5年ごとの更新制にし、国が定める「適正原価」を継続して下回らないよう求める。標準的運賃は廃止する(国土交通省「トラック適正化二法の施行状況」2026年7月)
下請け・白トラ・軽貨物
2025年4月1日:元請のトラック事業者に、実際に運んだ事業者を記録する「実運送体制管理簿」の作成などを義務化(国土交通省「改正貨物自動車運送事業法について」)
2026年4月1日:元請として引き受けた運送の再委託を2回以内にとどめる努力義務と、許可や届出のない「白トラ」の利用禁止(罰則付き、荷主も対象)を施行(トラック適正化二法の施行状況)
2025年4月:軽貨物の事業者に、貨物軽自動車安全管理者の選任や事故の報告などを義務化。2025年3月までに届け出た事業者の選任期限は2027年3月(国土交通省)
再配達・置き配
2023年10月6日:物流革新緊急パッケージで、ポイント還元などを通じて宅配の再配達率を半減させる緊急の取組を掲げた(物流革新緊急パッケージ)
2025年11月7日:国土交通省の検討会が、標準宅配便運送約款を改正し、宅配ボックス・コンビニ・自宅玄関前などの指定場所への配達を受け取り方の選択肢の1つに位置付ける方向で検討するとの取りまとめを公表(ラストマイル配送の効率化等に向けた検討会 取りまとめの概要)
2030年度の目標:多様な受取方法の利用率を50%程度に(2026年3月31日閣議決定の総合物流施策大綱、国土交通省)
人手不足への長い目で見た対応として、国は自動運転トラックによる幹線輸送の実証(2025年10月10日に交付が決まった4件にはヤマト運輸も入った、国土交通省)や、過疎地のドローン配送の活用も進めています。自動運転とドローンの制度と関連銘柄は、それぞれ次の記事で整理しています。
輸送手段を変える対策にもコストがかかります。ヤマトHDは2024年4月に日本航空(JAL)と国内線の貨物専用機の運航を始めましたが、航空輸送も円安・燃油高でコストが上がり、トラック輸送との価格差が「当初想定に反して拡大」したとして、2026年9月3日に運航を2027年6月までを目途に終えると決めました(ヤマトHD 2026年9月3日)。
【投資テーマ解説】自動運転|レベル4は全国11か所、2030年度に1万台目標——用途別の現在地と関連15社の立ち位置と事業規模
自動運転のレベル4は2026年6月時点で全国11か所で実装。政府は2030年度に自動運転サービス車両1万台を目標に掲げます。レベル0〜5と制度、自家用車・バス・トラック・タクシーの現在地、半導体や地図など関連15社の立ち位置と事業規模を解説します。
【投資テーマ解説】ドローン|市場規模1兆円へ・レベル4解禁と経済安保が生む投資機会
国内ドローン市場5,000億円→2030年1兆円の成長見通し、レベル4飛行解禁・経済安保指定・防衛需要の追い風、ACSL・Terra Drone等の関連銘柄を投資家向けに解説します。
宅配便の稼ぎ方——個数×単価と、人件費・委託費
宅配便の売上は取扱個数×平均単価で決まります。ヤマト運輸の宅急便・宅急便コンパクト・EAZYは、2026年3月期に19億4,115万個・平均単価726円でした(ヤマトHD 2026年3月期 決算説明資料 p.26)。
費用の約8割は人件費と下払経費(委託費・傭車費など)
ヤマトHDの2026年3月期の営業費用(グループ内の取引を消去する前で2兆359億円)のうち、人件費が8,076億円、下払経費(委託費・傭車費など)が7,726億円で、合わせて約8割を占めます。下払経費は前期から11.4%増え、人件費の1.6%増を大きく上回りました(同資料 p.27よりKabuGraph算出)。
人件費:自社のセールスドライバーや仕分けの作業員の給与など。2024年4月から、運転者1人あたりの時間外労働に上限が付いた
委託費:集配や仕分けの一部を外部に頼む費用。ヤマトの集配委託は1,086億円で前期比15.1%増
傭車費:ターミナル間の幹線輸送などで協力会社のトラックを使う費用。ヤマトは2,863億円で15.8%増
施設使用料:ターミナルや集配拠点の賃料など。ヤマトは1,206億円で22.0%増
出典:ヤマトホールディングス 2026年3月期 決算説明資料 p.27よりKabuGraph作成
特積みも費用の構造は似ています。セイノーHDの輸送事業は2026年3月期に、売上高に対して人件費が34.9%、傭車料・取扱手数料・外注費が41.1%でした(セイノーHD 2026年3月期 決算補足説明資料 p.4)。日本郵便の郵便・物流事業でも、2026年3月期に国内運送委託費が691億円、人件費が577億円増えています(JPトナミグループの連結で営業収益が1,639億円増えた影響を含む。日本郵政 2026年3月期 決算説明資料 p.12)。
単価と数量はトレードオフ
単価を上げると数量が逃げうる:ヤマトは2026年3月期に平均単価を2.1%上げ、大口の法人部門の数量は3.7%減った
数量を取ると単価が下がりうる:佐川急便は越境ECの小型荷物で個数を4.2%増やし、平均単価は5円下がった。会社はデリバリー事業全体の営業利益率を維持したと説明している
固定費は数量で薄まる:ターミナルや車両の費用は荷物が減っても急には減らないため、数量の減り方が単価の上げ幅を上回ると減益になりやすい
特積みは「重さ×kg単価」
企業間の特積みは、個数より重さ(kg)と距離で運賃を決めます。たとえば福山通運が国に届け出ている特積みの運賃表は、「10kgまで」から「1,000kgまで」の重さと、「50kmまで」から「500kmまで」の距離で区切られています(福山通運 第78期 有価証券報告書 p.28)。セイノーHDは西濃運輸の1日当たりの物量(重量)とkg単価の前年比を毎月公表しています。輸送事業の2026年3月期は、物量が前期比99.6%、単価が103.1%で、量が横ばいでも単価の上昇で増収を確保しました(セイノーHD 2026年3月期 決算補足説明資料 p.2)。
関連銘柄① 宅配便の3強
宅配便の売上が大きく、テーマが業績を直接動かすのはこの3社です。規模はセグメント(事業区分)の売上高で示します。
ヤマトホールディングス(9064)——宅急便でシェア首位、単価重視へ
ヤマトホールディングス
「宅急便」ブランドで知られる国内最大手の宅配便事業者ヤマト運輸を中核とする持株会社。個人・法人向けの小口貨物配送を全国約4,000拠点のネットワークで展開し、宅配便取扱個数で国内トップシェアを持つ。EC物流の拡大に対応したコントラクト・ロジ…
立ち位置:宅急便でシェア首位(2024年度47.2%)。ネコポスを自社で配りつつ、クロネコゆうパケット・クロネコゆうメールは日本郵便の配達網で届ける
当該事業の規模:宅急便を含むエクスプレス事業の2026年3月期の外部顧客への営業収益は1兆5,579.8億円で、連結の83.5%。セグメント利益は23.0億円(前期は129.0億円の損失、本社費の配賦方法の変更前)(2026年3月期 決算短信 p.25・p.26)
直近:2027年3月期は営業収益1兆9,180億円・営業利益420億円を計画(2026年5月14日公表、8月3日時点で変更なし、第1四半期 決算短信)。2026年4〜9月の宅急便等の個数は前年同期比3.9%減(小口貨物取扱実績)
見るべき点:単価の上昇が、数量の減少と人件費・委託費の増加を上回るか。中期経営計画(2025年10月30日更新)は最終年度の2027年3月期に営業利益600億円を掲げるが、会社予想は420億円にとどまる(ヤマトホールディングス「SX2030」中期経営計画アップデート(2025年10月30日))。2026年3月期の純利益136.6億円は、固定資産売却益など特別利益209.5億円と、のれん償却額134.3億円を含む特別損失173.6億円の影響を受けている(決算短信 p.16・p.17)。経営体制は、2026年4月1日に櫻井敏之氏が社長執行役員に就き、6月19日の定時株主総会を経て代表取締役社長に就いた(2026年1月22日)。5月14日には子会社ヤマトクレジットファイナンスの株式(70%)をノジマの子会社に譲渡すると決め、特別損失を見込んで2027年3月期の純利益予想を240億円から160億円に引き下げた(2026年5月14日)
SGホールディングス(9143)——佐川急便の飛脚宅配便、越境ECで個数を伸ばす
SGホールディングス
「佐川急便」を中核とする総合物流持株会社。法人向け(BtoB)および個人向け(BtoC)の宅配便・飛脚便サービスで国内第2位のシェアを持ち、全国の営業所網による集配ネットワークを展開する。EC物流の拡大に対応した倉庫・流通加工・配送の3PL…
立ち位置:飛脚宅配便でシェア2位(2024年度25.8%)。越境EC・低温物流などを成長領域に据え、宅配便以外の付加価値の高い輸送サービス「TMS」も手がける。フォワーディング(国際輸送の手配)や海外の3PLはグローバル物流事業で営む
当該事業の規模:デリバリー事業の2026年3月期の外部顧客への営業収益は1兆485億円で連結の63.7%、セグメント利益は701億円(2026年3月期 決算短信 p.30)。飛脚宅配便は13億2,400万個(4.2%増)、平均単価656円(飛脚ラージサイズ宅配便を含む取扱個数全体の平均)
直近:2027年3月期は営業収益1兆7,400億円・営業利益970億円を計画し、宅配便の取扱個数13.9億個・平均単価663円を前提に置く(2026年3月期 決算説明資料 p.24・p.29)。2027年1月1日からは飛脚宅配便などの届出運賃を平均約13.8%引き上げる(佐川急便 2026年10月2日)
見るべき点:会社は2027年3月期、越境ECの取扱個数を前期並みとして採算を重視する計画(2026年3月期 決算説明資料 p.7)。2026年4〜6月期は個数が6.8%増えた一方、平均単価は653円と前年同期を6円下回った(SGホールディングス 2027年3月期 第1四半期 決算説明資料)。数量を伸ばしながら単価を戻せるか。2026年9月30日に佐川急便の「お荷物問い合わせサービス」への不正アクセスが判明し、同日から遡って約100日分(2026年6月下旬以降)の荷物の送り主・届け先の氏名・住所・電話番号などが流出した可能性がある。件数は調査中で、Webの一部サービスを止めている(第4報 2026年10月9日・よくあるご質問)
日本郵政(6178)——ゆうパックとゆうパケット、郵便・物流は赤字
日本郵政
郵便・物流事業、郵便局窓口事業、国際物流事業、不動産事業、銀行業(ゆうちょ銀行)、生命保険業(かんぽ生命保険)を柱とする日本最大級のサービス企業グループ。
立ち位置:子会社の日本郵便が、全国の郵便局を拠点とする配達網で郵便と荷物を一緒に運ぶ。ゆうパック(2024年度22.2%、ゆうパケットを含む)を持ち、2025年4月に特積みのトナミHDを子会社化した。楽天グループとの合弁のJP楽天ロジスティクス(日本郵便が50.1%)も持つ(日本郵政 第21期 有価証券報告書 p.25)
当該事業の規模:郵便・物流事業の2026年3月期の営業収益は2兆2,975億円、営業損失は118億円。経常収益(2兆3,083億円)は連結経常収益(11兆4,405億円)の約20%で、連結の利益は銀行業・生命保険業が中心(2026年3月期 決算短信 p.4)
直近:2027年3月期は郵便・物流事業の営業損失1,040億円を見込む。郵便収入の570億円減、人件費の210億円増、集配運送費の220億円増が主な要因(2026年3月期 決算説明資料 p.7)。2026年10月1日にはゆうパックの基本運賃を平均約10%引き上げた(日本郵便 2026年7月3日)
見るべき点:行政処分の後に増えた委託費と、ヤマト運輸との訴訟の行方。2026年5月15日公表の中期経営計画「JP プラン 2028」は、郵便・物流事業の2028年度の営業利益目標を▲1,730億円〜230億円の幅で示しており、黒字化の時期は示していない(日本郵政「『JP プラン 2028』の策定に関するお知らせ」)。貨物自動車運送事業法は、一般貨物自動車運送事業の許可を取り消された者は取消しの日から5年を経過するまで許可を受けられないと定めている(第5条第2号)。日本郵便の取消しは2025年6月25日
日本郵政のゆうちょ銀行・かんぽ生命保険への議決権比率はそれぞれ49.9%・49.8%(2026年3月末)で、2026年3月期は非支配株主に帰属する当期純利益が3,689億円と、親会社株主に帰属する当期純利益(3,745億円)に近い規模でした(第21期 有価証券報告書 p.26・p.27・2026年3月期 決算短信 p.10)。親会社株主に帰属する利益の読み方は次の記事で解説しています。
親会社株主に帰属する当期純利益とは|当期純利益との違い、日本郵政は利益の半分が非支配株主の取り分
親会社株主に帰属する当期純利益は、当期純利益から子会社の外部株主の取り分を引いた親会社の株主の利益で、EPS・PER・ROEの分子です。日本郵政は当期純利益7,435億円の49.6%が非支配株主の取り分。短信での見つけ方や包括利益との違いも解説。
関連銘柄② 特積み(企業間の一般配達)
企業間の荷物を運ぶ特積みは、宅配便より大きく重い荷物が中心で、kg単価で稼ぎます。日本通運を傘下に持つNXHDは2023年5月、「特積み事業の市場についても、総貨物量の大幅な増加は期待できない」として、名鉄運輸との資本業務提携の強化(特積み事業の統合も選択肢)の協議を始めました(NIPPON EXPRESSホールディングス 2023年5月22日)。量が伸びにくい市場で、統合と協業が進んでいます。
セイノーホールディングス(9076)——カンガルー便の西濃運輸
セイノーホールディングス
路線トラック輸送のパイオニア「西濃運輸」を中核とする総合物流持株会社。小口商業貨物を主力に、宅配、引越、貸切等のトラック輸送を全国ネットワークで展開する。近年はEC物流・ラストワンマイル配送(「セイノーラストワンマイル」「ココネット」)、マ…
立ち位置:中核の西濃運輸の「カンガルー特急便」は、1個口20kg超の荷物や2個口以上の荷物を企業向けに運ぶ定番のサービス(西濃運輸 公式サイト)。日本郵便とは共同運行便を広げている(日本郵政 2026年3月期 決算短信 p.4)
当該事業の規模:輸送事業の2026年3月期の売上高は6,308.9億円で全社の77.6%、営業利益は274.3億円(32.2%増)。連結の売上高の増加には、子会社化したMDロジスの通年の寄与(585億円)が含まれる(決算補足説明資料 p.1・決算説明資料 p.6)
見るべき点:毎月の物量(重量)とkg単価。2026年3月期の輸送事業は物量99.6%・単価103.1%で、単価の上昇が増益を支えた。2026年4月から8月の西濃運輸は、物量が前年同期比101.7%、単価が102.3%(2027年3月期 月次データ)。同業との協業も広げ、2026年4月に福山通運と山陰地域の合弁会社「TGL山陰」を設立(2026年3月19日)、4月22日にはAZ-COM丸和HDと業務提携の基本合意を結んだ(2026年4月22日)
福山通運(9075)——フクツー便と重厚長大貨物
福山通運
広島県福山市発祥の商業貨物運送大手。全国約400拠点の輸送ネットワークを持ち、企業間の小口商業貨物から貸切輸送まで幅広く対応する。倉庫業・流通加工を担うロジスティクス事業、マレーシア等を拠点とする国際輸送・通関事業も展開。物流を核としつつ、…
立ち位置:1950年に笠岡市〜大阪市間の特別積合せ(定期便)事業を始めた特積みの老舗で(第78期 有価証券報告書 p.4)、宅配便統計のフクツー宅配便(福山通運ほか20社)は2024年度2.8%。同業他社の参入が限られる重厚長大貨物の取り込みや、低単価・長期未改定の顧客との運賃交渉を進め、同業者とトレーラー・トラクター方式の中継輸送も始めた(2026年3月期 決算短信 p.4)
当該事業の規模:運送事業の2026年3月期の売上高は2,445.7億円で全社の76.8%、セグメント利益は64.7億円(31.3%増)(2026年3月期 決算短信 p.4・p.17)
見るべき点:2026年3月期の純利益136.96億円には、投資有価証券売却益125.32億円を中心とする特別利益126.57億円が含まれ、本業の利益(営業利益93.47億円)より大きい(2026年3月期 決算短信 p.10)。2026年6月には、関連当事者との取引の注記漏れで2021〜2025年3月期の有価証券報告書を訂正した(福山通運 2026年8月6日)
名古屋鉄道(9048)——日本通運の特積みを統合した名鉄NX運輸
名古屋鉄道
名古屋圏を基盤とする私鉄大手。鉄道・バス・タクシーの交通事業を中核に、トラック運送・フェリー(「太平洋フェリー」)の運送事業、不動産の賃貸・分譲、ホテル・リゾート施設の運営、「名鉄百貨店」の流通事業、航空関連サービスまで幅広く展開する名鉄グ…
立ち位置:子会社の名鉄NX運輸(名鉄の議決権60.0%)が、2024年4月に日本通運の子会社NXトランスポートの株式を譲り受け、2025年1月1日に日本通運の特積み事業を吸収分割で承継した(NIPPON EXPRESSホールディングス 第4期 有価証券報告書 p.113・名古屋鉄道 第162期 有価証券報告書 p.9)
当該事業の規模:トラック事業の2026年3月期の営業収益は1,894.1億円(全社6,915.8億円の27.4%)、営業損失は89.1億円。名鉄NX運輸の売上高は733.1億円、当期純損失は128.8億円(2026年3月期 決算短信 p.5・有価証券報告書 p.9)
見るべき点:会社は2027年3月期の全社の営業利益450億円(24.4%増)を、運送事業の収支改善を見込んで計画している。統合の効果がトラック事業の黒字化に表れるか
NIPPON EXPRESSホールディングス(9147)——特積みを名鉄側へ移した
NIPPON EXPRESSホールディングス
「日本通運」ブランドで国内外の総合物流を展開する持株会社。トラック輸送・鉄道利用運送・航空フォワーディング・海上運送・港湾運送・倉庫業を日本・米州・欧州・東アジア・南アジアの各地域でグローバルに提供する。欧州では「カーゴパートナー」等を傘下…
立ち位置:日本通運を傘下に持つ総合物流の大手。国内の特積みは2025年1月に名鉄NX運輸へ移し、経営計画では「グローバル市場での事業成長の加速」と「日本事業の再構築」を掲げる
当該事業の規模:特積みは連結の外に出た。2025年12月期の売上収益は「国内における特積み事業の統合等」で減収と説明している(2025年12月期 決算短信)
見るべき点:2025年12月期の親会社の所有者に帰属する当期利益26.9億円は、欧州セグメントののれんの減損損失594.9億円の影響で大きく減った(同 決算短信 p.21)。そのためPERは500倍を超えて表示される。2026年12月期は純利益700億円を計画し、2026年8月7日の上方修正では低収益不動産の売却益も理由に挙げている(NXHD 2026年8月7日)
利益が一時的に落ち込んだ年に配当を据え置くと、配当性向が100%を超えることがあります。NXHDを例に、配当性向が高すぎるときの読み方を次の記事で解説しています。
配当性向が高すぎるとどうなる?|100%超は利益以上の配当、翌期に減配したのは2割強
配当性向100%超は利益より多く配っている状態。2016年以降に100%以上だった延べ1,143件の翌期の減配は22.7%(30〜50%は11.7%)で、7割超は据え置きか増配。高い理由の見分け方と、決算短信で確かめる点を解説。
関連銘柄③ EC向けラストワンマイル
大手EC事業者の自社配送を担う会社では、特定の荷主への依存度が業績の最大の論点になります。
AZ-COM丸和ホールディングス(9090)——アマゾン向けが売上の約3分の1
AZ−COM丸和ホールディングス
3PL(サードパーティ・ロジスティクス)を主力とする物流企業。EC物流、低温食品物流、医薬・医療物流の3カテゴリを軸に、物流センターの企画・設計から運営までを包括受託する。一般貨物・軽貨物運送、特別積合せ輸送、ネットスーパー向け当日配送など…
立ち位置:小売・EC向けの3PL(物流の一括受託)と輸配送を手がける。物流事業の内訳で「ラストワンマイル事業」「EC常温輸配送事業」を開示している
当該事業の規模:2026年3月期はラストワンマイル事業389.2億円(1.1%減、ネットスーパー等の一部事業譲渡が影響)、EC常温輸配送事業611.7億円(14.6%増)で、合わせて1,000.9億円は売上高2,305.3億円の43.4%(2026年3月期 決算短信 p.4よりKabuGraph算出)。アマゾンジャパン(同)向けの売上高は775.99億円(前期623.69億円)で全社の33.7%(第53期 有価証券報告書 p.28・p.123)
見るべき点:最大顧客の配送網の方針に業績が左右される。2027年3月期の第1四半期(2026年4〜6月)はラストワンマイル事業が99.95億円(4.6%増)、EC常温輸配送事業が158.34億円(11.2%増)。2026年4月の組織再編で区分を見直したため、前期の通期の内訳とはそのまま比べられない(第1四半期 決算短信 p.4)
ファイズホールディングス(9325)——丸和の上場子会社、アマゾン向けが約7割
ファイズホールディングス
EC物流に特化した物流サービス企業。ECサイト運営企業やメーカーの物流拠点(フルフィルメントセンター)内でのオペレーション業務を受託する「オペレーションサービス事業」と、拠点間の商品輸送や個人宅へのラストワンマイル配送を行う「トランスポート…
立ち位置:EC事業者や配送会社の拠点内の作業を請け負うオペレーションサービスと、集配代行やEC関連貨物の個人宅配送を行うトランスポートサービスを手がける。AZ-COM丸和HDが議決権の58.4%を持つ上場子会社(2026年3月末、AZ-COM丸和HD 第53期 有価証券報告書 p.8)
当該事業の規模:2026年3月期の売上高403.2億円のうち、アマゾンジャパン合同会社向けが278.6億円(69.1%)。会社は特定の取引先への依存度が高いことをリスクに挙げている(第13期 有価証券報告書)
見るべき点:売上の約7割を占めるアマゾンジャパンとの取引の条件と量。親会社のAZ-COM丸和HDが議決権の58.4%を持つため、少数株主の利益と親会社グループの利益が食い違う場面がないかも見る
親会社と子会社がともに上場している場合の利益相反と、少数株主のリスクは次の記事で解説しています。
親子上場とは|利益相反の構造・解消事例・少数株主が知るべきリスク
親子上場の仕組みと問題点をわかりやすく解説。利益相反・少数株主保護の課題から、NTTドコモや日立グループの解消事例、東証の規制強化まで、投資家が押さえるべきポイントを網羅します。
楽天グループ(4755)——配送は日本郵便との合弁へ
楽天グループ
楽天グループは、「インターネットサービス」「フィンテック」「モバイル」の3セグメントを基軸としたグローバル企業です。ECモール「楽天市場」を中核に、楽天トラベル、楽天ブックス、Rakuten Fashionなどの多数のインターネットサービス…
立ち位置:『楽天市場』を運営するEC事業者で、出店企業の物流業務を受託している。2021年4月に日本郵便と統合契約を結び、物流の合弁会社JP楽天ロジスティクス(日本郵便50.1%)を設けた(日本郵政 第21期 有価証券報告書)
当該事業の規模:物流の売上高は開示なし。楽天グループ単体の物流事業売上原価は2025年12月期に909.4億円(第29期 有価証券報告書)
見るべき点:連結の最終損益(親会社の所有者に帰属)は2025年12月期まで赤字が続き、2026年12月期の中間期も109億円の赤字(会社は通期の黒字化を目指す)。物流は売上の柱ではないが、2025年12月期に物流倉庫の固定資産の減損100.24億円を計上しており、利益を動かすことがある(楽天グループ 第29期 有価証券報告書 p.48)。配送は合弁と日本郵便の配達網に頼る
楽天グループ(4755)徹底分析:モバイル黒字化への挑戦、エコシステムの真価と投資リスク
楽天グループ(4755)の3セグメント(インターネットサービス・フィンテック・モバイル)の事業構造、楽天モバイルの黒字化展望、巨額の有利子負債リスクを個人投資家向けに包括的に解説します。
事業規模と株価指標を比べる
当該事業の売上が全社に占める比率を並べると、宅配便・特積みが業績の中心なのはヤマトHD・セイノーHD・福山通運・SGHDで、日本郵政と名古屋鉄道では事業の一部にとどまります。EC配送のAZ-COM丸和HD・ファイズHDは、売上の多くを1社の荷主に頼っています。
会社 | 区分 | 区分の売上高 | 全社比 |
|---|---|---|---|
ヤマトHD | エクスプレス事業 | 15,579.8 | 83.5 |
セイノーHD | 輸送事業 | 6,308.9 | 77.6 |
福山通運 | 運送事業 | 2,445.7 | 76.8 |
ファイズHD | アマゾン向け | 278.6 | 69.1 |
SGHD | デリバリー事業 | 10,485.1 | 63.7 |
AZ-COM丸和HD | ラストワンマイル | 1,000.9 | 43.4 |
名古屋鉄道 | トラック事業 | 1,894.1 | 27.4 |
日本郵政 | 郵便・物流事業 | 23,083.5 | 20.2 |
銘柄 | 時価総額 | PER | PBR |
|---|---|---|---|
ヤマトHD | 7,475 | 48.1 | 1.15 |
SGHD | 9,577 | 15.2 | 1.63 |
日本郵政 | 68,155 | 18.8 | 0.70 |
セイノーHD | 5,003 | 17.0 | 0.98 |
福山通運 | 2,520 | 17.4 | 0.80 |
名古屋鉄道 | 3,635 | 15.8 | 0.75 |
NXHD | 14,507 | 553.3 | 1.75 |
AZ-COM丸和HD | 1,178 | 15.4 | 1.84 |
ファイズHD | 113 | 11.0 | 2.42 |
楽天グループ | 14,071 | — | 1.41 |
PERが当てにならない7つの場面|三菱倉庫10倍→本業36倍・日本郵船1.5倍の実例と補い方
PERが当てにならないのは、分母の利益がふだんの稼ぐ力とずれる時です。売却益で実績PERが10.0倍、会社予想では22.9倍になる三菱倉庫、利益の山でPER1.5倍だった日本郵船など実例で、PERが外れる7つの場面と補い方を解説します。
リスク
人手不足と委託単価の上昇:ヤマトHDの下払経費は2026年3月期に11.4%増え、SGHDもパートナー企業への委託単価の引き上げを費用増の要因に挙げている(ヤマトHD 決算説明資料 p.27・SGHD 決算短信 p.5)。2024年問題の規制で、運転者1人が運べる量にも上限がある
数量の流出:値上げで荷物が他社やEC事業者の自社配送に移ると、ネットワークの固定費を賄えなくなる。ヤマトの法人部門の数量は2026年4〜6月に8.5%減った
行政処分と規制の強化:日本郵便は点呼の不備で一般貨物の許可を取り消され、委託への切り替えを迫られた。SGHDでも子会社のSGHグローバル・ジャパンが関税法違反で保税蔵置場の許可と通関業の許可(2026年9月1日から効力)を取り消され、会社は越境ECの貨物量の急増に現場の人員配置が追いつかなかったことを原因に挙げている(SGホールディングス 2026年6月1日「当社子会社に対する行政処分に関するお知らせ」)。2028年6月までに許可の更新制と適正原価の規制が始まり、基準を満たせない事業者は退出を迫られる可能性がある(KabuGraphの見方)
日本郵便の赤字と提携関係:郵便・物流事業は2027年3月期に営業損失1,040億円を見込む。ヤマト運輸との訴訟が続き、協業の行方も読みにくい
燃料・エネルギー価格:ヤマトHDは中東情勢の緊迫化によるエネルギー・原材料価格の高騰を事業環境に挙げている(2026年3月期 決算短信 p.4)。セイノーHDの2026年3月期の燃料費は178億円で売上高の約2%(決算補足説明資料 p.2よりKabuGraph算出)。人件費・委託費に比べれば影響は小さい
特定の荷主への依存:AZ-COM丸和HDは売上の33.7%、ファイズHDは69.1%がアマゾンジャパン向け(2026年3月期)
情報セキュリティ:ヤマト運輸の「クロネコ代金後払いサービス」では2026年9月28日に不正アクセスが確認され、購入者情報約526万件(氏名・住所・電話番号・商品明細など)が持ち出された(ヤマトHD 第4報 2026年10月16日)。佐川急便でも9月30日に「お荷物問い合わせサービス」への不正アクセスが判明し、件数を調査中(第4報)。どちらも業績への影響は示していないが、配送会社を選ぶEC事業者の判断材料になりうる(KabuGraphの見方)
投資判断のチェックポイント
個数と単価の前年比:ヤマトの月次の小口貨物取扱実績(2026年4〜9月の宅急便等は前年同期比96.1%)と、四半期の平均単価。値上げが数量をどれだけ逃がしているかを見る(ヤマト運輸 2026年9月 小口貨物取扱実績)
値上げの後の数量:日本郵便(2026年10月)、佐川急便(2027年1月)の運賃引き上げの後に、各社の個数が前年を割り込まないか
人件費・委託費の伸び:決算説明資料の費用の内訳で、単価の上昇分を委託費・傭車費の増加が食っていないか
特積みのkg単価:セイノーHDの月次の物量・kg単価(2027年3月期 月次データ)。2026年4〜8月は物量101.7%・単価102.3%(前年同期比)
日本郵便の収支:郵便・物流事業の営業損益と、ゆうパック・ゆうパケットの平均単価。2027年3月期の営業損失1,040億円の見通しからどれだけ改善するか
制度の節目:特定荷主の中長期計画(2026年4月〜)、中継輸送の改正法施行(2026年11月1日)、適正原価の告示と許可の更新制(2028年6月まで)、標準宅配便運送約款の改正(置き配の位置付け)
EC荷主の動き:大手EC事業者の自社配送の拡大と、それを担う物流会社(AZ-COM丸和HD・ファイズHD)の顧客別の売上
まとめ
宅配便は30kg以下の一口一個の荷物を名前の付いたサービスで運ぶもので、2024年度は50億3,147万個。2022年度から50億個前後で横ばい
宅急便(47.2%)・飛脚宅配便(25.8%)・ゆうパック(22.2%)の3便でトラック宅配便の約95%を占める寡占市場(2024年度)
2025年度はヤマトが単価重視で個数1.0%減・単価2.1%増、佐川が越境ECで個数4.2%増・単価低下、日本郵便は個数増でも郵便・物流事業が赤字
運賃の引き上げが続き、日本郵便はゆうパックを2026年10月に平均約10%、佐川急便は飛脚宅配便などを2027年1月に平均約13.8%引き上げる。値上げの後に数量を保てるかが焦点
2024年4月の時間外労働の上限に続き、荷主の義務(2026年4月)、再委託の制限と白トラ規制(2026年4月)、許可の更新制と適正原価(2028年6月まで)と制度が段階的に変わる
稼ぎ方は個数×単価で、費用の約8割は人件費と下払経費(委託費・傭車費など。ヤマト)。単価の上昇が人件費・委託費の上昇を上回るかが業績の分かれ目
関連銘柄は、宅配便が業績の中心のヤマトHD・SGHD、特積みのセイノーHD・福山通運・名古屋鉄道、赤字の郵便・物流を抱える日本郵政、アマゾン向けの比率が高いAZ-COM丸和HD・ファイズHDと型で分かれる