ディー・エヌ・エー(2432)の企業分析|ポケポケとベイスターズ、次の柱を探るネット企業
2027年3月期 第2四半期決算まで反映
ディー・エヌ・エー(DeNA、2432)は、スマホゲーム『Pokémon Trading Card Game Pocket』(ポケポケ)の開発・運営、ライブ配信アプリ「Pococha」、プロ野球の横浜DeNAベイスターズなどを手がける会社です。1999年にネットオークションの会社として創業し、携帯電話向けゲーム「モバゲー」で成長したあと、スポーツやヘルスケアへ事業を広げてきました。
2024年10月に配信を始めたポケポケが大ヒットし、2025年3月期の営業利益は289.7億円に回復しましたが、反動で2026年3月期は売上収益1,477.0億円(前期比−9.9%)、営業利益186.9億円(同−35.5%)に減りました。会社は2027年3月期を売上収益1,540億円・営業利益150億円と予想し、上期(4〜9月)はゲームを中心にやや弱含みだったとしつつ、11月10日の第2四半期決算でも据え置きました(2026年3月期 決算短信・2027年3月期 第2四半期決算説明資料)。
お金の使い方も大きく変わりました。任天堂株の一部売却(492億円)、500億円の自社株買いと全株消却、DOE3%を目安とする配当方針への変更を相次いで決め、2026年6月には持分法適用会社だったGOの上場に伴う株式の売出しと残りの持分の時価評価で395億円の利益を計上しています。創業者の南場智子氏は2026年6月に社長兼CEOに就きました。株価は2,666円で、実績PER15.6倍・PBR1.10倍です(2026年11月10日終値)。この記事では、事業の稼ぎ方、業績と財務、競合との違い、投資家が見るべき点を整理します。
この記事の内容(目次)
会社概要 — ネットオークションから始まり、ゲーム・球団・ヘルスケアへ
DeNAは1999年3月、インターネット上のオークションサイトの企画・運営を目的に設立されました。2006年に携帯電話向けゲームサイト「モバゲータウン」を始めてゲームで成長し、その後はプロ野球、ライブ配信、ヘルスケアへと事業を広げてきました(有価証券報告書(2026年3月期) 沿革)。
証券コード・市場:2432(東証プライム)
設立・本社:1999年3月、東京都渋谷区
代表者:代表取締役社長兼CEO 南場智子、代表取締役会長 岡村信悟(2026年6月の定時株主総会後の体制)。10月1日付で斎藤巧氏が最高財務責任者(CFO)に就いた
従業員:連結2,483名(2026年3月末、臨時従業員を除く)
決算期・会計基準:3月決算、国際会計基準(IFRS)。売上高にあたる項目は「売上収益」で、経常利益の段階はない
事業区分:ゲーム、ライブストリーミング、スポーツ・スマートシティ、ヘルスケア・メディカルの4つの報告セグメントと、新規事業・その他
出典:有価証券報告書(2026年3月期)・役員人事に関するお知らせ(2026年5月12日)・組織及び人事に関するお知らせ(2026年9月30日)よりKabuGraph作成
沿革 — ネットオークションからゲーム、球団、ヘルスケアへ
1999年3月:ネットオークションサイトの運営会社として設立(同年11月に「ビッダーズ」を開始)
2005年2月:東証マザーズに上場(2007年12月に東証一部へ)
2006年2月:携帯電話向けゲームサイト「モバゲータウン」(のちの「Mobage」)を開始
2011年12月:横浜ベイスターズ(現横浜DeNAベイスターズ)の株式を取得し、プロ野球に参入
2012年12月:Cygames(現在の持分法適用関連会社)の株式を取得
2015年3月:任天堂と業務・資本提携
2016年1月:ベイスターズが公開買付け(TOB)で横浜スタジアムの株式を取得
2017年1月:ライブ配信アプリ「Pococha」を開始
2020年4月:タクシー配車アプリの事業をMobility Technologies(現GO)に承継
2021年8月:キャラクターライブ配信アプリ「IRIAM」の運営会社を取得
2022年10月:医療関係者間コミュニケーションアプリ「Join」を持つアルムを取得
2024年10月:『Pokémon Trading Card Game Pocket』の提供を開始
2026年3月:「BASEGATE横浜関内」のグランドオープンで直営施設2つを開業
2026年6月:GOの東証グロース市場への上場に伴い保有株の大半を売り出す。南場智子氏が社長兼CEOに就任
出典:有価証券報告書(2026年3月期) 沿革・2027年3月期 第1四半期決算短信・GO株式の売出しに関するお知らせ(2026年6月16日)・役員人事に関するお知らせよりKabuGraph作成
大株主 — 創業者の南場氏が21%、任天堂が16%
2026年9月末の大株主は次のとおりです(割合は自己株式を除く発行済株式に対するもの)。南場氏は2004年に社長、2009年にCEOとなり、2011年に取締役へ退いたのち、2015年からはベイスターズのオーナーも務めています(有価証券報告書 役員の状況)。
南場智子(創業者・社長兼CEO):21.45%
任天堂:16.30%
日本マスタートラスト信託銀行(信託口):12.71%
日本カストディ銀行(信託口):4.08%
川田尚吾:3.70%
出典:半期報告書(2027年3月期中間期) 大株主の状況よりKabuGraph作成
任天堂とは2015年3月、スマートデバイス向けゲームの共同開発・運営などで業務・資本提携し、当時の金額で互いに同額の株式を持ち合いました。任天堂が展開するビジネスのデジタル部分に関するシステムの開発・運用を担う合弁会社「ニンテンドーシステムズ」(DeNAの議決権20.0%)も両社でつくっています(投資有価証券の売却に関するお知らせ(2026年2月27日)・有価証券報告書 関係会社の状況)。
一方でDeNAは、政策保有株式の見直しとして保有する任天堂株を2022年5月に半数相当、2026年3月に600万株(492億円)売却し、残りは279.7万株になりました((開示事項の経過)投資有価証券の売却に関するお知らせ(2026年3月9日))。
任天堂(7974)の企業分析|Switch 2で売上倍増2.3兆円、マリオ映画10億ドル突破のIPプラットフォーム企業
任天堂(7974)のSwitch 2発売効果、IP戦略の拡大、業績推移と2027年3月期見通し、投資リスクを個人投資家向けに解説します。
売上の4割強がゲーム、利益の大半もゲーム
2026年3月期の外部顧客からの売上収益は、ゲームが43.5%、ライブストリーミングが26.9%、スポーツ・スマートシティが22.1%を占めます。
セグメント別売上収益構成比(2026年3月期)
利益の偏りはさらに大きく、ゲームのセグメント利益296.6億円は、全社費用を差し引いた後のセグメント利益の合計276.7億円を上回ります。ヘルスケア・メディカル(23.3億円の損失)と新規事業・その他(15.5億円の損失)の赤字を、ゲームが埋めている形です(2026年3月期 決算短信 セグメント情報)。
持分法の利益 — Cygamesと、上場したGO
DeNAの利益には、連結していない出資先の利益の持ち分(持分法による投資損益)も入ります。2026年3月期は88.1億円で、会社は主な持分法適用関連会社としてCygames(議決権21.0%、2026年3月末)とGOを挙げています(2026年3月期 決算短信 p.2・有価証券報告書)。
Cygames:モバイルゲームの企画・開発・運営会社で、DeNAは2012年12月に株式を取得した。DeNAの「Mobage」でのゲーム配信に関する契約も結んでいる(有価証券報告書 重要な契約等)。サイバーエージェントのゲーム事業に属する会社でもある(サイバーエージェント 2025年9月期 決算短信)
GO:DeNAのタクシー配車アプリの事業とJapanTaxiが2020年に統合して生まれた会社で、タクシーアプリ「GO」を運営する。2026年6月16日に東証グロース市場へ上場し、DeNAは保有する2,000万株のうち1,612.4万株を売り出して365.69億円を受け取った。保有比率は25.75%から4.99%に下がり、持分法の対象から外れた(GO株式の売出しに関するお知らせ・個人投資家向け会社説明会資料(2026年9月)p.18)
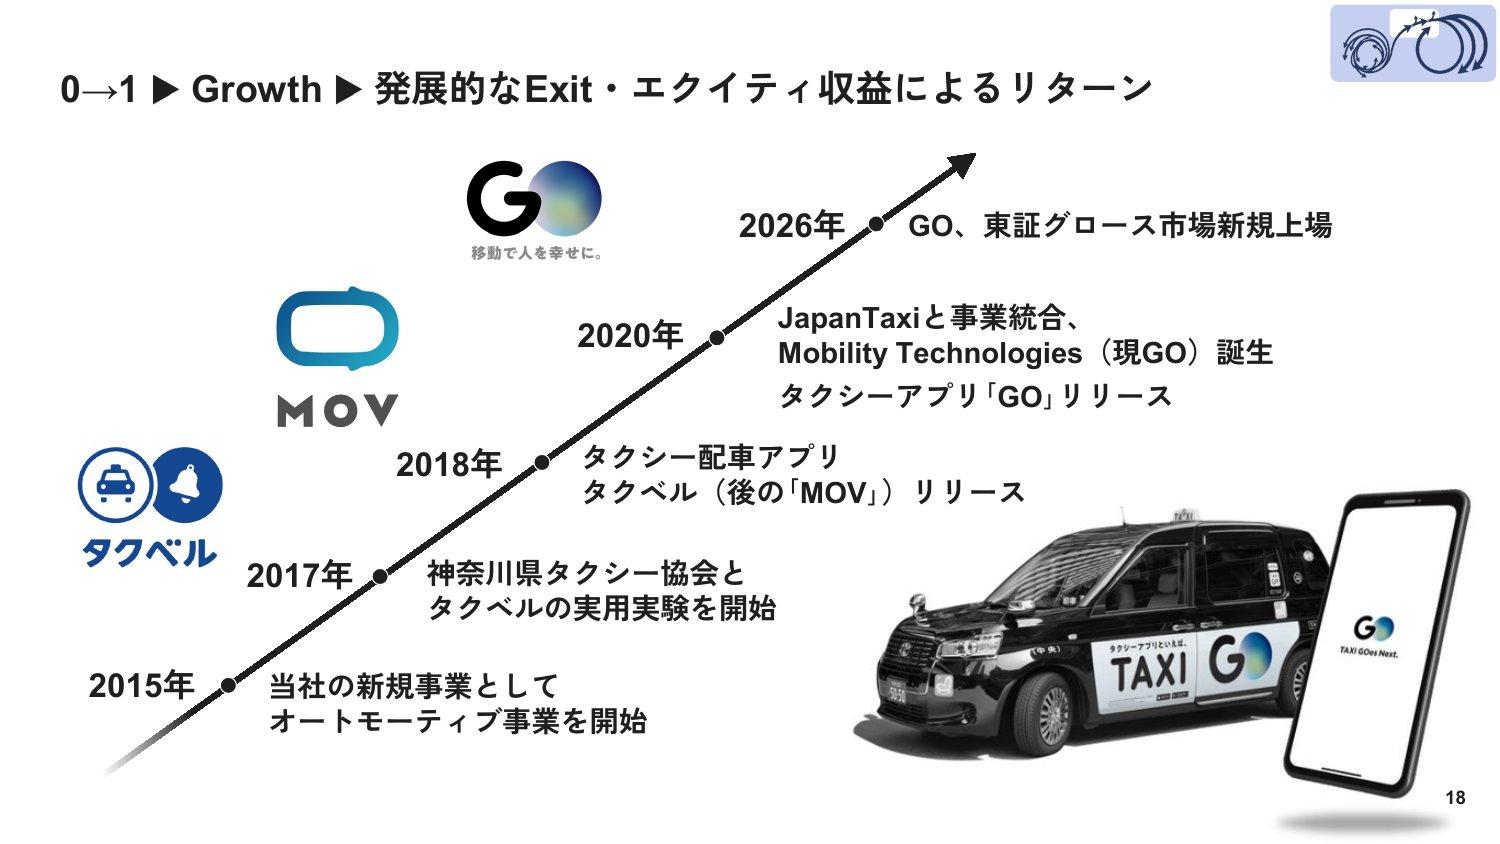
この売出しと残りの持分の時価評価で、2027年3月期第1四半期に395.17億円の利益を「持分法による投資損益」に計上しました(2027年3月期 第1四半期決算短信 p.14)。会社は、育てた事業を最適な持ち主に引き継いで得る「エクイティ収益」も、事業の成果の一つと位置づけています(第1四半期決算説明会 質疑応答)。
持分法適用会社とは|連結子会社との違い・PLへの影響と投資家が見落とす4つの盲点
持分法適用会社の定義・適用基準から、連結子会社との会計処理の違い、営業利益と経常利益への影響、トヨタ・三菱商事の実例まで。投資判断で見落としやすい4つの盲点を解説します。
5つの事業を理解する — ゲーム・ライブ配信・スポーツ・ヘルスケア・新規事業
DeNAの事業は、ゲームとライブ配信というアプリ内の課金で稼ぐエンターテインメント、球団・スタジアム・複合施設を持つスポーツ・街づくり、健康・医療のデータとITサービスの3つに大きく分かれます。ここに、AIを中心とした新規事業が加わります。
ゲーム — 『ポケポケ』が主力、IPを持つ会社との協業が強み
主力は2024年10月30日に配信を始めた『Pokémon Trading Card Game Pocket』(ポケポケ)です。スマートフォンで『ポケモンカード』のコレクションを楽しめるアプリで、150の国と地域で配信され、全世界のダウンロード数は2026年5月に累計2億を超えました(個人投資家向け会社説明会資料(2026年9月)p.5)。
役割分担:販売は株式会社ポケモン、開発はクリーチャーズとDeNA(2026年3月期 決算説明資料 p.14)。DeNAはポケモン社と、企画・開発・配信・運営に関する収益分配(レベニューシェア)契約を結んでいる(有価証券報告書 重要な契約等)
売上の計上方法:ユーザーの課金額から他社の取り分や決済手数料を差し引いた、DeNAの受取額を売上収益にしている(2027年3月期 第1四半期決算説明資料 p.7)
足元の規模:平均MAU(月間利用者数)は2026年1〜3月が2,400万人、4〜6月が約2,300万人、7〜9月が約2,100万人。ユーザーの消費額に占める海外の割合は、4〜6月・7〜9月とも約7割弱(2027年3月期 第2四半期決算説明資料 p.6・第1四半期決算説明資料 p.7・2026年3月期 決算説明資料 p.14)
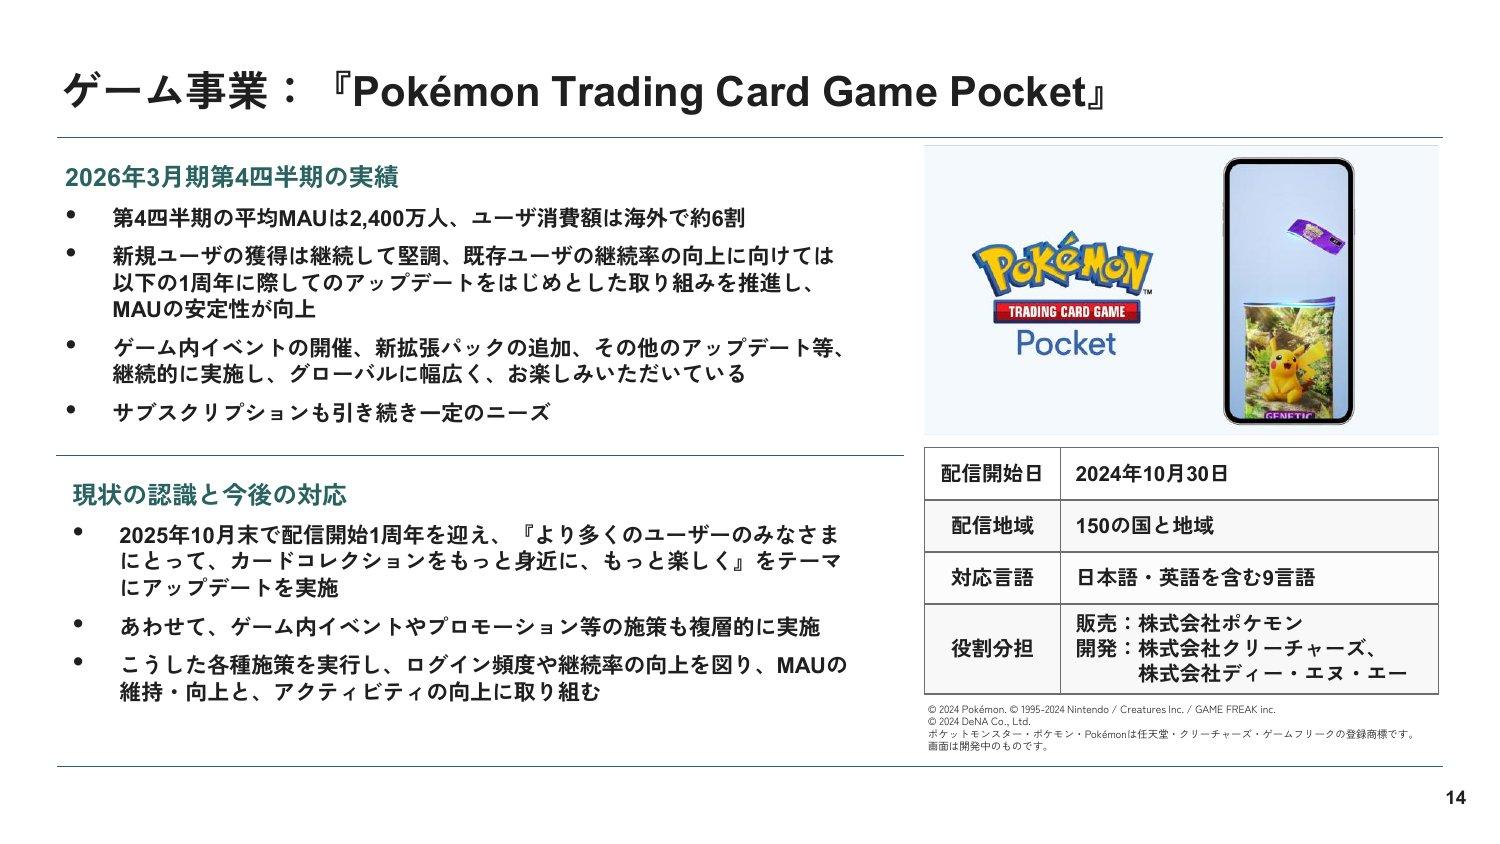
ゲーム事業の売上収益は、ポケポケの配信開始を含む2025年3月期の781.0億円から、2026年3月期は643.6億円(前期比−17.6%)に減りました。会社は減収減益の理由を、ポケポケの「配信当初の初速からの反動等」と説明しています(2026年3月期 決算短信)。
ほかにも、任天堂・ポケモンとの協業タイトルや集英社との合弁会社など、IP(キャラクターや作品の権利)を持つ会社との協業を重ねてきました(個人投資家向け会社説明会資料 p.6)。2025年9月に配信を始めた『ファイアーエムブレム シャドウズ』は任天堂が配信元で、DeNAは開発に協力しています(2026年3月期 第2四半期決算説明資料 p.12)。
新しいタイトルでは、小さく早く市場に出し、ユーザーの反応を見ながら開発を続けるかを判断する「ソフトローンチ戦略」を北米など英語圏で進めています。2027年3月期中に本格運用の段階のタイトルを1〜2本出す予定です(2026年3月期 決算説明資料 p.16・第1四半期決算説明会 質疑応答)。
ライブストリーミング — 「Pococha」と「IRIAM」
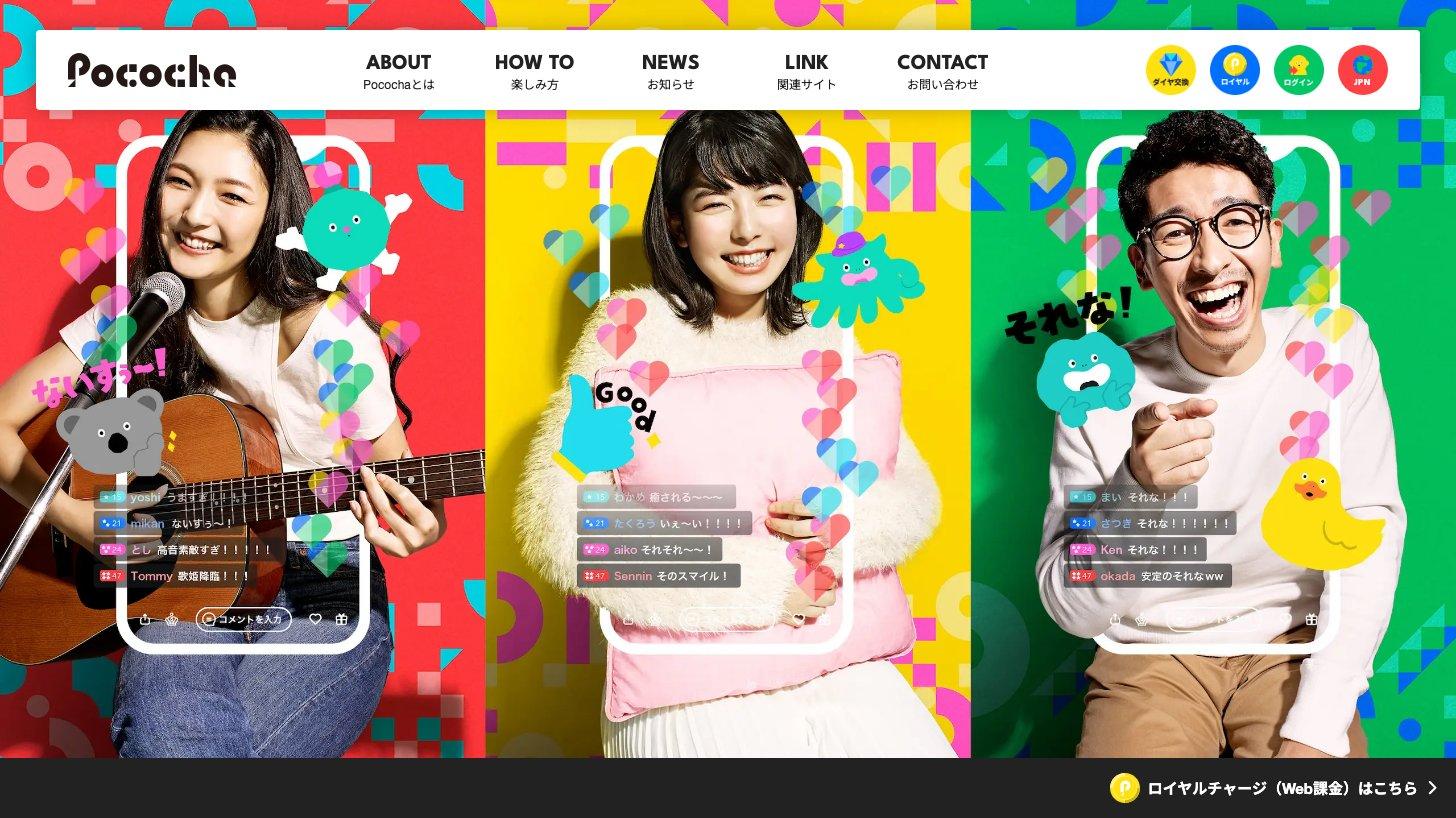
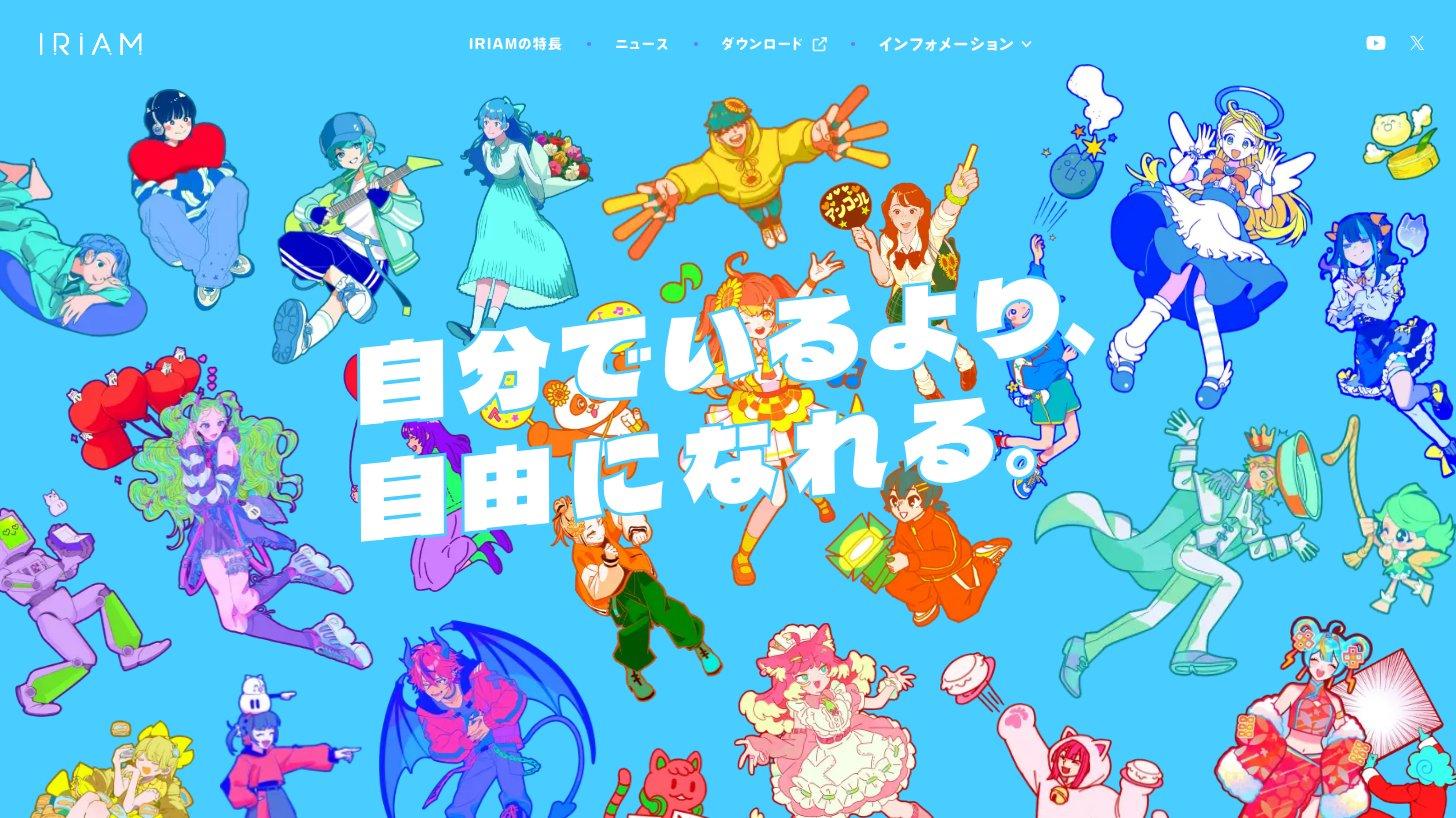
Pococha(ポコチャ)は、配信者の「ライバー」と視聴者の「リスナー」が双方向のコミュニケーションを楽しむライブ配信アプリです。IRIAM(イリアム)は、スマホ1台とイラスト1枚でキャラクターの姿になって配信できる「キャラクターライブ配信」アプリです(DeNA公式サイト 事業紹介)。
Pococha:2017年1月に開始。国内のダウンロード数は754万(2026年3月末)で、9月末のダウンロード数は800万。会社はIRIAMとともにコアユーザーが定着し、安定的に推移しているとしている(2026年3月期 決算説明資料 p.18・第2四半期決算説明資料 p.7)
IRIAM:2021年8月に運営会社を買収。国内外を合わせた総ダウンロード数は621万(2026年3月末、2026年3月期 決算説明資料 p.18)で、9月末のダウンロード数は678万(第2四半期決算説明資料 p.7)。2027年3月期第1四半期に四半期として初めて黒字化した(第1四半期決算説明資料 p.8・第1四半期決算短信)
セグメント全体では、Pocochaで2025年3月期の上期にテレビCMなどの販促を行ったあと、下期から収益性の改善を優先した運営に切り替えました。2026年3月期の売上収益は397.9億円(前期比−1.9%)でしたが、セグメント利益は39.8億円の黒字(前期は2.0億円の損失)に転じています(2026年3月期 決算短信)。
スポーツ・スマートシティ — ベイスターズとBASEGATE横浜関内
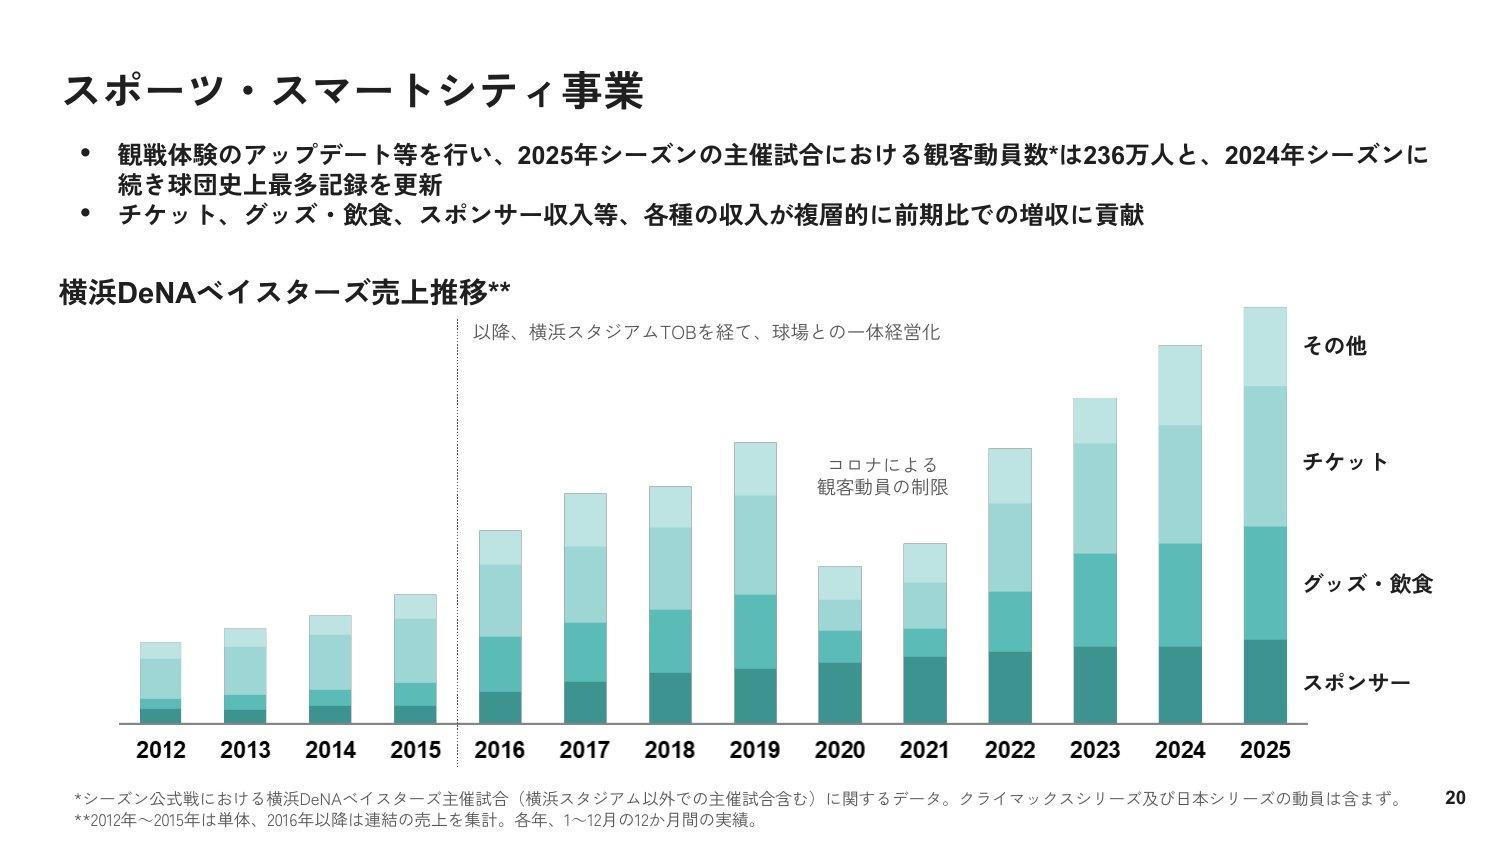
セ・リーグの横浜DeNAベイスターズを中心に、横浜スタジアムの運営、バスケットボールの川崎ブレイブサンダース(2026-27シーズンから「B.LEAGUE PREMIER」に参入)、J3のSC相模原を持ちます(川崎ブレイブサンダース「B.LEAGUE PREMIER参入決定のご報告」・DeNA公式サイト 事業紹介・2026年3月期 決算短信 セグメント情報)。ベイスターズは2016年に横浜スタジアムをTOBで取得し、球団と球場を一体で経営しています(2026年3月期 決算説明資料 p.20)。
観客動員:2025年シーズンの主催試合の観客動員数は236万人で、2024年シーズンに続いて球団史上最多を更新(同 p.20)
収入の伸び:チケット、グッズ・飲食、スポンサー収入などがそろって前期より伸びた(同 p.20)
規模:ベイスターズの売上収益(連結会社間の取引を除く)は263.35億円で、連結売上収益の10%を超える(有価証券報告書 関係会社の状況)
2026年3月19日には「BASEGATE横浜関内」がグランドオープンし、DeNAは日本最大級の常設型ライブビューイングアリーナ「THE LIVE Supported by 大和地所」と、没入型体験施設「ワンダリア横浜 Supported by Umios」を直営しています(第1四半期決算短信・DeNA公式サイト 事業紹介)。
2026年3月期は開業に向けた費用が先行し、セグメント利益は18.0億円(前期比−2.8%)でした。会社は今後、スマートシティの貢献も合わせて事業全体で年間30億円水準の利益を見込んでいます(2026年3月期 決算説明資料 p.19)。2027年3月期の上期(4〜9月)は、新しい2施設が四半期あたり約10億円の売上収益を上乗せし、セグメント利益は前年同期より17.4%増えました(第2四半期決算短信・第2四半期決算説明資料 p.8)。
ヘルスケア・メディカル — 健康データと医療DX、黒字化が課題
ヘルスケアでは、子会社のDeSCヘルスケアなどが、健康保険組合や自治体で導入される健康増進アプリ「kencom」を提供しています(DeNA公式サイト 事業紹介・DeSCヘルスケア公式サイト)。自治体(市町村国保)などから受注する「データヘルス」と、製薬会社などにデータを提供する「データ利活用」が収益の柱で、第2四半期(7〜9月)の売上はそれぞれ10億円・2億円でした(第2四半期決算説明資料 p.9)。
メディカルでは、子会社のアルムが医療関係者間コミュニケーションアプリ「Join」と、ポータブル医療機器とJoinを組み合わせた遠隔医療支援の「Join Mobile Clinic」を展開しています。国内のJoin導入施設数は累計620(2026年9月末)です(DeNA公式サイト 事業紹介・第2四半期決算説明資料 p.9)。
課題は収益性です。2026年3月期のセグメント売上収益は87.3億円(前期比−19.0%)、セグメント損失は23.3億円で、別にアルムののれん96.14億円を減損しました(2026年3月期 決算短信)。会社は2027年3月期に事業全体での黒字化を最優先に掲げ、上期(4〜9月)の損失は14.5億円(前年同期は23.3億円の損失)に縮まりました。会社は、ヘルスケアの2つの柱とも下期の需要期に向けた取り組みを進めているとしています(第2四半期決算短信・第2四半期決算説明資料 p.9)。
新規事業・AI — 「AIオールイン」と事業創造
「新規事業・その他」には、AI関連の新規事業などが入ります(2026年3月期は売上収益24.9億円、セグメント損失15.5億円。2026年3月期 決算短信)。DeNAは「AIオールイン」を掲げ、AIによる全社の生産性向上、既存事業の競争力強化、AI新規事業の創出を3つの柱にしています(有価証券報告書 AI技術に関する戦略)。
南場CEOのもとで掲げた重点施策は、事業創造エコシステムの実現、M&Aの積極活用、AIネイティブ組織の実現、マーケティング共通基盤の強化の4つです。社内の新規事業とデライト・ベンチャーズなどのスタートアップ投資で収益事業を連続して生み、GOのように育った事業を最適な持ち主に引き継ぐ「Exit」による収益も成果と定義しています(第1四半期決算説明資料 p.12〜14・21)。
第2四半期の決算説明では、このうち事業創造エコシステムに重点を置くとし、次のような仕組みを整えています。
撤退基準:新規事業の撤退基準を事業のフェーズごとに明確にし、運用を始めた
ファーストチェック(2026年10月〜):在籍2年以上で起業のために退職する社員に、デライト・ベンチャーズのファンドが500万円を出資する
スタートアップ・スピンオフ(2026年11月〜):新設したスタートアップスタジオ「BAKERU」で立ち上げた新規事業を、責任者が退職・起業して引き継げる(DeNAの持分は10%程度)
新規事業は小さく始めるため、業績への影響は限定的な面もあると会社は説明しています(第2四半期決算説明資料 p.11〜14・第2四半期決算説明会 質疑応答)。
業績推移と財務分析
通期業績 — 2度の大型減損と、ポケポケの山
売上収益は2017年3月期から2024年3月期まで1,200億〜1,450億円の間で推移し、ポケポケが加わった2025年3月期に1,640.0億円へ伸びました。営業利益はゲームのヒットと減損で大きく振れ、2020年3月期と2024年3月期は赤字です。
通期業績推移(売上収益・営業利益・純利益・営業利益率・売上収益成長率)
2020年3月期:ゲーム事業に係るのれんをはじめ511.65億円の減損損失を計上し、456.8億円の営業赤字(2020年3月期 決算短信)
2024年3月期:ゲームのソフトウェア等やIRIAMなどののれんで287.64億円の減損損失を計上し、282.7億円の営業赤字(2024年3月期 決算短信)
2025年3月期:ポケポケのヒットで売上収益+19.9%、営業利益は289.7億円(2025年3月期 決算短信)
2026年3月期:ポケポケの初速からの反動に、アルムののれんの減損96.14億円が重なり営業利益は35.5%減。2026年2月5日に修正した予想(売上収益1,465億円・営業利益170億円。従来の営業利益の予想は200億〜250億円)は上回った(業績予想修正および減損損失計上のお知らせ)
2027年3月期(予想):売上収益1,540億円(+4.3%)、営業利益150億円(−19.8%)。会社は、前期がポケポケの初動を上期中心に大きく含んでいたことと、将来の成長に向けた投資を前期より積極化することを挙げている(2026年3月期 決算短信 p.5)
セグメント別 — ゲームの減益をライブ配信の黒字化が一部補う
セグメント利益の比較(2025年3月期・2026年3月期)
2026年3月期は、ゲームのセグメント利益が前期より89.2億円減った一方、ライブストリーミングは赤字から39.8億円の黒字に戻りました。会社は2027年3月期について、ライブストリーミングは大きな変化を見込まず、スポーツ・スマートシティは年間30億円水準の利益、ヘルスケア・メディカルは黒字化を目指すとしています(2026年3月期 決算説明会 質疑応答)。
2027年3月期 上期(4〜9月) — ゲームがやや弱含み、純利益はGO株で膨らむ
上期(2026年4〜9月の累計)は減収減益でした。会社は期初の予想に対する進み具合をゲームを中心にやや弱含みと説明していますが、通期予想は5月の公表値のまま据え置いています(第2四半期決算説明資料 p.3・第2四半期決算短信)。
四半期ごとの売上収益・営業利益(3か月ごと)
項目 | 上期実績 | 前年同期比 | 進捗率 |
|---|---|---|---|
売上収益 | 762.8億円 | −8.3% | 49.5% |
営業利益 | 140.1億円 | −43.8% | 93.4% |
純利益 | 370.7億円 | +61.0% | — |
上期のセグメント利益(4〜9月の累計)
ゲーム:ポケポケの動向などで減収減益(売上収益−28.8%)。会社はポケポケの利用者数の安定に努めつつ、来期にかけて利用を維持・向上させる施策も練るとしている
スポーツ・スマートシティ:プロ野球興行を中心とする既存の事業が好調で、3月に開業した直営の2施設も寄与した
ライブストリーミング:PocochaとIRIAMの利用は安定して推移。会社はマーケティングやプロダクト改善などの成長投資を進めたとしている
ヘルスケア・メディカル:赤字が縮小した。会社は、メディカルで取り組みを3つに絞り込み、固定費の低減効果が出ているとしている
純利益:増益は、第1四半期にGO株の売出しなどで395.17億円を持分法による投資損益に計上したため。営業利益には含まれない。7〜9月の3か月では36億円(前年同期比−69%)だった
出典:2027年3月期 第2四半期決算短信・第2四半期決算説明資料 p.3・6よりKabuGraph作成(増減率は前年同期比)
財務と株主還元 — 任天堂株・GO株を現金化し、500億円の自社株買い
2025年11月、会社は資本コストや株価を意識した経営の方針として、2027年3月期までの中期戦略期間をめどに「安定して8%以上のROEを出せる構造」を早期に確立すると掲げ、バランスシートの見直しを進めてきました(資本コストや株価を意識した経営の実現に向けた対応について(2025年11月10日))。ROEは2019年3月期以降、単年度で−22.8%から13.2%まで振れています。
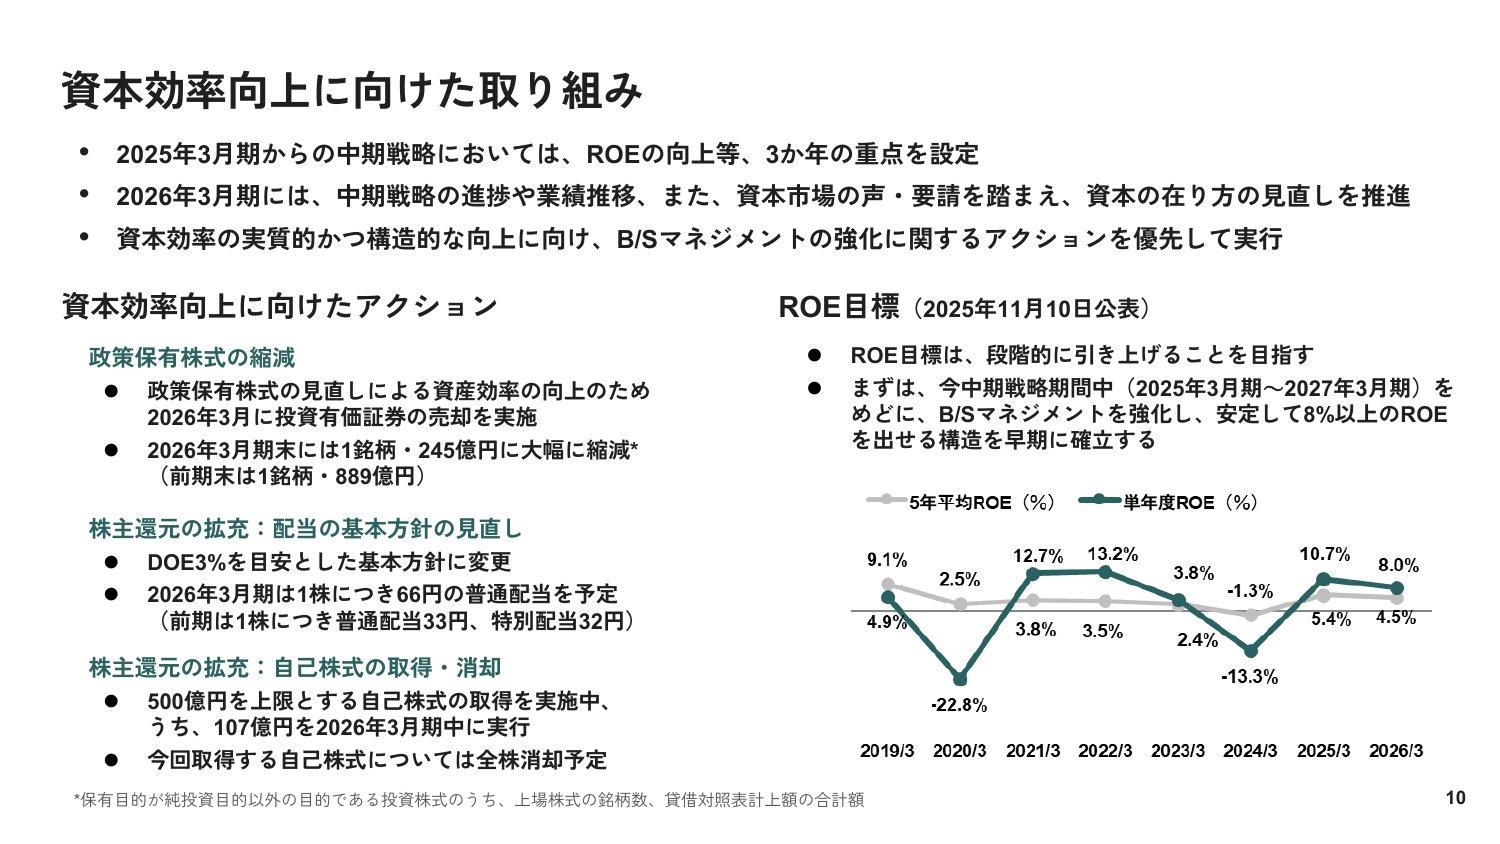
2026年2月:配当方針を、DOE(親会社所有者帰属持分配当率)3%を目安とする方針に変更。2026年3月期は1株66円の普通配当(前期は普通配当33円と特別配当32円の計65円)(配当の基本方針の変更および配当予想の修正(増配)に関するお知らせ)
2026年2〜3月:任天堂株600万株を492億円で売却。上限500億円・2,500万株の自社株買いを決め、取得した株は全て消却すると発表(自己株式取得に係る事項の決定及び自己株式の消却に関するお知らせ)
2026年3月:単体の借入金331億円を全額返済し、コミットメントラインを設定(2026年3月期 決算説明資料 p.11)
2026年6月:GO株の売出しで365.69億円を受け取る(GO株式の売出しに関するお知らせ)
2026年7月:自社株買いが終了(1,910.97万株、総額約500億円)。8月31日に全株を消却し、発行済株式数は1億303万株になった(取得終了に関するお知らせ・自己株式の消却に関するお知らせ)
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
2026年9月末の現金及び現金同等物は818.0億円、借入金は15.3億円にとどまり、親会社所有者帰属持分比率は73.0%です(第2四半期決算短信)。会社は資金の使い道として成長投資・M&Aを最優先とし、M&Aでは国内外のスポーツ・スマートシティ、ライブエンターテインメント、IP・アニメ関連の事業を優先して検討するとしています(2026年3月期 決算説明資料 p.11)。
1株配当とDOE(親会社所有者帰属持分配当率)の推移
配当は期末の年1回です。2027年3月期の配当予想は第2四半期の時点でも「未定」で、DOE3%を目安とする配当の基本方針に基づいて決めるとしています(第2四半期決算短信)。会社は、業績の振れが大きい事業の特性を踏まえても中長期で安定して配当するために、利益ではなく株主資本を基準にするDOEを目安にしたと説明しています(配当の基本方針の変更に関するお知らせ)。
株主優待もあります。2027年3月期は2026年9月30日時点で100株以上を持つ株主に、川崎ブレイブサンダースの観戦チケット引換証、ベイスターズのファンクラブ入会クーポン、ワンダリア横浜の入館チケット引換証、THE LIVEのドリンククーポンなどを贈り、枚数や割引額は保有株数(300株以上かどうか)で変わります(2027年3月期 株主優待の内容決定に関するお知らせ)。
株価指標(2026年11月10日終値)
株価(月末終値)は、ポケポケ配信前の2024年9月末の1,783円から、2025年2月末には3,985円まで上がりました。その後は下がり、2025年6月末以降は2,200円台〜2,700円台で推移しています(東証株価よりKabuGraph作成)。
株価:2,666円(第2四半期決算は同日の取引終了後に発表したため、決算発表前の終値)
時価総額:2,747億円(自己株式を含む発行済株式総数ベース)
PER:15.6倍(実績。2026年3月期のEPS 171.36円)。2027年3月期は純利益の予想が開示されていないため、予想PERは出せない
PBR:1.10倍(2026年9月末の1株当たり親会社所有者帰属持分2,434.49円で算出)
配当利回り:2.48%(実績。2026年3月期の年66円)
ROE:8.0%(2026年3月期、会社算出の親会社所有者帰属持分当期利益率)
出典:東証株価・ディー・エヌ・エー 決算短信よりKabuGraph算出(2026年11月10日終値)。PBRは自社株買いと第1四半期のGO株の利益を反映するため、2026年9月末の親会社の所有者に帰属する持分(2,252.22億円)を自己株式を除く株式数(9,251.3万株)で割って計算
PER15.6倍は、プライムの情報・通信業の加重平均(12.1倍)を上回り、プライム全体の加重平均(20.1倍)は下回ります。PBR1.10倍は、情報・通信業(1.8倍)・プライム全体(1.7倍)のどちらも下回る水準です(いずれも2026年10月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。ただしDeNAの利益はゲームのヒット、減損、持分法の利益で大きく振れるため、1期のPERだけで割安かどうかは判断しにくい銘柄です。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較
DeNAは事業ごとに競合が違います。ゲームではモバイルゲーム各社、ライブ配信では配信アプリ、スポーツでは球団・クラブを持つ会社、ヘルスケアでは健康・医療データの会社とぶつかります。会社自身も、事業領域はいずれも他社との強い競争にさらされているとしています(有価証券報告書 事業等のリスク)。
会社 | 売上高 | 営業 | 時価総額 |
|---|---|---|---|
ディー・エヌ・エー | 1,477.0 | 12.7% | 2,747 |
MIXI | 1,713.7 | 13.0% | 2,748 |
サイバー | 8,740.3 | 8.2% | 6,694 |
ガンホー | 932.4 | 5.4% | 1,310 |
グリーHD | 513.2 | 7.8% | 875 |
ゲーム
MIXI(2121):「モンスターストライク」が主力のデジタルエンターテインメント事業に加え、競輪・スポーツベッティングとBリーグの千葉ジェッツを持つスポーツ事業、「家族アルバム みてね」などのライフスタイル事業を持つ。ゲームとスポーツをあわせ持つ点で、DeNAに最も近い構成(MIXI 2026年3月期 決算短信)
サイバーエージェント(4751):「ABEMA」などのメディア&IP事業、インターネット広告事業、ゲーム事業を持つ。2025年9月期のゲーム事業は売上高2,167.1億円・営業利益600.6億円。ゲーム事業にはCygamesが属し、DeNAはそのCygamesの議決権21.0%(2026年3月末)を持つ(サイバーエージェント 2025年9月期 決算短信)
ガンホー(3765):「パズル&ドラゴンズ」が主力。子会社GravityのRagnarok関連タイトルも運営する(ガンホー 2025年12月期 決算短信)
DeNA:任天堂・ポケモンなど、IPを持つ会社との協業タイトルが中心。ポケポケのように他社と共同で開発・運営するタイトルは、課金額のうち他社の取り分を除いた額を売上にしている
ライブ配信
17LIVE:ライブ配信アプリ。Pocochaと同じライブ配信の分野で競う
グリーホールディングス(3632):VTuber事業のプラットフォーム「REALITY」を運営する。2026年6月期の同事業の売上高は91.64億円で、キャラクターの姿で配信するIRIAMと重なる(グリーホールディングス 2026年6月期 決算短信)
DeNA:ライブストリーミング事業の売上収益は397.9億円(2026年3月期)で、PocochaとIRIAMの2本立て
スポーツ
MIXI(2121):Bリーグの千葉ジェッツを運営し、前期に開業した「LaLa arena TOKYO-BAY」でチケットやスポンサー収入を伸ばしている(MIXI 2026年3月期 決算短信)
DeNA:Bリーグの川崎ブレイブサンダースに加え、プロ野球球団と本拠地の横浜スタジアム、関内の複合施設「BASEGATE横浜関内」の直営施設まで持つ
ヘルスケア
JMDC(4483):健康保険組合などの保険者が持つデータの分析サービスや、匿名加工した医療データの学術・産業利用を手がける。2026年3月期の売上収益は504.6億円、営業利益は105.2億円(IFRS、会社開示の売上収益営業利益率20.9%)(JMDC 2026年3月期 決算短信)
DeNA:ヘルスケア・メディカル事業は売上収益87.3億円・セグメント損失23.3億円(2026年3月期)で、規模も利益率もJMDCに大きく離されている
出典:各社の決算短信・公式サイトよりKabuGraph作成
JMDC(4483)の企業分析|2,000万人の健康データが生む競争優位と医療DXの成長余地
JMDC(4483)の事業構造(累計2,000万人超のヘルスビッグデータ事業・遠隔読影の遠隔医療事業)、セグメント別業績推移、2027年3月期の会社予想、オムロンとのシナジー、投資判断のポイントを個人投資家向けに解説します。
MIXI
MIXIは東京都渋谷区に本社を置くIT企業。SNS「mixi」の運営会社として創業し、現在はスマートフォン向けゲーム『モンスターストライク』を中心としたデジタルエンターテインメント事業が収益の柱となっている。ほかに、サッカーJ1のFC東京と…
投資家が注目すべきポイント
強み
1. IPを持つ会社と組んで大ヒットを生んだ協業力
ポケポケは150の国と地域で累計2億ダウンロードを超え、2025年3月期の営業利益を289.7億円に押し上げました。任天堂・ポケモンとの協業タイトルや集英社との合弁会社など、IPを持つ会社と組んできた実績が次の協業の土台になります。
2. ゲーム以外の柱:ベイスターズと横浜の街づくり
2025年シーズンの観客動員は236万人で球団史上最多。BASEGATE横浜関内の直営施設も加わり、会社はスポーツ・スマートシティ全体で年間30億円水準の利益を見込みます。
3. 厚い財務と、資本効率重視への転換
2026年9月末の現金は818億円、借入金は15億円。任天堂株・GO株の現金化と500億円の自社株買い、DOE3%の配当方針で、安定して8%以上のROEを出せる構造を目指しています。
4. 事業を育てて引き継ぐ「エクイティ収益」
GOのように、社内で始めた事業を育てて上場・売却で回収した実績があります。2027年3月期第1四半期には395億円の利益を計上しました。
リスク
1. ポケポケへの依存と反動減
ゲームのセグメント利益は2025年3月期の385.8億円から2026年3月期は296.6億円に減り、2027年3月期の上期(4〜9月)も68.0億円(前年同期比−60.1%)でした。会社は今期もゲームの減収減益を想定していましたが、上期はその前提に対してもやや弱含みだったと説明しています。
2. 繰り返される大型の減損
2020年3月期(511.65億円)、2024年3月期(287.64億円)、2026年3月期(アルムののれん96.14億円)と減損が続き、ROEは2019年3月期以降、単年度で−22.8%〜13.2%の幅で振れてきました。会社はM&Aで、ROE目標への貢献度を踏まえた判断を徹底するとしています(2026年3月期 決算説明会 質疑応答)。
3. 新作と新規事業の不確実性
ソフトローンチ戦略の本格タイトルは2027年3月期に1〜2本の予定で、事業として業績にしっかり貢献させる時期を会社は「再来期にかけて」としています(第1四半期決算説明会 質疑応答)。
4. ヘルスケア・メディカルの赤字
2026年3月期は23.3億円の損失で、2027年3月期の上期も14.5億円の損失でした。2027年3月期の黒字化を掲げていますが、当初の想定より時間がかかっていると会社も認めています(2026年3月期 決算説明会 質疑応答)。
5. 純利益予想の非開示と一時的な利益
2027年3月期の純利益予想は出ていません。会社は、事業ポートフォリオと事業創造の戦略の見直しを最優先に進めているため合理的に算出できないとしています(第2四半期決算短信 p.4)。上期の純利益370.7億円は、GO株の売出しなどによる395.17億円(税引前)で膨らんでおり、本業の利益水準と分けて見る必要があります。
まとめ
ディー・エヌ・エー(2432)は、ポケポケを柱とするゲームに、ライブ配信、ベイスターズを中心とするスポーツ・街づくり、ヘルスケアを組み合わせたネット企業です。
事業:売上収益の43.5%がゲーム(2026年3月期)。利益の大半もゲームで、ヘルスケア・メディカルと新規事業は赤字
業績:2026年3月期は売上収益1,477.0億円・営業利益186.9億円。2027年3月期の予想(売上収益1,540億円・営業利益150億円)は据え置き。上期(4〜9月)の営業利益の進捗率は93.4%だが、会社はゲームを中心にやや弱含みと説明
財務・還元:500億円の自社株買い(全株消却)とDOE3%の配当方針。2026年9月末の現金818億円、借入金15億円
株価:PER15.6倍・PBR1.10倍・配当利回り2.48%(2026年11月10日終値)
見るべき点:ポケポケの利用者数と課金の推移、ソフトローンチの新作が育つか、M&Aと新規事業に資金をどう振り向けるか、ROE8%以上が定着するか
資産の現金化と自社株買いで資本効率の改善は進みましたが、本業の利益はまだポケポケ1本の動向に大きく左右されます。四半期の数字よりも、ゲームの新作のパイプラインと、南場CEOのもとで打ち出す成長投資の中身を見ていきたい銘柄です。
ディー・エヌ・エー
ゲーム、ライブコミュニティ、スポーツを主軸とするインターネット企業。ゲーム事業ではスマートフォン向けゲームアプリの開発・運営を国内外で展開する。ライブコミュニティ事業ではライブ配信アプリ「Pococha」とバーチャルライブ配信「IRIAM」…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年11月10日終値、その他の数値は2026年11月10日時点で確認できた開示に基づいています。