ティアフォー(593A)の企業分析|自動運転OSS「Autoware」の開発者が創業、レベル4バスとOEM量産開発で狙う2030年1,800台
ティアフォー(593A)は、オープンソースの自動運転ソフトウェア「Autoware(オートウェア)」の開発を主導し、自動運転レベル4の社会実装を事業にする企業です。2026年7月22日に東証グロース市場へ上場しました。
2026年9月期の会社予想は売上高84.8億円(前期比+32.4%)に対し、営業損失112.4億円。売上高を上回る研究開発費を、国の補助金と株主からの出資で賄いながら「量産」の段階を目指しているのが現在の姿です。時価総額は1,347億円(2026年9月24日終値ベース)です。
この記事では、ティアフォーの3つのサービスの稼ぎ方、赤字と補助金の構造、上場で得た資金の持ち時間、Waymoなど競合との違い、投資リスクを、有価証券届出書・決算短信・決算説明資料をもとに整理します。
この記事の内容(目次)
会社概要 — 「Autoware」を公開した研究者が創業した自動運転企業
ティアフォーは、名古屋大学の研究室で開発された自動運転ソフト「Autoware」を2015年8月にオープンソースとして公開した加藤真平氏(現・代表取締役CEO)が中心となって、同年12月に設立した会社です。
自動車メーカーのように車を作るのではなく、Autowareを土台にした自動運転システムを、自治体・交通事業者・自動車メーカー(OEM)に提供することで収益を得ています。報告セグメントは「自動運転事業」の1つだけです。
項目 | 内容 |
|---|---|
社名 | 株式会社ティアフォー(TIER IV, Inc.) |
設立 | 2015年12月 |
本社 | 東京都品川区北品川 |
代表者 | 代表取締役CEO 加藤真平 |
上場 | 2026年7月22日(東証グロース、公開価格1,085円) |
従業員数 | 392名(連結、2025年9月末) |
決算期 | 9月 |
沿革 — Autowareの公開から上場まで
2015年8月:加藤氏らが名古屋大学の研究室で開発した「Autoware」をオープンソースとして初公開
2015年12月:名古屋市でティアフォーを設立
2017年8月:ヤマハ発動機と資本業務提携(2020年2月に合弁会社eve autonomyを設立)
2018年:2月にKDDIと資本業務提携。12月、Autowareの国際的な開発体制として「The Autoware Foundation」を設立
2024年:3月にいすゞ自動車、5月にスズキと資本業務提携。10月、長野県塩尻市の一般道で、歩行者・一般車両が混在する環境・最大時速35kmの自動運転レベル4の認可を取得(会社は全国初と説明)
2025年:3月に石川県小松市(小松駅〜小松空港)でレベル4の認可を取得。12月、東海旅客鉄道(JR東海)と資本業務提携し、第三者割当増資で10億円を調達
2026年7月:東証グロース市場に上場
出典:有価証券届出書(沿革)・2026年9月期 第3四半期決算短信よりKabuGraph作成
主要株主 — 損保・自動車・通信の事業会社が並ぶ
上場前の株主名簿には、SOMPOホールディングス(21.3%)を筆頭に、ヤマハ発動機(6.6%)、いすゞ自動車(5.7%)、KDDI(4.0%)、アイサンテクノロジー(3.0%)など、事業上の取引がある会社が並んでいます。スズキ・JR東海・大成建設も各1.0%を持ち、トヨタ・インベンション・パートナーズ、ブリヂストン、三菱商事も株主です。
上場に伴う新株発行で持ち分は薄まり、SOMPOホールディングスの議決権比率は17.49%になりましたが、筆頭株主のままです(その他の関係会社には該当しなくなりました)。同社グループとは自動運転に関する保険の加入などで取引があります。
出典:有価証券届出書(株主の状況・ロックアップ)・その他の関係会社及び主要株主の異動に関するお知らせ(2026年7月22日)よりKabuGraph作成。上場前の比率は新株予約権による潜在株式を含む
上場の概要 — 公募割れで始まり、1ヶ月後に急騰
公開価格:1,085円(仮条件1,015〜1,085円の上限)。国内・海外で計17,449,600株を新規発行し、引受価額の総額は174.1億円
初値:1,009円(公開価格比−7.0%)
オーバーアロットメント:SMBC日興証券への第三者割当(3,212,700株)は申込みがなく失権。追加の資金流入はありませんでした
上場後の株価:8月19日に終値883円まで下げた後、ルネサス エレクトロニクスとの協業を発表した8月20日から上昇し、9月3日には終値3,570円をつけました。9月24日の終値は2,120円です
出典:2026年9月期 第3四半期決算短信(重要な後発事象)・訂正有価証券届出書(2026年7月13日)・東京証券取引所 新規上場会社概要(ティアフォー)・JPX 新規上場会社情報・第三者割当増資の結果に関するお知らせ(2026年8月6日)、株価は東証株価よりKabuGraph作成
事業を理解する — Autowareを土台にした3つのサービス
ティアフォーの事業は、Autowareを共通の土台にして、顧客の段階に合わせた3つのサービスに分かれています。
モビリティサービス:自治体・交通事業者向けに、自動運転バスなどの車両と導入支援を提供
デベロップメントサービス:自動車メーカーや特殊車両メーカー向けに、量産車に載せる自動運転システムを共同開発
ソリューションサービス:研究機関・企業・政府向けに、ソフトウェアツール・ハードウェア・コンサルティング(国の委託事業を含む)を提供
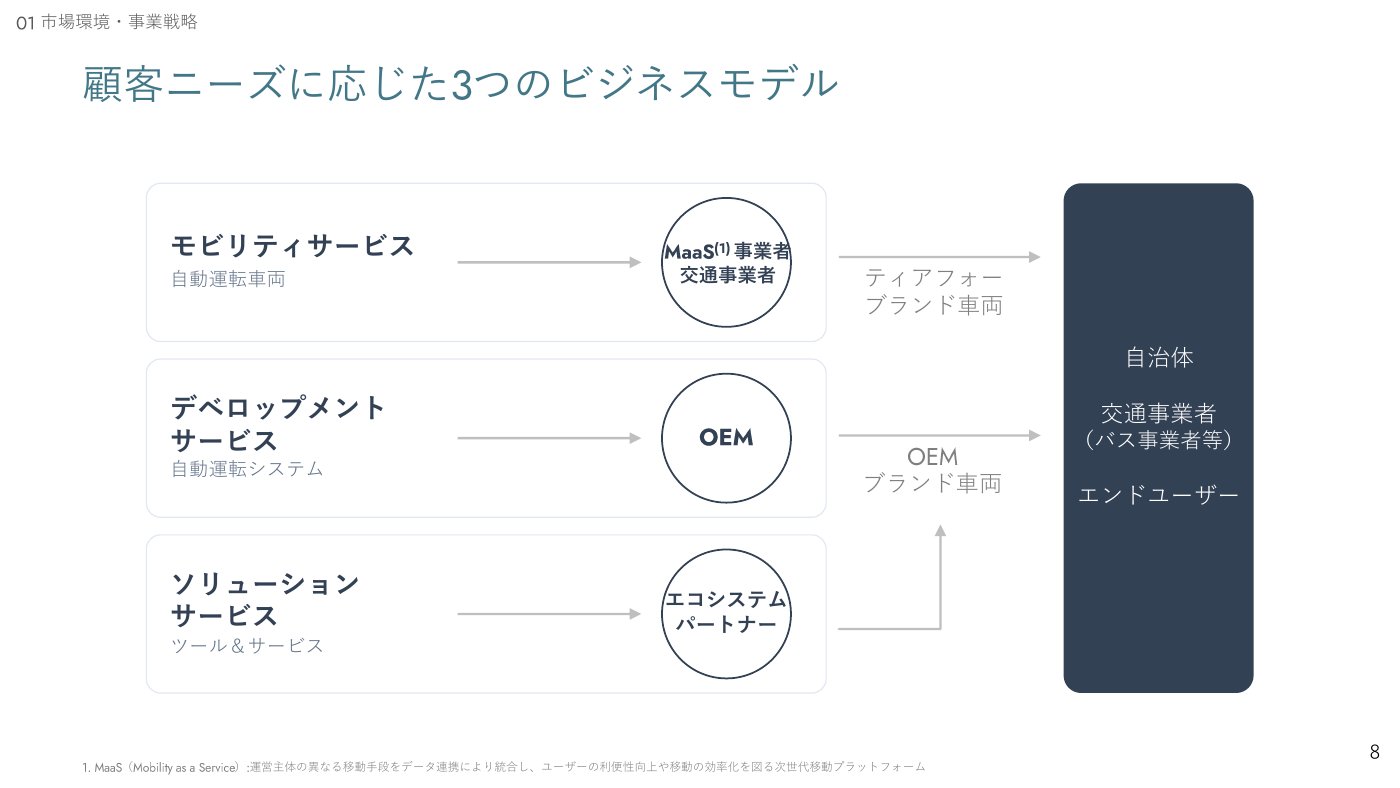
2025年9月期の売上高は、モビリティ22.7億円(35.4%)、デベロップメント13.3億円(20.8%)、ソリューション28.1億円(43.9%)でした。会社は、量産が進むにつれてデベロップメントサービスが事業の中心になると想定しており、2026年9月期はデベロップメントを前期比+86.8%の24.9億円と最も高い伸びで計画しています。
サービス別売上高の推移(管理会計ベース)
土台:オープンソースの自動運転ソフト「Autoware」
Autowareは、センサーの処理、自己位置の推定、周囲の認識、経路の計画、車両の制御まで、自動運転に必要なソフトウェア部品をひととおり備えたオープンソースソフトウェアです。誰でも無償で使え、現在は一般社団法人The Autoware Foundationが運営しています。加藤CEOは同財団の共同創設者で、2025年4月まで理事長を務めました。
投資家にとってのポイントは、開発者の多くが社外にいることです。GitHub上でAutowareにコードを提供した技術者のうち68%はティアフォーとその開発パートナー以外のエンジニア(2026年1月20日時点)で、会社はこれを、研究開発を資本効率高く進められる強みと位置づけています。
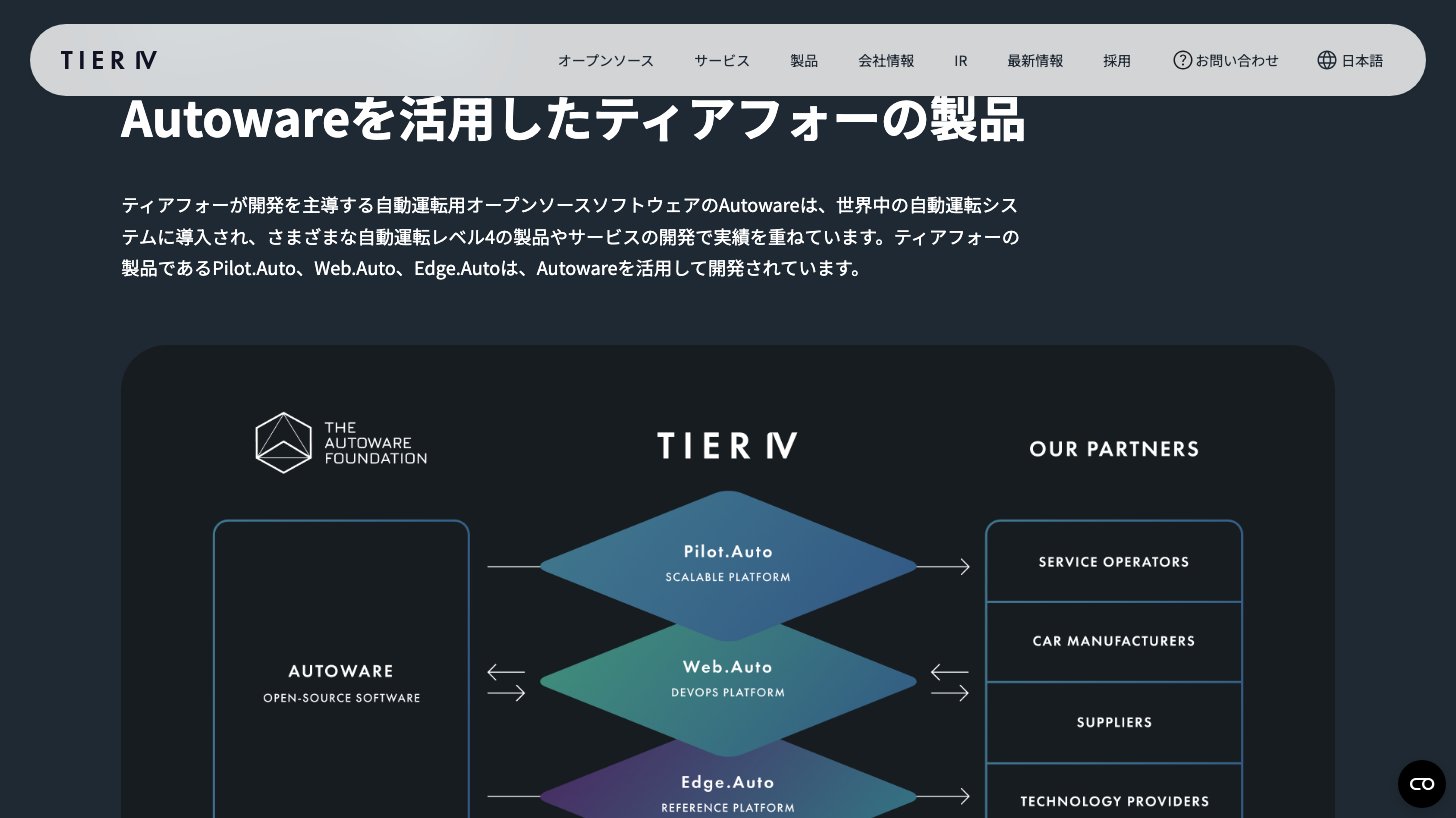
ティアフォー自身は、無償のAutowareの上に商用で求められる品質を担保した「リファレンスデザイン」を作り、車載ソフト「Pilot.Auto」、開発・運用のクラウド基盤「Web.Auto」、センサーや計算機を組み合わせた「Edge.Auto」といった製品で収益化しています。
足元では、センサー入力から運転操作までをAIで推論するAIベース(E2E)の自動運転の開発を進めています。NVIDIAの「Alpamayo」「Cosmos」を自社のプラットフォームに統合し、東京都内の公道で走行試験を行っています。
出典:有価証券届出書(事業の内容・沿革)・2026年9月期 第3四半期決算説明資料 p.2・p.12・p.16・p.18よりKabuGraph作成
【投資テーマ解説】フィジカルAI|官民10.5兆円が動く「AI×ロボット」革命と関連12銘柄の全体像
フィジカルAIは生成AIを現実世界のロボットに実装する次世代技術。政府は2040年度までに官民10.5兆円を投じる方針。NVIDIA連携で加速する日本のロボット大手からサプライチェーンの要まで、関連12銘柄を投資家目線で解説します。
モビリティサービス — 自治体に自動運転バスを届ける
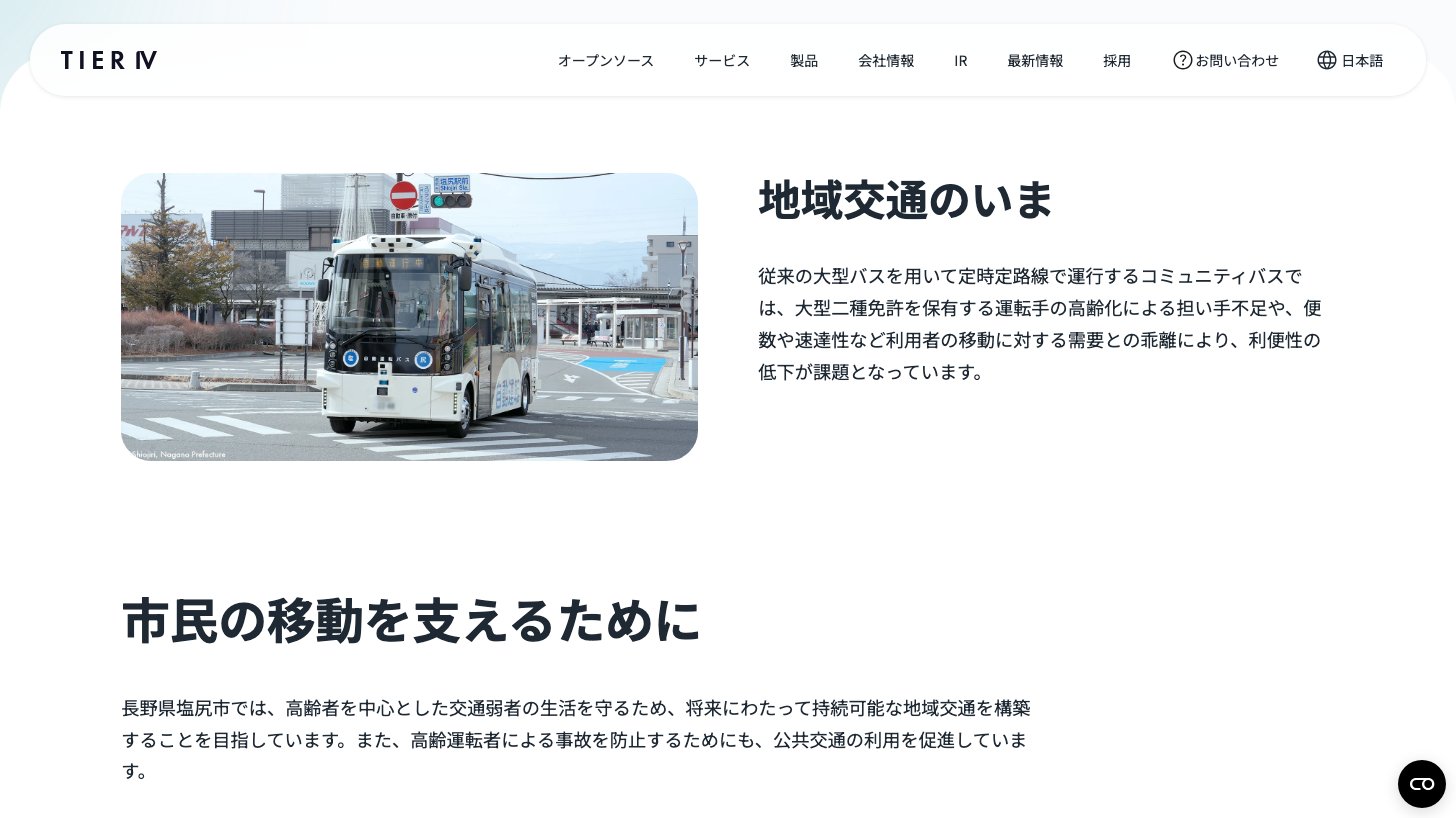
モビリティサービスは、自動車メーカーからベース車両を調達して自動運転システムを架装し、自治体・交通事業者・MaaS事業者に販売する事業です。導入はパートナー企業を介することが多く、一部は直接提供しています。
収益は、車両の販売に加えて、高精度3次元地図の作成や調律、レベル4の認可取得の支援、運行の支援、保守・アフターサービスで構成されます。保守やソフトウェア更新は台数に応じて積み上がるリカーリング収益です。
実証実験・実装地域数(単年):15地域(2023年9月期)→29地域→50地域(2025年9月期)。2026年9月期は第3四半期までで44地域、2026年7月時点で58地域から受注
公道での車両運用台数(累計):15台(2024年9月期)→25台(2025年9月期)→26台(2026年3月末)
大型の協業:KDDI・KDDIスマートモビリティと、2030年までに累計1,000台規模の自動運転サービスの商用導入を目指すことで合意
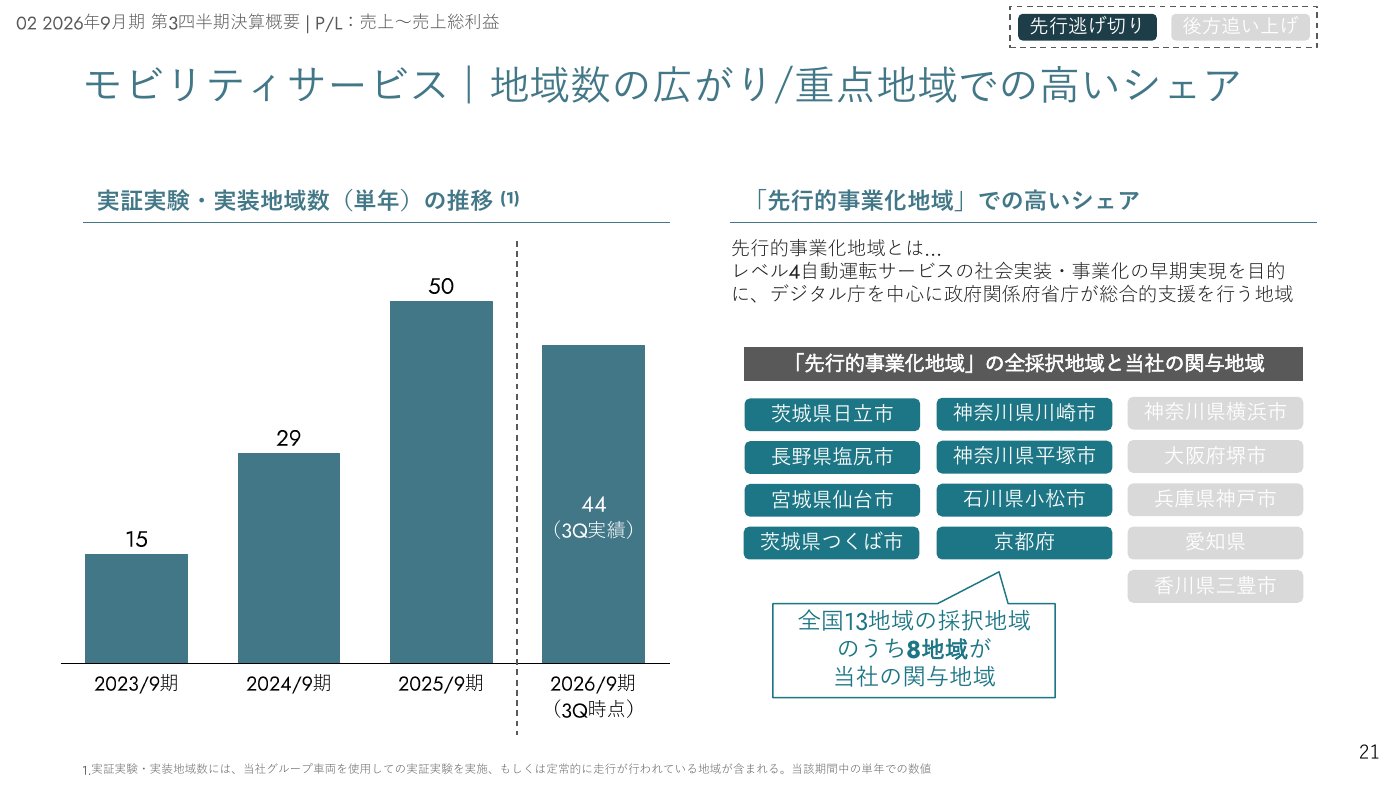
デジタル庁を中心に政府がレベル4サービスの早期事業化を総合的に支援する「先行的事業化地域」でも、全国13の採択地域のうち8地域にティアフォーが関わっています(会社資料)。レベル4の認可を実際に取り、運行を重ねた実績は、後から参入する企業がすぐには埋められない部分です。
出典:上場に伴う当社決算情報等のお知らせ(重要な経営指標)・2026年9月期 第3四半期決算短信・決算説明資料 p.21よりKabuGraph作成
デベロップメントサービス — 自動車メーカーの量産車に載せる
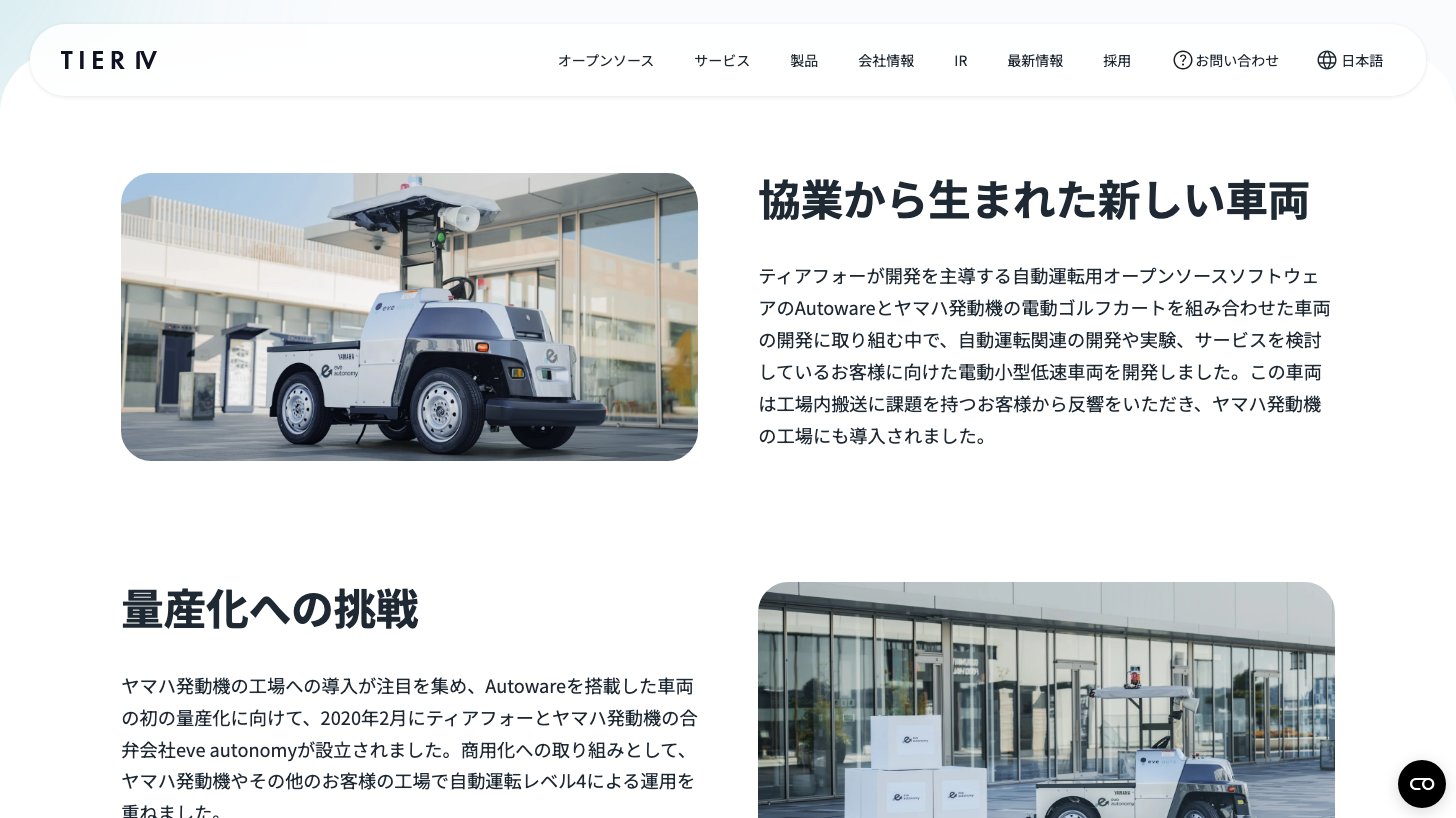
デベロップメントサービスは、自動車メーカーや建機など特殊車両のメーカーと、量産車向けの自動運転システムを共同開発する事業です。開発段階では技術開発の対価(NRE)とライセンス料、次にセンサーや計算機一式(ADK)の販売、量産に入ると販売台数に応じたライセンス料・ロイヤルティを受け取る設計です。
ヤマハ発動機(eve autonomy):電動ゴルフカーをベースにした工場内の無人搬送車両。商用化済みで、2026年6月時点の運用台数は90台
トヨタ自動車:次世代EV「e-Palette」の自動運転を開発中
いすゞ自動車:大型EVバス「エルガEV」で路線バスのレベル4運行を開発中
スズキ:「ソリオ」をベースにしたシャトル車両を開発中
コマツ(EARTHBRAIN):土木・採石現場のダンプトラックの自動走行。2027年度中の試験導入・実用化を計画
開発プロジェクトの顧客数は7社(2024年9月期)→9社(2025年9月期)→13社(2026年6月末)と増えています。いまの売上は開発受託が中心で、台数に比例するライセンス収入が本格的に立ち上がるのは顧客の量産開始後です。
出典:有価証券届出書(事業の内容)・2026年9月期 第3四半期決算説明資料 p.23〜27・第3四半期決算短信よりKabuGraph作成
ソリューションサービス — ツールと委託研究でエコシステムを広げる
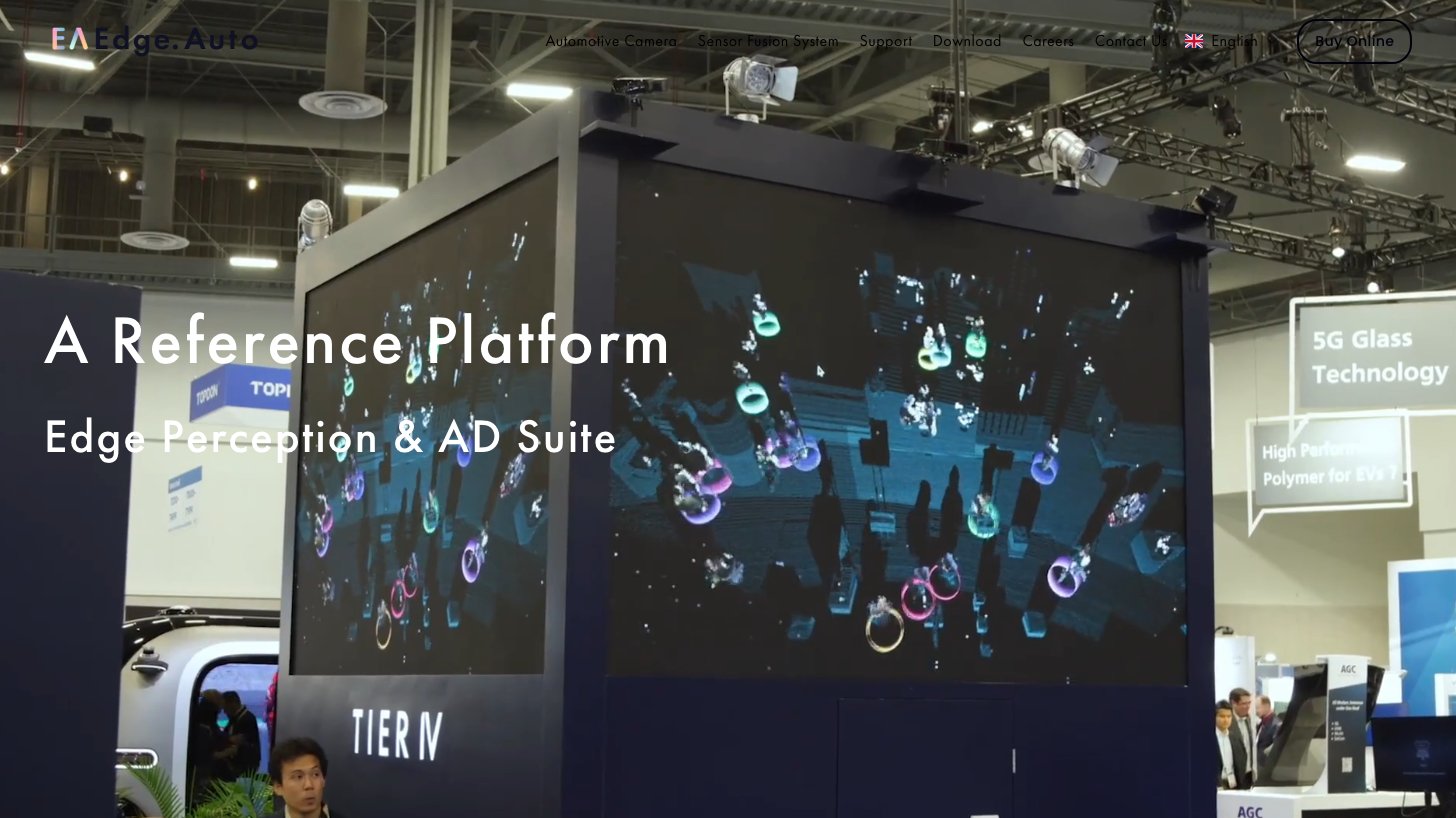
ソリューションサービスは、Autowareや自社製品を使う企業・研究機関に、ソフトウェアのライセンス、車載カメラなどのハードウェア、技術トレーニングやコンサルティングを提供する事業です。国から受託した研究開発(委託事業)の売上もここに入ります。
ハードウェア:レベル4向けに最適化した量産向け車載カメラ「MPシリーズ」の提供を開始
Astemo:世界で集めたセンサーデータを共有する「Co-MLOps」を提供し、Astemoは2030年代前半に自家用車へのE2E型自動運転AIの搭載を目指す
ルネサス エレクトロニクス:車載SoC「R-Car Gen 5」をAutowareの主要なリファレンス計算基盤の1つに採用し、レベル2+からレベル4まで対応する基盤を共同で最適化(2026年8月20日発表)
半導体の研究開発:科学技術振興機構(JST)の「次世代エッジAI半導体研究開発事業」に参画し、レベル4向けAIチップの論理設計をオープンソース化する計画
出典:第3四半期決算短信・決算説明資料 p.29〜30・ルネサス エレクトロニクス株式会社との協業に関するお知らせ(2026年8月20日)よりKabuGraph作成
ルネサスエレクトロニクス(6723)の企業分析|車載MCU世界3強の一角、M&Aで築いた「アナログ+パワー+設計ソフト」とタイミング事業4,433億円の売却益
ルネサスエレクトロニクス(6723)の車載MCUにおける競争力、Dialog・Altium買収とタイミング事業のSiTime社への譲渡(譲渡益4,433億円)による事業構造の変化、業績推移と投資リスクを個人投資家向けに解説します。
業績推移と財務分析
通期業績推移 — 売上は2年で約2.2倍、営業損失は100億円規模
連結決算は2024年9月期から作成しています。売上高は38.7億円から2026年9月期予想の84.8億円まで2年で約2.2倍になる計画です。一方で営業損失は72.3億円→105.1億円→112.4億円(予想)と拡大しています。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
営業利益率は−186.7%→−163.9%→−132.5%(予想)と、赤字の幅は売上に対して縮んでいます。ただし、2025年9月期の研究開発費は85.5億円と売上高の1.3倍あり、2026年9月期も95.5億円(前期比+11.6%)を計画しています。売上が伸びても、研究開発を絞らない限り営業黒字にはほど遠い構造です。
売上総利益率は36.9%(2024年9月期)→25.7%(2025年9月期)→34.3%(2026年9月期予想)と振れています。車両の販売や委託事業の比率で原価率が変わるためです。
補助金が営業損失の半分近くを埋める
ティアフォーの損益で最も特徴的なのは、営業外収益に計上される補助金の大きさです。2025年9月期の補助金収入は55.3億円で、売上高64.1億円の86%に相当します。同期の研究開発費85.5億円のうち55.3億円が補助金の対象でした。
項目(億円) | 2024/9 | 2025/9 | 2026/9(予) |
|---|---|---|---|
営業利益 | −72.3 | −105.1 | −112.4 |
営業外収益 | 28.8 | 55.7 | 58.2 |
うち補助金収入 | 28.5 | 55.3 | 約57.8 |
経常利益 | −48.3 | −55.0 | −65.9 |
純利益 | −48.3 | −48.0 | −67.4 |
会社予想の補助金収入は、2026年4月時点で採択が決まっていた分だけを積み上げています。9月4日には経済産業省の「グローバルサウス未来志向型共創等事業費補助金」にサウジアラビアでの自動運転バス実証が採択されました(補助対象経費の申請額60億円、補助率3分の2、2029年12月まで)。会社は今期への影響は軽微とし、2027年9月期の業績予想に織り込む方針です。
補助金は研究開発の負担を大きく減らす一方、政策や採択の結果しだいで増減する収入です。単純計算では、補助金がなければ赤字は営業損失の水準(年100億円超)に近づきます。
出典:有価証券届出書(研究開発活動・連結損益計算書)・上場に伴う当社決算情報等のお知らせ(業績予想の前提条件)・グローバルサウス未来志向型共創等事業費補助金 採択に関するお知らせ(2026年9月4日)よりKabuGraph作成
2026年9月期 第3四半期累計(2025年10月〜2026年6月)
8月14日に発表した第3四半期累計(9ヶ月)の実績は、売上高51.8億円(前年同期比+30.0%)、営業損失68.3億円、経常損失40.9億円、純損失41.7億円でした。
売上総利益:20.0億円(前年同期比+31.6%)。OEMとの開発案件の拡大で売上総利益率は38.7%に改善
研究開発費:59.9億円(同−1.8%)とほぼ前年並みに抑え、営業損失は前年同期の72.1億円から縮小
経常損失:補助金収入が36.6億円(同−8.5%)に減り、持分法による投資損失が9.2億円に増えたため、前年同期の35.7億円から拡大
サービス別(9ヶ月累計):モビリティ16.4億円(+39.4%)、デベロップメント14.4億円(+53.0%)、ソリューション20.9億円(+12.4%)
通期予想に対する売上高の進捗率は61.0%です。低く見えますが、自治体やOEMの年度末(3月)に納品が集まる第2四半期と、6月以降に採択された事業の車両納品やOEMの新年度の開発案件が進む第4四半期に売上が偏るのが同社の特徴で、会社は予想を据え置きました。第3四半期(4〜6月の3ヶ月)単独の売上高は8.1億円でした。
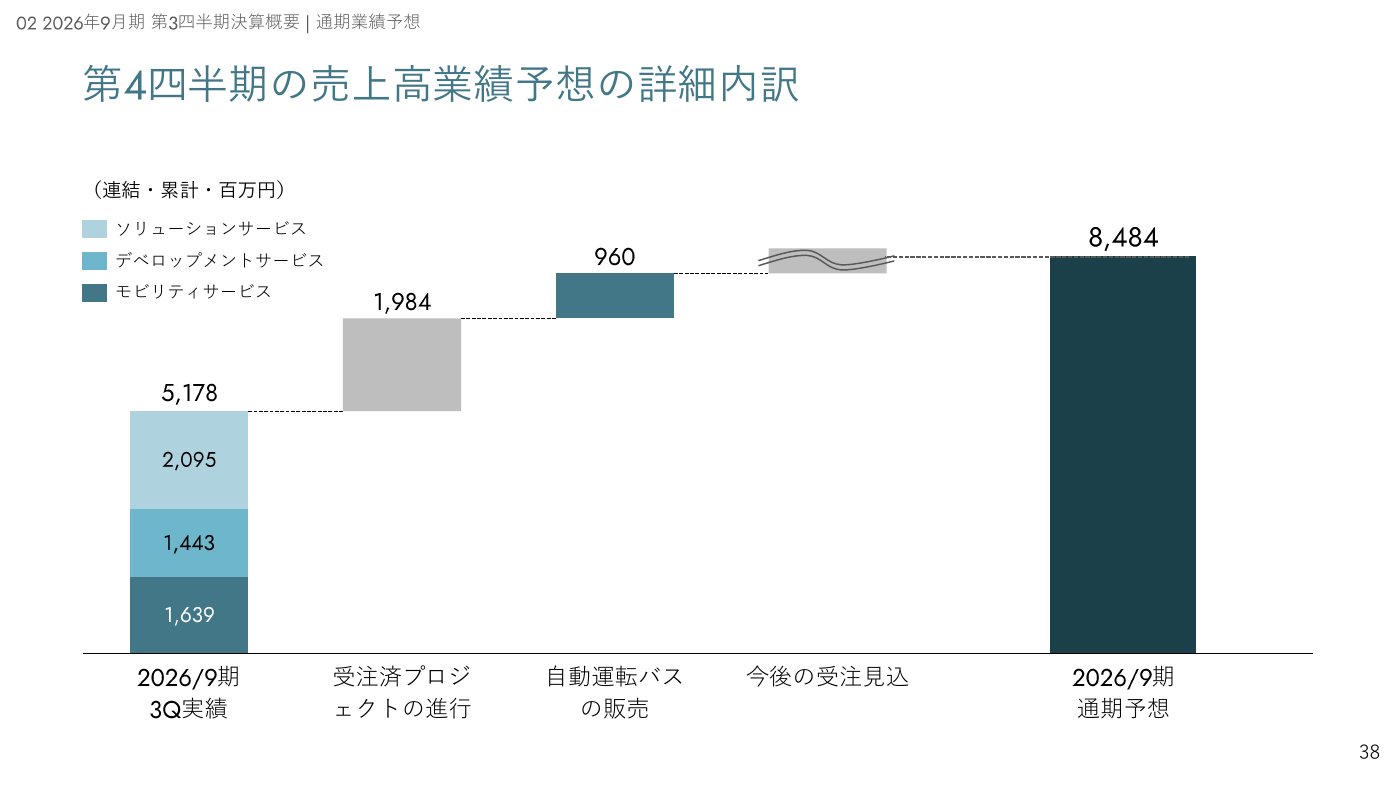
会社の内訳では、第3四半期までの実績51.8億円に受注済みプロジェクトの進行19.8億円と自動運転バスの販売9.6億円を加えて81.2億円。予想84.8億円との差の約3.6億円が今後の受注見込みです。
出典:2026年9月期 第3四半期決算短信・第3四半期決算説明資料 p.19〜20・p.31・p.37〜38よりKabuGraph作成。前年同期(2025年9月期第3四半期累計)は四半期連結財務諸表を作成しておらず、決算説明資料の数値
財務と資金繰り — 上場資金で何年もつか
2026年6月末の現預金は93.9億円、借入金は計28.3億円、自己資本比率は66.0%でした。これは上場前の数字で、7月21日に上場時の払込み174.1億円が加わっています。
単純に足すと手元資金は約268億円です。2025年9月期の営業キャッシュフロー(−72.8億円)と同じペースで資金を使うなら、約3.7年分に相当します(KabuGraph試算、第4四半期以降の損失や補助金の入金時期は考慮していません)。
会社は調達資金を2026年9月期〜2028年9月期に、研究開発費87.7億円、量産・事業拡張費82.7億円、組織拡張費34.0億円として使う計画です。研究開発の中心はAI技術と自動運転専用の半導体、量産・事業拡張は数千〜数万台規模の供給を見据えたサプライチェーンの構築です。
出典:2026年9月期 第3四半期決算短信(貸借対照表・重要な後発事象)・有価証券届出書(キャッシュ・フローの状況)よりKabuGraph作成
株価指標(2026年9月24日時点)
指標 | 値 |
|---|---|
株価(終値) | 2,120円(公開価格1,085円の約1.95倍) |
時価総額 | 1,347億円 |
PER(会社予想) | 算出できず(最終赤字予想。予想1株当たり純損失138.03円) |
PSR(会社予想売上高) | 15.9倍 |
PBR(2026年9月末の簡易試算) | 約5.5倍 |
配当 | 無配(2026年9月期予想0円) |
赤字企業のためPERでは評価できず、売上高に対する株価の倍率(PSR)が目安になります。予想売上高の約16倍という評価は、今の売上規模ではなく、量産車に搭載されて台数に比例した収益が立ち上がる将来を織り込んだ水準です。上場後の株価は883円〜3,570円(終値)と大きく動いており、値動きの荒さにも注意が必要です。
PBRは、上場前の2026年6月末の自己資本97.9億円に上場時の払込み174.1億円を加え、第4四半期(7〜9月)の予想純損失25.6億円を差し引いた2026年9月末の自己資本の見込み(約246億円、1株当たり約388円)で試算しています。第4四半期の損失は、通期予想の純損失67.4億円から第3四半期累計の41.7億円を引いた値です。損失を差し引かずに計算すると約5.0倍になります。
競合と差別化 — Waymo・自動車メーカー・マクニカとの違い
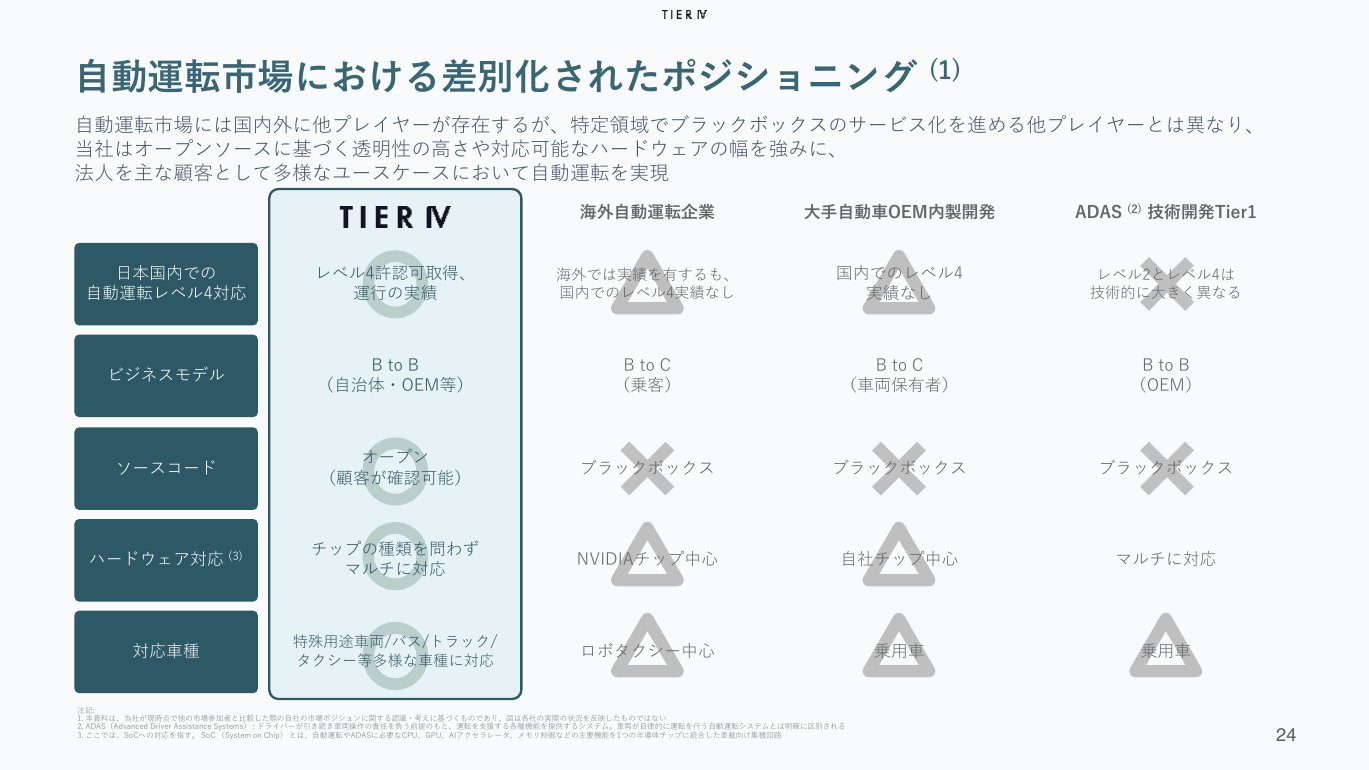
自動運転には世界のIT大手や自動車メーカーが巨額の投資をしています。ティアフォーは有価証券届出書と成長可能性資料で、自社と比べる相手を「海外の自動運転企業」「大手自動車メーカーの内製開発」「ADASを開発するTier1サプライヤー」の3つに分けて示しています。
海外の自動運転企業(Waymoなど)
ロボタクシーを中心に、乗客に直接サービスを売るB to Cのモデル。ソフトウェアは非公開で、自動運転システムから車両の改造・運行まで自社で抱える垂直型
Waymoは2027年に東京で無人の配車サービスを始める意向を2026年9月14日に発表しました。日本交通・GOと組み、初期の車両から約100台まで段階的に増やす計画で、GOのアプリからも呼べるようにします
ティアフォーはタクシー・乗用車を「後方追い上げ型」の領域と位置づけ、今は過度な投資を抑えてAutowareを使ったキャッチアップを狙う方針です
自動車メーカーの内製開発
自家用の乗用車向けに自社チップ・非公開ソフトで開発するのが典型。会社は、国内でのレベル4の実績はないと整理しています
一方でトヨタ・いすゞ・スズキはティアフォーの開発顧客でもあり、競合と顧客の境界は案件ごとに変わります
ADASのTier1サプライヤー・半導体メーカー
自動車メーカーに運転支援システムを売るB to Bのモデル。会社は「レベル2とレベル4は技術的に大きく異なる」と差別化しています
NVIDIAやルネサスとは、競うより組む関係です。ティアフォーは特定のチップに依存しない「マルチチップ対応」を強みに挙げています
国内の自動運転バス(マクニカなど)
東証プライム上場のマクニカホールディングス傘下のマクニカは、Navya Mobilityのレベル4対応の自動運転EVバス「EVO」を扱っており、同車両は国内各地の実証実験や定常運行に使われています
ティアフォーが先行する「バス・シャトル」の市場で、車両ごと提供する直接の競合です
出典:有価証券届出書(競合に関するリスク・市場ポジション)・事業計画及び成長可能性に関する事項 p.24・第3四半期決算説明資料 p.14・p.28・Waymo公式ブログ(2026年9月14日)・マクニカ公式サイト(Navya Mobility)よりKabuGraph作成
ティアフォーの差別化は、ソースコードを公開し(顧客が中身を確認できる)、チップや車種を選ばず、法人に売るという点に集約されます。会社は市場を2段階で捉え、特殊用途車両とバス・シャトルでは「先行逃げ切り型」で国内シェアを押さえ、トラック・タクシー・乗用車では技術がオープンソース化・コモディティ化するのを待って「後方追い上げ型」で入る戦略を示しています。
裏を返せば、ロボタクシーのような大きな市場では、資金力で勝る海外勢に先行を許す前提の戦略です。Waymoの東京進出が計画どおり進めば、日本の消費者が最初に乗る無人タクシーは海外製になる可能性があります。
GO(581A)の企業分析|タクシーアプリ4,000万DLが生む配車プラットフォームの収益構造
GO株式会社(581A)の事業構造(タクシー配車アプリ「GO」・TOKYO PRIME・DRIVE CHART・GX事業)、業績推移、競合比較、投資リスクを個人投資家向けに包括的に解説します。
マクニカホールディングス
半導体・電子部品の技術商社大手。集積回路、電子デバイス、ネットワーク関連商品の販売を主軸とし、国内外に広範な販売網を展開する。自動運転システムの開発・製造にも進出し、仏「NAVYA」ブランドの自動運転シャトルを手がける。アジア(香港・シンガ…
投資家が注目すべきポイント
4つの強み
1. Autowareを核にした資本効率の高い研究開発
Autowareへのコード提供者の68%が社外のエンジニアで、大学や企業の成果を取り込みながら開発できます。ゼロから全てを自社で作る海外勢より少ない研究開発費で、レベル4の技術を積み上げられるのが会社の主張です。
2. 国内のレベル4実装で先行
塩尻市・小松市でのレベル4認可、2025年9月期の50地域での実証・実装、先行的事業化地域13のうち8地域への関与と、レベル4の認可と運行の実績を積み上げてきました。会社は「バスを中心として国内随一の実装実績」と説明しており、政府も2030年度までに自動運転サービス車両1万台という目標を掲げています。
3. 自動車・通信・損保の提携網
トヨタ、いすゞ、スズキ、ヤマハ発動機、コマツとの開発案件に加え、KDDIとは2030年までに累計1,000台規模の導入を目指します。提携先の多くが株主でもあるため、関係が一過性で終わりにくい構造です。
4. 量産期に積み上がる収益モデル
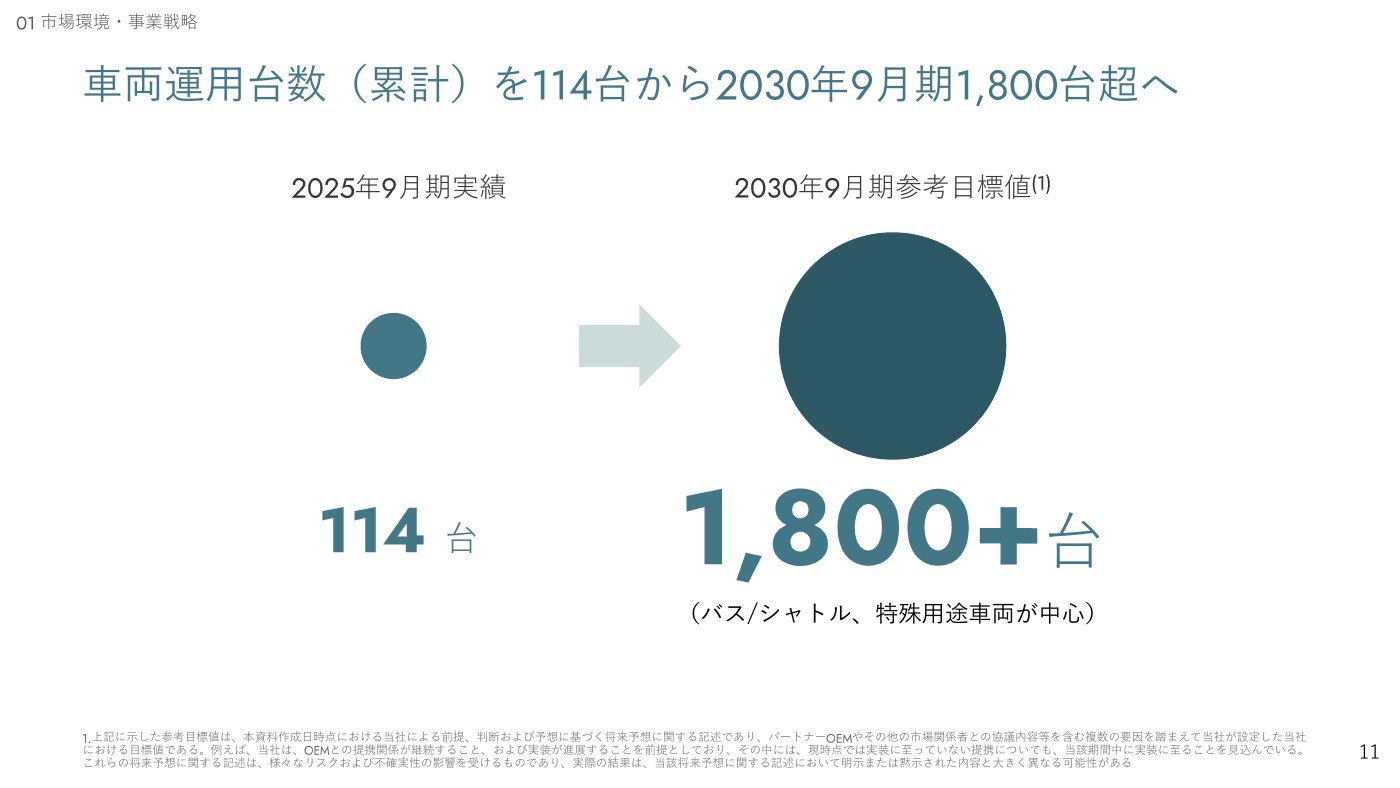
量産に入ると、車両1台ごとのライセンス料や保守が積み上がります。会社は車両運用台数(累計)を2025年9月期の114台から2030年9月期に1,800台超へ増やす参考目標を示し、累計約800台を経常黒字化の目安としています。
注意すべきリスク
1. 100億円超の営業赤字と補助金への依存
2026年9月期の営業損失予想は112.4億円で、研究開発費は売上高を上回ります。経常損失を半分程度に抑えているのは補助金で、採択の有無や政策の変化で損益が大きく振れる構造です。
2. 資金繰りと追加調達
上場時の払込みを加えた手元資金は約268億円で、前期の営業キャッシュフローのペースなら約3.7年分(KabuGraph試算)です。研究開発と量産投資を計画どおり進めれば消費は速まり、黒字化の前に追加の増資が必要になれば1株価値が希薄化します。
3. 官公庁案件への集中と第4四半期への偏り
2025年9月期は経済産業省とNEDOだけで売上高の30.3%、最大顧客のアイサンテクノロジーが19.9%を占めました。売上は第2・第4四半期に集中し、年度末の納品や採択がずれると通期予想を下回るおそれがあります。
4. 資金力で勝る競合
Waymoは2027年に東京で無人の配車サービスを始める意向で、国内のバス分野ではマクニカが競合します。自動車メーカーの内製やNVIDIAのような巨大企業の動き次第で、オープンソースの優位が薄れる可能性もあります。
5. 高い評価と株価の変動、ロックアップ解除
株価は予想売上高の約16倍(2026年9月24日時点)で評価され、上場後の終値は883円〜3,570円と大きく動きました。主要株主のロックアップ(売却制限)は上場日から180日間で、2027年1月中旬以降は大株主やベンチャーキャピタルの売却が需給の重荷になり得ます。上場から6ヶ月後には新株予約権の行使も可能になります。
出典:有価証券届出書(ロックアップ・主要な販売先)・事業計画及び成長可能性に関する事項 p.4・第3四半期決算説明資料 p.11・p.13よりKabuGraph作成
まとめ
ティアフォー(593A)は、自動運転のオープンソース「Autoware」を生んだ研究者が創業した研究開発型の企業が、自治体の自動運転バスと自動車メーカーの量産開発で商用化を急いでいる段階にあります。
事業:モビリティ(自動運転バス)・デベロップメント(OEMとの量産開発)・ソリューション(ツール・委託研究)の3サービス。今期はデベロップメントが+86.8%と最も伸びる計画
業績:2026年9月期予想は売上高84.8億円(+32.4%)、営業損失112.4億円。補助金で経常損失は65.9億円に縮む
資金:上場で174.1億円を調達し、手元資金は約268億円。前期の資金消費ペースなら約3.7年分
評価:時価総額1,347億円、予想PSR15.9倍(2026年9月24日時点)。黒字化の目安は車両運用台数(累計)約800台
見どころ:第4四半期の納品と通期予想の達成、2027年9月期の業績予想(補助金の織り込み)、OEMの量産開始時期、Waymoの東京進出
投資判断の軸は、「補助金と上場資金が続くうちに、台数に比例する収益を立ち上げられるか」の一点です。決算ごとに、車両運用台数と開発顧客数、研究開発費と補助金のバランスを確認していくことが欠かせません。
ティアフォー
自動運転用オープンソースソフトウェア「Autoware」の開発を主導するディープテック企業。東京都品川区に本社を置き、The Autoware Foundationを通じて世界の開発者コミュニティを束ねる。「自動運転の民主化」をビジョンに掲…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年9月24日終値、業績は2026年8月14日発表の第3四半期決算短信までの情報に基づいています。