【投資テーマ解説】iPS細胞・再生医療|世界初の2製品は7年の条件付き承認、ピーク売上予測は74億円——承認製品の現在地と関連14社の事業規模
iPS細胞からつくった細胞を患者に移植する治療が、2026年3月6日に世界で初めて国の承認を得ました。住友ファーマのパーキンソン病向け「アムシェプリ」と、クオリプスの重症心不全向け「リハート」です。どちらも7年の期限付きで、期限内に有効性を確かめ直すことが条件の「条件及び期限付承認」です(厚生労働省 中医協資料「再生医療等製品3品目の条件及び期限付き承認について」(2026年4月8日))。
保険の価格はアムシェプリが5,530万6,737円、リハートが5,320万円です。ただし保険適用時の資料に載ったピーク時(発売10年度)の売上予測はアムシェプリ74億円、リハート51.1億円で、関連企業の業績を一気に変える規模ではありません(中医協 総-5(2026年5月13日)、中医協 総-2(2026年7月22日))。
「承認=業績拡大」と読み違えないために、この記事では次の順で整理します。
iPS細胞・ES細胞・体性幹細胞の違いと、「承認製品」と「自由診療」の2つのルート
7年以内に有効性を確かめ直す条件及び期限付承認と、本承認に届かなかった前例
承認製品の現在地と市場規模(保険の価格、ピーク時の売上予測、自由診療の受診者数)
関連14社の立ち位置と事業規模、バイオ株特有のリスク
関連銘柄は、製品を持つ住友ファーマ・クオリプス・サンバイオ・J-TEC・ニプロ、承認申請を控えるHeartseed・ヘリオス、細胞づくりを支える富士フイルム・味の素・澁谷工業・ニコン・セルソース・リプロセルなどに分かれます(住友化学は住友ファーマの親会社)。
株価指標はすべて2026年10月5日終値時点、業績は各社の決算短信・決算説明資料によります。
この記事の内容(目次)
iPS細胞・再生医療とは — 細胞の種類と2つのルート
再生医療は、病気やけがで失われた組織や機能を、細胞を使って補う治療です。使う細胞の種類と、どの法律のルートで患者に届くかで、関わる企業の稼ぎ方が大きく変わります。
iPS細胞・ES細胞・体性幹細胞の違い
iPS細胞(人工多能性幹細胞):皮膚や血液の細胞に遺伝子を入れて、体のさまざまな細胞になれる状態に戻したもの。京都大学の山中伸弥教授らが2006年にマウス、2007年にヒトで作製を報告した(京都大学iPS細胞研究所「iPS細胞とは?」)。アムシェプリは健康な人の血液の細胞からつくったiPS細胞を神経のもとになる細胞に、リハートはiPS細胞を心筋の細胞に育てて使う
ES細胞(胚性幹細胞):受精卵が育った初期の胚からつくる多能性幹細胞。iPS細胞と同じく何にでもなれるが、胚を使うため扱いに倫理面の制約がある
体性幹細胞(間葉系幹細胞など):骨髄・脂肪・滑膜などにもともとある幹細胞で、なれる細胞の種類は限られる。国内の承認製品では体性幹細胞を加工したものが多く、テムセル(JCRファーマ)、ステミラック(ニプロ)、アクーゴ(サンバイオ)などがある
もう1つの分かれ目が、患者本人の細胞を使う「自家」か、他人の細胞を使う「他家」かです。
自家:拒絶反応の心配は小さいが、患者ごとに細胞を採って培養するため、製造に時間とコストがかかる(ジェイス、ジャック、ステミラックなど)
他家:健康なドナーの細胞から作り置きでき、量産しやすい。そのかわり免疫抑制剤が必要で、アムシェプリは移植後に約1年3か月、リハートは移植後90日間服用する(厚生労働省 中医協資料(2026年4月8日)p.4・22)
「承認製品」と「自由診療」の2つのルート
細胞を使う治療が患者に届くルートは、法律で2つに分かれています。投資家にとっては、売上がどの会社に、どんな形で入るかが違う点が重要です。
薬機法の「再生医療等製品」:企業が治験で有効性・安全性を示して国の承認を得て、保険適用を受けて全国の医療機関に販売する。売上は製品の売上として製造販売する企業に入る
再生医療等安全性確保法(安確法)の「再生医療等」:医療機関が提供計画を厚生労働省に届け出て行う治療や研究。治療の多くは保険の効かない自由診療で、リスクに応じて第1種〜第3種に分かれる。企業は医療機関から細胞の加工を請け負ったり、設備や資材を売ったりして稼ぐ
安確法の届出は、国が治療の効果を認めたことを意味しません。厚生労働省は、届け出られた計画の安全性や科学的妥当性を確認しているものではないと明記しています(第118回 再生医療等評価部会 資料1(2026年6月22日)p.23)。
条件及び期限付承認 — 7年で「本承認」か「失効」か
再生医療等製品には、通常の医薬品より早く市場に出せる特別な承認の仕組みがあります。少数の患者のデータで「有効性が推定」できれば、条件と期限を付けて承認し、市販後に有効性を確かめ直す制度です。
制度の中身 — 誰に、何を、いつまでに
対象:品質が均質でない再生医療等製品で、効能・効果が「推定」でき、著しい副作用がないと推定されるもの(医薬品医療機器等法 第23条の26 第1項)
期限:7年以内。審査に特に必要なときは3年以内で延長できる(同 第1項・第2項)
期限内にやること:使った患者のデータを集めて報告し、期限内に改めて承認を申請しなければならない(同 第3項・第5項)。期限内に審査が終わらなければ、結論が出るまで承認は効力を持ち続ける(同 第6項)
運用:原則として使った患者の全例を調べることが承認条件になる。本承認の申請で承認されなければ不承認となる(厚生労働省 医薬機審発1006第1号(2025年10月6日))
制度は、薬事法を医薬品医療機器等法に改めた「薬事法等の一部を改正する法律」(平成25年法律第84号)で、再生医療等製品という区分とともに導入されました(厚生労働省 薬食機参発0812第5号(2014年8月12日))。投資家にとっての意味は、承認の時点ではまだ「効くこと」が確定していないという点です。
本承認に届かなかった前例と、いま期限内の製品
条件及び期限付承認を受けた製品は、2026年10月6日時点で8つあります。すでに2つが市場から消えています(中医協 費薬材-1(2025年10月15日)p.5-6、PMDA 新再生医療等製品の承認品目一覧)。
ハートシート(テルモ、重症心不全):2015年9月に承認(期限5年+3年延長)。市販後の調査で、主要評価項目(心臓疾患関連死までの期間)で対照群に対する優越性が示されず、2024年7月19日の審議会で本承認は「適切ではない」と判断され、販売を終了した(テルモ 2024年7月20日 ニュースリリース(Internet Archive保存版))
コラテジェン(アンジェス、慢性動脈閉塞症の潰瘍):2019年3月に承認(期限5年)。非盲検の市販後調査で第Ⅲ相試験の成績を再現できず、2024年6月に本承認の申請を取り下げて製品を回収した。前年度の売上高は2,300万円だった(アンジェス 2024年6月24日 開示(Internet Archive保存版))
ステミラック(ニプロ、脊髄損傷):2018年12月に承認(期限7年)。2025年11月14日に本承認を申請し、審査中(ニプロ「ステミラック注」本承認申請のお知らせ(2025年11月))
デリタクト(第一三共、悪性神経膠腫の遺伝子治療):2021年6月に承認(期限7年)
アクーゴ(サンバイオ、外傷性脳損傷):2024年7月31日に承認(期限7年)
エレビジス(中外製薬、デュシェンヌ型筋ジストロフィーの遺伝子治療):2025年5月13日に承認
リハート(クオリプス)・アムシェプリ(住友ファーマ):2026年3月6日に承認(期限7年)
アムシェプリは製造販売後の臨床試験で35例(65歳以下30例、65歳超5例)、リハートは使用成績調査で75例を目標に、有効性を検証します(厚生労働省 中医協資料(2026年4月8日)p.15・38)。本承認の申請までの数年間、症例の集まり具合と中間の結果が株価材料になります。
承認製品の現在地 — iPS由来2製品はこれから移植が始まる段階
アムシェプリ(住友ファーマ)— パーキンソン病
中身:健康な人の血液の細胞からつくったiPS細胞を、ドパミンを出す神経のもとになる細胞に育て、脳の線条体(被殻)に移植する。一般名はラグネプロセル
承認まで:京都大学医学部附属病院の医師主導治験(7例に移植、有効性は6例で評価)をもとに2025年8月5日に申請し、2026年3月6日に承認。2017年2月に先駆け審査指定を受けていた。製造は住友化学・住友ファーマの合弁S-RACMO(大阪府吹田市)、販売は住友ファーマ(住友ファーマ 2026年3月6日 ニュースリリース)
価格:2026年5月20日に薬価収載。1回分(18瓶1組)5,530万6,737円で、うち製品総原価が4,282万円。画期性加算・有用性加算は付かず、市場性加算(希少疾病)10%と先駆加算10%の計20%が上乗せされた(加算前は5,136万2,396円。中医協 総-5(2026年5月13日)p.6-7)
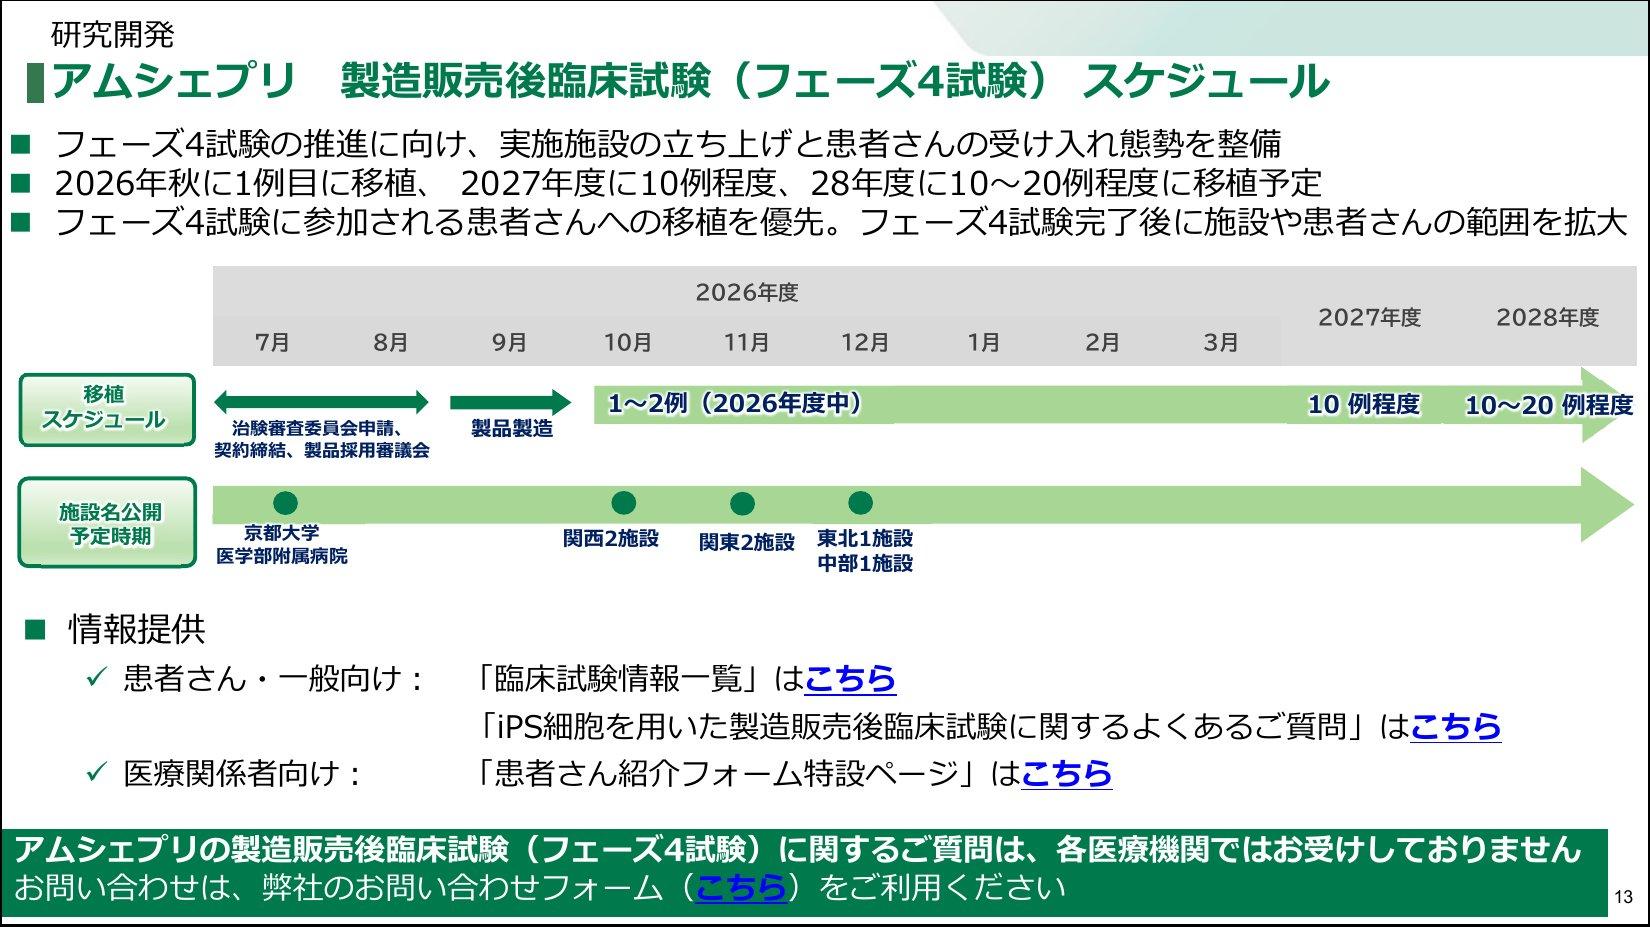
移植の予定:当面は製造販売後臨床試験の参加者に限って移植し、2026年秋に1例目、2027年度に10例程度、2028年度に10〜20例程度の計画(住友ファーマ 2026年度第1四半期 決算説明資料 p.13)。試験が終わるまでは施設も患者も絞られる
リハート(クオリプス)— 重症心不全
中身:iPS細胞からつくった心筋細胞をシート状にし、開胸手術で心臓の表面に移植する。厚生労働省の審査資料は、シートが心筋として収縮するのではなく、分泌する物質が血管を新しくつくらせ、機能を止めていた心筋の回復を促すと想定している(中医協資料(2026年4月8日)p.5)
承認まで:治験8例で、主要評価項目(移植26週後の左室駆出率の改善)を満たしたのは8例中2例。副次評価項目の改善・維持や全例の生存などを踏まえ、有効性を推定できると判断された(同 p.10)。2025年4月4日申請、2026年3月6日承認
価格:医療機器の例で扱われ、2026年9月1日に保険償還価格5,320万円で保険適用(中医協 総-2(2026年7月22日))。クオリプスは2026年9月29日に、保険適用後の1例目の移植が行われたと発表した(クオリプス 2026年9月29日 開示)
体性幹細胞などの承認製品
アクーゴ(サンバイオ、外傷性脳損傷の慢性期の運動麻痺):骨髄由来の間葉系幹細胞に遺伝子を導入して加工した細胞を脳に移植する。2024年7月31日に承認されたが、生産体制の整備や条件付き製品の価格の算定方法の検討があり(中医協 総-5(2026年5月13日)p.2)、2026年5月20日に薬価収載(7,271万6,528円)、5月21日に発売。10月2日に北海道大学病院で市販後1例目の投与が行われた(サンバイオ 2026年5月21日、同 10月5日)
ジャック・ジェイスほか(ジャパン・ティッシュエンジニアリング):患者自身の軟骨・皮膚などを培養する自家製品。自家培養軟骨ジャックは2025年5月13日に変形性膝関節症への適応拡大が承認された(PMDA 2025年度 承認品目一覧)
セイビスカス注(富士フイルム富山化学、半月板損傷):患者自身の膝の滑膜からとった間葉系幹細胞。2026年5月8日承認(PMDA 2026年度 承認品目一覧)
アロステムシート(イシンファーマ、表皮水疱症):健康な人の脂肪由来の間葉系幹細胞のシート。2026年4月3日承認(同)
テムセルHS注(JCRファーマ、造血幹細胞移植後の移植片対宿主病):健康な人の骨髄由来の間葉系幹細胞。2015年9月承認
このほか、白血病などの血液がんに使うCAR-T細胞療法(キムリア、イエスカルタなど)や、遺伝子治療用製品(ゾルゲンスマ、エレビジスなど)も再生医療等製品として承認されています。2026年6月8日には、オンコリスバイオファーマの食道がん向けの腫瘍溶解性ウイルス「テロメライシン」が承認されました(PMDA 2026年度 承認品目一覧)。
ピーク時の売上予測は、最大でも74億円
保険収載のときに会社が国に示す「ピーク時の予測販売金額」を並べると、再生医療等製品1品目の売上規模の目安が見えます。iPS由来の2製品は、これまでの条件及び期限付承認の製品より大きいものの、数十億円規模です。
条件及び期限付承認を受けた製品のピーク時予測販売金額
実際の売上は予測を下回ることもあります。コラテジェンはピーク時に12億円を見込みましたが、取り下げ前年度の売上高は2,300万円でした。1人あたり数千万円の製品でも、年に何人に使われるかで売上はまったく違ってきます。
市場規模 — 世界は2040年に11.6兆円の予測、国内の自由診療は年10万人
世界市場:2020年の6,270億円から2040年に11.6兆円へ(予測)
経済産業省は、再生・細胞医療・遺伝子治療の世界市場が2020年の6,270億円から2040年に11.6兆円まで伸びるという予測を示しています(経済産業省「再生医療・遺伝子治療の産業化に向けた基盤技術開発事業」評価補足説明資料(2023年3月23日)p.19)。この数字はCAR-T細胞療法や遺伝子治療を含む世界全体の値で、日本の細胞治療だけの市場ではありません。
政府は2026年7月21日に閣議決定した「日本成長戦略」で創薬・先端医療を戦略分野に挙げ、官民投資ロードマップでは「バイオ医薬品・再生医療等製品等」に2040年度までに官民で20.8兆円の投資を想定しています。勝ち筋の1つにiPS細胞を挙げ、2040年の日本企業の売上目標を33.4兆円(世界シェア10%)としていますが、これは抗体医薬などのバイオ医薬品を含む目標です(日本成長戦略本部「戦略17分野における『主要な製品・技術等』の官民投資ロードマップ」(2026年7月21日)p.205-206)。
国内の保険診療:1品目あたり数十億円の積み上げ
国内の承認製品だけの市場規模を示す公的な統計はありません。前のセクションのとおり、会社が国に示すピーク時の予測は1品目あたり10億〜70億円台です。承認製品の数もまだ限られており、国内の保険診療の市場は製薬全体と比べてまだ小さいと考えられます(KabuGraphの見方)。
自由診療:2025年度に再生医療を受けた人は約10万人
安確法のもとで医療機関が届け出た治療の実績を見ると、2025年度に再生医療を受けた人は第2種で3万6,104人、第3種で6万4,062人でした。投与の延べ件数は第2種5万9,413件、第3種9万5,953件です(第118回 再生医療等評価部会 資料1(2026年6月22日)p.18-19)。
届け出られている治療計画は6,733件(2026年6月10日時点、重複あり)。多血小板血漿(PRP)が57%、間葉系幹細胞(MSC)が23%、免疫細胞が16%で、iPS細胞・ES細胞を使う治療計画はほとんどない(同 p.27)
間葉系幹細胞を使う治療計画の新規届出は2022年度の133件から2025年度の383件へ増えた。整形外科、慢性疼痛、美容・抗加齢の分野が伸びている(同 p.29-30)
安確法の治療計画の新規届出数(細胞の種類別)
バリューチェーンと稼ぎ方 — 製品・製造受託・培地・装置・自由診療
再生医療に関わる上場企業は、製品を開発して売る会社と、細胞づくりを支える会社に大きく分かれます。同じ「再生医療関連銘柄」でも、売上が立つ時期と確実さがまったく違います。
①製品の開発・販売:承認を得た製品を医療機関に売る。承認前の売上は、提携先からの契約一時金やマイルストーン(開発の節目ごとの支払い)が中心(住友ファーマ、クオリプス、Heartseed、ヘリオス、サンバイオ、ジャパン・ティッシュエンジニアリング、ニプロ)
②細胞の製造受託(CDMO):製薬会社やベンチャーから細胞の製造工程の開発や製造を請け負う(富士フイルム、ニコン。ジャパン・ティッシュエンジニアリングとクオリプスも受託事業を持つ)
③培地・試薬・細胞:細胞を増やす培養液(培地)や研究用の細胞・試薬を売る(味の素、リプロセル、富士フイルム)
④製造装置:無菌状態で細胞を培養・加工する装置を売る(澁谷工業)
⑤自由診療の支援:安確法のもとで治療を行う医療機関から、細胞の加工を請け負う(セルソース)
①は承認と患者数しだいで売上が大きく振れ、②〜⑤は顧客の開発・治療の件数に応じて売上が積み上がります。承認のニュースで動きやすいのは①、業績が先に安定しやすいのは②〜⑤です(KabuGraphの見方)。
1人数千万円でも、利益は数量しだい
比べられる既存の製品がない再生医療等製品の価格は、製造原価に販売管理費・営業利益・流通経費を積み上げる「原価計算方式」で決まることが多くあります。アムシェプリは価格5,530万6,737円のうち製品総原価が4,282万円、加算前の価格に対する営業利益は7.8%と算定されました(中医協 総-5(2026年5月13日)p.6)。価格にはこれとは別に、市場性加算と先駆加算の計20%(約394万円)が上乗せされています。
高い価格の大半は製造コスト:患者ごと、手術ごとに細胞を製造する。アムシェプリは製品の有効期間が31時間で、手術のたびに製造する(中医協資料(2026年4月8日)p.22)
量産で原価を下げられるかが利益の分かれ目:住友ファーマは、1ロットで1人分の製造から1ロットで複数人分の製造へ変える一部変更承認の申請を計画に入れている(住友ファーマ 2025年度決算説明資料 p.21)
価格のルールも議論の対象:中央社会保険医療協議会は2025年10月から、条件及び期限付承認の製品の価格の決め方(営業利益率や加算の扱い、本承認後の扱い)を議論してきた(中医協 費薬材-1(2025年10月15日))
関連銘柄① iPS細胞などの製品を開発する会社
iPS細胞由来の製品で先頭を走るのは住友ファーマとクオリプスで、Heartseedが続きます。どの会社も、再生医療の製品売上はまだ業績を支える規模になっていません。
住友ファーマ(4506)— アムシェプリの製造販売元
住友ファーマ
住友化学グループの製薬企業。精神・神経疾患領域を中心に医療用医薬品の研究開発・製造・販売を行う。北米では子会社Sumitomo Pharma America, Inc.を通じて非定型抗精神病薬を展開。再生・細胞医薬分野では住友化学との合弁会…
立ち位置:アムシェプリの製造販売承認を持ち、国内販売を担う。再生・細胞医薬の研究開発は、2025年2月1日に営業を始めた住友化学との合弁会社RACTHERA(出資比率は住友化学66.6%、住友ファーマ33.4%)に移した(住友ファーマ 2024年12月17日 ニュースリリース)。米国ではパーキンソン病の医師主導治験が進んでいる
当該事業の規模:再生・細胞医薬の売上は開示なし。全社の売上収益は2026年3月期4,533億円、2027年3月期の会社予想は5,400億円。アムシェプリの移植は2027年度でも10例程度の計画で、価格から計算すると年5億円台にとどまる(KabuGraph算出)
見るべき点:2026年3月期の純利益1,069億円には、アジア事業の一部譲渡やオルゴビクスの販売マイルストン(1億ドル)などが含まれる(住友ファーマ 2025年度決算説明資料 p.3-4)。株価を動かす主役は北米の前立腺がん薬・過活動膀胱薬などで、再生医療は長期の選択肢という位置づけ
住友化学(4005)— RACTHERA・S-RACMOの親会社
住友化学
住友化学は、関係会社214社を有する大規模化学メーカー。主要事業はアグロ&ライフソリューション(農薬・肥料・防疫用殺虫剤・飼料添加物)、ICT&モビリティソリューション(光学製品・半導体材料・タッチセンサー・高純度アルミナ)、医薬・ファーマ…
立ち位置:住友ファーマの親会社で、RACTHERA(研究開発)とS-RACMO(製造受託)の2つの合弁会社を通じてグループの再生・細胞医薬を束ねる。両社は2030年代後半に再生・細胞医薬で事業規模3,500億円をめざすとしている(住友ファーマ 2024年12月17日 ニュースリリース)
当該事業の規模:再生・細胞医薬の売上は開示なし。全社の売上収益は2026年3月期2兆3,285億円で、業績への影響はごく小さい
クオリプス(4894)— リハートの製造販売元
クオリプス
ヒトiPS細胞由来の再生医療等製品を開発・製造・販売するバイオベンチャー。大阪大学との共同研究から生まれたiPS細胞由来心筋細胞シート「リハート」を主力製品とし、標準治療では治癒しない重症心不全の治療を目指す。iPS細胞を大量の心筋細胞に分…
立ち位置:大阪大学の研究成果の事業化を目的に2017年3月に設立されたベンチャー。リハートの製造販売に加え、自社の細胞培養加工施設で製造受託(CDMO)事業も行う。2026年9月28日時点の筆頭株主は第一三共(第三者割当の後で11.26%)
当該事業の規模:2026年3月期の売上高は2.1億円、営業損失は10.8億円。2027年3月期の会社予想は売上高5.4億円、営業損失10.3億円で、リハートの販売は9月以降に始まり、売上は第3四半期以降に偏る(クオリプス 2026年7月28日 業績予想の修正)
見るべき点:2026年9月に第三者割当増資で約30億円(発行済株式の7.49%)、普通社債で10億円を調達し、海外展開や次世代製品の開発にあてる(クオリプス 2026年9月11日 開示)。本承認に向けた使用成績調査は75例が目標
Heartseed(219A)— iPS細胞由来の心筋球を申請準備
Heartseed
iPS細胞由来の心筋細胞微小組織(心筋球)を心臓移植する世界初の心筋再生医療を開発。治験ではLAPiS試験で全10例投与完了、EMERALD試験2026年予定。ノボノルディスク提携解消後、全世界の権利を保持。
立ち位置:慶應義塾大学医学部の教授を務めた福田惠一社長が2015年に設立した(Heartseed公式サイト)。iPS細胞からつくった心筋細胞の小さな塊(心筋球)を心臓に移植する「HS-001」を開発し、重症心不全の第1/2相治験(10例)で移植52週後の左室駆出率が平均23.8%から31.1%に上がったと発表。2026年中の国内承認申請をめざし、2026年9月に再生医療等製品の製造販売業の許可を得た(Heartseed 2026年8月31日 開示、同 9月28日 開示)
当該事業の規模:製品売上はまだない。2025年12月期(決算期変更で2024年11月〜2025年12月の14か月)は提携先からのマイルストーン収入で事業収益30.3億円・営業利益2.7億円だったが(Heartseed 2025年12月期 決算短信、2026年2月13日。日経バイオテク 2026年2月17日)、2026年12月期の会社予想は事業収益4.7億円、営業損失22.1億円
見るべき点:ノボ ノルディスクとの全世界を対象とする提携は、2025年9月にノボの戦略の見直しを理由に解消の通知を受けた。会社は開発プログラム自体に起因するものではないと説明している。HS-001の世界での権利はHeartseedに戻る(日経バイオテク 2025年9月30日)。2026年12月期の予想(事業収益4.7億円)には、契約を終える協議で認められたマイルストーンが含まれる(日経バイオテク 2026年2月17日)。今後は自社で国内の販売体制をつくる必要がある
ヘリオス(4593)— 体性幹細胞のARDS治療薬で申請をめざす
ヘリオス
ヘリオスは「生きる」を増やすをミッションに、幹細胞技術を活用した革新的な再生医療事業を展開しています。体性幹細胞再生医薬品分野とiPS細胞に関連する技術を活用した再生医療等製品(iPSC再生医薬品)分野の両面で事業を推進。7社の子会社と共に…
立ち位置:iPS細胞の技術を使う再生医薬の研究開発と、体性幹細胞(骨髄由来)の再生医薬「HLCM051」の開発を行う。HLCM051は急性呼吸窮迫症候群(ARDS)で国内の条件及び期限付承認の申請をめざしており、2026年8月に兵庫県から再生医療等製品の製造販売業の許可を再取得した(ヘリオス 2026年8月31日 開示)
当該事業の規模:2025年12月期の売上収益は1.0億円、営業損失は33.4億円。2026年10月には、化粧品の原料になる細胞培養上清の初回分1.44億円を韓国の企業に出荷し、第4四半期の売上に計上すると発表した(ヘリオス 2026年10月5日 開示)
関連銘柄② 承認製品を持つ会社
すでに承認製品を売っている会社でも、再生医療の売上は数億〜数十億円です。製品が1つ増えたときの業績への効き方は、会社の大きさで大きく違います。
サンバイオ(4592)— アクーゴを2026年5月に発売
サンバイオ
中枢神経系疾患を対象とした再生細胞治療薬を開発するバイオベンチャー。日米で慢性期外傷性脳損傷・慢性期脳梗塞・脳出血・加齢黄斑変性・網膜色素変性・脊髄損傷・パーキンソン病・アルツハイマー病など、既存治療では対応困難な疾患に対する細胞治療薬の販…
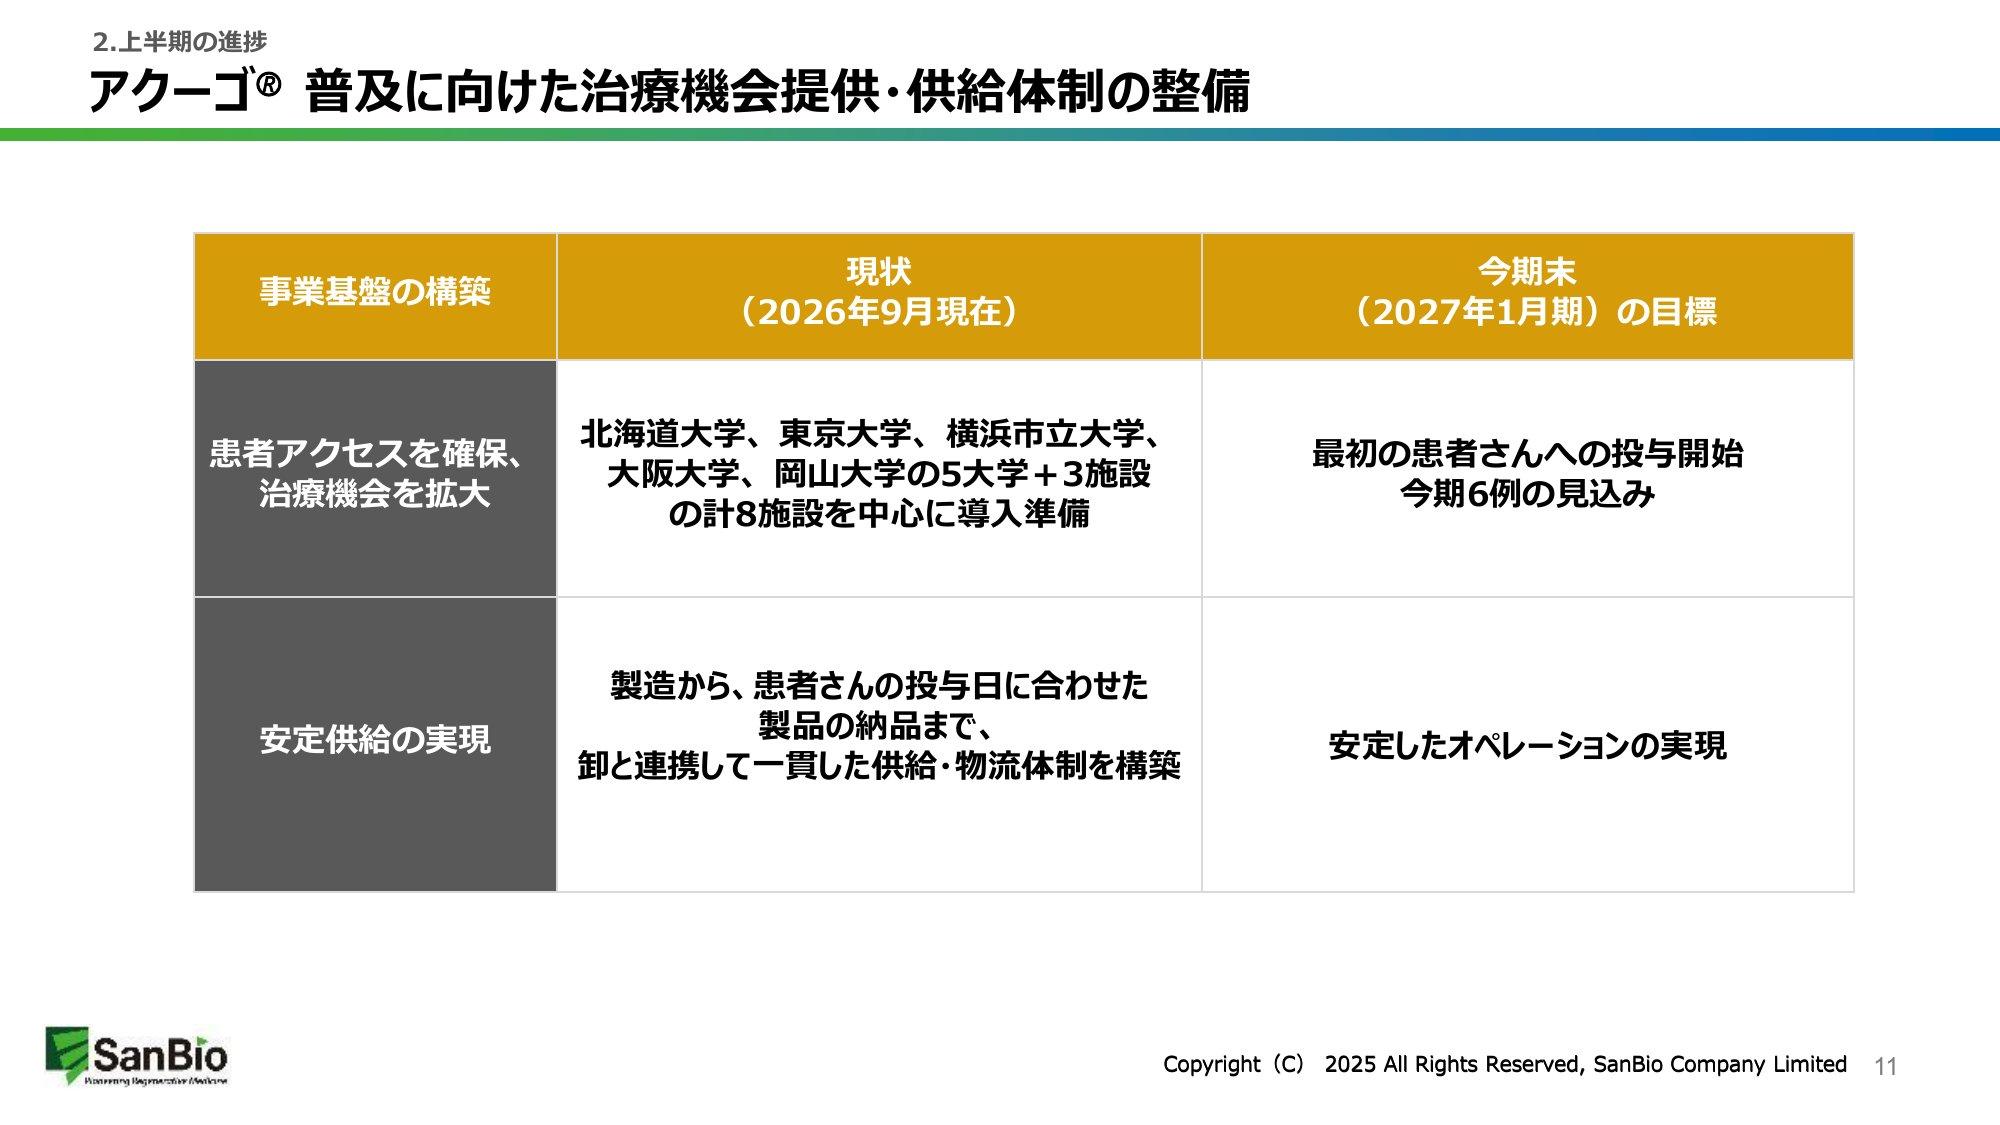
立ち位置:骨髄由来の細胞から作るアクーゴを、外傷性脳損傷の慢性期の運動麻痺の治療薬として発売した。導入準備中の医療機関は5大学と3施設の計8施設で、2027年1月期は6例の投与を見込む。米国では外傷性脳損傷の臨床試験の開始に向けて準備している(サンバイオ 2027年1月期第2四半期 決算説明資料 p.11・20)
当該事業の規模:2026年1月期の事業収益はゼロ、営業損失は37.9億円。2027年1月期の会社予想は事業収益4.0億円、営業損失52.3億円。2026年7月末の現金及び預金は127.5億円(同 p.6)
見るべき点:期限7年の条件及び期限付承認で、本承認に向けて42例(本品28例、対照14例)の製造販売後臨床試験を行う(中医協資料(2026年4月8日)p.57)
ジャパン・ティッシュエンジニアリング(7774、J-TEC)— 自家培養の皮膚・軟骨・角膜
ジャパン・ティッシュエンジニアリング
再生医療・細胞培養技術を応用した軟骨・皮膚・角膜等組織再生製品を開発製造。培養軟骨・自己細胞由来製品など次世代医療製品を研究開発中。医療現場向け細胞培養・組織工学技術で軟骨・皮膚疾患治療の新しい選択肢を提供する再生医療ベンチャー企業。
立ち位置:患者自身の細胞を培養する自家培養表皮ジェイス、自家培養軟骨ジャック、角膜上皮のネピックなどを製造販売する。再生医療の受託事業と研究用のヒト培養組織の事業も持つ(有価証券報告書の事業の内容)。親会社は帝人で、2021年3月に帝人の公開買付けを経て富士フイルムから帝人の傘下に移った(帝人 2021年3月3日 公開買付けの結果)
当該事業の規模:売上は再生医療製品・再生医療受託・研究用培養組織の3事業。2026年3月期の売上高は21.8億円、営業損失は5.5億円。2027年3月期の会社予想は売上高30.7億円、営業利益1.0億円
見るべき点:ジャックは2025年5月13日に変形性膝関節症への適応拡大が承認された。対象患者の多い膝の病気に使えるようになり、症例数がどこまで増えるかが業績を左右する
ニプロ(8086)— ステミラックの本承認を申請中
ニプロ
ディスポーザブル(使い捨て)医療機器の大手メーカー。人工透析関連製品(ダイアライザー・血液回路・透析装置)を主力に、注射器・輸液セット・カテーテルなどの医療関連製品を製造・販売。医薬関連事業ではジェネリック医薬品の製造受託(CDMO)や自社…
立ち位置:医療機器・医薬品の大手。札幌医科大学と開発した脊髄損傷向けの自家細胞製品ステミラックを、2018年12月から条件及び期限付承認で販売し、2025年11月14日に本承認を申請した(ニプロ「ステミラック注」本承認申請のお知らせ(2025年11月))
当該事業の規模:ステミラック単独の売上は開示なし。保険収載時のピーク時予測は9年度に249人・37億円(中医協 費薬材-1(2025年10月15日)p.10)。全社の売上高は2026年3月期6,605億円で、業績への影響は小さい
見るべき点:細胞を使う条件及び期限付承認の製品で本承認の可否が判断されるのは、ハートシートに続いて2例目になる。審査の結果は、同じ制度で承認された他社製品の評価にも影響しうる(KabuGraphの見方)
関連銘柄③ 製造受託・培地・装置・自由診療を支える会社
製品の承認を自社で取らなくても、細胞づくりの道具や受託で稼ぐ会社があります。大企業が多く、再生医療の売上は会社全体のごく一部か、開示されていない点に注意が必要です。
富士フイルムホールディングス(4901)— iPS細胞の製造受託と製品の両方
富士フイルムホールディングス
写真フィルムで創業し、ヘルスケア・マテリアルズ・ビジネスイノベーション・イメージングの4領域に事業を転換した総合テクノロジー企業。医療用画像診断システム、医薬品(富山化学)、バイオCDMO、再生医療等のヘルスケア事業を成長の柱に据える。ディ…
立ち位置:iPS細胞を使う細胞治療の工程開発・製造受託を行うほか、2026年5月8日には子会社の富士フイルム富山化学が半月板損傷向けの自家細胞製品「セイビスカス注」の承認を得た(PMDA 2026年度 承認品目一覧)
当該事業の規模:2027年3月期から「iPS細胞を用いた細胞治療プロセス開発・製造受託」をLSソリューションからバイオCDMOへ移した。組み替えで動いた額から、この事業の2026年3月期の売上高は約30億円とみられる(KabuGraph算出)。バイオCDMO全体(抗体医薬などの受託が中心)は2,572億円(組み替え後)(富士フイルム 2026年3月期 決算説明会資料 p.26・32)
富士フイルム(4901)の企業分析|CDMO×半導体材料×instaxで変貌を遂げた「構造転換の成功例」
富士フイルムHD(4901)の4事業セグメント(ヘルスケア・エレクトロニクス・ビジネスイノベーション・イメージング)、業績推移、成長戦略、投資リスクを個人投資家向けに解説します。
ニコン(7731)— 細胞の受託生産と顕微鏡
ニコン
デジタル一眼レフ「Dシリーズ」・ミラーレス「Zシリーズ」などカメラ・レンズ等映像機器、半導体露光装置(ステッパー・スキャナ)・FPD露光装置、顕微鏡システム・精密測定機器など光学技術を基盤とした精密光学機器を製造販売。82社の子会社・10社…
立ち位置:ヘルスケア事業で生物顕微鏡などのライフサイエンス機器と、細胞の受託生産を手がける
当該事業の規模:細胞受託生産の売上は開示なし。ヘルスケア事業全体の売上収益は2026年3月期1,119億円で、2027年3月期は1,270億円を見込む。会社は細胞受託生産について、既存プロジェクトの拡大で増収を見込むとしている(ニコン 2026年3月期 決算報告 p.19)
ニコン(7731)の企業分析|3Dプリンター減損で営業赤字1,124億円、シネマカメラ・露光装置・大型3Dプリンターに絞る再建計画
ニコン(7731)はカメラ・露光装置・顕微鏡・金属3Dプリンターなど5事業。2026年3月期はSLMののれん減損などで営業損失1,124億円、今期は営業利益110億円・配当20円を計画。3分野に絞る中計、エシロールの19.6%保有、キヤノン・ASMLとの違いを解説。
味の素(2802)— iPS細胞を増やす培地「StemFit」
味の素
アミノ酸技術を基盤とするグローバル食品・バイオ企業。「味の素」「ほんだし」「Cook Do」などの調味料、「クノール」スープ、冷凍食品「ギョーザ」を主力に、世界130以上の国・地域で食品事業を展開する。食品に留まらず、アミノ酸の応用技術を活…
立ち位置:アミノ酸の技術を生かし、iPS細胞やES細胞を増やすための培地「StemFit」を京都大学iPS細胞研究所との共同研究で開発し、2016年に発売した(味の素「StemFit®ってなに?」)
当該事業の規模:培地の売上は開示なし。全社の売上高は2026年3月期1兆5,837億円で、業績への影響はごく小さい
味の素(2802)の企業分析|ABFで半導体絶縁材の世界シェア95%超、調味料と電子材料の異色ポートフォリオ
味の素(2802)のABF(味の素ビルドアップフィルム)による半導体パッケージ絶縁材での圧倒的シェア(世界95%超)、調味料・食品事業の安定性、業績推移と投資判断のポイントを個人投資家向けに解説します。
澁谷工業(6340)— 細胞培養のアイソレータとロボット
澁谷工業
澁谷工業は石川県金沢市に本社を置く機械メーカーで、パッケージングプラント・メカトロシステム・農業用設備の3事業を営む。主力のパッケージングプラント事業では、飲料の充填・キャッピング・ラベリングを一貫して行うボトリングシステムを中核に、製函・…
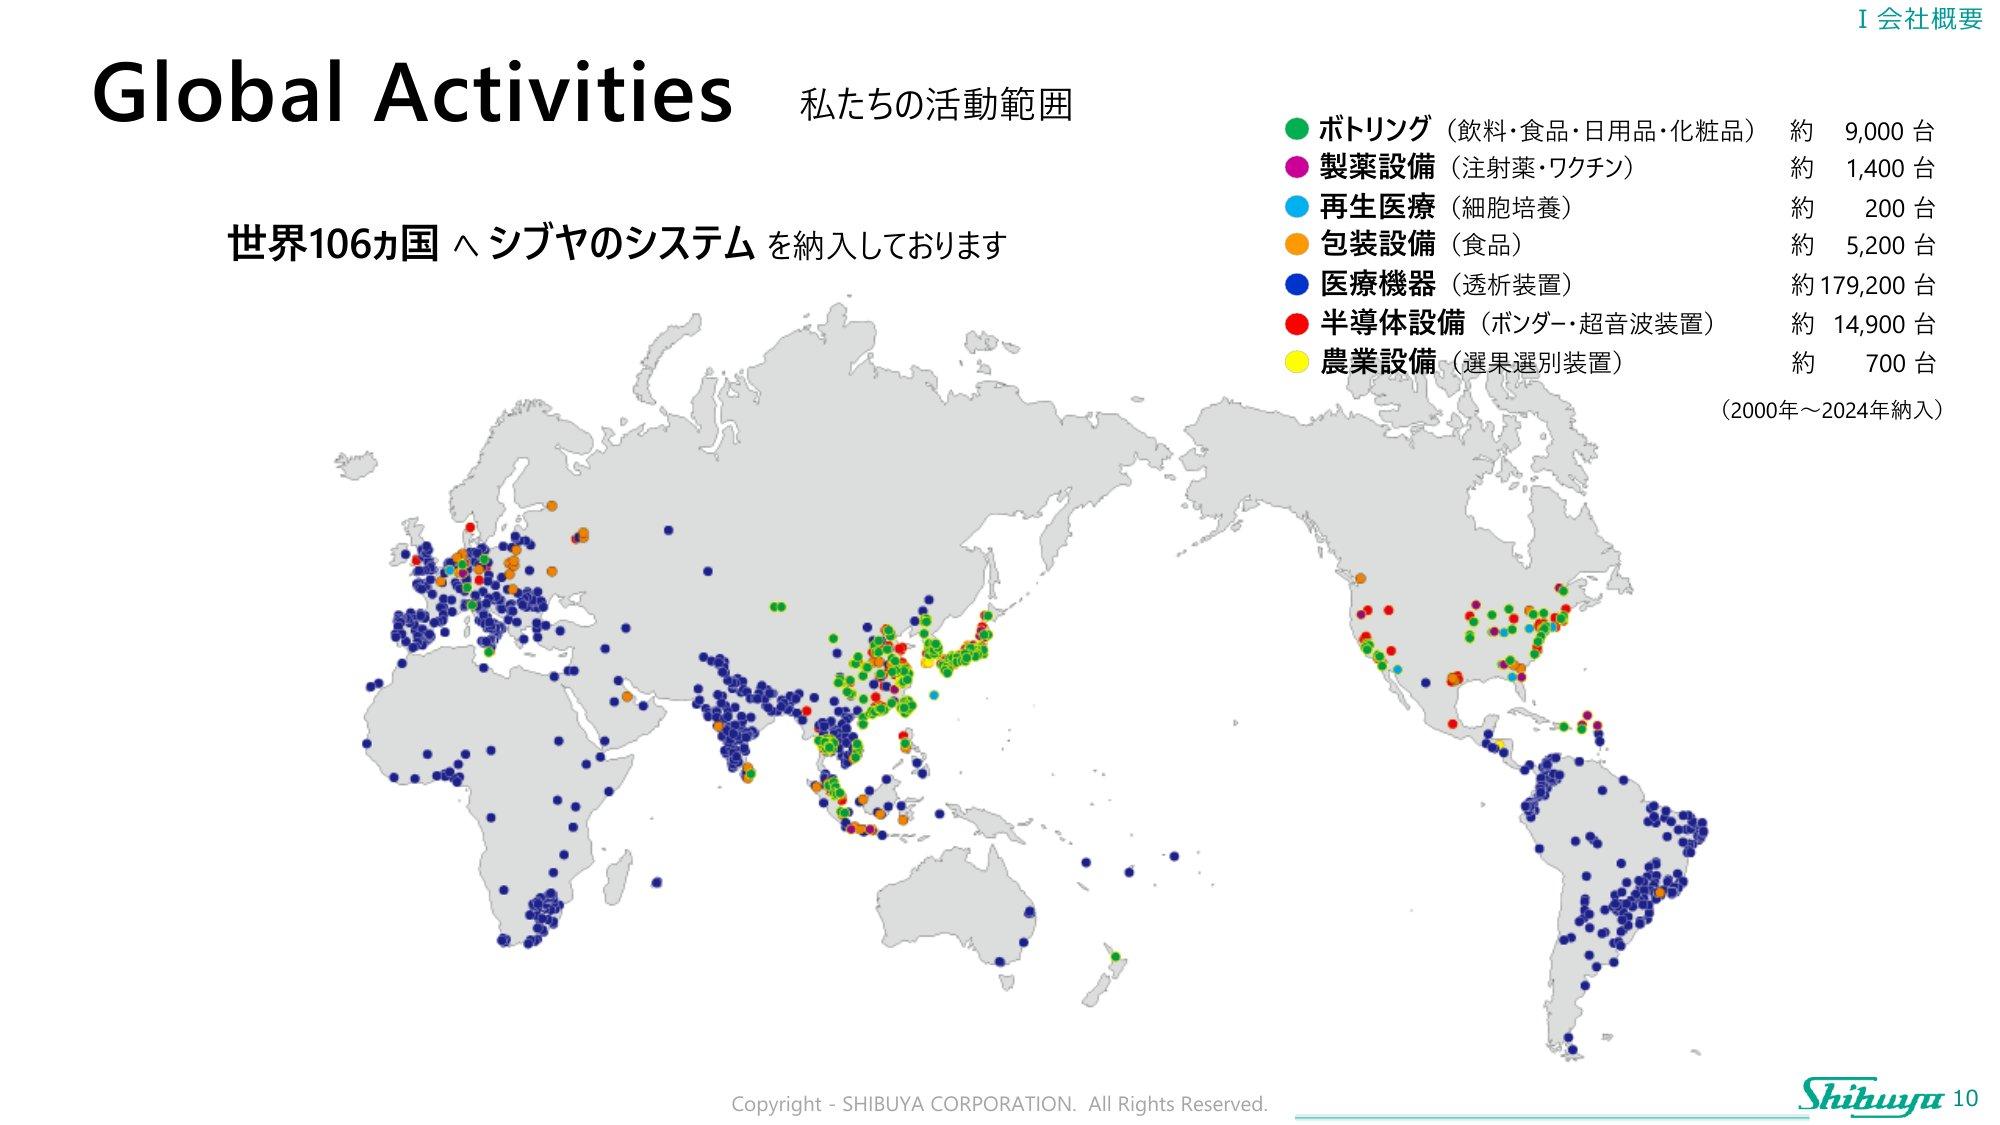
立ち位置:飲料・医薬品の無菌充填の技術を応用し、無菌環境で細胞を扱うアイソレータや、ロボットで細胞を培養するシステムを製造する。再生医療(細胞培養)の装置は2000〜2024年に約200台納入した(澁谷工業 中期経営計画(2024年8月26日)p.10・29)
当該事業の規模:再生医療システムの売上は開示なし。再生医療システムを含むパッケージングプラント事業の売上高は2026年6月期840.4億円(澁谷工業 セグメント情報)
セルソース(4880)— 自由診療の細胞加工を受託
セルソース
セルソースは再生医療関連事業に特化した医療企業です。医療機関向けに、患者の血液・脂肪から採取した組織・細胞の加工受託・保管サービス「PFC-FD」「脂肪由来幹細胞」「FatBank」を提供。特許取得済みの独自技術により、PFC-FDは室温で…
立ち位置:安確法のもとで治療を行う医療機関から、患者の脂肪由来の幹細胞の培養や、血液由来の加工(PRPなど)を請け負う(セルソース「サービス」)
当該事業の規模:2025年10月期の売上高は37.1億円(化粧品などのコンシューマー事業を含む)。2026年10月期の会社予想は売上高33.7億円、営業利益0.8億円、純損失1.2億円(本社移転に伴う特別損失2.9億円を見込む)(セルソース 2026年9月8日 業績予想の修正)
リプロセル(4978)— iPS細胞関連の研究用製品と受託
リプロセル
リプロセルは、iPS細胞技術を活用した再生医療・創薬支援事業を展開する企業です。研究支援事業では大学や製薬企業向けに研究試薬、iPS細胞関連受託サービス、細胞測定機器を提供し、創薬プロセスのヒト細胞実験への転換を支援しています。メディカル事…
立ち位置:臨床用のiPS細胞の提供と細胞加工の受託、研究用のiPS細胞・培地・試薬の販売を行い、自社でも脊髄小脳変性症などを対象に再生医療等製品を開発している(リプロセル公式サイト)
当該事業の規模:2026年3月期の売上高は22.3億円、営業損失は8.6億円。2027年3月期の会社予想は売上高26.3億円、営業損失6.3億円
関連銘柄の事業規模と株価指標を比べる
再生医療に近い売上を数字で確かめられる会社を並べると、富士フイルム(iPS細胞の製造受託)・セルソース・Heartseed・リプロセル・J-TECが20億〜30億円台で並びます。専業の会社は全社の売上で示しています。Heartseedの30.3億円は提携先からのマイルストーン収入で、製品の売上ではありません。iPS細胞由来製品の当事者であるクオリプスの売上は2億円台です。
銘柄 | 開示区分 | 売上高 | 対象期 |
|---|---|---|---|
富士フイルム | iPS細胞の細胞治療CDMO | 約30 | 2026年3月期 |
セルソース | 全社 | 37.1 | 2025年10月期 |
Heartseed | 全社(提携収入) | 30.3 | 2025年12月期 |
リプロセル | 全社 | 22.3 | 2026年3月期 |
J-TEC | 全社 | 21.8 | 2026年3月期 |
クオリプス | 全社 | 2.1 | 2026年3月期 |
ヘリオス | 全社 | 1.0 | 2025年12月期 |
サンバイオ | 全社 | 0 | 2026年1月期 |
ニコン | ヘルスケア事業 | 1,119 | 2026年3月期 |
澁谷工業 | パッケージングプラント事業 | 840.4 | 2026年6月期 |
銘柄 | 時価総額 | PER | PBR |
|---|---|---|---|
住友ファーマ | 7,093 | 5.9 | 2.14 |
住友化学 | 9,698 | 15.7 | 0.95 |
クオリプス | 545 | — | 11.58 |
Heartseed | 619 | 319.9 | 8.58 |
ヘリオス | 393 | — | 4.46 |
サンバイオ | 737 | — | 5.52 |
J-TEC | 337 | — | 6.63 |
ニプロ | 2,256 | 15.9 | 0.78 |
富士フイルム | 42,010 | 14.8 | 1.07 |
ニコン | 6,395 | — | 1.08 |
味の素 | 52,025 | 38.5 | 6.62 |
澁谷工業 | 1,616 | 15.5 | 1.33 |
セルソース | 62 | 577.8 | 1.05 |
リプロセル | 142 | — | 1.47 |
リスク — バイオ株として読むときの注意点
本承認に届かないリスク:条件及び期限付承認の製品は、市販後の検証で有効性を示せなければ市場から消える。ハートシートとコラテジェンは、承認から5〜9年後に販売終了となった
患者が集まらない・使われないリスク:1人数千万円の製品でも、使う患者が少なければ売上は小さい。アムシェプリは2029年まで製造販売後臨床試験の参加者にしか移植しない計画で(住友ファーマ 2025年度決算説明資料 p.21)、普及は本承認後になる
製造と安全性のリスク:iPS細胞は増える力が強く、未分化の細胞が残ると腫瘍になるおそれがある。リハートとアムシェプリは製造工程で未分化細胞の混入を管理する規格を設け、移植後も画像検査で経過を見る(中医協資料(2026年4月8日)p.13)。製造の委託先が変わると供給が止まることもあり、サンバイオは委託先の米国工場の閉鎖に伴って工程の一部を国内に移した(サンバイオ 2027年1月期第2四半期 決算説明資料 p.15)
資金繰りと希薄化のリスク:赤字のベンチャーは、研究開発や販売体制づくりのために増資を繰り返しやすい。クオリプスは承認後の2026年9月にも第三者割当増資で約30億円を調達した。新株の発行で1株あたりの価値は薄まる
提携解消のリスク:Heartseedはノボ ノルディスクとの提携が解消され、2026年12月期は事業収益が大きく減る見通し。提携先の方針転換で、開発や資金の前提が変わる
価格のルール:中央社会保険医療協議会は2025年10月から、条件及び期限付承認の製品の価格の決め方(営業利益率や加算の扱い)を議論してきた。算定の仕方しだいで1人あたりの利益が変わる(中医協 費薬材-1(2025年10月15日))
自由診療の規制リスク:安確法の届出は国が効果を認めたものではない。2025年5月31日に施行された改正法(令和6年法律第51号)では、遺伝子を体内に直接入れる治療など「核酸等を用いる医療技術」も法の対象に加わった(厚生労働省 通知(2025年5月30日))。規制の強化や報道で、医療機関の需要が変わりうる
増資の形と株価への影響は、次の記事で整理しています。
第三者割当増資とは|時価90%・希薄化25%のルールと株価への影響、2026年9月の26件で見る提携型とMS型の違い
第三者割当増資は特定の相手に新株を割り当てる増資。払込金額の目安は前日終値の90%以上で、希薄化率25%以上なら独立者の意見か株主の意思確認が必要。2026年9月の実例では提携型は上昇が多く、MS型7社は翌日すべて下落した。開示の読み方も解説。
赤字企業はPERで比べられないため、現金残高と毎年の赤字額から「何年分の資金があるか」を見ます。PERがマイナスになる会社の読み方は、次の記事にまとめています。
PERがマイナスとは|赤字の上場企業422社とソニー・ホンダ・日産で見る読み方
PERがマイナス=最終赤字でEPSがマイナスの状態で、割安の意味ではありません。上場企業3,680社中422社が直近通期で赤字(2026年9月28日時点)。ソニー・ホンダ・日産・楽天の実例で、予想PERや赤字の型別に使う指標を解説します。
累積赤字を資本金の取り崩しで埋める「減資」を毎年行う会社もあります(サンバイオの事例は減資のメリット・デメリット)。
投資判断のチェックポイントと今後の予定
承認の種類と期限:通常の承認か、条件及び期限付承認か。期限付きなら期限の年と、本承認の申請に必要な症例数
価格とピーク時の予測:中医協の資料に載る価格と「予測投与患者数・予測販売金額」。会社全体の売上と比べて、どれだけ効くかを見る
実際の症例数:会社が開示する移植・投与の件数と、導入施設の数。予測との差が売上の差になる
製造の体制:自社製造か委託か、1回の製造で何人分つくれるか。原価と供給の安定性を左右する
現金と赤字のバランス:現金残高を年間の営業赤字で割ると、増資なしで続けられる年数の目安になる。増資・新株予約権の発行の開示も確かめる
再生医療の売上比率:大企業の場合、再生医療は全体のごく一部のことが多い
今後の主な予定(2026年10月6日時点で公表されているもの)
2026年中:Heartseedが心筋球HS-001の国内承認申請をめざす
2026年秋:アムシェプリの製造販売後臨床試験で1例目の移植(予定)。2027年度は10例程度、2028年度は10〜20例程度
時期未定:ステミラックの本承認の審査結果(2025年11月14日申請)
2031年7月ごろ:アクーゴの条件及び期限付承認の期限(2024年7月31日の承認から7年)
2033年3月ごろ:リハートとアムシェプリの条件及び期限付承認の期限(2026年3月6日の承認から7年。延長されることもある)
まとめ
2026年3月6日、iPS細胞由来の再生医療等製品が世界で初めて承認された(住友ファーマのアムシェプリ、クオリプスのリハート)。どちらも7年の期限付きで、期限内に有効性を確かめ直す条件付き
保険の価格は約5,530万円と5,320万円だが、ピーク時の売上予測は74億円と51.1億円。アムシェプリの移植は2027年度でも10例程度の計画で、関連企業の業績を短期に大きく動かす規模ではない
条件及び期限付承認は「効くことの確定」ではない。ハートシートとコラテジェンは本承認に届かず市場から消えた。ステミラックは本承認を申請中
細胞治療の大半はまだ体性幹細胞と自由診療。2025年度に安確法のもとで再生医療を受けた人は第2種・第3種で約10万人、治療計画の57%は多血小板血漿(PRP)
関連銘柄は「製品の開発」と「細胞づくりの支え手」に分かれる。再生医療の売上は大きい会社でも数十億円規模で、富士フイルム・味の素・ニコンなどの大企業では全体のごく一部
判断材料は、承認の種類と期限、価格とピーク時の予測、実際の症例数、製造の体制、現金と赤字のバランス