【投資テーマ解説】消費者金融・ノンバンク関連銘柄|上限金利の下の稼ぎ方と勢力図
消費者金融の関連銘柄のうち、上場して株を直接買える大手はアコムとムニノバホールディングス(アイフルの持株会社)の2社です。プロミスとレイクは銀行グループの一部で、稼ぎ方は上限金利15〜20%の下での貸付と、銀行カードローンの保証の2本立てです。
この記事では、市場規模、過払い金と総量規制に至る制度の歴史、金利上昇の影響、関連9社の立ち位置と事業規模を順に整理します。
この記事の内容(目次)
消費者金融・ノンバンクとは——貸金業者と銀行カードローンの線引き
ノンバンクは、預金を受け入れずにお金を貸す会社のことです。お金を貸すことを業とするには貸金業法の登録が要り、登録業者は2026年8月末で1,416社でした(金融庁「貸金業者数について(令和8年8月末時点)」)。
金融庁の統計は貸金業者を業態で分けており、消費者金融はその一つです(金融庁「貸金業関係資料集」(2025年11月28日)p.7)。
消費者金融:個人に担保なしで貸す(統計上は「消費者向無担保貸金業者」)。アコム、アイフル、プロミス(SMBCコンシューマーファイナンス)、レイク(新生フィナンシャル)が大手
事業者向け:中小企業や個人事業主に貸す。不動産を担保に取るアサックスなど
クレジットカード会社・信販会社:カードのキャッシングや個人向けローンの部分が貸金業にあたる
リース会社:統計上は貸金業者にも数えられるが、本業はリース。この記事では扱わない
銀行のカードローンは貸金業ではなく銀行の融資で、貸金業法の総量規制はかかりません(金融庁「貸金業法のキホン」)。ただし銀行のカードローンには消費者金融などが保証会社として付くものがあり、ここに消費者金融の2つ目の稼ぎ口があります。日本貸金業協会の月次実態調査(46社、速報値)では、金融機関の無担保貸付(住宅向けを除く)に対する保証残高が2026年8月末で7兆1,449億円(前年同月比7.3%増)でした。カードローンのほか教育ローンや自動車ローンも含みます(日本貸金業協会「貸金業界の月次統計資料(10月公表分)」)。
【投資テーマ解説】クレジットカード・信販の関連銘柄|稼ぎ方と金利上昇の影響、勢力図
カード利用は2025年に134.6兆円とキャッシュレス決済の8割強。加盟店手数料とリボ・分割で稼ぐ仕組み、利上げで信販が減益になる理由、銀行系・流通系・IT系の勢力図と2026年の再編、関連17社の事業規模を解説します。
市場規模——貸金業者の消費者向け無担保ローンは5.1兆円
金融庁の統計によると、貸金業者の消費者向け貸付のうち、無担保の残高は2025年3月末で5兆1,245億円(平均約定金利14.57%)でした。消費者向け全体は8兆4,874億円で、残りの約3兆3,629億円は住宅向けなど担保のある貸付です(金融庁「貸金業関係資料集」(2025年11月28日)p.11、有担保などの額はKabuGraph算出)。
消費者向け全体の残高は、この資料で比べられる2004年3月末以降で最も多かった2006年3月末(20兆9,005億円)の約4割です。底の2015年3月末(6兆148億円)からは10年で約4割増えています(同資料 p.5)。
貸金業者の消費者向け貸付残高と貸金業者数(各年3月末)
業者の数はもっと大きく減りました。1986年3月末の4万7,504社から、2025年3月末は1,473社です(同資料 p.4)。小さな業者が退出し、残高は大手に集まっています。
2007年ごろから残高が急減した理由
残高は2006年3月末をピークに減り始め、2007年3月末から2011年3月末までの4年間は毎年2.2兆〜3.1兆円ずつ減りました。(減少額は金融庁「貸金業関係資料集」p.5からKabuGraph算出)。金融庁は、2006年以降の大幅な減少を「貸金業法改正による規制の強化等」によるものとしています(金融庁「銀行カードローンの実態調査結果について」2018年8月22日 p.1)。2006年1月の最高裁判決と、同年12月に成立して段階的に施行された改正貸金業法が重なり、政府の貸金業制度に関するプロジェクトチーム(金融庁・消費者庁・法務省の副大臣と政務官で構成)の資料には次の変化が並んでいます。
過払い金の返還が急増した:過払金の返還額は2006年以降に急激に増え、返還請求への対応コストは3年間で4兆円を超える規模になりました(貸金業制度に関するプロジェクトチーム事務局会議「中間論点整理」2009年12月28日 p.4)。日本貸金業協会は同じ資料で、業者の廃業・破綻や残高の減少を引き起こしているのは、金利引下げの影響もあるが「過払金問題の影響が大きい」と述べています(同 p.20)
貸出金利が下がり、利息収入が減った:上限金利の引き下げを見越して、消費者金融大手4社の平均貸付金利(残高ベース)は23%(2006年3月)から17.8%(2009年9月)に下がりました(同 p.3)。利息収入の減少と返還のコストが重なり、貸金業者の経営と資金繰りは厳しくなりました(同 p.4)
審査を厳しくし、貸す相手を絞った:消費者金融大手4社の成約率(新規の申込のうち契約に至った割合)は62%(2006年4〜6月)から32%(2009年7〜9月)に下がりました(同 p.3)。日本貸金業協会は、約7割の貸金業者が審査を厳格化したと説明しています(同 p.12)
総量規制で、新たに借りられない人が出た:2010年6月18日の完全施行で、貸金業者からの借入残高が年収の3分の1を超える人には新たに貸せなくなりました。同プロジェクトチームは、完全施行の前に「借り手の5割程度が総量規制に抵触する可能性」があるとしていました(貸金業制度プロジェクトチーム「改正貸金業法の完全施行について」2010年4月2日 p.2)。完全施行をはさむ2010年3月末から2011年3月末の1年で、残高は12兆6,477億円から9兆5,519億円へ約4分の1減っています(金融庁「貸金業関係資料集」p.5、減少率はKabuGraph算出)
業者の数が減った:最低純資産額の5,000万円への引き上げなども加わり(「中間論点整理」p.2)、業者数はピーク時の10分の1まで減りました(同 p.4)。同プロジェクトチームは、業者数が大きく減った主な要因に「過払金返還負担の高止まり、貸付金利の引下げ、新規与信の厳格化」を挙げています(「改正貸金業法の完全施行について」2010年4月2日 p.2)
借り手の側では、多重債務が減りました。無担保無保証の借入れが5件以上ある人の割合は14.7%(2007年3月)から5.8%(2009年12月)に、1人あたりの借入残高は116.9万円から81.5万円に減っています(「改正貸金業法の完全施行について」p.2)。残高が底を打ったのは2015年3月末で、その後の動きと銀行カードローンとの関係は、このあとの項で見ていきます。
消費者金融は大手6社で9割超
金融庁の分類で消費者金融にあたる「消費者向無担保貸金業者」は2025年3月末で261社あり、消費者向けの無担保貸付3兆379億円のうち、残高500億円超の大手6社が2兆8,094億円(92.5%)を占めます(金融庁「貸金業関係資料集」p.11、比率はKabuGraph算出)。平均約定金利は15.26%で、残高の85.4%が金利14%超16%以下の帯にあります(同 p.11・p.13)。
銀行のカードローンは3.7兆〜5.9兆円(統計で範囲が違う)
銀行のカードローンは別の統計で数えます。全国銀行協会によると、全国銀行106行のカードローン等の残高は2026年6月末で3兆7,076億円(前年同期比2.4%増)でした(全国銀行協会「銀行カードローン等・アパートローン残高」2026年8月17日)。106行は都市銀行・地方銀行・第二地方銀行・信託銀行とSBI新生銀行・あおぞら銀行で、ネット銀行や信用金庫は含みません。日本銀行の統計(国内銀行と信用金庫の個人向けカードローン)をアコムが集計した値では、2026年6月に5.88兆円で、うち国内銀行が5.37兆円です(アコム 決算プレゼンテーション資料 p.38)。
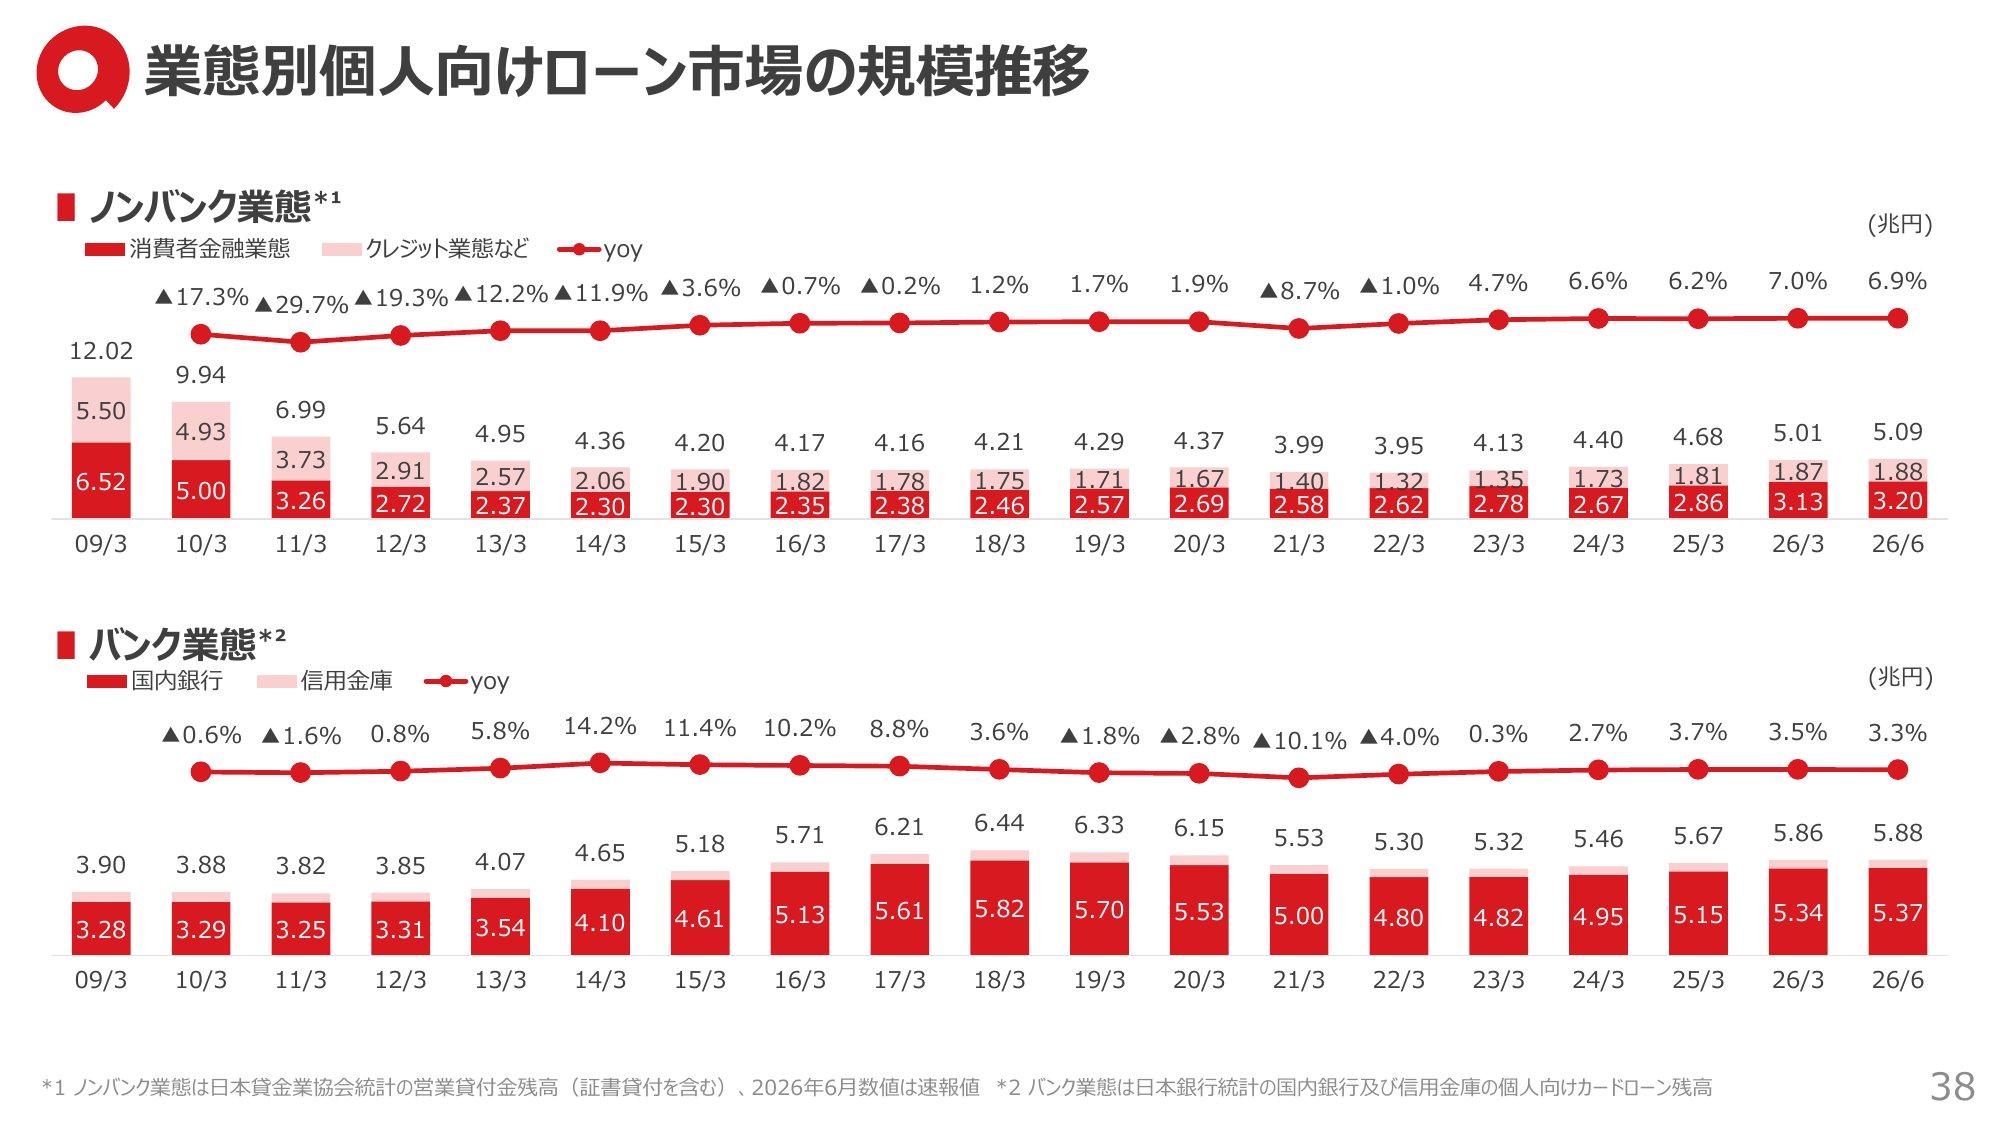
アコムが日本貸金業協会と日本銀行の統計から集計した個人向けローン市場では、2026年6月にノンバンク業態(貸金業者の営業貸付金残高)が5.09兆円、バンク業態(国内銀行と信用金庫のカードローン)が5.88兆円で、銀行のカードローンが貸金業者の個人向けローンを上回っています(アコム 決算プレゼンテーション資料 p.37・p.38)。2009年3月はノンバンク12.02兆円、バンク3.90兆円でした。ノンバンク業態の5.09兆円のうち、消費者金融業態は3.20兆円です。
制度の歴史——グレーゾーン金利から2010年の完全施行まで
消費者金融株を見るうえで、2000年代後半の制度の変化は外せません。貸金業者の消費者向け残高は2006年3月末から5年で半分以下になり、大手は銀行の傘下に入るか、自力で立て直しました(残高は金融庁「貸金業関係資料集」p.5)。減った理由は前の節「市場規模」で整理しています。
以前は、利息制限法の上限(15〜20%)を超えても出資法の上限(2010年6月17日までは29.2%)以下なら刑事罰はなく、借り手が「利息として任意に支払った」などの条件を満たせば有効な利息とみなす規定が貸金業法(当時の名称は「貸金業の規制等に関する法律」)の第43条にありました。この間の金利がグレーゾーン金利です(規定の内容は最高裁判所 平成16(受)1518 の判示事項・裁判要旨、上限金利は金融庁「貸金業法のキホン」)。
2006年1月13日:最高裁が、返済が遅れると一括返済を求められる特約の下で制限を超える利息を払った場合、特段の事情がない限り「任意に支払った」とはいえないと判断(最高裁判所 平成16(受)1518)
2006年12月:改正貸金業法が成立・公布(日本貸金業協会「年表」)
2008年12月:アコムが三菱UFJフィナンシャル・グループの連結子会社に(アコム 有価証券報告書(2026年3月期)沿革)
2009年9月:アイフルが事業再生ADR(裁判外の私的整理)を申し込む(日本貸金業協会「年表」)
2010年6月18日:改正貸金業法が完全施行。出資法の上限金利が20%に下がってグレーゾーン金利がなくなり、総量規制が始まった(金融庁「貸金業法のキホン」)
2010年9月:武富士が会社更生法の適用を申請(日本貸金業協会「年表」)
2012年4月:プロミスが三井住友フィナンシャルグループの完全子会社に。同年7月にSMBCコンシューマーファイナンスへ社名を変更(SMBCコンシューマーファイナンス「会社案内2025」)
2024年10月1日:SMBCコンシューマーファイナンスが三井住友カードの完全子会社に(三井住友FGほか「ファイナンスビジネス再編実施に関するお知らせ」2024年9月26日)
2026年4月1日:アイフルが単独株式移転で持株会社ムニノバホールディングスを設立。アイフル株は3月30日に上場廃止(東京証券取引所「新規上場会社概要」)
過払い金の返還は今も続く
払い過ぎた利息(過払い金)の返還請求は今も続いていますが、件数は大きく減りました。アコムの利息返還請求件数は、2010年3月期の14万6,800件から2026年3月期は7,000件です。
アコムの利息返還請求件数(年度)
アコムは、利息制限法の上限を上回る金利だったのは2007年6月17日以前に契約したローン商品だと説明しています(アコム 有価証券報告書(2026年3月期)事業等のリスク)。最高裁は2009年1月、一定の条件を満たす継続的な取引では、過払い金の返還請求権の時効は取引が終わった時から進むと判断しました(金融庁「最高裁判所平成21年1月22日判決の概要」)。古い契約のまま取引を続けてきた人が取引を終えると、そこから時効が数え始められるため、請求が少しずつ出続けている、というのがKabuGraphの見方です。アコムは2027年3月期の請求件数を前期比25%程度の減少と見込んでいます(アコム 決算プレゼンテーション資料 p.29)。
今の規制——上限金利・総量規制と銀行カードローンの扱い
いまの貸金業者には、金利の上限と、1人に貸せる額の上限の2つがかかります。
上限金利:利息制限法は、元本10万円未満は年20%、10万円以上100万円未満は18%、100万円以上は15%を上限とし、超える部分を無効とする(利息制限法 第1条)。出資法は、業として年20%を超える利息を契約すると刑事罰とする(出資法 第5条第2項)
総量規制:貸金業者からの借入残高が年収の3分の1を超える個人への貸付けを原則禁じる(貸金業法 第13条の2)。銀行からの借入れや法人名義の借入れは対象外で、住宅ローンなどは除外される(金融庁「貸金業法のキホン」)
キャッシングは対象、ショッピングは対象外:カードのキャッシングは総量規制の対象。ショッピングは貸金業法の対象外で、分割・リボ払いには割賦販売法が適用される(金融庁「貸金業法Q&A」)
信用情報の使用:個人に貸すときは、指定信用情報機関(JICC・CIC)の信用情報を使う義務がある(金融審議会 ワーキング・グループ 事務局説明資料② p.2)
銀行カードローンには業界の申し合わせ
総量規制がかからない銀行カードローンは、残高が増えたことで過剰な貸付けではないかと批判されました。全国銀行協会は2017年3月16日に「銀行による消費者向け貸付けに係る申し合わせ」を決め、金融庁は同年9月から残高の多い12行に立入検査をしました(全国銀行協会、金融庁「銀行カードローンの実態調査結果について」2018年8月22日)。
アコムの集計では、バンク業態の残高は2018年3月の6.44兆円から2022年3月に5.30兆円まで減り、2026年6月は5.88兆円です(アコム 決算プレゼンテーション資料 p.37)。
2026年は事業者向けの見直しが始まった
金融担当大臣は2026年8月31日、金融審議会に「事業者向け貸付けに係る貸金業の規制の柔構造化等」の検討を諮問し、9月16日にワーキング・グループが始まりました(金融審議会 資料1 諮問文)。諮問の文言は事業者向けの貸付けを対象にしています。
稼ぎ方——貸付の利ざやと、銀行カードローンの保証
消費者金融の本業は、金利の上限が決まった中で、貸倒れと費用をどこまで抑えるかの商売です。アコムの2026年4〜9月の数字で見てみます。
貸付:利回り約15%から、調達・貸倒れ・広告を引く
金利収入:ローン・クレジットカード事業の期中平均利回りは14.83%(前年同期比0.11ポイント低下)
調達コスト:アコム単体の期中平均調達金利は1.30%(同0.48ポイント上昇)
貸倒れ:貸倒損失率は3.45%(年率換算、同0.25ポイント低下。利息返還に起因する債権放棄を除く)
広告宣伝費:90億円(同8.0%増)。無担保ローンの新規顧客は18万9,735件(同1.8%増)
数字はいずれも2026年4〜9月で、アコム 決算プレゼンテーション資料 p.21・p.22・p.34から。利回りと調達金利の差は13%台と大きい一方、貸倒れと広告・人件費を引くと残りは限られます。上限金利があるため、費用が増えても金利を上げて取り返しにくいのが、この業界の利益の特徴です(KabuGraphの見方)。
保証:銀行のカードローンが延滞したら肩代わりする
保証では、銀行が審査して貸し、消費者金融が保証会社として保証の審査をします。利用者の返済が難しくなると、保証会社が銀行に代わって返済(代位弁済)します。保証会社は銀行から保証料を受け取ります(SMBCコンシューマーファイナンス「会社案内2025」p.9)。
自社のお金を貸さないので、資金を調達せずに残高を伸ばせる一方、延滞が増えれば代位弁済の負担が出ます(KabuGraphの見方)。アコムの信用保証残高は2026年9月末で1兆5,236億円(連結、前年同期比7.6%増、アコム 決算プレゼンテーション資料 p.8)。三井住友銀行の個人向けローン(コンシューマー・ファイナンス)残高7,253億円のうち6,607億円はSMBCコンシューマーファイナンスの保証です(2026年3月末、三井住友FG データブック p.24)。
金利上昇の影響——貸出金利は上限で頭打ち、調達コストは上がる
日本銀行は2026年9月18日に政策金利(無担保コールレート・オーバーナイト物)を1.25%程度に引き上げ、10月30日の会合で据え置きました(日本銀行 2026年9月18日 公表文、同 10月30日)。
消費者金融では、調達コストが上がる一方、貸出金利は上限金利の近くにあって上げにくいという形で効いています。各社が開示した数字は次のとおりです。
アコム:期中平均調達金利は2025年3月期0.63%、2026年3月期0.92%、2026年4〜9月1.30%で、2027年3月期は1.53%を見込む。調達の固定金利比率は70.1%、長期借入比率は86.1%(2026年9月末、アコム 決算プレゼンテーション資料 p.34)。同期間の営業費用の増加は、金融費用と貸倒関連費用の増加が主因と説明(アコム 2027年3月期 第2四半期 決算短信 p.2)
アイフル:2026年3月期の金融費用は124億円で前期比31.1%増(アイフル 2026年3月期 決算短信 p.2)
アサックス:2026年4〜9月の金融費用は前年同期比53.9%増で、期中平均借入金残高の増加と平均調達利率の上昇による。一方、営業貸付金利息も期中平均残高の増加と平均貸付利率の上昇で25.5%増えた(アサックス 2027年3月期 第2四半期 決算短信 p.2)
担保を取り、上限より低い金利で貸すアサックスは貸付利率も上げられています。無担保ローンの大手は上限近くで貸しているため、調達コストの上昇は利ざやの縮小として表れやすい、というのがKabuGraphの見方です。アコムの利回りは前年同期より0.11ポイント下がり、調達金利は0.48ポイント上がりました。
銀行株の側から見た金利上昇の効き方は次の記事で整理しています。政策金利が株価・為替・住宅ローンに波及する仕組みは利上げの解説記事にまとめています。
【投資テーマ解説】銀行株|金利1.25%時代・メガバンク過去最高益と株主還元の全貌
政策金利は2026年9月に31年ぶりの1.25%へ。メガバンク3行は2026年3月期に過去最高益を更新。利ざや拡大・累進配当・地銀再編・ネット銀行の台頭まで、銀行セクターの投資テーマを網羅的に解説します。
勢力図——銀行系の3ブランドと独立系のアイフル
大手4ブランドのうち3つは銀行グループの中にあります。上場して株を直接買えるのは、三菱UFJ FGが親会社のアコムと、アイフルの持株会社ムニノバHDの2社です。プロミスとレイクに投資するには親会社の株を買うことになり、消費者金融はその一部にとどまります。
同じ2026年3月末で4ブランドの残高を並べると、プロミスとアコムが1兆円前後で並び、アイフル、レイクが続きます。ただし各社の開示する残高の定義は同じではないので、順位は目安です。
大手4ブランドの貸付残高(2026年3月末)
アコム:三菱UFJ FGが発行済株式(自己株式を除く)の37.57%を持ち(2026年3月31日)、議決権の被所有割合は40.18%(うち間接2.60%)。2008年12月から連結子会社(アコム 有価証券報告書(2026年3月期))
プロミス:運営するSMBCコンシューマーファイナンスの株主は三井住友カードで(同社「会社概要」)、三井住友カードは三井住友FGの100%子会社(三井住友FG データブック p.7)
レイク:SBI新生銀行の子会社の新生フィナンシャルが手がける(SBI新生銀行 2025年度 決算説明資料 p.29)。SBI新生銀行の議決権の71.22%はSBIホールディングスが持つ(2026年3月26日時点、SBI新生銀行「親会社及び主要株主である筆頭株主の異動に関するお知らせ」)
アイフル:2026年4月1日にムニノバHDの完全子会社になった。ムニノバHDの代表取締役の福田光秀氏と創業者一族は、関連法人と併せて発行済株式の約40%を実質的に保有する(アイフル 有価証券報告書(2026年3月期)事業等のリスク)
通信・ネットの金融グループも個人向け融資に
銀行以外の大手も個人向け融資に入っています。オリックスは2024年3月6日、個人向けローンと保証を手がける子会社オリックス・クレジットの株式の66%をNTTドコモに譲渡し、共同事業にすると発表しました(オリックス「連結子会社の異動(一部株式譲渡)および共同事業化に関するお知らせ」)。同社はいまドコモ・ファイナンスの名前でカードローンを手がけ、旧社名がオリックス・クレジットだったことを自社サイトで案内しています(ドコモ・ファイナンス「弊社の旧社名を騙る金融業者について」)。
NTT:2026年7月に金融事業をNTTドコモ・フィナンシャルグループに再編した。同グループの連結には、ドコモSMTBネット銀行、ドコモマネックスホールディングスなどと並んでドコモ・ファイナンスが入る(NTT 2026年度第2四半期 決算補足資料 p.10)
楽天銀行:2026年10月1日、株式交付で楽天カードと楽天証券ホールディングスを子会社にした(楽天銀行「フィンテック事業再編の完了に関するお知らせ」)。カードのキャッシングを含むカード会社の与信が、ネット銀行のグループに入った形になる(KabuGraphの見方)
NTTと楽天銀行は、消費者向けの無担保融資だけの残高を他社と同じ尺度で比べられる開示を確認できなかったため、この記事の比較表には入れていません。
オリックス(8591)の企業分析|リースから「隣接領域」へ広がる金融・事業投資グループ
オリックス(8591)はリースから不動産・事業投資・保険・海外へ広がった金融グループ。2027年3月期上期は東芝経由のキオクシア関連益で純利益8,562億円と通期予想を超えたが、オリックスへの現金の回収は伴わない。事業構成・ROE・株主還元・リスクを解説。
関連銘柄の立ち位置と事業規模
消費者金融を主力にする会社と、グループの一部として持つ会社があります。型ごとに、立ち位置と融資・保証の規模(時点つき)、全社に占める比率を示します。
消費者金融の大手
アコム(8572)— 三菱UFJ系、ローン・保証・海外の3本柱
アコム
MUFG傘下の消費者金融大手。ローン・クレジットカード事業を主軸にGeNieが無担保ローン、エム・ユー信用保証が信用保証業務を展開。海外ではタイのEASY BUYが無担保ローン・インストールメントローン、フィリピン・マレーシアで無担保ローン…
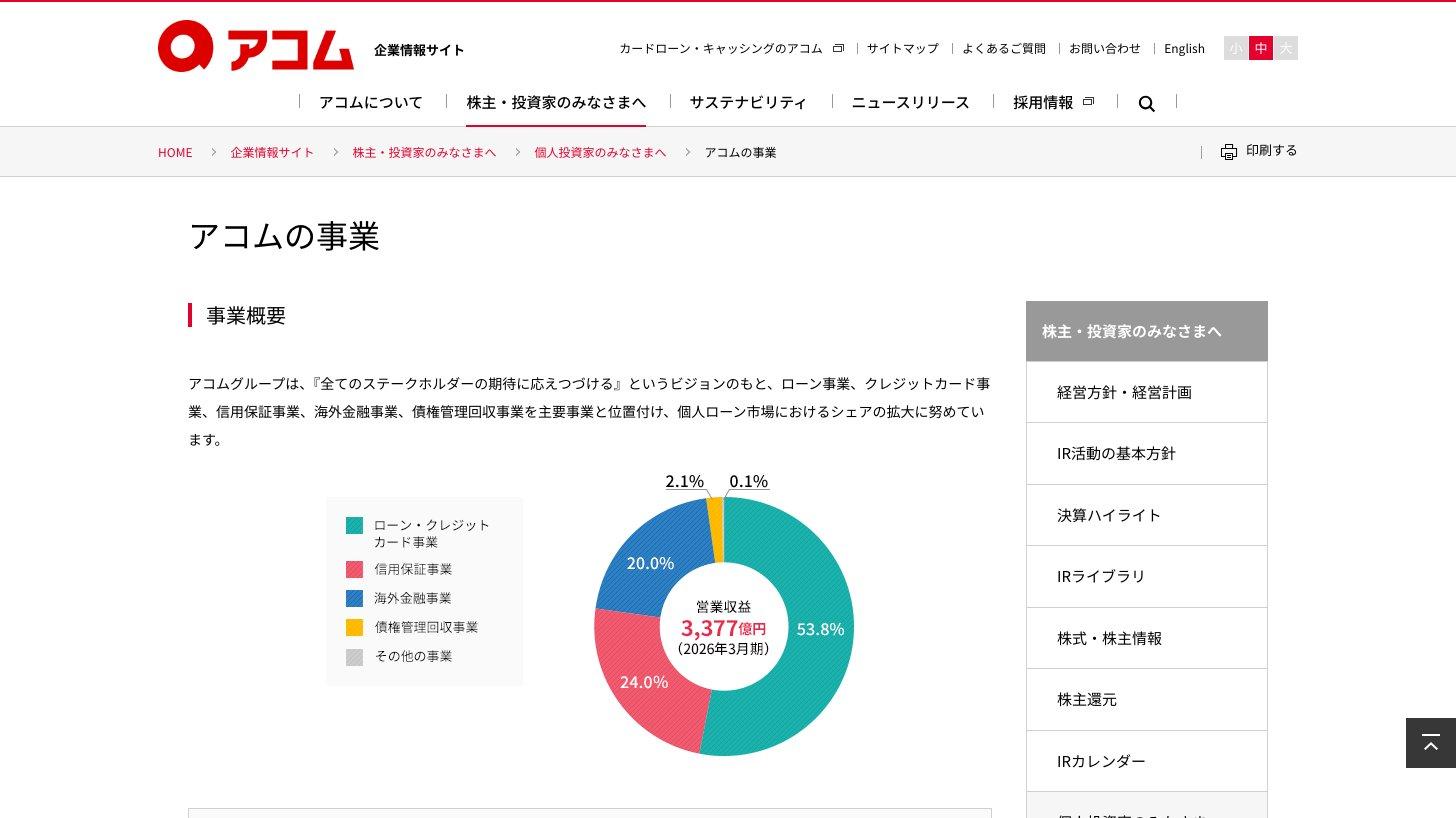
立ち位置:三菱UFJ FGの連結子会社。ローンとクレジットカード、銀行カードローンなどの保証、タイのEASY BUYなどの海外金融が柱。2026年3月期の営業収益3,377億円は、ローン・クレジットカード事業が53.8%、信用保証事業が24.0%、海外金融事業が20.0%(アコム「アコムの事業」)
当該事業の規模:2026年4〜9月の営業収益は1,789億円(前年同期比8.0%増)、営業利益は573億円(同6.0%増)。セグメント利益はローン・クレジットカード327億円、信用保証103億円、海外金融133億円(2027年3月期 第2四半期 決算短信 p.2・p.12)。ローン・カードの営業債権は1兆2,049億円、信用保証残高は1兆5,236億円(2026年9月末、連結、決算プレゼンテーション資料 p.6・p.8)
月次:2026年4〜9月の新規申込は49万193件、新客は18万9,735件、新規貸付率は38.7%。ローン事業の残高は9月末で1兆263億円(前年同月比6.6%増、単体、マンスリーレポート)
直近:2026年3月期の純利益796億円は前期の約2.5倍だったが、主因は繰延税金資産の企業分類の変更に伴う法人税等調整額(有価証券報告書)。2027年3月期の会社予想は純利益638億円(2027年3月期 第2四半期 決算短信 p.1)
ムニノバホールディングス(547A)— アイフルの持株会社、独立系の大手
ムニノバホールディングス
ムニノバホールディングスは独立系消費者金融大手アイフルを中核とする金融持株会社。個人向け無担保ローン、事業者向けローン、有担保ローン、クレジットカード、信用購入あっせん、信用保証など幅広い金融サービスを展開する。2026年4月に東証プライム…
立ち位置:2026年4月1日にアイフルが単独株式移転で設立した持株会社で、アイフル1株にムニノバHD1株が割り当てられた(アイフル 2026年3月期 決算短信)。消費者金融のアイフル、クレジットカードのライフカード、事業者向けローンのAGビジネスサポート、タイのAIRA & AIFULなどを傘下に持つ
当該事業の規模:アイフル(連結)の2026年3月期は営業収益2,146億円、営業利益341億円、純利益271億円。2026年3月末のアイフル単体の個人向け無担保ローンは6,481億円(前期末比8.4%増)、保証残高は個人向け2,706億円・事業者向け833億円、AGビジネスサポートの事業者向けローンは1,273億円(アイフル 2026年3月期 決算短信 p.1〜p.3)
月次:アイフル単体の個人向け無担保ローンは2026年8月末で6,640億円(前年同月比6.8%増)、新規成約率は2026年4〜8月の累計で28.4%(ムニノバHD「月次データ」)。成約率の定義はアコムの新規貸付率と同じではない
直近:2026年5月12日に家賃保証のあんしん保証を完全子会社にするための公開買付けを決議し、成立した。あんしん保証株は2026年10月9日に上場廃止(日本取引所グループ「上場廃止等の決定:あんしん保証(株)」、2026年3月期 決算プレゼンテーション・2027年3月期 第1四半期 決算プレゼンテーション)。5月15日には、みずほ銀行が持つオリエントコーポレーション株(議決権の15.0%相当)を取得する資本提携を決め(ムニノバHD 2026年5月15日 開示)、2026年9月30日現在でオリコ株の14.96%を持つ第2位の株主になっている(筆頭はみずほ銀行の33.70%、オリエントコーポレーション「株式情報」)。2027年3月期の会社予想は営業収益2,386億円、純利益320億円(業績予想に関するお知らせ)。第2四半期の決算は11月10日に発表予定(IRカレンダー)
親会社の銀行グループ
三井住友フィナンシャルグループ(8316)— プロミス
三井住友フィナンシャルグループ
三井住友フィナンシャルグループは、三井住友銀行を中核とする国内3大金融グループの一角。個人・法人向けの預金・貸出・為替を土台に、証券・カード・消費者金融・リース・シンクタンクをグループ内に揃えた総合金融グループを形づくる。事業はホールセール…
立ち位置:三井住友カードの完全子会社のSMBCコンシューマーファイナンスが「プロミス」を運営し、地方銀行・信用金庫・ネット銀行などのカードローンも保証する(同社「当社保証システムへの不正アクセス」のお知らせ)
当該事業の規模:SMBCコンシューマーファイナンスの2026年3月期の営業収益は3,035億円(うち営業貸付金利息1,693億円、信用保証収益874億円)。2026年3月末のファイナンス残高は国内1兆208億円・海外1,571億円、保証残高は1兆4,351億円(三井住友FG データブック p.7)。営業収益はSMFG連結の経常収益10兆7,909億円の約2.8%(KabuGraph算出)
直近:11月2日に保証業務のシステムへの不正アクセスを検知し、最大32万118人の個人情報の漏えいを確認したと2026年11月5日に公表した(SMBCコンシューマーファイナンス 2026年11月5日)
三井住友FG(8316)の企業分析|Olive750万会員突破、純利益1.58兆円のリテール改革メガバンク
三井住友フィナンシャルグループ(8316)のOlive戦略によるリテール改革、利上げ恩恵、業績推移、配当政策、投資リスクを個人投資家向けに解説します。
三菱UFJフィナンシャル・グループ(8306)— アコムの親会社
三菱UFJフィナンシャル・グループ
国内最大の総合金融グループ。中核の「三菱UFJ銀行」が国内外で預金・貸出・為替業務を展開し、「三菱UFJ信託銀行」が資産運用・不動産・年金・遺言信託等の信託サービスを提供。「三菱UFJモルガン・スタンレー証券」が株式・債券の引受・売買仲介を…
立ち位置:アコムの議決権の40.18%を持つ親会社(2026年3月31日)。アコム単体の信用保証残高1兆2,984億円のうち5,905億円は三菱UFJ銀行の分(2026年9月末、アコム 決算プレゼンテーション資料 p.23)
当該事業の規模:アコムの2026年3月期の営業収益3,377億円は、MUFG連結の経常収益14兆6,208億円の約2.3%(KabuGraph算出。アコムの数字は全額で、MUFGの持分ではない)
三菱UFJ FG(8306)の企業分析|メガバンク初の純利益2兆円突破、利上げ局面で変貌する国内最大金融グループ
三菱UFJフィナンシャル・グループ(8306)の事業構造、利上げ恩恵による収益拡大、セグメント別業績、配当政策、投資リスクを個人投資家向けに解説します。
SBI新生銀行(8303)— レイク
SBI新生銀行
法人・個人・海外事業の三つの業務領域を通じて幅広い金融商品・サービスを提供。法人営業・ストラクチャードファイナンス・プリンシパルトランザクションズ・金融市場・昭和リース各セグメント。個人向けにリテールバンキング・新生フィナンシャル(カードロ…
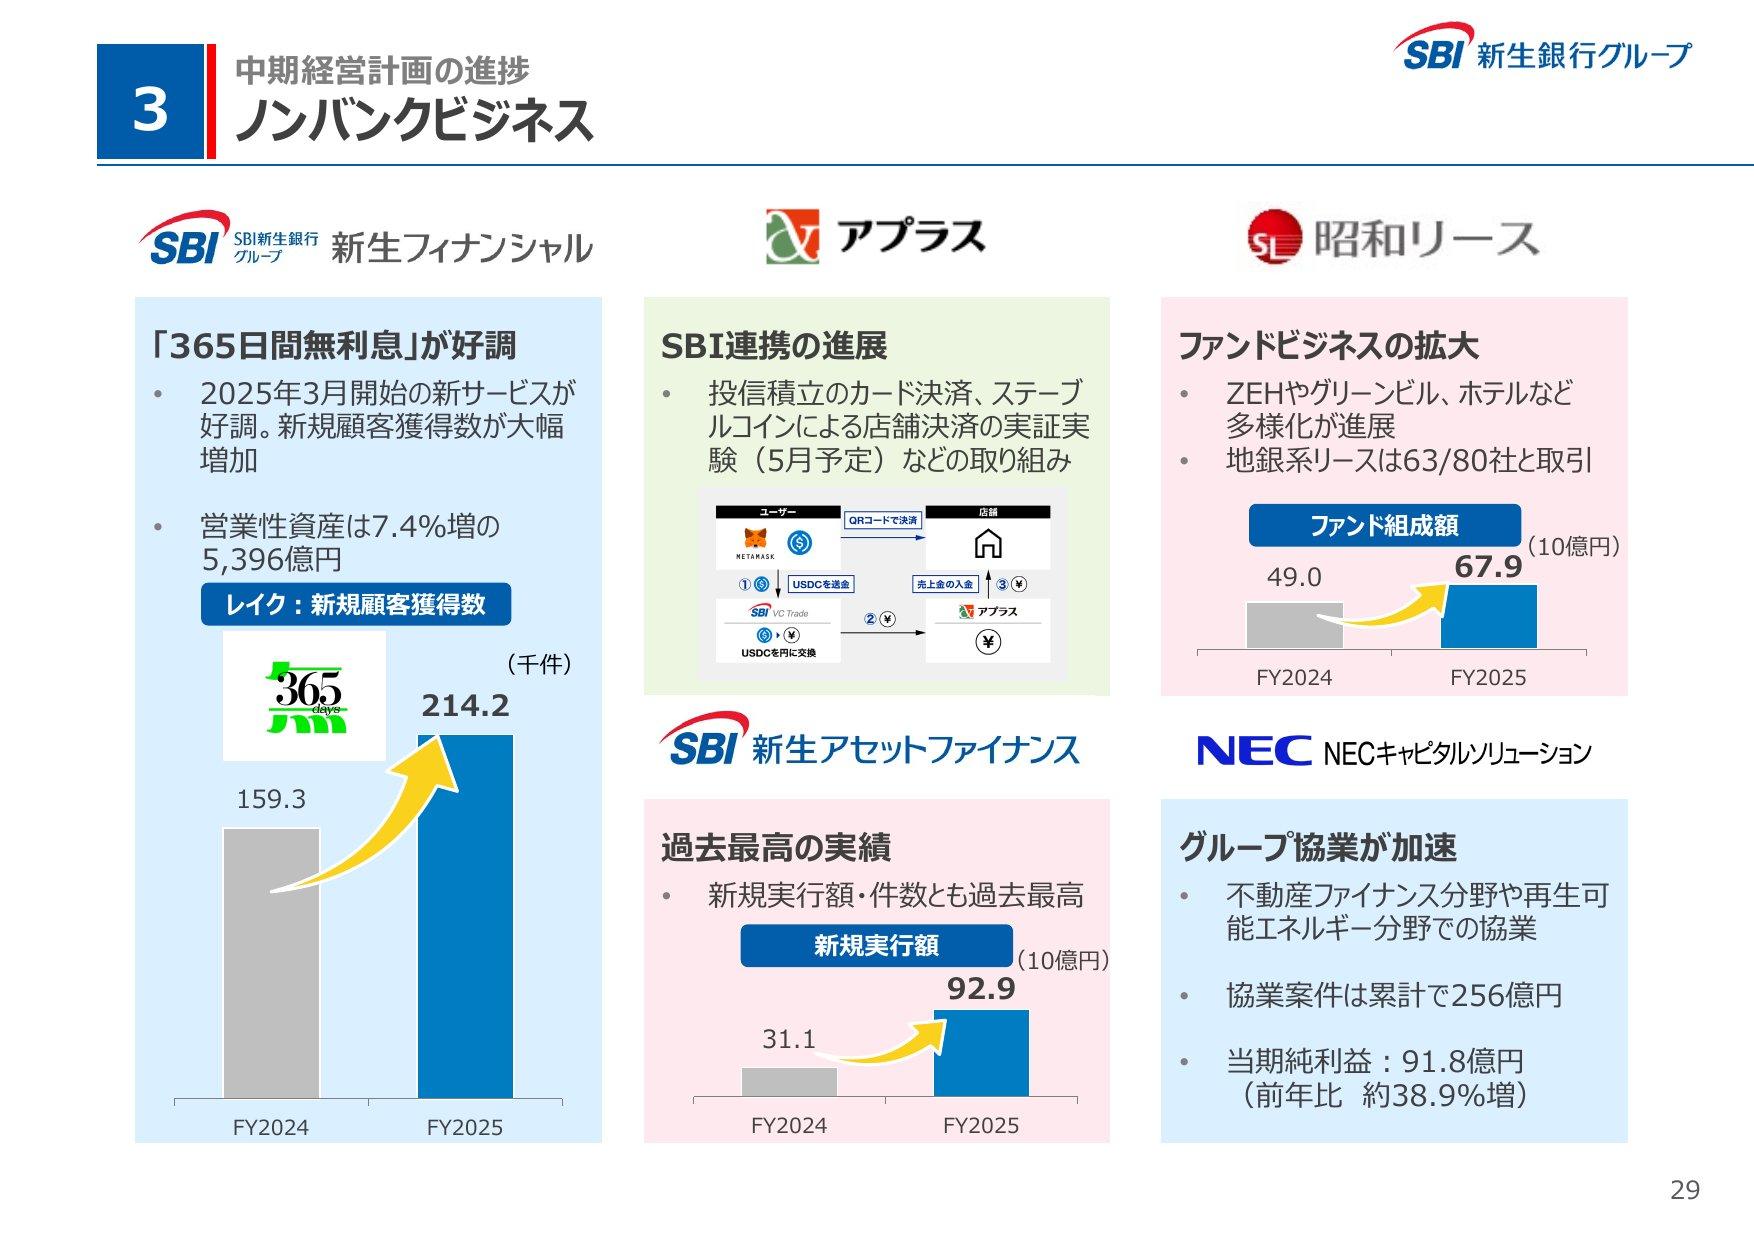
立ち位置:子会社の新生フィナンシャルが無担保ローン「レイク」を手がける。信販のアプラスも傘下に持つ(2025年度 決算説明資料 p.29)
当該事業の規模:新生フィナンシャルの2025年度(2026年3月期)の業務粗利益は640億円で、SBI新生銀行連結の3,346億円の19.1%(KabuGraph算出)。営業性資産は5,396億円(前年度末比7.4%増)、2025年度のレイクの新規顧客獲得数は21.4万件(2025年度 決算説明資料 p.5・p.20・p.29)
直近:2026年4〜9月の「新生フィナンシャル」セグメント(レイク、銀行本体の「SBI新生銀行カードローン エル」、信用保証)は、業務粗利益が312億円で連結1,998億円の15.6%(KabuGraph算出)、セグメント利益が48億円、セグメント資産が5,744億円(2026年9月末)だった(2027年3月期 第2四半期 決算短信 p.10〜p.11)。2026年4〜6月のレイクの新規顧客獲得数は6.4万件(2026年度 第1四半期 決算説明資料 p.33)
SBI新生銀行(8303)の企業分析|旧長銀がSBI傘下で再上場、第4のメガバンクの中核
SBI新生銀行(8303)は旧長銀を前身とし、SBIホールディングスが議決権の71%を持つ銀行で、2025年12月に再上場。2026年3月期の純利益は1,134億円、今期は税引前利益1,320億円を予想。PBR1.16倍(11月2日)、配当は年42円以上をめざす。
カード・流通系
クレディセゾン(8253)— 銀行ローンの保証と資産形成ローン
クレディセゾン
クレジットカード・サービサー業務を中心とするペイメント事業、リース、信用保証・ファイナンス事業、不動産事業、レンディング・インベストメント事業、アミューズメント事業など多角的な金融サービスを展開。セゾンファンデックス、セゾン投信、出光クレジ…
立ち位置:クレジットカードが本業だが、ファイナンス事業(金融機関のフリーローンや住宅ローンの保証、フラット35、不動産投資向けの「セゾンの資産形成ローン」)の事業利益がペイメント事業を上回る(2026年3月期、決算短信 添付資料 p.2〜p.3)。カード事業のカードキャッシング残高は2026年3月末で1,908億円(前期末比0.9%減、同短信)
当該事業の規模:2026年3月期のファイナンス事業は純収益827億円、事業利益473億円で、セグメント合計の45.9%(KabuGraph算出)。保証残高は1兆655億円(前期末比42.8%増)、セゾンの資産形成ローンの貸出残高は7,096億円(2026年3月期 決算短信(2026年6月5日訂正後))
イオンフィナンシャルサービス(8570)— 国内のキャッシングとアジアの融資
イオンフィナンシャルサービス
イオンフィナンシャルサービスはイオングループの中核金融会社。34社の連結子会社と1社の持分法適用関連会社で構成。親会社イオン㈱の子会社イオンリテール等のイオングループ各社と連携し、それぞれの地域において包括信用購入あっせん(クレジットカード…
立ち位置:イオンカードのキャッシングやイオン銀行のほか、香港・タイ・マレーシアなどアジアでカードキャッシングや個人向けローンを手がける
当該事業の規模:国内のキャッシング債権残高は4,294億円(2026年8月末)。2026年3〜8月のセグメント営業利益は海外計が191億円で、国内計(60億円)と合わせた額の76%(KabuGraph算出、2027年2月期 第2四半期 決算短信)
不動産担保・保証・海外
アサックス(8772)— 不動産担保ローンの専業
アサックス
不動産担保ローンを主力とするノンバンク。東京都心部を中心に、事業用不動産を担保とした事業資金融資を展開する。金融機関が行う不動産担保融資に対する信用保証事業、収益不動産の取得・賃貸による不動産賃貸事業、および債権回収を目的とした不動産の取得…
立ち位置:不動産を担保に取るローンの単一セグメント
当該事業の規模:営業貸付金残高は1,168億円(2026年9月末、3月末比4.3%増)。2026年4〜9月の営業収益は50億円、純利益は21億円(2027年3月期 第2四半期 決算短信)
Jトラスト(8508)— 国内は保証と債権回収、海外は銀行
Jトラスト
日本・韓国・東南アジアで多角的な金融事業を展開するホールディングカンパニー。日本では信用保証(日本保証)、債権回収(パルティール債権回収)、クレジット・信販(Nexus Card)、証券(Jトラストグローバル証券)を運営。韓国では「JT貯蓄…
立ち位置:国内は日本保証の信用保証と債権回収、海外は韓国の貯蓄銀行とインドネシア・カンボジアの銀行
当該事業の規模:国内の債務保証残高は3,086億円(2026年6月末、前年同期比21.9%増)で、主に有担保(2,835億円)。日本金融事業の2026年1〜6月の営業収益は108億円で、連結624億円の17.3%(KabuGraph算出)、セグメント利益は52億円(2026年12月期 第2四半期 決算短信)
事業規模と株価指標を比べる
消費者金融やノンバンク融資への依存度で並べると、業績の中心にあるのはアコム・ムニノバHD・アサックスで、クレディセゾンが半分近く、SBI新生銀行が約2割、メガバンク2社にとっては数%です。
会社 | 融資・保証の規模 | 時点 | 全社比 |
|---|---|---|---|
アコム | ローン・カード債権1兆2,049億円 | 2026年9月末 | 主力 |
ムニノバHD | 無担保ローン6,481億円 | 2026年3月末 | 主力 |
三井住友FG | プロミスの国内残高1兆208億円 | 2026年3月末 | 2.8% |
三菱UFJ FG | アコム(上の行) | — | 2.3% |
SBI新生銀行 | 新生フィナンシャルの営業性資産5,396億円 | 2026年3月末 | 19.1% |
クレディセゾン | ファイナンス事業の債権1兆3,355億円 | 2026年3月末 | 45.9% |
イオンFS | 国内キャッシング4,294億円 | 2026年8月末 | 開示なし |
Jトラスト | 国内の債務保証3,086億円 | 2026年6月末 | 17.3% |
アサックス | 不動産担保ローン1,168億円 | 2026年9月末 | 100% |
銘柄 | 時価総額 | 実績PER | 実績PBR |
|---|---|---|---|
アコム | 6,903 | 8.7 | 0.96 |
ムニノバHD | 1,875 | 6.8 | 0.77 |
三菱UFJ FG | 382,615 | 15.1 | 1.63 |
三井住友FG | 228,676 | 14.6 | 1.45 |
SBI新生銀行 | 14,650 | 11.9 | 1.18 |
クレディセゾン | 6,346 | 9.3 | 0.74 |
イオンFS | 3,077 | 14.6 | 0.64 |
Jトラスト | 956 | 12.0 | 0.59 |
アサックス | 276 | 7.0 | 0.52 |
消費者金融の2社(アコム・ムニノバHD)は実績PBRが1倍を下回り、実績PERも10倍を下回っています(2026年11月6日終値時点)。ただしアコムの実績PERは、2026年3月期の純利益に含まれる一時的な税金の益(法人税等調整額)で低く出ており、2027年3月期の会社予想のEPSで計算すると約10.8倍です(KabuGraph算出)。PBRの水準の読み方は次の記事で扱っています。
PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBRの目安を東証33業種の中央値データ(パルプ・紙0.54倍〜情報・通信業2.25倍、2026年9月時点)で解説。1倍割れ=割安とは限らない理由、ROEとの関係式(PBR=ROE×PER)、東証の改善要請と企業の対応状況まで、PBRを投資判断に活かす基準がわかります。
配当利回りの平均と相場|有配株の中央値は2.6%、4%以上は上位2割弱
日本株の配当利回りの平均は東証プライムの加重1.92%・単純2.21%(JPX、2026年9月)、配当を出す上場企業の中央値は2.63%で、4%以上は18%。日経平均は実績1.58%(10月14日)、S&P500は1.10%(6月)。年平均リターンも解説。
リスク
利息返還の引当金:請求件数は減っているが、アコムは利息返還請求が外部環境の変化の影響を受けやすいとしている(アコム 第2四半期 決算短信 p.2)。期末ごとの見直しで、2025年3月期のように数百億円を一度に繰り入れることがある
金利上昇:調達金利が上がっても、上限金利のため貸出金利に転嫁しにくい。アコムの調達金利は2025年3月期の0.63%から2027年3月期は1.53%の見込み
貸倒れと代位弁済:物価高や景気の悪化で延滞が増えると、貸倒関連費用と保証の代位弁済が増える。アコムは2026年4〜9月に業容の拡大で貸倒関連費用が増えた(同短信 p.2)
規制の変更:上限金利と総量規制は法律で決まっており、改正があれば前提が変わる。事業者向け貸付けの規制は、2026年8月31日の金融審議会への諮問を受けて9月から見直しが議論されている
情報漏えい・サイバー攻撃:SMBCコンシューマーファイナンスは2026年11月、保証業務のシステムから最大32万118人の個人情報が漏えいしたと公表し、保証システムを一時停止した(同社 2026年11月5日)
親会社の方針:銀行グループの中の再編で事業の置き場所が変わる(SMBCコンシューマーファイナンスは2024年10月に三井住友カードの完全子会社へ、三井住友FGほか 2024年9月26日)。上場子会社のアコムも、親会社の三菱UFJ FGの方針の影響を受けうる(KabuGraphの見方)
海外:アコムはタイのEASY BUYの法規制への対応を課題に挙げ(アコム 決算プレゼンテーション資料 p.47)、クレディセゾンは2026年3月期にインドネシアの融資事業で貸倒コストを追加した(クレディセゾン 2026年3月期 決算短信 添付資料 p.3)
高配当株を選ぶときの落とし穴は、次の記事で整理しています(高配当株をおすすめしない理由)。
投資判断のチェックポイント
アイフルの月次データ:営業債権、新規成約率、申込件数、利息返還請求件数が毎月出る(ムニノバHD「月次データ」)
アコムのマンスリーレポート:申込数・新客数・新規貸付率・残高の月ごとの値が、決算の発表に合わせてまとめて掲載される。直近は2026年11月6日に4〜9月分、その前は5月12日に2025年10月〜2026年3月分(アコム「マンスリーレポート」)
日本貸金業協会の月次統計:46社の残高・月間貸付額・保証残高・利息返還金で、業界の流れを毎月確かめられる(月次統計資料)
決算の4つの数字:利回り、調達金利、貸倒損失率、利息返還請求件数。アコムは決算プレゼンテーション資料に毎四半期並べている
保証残高:銀行カードローンの保証がどこまで伸びるか。アコム・SMBCコンシューマーファイナンス・アイフル・クレディセゾンが開示
日本銀行の金融政策決定会合:アコムは調達の70.1%が固定金利、86.1%が長期借入で(2026年9月末、アコム 決算プレゼンテーション資料 p.34)、政策金利の変化は借り換えに合わせて時間をかけて調達金利に表れる(KabuGraphの見方)
制度の議論:金融審議会の事業者向け貸付けのワーキング・グループと、総量規制・上限金利に関わる改正の有無
まとめ
貸金業者の消費者向けの無担保ローンは2025年3月末で5兆1,245億円。住宅向けなどを含む消費者向け全体(8兆4,874億円)は2006年3月末の約4割だが、2015年3月末を底に増えている
消費者金融(消費者向無担保貸金業者)は大手6社が残高の92.5%を占める(2025年3月末)。銀行のカードローン等は全国銀行106行で3兆7,076億円(2026年6月末)、信用金庫を含む日本銀行の統計では5.88兆円(2026年6月、アコムの集計)
2006年の最高裁判決と2010年の改正貸金業法の完全施行で、上限金利は20%に下がり、総量規制が始まった。アコムの利息返還請求件数は2010年3月期の14万6,800件から2026年3月期は7,000件に減った
稼ぎ方は、約15%の利回りから調達・貸倒れ・広告を引く貸付と、銀行カードローンの保証。金利上昇は調達コストを押し上げ、上限金利のため転嫁しにくい
上場して直接買える大手はアコム(三菱UFJ FGの持株37.57%)とムニノバHD(アイフル)。プロミスは三井住友FG、レイクはSBI新生銀行の中にある
アコムとムニノバHDは実績PBR1倍未満、実績PER10倍未満(2026年11月6日終値時点)。アコムの実績PERは一時的な税金の益で低く出ている