【投資テーマ解説】DX(デジタルトランスフォーメーション)|「2025年の崖」後も61%がレガシー保有——6つの担い手とDX関連売上で見分ける関連16社
DX(デジタルトランスフォーメーション)とは、データとデジタル技術を使って、製品・サービス・ビジネスモデルだけでなく、業務や組織、企業文化まで変えて競争上の優位を築くことです(経済産業省「デジタルガバナンス・コード3.0」(2024年9月19日改訂)p.2)。単なるIT化やペーパーレス化はその手前の段階にあたります。
経済産業省が2018年に「2025年の崖」と警告した期限は過ぎましたが、ユーザー企業の61%は今もレガシーシステムを抱え(IPA「レガシーシステムモダン化委員会総括レポート」(2025年5月28日)p.16)、自治体の基幹システムは34,366のうち29.1%が期限の2025年度末までに標準準拠システムへ移行できませんでした。主な理由はベンダー側のSE(システムエンジニア)不足です(デジタル庁 2026年6月30日公表)。DXの需要は残り、むしろ担い手の人手が足りない状態が続いています。
一方で「DX」を掲げる上場企業は非常に多く、名前だけでは区別できません。この記事では、次の順で整理します。
DXの定義と、デジタル化との違い
「2025年の崖」はどうなったか(2018年の予測と2025〜2026年の調査)
政策と制度(DX認定・DX銘柄・税制・自治体システム標準化・ガバメントクラウド)と市場規模
DXの担い手の6つの層と、それぞれの稼ぎ方・見るべき指標
関連16社(大手ITベンダーの日立・NEC・富士通、コンサルのNRI・ベイカレント、SIerのTISI・BIPROGYなど、クラウド・SaaS・AIのさくらインターネット・Sansan・ラクス・PKSHAなど)の立ち位置と、DX関連事業の規模(会社が開示する区分の売上高)
DX関連銘柄の見分け方とリスク
株価指標はすべて2026年10月5日終値時点、業績は各社の決算短信・決算説明資料によります。
この記事の内容(目次)
DXとは — デジタル化との違いと3つの段階
経済産業省は、経営者がDXを進めるために実践すべきことを「デジタルガバナンス・コード」にまとめています(2020年11月策定、2024年9月に3.0へ改訂)。DXの定義は次のとおりです。
企業がビジネス環境の激しい変化に対応し、データとデジタル技術を活用して、顧客や社会のニーズを基に、製品やサービス、ビジネスモデルを変革するとともに、業務そのものや、組織、プロセス、企業文化・風土を変革し、競争上の優位性を確立すること。
ポイントは、システムを入れること自体ではなく、稼ぎ方や組織を変えて競争力を得ることが目的だという点です。経済産業省とIPA(情報処理推進機構)は、デジタル化を3つの段階に分けて説明しています(IPA 総括レポート p.5。原典は経済産業省「DXレポート2(中間取りまとめ)」2020年12月28日)。
デジタイゼーション:アナログ・物理データのデジタルデータ化(紙の書類をデータにする、など)
デジタライゼーション:個別の業務・製造プロセスのデジタル化(経費精算や受発注をシステムで回す、など)
DX:組織横断・全体の業務・製造プロセスのデジタル化と、ビジネスモデルの変革
投資家にとっての意味は、段階によって、お金を受け取る会社が変わることです。デジタイゼーションやデジタライゼーションは、パソコン・複合機・業務ソフト(SaaS)の販売で売上になります。DXの段階では、戦略を描くコンサルティング、全社のシステムを作り直すSIer、データを集めるクラウド基盤、AIの導入まで、より大きく長い案件になります。
「2025年の崖」はどうなったか — 期限は過ぎても需要は続く
「2025年の崖」は、経済産業省が2018年9月7日に公表した「DXレポート」の言葉です。複雑化・ブラックボックス化した既存システム(レガシーシステム)を放置すると、2025年以降、最大12兆円/年(当時の約3倍)の経済損失が生じる可能性があると警告しました(経済産業省「DXレポート」(2018年9月)p.20)。同じページには、放置した場合の2025年の姿として次の見通しが並んでいます。
古い基幹系システム:稼働21年以上の基幹系システムが2015年の2割から2025年に6割へ
IT人材:不足が約17万人から約43万人へ拡大
IT予算:システムの維持管理費が高額化し、IT予算の9割以上に(技術的負債)
ITサービス市場:従来型とデジタルの比率が9:1から6:4へ
2025〜2026年の調査が示す現在地
2025年を過ぎた今、崖を越えたというより、課題を抱えたまま期限を迎えたというのが一次調査の示す姿です。
レガシーの残存:ユーザー企業の61%がレガシーシステムを保有し、中小企業より大企業の方が保有率が高い(2024年12月〜2025年2月の調査)。IPAは産業界のDXとレガシー脱却が「依然としてスピード感に欠ける」と総括した(IPA 総括レポート p.5・p.16)
取り組みは広がったが、成果は伸び悩み:何らかの形でDXに取り組む日本企業は77.8%(2024年度調査)で、2022年の69.3%から増えたが、2023年度からは増えておらず、IPAは「頭打ちの傾向」としている。一方、成果が出ていると答えた企業は6割弱で、米国・ドイツの8割超を下回る。日本は「わからない」が26.2%と多く、成果を測る指標を設けている企業は3割以下(IPA「DX動向2025」報告書 p.6・プレスリリース(2025年6月26日))
公共は期限内に終わらなかった:自治体の基幹業務システムは、対象34,366システムのうち10,013(29.1%)が2025年度末までに移行できず、該当する自治体は1,788団体のうち1,015団体(56.8%)。2026年度末までに約90%が移行を終える見込み(デジタル庁「移行支援期間における特定移行支援システムの数について」(2026年6月30日))
人材は将来も不足:経済産業省の推計では、2040年に「AI・ロボット等利活用人材」(機械技術者や情報処理・通信技術者など)が約340万人不足する可能性がある(需要782万人に対し供給443万人、経済産業省「2040年の就業構造推計(改訂版)」(2026年3月))。ただし、十分な国内投資と産業構造の転換が進む前提の推計で、就業者全体では「大きな不足は生じない」としている。AI・ロボット等利活用人材の不足は製造業(約125万人)など使う側の産業に集中し、情報通信業ではむしろ約102万人の余剰になる(同資料 p.2〜3)
政策と制度 — 認定・表彰が中心、公共は自治体システムとガバメントクラウド
国のDX政策は、民間には「認定・表彰」で取り組みを促し、公共では国が自ら発注者としてシステムを作り替えるという二本立てです。民間向けの税制優遇は2025年3月に終わりました。
年表
2018年9月:経済産業省「DXレポート」で「2025年の崖」を提示
2020年:「攻めのIT経営銘柄」(2015年〜)を「DX銘柄」に衣替え(経済産業省「DX銘柄」)
2020年11月:デジタルガバナンス・コード策定。これに沿う企業を国が認定する「DX認定制度」(情報処理の促進に関する法律に基づく)が始まる(IPA「DX認定制度申請要項」初版 2020年11月9日)
2020年12月:「DXレポート2(中間取りまとめ)」。デジタル・ガバメント実行計画で、自治体システム標準化の目標時期を2025年度に
2021年5月:地方公共団体情報システムの標準化に関する法律が成立(同年9月施行)
2021年10月:ガバメントクラウドの提供事業者にAWSとGoogle Cloud。2022年度にMicrosoft AzureとOracle(OCI)、2023年度にさくらのクラウドが条件付きで加わる
2024年9月:デジタルガバナンス・コード3.0(副題「DX経営による企業価値向上に向けて」)。DX認定は同年12月から新基準で運用
2025年3月:DX投資促進税制(クラウドを使う全社的なDX投資に税額控除最大5%か特別償却30%)が3月31日で廃止(経済産業省「DX投資促進税制」)。経済産業省は廃止の理由を「先進的なDX事例の普及に一定の役割を果たした」ためと説明(令和7年度税制改正 見直し事項)
2026年3月:自治体システム標準化の移行期限(2025年度末)。同月27日、さくらのクラウドが305項目の技術要件をすべて満たし、ガバメントクラウドに正式採択(国産で初めて。2026年度の対象5サービスのうち国産はさくらのクラウドだけ)
2026年4月:「DX銘柄2026」を選定。AI法の成立(2025年5月)を踏まえ、AIトランスフォーメーションの取り組みを一層評価
2026年9月:DX認定事業者は2,276者(大企業867・中小企業等1,409)。1年前の1,605者から約1.4倍(経済産業省「DX認定制度」)
出典:自治体システム標準化とガバメントクラウドの経緯は総務省「地方公共団体情報システムの標準化・ガバメントクラウドについて」(2026年2月13日 地方財政審議会提出資料)p.4、さくらのクラウドはさくらインターネット 2026年3月27日発表、DX銘柄2026は経済産業省 2026年4月10日、デジタルガバナンス・コード3.0は経済産業省 2024年9月19日よりKabuGraph作成
市場規模 — 国内のDX関連投資は2030年度に10兆円超の予測
富士キメラ総研は、9業種(製造、交通・運輸・物流、金融、小売・外食、建設、医療・介護、不動産、自治体、社会インフラ・情報通信ほか)のDX関連投資額を、2026年度に7兆円超、2030年度に10兆2,757億円(2024年度比80%以上の増加)と予測しています(富士キメラ総研「業種別IT投資動向/DX市場の将来展望 2026年版 DX投資編」(2026年4月30日発表))。
定義:AI・IoT・クラウドなどを使った業務変革やビジネスモデル変革のための、ユーザー企業のICT投資額。IT企業の売上高の合計ではない
最大の業種:投資額が特に大きいのは製造業で、データ連携のためのPLM(製品ライフサイクル管理)・BOM(部品表)・MES(製造実行システム)の再構築が進む
伸びが大きい分野:AIエージェントの活用ソリューションは2030年度に9,950億円(2024年度比30.7倍)の予測
出典:同プレスリリースよりKabuGraph作成
DXの担い手は6つの層 — 稼ぎ方と見るべき指標
ユーザー企業のDX投資は、戦略を描く会社、システムを作る会社、基盤を貸す会社、ソフトを売る会社に分かれて流れ込みます。層によって稼ぎ方が「人の数×単価」か「契約の積み上げ」かが違い、見るべき指標も変わります。
① 戦略・コンサルティング:DXの構想や業務改革を支援し、コンサルタントの人数×単価で稼ぐ。見る指標はコンサルタント数・1人当たり売上・稼働率・採用と離職(NRI、ベイカレント、ULSグループ)
② 大手ITベンダー:ハード・ソフト・サービスを一体で提供し、DXの事業ブランド(日立のLumada、NECのBluStellar、富士通のFujitsu Uvance)を立てている。見る指標はブランド事業の売上と利益率、国内IT事業の利益率
③ SIer・ITサービス:システムの受託開発と保守・運用。技術者の人月×単価が基本。見る指標は受注高・受注残・営業利益率・不採算案件・人員数(TISI、BIPROGY、日鉄ソリューションズ、シンプレクス、販売店型の大塚商会)
④ クラウド・データセンター基盤:計算資源を貸し、使った量に応じて課金する。見る指標は売上成長率・設備投資と減価償却費・稼働率。ガバメントクラウドでも米国の大手4社(AWS・Google・Microsoft・Oracle)と競う(さくらインターネット)
⑤ 業務SaaS:経費精算・請求書・会計・名刺管理などのソフトを月額課金で提供する。見る指標はARR(年間経常収益)・解約率・顧客数(Sansan、ラクスなど)
⑥ AI・データ活用:AIを組み込んだソフトと、企業ごとのAI開発の両方で稼ぐ。見る指標は継続課金の比率と、個別開発からソフトへの転換の進み具合(PKSHA Technology、エクサウィザーズ)
分野ごとのDXテーマ
DXは範囲が広いため、業務や技術ごとのテーマは個別の記事で深掘りしています。基幹業務・バックオフィスでは、SAP「2027年問題」を控えたERP(基幹業務システム)の刷新、クラウド会計、SaaSと業務代行を組み合わせたBPaaS、電子契約、人材管理(タレントマネジメント)、社内の情報共有を担うグループウェアがあります。
【投資テーマ解説】ERP|SaaS年平均成長率20%・2027年問題が追い風の基幹業務システム市場と関連銘柄
国内ERP市場は2,558億円規模に拡大し、SaaS型は年平均20%成長が続く見通し。SAP移行問題を追い風に、オービック・OBC・freee・マネーフォワードなど主要関連銘柄の事業規模と投資ポイントを解説します。
【投資テーマ解説】クラウド会計ソフト|個人事業主シェア9割超の弥生・freee・マネーフォワードと関連6銘柄
個人事業主向けクラウド会計では弥生・freee・マネーフォワードの3社が9割超(MM総研、2026年3月末)。法人向けの公開シェア調査は2017年が最新という点も押さえ、税制改正の影響と、オービック・OBC・TKC・ミロク情報を含む6銘柄の業績・投資指標を整理します。
【投資テーマ解説】BPaaS(Business Process as a Service)|SaaS×BPOで2029年度に約8,000億円へ伸びるバックオフィス代行市場と関連銘柄
BPaaSはSaaSとBPOを組み合わせ、業務プロセスごとクラウドで代行する新モデル。国内のバックオフィス業務BPaaS&BPO市場は2024年度の5,778億円から2029年度に約8,000億円へ伸びる見通しです(ミック経済研究所)。kubellは中小企業の潜在市場を42兆円と試算しています。kubell・freee・マネーフォワード・ラクスなど関連銘柄の事業と業績を投資家目線で解説します。
【投資テーマ解説】電子契約|市場295億円・年2割成長、クラウドサイン vs GMOサインの競争構図と投資機会
電子契約の仕組み・市場規模・普及率の最新データと、クラウドサイン・GMOサインなど主要サービスの比較、関連上場企業の事業規模・投資ポイントを解説します。
【投資テーマ解説】タレントマネジメントシステム|人材管理市場355億円・前年度比29%増、人的資本開示が追い風のHR Tech関連銘柄
国内の人材管理(タレントマネジメント)市場は2024年度に355億円(前年度比+28.9%、ITR調べ)。人的資本開示の義務化を追い風に、プラスアルファ・コンサルティング、ラクス、freeeなど主要関連銘柄の事業規模と投資ポイントを解説します。
【投資テーマ解説】グループウェア|kintone国内4万社・Microsoft 365利用率首位の市場と関連銘柄
国内グループウェア市場は2026年度に約3,475億円規模へ拡大する見通し(富士キメラ総研の2022年時点の予測)。Microsoft 365が利用率首位を占める中、サイボウズ・ネオジャパン・HENNGE・トヨクモなど国産ベンダーの成長と投資ポイントを解説します。
基盤と守りでは、AIの普及で投資が膨らむデータセンターと、DXで攻撃される面が広がるサイバーセキュリティが、DX投資と一緒に伸びる領域です。
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
【投資テーマ解説】サイバーセキュリティ|能動的サイバー防御が始動・ソフト市場は2029年に1兆円へ、関連13銘柄を徹底比較
2026年10月1日に能動的サイバー防御法が施行。ランサムウェア被害が高止まりする中、国内セキュリティソフトウェア市場は2024年の5,861億円から2029年に1兆円を超える見通し(IDC、年12%成長)。トレンドマイクロからFFRI・HENNGE・網屋まで関連13銘柄の事業規模・成長率・投資指標を投資家目線で解説。
業界特化型の代表は医療で、電子カルテの普及とクラウド化、オンライン診療の制度化が進んでいます。次の技術としては、AIをロボットや機械に組み込むフィジカルAIと、量子コンピュータがあります。
関連銘柄① 大手ITベンダー — DXの売上を事業ブランドで開示
日立・NEC・富士通の3社は、DX関連の事業を独自のブランドでまとめ、その売上を開示しています。3社ともブランド事業は2025年度(2026年3月期)に前年度比3〜5割の増収で、会社全体の成長と利益率改善を引っ張っています。ただし、何をブランドに含めるかは会社ごとに違います。
日立製作所(6501)— Lumada事業は売上の約4割
日立製作所
日立製作所は、デジタル技術とインフラ融合による社会課題解決を掲げる総合電機メーカーです。IT・クラウド、電力システム、鉄道、エレベーター、家電など多岐にわたる製品・サービスを世界規模で提供しています。デジタルソリューション「Lumada」を…
立ち位置:IT・エネルギー・鉄道・産業機器を持ち、データとデジタル技術で顧客の価値を生む事業を「Lumada事業」と呼ぶ。ITの中核はデジタルシステム&サービス(DSS)セクターで、2025年度(2026年3月期)の売上収益は2兆9,400億円
当該事業の規模:Lumada事業の2025年度の売上収益は4兆1,460億円(前年度比48%増、全社の40%)、Adjusted EBITA率16%。うちソフト・サービスの「デジタルサービス」が1兆8,220億円、デジタル技術を組み込んだ機器などの「デジタライズドアセット」が2兆3,240億円。2026年度の見通しは当初4兆7,900億円(日立製作所「2026年3月期連結決算の概要」(2026年4月27日)p.4・p.31)。2026年7月29日には5兆600億円(前年度比22%増、売上比率44%)へ引き上げた(日立製作所「2026年度第1四半期連結決算の概要」p.27)
見るべき点:Lumadaは機器を含む広い定義で、他社のDXブランドとそのまま比べられない。ITサービスとしての規模を見るなら、デジタルサービスとDSSの数字が近い
日立製作所(6501)の企業分析|Lumada売上比率50%へ、エナジー事業急伸で時価総額25兆円規模に達した変革の全貌
日立製作所(6501)のLumada/DX成長戦略、セグメント別業績、日立エナジー受注残10兆円の構造、2027年3月期第1四半期決算と上方修正、投資リスクを個人投資家向けに解説します。
NEC(6701)— BluStellarは国内ITの32%
日本電気
日本電気(NEC)は、ITサービスと社会インフラを主力とする総合ICT企業です。システム構築、クラウドサービス、コンサルティングなどのITサービス事業と、通信ネットワーク機器、航空宇宙・防衛システムの社会インフラ事業の2セグメントで展開して…
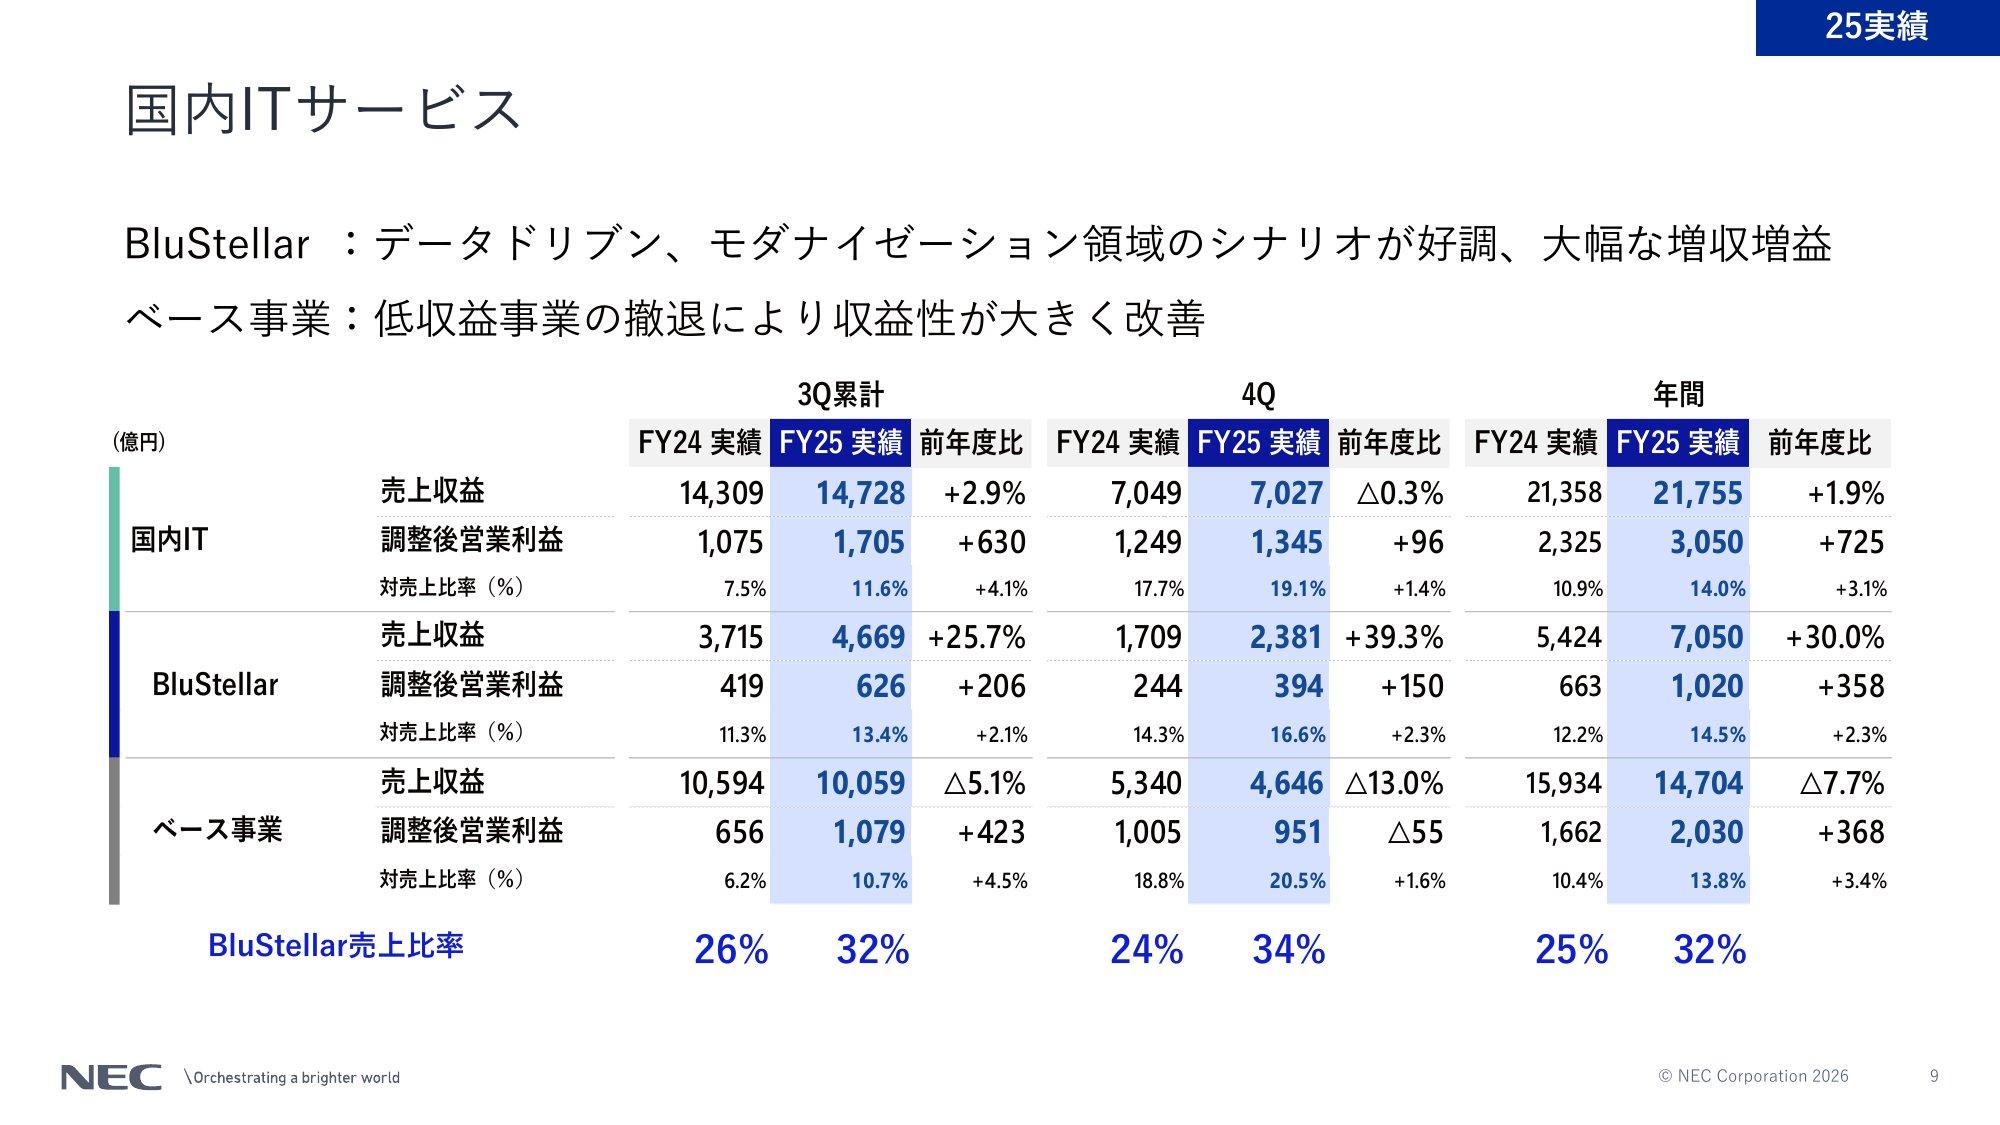
立ち位置:国内ITサービスの大手。国内IT事業を、DXの事業ブランド「BluStellar」と、それ以外の「ベース事業」に分けて開示している
当該事業の規模:BluStellarの2025年度(2026年3月期)の売上収益は7,050億円(前年度比30.0%増)、調整後営業利益1,020億円(利益率14.5%)。国内IT(2兆1,755億円)の32%を占める。ベース事業は低収益事業からの撤退で7.7%減収だった(NEC「2025年度通期決算概要」p.9)
目標:2030年度にBluStellarの売上収益1兆3,000億円・調整後営業利益率25%(2026年4月24日に1兆円・20%から上方修正、NEC「BluStellar Update」p.6)
見るべき点:DXの伸びと、ベース事業の縮小を一緒に見る。両方を合わせた国内ITは1.9%増にとどまる。会社は2026年度について、国内は「パブリック領域のピークアウト」があるとしつつ、BluStellarを8,400億円(19.1%増、国内ITに占める比率41%)に伸ばす計画を示している(NEC「2025年度通期決算概要」p.17・p.18)
富士通(6702)— Fujitsu Uvanceは7,093億円
富士通
富士通は日本を含む世界各地で事業展開するグローバルデジタルサービス企業。ビジネス・テクノロジーコンサルティング、クラウドサービス(IaaS・PaaS・SaaS)、システムインテグレーション、ビジネスプロセスアウトソーシング等のサービスソリュ…
立ち位置:国内最大級のITサービス企業。業種・業務を横断するDXのサービスを「Fujitsu Uvance」の名前で展開している
当該事業の規模:Uvanceの2025年度(2026年3月期)の売上収益は7,093億円(前年度比46.9%増)で、主力のサービスソリューション(売上収益2兆3,469億円、調整後営業利益3,614億円)の一部。2026年度は8,400億円をめざす(2026年4月28日の決算発表、クラウド Watch 2026年4月28日の報道による)
見るべき点:2026年3月期の当期利益4,494億円は営業利益3,483億円を上回る。会社は新光電気工業や富士通ゼネラル(現ゼネラル)などの事業売却益の計上を理由に挙げており(同報道)、この利益で計算したPERは実力より低く出る。2027年3月期の会社予想EPS(182.43円、2026年7月30日公表)で計算した予想PERは約22.3倍(2026年10月5日終値、KabuGraph算出)
関連銘柄② コンサル・SIer — 人と受注で稼ぐ層
コンサルティングとSIerは、DXの構想からシステムの構築・運用までを人で請け負う層です。多くの会社はDX関連の売上を切り出して開示しておらず、全社の売上がほぼITサービスなので、ここでは全社の規模で示します。
コンサルティング
野村総合研究所(4307)— コンサルからシステムまで一貫
野村総合研究所
野村総合研究所(NRI)は、研究・コンサルティング・システムソリューション企業です。経営戦略・業務改革・IT戦略に関するコンサルティング、金融機関向けIT基盤ソリューション、流通・製造業向けシステム開発・運用サービス、データセンター運営、情…
当該事業の規模:2026年3月期のコンサルティング セグメントの売上収益は687.2億円(前期比5.1%増、営業利益率28.0%)。顧客のDXを支援するコンサルティングを強化しているとする。全社8,147.1億円の大半は金融ITソリューション(4,051.5億円)と産業ITソリューション(2,800.3億円)(いずれもセグメント間取引を含む。NRI 2026年3月期 決算短信 p.5)
見るべき点:豪州のNRI Australiaと米国のCore BTSで、のれん等の減損損失を計969億円(770.0億円+199.1億円)計上した。中期経営計画の策定にあわせ、豪州はコンサルティング・マネージドサービスの受注減、米国はクラウドコンサルティング事業の業績悪化を踏まえて事業計画を見直したため(同 p.22)。純利益は152.6億円に落ちた。2027年3月期の会社予想EPS(209.46円、2026年7月30日公表)で計算した予想PERは約23.7倍で、実績PER(186.8倍)とは大きく違う(2026年10月5日終値、KabuGraph算出)
野村総合研究所(4307)の企業分析|金融ITとコンサルの一気通貫、969億円減損を経て中計2028で営業利益2,000億円へ
野村総合研究所(NRI・4307)のコンサル・金融IT・産業IT・IT基盤の4セグメント、業績推移、海外M&A減損969億円と中計2028(営業利益2,000億円・ROE25%)、700億円の自社株買い、2027年3月期Q1決算を個人投資家向けに解説します。
ベイカレント(6532)— 売上のすべてがコンサルティング
ベイカレント
日本最大級の総合経営コンサルティングファーム。戦略立案・デジタルトランスフォーメーション(DX)・オペレーション改革まで、経営課題の上流から実行支援までを一貫して提供する。製造・金融・通信・ヘルスケアなど幅広い業界の大手企業にサービスを展開…
当該事業の規模:2026年2月期の売上収益は1,483.3億円(前期比27.8%増)、営業利益509.3億円(営業利益率34.3%、KabuGraph算出)(2026年2月期 決算短信)
見るべき点:人数×単価のモデルで、コンサルタントの採用と稼働率が成長の上限を決める。コンサルタントは5,590名(2026年2月末、2026年2月期 決算説明資料)
ベイカレント(6532)の企業分析|売上+27.8%・ROE35.8%、11期連続最高益のDXコンサルティング急成長企業
ベイカレント(6532)のDXコンサルティング事業モデル、売上CAGR約28%の成長構造、総社員数6,768名・コンサルタント数5,590名の人材戦略と投資リスクを解説します。
ULSグループ(3798)— 戦略的IT投資のコンサルティング
ULSグループ
ITを活用した戦略コンサルティングとシステム開発を手がける独立系コンサルティングファーム。企業のIT戦略・業務改革プロジェクトの上流工程(構想策定・要件定義)から、システム設計・開発・導入支援までを一貫して提供する。大規模プロジェクトのマネ…
立ち位置:顧客の競争力を支える「戦略的IT投資領域」のITコンサルティングが主力。子会社のピースミール・テクノロジーは自治体など公共向けを手がける(有価証券報告書「事業の内容」)
当該事業の規模:2026年3月期の売上高166.0億円(前期比25.7%増)、営業利益30.5億円(2026年3月期 決算短信)
SIer・ITサービス
TISI(3626)— 2026年7月にインテックと合併
TISI
独立系IT大手グループ。ITアウトソーシング・クラウドサービス、ソフトウェア開発、ソリューション提供を中核に、金融・産業向けシステム構築から運用まで幅広く手がける。傘下に「インテック」「アグレックス」「クオリカ」等の事業会社を持ち、タイのM…
立ち位置:独立系の大手SIer。2026年7月1日に子会社のインテックを吸収合併し、TISからTISIに商号を変えた(TISI 2026年7月1日のお知らせ)。自社投資で作ったサービスを提供する「オファリングサービス」と、金融・産業向けのSIが柱
当該事業の規模:2026年3月期の売上高5,964.8億円(前期比4.3%増)、営業利益762.3億円(2026年3月期 決算短信)
BIPROGY(8056)— 旧日本ユニシス
BIPROGY
BIPROGYは総合ITソリューション企業で、システムサービス・サポートサービス・アウトソーシング・ソフトウェア・ハードウェアの5事業を展開。顧客企業の経営課題を認識から解決まで一貫したITソリューションを提供。主力子会社ユニアデックスを中…
立ち位置:2022年4月に日本ユニシスから社名を変えた独立系SIer。顧客の経営課題の認識から解決までのITサービスを一貫して提供する(有価証券報告書「事業の内容」)
当該事業の規模:2026年3月期の売上高4,336.9億円(前期比7.3%増)、営業利益426.0億円(2026年3月期 決算短信)
日鉄ソリューションズ(2327)— 日本製鉄グループのSIer
日鉄ソリューションズ
ITコンサルティングとシステムソリューションを提供する総合IT企業。顧客の経営課題解決を支援する上流コンサルティングから、システム企画・設計・構築・運用・保守まで一貫したサービスを展開。産業・鉄鋼・自動車向けの生産管理・スマートファクトリー…
立ち位置:親会社を持つ上場子会社。セグメントは情報サービスの単一で、基幹業務システムを中心とする「ビジネスソリューション」と「コンサルティング&デジタルサービス」に区分している(有価証券報告書「事業の内容」)
当該事業の規模:2026年3月期の売上高3,813.4億円(前期比12.7%増)、営業利益442.4億円(2026年3月期 決算短信)
シンプレクス・ホールディングス(4373)— 金融に強い業界特化型
シンプレクス・ホールディングス
金融機関向けITソリューションを主力とするテクノロジー企業。大手銀行・総合証券・ネット証券などの金融機関に対し、トレーディング・リスク管理プラットフォームや個人投資家向け取引システムを開発・提供する。子会社「Xspear Consultin…
立ち位置:大手金融機関のテクノロジーパートナーが出発点。戦略・DXコンサルティングのXspear Consultingと、システム開発・運用保守のシンプレクスを一体で提供し、非金融・官公庁にも広げている(有価証券報告書「事業の内容」)
当該事業の規模:2026年3月期の売上収益586.8億円(前期比23.8%増)、営業利益144.2億円(2026年3月期 決算短信)
シンプレクス・ホールディングス(4373)の企業分析|金融DX二刀流で営利率24%・5期連続増益の成長構造
シンプレクス・ホールディングス(4373)の事業構造(システム開発・戦略/DXコンサル・運用サービス)、業績推移、1年前倒しでほぼ達成した「中計2027」と売上1,000億円を2030年3月期に目指す新中計「中計2030 -Vision1000-」、投資リスクを個人投資家向けに解説します。
大塚商会(4768)— 中小企業のIT化を販売で支える
大塚商会
独立系IT商社大手。企業向けにIT機器・ソフトウェアの販売からシステム設計・開発・導入までを一括提供するシステムインテグレーション事業と、導入後のオフィスサプライ供給・保守・業務支援を行うサービス&サポート事業の2本柱で事業を展開。全国に営…
当該事業の規模:2025年12月期のシステムインテグレーション事業の売上高は9,029.2億円(前期比24.1%増)、サプライ・保守などのサービス&サポート事業は4,198.8億円(大塚商会「2025年12月期 決算の概況」)
見るべき点:会社はSI事業の伸びを「パソコンが更新需要を捉え高い伸び」と説明しており、DXの中でも手前の段階の機器更新が大きい。2026年もWindows 10のサポート終了に伴うパソコンの更新需要が一部の企業で続くと見ている(同)。更新需要の山が過ぎた後の伸びを確かめたい
親子上場の解消で市場から消えた大手SIer
かつてDX関連銘柄の代表だった大手SIerのうち3社は、親会社の完全子会社になって上場をやめました。今は親会社(NTT・住友商事・伊藤忠商事)の株を通じてしか投資できません。
伊藤忠テクノソリューションズ(CTC):2023年12月1日に上場廃止し、伊藤忠商事の完全子会社に(日本取引所グループ「上場廃止等の決定」)
NTTデータグループ:2025年9月26日に上場廃止し、NTTの完全子会社に(NTTデータグループ「当社株式の上場廃止のお知らせ」)
SCSK:2026年3月12日に上場廃止し、住友商事の完全子会社に(日本取引所グループ「上場廃止等の決定」)
関連銘柄③ クラウド基盤・SaaS・AI — 契約を積み上げる層
この層の会社は、売上のほぼすべてがDXに使われるクラウド・ソフト・AIです。規模は大手ITベンダーの数十分の一ですが、増収率が高く、株価もその成長を織り込みやすい層です。ただし中身は年によって変わります。ラクスは2026年4月にIT人材事業を譲渡し、PKSHAは2025年に人材マッチングの会社を買収しました。
さくらインターネット(3778)— 国産で唯一のガバメントクラウド
さくらインターネット
国内データセンター(主力の北海道石狩と東京・大阪の3拠点)を活かしたクラウド・インターネットインフラサービスの提供企業。ガバメントクラウド採択「さくらのクラウド」、生成AI・機械学習向けGPUクラウド「高火力」(ベアメタル型・マネージド型H…
立ち位置:国内のクラウド・データセンター事業者。2023年度に条件付きで採択されたガバメントクラウドで、2026年3月27日に305項目の技術要件すべてに適合し、正式に採択された(さくらインターネット 2026年3月27日発表)。ガバメントクラウドの5サービス(AWS・Google Cloud・Microsoft Azure・OCI・さくらのクラウド)のうち国産はさくらのクラウドだけ(総務省 地方財政審議会資料 p.4)
当該事業の規模:2026年3月期の売上高は353.0億円(前期比12.4%増)で、営業損益は4.0億円の赤字。2027年3月期の会社予想は売上高455億円(2026年3月期 決算短信。2026年7月28日の第1四半期決算でも同じ)
見るべき点:2026年3月期は営業赤字で、ガバメントクラウドの正式採択を自治体・省庁の案件獲得と黒字化につなげられるかが焦点。PERは純利益(2.2億円)が小さいため700倍を超える(2026年10月5日終値)
さくらインターネット(3778)の企業分析|国産唯一のガバメントクラウドとGPU「高火力」の投資回収を読む
さくらインターネット(3778)の事業構造(さくらのクラウド・高火力GPU・レンタルサーバ)、業績推移、ガバメントクラウド戦略、投資リスクを個人投資家向けに包括的に解説します。
業務SaaS — Sansan(4443)・ラクス(3923)
Sansan
名刺・請求書・契約書などビジネス書類のデータ化とクラウド管理を軸としたSaaS企業。独自のデータ化技術(AI+人力オペレーション)で非定型のアナログ情報を高精度にデジタル化し、営業活動や経理業務の効率化を実現する。法人向け営業AXサービス「…
Sansan:営業DXの「Sansan」と請求書受領の「Bill One」が柱。2026年5月期の売上高は537.6億円(前期比24.4%増)、営業利益81.9億円(2026年5月期 決算短信)
Sansan(4443)の企業分析|名刺管理SaaSからBill Oneの急成長へ、営業DX基盤の拡大戦略
Sansan(4443)の事業構造(名刺管理Sansan・請求書SaaS Bill One・名刺アプリEight)、セグメント別業績推移、Bill OneのARR成長、投資判断のポイントを個人投資家向けに解説します。
ラクス
ラクスは、中小・中堅企業のバックオフィスDXを支援するSaaS企業です。経費精算クラウド「楽楽精算」は累計導入社数No.1を誇り、帳票発行「楽楽明細」、販売管理「楽楽販売」、勤怠管理「楽楽勤怠」、AI自動応対「楽楽自動応対」など「楽楽クラウ…
ラクス:経費精算の「楽楽精算」などバックオフィス向けのクラウドが中心。2026年3月期の売上高は602.9億円(前期比23.3%増)、営業利益173.5億円(2026年3月期 決算短信)。このうちIT人材事業(ラクスパートナーズ、2026年3月期の売上85.2億円)は2026年4月に譲渡し、2027年3月期からクラウド事業だけになった。会社予想の売上高は597億円(前期比1.0%減)で、クラウド事業単体では15.3%増の計画。譲渡益(約167億円)で2026年6月末の純資産は383.5億円に増えた(2027年3月期 第1四半期決算短信、2026年8月14日)
ラクス(3923)の企業分析|楽楽精算を核としたクロスセル戦略、中小企業クラウドの成長余地
ラクス(3923)の事業構造(楽楽精算・楽楽明細ほかクラウドサービス群)、業績推移、クロスセル戦略、投資リスクを個人投資家向けに包括的に解説します。
クラウド会計のfreee・マネーフォワード、グループウェアのサイボウズなどは、前の「分野ごとのDXテーマ」で紹介した各記事と、個別の分析記事(freee・マネーフォワード・サイボウズ)で扱っています。
AI — PKSHA Technology(3993)・エクサウィザーズ(4259)
PKSHA Technology
東京大学・松尾豊研究室発のAIアルゴリズム企業。自然言語処理・音声認識・画像認識・機械学習/深層学習を核に、企業向けAIソリューション、AI SaaSプロダクト、AI×人材マッチングの3事業を展開する。主力製品にAIチャットエージェント「P…
PKSHA Technology:AIを組み込んだソフトと、企業ごとのAIソリューションを提供する。2025年9月期の売上高は217.7億円(前期比28.9%増)、営業利益39.2億円(2025年9月期 決算短信)。2025年に人材マッチングのサーキュレーションをTOBで子会社化し、2026年9月期は「AI Powered Worker」事業が加わった。第3四半期累計(2025年10月〜2026年6月)の売上高は283.4億円で、通期の会社予想は350億円(2026年9月期 第3四半期決算短信、2026年8月13日)
PKSHA Technology(3993)の企業分析|東大発AIベンチャーから売上350億円へ、SaaS転換の成長戦略
PKSHA Technology(3993)の事業構造(AI Research & Solution・AI SaaS・AI Powered Worker)、東大発AIベンチャーから売上350億円企業への成長軌跡、セグメント別業績、投資判断のポイントを解説します。
エクサウィザーズ
エクサウィザーズは、「AIを用いた社会課題解決」をミッションとするAI企業です。独自開発のAIアルゴリズムを活用したAIプロダクト事業では、最小限の調整で即座に業務活用可能なAIソフトウェアを提供。AIソリューションサービス事業では、大企業…
エクサウィザーズ:すぐ使えるAIソフトの「AIプロダクト事業」と、大企業向けの「AIソリューションサービス事業」の2本立て(有価証券報告書「事業の内容」)。2026年3月期の売上高は120.0億円(前期比22.3%増)、営業利益15.9億円(2026年3月期 決算短信)
資本提携:DXグランプリ2026の三井住友フィナンシャルグループと資本業務提携し、第三者割当増資で955万株(議決権比率10.00%)を割り当てた(三井住友フィナンシャルグループ 2026年3月31日発表)。増資で純資産が増えたため、PBRは2026年6月末の純資産で計算すると約8.1倍(2026年10月5日終値、KabuGraph算出)
エクサウィザーズ(4259)の企業分析|導入1,700社のexaBase AI、赤字脱却から営業利益率13%への急成長
エクサウィザーズ(4259)の事業構造(exaBase AIとAIソリューション)、赤字から黒字への転換ストーリー、業績推移、初配当、投資リスクを個人投資家向けに解説します。
関連銘柄の事業規模と株価指標を比べる
DX関連の売上を開示している会社を並べると、金額が大きいのは日立のLumada(4兆1,460億円)で、富士通・NECのDXブランドは約7,000億円、全社売上の2割前後です。一方、SaaS・AI・コンサルの会社は全社がDX関連ですが、規模は100億〜1,000億円台にとどまります。
銘柄 | 開示区分 | 売上高 | 全社比 |
|---|---|---|---|
日立製作所 | Lumada | 41,460 | 39.2 |
大塚商会 | SI事業 | 9,029 | 68.3 |
富士通 | Uvance | 7,093 | 20.2 |
NEC | BluStellar | 7,050 | 19.7 |
野村総合研究所 | 全社 | 8,147 | — |
TISI | 全社 | 5,965 | — |
BIPROGY | 全社 | 4,337 | — |
日鉄ソリューションズ | 全社 | 3,813 | — |
ベイカレント | 全社 | 1,483 | — |
ラクス | 全社 | 603 | — |
シンプレクスHD | 全社 | 587 | — |
Sansan | 全社 | 538 | — |
さくらインターネット | 全社 | 353 | — |
PKSHA Technology | 全社 | 218 | — |
ULSグループ | 全社 | 166 | — |
エクサウィザーズ | 全社 | 120 | — |
銘柄 | 時価総額 | PER | PBR |
|---|---|---|---|
日立製作所 | 255,896 | 31.9 | 3.87 |
富士通 | 70,687 | 15.9 | 3.48 |
NEC | 67,217 | 24.3 | 2.98 |
野村総合研究所 | 27,908 | 186.8 | 7.40 |
大塚商会 | 13,889 | 21.6 | 3.51 |
ベイカレント | 12,039 | 32.2 | 10.40 |
TISI | 8,622 | 19.6 | 2.83 |
日鉄ソリューションズ | 6,788 | 22.0 | 2.43 |
BIPROGY | 4,630 | 14.6 | 2.52 |
ラクス | 3,611 | 27.6 | 9.42 |
シンプレクスHD | 2,686 | 24.3 | 4.91 |
Sansan | 2,655 | 39.0 | 13.19 |
さくらインターネット | 1,632 | 721.3 | 5.18 |
PKSHA Technology | 1,062 | 38.5 | 2.99 |
エクサウィザーズ | 825 | 46.9 | 8.12 |
ULSグループ | 335 | 14.5 | 2.53 |
DX関連銘柄の見分け方 — 5つのチェックポイント
「DX」は会社が自由に名乗れる言葉です。看板ではなく、開示された数字で「DXで稼いでいるか」を確かめることが、テーマ投資で失敗しないための基本です。
DX関連の売上を開示しているか、その定義は何か:日立のLumadaは機器を含み、NECのBluStellarは国内ITの一部、大塚商会のSI事業はパソコンを含む。同じ「DX売上」でも中身が違うので、決算説明資料の定義を読む
DXの部分が全社より速く伸び、利益率も高いか:NECはBluStellarが30.0%増収・利益率14.5%なのに対し、ベース事業は7.7%減収。DXが伸びても、従来型の事業が縮めば全社の成長は鈍る。比率の推移も物差しになる。NECのBluStellarは国内ITに占める比率が25%→32%→41%(2024年度→2025年度→2026年度計画、NEC 2025年度通期決算概要 p.18)、日立のLumadaは売上比率が40%→44%(2025年度→2026年度見通し、日立 第1四半期決算の概要 p.27)
受注と人員が売上の先行きを裏づけているか:人月型の会社は受注高・受注残と、技術者・コンサルタントの人数が先行指標。自治体システムのように、需要があっても人手不足で期ずれすることがある
継続して入る売上の比率は高いか:SaaS・クラウドはARRや解約率、SIerは保守・運用の比率。一度きりの開発案件ばかりだと、景気や大型案件の終了で売上が落ちやすい
利益に一時的な要因が混ざっていないか:NRIの減損損失(969億円)や富士通の事業売却益のように、純利益が一時的に大きく動いた年はPERが実力とずれる。営業利益や会社が示す事業利益と並べて見る
リスク
人材不足と人件費の上昇:自治体システムの移行は、ベンダーのSE不足で29.1%が期限を越えた。デジタル庁によれば、遅れた10,013システムのうち9,590は事業者側のSEリソース不足が理由だった。人を確保できなければ受注を売上に変えられず、賃上げを単価に転嫁できなければ利益率が下がる
不採算案件:レガシーシステムの刷新は、開発を始めてから問題が見つかり「大きな赤字案件になる」ことがある(経済産業省「DXレポート」p.11)。SIerの決算では、受注損失引当金や不採算案件の説明に注意する
買収した海外事業の減損:NRIは豪州・米国の子会社で計969億円の減損損失を計上した。海外でDX・クラウドのコンサル会社を買って成長を補う会社は、のれんの大きさと買収先の受注動向を見る
公共案件の費用抑制:自治体システムは移行後の運用経費が約1,400億円から約2,500億円に増える見込みで、国は2018年度比3割削減の目標を掲げたまま抑制・適正化を進める。移行の山が過ぎると、価格への圧力が強まりやすい
生成AIによる稼ぎ方の変化:KabuGraphの見方として、AIで開発や運用の生産性が上がると、人月×単価で稼ぐ会社は同じ仕事で受け取る金額が減る可能性がある。逆に、AIを使って少ない人数で多くの案件をこなせれば利益率は上がる。各社が成果に応じた料金やサービス型の売上をどこまで増やせるかが分かれ目になる
海外大手との競争:2026年度のガバメントクラウドの対象5サービスのうち4つは米国勢(AWS・Google Cloud・Microsoft Azure・OCI)で、国産のさくらのクラウドは同じ土俵で競う。採択された後、実際にどれだけ使われるかが問われる
親子上場の解消と銘柄の減少:NTTデータグループ・SCSK・CTCは親会社の完全子会社になって上場をやめた。上場子会社の株主にとって買い取りは価格が上乗せされることが多い一方、DXに直接投資できる大型銘柄は減っている。日鉄ソリューションズ(親会社は日本製鉄)のように、今も親会社を持つ上場子会社には、完全子会社化で上場をやめる可能性がある
高いバリュエーション:SansanはPBRが13倍台、ベイカレントは10倍台、ラクスは事業譲渡益で純資産が増えた後でも9倍台(2026年10月5日終値)。成長率が鈍ると株価の下げ幅が大きくなりやすいPBRが高い株のその後は別の記事で検証しています
まとめ
DXは、データとデジタル技術で稼ぎ方や組織まで変えること。紙のデータ化や個別業務のシステム化(デジタイゼーション・デジタライゼーション)はその手前の段階
「2025年の崖」の期限は過ぎたが、課題は残った。ユーザー企業の61%がレガシーを保有し、自治体システムの29.1%は2025年度末までに移行できなかった。需要は2026年度以降に繰り越されている
制約は需要より担い手の人手。人月型の会社は受注と人員を、SaaS・クラウドは継続課金の伸びを追う
DX関連の売上が大きいのは日立のLumada(4兆1,460億円)、富士通のUvance(7,093億円)、NECのBluStellar(7,050億円)(いずれも2026年3月期)。いずれも3〜5割の増収だが、定義は会社ごとに違う
「DX銘柄」はDXを使う側の表彰で、DX関連銘柄とは別物。銘柄を選ぶときは、DX関連の売上の比率・伸び・利益率と、一時的な損益の有無を確かめる