パーク24(4666)の企業分析|タイムズパーキング2万件・カーシェア会員400万人、英国再編の税効果で純利益440億円予想
パーク24(4666)は、時間貸駐車場「タイムズパーキング」を全国に約2万件運営し、その駐車場を拠点にカーシェア「タイムズカー」を展開する会社です。国内の駐車場が売上の約半分と利益の大半を稼ぎ、カーシェアが第2の柱として伸びています。
2025年10月期は売上高4,061.7億円(前期比+9.5%)、営業利益375.6億円(同−2.9%)でした(2025年10月期 決算短信)。
2026年10月期は、コロナ後も赤字が続いた英国の駐車場事業を3月に再編して大半を連結から外し、シンガポールの事業も売却しました。これに伴う税効果(法人税等調整額の益)310億円を上期に計上したため、純利益の会社予想は440億円(前期の2.8倍)に膨らんでいますが、本業の利益に近い経常利益の予想は395億円(同+15.6%)です(2026年6月15日 通期業績予想の修正に関するお知らせ)。
9月25日にはタイムズカーのWebシステムへの不正アクセスを検知し、28日に約660万件の会員情報の漏えいを公表しました。株価は10月2日終値で1,771円と、第1報を出した9月25日の終値から12.0%下げ、実績PERは19.0倍、予想配当利回りは3.67%です。この記事では、事業の仕組み、純利益急増の中身、財務と株主還元、競合との違い、投資家が見るべき点を整理します。
この記事の内容(目次)
会社概要 — 駐車禁止看板の会社から「タイムズ」へ
パーク24は、1971年に駐車禁止看板の製造・販売で創業した株式会社ニシカワ商会を前身とし、1991年12月に24時間無人の時間貸駐車場「タイムズ」の1号を開きました。2009年にはレンタカー会社を買ってカーシェアを始め、駐車場とクルマの両方を貸す会社になっています(有価証券報告書(2025年10月期) 沿革・IR Book 2025 p.4)。
証券コード・市場:4666(東証プライム)。決算期は10月
本社:東京都品川区西五反田
代表者:代表取締役社長CEO 西川光一(2004年1月に社長就任)
従業員:連結5,734名(2025年10月末。臨時雇用者は別に年平均4,082名)。英国のNCPを連結から外す前の人数
主な事業会社:国内と海外の駐車場はタイムズ24、カーシェア・レンタカーはタイムズモビリティ
出典:有価証券報告書(2025年10月期) 沿革・従業員の状況・役員の状況、IR Book 2025 p.4よりKabuGraph作成
沿革 — 駐車場からカーシェア、海外へ
1971年:前身のニシカワ商会を創立。駐車禁止看板の製造・販売から始める
1991年12月:時間貸駐車場「タイムズ」第1号を開設
1997年3月:店頭登録。1999年4月に東証2部、2000年4月に東証1部へ上場
2003年4月:駐車場をオンラインで結ぶ独自システム「TONIC」の本格導入と、個人向け会員制度「タイムズクラブ」の創設
2009年3月:マツダレンタカー(現タイムズモビリティ)を子会社化し、カーシェアリングを開始
2017年:豪州・シンガポール・マレーシアのSecure Parking社など(1月)と、英国のNATIONAL CAR PARKS(NCP)の持株会社(8月)を買収
2020年12月:コロナ禍で劣後特約付シンジケートローン500億円を調達(2025年12月に期限前弁済)
2022年4月:海外募集で新株1,600万株を発行し、251億円を調達
2026年3〜4月:英国NCPの倒産更生手続き開始と英国事業の再編、シンガポール事業の売却
出典:有価証券報告書(2025年10月期) 沿革・IR Book 2025 p.4・劣後特約付シンジケートローンの期限前弁済に関するお知らせよりKabuGraph作成
大株主 — 社長が代表を務める有限会社千寿が12.7%
2025年10月末の筆頭株主は、西川光一社長が代表取締役を務める有限会社千寿(12.7%)です。社長個人の4.8%を合わせると2割弱になります(有価証券報告書(2025年10月期) 大株主の状況・役員の状況)。
有限会社千寿:12.7%
日本マスタートラスト信託銀行(信託口):11.8%
西川光一:4.8%
日本カストディ銀行(信託口):4.7%
GIC PRIVATE LIMITED - C:4.2%
西川功:3.6%
MISAKI ENGAGEMENT MASTER FUND:3.2%
UBS AG LONDON A/C IPB SEGREGATED CLIENT ACCOUNT:2.9%
日本信号:2.3%
GOLDMAN SACHS INTERNATIONAL:2.1%
出典:有価証券報告書(2025年10月期) 大株主の状況(2025年10月31日現在の上位10名、自己株式を除く発行済株式に対する割合)よりKabuGraph作成
日本信号は鉄道信号や駐車場機器のメーカーで、パーク24の沿革には1990年11月に同社と販売代理店契約を結んだことが載っています。パーク24も日本信号株158,500株を「駐車場設備発注先との関係強化」を目的に保有し、相互に持ち合っています(同じ目的でアマノ株も保有。有価証券報告書(2025年10月期)p.61 株式の保有状況)。日本信号の国際事業の紹介ページには、台湾での「パーク24向け」の駐車場案件が挙がっています(日本信号「国際事業」)。
日本信号(6741)の企業分析|鉄道信号と自動改札・ホームドアで過去最高益、受注残は1,333億円に
日本信号(6741)は鉄道信号・自動改札機・ホームドア・交通信号のメーカー。2026年3月期は売上高1,140.7億円・営業利益117.0億円で過去最高、受注残1,333億円。政策保有株の売却益、GoA2.5自動運転、京三など競合、PER9.5倍・PBR0.96倍を解説。
売上の半分が国内の駐車場
報告セグメントは「駐車場事業国内」「モビリティ事業」「駐車場事業海外」の3つです。2025年10月期の外部顧客への売上高では、駐車場事業国内が47.7%、モビリティ事業が31.6%、駐車場事業海外が20.8%でした。
セグメント別売上高(2025年10月期、外部顧客への売上高)
英国の再編後は海外の比重が下がり、2026年10月期 第3四半期累計(2025年11月〜2026年7月)の外部顧客売上高では、国内51.2%、モビリティ33.9%、海外14.9%になりました(2026年10月期 第3四半期決算短信 p.11)。
事業を理解する — 国内駐車場・カーシェア・海外
グループの土台は、土地を借りて無人の時間貸駐車場にする「タイムズパーキング」です。その駐車場の区画にカーシェアの車を置き、会員組織「タイムズクラブ」で利用者を囲い込む、という形で事業を重ねてきました。
駐車場事業国内 — 土地を借りて無人で貸す「タイムズパーキング」
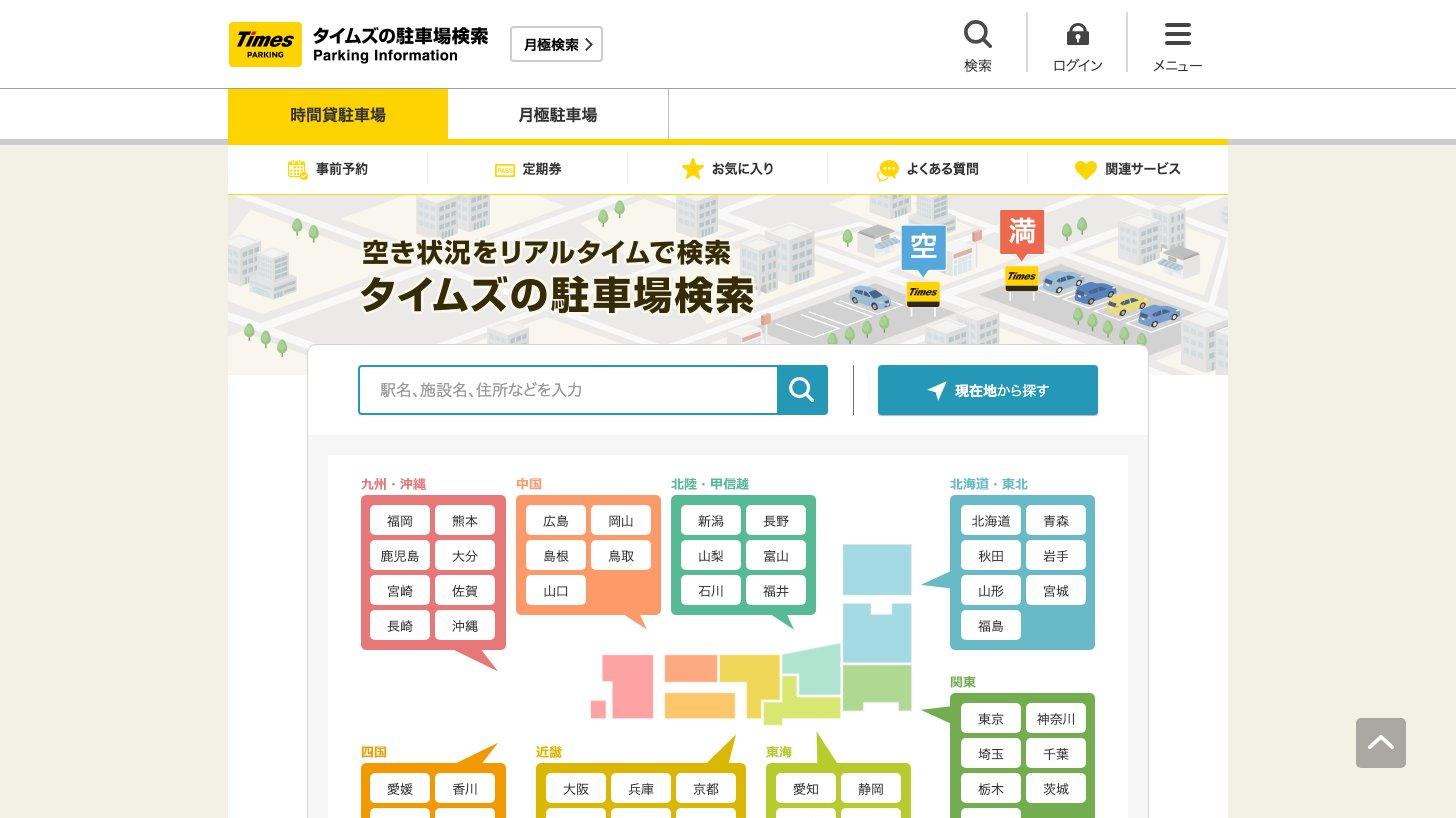
仕組みは単純です。土地や施設のオーナーに毎月決まった賃料を払って駐車場用地を借り、精算機や看板などの設備はパーク24側が負担し、利用者が払う駐車料金は全額がパーク24の売上になります。賃貸借契約は基本2年で、その後は1年ごとの自動更新です(IR Book 2025 p.7)。
費用はほぼ固定:原価は賃料・管理費・機器リース費などでほぼ決まっており、稼働が上がるほど利益が増える
投資回収が早い:会社の説明では、開設から約3か月で損益分岐点、約6か月で想定収益に届き、約14か月で初期投資を回収する
小型・分散:5〜10台の小さな駐車場を中心に、半径200m程度の商圏に点在させる。小さな土地は建物が建ちにくく、解約されにくい
2つの開発形態:空き地などを借りる「スタンダード」と、ホテル・銀行・商業施設などに付いた駐車場を運営する「パートナーサービス」
出典:パーク24 IR Book 2025 p.7〜10よりKabuGraph作成
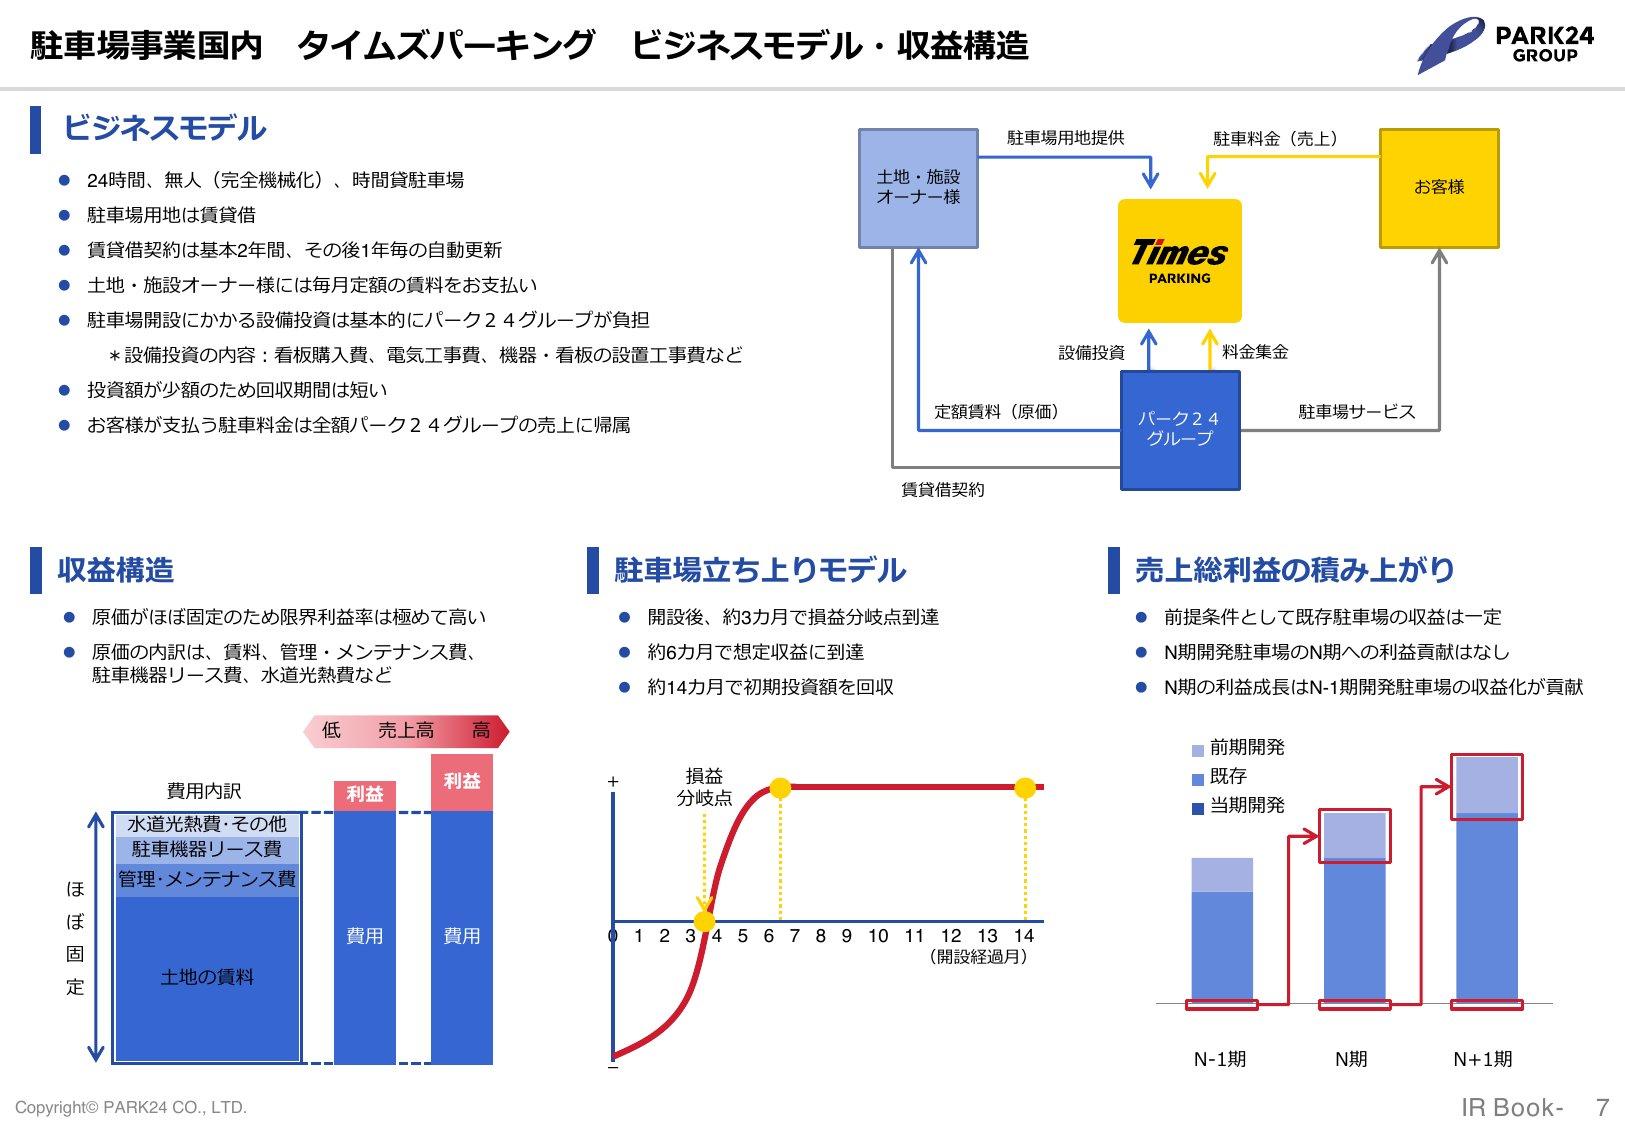
規模は2026年7月末でタイムズパーキング20,400件・749,771台、月極や管理受託を含む国内の総運営は27,668件・917,152台です。2026年10月期は新規開発1,800件・純増1,021件を計画し、第3四半期までに1,291件を開発、721件の純増でした(2026年10月期 第3四半期決算短信 p.3・第3四半期決算説明会資料 p.6)。
新しく開く駐車場は原則としてキャッシュレス専用にし、既存の駐車場も自社開発の精算機「タイムズタワー」とナンバーを読み取るカメラ式への切り替えを進めています。この投資の費用で、第3四半期累計の事業利益は25億円押し下げられています(同 p.6)。
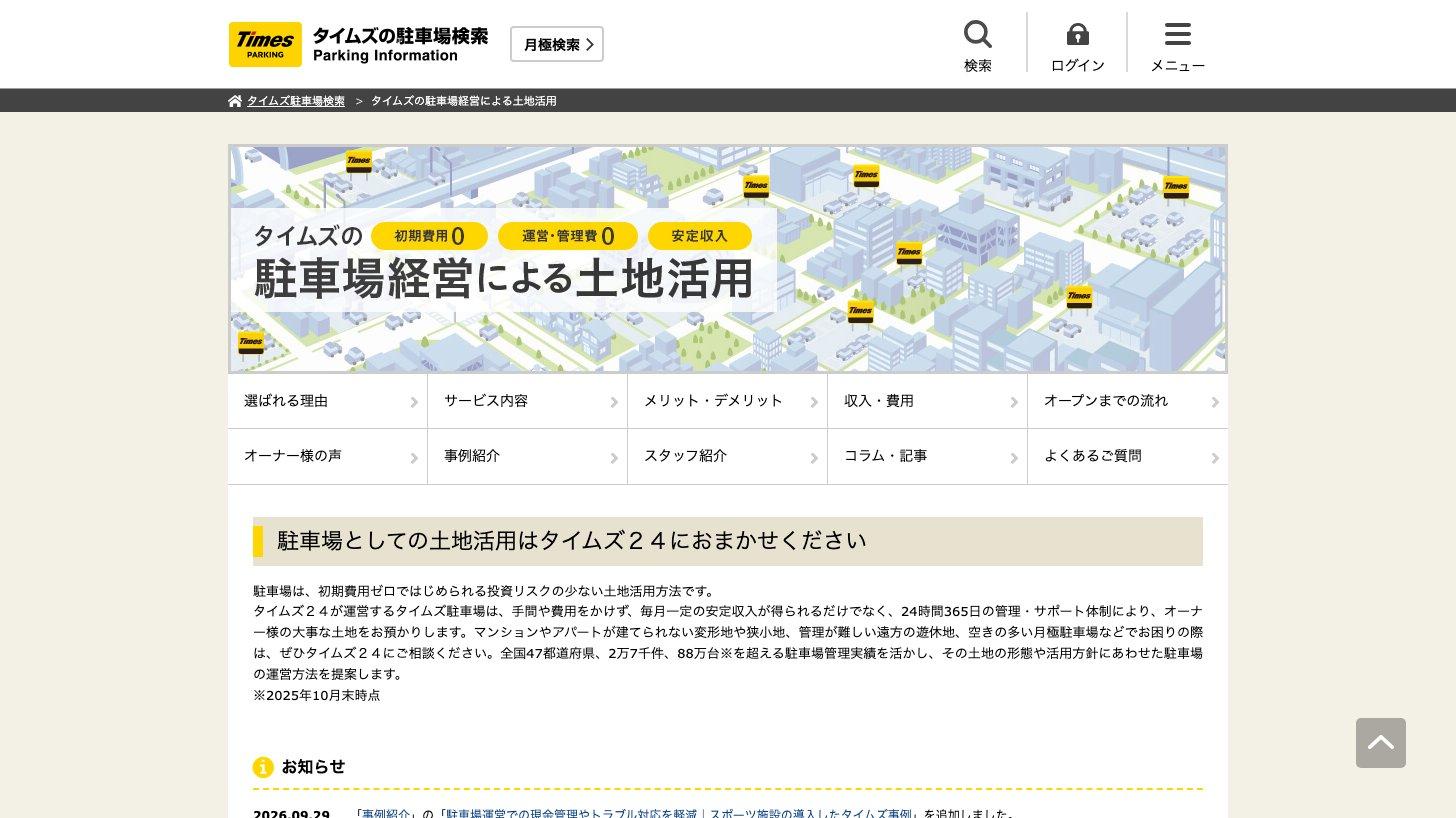
2025年10月期の駐車場事業国内は、売上高2,004.2億円(前期比+9.9%)、営業利益375.5億円(同+3.0%)、営業利益率18.7%でした(セグメント間の取引を含む。2025年10月期 決算短信 p.2・p.15)。グループの利益の大半をここで稼いでいます。
フィル・カンパニー(3267)の企業分析|駐車場の上に店舗を建てる「フィル・パーク」とガレージハウス、今期は営業益3.8億円へ下方修正
フィル・カンパニー(3267)は駐車場の上に店舗を建てる「フィル・パーク」とガレージ付賃貸住宅が主力。2026年11月期は受注減と開発案件の期ずれで営業利益予想を8億円から3.8億円へ下方修正。受注残、財務、大東建託など競合との違い、PER・配当を解説。
モビリティ事業 — カーシェア「タイムズカー」とレンタカー
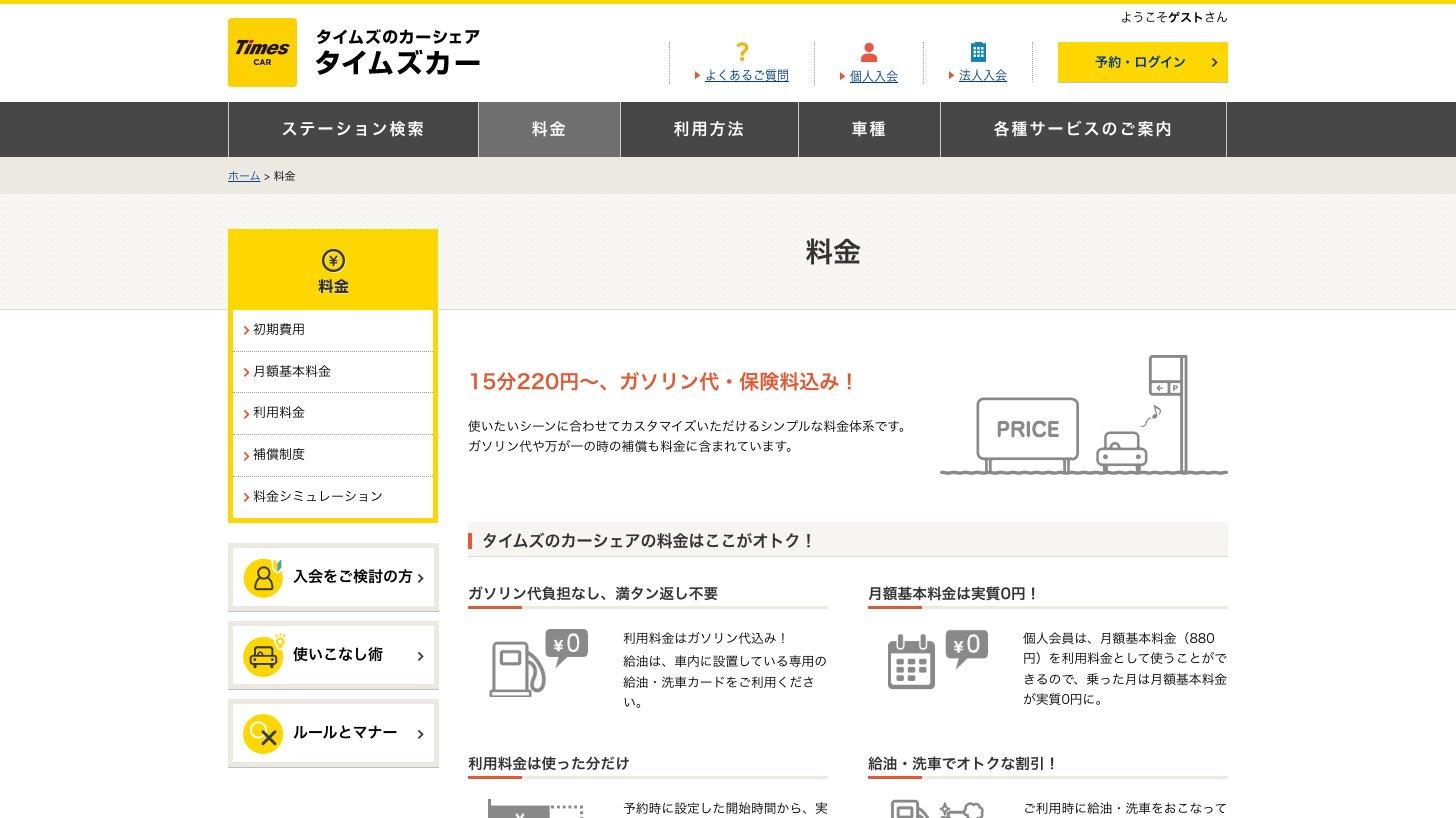
「タイムズカー」は、タイムズパーキングの区画などに車を置き、会員が無人で15分単位から借りられるカーシェアです。料金は15分220円からでガソリン代・保険料を含み、個人会員の月額基本料金880円はその月の利用料に充てられます(タイムズカー「料金」)。レンタカーの「タイムズカーレンタル」と車両を融通し合い、需要に合わせてカーシェアとレンタカーの両方で貸し出します。
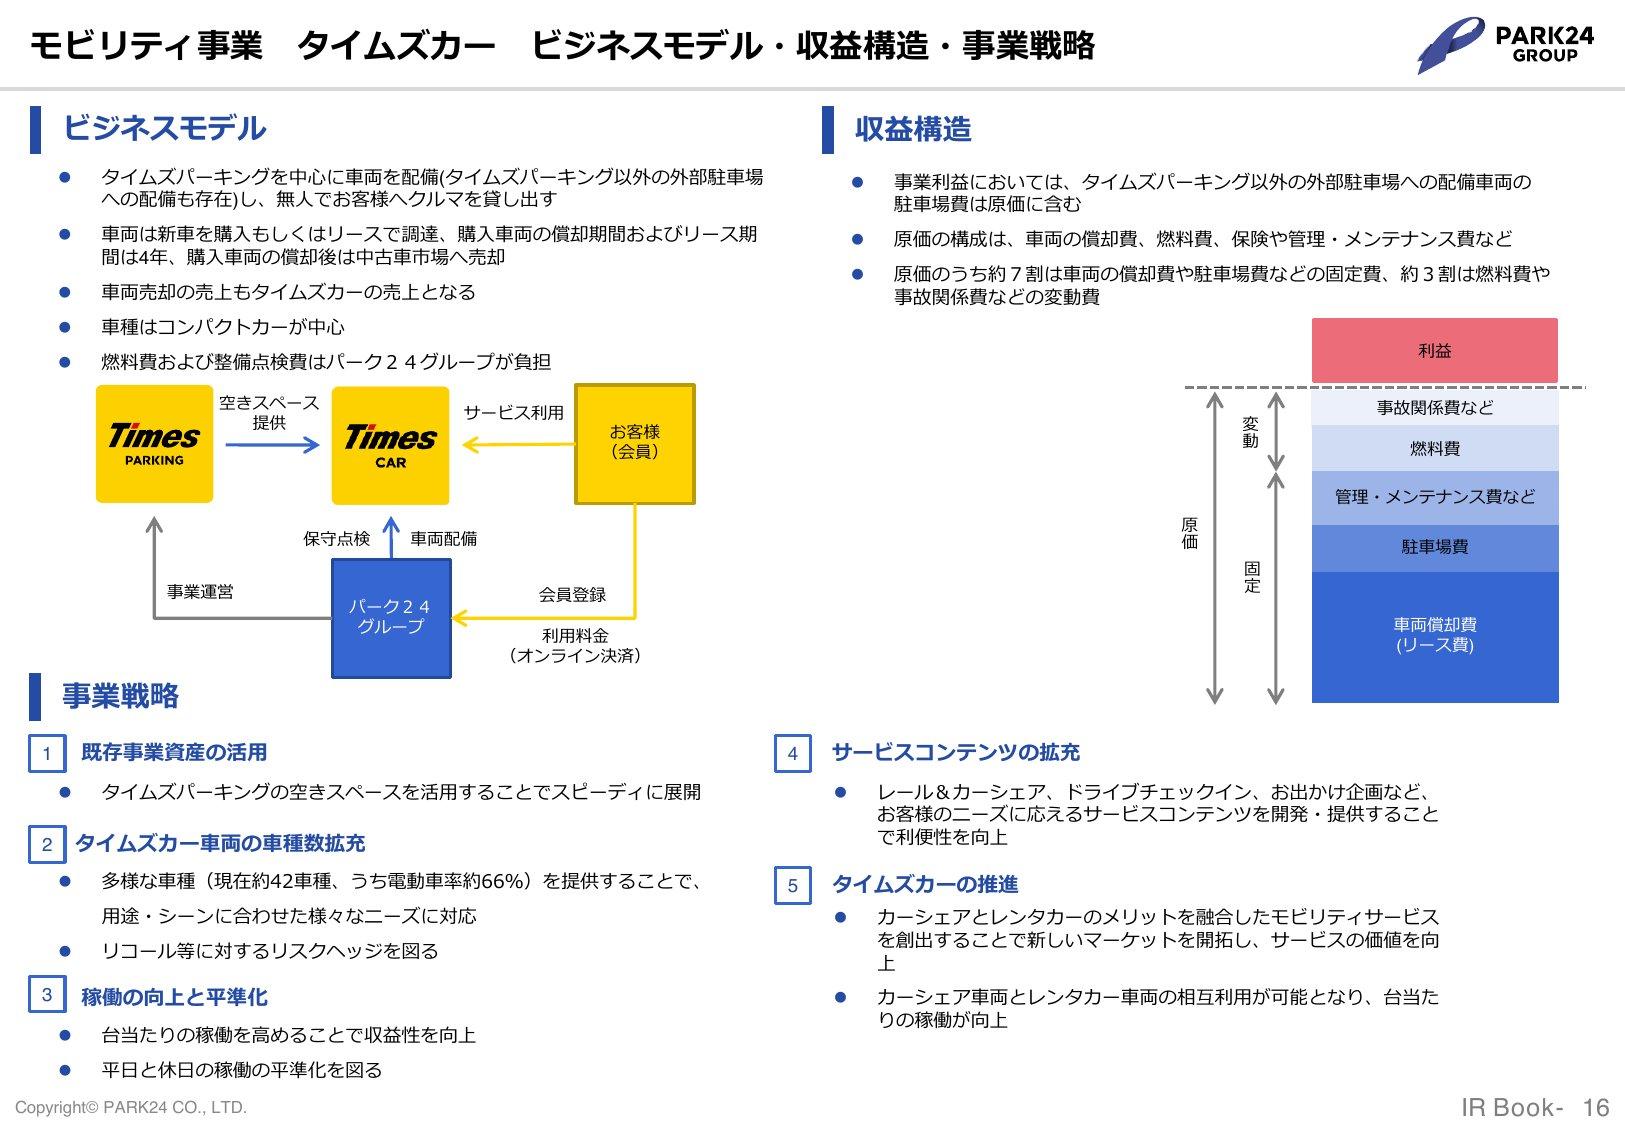
車両:新車を購入かリースで調達し、購入車は4年で償却した後に中古車市場で売る。車両の売却額も売上になる
費用:原価の約7割が車両の償却費・駐車場費などの固定費、約3割が燃料費・事故関係費などの変動費
規模:2026年7月末の車両は86,995台(うちカーシェア専用69,733台)、貸出拠点30,499か所、会員4,057千人
出典:パーク24 IR Book 2025 p.16・2026年10月期 第3四半期決算短信 p.3よりKabuGraph作成
会員は、車両を2割あまり減らしたコロナ禍の2020年10月期も増え続けました。2025年10月期はカーシェア専用車を1年で12,829台(+25.1%)増やしましたが、増車のペースが会員の伸び(+19.2%)を上回ったぶん車1台あたりの稼働が落ち、モビリティ事業の営業利益は148.9億円(前期比−6.4%)と減益でした(2025年10月期 決算短信 p.3・2025年10月期 決算説明会資料 p.9)。2026年10月期は増車を抑え、会員の獲得を優先しています。
タイムズカーの車両台数と会員数
駐車場事業海外 — 英国を縮小し、台湾・豪州が中心に
海外では、2006年に支店を開いた台湾と、2017年に買収した豪州・ニュージーランド、マレーシア、英国で駐車場を運営しています。日本のように小さな区画を短期契約で借りる「各国版タイムズパーキング」を増やし、買収で抱えた大型・長期契約の駐車場を減らすのが方針です(有価証券報告書(2025年10月期) 事業の内容)。
英国のNCPは、大型の駐車場に偏り、契約期間が長く、賃料が物価に連動して上がるという点で日本のタイムズパーキングと違っていました。コロナ後も在宅勤務の定着で需要が戻らず、契約が長いため赤字の駐車場も解約できない「構造的な赤字事業」になったと会社は説明しています(2026年10月期 第2四半期決算説明会資料 p.14)。
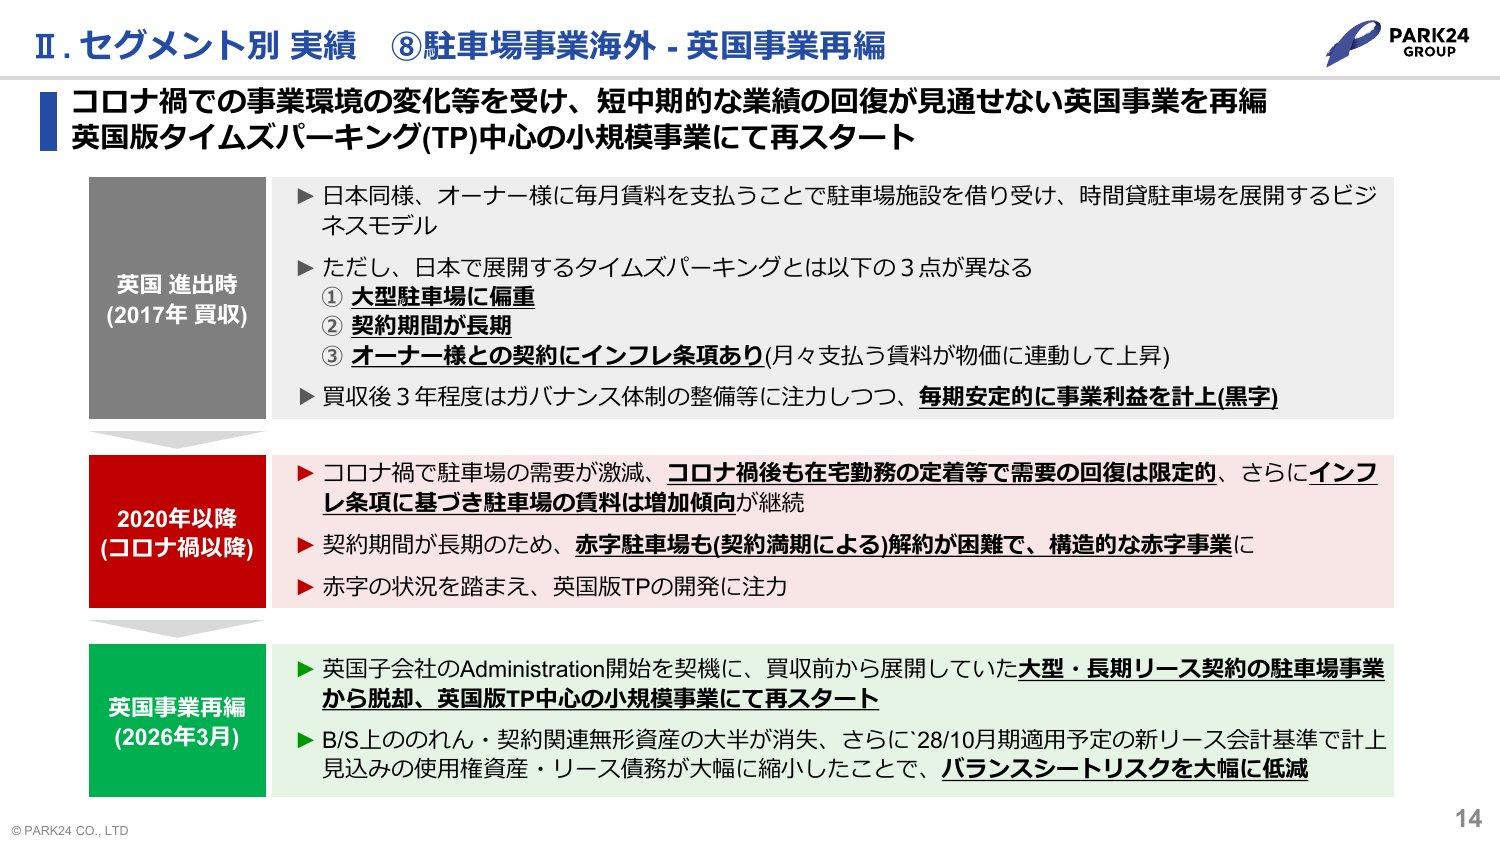
2025年12月:日本政策投資銀行(DBJ)のプット・オプション行使を受け、英国の中間持株会社CP2の残り49%を292.82億円で取得(連結子会社株式の追加取得による完全子会社化に関するお知らせ)
2026年3月16日:NCPが英国の倒産更生手続き(アドミニストレーション)を開始。2026年1月末の負債総額は3億5,264万ポンド。パーク24のNCP向け貸付金はない(英国子会社による倒産更生手続きの開始に関するお知らせ)
2026年3月17日:英国の中間持株会社2社の清算を決め、残る英国の子会社で小型・短期契約の駐車場を中心に最小限の規模で続ける(特定子会社の異動(清算)に関するお知らせ)
2026年3月19日:シンガポールの事業会社を売却(4月28日譲渡)。2027年1月に始まる新しい道路課金制度(ERP2.0)への対応投資が見合わないと判断(連結子会社(孫会社)の異動および特別損失の計上に関するお知らせ)
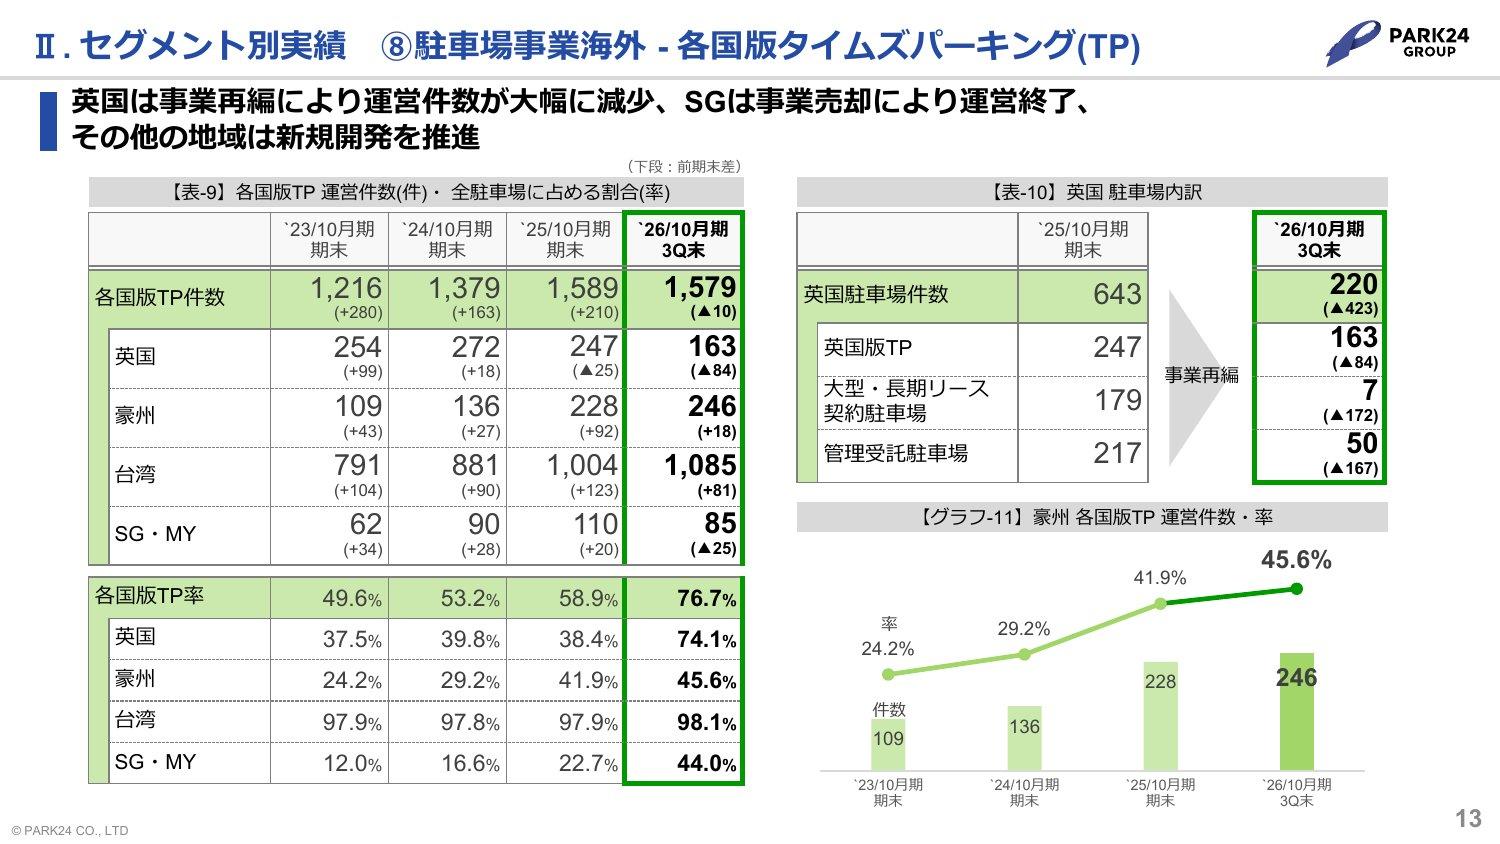
この結果、英国の駐車場は2025年10月期末の643件から2026年10月期第3四半期末に220件(うち英国版タイムズパーキング163件)に減りました。海外全体の第3四半期累計(2025年10月〜2026年6月)は売上高452億円、事業利益11億円で、地域別の事業損益は台湾12億円、豪州6億円、シンガポール・マレーシア2億円、英国▲10億円です(2026年10月期 第3四半期決算説明会資料 p.12〜13)。
会員基盤とタイムズプラットフォームサービス
駐車場やカーシェアの利用でポイントがたまる無料の会員組織「タイムズクラブ」は、2025年10月末で1,312.95万人、法人向けの「タイムズビジネスカード」は181.23万枚です(2025年10月期 決算補足資料(Data Book)p.13)。会員の利用データは駐車場やカーシェアの配置にも使われています。
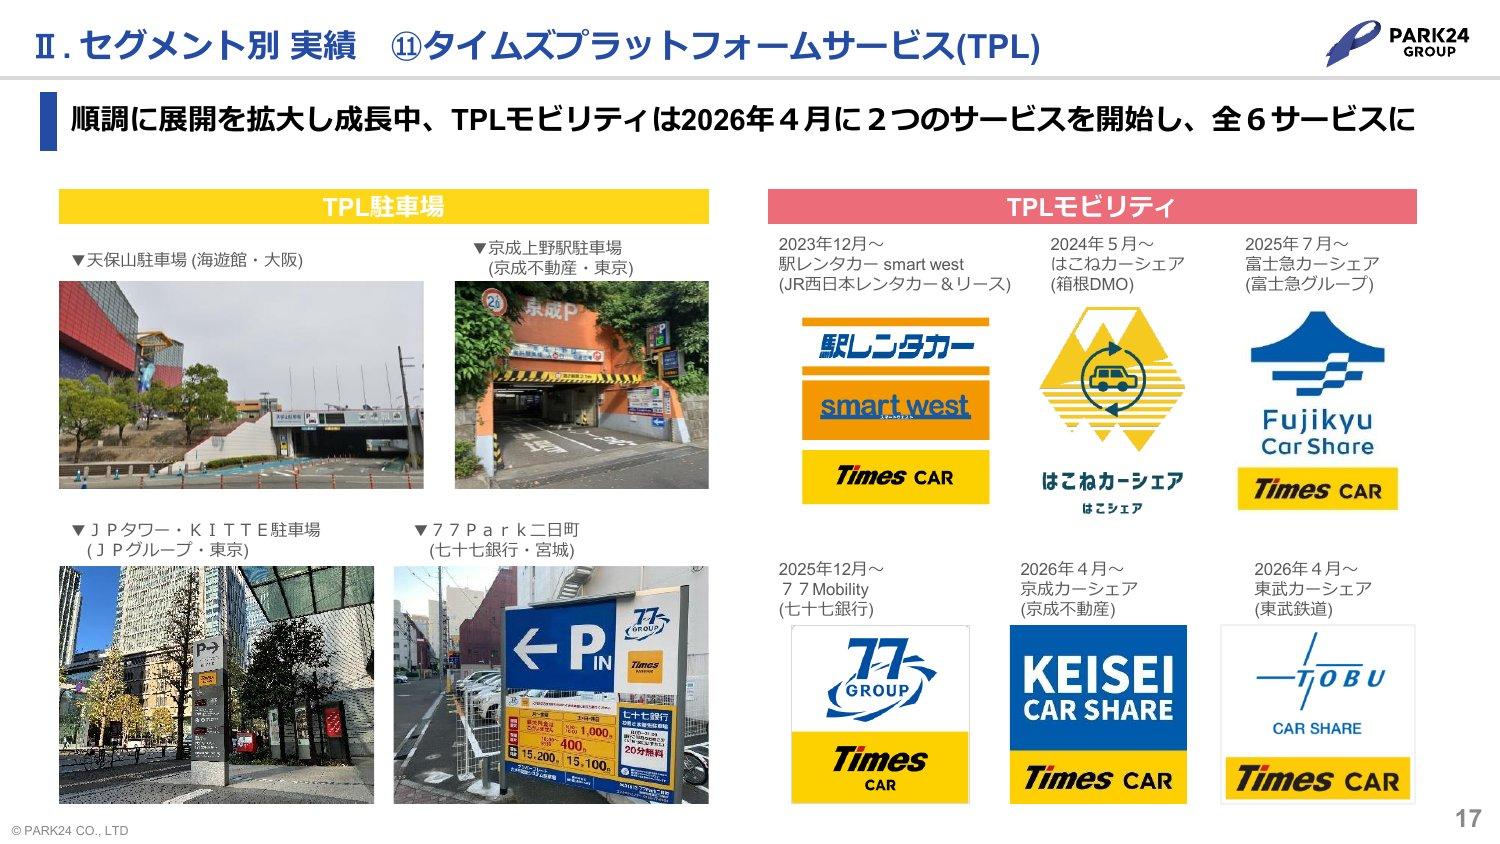
駐車場の運営システムやタイムズカーの会員網を他社に開放する「タイムズプラットフォームサービス(TPL)」も育てています。中期経営計画(2024年12月公表)で新しい事業モデルに掲げ、2026年10月期からは管理上の区分「事業開発(TPL)」として数字を示しています。JR西日本グループの「駅レンタカー smart west」、箱根の「はこねカーシェア」、東武鉄道の「東武カーシェア」などが他社ブランドのまま同社の仕組みを使っており、2026年10月期は事業利益3億円を見込みます(2026年10月期 第2四半期決算説明会資料 p.17・p.21)。
中期経営計画では、2035年に「モビリティサービスプラットフォーマー」になることを掲げ、駐車場やカーシェアを一元的に見守る中央管制センターが将来は自動運転車の遠隔操作・制御も担う構想を示しています。いずれも会社の長期構想で、具体的な事業計画や数字はまだ示されていません(2027年10月期 中期経営計画 p.5・p.23)。
【投資テーマ解説】自動運転|レベル4は全国11か所、2030年度に1万台目標——用途別の現在地と関連15社の立ち位置と事業規模
自動運転のレベル4は2026年6月時点で全国11か所で実装。政府は2030年度に自動運転サービス車両1万台を目標に掲げます。レベル0〜5と制度、自家用車・バス・トラック・タクシーの現在地、半導体や地図など関連15社の立ち位置と事業規模を解説します。
業績推移と財務分析
通期業績 — コロナ禍の赤字から回復し、売上高は4,000億円台へ
2019年10月期まで営業利益は200億円台で推移していましたが、2020年10月期は新型コロナの感染拡大で人の移動が大きく減って各事業の稼働が落ち込み、営業損失147.0億円、純損失466.5億円に転落しました。英国と豪州の将来計画を見直し、英国(167.04億円)と豪州・ニュージーランド(26.73億円)ののれんを含む減損損失319.38億円を計上したためです(2020年10月期 決算短信)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2022年10月期から回復:営業黒字に戻り、2024年10月期は営業利益387.0億円とコロナ前(2019年10月期の223.2億円)を大きく上回った
2025年10月期は減益:前期のうるう年の反動とモビリティ事業の稼働の弱さで営業利益は−2.9%。純利益は、英国NCPの退職給付制度終了損33.50億円と英国の契約関連無形資産の減損24.53億円で−14.5%(2025年10月期 決算短信 p.2)
2026年10月期の売上高は微増の予想:英国の再編で連結から外れた分、期初予想の4,450億円から4,100億円に下げ、6月に4,110億円とした(3月17日の業績予想修正)
純利益440億円の中身 — 英国再編の税効果
純利益予想が期初の240億円から440億円に増えたのは、英国事業の再編で、パーク24単体が過去に計上した英国子会社株式の評価損が税務上も損金にできるようになったためです。会社はこれを繰延税金資産として計上し、上期に法人税等調整額(益)310.87億円を計上しました(2026年6月15日の業績予想修正)。
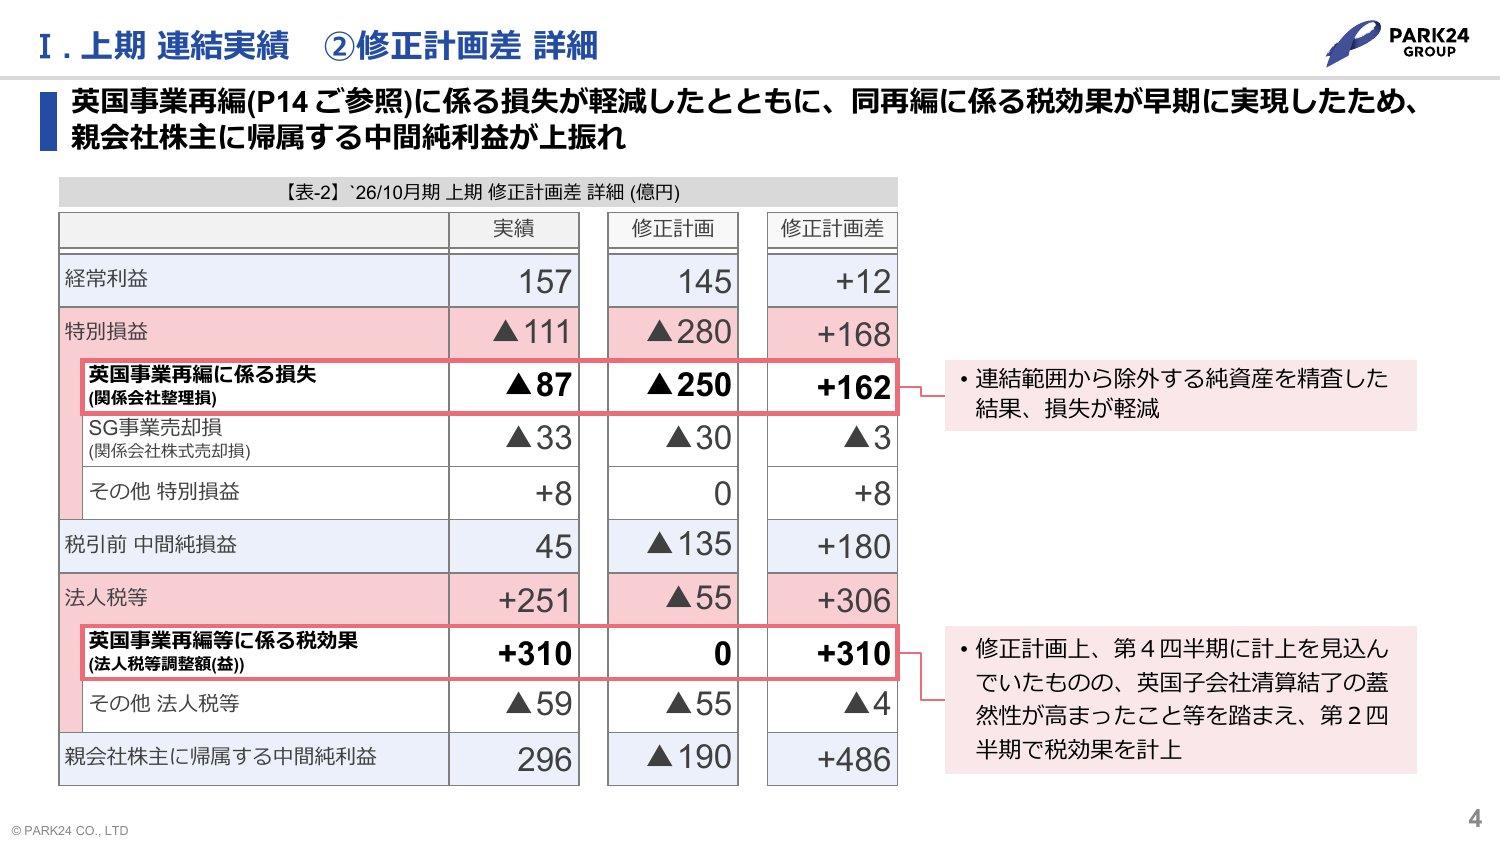
3月の想定:英国再編の損失250億円とシンガポール売却損30億円を上期に、税効果300億円を第4四半期に計上する見込みで、上期は190億円の純損失を予想していた(3月17日の業績予想修正)
実際:連結から外す純資産を精査した結果、英国の損失(関係会社整理損)は87.24億円にとどまり、清算の確度が高まったため税効果も第2四半期に前倒しで計上。中間純利益は296.57億円になった
第3四半期累計:特別損失126.54億円(関係会社整理損91.45億円・関係会社株式売却損33.94億円)に対し、法人税等調整額は318.74億円の益。純利益363.54億円のうち、税効果が大半を占める(第3四半期決算短信 p.8)
一時的な要因を除くと、今期の純利益は約241億円の見込みです(KabuGraph算出の目安)。会社予想の純利益440億円を、本業の利益と一時的な要因に分けると次のようになります。
本業の利益:経常利益395億円から通常の税金などを引くと約241億円(1株あたり約141円)。英国の再編を決める前の期初予想(240億円)とほぼ同じ水準です
一時的な損失▲111億円:英国事業の再編による関係会社整理損87億円と、シンガポール事業の売却損33億円が中心。いずれも上期に計上済みです(第2四半期決算説明会資料 p.4)
一時的な利益+310億円:過去に計上した英国子会社株式の評価損が税務上も損金として認められ、将来払う税金が減る分を繰延税金資産として計上した法人税等調整額(益)。帳簿上の利益で、現金は入りません(2026年6月15日の業績予想修正)
一時要因を除いても約1割の増益ですが、増益の半分強は海外の赤字が消えた分です。同じ方法で過去の純利益からも特別損益を除くと、2024年10月期は約218億円、2025年10月期は約220億円で、今期の約241億円は前期比で約10%の増益です。公表の純利益が159億円から440億円へ2.8倍になるのに比べ、実質の伸びはずっと緩やかです。
純利益の推移 — 公表値と一時要因を除いた値
営業利益で見ると、第3四半期累計(9か月)の増益40.3億円のうち21.7億円は、駐車場事業海外の黒字転換(▲17.7億円→+4.0億円)によるものです。この期に英国の再編とシンガポール事業の売却を行いました。本業の国内駐車場は+9.3億円(前年同期比+3.4%)、モビリティは+13.0億円(同+14.3%)でした(第3四半期決算短信 p.2〜3・p.11)。通期の営業利益425億円(前期比+13.1%)には前期の減益(−2.9%)からの戻りも含まれ、2年前の2024年10月期と比べると+9.8%です。
セグメント別の事業利益 — 国内駐車場が柱、モビリティは計画未達
会社は、本社コスト等を配分する前の経常利益ベースの「事業利益」でもセグメントを管理しています(各事業の合計から本社コスト等を引くと経常利益になる)。2026年10月期の計画(6月15日の再修正後、8月31日時点で修正なし)は、駐車場事業国内379億円、モビリティ事業185億円、駐車場事業海外16億円です。
セグメント別 事業利益の推移(会社の管理区分)
第3四半期累計の事業利益は、駐車場事業国内が282億円と修正計画を5億円上回り、海外(11億円)はおおむね計画どおりでした。一方、モビリティ事業は103億円と修正計画を11億円下回りました(第3四半期決算説明会資料 p.4)。会社は需要が最も高い第4四半期(夏休み・シルバーウィーク)での挽回を目指すとしています(第3四半期決算説明会 質疑応答 A1)。
2026年10月期 第3四半期 — 営業利益は前年同期比+16.2%
第3四半期累計(2025年11月〜2026年7月)は、売上高3,040.5億円(前年同期比+2.7%)、営業利益289.5億円(同+16.2%)、経常利益267.3億円(同+20.0%)でした。英国が縮小して売上は伸び悩みましたが、海外が黒字に転じ、国内駐車場とモビリティも増益です(2026年10月期 第3四半期決算短信)。
項目 | 3Q累計実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 3,040.5億円 | 4,110億円 | 74.0% |
営業利益 | 289.5億円 | 425億円 | 68.1% |
経常利益 | 267.3億円 | 395億円 | 67.7% |
純利益 | 363.5億円 | 440億円 | 82.6% |
進捗は前年並み:営業利益の進捗率68.1%は、前年同期(通期実績に対し66.3%)をやや上回る。モビリティが稼ぐ第4四半期の比重が大きい
駐車場事業国内:売上高1,607.1億円(+9.1%)、営業利益285.0億円(+3.4%)。稼働は堅調
モビリティ事業:売上高1,033.4億円(+12.3%)、営業利益103.8億円(+14.3%)。会員は4,057千人(前年同期末比118.0%)と伸びたが、車1台あたりの利用料は想定を下回った
駐車場事業海外:売上高452.1億円(−26.8%)、営業利益4.0億円(前年同期は17.67億円の損失)
出典:パーク24 2026年10月期 第3四半期決算短信 p.2〜3・p.11よりKabuGraph作成。セグメントの数値はセグメント間の取引を含む
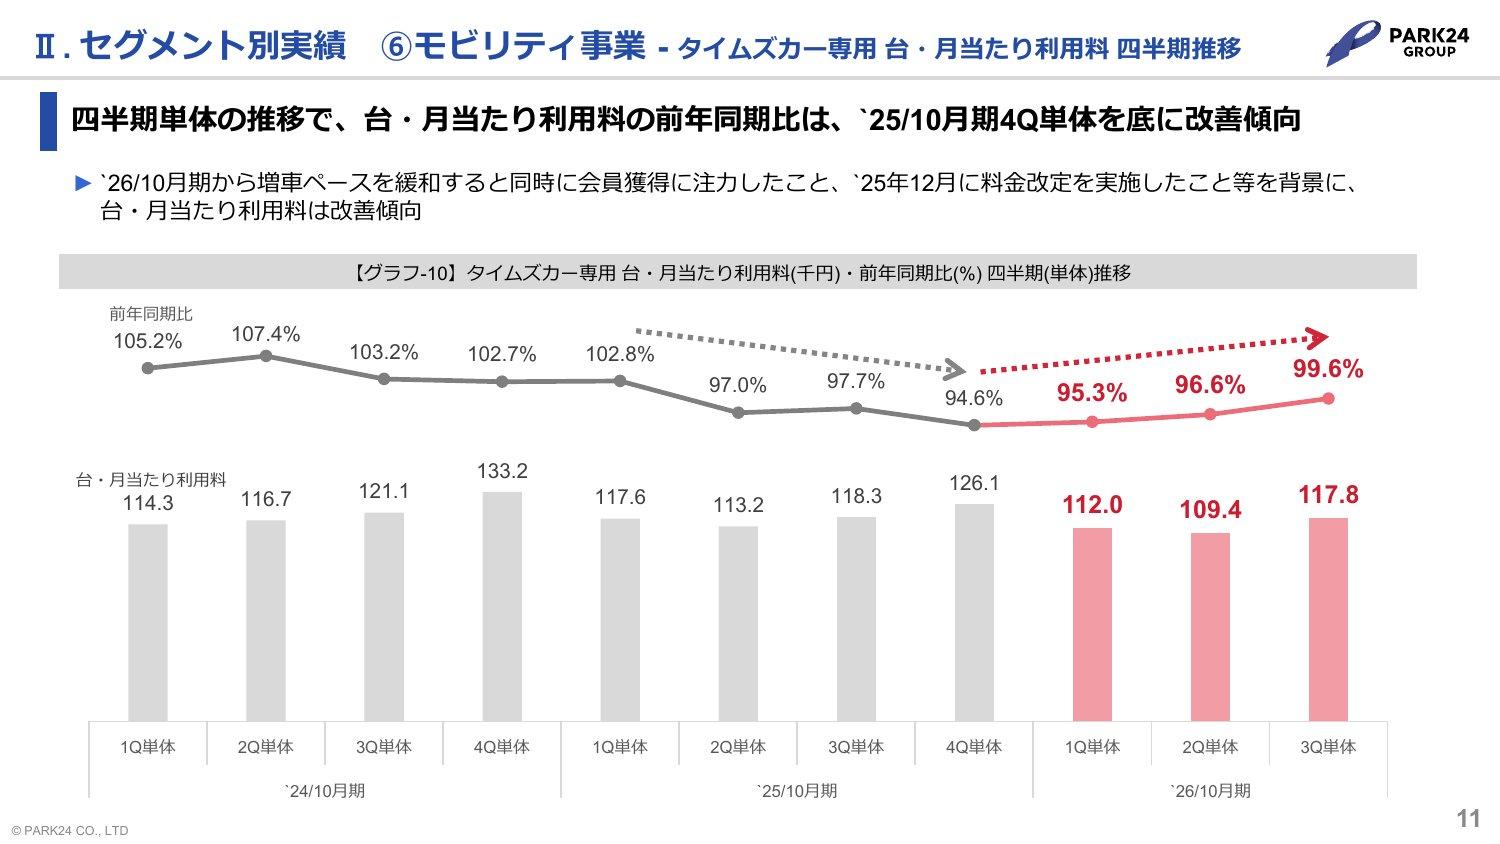
カーシェア専用車の1台・1か月あたり利用料は、前年同期比で2025年10月期第4四半期の94.6%を底に、2026年10月期第3四半期(3か月)は99.6%まで戻ってきました。ただ、2025年12月の料金改定(距離料金がかかる条件を「6時間以上の利用」から「20km以上の利用」に変更)の後、6時間以内の中長距離の利用件数が減っており、会社は現在もこの傾向が続いていると認めています(第3四半期決算説明会資料 p.11・第2四半期決算説明会資料 p.13・第3四半期決算説明会 質疑応答 A7)。
来期(2027年10月期)の目線は、中期経営計画の経常利益420億円・純利益280億円です。会社は第3四半期の説明会で、この経常利益を目線にしつつ第4四半期の状況を見て計画を検討しているとし、タイムズカーの総台数は中計の101,000台を下回る可能性が多分にあると述べました(第3四半期決算説明会 質疑応答 A2・第2四半期決算説明会 質疑応答 A3)。中計の売上高目標4,740億円は英国(504億円)を含んだ計画で、再編後の比較には向きません(2027年10月期 中期経営計画 p.8・p.16)。
財務 — 自己資本比率は5.1%から33.2%へ回復
コロナ禍の赤字で、純資産は2019年10月末の907.9億円から2021年10月末には164.3億円まで減り、自己資本比率は5.1%まで下がりました。劣後ローン(格付機関の評価で資本性50%)と2022年の増資でしのぎ、利益の積み上げで回復しています。
純資産と自己資本比率の推移
劣後ローン500億円を返済:2025年10月末に期限前弁済の基準(ネットD/Eレシオ1.56倍以下など)を満たし、2025年12月30日に自己資金と借入で返済した(期限前弁済に関するお知らせ)
英国持株会社の買い取りで資本剰余金が減少:DBJから49%を292.82億円で取得し、その分の資本剰余金が減った(第3四半期決算短信 p.12)。第1四半期末の純資産は710.35億円まで下がり(第1四半期決算短信)、その後の税効果と利益で戻した
有利子負債:2026年7月末で1,721.62億円、現預金314.71億円、ネットD/Eレシオ1.22倍(同 p.4・p.6)
転換社債:2028年2月満期の転換社債型新株予約権付社債350億円が残る。転換価額は2,433.7円で、すべて株式になれば約1,438万株(発行済株式の約8.4%)(転換価額の調整に関するお知らせ)
2028年10月期からは新しいリース会計基準の適用で、駐車場用地や車両のオペレーティング・リースが資産・負債に載る見通しです。会社は、長期の解約不能な契約が多かった英国を再編したことで指標が大きく悪化するリスクは避けられたとし、次の中期経営計画で必要な財務施策を示すとしています(第3四半期決算説明会 質疑応答 A5)。
株主還元 — 配当は30円から65円へ、優待も再開
配当はコロナ禍の2020〜2023年10月期に無配となり、2024年10月期に5円で復配しました。2026年10月期は前期の30円から65円に増やす予想です(2025年10月期 決算短信)。
1株配当と配当性向の推移
方針:株主資本の適正水準を900億円程度とし、それを超える余剰は株主還元を中心に検討。現金配当はDOE(株主資本配当率)10%・配当性向50%程度を目安に、残りは自社株買い等の追加還元を検討する(第2四半期決算説明会資料 p.22)
2026年10月期:65円はDOE9.9%・配当性向25.2%。配当性向は税効果を含む純利益で割った値で、一時要因を除いたEPSの目安(約141円)で割ると約46%。配当は10月末を基準日とする期末の年1回。期末の株主資本は1,210億円の見込みで、900億円を大きく上回る
追加還元は未定:会社は「株主資本900億円を超過した部分は株主還元を中心に検討する」方針に変更はないとし、第4四半期の実績などを見て判断するとしている(第3四半期決算説明会 質疑応答 A3)。2026年1月30日には資本準備金280億円をその他資本剰余金に振り替え、分配可能額を厚くしている(資本準備金の額の減少に関するお知らせ・半期報告書(2026年10月期))
株主優待の再開:2020年10月期から止めていた優待を、2026年10月末の株主から再開。100株以上でタイムズカーの入会特典(入会後3か月の月額基本料金が無料)。880円分のカーシェアeチケット(2〜8枚)は保有株数と継続保有期間で決まり、1年以上の継続保有(4月末・10月末の株主名簿に同じ株主番号で連続3回以上)が条件のため、2026年10月末に初めて株主になった場合は入会特典だけ。案内は2027年1月末ごろ(株主優待制度の再開に関するお知らせ)
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株価指標(2026年10月2日終値)
株価:1,771円
時価総額:3,029億円
PER:実績19.0倍(2025年10月期EPS 93.28円)/予想6.9倍(会社予想EPS 257.76円)。予想は英国再編の税効果を含み、それを除いた目安は約12.5倍
PBR:2.57倍(2026年7月末の自己資本1,177.78億円、1株あたり689.84円で計算)。2025年10月末のBPS 575.07円で計算すると3.08倍
配当利回り:予想3.67%(年65円)/実績1.69%(年30円)
ROE:18.1%(2025年10月期、決算短信の自己資本当期純利益率)
出典:東証株価・パーク24 決算短信よりKabuGraph算出(2026年10月2日終値)。PBRは、期中に英国持株会社の買い取りと税効果で純資産が大きく動いたため、直近の四半期末の自己資本で計算。一時要因を除いたPERは、上の「純利益440億円の中身」の試算(純利益 約241億円、EPS 約141円)による
実績PER19.0倍は、東証プライム全体の加重平均(20.6倍)をやや下回り、同社が属する不動産業の加重平均(13.2倍)を上回ります。PBRもプライム全体(1.8倍)・不動産業(1.3倍)より高い水準です(2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。KabuGraphの見方では、土地を持たずに借りて運営する事業でROEが18.1%と高いことが、PBRの高さの背景です。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
タイムズカーの個人情報漏えい(2026年9月)
2026年9月25日午前、タイムズモビリティが運営するタイムズカーのWebシステムへの不正アクセスを検知し、同日に「漏えいの可能性」として第1報を出しました。その後の調査で、会員と退会者など約660万件のアカウントの個人情報が漏えいしたことを9月28日に公表しています(第1報・連結子会社における不正アクセスの発生および個人情報漏えいに関するお知らせ(9月28日))。
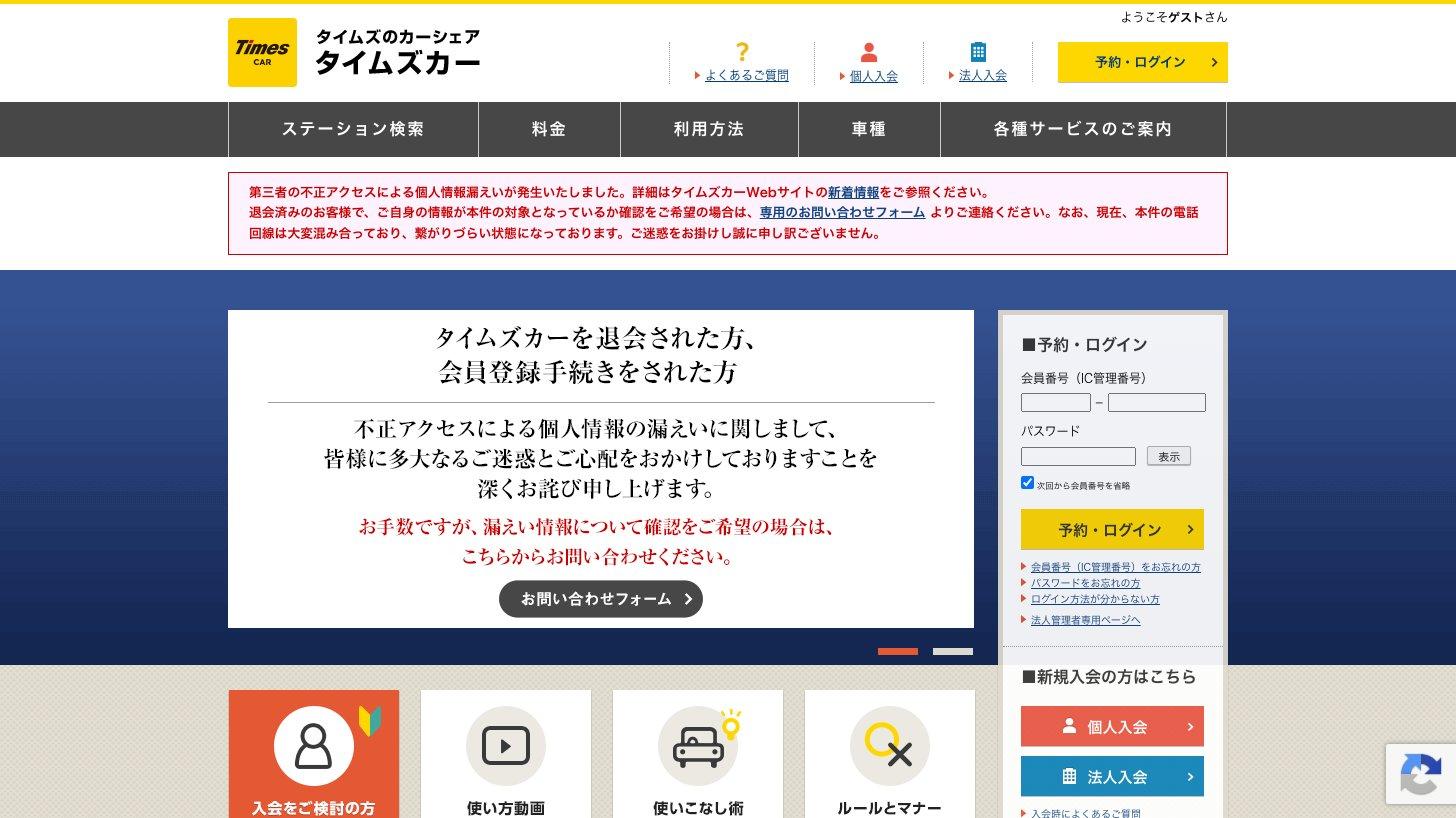
漏えいした情報:氏名・住所・生年月日・電話番号・メールアドレス・運転免許情報など。運転免許証の画像などの本人確認書類は約160万件(第3報)
漏えいしていないもの:クレジットカード情報。パスワードは復元できない形式で保管していた(第2報)
対応:9月26日朝までに侵入経路を遮断。外部の専門機関によるフォレンジック調査を行い、個人情報保護委員会と警察に報告。サービスは通常どおり継続
業績への影響:精査中で、重大な影響があれば開示するとしている
株価は第1報を出した9月25日の終値2,013.5円から、10月2日終値の1,771円まで12.0%下がりました(東証株価よりKabuGraph算出)。損害賠償を求める集団訴訟への参加募集に多くの人が応じていることも報じられています(ITmedia NEWS 2026年10月2日)。
競合との比較 — 三井のリパーク・日本駐車場開発・カーシェア各社
競合は事業ごとに違います。時間貸駐車場では三井不動産グループの「三井のリパーク」や日本駐車場開発、カーシェアでは三井のカーシェアーズ・TOYOTA SHARE・オリックスカーシェアなどが相手です。会社は、各社の開示資料をもとにした自社調べで、国内の駐車場の台数・件数ともに首位としています(2025年10月末。件数は比較対象のうち2社が非公表、パーク24「市場環境」)。
会社 | 売上高 | 営業利益率 | PER(実績) |
|---|---|---|---|
パーク24 | 4,061.7 | 9.2% | 19.0倍 |
日本駐車場開発 | 407.1 | 20.9% | 14.0倍 |
アズーム | 134.8 | 19.4% | 30.2倍 |
時間貸駐車場
パーク24:空き地など小さな土地を借りて無人で貸す。国内27,668件・917,152台(2026年7月末)。駐車場事業国内の営業利益率は18.7%(2025年10月期)
日本駐車場開発(2353):オフィスビルや商業施設に付いた駐車場の空きを借りて貸す。国内1,666物件・49,304台(2026年7月末)。駐車場事業の営業利益率は25.6%(2026年7月期、セグメント間取引を含む)
三井のリパーク:三井不動産(8801)のグループ会社、三井不動産リアルティが1994年から全国で展開する
月極駐車場
アズーム(3496):空きのある月極駐車場を借り上げ、自社サイト「カーパーキング」で集客して法人などに貸す。パーク24は時間貸しが中心で、直営の月極駐車場は3,042件(2026年8月末、時間貸駐車場との併設を含む)
出典:各社の決算短信・公式サイト、パーク24 2026年10月期 速報数値 8月度よりKabuGraph作成
アズーム(3496)の企業分析|「カーパーキング」の集客で月極駐車場の受託4.2万台、ARR167億円のストック型成長
月極駐車場検索「カーパーキング」で借り手を集め、空き区画を借り上げて貸すアズーム(3496)。受託4.2万台・稼働率93%、ARR167億円のサブリースの仕組み、業績推移、競合比較、PER・配当方針とリスクを解説します。
カーシェアは車両の8割近くがタイムズカー
交通エコロジー・モビリティ財団の2026年3月の調査では、国内のカーシェアの貸渡車両は85,312両、会員は5,391,855人でした。このうちタイムズカーは65,776両・3,809,783人で、車両の77.1%、会員の70.7%を占めます(交通エコロジー・モビリティ財団「わが国のカーシェアリング車両台数と会員数の推移」・全国のカーシェアリング事例一覧(2026年3月一斉調査版)よりKabuGraph算出)。
三井のカーシェアーズ(三井不動産リアルティ):7,062両・会員719,633人
TOYOTA SHARE(トヨタ自動車):3,441両・会員229,991人
オリックスカーシェア(オリックス自動車):2,604両・会員477,379人
名鉄協商カーシェア カリテコ(名鉄協商):644両・会員52,200人
出典:交通エコロジー・モビリティ財団「全国のカーシェアリング事例一覧(2026年3月一斉調査版)」よりKabuGraph作成。同財団の調査は2026年3月で終了した
規模で大きく先行する一方、2025年10月期のように増車が会員の伸びを上回ると1台あたりの稼働が落ち、利益が伸びません。会社は、タイムズパーキングの空きスペースを使ってすばやく拠点を増やせることを強みに挙げています(IR Book 2025 p.16)。
三井不動産(8801)の企業分析|日本橋・ららぽーと・データセンターで描く不動産業界トップの成長戦略
三井不動産(8801)の賃貸・分譲・マネジメント・施設営業・その他の5セグメント構造、&INNOVATION 2030の成長戦略、海外展開、データセンター投資、業績推移と投資リスクを個人投資家向けに解説します。
日本駐車場開発
日本駐車場開発は、オフィスビル等の遊休スペースを一括借り上げて月極・時間貸で運営するサブリース型駐車場事業を主力とする。駐車場の直営・管理運営・コンサルティングに加え、スキー場の運営・取得事業、テーマパーク「那須ハイランドパーク」の運営にも…
投資家が注目すべきポイント
強み
1. 国内の時間貸駐車場の規模と収益性
タイムズパーキングは20,400件・749,771台(2026年7月末)。駐車場事業国内の営業利益率は18.7%(2025年10月期)で、会社の説明では新しい駐車場は約14か月で初期投資を回収します。
2. カーシェアで国内の7割を握る
交通エコロジー・モビリティ財団の2026年3月の調査で、タイムズカーは国内のカーシェア車両の77.1%、会員の70.7%を占めます。駐車場網と会員組織(タイムズクラブ1,312.95万人)が支えです。
3. 英国の再編で海外の損失とバランスシートのリスクが縮小
赤字が続いた英国の大型・長期契約の駐車場から手を引き、海外は第3四半期累計で事業利益11億円の黒字になりました。のれんや長期リースの負担も大きく減りました。
4. 株主還元の強化
2026年10月期の配当予想は65円(前期30円)で、DOE10%程度を目安とし、株主資本900億円を超える部分は追加還元を検討します。株主優待も2026年10月末の株主から再開します。
リスク
1. 約660万件の個人情報漏えい
本人確認書類の画像約160万件を含みます。会社は業績への影響を精査中としており、対応費用や訴訟、カーシェアの会員獲得への影響はまだ見通せません。
2. モビリティ事業の稼働
増車が会員の伸びを上回った影響が残り、車1台あたりの利用料は前年割れが続いています。第3四半期累計の事業利益は修正計画を11億円下回り、2025年12月の料金改定後は中長距離の利用が減っています。
3. 純利益と予想PERは税効果で膨らんでいる
今期の純利益予想440億円は英国再編の税効果310.87億円を含み、キャッシュを生みません。予想PER6.9倍は見かけの数字で、一時要因を除いた目安は約12.5倍です。
4. 借入と転換社債、リース会計の変更
ネットD/Eレシオは1.22倍(2026年7月末)で、2028年2月満期の転換社債350億円が残ります。2028年10月期からの新リース会計基準で、駐車場用地などのリースが資産・負債に載ります。
5. 海外買収の失敗とガバナンス
2017年に買収した英国事業は、のれんの減損と再編に至り、運営件数の誤りも見つかりました。豪州も中東情勢によるガソリン不足と公共交通の運賃減免などで、駐車場の稼働が計画を下回っています(第3四半期決算説明会資料(スクリプト付)p.12)。
まとめ
パーク24(4666)は、土地を借りて無人で貸す時間貸駐車場「タイムズパーキング」で稼ぎ、その駐車場を拠点にカーシェア「タイムズカー」を伸ばしてきた会社です。
事業:国内駐車場が売上の約半分・利益の柱。カーシェアは国内車両の8割近くを占める。海外は英国を縮小し、台湾・豪州が中心
業績:2026年10月期の予想は売上高4,110億円・営業利益425億円・経常利益395億円。第3四半期累計の営業利益は前年同期比+16.2%で、進捗率は68.1%
一時要因:純利益予想440億円は英国再編の税効果310.87億円を含む。経常利益で見るのが実態に近い
株価:実績PER19.0倍・PBR2.57倍・予想配当利回り3.67%(2026年10月2日終値)
見るべき点:個人情報漏えいの費用と会員獲得への影響、カーシェアの1台あたり利用料の回復、株主資本900億円を超える部分の追加還元、転換社債の満期(2028年2月)
英国の重荷を下ろし、国内の駐車場とカーシェアに絞り込んだ一方で、成長の柱であるカーシェアで大規模な漏えいが起きました。2026年12月中旬の通期決算(IRカレンダー)と来期の計画で、モビリティの稼働と還元策がどう示されるかが次の確認点です。
パーク24
駐車場事業の全国チェーン。『タイムズパーキング』で時間貸・月極駐車場サービス、『タイムズカー』でカーシェアリングとレンタカー融合型モビリティサービスを提供。英国・豪州・台湾など海外進出も積極的。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月2日終値、その他の数値は2026年10月4日時点で確認できた開示に基づいています。