フィル・カンパニー(3267)の企業分析|駐車場の上に店舗を建てる土地活用とガレージハウス
2026年11月期 第3四半期決算まで反映
フィル・カンパニー(3267)は、コインパーキングなど駐車場の上の空間に店舗を建てる空中店舗「フィル・パーク」と、郊外の土地に建てるガレージ付き賃貸住宅「プレミアムガレージハウス」を企画・設計・施工する会社です。土地オーナーから建築を請け負うだけでなく、自社で土地を買って建物ごと投資家に売る開発販売も手がけます。
2025年11月期は売上高82.3億円(前期比+14.6%)、営業利益5.9億円(同+38.8%)と増収増益でした(2025年11月期 決算短信)。しかし2026年11月期は、金利と建築費の上昇で土地オーナーの投資判断が慎重になったことに加え、開発案件の売却が一部来期にずれ込むため、7月に営業利益予想を8.0億円から3.8億円へ引き下げました(通期連結業績予想の修正に関するお知らせ)。第3四半期累計(2025年12月〜2026年8月)は開発案件の引渡しで黒字に戻り、営業利益は2.7億円です。通期予想は10月13日も据え置きました。
将来の業績につながる請負の受注残高は54.7億円、開発中の案件の残高(原価ベース)は73.9億円(2026年8月末)あり、第4四半期は残る開発案件の引渡しが業績を左右します(2026年11月期 第3四半期決算短信)。株価は579円、時価総額は約33億円、予想PERは11.5倍、予想配当利回りは4.32%です(2026年11月6日終値)。この記事では、事業の仕組み、業績と下方修正の中身、財務、競合との違い、投資家が見るべき点を整理します。
会社概要 — 駐車場の上と郊外の土地で「土地活用」を提案
フィル・カンパニーは2005年6月に設立され、2006年3月に第1号の「フィル・パーク八重洲」を竣工させました。「Phil=共存共栄」を企業理念に掲げ、土地オーナー・入居者・地域の「三方良し」となる土地活用の企画を事業にしています(有価証券報告書(第21期) 沿革・経営方針)。
証券コード・市場:3267(東証スタンダード)
設立:2005年6月
本社:東京都中央区築地(フィル・パーク TOKYO GINZA Shintomi Lab.に入居)
経営陣:代表取締役社長 外山晋吾(2025年2月就任)、取締役会長 髙橋伸彰(2005年の共同設立者)
従業員:連結126名(2026年8月末。2024年11月末は84名)
決算期:11月(これまでの配当は期末のみ)
主要株主:髙橋伸彰氏 21.52%、合同会社NOB 6.55%、ONGAESHIキャピタル投資事業有限責任組合1号 3.39%、日本郵政キャピタル 3.35%(2026年5月31日。自己株式を除く発行済株式に対する割合で、信託銀行の信託口〈日本マスタートラスト信託銀行 9.07%など〉は除いて記載)
出典:有価証券報告書(第21期)・半期報告書(第22期) 大株主の状況・フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.2〜3・2026年11月期 第3四半期決算説明資料 p.2・p.46よりKabuGraph作成
会社は決算説明資料で、主要株主を「髙橋 伸彰(合同会社NOB含む)」とまとめて記載しています(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.2)。合わせると約28%を創業者側が持つ株主構成です。外山社長は公認会計士で、エディオンの取締役やリクルートホールディングスなどを経て、資本提携先のONGAESHI Holdingsから2023年12月に副社長として加わり、2025年2月に社長に就きました(代表取締役の異動に関するお知らせ)。
沿革 — マザーズ上場から一部へ、そしてスタンダードへ
2005年6月:東京都世田谷区で設立
2006年3月:第1号「フィル・パーク八重洲」竣工
2016年11月:東証マザーズに上場
2017年11月:日本郵政キャピタル、いちごと資本業務提携
2019年1月:ガレージ付賃貸住宅の企画会社バリュープランニング(現プレミアムガレージハウス)を完全子会社化
2019年12月:東証一部に市場変更
2023年2月:ONGAESHI Holdings・Tryfunds、カヤックと資本業務提携
2023年10月:プライム市場からスタンダード市場へ移行(プライムの上場維持基準である流通株式時価総額100億円に対し、2022年11月末は36.6億円だった。スタンダード市場への選択申請に関するお知らせ)
2024年1月:中期経営計画「Leap to the Next Stage」を策定。10月に関西支店(京都市)を開設
2025年2月:外山晋吾氏が代表取締役社長に就任
2026年4月:中部支店(名古屋市)が営業を始める(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.39)
2026年9月:木造住宅のロビンスジャパン(千葉県八千代市)の全株式を取得し、完全子会社化(株式取得に関するお知らせ・第3四半期決算短信 p.13)
出典:有価証券報告書(第21期) 沿革・フィル・カンパニー 2026年11月期 第2四半期決算説明資料・各開示よりKabuGraph作成
売上の6割は土地オーナーからの請負
事業セグメントは「空間ソリューション事業」の1つだけで、売上は売り方(スキーム)ごとに開示されています。2025年11月期は、土地オーナーから企画・設計・施工を請け負う「請負受注」が約6割、自社で土地を買って建物ごと投資家に売る「開発販売」が約3割、賃料収入などの「その他」が約7%でした。
スキーム別の売上高(2025年11月期)
会社予想の2026年11月期(7月の修正後)は、請負受注46億円・開発販売35億円・その他7億円の合計88億円を見込んでいます(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.9・p.50)。期初計画は請負53億円・開発販売40億円・その他7億円でした。
事業を理解する — 2つの商品と2つの売り方
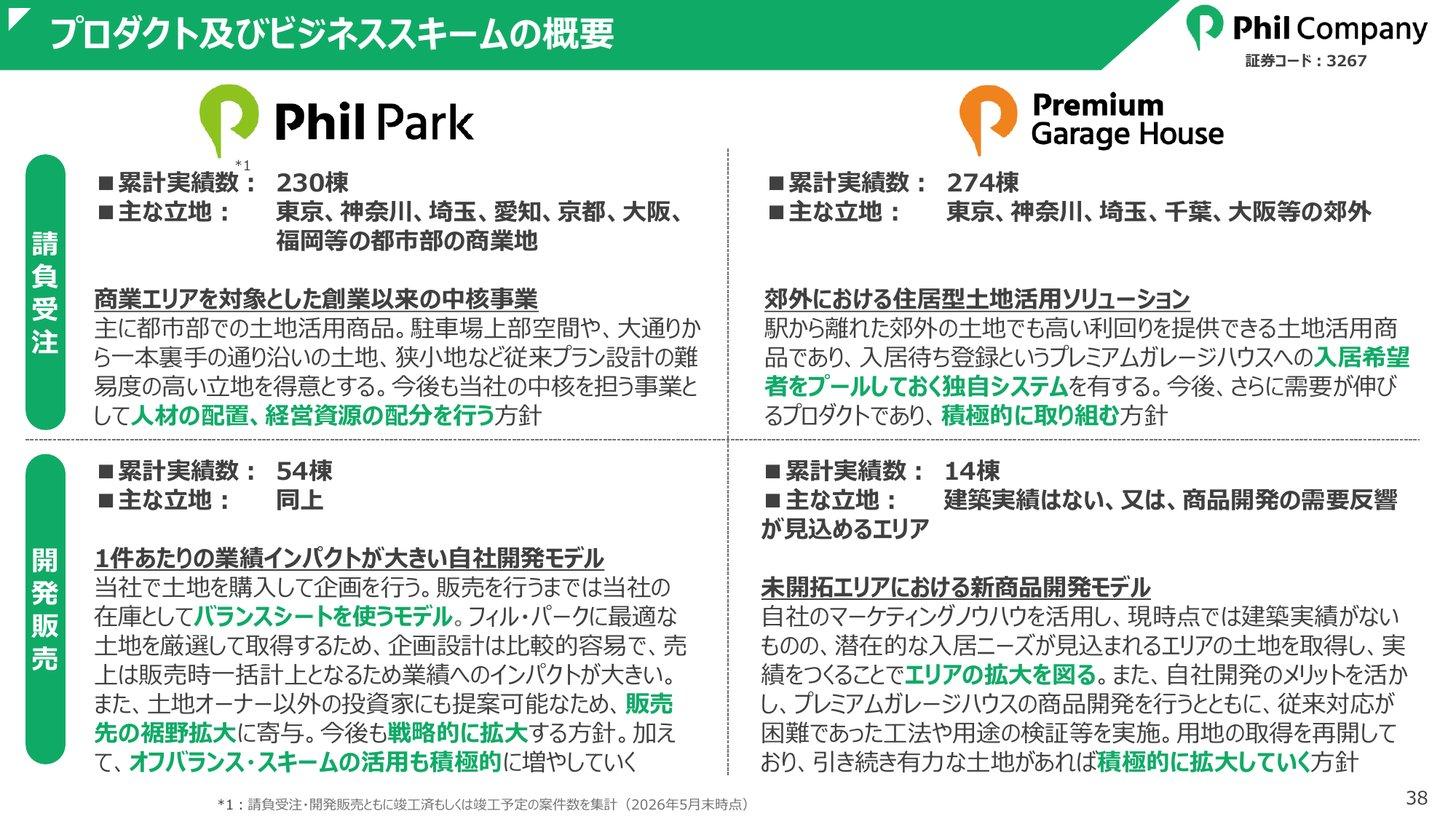
商品は、都市部の商業地に建てる「フィル・パーク」と、郊外の住宅地に建てる「プレミアムガレージハウス」の2つです。それぞれを、土地オーナーの土地に建てる「請負受注」と、自社で土地を買って開発し投資家に売る「開発販売」の2つの方法で提供しています(有価証券報告書(第21期) 事業の内容)。
空中店舗「フィル・パーク」— 駐車場を残したまま上に店舗をつくる
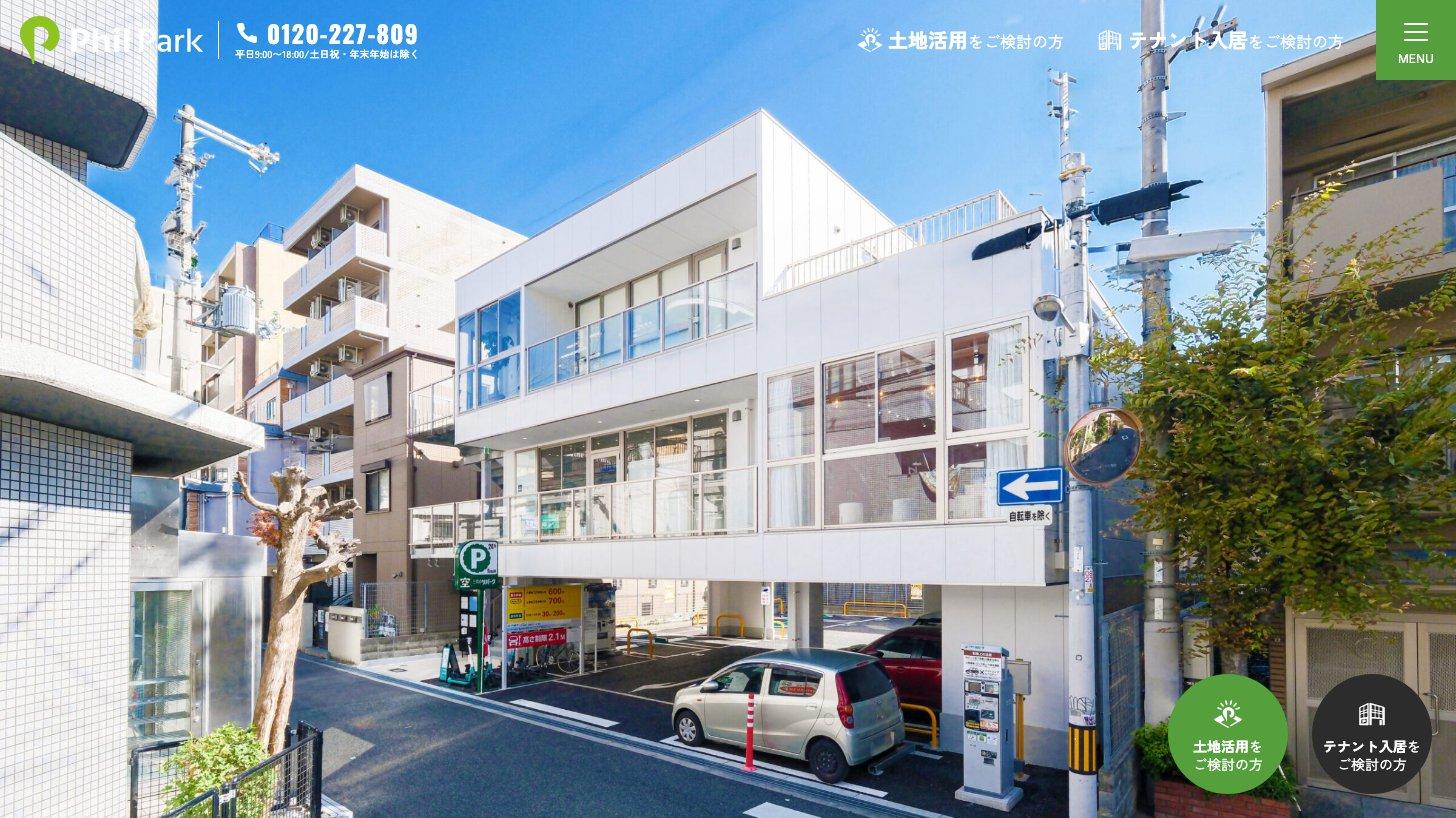
フィル・パークは、コインパーキングとして使われている土地などに、1階の駐車場を残したまま2階より上に店舗やオフィスを載せる建物です。駐車場の収益を最大限に残すことを前提に、柱の置き方を工夫して駐車台数を減らさず、原則としてエレベーターを付けずに階段で動線をつくります(有価証券報告書(第21期) 事業の特徴)。
対象の土地:駐車場の上部空間、大通りから一本裏手の通り沿い、狭小地など、通常の設計では活用しにくい都市部の商業地(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.38)
テナントと投資額:飲食・美容・クリニック・オフィスなど。1棟あたりの投資額は1.5〜2億円(フィル・カンパニー 2026年11月期 第3四半期決算説明資料 p.36)
実績:全国で累計288棟(竣工予定を含む、2026年8月末)。うち関東が241棟、関西が29棟(同 p.40の地域別の集計。p.44の内訳は請負231棟+開発55棟+その他2棟)
提供範囲:企画・設計・施工からテナント誘致・管理までをまとめて担い、企画料と工事代金を受け取る(有価証券報告書 事業の特徴、フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.34)
例えば2024年7月竣工の「フィル・パーク大阪阿倍野」は、天王寺駅から徒歩約7分の路地裏にあり、以前はコインパーキングでした。既存の駐車場を維持したまま、2〜3階に美容室とネイルサロンが入っています(フィル・パーク公式サイト 実績紹介)。
ガレージ付賃貸住宅「プレミアムガレージハウス」— 駅から遠い土地で借り手を集める
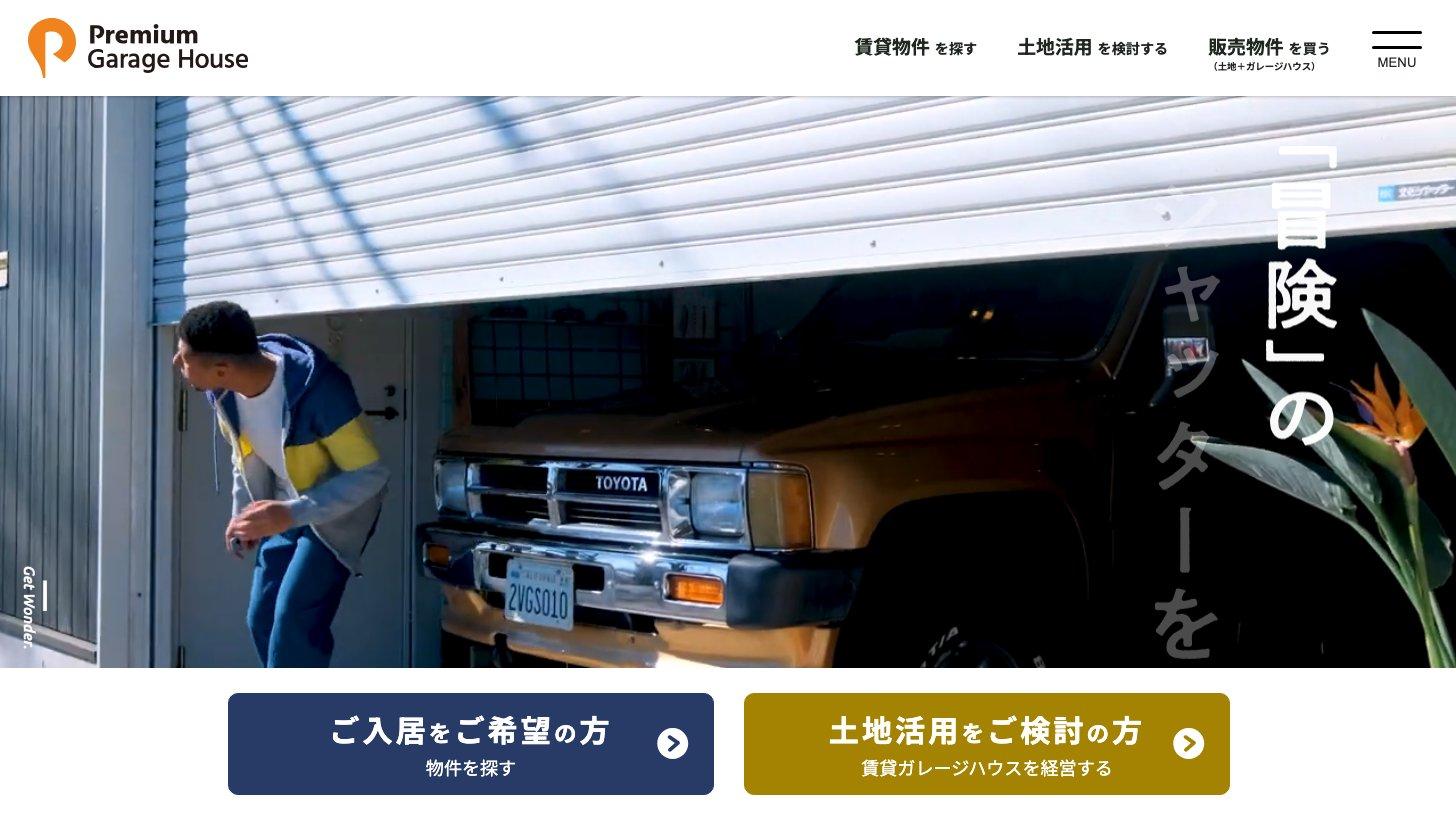
プレミアムガレージハウスは、1階が車庫や趣味・SOHOに使えるガレージ、2階が住居の賃貸住宅です。駅から遠く、一般的なアパートやマンションでは借り手がつきにくい郊外の土地を主な対象にしています(有価証券報告書(第21期) 事業の内容、フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.37)。
入居者の集め方:入居を希望する人をあらかじめ登録しておく独自の「入居待ち登録」の仕組みを持つ。入居希望登録件数は9,114件以上(2026年10月1日時点の累計で、満室物件の空室通知の希望と内覧の問い合わせの合算。いま入居を待っている人数ではない)、入居率は98.6%以上(会社開示。フィル・カンパニー 2026年11月期 第3四半期決算説明資料 p.38)
登録件数の読み方:第2四半期までの資料は「入居待ち登録件数」(5月末 10,575件)で、第3四半期の資料から名称と定義の注記が変わり、過去の年の件数も改められた(2025年11月末はグラフの読み取りで約9,600件→約8,200件。第2四半期決算説明資料 p.37・p.45、第3四半期決算説明資料 p.45。会社の説明はない)。登録が減ったのではなく数え直しとみられ、前の数字とは比べられない
投資額:1棟あたり5,000万〜1億円(同 p.38)
実績:全国で累計299棟(2019年の子会社化より前の竣工を含む、2026年8月末。同 p.40の地域別の集計で、p.39の請負282棟+開発16棟=298棟とは1棟違う)
受注の比重:2025年11月期の請負受注はガレージハウスが38件・29.2億円で、フィル・パーク(16件・28.9億円)を件数で大きく上回った(2025年11月期 決算短信)
2026年9月に完全子会社化したロビンスジャパンは、木造の注文住宅とリフォームを手がけ、木造のガレージハウスの施工実績もあります。会社は、その施工ノウハウを使ってガレージハウスの提供エリアを広げるとしています(ロビンスジャパン株式会社の株式取得に関するお知らせ)。
2つの売り方 — 請負受注と開発販売で売上の出方が違う
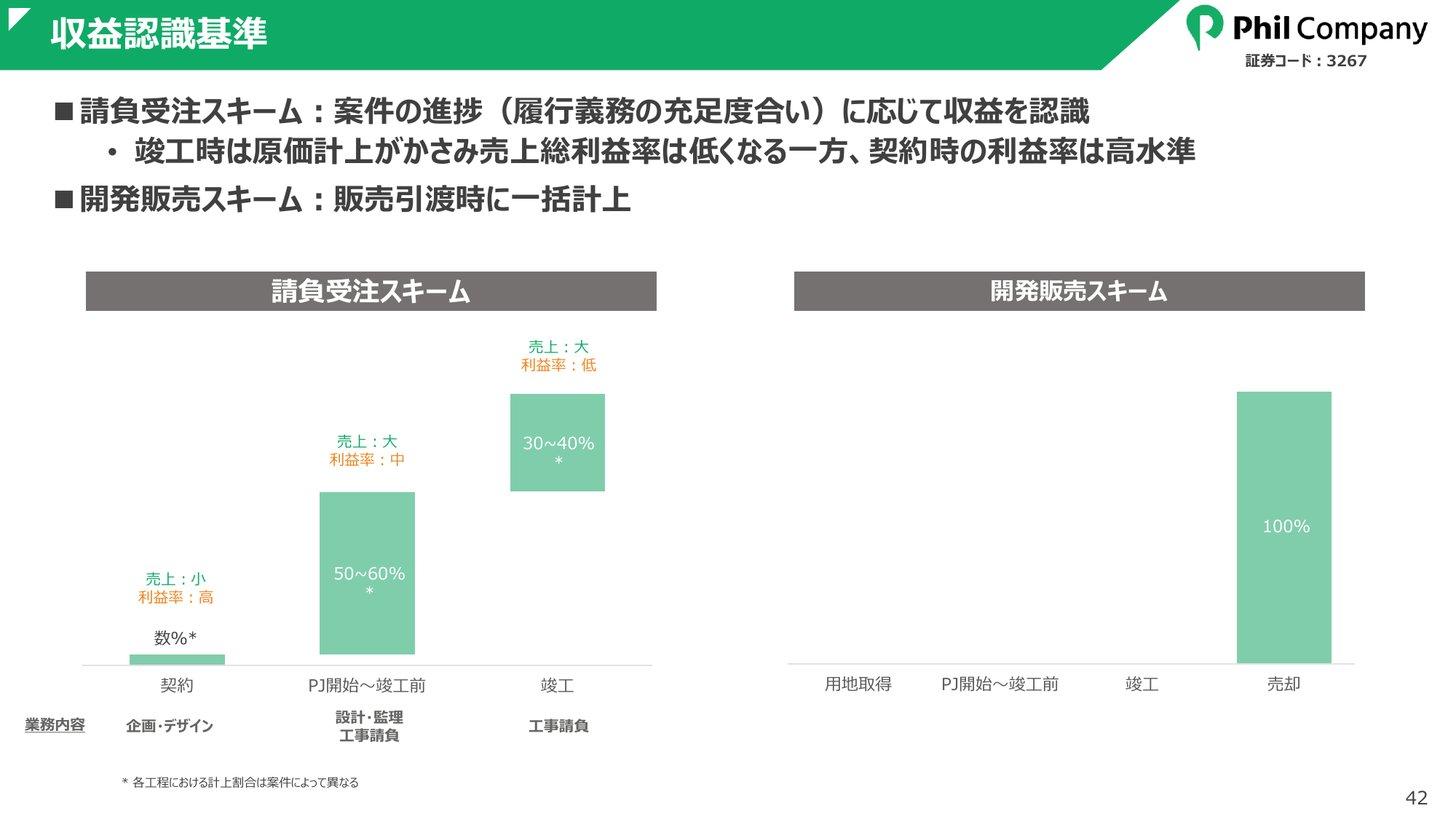
請負受注:土地オーナーから企画・設計・施工を請け負う。売上は工事の進み具合に応じて計上し、受注から竣工まではおおむね1年〜1年半(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.42〜43)。契約時に計上する企画・提案の売上は受注額の約5%で、原価がかからないため粗利率は100%。工事中から竣工にかけては売上が大きい分、利益率が下がる(有価証券報告書 事業等のリスク)
請負の代金:原則として契約時・着工時・竣工引渡時に、それぞれ総額の3分の1を受け取る。先にお金が入るため、受注が増えても資金負担は生じにくいと会社は説明している(IRサイト よくあるご質問)
開発販売:自社で土地を買い、建物を建ててテナントを付け、不動産投資家に売る。売上は引き渡し時に一括で計上するため、1件で四半期の業績が大きく動く(有価証券報告書 事業等のリスク)。売るまでは土地と建物が在庫(販売用不動産)として貸借対照表に載る
顧客の入口:問い合わせ・提案の8割強は金融機関からの紹介(フィル・カンパニー 2026年11月期 第3四半期決算説明資料 p.13)。銀行・信用金庫などとビジネスマッチング契約を結んで顧客を紹介してもらう
ストック収入とM&A — 「規模」から「利益率」へ
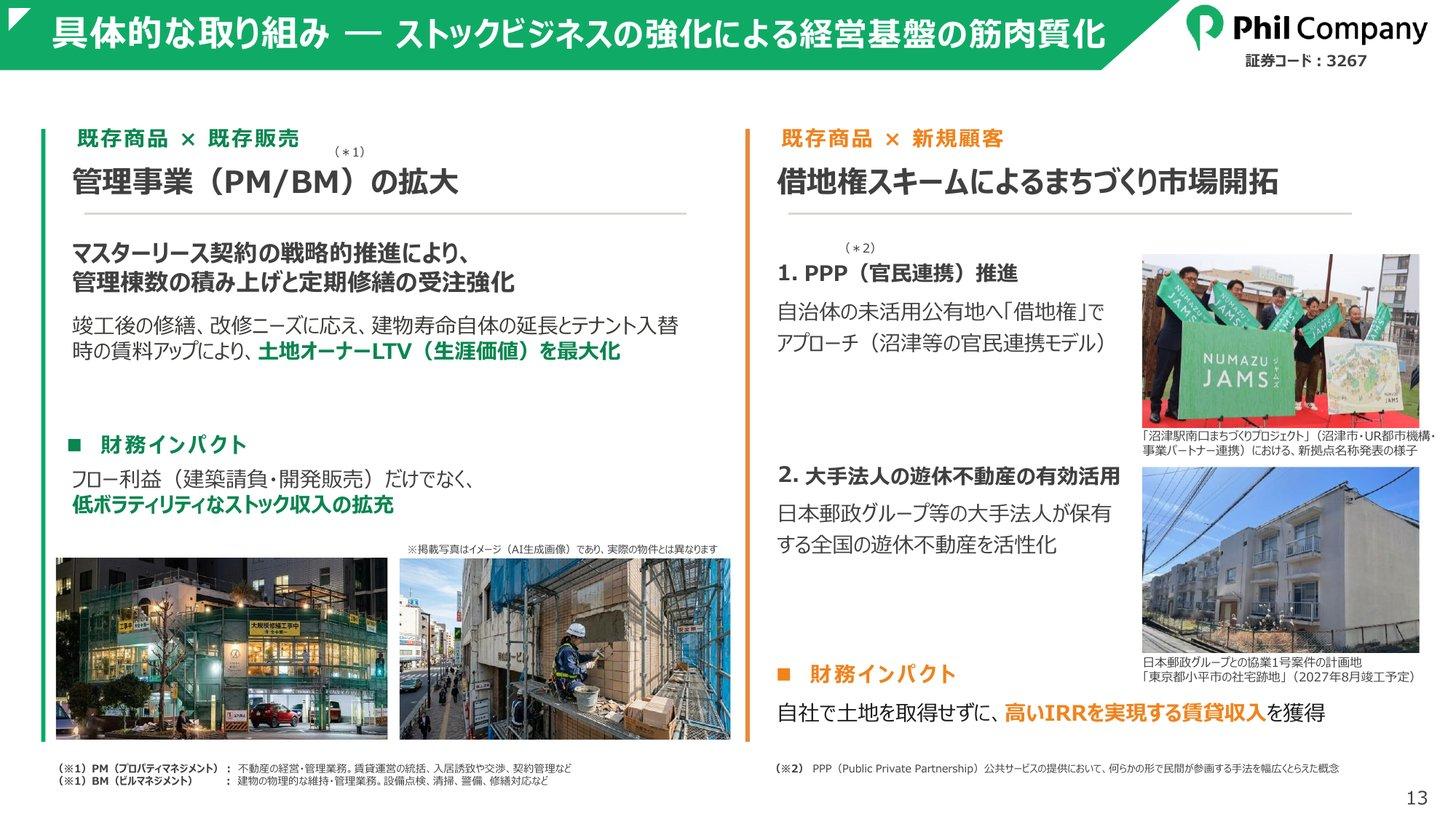
2026年7月、会社は既存事業の方針を「スケール(規模拡大)重視」から「骨太で利益率重視の事業」へ切り替えると表明しました(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.11)。建てて売るフロー収入に加えて、賃料や管理料が続けて入るストック収入を増やすのが柱です。
管理とマスターリース:竣工後の建物管理(PM・BM)や一括借り上げ、定期修繕の受注を増やす(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.13)
借地権スキーム:自治体や大企業の遊休地を借りて自社で建て、賃料を得る。日本郵政グループとの協業1号案件として、東京都小平市の社宅跡地(約244坪)を借り、環境配慮型の「Sustainable PGH」2棟を2027年夏頃に竣工させる計画(日本郵政グループとの協業1号案件成約に関するお知らせ)。2026年8月には、茨城県つくば市の商業施設の一画(約995㎡)に35年間の事業用定期借地権を設定し、「(仮称)フィル・パークつくば」を建てて運営する契約も結んだ。収益への寄与は2027年11月期以降(事業用定期借地権設定契約の締結に関するお知らせ)。2026年10月には、沼津駅南口の「(仮称)フィル・パーク沼津駅前プロジェクト」が国土交通大臣の民間都市再生整備事業計画の認定を受けたが、業績への影響は開示されていない(認定に関するお知らせ)
テナントへの出資:ベーカリーのMerci(2026年5月)、公共施設などでカフェを運営するWAT(2026年10月)にマイノリティ出資し、フィル・パークへの出店につなげる(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.30、Merciへのマイノリティ出資に関するお知らせ(2026年5月12日)、WATへのマイノリティ出資に関するお知らせ)
M&A:ロビンスジャパンの全株式を9月11日に3.08億円で取得(助言費用など0.32億円は別)。2025年12月期の売上高は22.6億円、営業利益は100万円で、第4四半期から連結する。今期の業績予想への影響は軽微と会社は見込む(株式取得に関するお知らせ・第3四半期決算短信 p.13)
日本郵政キャピタルは2017年からの資本提携先で、自己株式を除く発行済株式の3.35%を持つ株主です(2026年5月末、半期報告書)。小平市の案件では日本郵政キャピタルから土地を紹介され、フィル・カンパニーは入居者からの賃料を得ます(協業1号案件のお知らせ)。
業績推移と財務分析
通期業績 — 売上は5年で2倍、利益は2019年の水準に届かない
売上高はコロナ禍の2020年11月期に39.7億円まで落ちた後、2025年11月期には82.3億円と2倍強になりました。一方、営業利益はチャートの期間では2019年11月期の11.0億円が最も大きく、その後は2021年11月期の7.2億円を除いて1〜6億円台です。売上の伸びに比べて利益率の回復が遅いのがこの会社の課題で、会社自身も「売上高は増収傾向にあるが、利益面に課題」と認めています(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.19)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2020年11月期:新型コロナの感染拡大で4〜6月は原則在宅勤務となり、土地オーナーへの企画提案が難しくなった。営業活動の本格再開は10月で、売上高は43.5%減、営業利益は1.3億円(2020年11月期 決算短信)
2022年11月期:開発販売の売上が7.2億円と前期(31.5億円)から大きく減り、売上高は19.4%減、営業利益は1.7億円(2022年11月期 決算短信・2025年11月期 決算説明資料 p.54 ※PDFのページ番号。スライドの番号は53)
2023〜2025年11月期:売上高と営業利益が3期続けて増えた(2025年11月期 決算説明資料 p.14 ※PDFのページ番号。スライドの番号は13)。2025年11月期は請負の受注件数が54件と過去最高を更新し、開発販売では大型案件を含む4件を引き渡し、全四半期で営業黒字となった(2025年11月期 決算短信)。ただし期初の売上高計画100億円には届かず、2025年11月に82億円へ下方修正していた(利益は上方修正。業績予想の修正に関するお知らせ(2025年11月18日))
2026年11月期(予想):売上高は6.9%増の88.0億円を見込む一方、営業利益は35.5%減の3.8億円、営業利益率は4.3%に下がる計画(通期連結業績予想の修正に関するお知らせ)。10月13日の第3四半期決算でも据え置いた
2026年11月期の下方修正 — 営業利益は8.0億円から3.8億円へ
項目 | 期初予想 | 修正予想 | 前期実績 |
|---|---|---|---|
売上高(百万円) | 10,000 | 8,800 | 8,233 |
営業利益(百万円) | 800 | 380 | 588 |
経常利益(百万円) | 750 | 355 | 569 |
純利益(百万円) | 600 | 270 | 398 |
1株配当(円) | 25 | 25 | 20 |
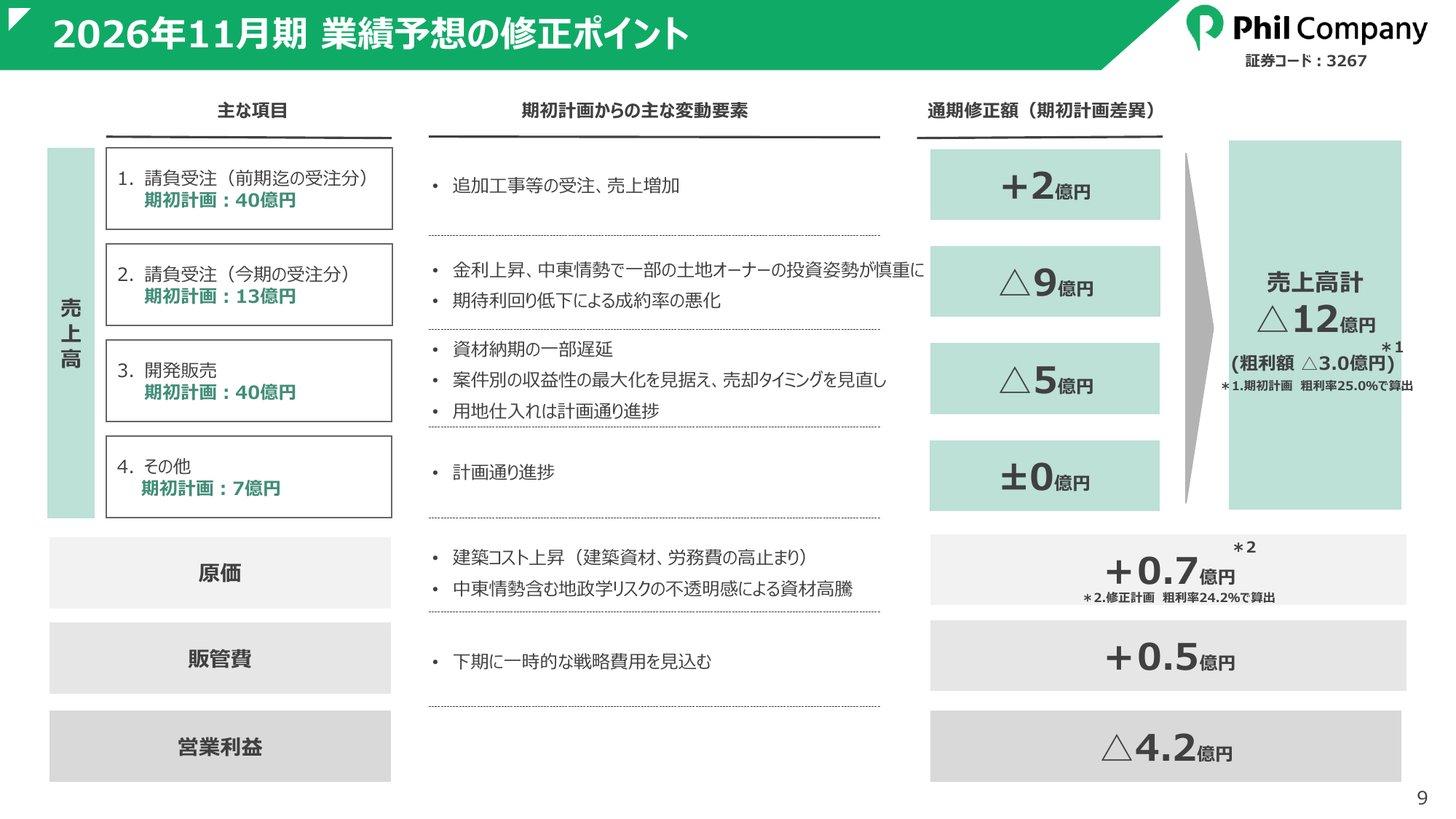
会社が挙げた修正の理由は次のとおりです(業績予想の修正に関するお知らせ・フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.9)。
今期に受注する請負案件の売上:9億円の減少。金利上昇と中東情勢で一部の土地オーナーの投資姿勢が慎重になり、期待利回りの低下で成約率が悪化した
開発販売:5億円の減少。建築資材の納期遅延で一部案件の竣工が遅れたうえ、案件ごとの収益性を最大にするため売却の時期を見直し、一部が来期にずれる
前期までに受注した請負案件:2億円の増加。追加工事などによる
原価:0.7億円の悪化。建築資材・労務費の高止まりと、中東情勢を含む地政学リスクによる資材高騰
販管費:0.5億円の増加。下期に一時的な戦略費用を見込む
会社は、建築費の上昇は期初計画に織り込んでいたとしたうえで、想定外だったのは(1)前期第4四半期の受注増の反動で第1四半期が新規案件の組成・提案の「種まき期間」になったこと、(2)中東情勢の緊迫化や金利上昇懸念が重なり、土地オーナーの意思決定が想定以上に慎重になったことの2点だと説明しています(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.50)。
利上げとは|政策金利が株価・為替・住宅ローンに波及するメカニズム
利上げ(政策金利の引き上げ)が株価・為替・住宅ローンに与える影響をわかりやすく解説。2026年9月に1.25%へ至った日銀の利上げの経緯と、業種別の株価への影響パターンがわかります。
第3四半期累計(2025年12月〜2026年8月)— 開発案件の引渡しで黒字に
第3四半期累計(9か月)は売上高61.0億円(前年同期比8.3%増)、営業利益2.7億円(同3.4%増)でした。上期の1.2億円の営業赤字を、第3四半期(2026年6〜8月の3か月)の営業利益3.9億円で取り戻した形です(2026年11月期 第3四半期決算短信・第3四半期決算説明資料 p.8)。
四半期の売上高の内訳と営業利益(各3か月)
請負受注の売上:35.2億円(4.9%減)。第1四半期の受注低迷が響いた(フィル・カンパニー 2026年11月期 第3四半期決算説明資料 p.6・p.9)
開発販売の売上:21.0億円(40.6%増)。大型案件を含む3件(うち第3四半期に2件)を引き渡した(同 p.6、第3四半期決算短信 p.2)
売上総利益率:25.7%(前年同期25.1%)。収益性の高い開発の大型案件を引き渡したことが効いた。会社は売却・引渡し時期の見直しの成果も挙げる一方、利益率は案件ごとに差があると説明している(同 p.6・p.9、第3四半期決算短信 p.2、決算説明会書き起こし p.54)
販管費:13.0億円(前年同期11.5億円)。前期の採用強化で人員が増え、人件費が7.26億円から8.50億円になった(フィル・カンパニー 2026年11月期 第3四半期決算説明資料 p.10)
経常利益:2.3億円(8.9%減)。開発用地の取得などで借入が増え、金利も上がったため、支払利息が0.18億円から0.46億円に増えた(第3四半期決算説明会書き起こし p.9、第3四半期決算説明資料 p.9、第3四半期決算短信 p.7)
純利益:2.3億円(46.9%増)で、一時的な利益を含む。千代田区の賃貸物件の内装設備の譲渡とマスターリース解約で特別利益2.58億円(固定資産売却益0.84億円、受取補償金1.5億円など)、株式給付信託の終了で特別損失0.97億円を計上した。差し引き約1.6億円の利益が税金1.67億円とほぼ相殺され、純利益が経常利益と同じ水準になった(第3四半期決算短信 p.7、固定資産の譲渡に関するお知らせ、株式給付信託の終了に関するお知らせ)
受注の面では、第3四半期累計の請負受注は金額がほぼ前年並み、件数は3件減で、フィル・パークの減少をガレージハウスが補いました。第3四半期(3か月)のフィル・パークは1件・7.4億円で、平均を大きく上回る「ホテル企画型」です(第3四半期決算説明資料 p.6)。
請負受注 | 2026/11期 | 前年同期 |
|---|---|---|
フィル・パーク | 5件・14.3億円 | 13件・22.6億円 |
ガレージハウス | 22件・19.9億円 | 17件・12.5億円 |
合計 | 27件・34.2億円 | 30件・35.2億円 |
請負の受注高・受注残高と開発プロジェクト残高(四半期)
第4四半期の焦点 — 残る開発案件の引渡し
修正後の通期予想に届くには、第4四半期(2026年9〜11月の3か月)に売上高27.0億円・営業利益1.1億円が必要です。前年の第4四半期は売上高26.0億円・営業利益3.3億円でした(通期予想と第3四半期累計からKabuGraph算出)。
会社は10月13日に通期予想を据え置きました。前期は第4四半期に大型案件の引渡しが集中したのに対し、今期の案件の進み方を踏まえると、現段階で上方修正する水準には達していないと説明しています(第3四半期決算説明資料 p.50)。
通期の修正予想に対する進捗(売上高と内訳)
百万円 | 3Q累計 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 6,096 | 8,800 | 69.3% |
営業利益 | 270 | 380 | 71.1% |
経常利益 | 233 | 355 | 65.8% |
純利益 | 227 | 270 | 84.3% |
開発販売は、通期の売上計画35億円(期初40億円)に対して第3四半期累計が21.0億円(進捗率60.0%)で、残りは約14億円です。7月に下期の「販売可能案件」とした6件はすべて竣工し、第3四半期に2件を引き渡しました。会社は第4四半期に「順次販売を進め」るとしていますが、どの案件を今期に引き渡すかは示していません(第3四半期決算説明資料 p.15、決算説明会書き起こし p.15、第2四半期決算説明資料 p.10)。
所在地 | 販売状況の欄 |
|---|---|
神奈川県小田原市 | 「-」 |
東京都渋谷区 | 引き渡し済み |
東京都目黒区 | 引き渡し済み |
東京都目黒区 | 空欄 |
東京都港区 | 空欄 |
東京都世田谷区 | 空欄 |
請負受注:通期の売上計画46億円に対し第3四半期累計は35.2億円(進捗率76.5%)。計画のうち42億円は前期までに受注した案件で、工事が予定どおり進めば計上できると会社は説明している(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.50)
売却の開示:7月31日に開示した目黒区のフィル・パーク(土地・建物)は売却額が前期売上高の10%以上で、業績予想に織り込み済み(販売用不動産の売却に関するお知らせ)。第3四半期に引き渡した目黒区の案件にあたるとみられる。9月29日には川崎市の土地(建築条件付き)を同じく10%以上の金額で売却して決済も済んだが、業績への影響は来期以降(同)
受注計画:今期の請負受注高の計画は52億円以上(期初95億円)。第3四半期累計は34億円(進捗率65.8%)で、第4四半期に約18億円が必要(前年の第4四半期は23.0億円)。金融機関経由の問い合わせは前年同期の113.5%、提案は149.2%(第3四半期累計)で、資料は第4四半期の計画を「高確度で達成に向けて進捗中」とする(フィル・カンパニー 2026年11月期 第3四半期決算説明資料 p.13)。一方で社長は説明会で、2年前と比べた受注の水準について「まだ本格的な回復という水準には至っておりません」と述べ、建築費や金利の面でマクロ環境の厳しさは変わらないとしている(決算説明会書き起こし p.56)
財務 — 開発用地の仕入れで在庫と借入が増え、8月末は減少
開発販売を増やすと、土地の購入や建築費を売却前に払うため、販売用不動産(在庫)と借入が一緒に増えます。2025年11月期から開発用地の取得を増やしたことで、貸借対照表の形が変わってきました。
財務の推移(現金及び預金・販売用不動産・有利子負債・自己資本比率)
現金の動き:現金及び預金は5月末に29.9億円まで減った。上期の営業キャッシュフローは26.8億円のマイナスで、棚卸資産(開発用の土地・建物)の増加12.5億円と、請負の顧客から先に受け取る前受金の減少8.1億円が主な要因(第2四半期決算短信 キャッシュ・フロー計算書)。第3四半期に2件を引き渡した後の8月末は33.9億円に戻した(第3四半期はキャッシュ・フロー計算書を作っていない)
借入:有利子負債は26.4億円(短期4.7億円、1年内返済予定の長期10.6億円、長期11.1億円)で、現金及び預金を下回った(第3四半期決算短信 p.6)
6月以降の用地仕入:9月18日に、世田谷区の下北沢駅の徒歩圏にあるフィル・パーク用地(249.91㎡)の売買契約を結んだ。仕入価格は前期末の純資産(33.4億円)の30%以上、つまり10億円以上で、決済は10月23日の予定としていた(完了の開示はない)。収益への寄与は2027年11月期以降(開発用地の仕入に関するお知らせ(9月18日))。ほかに藤沢市(7月15日)と世田谷区の二子玉川(9月17日)でもフィル・パーク用地の購入契約を結んだ(いずれも純資産の30%未満)。9月の2件の用地とロビンスジャパンの買収の支払いは、8月末の数字にはまだ入っていない
自己資本比率:40.1%(2025年11月末は33.3%)。案件の引渡しが進んで負債が減ったためで、会社は自社の基準(30.0%)を大きく上回ると説明する(第3四半期決算説明会書き起こし p.23)
株主還元 — 配当性向50%を上限に、今期は25円を据え置き
2026年11月期の配当は、7月の下方修正の後、10月の第3四半期決算でも期初予想どおり年25円(前期比5円増)を据え置きました。7月には、利益成長とともに増配する従来の方針から、「配当性向50%を上限とし剰余金の配分として株主還元を強化」する方針に転換しています(フィル・カンパニー 2026年11月期 第2四半期決算説明資料 p.8)。
1株配当と配当性向の推移
減益でも据え置く理由:中長期の成長シナリオに揺らぎはなく、一時的な損益の変動で還元を減らすべきではないこと、手元流動性と財務の健全性を維持できていることの2点(フィル・カンパニー 2026年11月期 第3四半期決算説明資料 p.50)
予想配当性向:49.7%(25円÷修正後の予想EPS 50.26円)で、新しい方針の上限に近い
普通配当の推移:2023年11月期の5円、2024年11月期の10円、2025年11月期の15円と増え、2026年11月期は年25円を予定する。2019年と2021年の配当は記念配当・感謝配当だけだった
自己株式の消却:役員・従業員向けの株式給付信託を2026年3月に終了し、信託から戻った自己株式33,100株(発行済株式の0.57%)を4月30日に消却した(自己株式の消却に関するお知らせ)
株主優待:実施していない(IRサイト よくあるご質問)
株価指標(2026年11月6日終値)
株価:579円
時価総額:約33億円
PER:実績7.8倍(2025年11月期EPS 74.13円)/予想11.5倍(会社予想EPS 50.26円)
PBR:0.94倍(2025年11月末BPS 615.54円。8月末の自己資本で計算すると0.89倍)
配当利回り:実績3.45%(年20円、うち記念配当5円)/予想4.32%(年25円)
ROE:12.7%(2025年11月期)
出典:東証株価・フィル・カンパニー 2025年11月期 決算短信・2026年11月期 第3四半期決算短信よりKabuGraph算出(2026年11月6日終値)
東証スタンダード市場の建設業(62社)の平均と比べると、予想PERはどちらの平均も上回ります(2026年10月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。PERとPBRの実績は、どちらの平均と比べるかで見え方が変わります。
加重平均:PER7.7倍・PBR1.1倍。実績PERは並み、PBRは下回る
単純平均:PER10.6倍・PBR0.8倍。実績PERは下回り、PBRは上回る
株価は2026年2月末の1,152円から、第1四半期決算(4月14日、営業利益は前年同期比81.0%減)を経て5月末に651円まで下がり、7月の下方修正の後は600円台で推移しました(7月末612円、10月末600円。月末終値、東証株価)。11月6日は市場全体が大きく下げた日で、終値は579円です。
競合との比較
フィル・パークについて、会社は「現在明確な競合他社はない」と認識しつつ、ハウスメーカーや駐車場運営会社が似た事業を始めれば競争が激しくなることをリスクに挙げています(有価証券報告書(第21期) 事業等のリスク「競合の状況」)。実際の競争は、土地オーナーが「その土地を何に使うか」を選ぶ場面で起きます。
駐車場のまま貸す
パーク24(4666):時間貸駐車場「タイムズ」を運営し、遊休地を活用した駐車場や、土地オーナー向けに駐車場経営による土地活用を提案している(パーク24 駐車場サービス)
フィル・カンパニー:駐車場を1階に残したまま、上の空間から店舗の賃料を得る提案。駐車場と空中店舗を組み合わせた土地活用として、駐車場を維持しながら安定収益を得られる点を売りにする(フィル・パーク公式サイト 土地活用をご検討の方)
賃貸住宅などを建てる
大東建託(1878):土地の有効活用を提案して賃貸住宅の建築を請け負い、完成後は子会社が一括で借り上げて入居者に転貸する(大東建託 2026年3月期 決算短信 セグメント情報)
東建コーポレーション(1766):アパート・賃貸マンションの企画提案と施工を行い、多くを子会社が一括借り上げで運営する(東建コーポレーション 2026年4月期 決算短信 セグメント情報)
スターツコーポレーション(8850):地域密着の営業で、賃貸住宅をはじめ商業ビル・ホテル・高齢者施設・保育施設・物流倉庫などの土地活用を提案する(スターツコーポレーション 2026年3月期 決算短信)
フィル・カンパニーの立ち位置
駅から遠い郊外ではガレージ付き賃貸、商業地の駐車場や狭小地では空中店舗と、一般的なアパートが建てにくい土地に絞る
一方、建てた後の一括借り上げや管理による継続収入は小さく、「その他」の売上は2025年11月期で5.9億円(売上高の約7%)にとどまる
会社 | 売上高 | 営業 | 時価総額 |
|---|---|---|---|
フィル・カンパニー | 82.3 | 7.2% | 33 |
大東建託 | 19,847.4 | 6.8% | 11,223 |
スターツ | 2,519.1 | 14.4% | 2,433 |
東建 | 3,865.4 | 5.8% | 1,685 |
大東建託(1878)の企業分析|管理戸数135万戸の賃貸住宅大手、売上の5割超が一括借上の家賃収入でROE20.5%・配当性向50%
大東建託(1878)は土地オーナーに賃貸住宅を建て、35年一括借上で管理まで担う。管理戸数135万戸、2026年3月期は営業利益1,352.6億円で過去最高。受注減と借入増、新リース会計の影響、積水ハウスなど競合との違い、株価指標を解説。
スターツコーポレーション(8850)の企業分析|建設・仲介・賃貸管理を一貫して担う不動産グループ
スターツコーポレーション(8850)は賃貸住宅の建設から入居募集(ピタットハウス)、管理までを一貫して担う。5期連続の営業増益で、2027年3月期の上期も増収・営業増益で、通期計画は据え置き。大東建託との違い、配当、PER8.2倍の株価指標を解説。
投資家が注目すべきポイント
強み
1. 駐車場を残して上に建てる独自の商品
フィル・パークは駐車場の収入を残したまま上の空間から賃料を得る商品で、会社は「現在明確な競合他社はない」と認識しています(有価証券報告書)。全国の累計は288棟です(2026年8月末)。
2. 郊外の土地でも借り手を集めるガレージハウス
入居待ち登録の仕組みで入居率98.6%以上を保ち(会社開示)、駅から遠い土地でも賃貸経営の提案ができます。第3四半期累計の受注金額は、フィル・パークが減る中で6割近く伸びました。
3. 前受金で回る請負と、厚い受注残
請負は代金を原則として契約時・着工時・竣工引渡時に3分の1ずつ受け取り、工事に先行して入金がある仕組みです。受注残高は54.7億円(2026年8月末)。今期の請負の売上計画46億円に対し、第3四半期累計で35.2億円を計上しました。
4. 配当の強化
減益予想の中でも年25円を据え置き、配当性向50%を上限とする方針に転換しました。予想配当利回りは4.32%です(2026年11月6日終値)。
リスク
1. 金利と建築費の上昇で受注が落ちる
土地オーナーの投資判断が慎重になり、今期の請負受注高の計画は95億円から52億円以上に下がりました。第3四半期累計のフィル・パークの受注は5件と前年同期の13件から減っています。
2. 開発案件の売却時期で業績が大きく振れる
開発販売は引き渡し時に売上を一括計上するため、1件の時期ずれで四半期の損益が変わります。修正後の予想の達成には、第4四半期に約14億円の開発販売が必要です。
3. 開発在庫と借入の負担
販売用不動産は35.8億円、有利子負債は26.4億円で、案件の引渡しが進んで5月末より減りました(2026年8月末)。ただし9月には下北沢で10億円以上の用地の購入契約を結び、ロビンスジャパンも買収しました。売れ残れば評価損や金利負担が重くなります。
4. 利益目標の後ずれ
中期経営計画の営業利益12億円は2027年11月期へ1年後ろ倒しされ、今期の予想も8.0億円から3.8億円に下がりました。来期の計画は2027年1月の決算で示される予定で、方針転換の成果はまだ数字に出ていません。
5. 小さい時価総額と集中した株主構成
時価総額は約33億円で、創業者の髙橋氏と合同会社NOBが合わせて約28%を持ちます(2026年5月末)。
まとめ
フィル・カンパニー(3267)は、駐車場の上の空間や駅から遠い郊外の土地など、一般的な建物が建てにくい土地に空中店舗とガレージハウスを提案する会社です。
事業:土地オーナーからの請負が売上の約6割、自社で土地を買って売る開発販売が約3割。フィル・パーク累計288棟、ガレージハウス累計299棟(2026年8月末)
業績:2025年11月期は売上高82.3億円・営業利益5.9億円。2026年11月期は金利と建築費の上昇で受注が落ち、営業利益予想を8.0億円から3.8億円へ下方修正。第3四半期累計の営業利益は2.7億円で、予想は据え置き
財務:開発用地の仕入れで増えた販売用不動産は35.8億円、有利子負債は26.4億円、自己資本比率は40.1%(2026年8月末)
株価:実績PER7.8倍・予想PER11.5倍・PBR0.94倍・予想配当利回り4.32%(2026年11月6日終値)
見るべき点:第4四半期に残る開発案件の引渡しが進むか、請負の受注が通期52億円以上の計画に届くか、ストック収入を増やす方針が利益率の改善につながるか
駐車場の上に店舗を建てるという商品の独自性は明確ですが、利益はまだ2019年の水準に届いていません。まずは2027年1月の通期決算で、開発販売の計上と請負受注の回復、来期の計画を確かめたい銘柄です。
フィル・カンパニー
駐車場上空などの遊休スペースを活用した空間ソリューション企業。「まちのスキマを、創造で満たす」をパーパスに掲げ、駐車場の上部に商業施設を建設する空中店舗「フィル・パーク」と、ガレージ付き賃貸住宅「プレミアムガレージハウス」の2事業を展開する…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年11月6日終値、その他の数値は2026年11月6日時点で確認できた開示に基づいています。