シスメックス(6869)の企業分析|血球計数で世界首位、装置を置いて試薬で稼ぐ
2027年3月期 第2四半期決算まで反映
シスメックス(6869)は、血液や尿を調べる検査装置と、その装置で使う試薬を190以上の国や地域に売る神戸の会社です。血液中の細胞を数える「血球計数検査」では会社の推計で世界シェアの5割超を占め、売上の6割強は検査のたびに使われる試薬が生んでいます。
この記事では、事業の仕組み、2026年3月期に営業利益が4割減った理由と今期の回復、配当と株価指標、海外の大手との競合関係を、図とグラフで解説します。
この記事の内容(目次)
会社概要 — 神戸発、血液検査の装置と試薬の世界大手
シスメックスは「検体検査」の装置と試薬のメーカーです。検体検査とは、患者から採った血液や尿などを調べる検査のことで、健康診断や病気の診断、治療の効果の確認に使われます。本社は神戸市で、190以上の国や地域に製品を届けており(シスメックス ニュースリリースの会社紹介)、2026年3月期は売上の88.3%を海外で稼ぎました(シスメックス 2026年3月期 決算短信 p.2)。
会計は国際会計基準(IFRS)で、決算期は3月です。2017年3月期からIFRSを使っています(同短信 p.4)。
沿革 — 血球計数装置の販売会社から世界企業へ
1968年:東亞特殊電機(現TOA)がつくる血球計数装置の販売会社として、神戸で東亞医用電子を設立
1978年:ブランドを「Sysmex(シスメックス)」に変更
1995〜1996年:大阪証券取引所・東京証券取引所の市場第二部に上場(2000年に第一部、2022年4月からプライム市場)
1998年:社名をシスメックスに変更し、本社を神戸市中央区へ移す
2024年4月:1株を3株に分割(株式分割のお知らせ)
2026年4月:松井石根氏が社長に就任(家次恒会長兼グループCEOは続投、代表取締役の異動のお知らせ)。日本電子の生化学検査事業を買い、シスメックスBioMajestyとして始動(ニュースリリース 2026年4月1日)
出典:シスメックス 第59期 有価証券報告書 p.5–6ほかよりKabuGraph作成
大株主は、信託銀行の口座を除くと公益財団法人中谷財団(6.18%)、公益財団法人神戸やまぶき財団(5.75%)、有限会社中谷興産(5.48%)が上位です(2026年3月末、有価証券報告書 p.48)。
分野別の売上高(2026年3月期)
売上の6割はヘマトロジー(血球計数検査)で、血液凝固・尿・免疫が続きます。次の章で、それぞれの検査が何を調べるのかを見ていきます。
事業を理解する — 装置を置いて、試薬で稼ぐ
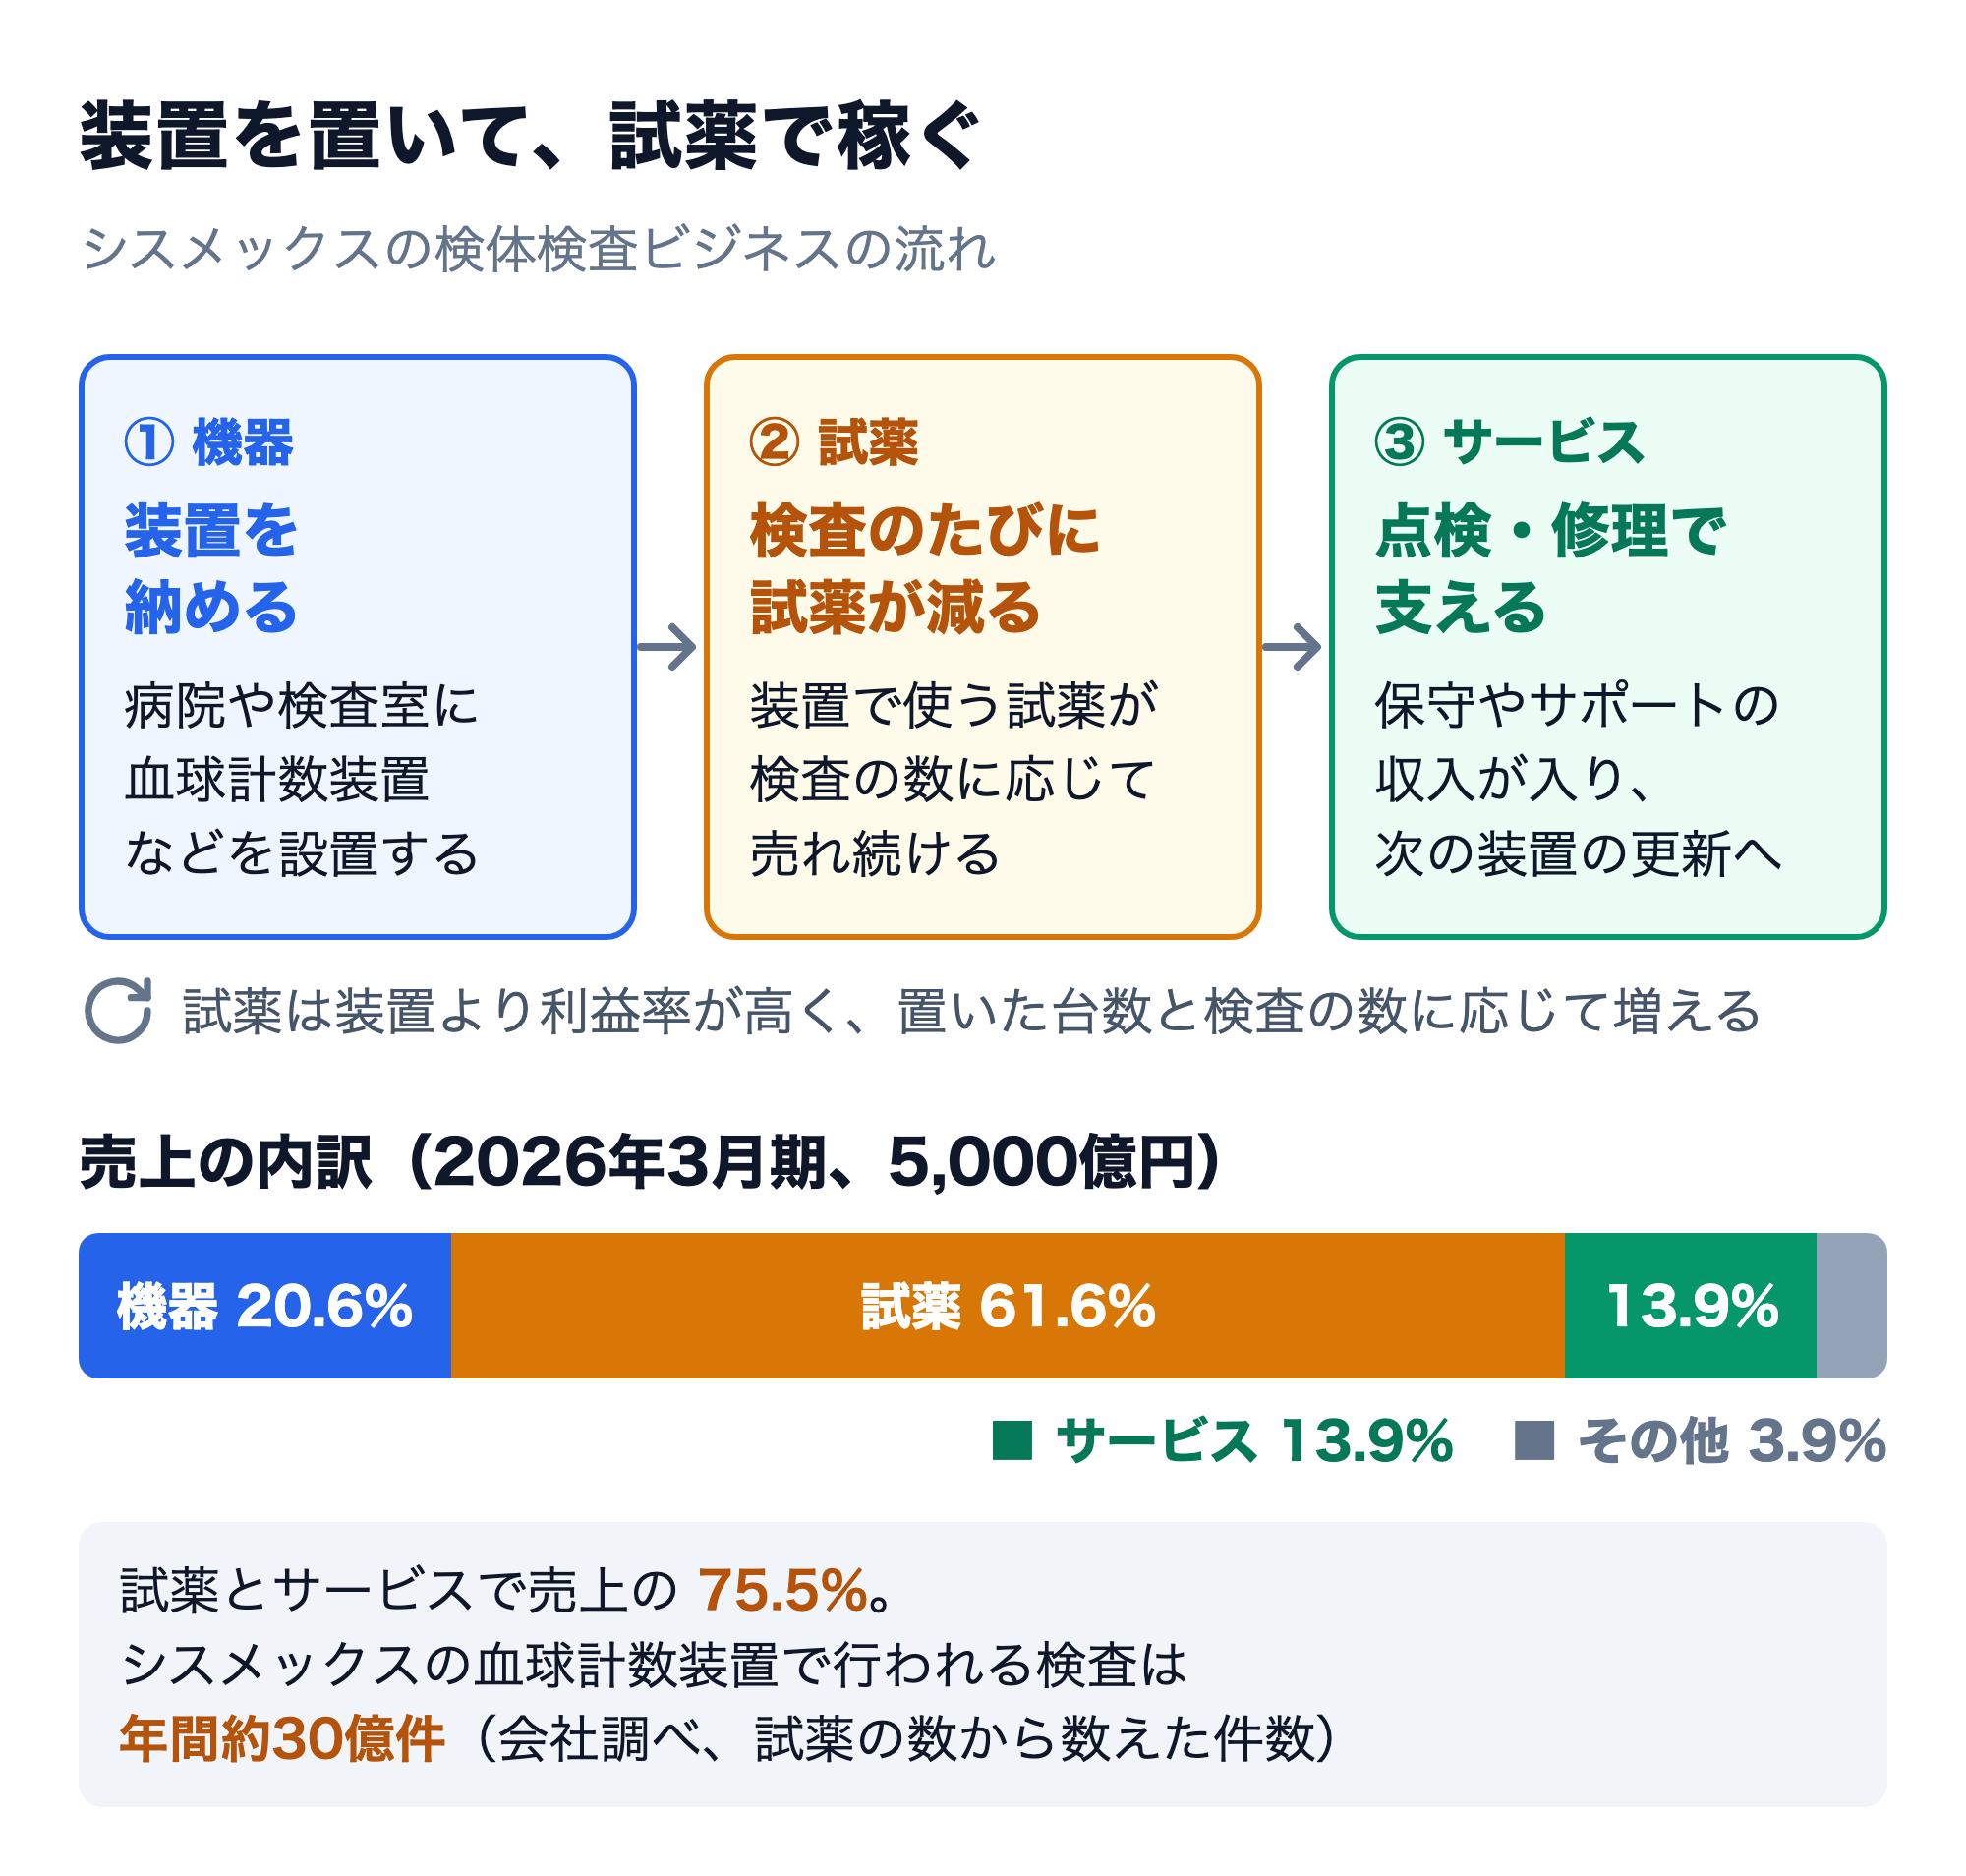
シスメックスの稼ぎ方の要は、装置を売った後も試薬と保守で売上が続くことです。検査のたびに専用の試薬を使うので、置かれた装置の台数と検査の数に応じて試薬が売れ続けます。会社は試薬について「機器に比べて収益性が高い」と説明しています(シスメックス 個人投資家向けページ「収益を生む力」)。
ヘマトロジー(血球計数検査)— 売上の6割を占める主力
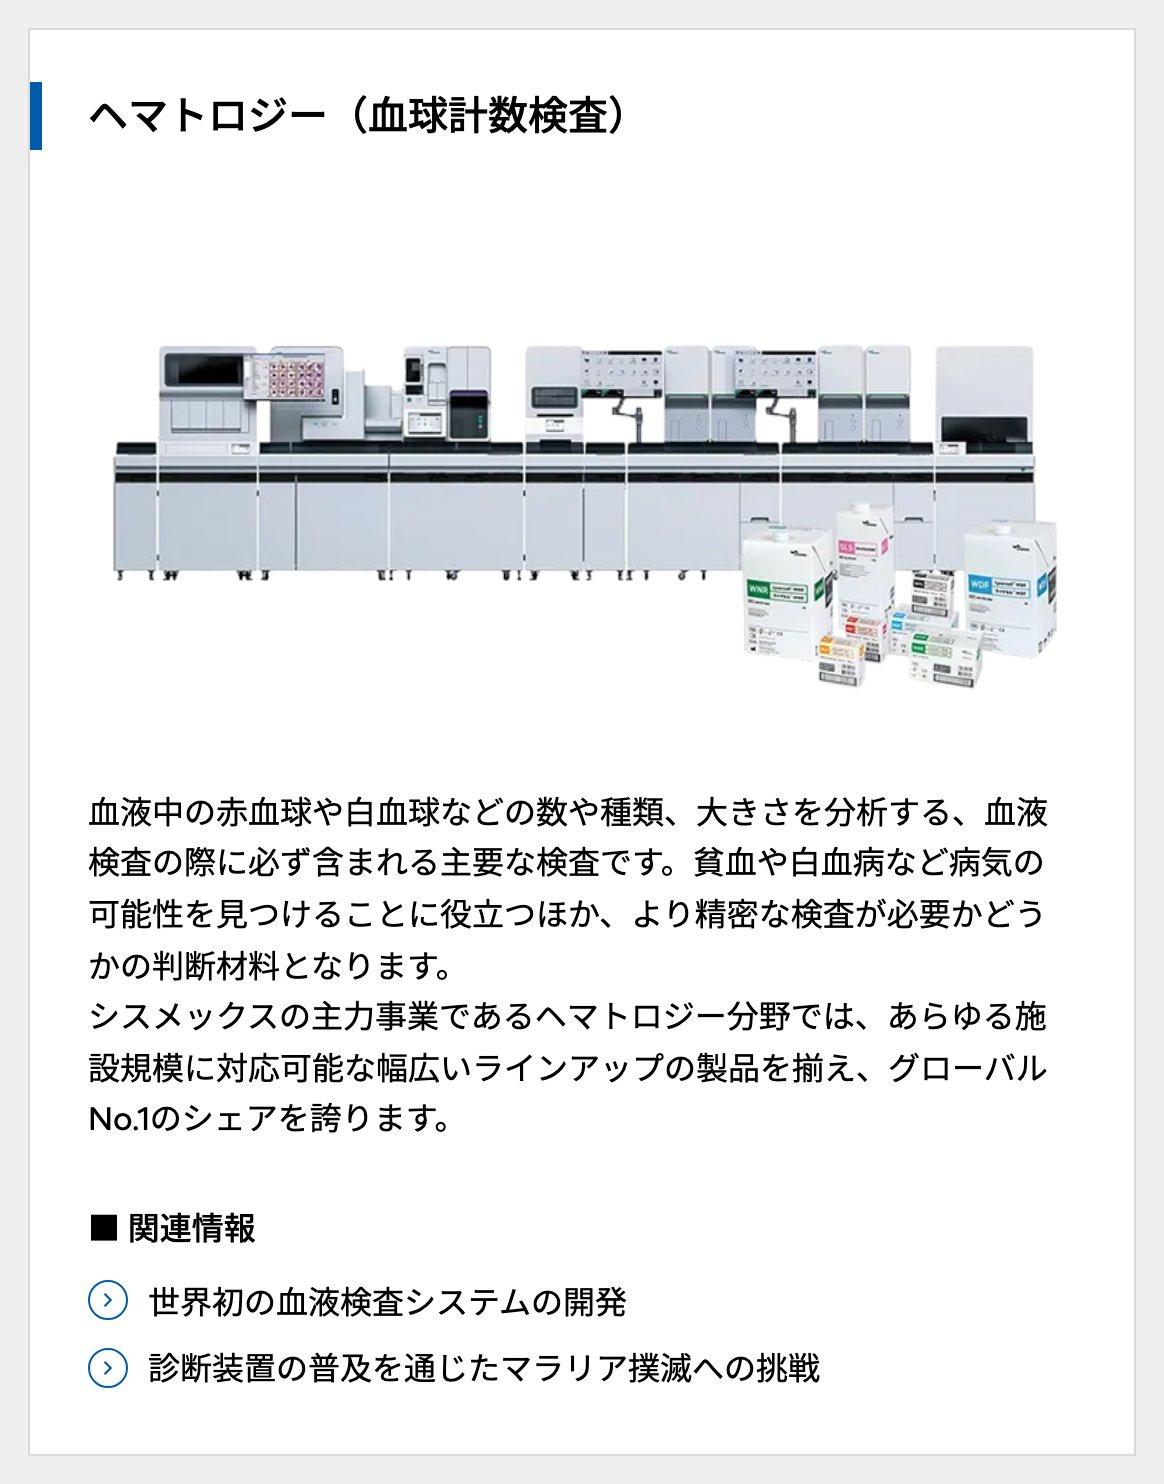
血液中の赤血球・白血球・血小板の数や種類を調べる検査で、血液検査ではほぼ必ず行われます。貧血や白血病などの手がかりになり、より詳しい検査が要るかを判断する入り口です。
シスメックスはこの分野で世界シェア首位で、会社の推計ではシェアは50%を超えます(Sysmex Report 2026(統合報告書) p.15–16、2025年3月末時点)。2026年3月期の売上高は2,994億円で、全体の59.9%でした。2026年11月には英国のHologenと、装置に蓄積される血液検査のデータをAIで読み解く合弁会社「Saibogen」を設立しています(ニュースリリース 2026年11月9日)。
血液凝固検査 — 第2の柱、欧米で自社ブランドの販売へ
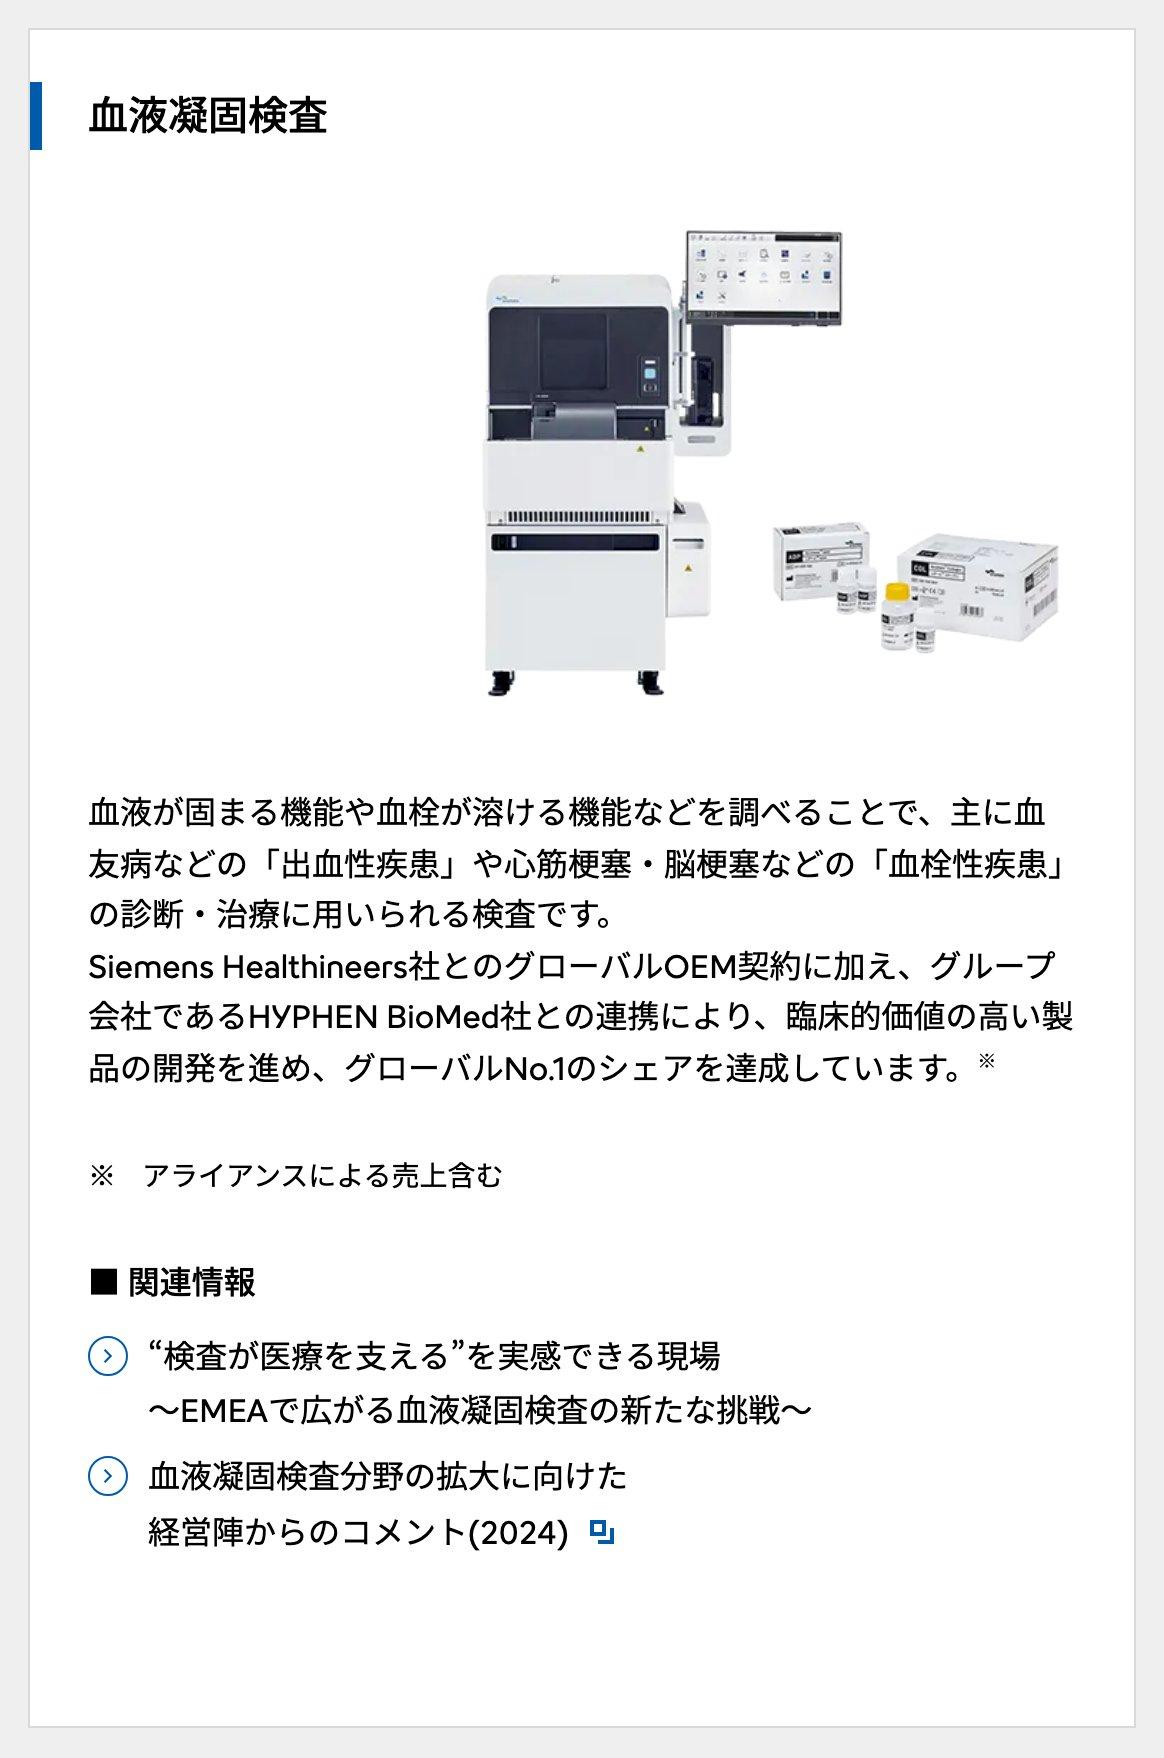
血液が固まる働きや、血栓を溶かす働きを調べる検査です。血友病のような出血しやすい病気や、心筋梗塞・脳梗塞のような血栓の病気の診断と治療に使われます。2026年3月期の売上高は724億円で、ヘマトロジーに次ぐ規模です(2026年3月期 決算説明資料 p.10)。
この分野ではドイツのシーメンス・ヘルシニアーズと1995年から組んできました。2023年2月に互いの装置・試薬を供給し合う契約を結び、2024年4月から米国・EU諸国などでは各社が自社ブランドで売る形に切り替えました(ニュースリリース 2024年4月2日)。
尿・免疫・生化学 — ヘマトロジーの次を育てる
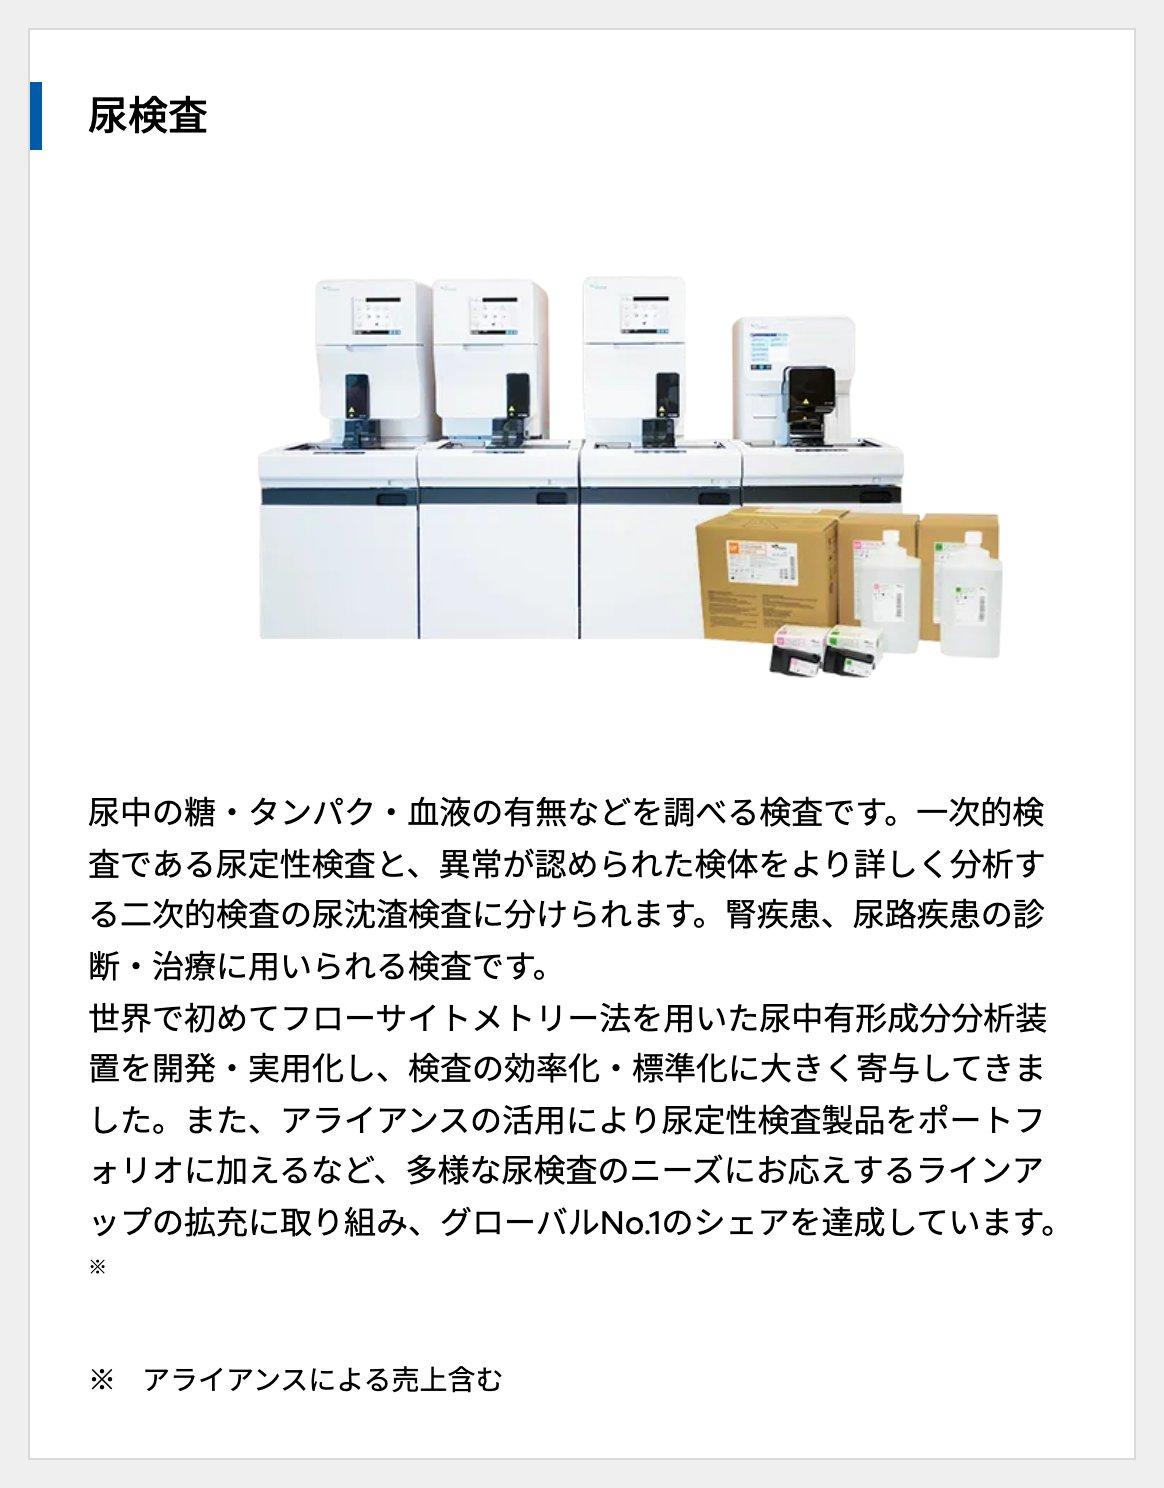
尿検査は、尿の中の糖・タンパク・血液などを調べる検査です。シスメックスは、フローサイトメトリー法(細胞などに光を当てて1つずつ調べる方法)で尿の中の成分を分析する装置を、世界で初めて実用化しました(事業紹介)。2026年3月期の売上高は441億円です。
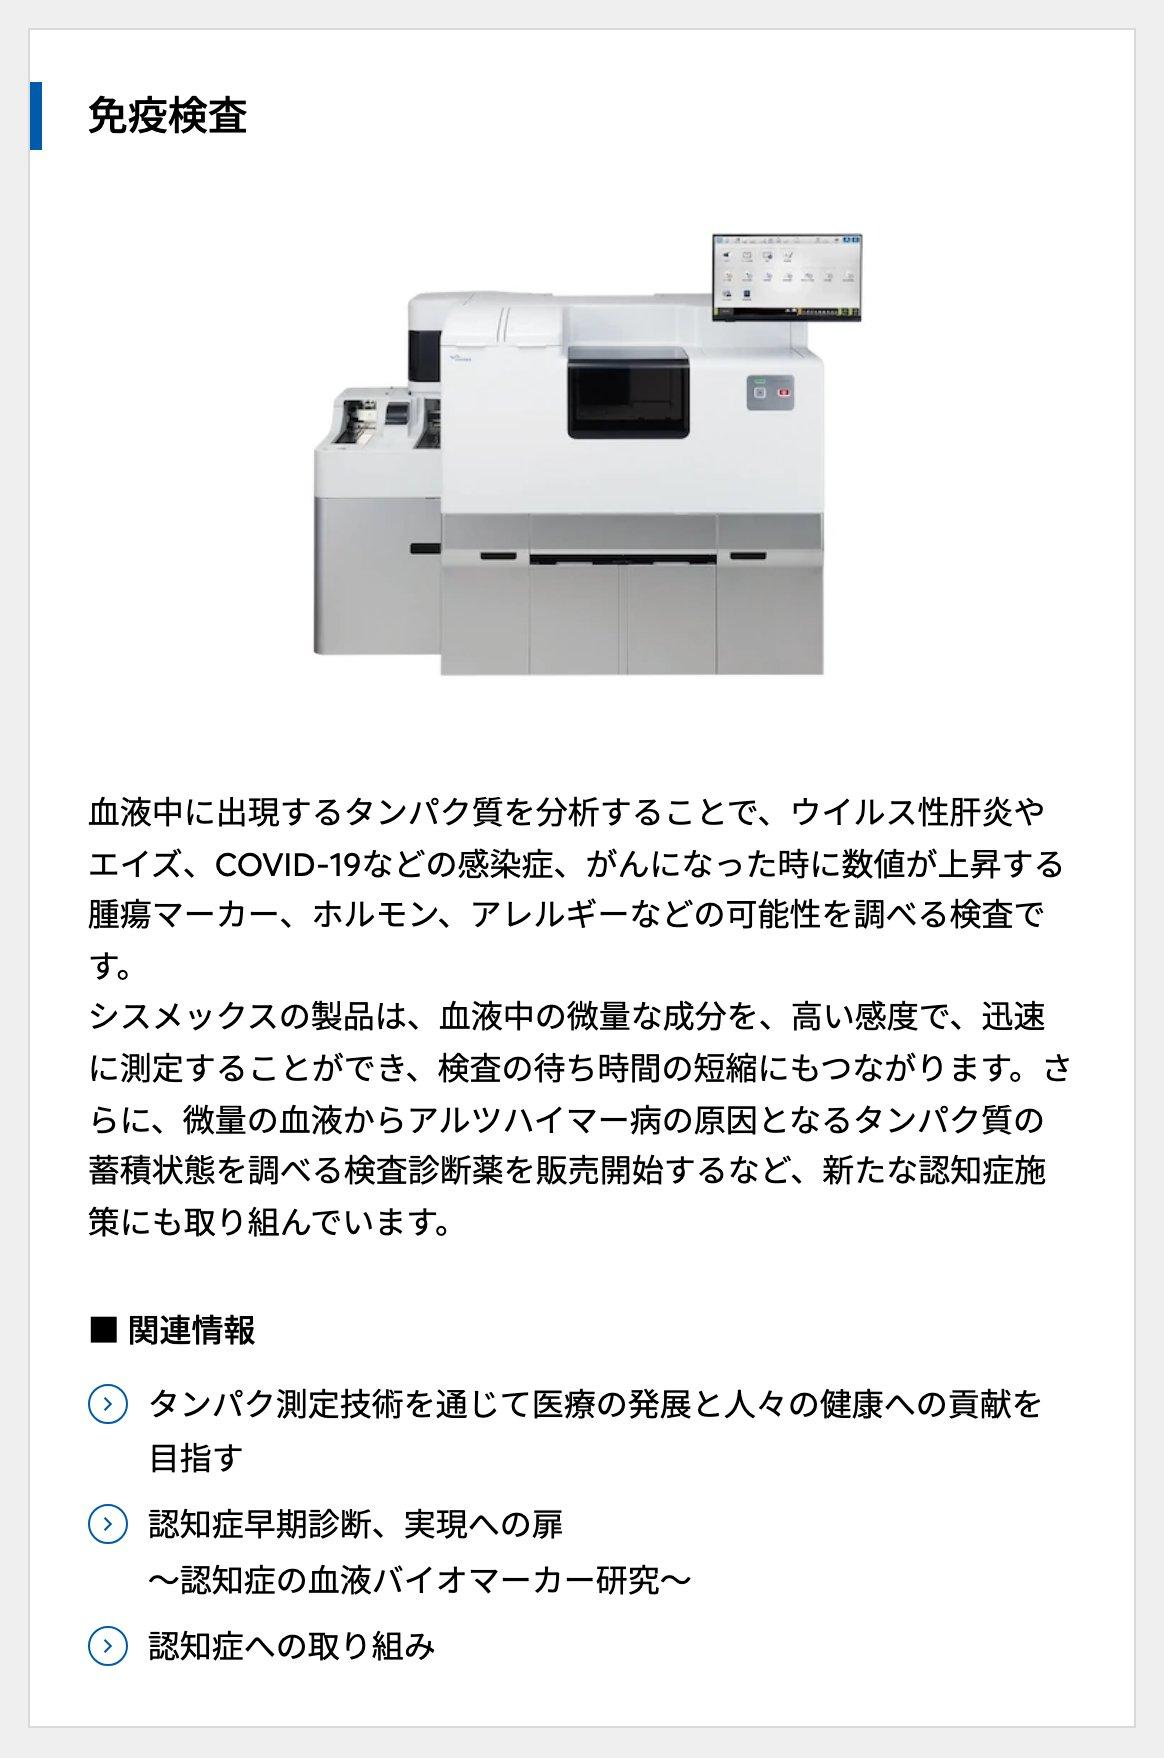
免疫検査は、血液中のタンパク質を測って、感染症やがん(腫瘍マーカー)、ホルモンなどを調べる検査です。シスメックスは、血液でアルツハイマー病の原因となるタンパク質のたまり具合を調べる検査薬も販売しています(事業紹介)。2026年2月には、富士レビオHD(H.U.グループHDの子会社)の認知症検査の装置と試薬を、合意した国で独占販売する協業を始めました(ニュースリリース 2026年2月5日)。
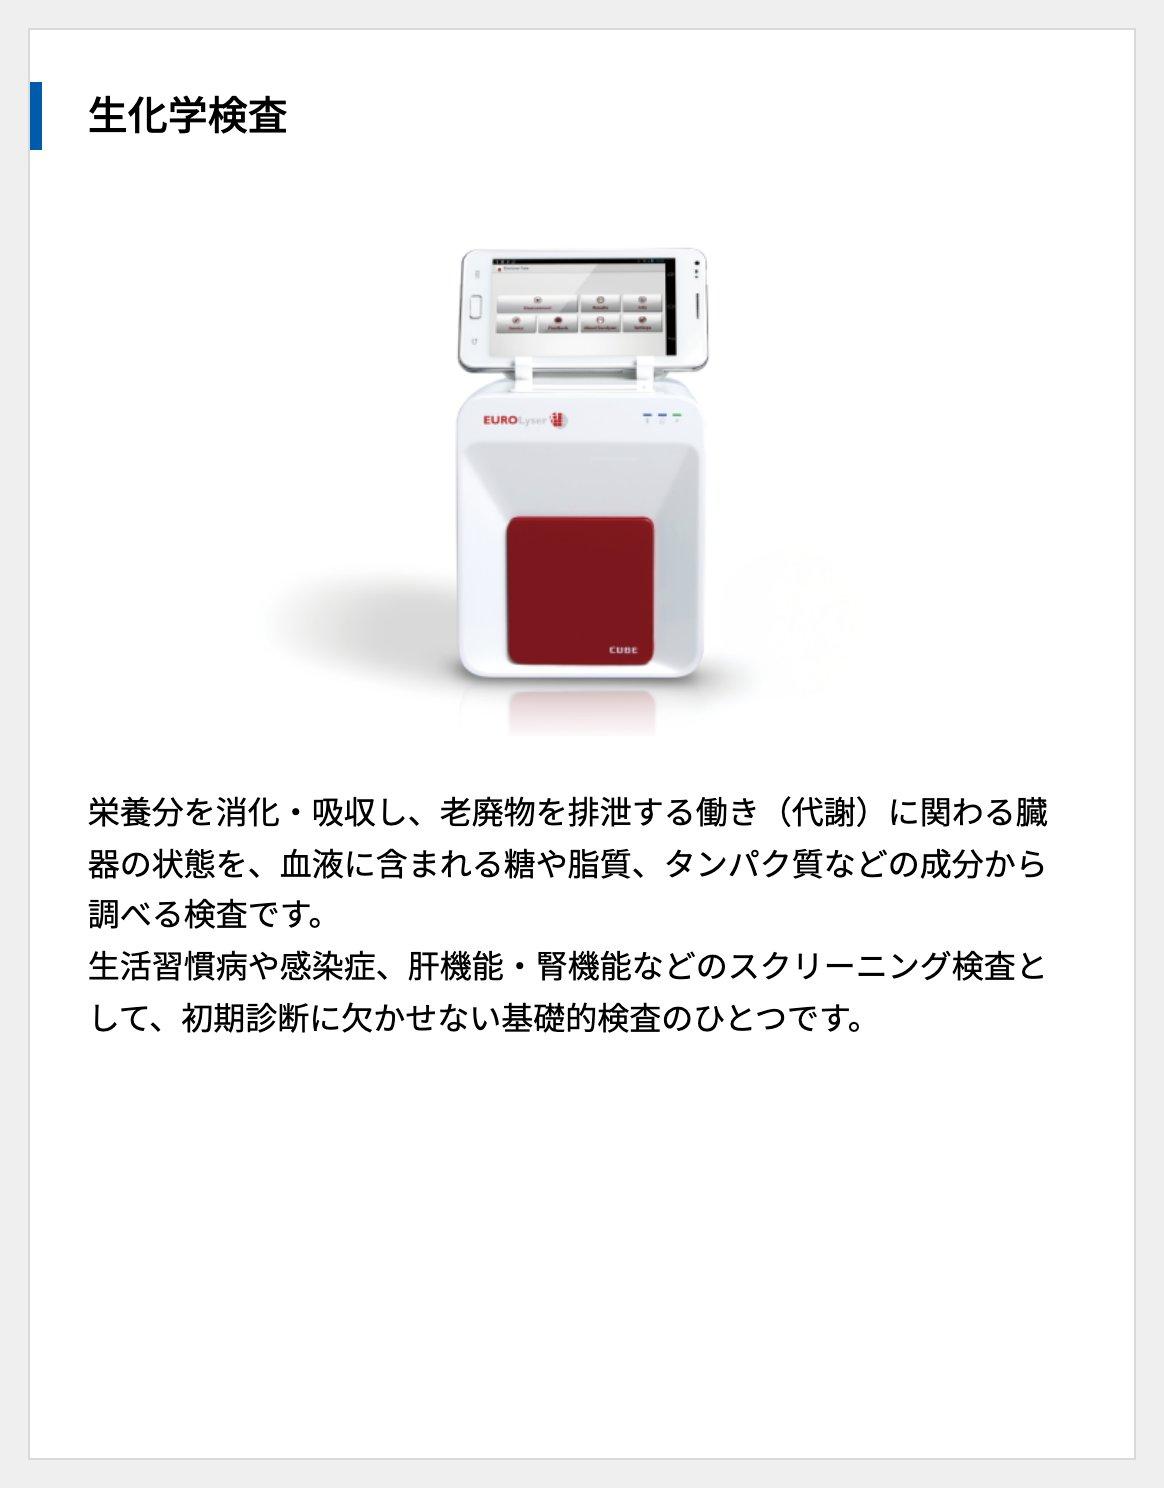
生化学検査は、血液中の糖・脂質・タンパク質などから肝臓や腎臓の状態を調べる、健康診断でおなじみの検査です。2026年4月に日本電子の生化学検査事業を買って本格的に参入しました(ニュースリリース 2026年4月1日)。ただ、買った会社の海外事業の立ち上げ時期を見直したため、2027年3月期の第2四半期(7〜9月)に57.7億円の減損損失を計上しました(減損損失の計上に関するお知らせ 2026年11月5日)。
手術支援ロボット「hinotori」— 川崎重工との合弁
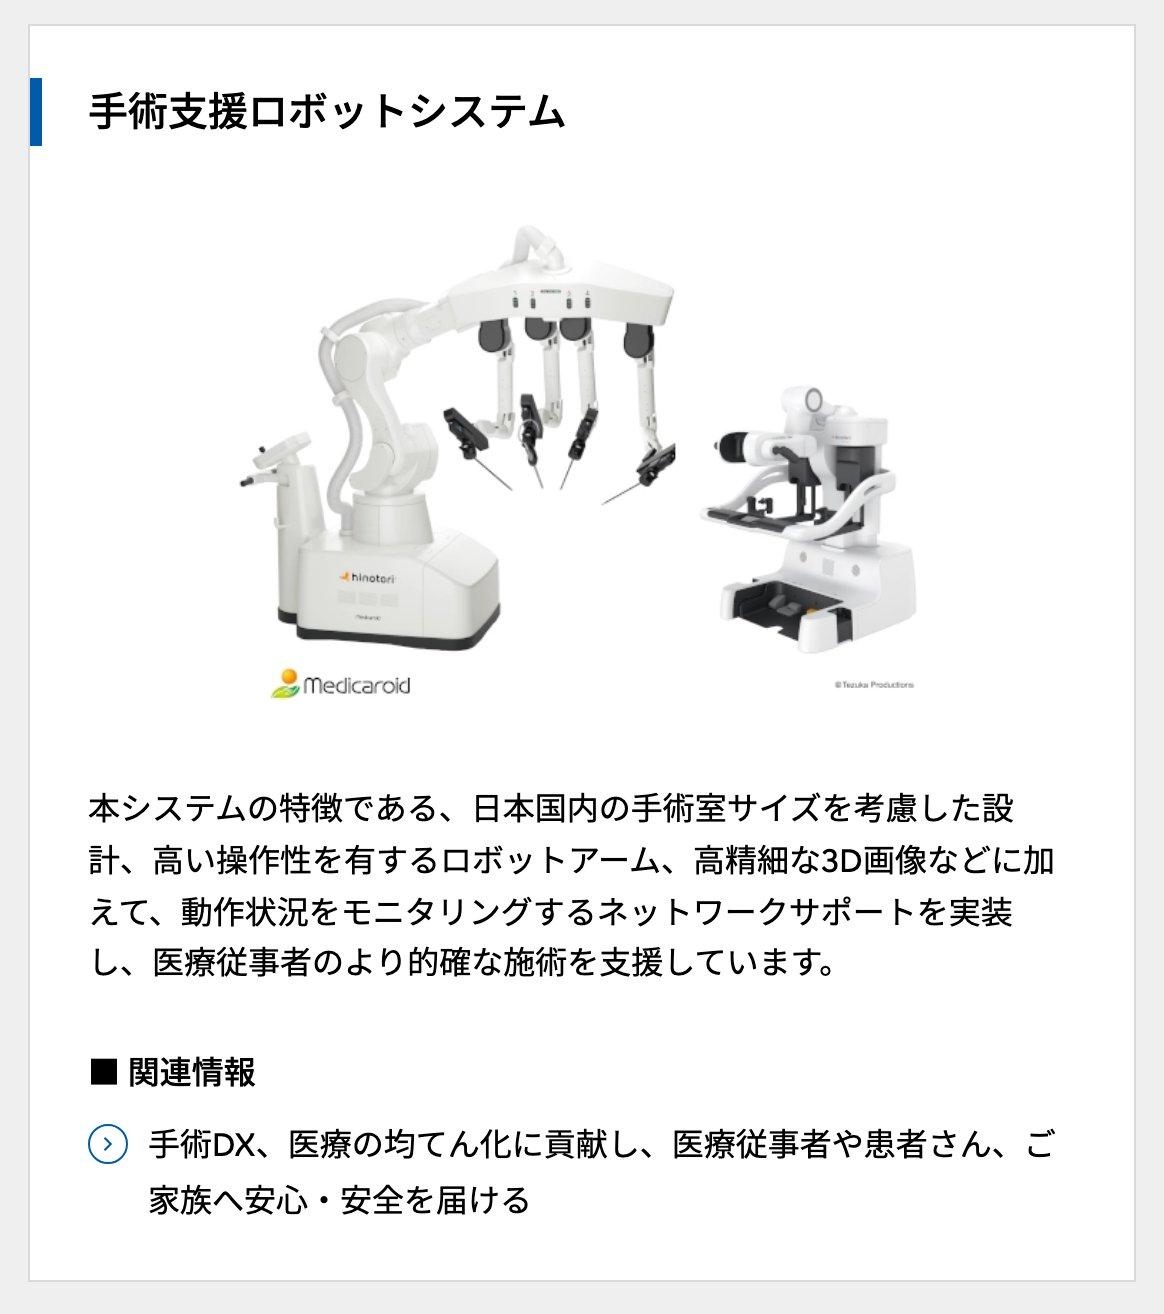
手術支援ロボット「hinotori」は、川崎重工業と共同出資するメディカロイドが開発・製造しています。シスメックスの議決権の持ち分は50%で、子会社ではなく持分法(持ち分に応じて損益だけを取り込む方法)で会計処理しています(有価証券報告書 p.9・p.41)。2026年7月には欧州で販売するためのCEマーク認証を取りました(メディカロイド 2026年7月9日発表)。
ロボット事業の売上は2026年3月期で33億円と小さく、まだ先行投資の段階です。シスメックスはメディカロイドの銀行借入に74億円の債務保証もしています(有価証券報告書 p.141)。2026年11月には、海外展開と収益化に向けて関係する3社で責任範囲と役割分担の協議を始めたと説明しました(2027年3月期 第2四半期 決算説明資料 p.28)。
川崎重工業(7012)の企業分析|防衛・水素・ロボットの3テーマを持つ重工大手
川崎重工業(7012)の防衛事業(潜水艦・航空機)、水素サプライチェーン構築への挑戦、ロボット事業、セグメント別業績と投資判断のポイントを個人投資家向けに解説します。
地域 — 中国の落ち込みを米州・欧州が補う
売上の9割近くは海外で、欧州・中東・アフリカ(EMEA)と米州が大きな柱です。中国は2025年3月期まで伸びていましたが、医療費を抑える政策(検査を必要最小限にとどめる方針など)と販売代理店の在庫調整で、2026年3月期は24.2%減りました(2026年3月期 決算短信 p.2、決算説明資料 p.15)。
地域別の売上高
会社は2027年3月期も中国の売上が現地通貨ベースで約2割減ると見込み、検査価格の見直しの影響も織り込んでいます。円ベースでは人民元高で減り方が小さく、9.5%減の810億円の見込みです(2027年3月期 第2四半期 決算説明資料 p.15・p.38)。
業績推移と財務 — 中国と減損で落ち込み、回復の途中
通期業績 — 2025年3月期まで最高益、2026年3月期に4割の減益
2025年3月期までは増収が続き、売上高が5,000億円を超えて売上・営業利益とも過去最高になりました(中期経営計画のニュースリリース)。2026年3月期は売上高が1.7%減、営業利益が40.8%減の518億円に落ち込みました。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
減益の理由は、会社の説明では大きく3つです。日本と中国での減収、原価率の悪化(保守サービスのコスト増・在庫の評価の見直し・関税など)と販管費の増加(人員増と新しい基幹システムの償却費)、そして過去に買った子会社の「のれん」(買収額のうち純資産を上回った部分)の減損です(2026年3月期 決算短信 p.2、決算説明資料 p.19–20)。
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
2027年3月期 — 上期は増収、通期予想を2回上方修正
2027年3月期の上期(4〜9月累計)は、売上高が17.3%増の2,728億円、営業利益が1.4%増の334億円でした。米州でヘマトロジーの装置が伸び、円安と、買収した生化学事業も売上を押し上げました。一方で生化学事業の減損57.7億円が利益を削り、純利益は5.7%減の179億円でした(2027年3月期 第2四半期 決算短信 p.1–2)。
公表日 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
2026年5月14日 | 5,350 | 580 | 360 |
2026年8月7日 | 5,450 | 600 | 370 |
2026年11月10日 | 5,500 | 685 | 400 |
11月の上方修正の理由は、米州でのヘマトロジー装置の販売好調、米州で上期に発生した関税の還付などによる原価率の改善、上期の販管費の見直しです(業績予想の修正に関するお知らせ 2026年11月10日)。8月の修正は、米州のヘマトロジー装置の好調と想定より円安が進んだことが理由でした。下期には事業の見直しに伴う一時的な費用45億円(研究開発拠点の見直しや人員の適正化など)を見込む一方、その他の営業収益35億円も織り込んでおり、会社は「一時的な収益・費用を見込みながらも」上方修正したと説明しています(2027年3月期 第2四半期 決算説明資料 p.6・p.30・p.36–37)。
配当と株主還元 — 累進配当と300億円の自社株買い
会社は配当性向40%を目安に、配当を減らさず維持か増やす「累進配当」を方針にしています(2026年3月期 決算説明資料 p.36)。2026年3月期は上場30周年の記念配当2円を含む年38円で、利益が減ったため配当性向は67.3%に上がりました。2027年3月期は年40円(中間20円・期末20円)の予想で、期初から変わっていません。株主優待の制度はありません(有価証券報告書 p.159「株主に対する特典:該当事項はありません」)。
1株当たり年間配当と配当性向
2026年3月から7月には上限300億円の自社株買いを行い、取得した約2,114万株(消却前の発行済株式の3.36%)を9月30日にすべて消却しました(取得の決議、取得終了のお知らせ、消却完了のお知らせ)。
累進配当とは|三井住友FG・伊藤忠が採用する「減配しない」方針の仕組みと注意点
累進配当の定義・仕組みと配当性向・連続増配との違いを解説。三井住友FG・伊藤忠・三菱商事など採用企業の配当推移と、日経累進高配当株指数の選定基準から投資判断のポイントがわかります。
株価指標(2026年11月11日終値)
指標 | 値 |
|---|---|
株価 | 2,071円 |
時価総額 | 1兆2,599億円 |
予想PER | 31.4倍 |
実績PER | 36.4倍 |
PBR | 2.59倍 |
予想配当利回り | 1.93% |
実績PERは減損で減った利益で計算しているため高めに出ます。予想PER(31.4倍)と並べて見るのが適切です。
シスメックスの株価(月末終値、株式分割調整後)
株価は2021年12月末の5,183円(分割調整後)が月末終値での高値で、2026年3月末には1,368.5円まで下がりました。2026年11月11日は2,071円で、2021年12月末より6割低い水準です。2025年8月には1か月で約25%下げ(月末終値2,477円→1,868円)、その後2025年11月・2026年2月・4月と業績予想の下方修正が続きました。
PERが高いとどうなる?|利益が2.8倍でも株価2割安、高PER株330社の5年後
PERが高いと株価はどうなる?2021年9月末に実績PER50倍以上だった330社は、5年でEPSが2.8倍になったのにPERが86.8倍→19.7倍に縮み、株価の中央値は21%下落。二重の下落や金利・配当への影響を実例で解説。
競合との比較 — 世界の検査大手と分野ごとに競う
取り合っているのは、病院や検査センターの検査室に置く装置と、その後に使われ続ける試薬です。世界の検体検査の市場は約960億ドルで、シスメックスは会社の推計で世界8位です。上位はスイスのロシュ、米国のダナハー、米国のアボットです(Sysmex Report 2026 p.15–16。順位は2025年3月末時点、市場規模は2024年末時点の会社の推計)。
検査の分野ごとに、相手と立ち位置が変わります。
ヘマトロジー:シスメックスが世界首位。主な競合は中国のマインドレイ、ダナハー、シーメンス・ヘルシニアーズ、アボットです
血液凝固:主な競合はワーフェンとスタゴ。シーメンス・ヘルシニアーズは装置・試薬を供給し合う提携先で、欧米では互いに自社ブランドで売っています
尿:主な競合はダナハー、ロシュ、シーメンス・ヘルシニアーズ。栄研化学とシーメンスは提携先でもあります
免疫:主な競合はロシュ、アボット、シーメンス・ヘルシニアーズ、ダナハーで、提携先は富士レビオHD。市場は約270億ドルと分野の中で最も大きく、シスメックスはまだ追う立場です
出典:シスメックス Sysmex Report 2026 p.15–16(表の「主な参入メーカー」「主なアライアンス」の欄と市場規模。市場規模は2024年末時点で、開示情報からの会社の推計)よりKabuGraph作成
国内の上場企業で近い分野にいるのは、血球計数装置「セルタック」を持つ日本光電工業(6849、日本光電 ニュースリリース)、尿検査や便潜血検査の試薬・装置を手がける栄研化学(4549)、子会社の富士レビオが免疫検査の装置と試薬を持つH.U.グループHD(4544)です。どれもシスメックスより規模が小さく、栄研化学とは海外の尿検査で2016年から(栄研化学のあゆみ)、富士レビオとは認知症検査で(ニュースリリース 2026年2月5日)提携しており、競合というより協力相手の面もあります。
国内の検査関連企業との比較(2026年3月期)
投資家が注目すべきポイント
会社は2029年3月期に売上高6,000億円以上、営業利益1,000億円以上(営業利益率16.7%以上)、ROE12%以上を目標に掲げています(中期経営計画のニュースリリース 2026年3月5日)。2027年3月期の予想営業利益685億円から、2年で約1.5倍にする計画です。
中期経営計画の目標と現在地
強み
血球計数で世界首位:会社の推計で世界シェア50%超。置かれた装置が使う試薬が、売上の6割強を生んでいます
米州・欧州の伸び:2027年3月期上期の米州の売上高は27.0%増(円ベース)。血液凝固は2024年から欧米で自社ブランドの販売に切り替えました
財務の余裕と株主還元:自己資本比率にあたる親会社所有者帰属持分比率は65.4%(2026年9月末。自社株の消却と借入で3月末の71.4%から低下)。配当性向40%目安の累進配当と、300億円の自社株買いを実施
新しい検査の芽:アルツハイマー病の血液検査、生化学への参入、血液検査データをAIで読み解く合弁会社の設立
リスク
中国の医療費抑制:2026年3月期の中国の売上高は24.2%減。2027年3月期も約2割減(現地通貨ベース)を見込み、検査価格の見直しの影響は読み切れません
減損と事業の見直し:2026年3月期に115.6億円、2027年3月期上期に57.7億円の減損。下期に一時費用45億円を見込み、子会社の売却などは決まり次第開示するとしています(第2四半期 決算説明資料 p.28・p.30)
手術支援ロボット:メディカロイドは持分法の損失と74億円の債務保証を伴います。海外展開と収益化に向けた3社の協議の行方が焦点
為替:売上の9割近くが海外。1ドル1円の変動で下期の営業利益が約1.2億円動きます(会社の概算、第2四半期 決算説明資料 p.36)
独占禁止法の調査(終了済み):2024年6月からの公正取引委員会の調査は、2025年2月に確約計画の認定で終了(違反を認定したものではない、シスメックスのお知らせ)
まとめ
シスメックスは、血球計数装置で世界首位に立ち、置いた装置が使い続ける試薬で稼ぐ検体検査の会社です。2026年3月期は中国の医療費抑制と減損で営業利益が518億円に落ちましたが、2027年3月期は米州の好調などで予想を2回引き上げ、685億円への回復を見込んでいます。
株価は予想PER31.4倍・PBR2.59倍・予想配当利回り1.93%(2026年11月11日終値)です。中国の売上が下げ止まるか、事業の見直しと減損が一巡するか、中期経営計画の営業利益1,000億円に近づけるかが、これから注目したい点です。
シスメックス
シスメックスは、医療分野における検体検査機器と検体検査試薬の開発・製造・販売を主力事業とするメディカル・デバイス企業です。検査機器および試薬に加え、ソフトウェアやメンテナンス、学術サポートなど幅広い製品・サービスを融合したソリューションを提…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月10日発表)まで、株価・株価指標は2026年11月11日終値に基づいています。