日本マクドナルドホールディングス(2702)の企業分析|フランチャイズで稼ぐハンバーガーチェーン
2026年12月期 第3四半期決算まで反映
日本マクドナルドホールディングスは、ハンバーガーの「マクドナルド」を日本で運営する会社です。全国約3,000店の8割近くをフランチャイズ(加盟店)に任せて利益率を高め、2026年12月期は2回の上方修正で営業利益575億円を見込みます。株価は予想PER34.1倍(2026年11月11日終値)と高めで、1年以上100株を持つと年2回食事券が届きます。
この記事では、稼ぎ方、業績と配当・優待、競合との違い、注目点を解説します。
この記事の内容(目次)
会社概要 — 米マクドナルドが35%を持つ日本のマクドナルド
日本マクドナルドホールディングス(HD)は、マクドナルドの店を運営する日本マクドナルド株式会社(100%子会社)の持株会社で、東証スタンダード市場に上場しています。事業はハンバーガーレストランの1つだけで、社長はトーマス・コウ氏(2025年3月就任)、本社は東京都新宿区です(日本マクドナルドHD 有価証券報告書 2025年12月期 p.1・p.6・p.40)。
沿革 — 1971年の銀座1号店から55年
1971年:日本マクドナルドを設立し、7月に1号店(銀座店)を開店
1976年:フランチャイズ(加盟店)の1号店が沖縄県浦添市に開店
2001年:JASDAQ市場に上場
2002年:持株会社に移り、社名を日本マクドナルドホールディングスに変更。店の運営は新しく設けた日本マクドナルド株式会社が引き継ぐ
2014〜2015年:中国の仕入先をめぐる問題(会社は「上海福喜問題」と呼んでいます)と、2015年1月に報道された異物混入の問題で客足が離れ、2年続けて最終赤字
2022年:東証の市場区分の見直しでスタンダード市場へ移行
出典:有価証券報告書 2025年12月期 p.4〜5(沿革)、2014年12月期 決算短信 p.1・p.4、会社のデータシート
大株主 — 米マクドナルドが35%、株式の半分は個人
筆頭株主は米マクドナルド(マクドナルド・コーポレーション)のグループです。カナダとシンガポールの子会社2社を通じて議決権の35.37%を持っています(2025年12月31日時点、支配株主等に関する事項について(2026年3月31日))。過半数ではないので親会社ではありませんが、最大の株主であり、マクドナルドの商標とノウハウの持ち主でもあります。
もう1つの特徴は個人株主の多さです。2025年末の株主は約36万人で、株式の49.28%を個人が持っています(有価証券報告書 p.30)。後で紹介する食事券の株主優待も、個人に持たれやすい理由の1つだとKabuGraphは見ています。
株主の構成(2025年12月31日)
事業を理解する — 直営店とフランチャイズ店の2つの稼ぎ方
マクドナルドの店には、会社が自分で運営する直営店と、地域のオーナーが運営するフランチャイズ(FC)店の2種類があります。看板もメニューも同じですが、会社に入ってくるお金の形がまったく違います。
直営店は店の売上がそのまま会社の売上高になりますが、FC店の売上はオーナーのもので、会社が受け取るのはロイヤルティー(ブランドの使用料)や家賃などの一部だけです。FCの契約期間は20年で、ロイヤルティーは店の売上の3.0%、広告宣伝費は4.5%などと決まっています(有価証券報告書 p.25)。日本マクドナルドも米マクドナルドに全店売上高の3%をロイヤルティーとして払っており、2025年の支払いは267億円でした(同 p.25・p.92)。
売上高と売上総利益の内訳(2025年12月期)
FC収入は売上高の35.2%にすぎませんが、売上総利益(売上から原価を引いた粗利)では64.5%を稼いでいます。直営店は材料費や人件費を会社が払うので、売上の大きさの割に残る利益が薄くなります。利益率の面でもFCを広げる意味は大きいとKabuGraphは見ており、会社自身も中期経営計画で「地域に根差したフランチャイズビジネスの強化・拡大」を掲げています(2025年12月期 決算短信 p.4)。
店舗網 — 約3,000店の8割近くがフランチャイズ
2026年9月末の店舗数は3,047店で、そのうちFC店が2,396店(78.6%)です(第3四半期 決算短信 p.5)。直営店をFCオーナーに引き継ぐ動きを進めており、直営からFCに移った店は2025年に113店、2026年1〜9月に63店ありました(2025年12月期 決算短信 p.5、第3四半期 決算短信 p.5)。FCオーナーは200名以上います(2026年6月末、2026年12月期 第2四半期 決算説明会資料 p.10)。
店の数そのものも増やしています。会社は2025〜2027年の3年間で100店以上の純増をめざし、2026年は新規出店135店前後・閉店75店前後を見込んでいます(第3四半期 決算会見資料 p.6)。
店舗数とフランチャイズ比率
メニュー — 定番と期間限定、朝マック・夜マック
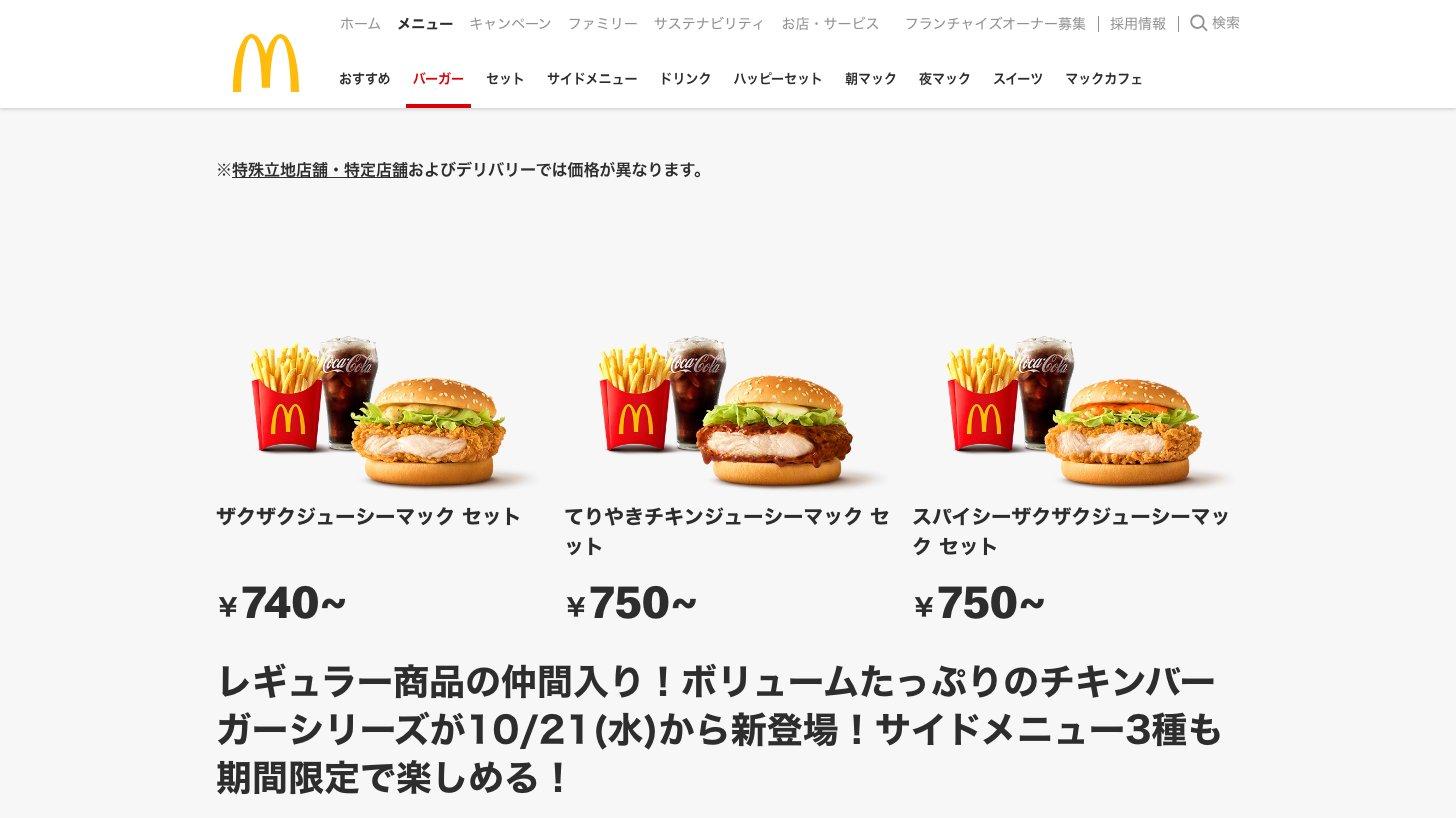
いつもの定番メニューに、季節ごとの期間限定メニューやコラボを重ねるのが基本の形です。2026年も、7月の「ポケモン夏マック」、9月に35周年を迎えた「月見ファミリー」などを展開しました(第3四半期 決算短信 p.4)。朝は「朝マック」、夕方5時からは「夜マック」と、ランチ以外の時間帯に合わせたメニューも広げています(2025年12月期 決算短信 p.4)。
値上げも続けています。2025年3月と2026年2月に価格を改定する一方、人気商品をおトクにする「トクニナルド」キャンペーンで手頃さも打ち出しています(2025年12月期 決算短信 p.4、第3四半期 決算短信 p.4)。
デジタル — モバイルオーダー・デリバリー・公式アプリ
スマホで注文と支払いを済ませるモバイルオーダーや、店のタッチパネル(セルフオーダー端末)、自宅に届けるデリバリーが、レジに並ぶ注文を置き換えつつあります。セルフオーダー端末は約2,000店に入り、公式アプリのポイント制度「Myマクドナルド リワード」の会員は約2,900万人です(2026年9月末、第3四半期 決算会見資料 p.6)。
デリバリーは公式アプリの「マックデリバリー」のほか、Uber Eatsや出前館からも注文できます(公式サイト「マックデリバリー」)。
業績推移と財務 — 利益は伸び続け、売上高はFC化で頭打ちに
通期業績推移 — 5年で営業利益は1.7倍に
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2020年から2025年までに営業利益は1.7倍になり、営業利益率も上がってきました。2022年だけは、急激な為替の変動(円安)と原材料価格の高騰で減益でした(2022年12月期 決算短信 p.6)。純利益に大きな一時的な損益は入っていません。
全店売上高と既存店 — 44四半期続けて既存店がプラス
全店売上高と既存店売上高の伸び率
ブランド全体の全店売上高は2015年を底に毎年伸び、2025年は8,886億円と過去最高でした(2025年12月期 決算説明会資料 p.2)。既存店売上高(13か月以上営業している店の売上)は、2015年10〜12月期から2026年7〜9月期まで44四半期続けて前年を上回っています(第3四半期 決算短信 p.4)。直近の2026年10月も、全店売上高は前年同月比12.0%増でした(月次売上・店舗数)。
2014〜2015年の落ち込みは、沿革で触れた仕入先と異物混入の問題で客足が離れたためで、営業損益は2014年が67億円、2015年が234億円の赤字でした(データシート)。
2026年12月期 第3四半期 — 増益が続き、予想は2回上方修正
1〜9月(第3四半期累計)は売上高3,099億円(前年同期比0.8%減)、営業利益476億円(11.0%増)、純利益304億円(12.6%増)でした(第3四半期 決算短信 p.1)。原材料価格などのコストが上がるなか、全店売上高の増加と店舗運営の効率化で増益になったと会社は説明しています(同 p.4)。
時点 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
期初(2026年2月6日) | 4,055 | 545 | 345 |
1回目の修正(8月7日) | 4,080 | 555 | 350 |
2回目の修正(11月10日) | 4,120 | 575 | 365 |
(参考)2025年12月期 実績 | 4,166 | 533 | 339 |
通期の予想は8月と11月の2回引き上げられました。8月は原材料価格の上昇が期初の想定を上回る見込みとしつつ、上期(1〜6月)の業績を踏まえて修正しました(8月7日の修正のお知らせ)。11月は、10〜12月期は店舗運営コストの上昇と人材・店舗への積極的な投資で前年同期より減益になる見通しとしながら、9月までの業績と足元の売上を踏まえて引き上げています(11月10日の修正のお知らせ)。9月までに、営業利益は通期予想の83%に達しました。
配当と株主優待 — 2026年は64円の予想、優待は食事券
1株当たり年間配当と配当性向
配当は2025年12月期の56円から、2026年12月期は64円に増やす予想です(期初から変更なし、第3四半期 決算短信 p.1)。配当性向(利益のうち配当に回す割合)は20%台です。会社は株主還元の目安にDOE(株主資本配当率=自己資本に対する年間配当の割合)を使い、2027年度に3%をめざしています(2025年12月期 決算説明会資料 p.18)。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株主優待は、マクドナルドで使える食事券です。条件は次のとおりです。
もらえる時期と人:6月末と12月末の年2回。それぞれの基準日(6月30日・12月31日)の株主名簿に、同じ株主番号で3回続けて100株以上で載っている株主(1年以上の継続保有)
内容:バーガー類・サイドメニュー・ドリンクの引換券が6枚ずつ入った「株主ご優待券」。100〜299株で1冊、300〜499株で3冊、500株以上で5冊
使えない場面:デリバリー、モバイルオーダー、セルフオーダー端末
継続保有の条件:2023年12月19日に発表し、2023年12月末から段階的に導入。2025年6月末からは直近3回連続が条件
出典:日本マクドナルドHD「株主優待」(2026年11月11日閲覧)、株主優待制度の一部変更に関するお知らせ(2023年12月19日)
株価指標(2026年11月11日終値)
指標 | 値 |
|---|---|
株価 | 9,361円 |
時価総額 | 1兆2,446億円 |
PER(実績) | 36.7倍 |
PER(会社予想) | 34.1倍 |
PBR | 4.44倍 |
配当利回り(会社予想) | 0.68% |
100株の購入額 | 約94万円 |
PERは30倍台、PBRは4倍台と、利益や純資産に比べて高い株価がついています。東証スタンダード市場の小売業全体(時価総額の合計÷利益・純資産の合計)ではPER 24.9倍・PBR 1.8倍(2026年10月末、東証「規模別・業種別PER・PBR」)なので、それより高い水準です。会社は、PBRが直近5年は3〜4倍で推移し、成長性も含めて評価されていると説明しています(2025年12月期 決算説明会資料 p.17)。
会社は株式分割などで投資単位を下げることについて「慎重に検討」するとしています(投資単位の引下げに関する考え方及び方針等について(2026年3月31日))。
PERの目安|16倍は割高?業種平均9〜30倍のデータで読む適正ライン
PER16倍は高いのか低いのか。日経平均・東証プライムの予想PER(約17倍)と、JPX公表の業種別PER(2026年9月末、単純平均で空運業9.2倍〜電気機器29.1倍)、業種内のPERの中央値を使い、業種ごとの適正水準と割安・割高の判断基準を解説します。
競合との比較 — 外食大手の中で利益率が高い
マクドナルドが取り合っているのは、手軽に外で食べたり持ち帰ったりする食事にお金を使う人です。会社はハンバーガーなどのファストフードだけでなく、コンビニエンスストアや総菜を売る中食の店も競合に挙げています(有価証券報告書 p.17)。上場している外食大手と比べると、次のようになります。
会社(決算期) | 売上高(億円) | 営業利益率 | 時価総額(億円) |
|---|---|---|---|
日本マクドナルドHD(2702) | 4,166 | 12.8% | 12,446 |
ゼンショーHD(7550) | 12,641 | 6.4% | 20,421 |
FOOD & LIFE COMPANIES(3563) | 5,153 | 10.0% | 13,406 |
すかいらーくHD(3197) | 4,578 | 6.5% | 8,356 |
吉野家HD(9861) | 2,257 | 3.6% | 3,055 |
モスフードサービス(8153) | 1,028 | 6.4% | 1,421 |
ゼンショーHD(7550):牛丼の「すき家」や回転ずしの「はま寿司」を展開。2023年4月にハンバーガーのロッテリア(現バーガー・ワン)を買収し、「ゼッテリア」への転換を進めています(ゼンショーHD 有価証券報告書 2026年3月期 p.7・p.9・p.30)
FOOD & LIFE COMPANIES(3563):回転ずしの「スシロー」を国内外で展開。表の中ではマクドナルドに次ぐ利益率です
すかいらーくHD(3197)・吉野家HD(9861):ファミリーレストランの「ガスト」、牛丼の「吉野家」など
モスフードサービス(8153):ハンバーガーの「モスバーガー」。同じハンバーガーでも、規模はマクドナルドの売上高の4分の1ほどです
上場していない競合:ケンタッキーフライドチキンの日本KFCホールディングスは、2024年9月18日に上場を廃止しました(東証「上場廃止銘柄一覧」)
営業利益率12.8%は、表の6社の中で最も高い水準です。ただし売上高にFC店の売上が入らない分、直営店が中心の会社と比べると利益率が高く出やすい点には注意が必要です(KabuGraphの見方)。
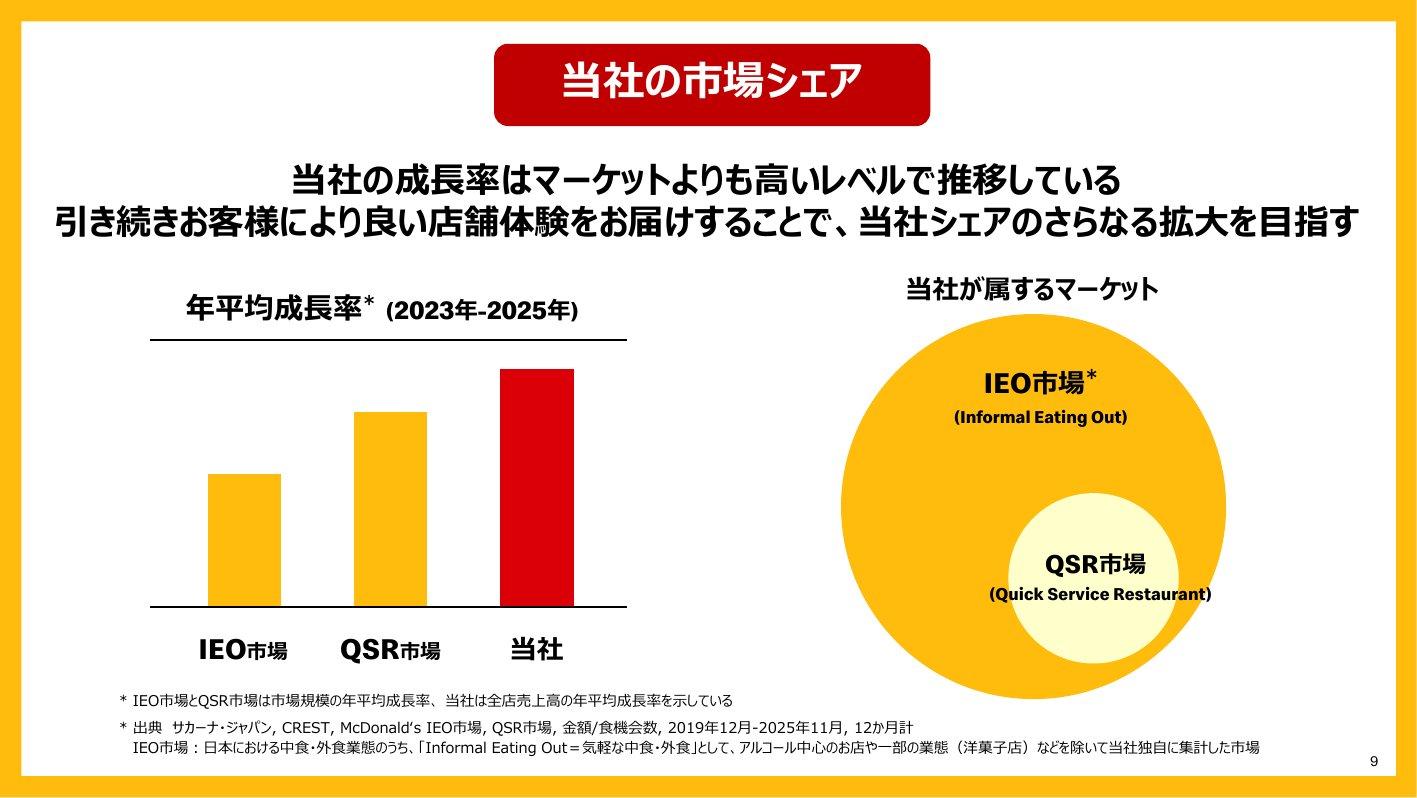
会社は、自社の全店売上高の伸びが、手軽な外食・中食の市場(IEO市場)やファストフード市場(QSR市場)全体の伸びを上回っているとし、さらにシェアを広げることをめざしています(会社の分析で、市場の伸び率の数字は開示していません)。
FOOD & LIFE COMPANIES(3563)の企業分析|海外が稼ぐ回転すし「スシロー」
スシローを運営するFOOD & LIFE COMPANIES(3563)を解説。2026年9月期は売上収益5,153億円・営業利益515億円で過去最高、海外の営業利益が国内を上回りました。中国の出店、京樽の売却、競合、会社予想まで整理します。
投資家が注目すべきポイント
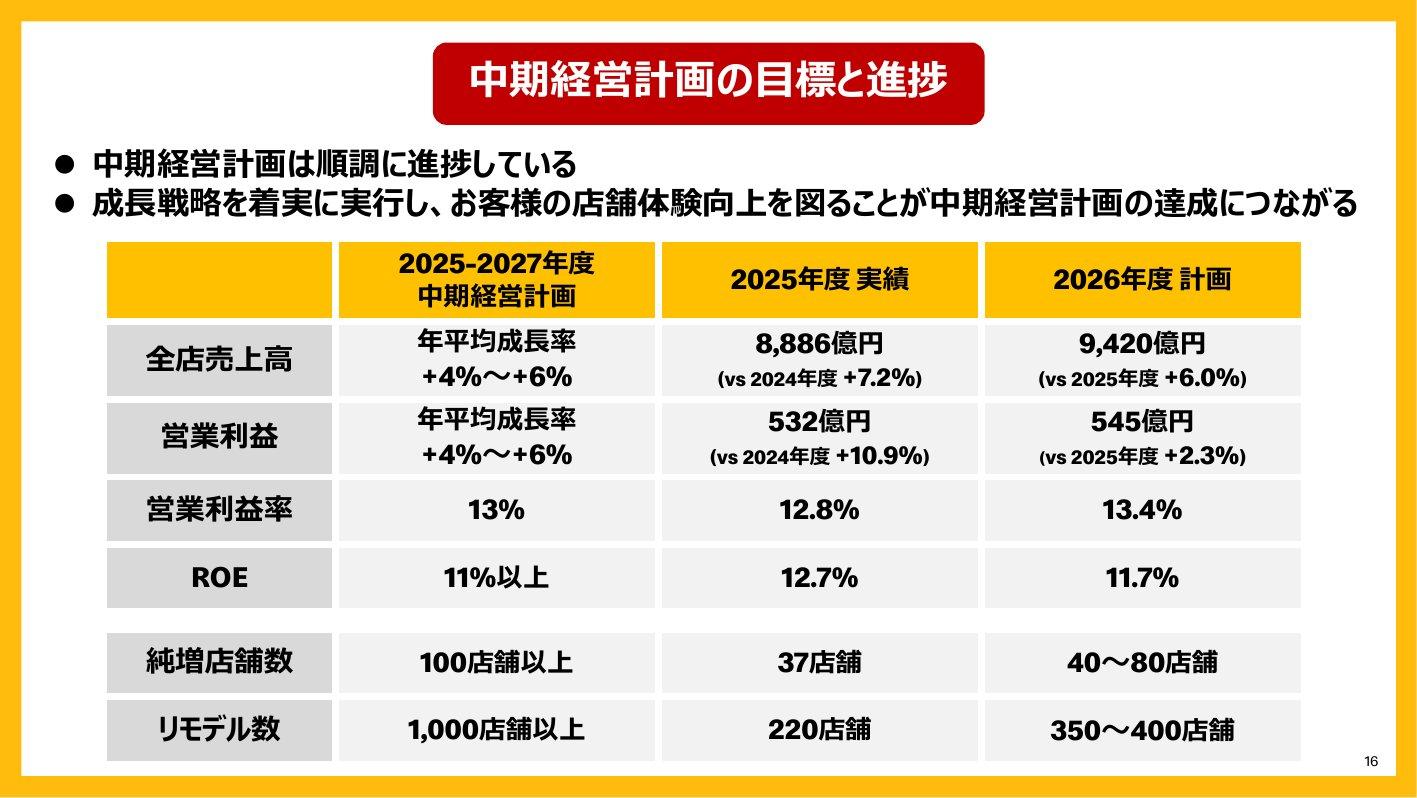
会社の中期経営計画(2025〜2027年度)は、全店売上高と営業利益をそれぞれ年平均4〜6%伸ばし、営業利益率13%・ROE(自己資本利益率)11%以上をめざす内容です(2025年12月期 決算短信 p.4)。2026年12月期の予想営業利益率は14.0%で、すでに目標を上回る見込みです。
強み
44四半期続く既存店の伸び:既存店売上高は2015年10〜12月期から44四半期連続で前年を上回っています。2026年1〜9月も既存店の客数は2.2%増で、値上げをしながら客足も保っています(第3四半期 決算会見資料 p.4)
FCの拡大で上がる利益率:直営店をFCに移すほど売上高は小さくなりますが、利益率は上がりやすくなります。営業利益率は2020年12月期の10.9%から2026年12月期予想の14.0%へ上がる見込みです
デジタルの会員基盤:アプリの「Myマクドナルド リワード」会員は約2,900万人(2026年9月末)。モバイルオーダーやセルフオーダー端末で、店の作業も効率化しています
借入金のない財務:借入金がなく、自己資本比率は82.1%(2026年9月末、第3四半期 決算短信 p.1・p.8)。店の新設や改装を手元の資金で進められます
リスク
原材料・人件費の上昇と円安:牛肉やポテトなどの原材料は国際的な市況で値段が動き、輸入する分は為替の影響も受けます(有価証券報告書 p.17)。2022年は円安で減益になり、2026年も原材料価格の上昇は期初の想定を上回っています。10〜12月期は店舗運営コストの上昇と人材・店舗への投資で前年同期より減益の見通しです
値上げへの反応:値上げを続けるなか、既存店の客数は2026年3月(0.9%減)と6月(1.5%減)に前年を下回りました(月次売上・店舗数)。客数が減り続けると、伸びの前提が崩れます
食の安全とブランドの信頼:2014〜2015年は品質の問題で客足が大きく落ち、2年続けて赤字になりました
米マクドナルドとの契約:全店売上高の3%を払うライセンス契約の期間は2030年12月末までです(有価証券報告書 p.25)。条件が変われば利益に響きます
高い株価の評価:予想PERは30倍台、予想配当利回りは0.68%(2026年11月11日終値)です。成長が鈍れば、株価の評価が下がる余地があります
まとめ
日本マクドナルドHDは、米マクドナルドから看板とノウハウを借りて、全国約3,000店を運営する会社です。店の8割近くをFCに任せる形へ移りながら利益率を上げ、2026年12月期は2回の上方修正で営業利益575億円を見込んでいます。
株価は予想PER34.1倍・PBR4.44倍(2026年11月11日終値)と高い評価です。これからは、10〜12月期のコスト増をこなして予想を達成できるか、値上げのなかで客数を保てるか、FC化と出店で中期経営計画の目標に届くかが注目点です。
日本マクドナルドホールディングス
マクドナルド・ブランドのハンバーガーレストラン事業を日本で展開。直営店とフランチャイズ方式の組み合わせにより全国展開。米国マクドナルド・コーポレーションからライセンスを取得し、ブランドと商標を活用。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年12月期 第3四半期決算(2026年11月10日発表)まで、株価・株価指標は2026年11月11日終値に基づいています。