三井金属(5706)の企業分析|AIサーバー・半導体向け銅箔と金属製錬の二本柱
2027年3月期 第2四半期決算まで反映
三井金属は、半導体やAIサーバーの基板に使う銅箔と、鉱石やリサイクル原料から亜鉛・銅などを取り出す製錬を2本柱とする非鉄金属メーカーです。銅箔の販売が伸び、2026年3月期の営業利益は1,309億円と過去最高でしたが、2027年3月期は金属の利益が減り、990億円への減益を見込みます。
この記事では、事業と稼ぎ方、業績と配当、JX金属など競合との違い、これから注目したい点を解説します。
この記事の内容(目次)
会社概要 — 鉱山から始まり、いまは銅箔で稼ぐ素材メーカー
三井金属は東京・大崎に本社を置く非鉄金属メーカーです(東証プライム、3月決算)。源流は1874年に三井組が始めた岐阜県の神岡鉱山の経営で、1952年から長く「三井金属鉱業」の社名でした(三井金属「沿革」)。
いまの稼ぎ頭は鉱山ではなく、電子部品向けの機能材料、とくに銅箔です。2025年には社名から「鉱業」を外し、自動車部品の子会社も売却しました。
1874年:三井組が神岡鉱山(岐阜県)の経営を始める
1950年:三井鉱山の金属部門から神岡鉱業を設立し、東証に上場(1952年に三井金属鉱業へ改称)
1980年:金属箔の製造会社を合併し、上尾(埼玉県)に銅箔の工場を設置
2000年:日鉱金属(現JX金属)と共同出資で、銅製錬のパンパシフィック・カッパーを設立
2025年10月:社名を三井金属鉱業から三井金属に変更
2025年11月:自動車用ドアロックの三井金属アクトをハイレックスコーポレーションに売却
2026年4月:池信省爾氏が社長に就任(代表取締役の異動)
2026年10月:1株を10株に株式分割
出典:三井金属「沿革」、有価証券報告書(第101期)p.6〜7、各適時開示
親会社はなく、大株主の上位は信託銀行です。2026年3月末の筆頭株主は日本マスタートラスト信託銀行(信託口)で持株比率16.46%、2位は日本カストディ銀行(信託口)で8.59%でした(有価証券報告書 p.44)。
セグメント別の売上高構成(2026年3月期)
売上は機能材料と金属がそれぞれ約4割です。今期(2027年3月期)の増益を担うのは機能材料で、金属は減益の見込みです(次の節)。
事業を理解する — 「電子材料」と「製錬」の2本柱
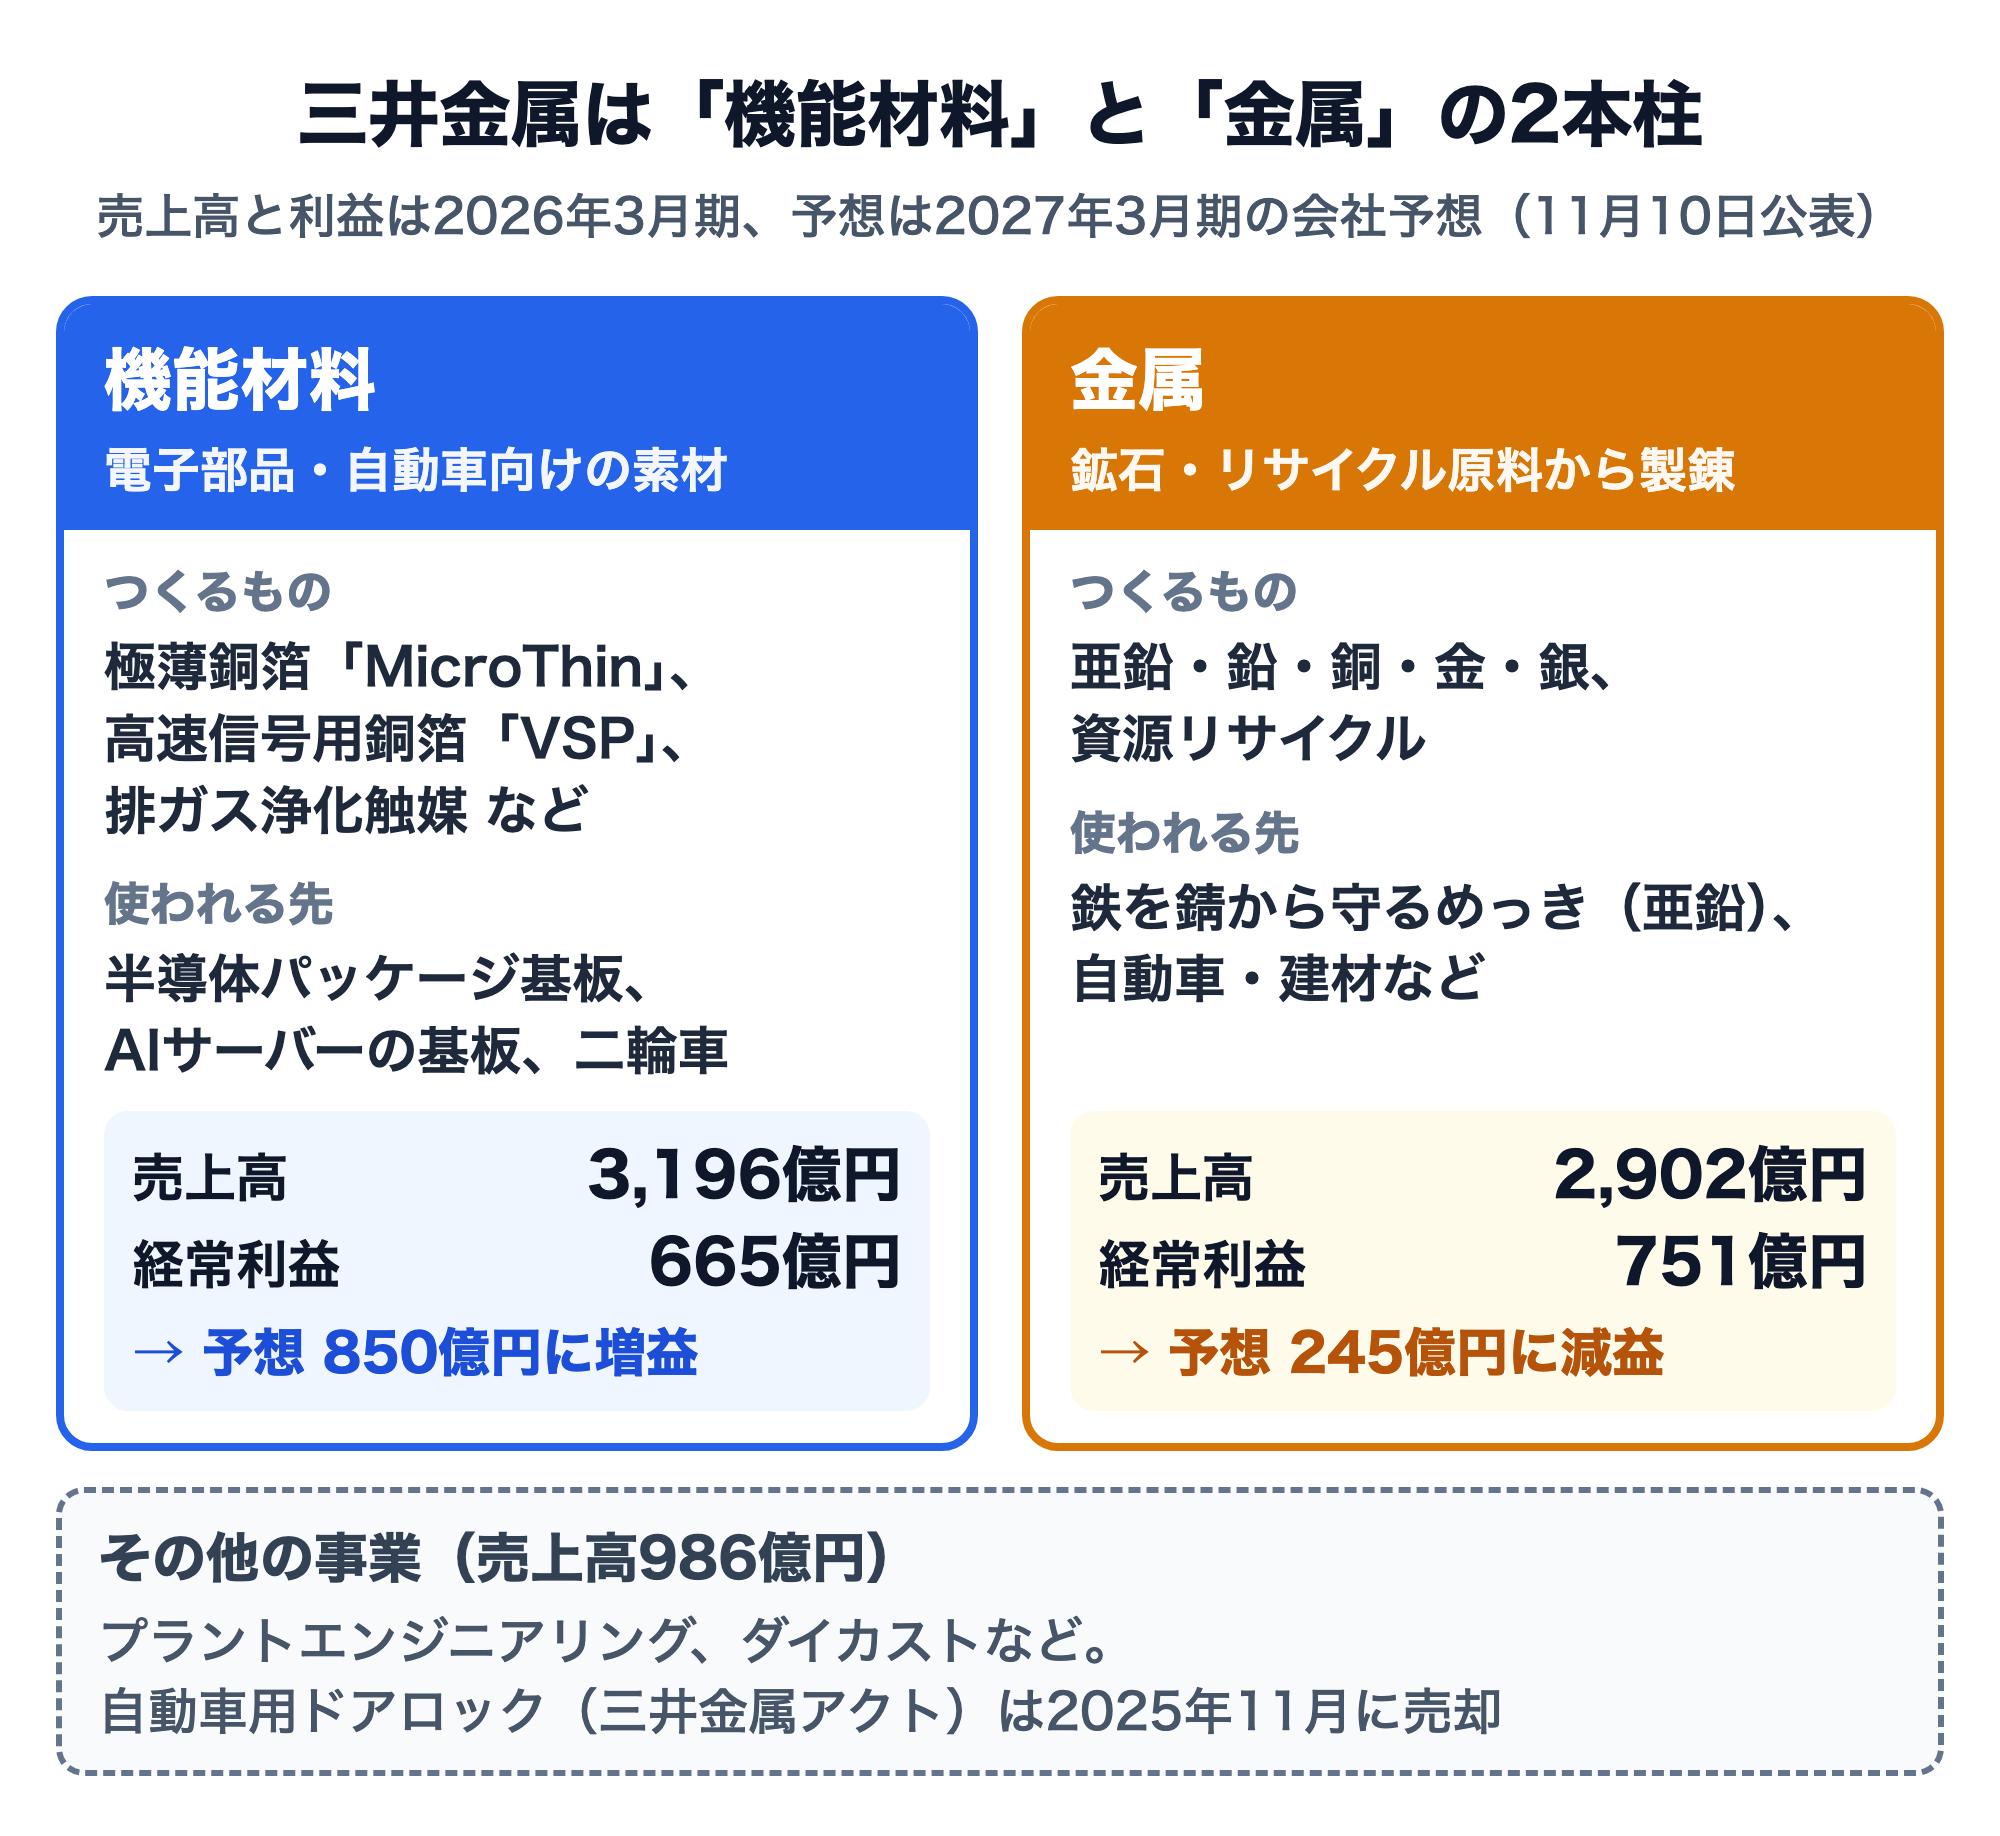
三井金属の事業は、電子部品などに使う素材をつくる「機能材料」と、鉱石やリサイクル原料から金属を取り出す「金属」に分かれます。会社は事業ごとの利益を、営業利益ではなく経常利益(持分法による投資損益などを含む)で開示しています。
銅箔 — 半導体とAIサーバーの基板を支える
銅箔は、電子機器の基板で電気の通り道になる薄い銅のシートです。三井金属の主力は次の2つです。
MicroThin(キャリア付き極薄銅箔):厚さ1.5〜5μmの銅箔を、あとではがす支え(キャリア箔)に載せた製品。半導体のパッケージ基板やスマートフォンのマザーボードの細い配線に使われ、会社は世界シェア95%以上としています(製品ページ)
VSP(高速信号用電解銅箔):表面をなめらかにして、高い周波数の信号を送るときのロスを減らした銅箔。通信ネットワーク機器やサーバーの基板に使われます(製品ページ)
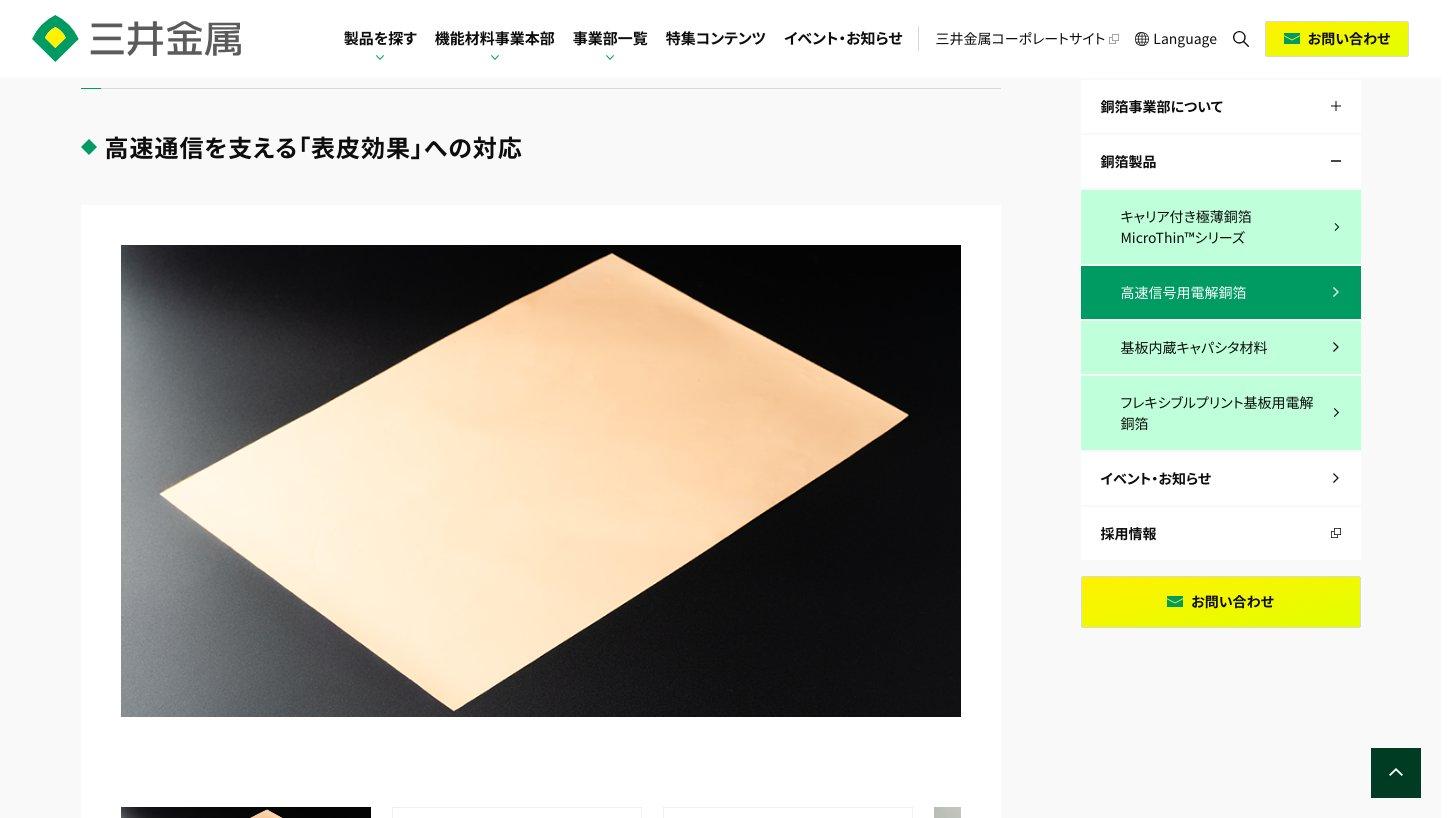
会社は2026年3月期の増益について、AIサーバーなどハイエンドサーバー市場の好調を背景に、VSPや極薄銅箔の販売量が増えたと説明しています(2026年3月期 決算説明資料 p.2)。販売量は次のグラフのとおり伸びています。
銅箔の主力2製品の販売量(月平均)
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
触媒など — 二輪車の排ガスをきれいにする
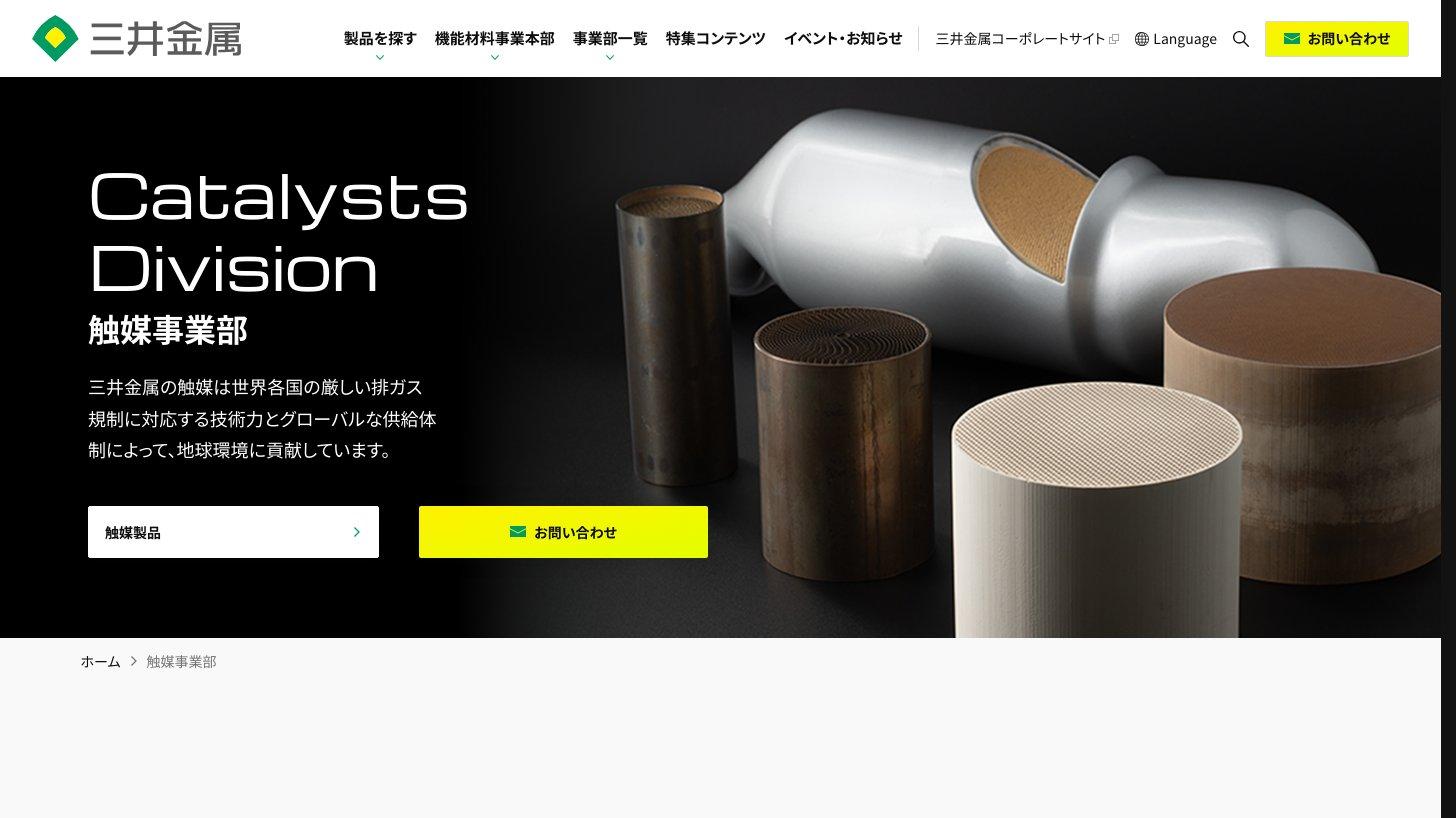
機能材料には銅箔のほか、二輪車や自動車の排ガスを浄化する触媒、液晶パネルなどの薄い膜づくりに使うスパッタリングターゲット、電子部品向けの金属粉やセラミックスなどがあります(有価証券報告書 p.8)。
二輪車向けの触媒はインド向けの需要が堅調で、2027年3月期の上期(4〜9月)も販売量が増えました(2027年3月期 第2四半期決算短信 p.4)。
金属 — 亜鉛・鉛・銅を製錬し、リサイクルも
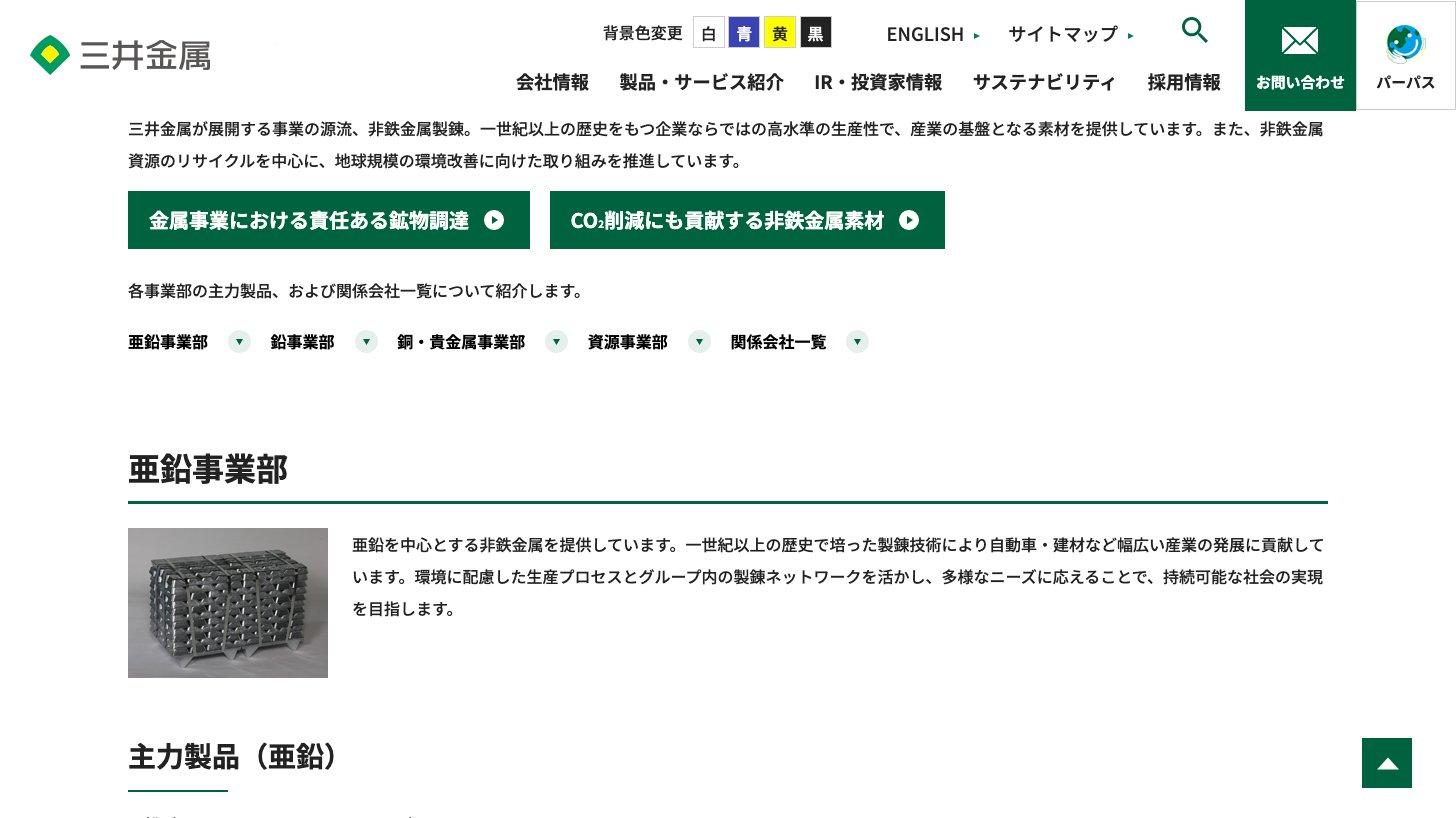
金属事業は、鉱石やリサイクル原料を溶かして精製し、金属を取り出す製錬の事業です。
つくるもの:亜鉛・鉛・銅・金・銀。亜鉛は主に、鉄を錆から守るめっきに使われます(三井金属「金属事業」)
国内での立ち位置:亜鉛製錬は東邦亜鉛の事業再編で三井金属とDOWAメタルマインの2社体制(有価証券報告書 p.26)。銅はJX金属との共同出資会社パンパシフィック・カッパー(議決権32.2%の持分法適用会社=出資比率に応じた利益を取り込む)でも手がけます(同 p.11・p.37)
収入はドル建てで相場に連動:製錬の収入は金属の国際価格(LME相場)を基準に決まり、実質的に米ドル建てです(同 p.26)
2026年3月期は亜鉛などの相場上昇によるマージン改善と在庫要因の好転で、金属の経常利益が751億円と機能材料を上回りました(2026年3月期 決算短信 p.6)。
持分法適用会社とは|連結子会社との違い・PLへの影響と投資家が見落とす4つの盲点
持分法適用会社の定義・適用基準から、連結子会社との会計処理の違い、営業利益と経常利益への影響、トヨタ・三菱商事の実例まで。投資判断で見落としやすい4つの盲点を解説します。
その他の事業 — エンジニアリングなど。自動車部品は売却
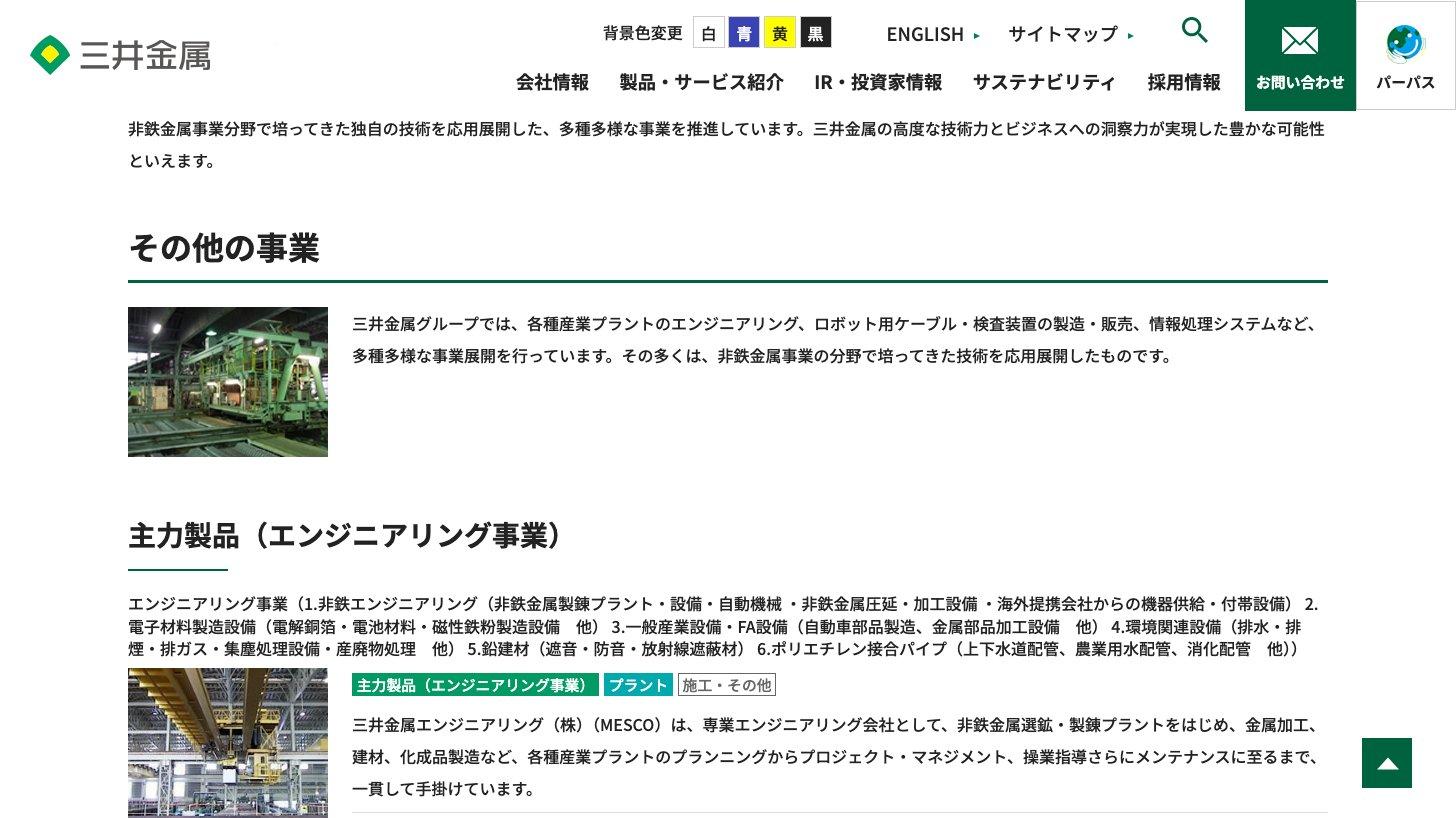
その他の事業には、製錬所などのプラントを手がけるエンジニアリング、ダイカスト製品、パーライト製品などが入ります(有価証券報告書 p.8)。
かつての柱の一つだった自動車用ドアロックの三井金属アクトは、2025年11月4日にハイレックスコーポレーションへ全株式を譲渡しました。2026年3月期に約190億円の売却損を特別損失に計上しています(2026年3月期 決算短信 p.4)。
業績推移と財務 — 過去最高益の翌期は減益の見込み
通期業績推移 — 利益は相場と銅箔で大きく振れる
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
利益は年によって大きく振れます。2023年3月期は機能材料の販売減、エネルギーコストの上昇、在庫要因で営業利益が125億円まで落ち(2023年3月期 決算短信 p.4)、2026年3月期は銅箔の販売増、亜鉛などの相場上昇、在庫要因の好転で1,309億円に増えました。売上高・営業利益・経常利益・純利益はいずれも過去最高です(2026年3月期 決算短信 p.4)。
2027年3月期 — 上期は大幅増益、通期予想は2回修正
2027年3月期の上期(4〜9月)は、売上高4,311億円(前年同期比+18.3%)、営業利益575億円(+44.7%)でした。会社はMicroThinやVSPの販売増、円安、在庫要因の好転を理由に挙げています(2027年3月期 第2四半期決算説明資料 p.2)。
公表日 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
5月13日(期初) | 8,300 | 910 | 750 |
8月7日(修正) | 8,500 | 940 | 800 |
11月10日(修正) | 8,750 | 990 | 780 |
修正の理由は機能材料の主要製品の販売が好調なことで、金属の一部の価格下落も織り込んでいます。純利益だけ下げたのは、退職給付制度の改定で64億円の特別損失を出すためです(第2四半期決算説明資料 p.2・決算短信 p.4)。
それでも前期比では営業減益(−24.4%)の見込みです。減るのは金属で、会社は前期に利益を押し上げた在庫要因がなくなること(−174億円)や、銅製錬所の稼働の低下(−145億円)、製錬所の大規模な定期修繕などを挙げています。金属価格と為替はむしろ+61億円のプラスの見込みです(第2四半期決算説明資料 p.17)。
セグメント利益(経常利益ベース)の推移
配当と株主還元 — 累進配当で今期は年32円に増配の予定
1株当たり年間配当と配当性向
配当は累進配当(配当を前期より減らさない方針)で、DOE(株主資本配当率=株主資本に対する年間配当の割合)を目安にしています。2026年11月10日にDOEの目安を3.5%から4.0%に引き上げ、2027年3月期の配当予想を年28円から年32円(分割前の株数に換算して320円)に増やしました(配当方針の変更のお知らせ)。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
2026年10月1日の株式分割(1株→10株)で、100株を買うのに必要な金額は約17万円になりました(2026年11月11日終値で計算)。株主優待はなく、会社は実施する意向はないとしています(三井金属「株主還元・配当」)。
株価の推移と株価指標(2026年11月11日終値)
株価は2026年5月末に5,163円(分割調整後の月末終値)まで上がった後に下がり、11月11日は1,669.5円と5月末から約68%安い水準です。1年前(2025年11月末の1,783円)とほぼ同じ水準に戻りました。
株価の推移(月末終値、分割調整後)
指標 | 値 |
|---|---|
株価 | 1,669.5円 |
時価総額 | 9,586億円 |
PER(実績) | 10.5倍 |
PER(会社予想) | 12.2倍 |
PBR | 2.32倍 |
配当利回り(会社予想) | 1.92% |
ROE(2026年3月期) | 24.5% |
自己資本比率(2026年9月末) | 59.2% |
実績PERの10.5倍は、過去最高益だった2026年3月期の利益で割った値です。減益を見込む今期の予想利益で割ると12.2倍になります。なお、11月11日の終値は決算発表の翌営業日のもので、前日比−4.74%でした。
PBR2.32倍は、ROE24.5%という高い収益力を映した水準です。ただしROEは2023年3月期に3.5%まで下がった年もあり(2023年3月期 決算短信 p.1)、利益の山で評価されていないかを確かめる必要があります。
PBR3倍は割高?|プライム上位15%、任天堂・イオン等6社のROE×PERで読む
PBR3倍は東証プライムで上位15%に入る高い水準です(中央値1.36倍、2026年9月28日時点)。ただ3倍以上の230社の7割はROE15%以上。PBR=PER×ROEの分解、任天堂・イオンなど6社の実例、3倍を理屈で支えるROE(約20%)を解説します。
成長戦略 — 銅箔の増産とマレーシア新工場
会社は2025〜2027年度の中期経営計画「25中計」で、2030年度に経常利益1,500億円、ROEとROIC(投下資本利益率)15%以上を目標に掲げています。成長投資は当初の計画の約1.5倍に増やしました(25中計進捗説明会資料 p.4・p.6・p.7)。
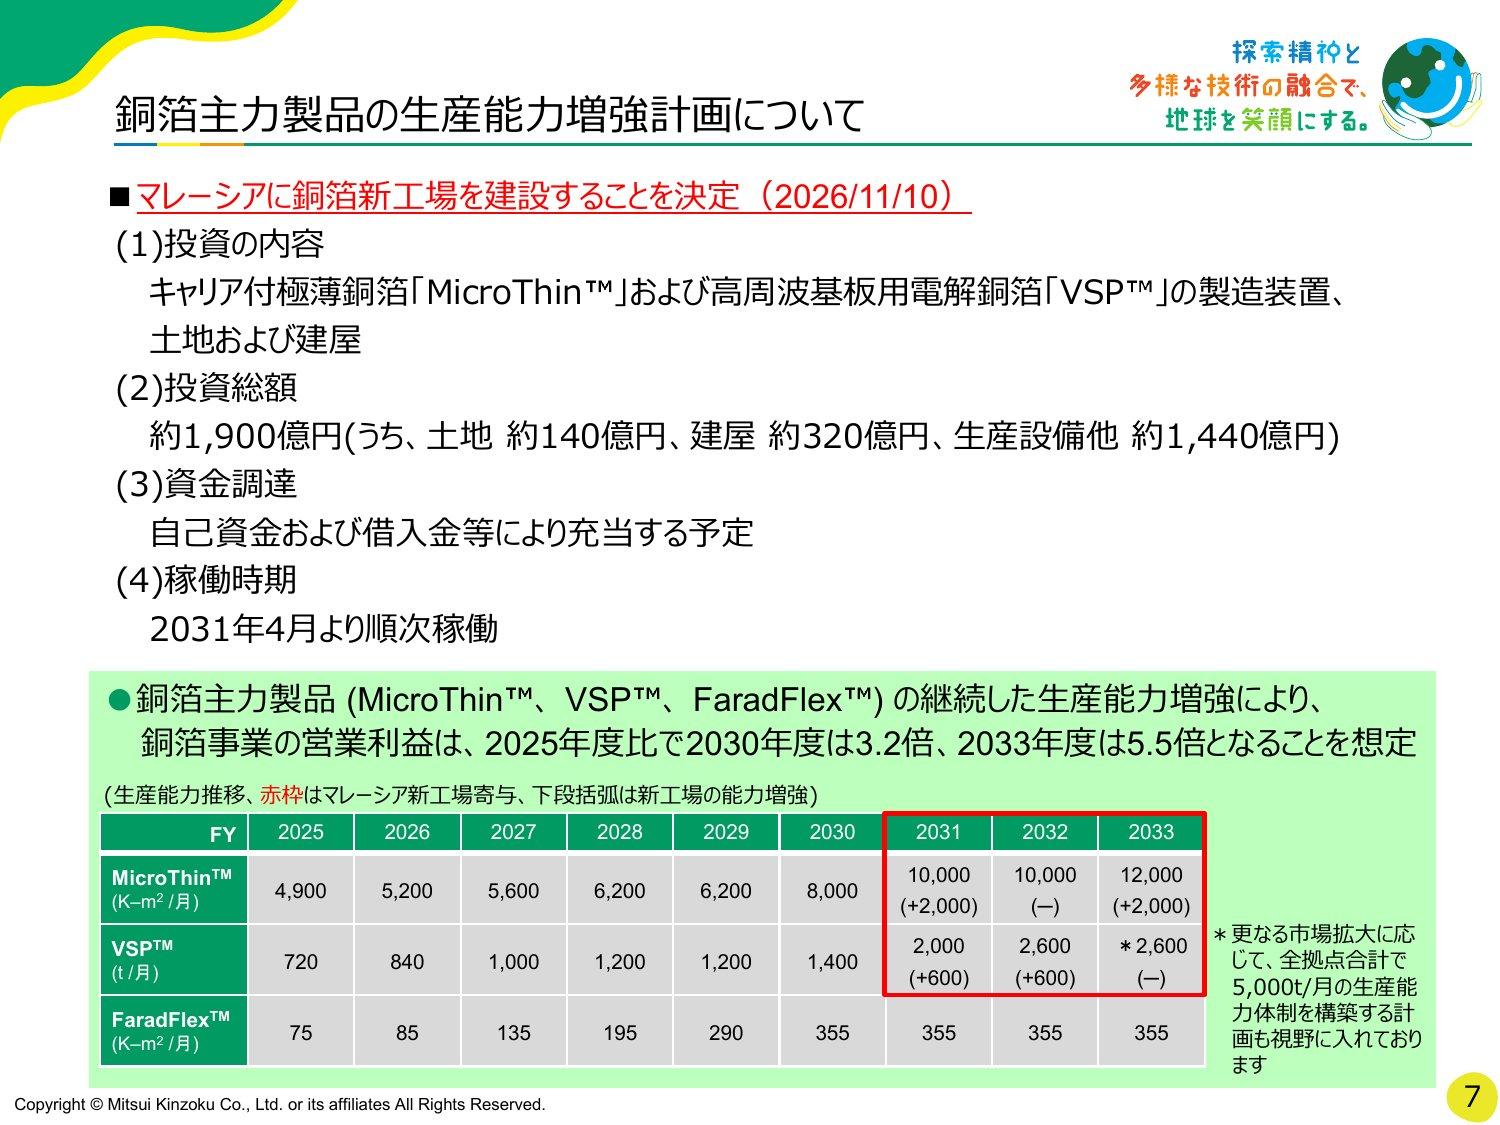
中心は銅箔の増産です。2026年11月10日には、マレーシアに約1,900億円を投じて銅箔の新工場を建てると決めました。MicroThinとVSPをつくり、2031年4月から順次稼働する予定です(マレーシアにおける銅箔新工場建設に関するお知らせ)。
会社は、増産を続けることで銅箔事業の営業利益が2025年度比で2030年度に3.2倍、2033年度に5.5倍になると想定しています。銅箔以外では、全固体電池に使う固体電解質「A-SOLiD」の初期量産工場を2027年に稼働させる予定です(25中計進捗説明会資料 p.7)。
競合との比較 — 先端材料の比重で利益率に差
三井金属は「電子材料」と「製錬」の2つの土俵で戦っています。銅箔では電線・素材メーカーや海外勢と、製錬では国内の非鉄大手と競い、JX金属とは銅製錬で手を組む関係でもあります。
銅箔:古河電気工業もAIサーバーなどデータセンター向けに高周波基板用の銅箔を伸ばしています(古河電工 2027年3月期 第2四半期決算短信 p.4)。三井金属自身も、中国などの競合品の台頭による価格競争をリスクに挙げています(有価証券報告書 p.26)
製錬:亜鉛はDOWAホールディングス傘下のDOWAメタルマインと国内2社体制。銅は住友金属鉱山・三菱マテリアル・JX金属なども製錬しており、三井金属はJX金属と共同でパンパシフィック・カッパーを運営しています
非鉄大手の売上高と営業利益率(2026年3月期)
利益率で三井金属と並ぶのはJX金属です。半導体・AI向けの先端材料を持つ2社は営業利益率が17〜20%と高く、製錬や電線の比重が大きい会社は3〜5%台でした(2026年3月期)。一方で時価総額(2026年11月11日、東証株価よりKabuGraph算出)は、三井金属の9,586億円に対しJX金属は2兆5,410億円です。
JX金属(5016)の企業分析|半導体用ターゲット世界首位、AIと銅で稼ぐ素材メーカー
JX金属(5016)は半導体用スパッタリングターゲットで世界シェア約65%の素材メーカー。AI向け材料と銅鉱山の利益で伸び、2027年3月期の営業利益予想を11月に2,550億円へ再び上方修正。事業構造・業績・株価指標・リスクを解説します。
住友金属鉱山(5713)の企業分析|菱刈金山・銅製錬・電池材料をつなぐ資源会社
菱刈金山や海外銅鉱山の権益から銅・ニッケル製錬、EV電池材料までを一貫して手がける住友金属鉱山(5713)を解説。2027年3月期上期のニッケル製錬子会社の減損と通期予想の下方修正、300億円の自己株買い、株価指標を整理します。
古河電気工業(5801)の企業分析|AIデータセンター向け光ケーブルで伸びる老舗電線メーカー
古河電気工業(5801)のAIデータセンター向け光ファイバー事業とローラブルリボン技術の強み、2027年3月期上期(4〜9月)の決算と2度目の通期予想の上方修正、予想PER約13倍のバリュエーションとリスクを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
極薄銅箔の高いシェア:MicroThinは会社が世界シェア95%以上とする製品です
AIサーバー向けの銅箔が伸びている:VSPの販売量は3年で2倍以上に増えました
増産計画と財務の余力:マレーシア新工場で増産し、自己資本比率は約6割です
株主還元の方針が明確:累進配当とDOE4.0%を掲げ、配当は利益ほど振れにくい仕組みです
リスク
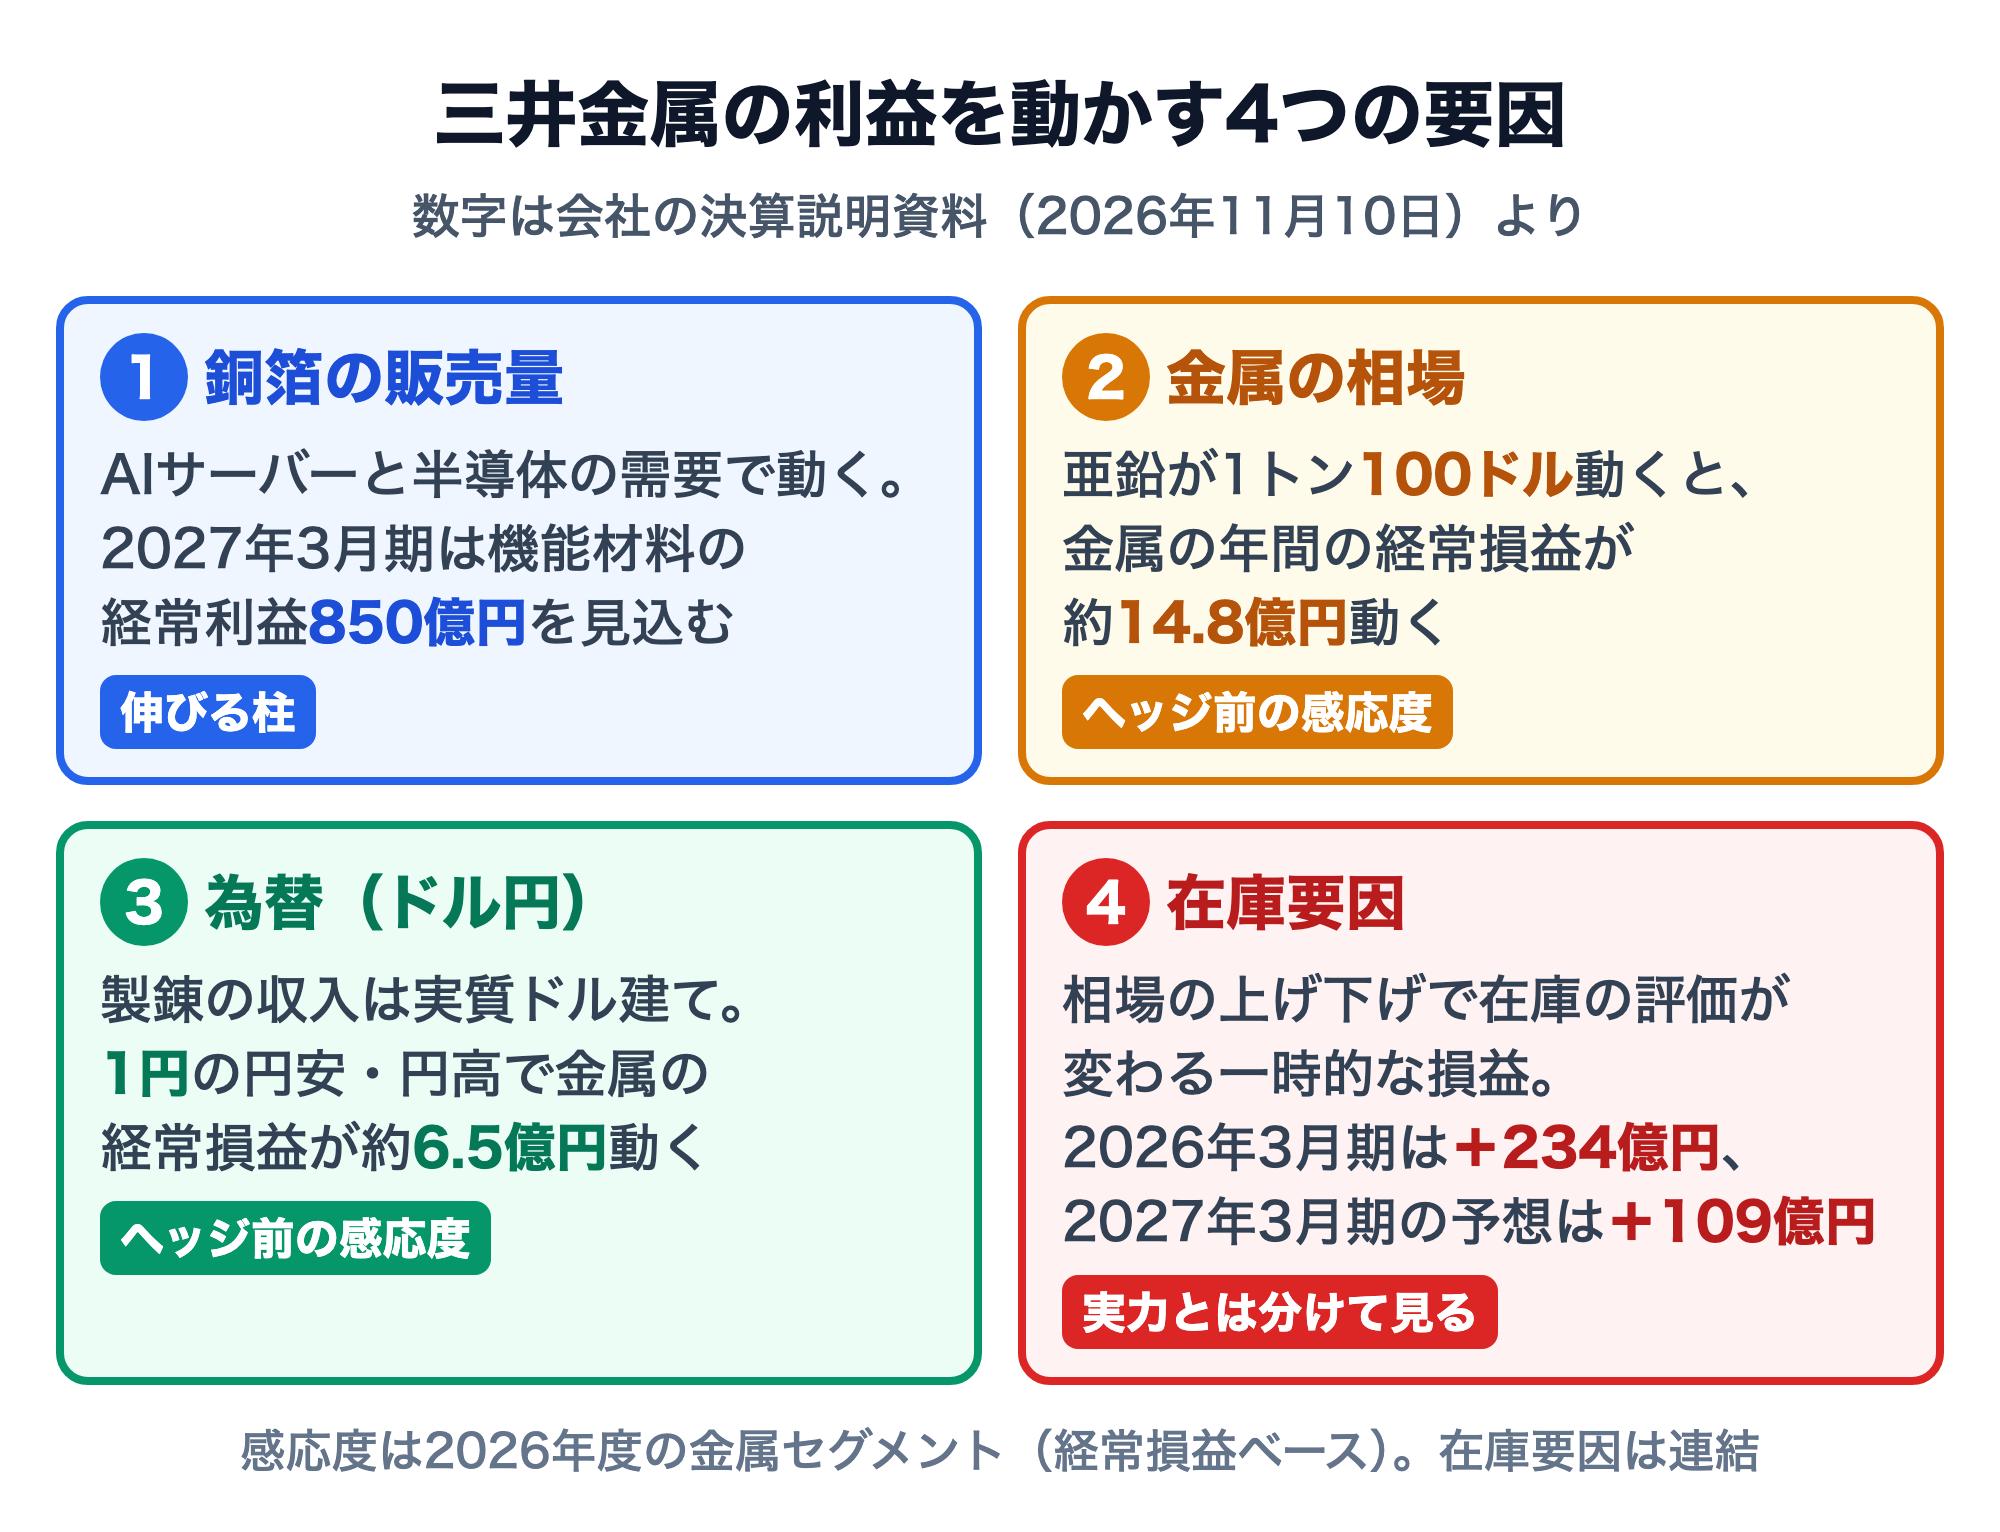
金属相場と為替:亜鉛の価格や円相場が動くと、金属の利益が上の図の感応度で動きます
在庫要因の反動:相場が下がれば在庫要因が利益を削ります。会社は今期の下期に−17億円を見込んでいます(第2四半期決算説明資料 p.15)
半導体・AI需要の波:2023年3月期は機能材料の販売減などで営業利益が125億円まで落ちました
競合と価格競争:会社は中国などの競合品の台頭、代替技術、輸入関税、レアメタルの輸出規制をリスクに挙げています(有価証券報告書 p.26)
まとめ
三井金属は、半導体やAIサーバーの基板に使う銅箔と、亜鉛・銅などの製錬を2本柱とする素材メーカーです。2026年3月期は銅箔の伸びと金属相場の追い風で過去最高益となり、2027年3月期は金属の反動で営業減益を見込むものの、予想は2回修正され営業利益は上方に見直されました。
株価は実績PER10.5倍・予想PER12.2倍・PBR2.32倍、予想配当利回り1.92%です(2026年11月11日終値)。銅箔の販売量、金属相場と為替、マレーシア新工場を含む増産計画の進み具合が、これから注目したい点です。
三井金属
銅箔、排ガス浄化触媒、機能粉、電池材料、レアマテリアル等の機能材料から亜鉛・鉛・銅の製錬、自動車ドアロック製造、プラント・ダイカスト・粉末冶金製品で多角展開。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月10日発表)まで、株価・株価指標は2026年11月11日終値に基づいています。