アズーム(3496)の企業分析|「カーパーキング」の集客で月極駐車場の受託4.2万台、ARR167億円のストック型成長
アズーム(3496)は、月極駐車場の検索サイト「カーパーキング」を運営しながら、マンションやオフィスビルの空き駐車区画を借り上げて利用者に貸し出す「月極駐車場サブリース」で成長してきた会社です。売上高の9割超をサブリースが占め、利用者から毎月入る賃料が積み上がるストック型の収益構造を持ちます。
2025年9月期は売上高134.8億円(前期比+27.9%)、営業利益26.1億円(同+43.0%)。2026年9月期も第3四半期累計(2025年10月〜2026年6月)で売上高122.7億円(前年同期比+26.4%)と伸び、2026年6月末の受託台数は42,432台、稼働率は93.2%に達しています。
この記事では、集客サイトとサブリースが噛み合う事業の仕組み、KPIと業績の推移、競合との違い、PER30倍前後という株価水準の見方を、決算短信・決算説明資料の数値をもとに解説します。
この記事の内容(目次)
会社概要 — 月極駐車場に特化した「不動産×IT」企業
アズームは2009年10月に東京都渋谷区で設立されました。創業者の菅田洋司社長は日本駐車場開発の出身で、設立時から月極駐車場の紹介とサブリースを手がけています(アズーム 有価証券報告書(第16期) 沿革・役員の状況)。企業理念は「世界から『もったいない』をなくそう」で、使われていない駐車区画を収益化することが事業の出発点です。
項目 | 内容 |
|---|---|
設立 | 2009年10月 |
本社 | 東京都渋谷区代々木 |
代表者 | 代表取締役社長 菅田洋司 |
上場 | 2018年9月マザーズ、2025年6月からプライム |
従業員数 | 連結605名(2026年6月末) |
セグメント | 遊休資産活用事業、ビジュアライゼーション事業 |
決算期 | 9月 |
沿革 — 月極駐車場から周辺サービスへ
2009年:設立。月極駐車場の紹介サービスとサブリースサービスを開始
2010年:月極駐車場検索サイト「カーパーキング」をリリース
2018年:東証マザーズに上場
2019年:3DCG制作の株式会社CGworksとベトナムの開発子会社AZOOM VIETNAMを設立。貸し会議室向け予約システム「スマート会議室」(現・スマート空間予約)の事業を譲受
2021年:月極駐車場特化の賃料保証会社「鉄壁」と人材紹介の「ダイバース」を設立
2022年:オーナー・管理会社向け「CarParking One」と法人向け「Tomemiru」をリリース
2025年:6月に東証プライムへ市場区分を変更。10月1日に1株→2株の株式分割
2026年:4月に「スマート会議室Pro」をリリース。5月に駐車場サブリースの受託台数が4万台を突破
出典:アズーム 有価証券報告書(第16期)沿革・2026年9月期 第3四半期 決算説明資料 p.84よりKabuGraph作成
売上の9割超は月極駐車場サブリース
報告セグメントは「遊休資産活用事業」と「ビジュアライゼーション事業」の2つですが、2026年9月期第3四半期累計の外部顧客売上高122.7億円のうち120.6億円(98.3%)が遊休資産活用事業です(2026年9月期 第3四半期 決算短信 p.8)。
会社のサービス区分で見ると、2025年9月期は駐車場サブリースが売上の91.2%を占め、駐車場紹介は3.4%、その他(スマート会議室Pro・時間貸し駐車場など)が3.6%、ビジュアライゼーション事業が1.8%でした。実態は「月極駐車場のサブリース会社」と捉えてよい構成です。
売上高のサービス別構成比(2025年9月期)
事業を理解する — 集客サイトとサブリースが噛み合う仕組み
アズームの事業は、利用者を集める「カーパーキング」と、空き区画を借り上げる「サブリース」が一体で回るところに特徴があります。その周りに、オーナー・管理会社向けの管理システム、賃料保証、法人向けの駐車場手配といったサービスを重ねています。
カーパーキング — 月極駐車場を探す人が集まる入口
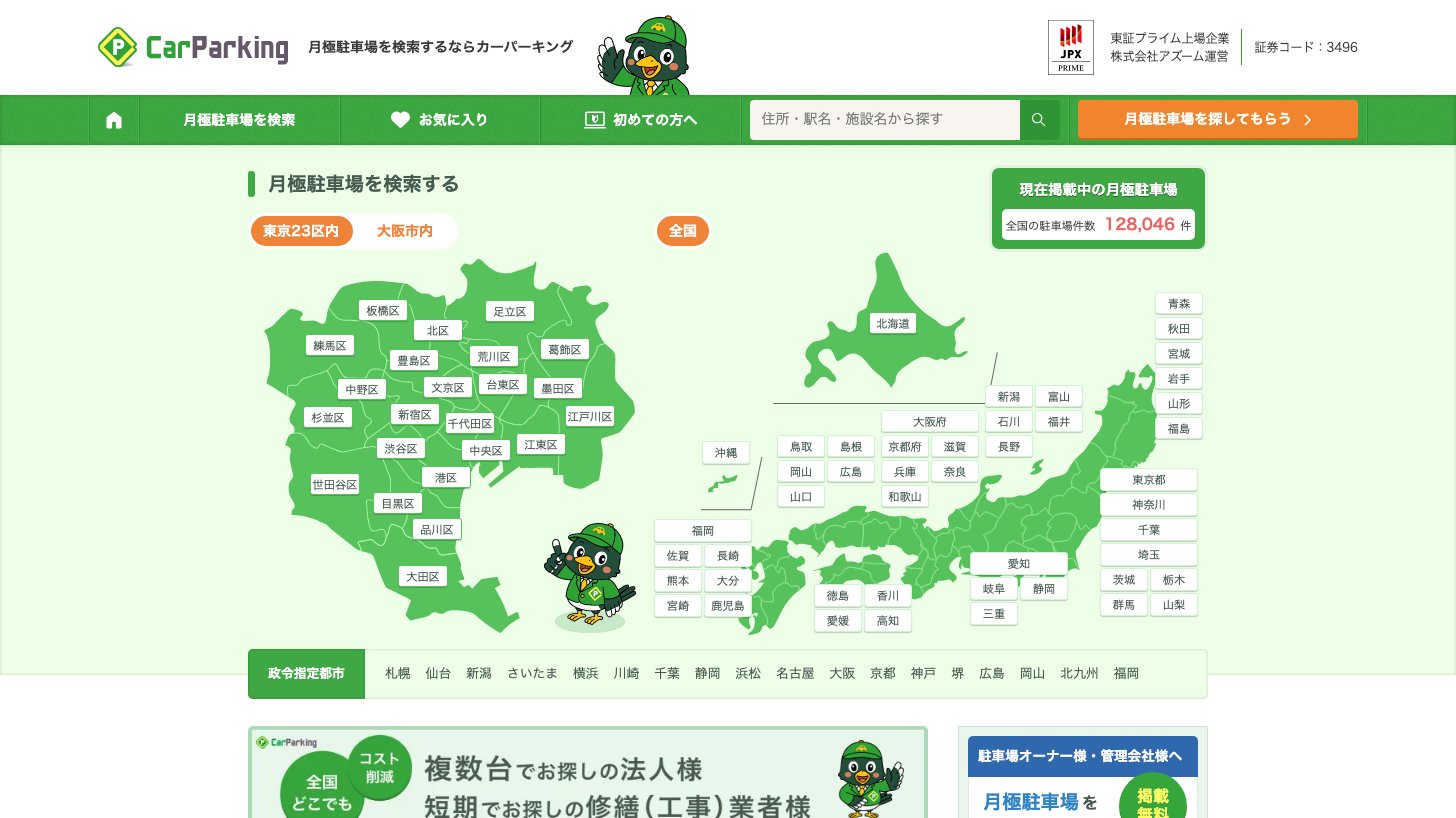
カーパーキングは、全国の月極駐車場をエリア・駅・賃料・設備で検索できるポータルサイトです。問い合わせが入ると営業担当が条件に合う駐車場を探し、オーナーから申込書を取り寄せて利用者に案内します。このときオーナーと利用者から受け取る手数料が「駐車場紹介サービス」の売上です(有価証券報告書(第16期)事業の内容)。
カーパーキングへの問い合わせは2025年9月期に年間401,110件(前期は297,600件)、2026年9月期も第3四半期累計で351,346件に達しました。ただし紹介の売上は2026年9月期でも四半期あたり1.2〜1.4億円にとどまり、会社も紹介の比率は今後下がる見通しだとしています(2026年9月期 第3四半期 決算説明資料 p.15)。カーパーキングの本当の役割は、次に見るサブリース区画の借り手を自前で集めることにあります。
月極駐車場サブリース — 売上の9割を生む本業
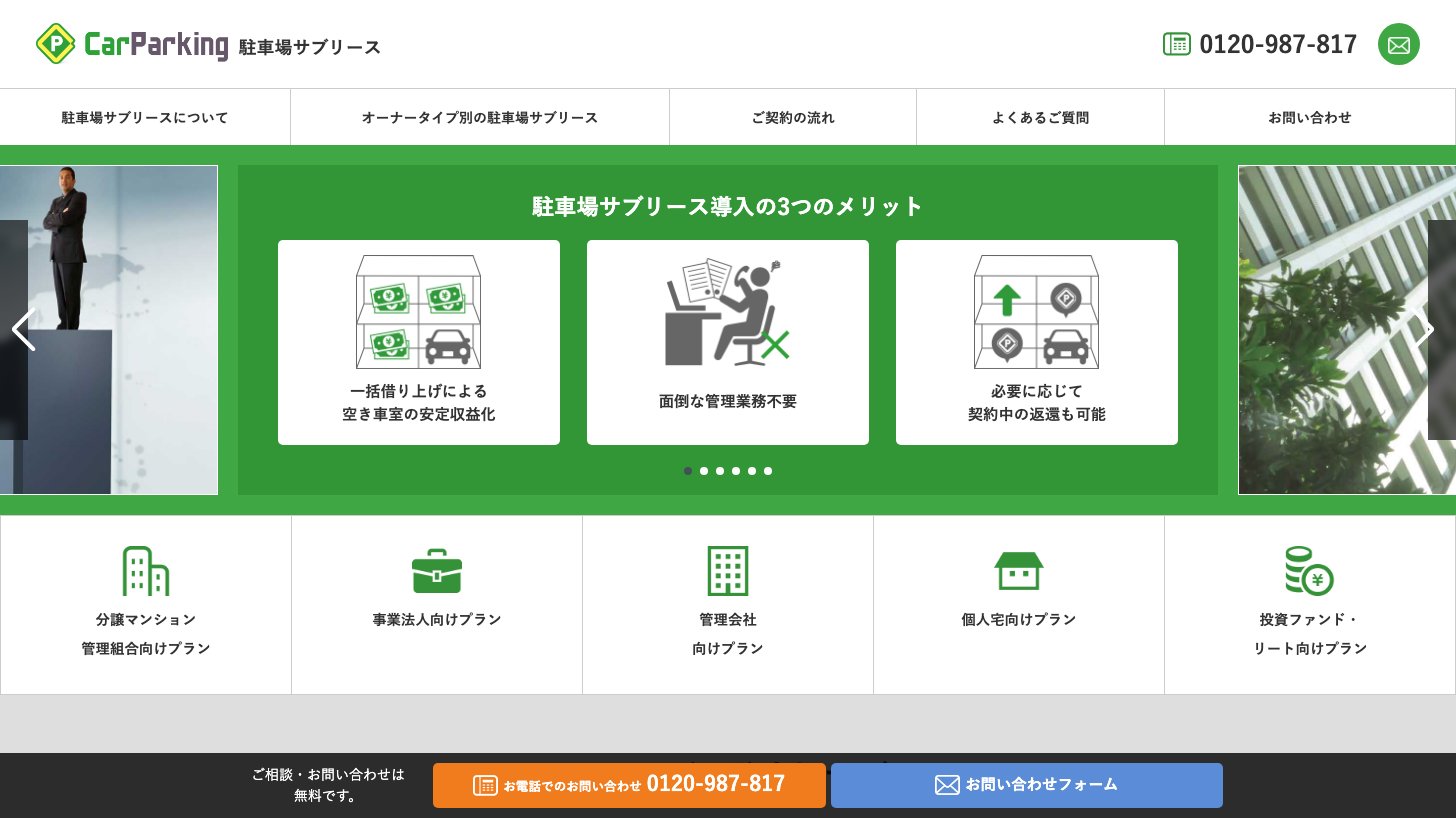
サブリースは、マンションやオフィスビルの駐車場で借り手がつかない区画を、アズームがオーナーから一括で借り上げ(マスターリース)、カーパーキング経由で集めた利用者に転貸(サブリース)する仕組みです。オーナーは毎月決まった賃料を受け取れ、募集・契約・督促・解約対応をアズームに任せられます(有価証券報告書(第16期)事業の内容)。
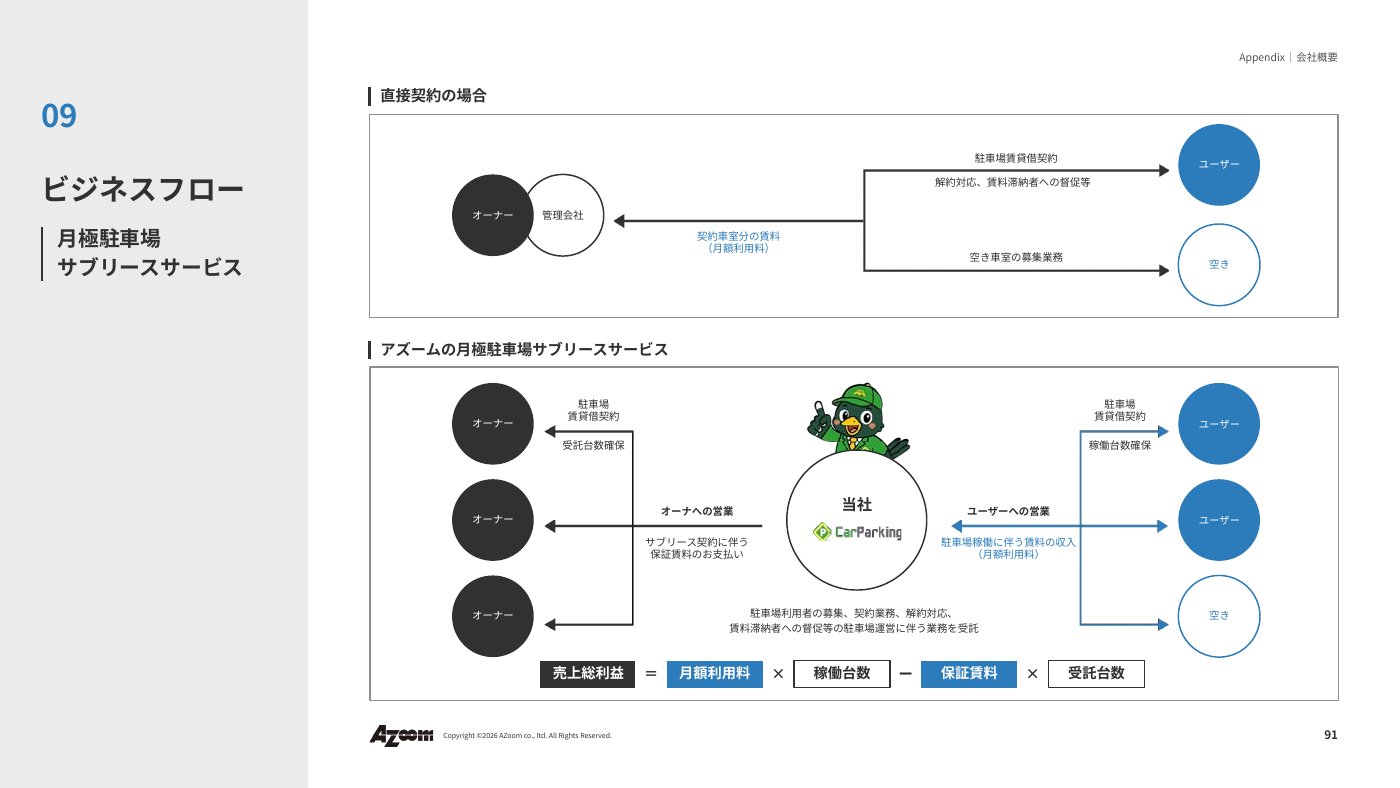
会社は売上総利益を「月額利用料×稼働台数−保証賃料×受託台数」と説明しています。オーナーへの保証賃料は借り上げた全区画にかかり、利用料は埋まった区画からしか入らないため、受託台数を増やしながら稼働率を高く保つことが利益の源泉になります。
対象物件:オフィスビルや分譲・賃貸マンションに附設された駐車場が中心。車両の大型化で空きが出やすい機械式駐車場の受託が多い(受託台数4万台突破のお知らせ(2026年5月20日))
営業エリア:サブリースは北海道・関東・東海・関西・九州地区、紹介は全都道府県(2025年9月期の有価証券報告書時点)
拠点:東京本社のほか横浜・札幌・名古屋・大阪・福岡の各支店。2026年7月に仙台支店を開設し、会社は仙台もサブリースの展開拠点に位置づけています(決算説明資料 p.52・p.82)
Tomemiru — 法人の社用車駐車場を一括で手配・管理
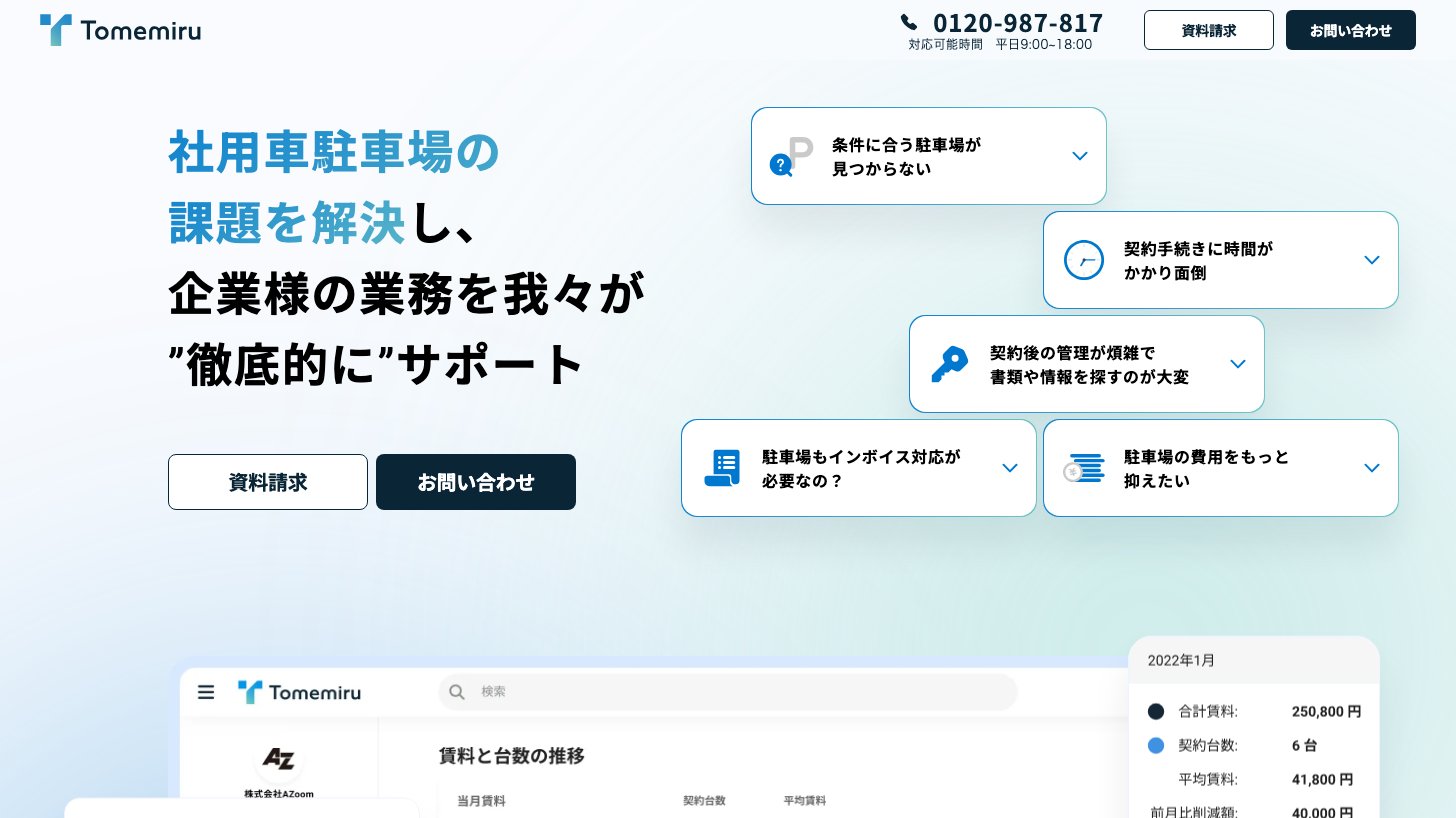
Tomemiru(トメミル)は、社用車を多く使う企業向けの駐車場手配・契約管理サービスです(2022年11月リリース)。アズームが貸主と企業の間に入り、駐車場探しから契約代行、車両変更・解約の手続き、賃料の支払い管理までをオンラインでまとめて引き受けます(2026年9月期 第3四半期 決算説明資料 p.60〜64)。
契約先と支払先がアズームに一本化されるため、企業は物件ごとの契約書のやり取りやインボイス対応の手間を減らせます。個人の利用者が中心のカーパーキングに対し、Tomemiruは法人のまとまった駐車場需要を取り込む入口です。決算短信・決算説明資料にTomemiru単体の売上規模は示されていません。
CarParking Oneと鉄壁 — オーナー向けの管理システムと賃料保証
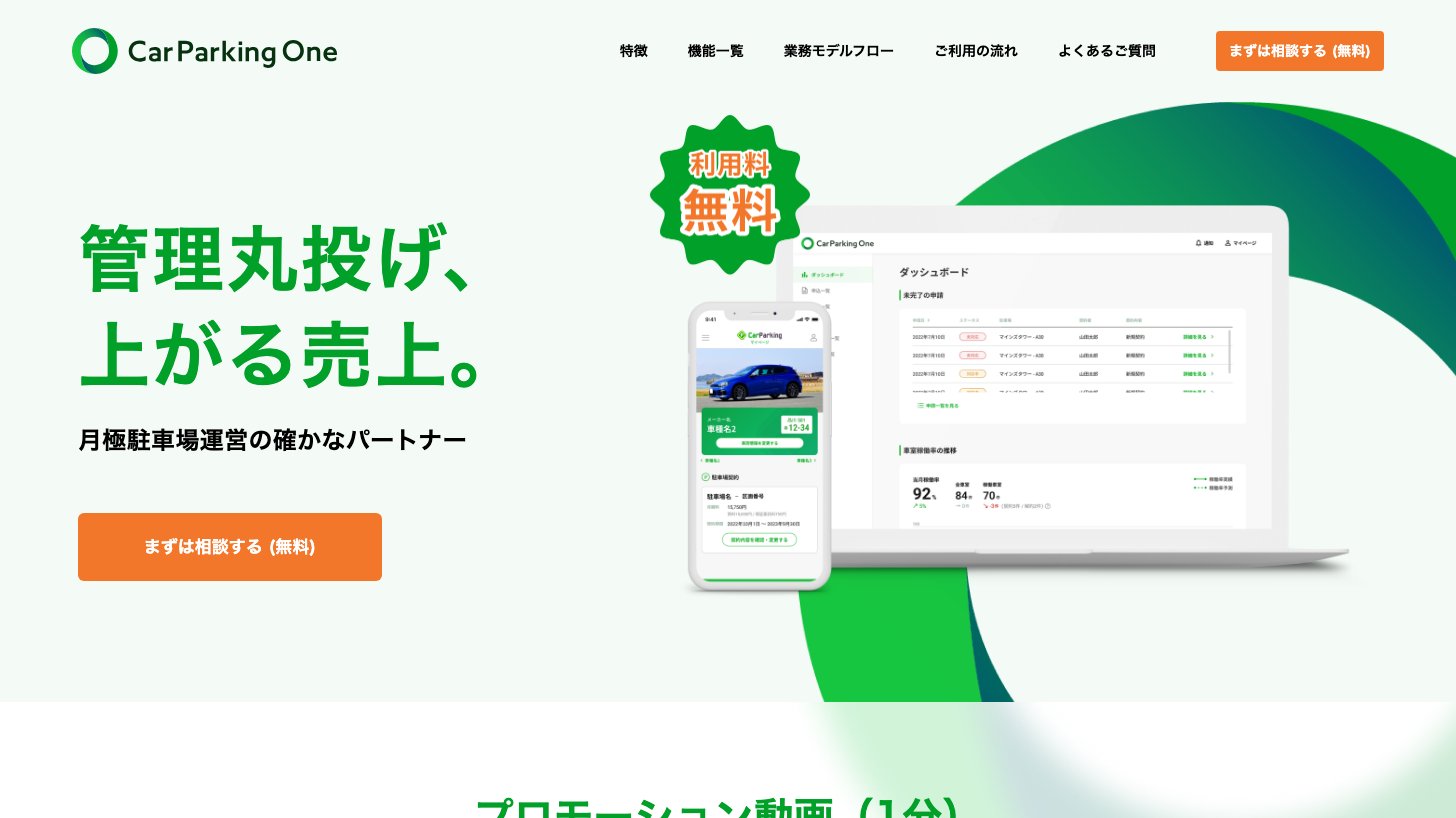
CarParking Oneは、月極駐車場のオーナーや管理会社向けの運営管理システムです。アズームが自社のサブリース運営で使ってきた契約管理システムをもとに開発し、募集から申込・契約・更新・解約までをオンラインで完結させます。登録した駐車場はカーパーキングに無料で掲載され、公式サイトでは利用料無料をうたっています(決算説明資料 p.57〜58)。
子会社の鉄壁は、月極駐車場に特化した賃料保証(滞納保証)を提供しています。利用者が賃料を滞納すると鉄壁がオーナーに立て替えて払い、利用者に請求する仕組みです。保証委託契約数は2026年6月末で28,023件に増え、会社はサブリース契約の純増とCarParking Oneの導入増が積み上げを支えていると説明しています(決算説明資料 p.16)。鉄壁のARR(月次のストック売上を年換算)は3.6億円(2025年9月末)です(同 p.53)。
無料の管理システムでオーナーの駐車場をデジタル化し、保証料で稼ぐ組み合わせは、自社で借り上げない駐車場からも収益を得る試みといえます。
スマート会議室ProとMyRenderer — 駐車場以外の事業
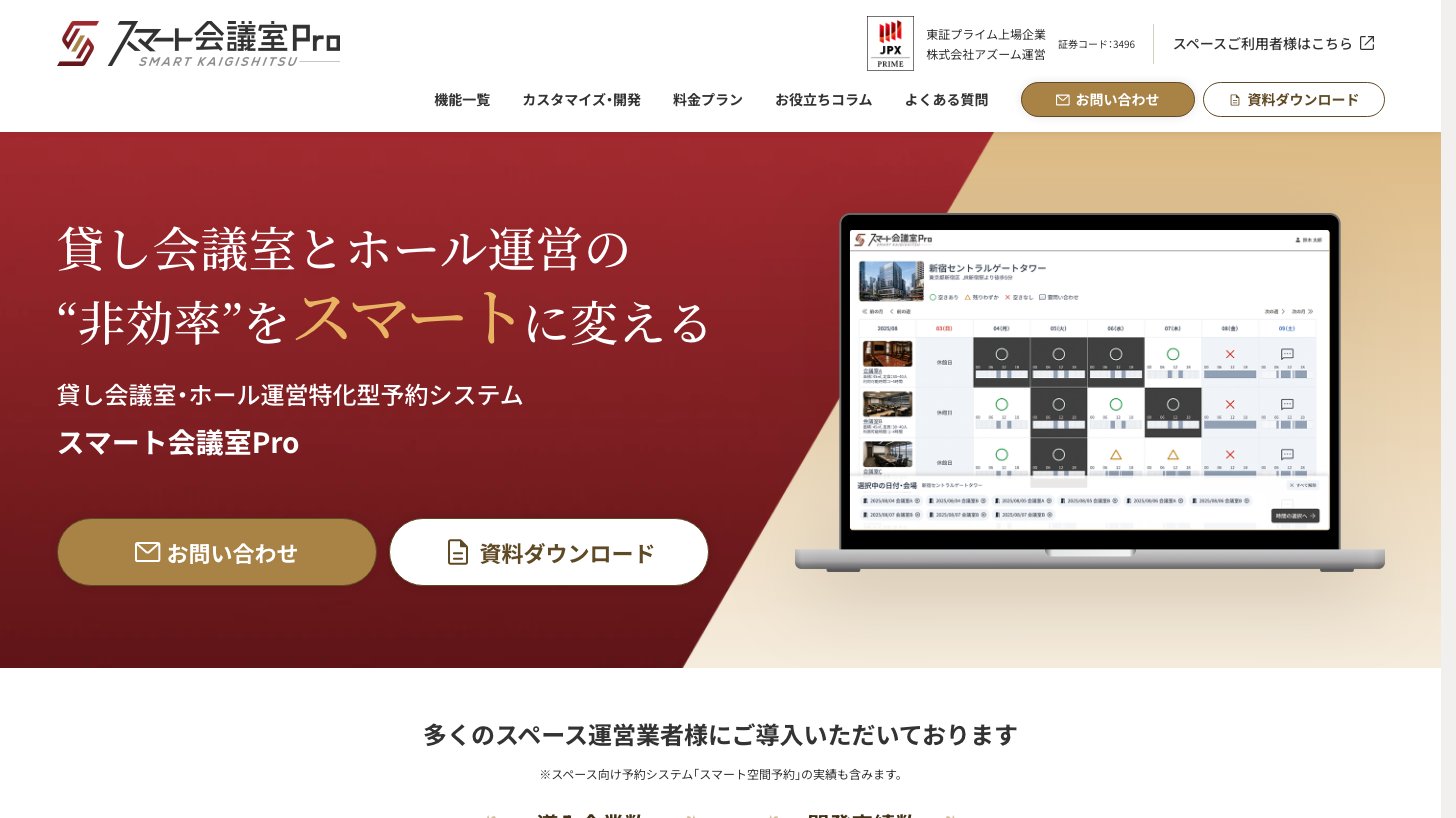
「スマート空間予約」は、貸し会議室やジム、スタジオといったレンタルスペース向けのWEB予約システムです。2019年に事業譲受で取得し、2026年4月には貸し会議室・ホール運営に特化した「スマート会議室Pro」をリリースしました(2026年9月期 第3四半期 決算短信 p.2)。遊休資産活用事業の「その他」に含まれます。
ビジュアライゼーション事業は子会社のCGworksが担い、建物や空間の完成イメージを3DCGで制作するほか、生成AIでレンダリングする「MyRenderer」を提供しています。2026年9月期第3四半期累計の売上高は2.1億円(前年同期比+26.1%)、セグメント利益は2,457万円(前年同期は1,088万円の損失)で、全社への寄与はまだ小さい規模です。
サブリースのKPI — 受託台数・稼働率・ARR
サブリースの成長は、借り上げた区画の数(受託台数=マスターリース台数)、そのうち利用者に貸せている区画の数(稼働台数=サブリース台数)、その比率である稼働率の3つで追えます。
月極駐車場の受託台数・稼働台数・期末稼働率
受託台数は2021年9月末の14,403台から2025年9月末の35,381台へ4年で約2.5倍になり、2026年6月末には42,432台(9ヶ月で+7,051台)まで増えました。会社は2026年9月期の期初に純増8,000台以上を計画しており、上積みも視野に入れています(決算説明資料 p.4)。
この間も期末稼働率は90〜93%台で推移しています。区画を急ピッチで増やしても空きが膨らんでいないことが、自前の集客サイトを持つ強みの表れであり、このモデルを評価するうえでの最重要ポイントです。
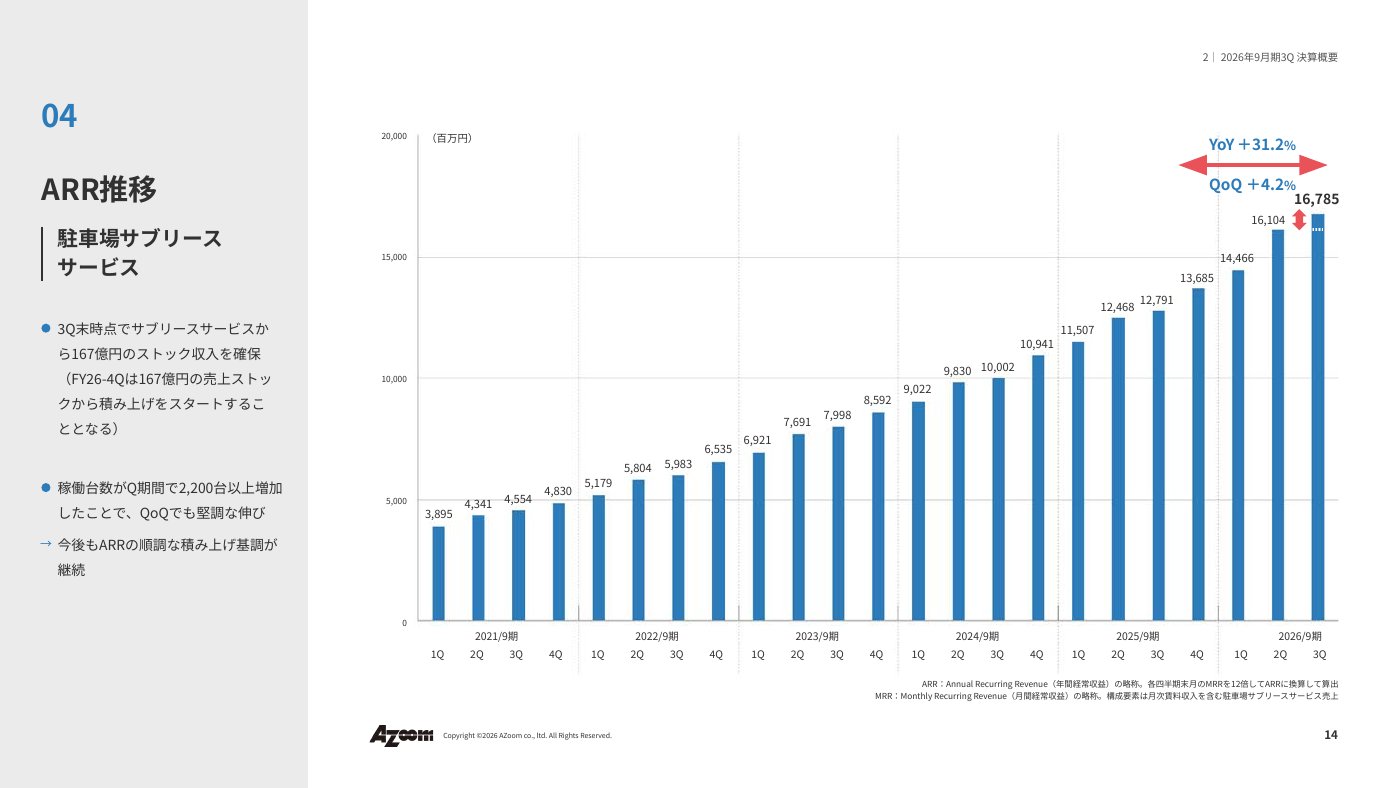
サブリース売上の年換算(ARR、四半期末月の月次売上×12)は2026年6月末で167億円(前年同期比+31.2%)でした。2026年9月期の会社予想売上高170億円に近いストック収入を持って第4四半期に入っており、既存契約が続く限り翌期もこの水準から売上が始まる構造です。
中期経営計画2030 — 受託12万台・売上高500億円
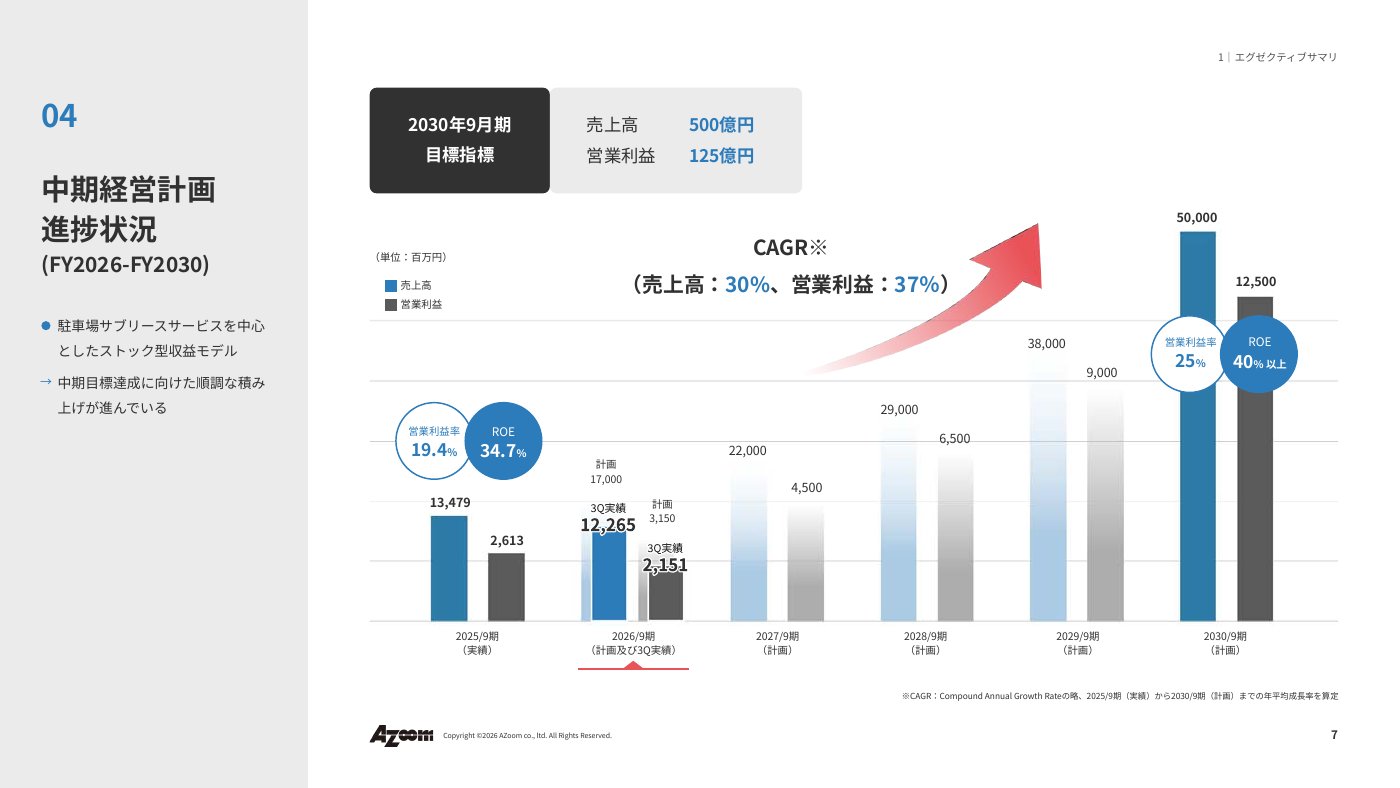
2025年11月に公表した中期経営計画2030(FY2026-FY2030)は、2030年9月期に売上高500億円・営業利益125億円(営業利益率25%)、受託台数12万台以上、ROE40%水準の維持を掲げています。2025年9月期からの年平均成長率は売上高30%、営業利益37%で、2021年9月期から2025年9月期までの売上高の年平均成長率28.3%をやや上回るペースです。
前の中計(2023〜2025年9月期)は、すべての年度で売上高・営業利益が計画を上回り、受託台数も目標3万台に対し35,381台で着地しました(決算説明資料 p.31〜32)。新中計は受託台数を5年で約3.4倍にする計画で、会社はAI活用の「プロジェクトSYNAPSE」で営業1人あたりの生産性を2〜3倍に高めるとしています。人員の増強とAIによる効率化が両方とも計画どおり進むかが達成のカギです。
業績推移と財務分析
通期業績 — 5期で売上高3.5倍、営業利益率は5.9%から19.4%へ
連結決算を始めた2020年9月期から2025年9月期までの5期で、売上高は38.1億円から134.8億円へ約3.5倍、営業利益は2.2億円から26.1億円へ増えました。2021年9月期から2025年9月期まで、売上高は5期続けて前期比27%以上伸びています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
利益率が上がってきたのは、サブリースの賃料収入が積み上がる一方で、本社費などの固定的な費用は売上ほど増えないためです。2025年9月期の営業利益は前期比+43.0%と、売上の伸び(+27.9%)を大きく上回りました。
一方、2026年9月期の会社予想は売上高170億円(+26.1%)に対して営業利益31.5億円(+20.5%)で、営業利益率は19.4%から18.5%へ一時的に下がる計画です。会社は、中計の達成に向けて営業人員の強化と新規受託の前倒しでコストが先行するためと説明しています(2026年9月期 第3四半期 決算説明資料 p.4)。受託を先に増やすと、稼働する前の区画にも保証賃料がかかるため、足元では保証賃料の比重が前年より上がっています(同 p.10)。
2026年9月期第3四半期 — 採用費を吸収して26%増益
第3四半期累計(9ヶ月):売上高122.7億円(前年同期比+26.4%)、営業利益21.5億円(同+26.6%)、純利益15.3億円(同+26.8%)
第3四半期(4〜6月の3ヶ月):売上高44.6億円(前年同期比+31.7%)、営業利益7.7億円(同+41.1%)
通期予想に対する進捗率:売上高72.1%、営業利益68.3%、純利益69.5%
KPIと費用:受託台数は9ヶ月で+7,051台、6月末の稼働率は93.2%。リーシング営業を中心に過去最大の約100名を採用
出典:アズーム 2026年9月期 第3四半期 決算短信・決算説明資料 p.4・p.6・p.10よりKabuGraph作成。3ヶ月の数値は累計の差分でKabuGraph算出
営業利益の進捗68.3%はやや低めに見えますが、サブリースの賃料収入は契約の積み上げに伴って期の後半ほど大きくなる傾向があります(決算説明資料 p.88)。通期予想の達成に必要な第4四半期(7〜9月)の営業利益は約10.0億円で、前年同期の9.2億円(3ヶ月)から+9%程度の増益で届く計算です。7月30日の決算発表時点で通期予想は据え置かれています。
財務と株主還元 — 実質無借金、配当はDOE20%以上の累進配当へ
2026年6月末の自己資本比率は73.9%で、現金及び預金46.7億円に対し借入金は長短合わせて0.7億円です(2026年9月期 第3四半期 決算短信 p.4)。2025年6月にはプライム市場への市場区分変更に合わせて新株発行と自己株式の処分を行い、2025年9月期に計13.7億円を調達しました(新株式発行、自己株式の処分及び株式売出しに関するお知らせ、2025年9月期 決算短信 キャッシュ・フローの概況)。資金使途はシステム開発とエンジニア採用です。
配当方針は2025年11月に改め、DOE(連結株主資本配当率)20%以上の維持と累進配当を基本としました(配当方針の変更(累進配当・DOE指標の導入)に関するお知らせ)。DOEは自己資本に対する配当の割合で、利益が一時的に落ちても配当を減らしにくい指標です。2026年9月期は1株126円(中間63円・期末63円)を予定し、配当性向は約70%まで上がります。
1株当たり利益(EPS)と1株配当・配当性向(株式分割調整後)
株価指標(2026年9月24日終値)
指標 | 値 |
|---|---|
株価 | 4,875円 |
時価総額 | 601億円 |
PER(実績) | 31.7倍 |
PER(会社予想) | 27.2倍 |
PBR(実績) | 8.77倍 |
配当利回り(会社予想126円) | 2.58% |
ROE(2025年9月期) | 34.7% |
JPXの集計では、2026年8月のプライム市場全体の単純平均はPER19.3倍・PBR1.6倍、不動産業はPER12.0倍・PBR1.6倍です(JPX「規模別・業種別PER・PBR」2026年8月)。アズームは業種こそ不動産業ですが、土地や建物をほとんど持たないため、資産の厚みではなく利益の伸びで評価される銘柄です。
PBR8.77倍は高く見えますが、裏返せばROE34.7%という資本効率の高さの反映です。予想PER27.2倍を会社予想のEPS成長率16.7%で割ったPEGレシオは約1.6倍です。中計どおり営業利益が年率37%で伸びるなら割高感は薄れますが、成長が20%前後にとどまれば、今の株価は先の成長をかなり織り込んだ水準といえます。
競合との比較 — パーク24・日本駐車場開発・akippa
駐車場ビジネスは、時間単位で貸す「時間貸し(コインパーキング)」と、月単位で貸す「月極」で性格が大きく違います。アズームは月極に特化し、土地や精算機をほとんど持たずに借り上げと転貸で稼ぐ点が上場同業と異なります。
会社(決算期) | 売上高 | 営業 | 主力 |
|---|---|---|---|
アズーム(2025/9) | 134.8 | 19.4% | 月極サブリース |
パーク24(2025/10) | 4,061.7 | 9.2% | 時間貸し・カーシェア |
日本駐車場開発(2026/7) | 407.1 | 20.9% | 駐車場運営・スキー場 |
パーク24 — 時間貸し「タイムズ」とカーシェアの大手
パーク24は時間貸し駐車場「タイムズパーキング」とカーシェア「タイムズカー」を展開しています。2025年10月末の国内の総駐車場運営台数は881,545台(月極・管理受託を含む)で、アズームの受託台数の20倍を超える規模です。国内駐車場事業だけを見ると、売上高2,004.2億円(セグメント間取引を含む)・セグメント利益375.5億円(全社費用配賦前)で、利益率は18.7%でした(パーク24 2025年10月期 決算短信 p.2〜3・p.15 セグメント情報)。
精算機などの設備を自ら設置して時間単位で回転させるパーク24に対し、アズームは設備をほぼ持たずに月単位の契約を積み上げます。マンションやビルの空き区画を時間貸しにするか月極で埋めるかはオーナーの選択なので、両社は空き区画の活用方法の提案で競合しうる関係です。
日本駐車場開発 — 最も近い事業モデル
日本駐車場開発は、オフィスビルや商業施設に附置された駐車場の空き区画をサブリースや運営受託で活用する会社で、菅田社長の出身企業でもあります。2026年7月期の駐車場事業は売上高192.4億円(セグメント間取引を含む)、セグメント利益49.3億円でした(日本駐車場開発 2026年7月期 決算短信)。国内の月極専用直営物件は2026年7月末で借上台数23,904台・契約率93.9%(同 p.8)と、アズームの受託42,432台・稼働率93.2%とほぼ同じ物差しで比べられます。
同社は2026年7月期にマンション付帯駐車場のサブリース提案を強化し、月極駐車場検索サイト「日本駐車場検索」(掲載物件数約20万件)でも問い合わせと成約を伸ばしています。アズームが得意とするマンション・月極の領域に踏み込んできており、今後最も直接的にぶつかる相手になりえます。
akippa — 時間・日単位の駐車場シェアリング
2026年9月18日に東証スタンダード市場へ上場したakippa(627A)は、個人宅やマンション、空き地の駐車場を時間・日単位で予約できる「アキッパ」を運営しています。予約できる駐車場は5.5万件(2025年12月平均)、累計会員数は550万人(2026年7月時点)です(akippa 事業内容、akippa 東京証券取引所スタンダード市場への新規上場に関するお知らせ)。
アズームとの違いを観点別に整理
貸し方の単位
アズーム:月極(月単位の賃貸借契約)
パーク24:時間貸しが中心で、カーシェアも展開
日本駐車場開発:ビル・商業施設の駐車場を時間貸し・月極の両方で運営
akippa:時間・日単位の予約
空室リスクの持ち方
アズーム・日本駐車場開発:オーナーから借り上げて転貸するサブリースで、空室リスクを負う
akippa:貸し手と借り手をつなぐマーケットプレイスで、区画の在庫は持たない
集客の入口
アズーム:月極検索サイト「カーパーキング」
日本駐車場開発:月極検索サイト「日本駐車場検索」
パーク24:国内19,679件(2025年10月末)のタイムズパーキング網
akippa:予約アプリ「アキッパ」
出典:各社の有価証券報告書・決算短信・公式サイトよりKabuGraph作成
株価の評価では、2026年9月24日終値の実績PERはパーク24が21.5倍、日本駐車場開発が14.2倍で、アズームの31.7倍は成長率の高さから一段上に置かれています(東証株価・各社決算短信よりKabuGraph算出)。
日本駐車場開発
日本駐車場開発は、オフィスビル等の遊休スペースを一括借り上げて月極・時間貸で運営するサブリース型駐車場事業を主力とする。駐車場の直営・管理運営・コンサルティングに加え、スキー場の運営・取得事業、テーマパーク「那須ハイランドパーク」の運営にも…
パーク24
駐車場事業の全国チェーン。『タイムズパーキング』で時間貸・月極駐車場サービス、『タイムズカー』でカーシェアリングとレンタカー融合型モビリティサービスを提供。英国・豪州・台湾など海外進出も積極的。
使われていない不動産を借りて付加価値をつける発想は、貸し会議室のTKPとも共通しています。
TKP(3479)の企業分析|貸会議室からホテル・ブライダルへ拡張する空間再生プラットフォーム
TKP(3479)の空間再生流通事業・ホテル・ブライダル事業の構造、コロナ後のV字回復、M&A戦略、投資リスクを個人投資家向けに解説します。
投資家が注目すべきポイント
4つの強み
集客サイトとサブリースの一体運営
借り手を自社の「カーパーキング」で集められるため、受託台数を4年で約2.5倍に増やしながら期末稼働率90〜93%台を保ってきました。区画を借り上げるだけの事業者には真似しにくい組み合わせです。
積み上がるストック収入
サブリースは月額賃料が毎月入るため、ARRは2026年6月末で167億円(前年同期比+31.2%)。会社は月極駐車場サービスの売上の95%以上がストック収入だとしており、翌期の売上の見通しが立ちやすい構造です(決算説明資料 p.87)。
高い資本効率と厚い財務
土地・建物をほとんど持たないため、2025年9月期のROEは34.7%と高水準です。2026年6月末の自己資本比率は73.9%で、借入金はわずかです。
株主還元の強化
DOE20%以上の維持と累進配当を方針に掲げ、2026年9月期は1株126円(配当性向約70%)を予定しています。成長株でありながら、減配しにくい配当の枠組みを持った点は評価できます。
注意すべきリスク
高いバリュエーション
2026年9月24日終値で実績PER31.7倍・PBR8.77倍と、プライム平均(2026年8月の単純平均でPER19.3倍・PBR1.6倍)を大きく上回ります。受託の伸びや稼働率が鈍れば、成長期待の剥落で株価が大きく調整する可能性があります。
サブリースの空室リスク
オーナーへの賃料は固定で、しかも自社からは可能な限り解約しない方針です。景気の悪化や自動車保有台数の減少で稼働率が下がると、保証賃料の負担がそのまま利益を削ります。
営業人材への依存
受託の獲得も利用者の成約も営業担当が担います。提出会社の従業員は平均年齢27.9歳・平均勤続年数2.7年(2025年9月末)と若く、採用と育成が滞れば中計の前提が崩れます。2026年9月期は営業人員の強化と受託の前倒し(保証賃料の先行)でコストが先に出るため、営業利益率が下がる計画です。
競合の参入と集客経路の偏り
日本駐車場開発がマンション付帯駐車場のサブリース提案を強めています。また、カーパーキングへの集客はグーグルなど検索エンジン経由が多くを占めると会社自身が開示しており、検索結果の表示方針が変わると問い合わせが減るおそれがあります。
創業者の持株比率と流動性
菅田社長と資産管理会社の株式会社パノラマで発行済株式(自己株式を除く)の47.73%を持ちます(2026年3月末、半期報告書(第17期))。2025年6月の売出しで50%を下回りましたが、創業者側以外の持ち分は半分強にとどまり、需給の変化で株価が振れやすい面があります。
まとめ
アズーム(3496)は、月極駐車場の検索サイトで借り手を集め、借り上げた空き区画を埋めることで賃料の差額を積み上げる会社です。投資の観点から要点を整理すると、次のとおりです。
事業の強さ:集客サイト「カーパーキング」とサブリースの一体運営で、受託42,432台・稼働率93.2%(2026年6月末)
成長性:売上高は5期続けて27%以上の増収。2026年9月期は売上高170億円(+26.1%)の会社予想、中計は2030年9月期に売上高500億円・受託12万台以上
収益構造:ARR167億円のストック収入、ROE34.7%。配当はDOE20%以上・累進配当で2026年9月期は126円予定
注意点:実績PER31.7倍・PBR8.77倍(2026年9月24日終値)と高い評価。固定賃料による空室リスク、営業人材への依存、日本駐車場開発との競合
株価の評価は高いものの、それを支えているのは「区画を増やしても稼働率が落ちない」という実績です。四半期ごとに受託台数の純増ペースと期末稼働率、ARRの伸びを確認していくことが、この銘柄を追ううえでの基本になります。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年9月期第3四半期決算(2026年7月30日発表)まで、株価指標は2026年9月24日終値に基づいています。
アズーム
月極駐車場のサブリースを主力とする不動産テック企業。駐車場オーナーから空き区画を一括借り上げし、月極駐車場としてユーザーにサブリースする事業が売上の大半を占める。国内最大級の月極駐車場ポータルサイト「カーパーキング」(掲載約5.4万件)を運…