スズキ(7269)の企業分析|インドと軽自動車で稼ぐ小型車メーカー
2027年3月期 第2四半期決算まで反映
スズキは、軽自動車の「スペーシア」「ジムニー」やバイクの「Hayabusa(隼)」で知られる、静岡県浜松市の乗り物メーカーです。売上収益の4割をインドの四輪車で稼ぎ、子会社のマルチ・スズキはインドの乗用車市場で約4割のシェアを持ちます。2027年3月期は6期連続の増収を見込む一方、原材料高で営業利益は2期連続の減益を予想しています。株価は2,188円で、実績PER9.6倍・PBR1.25倍、予想配当利回り2.33%です(2026年11月11日終値)。
この記事では、事業と稼ぎ方、業績と配当、トヨタやホンダなど競合との違い、これから注目したい点を解説します。
この記事の内容(目次)
会社概要 — 浜松の織機メーカーから、インドで稼ぐ自動車メーカーへ
スズキは、四輪車(自動車)・二輪車(バイク)・船外機(ボートのエンジン)などをつくるメーカーです。2026年3月期の売上収益は6兆2,930億円で、その9割を四輪車が占めます(スズキ 2026年3月期 決算短信 p.11〜12)。
得意なのは、軽自動車やコンパクトカーのような小さくて手ごろな車です。日本では軽自動車の販売台数で3年連続の1位、インドでは子会社のマルチ・スズキが乗用車の約4割を売っています(2026年3月期 決算説明資料 p.12、マルチ・スズキ 2026年10月27日発表)。
沿革 — 織機からバイク、軽自動車、そしてインドへ
1909年:鈴木道雄が浜松で鈴木式織機製作所を創業(機織り機のメーカー)
1952年:自転車用の補助エンジンで輸送用機器に進出。1955年に軽四輪乗用車を発売
1965年:船外機に進出。1974年には電動車いすを発売
1982年:インドの国営企業マルチ・ウドヨグと四輪車の合弁生産で基本合意。2002年に株式の過半数を取得して子会社にし、2003年にインドの証券取引所に上場(現マルチ・スズキ・インディア)
2012年:米国の子会社が四輪車の販売から撤退
2019年:トヨタ自動車と資本提携
2024年:4月1日に1株を4株に株式分割。12月に、1978年から2021年まで社長・会長として経営を率いた鈴木修相談役が94歳で逝去
出典:スズキ 有価証券報告書(2026年3月期)p.5〜6「沿革」、株式分割に関するお知らせ(2023年12月13日)、訃報(2024年12月27日)
社長は2015年6月から鈴木俊宏氏が務めています(有価証券報告書 p.69)。2026年3月末の大株主の上位は信託銀行の口座(投資信託や年金などの資金)です。トヨタ自動車は4.98%を持つ3番目の大株主で、事業会社の中では最も多く持っています(有価証券報告書 p.52「大株主の状況」)。
トヨタとは2019年に資本提携し、トヨタが960億円分のスズキ株を、スズキが480億円相当のトヨタ株を取得しました(2019年8月28日 発表)。会社は今も「競争者であり続けつつ」協業する関係と説明しており(有価証券報告書 p.92)、車の相互供給(OEM)も進めています。スズキが開発したSUVタイプのEVもトヨタに供給しています(2024年10月30日 発表)。
トヨタ自動車(7203)の企業分析|ハイブリッドを主力とする販売台数世界一の自動車メーカー
トヨタ自動車(7203)の業績構造とハイブリッド中心の電動車戦略、北米の収支が改善した米関税の影響、2026年11月に3.9兆円へ上方修正した営業利益予想、上限1.3兆円の自己株式取得、投資リスクを個人投資家向けに解説します。
セグメント別の売上収益構成(2026年3月期)
事業を理解する — 稼ぎ頭はインドと日本の四輪車
スズキの事業は四輪・二輪・マリン・その他の4つですが、稼ぎ頭はインドと日本の四輪車です。グループ会社の所在地別に見ると、2026年3月期の営業利益は日本が3,027億円、インドを含むアジアが2,924億円で、2つで連結の96%を占めます(2026年3月期 決算説明資料 p.23)。全体像を図にまとめました。
四輪車の販売台数(インド・日本・その他)
インドの販売台数は5年で1.4倍になり、2026年3月期は全体の56%を占めました。
四輪(日本)— 軽自動車の販売台数で1位
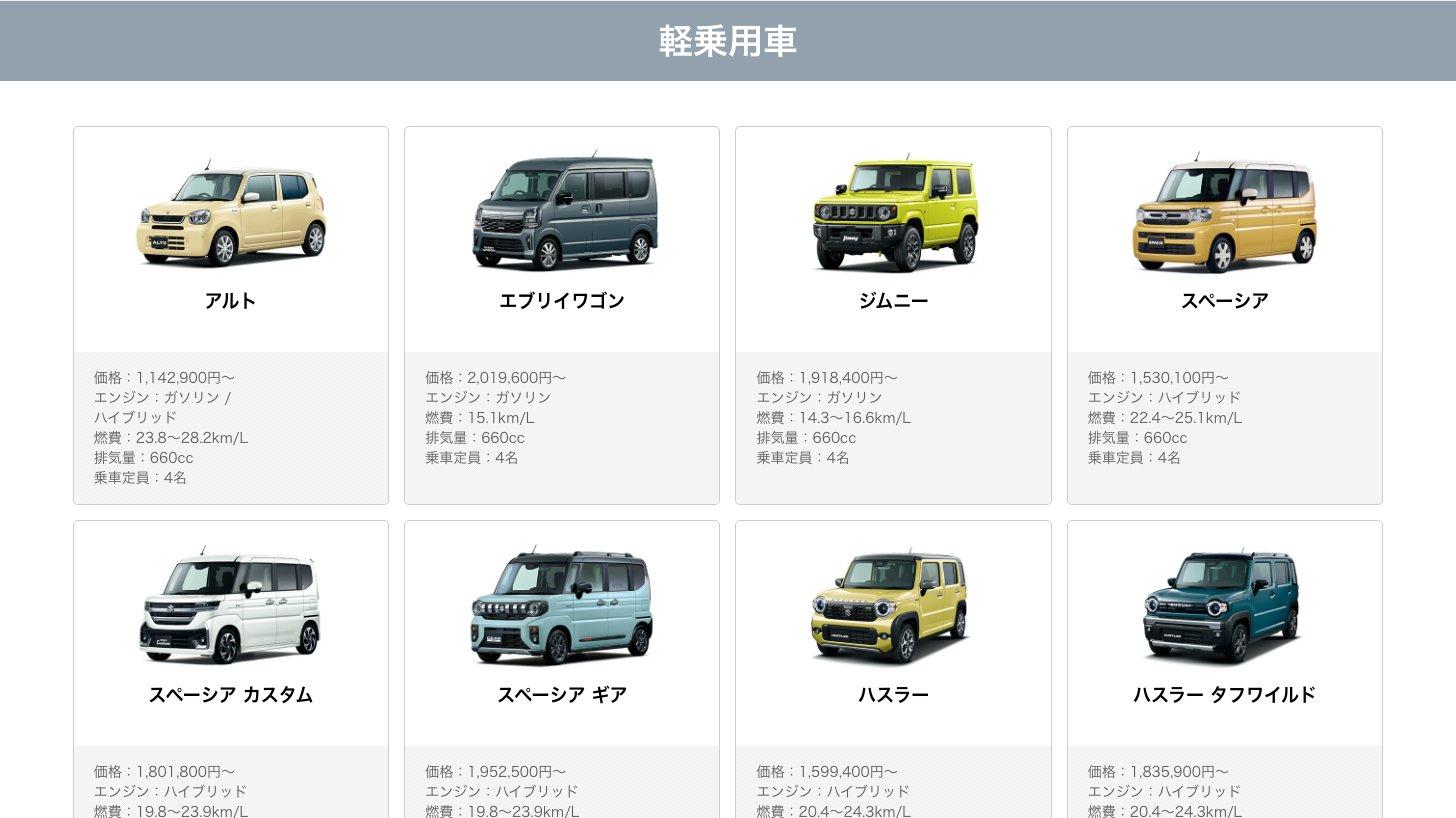
日本では「スペーシア」「ハスラー」「ジムニー」などの軽自動車(エンジンの排気量660cc以下などの規格に収まる小さな車)が主力です。2025年度の軽自動車の販売台数は3年連続の1位(シェア33.0%)で、登録車(普通車・小型車)も16万8千台と過去最高でした。軽と登録車を合わせた販売台数は4年連続の2位です(2026年3月期 決算説明資料 p.12)。
四輪(インド)— 子会社マルチ・スズキが乗用車の約4割を販売
インドでは、スズキが議決権の58.5%を持つマルチ・スズキ・インディアが車をつくって売っています(2026年3月31日現在、有価証券報告書 p.10)。マルチ・スズキはインドの証券取引所に上場する会社で、2026年7〜9月の乗用車市場のシェアは40.8%でした(マルチ・スズキ 2026年10月27日発表)。四輪車のインド向けの売上収益は2兆5,162億円で、連結の売上収益の4割にあたります(2026年3月期 決算参考資料 p.3)。
最近の追い風は、2025年9月22日に始まったインドの物品・サービス税(GST)の改定です。小型車の税率が28%から18%に下がりました(インド政府 PIB「GST Reforms 2025」)。スズキは、2026年4〜9月のインド国内の卸販売(販売店への出荷)が「GST改定の追い風が続き」110万台と、前年同期より35%増えたと説明しています(2027年3月期 第2四半期 決算説明資料 p.14)。
需要に応えるため工場を増やしており、2026年7月30日にグジャラート州ハンサルプール工場の4つ目の工場(年25万台、EVの「e ビターラ」を生産)が動き出して、インドの四輪車の年間生産能力は290万台になりました(2026年7月30日 発表)。会社は2030年代に年400万台の体制を目指し、インドでのシェア50%を目標に掲げています(2026年7月2日 発表、有価証券報告書 p.12)。
親会社株主に帰属する当期純利益とは|当期純利益との違い、日本郵政は利益の半分が非支配株主の取り分
親会社株主に帰属する当期純利益は、当期純利益から子会社の外部株主の取り分を引いた親会社の株主の利益で、EPS・PER・ROEの分子です。日本郵政は当期純利益7,435億円の49.6%が非支配株主の取り分。短信での見つけ方や包括利益との違いも解説。
二輪 — インドと中南米で伸びるバイク
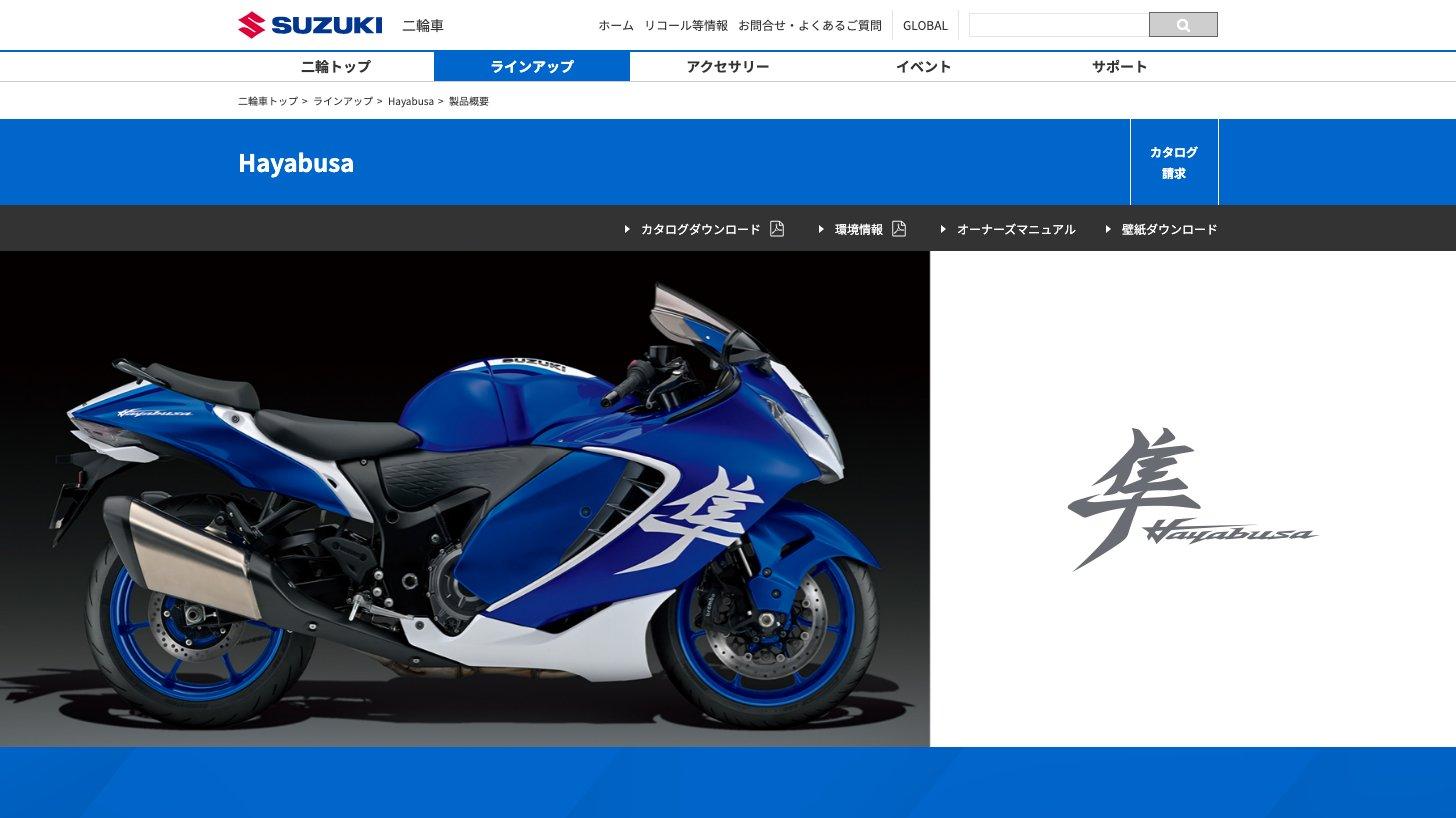
二輪事業の2026年3月期の売上収益は4,545億円、営業利益は448億円で、インドやコロンビアでの販売増が増収増益につながりました(2026年3月期 決算短信 p.2)。販売台数は226万1千台で、半分超の120万2千台がインドです(決算参考資料 p.2)。日本では大型スポーツバイクの「Hayabusa(隼)」などで知られます。
マリン・その他 — 利益率の高い船外機と電動車いす
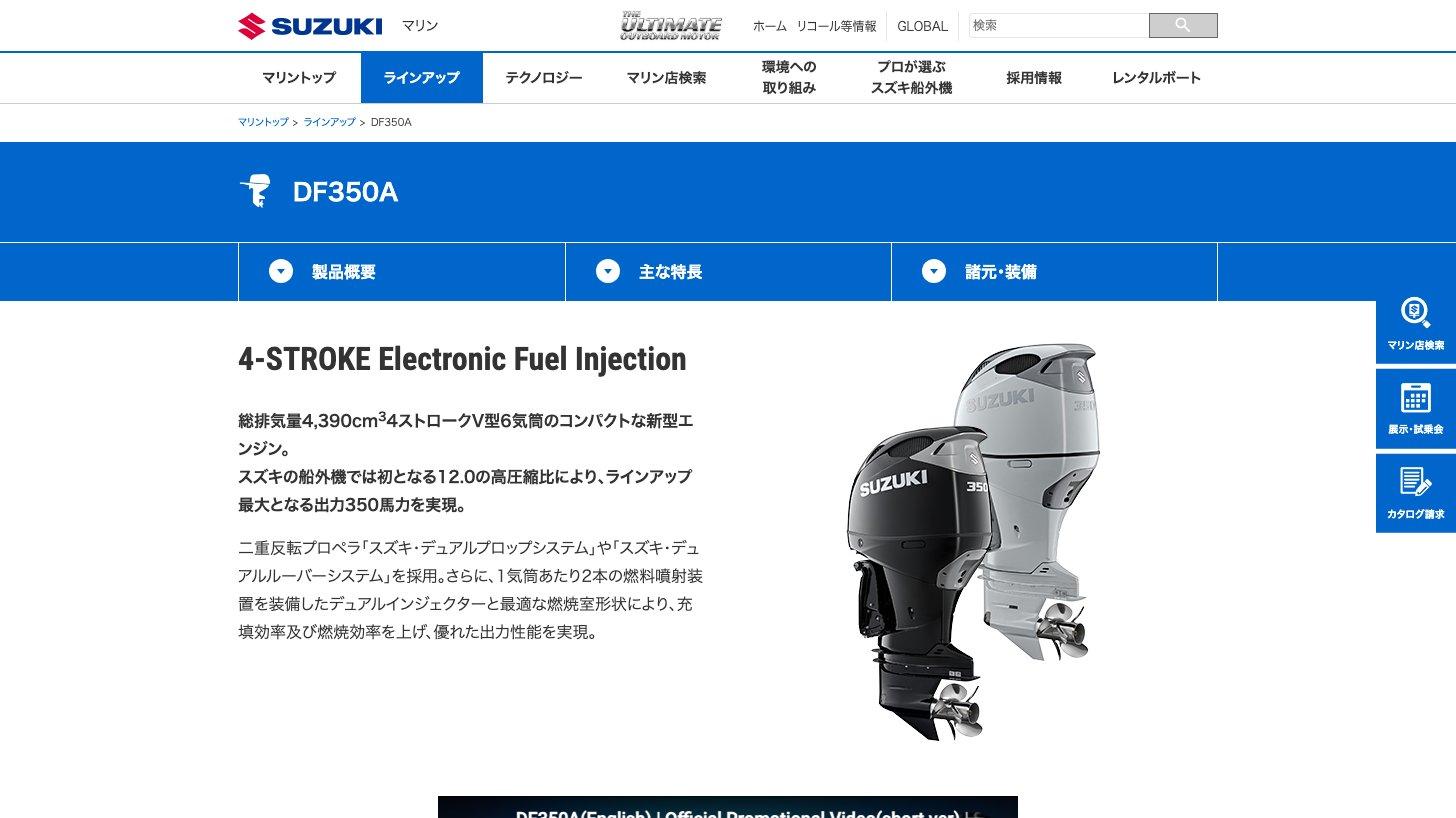
マリン事業は、ボートの後ろに取り付けるエンジン(船外機)をつくります。売上収益は1,195億円と小さいものの、営業利益率は22.3%と、四輪・二輪(約10%)の2倍以上です。売上の半分近くは北米向けで、2026年3月期は主に米国の関税の影響で減益でした(2026年3月期 決算短信 p.2、決算参考資料 p.3)。
その他事業は電動車いす(「セニアカー」)・太陽光発電・不動産で、売上収益は126億円です(2026年3月期 決算短信 p.11〜12)。
業績推移と財務 — 増収が続く一方、今期は原材料高で営業減益の予想
通期業績推移 — 5年で売上はほぼ2倍、営業利益のピークは2025年3月期
売上収益は2021年3月期から2026年3月期までの5年でほぼ2倍になりました。営業利益は2025年3月期が最高で、2026年3月期に減り、2027年3月期も減る見込みです。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2023年3月期〜2024年3月期:販売台数の増加、値上げ、円安で増益が続き、2024年3月期は売上高と全ての利益が過去最高になりました(2023年3月期 決算短信 p.2、2024年3月期 決算短信 p.2)
2025年3月期:販売台数の増加と価格改定で増収になり、研究開発費や労務費の増加を吸収して営業利益率は11.0%に上がりました(2025年3月期 決算短信 p.2)
2026年3月期:原材料高は販売増や原価低減で補ったものの、人材と技術への投資を増やして営業減益になりました。税引前利益は為替差益など金融収益の改善で前期並みを保ちました(2026年3月期 決算短信 p.2)
2027年3月期の上期 — 増収増益、純利益は金融資産の評価益で大きく伸びる
項目 | 前年上期 | 今上期 | 増減率 |
|---|---|---|---|
売上収益 | 2兆8,642億円 | 3兆4,192億円 | +19.4% |
営業利益 | 2,765億円 | 2,916億円 | +5.5% |
税引前利益 | 3,322億円 | 4,014億円 | +20.8% |
純利益 | 1,928億円 | 2,537億円 | +31.6% |
四輪の世界販売 | 152万2千台 | 182万4千台 | +19.9% |
売上収益は主にインドでの販売台数の増加で伸び、営業利益は原材料の高騰を「稼ぐ力の向上」(販売台数の増加・車種構成の改善・原価低減など)で吸収して増益でした(2027年3月期 第2四半期 決算短信 p.2、決算説明資料 p.9・p.11)。2026年9月末の現金及び現金同等物は1兆987億円、親会社所有者帰属持分比率(自己資本比率にあたる指標)は51.3%です(同 決算短信 p.1〜2)。
2027年3月期の会社予想 — 8月に営業利益を5,700億円から5,400億円に下方修正
会社は2027年3月期の予想を2回修正しています。営業利益は8月に300億円引き下げ、11月は金融資産の評価損などを織り込んで税引前利益だけを300億円下げました。純利益は子会社の他の株主の取り分(非支配持分)に帰属する利益が減ることなどから据え置きで、売上収益・配当(年51円)も8月の予想のままです(第2四半期 決算短信 p.3)。
項目 | 期初 | 1回目の修正 | 2回目の修正 |
|---|---|---|---|
売上収益 | 6兆8,000億円 | 6兆9,000億円 | 6兆9,000億円 |
営業利益 | 5,700億円 | 5,400億円 | 5,400億円 |
税引前利益 | 6,600億円 | 7,200億円 | 6,900億円 |
純利益 | 3,800億円 | 4,200億円 | 4,200億円 |
年間配当 | 51円 | 51円 | 51円 |
8月5日:為替の前提を円安に見直し、世界販売も堅調なため売上収益を1,000億円増やしました。営業利益は為替と「稼ぐ力」で800億円の増益要因があるものの、中東情勢を受けた原材料価格の高騰がそれを上回るとして、300億円減の5,400億円にしました(第1四半期 決算短信 p.3)
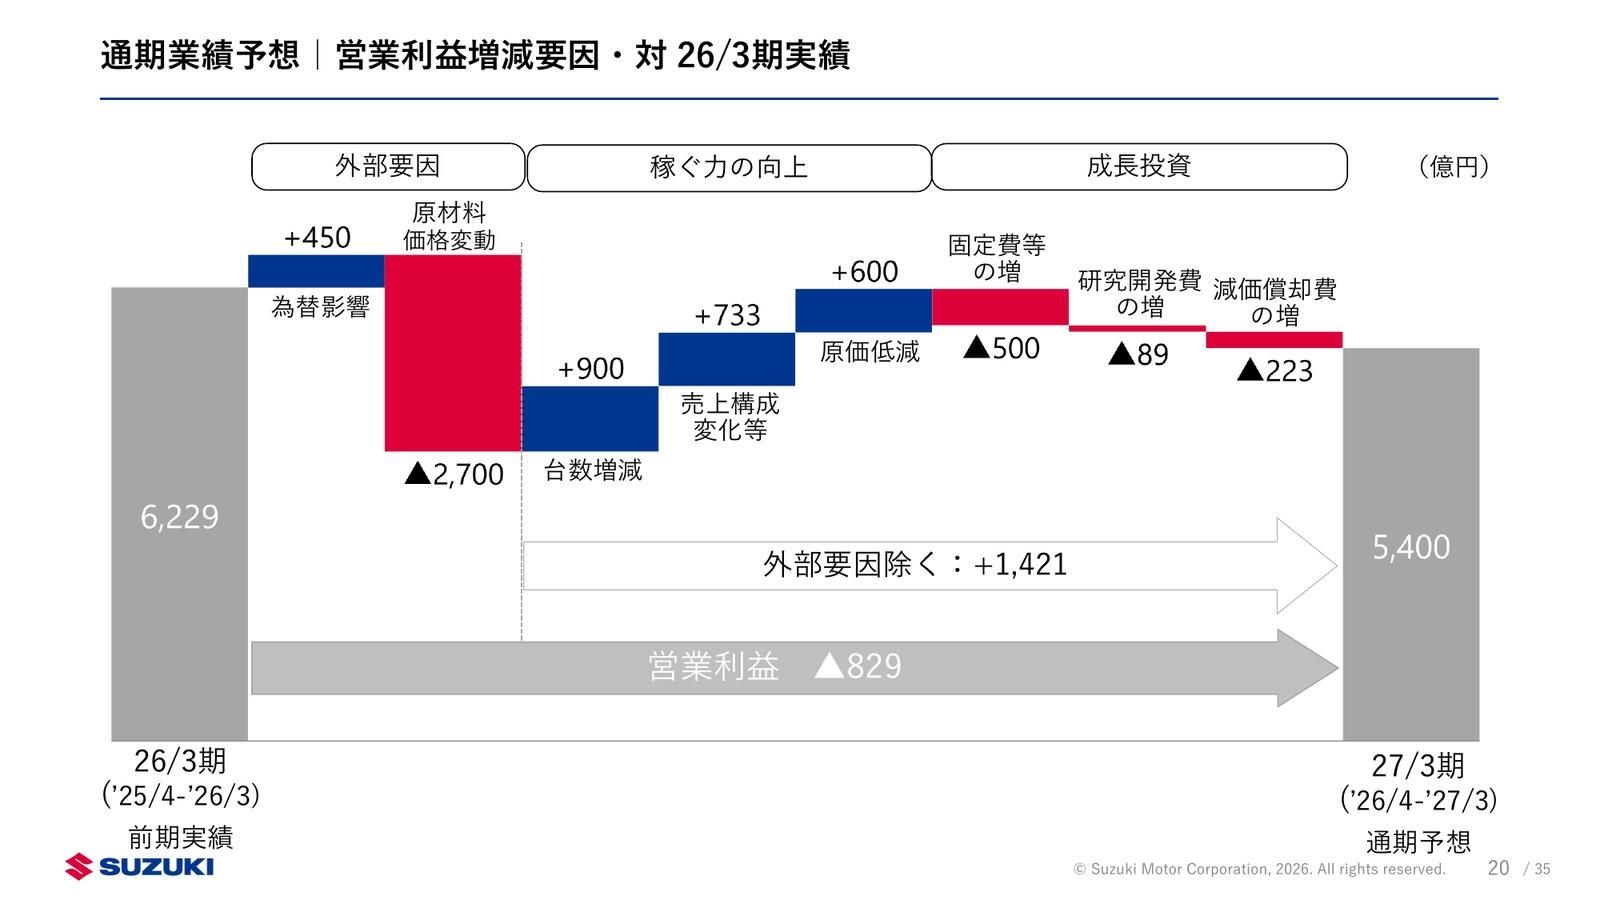
前期と比べると、原材料価格の上昇(▲2,700億円)が、販売台数の増加や原価低減などの改善(外部要因を除いて+1,421億円)を上回る計画です(第2四半期 決算説明資料 p.20)。通期予想の達成に必要な下期(2026年10月〜2027年3月)の営業利益は2,484億円(KabuGraph算出)で、上期の2,916億円を下回る水準です。
配当と株主還元 — DOE3%の累進配当、今期は年51円
スズキは累進配当を掲げ、「利益連動ではなく安定的・継続的に実施」すると説明しています。年間配当は2026年3月期まで7期連続の増配(株式分割調整後、KabuGraph調べ)です。2026年3月期からはDOE(株主資本配当率)3.0%を配当の基準にし(DOEは自己資本に対する年間配当の割合)、2027年3月期は年51円(中間25円・期末26円)と5円の増配を予想しています(2026年3月期 決算短信 p.3〜4、IR「配当について」)。
1株当たり年間配当と配当性向
配当性向は20%前後で、会社はインドの生産能力の増強などの成長投資を積極的に行う方針です(2026年3月期 決算短信 p.3)。株主還元は配当が中心で、IRサイトの「配当について」に株主優待の記載はありません。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株価指標(2026年11月11日終値)
指標 | 値 |
|---|---|
株価 | 2,188円 |
時価総額 | 4兆2,985億円 |
PER(実績) | 9.6倍 |
PER(予想) | 10.1倍 |
PBR | 1.25倍 |
配当利回り(予想) | 2.33% |
ROE(2026年3月期、会社開示) | 13.8% |
会社予想どおりなら今期は減益のため、予想PER(10.1倍)が実績PER(9.6倍)より少し高く出ます。2026年3月期のROE(自己資本利益率)は13.8%で、中期経営計画が2030年度の目標とする13%をすでに上回っています(2026年3月期 決算短信 p.2)。
競合との比較 — 小型車に絞り、利益率は国内大手で最も高い
自動車メーカーが取り合っているのは新車の買い手で、スズキの主戦場はインドと日本の小型車の買い手です。国内の上場乗用車メーカー7社で比べると、売上の規模はトヨタの8分の1ほどですが、2026年3月期の営業利益率は9.9%で7社の中で最も高い水準でした。
国内乗用車メーカーの売上収益と営業利益率(2026年3月期)
トヨタ(7203):資本提携の相手で車の相互供給もしていますが、日本やインドでは販売を競う相手でもあります。2016年からトヨタの完全子会社のダイハツ工業は、軽自動車でスズキと競います(ダイハツ「沿革」)
ホンダ(7267)・日産(7201)・三菱自動車(7211):日本の軽自動車の競合です。ホンダは二輪車でも競い、2026年3月期は営業赤字でした
インドの競合:地元のマヒンドラ&マヒンドラやタタ、韓国の現代自動車(ヒョンデ)などです。マルチ・スズキのシェアは約4割で、会社は50%を目標にしています(有価証券報告書 p.12)
二輪・船外機:二輪はホンダ、ヤマハ発動機(7272)、川崎重工業(7012)グループなど、船外機はヤマハ発動機などと競います
北米で稼ぐメーカーの例はマツダ(7261)の企業分析、軽自動車でも競う日産・三菱自動車は日産自動車(7201)・三菱自動車工業(7211)の記事で解説しています。
本田技研工業(7267)の企業分析|二輪世界首位の収益力とEV戦略の転換
本田技研工業(7267)の4事業(二輪・四輪・金融・パワープロダクツ)の構造、EV関連損失の影響、2度上方修正した2027年3月期の業績、北米ハイブリッド車への投資と日産との協業を個人投資家向けに解説します。
SUBARU(7270)の企業分析|売上の8割を北米で稼ぐSUVメーカー
SUBARU(7270)は売上の約8割を北米で稼ぐ自動車メーカー。2026年3月期は米国関税とEV関連の損失で営業利益401億円に急減、2027年3月期は1,500億円への回復を見込む。予想配当利回り4.24%・PBR0.69倍、競合との違いも解説。
投資家が注目すべきポイント
これから注目したい点
インドの成長が続くか:GST改定後の販売の伸び、2030年代の年400万台体制、シェア50%の目標(2026年7月2日 発表、有価証券報告書 p.12)
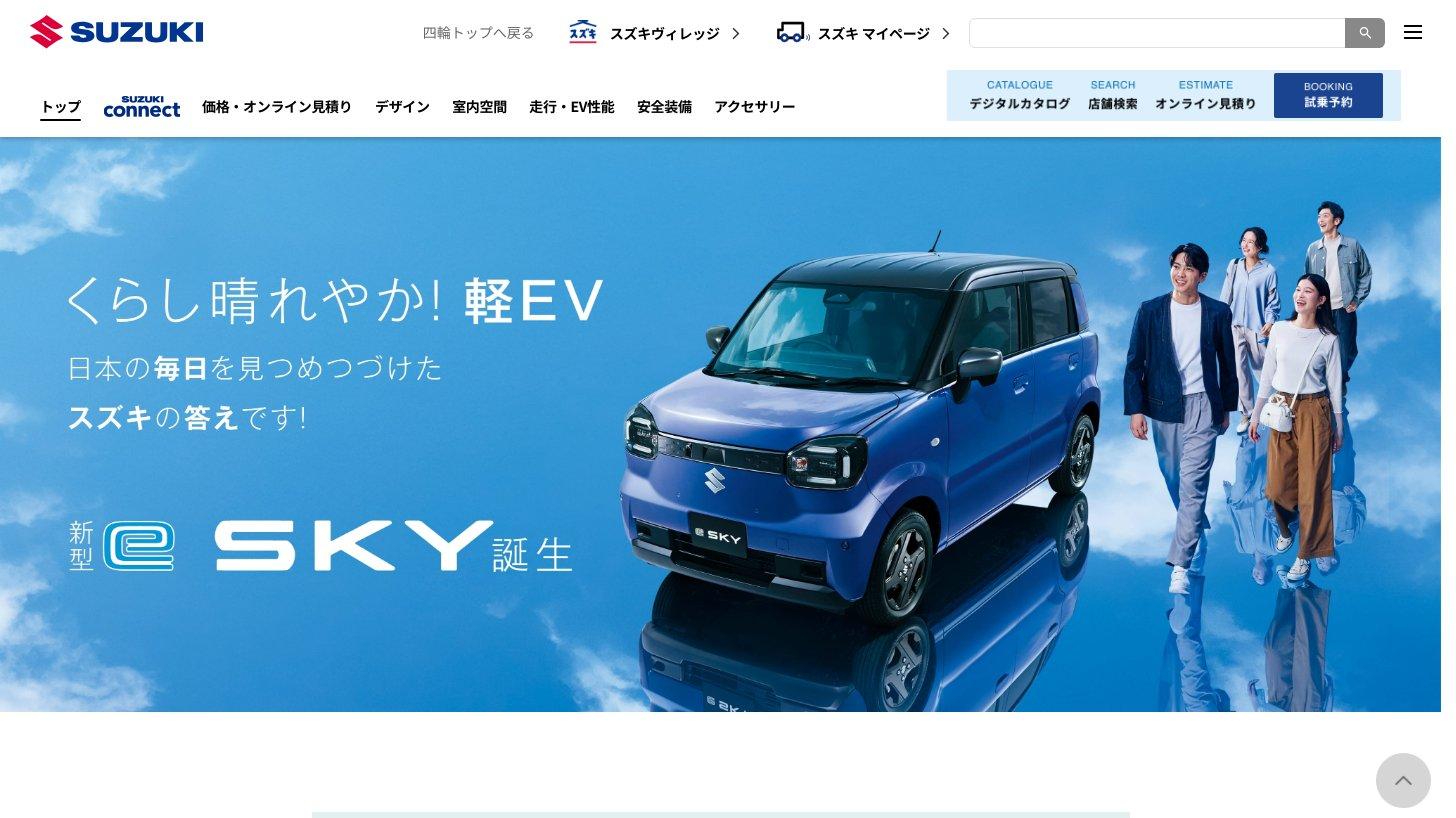
電動化:インドで生産するスズキ初のEV「e VITARA」を欧州・日本・インドで発売(日本は2026年1月、インドは2026年2月)。初の軽乗用EV「e SKY」は2026年11月16日に発売予定で、受注開始から約1か月で4,036台を受注しました(2025年9月16日 発表、2026年2月17日 発表、第2四半期 決算説明資料 p.3)
中期経営計画「By Your Side」:2030年度に売上収益8兆円・営業利益8,000億円・営業利益率10%・ROE13%が目標です(有価証券報告書 p.12)
原材料と為替:今期の予想は原材料価格の上昇で2,700億円の減益要因を織り込み、為替は1ドル159円・1インドルピー1.68円を前提にしています(第2四半期 決算説明資料 p.18・p.20)
強み
インドで約4割のシェア:子会社マルチ・スズキは2026年7〜9月の乗用車シェアが40.8%。生産能力を増やし、2030年代に年400万台の体制を目指します
軽自動車で国内1位:2025年度の軽自動車販売は3年連続の1位(シェア33.0%)。登録車も過去最高の16万8千台でした
国内大手で最も高い利益率:2026年3月期の営業利益率9.9%は、国内の上場乗用車メーカー7社で最も高い水準です。親会社所有者帰属持分比率も51.3%(2026年9月末)と厚めです
累進配当とDOE3%:利益に連動させない累進配当とDOE3.0%を基準に、2027年3月期は5円増配の年51円を予想しています
リスク
インドへの依存:四輪車のインド向けの売上収益が連結の4割を占め、インドの景気・税制・競争の変化が業績に直結します
原材料価格:2027年3月期は原材料価格の上昇で2,700億円の減益要因を見込み、8月に営業利益予想を300億円引き下げました
為替:売上収益の約4分の3が海外向けで(2026年3月期 決算参考資料 p.3)、円高やインドルピー安は円換算の売上・利益を押し下げます
金融資産の評価損益:上期の純利益は金融資産の評価益で大きく伸びた一方、通期では評価損を織り込んで税引前利益の予想を下げました。純利益は本業以外の要因でも振れます
まとめ
スズキは、インドのマルチ・スズキと日本の軽自動車を2本柱に、小さくて手ごろな車で稼ぐ自動車メーカーです。2026年3月期の営業利益率は9.9%と国内大手で最も高く、2027年3月期は原材料高で営業減益を見込みながらも、売上収益は6期連続の増収、配当は5円増配を予想しています。
これからは、インドの販売の伸びと生産能力の増強、EVの立ち上がり、原材料価格と為替の動きが業績の行方を左右します。株価は実績PER9.6倍・PBR1.25倍(2026年11月11日終値)です。
スズキ
スズキは軽自動車・二輪車・汎用機械の総合メーカー。ワゴンR、スイフト、アルト等の軽乗用車、スズキアドレス、グラディウス等の二輪車、外船機、四輪駆動車を製造・販売。インド・インドネシアでも有力。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期(2026年11月10日発表)まで、株価指標は2026年11月11日終値の時点の情報に基づいています。