タカラトミー(7867)の企業分析|トミカ・ベイブレードと大人需要で伸びる玩具大手
2027年3月期 第2四半期決算まで反映
タカラトミーは、「トミカ」「プラレール」「リカちゃん」で知られる日本の玩具大手です。いまは子ども向けの定番に加えて、大人のファンに向けた商品やガチャ、キャラクター雑貨店の「キデイランド」が伸び、2027年3月期は会社予想で売上高3,000億円・営業利益300億円と過去最高を見込んでいます(2026年10月29日に上方修正)。
この記事では、何で稼ぐ会社なのか、業績と配当・株主優待、バンダイナムコなど競合との違い、これから注目したい点を解説します。
この記事の内容(目次)
会社概要 — トミーとタカラが合併した玩具大手
タカラトミーは、東京都葛飾区に本社を置く玩具メーカーです。2006年3月に株式会社トミーと株式会社タカラが合併して生まれました(タカラトミー 2026年3月期 有価証券報告書 p.4 沿革)。
社長:富山彰夫氏(2024年6月に社長、2025年4月からCEO)
上場市場:東証プライム(業種はその他製品)
決算期:3月(会計基準は日本基準)
大株主:親会社はなく、上位は信託銀行の信託口(12.45%)や司不動産(7.43%)です(2026年3月末)
出典:タカラトミー 2026年3月期 有価証券報告書(p.42 大株主の状況、p.58 役員の状況)
沿革 — 1924年創業、2006年にタカラと合併
1924年:創業者の富山栄市郎が、トミーの前身「富山玩具製作所」を創設
1955年:タカラの前身「佐藤ビニール工業所」が設立
1961年:鉄道玩具「プラレール」を発売
1970年:ミニカー「トミカ」を発売
2006年:トミーとタカラが合併し、タカラトミーが誕生
2007年:キャラクター雑貨店のキデイランドを子会社化
2011年:米国の玩具メーカーRC2(現TOMY International)を買収
2024年:創業100周年
出典:タカラトミー「社史・商品史」、2026年3月期 有価証券報告書 p.4〜5(沿革)
地域別の売上高(2026年3月期)
売上の約3分の2は日本です。海外ではアジアが2023年3月期の193億円から2026年3月期の299億円へ伸び、会社は日本発のブランドを海外に広げる「地域軸の拡大」を成長戦略の柱にしています(2026年3月期 決算短信 p.6)。
事業を理解する — 自社ブランドと他社キャラクター、3つの売り方
タカラトミーの決算は「日本」「アメリカズ」「欧州」「オセアニア」「アジア」の地域別に分かれていて、扱う商品は玩具と、ガチャ・アミューズメントマシン・玩具菓子などの周辺商品です(2026年3月期 決算短信 p.19 セグメント情報)。全体の仕組みを図にすると次のようになります。
グループを引っ張るのは、玩具を企画・販売するタカラトミー本体、ガチャやぬいぐるみのタカラトミーアーツ、キャラクター雑貨店のキデイランドの3社です。キデイランドの売上は3年で約2.6倍になりました。
主要3社の売上高
伸びを支えているのが、大人の玩具ファン「Kidults(キダルト)」です。会社は子ども向けを原点にしつつ大人まで客層を広げる「年齢軸の拡大」を、地域軸の拡大と並ぶ戦略の柱にしています(2026年3月期 決算短信 p.6)。
トミカ・プラレール・リカちゃん — 何十年も続く定番ブランド
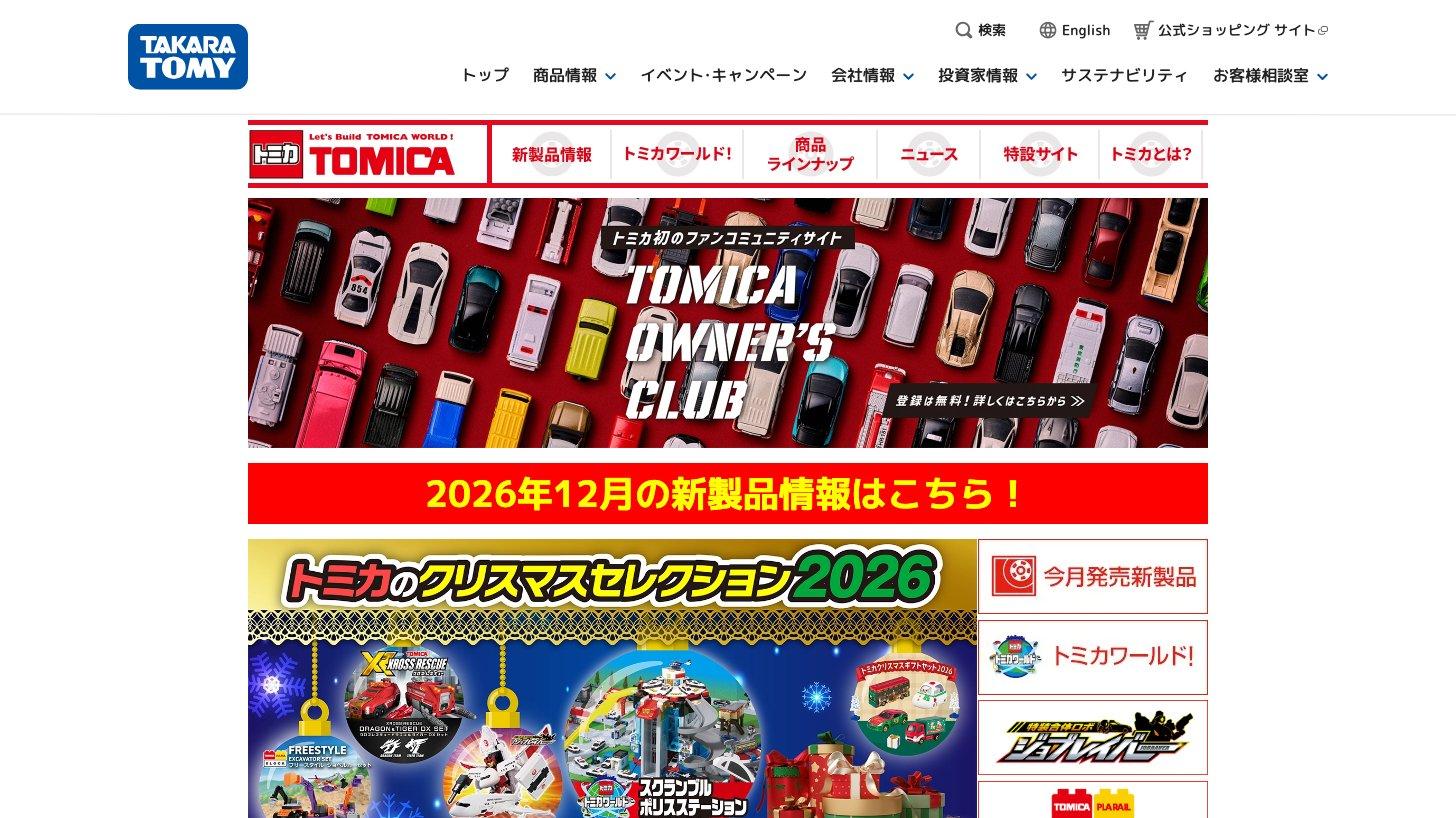
トミカは1970年発売の手のひらサイズのミニカー、プラレールは1961年発売の鉄道玩具です(有価証券報告書 p.4 沿革)。2025年に55周年を迎えたトミカでは、「トミカプレミアム」など大人向けの商品が人気を集めています(2026年3月期 決算短信 p.2)。
着せ替え人形のリカちゃんも長く続くブランドで、株主優待のセットにも登場します。タカラトミー本体の商品を分類別に見ると、いま最も伸びているのは、トミカやリカちゃんではなく、ベイブレードやカードゲームを含む「アクショントイ」です。
タカラトミー商品の分類別売上高
BEYBLADE X とデュエル・マスターズ — 対戦して遊ぶホビー
ベイブレードは1999年に生まれた現代版のベーゴマで、いまの「BEYBLADE X(ベイブレードエックス)」はその第4世代です(2026年3月期 決算説明会資料 p.11、決算短信 p.6)。大会や店頭イベント、SNSでの発信を重ね、2027年3月期の上期は香港・台湾などアジアで大きく伸びました(2027年3月期 第2四半期 決算短信 p.4)。
デュエル・マスターズは、カードを集めて対戦するトレーディングカードゲーム(TCG)です。VTuberグループ「にじさんじ」とのコラボ商品が人気を集め、スマートフォン向けアプリ「DUEL MASTERS PLAY'S」も好調です(2026年3月期 決算短信 p.2、2027年3月期 第2四半期 決算短信 p.3)。
タカラトミーアーツ — ガチャ・ぬいぐるみ・店頭のゲーム機
グループ会社のタカラトミーアーツは、カプセル玩具の「ガチャ」、ぬいぐるみ、ゲームセンターなどに置くアミューズメントマシン(国内の「ポケモンフレンダ」、アジアの「ポケモンメザスタ」など)を手がけます(2026年3月期 決算短信 p.3、決算説明会資料 p.10)。大人や訪日客の需要も取り込み、2027年3月期の上期は売上高が前年同期比24.3%増でした。ガチャは北米でも、GENDAなどのプラットフォームを通じて2027年3月期の上期に約100店舗へ広げました(2027年3月期 第2四半期 決算説明会資料 p.7)。
キデイランド — キャラクター雑貨の専門店
キデイランドは、東京・原宿などに店を構えるキャラクター雑貨の専門店で、2007年にグループに入りました(有価証券報告書 p.5 沿革)。人気キャラクター商品の品ぞろえと訪日客の需要で伸び、2026年4月には東京・表参道に「オモカド店」を開きました(2027年3月期 第2四半期 決算短信 p.3、2026年3月期 決算説明会資料 p.9)。
ただし上期の伸びには人気作品の映画上映の効果も含まれ、会社はこれを一時的な要因に分類しています(2027年3月期 第2四半期 決算説明会資料 p.3・p.10)。
海外 — アジアで伸び、米国は立て直しの途中
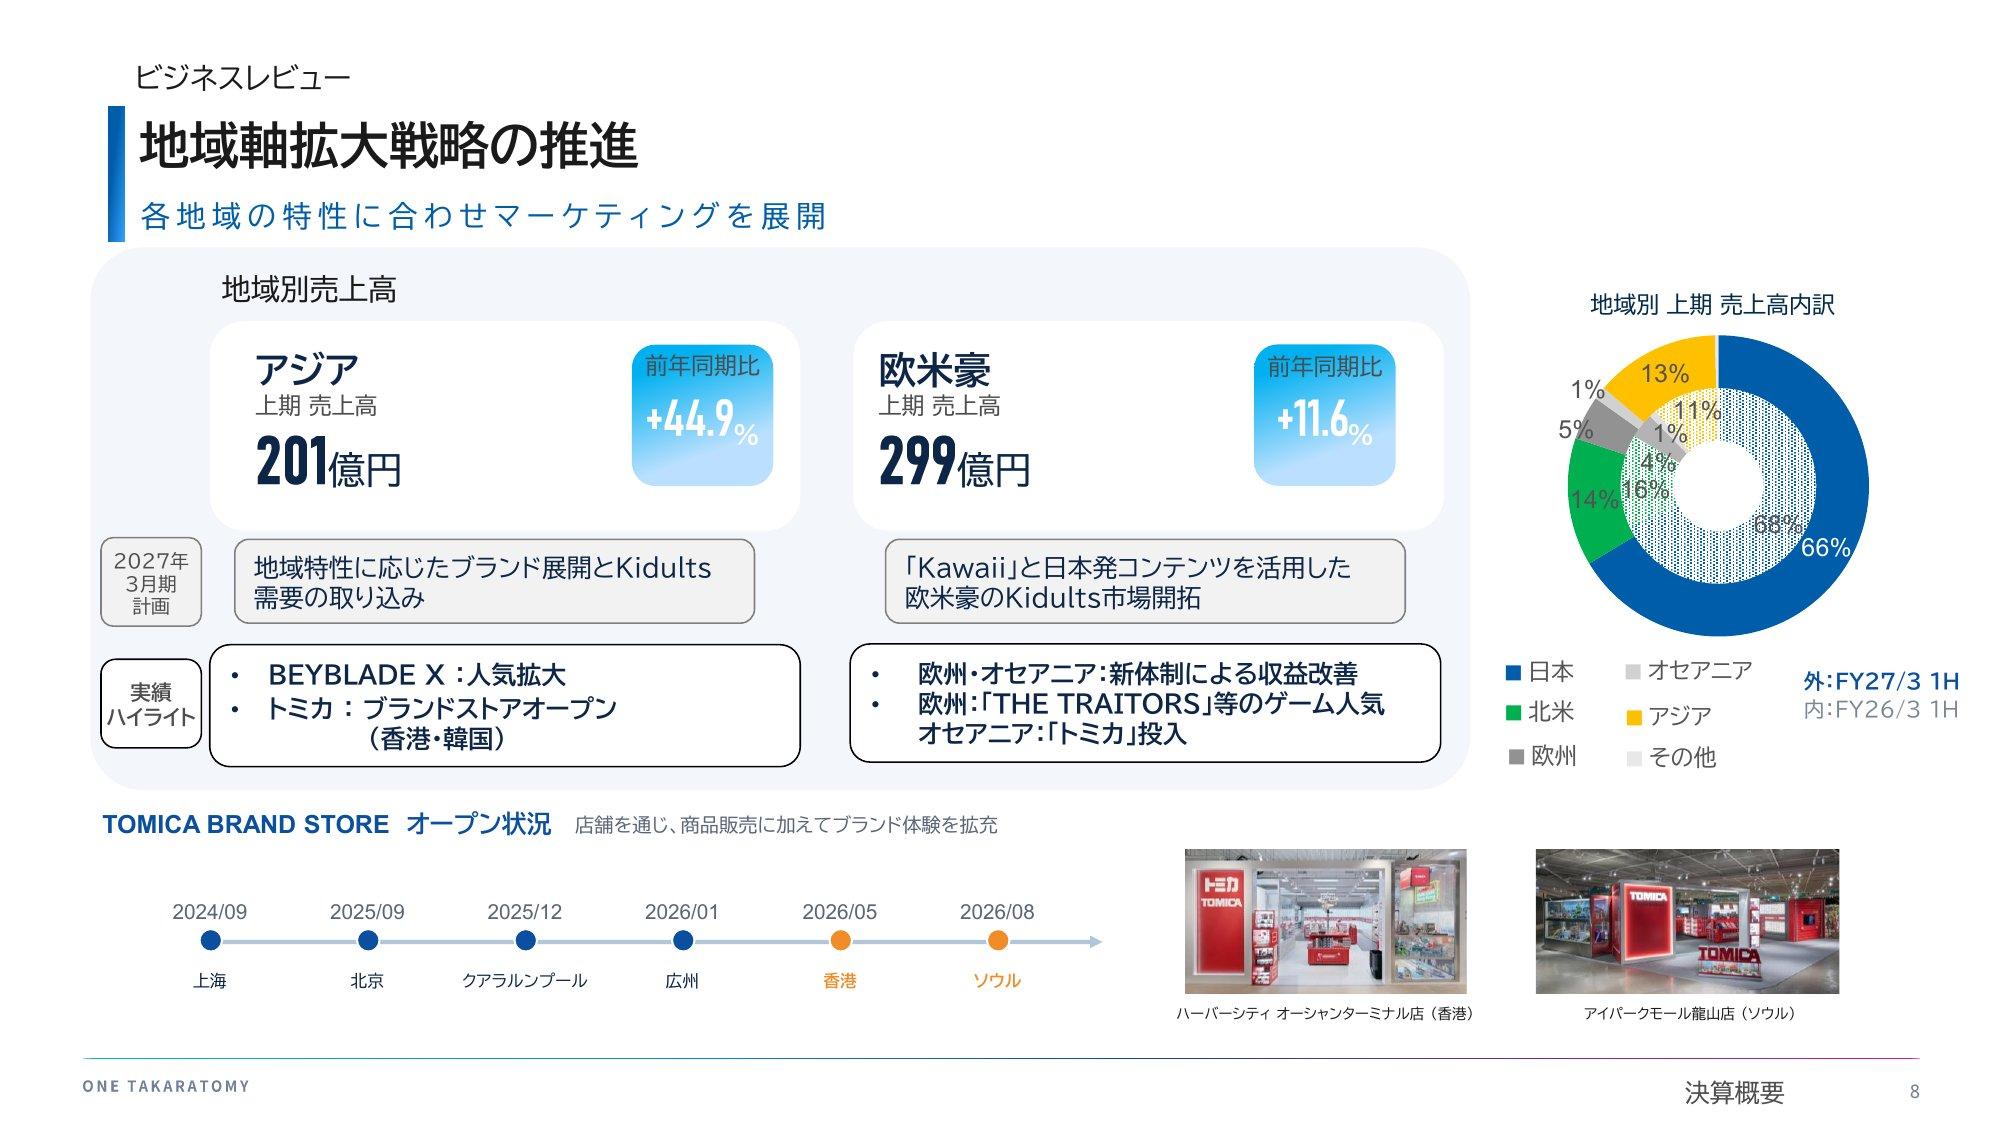
海外の売上は全体の約3分の1です(2026年3月期 33.5%、2026年3月期 決算説明会資料 p.22)。アジアでは「BEYBLADE X」とトミカが伸び、トミカの専門店「TOMICA BRAND STORE」を上海・香港・ソウルなど6か所(2026年8月時点)に出しています。
米国では、2011年に買収した子会社 TOMY International がベビー用品や農耕車両の玩具を販売しています。ただし米国の関税やインフレで販売が伸び悩み、2026年3月期にのれんの減損損失49億円を計上しました(次の節で説明します)。
業績推移と財務 — 売上は5年で約1.9倍、今期は最高益の見込み
通期業績推移 — 売上は5年で約1.9倍に
2021年3月期を底に売上高は毎期伸び、営業利益率は9〜10%前後まで上がりました。2027年3月期は会社予想で売上高・営業利益とも過去最高を見込みます。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2027年3月期の予想は、会社が2030年3月期の目標に掲げる「売上高3,000億円・営業利益率10%」(中長期経営戦略2030)に、予想どおりなら3年早く届く水準です(2027年3月期 第2四半期 決算説明会資料 p.12・p.16)。会社はさらに、2030年代前半までに売上高30億ドルを目指すとしています(同 p.21)。
2027年3月期の上期 — 過去最高を更新し、通期予想を上方修正
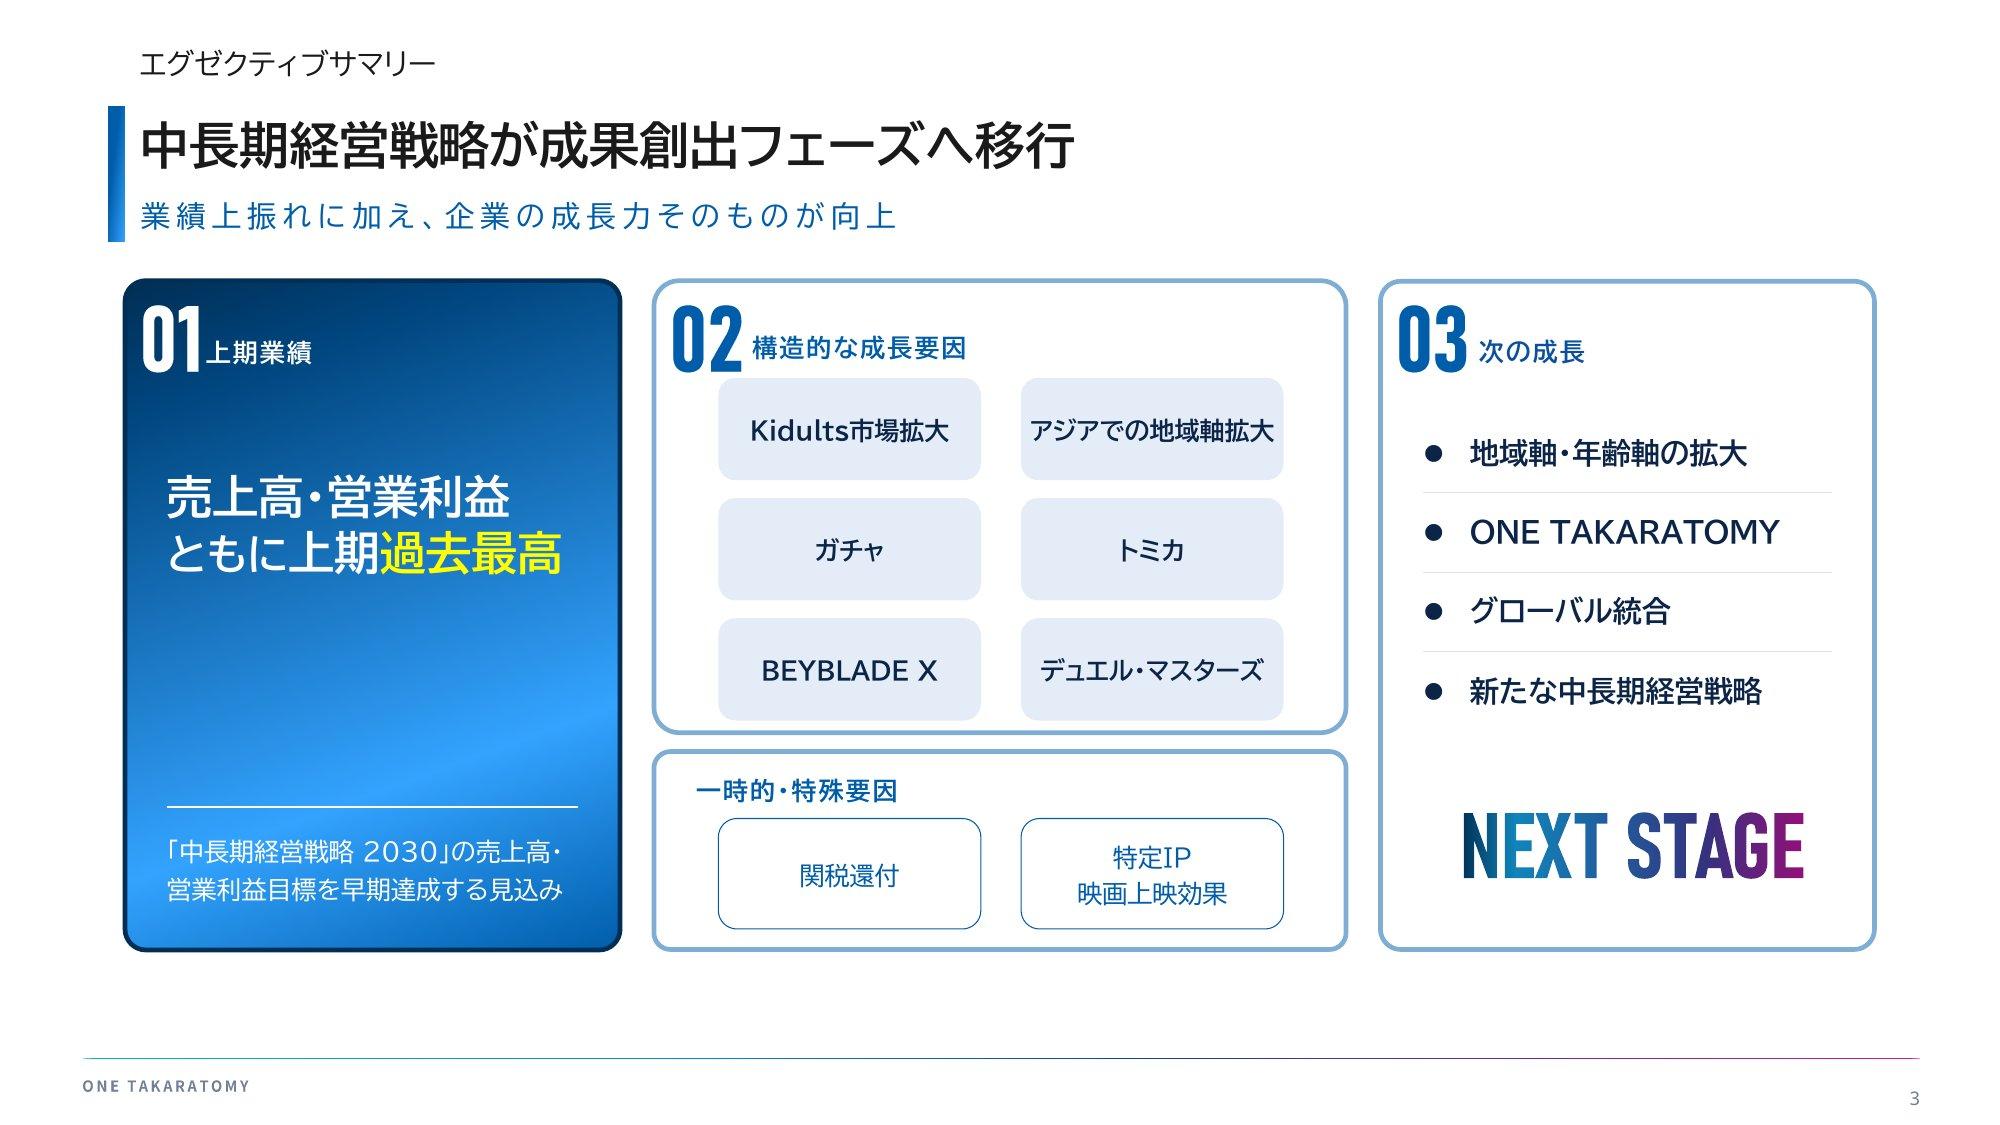
2027年3月期の上期(2026年4〜9月)は、売上高が前年同期比17.7%増の1,505億円、営業利益が39.1%増の163億円で、ともに上期の過去最高でした(2027年3月期 第2四半期 決算短信 p.1、決算説明会資料 p.5)。
会社は伸びの要因を、Kidults需要やアジアでの拡大といった「構造的な要因」と、関税の還付・特定IP(特定のキャラクター)・映画上映効果といった「一時的・特殊要因」に分けて説明しています。関税の還付は営業利益を約10億円押し上げました(第2四半期 決算短信 p.2)。
項目 | 期初予想 | 修正後 | 前期実績 |
|---|---|---|---|
売上高 | 2,850億円 | 3,000億円 | 2,705億円 |
営業利益 | 260億円 | 300億円 | 242億円 |
純利益 | 180億円 | 200億円 | 117億円 |
年間配当 | 70円 | 80円 | 64円 |
修正の理由として会社は、キデイランドの人気キャラクター商品、ガチャ、BEYBLADE X、デュエル・マスターズ、トミカの販売拡大と、第1四半期の関税還付を挙げています(2026年10月29日の開示)。通期予想から上期の実績を引くと、下期は前年の下期を少し上回る程度の計画です(KabuGraph算出)。
下期の課題として会社は、日本の少子化、玩具の流通の変化、原材料価格に加え、米国の基幹システム(ERP)の不具合を挙げています(第2四半期 決算説明会資料 p.12)。米国では第1四半期にこの不具合で出荷が遅れ、アメリカズの上期の売上高は前年同期を0.5%下回りました。
配当と株主還元 — 年80円に増配、総還元性向50%が方針
会社は、配当と自社株買いを合わせた「総還元性向」を原則50%とする方針です(2026年3月期 決算短信 p.8)。2027年3月期の年間配当は、期初予想の70円から80円に引き上げられました(2026年11月10日の開示)。
1株当たり年間配当と配当性向
2026年2〜7月には300万株(83.6億円)の自社株買いを行い(2026年8月3日の開示)、同じ300万株を2026年11月30日に消却する(株式そのものを消す)予定です(2026年11月10日の開示)。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株主優待 — 3月末の株主にオリジナルトミカ
株主優待は、3月31日時点で100株以上を持つ国内の株主が対象です。2026年3月期の内容は次のとおりです。
100株以上500株未満:オリジナル「トミカ」2台セット
500株以上1,000株未満:オリジナル「トミカ」4台セット
1,000株以上:オリジナル「トミカ」4台セットと限定版の「リカちゃん」
株主様割引:3月末・9月末に100株以上の株主は、公式通販サイトで保有期間に応じて割引(1年未満10%、1年以上3年未満30%、3年以上40%。対象外の商品や各期間10万円の利用上限あり)
出典:タカラトミー「株主優待制度に関するお知らせ」(2026年3月2日)
株価指標(2026年11月11日終値)
株価は2026年4月末の2,545.5円から11月11日の5,382円まで、約2.1倍に上がっています(終値)。
タカラトミーの株価(月末終値)
指標 | 値 | 計算のもと |
|---|---|---|
株価 | 5,382円 | 2026年11月11日終値 |
予想PER | 23.3倍 | 2027年3月期の会社予想EPS 231.29円 |
実績PER | 41.0倍 | 2026年3月期のEPS 131.38円(減損で利益が減った年) |
PBR | 4.25倍 | 2026年3月末の1株当たり純資産 1,266.19円 |
予想配当利回り | 1.49% | 年間配当80円(会社予想) |
時価総額 | 5,038億円 | 自己株式を含む発行済株式数で計算 |
実績PERは純利益が減損で落ち込んだ年の数字なので、今期の会社予想で見た予想PER23.3倍が目安になります。会社は2030年3月期に向けた指標として、ROE(自己資本利益率)継続11%以上・EPS成長率 継続10%以上・PBR3倍などを掲げています(2026年3月期 決算短信 p.7)。2026年3月期のROEは10.7%でした(2026年3月期 決算短信 1ページ目)。なお11月11日は、決算発表(11月10日)の翌営業日の終値です。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較 — 規模はバンダイナムコ、利益率はサンリオ・コナミが上
玩具メーカーが取り合っているのは、おもちゃ売り場やガチャ売り場の場所と、子どもや大人のファンのお財布です。国内の上場企業では、バンダイナムコHDのトイホビー事業だけで、タカラトミー全体の2倍を超える売上高があります(2026年3月期、トイホビー事業の売上高6,740億円。バンダイナムコHD 2026年3月期 決算短信 p.2)。
競合との比較(2026年3月期の売上高と営業利益率)
バンダイナムコHD(7832):ガンプラ(ガンダムのプラモデル)やフィギュア、カプセルトイの「ガシャポン」、カードゲーム、たまごっちなどのトイホビー事業が柱です。ガチャ・TCG・大人向けホビーの多くでタカラトミーとぶつかります(同社 2026年3月期 決算短信 p.2)
コナミグループ(9766):「遊戯王カードゲーム」を持ち、TCGでデュエル・マスターズと競います。ただし2026年3月期の売上の4分の3はゲームなどのデジタルエンタテインメント事業です(同社 2026年3月期 決算短信 p.3・p.14)
サンリオ(8136):ハローキティなどのキャラクターを持ち、物販と、キャラクターを他社に使わせるライセンスで稼ぎます(同社 2026年3月期 決算短信)
海外の大手:マテル、ハズブロ、スピン・マスターなどがいます。会社も「地域ごとに異なる市場・競争」を外部環境の変化に挙げています(第2四半期 決算説明会資料 p.17)
株価の評価を予想PERで比べると、タカラトミーの23.3倍に対し、バンダイナムコHDは27.0倍、コナミグループは28.3倍、サンリオは21.5倍です(2026年11月11日終値と各社の会社予想EPSからKabuGraph算出)。
サンリオ(8136)徹底分析:キャラクターIPの王者、急成長の背景と投資判断
サンリオ(8136)のキャラクターIPビジネス、4年間で売上3.7倍・営業利益率40%を達成した急成長の背景、地域別グローバル戦略、2027年3月期上期までの決算進捗、投資リスクを個人投資家向けに包括的に解説します。
投資家が注目すべきポイント
強み
何十年も続く自社ブランド:トミカ(1970年〜)、プラレール(1961年〜)、ベイブレード(1999年〜)など世代を超えて売れるブランドを持ち、海外展開やライセンスにも使えます
大人のファンとガチャ・キデイランドの成長:キデイランドの売上は3年で約2.6倍、タカラトミーアーツも伸び、子ども向け中心だった稼ぎの柱が増えました
アジアでの伸び:アジアの売上は2027年3月期の上期に前年同期比44.9%増。トミカの専門店も6か所に広がりました
厚い財務と株主還元:自己資本比率は65.9%で借入金はなく(2026年9月末)、総還元性向50%の方針のもとで2027年3月期は年80円に増配します
リスク
ヒット商品への依存:特定の商品やキャラクターの成否で業績が振れます。上期の伸びには関税の還付や映画上映の効果など、会社自身が一時的とする要因も含まれます
米国事業の不振:TOMY International は関税やインフレで苦戦し、2026年3月期にのれん49億円を減損しました。基幹システムの不具合で出荷が遅れたこともあります
関税・為替・原材料:商品の大半を海外で生産し、国内向けも米ドル建てで輸入するため、関税や為替、樹脂・金属の価格がコストに響きます
商品の安全性:リコールは費用とブランドの両方に響きます。2026年3月期にはトミカの大型玩具の自主回収で4億円の損失を計上しました
国内の少子化:子どもが減るなかで、大人のファン・訪日客・海外で補い続けられるかが問われます
他社キャラクターの契約:ポケモンやディズニーなどの契約は期間が1年ほどで、協議して更新する形です。条件が変われば影響を受けます
まとめ
タカラトミーは、トミカやプラレールといった定番ブランドに、ガチャ・キデイランド・カードゲームといった大人のファン向けの事業を重ねて成長してきた玩具大手です。2027年3月期は売上高3,000億円・営業利益300億円と過去最高を見込み、年間配当も80円に増やします(会社予想)。
株価は予想PER23.3倍・PBR4.25倍(2026年11月11日終値)。年末商戦(10〜12月)の売れ行き、関税の還付や映画効果といった一時的な要因が抜ける来期も伸び続けられるか、米国事業の立て直しが、これから注目したい点です。
タカラトミー
玩具・キャラクターライセンスの企画・製造・販売を世界展開。トミーテックなどブランド保有。タカラトミーマーケティング、キデイランドで直販。プラモデルから知育玩具まで幅広い製品ラインアップ。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月10日発表)まで、株価・株価指標は2026年11月11日終値に基づいています。