日本信号(6741)の企業分析|鉄道信号と自動改札・ホームドアで過去最高益、受注残は1,333億円に
日本信号(6741)は、鉄道の信号保安装置、駅の自動改札機・ホームドア、道路の交通信号機などを作る、1928年設立の交通インフラ機器メーカーです。主な顧客はJR・私鉄・地下鉄などの鉄道事業者と、交通信号を整備する警察などの官公庁です。
2026年3月期は売上高1,140.7億円(前期比+6.7%)、営業利益117.0億円(同+18.1%)で、会社は「売上高、各利益ともに過去最高」「3年連続の増収増益」と説明しています(2026年3月期 決算説明資料 p.2)。受注高は1,426億円と前期から42%増え、受注残高は1,333億円まで積み上がりました。
一方で、純利益115.9億円には政策保有株式の売却益31.0億円が含まれます。2027年3月期の会社予想は売上高1,200億円・営業利益120億円の増収増益、純利益は100億円の減益です(2027年3月期 第1四半期決算短信)。株価は2026年10月2日終値で1,763円、実績PER9.5倍(特別損益を除くKabuGraph試算では約12.0倍)・PBR0.96倍・配当利回り3.18%です。この記事では、事業の中身、業績と受注、政策保有株の売却、競合との違い、株価指標を整理します。
この記事の内容(目次)
会社概要 — 1928年設立、鉄道と道路の信号から駅・街へ
日本信号は1928年12月、三村工場・鉄道信号株式会社・塩田工場を統合して設立され、1949年5月に東京証券取引所に上場しました(有価証券報告書(2026年3月期) 沿革)。2028年に設立100周年を迎えます。
証券コード・市場:6741(東証プライム)
設立:1928年12月27日
本社:東京都千代田区丸の内(新丸の内ビルディング)
代表者:代表取締役会長 塚本英彦、代表取締役社長 後藤隆一(2026年4月1日から)
従業員:連結3,066名(2026年3月末、臨時従業員を除く)
決算期・会計基準:3月・日本基準
出典:有価証券報告書(2026年3月期)・会社概要・代表取締役の異動(社長交代)に関するお知らせ(2026年1月20日)よりKabuGraph作成
沿革 — 交通信号機・新幹線のATCから自動改札、海外へ
1931年6月:国産の交通信号機を製作し、日本橋・呉服橋・桜橋の各交差点に設置
1964年10月:東海道新幹線の開業にあたり、ATC(自動列車制御装置)・CTC(列車集中制御装置)などを納入
1969年10月:東京モノレールに自動改札装置を納入
1972年12月:札幌市営地下鉄に、会社が「日本初」とするトータルAFCシステム(改札機・券売機などをつないだ駅務システム)を納入
2009年4月:国際事業部を新設。その後インド(2015年)、台湾(2020年)、バングラデシュ(2022年)に現地法人を設立
2022年4月:東証の市場区分見直しで市場第一部からプライム市場へ移行
2024年5月:設立100周年に向けた中期経営計画「Realize-EV100」(2024〜2028年度)を公表
2025年6月:定時株主総会の終結をもって買収防衛策を廃止
2026年4月:後藤隆一氏が社長に就き、前社長の塚本英彦氏が代表取締役会長となる代表取締役2名体制へ
出典:有価証券報告書(2026年3月期) 沿革・会社の沿革ページ・中期経営計画の策定に関するお知らせ・買収防衛策の廃止についてのお知らせ・社長交代のお知らせよりKabuGraph作成
新社長の後藤氏は1992年入社で、鉄道信号事業部のJR営業部長、中部支店長、AFC事業部長を経て2025年4月から専務執行役員を務めていました(社長交代のお知らせ)。会社は交代の理由に、事業領域の拡大とコーポレートガバナンスの強化を挙げています。
大株主 — 生命保険・銀行・持株会と鉄道会社
特定の親会社はなく、金融機関と持株会が上位に並びます。鉄道会社のJR西日本(3.29%)とJR東海(1.45%)も大株主に名を連ねています。
信託銀行(信託口):日本マスタートラスト信託銀行 12.02%、日本カストディ銀行 3.42%
生命保険・銀行:富国生命保険 7.68%(ほかに退職給付信託として73万株)、みずほ銀行 3.53%、三菱UFJ銀行 2.20%
持株会:日本信号取引先持株会 5.66%、日本信号グループ社員持株会 4.99%
鉄道会社:西日本旅客鉄道 3.29%、東海旅客鉄道 1.45%
海外:ノルウェー政府 2.15%
出典:有価証券報告書(2026年3月期) 大株主の状況(2026年3月31日現在、自己株式を除く発行済株式に対する割合)よりKabuGraph作成
売上の内訳 — 鉄道信号が4割強、駅のAFCが4割弱
報告セグメントは、鉄道信号とスマートモビリティ(道路交通)からなる交通運輸インフラ事業(売上高591.7億円)と、AFC(駅務機器・ホームドア・駐車場)とR&S(ロボット・センサ)からなるICTソリューション事業(549.0億円)の2つです。顧客の所在地で分けると、売上の88.7%は国内向けです(2026年3月期 決算短信 セグメント情報)。
事業別売上高(2026年3月期)
事業を理解する — 鉄道信号・道路交通・駅の改札とホームドア・ロボット
製品は大きく、列車や車を安全に動かす「信号」と、駅の改札・ホームの安全を守る「駅務機器」の2系統です。需要は鉄道事業者の設備投資や警察などの公共投資で決まり、売上は年度末に偏る傾向があります(有価証券報告書(2026年3月期) 事業等のリスク)。
鉄道信号 — ATC・連動装置から無線式・自動運転へ
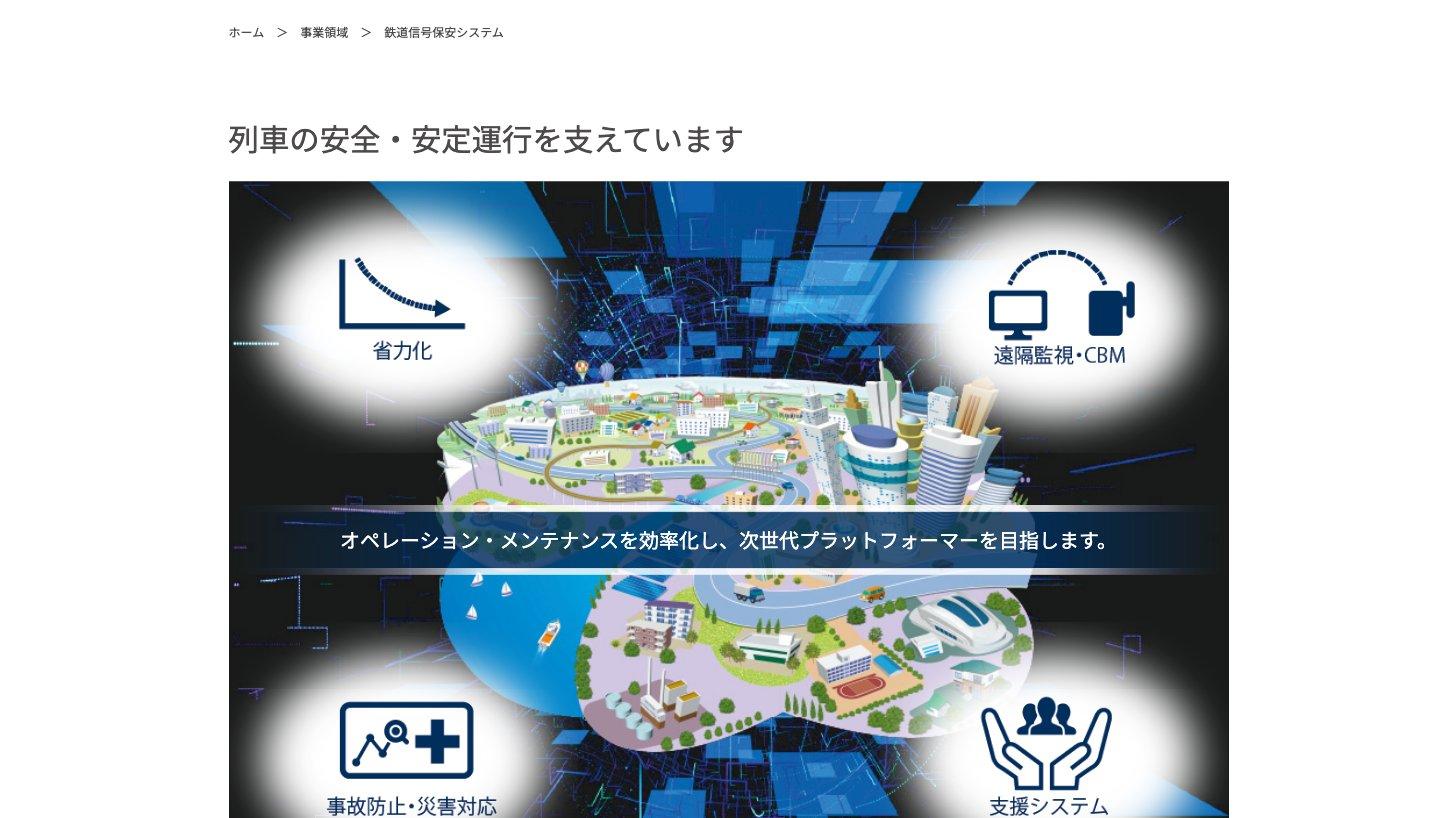
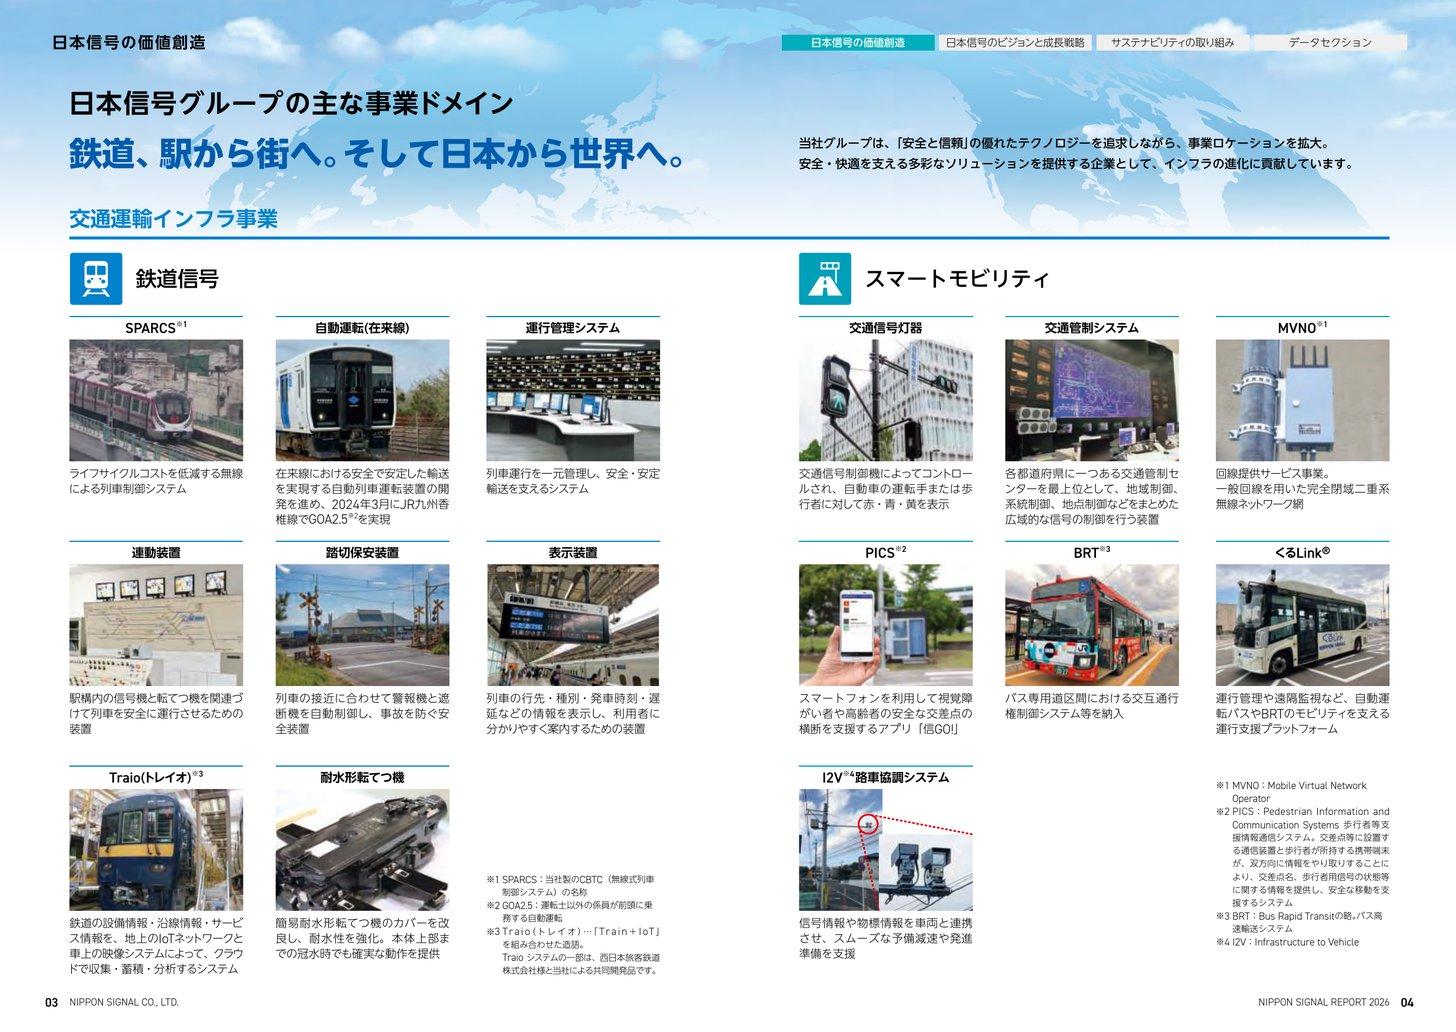
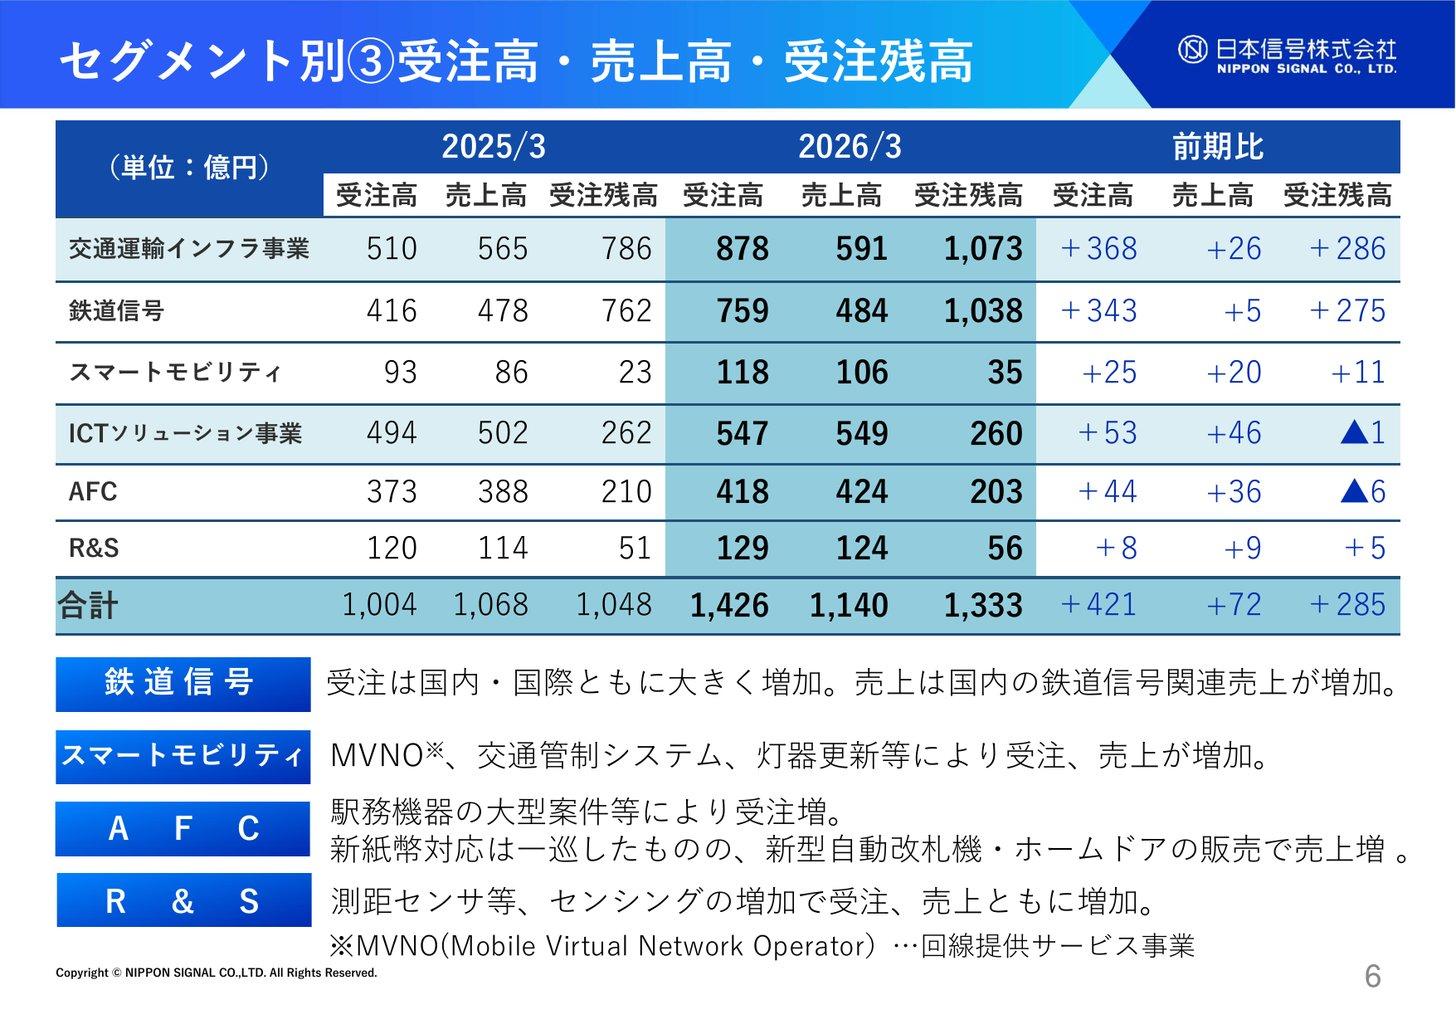
鉄道信号は、列車の衝突や速度超過を防ぐ「信号保安装置」です。ATC(自動列車制御装置)・ATS(自動列車停止装置)、駅構内の信号機と転てつ機(線路の分岐器)を連動させる連動装置、踏切保安装置、運行管理システムなどを手がけます(統合報告書 p.03)。2026年3月期の売上高は484億円で、全社の4割強を占める最大の事業です(決算説明資料 p.6)。
受注が急増:2026年3月期の鉄道信号の受注高は759億円(前期416億円)、受注残高は1,038億円。会社は国内・国際とも大きく増えたと説明している(決算説明資料 p.6)
無線式列車制御「SPARCS」:同社製のCBTC(無線で地上と車上が大容量のデータをやり取りして列車を制御する方式)。インドのデリーメトロ8号線では2013年に信号一式を受注してSPARCSを納入し、2020年にインド初の完全自動運転(GoA4)を実現した(デリーメトロ8号線 長期保守契約のお知らせ)
地方鉄道向けの無線式列車制御:JR九州と共同開発した、携帯電話の公衆回線(LTE)を使う列車制御システム。専用の有線網や無線設備を省いて地上設備を大幅に減らせるのが特徴で、長崎本線で2028年度から使い始める目標(統合報告書 p.27-28)
保守の省力化:鉄道設備・沿線・駅の情報をIoTで集めてクラウドで分析する「Traio(トレイオ)」を全国に展開している(2026年3月期 決算短信 p.2)
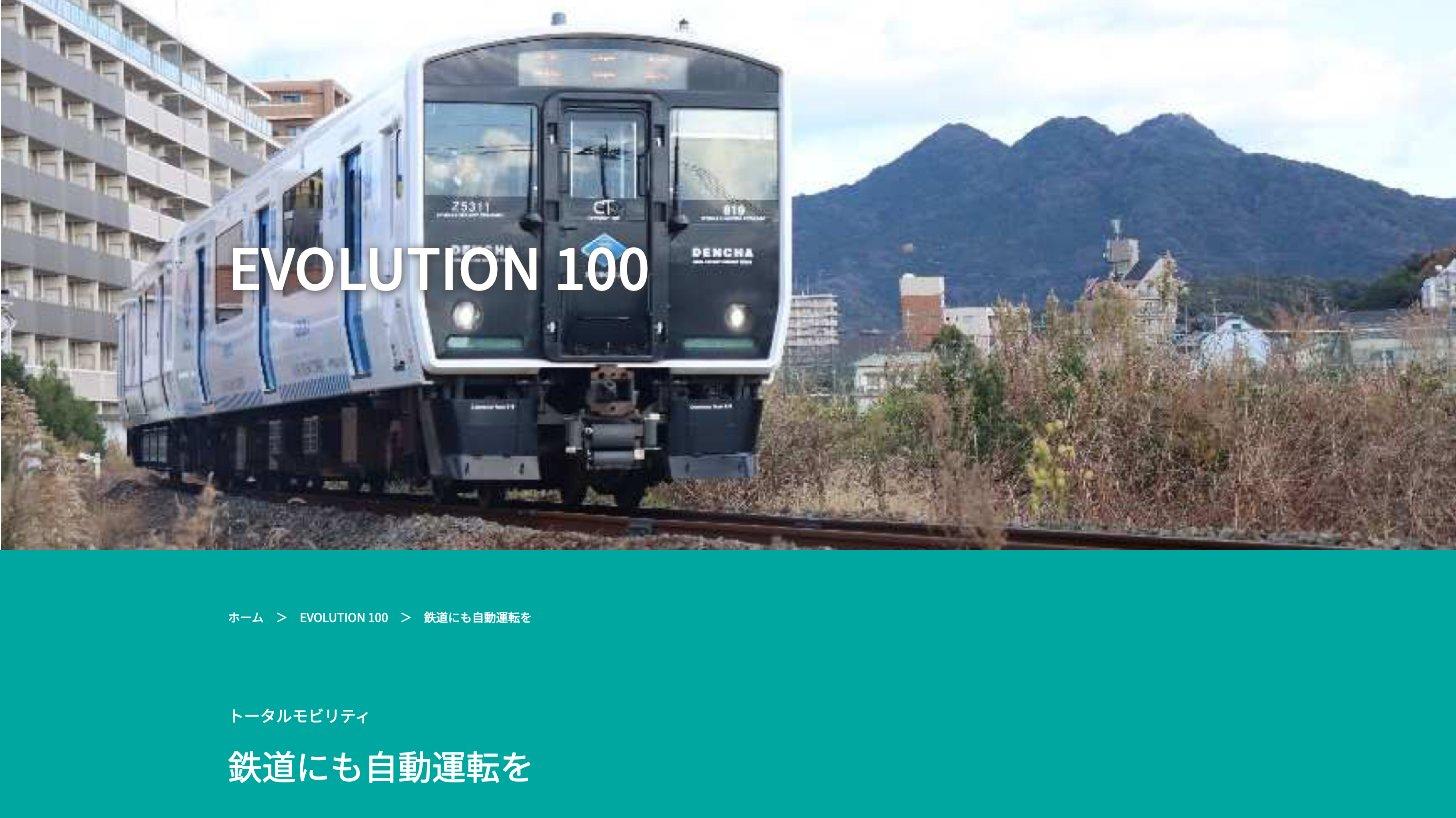
在来線の自動運転では、JR九州と共同で「GoA2.5」を実用化しました。運転士の資格を持たない係員が先頭に乗る方式で、2024年3月に香椎線で運用を始めています。既存のATS(ATS-DK)に自動運転の装置を組み合わせるため、ATCへの置き換えが要らず、会社は「ATS制御かつ踏切がある路線」での実現は国内初としています(統合報告書 p.29-30・公式サイト「鉄道にも自動運転を」)。
2027年末までに鹿児島本線・日豊本線(門司港〜小倉〜宇佐)でもGoA2.5の運転を始める予定です(統合報告書 p.29-30)。
国際事業 — 台湾・インド・バングラデシュなどで受注残737億円
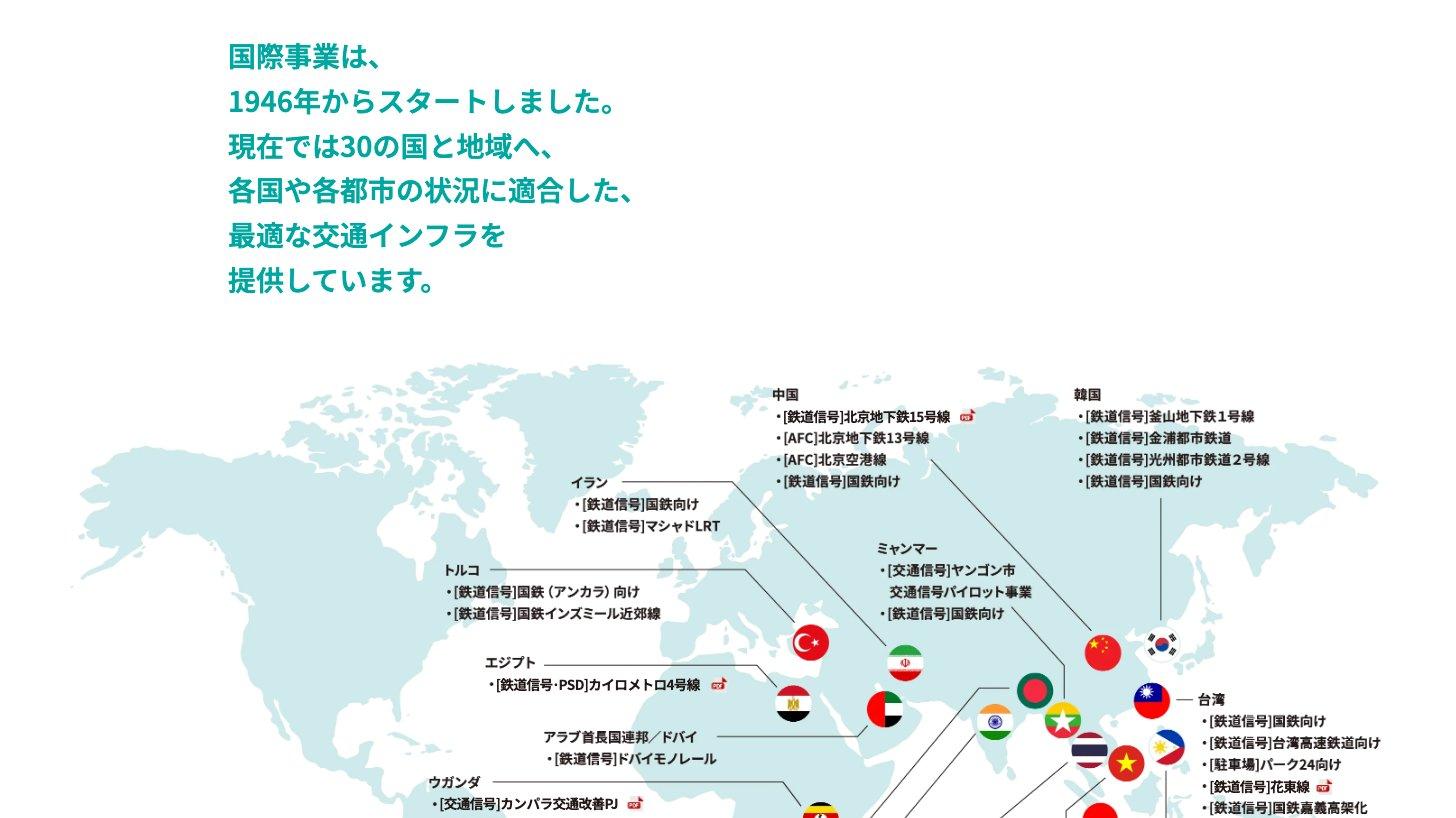
国際事業は1946年に始まり、30の国と地域に交通インフラを納めてきました(公式サイト「国際事業」)。2026年3月期の国際売上高は142億円(全体の1割強)で前期並みでしたが、台湾の第三世代CTCセンター設備更新の大型受注で受注高は306億円(前期87億円)に増え、受注残高は737億円と過去最高になりました(決算説明資料 p.7)。142億円は会社の国際事業の集計で、顧客の所在地で分けた海外売上高は129.3億円(全体の11.3%)です(2026年3月期 決算短信 地域ごとの情報)。
主な納入先:インド(デリーメトロ8号線、アーメダバードメトロ)、バングラデシュ(ダッカMRT6号線)、台湾(国鉄、台湾高速鉄道、花東線)、エジプト(カイロメトロ4号線の信号・ホームドア)、ウガンダ(カンパラの交通信号)など(公式サイト「国際事業」)
長期保守契約:2026年8月、デリーメトロ8号線の信号システムで10年間・約14億円の長期保守契約を現地子会社が受注した(お知らせ)
中計の目標:2029年3月期の国際売上高300億円(交通運輸インフラ250億円・ICTソリューション50億円)(中期経営計画 p.11)
スマートモビリティ — 交通信号・交通管制と自動運転の「インフラ協調」
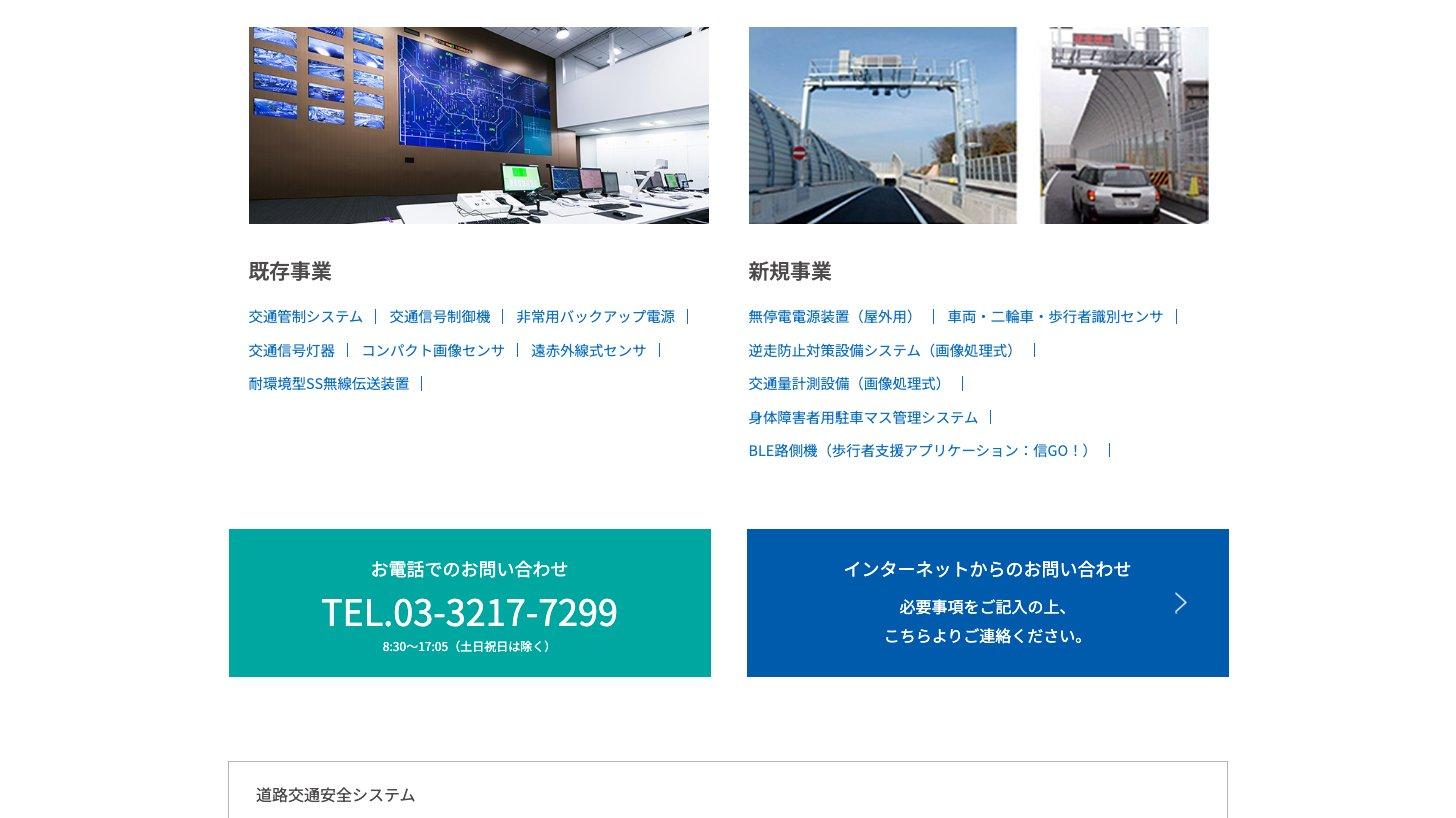
道路側の事業で、交通信号制御機・信号灯器、都道府県警察の交通管制センター向けシステム、パーキングメーター、回線提供サービス(MVNO)などを扱います。2026年3月期の売上高は106億円(前期86億円)で、会社はMVNO・交通管制システム・灯器の更新などで受注・売上が増えたとしています(決算説明資料 p.6)。
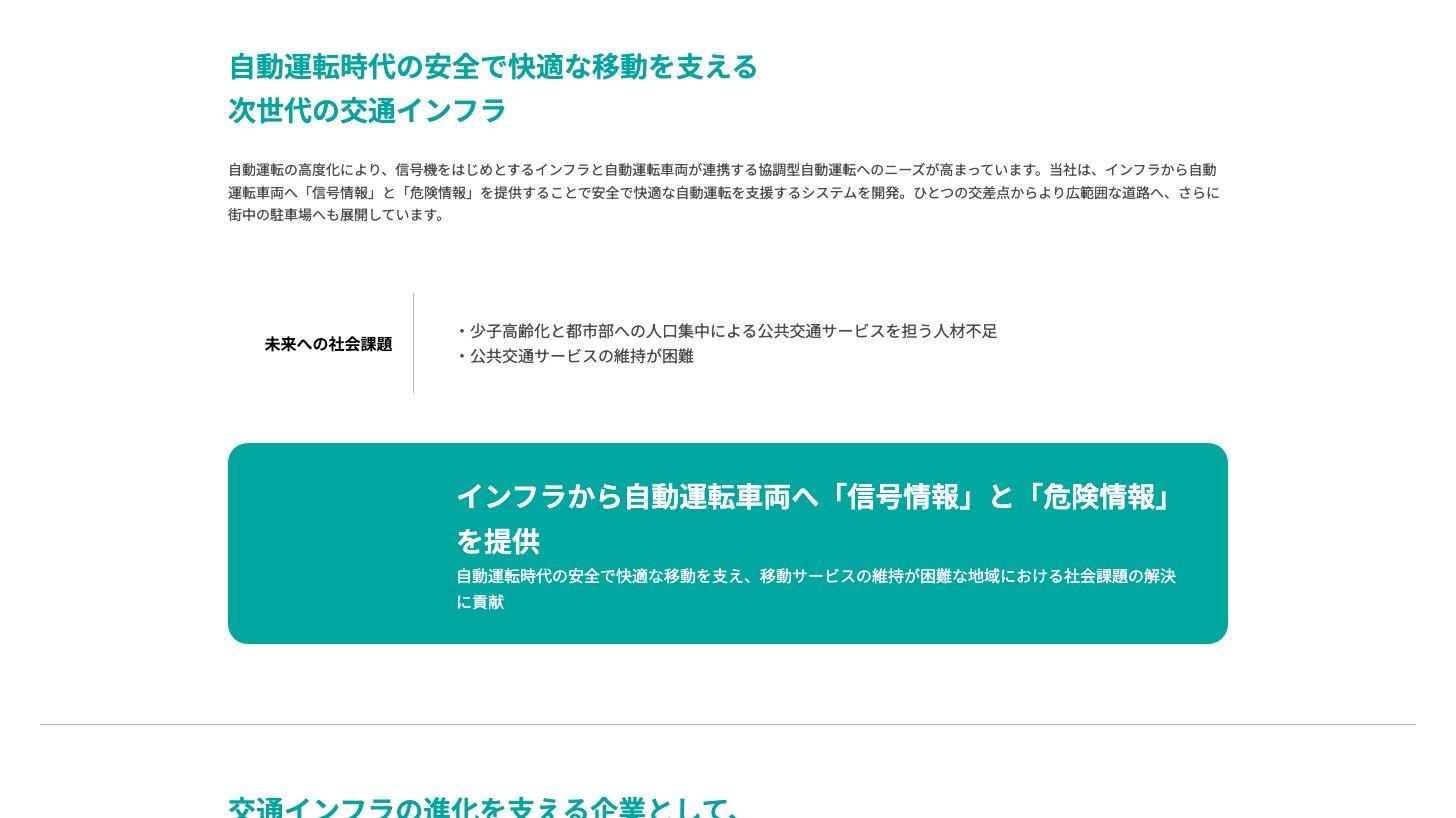
自動運転では、信号機や路側のセンサから車両に「信号情報」と「危険情報」を送る「インフラ協調」に取り組んでいます。信号の灯色や残り時間、見通しの悪い交差点での飛び出しや対向直進車の有無を自動運転バスに伝える仕組みで、2017年に九州大学伊都キャンパスの自動運転バス実証から開発を始めました(公式サイト「自動運転をもっと安全・安心に」)。自動運転バスやBRT向けには、運行管理・遠隔監視・路側設備の監視をまとめた運行支援プラットフォーム「くるLink」も提供しています(統合報告書 p.25-26)。
2026年4月には、自動運転車がビルの地下駐車場と公道を行き来するための共同研究を始めました。自動運転タクシーなどの普及を見据えたもので、大成建設(1801)・ティアフォー(593A)・損害保険ジャパンとの4社で取り組み、日本信号は路車協調システムなどを提供します。ティアフォーの自動運転ソフト「Autoware」を積んだ車両で、損保ジャパン本社ビル(東京都新宿区)の地下駐車場を実証の場にします。衛星測位の電波が届きにくい地下での自己位置の推定や、狭い通路での走行、人や障害物の検知・回避が課題です。
4社は商品化を目指すとし、今後も同じ地下駐車場で走行実験を続ける予定です。個別の建物から複数の建物、街全体への展開を構想していますが、事業の規模や時期は示されていません(4社共同発表「自動運転を建物・まちに実装するための技術開発を開始」(2026年4月6日))。
【投資テーマ解説】自動運転|レベル4は全国11か所、2030年度に1万台目標——用途別の現在地と関連15社の立ち位置と事業規模
自動運転のレベル4は2026年6月時点で全国11か所で実装。政府は2030年度に自動運転サービス車両1万台を目標に掲げます。レベル0〜5と制度、自家用車・バス・トラック・タクシーの現在地、半導体や地図など関連15社の立ち位置と事業規模を解説します。
AFC — 自動改札機・券売機、ホームドア、駐車場
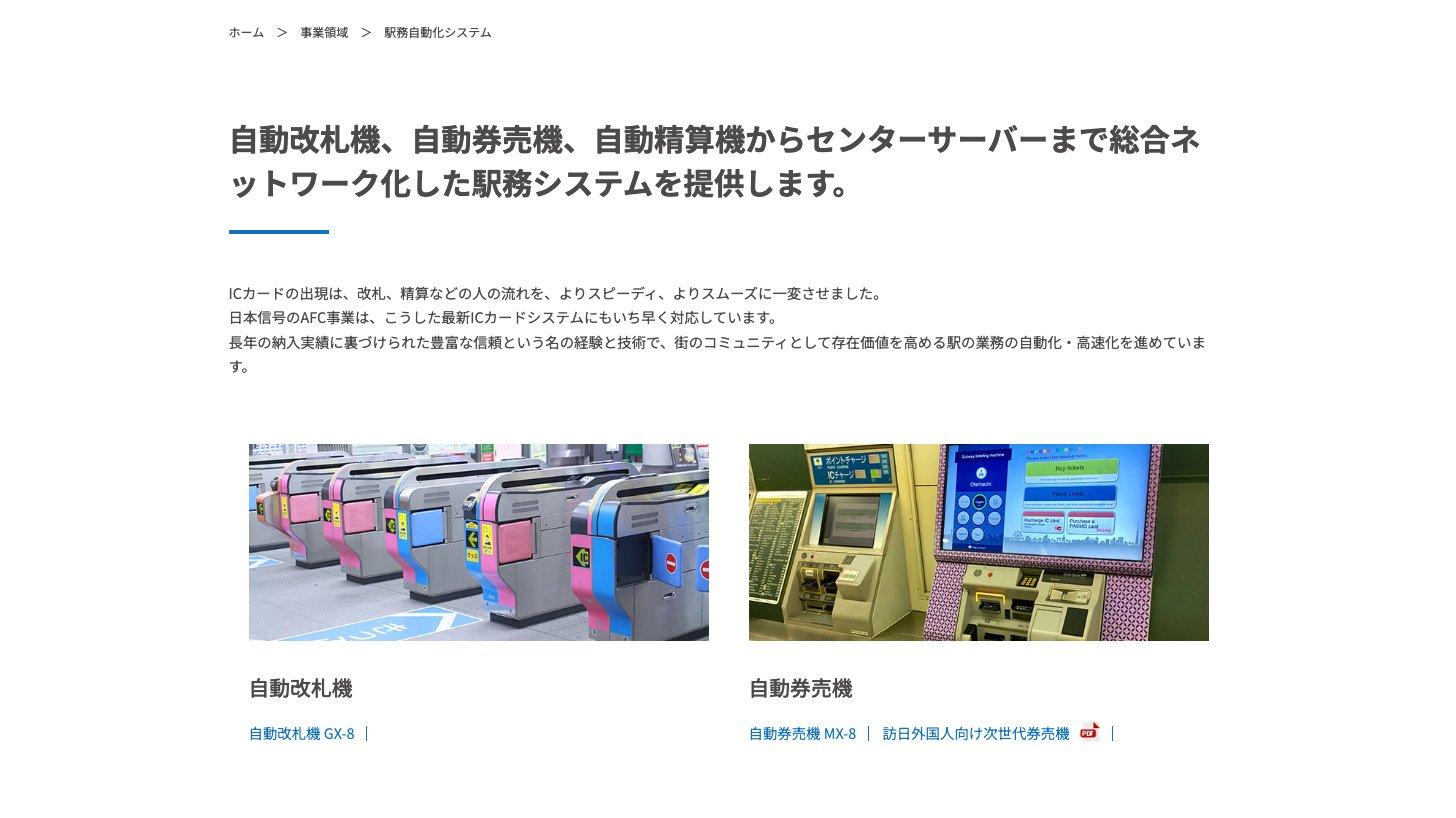
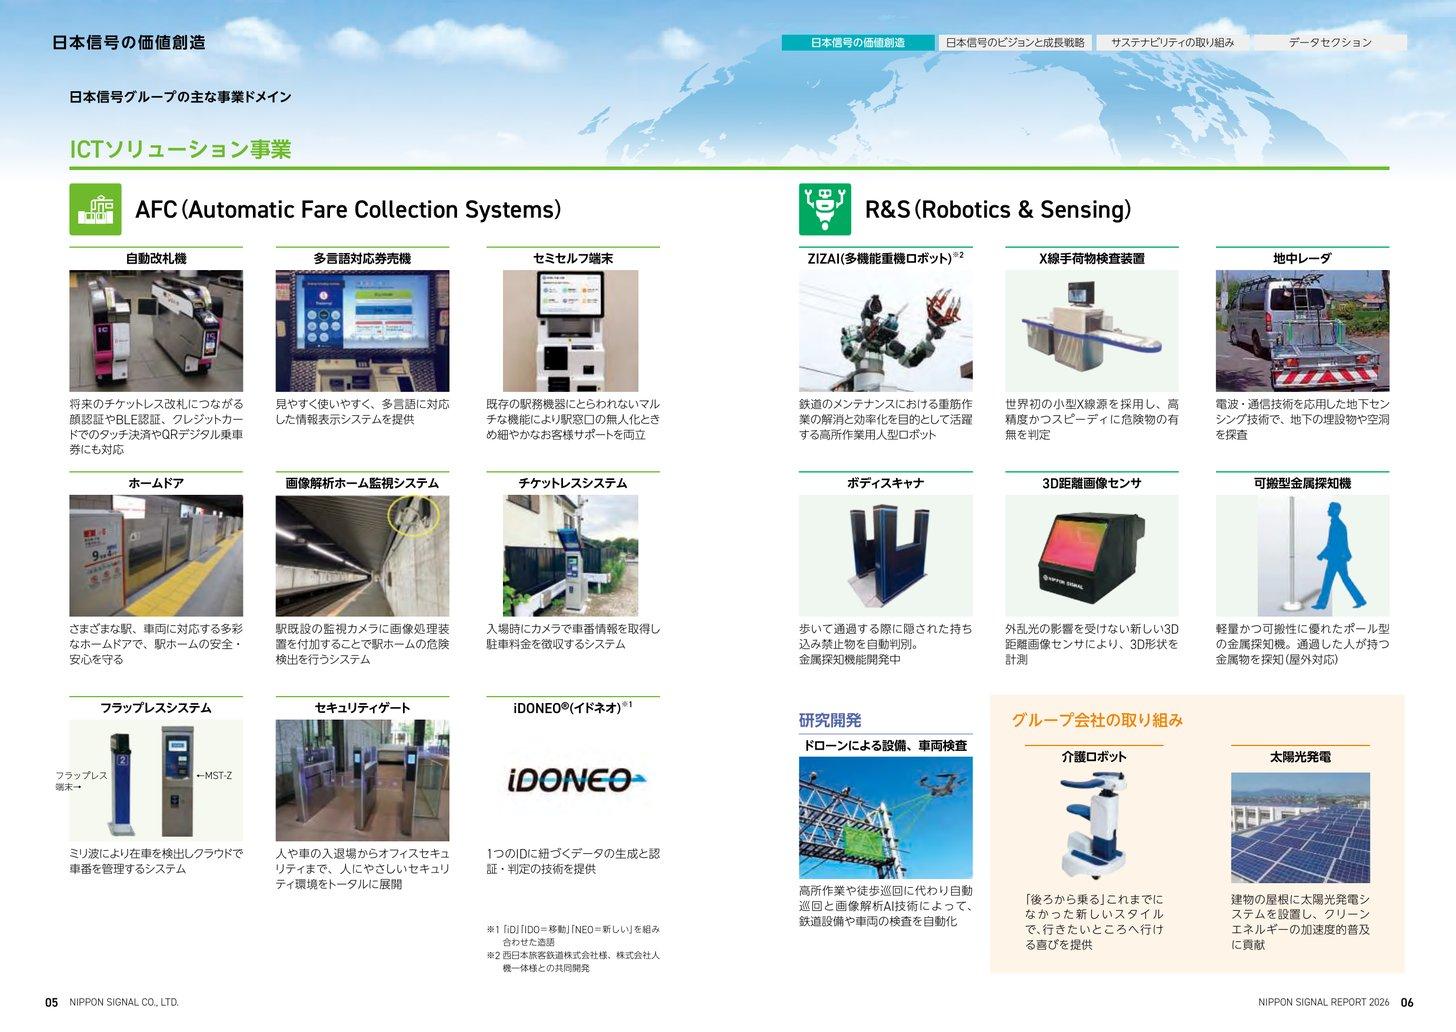
AFC(Automatic Fare Collection Systems)は、自動改札機・券売機・精算機とセンターサーバーをつないだ駅務システムです。2026年3月期の売上高は424億円。前期は新紙幣への対応で券売機や駐車場機器の改造・更新が増え、2026年3月期はその需要が一巡した一方、新型自動改札機とホームドアの販売で売上が増えました(決算説明資料 p.6・2025年3月期 決算短信 p.3)。
改札の新しい認証:クレジットカードなどのタッチ決済による乗車サービスを各地の鉄道事業者が導入し、ウォークスルー型の顔認証改札も稼働を始めた(2027年3月期 第1四半期決算短信 p.2)
デジタルチケット「iDONEO」:スマートフォンで買ったチケットを改札機やバスの車載端末で認証し、販売・利用データを事業者に提供するサービス(統合報告書 p.31-32)
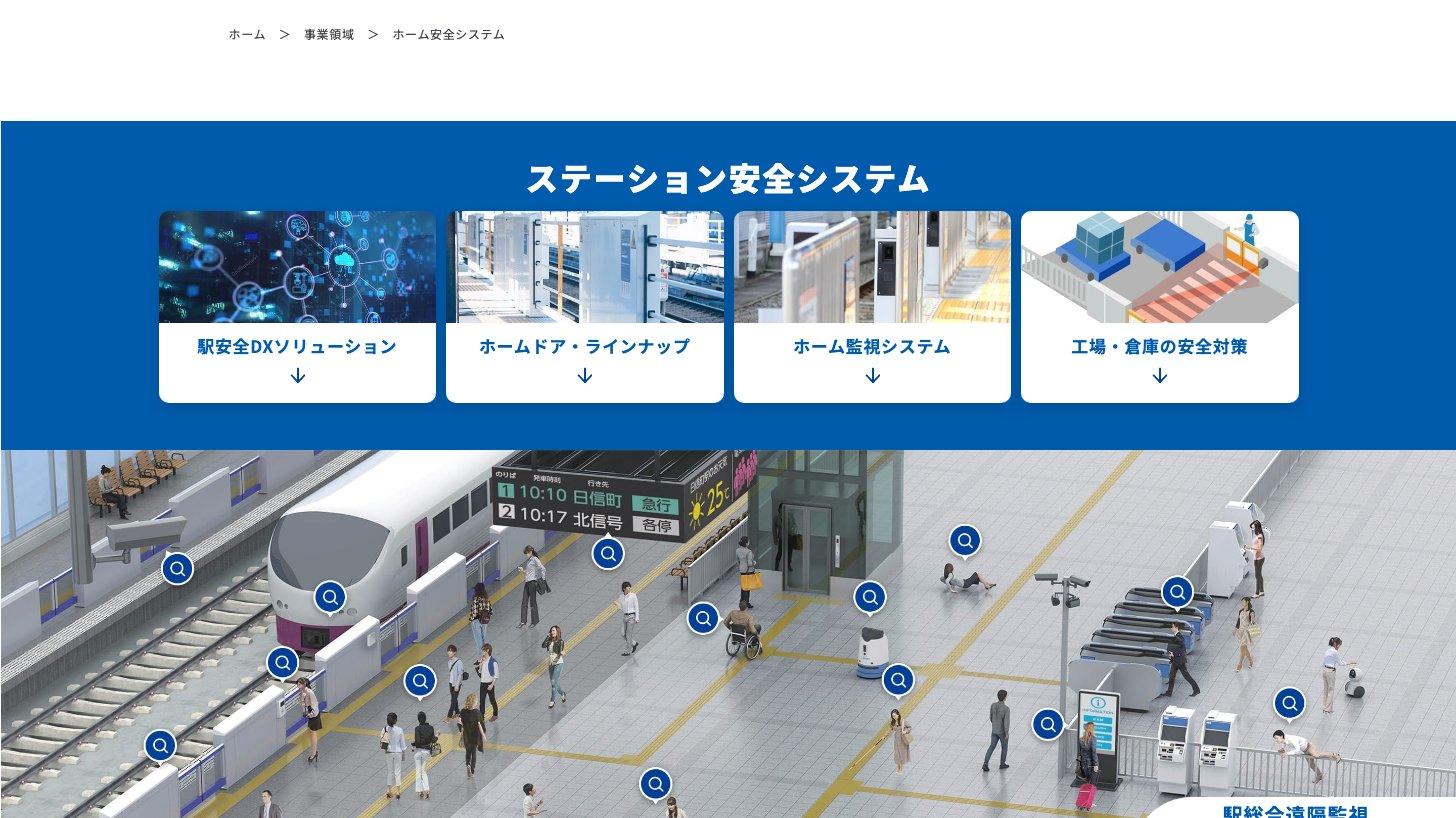
ホームドアもAFCの中の事業です。軽量化した新型ホームドア、車両ドアとホームドアを無線で連携させるシステム、監視カメラの映像解析で不審物や転倒を見つけ、3D LiDARセンサで線路への転落を検知するホーム監視システムなどをそろえています(公式サイト「ホーム安全システム」)。海外ではエジプト・カイロメトロ4号線のホームドアが2026年3月期の売上になりました(決算説明資料 p.7)。
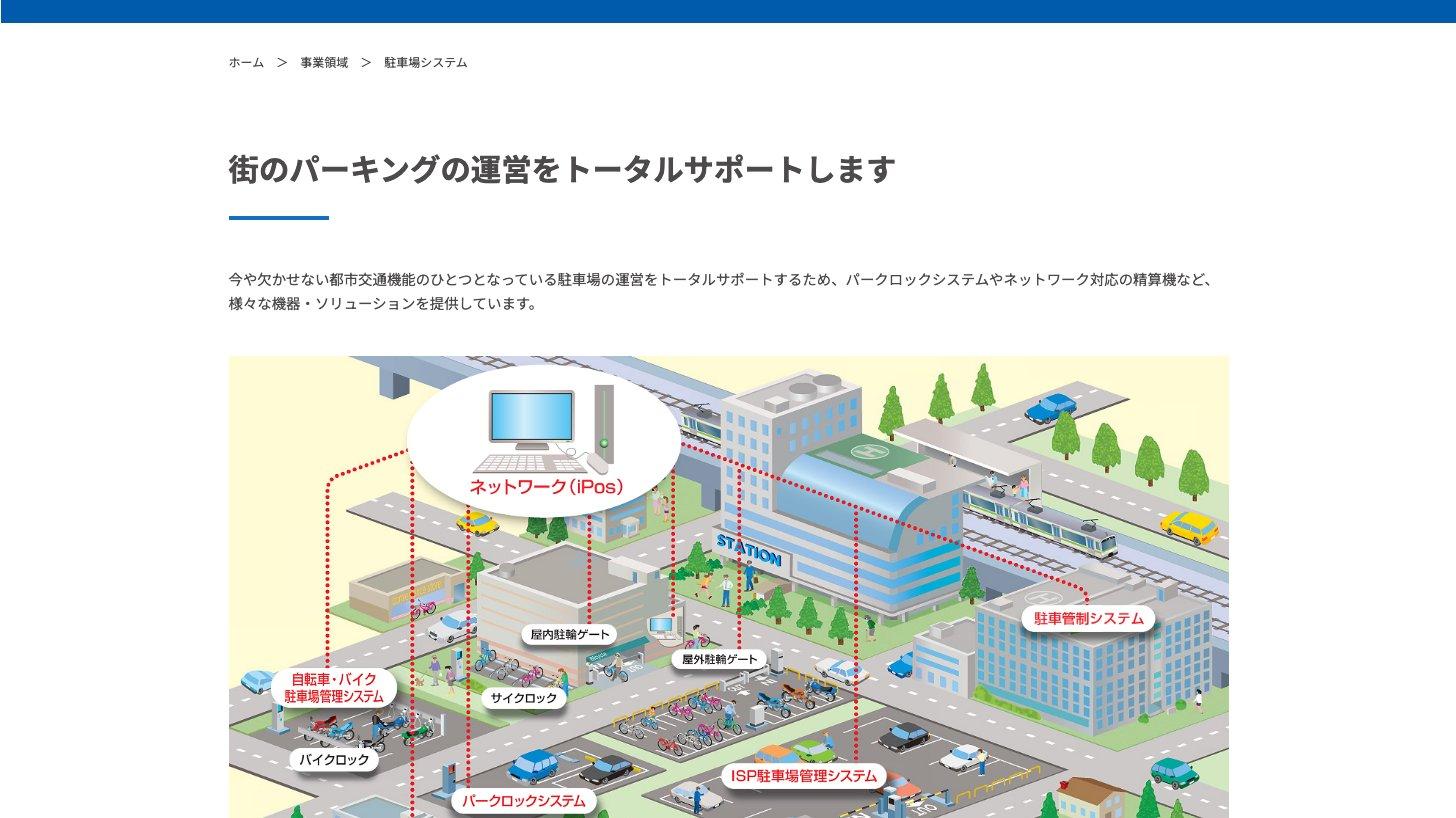
駐車場では、パークロックシステム(1970年に開発)、ネットワーク対応の精算機、駐輪場の管理システムなどを提供しています(公式サイト「駐車場システム」・沿革)。国際事業のページには、台湾の実績として「パーク24向け」の駐車場案件が載っています(公式サイト「国際事業」)。
パーク24(4666)の企業分析|タイムズパーキング2万件・カーシェア会員400万人、英国再編の税効果で純利益440億円予想
パーク24(4666)はタイムズパーキング2万件・カーシェア会員400万人の駐車場とカーシェアの大手。英国事業の再編に伴う税効果で今期純利益は440億円予想だが、経常利益は395億円。660万件の情報漏えい、配当65円、競合比較、株価指標を解説。
R&S — 鉄道重機ロボット「ZIZAI」と3D距離画像センサ
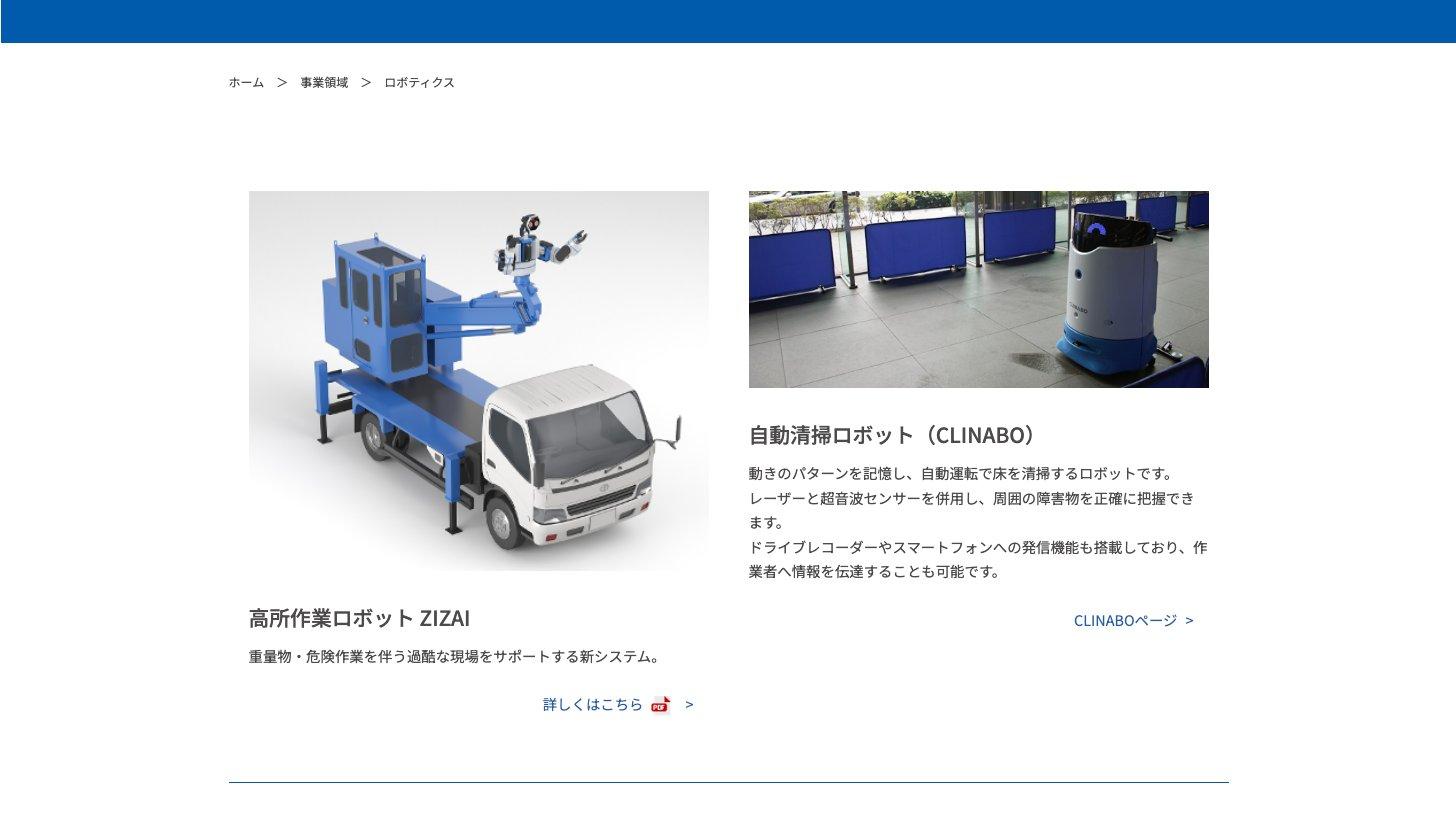
R&S(Robotics & Sensing)の2026年3月期の売上高は124億円です(決算説明資料 p.6)。多機能鉄道重機「ZIZAI」は、鉄道の保守で人が担ってきた高所の重量物作業を、作業車に載せた人型ロボットで行う機械で、JR西日本・人機一体と共同で開発しました。2024年7月からJR西日本、2026年4月からJR東日本が導入しています(2026年3月期 決算短信 p.3・統合報告書 p.06)。
JR東日本(9020)の企業分析|Suica経済圏×高輪ゲートウェイ×運賃改定で変わる鉄道最大手の成長戦略
JR東日本(9020)の運輸・流通・不動産の3セグメント構造、TAKANAWA GATEWAY CITY開発、伊藤忠との不動産子会社統合、Suica Renaissance構想、2027年3月期第1四半期までの業績と投資判断のポイントを個人投資家向けに解説します。
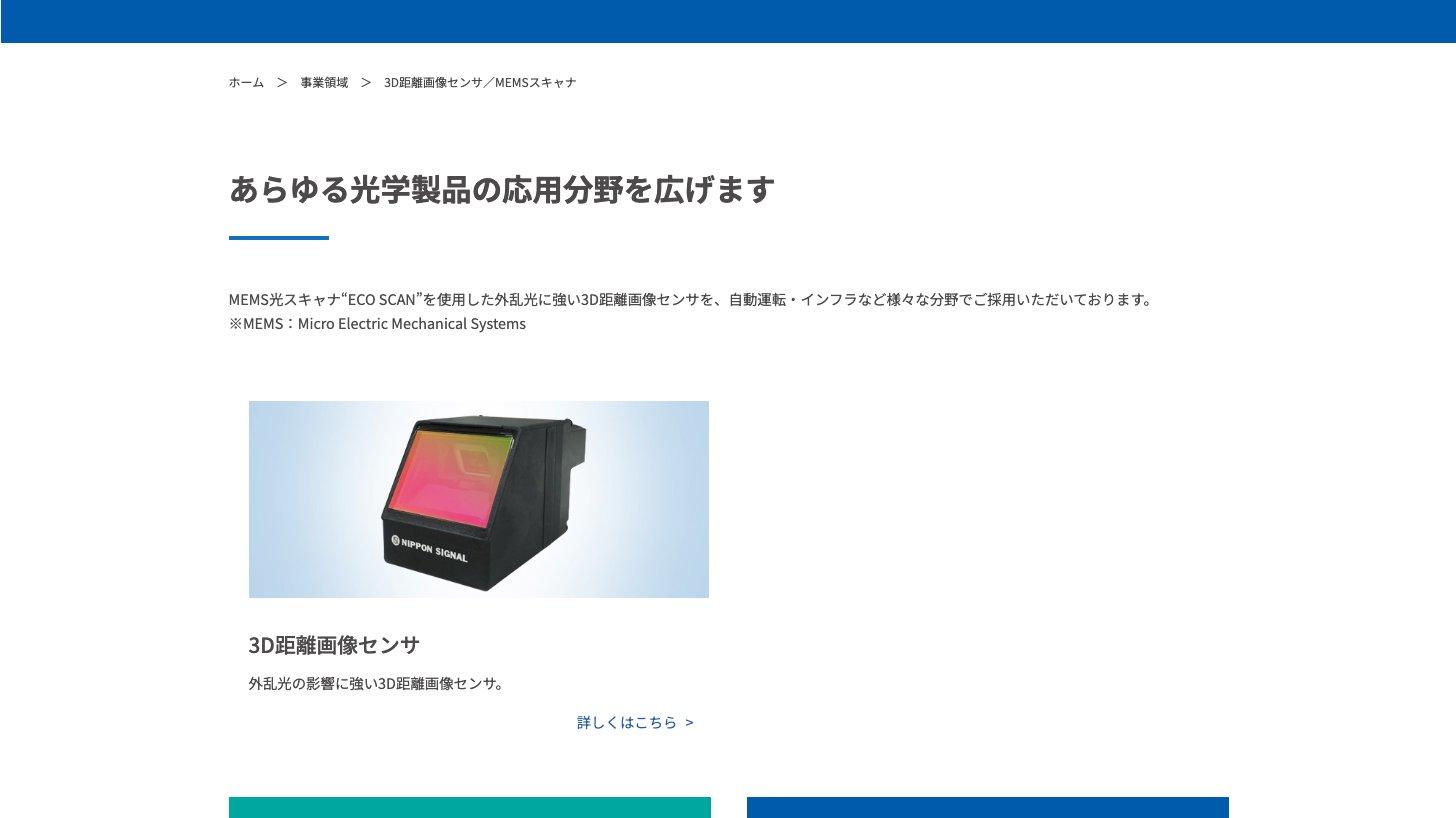
センシングでは、自社のMEMS光スキャナ「ECO SCAN」を使った3D距離画像センサが中心で、ホームドアや建機・農機に搭載されています(公式サイト「3D距離画像センサ」・2026年3月期 決算短信 p.4)。X線手荷物検査装置や警備ロボット、地中レーダもこの事業に含まれます。
業績推移と財務分析
通期業績 — 2021〜2023年3月期の停滞を抜け、3期連続の増収増益
売上高は2020年3月期の1,116.8億円から、コロナ禍の2021〜2023年3月期に850億〜930億円へ落ち込み、2024年3月期から3期続けて増収増益になりました。営業利益率は2023年3月期の6.0%から2026年3月期は10.3%に上がっています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2021年3月期の減収:コロナ禍で、AFCの駅務機器やパーキングの顧客が設備投資を大きく抑えた(2021年3月期 決算短信 p.3)
2025年3月期の増益:会社は、新紙幣への対応と、鉄道事業者の業績改善に伴う安全設備への投資増で売上高・営業利益が増えたと説明している(業績予想及び配当予想の修正に関するお知らせ(2025年4月23日))。純利益の増加には、偶発損失引当金の戻入5.45億円などの特別利益9.64億円も寄与した(同お知らせ・2026年3月期 決算短信 前期の損益計算書)
2026年3月期:交通運輸インフラはスマートモビリティが伸び、ICTソリューションは新紙幣対応が一巡したものの自動改札機の更新とホームドアが上回った(決算説明資料 p.4)
2027年3月期の会社予想:受注高・受注残高が過去最高であることを踏まえ、増収と営業増益を見込む(決算説明資料 p.2)。純利益は100億円(13.7%減)の計画で、前期の純利益には後述の特別利益34.6億円が含まれていた
セグメント別 — 利益の3分の2はICTソリューション
2026年3月期のセグメント利益(全社費用40.5億円を差し引く前)は、交通運輸インフラが51.9億円(利益率8.8%)、ICTソリューションが105.6億円(同19.2%)でした。ICTは新紙幣対応の需要があった2025年3月期に利益が2.2倍になり、需要が一巡した2026年3月期もさらに伸びています。
セグメント別の売上高とセグメント利益
2027年3月期は、交通運輸インフラが売上高630億円・セグメント利益53億円、ICTソリューションが570億円・107億円の計画です(2026年3月期 決算短信 p.4)。
受注 — 受注残高1,333億円は年間売上高の1.2倍
2026年3月期の売上高の68%(772億円)は、工事などのように一定の期間にわたって収益を計上する契約によるもので(2026年3月期 決算短信 セグメント情報)、受注から売上になるまでに時間がかかります。2026年3月期の受注高は1,426億円で売上高を約285億円上回り、受注残高は1,333億円(売上高の約1.2倍)になりました(決算説明資料 p.6)。
受注高と売上高の推移
純利益には政策保有株の売却益が入っている
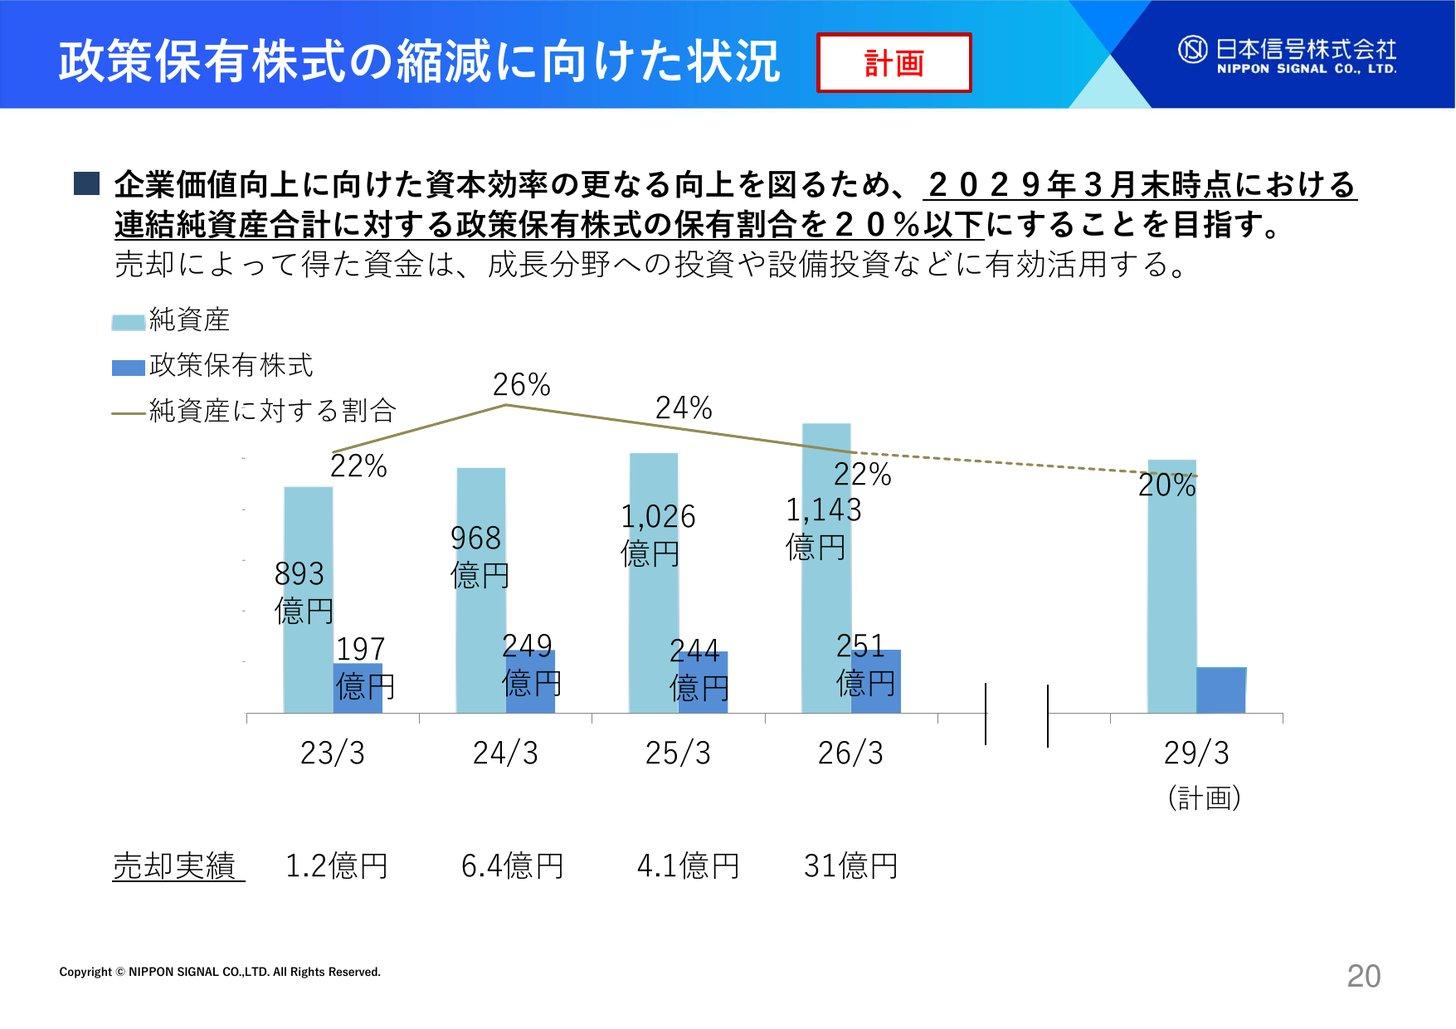
同社は、中期経営計画が終わる2029年3月末に、政策保有株式(取引関係などのために持つ他社株)を連結純資産の20%以下に減らす方針です。2026年3月末の保有額は251.95億円で純資産の22.0%。売却により投資有価証券売却益31.02億円を特別利益に計上し、遊休資産の売却などで固定資産売却益3.56億円も出ました(2026年3月期 決算短信 p.2・p.7)。
2026年2月の上方修正:純利益予想を75億円から95億円に引き上げた。理由は政策保有株の縮減方針に基づく有価証券売却益と、遊休資産の売却方針による特別利益で、売上高・営業利益・経常利益の予想は据え置いた(業績予想及び配当予想(増配)の修正に関するお知らせ)
特別損益を除いた純利益:税金等調整前当期純利益164.7億円から特別損益(純額+34.5億円)を除き、実際の税負担率29.6%を当てはめると約91.7億円(KabuGraph試算)。実績の115.9億円より約2割少ない
2027年3月期も売却が続く:第1四半期にも投資有価証券売却益9.82億円を計上した。6月末の保有額は株価上昇の影響で252.87億円、純資産比22.3%(2027年3月期 第1四半期決算短信 p.2)
名古屋電機工業株も売却へ:資本業務提携の終了に伴い、保有する44万株の売却を両社で協議する(お知らせ)
株式の持ち合い・政策保有株とは|都銀・地銀の保有比率は15.7%→1.7%、トヨタ3.66兆円の解消事例と株価への影響
株式の持ち合いは、企業同士が互いの株を持って安定株主になる慣行です。都銀・地銀等の保有比率は1990年度15.7%から2025年度1.7%へ(JPX調査)。政策保有株式との違い、解消の売りが株価に与える影響、有報での調べ方をトヨタ・大林組の実例で解説します。
2027年3月期 第1四半期 — 売上高30%増で営業黒字に
第1四半期(2026年4〜6月の3か月)は売上高235.5億円(前年同期比+30.4%)、営業利益14.7億円(前年同期は4.9億円の赤字)でした。受注高も346.3億円(+18.9%)と伸び、通期予想は5月12日の公表値から変えていません(2027年3月期 第1四半期決算短信)。
項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 235.5億円 | 1,200.0億円 | 19.6% |
営業利益 | 14.7億円 | 120.0億円 | 12.3% |
経常利益 | 21.6億円 | 132.0億円 | 16.3% |
純利益 | 15.2億円 | 100.0億円 | 15.2% |
交通運輸インフラ:売上高128.6億円(+41.2%)、セグメント利益11.5億円(前年同期は0.2億円の損失)。海外ではインドネシア・台湾・インドで鉄道信号の受注・売上があった
ICTソリューション:売上高107.0億円(+19.4%)、セグメント利益15.4億円(+127.1%)
純利益の中身:15.2億円には政策保有株の売却益9.82億円(税引前)が含まれる
財務:短期借入金155億円を全額返済し、6月末の現預金は192.5億円、自己資本比率は72.8%
財務と中期経営計画 — 売上高1,500億円・ROE10%以上が目標
2026年3月末の総資産は1,722.2億円、純資産は1,143.4億円で、自己資本比率は66.4%です。有利子負債は短期借入金155億円だけで、現預金109.6億円と投資有価証券281.1億円を持っています(2026年3月期 決算短信)。借入金は6月末までに返済しました。
中計「Realize-EV100」(2024〜2028年度):2029年3月期に売上高1,500億円、ROE10%以上、ROIC9%以上(想定WACC6.0%)を目指す(中期経営計画 p.11(スライド番号10)・p.29)
進捗:2026年3月期は売上高1,140.7億円、ROE10.7%、ROIC7.4%(決算説明資料 p.8)。ROEは特別利益を含んだ値で、売上高は2027年3月期予想(1,200億円)から最終年度までにさらに25%の上積みが要る
お金の使い道:中計期間の営業キャッシュフロー800億円を元手に、研究開発投資210億円、設備投資450億円、M&A投資100億円を計画。2026年3月期までの2年間の実績は研究開発66億円、設備投資113億円、M&Aはなし(決算説明資料 p.18)
宇都宮事業所の建て替え:稼働から60年以上たつ工場建屋と生産設備を、約130億円(自己資金)で2026年8月〜2029年2月に更新する(お知らせ)
配当方針は「連結配当性向30%以上、下限指標DOE2.0%」で、2024年5月の中計公表時に定めました(中期経営計画の策定に関するお知らせ)。2026年3月期は年56円(前期43円)で、2月に引き上げた予想50円から期末配当をさらに6円増やしました。2027年3月期も年56円(中間17円・期末39円)を予定し、配当性向は34.9%の計画です(剰余金の配当に関するお知らせ・決算説明資料 p.19)。
1株配当と配当性向の推移
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株価指標(2026年10月2日終値)
株価:1,763円
時価総額:1,205億円
PER:実績9.5倍(2026年3月期EPS 185.89円)/予想11.0倍(会社予想EPS 160.33円)
PBR:0.96倍(2026年3月末BPS 1,833.16円)
配当利回り:3.18%(実績・予想とも年56円)
ROE:10.7%(2026年3月期、会社算出)
出典:東証株価・日本信号 2026年3月期 決算短信・第1四半期決算短信よりKabuGraph算出(2026年10月2日終値)
PER9.5倍・PBR0.96倍は、東証プライム全体の加重平均(PER20.6倍・PBR1.8倍)と、電気機器の加重平均(PER44.8倍・PBR3.7倍)をいずれも大きく下回ります(2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。電気機器は半導体関連などの大型株の影響が大きく、単純平均でもPER29.1倍・PBR2.4倍です。
実績PERの分母には特別利益が入っているため、前述の試算(特別損益を除いた純利益約91.7億円、EPS約147円)で計算し直すと約12.0倍になります。株価は2025年3月末の895円から約2倍になり、とくに第3四半期決算と上方修正・増配を発表した2026年2月に、月末終値が1,324円(1月末)から1,801円に上がりました。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — 京三製作所・大同信号・日立
鉄道信号を主力とする上場企業には、日本信号のほか京三製作所(6742)と大同信号(6743)があり、大手電機の日立製作所(6501)も鉄道信号・制御を世界で展開しています。駅の改札機ではオムロングループ、ホームドアでは京三製作所、駐車場機器ではアマノ(6436)と重なります。有価証券報告書は、国内の鉄道事業者や警察などの発注は一般競争入札で価格競争が起きうること、海外では特に欧州企業や中国企業との価格競争をリスクに挙げています(有価証券報告書(2026年3月期) 事業等のリスク「競合、取引先に関するリスク」)。
会社 | 売上高 | 営業 | PER |
|---|---|---|---|
日本信号 | 1,140.7 | 10.3% | 9.5倍 |
京三製作所 | 931.2 | 4.8% | 13.9倍 |
大同信号 | 257.0 | 8.5% | 9.3倍 |
鉄道信号
京三製作所:鉄道信号と道路交通管制からなる信号システム事業の売上高は797.8億円、セグメント利益119.5億円。2026年3月期はOsaka Metro向けATC地上装置・連動装置などを受注した。全社では、パワーエレクトロニクス事業(半導体製造装置用電源など)が棚卸資産の廃棄損・評価損を計上して23.4億円のセグメント損失となり、営業利益率は4.8%だった
大同信号:鉄道信号関連事業の売上高239.6億円・セグメント利益37.4億円。ATC・電子連動装置などのシステム製品と、ATSなどのフィールド製品を扱う
日立製作所:モビリティ部門の2025年度(2026年3月期)の売上収益は1兆3,215億円で、会社は高収益な鉄道信号・制御事業を中心に好調と説明し、地域では欧州・北米で伸びた(日立製作所 2025年度決算概要 p.4)。部門には鉄道車両事業も含まれ(同 p.26)、規模は日本信号の売上高の10倍を超える
日本信号:信号のほかAFC・ホームドア・駐車場を持ち、セグメント利益の3分の2をICTソリューションで稼ぐ
駅務機器・ホームドア
オムロン ソーシアルソリューションズ(オムロングループ):改札機・券売機を手がけ、道路交通のソリューションも持つ。2025年度の連結売上高は1,443億円で、エネルギー関連の事業なども含む(同社 会社概要)
京三製作所:可動式ホーム柵を2000年に首都圏の営業路線で使い始め、11,000開口以上の納入実績があるとしている
駐車場機器
アマノ:ゲート式・フラップ式の駐車場機器、車番認識、管理ソフトから管理・保守まで一括で手がける
出典:京三製作所・大同信号の2026年3月期 決算短信、日立製作所 2025年度決算概要、各社公式サイト(オムロン ソーシアルソリューションズ・京三製作所・アマノ)よりKabuGraph作成
日立製作所(6501)の企業分析|Lumada売上比率50%へ、エナジー事業急伸で時価総額25兆円規模に達した変革の全貌
日立製作所(6501)のLumada/DX成長戦略、セグメント別業績、日立エナジー受注残10兆円の構造、2027年3月期第1四半期決算と上方修正、投資リスクを個人投資家向けに解説します。
オムロン(6645)の企業分析|制御機器IAB×血圧計世界首位の2軸経営、AI需要で営業利益800億円へ
オムロン(6645)の制御機器IAB事業のAI・半導体向け需要回復、血圧計世界首位のヘルスケア事業、社会システム・データソリューションの4事業構造、電子部品事業の譲渡、業績推移と2027年3月期の利益回復計画、投資判断のポイントを解説します。
京三製作所
信号システム事業と産業機器用電源装置事業を展開し、鉄道信号システム、道路交通管制システム、鉄道信号用電源装置、産業機器用電源装置の生産・販売を主要事業とする。
大同信号
鉄道信号保安装置、交通信号機器、ガス検知器、情報通信機器の製造販売、金属表面処理・金型製造、不動産賃貸を行うエンジニアリング企業で、鉄道と産業用機器向けの信号・制御ソリューションを提供。
投資家が注目すべきポイント
強み
1. 鉄道・道路・駅をまたぐ製品群と長い納入実績
1931年の国産交通信号機、1964年の東海道新幹線のATC、1969年の自動改札装置から、信号・駅務・ホームドア・駐車場まで一社でそろえます。グループには納入した機器の保守を担う子会社(日信電子サービスなど)があり、海外でもデリーメトロで10年間の保守契約を結んでいます。
2. 過去最高の受注残
2026年3月末の受注残高は1,333億円(うち国際737億円)で、年間売上高の約1.2倍です。2027年3月期末の受注残高は1,433億円に増える計画です(決算説明資料 p.11)。
3. 人手不足に合わせた省人化の新製品
ATSを使う在来線のGoA2.5自動運転、公衆回線の無線式列車制御、重機ロボットZIZAI、顔認証改札など、鉄道事業者の運転士・保守要員の不足に応える製品の導入が進んでいます。
4. 厚い自己資本と還元方針
自己資本比率は66.4%(2026年3月末)。配当性向30%以上・DOE2.0%下限の方針で、2027年3月期も年56円(配当利回り3.18%、2026年10月2日終値)を予定しています。
リスク
1. 顧客の設備投資・公共投資に左右される
コロナ禍では駅務機器や駐車場の投資が抑えられ、売上高は2020年3月期の1,116.8億円から2022年3月期の850.5億円へ24%減りました。売上が年度末に集中するため、案件の期ずれでも業績が振れます。
2. 入札での価格競争と海外の大型案件
国内は一般競争入札、海外は欧州・中国企業との競争です(有価証券報告書)。なお、採算が悪化する見込みの案件に備える受注損失引当金は、2026年3月末で8.59億円(前期末2.18億円)に増えています。会社は増えた個別の理由を開示していません。
3. 一時的な利益で見かけの指標がよく見える
2026年3月期の純利益115.9億円には特別利益34.6億円が含まれ、実績PER9.5倍・ROE10.7%もその影響を受けています。2027年3月期の純利益予想は100億円の減益です。
4. ICTソリューションの利益が続くか
ICTの利益は新紙幣対応の需要があった2025年3月期に2.2倍になりました。この需要は一巡しており、改札機の更新やホームドアでこの水準を保てるかが焦点です。
5. 中計目標までの距離
2029年3月期の売上高1,500億円は、2027年3月期予想の1,200億円からさらに25%の増収が必要です。M&A投資100億円の枠は2026年3月期までの2年間で使われていません。
まとめ
日本信号(6741)は、鉄道信号と、自動改札機・ホームドアなどの駅務機器を二本柱とする交通インフラ機器メーカーです。
事業:交通運輸インフラ(鉄道信号・道路交通)とICTソリューション(AFC・R&S)が売上をほぼ半分ずつ持ち、利益の3分の2はICT
業績:2026年3月期は売上高1,140.7億円・営業利益117.0億円で過去最高、3期連続の増収増益。2027年3月期は売上高1,200億円・営業利益120億円を計画し、第1四半期は売上高が30%増えて営業黒字になった
受注:受注高1,426億円、受注残高1,333億円(うち国際737億円)と過去最高
株価:実績PER9.5倍(特別損益を除く試算で約12.0倍)・PBR0.96倍・配当利回り3.18%(2026年10月2日終値)
見るべき点:受注残を利益率を保って売上にできるか、新紙幣対応の需要が一巡した後もICTの利益が続くか、政策保有株の売却益を除いた純利益の伸び
株価指標は東証プライムや電気機器の平均を大きく下回りますが、純利益には政策保有株の売却益が入っており、売上は顧客の投資計画と年度末の売上計上に左右されます。四半期ごとの数字よりも、通期の受注と受注残、本業の利益率で評価したい銘柄です。
日本信号
鉄道信号システム、スマートモビリティ向け信号制御、自動料金収集システム(AFC)、ロボティクス&センシング(R&S)の製造・販売および保守サービスを提供する信号・交通システム企業。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月2日終値、その他の数値は2026年10月4日時点で確認できた開示に基づいています。