住友不動産(8830)の企業分析|東京都心のオフィス賃貸が柱、ムンバイでも開発を進める
2027年3月期 第2四半期決算まで反映
住友不動産(8830)は、東京都心にオフィスビルを数多く持ち、事業の利益の6割強を賃料で稼ぐ大手不動産会社です。2026年3月期は経常利益が5期連続、純利益が13期連続で過去最高となり、2027年3月期もオフィス賃料の上昇を受けて営業利益の予想を3,300億円に引き上げました。
この記事では、4つの事業の稼ぎ方、業績と配当の推移、三井不動産・三菱地所との違い、これから注目すべき点を、図とグラフで整理します。
この記事の内容(目次)
会社概要 — 東京のビルの「大家」を中心にした住友系の不動産会社
ひとことで言うと、住友不動産は東京都心のビルを持って企業に貸す「大家」の会社です。賃貸している建物の延床面積は約620万㎡で、そのうち95%が東京23区にあります(2026年3月末、2027年3月期 第2四半期 ファクトシート p.6)。会社は自社の資産を「東京最大級のオフィス賃貸資産」と説明しています(2026年11月10日「増配加速 5年内に配当倍増100円配へ」p.2)。
ビルの賃貸に加えて、分譲マンションの販売、住宅のリフォーム「新築そっくりさん」、不動産の売買仲介も手がけています。
設立:1949年12月。財閥解体で住友本社を継承する会社(当時は泉不動産)として発足し、1957年に今の社名に
上場:1970年10月(いまは東証プライム)
本社:東京都新宿区西新宿(新宿NSビル)
社長:仁島浩順氏(2013年6月から)
従業員:連結1万4,116人(2026年3月末)
決算期:3月(日本基準)
出典:住友不動産 第93期 有価証券報告書(沿革・役員の状況)、ファクトシート(2026年9月)p.5よりKabuGraph作成
特定の親会社はありません。筆頭株主は日本マスタートラスト信託銀行(信託口、13.13%)で、三井住友銀行(1.81%)のほか、ダイキン工業・竹中工務店・住友倉庫・大成建設・西武鉄道・大林組などの事業会社も上位10位に並びます(2026年3月末、株式・株主概要)。
セグメント別の売上高構成(2026年3月期)
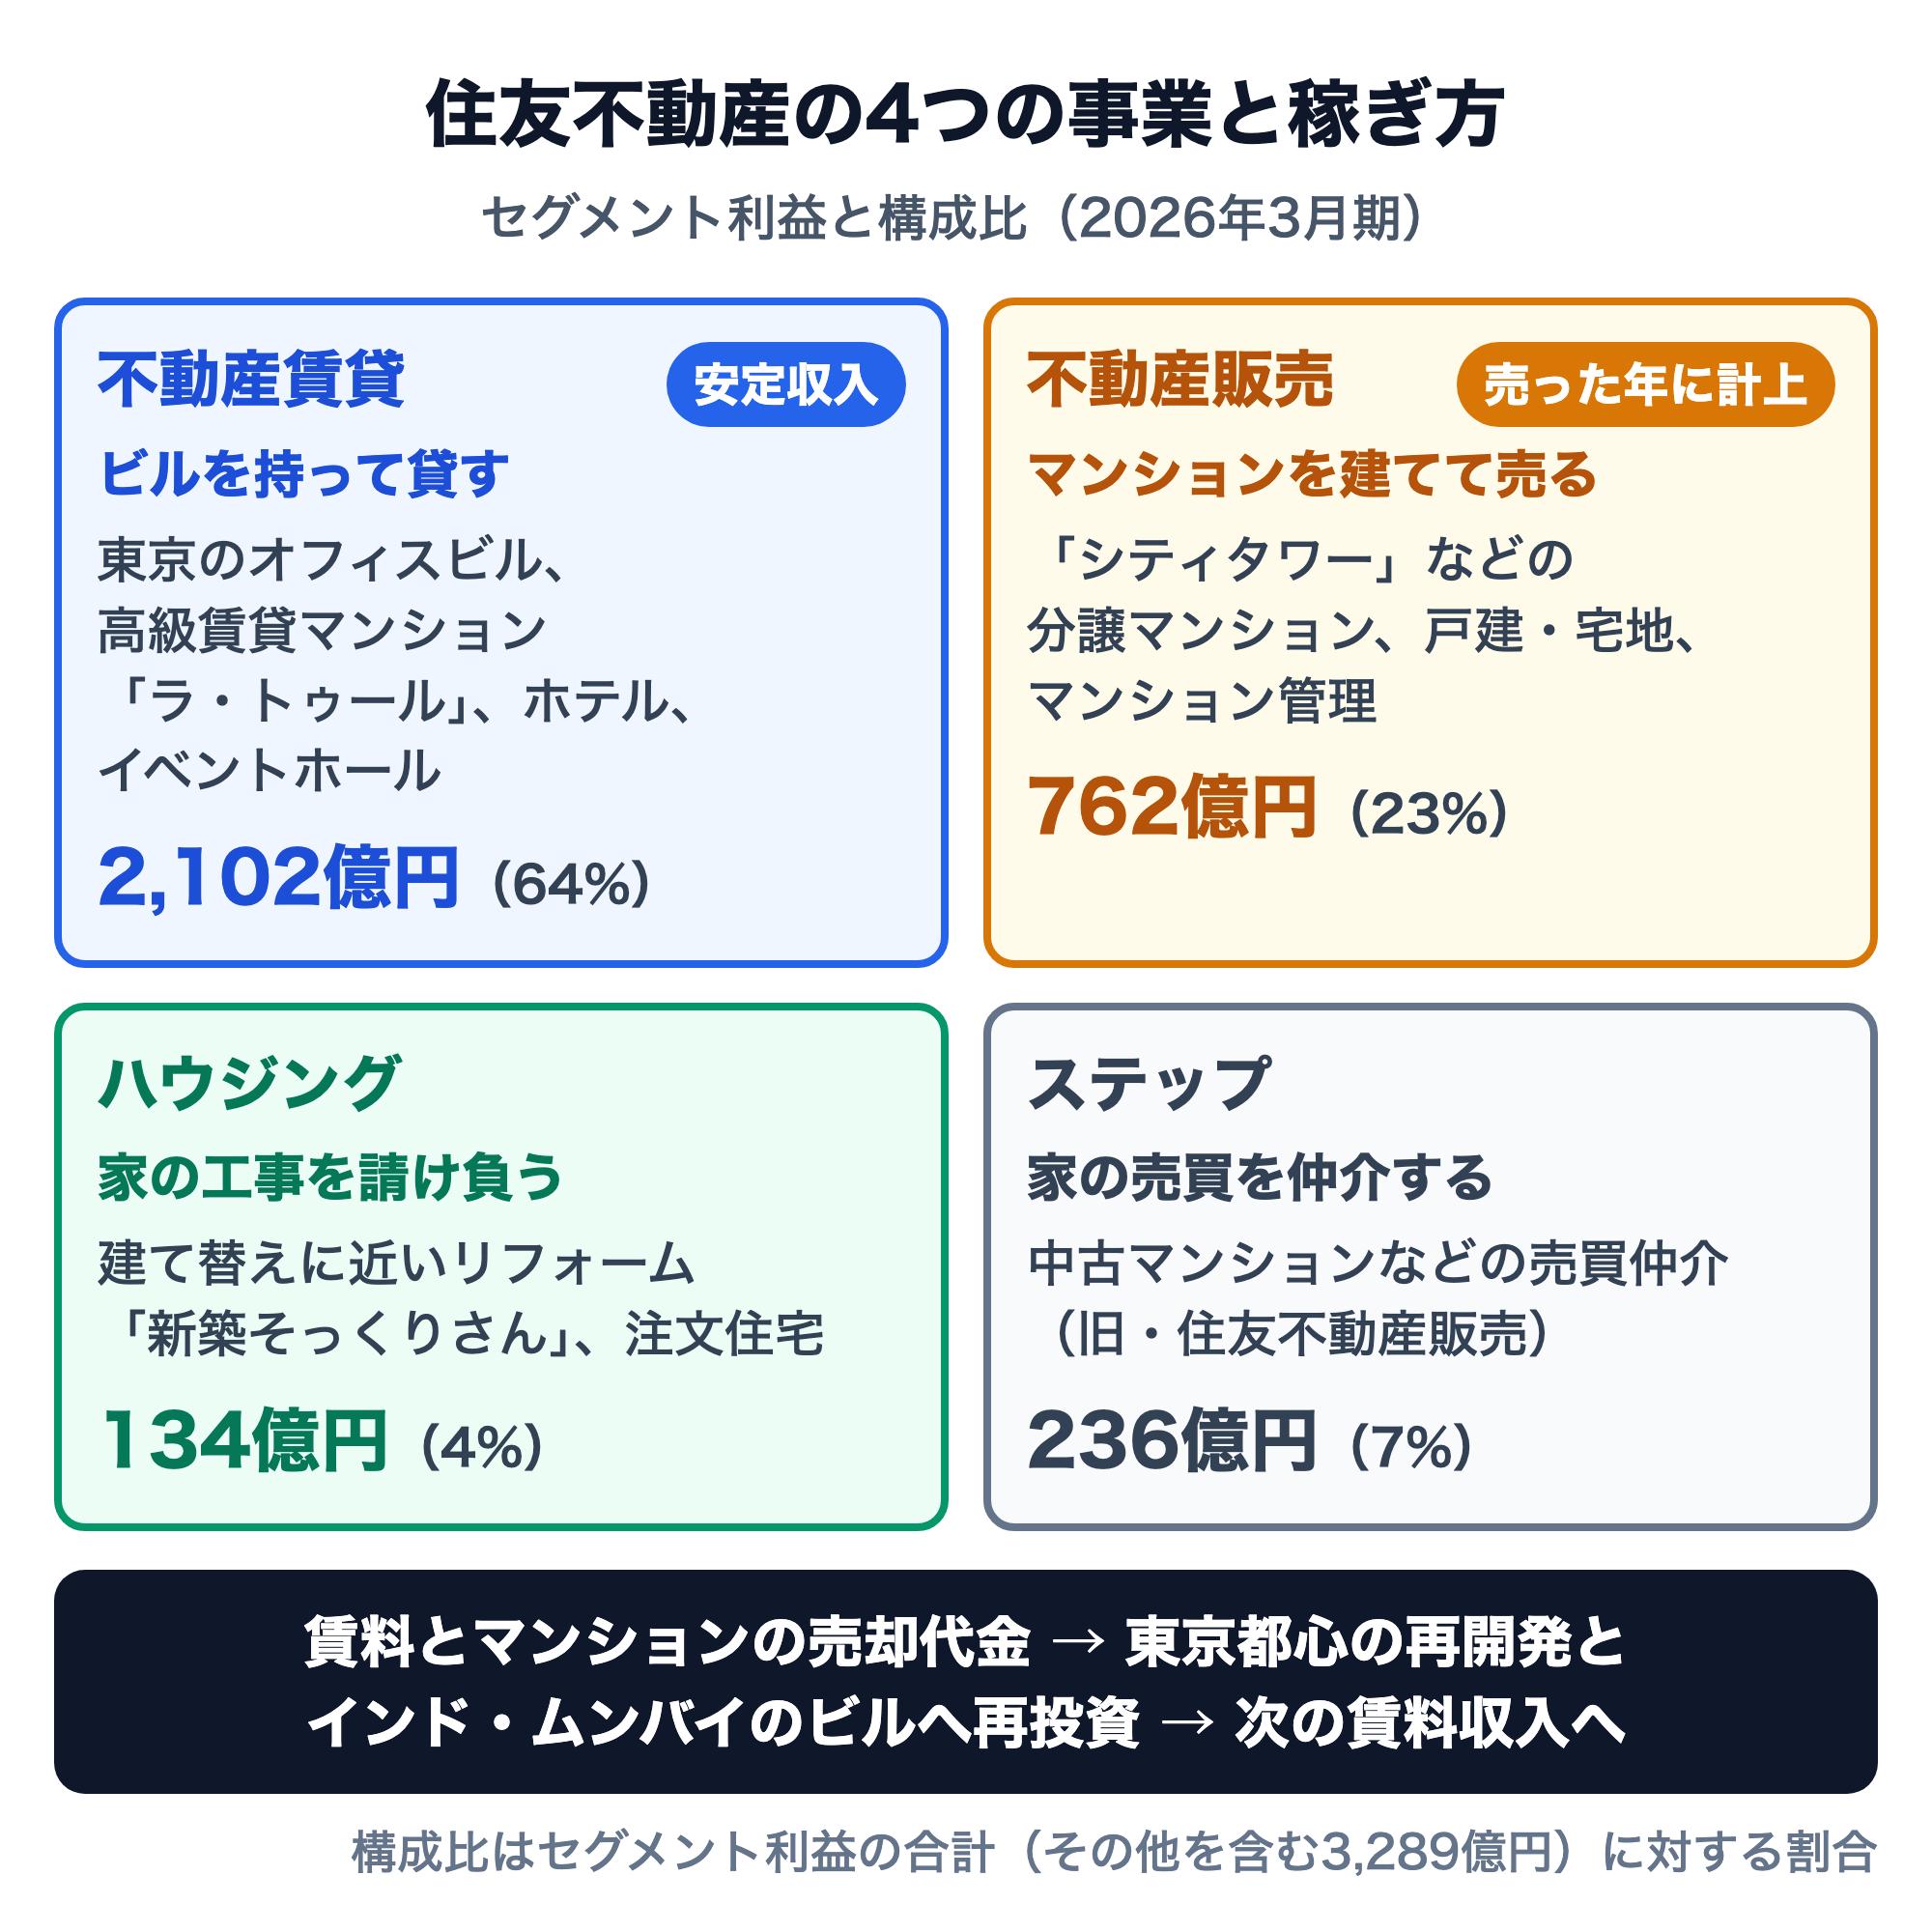
売上高では賃貸が4割強ですが、事業ごとの利益(セグメント利益)では賃貸が6割強を占めます。4つの事業の稼ぎ方とセグメント利益は下の図のとおりです。
4つの事業を理解する — 貸す・売る・建てる・仲介する
4つの事業は、お金の入り方が違います。賃貸は毎月の賃料が積み上がる安定収入、販売はマンションを引き渡した年に売上がまとまって立ち、ハウジングと仲介は工事代金と手数料で稼ぎます。
不動産賃貸 — 東京のオフィスビルが利益の柱
主力は東京都心のオフィスビルの賃貸です。会社は、特定のエリアに偏らず都心の主要エリアに幅広くビルを持つことで、本社・バックオフィス・スタートアップなど様々な需要を取り込めると説明しています(2026年11月10日リリース p.2)。2026年3月期の賃貸のセグメント利益は2,102億円でした。
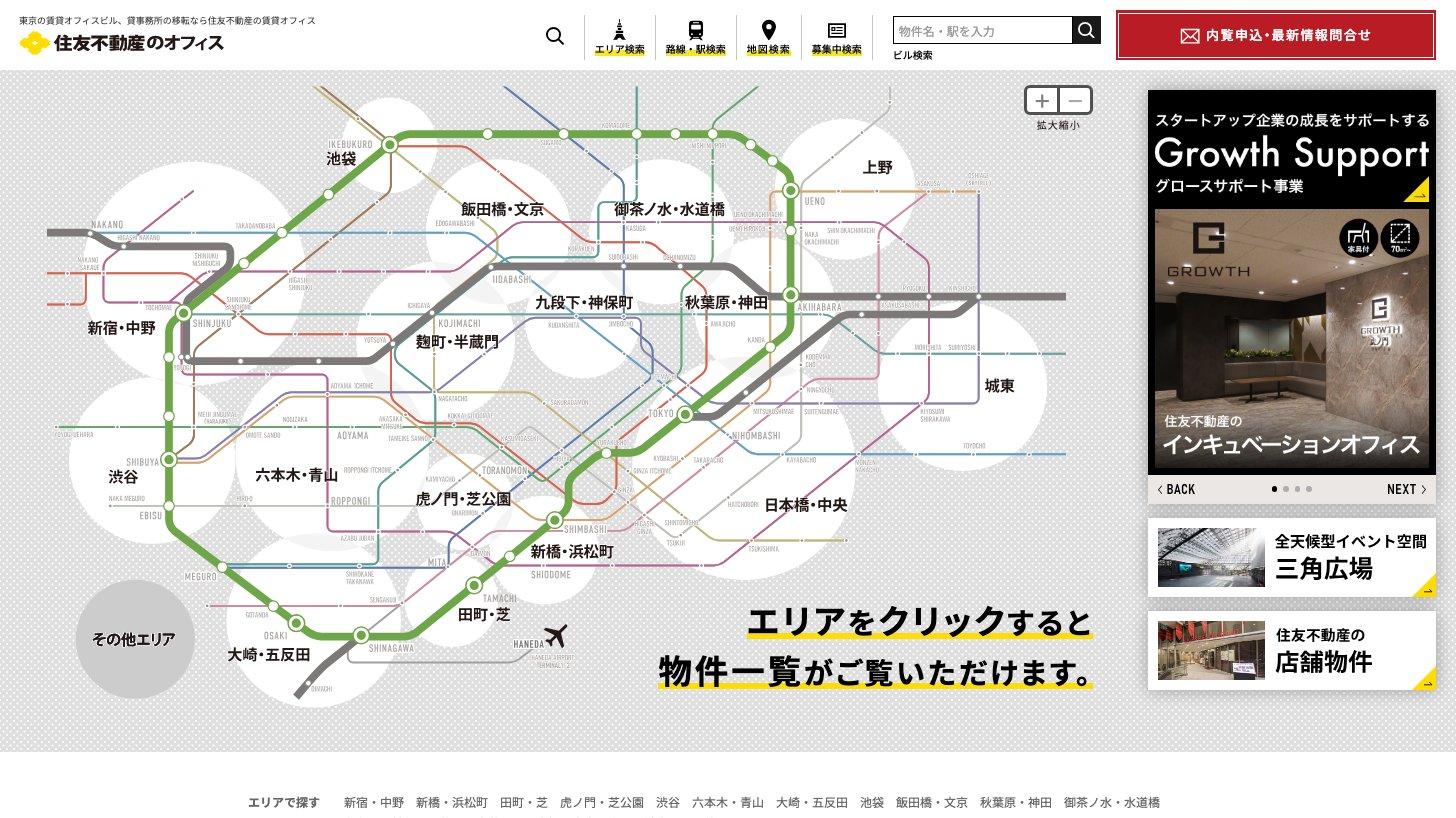
高級賃貸マンション「ラ・トゥール」、ホテル「ヴィラフォンテーヌ」、イベントホール「ベルサール」もこの事業に入ります(有価証券報告書 事業の内容)。
オフィスの空室率は2024年3月末の6.9%から下がり、2026年9月末は3.3%になりました。会社は、需給の逼迫で東京のオフィス賃料の上昇が加速し、既存ビルの賃料改定が大きく進んだと説明しています(2027年3月期 第2四半期 決算短信 p.5)。
オフィスの空室率の推移(各期末)
不動産販売 — 「シティタワー」などの分譲マンション
マンションを建てて個人に売る事業です。売上は引き渡した時点で計上されるため、引渡し戸数の多い年と少ない年で売上が上下します。2026年3月期は「シティタワー虎ノ門」などの引渡しが始まり、マンション・戸建・宅地の合計で3,368戸を計上しました(2026年3月期 決算短信 p.5)。
会社は量を追わずに販売のペースを調整する方針で、2026年11月時点で約6,000戸、向こう3年分の完成済みの住戸を抱えています(2026年11月10日リリース p.5)。2014〜2019年には分譲マンションの年間供給戸数で6年連続の日本一でした(有価証券報告書 沿革)。
ハウジング — リフォーム「新築そっくりさん」と注文住宅
家をまるごとリフォームする「新築そっくりさん」(会社は「建替えの新システム」と説明)と、注文住宅の工事を請け負う事業で、2025年4月に住友不動産ハウジングとして分社しました。2026年3月期の受注は「新築そっくりさん」6,559棟、注文住宅1,786棟です(2026年3月期 決算短信 p.6)。
2026年3月期は、建築基準法の改正の影響もあって上期の受注が大きく減り、分社化の費用も重なって大幅な減益でした(2026年3月期 決算短信 p.6)。
ステップ — 中古住宅の売買仲介
中古マンションなどの売買を仲介して手数料を得る事業です。2025年4月に住友不動産販売から住友不動産ステップに社名を変えました。2026年3月期の仲介件数は2万8,848件(引渡しベース)です(2026年3月期 決算短信 p.6)。
上期の仲介件数は1万907件と前年同期から3,563件減りました。会社は、中古マンションの価格上昇が長引いて買い手が慎重になっていることを挙げ、歩合給の廃止や店舗網の再編などの構造改革も進めています(2027年3月期 第2四半期 決算短信 p.6)。
業績推移と財務 — 賃料の上昇で最高益が続く
売上高は9,000億円台から1兆円台へ緩やかに伸びる一方、営業利益率は2021年3月期の23.9%から2026年3月期の28.3%へ上がりました。会社は、東京のオフィスビルを中心とする賃貸事業が増益を牽引したと説明しています(2026年3月期 決算短信 p.4)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2026年3月期は売上高から純利益まですべて過去最高で、経常利益は5期連続、純利益は13期連続の最高益でした(2026年3月期 決算短信 p.4)。
2027年3月期:期初の予想を上方修正
2026年11月10日、会社は2027年3月期の予想を見直し、営業利益を3,200億円→3,300億円、純利益を2,230億円→2,300億円に上方修正しました。売上高は1兆700億円→1兆600億円に小幅に下げています。期初(5月13日)の予想からの修正はこれが初めてです(通期業績予想の上方修正に関するお知らせ)。事業ごとの理由は次のとおりです(2027年3月期 第2四半期 決算短信 p.7)。
賃貸(上方):東京のオフィス賃料の上昇が加速し、既存ビルの賃料改定が収益拡大に寄与
販売(営業利益を上方):実需を中心に需要が旺盛で、利益率がさらに改善
ハウジング(下方):上期の受注高が前年同期比で微増にとどまった
ステップ(下方):店舗網の再編や歩合給の廃止など、構造改革の取り組みを強化
セグメント別の営業利益(2026年3月期実績と2027年3月期予想)
上期(2026年4〜9月)は売上高5,279億円(前年同期比0.8%減)、営業利益1,814億円(同8.4%増)で、修正後の通期予想に対する営業利益の進捗は55%です(2027年3月期 第2四半期 決算短信 p.1・p.4)。
株式の持ち合い・政策保有株とは|都銀・地銀の保有比率は15.7%→1.7%、トヨタ3.66兆円の解消事例と株価への影響
株式の持ち合いは、企業同士が互いの株を持って安定株主になる慣行です。都銀・地銀等の保有比率は1990年度15.7%から2025年度1.7%へ(JPX調査)。政策保有株式との違い、解消の売りが株価に与える影響、有報での調べ方をトヨタ・大林組の実例で解説します。
財務:有利子負債は約3.9兆円
ビルの開発資金の多くは借入で賄っており、有利子負債は3兆8,944億円、自己資本比率は35.9%です(2026年9月末、ファクトシート p.3・2027年3月期 第2四半期 決算短信 p.1)。会社は、借入の95%が10年の長期借入で大半が固定金利のため金利上昇の影響は借り換えに合わせて少しずつ出るとし、金利負担の増加は年100億円以内と見込んでいます(2026年11月10日リリース p.5)。
配当と株主還元:5年以内に年100円を目指す
配当は2021年3月期以降毎年増えており、2027年3月期は年55円(前期比11円増)の予定です。会社は「年8円以上の累進増配」(減配せず、毎年8円以上の増配を続ける)を掲げ、2026年11月には年度の増益額の6割程度を増配に回し、5年以内に年100円を目指す方針に強めました(2026年11月10日リリース p.1)。
1株配当と配当性向の推移
ただし配当性向は2026年3月期で19.3%と、利益の2割弱しか配当に回していません。会社は「投資なくして成長なし」として、利益をビル開発に再投資してきました(2026年11月10日リリース p.4)。
自社株買い:2025年11月〜2026年3月に300億円(自己株式の取得終了のお知らせ)
株主優待:IRサイトの株主メモに記載なし(2026年11月11日閲覧)
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年11月11日終値)
株価は2026年2月末の5,288円から約35%下げた水準です。同じ期間に三井不動産は約27%、三菱地所は約24%下げています(月末終値で比較、2026年1月1日の株式分割の後の株価どうし。KabuGraph調べ)。
指標 | 値 |
|---|---|
株価 | 3,447円 |
時価総額 | 3兆2,264億円 |
PER(実績) | 15.1倍 |
PER(予想) | 13.9倍 |
PBR | 1.29倍 |
配当利回り(実績) | 1.28% |
配当利回り(予想) | 1.60% |
ROE(2026年3月期) | 9.2% |
最低投資金額(100株) | 34万4,700円 |
11月11日は決算発表の翌営業日で、終値は前日比4.64%高でした。東証プライムの不動産業(48社、加重平均)はPER 13.6倍・PBR 1.4倍(2026年10月末、JPX「規模別・業種別PER・PBR」)で、住友不動産はおおむね業種平均に近い水準です。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — 三井・三菱より小さく、利益率は高い
東京都心の大型オフィスビルでは企業のテナントを、マンションでは個人の買い手を取り合うのが、三井不動産(8801)・三菱地所(8802)などの大手デベロッパー(街やビルを開発する会社)です。
大手不動産5社の売上高・営業利益・営業利益率(2026年3月期)
住友不動産の売上高は三井不動産の4割ほどですが、営業利益率は28.3%で5社の中で最も高い水準です。違いは事業の組み合わせに表れます。
住友不動産:セグメント利益の6割強が賃貸。東京のオフィスビルへの集中度が高く、海外はインド・ムンバイで大型開発を進めている
三井不動産:売上高は5社で最大。賃貸(オフィス・商業施設)はセグメントの事業利益の約35%で、分譲が約38%と最も大きく、ホテルなどの施設営業も持つ総合型(三井不動産 2026年3月期 決算短信 p.4)
三菱地所:大手町・丸の内・有楽町のオフィス街を「丸の内事業」として独立したセグメントにしている(三菱地所 2026年3月期 決算短信 p.22)
野村不動産HD(3231):住宅事業が最大のセグメントで、外部顧客への売上高の約46%(野村不動産HD 2026年3月期 決算短信 p.21)
三井不動産(8801)の企業分析|日本橋・ららぽーとで知られる売上高首位の総合デベロッパー
三井不動産(8801)の賃貸・分譲など5セグメントの稼ぎ方、&INNOVATION 2030の成長戦略、データセンター投資、業績と投資リスクを解説。2027年3月期上期は分譲の反動で減収減益、通期予想は据え置き。
三菱地所(8802)の企業分析|丸の内の大家、Torch Towerで描く「大丸有」の次
三菱地所(8802)は丸の内に約30棟のビルを持つ総合デベロッパー。4大セグメントの稼ぎ方、空室率0.34%の丸の内とTorch Tower計画、2027年3月期上期の最高益と上方修正、物件売却益への依存などのリスクを解説します。
12月決算の会社では、ヒューリック(3003)の営業利益率が25.7%(2025年12月期)と住友不動産に近い水準です。上場していない会社では、六本木ヒルズや麻布台ヒルズを手がける森ビルも都心のオフィスで競います。
ヒューリック(3003)の企業分析|都心駅近ビルで営業利益率25.7%・経常17期連続増益・増配、M&Aで進める「不動産の商社化」
ヒューリック(3003)は銀座など東京23区の駅近ビルの賃料と売却益で稼ぐ不動産会社。経常利益は17期連続で増え、2026年12月期は1,900億円・年70円配当に上方修正。売却益の比率、有利子負債と金利、M&A、競合との違い、株価指標を解説。
これから注目すべきポイント
会社は2026年11月10日、今後の成長の道筋を示しました。要点は、今あるビルの賃料の引き上げと新しいビルの開発の2つの「エンジン」で利益を伸ばし、金利上昇の負担は保有株の売却益で打ち消すというものです。2026年3月期からの3か年の第十次中期経営計画も、超過達成の確度が高まったとしています(同リリース p.1)。
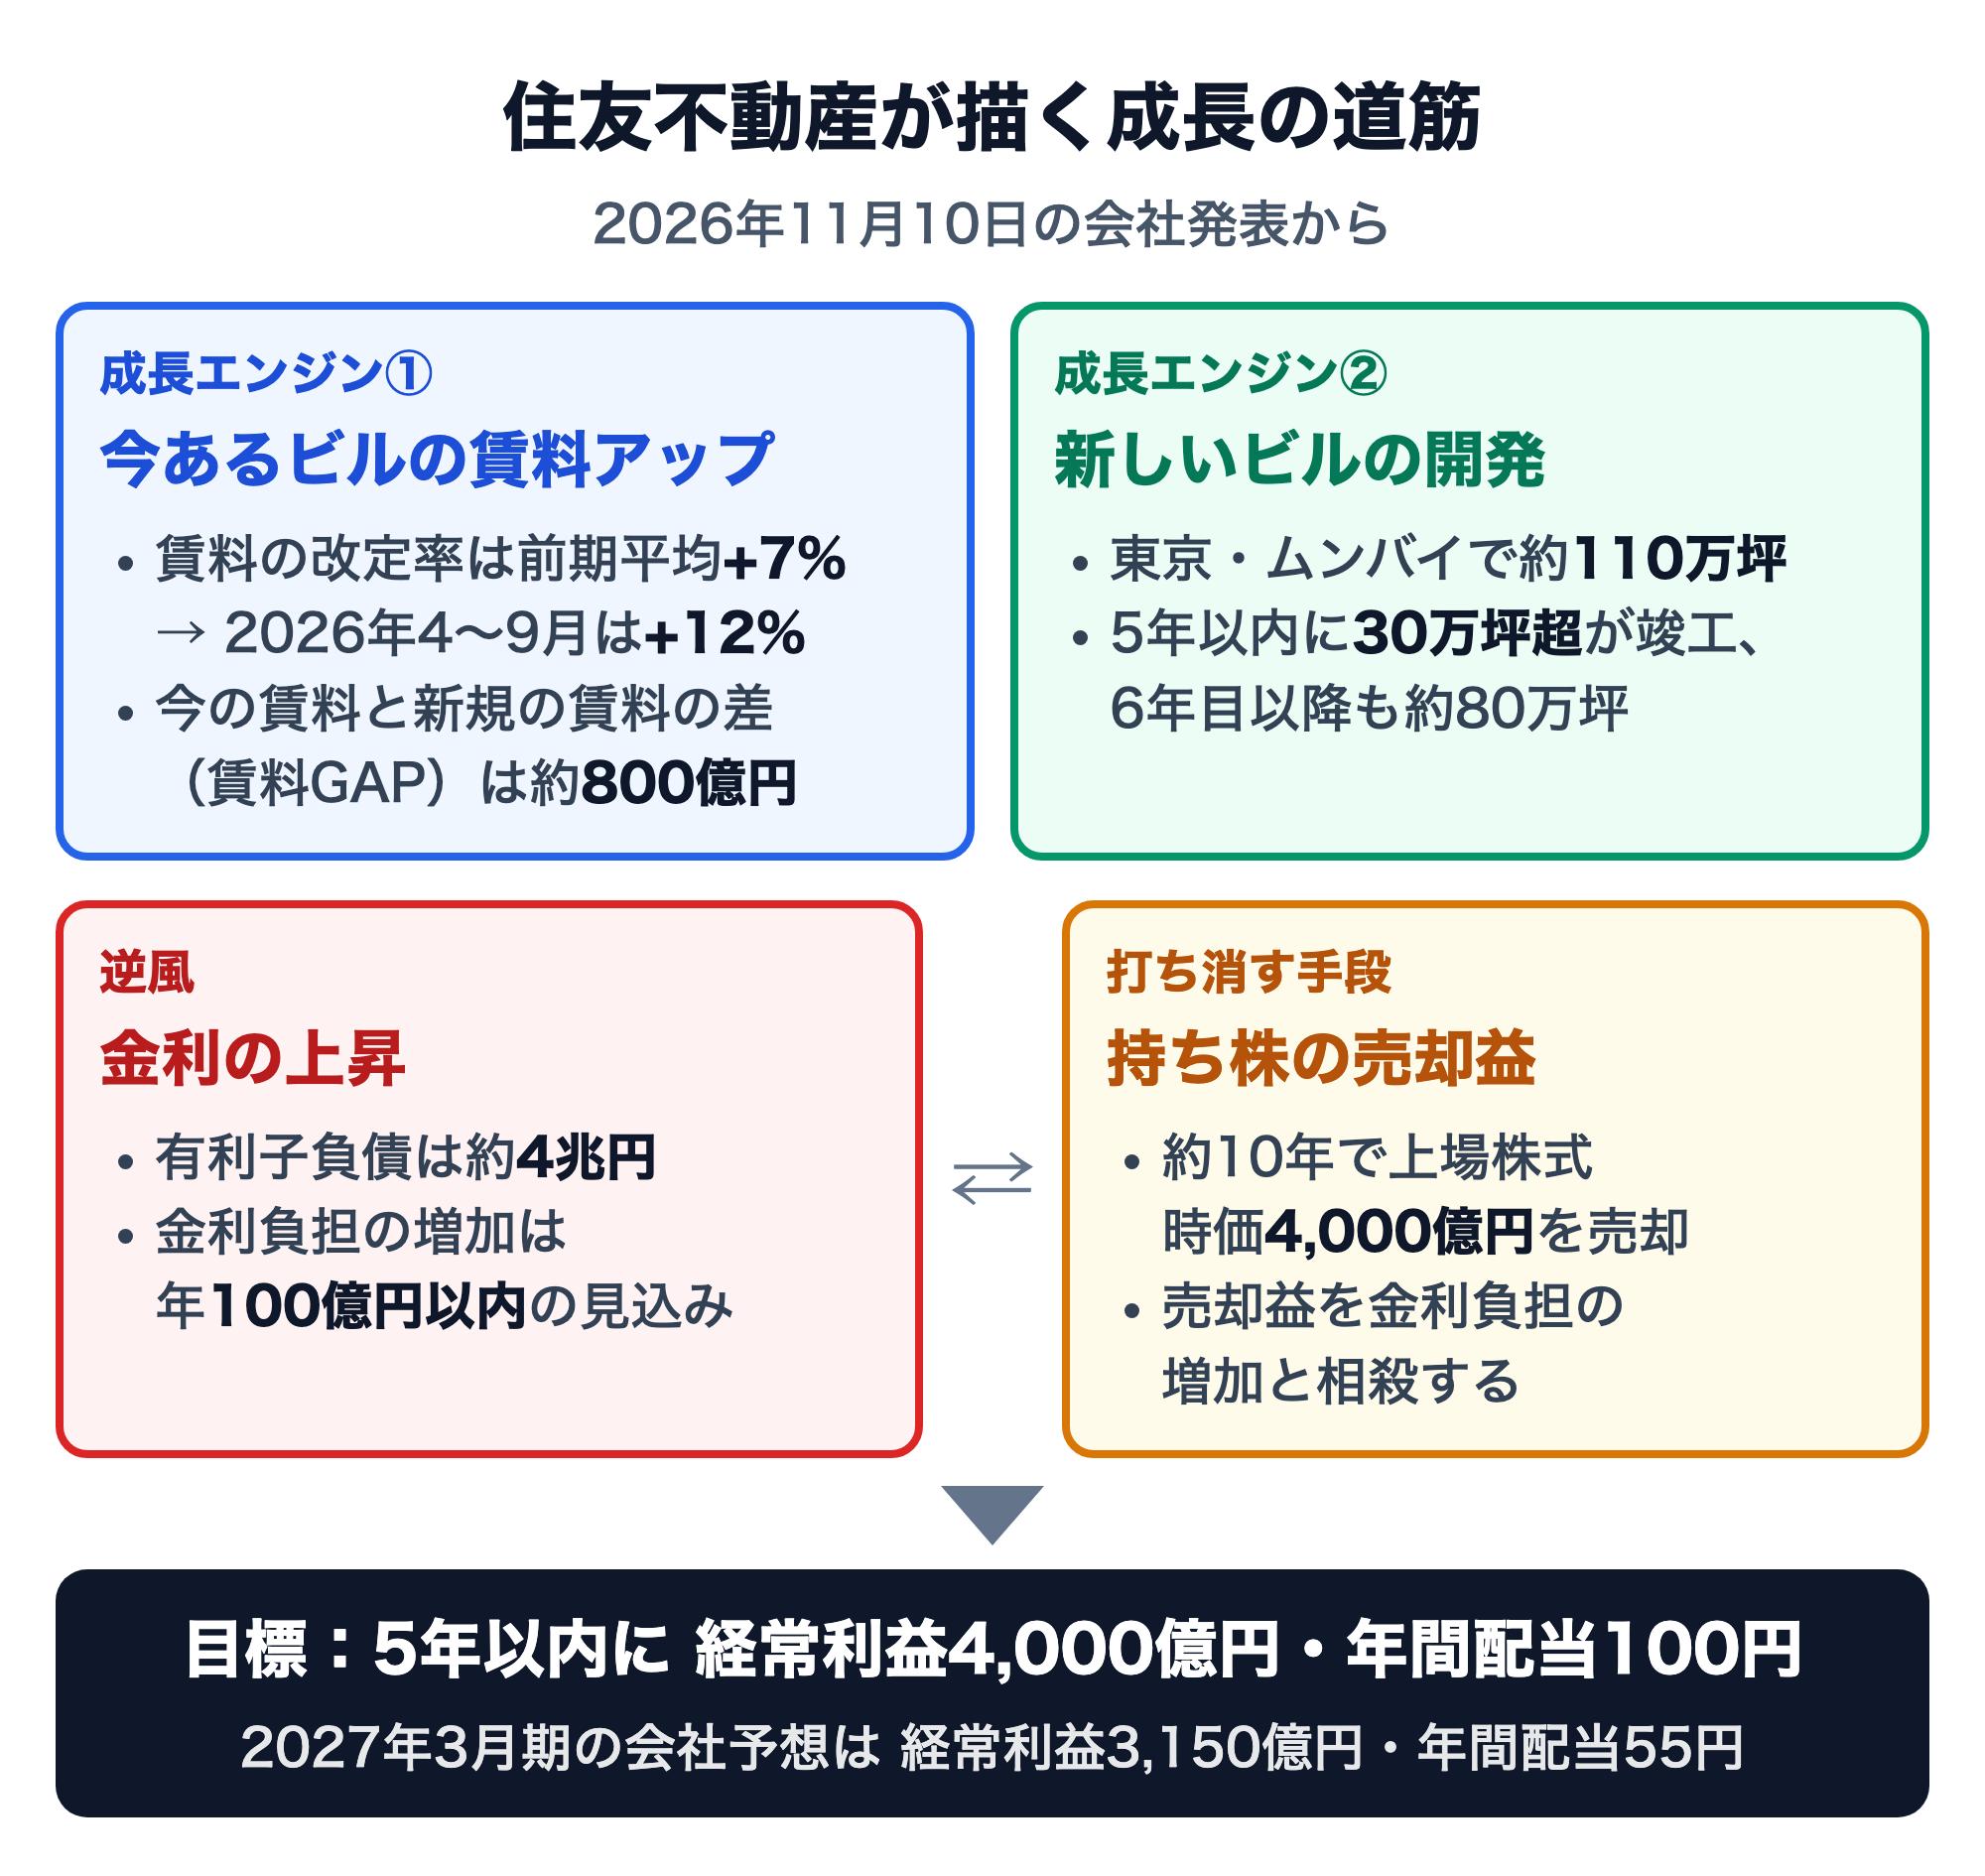
成長の源泉:賃料の上昇と、東京・ムンバイの開発
1つ目は既存ビルの賃料です。賃料の改定率は前期平均の+7%から2026年4〜9月は+12%に上がり、入居中の賃料と新規の賃料の差(賃料GAP)はおよそ800億円あると会社は試算しています(2026年11月10日リリース p.3)。
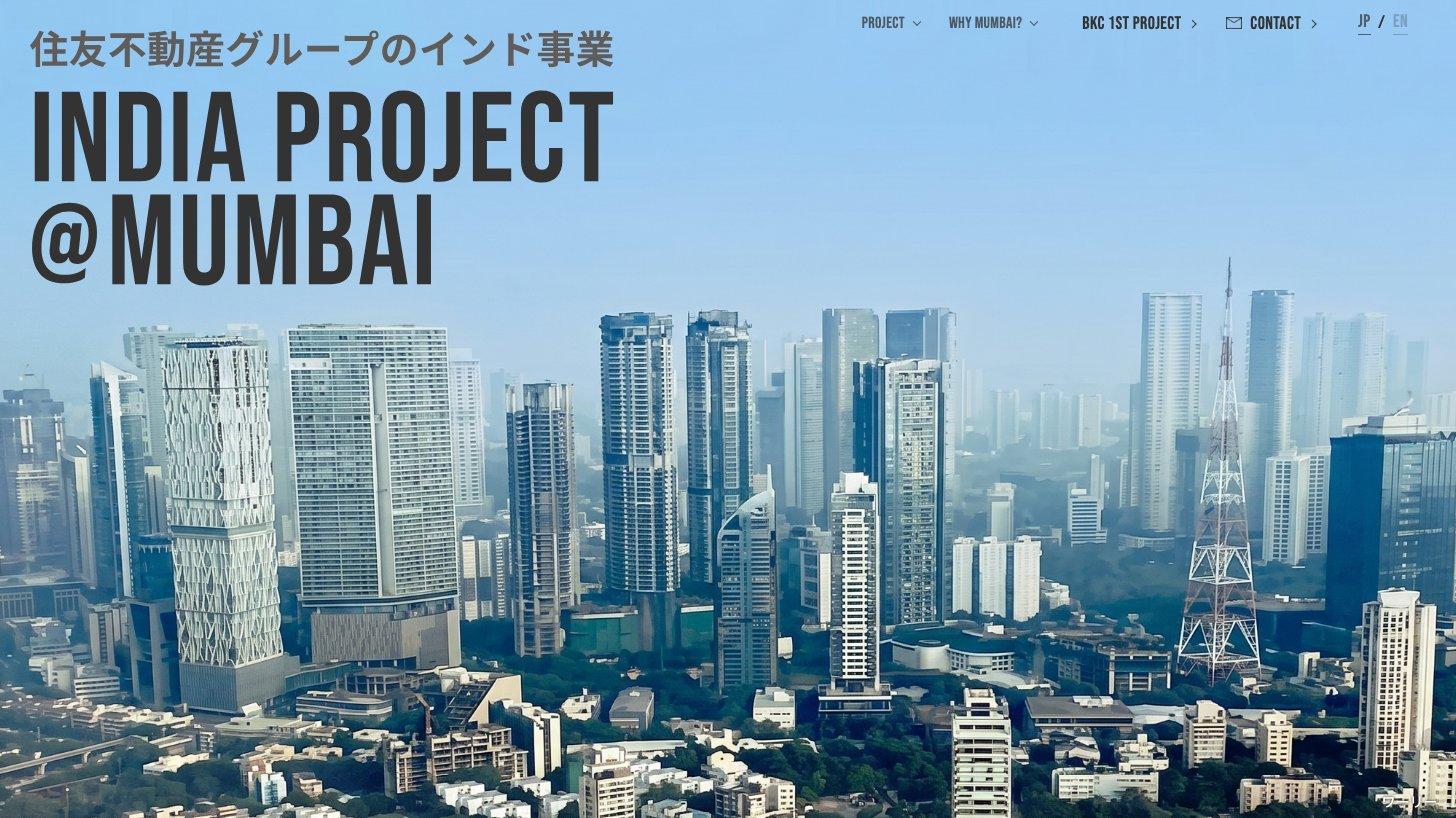
2つ目は新しいビルです。東京の再開発に今後10年で2兆円、インド・ムンバイに1兆円を投じる計画で(2025年11月11日リリース p.3〜4)、ムンバイの新都心BKC地区の第1号物件は竣工してほぼ満床になったと発表しています(2026年11月10日リリース p.4)。
強み
東京都心に集中した賃貸ビル:延床面積の95%が東京23区。空室率は3.3%(2026年9月末)まで下がり、賃料の値上げが進んでいる
最高益の連続:経常利益5期連続・純利益13期連続の最高益(2026年3月期)。2027年3月期も営業利益3,300億円と最高益の予想
増配の加速:年55円の予想から、5年以内に年100円を目指す
ビルの含み益:賃貸用不動産の時価は帳簿価額の約2倍(2026年3月末、会社の算定)
リスク
オフィス市況の反転:空室率は2024年3月末に6.9%まで上がった時期がある。景気が冷えて空室が増えれば、賃料の値上げは進みにくくなる
金利の上昇:有利子負債は約3.9兆円。売却益で打ち消す方針だが、売る株の規模は約10年で時価4,000億円と限られる
マンション市場と建築費:建築費の高騰、住宅ローン金利の上昇、2億円を超える物件の需要の減少を背景に先行きを懸念する見方がある。会社は、需要の減速は投資目的が中心で、実需中心の自社への影響は限定的としている(2026年11月10日リリース p.5)
仲介事業の立て直し:ステップは構造改革の途中で、2027年3月期は減益の予想
配当利回りは低め:予想配当利回りは1.60%(2026年11月11日終値)
株主とガバナンスの動き
物言う株主として知られる米エリオットは2025年6月、助言するファンドが住友不動産の議決権の3%以上を持つと公表し、株主還元の少なさ、政策保有株(取引先との関係で持つ株)の多さ、資本効率の低さ、取締役会の体制を問題として挙げました(エリオットの発表(2025年6月9日))。その後に会社が打ち出した主な施策は次のとおりです。
2025年8月:今後10年で上場株式(政策保有株・純投資株)4,000億円を売る方針を公表(お知らせ)
2025年11月:1株→2株の株式分割(2026年1月1日)、300億円の自社株買い、指名委員会の設置
2025年12月:保有株を信託に預けて計画的に売る仕組みを導入(お知らせ)。2026年3月末に56銘柄(取得価格822億円)を信託に設定(2027年3月期 第2四半期 決算短信 p.8)
2026年6月:2027年6月に監査等委員会設置会社(監査役会に代えて、取締役でつくる監査等委員会を置く会社の形)へ移る定款変更を株主総会で可決(決議通知)
2026年11月:増配の方針を強め(年55円)、報酬委員会を設置
株式分割とは|仕組みと株価への影響、NISA枠活用のメリット
1株を2株に分けても資産の総額は変わらない株式分割の仕組みを、NTTの1:25分割などの例で説明。東証の投資単位50万円未満の要請、権利付最終日・効力発生日の日程、配当・優待・単元未満株への影響、発表後の株価の動きまで整理します。
まとめ
何の会社か:東京都心のオフィスビルを中心に貸す「大家」で、セグメント利益の6割強が賃貸。分譲マンション・リフォーム・仲介も手がける
業績:2026年3月期は経常利益5期連続・純利益13期連続の最高益。2027年3月期は賃料の上昇で営業利益3,300億円に上方修正
株価と配当:2026年11月11日終値で予想PER 13.9倍・PBR 1.29倍。配当は年55円の予想で、5年以内に年100円を目指す
競合:三井不動産・三菱地所より規模は小さいが、営業利益率は大手5社で最も高い
注目点:既存ビルの賃料改定がどこまで進むか、ムンバイなど新規開発の稼働、金利負担と株式売却益の釣り合い
住友不動産
住友不動産は超高層ビルからホテル、イベントホール、そして『新築そっくりさん』による建替え新システムまで、オフィス・ホテル・住宅の開発・賃貸・販売を網羅。不動産投資向けブランド『ベルサール』でイベント施設を、『ヴィラフォンテーヌ』でホテル事業…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月10日発表)まで、株価・株価指標は2026年11月11日終値に基づいています。