いすゞ自動車(7202)の企業分析|UDトラックスを傘下に持つ商用車大手
2027年3月期 第2四半期決算まで反映
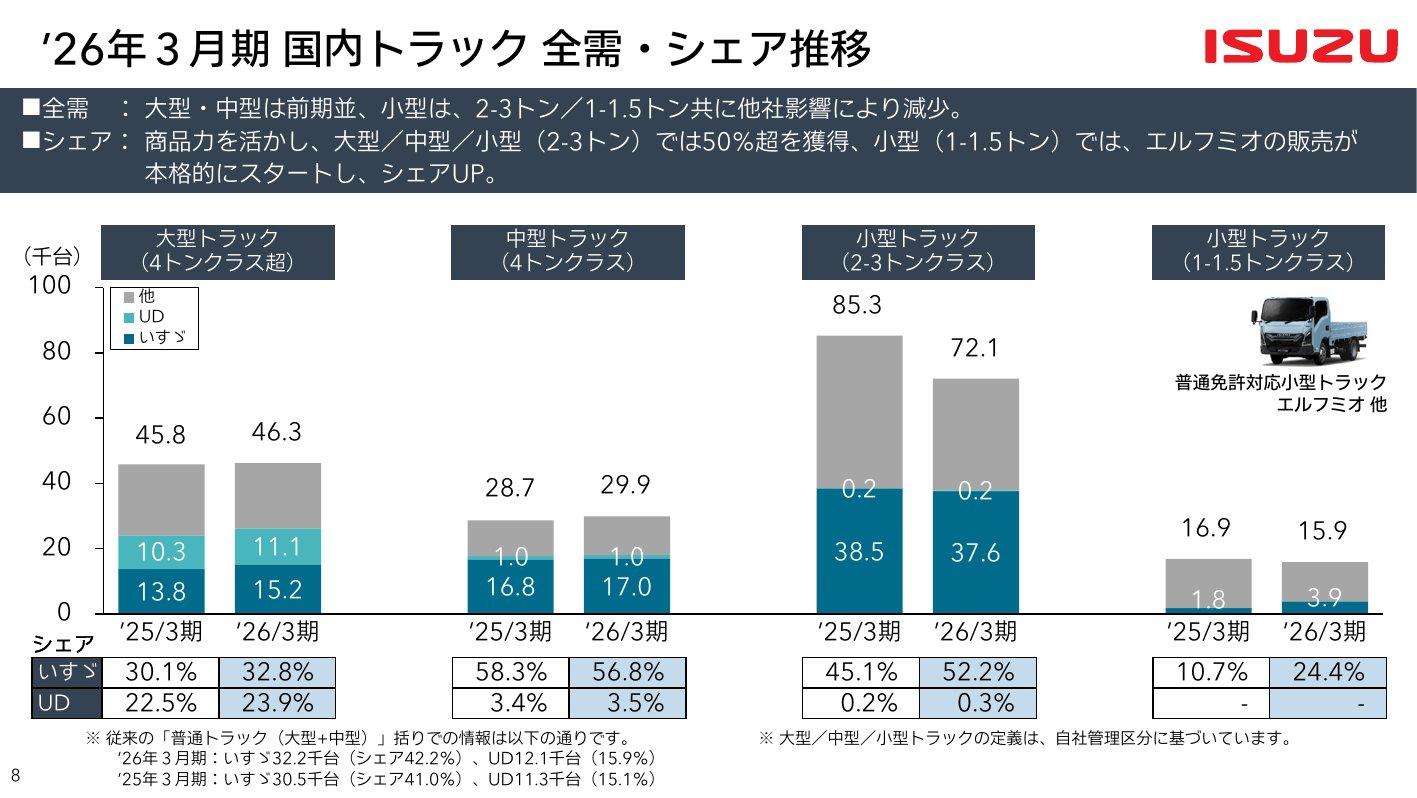
いすゞ自動車(7202)は、小型トラック「エルフ」や大型トラック「ギガ」などの商用車(トラック・バス)と、タイで生産するピックアップトラック「D-MAX」を世界で売る商用車メーカーです。2021年にボルボ・グループからUDトラックスを買い、国内の普通トラック(大型+中型)ではUDと合わせて58.1%のシェアを持ちます(2026年3月期、会社集計。2026年3月期 決算説明資料 p.9)。
2027年3月期の上期(2026年4〜9月の累計)は営業利益が1,281億円(前年同期比+22.4%)に増えました。中東情勢の影響を、値上げと原価低減、円安が上回りました。通期の営業利益予想2,600億円は据え置き、上限500億円の自己株式取得を決めています(第2四半期決算短信・決算説明資料 p.4)。配当は年94円を下限とし、株価2,125円(2026年11月6日終値)で予想配当利回りは4.42%、実績PERは11.0倍、PBRは0.99倍です。
この記事では、トラック・ピックアップ・エンジン・アフターサービスの稼ぎ方、業績と財務、日野自動車と三菱ふそうが統合したARCHIONなど競合との違い、投資家が見るべき点を整理します。
この記事の内容(目次)
会社概要 — トラックとピックアップを世界で売る商用車メーカー
いすゞ自動車は1937年に東京自動車工業として設立され、1949年に東京証券取引所に上場、同年に現在の社名になりました(有価証券報告書(第124期)p.5 沿革)。事業は、トラック・バスやピックアップ、エンジンを作って売る自動車事業と、自社の車の販売を支えるリースなどの金融事業の2つです。
証券コード・市場:7202(東証プライム)
設立:1937年4月
本社:神奈川県横浜市西区高島1丁目2番5号
代表者:代表取締役 取締役社長CEO 山口真宏(2026年4月就任)
従業員:連結43,005人(2026年3月末。臨時従業員12,627人は含まない)
グループ:連結子会社120社、持分法適用会社等35社
決算期:3月(2025年3月期の有価証券報告書からIFRSを任意適用)
出典:有価証券報告書(第124期) p.5・6・82、代表取締役の異動に関するお知らせ(2026年2月27日)よりKabuGraph作成
沿革 — GMとの提携からUDトラックスの買収、トヨタとの資本提携へ
1937年4月:東京自動車工業として設立(1949年7月に現社名)
1971年7月:米ゼネラル モーターズ(GM)と全面提携の基本協定に調印
2002年:初代のピックアップトラック「D-MAX」を投入(タイで1961年から小型トラックを販売)
2006年4月:GMとの資本提携を解消。GMの保有株は三菱商事・伊藤忠商事・みずほコーポレート銀行へ
2019年5月:米カミンズとパワートレイン事業の包括契約
2020年10月:スウェーデンのAB Volvoと協業基本契約、UDトラックスの全株取得で合意
2021年3月:トヨタ自動車と、互いの株式を持ち合う資本提携
2021年4月:UDトラックスを完全子会社化
2022年5〜6月:GMとの米国のディーゼルエンジン生産合弁(DMAX)を解消、本社を横浜へ移転
2024年4月:中期経営計画「ISUZU Transformation - Growth to 2030(IX)」を公表
2025年1月:トヨタ・スズキ・日野自動車・ダイハツ工業と、商用車のCASE領域の協業で共同企画契約
2026年4月:山口真宏氏が社長CEOに就任。中国・重慶のエンジン合弁「いすゞ(中国)発動機」を持分法適用会社に
2026年5月:UDトラックスとの国内販売機能の統合を決め、2027年度中の合併に向けた検討を開始
出典:有価証券報告書(第124期)p.5 沿革、2026年3月期 決算説明資料 p.39、UDトラックスとの合併に向けた検討を開始(2026年5月13日)、DMAXディーゼルエンジン生産累計100万基を達成(2007年5月10日)よりKabuGraph作成
大株主 — 三菱商事・伊藤忠系・トヨタが並ぶ
2026年3月末の大株主は、信託口を除くと三菱商事(9.24%)、伊藤忠自動車投資合同会社(7.69%)、トヨタ自動車(5.66%)です(有価証券報告書(第124期)p.46)。2社の商社は、2006年にGMが手放した株式の受け皿になった経緯があります。
三菱商事:タイ事業のパートナーでもあり、2014年10月にタイの現地事業体の出資比率の引き上げなど協業の枠組みを見直す基本覚書を結んでいる(有価証券報告書 p.36 重要な契約等)
トヨタ自動車:2021年3月の資本提携で互いに株式を持つ。いすゞはトヨタ株2,547万8,500株(貸借対照表計上額805億円、2026年3月末)を保有する(有価証券報告書 p.76)
金融機関の保有株は売却が進んだ:2025年6月、日本政策投資銀行・損害保険会社・銀行など12の株主が計2,927.9万株を1株1,779.5円で売り出した(株式の売出しに関するお知らせ・売出価格等の決定に関するお知らせ)
会社は売出しの目的を「株主層の拡大及び多様化」と説明し、需給への影響を和らげるため同時に500億円の自己株式取得を決めました。取得は2025年12月に2,477.48万株・500億円で終わり、2026年2月に全株を消却しています(自己株式の取得結果および消却に関するお知らせ)。
株式の持ち合い・政策保有株とは|都銀・地銀の保有比率は15.7%→1.7%、トヨタ3.66兆円の解消事例と株価への影響
株式の持ち合いは、企業同士が互いの株を持って安定株主になる慣行です。都銀・地銀等の保有比率は1990年度15.7%から2025年度1.7%へ(JPX調査)。政策保有株式との違い、解消の売りが株価に与える影響、有報での調べ方をトヨタ・大林組の実例で解説します。
売上の構成 — 大型・中型トラック、小型トラック、ピックアップ、部品・サービスほかがほぼ4分の1ずつ
決算短信の「連結販売実績」では、売上収益を車種群ごとに分けています。2026年3月期は大型・中型トラックとバス(大型・中型CV)26.1%、小型トラック(小型CV)22.5%、ピックアップ(LCV)23.4%、産業用エンジン3.7%、その他24.2%でした。「その他」には補修部品・整備などのアフターサービスや、海外生産用の部品が入ります。
製品別の売上収益(2026年3月期、億円)
地域別では国内が39.8%、海外が60.2%(北米6.3%、タイ・中国などのアジア18.1%、豪州・サウジアラビア・メキシコなどのその他35.8%)です。2026年3月期の販売台数は、国内81,741台・海外484,117台の計565,858台でした(2026年3月期 決算短信 p.4・22〜23)。
報告セグメントは2026年3月期から「自動車事業」と「金融事業」の2区分になりました。セグメント間取引を含む売上収益は自動車事業3兆4,350億円・金融事業2,108億円、セグメント利益はそれぞれ1,899億円・139億円です(2026年3月期 決算短信 p.14〜16)。
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
事業を理解する — トラック・バス、ピックアップ、エンジン、アフターセールス
いすゞの車は大きく、日本で作るトラック・バス(CV)と、タイで作るピックアップトラック(LCV)に分かれます。これにディーゼルエンジンの外販と、売った車の整備・部品・リースで稼ぐアフターセールスが加わります。2026年3月期のグローバル販売台数は57.7万台(CV32.4万台、LCV25.3万台)でした(2026年3月期 決算説明資料 p.4)。
小型トラック「エルフ」「エルフミオ」— 国内の2〜3トン級で過半のシェア
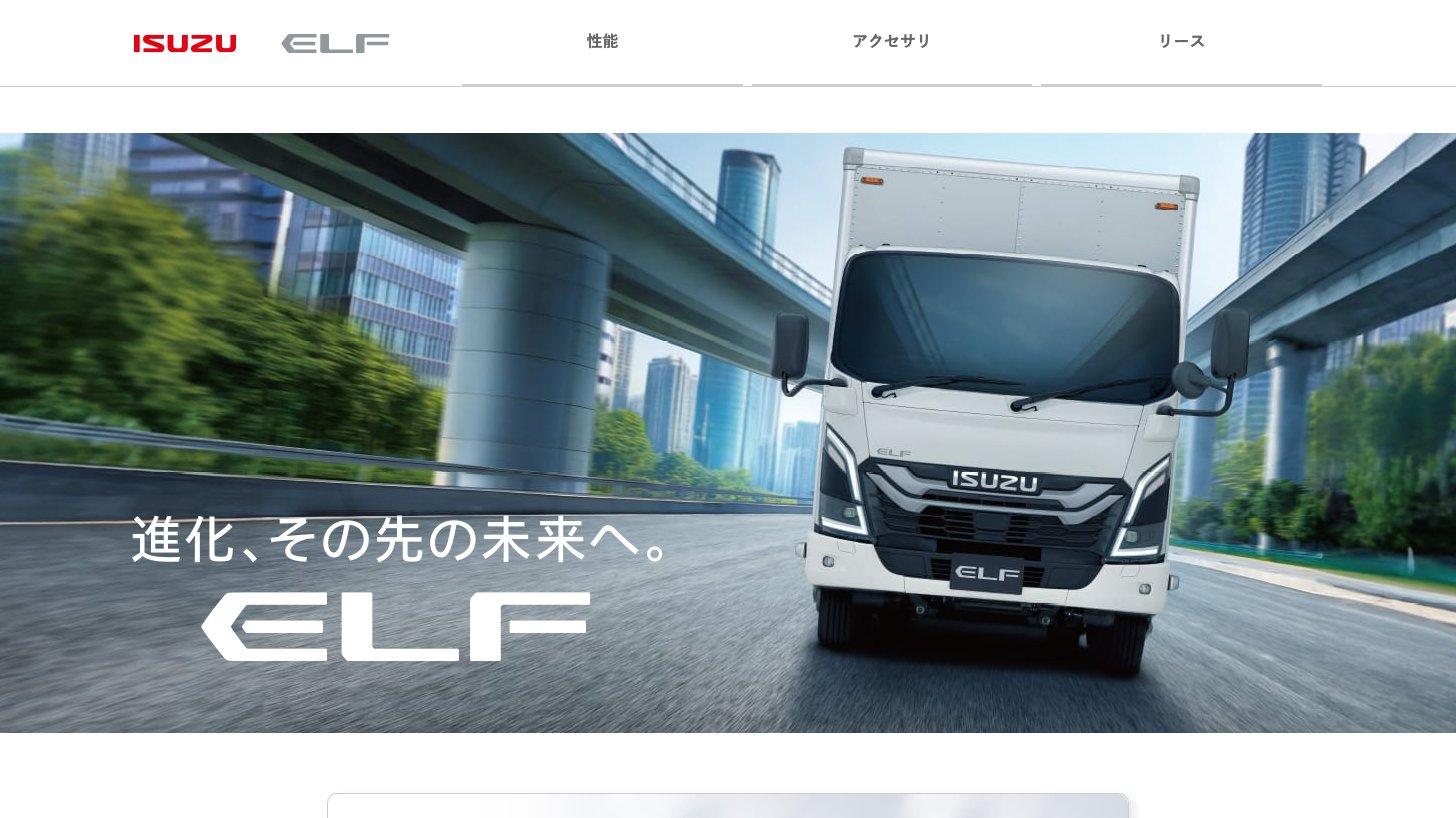
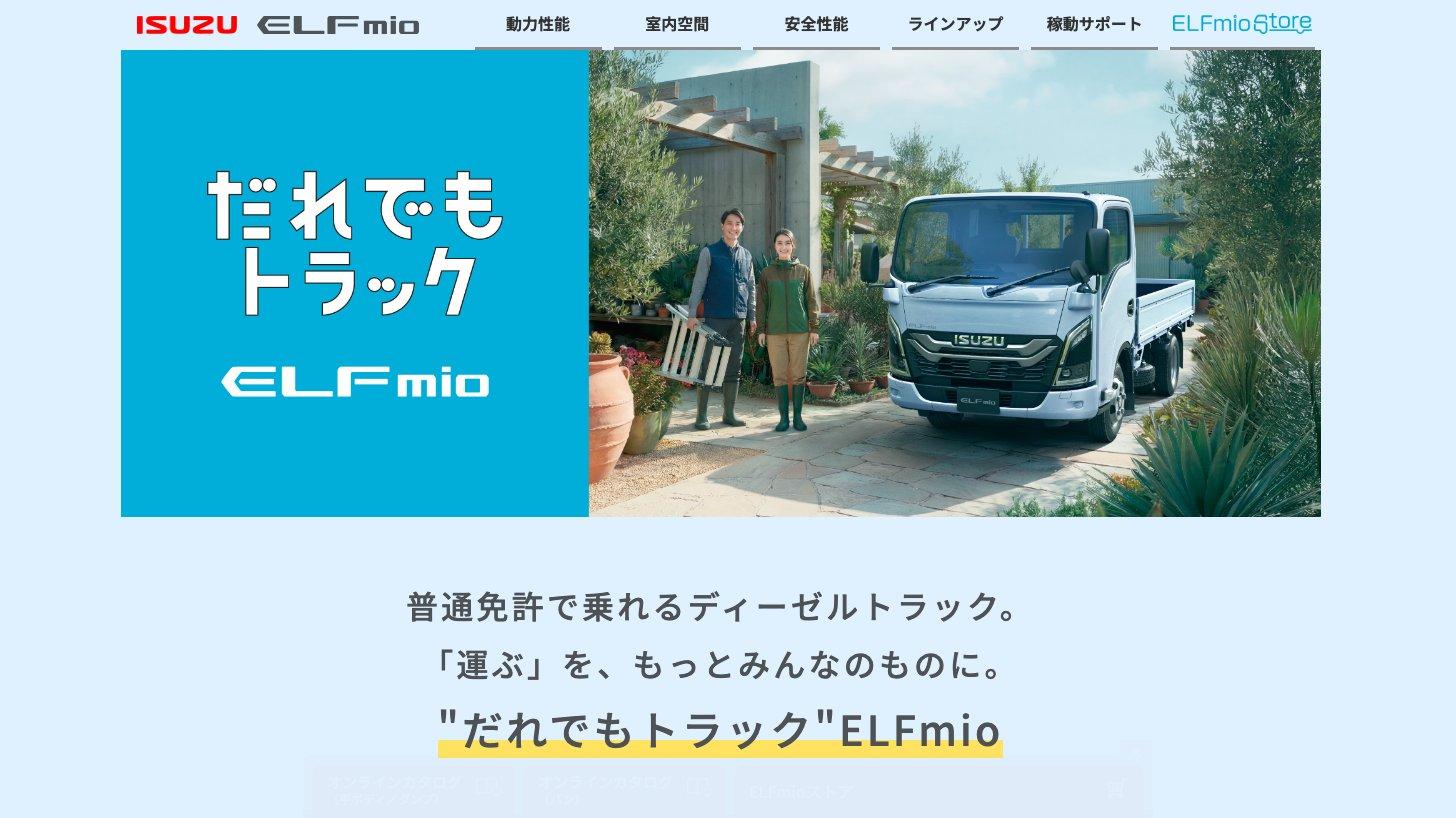
小型トラックの「エルフ」と、普通免許で運転できる「エルフミオ」が小型CVの主力です。2026年3月期の小型CVは21万7,371台・売上収益7,829億円で、うち国内は4万113台でした(2026年3月期 決算短信 p.22)。
国内シェア:2〜3トンクラスで52.2%、1〜1.5トンクラスで24.4%(2026年3月期、自社管理区分。決算説明資料 p.9)
エルフミオ:普通免許で運転できる小型トラック。2026年3月期に販売が本格的に始まり、1〜1.5トンクラスのシェアが前期の10.7%から上がった(同)
海外:北米・欧州・豪州では先進装備を載せた新型の中小型トラックを順次展開し、中東・アフリカ・中南米は2026年から、アセアンは2027年から投入する計画(決算説明資料 p.28)
中・大型トラック「フォワード」「ギガ」とUDトラックス「クオン」
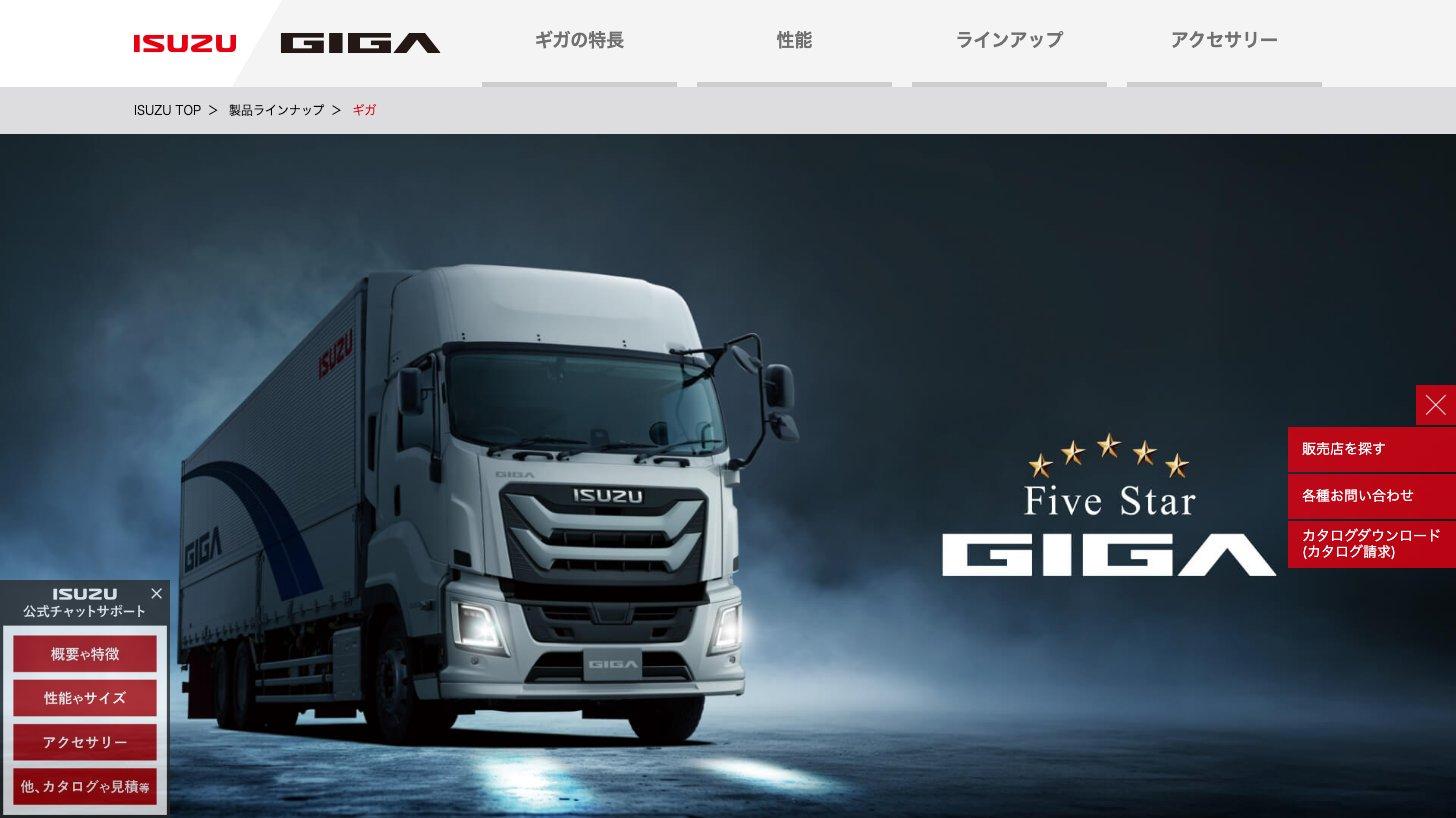
中型トラックの「フォワード」と大型トラックの「ギガ」が中・大型の主力です。2026年3月期の大型・中型CVは9万4,268台・売上収益9,096億円で、国内シェアは大型(4トンクラス超)32.8%、中型(4トンクラス)56.8%でした(決算短信 p.22・決算説明資料 p.9)。
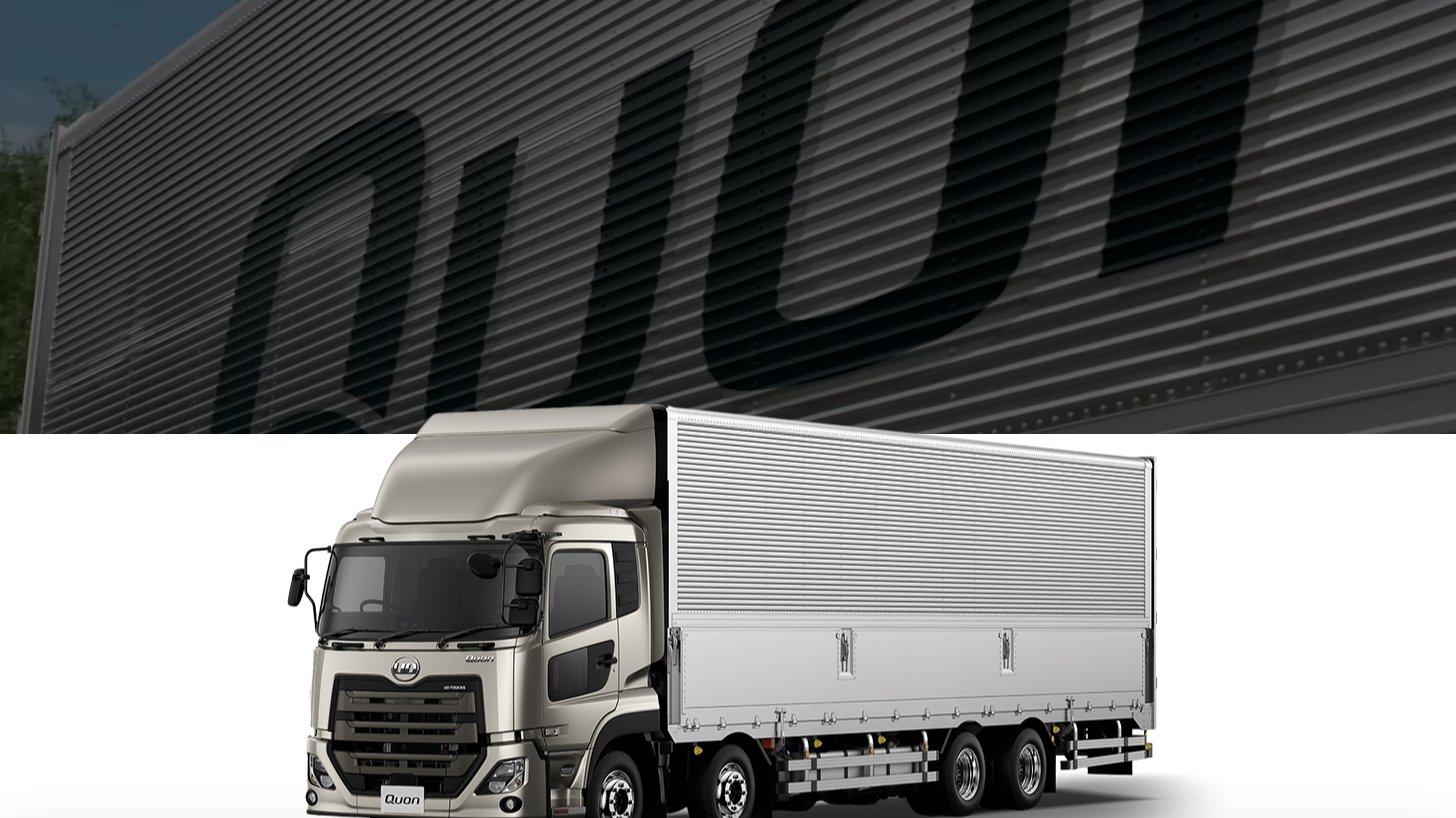
2021年4月に買ったUDトラックスは大型トラック「クオン」を持ち、国内の大型トラックのシェアは23.9%です。いすゞは買収の対価として、借入金の肩代わりを含め3,203億円をAB Volvo側に支払いました(2022年3月期 決算短信 企業結合等関係)。
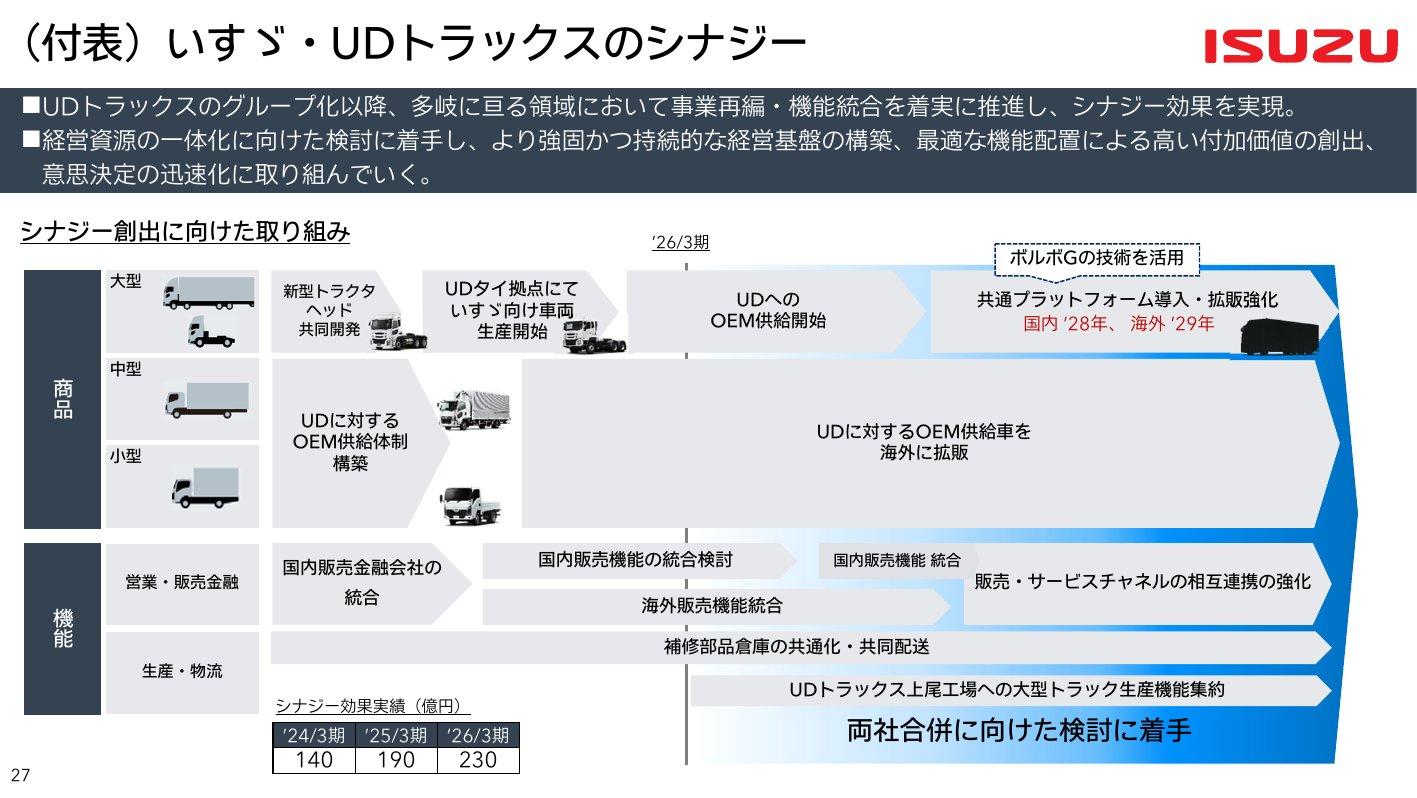
シナジー:2026年3月期の実績は230億円(車両の共通化による開発費の削減65億円、資材費・物流費のスケールメリット80億円、相互供給など100億円、統合費用▲15億円)。大型の共通プラットフォーム車を入れた後の2031年3月期に年400億円以上を見込む(2026年3月期 決算説明会 質疑応答)
生産:大型トラックの生産を藤沢工場からUD上尾工場に移し、2028年の稼働をめざす。ボルボ・グループの技術を使った共通プラットフォームを国内2028年・海外2029年に投入する(大型トラックの生産機能を上尾工場へ移管・1Q決算説明資料 p.28)
販売・合併:両社の国内販売機能を2027年4月までに6エリアで段階的に統合する。近畿は2026年10月に統合済みで、2027年1月に中国四国・九州、4月に東北・首都圏・中部が続く。2027年度中の合併に向けた検討も進めている(2Q決算説明資料 p.31・32・国内販売機能統合を決定・いすゞ近畿が始動・合併に向けた検討を開始)
バス「エルガ」「ガーラ」— 日野との合弁で生産
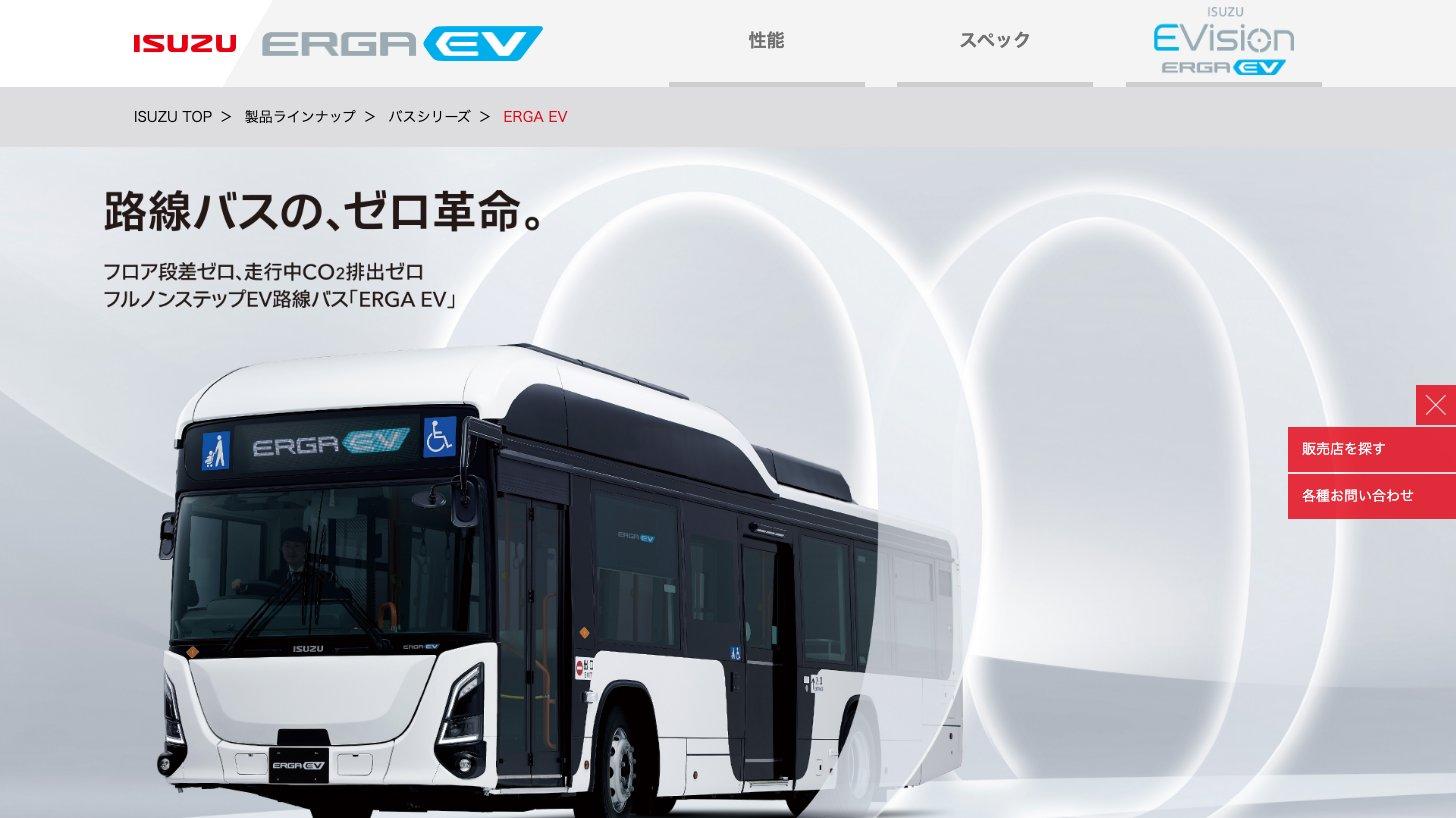
路線バス「エルガ」と観光バス「ガーラ」は、日野自動車との合弁会社ジェイ・バスで生産し、いすゞと日野の両ブランドで売っています(1Q決算説明資料 p.32、有価証券報告書 p.36)。会社は国内の大型バスでシェアNo.1(自社調べ、2025年)としています(1Q決算説明資料 p.24)。
電動化:電気路線バス「エルガEV」を販売。トヨタと共同開発した燃料電池の路線バス「エルガFCV」は2026年10月に発売した(発売の発表・次世代FC路線バスを共同開発・「エルガFCV」を世界初公開)
自動運転:ティアフォー・米NVIDIAと「エルガ」「エルガEV」でレベル4バスの実装に取り組む(2026年3月17日 発表)
海外のトラック — 北米のキャブオーバー型で82%のシェア
海外のCV(トラック・バス)は2026年3月期に23.2万台を売りました(決算説明資料 p.8)。北米では、長距離輸送の大型ボンネット型が主流の中で、都市配送に使う小型〜中型の「キャブオーバー型」(運転席がエンジンの上にある形)に絞って地位を築いています。
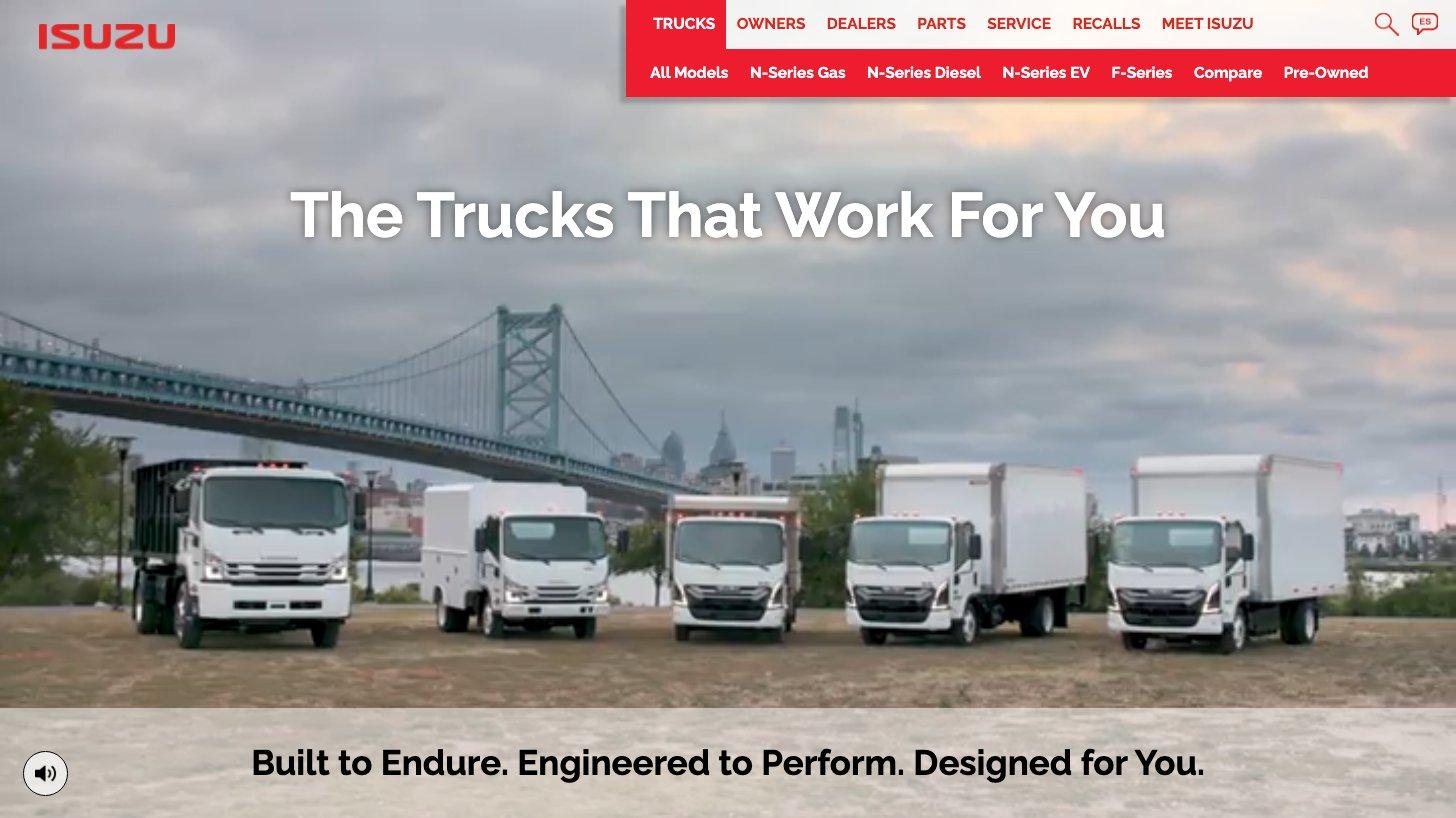
米国では小型の「Nシリーズ」(ガソリン・ディーゼル・EV)と中型の「Fシリーズ」を売っています(米国公式サイト)。
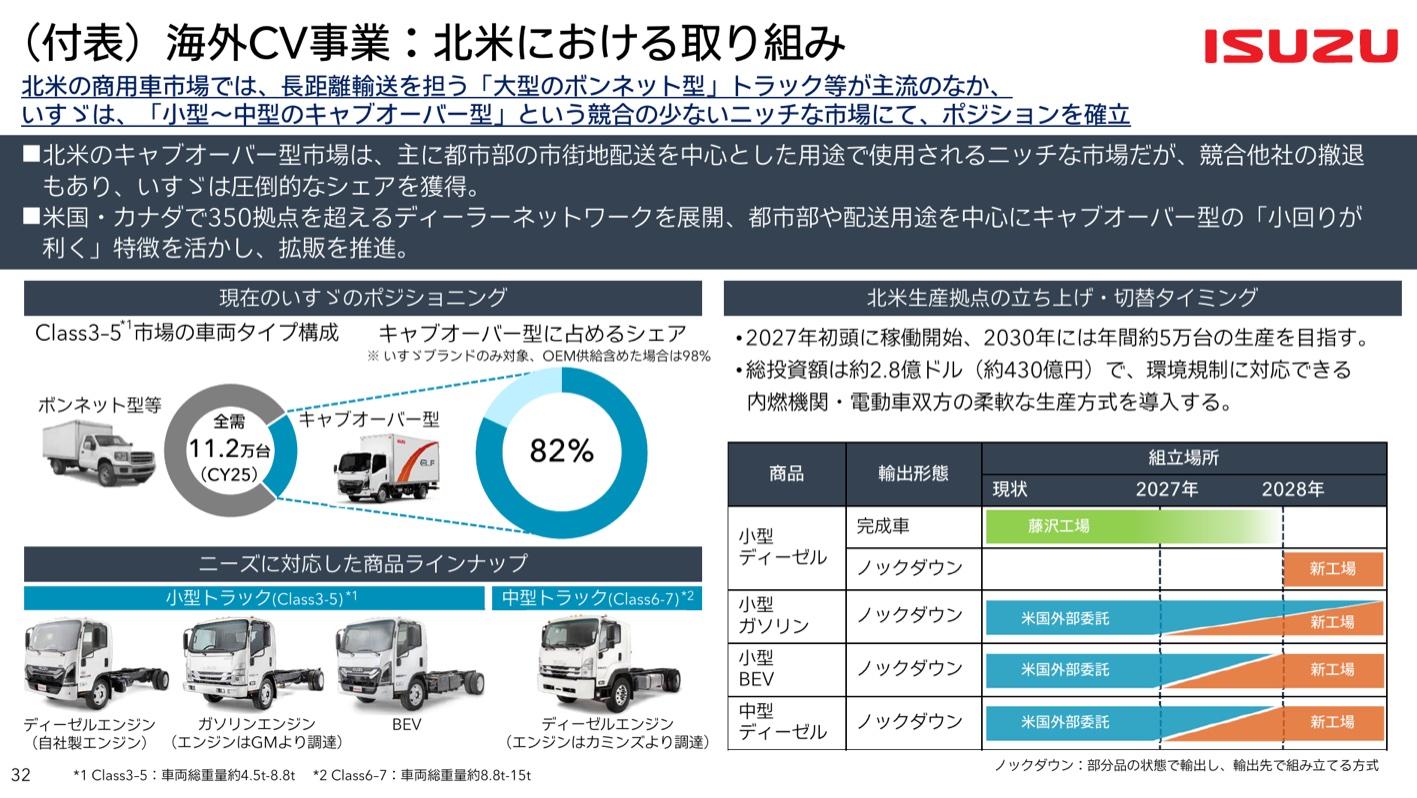
シェア:車両総重量約4.5〜8.8トン(Class3〜5)のキャブオーバー型で82%(2025年、いすゞブランドのみ。OEM供給を含めると98%)。会社は競合の撤退もあって圧倒的なシェアを得たと説明している(2Q決算説明資料 p.33)
新工場:米サウスカロライナ州に総投資約2.8億ドル(約430億円)の工場を建て、2027年初頭に稼働を始め、2030年に年約5万台の生産をめざす(同、起工式の発表)
足元:北米向けの卸売台数は2024年3月期の4.4万台から2026年3月期に1.9万台へ減った。2027年3月期は上期が0.9万台で、通期の見通しを2.9万台(5月は3万台)に下げた。会社は受注は堅調としつつ、回復のペースが鈍るリスクを挙げている(2Q決算説明資料 p.23)
シェアNo.1の国・地域:日本・タイ・米国・豪州など世界36の国・地域で、シェアNo.1の車種を持つ(自社調べ、2025年。1Q決算説明資料 p.24)
ピックアップ「D-MAX」— タイを拠点に世界へ輸出
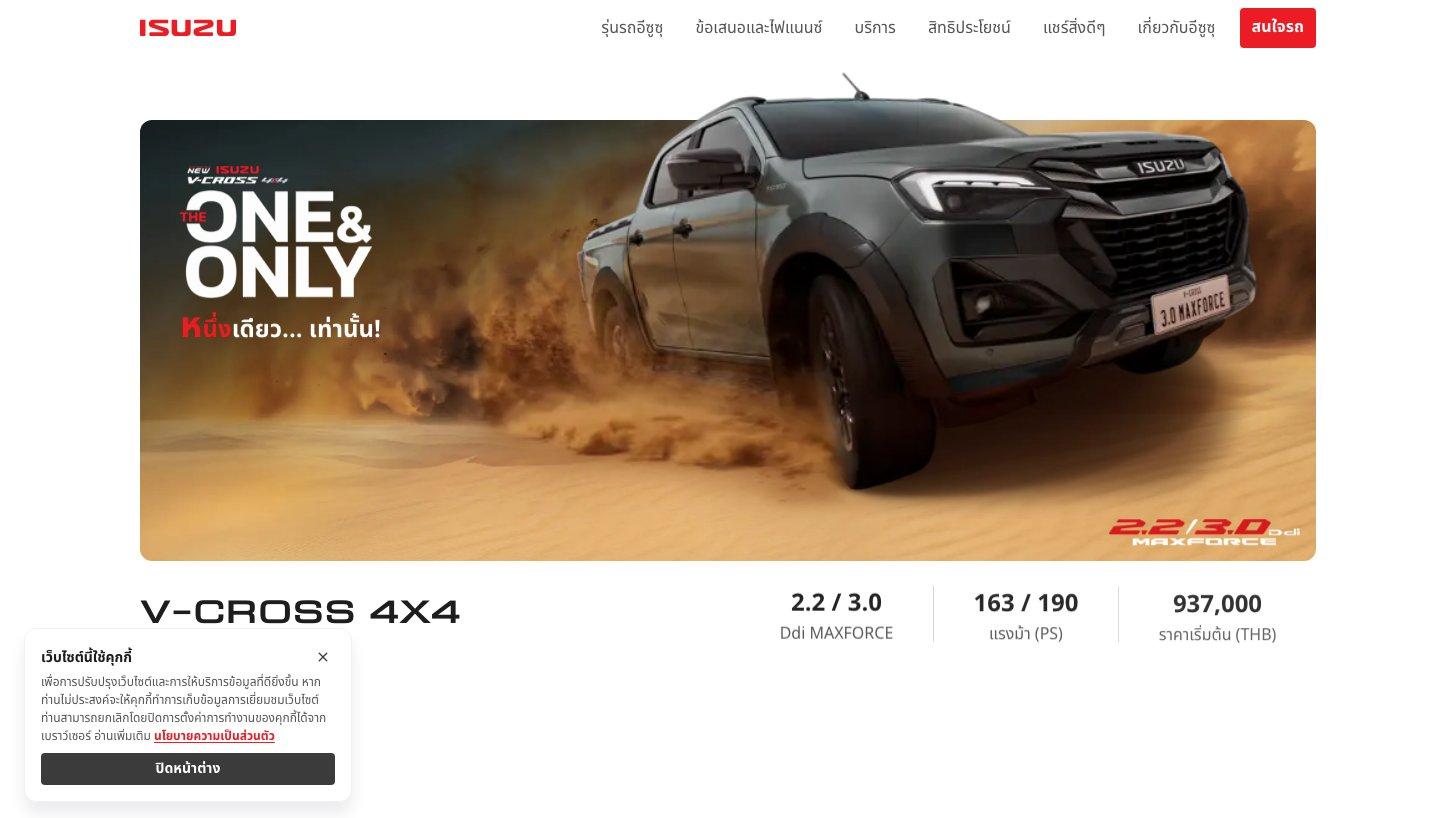
1トン積みのピックアップトラック「D-MAX」と、それをもとにしたSUV「MU-X」は、主にタイで生産し、タイ国内と世界に輸出しています(1Q決算説明資料 p.32)。2026年3月期のLCVは連結販売実績で25万4,219台・売上収益8,158億円でした。決算説明資料のタイ出荷ベースでは計25.3万台で、タイ向け6.0万台、輸出19.3万台です(決算短信 p.22・決算説明資料 p.10)。
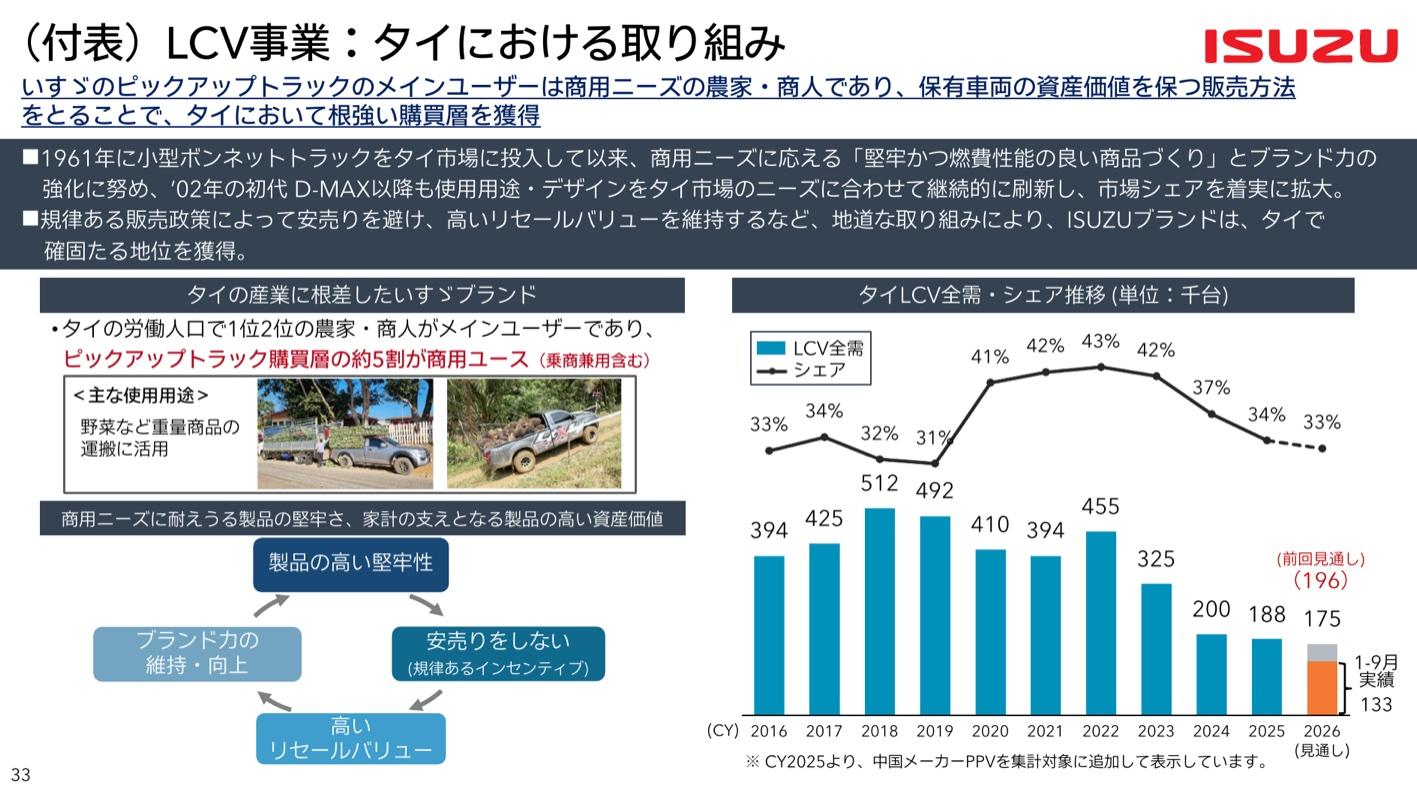
タイでの地位:主な買い手は農家・商人。安売りを避けて中古価格(リセールバリュー)を保つ販売方針でブランドを築いた、と会社は説明している(1Q決算説明資料 p.30)
シェア:タイのLCV市場で34%(2025年。中国メーカーのピックアップベースのSUVを集計に加えた値)。2026年は33%を見込み、2027年3月期上期は33%(前年同期32%)だった(2Q決算説明資料 p.14・34・2026年3月期 決算説明資料 p.21)
市場の縮小:タイのLCV全需は2018年の51.2万台から2025年の18.8万台まで減り、2026年は17.5万台の見通し(1〜9月の実績13.3万台)。会社は2027年3月期のタイ向けを5.9万台(5月は6.3万台)に下げた(2Q決算説明資料 p.26・34)
EV:電気自動車の「D-MAX EV」をタイで生産し、2025年夏から欧州の主要国で発売した(有価証券報告書 p.13)
産業用エンジン — 産業機械・発電機向けのディーゼル
トラックで培ったディーゼルエンジンを、一般の産業機械向けと発電機向けに小排気量から大排気量までそろえ、外部にも売っています(公式サイト)。2026年3月期の産業用エンジンの売上収益は1,280億円(前期比+21.4%)で、出荷は12.7万基、2027年3月期は14.3万基を見込みます。会社は新興国向けの需要が堅調だと説明しています(2Q決算説明資料 p.15・決算短信 p.4・決算説明資料 p.12・22)。
アフターセールス・リース・コネクテッド — 売った後も稼ぐ
トラックは乗用車より走行距離が長く、点検・車検の回数も多いため、部品・整備などのアフターセールスが大きな収益源です。会社は、トラック1台の生涯の売上のうち約4割がアフターセールスだと試算しています(自社集計。1Q決算説明資料 p.26)。
アフターセールス売上の推移(国内・海外)
規模:2026年3月期のアフターセールス売上は6,210億円で、中期経営計画が2027年3月期の目標とした6,000億円を1年前倒しで超えた。2027年3月期の見通しは6,550億円に上げた(2026年3月期 決算説明資料 p.12・2Q決算説明資料 p.15)
利益率:補給部品・整備などのアフターセールス事業の営業利益率は20%程度と会社は説明している。自動車事業全体(2026年3月期5.8%)を大きく上回る(2026年3月期 決算説明会 質疑応答 p.2・決算説明資料 p.15)
保有台数:いすゞグループが売り、いまも使われているCVは国内157万台・海外274万台の計431万台(2026年3月期、自社集計。同 p.34)
国内の網:サービス拠点は約420。リース契約は約12万台(うちメンテナンスリース約9万台、いずれも2026年3月末)、遠隔データで故障を予兆する「PREISM」などの接続台数は約52万台(2026年9月末。2Q決算説明資料 p.29)
金融事業:国内のいすゞリーシングサービスがリース・メンテナンス受託を担い、2026年3月期に豪州のリース会社を連結に加えた。豪州は2026年10月に営業を始めた(2Q決算説明資料 p.21・決算短信・決算説明資料 p.15)
運行管理・ドライバー支援の「MIMAMORI」、高度純正整備の「PREISM」、2025年12月に始めた商用EV向けの充電管理サービス「SmartEVer」が、コネクテッドサービスの柱です(有価証券報告書 p.12)。
新事業 — 2027年度にレベル4の自動運転トラック・バスを事業化
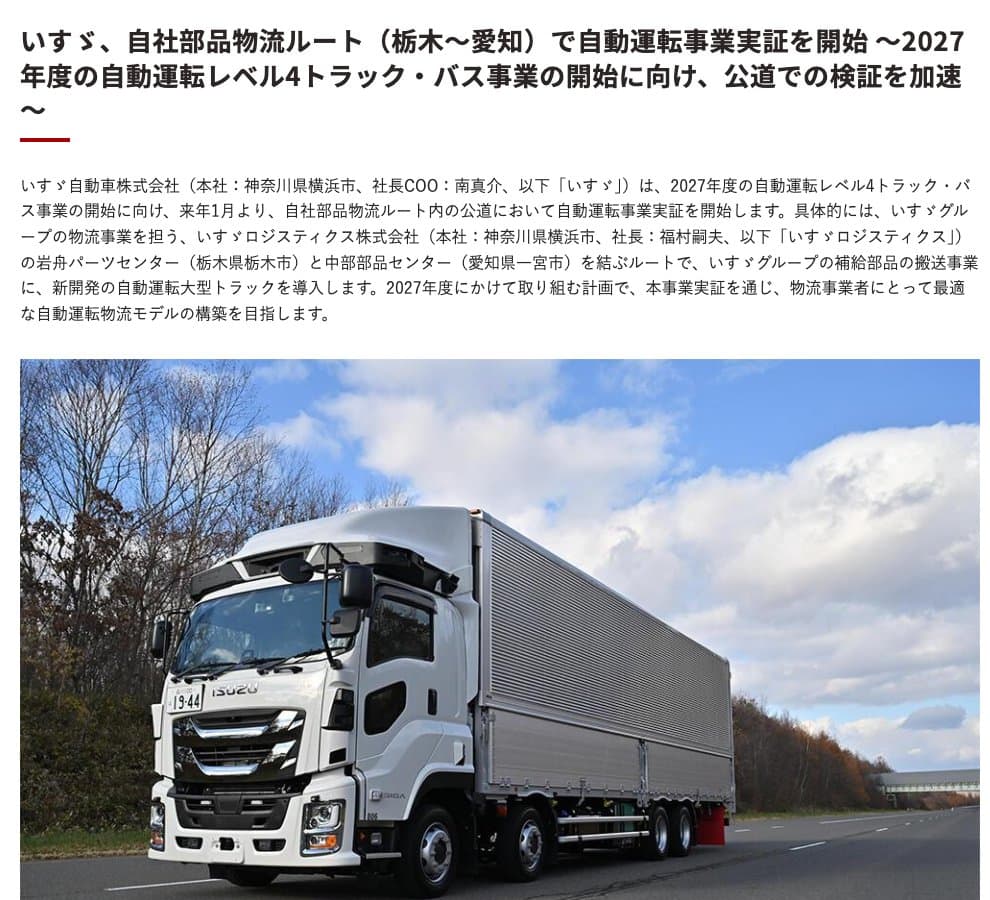
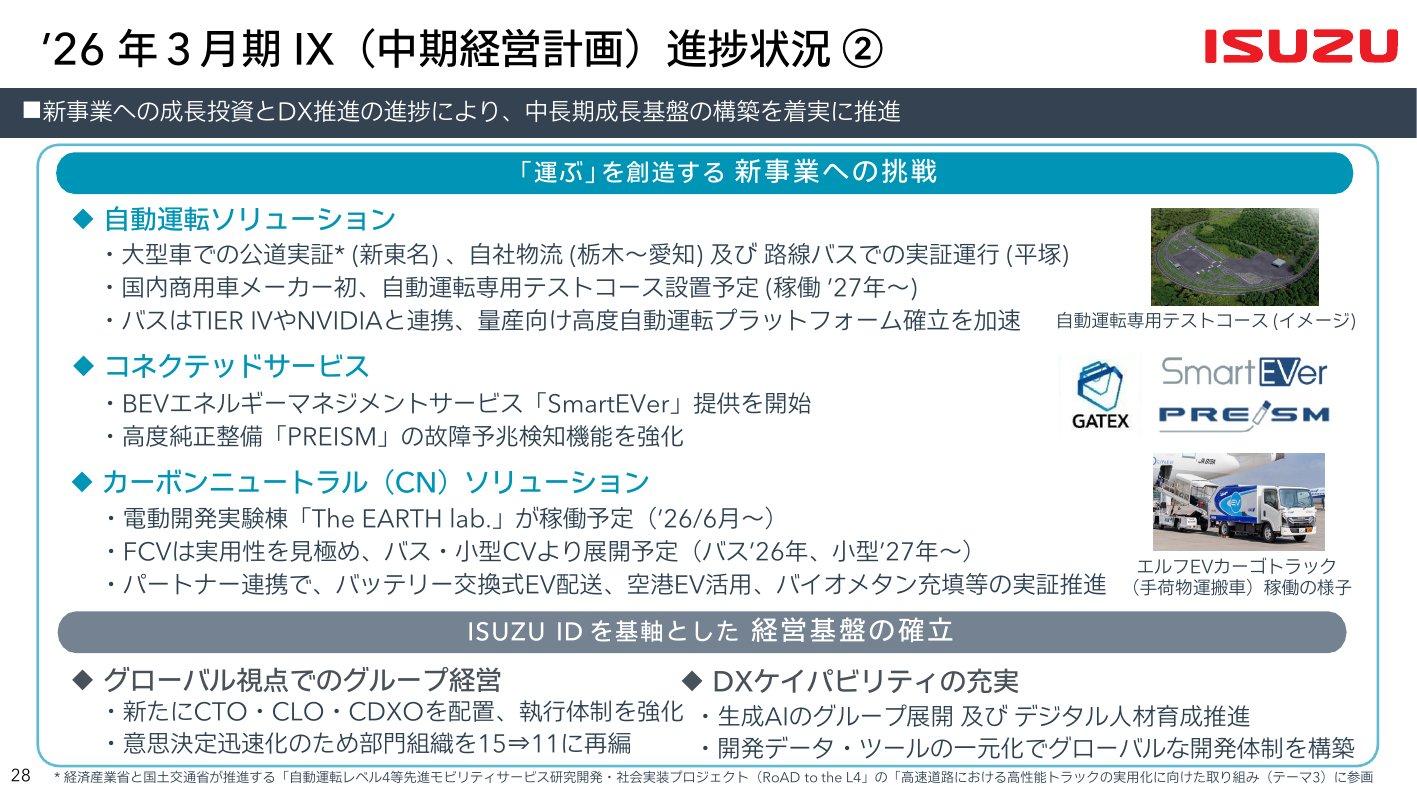
中期経営計画では、自動運転・コネクテッド・カーボンニュートラルの3つを新事業の柱とし、2031年3月期までに1兆円のイノベーション投資を計画しています(有価証券報告書 p.11〜14)。自動運転は、2027年度までに日本と北米でレベル4技術を使ったトラック・バスの事業化をめざします。
トラック:2024年に戦略的提携を結んだ米Applied Intuitionと共同開発した大型トラックで、2026年1月から栃木〜愛知の自社部品物流ルートの公道実証を始めた。新東名高速の自動運転優先レーン(駿河湾沼津SA〜浜松SA)ではセーフティドライバーが乗って走り、2026年度末までに計30台を入れる(2025年11月18日 発表)
バス:2024年3月にティアフォーへ60億円を出資して資本業務提携し(発表)、2026年3月からはNVIDIAも加えてレベル4バスに取り組む
拠点:北海道むかわ町に国内の商用車メーカーで初めての自動運転専用テストコースを設け、2027年9月の本格稼働を計画(有価証券報告書 p.12)
カーボンニュートラル:小型の「エルフEV」、バッテリー交換式EVの配送実証のほか、トヨタと量産の燃料電池小型トラックを共同開発し、2027年度の生産開始をめざす(2026年4月15日 発表)
自動運転の収益規模はまだ開示されていません。自動運転の制度や他社の動きは、テーマ記事にまとめています。
【投資テーマ解説】自動運転|レベル4は全国11か所、2030年度に1万台目標——用途別の現在地と関連15社の立ち位置と事業規模
自動運転のレベル4は2026年6月時点で全国11か所で実装。政府は2030年度に自動運転サービス車両1万台を目標に掲げます。レベル0〜5と制度、自家用車・バス・トラック・タクシーの現在地、半導体や地図など関連15社の立ち位置と事業規模を解説します。
ティアフォー(593A)の企業分析|自動運転OSS「Autoware」でレベル4の量産に挑む
ティアフォー(593A)は自動運転OSS「Autoware」を主導する東証グロース上場企業。3つのサービスの稼ぎ方、2026年9月期の売上85.8億円・営業損失100.2億円と補助金の構造、2027年9月期のレンジ予想、資金の持ち時間を一次資料で解説。
いすゞの自動運転トラックは、ミリ波レーダー・LiDAR・カメラを組み合わせて周りを検知します(2025年11月18日 発表)。こうしたセンサーを作る部品メーカー側の動きは、小糸製作所の記事で取り上げています。
小糸製作所(7276)の企業分析|ヘッドランプ世界シェア約2割の首位、LiDARを減損して乗用車向けを凍結、今期は営業利益率6.4%を計画
小糸製作所(7276)はヘッドランプで国内約6割・世界約2割の首位(会社説明)。2026年3月期は営業利益514億円で増益もLiDAR・中国事業の減損で純利益165億円。ADBの拡販、トヨタとの関係、還元策、スタンレー電気との違い、株価指標を解説。
業績推移と財務分析
通期業績 — UDの連結で売上は3兆円台へ、利益率は5〜9%で振れる
売上高は2021年3月期の1兆9,081億円から、UDトラックスを連結した2022年3月期に2兆5,143億円、2023年3月期に3兆1,955億円へ増えました。会社は2022年3月期の増収を、海外市場のコロナ禍からの回復によるものと説明しています(2022年3月期 決算短信)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
利益の山は2024年3月期:営業利益2,931億円・営業利益率8.7%(日本基準)。以後2期続けて減った
2026年3月期の営業利益率は5.9%:直近10期で2021年3月期(5.0%、コロナ禍)に次ぐ低さ
非支配持分が大きい:2026年3月期の当期利益1,746億円のうち397億円は、子会社の他の株主(非支配持分)の取り分で、親会社の所有者に帰属する利益は1,349億円(決算短信 p.5・8・決算説明資料 p.14)
2026年3月期の減益と、今期の増益計画
2026年3月期の営業利益は前期から258億円減りました。3月はホルムズ海峡の封鎖で中近東向けのCV・LCVを出荷できませんでした。会社が挙げた増減要因は次のとおりです(2026年3月期 決算説明資料 p.4・13)。
プラス:価格対応+360億円、台数増などの売上変動+320億円、原価低減+175億円
マイナス:資材費等の上昇▲255億円、為替▲220億円、研究開発費の増加▲210億円、米国の関税▲160億円など
2027年3月期は営業利益で563億円の増益を計画しています。11月6日の見直しでは資材費等の上昇(▲600→▲825億円)が想定を大きく上回る一方、円安とアフターセールス・原価低減の拡大で吸収し、2,600億円を据え置きました(2Q決算説明資料 p.18)。
2027年3月期 営業利益の増減要因(前期比、5月と11月の見通し)
最大のプラスは値上げ:会社は8月の説明会で、国内CVの価格改定について通期で+400億円規模の効果を見込み、受注も順調だとしている(1Q決算説明会 質疑応答)
販売台数の見通しは60.5万台(5月は60.3万台):国内CVは架装の遅れを挽回できず9.8万台に下げ、海外CVはアジア・アフリカ・中南米を中心に25.7万台に上げた。LCVは25.0万台。後半の為替前提は1ドル155円・1バーツ4.80円(2Q決算説明資料 p.5)
税引前利益だけ上方修正:2,600億円→2,700億円。上期の為替差益など金融収支が想定を上回ったためで、税負担が増えるので純利益は1,600億円のまま(短信 p.3・説明会スクリプト p.5)
中東情勢の影響は▲540億円に拡大:ホルムズ海峡のルートは引き続き使えず、5月から代替ルートで出荷している。資材費と船賃が想定を上回り、タイ向けLCVも悪化する一方、海外CVのアジア・アフリカの需要減は想定より小さい見通し(2Q決算説明資料 p.8)。会社は5月時点で、中東の影響が無ければ過去最高の3,000億円レベルを見込んでいたと説明していた(2026年3月期 決算説明会 質疑応答)
中東の影響 | 5月見通し | 11月見通し | 上期実績 |
|---|---|---|---|
調達(資材費・動力費) | ▲100 | ▲180 | ▲50 |
物流(船賃など) | ▲100 | ▲200 | ▲60 |
販売(出荷遅延・需要減) | ▲250 | ▲230 | ▲140 |
価格対応 | +50 | +70 | − |
合計 | ▲400 | ▲540 | ▲250 |
2027年3月期 上期 — 営業利益22%増、通期の営業利益予想は据え置き
上期(2026年4〜9月の累計)は、販売台数が26.9万台(前年同期比−5%)に減ったものの、価格対応・原価低減・円安が、中東情勢の影響と資材費の上昇を上回りました(2Q決算説明資料 p.4)。通期予想は、売上収益・営業利益・純利益を5月13日の公表値のまま据え置いています(短信 p.3)。
項目 | 上期実績 | 前年同期比 | 進捗率 |
|---|---|---|---|
売上収益 | 1兆7,300億円 | +5.7% | 46.8% |
営業利益 | 1,281億円 | +22.4% | 49.3% |
税引前利益 | 1,370億円 | +16.7% | 50.7% |
純利益 | 747億円 | +7.0% | 46.7% |
四半期ごとの営業利益と営業利益率(3か月)
2Qは会社の想定を上回った:会社は8月に、2Qの営業利益を1Qより少ない450億円と想定していた。実績は534億円(一過性の利益約18億円を含む)で、1Qからは減ったが前年同期の474億円を上回った(1Q決算説明会 質疑応答)
一過性の利益を含む:上期の増益には子会社株式の売却による57億円が入っている。除くと1,224億円で、前年同期比+17.0%(2Q決算説明資料 p.16、除いた値はKabuGraph算出)。会社は5月に、中国の事業会社を持分法適用会社にする際の株式売却益35億円が前期から期ずれしたと説明していた(2026年3月期 決算説明会 質疑応答 p.1)
純利益は+7.0%どまり:法人所得税費用が前年同期の294億円から407億円に増えた(2Q決算説明資料 p.17)
国内CVは挽回できず:1Qのモデル切替と、荷台などを載せる架装の待ち時間の長期化による遅れが残った(短信 p.2)。会社は架装工程をデジタルでつなぐ「ISUZU Truck Chain」を2026年秋から本格導入するとしている(2026年6月の発表)
海外は中近東向けと船便不足:中近東向けの出荷遅延は約2か月分(CV▲4.5千台、LCV▲3千台)で、通期では1か月分まで挽回する計画。LCVは豪州の燃料価格・金利の上昇も響いた(2Q決算説明資料 p.8・12)
グローバル販売台数(上期・下期)
財務とキャッシュフロー — 上期は運転資金の増加で借入が増えた
2026年9月末の資産合計は3兆7,272億円、親会社所有者帰属持分は1兆5,183億円で、親会社所有者帰属持分比率(自己資本比率)は40.7%です。有利子負債(リース負債を含む)は3月末から1,912億円増えて1兆486億円になり、うち3,967億円は金融事業がリース資産の手当てに使うものです(短信 p.2・14)。
自動車事業:現預金3,426億円に対し有利子負債(リース負債を除く)5,380億円で、ネットD/Eレシオは0.13倍(2026年9月末。3月末は0.00倍)。会社は現預金と有利子負債を同水準に保つ方針を掲げている(2Q決算説明資料 p.21)
金融事業:リース債権と賃貸用車両4,323億円を、有利子負債(リース負債を除く)3,944億円でまかなう(同)
上期のキャッシュフロー:営業CFは▲261億円(前年同期は+1,115億円、2026年3月期通期は+2,474億円)、投資CFは▲1,234億円で、フリーCFは▲1,495億円(KabuGraph算出)。配当316億円・非支配株主への配当252億円も払い、長期借入でまかなった(短信 p.2〜3)
営業CFの赤字の理由:仕入先への支払期日の短縮(約1,050億円)と、出荷遅延・船便不足による製品在庫の増加(約700億円)。会社はどちらも上期に集中した一時的な要因と説明している(短信 p.2)
中期経営計画「IX」と株主還元
2024年4月に公表した中期経営計画「IX」は、2031年3月期に売上収益6兆円、営業利益率10%以上、ROE15%以上を掲げます(為替前提1ドル140円)。投資は2031年3月期までにイノベーション投資1兆円・既存事業投資1.6兆円の計2.6兆円を計画しています(ISUZU Transformation - Growth to 2030 p.33・有価証券報告書 p.14)。
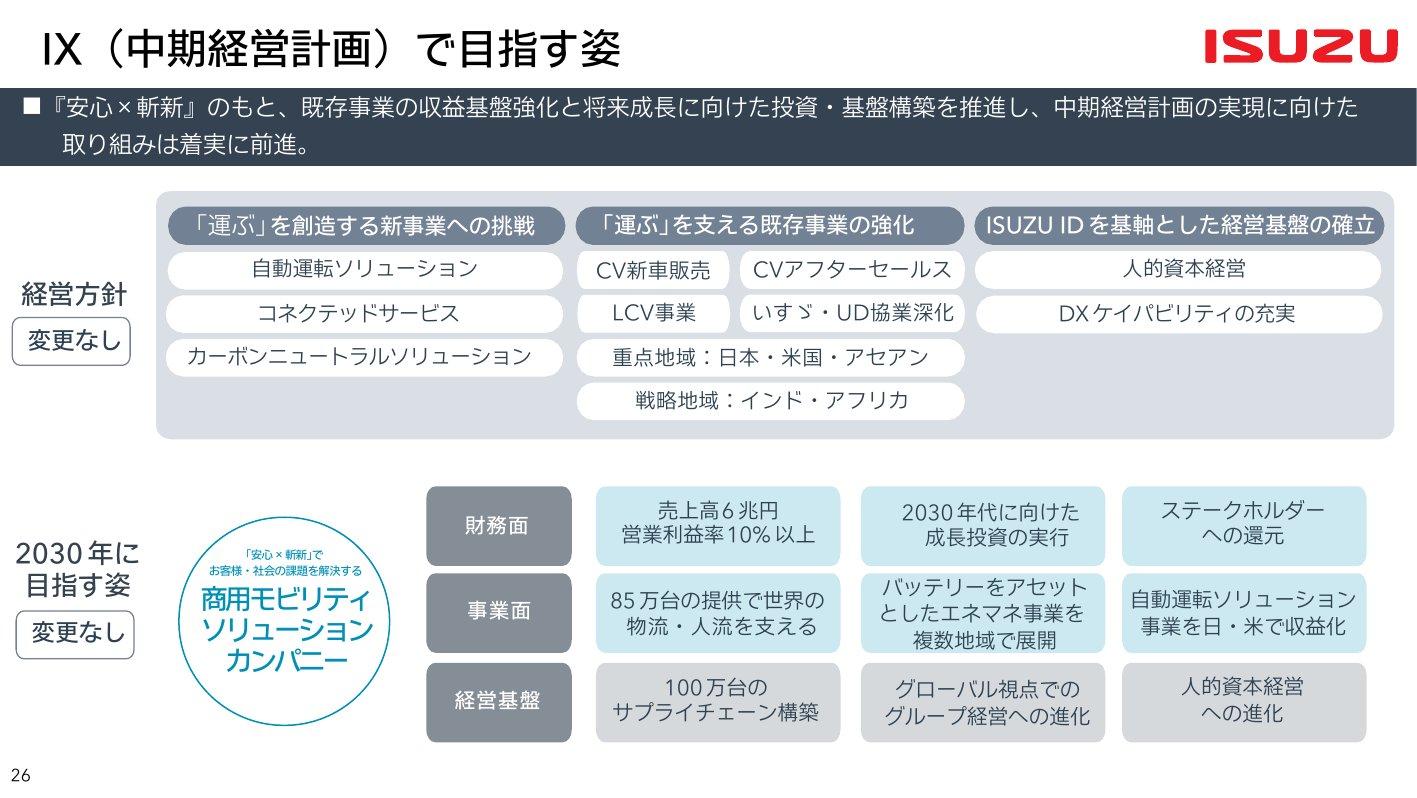
次の節目:会社は8月の説明会で、2028年3月期に営業利益3,000億円をめざす前提に大きな変更はないとした。北米向けCVが今期3万台に届けば、2028年3月期は3.5万台も視野に入るとも説明していた(1Q決算説明会 質疑応答)。その後、今期の北米向けの見通しは2.9万台に下がり、11月の資料は2028年3月期の北米で▲100〜▲150億円の減益を示している(2Q決算説明資料 p.25)
ROE:2026年3月期は9.5%。当初掲げた2027年3月期のROE15%は、中東情勢の影響で達成が難しいと会社は説明している(2026年3月期 決算説明会 質疑応答)
株主還元は配当性向の平均40%維持と機動的な自己株式取得が方針です(IX p.33)。2027年3月期の配当は、前期から2円増やした年94円を下限とし、配当性向40%以上の方針で決めます(有価証券報告書 p.14)。2026年3月期の総還元性向は84.4%でした(会社算出。決算説明資料 p.6)。
1株配当と配当性向の推移
この10年の減配は2021年3月期だけ:コロナ禍で年38円から30円に減らした。その後は増配か据え置き
2024年3月期から3期続けて年92円:利益が減った2025・2026年3月期は据え置き、配当性向は48%前後に上がった
今期の配当:中間47円が確定し、期末47円・年94円の予想は変えていない(短信)
上限500億円の自己株式取得を決定:2026年11月6日に、上限3,500万株(自己株式を除く発行済株式の5.1%)を11月9日〜2027年3月31日に買い、全株消却すると決めた。まず11月9日朝のToSTNeT-3(東証の立会外取引)で、1,450万株を上限に2,125円で買付けを委託している(取得の決定・ToSTNeT-3の買付け)
総還元性向は71.7%の見込み:配当と500億円の取得を合わせた会社の見通し(2Q決算説明資料 p.6)
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年11月6日終値)
月末の終値で見ると、株価は2025年9月末の1,869.5円から2026年2月末に2,918.5円まで上がった後、3月末に2,221円へ下がり、10月末は2,055.5円でした(東証株価)。
11月6日の2,125円は決算発表(14時)後の終値で、前日比−4.17%です。この日は市場全体が大きく下げており(トヨタ自動車−5.52%、ARCHION−4.51%、三菱商事−5.99%)、この下落を決算の評価とは読めません。
株価:2,125円
時価総額:1兆4,636億円
PER:実績11.0倍(2026年3月期EPS 193.14円)/予想9.1倍(会社予想EPS 232.81円)
PBR:0.99倍(2026年3月末の1株当たり親会社所有者帰属持分2,152.84円)。9月末の持分で計算すると0.96倍(KabuGraph算出)
配当利回り:実績4.33%(年92円)/予想4.42%(年94円)
ROE:9.5%(2026年3月期、会社開示の親会社所有者帰属持分当期利益率)
出典:東証株価・いすゞ自動車 決算短信よりKabuGraph算出(2026年11月6日終値)
実績PER11.0倍は、東証プライムの輸送用機器の加重平均(16.9倍)を下回り、PBR0.99倍は同業種の平均(0.9倍)並みです(2026年10月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。輸送用機器の平均自体が、プライム全体の加重平均(PER20.1倍・PBR1.7倍)より低い水準です。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較
いすゞの競合は分野ごとに違います。国内のトラック・バスでは、日野自動車と三菱ふそうトラック・バスが2026年4月に経営統合したARCHION(543A)、海外ではダイムラートラックやボルボ・グループなどの世界大手、タイのピックアップではトヨタ自動車の「ハイラックス」とぶつかります。
国内のライバル ARCHION — 日野と三菱ふそうの持株会社
ARCHIONは2026年4月1日に日野自動車と三菱ふそうの持株会社となり、東証プライムに上場しています。主要株主はダイムラートラックとトヨタ自動車で、持分は25%ずつになる見込みです(ARCHION 2026年7月29日 発表)。トヨタはいすゞの株主でもあり、商用車の協業ではいすゞ・日野の双方と組んでいます。
項目 | いすゞ自動車 | ARCHION |
|---|---|---|
1Q売上収益 | 8,325億円 | 5,979億円 |
1Q営業利益 | 748億円 | 290億円 |
1Q営業利益率 | 9.0% | 4.9% |
通期予想の営業利益 | 2,600億円 | 1,100億円 |
時価総額 | 1兆4,636億円 | 7,098億円 |
規模:売上はいすゞが約1.4倍。ARCHIONの1Qの連結売上台数は約6万台(KDを含む)、いすゞの1QのCV販売は7.0万台で、台数の数え方は違う(ARCHION 発表・いすゞ 1Q決算説明資料 p.8)
利益率:負ののれん発生益を除くと、ARCHIONの1Qの営業利益率は4.9%、通期予想は売上収益2兆4,250億円に対し1,100億円で4.5%(会社予想、2026年8月12日時点)。いすゞは1Q9.0%、上期7.4%、通期予想7.0%
中東の影響:ARCHIONの1Qの中東向け販売は約1,000台(前年同期比−82%)で、通期の台数見通しは据え置いた(ARCHION 発表)
国内シェア:上期の普通トラック(大型+中型)のシェアはいすゞ38.0%、UD14.9%の計52.9%で、前年同期の58.8%から下がった(合算はKabuGraph)。小型2〜3トンのいすゞも50.9%から45.5%に下がった。会社は法規対応の影響で4〜6月に下がり、7〜9月は回復したと説明している(2Q決算説明資料 p.11)
世界の商用車大手・タイのピックアップ
世界の商用車大手
ダイムラートラック(独):2025年の販売台数は42万2,510台、産業事業の売上高は459億ユーロ、調整後の売上高利益率は7.8%。ARCHIONの主要株主でもある
ボルボ・グループ(スウェーデン):2025年の売上高は4,792億スウェーデンクローナ、調整後営業利益率は10.7%(建設機械なども含む)。UDトラックスをいすゞに売った後も協業を続け、大型の共通プラットフォームにボルボの技術を使う
いすゞ:2026年3月期のグローバル販売57.7万台のうち25.3万台はピックアップ(LCV)。北米で売るのは小型〜中型(Class3〜7)で、車種の構成が両社とは違う(1Q決算説明資料 p.29)
タイのピックアップ
トヨタ自動車:「ハイラックス」をトヨタ・モーター・タイランドのバンポー工場で生産し、世界190以上の国・地域で売る
いすゞ:タイのLCVでシェア34%(2025年)。会社は中国メーカーのピックアップベースのSUVを2025年から集計に加えている。2027年3月期上期のシェアは33%(前年同期32%)で、全需は8.8万台から8.2万台に減った(2Q決算説明資料 p.14)
トヨタ自動車(7203)の企業分析|ハイブリッドを主力とする販売台数世界一の自動車メーカー
トヨタ自動車(7203)の業績構造とハイブリッド中心の電動車戦略、北米の収支が改善した米関税の影響、2026年11月に3.9兆円へ上方修正した営業利益予想、上限1.3兆円の自己株式取得、投資リスクを個人投資家向けに解説します。
ARCHION
日野自動車と三菱ふそうトラック・バスを傘下に持つ商用車持株会社。2026年4月の経営統合により発足し、トラック・バスの製造販売・修理を中核事業とする。両社の開発・生産・販売機能を統合し、グローバルな商用車メーカーとしての競争力強化を目指す。
投資家が注目すべきポイント
強み
国内トラックの首位グループと全国の整備網:UDと合わせて国内の普通トラックの58.1%、小型2〜3トンクラスの52.2%を持ちます(2026年3月期、会社集計。2027年3月期上期は普通トラック52.9%、2〜3トンはいすゞ45.5%)。全国約420のサービス拠点と約12万台のリース契約が、新車販売の後の収益を支えます
積み上がるアフターセールス:売上は2017年3月期の2,828億円から2026年3月期に6,210億円へ2倍超に増えました(2022年3月期からUDトラックスを含む)。今期は6,550億円を見込みます。会社はこの事業の営業利益率を20%程度と説明しており、保有台数431万台が整備・部品の需要の土台です
海外の得意市場:北米の小型〜中型キャブオーバー型で82%、タイのLCVで34%(いずれも2025年)のシェアを持ち、世界36の国・地域でシェアNo.1の車種があります(自社調べ)。米国では2027年初頭に新工場が動き出す予定です
配当性向40%以上の還元方針:2027年3月期は年94円を下限とし、予想配当利回りは4.42%です(2026年11月6日終値)。11月には上限500億円の自己株式取得も決め、配当と合わせた今期の総還元性向は71.7%の見込みです(会社算出)
自動運転・脱炭素の提携網:自動運転ではApplied Intuition・ティアフォー・NVIDIA、燃料電池車ではトヨタと組み、2027年度のレベル4トラック・バスの事業化をめざします。2031年3月期までに1兆円のイノベーション投資を計画しています
リスク
中東情勢:2027年3月期の影響見通しは▲540億円に広がり(5月は▲400億円)、上期で▲250億円が出ました。ホルムズ海峡のルートは使えないままで、続けば中近東向けの出荷と資材費・物流費にさらに響きます
米国の関税と北米市場:関税は2026年3月期に▲160億円、2027年3月期も▲125億円の減益要因です。北米向けの卸売台数は2年で4.4万台から1.9万台に減り、今期の見通しは2.9万台です。2028年3月期は排ガス規制への対応で小型ディーゼル車に販売休止の期間が出て約1万台減り、ガソリン車の拡販で補っても▲100億〜▲150億円の減益になる見通しです(2Q決算説明資料 p.25)
タイ市場の縮小と中国勢:タイのLCV全需は2018年の51.2万台から2025年の18.8万台に減り、2026年は17.5万台の見通しです。いすゞのタイ向けも今期5.9万台に下方修正しました。2025年からは中国メーカーのピックアップベースのSUVも市場の集計に加わりました
為替と資材費:海外売上が6割で、今期は資材費等の上昇(▲825億円)を為替(+440億円)などで吸収する計画です。後半の前提は1ドル155円・1バーツ4.80円で、円高に振れれば為替の増益要因は縮みます
先行投資と国内の競争:研究開発費は今期も160億円増える計画で、自動運転の収益化には時間がかかります。国内ではダイムラートラックとトヨタが支えるARCHIONとの競争が続きます
まとめ
いすゞ自動車(7202)は、国内のトラックで首位級のシェアを持ち、北米のキャブオーバー型とタイのピックアップで稼ぐ商用車メーカーです。
事業:売上の約4分の1ずつを大型・中型CV、小型CV、LCV、部品・サービスなどが占め、海外が6割。アフターセールス売上は6,210億円(2026年3月期)
業績:2026年3月期は営業利益2,037億円(前期比−11.2%)。2027年3月期の上期は1,281億円(前年同期比+22.4%)で、中東の影響が▲540億円に広がる見通しでも通期2,600億円を据え置いた
財務・還元:上期は支払期日の短縮と在庫増で自動車事業の借入が増えた(会社は一時的と説明)。配当は年94円を下限に配当性向40%以上とし、上限500億円の自己株式取得も決めた
株価:実績PER11.0倍・予想PER9.1倍・PBR0.99倍・予想配当利回り4.42%(2026年11月6日終値)
見るべき点:下期に偏った台数と利益の計画を達成できるか、値上げ(価格対応+680億円)が計画どおり浸透するか、中東・北米・タイの台数が戻るか、UDとの合併でシナジーを400億円以上に積み上げられるか
配当利回りと株価指標の低さは魅力ですが、利益は為替・資材費・地政学に左右されやすい事業です。四半期ごとの営業利益よりも、価格対応の効果と中東・北米の台数の戻りで評価したい銘柄です。
いすゞ自動車
商用車主体の自動車メーカー。中・大型トラック、バスの製造・販売が中核事業。電動化技術開発、海外展開を推進。商用車市場で高いシェアを維持。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年11月6日終値、その他の数値は2026年11月6日時点で確認できた開示に基づいています。