SUBARU(7270)の企業分析|売上の8割を北米で稼ぐSUVメーカー
2027年3月期 第2四半期決算まで反映
SUBARU(スバル)は、売上の約8割を北米で稼ぐ、SUV中心の自動車メーカーです。2026年3月期は米国の追加関税とEV関連の損失で営業利益が401億円(前期比90.1%減)に落ち込み、2027年3月期は1,500億円への回復を見込んでいます。株価は2,736円(2026年11月11日終値)で、予想配当利回りは4.24%、PBRは0.69倍です。
この記事では、事業と稼ぎ方、業績と配当、トヨタ・マツダなど競合との違い、これから注目したい点を、図とグラフで解説します。
この記事の内容(目次)
会社概要 — 飛行機の会社から生まれ、北米で稼ぐ自動車メーカー
SUBARUは、自動車と航空機をつくる会社です。2026年3月期の売上収益4兆7,850億円のうち97%が自動車で、残りの3%は自衛隊のヘリコプターや旅客機の部品をつくる航空宇宙です(2026年3月期 通期連結決算 参考資料)。本社は東京都渋谷区恵比寿、主力工場は群馬県太田市の群馬製作所です。
売上の約8割は北米で生まれます。会社自身も、北米の景気や需要、価格競争に業績が左右されやすいことを事業のリスクに挙げています(有価証券報告書(第95期)p.25〜26)。
地域別の売上収益構成(2026年3月期)
沿革 — 中島飛行機から富士重工業、そしてSUBARUへ
1917年:中島知久平が群馬県太田町(現・太田市)に飛行機の研究所を創設。のちの中島飛行機です
1953年:戦後に分割された会社のうち5社が共同出資して富士重工業を設立
1987年:いすゞ自動車と米国に合弁の生産会社を設立。2003年に完全子会社にし、今の米インディアナ州の工場(SIA)になりました
2006年:米GMとの資本提携を2005年に解消したあと、トヨタ自動車と業務提携
2017年:社名を富士重工業から株式会社SUBARUに変更
2019年:トヨタと新たな業務資本提携に合意
出典:SUBARU 有価証券報告書(第95期)p.4「沿革」
大株主 — トヨタが約2割を持つ
筆頭株主はトヨタ自動車で、持株比率は21.46%です(2026年3月31日時点、自己株式を除く発行済株式に対する割合。有価証券報告書(第95期)p.47)。トヨタから見るとSUBARUは、子会社ではないものの持ち分に応じて利益を取り込む「持分法適用関連会社」です(トヨタ自動車 2026年3月期 有価証券報告書 p.14)。
両社はスポーツカーと電気自動車を共同開発しており、群馬製作所ではトヨタのスポーツカー「GR86」も生産しています。軽自動車などはダイハツ工業から供給を受けて販売しています(有価証券報告書(第95期)p.5)。
トヨタ自動車(7203)の企業分析|ハイブリッドを主力とする販売台数世界一の自動車メーカー
トヨタ自動車(7203)の業績構造とハイブリッド中心の電動車戦略、北米の収支が改善した米関税の影響、2026年11月に3.9兆円へ上方修正した営業利益予想、上限1.3兆円の自己株式取得、投資リスクを個人投資家向けに解説します。
事業を理解する — 日本と米国でつくり、北米でSUVを売る
SUBARUの稼ぎ頭は、北米で売るSUVです。工場は群馬製作所と米インディアナ州の2拠点で、SUVを中心に生産しています(有価証券報告書(第95期)p.26)。2026年3月期は日本で52.5万台を生産し、43.7万台を輸出しました(2026年3月期 決算説明会資料(スクリプト付き)p.31)。米国向けの車には関税がかかります。
自動車 — 北米がいちばん大きな市場
米国では、販売子会社のSubaru of Americaが約640の販売店を通じて車を売っています(Subaru of America の発表)。連結販売台数でも、北米が約8割を占めます。
市場別の連結販売台数
ただし、米国では値引きの原資(販売奨励金)が増えています。会社は2027年3月期上期の減益要因に「米国市場における競争激化および金利の上昇を背景とした販売奨励金」の増加を挙げています(2027年3月期 第2四半期決算説明会資料(スクリプト付き)p.6)。
主力車種 — フォレスター・クロストレック・アウトバック
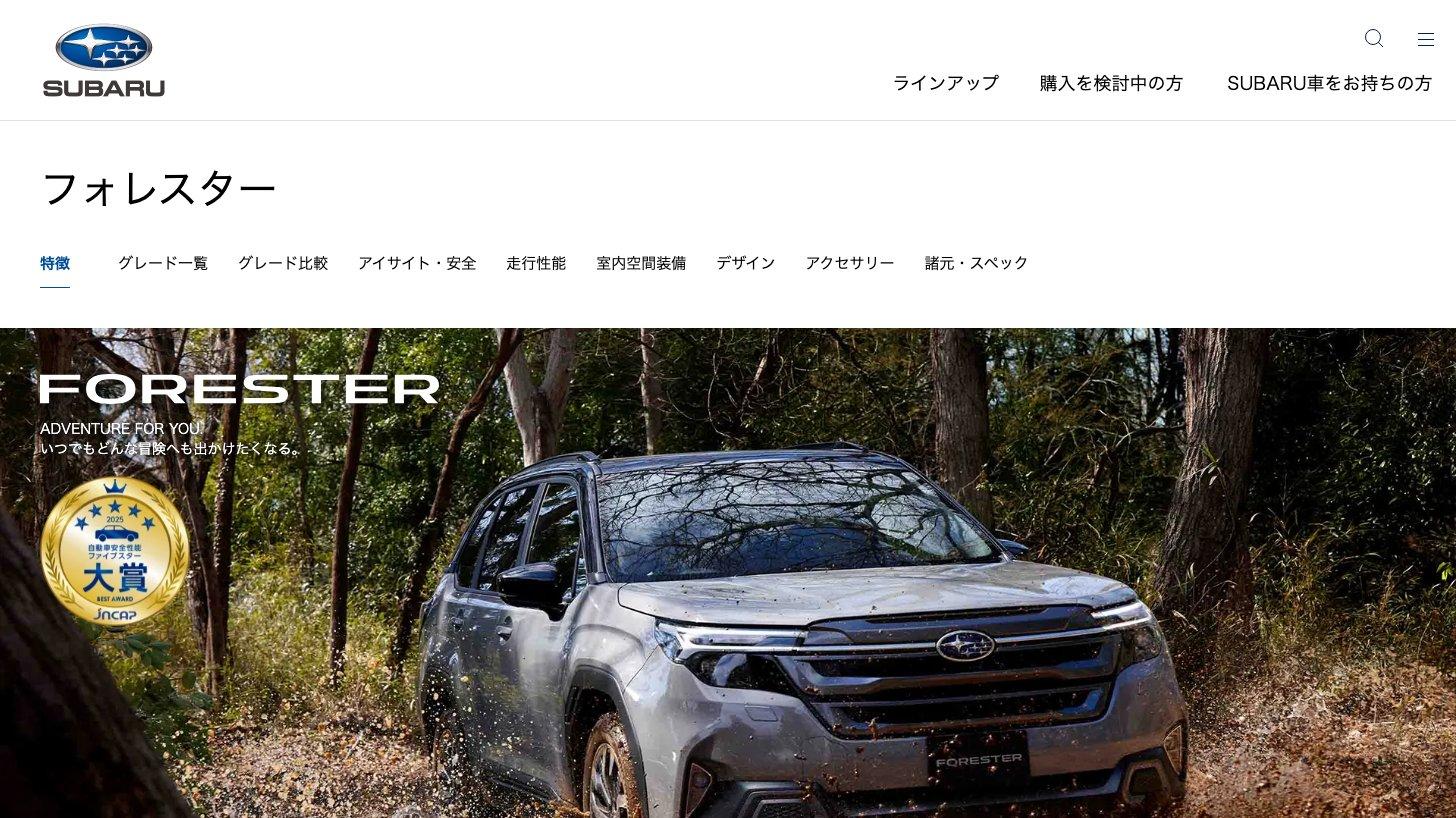
米国で売れているのは、フォレスター、クロストレック、アウトバックの3車種で、2026年1〜10月の米国販売の84%を占めます(Subaru of America「October 2026 sales」)。いずれも車高が高めのSUV・クロスオーバー型の車です。技術面の特徴は、水平対向エンジンや4輪を駆動する「シンメトリカルAWD」、運転支援システム「アイサイト」です(有価証券報告書(第95期)p.40〜41)。フォレスターは国内でも、国の安全性能評価(JNCAP)で「自動車安全性能2025 ファイブスター大賞」を受けました(2026年5月28日の発表)。
米国の車種別販売台数(2026年1〜10月)
電動化 — 自社開発EVは延期し、トヨタとの共同開発で品ぞろえ
SUBARUは、自社で開発する電気自動車(BEV)の投入を延期し、開発の人手をガソリン車・ハイブリッド車の品ぞろえに振り向けました(2026年3月期 決算説明会資料(スクリプト付き)p.3)。米国の環境規制の緩和を受けてEVの中長期の需要見通しを見直し、2026年3月期にはEVの開発資産の減損(価値の目減りを損失として計上すること)も行っています(2026年5月11日の業績予想の修正)。
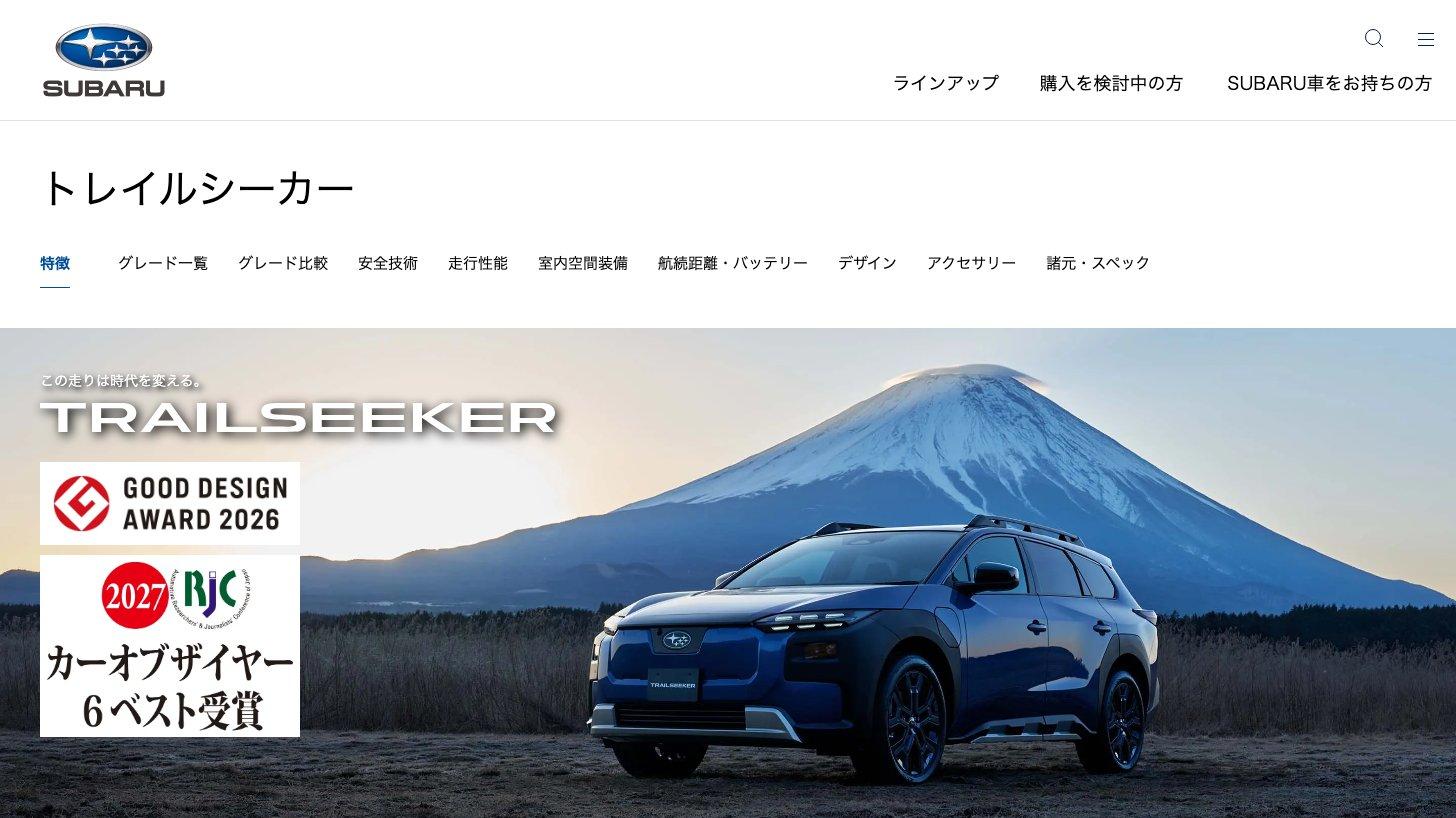
EVはトヨタとの共同開発で品ぞろえを保っています。2026年に投入した「トレイルシーカー」や、米国で発表した3列シートの「ゲッタウェイ」がその例です。群馬の矢島工場では2026年8月下旬から、EVとガソリン車を同じラインでつくる混流生産を始めました(2027年3月期 第2四半期決算説明会資料(スクリプト付き)p.3)。エンジンを積む車では、フォレスターやクロストレックのハイブリッド車を増やしています(2026年3月期 決算説明会資料(スクリプト付き)p.5)。
航空宇宙 — 自衛隊のヘリコプターとボーイング機の中央翼
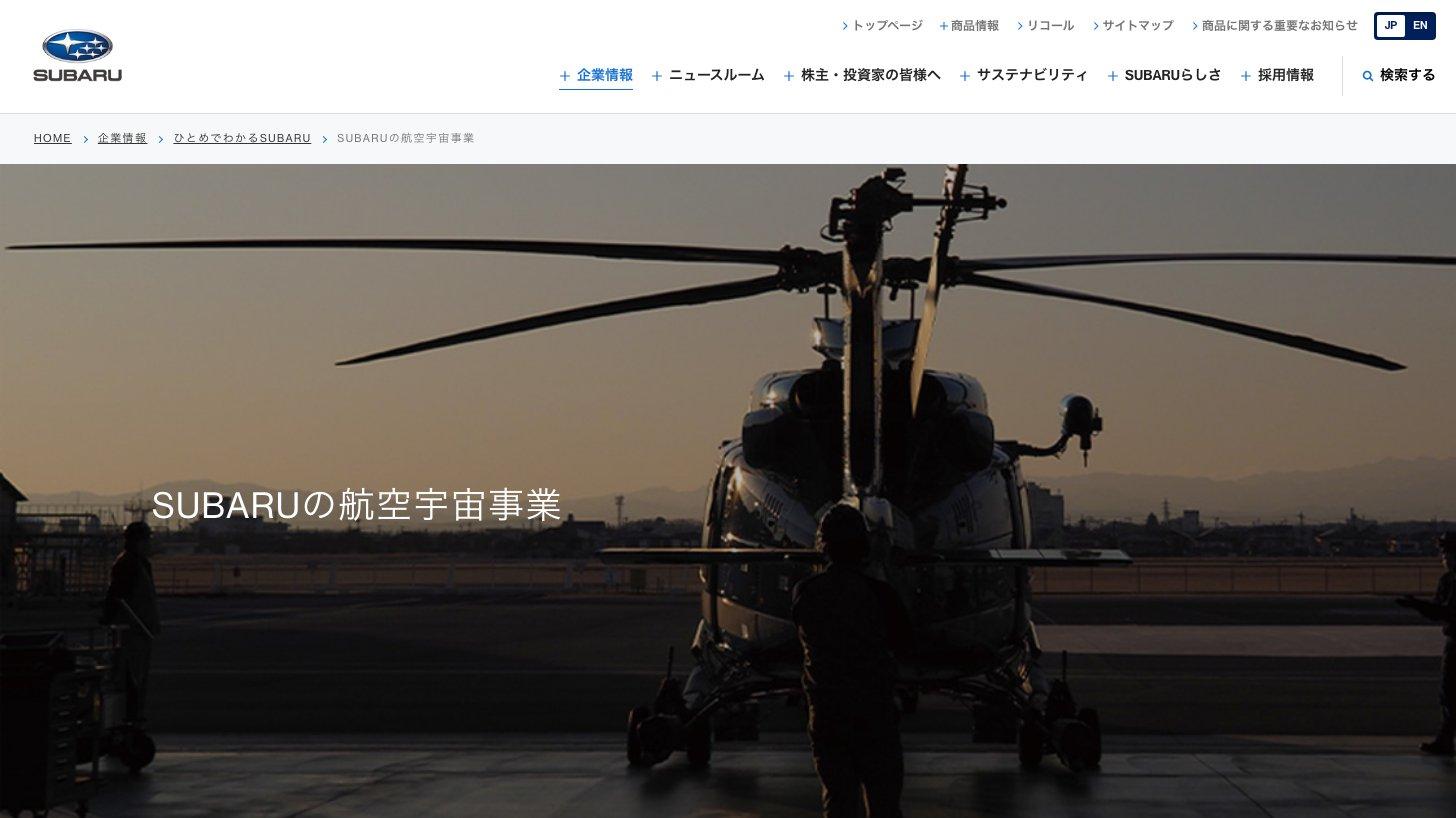
航空宇宙は売上の3%ですが、源流の中島飛行機から続く事業です。陸上自衛隊の多用途ヘリコプター「UH-2」と民間向けの「SUBARU BELL 412EPX」、自衛隊の初等練習機、ボーイング787・777・777Xの中央翼(左右の主翼をつなぐ部分)をつくっています(SUBARUの航空宇宙事業)。
2026年3月期は中央翼の納入が増えて売上収益が1,417億円(前期比27.0%増)になり、営業損益は35億円の黒字でした(前期は196億円の赤字。有価証券報告書(第95期)p.35)。防衛・航空機の国内大手には三菱重工業(7011)、川崎重工業(7012)、IHI(7013)があります。
業績推移と財務 — 関税とEV関連の損失で急減、今期は回復を見込む
通期業績推移 — 利益のピークは2024年3月期
売上収益は2024年3月期に4.7兆円まで伸びたあと横ばいで、利益は2026年3月期に大きく落ち込みました。2027年3月期は売上収益5兆2,000億円、営業利益1,500億円と増収増益を見込んでいます(会社予想)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2026年3月期に何が起きたか — 関税とEV関連の損失
営業利益を最も押し下げたのは米国の追加関税で、前期比2,269億円の減益要因でした。米国は2025年4月3日から輸入車に25%の追加関税を課し(米大統領布告10908号)、日米の合意を受けて日本製の乗用車は2025年9月16日以降の輸入分から、もともとの関税を含めて15%になりました(米連邦官報 2025年9月16日)。
もうひとつの大きな要因が、米国の環境規制の緩和に伴う損失です。規制を満たすために持っていた環境規制クレジットやEVの開発資産の価値がなくなったとして減損し、契約上避けられない費用も引き当てて、計1,206億円を「その他の費用」に計上しました(有価証券報告書(第95期)p.143)。この損失を除くと、2026年3月期の営業利益は約1,600億円です(KabuGraph算出)。会社は、こうした大口の費用は2026年3月期が山で、おおむね計上を終えたと説明しています(2026年3月期 決算説明会資料(スクリプト付き)p.2)。
新車の販売は2026年3月期に1,482億円の赤字でしたが、部品・用品で1,503億円を稼ぎ、自動車事業全体では321億円の黒字を保ちました。車を売ったあとの部品や用品、ローン、整備などで稼ぐ仕組み(会社は「バリューチェーン」と呼びます)が、利益の下支えになっています。
自動車事業の営業利益の内訳(管理値)
直近の四半期 — 赤字の2四半期から回復、予想は据え置き
四半期ごとに見ると、2025年10〜12月期と2026年1〜3月期は営業赤字でした。2026年4〜6月期に黒字へ戻り、7〜9月期は734億円まで回復しています。
四半期ごとの営業利益(3か月)
2027年3月期の通期予想は、期初(2026年5月15日)から修正していません(2027年3月期 第2四半期決算短信 p.1・p.5)。上期(4〜9月)累計の営業利益1,160億円は通期予想の77%にあたります。
ただし会社は、上期には円安(180億円)、一部の経費の下期へのずれ込み(140億円)、保証修理費の減少(250億円)による計570億円の押し上げがあったと説明し、下期は原材料高などのコスト増を見込んでいます。下期の販売台数は上期より5.2万台多い49.6万台を計画しています(2027年3月期 第2四半期決算説明会資料(スクリプト付き)p.2)。予想の前提は1ドル155円です。
財務と株主還元 — DOE3.5%の配当と1,500億円の自社株買い
手元資金は厚く、定期預金を含む現金から有利子負債を引いたネットキャッシュは1兆50億円です(2026年9月末、2027年3月期 第2四半期決算説明会資料(スクリプト付き)p.7)。親会社所有者帰属持分比率(自己資本比率にあたる)は51.1%です(2027年3月期 第2四半期決算短信 p.1)。
配当は「DOE3.5%」を基準に、累進的な配当(前の年より減らさない配当)をめざしています(SUBARU「株主還元」)。DOEは株主資本に対する配当の割合で、利益が落ちた年でも配当が減りにくい方式です。2026年3月期は純利益が大きく減ったものの年115.5円と前期(115円)を上回り(剰余金の配当に関するお知らせ)、配当性向は92.0%になりました。
1株当たり年間配当と配当性向
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
自社株買いにも積極的です。2026年5月に上限1,500億円(自己株式を除く発行済株式の11.2%にあたる8,000万株)の取得を決め(自己株式取得に係る事項の決定)、10月末までに約670億円を取得しました(取得状況のお知らせ)。取得した株は2027年3月23日にすべて消却する予定です。2025年8〜12月にも500億円分を取得し、2026年1月20日に消却しました(取得終了のお知らせ)。
品物やクーポンの株主優待はありません。代わりに、ファンミーティングやスポーツ観戦、工場の視察会などの株主向けイベントを、応募制で開いています(SUBARU「株主様イベントのご案内」)。
株価指標(2026年11月11日終値)
指標 | 値 |
|---|---|
株価 | 2,736円 |
時価総額 | 1兆9,626億円 |
PER(実績) | 21.8倍 |
PER(予想) | 15.2倍 |
PBR | 0.69倍 |
配当利回り(予想) | 4.24% |
ROE(2026年3月期) | 3.3% |
実績PERの21.8倍は、利益が一時的な損失で細った年の数字です。会社予想のEPSで計算した予想PERは15.2倍です。会社は2030年を見据えた長期目標に「ROE10%以上」を掲げています(有価証券報告書(第95期)p.16)。
PERが異常に高い理由|100倍超85社の8割は利益の急減・黒字化直後で分母が小さい
PERが100倍・1,000倍と異常に高くなる理由を、PER100倍超の85社(2026年9月28日時点)の決算から分類。8割は利益の急減や黒字化直後で、分母の利益が一時的に小さいことが主因でした。日本製鉄(実績208倍→予想12倍)などの実例と、見分ける4つのチェックを解説。
競合との比較 — 規模はトヨタの約10分の1、北米のSUVで勝負
SUBARUは北米の乗用車・SUVの市場で、トヨタ・ホンダ・日産・マツダなどの日本勢や、現代自動車・起亜などの海外勢と客を取り合っています。売上収益はトヨタの約10分の1で、マツダと並ぶ中堅規模です。
自動車大手の売上高と営業利益率(3月決算)
トヨタ(7203):筆頭株主で提携の相手ですが、米国では同じSUVで競う相手でもあります。規模は約10倍で、利益率も上回ります
マツダ(7261):売上規模がSUBARUとほぼ同じです。2026年3月期は営業利益率が1.0%に下がり、2027年3月期はSUBARUと同じく営業利益1,500億円への回復を見込みます
スズキ(7269):売上規模は近いものの、営業利益率は9.9%と6社で最も高い水準です(2026年3月期)
マツダ(7261)の企業分析|CX-5と北米で稼ぐ、広島の中堅自動車メーカー
マツダ(7261)は売上の半分を北米で稼ぐ広島の自動車メーカー。2026年3月期は米国関税の影響1,549億円で営業利益516億円に急減、2027年3月期は1,500億円への回復を見込む。予想PER7.9倍・PBR0.37倍、競合との違いも解説。
スズキ(7269)の企業分析|インドと軽自動車で稼ぐ小型車メーカー
スズキ(7269)は売上収益の4割をインドの四輪車で稼ぐ小型車メーカー。2027年3月期は6期連続の増収予想ながら、原材料高で営業利益は5,400億円と2期連続の減益見込み。PER9.6倍・PBR1.25倍(11月11日時点)、競合との違いも解説。
投資家が注目すべきポイント
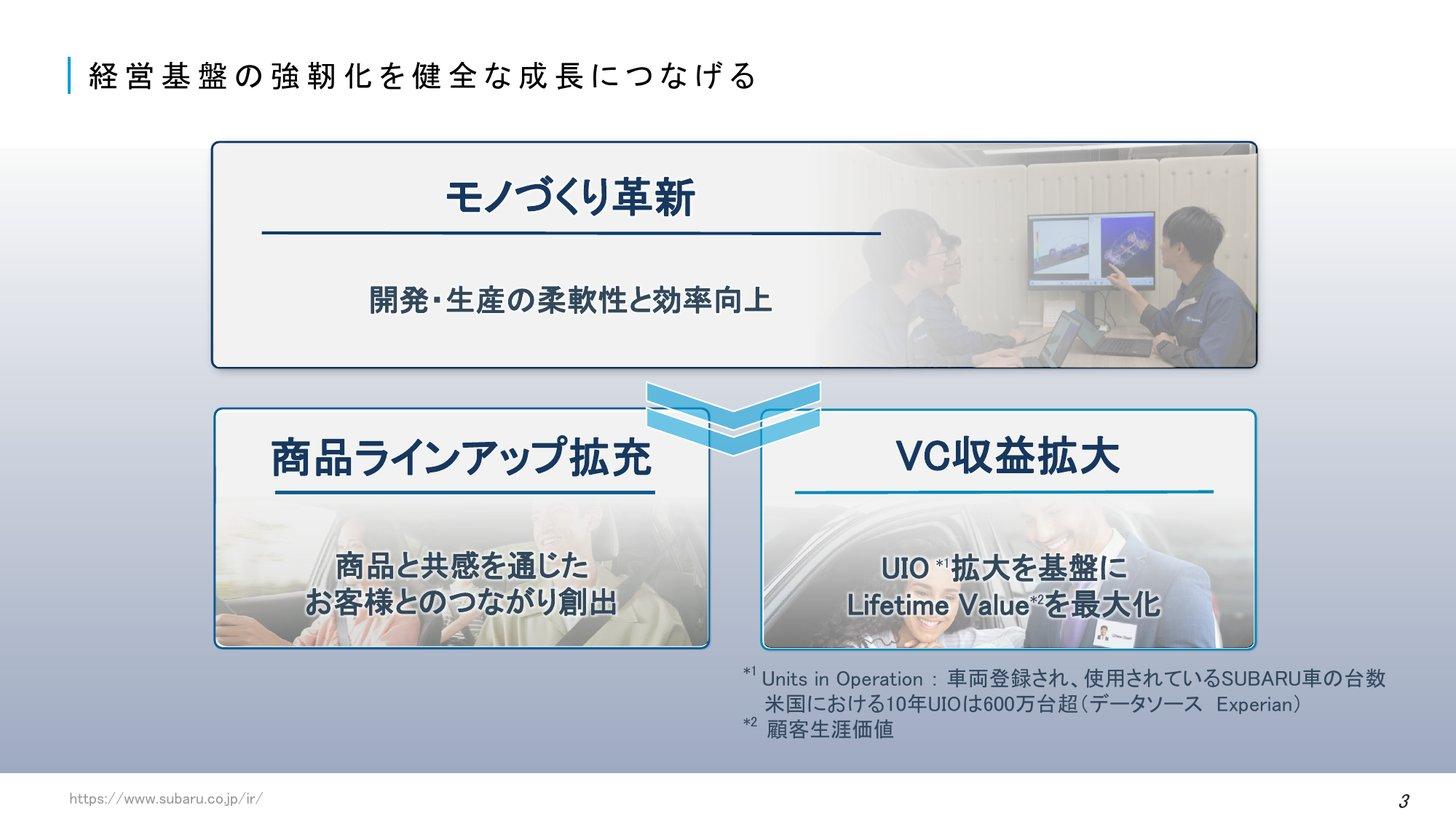
会社は「SUBARU 2025方針」で、開発・生産の改革(モノづくり革新)を土台に、品ぞろえの拡充と、車を売ったあとの収益(バリューチェーン)の拡大をめざしています。コスト面では2,000億円規模のコスト低減をめざす「原価維新20-30」を進め、2030年代前半に世界で120万台の販売規模をめざすとしています(有価証券報告書(第95期)p.14)。
強み
北米での根強い販売力:2027年3月期上期は販売施策を強めて米国の小売販売を前年同期より伸ばし、カナダは上期として過去最高でした。ただし米国の連結販売台数は、前年の在庫積み増しの反動で3.8万台減っています(2027年3月期 第2四半期決算説明会資料(スクリプト付き)p.4)
新車以外で稼ぐ仕組み:部品・用品や金融、整備で、新車が赤字だった2026年3月期も約1,800億円の利益(管理値)を確保しました
厚い手元資金と株主還元:ネットキャッシュは1兆50億円(2026年9月末)。DOE3.5%の配当と、上限1,500億円の自社株買いを進めています
トヨタとの提携:スポーツカーとEVを共同開発しています。EVは提携によって投資を抑えながら市場に投入できたと会社は説明しています(2026年3月期 決算説明会資料 p.3)
リスク
米国の関税と通商政策:日本から米国へ送る乗用車には15%の関税がかかります。2026年3月期は関税だけで2,269億円の減益要因でした
北米への集中と値引き競争:売上の約8割が北米です。競争の激化と金利の上昇で、米国の販売奨励金が増えています
原材料高と市況:会社は2027年3月期に、原材料・市況の悪化で1,300億円の減益を見込んでいます
為替:予想の前提は1ドル155円。上期は想定より円安に進んで180億円の押し上げになりましたが、円高に振れれば逆に働きます
電動化の方針の変化:米国の規制緩和を受けて自社開発EVの投入を延期しました。規制や需要が再び変われば、開発計画の見直しや損失が出るおそれがあります
これから注目したい点
下期の販売台数:会社は上期より5.2万台多い49.6万台を計画。矢島工場は2027年の初めごろに2交代の操業へ移る予定です
米国の関税・環境規制・値引きの動向:関税率や規制の変更は、利益を大きく動かします
新しい稼ぎ方:北米で自動車ローン・リースの販売金融事業に参入し、2030年の開始をめざしています(2026年8月5日の発表)
資本効率:ROE10%以上(2030年を見据えた長期目標)に向けた利益の回復と自社株買いの進み具合
まとめ
SUBARUは、北米でSUVを売って稼ぐ、トヨタが約2割を持つ自動車メーカーです。2026年3月期は米国の関税とEV関連の損失で営業利益が9割減りましたが、会社は大口の費用はおおむね出し切ったとし、2027年3月期は1,500億円への回復を見込みます。
配当はDOE3.5%を基準とし、予想配当利回りは4.24%、PBRは0.69倍です(2026年11月11日終値)。関税・値引き競争・原材料高をこなしながら販売台数を増やせるかが、今後の焦点です。
SUBARU
SUBARU(スバル)は、富士重工業が2017年4月に商号変更した自動車メーカー。水平対向エンジン、シンメトリカルAWD、EyeSight運転支援等の独自技術を活かし、レガシィ、インプレッサ、フォレスター、アウトバック等を製造・販売。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月10日発表)まで、株価・株価指標は2026年11月11日終値に基づいています。