パワーエックス(485A)の企業分析|蓄電所向けの大型蓄電池を岡山で量産
2026年12月期 第3四半期決算まで反映
パワーエックスは、電気をためる大型の蓄電池(蓄電システム)を岡山県の工場でつくる、2021年創業のメーカーです。再生可能エネルギーの電気をためる「蓄電所」向けの受注が増え、2026年12月期は売上高410億円(前期の約2.1倍)、営業利益22億〜25億円と、営業黒字への転換を見込んでいます(2026年11月12日に上方修正)。
この記事では、事業と稼ぎ方、業績と株価、テスラやGSユアサなど競合との違い、これから注目したい点を解説します。
この記事の内容(目次)
会社概要 — 2021年創業、上場1年目の蓄電池メーカー
パワーエックスは、蓄電所や工場に置く大型の蓄電システムをつくって売る会社です。蓄電システムとは、たくさんの電池と、充電・放電を制御する機器をコンテナに収めた「電気をためる箱」のことです。売上の約9割をこの事業で稼いでいます(2025年12月期)。
事業別の売上高構成(2025年12月期)
売上の88.6%がBESS(Battery Energy Storage System=蓄電システム)事業です。電力事業とEVCS事業はそれぞれ5〜6%にとどまります。
設立:2021年3月(東京で設立。2025年6月に登記上の本社を岡山県玉野市へ移転)
社長:伊藤正裕氏(取締役兼代表執行役社長CEO。ZOZOの元取締役兼COO)
上場:2025年12月19日、東証グロース市場。公開価格は1,220円(2026年6月の株式分割の前の価格)。2026年6月にプライム市場への変更申請に向けた準備を始めると開示(申請時期は未定、6月3日の開示)
工場:岡山県玉野市の本社工場「Power Base」と岡山第2工場。北海道苫小牧市の新工場は2028年7月の稼働予定(当初の2027年6月から延期)
従業員:179人(2025年12月末、連結)
出典:パワーエックス 2025年12月期 有価証券報告書 p.2・p.6・p.84、訂正有価証券届出書(2025年12月10日)p.6、北海道苫小牧市への新工場開設の経過(2026年8月13日)
沿革 — ZOZO出身の起業家が創業し、5年足らずで上場
2021年3月:伊藤正裕氏らが東京で設立。伊藤氏は2000年に起業した会社をZOZOグループに売却し、ZOZOの取締役兼COOを務めた人物
2022年8月:大型蓄電システム「Mega Power」と、蓄電池を内蔵したEV急速充電器「Hypercharger」の受注を開始
2023年6月:岡山県玉野市に蓄電池の工場「Power Base」を建設
2025年12月:東証グロース市場に上場
2026年:6月1日に1株を3株に分割。10月にMega Power 2500の出荷を始め、TOPIXの構成銘柄に採用(組入れは10月30日の予定と開示)
出典:パワーエックス 2025年12月期 有価証券報告書 p.6(沿革)・p.84(役員の状況)、株式分割に関するお知らせ(2026年4月23日)、Mega Power 2500 出荷開始のお知らせ(2026年10月26日)、TOPIX構成銘柄への新規採用のお知らせ(2026年10月8日)
大株主 — 社長と会長が代表を務める会社が上位2社
大株主の上位2社は、伊藤社長が代表取締役を務める株式会社FAROUT(12.40%)と、鍵本忠尚会長が代表を務めるアキュメン株式会社(11.65%)です(2026年6月末、半期報告書 p.12)。鍵本氏は再生医療のヘリオスの創業者で、パワーエックスの設立時から取締役会長を務めています。3位以下には今治造船(4.84%)、日本瓦斯(2.98%)が並びます。
事業を理解する — 蓄電所向けの「電気をためる箱」で稼ぐ
パワーエックスの事業は、決算短信の区分でBESS事業・電力事業・EVCS事業の3つです。中心のBESS事業は、電力会社や商社などが建てる蓄電所に、大型の蓄電システムを売る事業です。モノとお金の流れを図にまとめました。
蓄電所は、電気が余って安い時間に充電し、足りなくて高い時間に売ることなどで稼ぎます。会社は、顧客が卸電力市場の価格差、需給調整市場(電気の需給のずれを短時間で埋める力を売る市場)、容量市場(将来の供給力を約束して対価を得る仕組み)を組み合わせて採算をとれると説明しています(IRに関するよくあるご質問とご回答(2026年10月28日)Q3)。蓄電所が稼ぐ仕組みと制度は、次の記事で詳しく解説しています。
【投資テーマ解説】蓄電池|系統用の申込み3,500万kWに連系は84万kW——稼ぎ方と関連18社の事業規模
系統用蓄電池の契約申込みは2026年3月末に約3,500万kWへ増えた一方、連系済みは約84万kW。卸電力・需給調整・長期脱炭素電源オークションで稼ぐ仕組みと中国勢の価格攻勢、パワーエックスやGSユアサなど関連18社の立ち位置と事業規模を解説します。
BESS事業 — 蓄電所向けの大型蓄電システムが主力
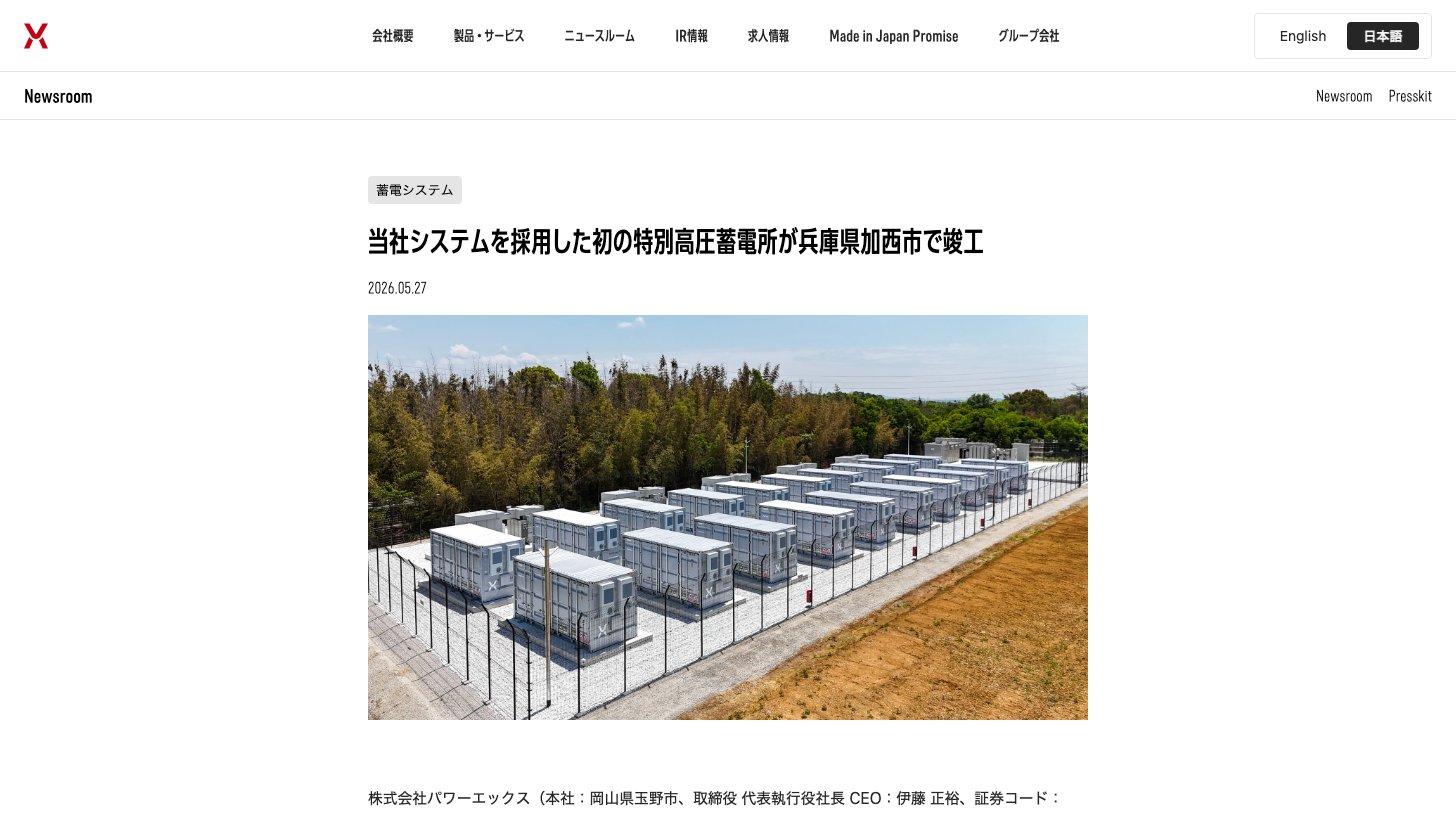
主力は、コンテナに電池を詰めた大型蓄電システム「Mega Power」シリーズです。10月に出荷を始めた「Mega Power 2500」は10フィートのコンテナに2,507kWhをため、従来の20フィート型と比べて設置面積が約半分で済みます(2026年10月26日の開示)。
受注の中心は、送電網に直接つなぐ「系統用」の蓄電所です。正式受注(契約を結んだ注文)の残高のうち96.2%が系統用の単独設置で、97.9%が国内向けでした(2026年8月13日時点、IR FAQ)。導入・採用の実績は192拠点です(2026年11月12日時点、決算説明資料 p.91)。この数には設置前の正式受注も含み、設置済みは111拠点でした(2026年10月1日時点、2026年10月16日の開示)。
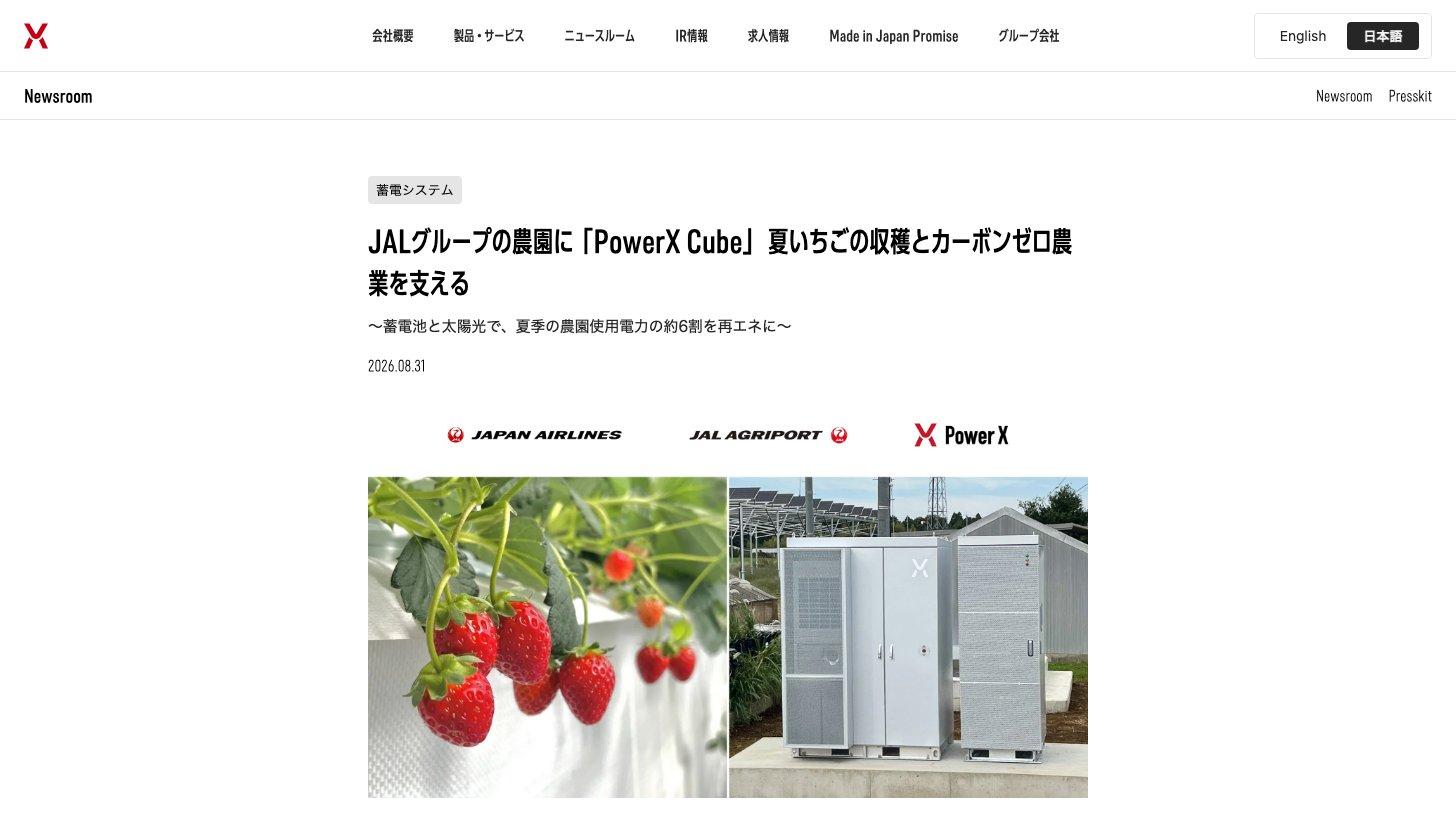
工場や農園などに置く中型の「PowerX Cube」もBESS事業の製品です。産業・商業用の蓄電システムで、太陽光発電の電気をためて使うといった、電気を使う側(需要家)の用途に向きます(第3四半期決算短信 p.2)。
電力事業 — 蓄電所の運転代行と電力の販売
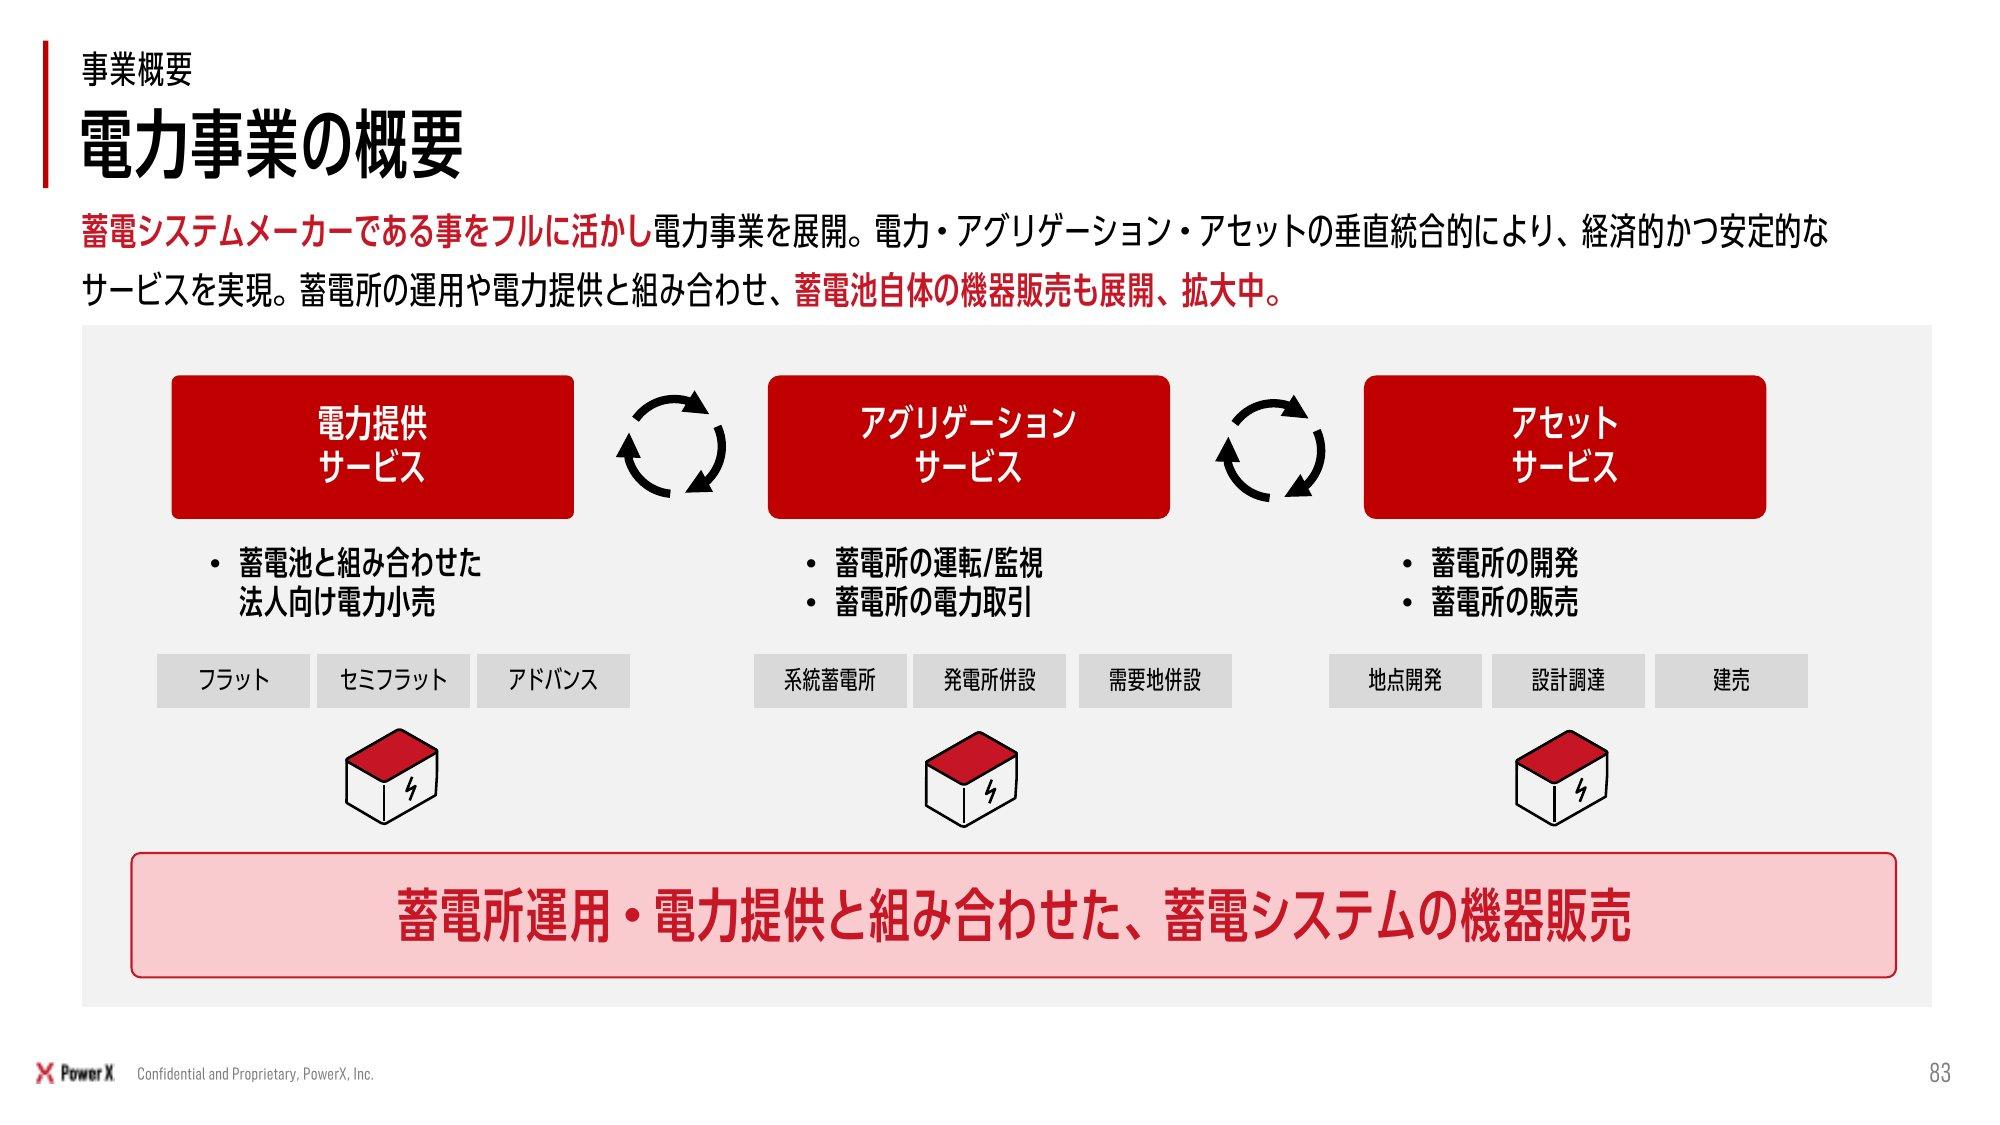
電力事業では、蓄電所を持つ会社に代わって運転や電力取引を担うサービス(アグリゲーション)、蓄電所そのものの開発・販売、法人向けの電力販売を手がけます。蓄電システムの販売と組み合わせて顧客を広げる狙いです。2026年12月期の第3四半期累計(1〜9月)の売上高は17.7億円(前年同期比216.4%増)で、セグメント損益は0.5億円の黒字に転じました(第3四半期決算短信 p.3)。
会社全体で見ると、売上の大半は蓄電システムを納めた時点で計上する機器の販売です。会計上「一定の期間にわたって」計上する売上(電力の提供・アグリゲーション・保守など)は2026年1〜9月で14.1億円、売上高の8.5%で、前年同期の6.5%から上がりました。そのうち13.7億円が電力事業の売上です。
期間 | 一時点で計上 | 一定の期間で計上 | 一定の期間の割合 |
|---|---|---|---|
2025年12月期(通期) | 186.9億円 | 6.2億円 | 3.2% |
2025年1〜9月 | 68.5億円 | 4.7億円 | 6.5% |
2026年1〜9月 | 151.6億円 | 14.1億円 | 8.5% |
会社は「フロー収入」「ストック収入」という区分の数字は開示していません。有価証券報告書では、販売後の保守や運用サポートを「ストック型収益を獲得することができる重要な事業機会」としています。KabuGraphの見方では、表の「一定の期間で計上」が、契約が続く間に入り続けるストック型の収入に近い部分です。
EVCS事業 — 蓄電池を内蔵した超急速EV充電器
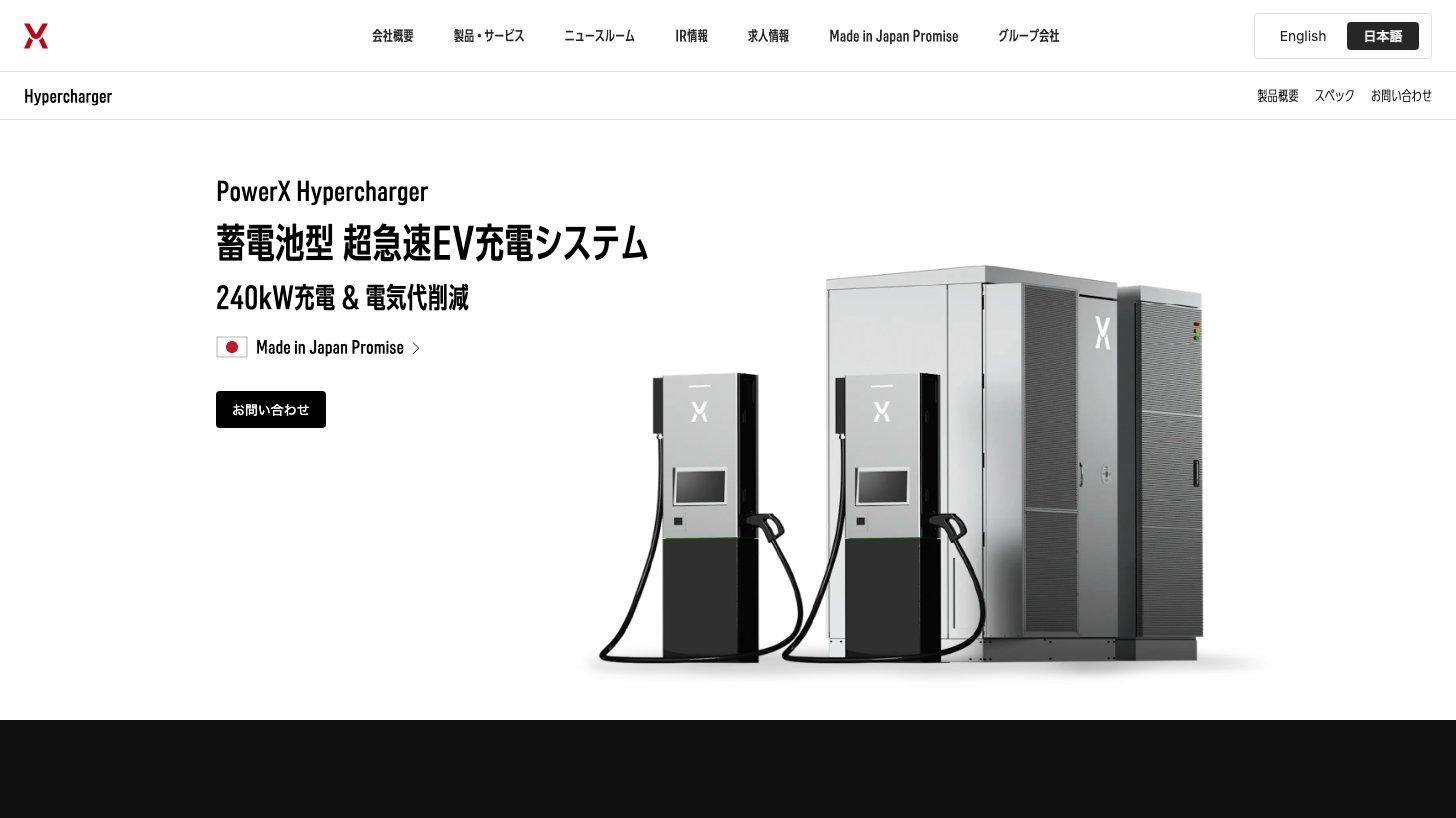
EVCS(EV Charge Station)事業は、蓄電池を内蔵した急速EV充電器「Hypercharger」の販売と、自社の充電サービスです。輸入車メーカーを中心に自動車ディーラーへ設置しています。ただし、EVの普及状況を見て顧客が投資を後ろ倒しにする傾向もあり、受注が減って第3四半期累計の売上高は4.2億円(前年同期比33.4%減)、セグメント損失は1.7億円でした(第3四半期決算短信 p.3)。
次の柱の候補 — データセンター向けと海外
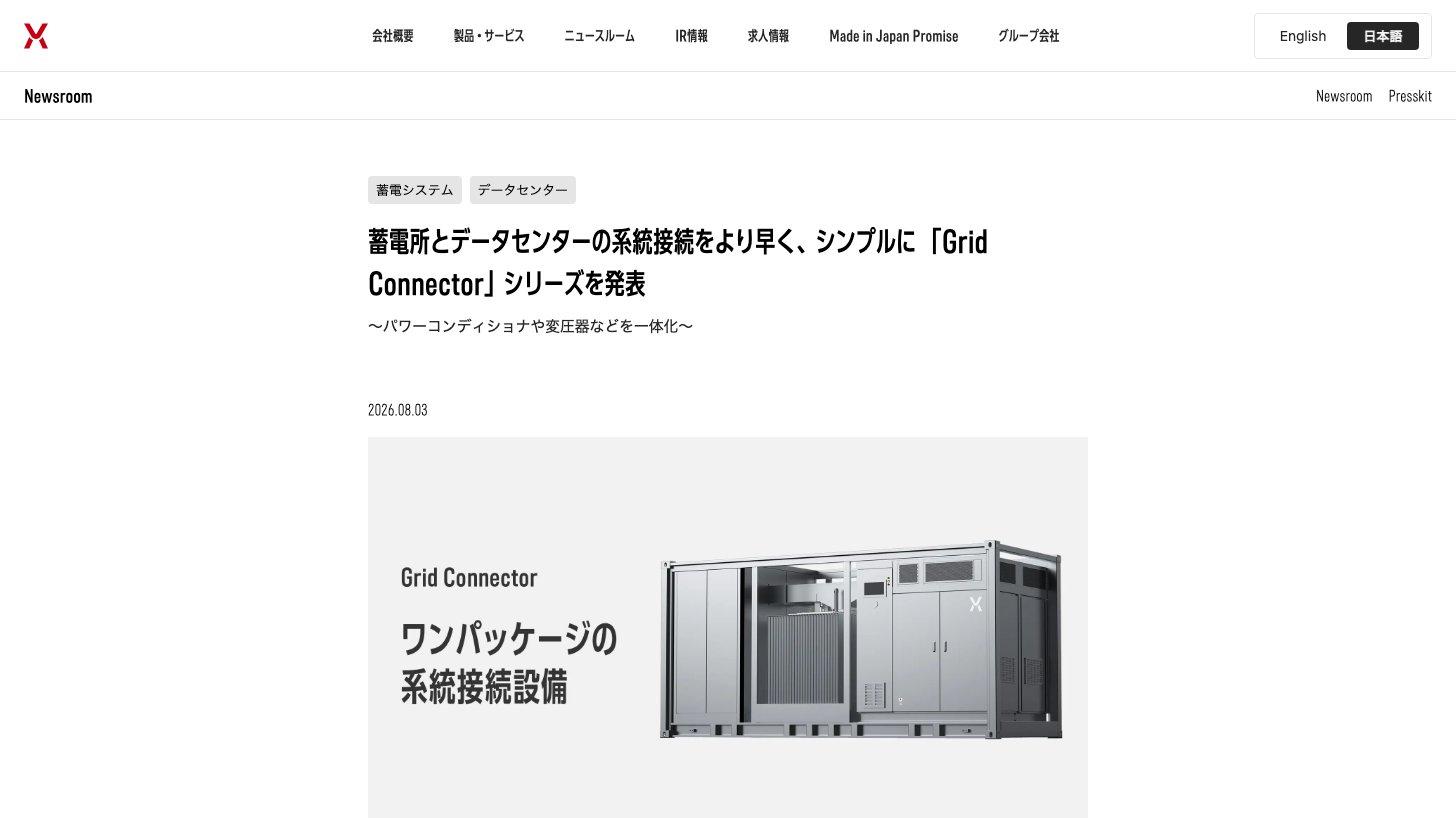
次の柱として、データセンター向けの製品と海外展開を進めています。パワコン(直流と交流を変換する装置)や変圧器などを一体にした「Grid Connector」や、大型蓄電池を内蔵したコンテナ型データセンター「Mega Power DC」です。ただし正式受注残に占めるデータセンター向けは0.0%で(2026年8月13日時点、IR FAQ)、いまの業績を支えているのは国内の蓄電所です。
ベトナム:豊田通商グループのエレマテックから約17億円を受注し(2026年6月19日)、第3四半期に初めての海外案件として売上を計上しました
米国:Energy Vaultグループと、最大1.5GWhの製品供給の機会を共同で検討する契約を結びました(2026年11月5日)。法的拘束力はなく、受注は確定していません
送配電会社との連携:関西電力送配電と、蓄電池を使って送配電設備の増強を避ける手法を、2027年度の実証に向けて検討する基本合意を結びました(2026年10月30日)
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
業績推移と財務 — 赤字から営業黒字へ、売上は第4四半期に集中
通期業績推移 — 2年で売上高は約59倍、2026年12月期は営業黒字へ
売上高は2023年12月期の3.3億円から、2025年12月期には193億円まで増えました。営業赤字は年ごとに縮んでおり、会社予想どおりなら2026年12月期に営業損益が黒字に変わります。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2026年12月期の会社予想 — 2回上方修正、利益はレンジで開示
項目 | 2月13日(当初) | 6月25日 | 11月12日 |
|---|---|---|---|
売上高 | 380億円 | 400億円 | 410億円 |
営業利益 | 20〜25億円 | 20〜25億円 | 22〜25億円 |
純利益 | 10〜15億円 | 10〜15億円 | 10〜15億円 |
会社は2回の修正の理由を、受注と生産の進み具合、費用の時期の変化で説明しています。
6月25日:受注、生産の進み具合、売上の計上見通しを見直し、売上高を380億円から400億円に引き上げました。増収で生まれる利益の余力の一部を、北海道の新工場に設けるデータセンター製品の実証環境への投資(3億〜5億円)に回すとして、利益の予想は据え置きました(通期業績予想の修正(6月25日)p.1-2)
11月12日:2026年に売上を計上する予定の正式受注と受注見込みが421億円に達し、今期に売る分の生産もすべて終わったとして、売上高を410億円に引き上げました。1〜9月は原材料高と為替で売上総利益率が一時的に下がったものの、10〜12月は水冷式の新製品「Mega Power 2500」の出荷で回復を見込みます。6月に見込んだデータセンターの実証投資は、北海道の新工場の稼働の後ろ倒しなどで翌期以降に回し、販管費も概ね想定内として、営業利益の下限を22億円に引き上げました(通期業績予想の修正(11月12日)p.1-2)
据え置いたもの:経常利益と純利益は、営業外・特別損益の影響を慎重に見極めるとして10億〜15億円のままです
後ろ倒しした実証投資は翌期以降の費用になるため、今期の営業利益の上振れには費用の時期のずれも含まれている、とKabuGraphはみています。
四半期で見る — 売上の約6割が10〜12月に集中
パワーエックスの売上は、毎年10〜12月(第4四半期)に集中します。顧客が使う補助金の受給要件の都合で、納入が下期、特に第4四半期に偏るためです(第3四半期決算短信 p.2)。
四半期ごとの売上高(3か月ごと)
7〜9月期の売上高は96.7億円で、営業利益は2.15億円と、7〜9月期として初めて黒字になりました(決算説明資料 p.5)。ただし1〜9月の累計では営業損失8.6億円で、通期の黒字は10〜12月の納入にかかっています。会社は、10〜12月の売上見込みの43%を11月12日までに計上済みで、残りの95%は工場で検収(顧客が製品を受け取って確認すること)できる条項付きか補助金の対象の案件のため、翌期にずれるリスクは限られると説明しています(決算説明資料 p.7)。
財務 — 在庫と前受金がふくらみ、借入で運転資金をまかなう
10〜12月に納める製品を前もってつくるため、9月末は在庫と借入がふくらむ時期です。
自己資本比率:15.9%(2026年9月末。2025年12月末は23.7%)
借入金と現預金:借入金は約80億円(運転資金約50億円、設備・借り換え資金約30億円)、現預金は48億円です(2026年9月末)。11月12日には中国銀行と計20億円の借入契約を結びました
借入の条件:2026年7月と11月に結んだ借入契約には、純資産を一定の水準に保つことと、経常損益が2期続けて赤字にならないことという条件(財務制限条項)が付いています。最初の判定は2027年12月期です
増資の考え:会社は、運転資金のためだけの公募増資は今のところ想定していないと説明しています
出典:第3四半期決算短信 サマリー・p.5-6・p.13(重要な後発事象)、財務上の特約が付された金銭消費貸借契約の締結について(2026年7月6日)、同(2026年11月4日)、IRに関するよくあるご質問とご回答(2026年11月6日)Q1・Q6・Q7
配当 — 上場以来無配、2026年12月期も0円の予想
パワーエックスは上場以来無配で、2026年12月期も配当は0円の予想です(第3四半期決算短信 サマリー)。配当予想の修正はなく、株主優待もありません(公式サイト「株主優待制度」)。成長のための投資と運転資金を優先している段階です。
株価指標(2026年11月12日終値)
指標 | 値 |
|---|---|
株価 | 1,628円 |
時価総額 | 1,899億円 |
予想PER | 124〜186倍 |
実績PER | — |
PBR | 29.1倍 |
配当利回り | 0% |
株価は利益に対してかなり高い水準です。予想PERは純利益予想の上限で計算しても124倍、PBRは29.1倍で、市場が数年先の成長を先取りしていることを示しています。11月12日の終値1,628円は、第3四半期決算と上方修正の発表(15時30分)より前の値です。株式分割後の株数に直した公開価格(約407円)と比べると約4倍になっています。
上場後の株価は大きく上下しています。株式分割を調整した月末終値では、2026年5月末の3,855円が最も高く、11月12日は1,628円です。
上場後の株価(月末終値、株式分割調整後)
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較 — テスラなど海外大手や国内の電池メーカーと受注を競う
パワーエックスが取り合っているのは、蓄電所に置く蓄電システムの受注です。相手は海外の大手や国内の電機・電池メーカーです。会社は国内1社・海外6社と製品の範囲を比べた表を示していますが、社名は出していません(決算説明資料 p.87)。ここでは国内の上場企業2社と、国内の蓄電所にも製品を納めるテスラを取り上げます。
売上高・時価総額と営業利益率の比較
テスラ(米国):米ナスダック上場(Nasdaq)。電池・パワコン・制御装置を1つの筐体に収めた「Megapack」を、国内の系統用蓄電所にも納めています(宮城県仙台市の43MWhの蓄電所は2024年5月に運転開始。Teslaジャパン ブログ 2024年6月11日(Internet Archive保存版))。テスラは世界中で多くの系統用蓄電所を手がけていると説明しています
GSユアサ(6674):自動車用バッテリーの大手です。蓄電用リチウムイオン電池などを含む産業電池電源部門の売上高は1,240億円でした(2026年3月期、決算短信 p.4)。電池から制御システムまで国産にした定置用蓄電システムの量産計画が、経済産業省の支援の対象に認定されています(最大約248億円の助成、2026年2月18日)
ニチコン(6996):コンデンサメーカーです。家庭用・公共・産業用の蓄電システムやEV用の急速充電器を扱うNECST事業の売上高は669.8億円で、家庭用の蓄電システムが主力製品です(2026年3月期、決算短信 p.4・p.7・p.15)。EV充電器ではパワーエックスとも競合します
パワーエックス:電池モジュールは中国から買い、岡山で組み立てて、制御ソフトと保守まで自社で手がけます。「系統用蓄電池・水電解装置導入支援事業」の2025年度の補助金では、採択件数・交付額ともシェア1位でした(会社集計、決算説明資料 p.86)
投資家が注目すべきポイント
強み
受注残(受注見込みを含む)の売上計上予定年
受注の厚さ:2027年に売上を予定する受注残は537億円です(2026年11月12日時点、受注見込みを含む)。会社が業績予想とは別に示す2027年12月期の売上高のイメージ(680億〜720億円、中央値700億円)の約77%をカバーし、正式受注だけでは約67%です(決算説明資料 p.13)
国内で組み立て・保守まで:自社開発のソフトウエアで製品を24時間監視し、保守も自社で担います。IoT製品のセキュリティ制度「JC-STAR」の適合ラベルも取得しています(有価証券報告書 p.6・p.8)
補助金の採択実績:2025年度の系統用蓄電池の補助金で、採択16件(案件金額334億円)と件数・交付額ともシェア1位です(会社集計、決算説明資料 p.86)
生産能力の拡大:岡山の2拠点の2交代制と新ラインで、2027年は2025年実績の3倍の生産量に対応できる見通しです。北海道の新工場の稼働延期を「量産化には課題が残る」とした日本経済新聞の報道に対し、会社は岡山の2拠点で足りるための資本効率上の見直しで、生産の遅れではないと説明しています(2026年10月22日の開示)
リスク
第4四半期への集中と期ずれ:通期売上の約6割が10〜12月に集まる(決算説明資料 p.7)。納入や検収が翌期にずれると、利益と資金繰りの両方に響きます
中国からの部品調達と原材料高:電池モジュールは全量を中国の仕入先1社から輸入しています(有価証券報告書 p.25)。リチウム高と為替で、7〜9月期の売上総利益率は19.9%に下がりました(決算説明資料 p.10)
補助金と電力市場の制度:顧客の多くが補助金を使い、蓄電所の採算は電力市場の価格や制度に左右されます。2026年度からは需給調整市場の見直しや、送電網への接続(系統連系)のルールの厳格化も進んでいます(第3四半期決算短信 p.2)
財務の余裕の小ささと価格競争:自己資本比率は15.9%(2026年9月末)で、借入には経常損益が2期続けて赤字にならないことなどの条件が付きます。会社は国内外の競合との価格競争もリスクに挙げています(有価証券報告書 p.24)
高い株価水準:予想PERは124〜186倍、PBRは29.1倍です(2026年11月12日終値)。成長の鈍化や予想の未達で、株価が大きく動きうる水準です
まとめ
パワーエックスは、蓄電所向けの大型蓄電システムを岡山で組み立てて売る、上場1年目のメーカーです。国内の蓄電所への投資が増えるなかで売上高は2023年12月期から2年で約59倍になり、2026年12月期は売上高410億円と営業黒字への転換を見込んでいます。
これから見たいのは、10〜12月の納入が予定どおり進むか、原材料高のなかで利益率を戻せるか、2027年以降の受注を積み増せるかの3点です。株価は将来の成長を大きく織り込んでいるため、会社予想との差に敏感な点にも注意が必要です。
パワーエックス
蓄電池によるエネルギーインフラの構築を目指すスタートアップ。バッテリーエネルギー貯蔵システム(BESS)の開発・製造・販売から系統用蓄電所の企画・運用までを一貫して手がける。岡山県玉野市の自社工場「Power Base」で蓄電池製品を国内生…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年12月期 第3四半期決算(2026年11月12日発表)まで、株価・株価指標は2026年11月12日終値(第3四半期決算の発表前)に基づいています。