大東建託(1878)の企業分析|管理戸数135万戸の賃貸住宅大手、売上の5割超が一括借上の家賃収入でROE20.5%・配当性向50%
大東建託(1878)は、土地を持つオーナーに賃貸アパート・マンションを建て、完成後はグループ会社が建物を一括で借り上げて入居者に貸す会社です。建てる「建設」、借り上げて貸す「不動産賃貸」、自社で開発して売る「不動産開発」が柱で、借り上げ・管理する住戸は2026年3月末で135万1,329戸あります(2026年3月期 決算短信 参考資料)。
2026年3月期は売上高1兆9,847億円(前期比+7.7%)、営業利益1,352.6億円(同+13.8%)で、会社は過去最高益と説明しています(2026年3月期 決算説明資料 p.4)。売上高の5割強(1兆685億円)は、借り上げた住戸の入居者から受け取る家賃で、管理戸数が増えるほど積み上がる収入です。株価は3,147円で、実績PERは10.5倍、会社予想ベースの配当利回りは5.18%です(2026年10月1日終値、東証株価・決算短信よりKabuGraph算出)。
2027年3月期は売上高2兆500億円・営業利益1,420億円・1株配当163円を計画しています(配当性向50%)。一方、第1四半期(2026年4〜6月の3か月)の受注高は前年同期比21.1%減り、不動産開発への投資で借入金も増えています。この記事では、一括借上の仕組みと稼ぎ方、業績と財務、新リース会計基準の影響、競合との違い、投資家が見るべき点を整理します。
会社概要 — 名古屋で創業、賃貸住宅を「建てて借り上げる」会社
大東建託は1974年に名古屋市で大東産業として設立され、1988年に現在の社名に変わりました。2006年に、土地活用の企画・提案から設計・施工、入居者募集、一括借上による管理・運営までをまとめた「賃貸経営受託システム」を導入し、建てた住戸をグループで借り上げる形で管理戸数を伸ばしてきました(有価証券報告書(2026年3月期) 沿革)。
証券コード・市場:1878(東証プライム・名証プレミア)。東証の所属業種は2022年10月3日に建設業から不動産業へ変わった(当社株式の所属業種変更に関するお知らせ)
本社:東京都港区港南(品川駅東口の品川イーストワンタワー)
代表者:代表取締役 社長執行役員CEO 竹内啓
従業員:連結1万9,326人(2026年3月末)
決算期:3月
大株主(2026年3月末):日本マスタートラスト信託銀行(信託口)14.42%、STATE STREET BANK AND TRUST COMPANY 505001 6.11%、光通信5.69%、日本カストディ銀行(信託口)5.65%。英シルチェスター・インターナショナル・インベスターズは大量保有報告書で9.22%の保有を報告(2026年1月26日時点)
出典:有価証券報告書(2026年3月期) 沿革・従業員の状況・大株主の状況、2026年3月期 決算短信よりKabuGraph作成
沿革 — 賃貸住宅の建築から、借り上げ・開発へ
1974年6月:名古屋市で大東産業株式会社を設立
1988年4月:大東建託株式会社に商号を変更
1989年3月:名古屋証券取引所市場第二部に上場(1992年2月に東京証券取引所市場第一部に上場)
2006年7月:賃貸経営受託システムを導入
2017年4〜5月:管理会社を大東建託パートナーズに改称し、大東建託・大東建託パートナーズ・大東建託リーシングを主要3社とする体制へ
2020年11月:東京23区で投資用マンションを手がけるインヴァランスを買収
2022年9月:収益不動産の買取再販を行うライジング・フォース(現・大東建託アセットソリューション)を買収
2025年2〜4月:賃貸仲介のハウスコムを完全子会社化。都心の開発会社アスコットをTOBで子会社化し、4月に完全子会社化
2025年10月:1株を5株に株式分割(株式分割に関するお知らせ)
2026年7月:都心でレジデンスを開発するTHEグローバル社を完全子会社化(完全子会社化に関するお知らせ)
出典:有価証券報告書(2026年3月期) 沿革よりKabuGraph作成
売上の6割は不動産賃貸、利益も賃貸が最大
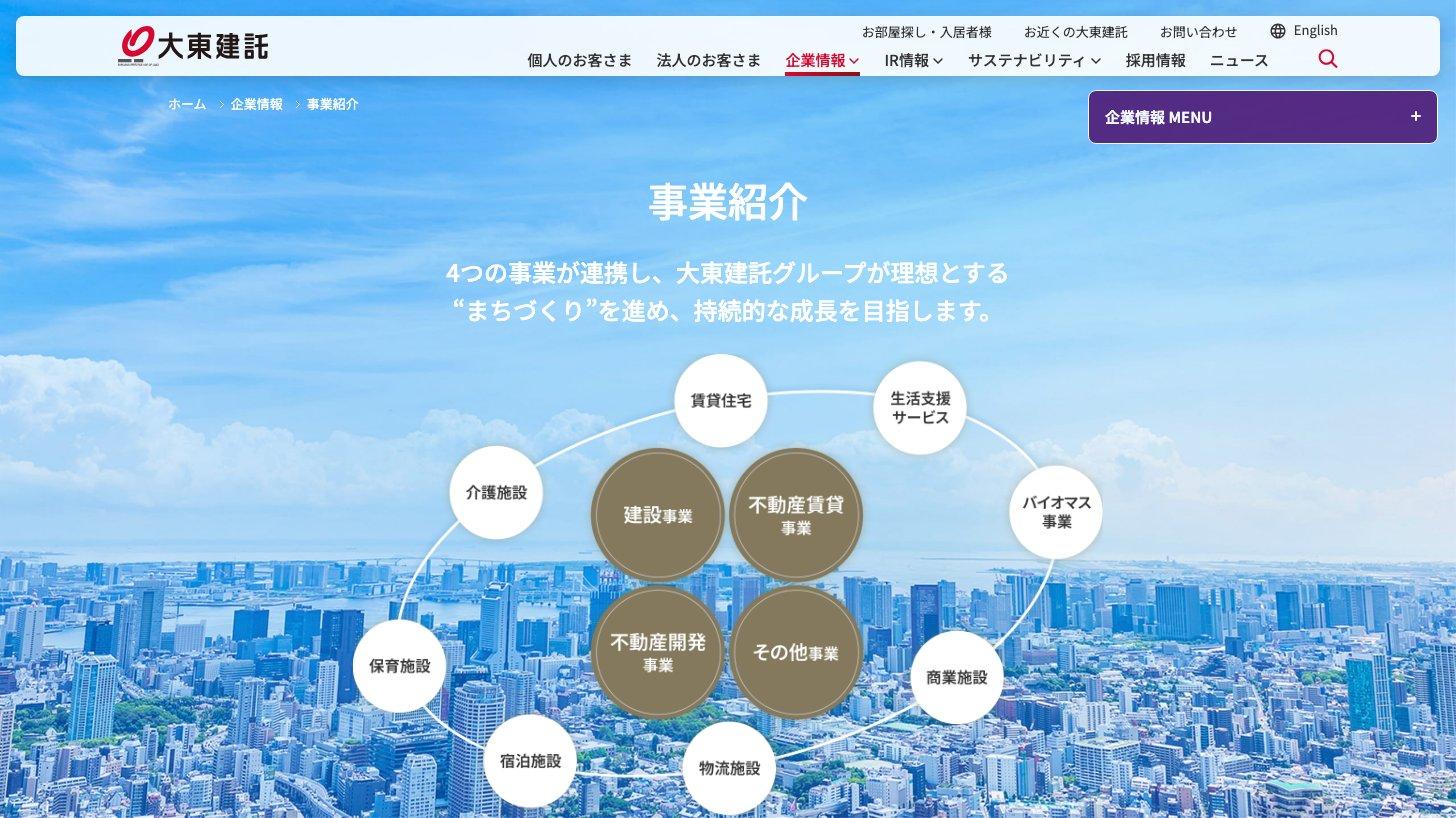
報告セグメントは「建設」「不動産賃貸」「不動産開発」「金融」の4つと、介護・エネルギーなどの「その他」です。会社の資料は金融とその他を合わせて「その他の事業」として示しています。2026年3月期の外部顧客への売上高では、不動産賃貸が60.6%、建設が27.4%を占めます。
セグメント別売上構成比(2026年3月期)
セグメント利益(営業利益ベース)は不動産賃貸855.5億円、建設451.5億円、その他の事業195.2億円、不動産開発185.4億円です。ここから全社費用などの調整額335.0億円を差し引くと、連結営業利益1,352.6億円になります(2026年3月期 決算短信 セグメント情報)。
事業を理解する — 建てる・借り上げる・開発する
基本の流れは、①土地オーナーに賃貸住宅の建築を提案して請け負い(建設)、②完成した建物をグループ会社が一括で借り上げて入居者に転貸し、管理する(不動産賃貸)というものです。建てた住戸が管理戸数として積み上がり、その家賃が毎年の売上になります。近年はこれに、自社で土地を仕入れて開発し、投資家に売る不動産開発が加わりました。
建設事業 — 土地オーナーから賃貸住宅の建築を請け負う
営業担当者が土地オーナーに土地活用を提案し、賃貸アパート・マンションの設計・施工を請け負います。2026年3月期の完成工事高は5,442.8億円(前期比+0.6%)、セグメント営業利益は451.5億円(同−4.2%)で、会社は減益の理由を人件費等の高騰と説明しています(2026年3月期 決算短信 p.2)。
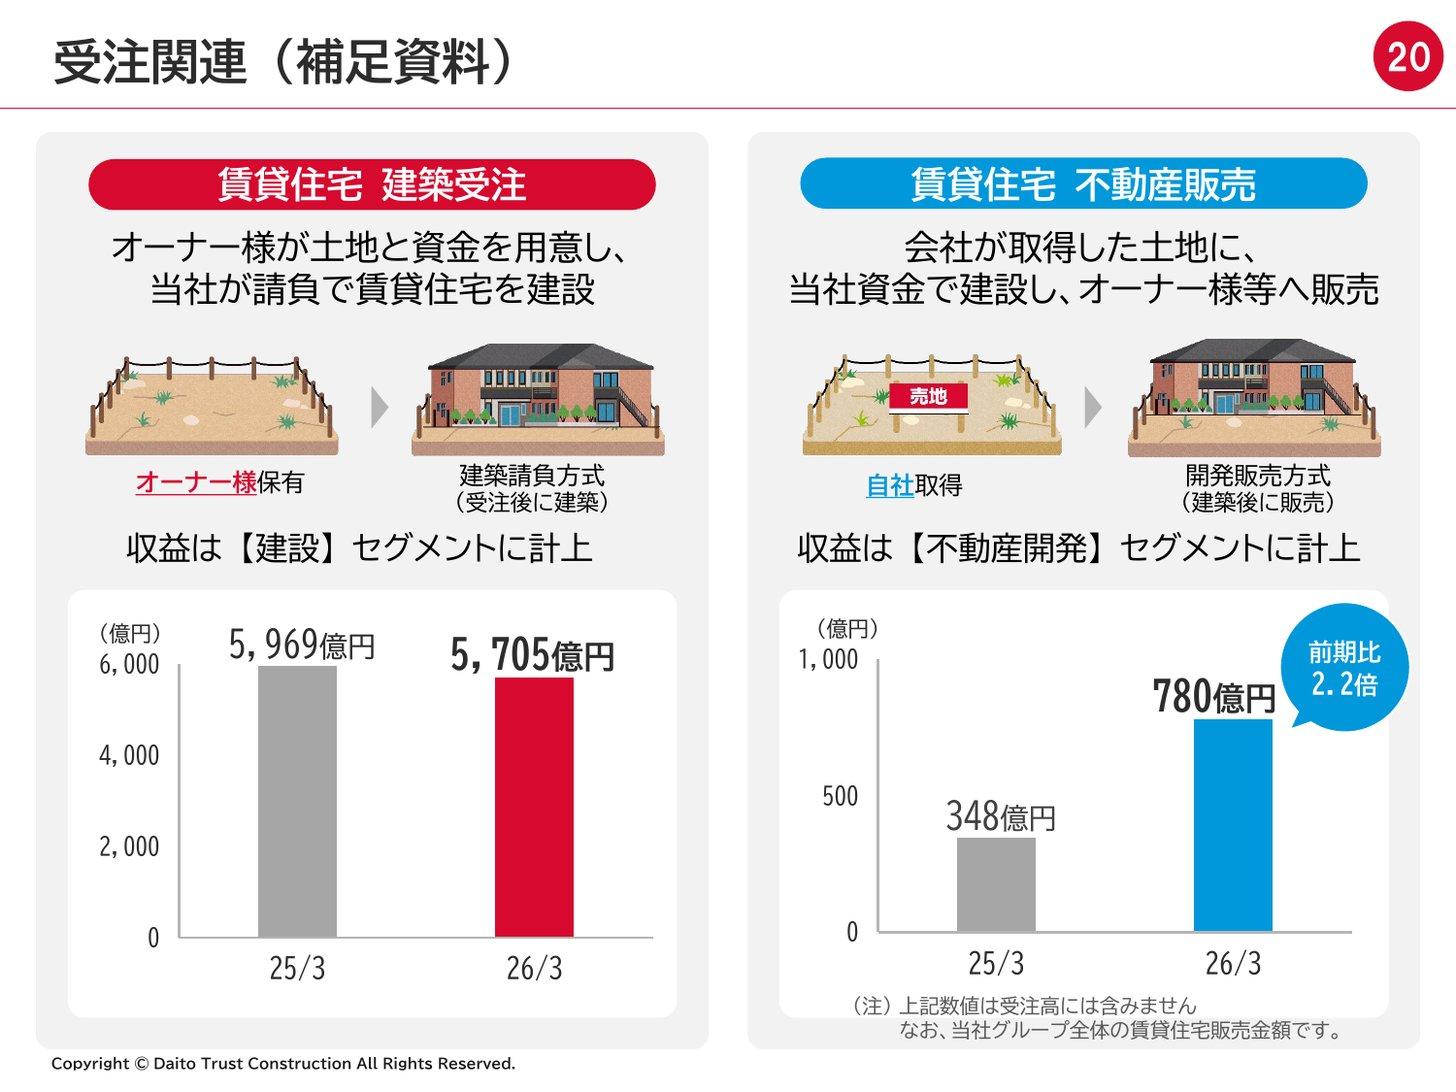
受注高:5,705億円(前期比−4.4%、営繕工事等を含む)。会社は建築費の高騰と、入居斡旋の状況を踏まえた販売エリアの適正化を理由に挙げる(同 p.2)
受注単価:1億5,713万円(前期比+1,622万円)。3階以上の中層物件の受注件数の割合は22.6%、建替えの割合は37.0%に上がった(2026年3月期 決算説明資料 p.22・24)
価格改定:建築費の上昇に合わせて販売価格を上げており、2026年3月期の完成工事総利益には前期比150億円程度のプラス効果があった(同 p.9)。販売価格は中期経営計画前の2024年3月期と比べて+11%(同 p.44)
販売エリア:家賃の上昇が見込める地域へのシフトを進め、三大都市圏(首都圏・中部圏・近畿圏)の受注割合は2024年3月期比+9.2ポイント(同 p.44)
会社は、オーナーが土地と資金を用意する「建築受注」(建設セグメント)とは別に、自社で取得した土地に建てて売る「不動産販売」(不動産開発セグメント)も新築賃貸住宅の供給として開示しています。2026年3月期の不動産販売は780億円で、前期の2.2倍でした(2026年3月期 決算説明資料 p.20)。
不動産賃貸事業 — 管理戸数135万戸の一括借上と仲介
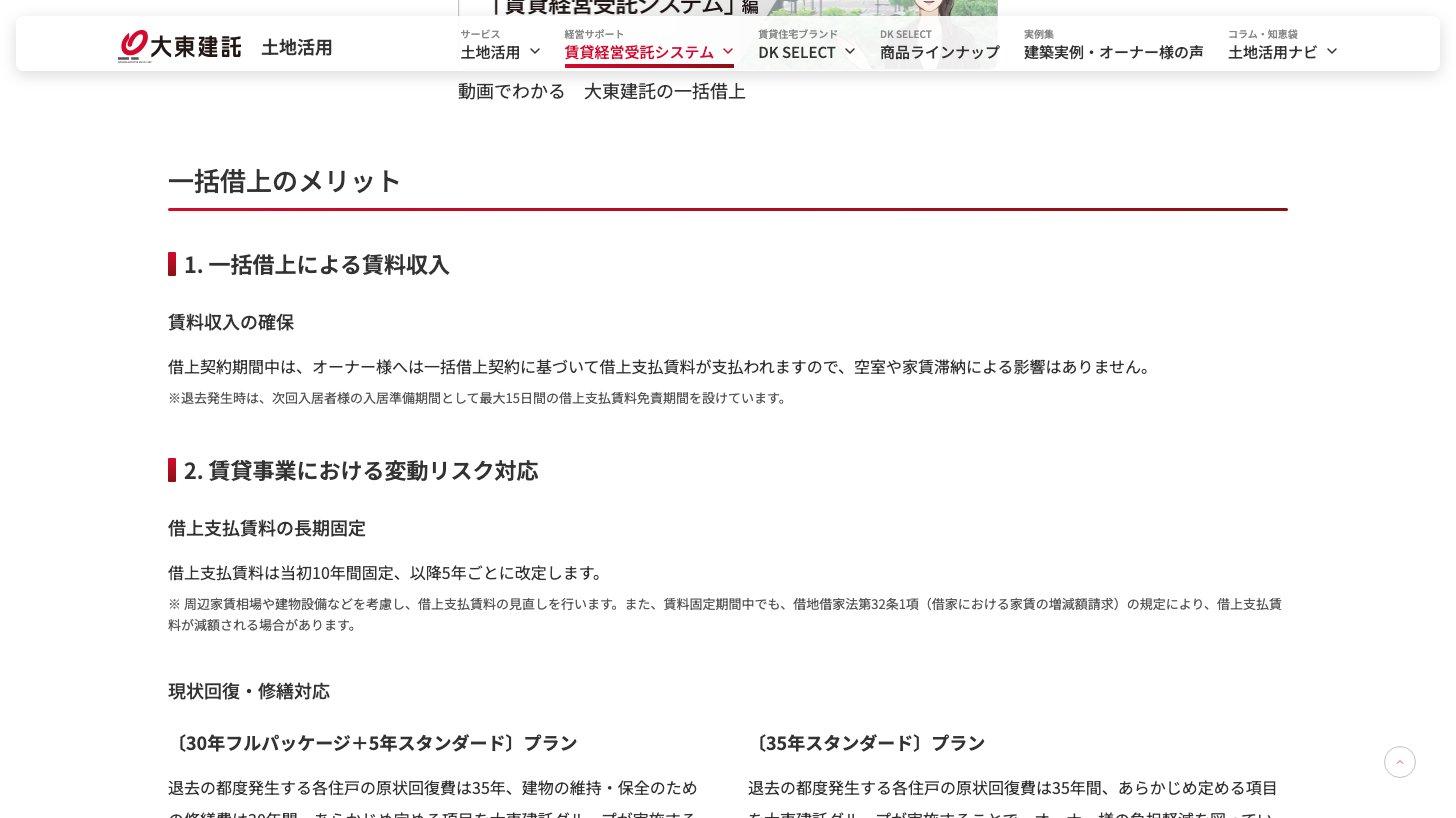
完成した建物は、子会社の大東建託パートナーズがオーナーと一括借上契約を結んで借り上げ、入居者に転貸します(有価証券報告書 事業の内容)。オーナーには空室や家賃滞納にかかわらず借上賃料が支払われ、同社は入居者から家賃を受け取ります。入居者からの家賃が売上、オーナーに払う借上賃料などが原価で、2026年3月期の不動産賃貸事業の売上総利益率は11.7%でした(2026年3月期 決算短信 参考資料)。
契約の条件:契約期間35年の「35年一括借上」。借上賃料は当初10年間固定で、以降5年ごとに改定する。固定期間中でも借地借家法第32条により減額される場合があり、オーナーから解約するには同法第28条の正当事由が要る(一括借上について)
管理戸数:135万1,329戸(2026年3月末、前期末比+2.2%)。6月末は135万6,363戸で、うち居住用が132万2,996戸(2027年3月期 第1四半期決算短信 p.19)
入居率:居住用の家賃ベース入居率は2026年3月に98.0%、6月に97.7%。会社の定義は「1−空室物件の借上家賃支払額÷家賃総額」(同 p.19、2026年3月期 決算短信 参考資料)
売上の中身:2026年3月期の不動産賃貸事業の売上高1兆2,030.9億円のうち、一括借上が1兆685.0億円(88.8%)。ほかに営繕工事、仲介、家賃保証(ハウスリーブ)、電力事業など(同 参考資料、決算説明資料 p.56)
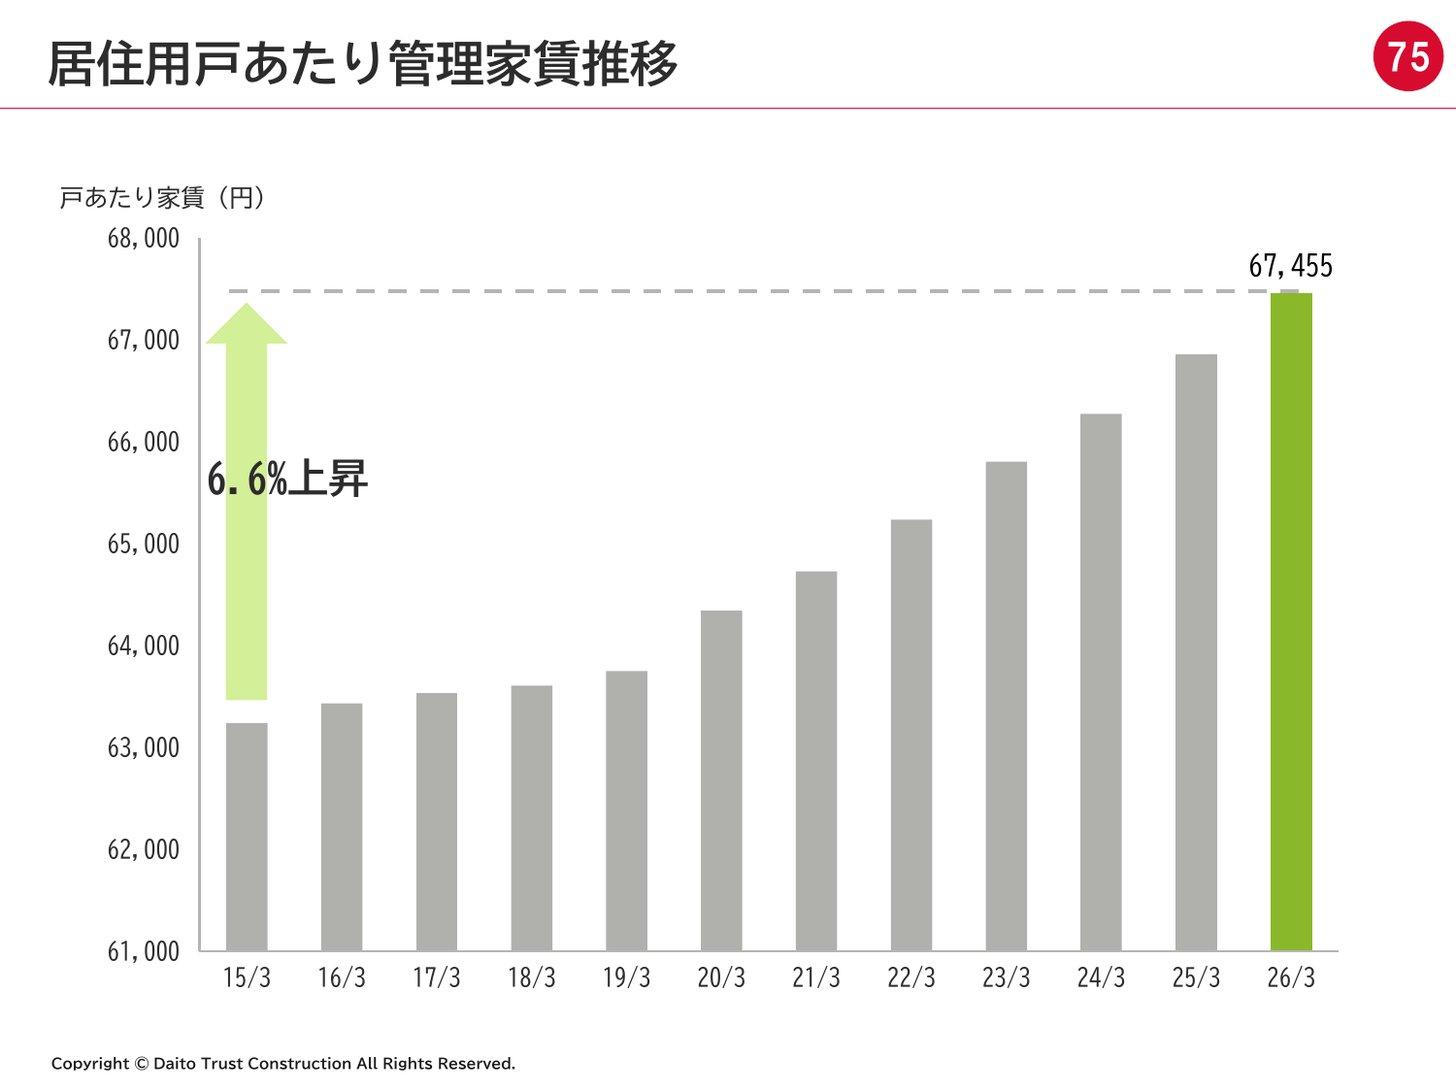
家賃は上がり続けています。居住用の戸あたり管理家賃は2026年3月期に6万7,455円で、2015年3月期から6.6%上昇しました(2026年3月期 決算説明資料 p.75)。会社は、家賃がこれまで毎年平均500円程度、直近では約600円上がっており、この傾向は続くとみています(2027年3月期 第1四半期決算説明会 質疑応答 Q7)。
入居者の仲介は大東建託リーシングとハウスコムが担います。大東建託リーシングと大東建託パートナーズの入居者斡旋件数は、2026年3月期に34万5,229件(他社管理物件を含む)でした(2026年3月期 決算短信 p.2)。部屋探しの入口は、グループの物件検索サイト「いい部屋ネット」です。
不動産開発事業 — 投資用マンション・買取再販・都心開発
自社で土地を仕入れて賃貸住宅・ホテル・物流施設などを開発して売る事業と、M&Aで加わった子会社の事業です。インヴァランスが東京23区を中心に資産運用型マンションを、大東建託アセットソリューションが収益不動産の買取リノベ再販・開発販売を、アスコットが都心でマンション・オフィス・商業施設などの開発を手がけます(有価証券報告書 事業の内容)。
2026年3月期の売上高は1,470.8億円(前期比+186.5%)、セグメント営業利益は185.4億円(同+259.8%)でした。会社はアスコットの連結子会社化の影響と、収益不動産(開発販売)の販売棟数の増加を理由に挙げています(2026年3月期 決算短信 p.2)。
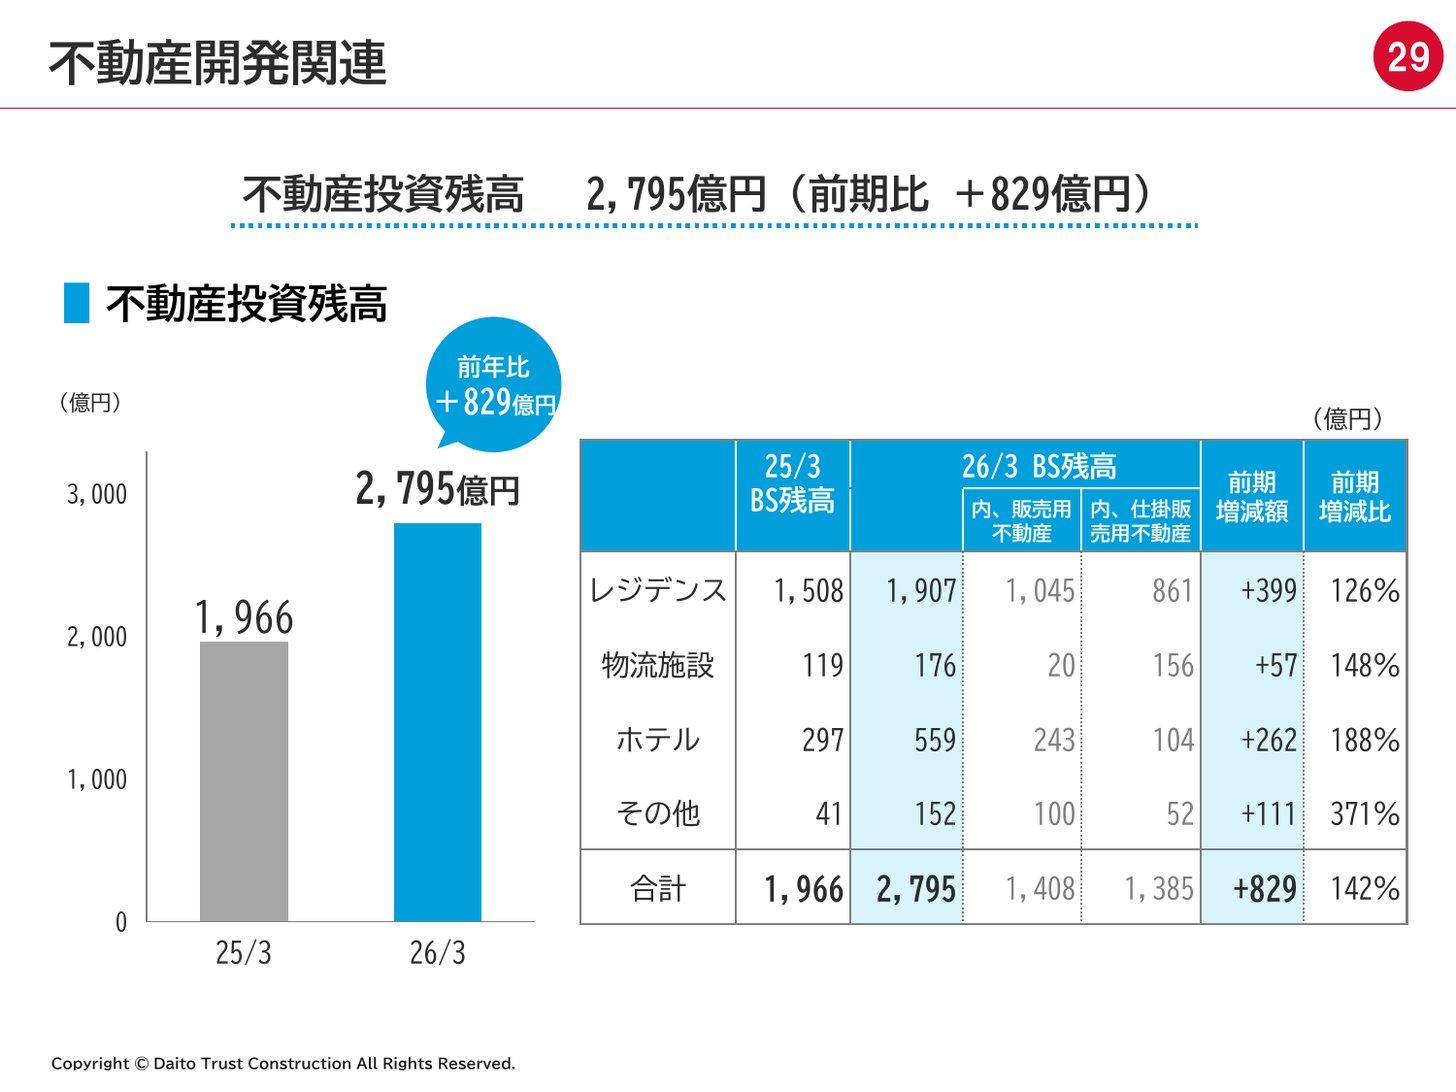
不動産投資残高:2,795億円(2026年3月末、前期末比+829億円)。うちレジデンス1,907億円、ホテル559億円(2026年3月期 決算説明資料 p.29)。6月末は3,101億円(2027年3月期 第1四半期決算説明資料 p.28)
投資の基準:IRR10%以上を基準に投資判断をしている(第1四半期決算説明会 質疑応答 Q8)
THEグローバル社:2026年4〜5月に1株1,280円でTOBを実施して株式の44.92%(株券等所有割合)を取得し、株式併合と同社の自己株式取得を経て7月31日に完全子会社化(公開買付けの結果に関するお知らせ・完全子会社化に関するお知らせ)。会社は初年度の売上寄与を200〜300億円程度、利益寄与は限定的と見込む(第1四半期決算説明会 質疑応答 Q9)
海外:米国で収益不動産の買取リノベ再販を行い、ドバイでは霞ヶ関キャピタルの子会社と開発会社を設立した(同社出資95%、特定子会社の異動に関するお知らせ)。2026年8月17日には、米国子会社を通じてロサンゼルス都市圏で賃貸住宅の資産管理・賃貸管理・リノベーションを手がけるCoastlineグループ(3社、従業員63名)の全株式を取得することで合意し、9月末までに完了する見込みと発表。2029年までに管理戸数150万戸(うち海外5万戸)を目指すとしている(Coastlineグループの株式譲渡契約を締結)
霞ヶ関キャピタル(3498)の企業分析|冷凍倉庫・ホテル・ヘルスケアで利益倍増を続ける不動産プラットフォーム
霞ヶ関キャピタル(3498)の事業構造(物流・ホテル・ヘルスケア・海外)、業績推移、ファンドビジネスモデル、中期経営計画、投資判断のポイントを個人投資家向けに解説します。
その他の事業 — LPガス・介護・金融・マレーシアのホテル
LPガス・都市ガスを供給するガスパル、デイサービスや住宅型有料老人ホームを運営するケアパートナー、建築資金のつなぎ融資を行う大東ファイナンスなどの金融事業、マレーシア・クアラルンプールのホテル2軒(ル・メリディアン、ヒルトン)などです(有価証券報告書 事業の内容)。2026年6月末のガス供給戸数はLPガス45万7,562戸・都市ガス8万4,449戸、福祉施設は136施設です(2027年3月期 第1四半期決算短信 p.19)。
2026年3月期の売上高は902.8億円、営業利益は195.2億円でした。2027年3月期は営業利益140億円(前期比−28.3%)を計画しています(2026年3月期 決算短信 参考資料)。会社は住宅型有料老人ホームの新規開設で短期的に費用が先行するとしており(有価証券報告書 経営方針)、第1四半期も介護施設の拡大に伴う設備投資や人材採用の費用増で減益でした(第1四半期決算短信 p.2)。
子会社別の計画では、介護のケアパートナーの営業損益が2026年3月期の−6.72億円から−37億円に悪化するほか、金融事業の大東ファイナンス(7.74億円→1億円)とD.T.C.(33.73億円→26億円)も合わせて約14億円の減益を見込んでいます(2026年3月期 決算説明資料 p.62・63)。
業績推移と財務分析
通期業績 — 10年で売上高は1.3倍、営業利益率は6%台
売上高は2017年3月期の1兆4,971億円から2026年3月期の1兆9,847億円へ、約1.3倍になりました。営業利益率は2020年3月期までの8%前後から2021年3月期に5.8%へ下がり、その後は6%台で推移しています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2021年3月期の落ち込み:緊急事態宣言下の施工現場の休止で完成工事高が27.1%減り、受注も営業活動の休止・訪問営業の自粛で30.9%減った。営業利益は32.2%減(2021年3月期 決算短信 p.2)
2026年3月期は増収増益:工事の順調な進捗、一括借上物件の増加、投資用マンションや買取再販の好調で売上高+7.7%・営業利益+13.8%(2026年3月期 決算短信 p.2)。2026年1月には入居率の堅調な推移と不動産開発の販売伸長を理由に業績予想を引き上げていた(業績予想および配当予想の修正に関するお知らせ)
2027年3月期の計画:売上高2兆500億円(+3.3%)、営業利益1,420億円(+5.0%)、経常利益1,400億円(+0.6%)、純利益1,080億円(+9.1%)(2026年3月期 決算短信)
セグメント別の利益 — 賃貸が稼ぎ、開発が伸びる
セグメント別営業利益の推移
不動産賃貸:803.2億円→855.5億円(+6.5%)。2027年3月期は880億円を計画
建設:471.4億円→451.5億円(−4.2%)。2027年3月期は完成工事総利益率26.1%(前期25.4%)を見込み、470億円を計画
不動産開発:51.5億円→185.4億円。2027年3月期は250億円を計画。2027年3月期の計画にTHEグローバル社は織り込んでいない(2026年3月期 決算説明資料 p.48)
その他の事業:198.8億円→195.2億円。2027年3月期は140億円を計画
出典:2026年3月期 決算短信 参考資料よりKabuGraph作成
2027年3月期 第1四半期 — 営業利益+15.5%、受注は−21.1%
第1四半期(2026年4〜6月の3か月)は売上高4,801.2億円(前年同期比+0.4%)、営業利益393.8億円(同+15.5%)でした。建設の完成工事総利益率が価格改定の効果などで27.9%(+3.5ポイント)に上がり、不動産賃貸も一括借上物件の増加と堅調な賃貸需要で営業利益が15.7%増えました(2027年3月期 第1四半期決算短信 p.2)。
一方、JustCo Holdings Pte. Ltd.の株式の評価損42.48億円を特別損失に計上したため、純利益は236.8億円(同−1.8%)に減っています(同 p.2・6)。
項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 4,801.2億円 | 20,500.0億円 | 23.4% |
営業利益 | 393.8億円 | 1,420.0億円 | 27.7% |
経常利益 | 398.1億円 | 1,400.0億円 | 28.4% |
純利益 | 236.8億円 | 1,080.0億円 | 21.9% |
会社は第1四半期をおおむね計画どおりとし、通期も計画どおりの着地を見込んでいます(第1四半期決算説明会 質疑応答 Q1)。
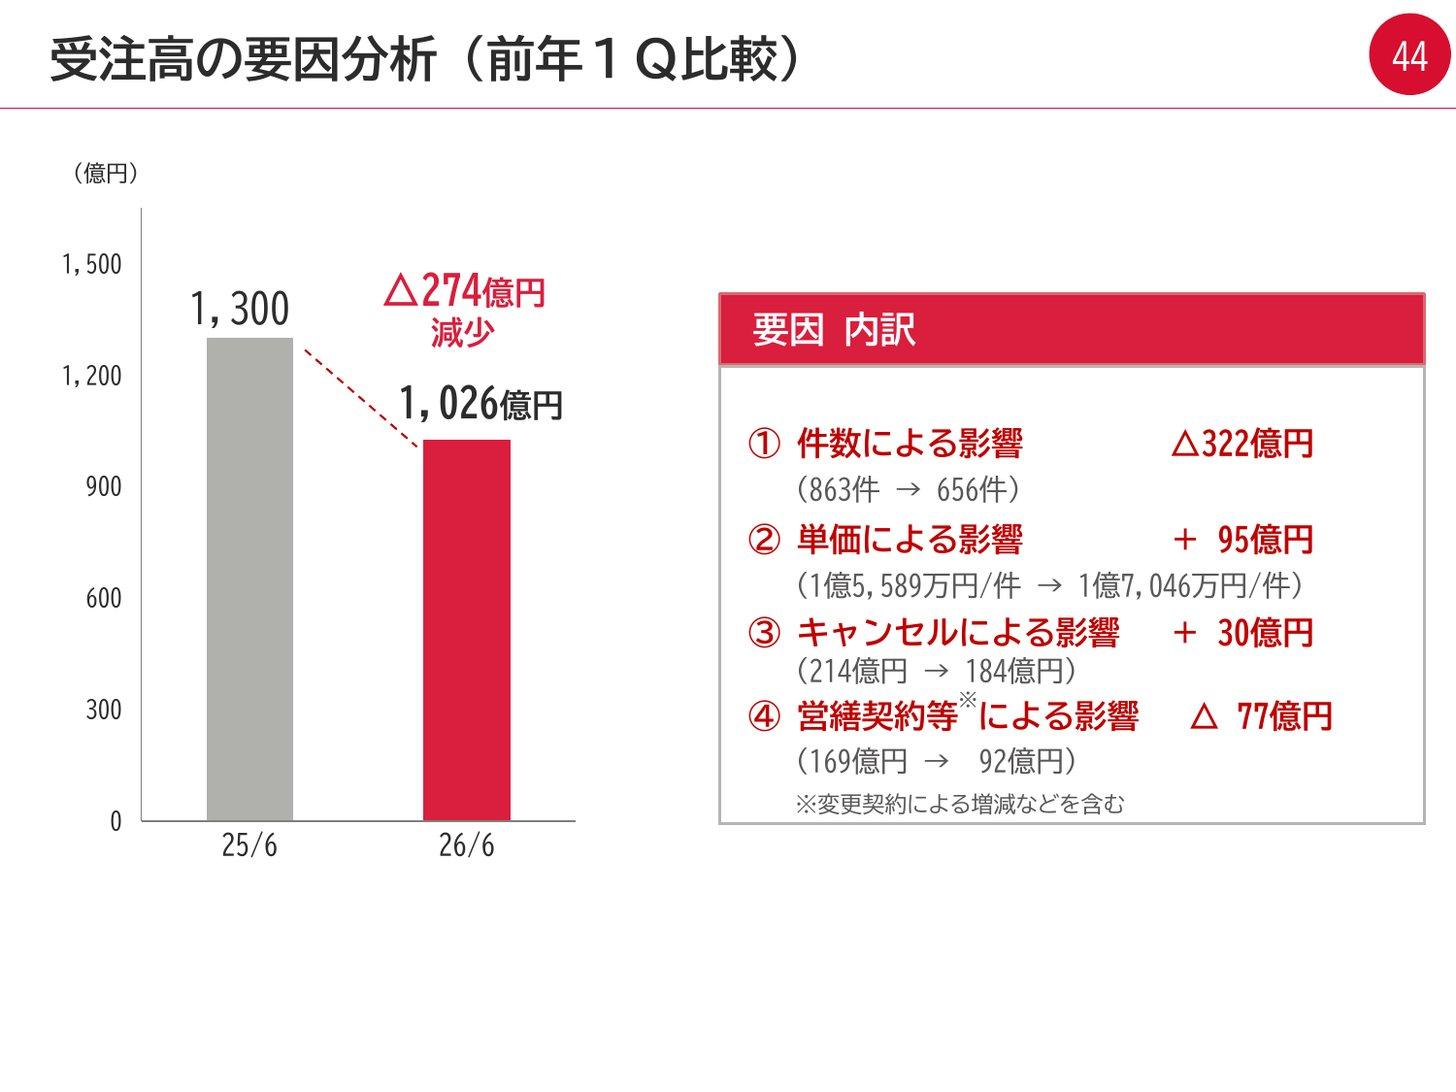
気になるのは受注です。受注高は1,026億円(前年同期比−21.1%)、受注残高は7,577億円(同−4.8%)でした。会社は、前年同期に価格改定前の受注が集中した反動に加え、金利上昇で金融機関の融資審査が長期化したことを理由に挙げています(第1四半期決算短信 p.2)。受注件数が863件から656件に減った影響(−322億円)を、単価の上昇(+95億円)では補えませんでした(第1四半期決算説明資料 p.44)。
第1四半期の後も、月次の受注高(新規受注高−キャンセル額)は7月が前年同月比−18.7%、8月が−2.4%で、4〜8月の累計は1,702億円(同−17.3%)でした(2026年8月度 月次業績レポート)。
財務 — 開発投資で借入金が1年3か月で2.4倍に
不動産開発への投資を借入でまかなっているため、借入金と社債の合計は2025年3月末の1,236億円から2026年6月末に3,008億円へ増えました。
借入金・社債:1,236億円(2025年3月末)→2,334億円(2026年3月末)→3,008億円(2026年6月末)。短期・長期借入金と社債の合計(リース債務を除く、KabuGraph算出)
現金預金:2,359億円→2,750億円→2,500億円
自己資本比率:38.4%→36.5%→35.8%
支払利息:2026年3月期は32.7億円で、前期(6.1億円)の5倍強
追加の借入:2026年7月27日に初の個人投資家向け社債「大東建託債」100億円(年2.09%、3年)を発行(発行条件決定に関するお知らせ)。9月30日にはシンジケートローンなどで計1,050億円を借り入れた。純資産を2026年3月期末の50%以上に保つことなどの財務制限条項がつく(財務上の特約が付された金銭消費貸借契約の締結について)
出典:2026年3月期 決算短信・2027年3月期 第1四半期決算短信 連結貸借対照表・損益計算書よりKabuGraph作成
会社は発行体格付「A」の維持を前提に、財務の健全性と資本効率のバランスをとる方針です(2026年3月期 決算説明会 質疑応答 Q13)。
新リース会計基準 — 2026年3月期の数値で試算すると自己資本比率は約12%(会社試算)
企業会計基準第34号「リースに関する会計基準」は、2027年4月1日以後に始まる年度から適用されます(企業会計基準委員会「リースに関する会計基準」 第58項)。借手はリースを原則として貸借対照表に載せることになり、オーナーから建物を借り上げている同社は、借上賃料の支払いが負債として計上されます。
会社が2026年3月期の数値をもとに示した参考試算は次のとおりです(2026年3月期 決算説明資料 p.50〜52)。
資産:1兆3,680億円→3兆6,230億円(使用権資産2兆2,550億円を計上)
負債:8,710億円→3兆1,840億円(うちリース負債2兆3,130億円)
純資産:4,970億円→4,390億円(利益剰余金が580億円減る)
指標:自己資本比率36.5%→12.2%、ROE20.5%→23.7%
損益:売上原価に入っていた支払家賃が減価償却費と支払利息に分かれ、営業利益は+670億円、経常利益は+30億円、当期純利益は+20億円
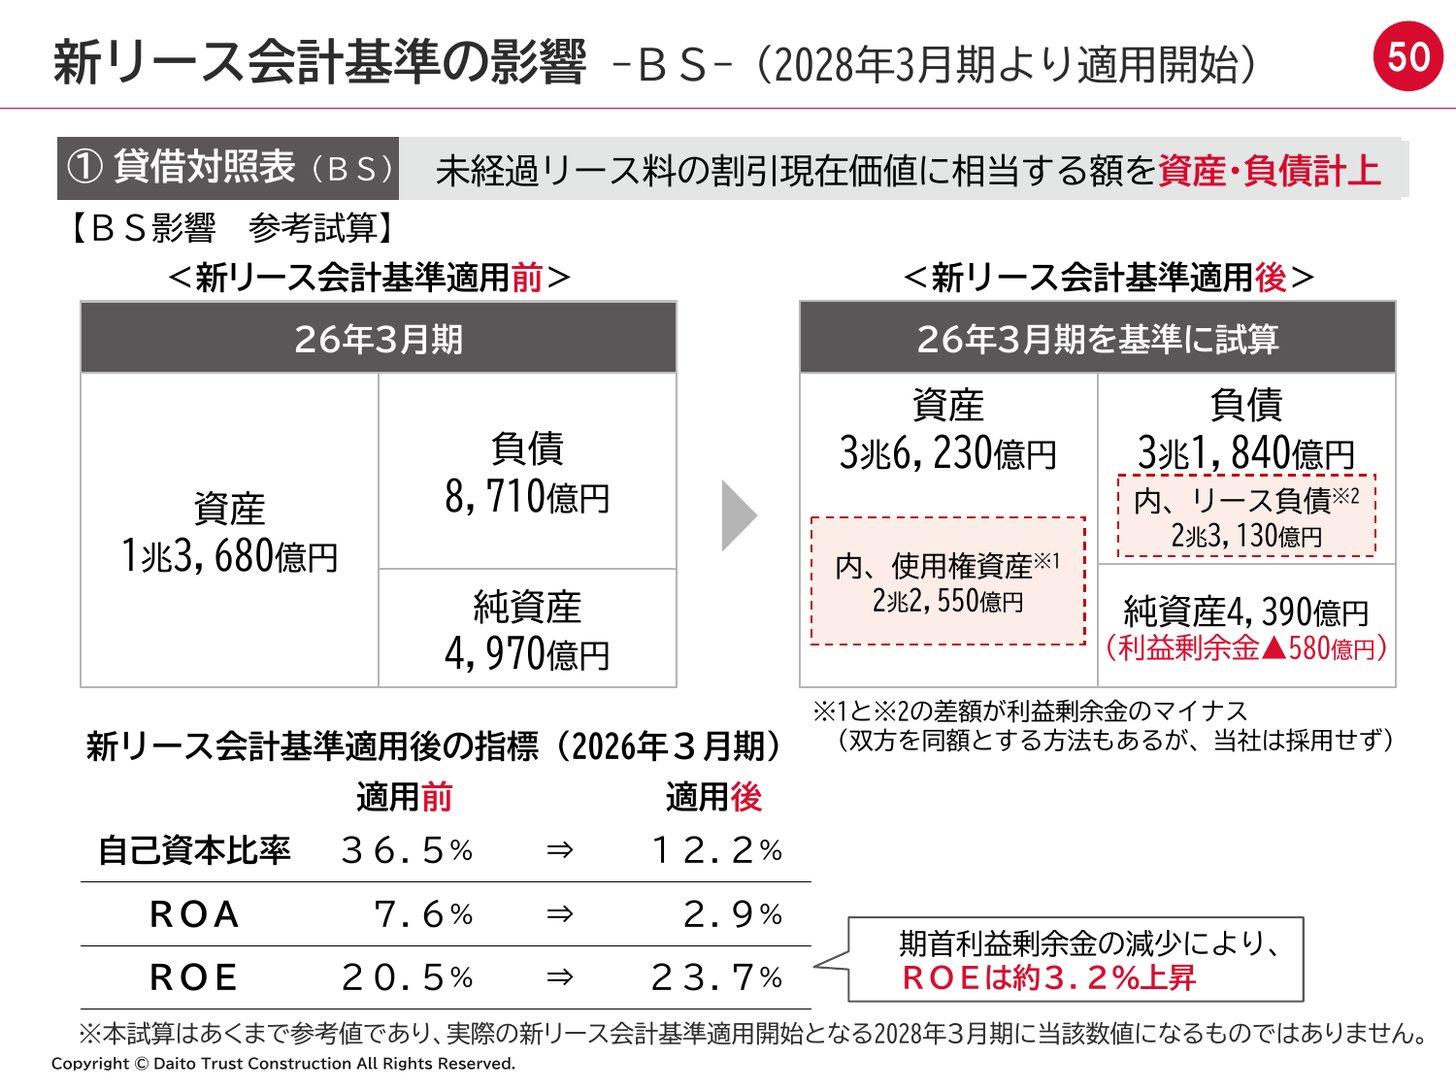
計上の対象は、2006年以降に始まった一括借上契約のうち賃料固定期間の残りの部分です(2026年3月期 決算説明会 質疑応答 Q10)。会社は、試算は参考値で2028年3月期の実際の数値とは異なると注記しています。会計処理が変わっても、オーナーに払う借上賃料の額そのものが変わるわけではありません。自己資本比率やROEを過去や同業と比べるときは、適用の前後で基準が違う点に注意が必要です。
自己資本比率とは|上場企業の中央値56.8%(金融除く)、キーエンス94.6%・トヨタ37.8%・三菱UFJ5.2%の違い
自己資本比率は自己資本÷総資産×100で、返済不要のお金で資産の何割をまかなっているかを示します。金融業を除く上場3,500社の中央値は56.8%。計算式、キーエンス・トヨタの読み方、業種差、ROEとの関係、銀行の規制上の比率との違いを解説。
配当と株主還元 — 配当性向50%、2027年3月期は163円
配当方針は連結配当性向50%です。2026年3月期は年150.4円(株式分割後の基準)、2027年3月期は年163円(中間81円・期末82円)を予定しています(2026年3月期 決算短信 p.4)。配当が利益に連動するため、営業減益だった2021年3月期は1株配当が前期の130.6円から91.0円に減りました(分割調整後)。
EPS・1株配当と配当性向の推移
2025年10月1日に1株を5株に分割したため、2026年3月期の配当は中間342円(分割前の株数基準)と期末82円(分割後)で基準が分かれています。分割後に換算すると中間68.4円、年間150.4円です(2026年3月期 決算短信)。分割のしくみは株式分割とはで解説しています。
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
自己株式の取得も行っています。2026年2月に自己株式取得の枠(上限250億円・900万株、自己株式取得に係る事項の決定に関するお知らせ)を使い、コミットメント型自己株式取得(FCSR)で約250億円・692万1,800株を取得しました(FCSRにおける事後調整完了のお知らせ)。配当と自社株買いを合わせた総還元性向は2026年3月期に75.5%でした(株主還元)。
会社はROE20%を重要な経営指標とし、次期中期経営計画を策定中です(第1四半期決算説明会 質疑応答 Q12)。現在の中期経営計画(2024〜2026年度)は、最終年度の目標を売上高2兆500億円・営業利益1,420億円・ROE20%以上としています(有価証券報告書 経営方針)。大規模な投資案件がない場合は、自己株式の取得も選択肢として検討するとしています(第1四半期決算説明会 質疑応答 Q13)。
株価指標(2026年10月1日終値)
株価:3,147円
2026年3月期の株価レンジ:高値3,783円(3月)・安値2,845円(11月)(分割調整後、株主還元)
時価総額:1兆844億円(自己株式を含む発行済株式数ベース)
PER:実績10.5倍(2026年3月期EPS 299.01円)/予想9.7倍(会社予想EPS 326.00円。ソラスト株の売却で見込む特別利益を含む)
PBR:2.05倍(2026年3月末BPS 1,534.24円)
配当利回り:実績4.78%(年150.4円)/予想5.18%(年163円)
ROE:20.5%(2026年3月期、会社公表)
出典:東証株価・大東建託 2026年3月期 決算短信よりKabuGraph算出(2026年10月1日終値)
PER10.5倍は東証プライムの不動産業の加重平均(13.8倍)を下回り、PBR2.05倍は同平均(1.4倍)を上回ります(2026年8月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。ROEが20%と高いぶん、純資産に対する株価は高く、利益に対する株価は低いという組み合わせです。
PER・PBR・ROEをわかりやすく|PBR約1倍のトヨタと約3倍の任天堂は何が違う?
PER・PBR・ROEをわかりやすく解説。PERは利益の何年分、PBRは純資産の何倍、ROEは元手で年何%稼ぐか。お店のたとえでつかみ、トヨタ(PBR0.98倍)と任天堂(3.12倍)の実数でPBR=PER×ROEを確かめます。
競合との比較
土地オーナーへの賃貸住宅の提案では、ハウスメーカーの賃貸住宅部門(積水ハウス(1928)、大和ハウス工業(1925))と、建築と一括借上を組み合わせる東建コーポレーション(1766)・スターツコーポレーション(8850)などと競います。かつてアパートの建築と一括借上を組み合わせていたレオパレス21(8848)は、いまは借り上げた物件の賃貸・管理が中心です。
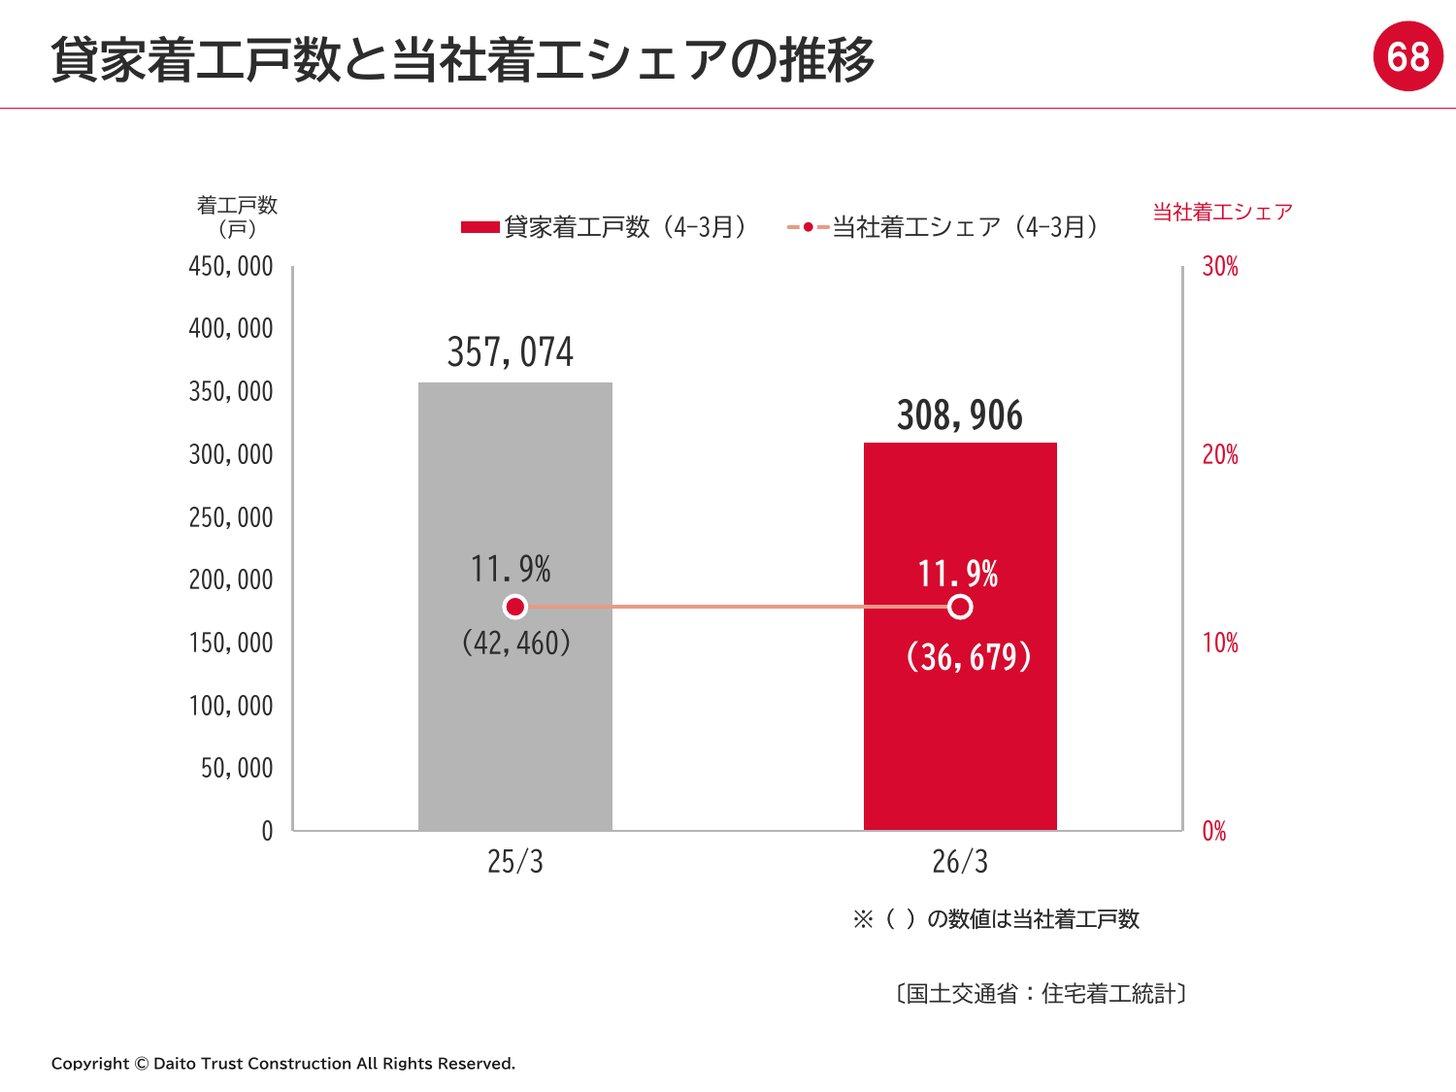
同社の着工戸数は、2025年4月〜2026年3月の全国の貸家着工30万8,906戸のうち3万6,679戸で、シェアは11.9%でした(2026年3月期 決算説明資料 p.68、国土交通省「住宅着工統計」をもとに会社が集計)。貸家には分譲会社の賃貸マンションなども含まれます。
会社 | 売上高 | 営業 | PER |
|---|---|---|---|
大東建託 | 19,847.4 | 6.8% | 10.5倍 |
積水ハウス | 41,979.2 | 8.1% | 9.4倍 |
大和ハウス工業 | 55,768.6 | 11.0% | 7.7倍 |
レオパレス21 | 4,448.2 | 8.1% | 22.6倍 |
東建コーポレーション | 3,865.4 | 5.8% | 10.6倍 |
スターツ | 2,519.1 | 14.4% | 8.8倍 |
ハウスメーカーの賃貸住宅部門
積水ハウス:賃貸住宅「シャーメゾン」などの賃貸・事業用建物事業は売上高5,648億円・営業利益率15.5%、賃貸住宅管理事業は売上高7,126億円・営業利益率9.7%。管理室数は72.3万室、入居率は98.1%(2026年1月期末、積水ハウス 2025年度 決算説明会資料 p.8・10・11)
大和ハウス工業:賃貸住宅の開発・管理・運営を担う賃貸住宅事業の売上高は1兆4,292億円、営業利益は1,411億円(2026年3月期)。管理は子会社の大和リビングが担い、賃貸住宅「D-ROOM」を展開する(大和ハウス工業 2026年3月期 決算短信)
大東建託:建設と不動産賃貸を合わせた外部顧客への売上高は1兆7,474億円、セグメント利益は1,307億円(外部顧客への売上高に対する比率は7.5%、KabuGraph算出)。戸建住宅・商業施設・海外などに広く展開するハウスメーカーに対し、売上の9割近く(88.0%)を建設と不動産賃貸が占める
積水ハウス(1928)の企業分析|MDC買収で売上4.2兆円、累積建築275万戸で国内首位・配当利回り4.3%
積水ハウス(1928)の請負型・ストック型・開発型・国際の4セグメント構造、MDC Holdings買収の影響、累積建築275万戸の実績、配当利回り4.3%の株主還元、2027年1月期中間の最高益と通期予想修正までを個人投資家向けに解説します。
大和ハウス工業(1925)の企業分析|売上5.6兆円・16期連続増配の住宅総合メーカーが到達した海外売上1兆円
大和ハウス工業(1925)の賃貸住宅・戸建住宅・マンション・商業施設・事業施設・環境エネルギーの6セグメント構造、第7次中期経営計画の成果と海外展開、FY2027減益予想の背景、業績推移と投資リスクを個人投資家向けに解説します。
建築と一括借上を組み合わせる会社・一括借上が中心の会社
東建コーポレーション:「サブリース経営代行システム(一括借り上げ制度)」で建築と借り上げを組み合わせ、仲介は「ホームメイト」。2026年4月期は建設事業の売上高1,641億円、不動産賃貸事業2,202億円、期末の入居率99.0%(東建コーポレーション 2026年4月期 決算短信 p.2)
スターツコーポレーション:「建設−募集−管理」の一貫体制をとり、総合不動産ショップ「ピタットハウス」を全国632店舗展開(2026年3月末、スターツ公式サイト)。建設や不動産のほか、ホテルや出版なども手がける(事業のご紹介)
レオパレス21:2020年の事業戦略の再構築以降は、建築請負したアパートなどの一括借上による賃貸・管理(賃貸事業)を中核とし、売上高の9割を賃貸事業が占める(レオパレス21のビジネスモデル)。2026年3月期の請負工事の売上高は20.1億円で売上高の0.5%にとどまり、期末の入居率は88.78%(レオパレス21 2026年3月期 決算短信)
スターツコーポレーション(8850)の企業分析|建設・ピタットハウス・賃貸管理の一貫体制で営業利益率14.4%、5期連続の営業増益
スターツコーポレーション(8850)は賃貸住宅の建設から入居募集(ピタットハウス)、管理までを一貫して担う。2026年3月期は営業利益362.7億円で5期連続増益、今期は売上高2,900億円を計画。大東建託との違い、配当、PER8.8倍の株価指標を解説。
レオパレス21
アパートの一括借上げ(マスターリース)による賃貸と管理を主力とする不動産会社。建築請負したアパート等をオーナーから借り上げて転貸する仕組みを軸に、家具・家電付き物件や入居者向けブロードバンドサービスなどの賃貸関連サービスを提供する。賃貸事業…
賃貸住宅以外の土地活用
フィル・カンパニー(3267):駐車場の上部空間などに店舗を建てる空中店舗「フィル・パーク」や、ガレージ付賃貸住宅「プレミアムガレージハウス」を提案する。土地オーナーへの土地活用の提案という点で重なる
フィル・カンパニー(3267)の企業分析|駐車場の上に店舗を建てる「フィル・パーク」とガレージハウス、今期は営業益3.8億円へ下方修正
フィル・カンパニー(3267)は駐車場の上に店舗を建てる「フィル・パーク」とガレージ付賃貸住宅が主力。2026年11月期は受注減と開発案件の期ずれで営業利益予想を8億円から3.8億円へ下方修正。受注残、財務、大東建託など競合との違い、PER・配当を解説。
投資家が注目すべきポイント
強み
1. 管理戸数135万戸の一括借上が生む家賃収入
一括借上の家賃収入は2026年3月期に1兆685億円で、売上高の5割強を占めます。居住用の家賃ベース入居率は98.0%(2026年3月)と高く、管理戸数は前期末比2.2%増えました。戸あたり家賃も上がっています。
2. 価格改定と都市部シフトで建設の採算が改善
建設の完成工事総利益率は第1四半期に27.9%(前年同期24.4%)へ上がりました。会社は価格改定の効果を+3.9ポイントと説明しています(第1四半期決算説明資料 p.7)。
3. ROE20%と配当性向50%
2026年3月期のROEは20.5%。配当は連結配当性向50%が方針で、2027年3月期は年163円(予想配当利回り5.18%、2026年10月1日終値)を予定しています。
4. 不動産開発の拡大
不動産投資残高は3,101億円(2026年6月末)に増え、2027年3月期の不動産開発の営業利益は250億円(前期比+34.9%)を計画しています。7月にはTHEグローバル社を完全子会社化しました。
リスク
1. 新築の受注の落ち込み
第1四半期の受注高は前年同期比21.1%減、受注残高も4.8%減りました。会社は前年の価格改定前の駆け込みの反動と、金利上昇による融資審査の長期化を理由に挙げています。
2. 借入金の増加と金利
借入金・社債は2025年3月末の1,236億円から2026年6月末に3,008億円へ増え、7月に社債100億円を発行、9月末に1,050億円を借り入れました。2026年3月期の支払利息は32.7億円で前期の5倍強です。
3. 新リース会計で財務指標が大きく変わる
2028年3月期から一括借上の賃料固定期間分がリース負債として計上され、会社試算(2026年3月期基準)では自己資本比率が36.5%から12.2%に下がります。
4. 空室・家賃下落と借上賃料の固定
人口動態や賃貸市場の変化で特定のエリアの需要が大きく減ると空室が増えて賃料が下がり、管理する建物の大半がサブリース契約の同社は収入が減ると会社は説明しています(有価証券報告書 事業等のリスク)。オーナーへの借上賃料は当初10年間固定です。
2026年3月期の賃貸住宅などの受注工事高(事業用・営繕工事等を除く)の47.6%、完成工事高の52.2%は三大都市圏以外のエリアです(2026年3月期 決算短信 参考資料よりKabuGraph算出)。会社は家賃の上昇が見込める地域へ販売エリアを移しています(決算説明資料 p.44)。
5. 利益に連動する配当
配当性向50%の方針のため、減益の年は減配になります(2021年3月期は分割調整後130.6円→91.0円)。2027年3月期の純利益予想にはソラスト株の売却益も含まれます。
まとめ
大東建託(1878)は、土地オーナーに賃貸住宅を建て、35年の一括借上で借り上げて入居者に貸す、建築と賃貸管理を一体にした会社です。
事業:売上の6割が不動産賃貸。管理戸数は135万6,363戸(2026年6月末)、居住用の家賃ベース入居率は97.7%(2026年6月)
業績:2026年3月期は売上高1兆9,847億円・営業利益1,352.6億円。2027年3月期は売上高2兆500億円・営業利益1,420億円を計画し、第1四半期の営業利益の進捗率は27.7%
財務:借入金・社債3,008億円、自己資本比率35.8%(2026年6月末)。2028年3月期から新リース会計基準が適用され、2026年3月期の数値に当てはめた会社試算では自己資本比率が約12%になる
株価:実績PER10.5倍・PBR2.05倍・予想配当利回り5.18%(2026年10月1日終値)
見るべき点:受注が年度後半に戻るか、開発投資と借入の増加に見合う利益が出るか、家賃の上昇が続くか
借り上げた住戸の家賃という安定した収入と、配当性向50%の還元が魅力です。一方で新築の受注は金利と融資姿勢に左右され、成長の軸は借入を使う不動産開発へ移りつつあります。受注・家賃・開発の利益を四半期ごとに確かめたい銘柄です。
大東建託
不動産総合企業。アパート建築請負・建設(リーシング事業を含む)、建設受託事業、賃貸住宅管理(大東建託パートナーズ、大東建託リーシング)、不動産仲介(大東建託リーシング)、空き家活用ビジネスなど、賃貸住宅ビジネスの全フェーズをカバー。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月1日終値、その他の数値は2026年10月1日時点で確認できた開示に基づいています。