ニコン(7731)の企業分析|3Dプリンター減損で営業赤字1,124億円、シネマカメラ・露光装置・大型3Dプリンターに絞る再建計画
ニコン(7731)は、カメラなどの映像事業、半導体・液晶パネル用の露光装置(精機事業)、顕微鏡や眼底撮影装置のヘルスケア事業、光学部品・測定機のインダストリー事業、金属3Dプリンターのデジタルマニュファクチャリング事業の5つを持つ光学・精密機器メーカーです。売上収益の4割強をカメラなどの映像事業が占めます。
2026年3月期は売上収益6,771.6億円(前期比−5.3%)に対し、営業損失1,124.5億円、親会社の所有者に帰属する当期損失860.9億円でした。主因は、2023年に買収した独SLM Solutions(金属3Dプリンター)ののれん全額などを減損した906億円で、年間配当も50円から40円に減らしています(2026年3月期 決算短信)。
2027年3月期は売上収益7,320億円・営業利益110億円・純利益100億円と黒字に戻る計画ですが、年間配当は20円に下がる予定です。第1四半期(2026年4〜6月の3か月)は営業損失10.0億円でした(2027年3月期 第1四半期決算短信)。
会社は2026年5月に5か年の中期経営計画を公表し、デジタルシネマカメラ・大型金属3Dプリンター・ArF液浸/デジタル露光装置の3分野に資源を集中して、2030年度に営業利益800億円以上を目指します(2026-2030年度 中期経営計画)。
筆頭株主は仏エシロールルックスオティカで、2026年4月の変更報告書では株券等保有割合が19.61%です。株価は1,900円で、PBR1.07倍、予想配当利回り1.05%です(2026年10月2日終値)。この記事では、事業の中身、赤字の理由、財務と株価指標、競合との違いを整理します。
会社概要 — 光学機器の国産化から始まった光と精密のメーカー
ニコンは1917年7月、測距儀や顕微鏡などの光学機器の国産化を目指し、三菱合資会社社長の岩崎小彌太の出資で「日本光学工業」として設立されました。1988年に現在の社名に変わっています(有価証券報告書(第162期) p.4 沿革)。
証券コード・市場:7731(東証プライム)
設立:1917年7月(日本光学工業株式会社)
本社:東京都品川区西大井(2024年7月に移転)
代表者:代表取締役 兼 社長執行役員 CEO 大村泰弘(2026年4月就任)
従業員:連結19,928名(2026年3月末)
決算期・会計基準:3月期・IFRS(2017年3月期の有価証券報告書から任意適用)
出典:有価証券報告書(第162期)・代表取締役の異動および役職変更に関するお知らせ・2026年3月期 決算短信よりKabuGraph作成
沿革 — カメラから露光装置、医療、金属3Dプリンターへ
1917年7月:日本光学工業として設立
1948年:初のカメラ「ニコンI型」を発売
1949年5月:東京証券取引所に上場
1959年:一眼レフカメラ「ニコンF」を発売
1980年:国産初のステッパー(半導体露光装置)を開発
1986年:初のFPD(フラットパネルディスプレイ)露光装置を発売
1988年4月:商号を株式会社ニコンに変更
2006年:初のArF液浸露光装置を発売
2015年5月:英国の眼底撮影装置メーカーOptosを完全子会社化
2018年:フルサイズミラーレスカメラ向けの「Zマウント」システムを投入
2023年:独SLM Solutions(金属3Dプリンター)を2023年3月期に連結子会社化し、9月に完全子会社化
2024年4月:米国のシネマカメラメーカーRED(現RED Digital Cinema)を完全子会社化
2026年4月:大村泰弘氏が社長CEOに就き、新中期経営計画(2026〜2030年度)が始動
出典:有価証券報告書(第162期) 沿革・2026-2030年度 中期経営計画 p.7・2023年3月期 決算短信・代表取締役の異動および役職変更に関するお知らせよりKabuGraph作成
大株主 — エシロールルックスオティカが19.6%を保有
2026年3月末の株主名簿では、仏エシロールルックスオティカ(EssilorLuxottica)が18.53%を持つ筆頭株主です。両社は眼鏡レンズなどを手がける合弁会社ニコン・エシロール(ニコンの持分50%)を共同経営しています(有価証券報告書(第162期) 関係会社の状況・大株主の状況)。
SG/ESSILOR LUXOTTICA:18.53%
日本マスタートラスト信託銀行(信託口):13.88%
明治安田生命保険:5.34%
STATE STREET BANK AND TRUST COMPANY 505001:4.63%
日本カストディ銀行(信託口):4.00%
出典:有価証券報告書(第162期) p.48 大株主の状況よりKabuGraph作成。2026年3月31日現在、自己株式を除く発行済株式に対する割合
売上構成 — カメラが4割強、地域では中国と米国が4分の1ずつ
セグメント別売上収益の構成比(2026年3月期)
地域別売上収益の構成比(2026年3月期)
2026年3月期の外部顧客への売上収益6,771.6億円のうち、映像が42.8%、精機が24.7%を占めます。地域別では中国が25.2%、米国が24.6%、欧州が17.9%、日本が14.8%で、残る17.5%はアジア・カナダなどその他の地域です。精機は売上収益の48.8%が中国の顧客向けでした(2026年3月期 決算短信 p.18・21、比率はKabuGraph算出)。
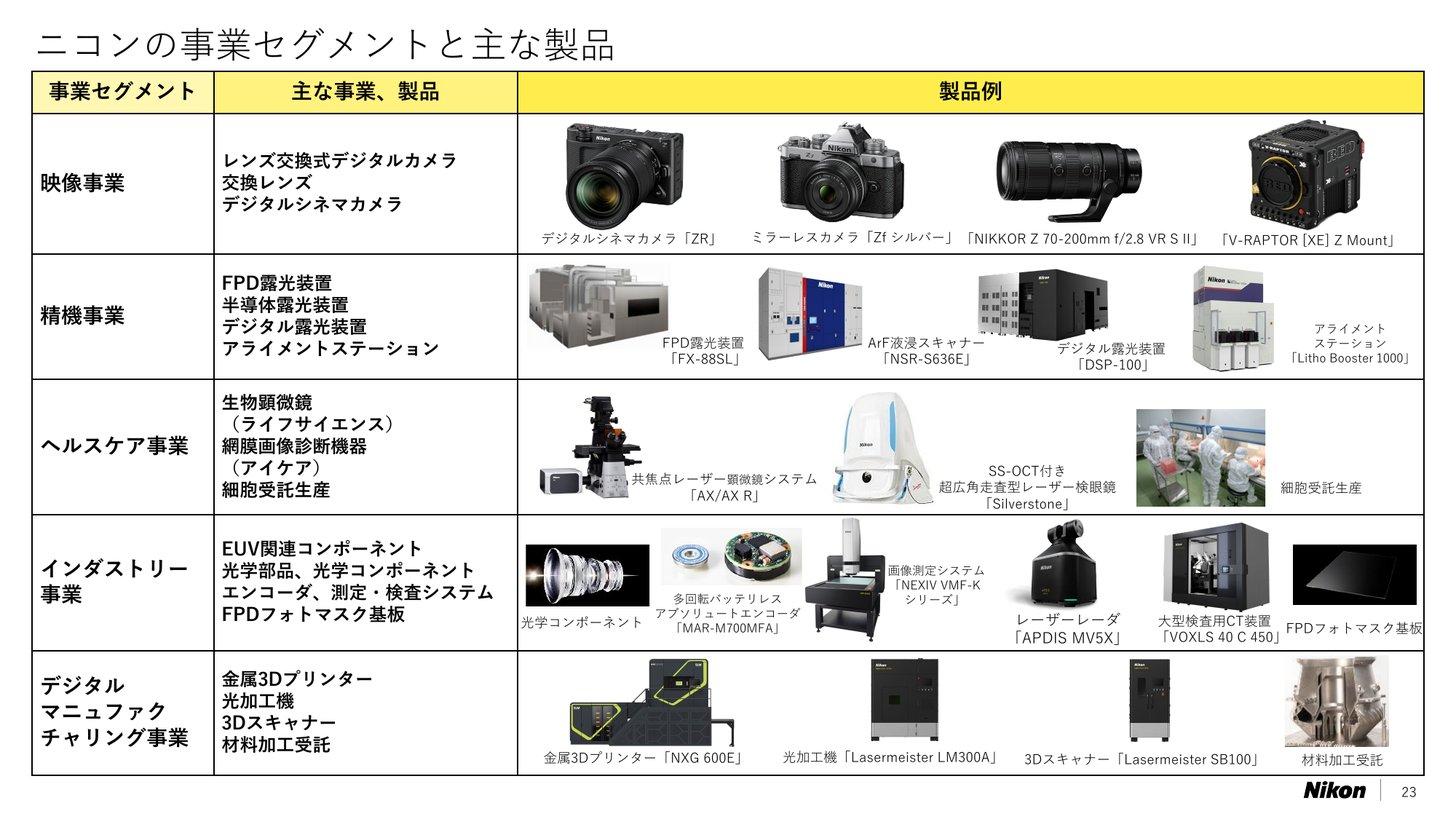
事業を理解する — 5つの事業と主な製品
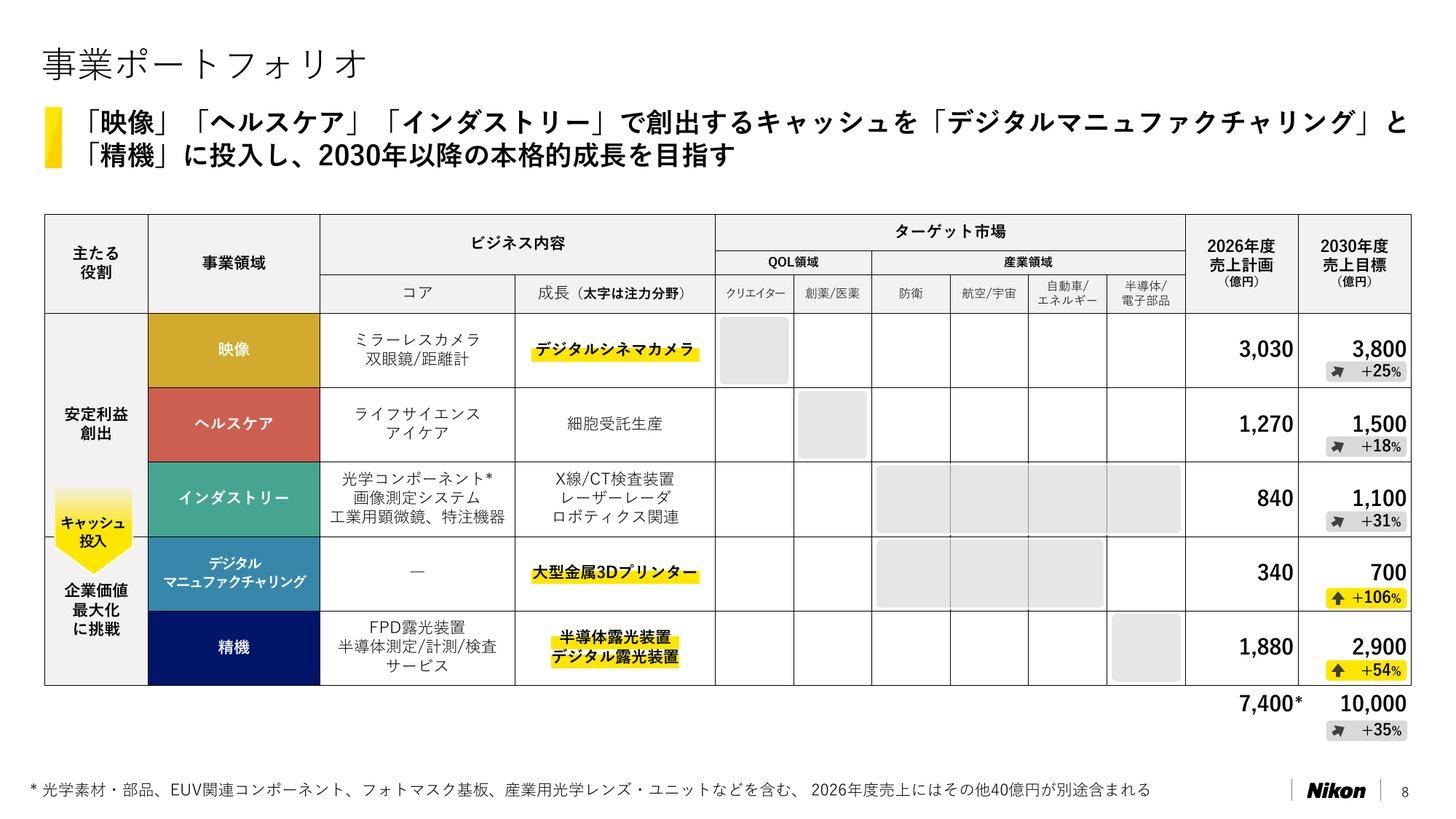
会社は中期経営計画で、映像・ヘルスケア・インダストリーを「安定的に利益を生む」事業、デジタルマニュファクチャリングと精機を「企業価値最大化に挑戦」する事業と位置づけ、前者が生むキャッシュを後者に投じる方針です(2026-2030年度 中期経営計画 p.5・8)。
映像事業 — ミラーレス「Z」と、REDと組んだシネマカメラ
ミラーレスカメラ「Z」シリーズと交換レンズが主力で、2024年に買収した米REDの業務用シネマカメラも加わりました。2026年3月期の売上収益は2,900.5億円(前期比−1.8%)、営業利益は167.2億円(同−59.5%)でした(2026年3月期 決算短信 p.2)。
販売台数:レンズ交換式デジタルカメラ91万台、交換レンズ130万本。会社推計の市場(704万台・1,067万本)に対し約13%・約12%(2026年3月期 決算説明会資料 p.17、比率はKabuGraph算出)
減益の理由:製品ミックスの変化と、競争激化に伴うプロモーション費用の増加による平均販売単価の下落。米国の関税と、英MRMC社の株式譲渡に関わる一時費用32億円も重なった(決算短信 p.2、決算説明会資料 p.7)
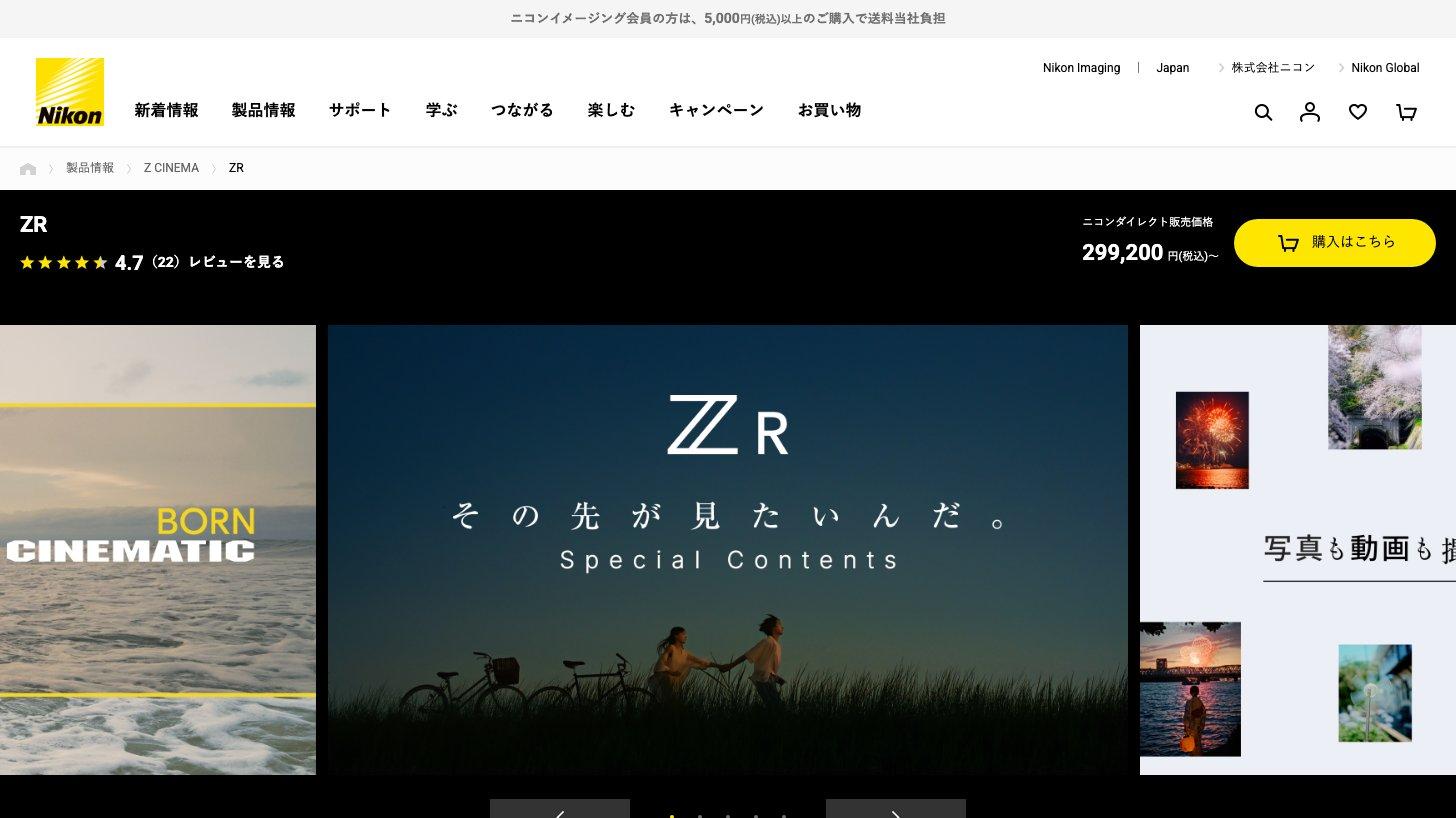
ZR:ニコンとREDの技術を融合したニコン初のデジタルシネマカメラで、2026年3月期の販売を牽引した(決算短信 p.2)
今期は減益の見通しです。2027年3月期の映像は売上収益2,900億円・営業利益130億円の計画で、8月に売上を130億円、利益を30億円引き下げました(2027年3月期 第1四半期決算説明会資料 p.17)。
中国の需要減:カメラが政府の消費刺激策(クーポン)の対象から外れたことなどで、中国の需要が想定を下回った(第1四半期決算説明会 主な質疑応答)
メモリー価格の高騰:DRAMを中心に価格が上がり、全社の今期営業利益への影響は「二桁億円後半」の見込み。影響は主に映像に出る(2026年3月期 決算説明会 主な質疑応答)
2025年3月期の映像の営業利益は413億円でした(2026年3月期 決算短信 p.16)。会社は「かつて安定的に400億円規模の利益を確保していた」として映像を安定収益源に戻す考えで、中計では2030年度に売上収益3,800億円・営業利益370億円、Zマウントのレンズを80種類以上に増やす目標を掲げます(2026年3月期 決算説明会 主な質疑応答・中期経営計画 p.20)。
精機事業 — FPD露光装置は約半数、半導体露光装置は立て直し中
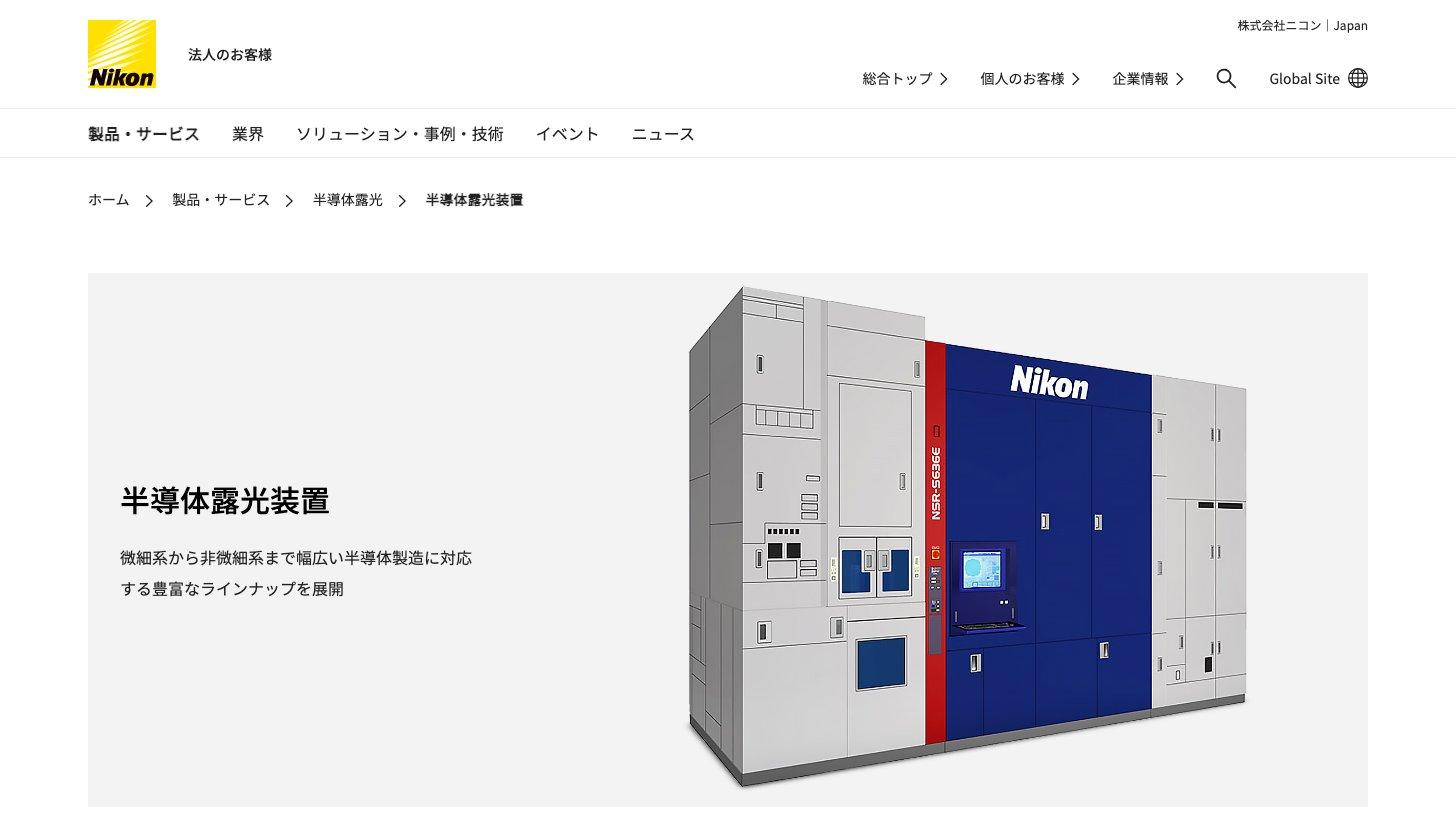
精機は、半導体の回路パターンをウェハに焼き付ける半導体露光装置と、液晶・有機ELパネル用のFPD露光装置を手がけます。ニコンは自社を「半導体露光装置を製造できる世界でも数少ないメーカーの1つ」と説明し、製品はi線からArF液浸、後工程向けのデジタル露光装置までをそろえています(ニコン公式サイト・半導体露光装置)。
2026年3月期:売上収益1,672.6億円(前期比−17.2%)、営業損失45.7億円。FPD露光装置と、ArFドライ・液浸露光装置の販売台数が減った(決算短信 p.2)
一時費用:半導体露光装置ビジネスの低迷を受け、第4四半期に固定資産の減損58億円と、保有が長引いた在庫の評価損56億円を計上(精機事業における一時費用の計上に関するお知らせ)
販売台数:FPD露光装置32台、半導体露光装置は新品22台・中古5台で、微細な回路層向けのArF液浸は0台(2027年3月期 第1四半期決算説明会資料 p.18・35)
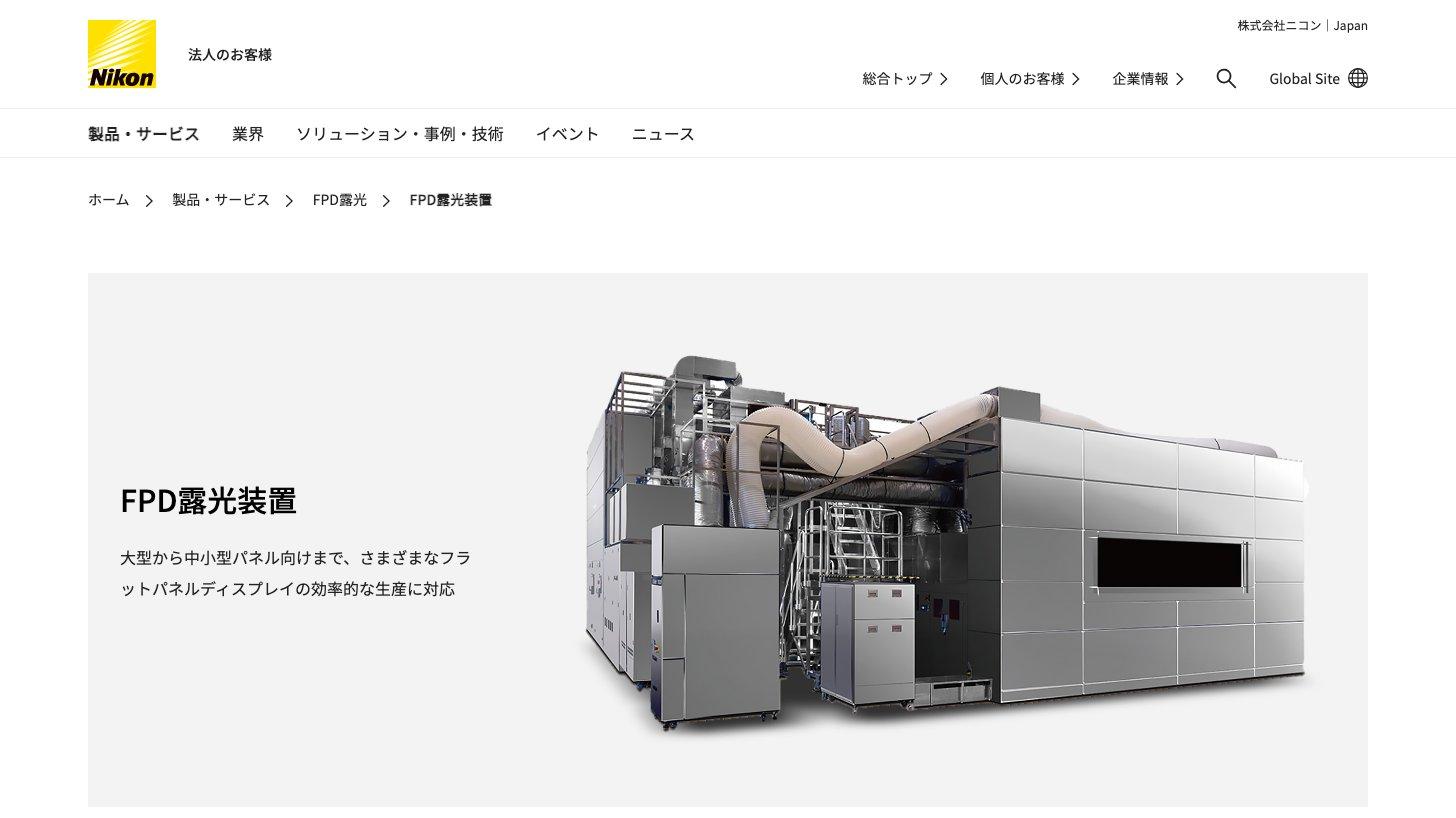
FPD露光装置はニコンの強い分野で、会社推計の2025年の市場は67台、ニコンの2026年3月期の販売は32台でした。会社は2026年2月の決算説明会で「シェアも50%超を維持」と説明しています(第1四半期決算説明会資料 p.18・2026年3月期 第3四半期決算説明会 主な質疑応答)。
キヤノンも2025年に33台を販売しており、FPD露光装置は事実上2社で分け合う市場です(キヤノン 2025年12月期 決算説明会資料 PDF p.22)。ただし今期は需要が縮む見通しで、会社は2026年の市場を50台と見込み、ニコンの販売計画も27台に減ります。キヤノンも2026年は20台の見通しです(第1四半期決算説明会資料 p.18・同キヤノン資料)。
半導体露光装置について、会社は中計で「米主要顧客ビジネスが大幅縮小」と振り返り、特定顧客への収益依存を課題に挙げています(中期経営計画 p.4・24)。立て直しの柱は2つです。
ArFドライ・液浸露光装置の拡販:新製品のArFドライ露光装置「NSR-S333F」は初号機を2027年3月期第1四半期に売上計上。今期は中古を含む29台のうちArF液浸3台・ArFドライ7台を計画(第1四半期決算説明会資料 p.18・35)
後工程向けデジタル露光装置「DSP-100」:AIサーバー向けなどで大型化する基板に対応する先端パッケージング用。初号機を受注し、2027年度(2028年3月期)からの業績寄与を見込む。解像度1.5µmで生産性を高めた新型も2026年6月に開発を発表し、2027年度中の発売を予定(2026年3月期 決算説明会 主な質疑応答・第1四半期決算説明会 主な質疑応答)
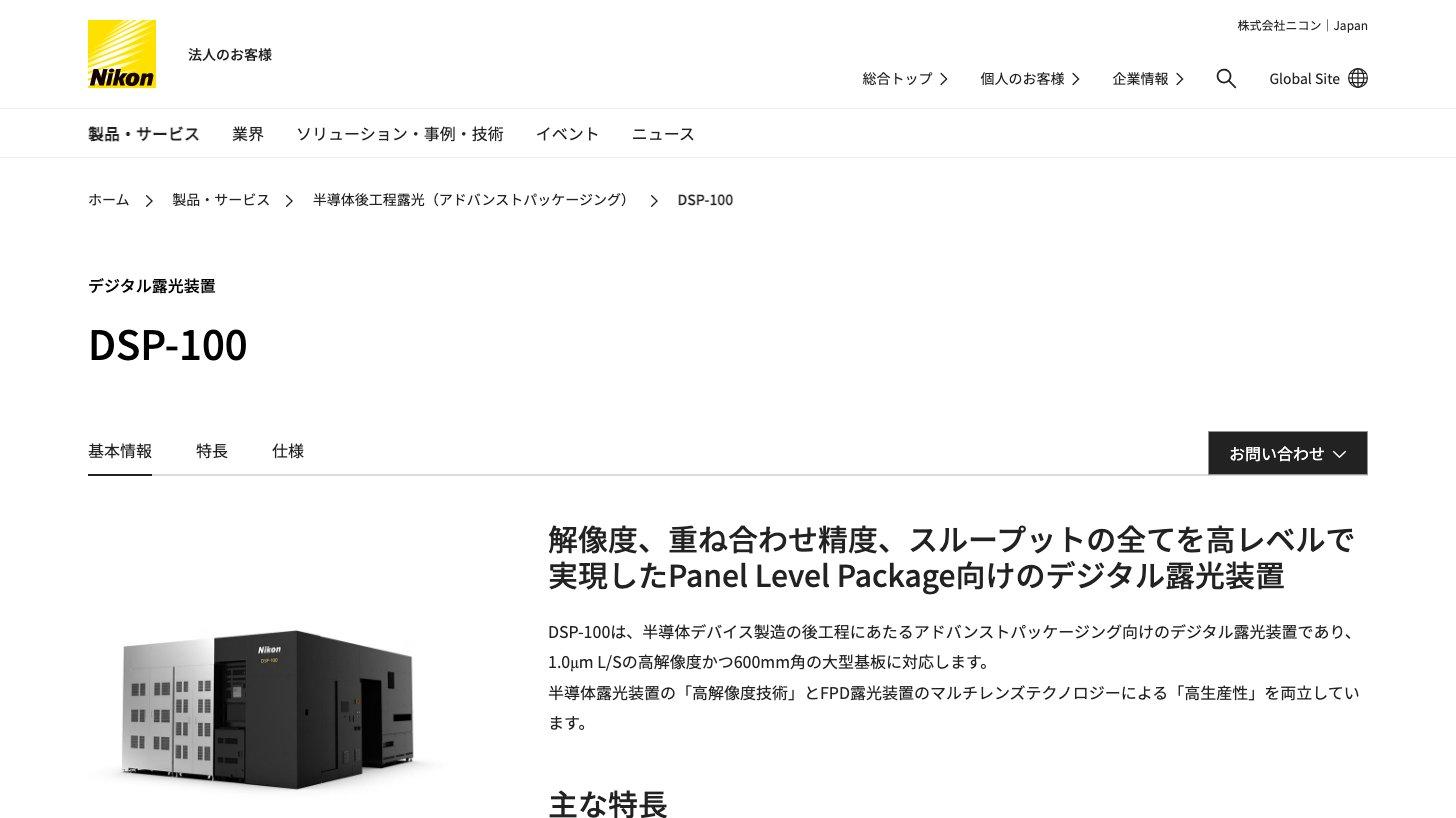
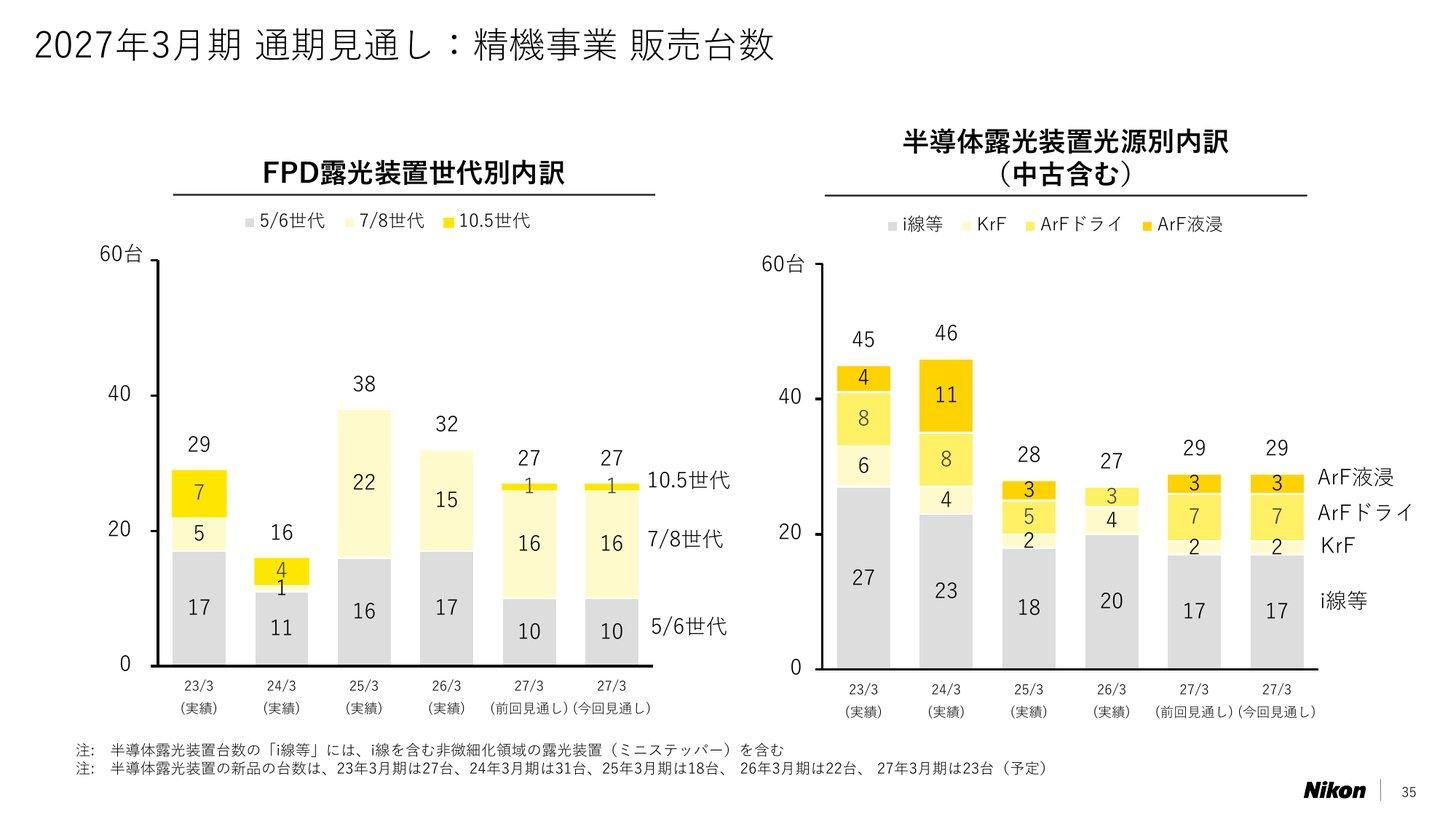
精機の2027年3月期予想は売上収益1,880億円・営業利益120億円で、中計では2030年度に2,900億円・330億円を目指します(第1四半期決算説明会資料 p.15・中期経営計画 p.24)。
ヘルスケア事業 — 生物顕微鏡、眼底撮影のOptos、細胞受託生産
研究用の生物顕微鏡などのライフサイエンス(事業の売上の5割強)、英Optosの超広角眼底撮影装置を中心とするアイケア(約4割)、再生医療などの細胞を受託生産する事業(約1割)の3分野です(中期経営計画 p.21)。
2026年3月期:売上収益1,119.2億円(前期比−3.9%)、営業利益15.6億円(同−76.8%)。米国市場の停滞と関税、アイケアでの一部取引に関する引当金の積み増しが響いた(決算短信 p.2)
2027年3月期予想:売上収益1,280億円・営業利益80億円。8月に、第1四半期の販売の上振れ(米国アカデミア向けの回復など)と米国関税の還付、経費の抑制を理由に、売上を10億円、利益を20億円引き上げた(第1四半期決算説明会資料 p.8・15・19)
細胞受託生産は大手製薬会社から再生医療ベンチャーまでのプロジェクトを受託しており、会社は「国内有数のCDMO事業基盤を確立」したと説明しています(中期経営計画 p.21)。
インダストリー事業 — EUV関連部品と測定・検査装置
2027年3月期に「コンポーネント事業」から名称を変えた事業で、工業用顕微鏡・測定機・X線/CT検査装置、光学部品・光学コンポーネント、エンコーダ、EUV関連コンポーネントや宇宙関連製品、FPDフォトマスク基板などを扱います(第1四半期決算短信 p.10)。
2026年3月期(旧コンポーネント事業):売上収益761.8億円(前期比+2.8%)、営業利益95.5億円(同+33.0%)。電子部品・半導体向けの画像測定システムが堅調で構造改革の効果も出た一方、EUV関連コンポーネントはEUV関連市場の減速で減収減益(決算短信 p.2-3)
2027年3月期予想:売上収益880億円・営業利益140億円。営業利益率15.9%と、5事業で最も高い計画(第1四半期決算説明会資料 p.15)
EUV関連コンポーネント:マスク検査装置が、これまでのマスク製造部門向けに加えて半導体製造工場でも本格導入され始めたことを、会社は新たな需要の機会に挙げる(2026年3月期 決算説明会 主な質疑応答)
X線CT検査装置は、2023年に買収した米Avonix Imagingとともに航空・宇宙向けの顧客を広げてきましたが、2026年3月期には同社ののれんを含む固定資産14.7億円を減損しています(中期経営計画 p.22・2026年3月期 決算短信 p.20)。
中計では、光計測と画像を組み合わせて人間の視力を超えるロボットの視覚をつくり、「フィジカルAIの未来を創る」ことも掲げています(中期経営計画 p.17)。
【投資テーマ解説】フィジカルAI|官民10.5兆円が動く「AI×ロボット」革命と関連12銘柄の全体像
フィジカルAIは生成AIを現実世界のロボットに実装する次世代技術。政府は2040年度までに官民10.5兆円を投じる方針。NVIDIA連携で加速する日本のロボット大手からサプライチェーンの要まで、関連12銘柄を投資家目線で解説します。
デジタルマニュファクチャリング事業 — 独SLMの金属3Dプリンター
金属粉末をレーザーで溶かして積み重ねるL-PBF方式の金属3Dプリンターを、独SLM Solutions(現Nikon SLM Solutions)が手がけます。防衛・宇宙・航空・エネルギーなどに向けた大型機に力を入れています(ニコン「Nikon SLM Solutions」製品情報・中期経営計画 p.23)。
2026年3月期:売上収益280.9億円(前期比+20.3%)と伸びたが、営業損失は1,062.8億円。うち906億円が固定資産の減損(決算短信 p.3、第1四半期決算説明会資料 p.24)
減損の中身:SLMののれん605.7億円(全額)と識別可能無形資産262.4億円などで計906.3億円。理由は「金属3Dプリンター市場の将来成長率の低下や競争環境の激化等」(のれん等の非金融資産の減損損失の計上に関するお知らせ)
買収時の取得対価:2023年1月27日にSLMの議決権の92.38%を取得して連結子会社にした時点の取得対価は812.9億円(その後の完全子会社化までの追加取得は含まない)(2023年3月期 決算短信 p.23 企業結合等関係)
会社の振り返り:市場成長の鈍化や中国メーカーの台頭などで、買収時の想定が大きく変わった(中期経営計画 p.3)
2027年3月期予想:売上収益340億円・営業損失40億円。SLM単体では今期、事業全体では2028年3月期の黒字化を目指す(第1四半期決算説明会資料 p.21)
明るい材料もあります。SLMの大型機の2026年3月期の受注高は前年比2割増え、2026年1〜3月の受注総額は四半期として過去最高でした(2026年3月期 決算説明会資料 p.21)。減損でSLM買収に伴う無形資産の償却費は31億円から5億円(今期見込み)に減り、赤字が縮みやすくなっています(第1四半期決算説明会資料 p.21)。
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
業績推移と財務分析
通期業績 — 2019年3月期をピークに利益が細る
売上収益は過去9期、4,500億〜7,200億円の間を行き来しています。営業利益率は2019年3月期の11.7%が最高で、2022年3月期の9.3%から4期続けて下がり、2026年3月期は−16.6%でした。2027年3月期は会社予想どおりでも1.5%にとどまります。
通期業績推移(売上収益・営業利益・純利益・営業利益率・売上高成長率)
2022〜2024年3月期:売上収益は3期続けて増え、2024年3月期は7,172.5億円
2025年3月期:営業利益は24.2億円まで減少。精機の固定資産減損・棚卸資産評価損など(141億円)や本社移転関連費用で、一時費用が272億円あった(2026年3月期 決算説明会資料 p.28)
2026年3月期:減損などで営業損失1,124.5億円。予想は2025年8月・10月、2026年2月と3回下方修正し、営業損益の実績はさらに下回った(2025年8月7日・10月31日・2026年2月5日の業績予想修正、2026年3月期 決算説明会資料 p.4)
2027年3月期(予想):売上収益7,320億円(前期比+8.1%)、営業利益110億円、純利益100億円
2026年3月期の赤字の中身 — 一時損益が1,056億円
2026年3月期の営業損失1,124.5億円のうち、減損や評価損などの一時損益が1,056億円を占めます。ただし、これを除いた営業損益も68億円の赤字で、会社は第3四半期の時点で「一時費用を除いても営業赤字の見込み」と説明していました(2026年3月期 決算説明会資料 p.14・第3四半期決算説明会 主な質疑応答)。
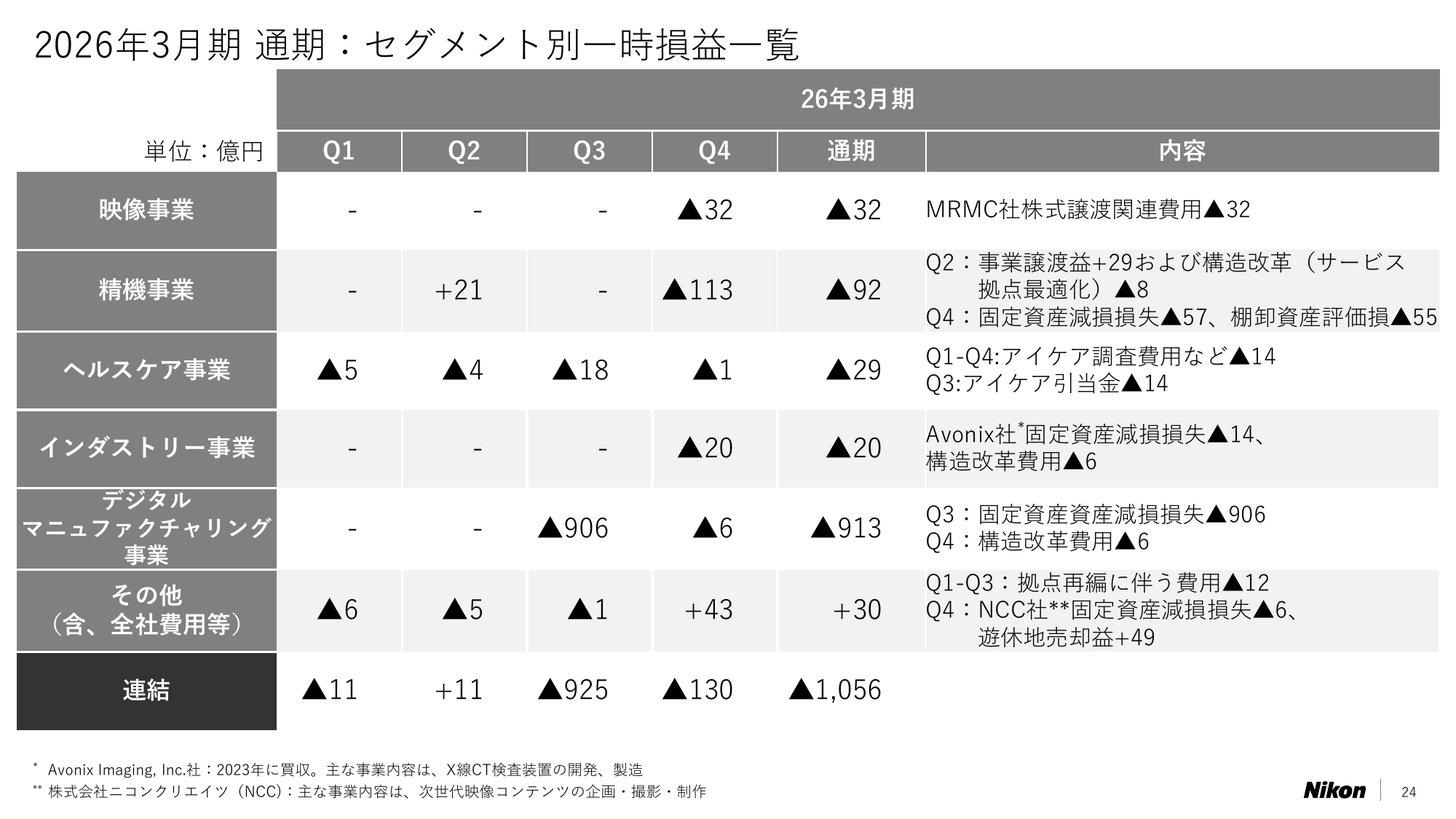
デジタルマニュファクチャリング:−913億円(減損906億円、構造改革6億円)
精機:−92億円(第4四半期の固定資産減損・棚卸資産評価損113億円、ウェハ接合技術の研究開発事業の譲渡益29億円など)
映像:−32億円(英MRMC社の株式譲渡関連)
ヘルスケア:−29億円(アイケアの調査費用・引当金)
インダストリー:−20億円(Avonix社の固定資産減損、構造改革費用)
その他・全社:+30億円(遊休地の売却益49億円など)
出典:ニコン 2027年3月期 第1四半期決算説明会資料 p.24よりKabuGraph作成。会社集計で億円未満切り捨て
セグメント別の業績と今期予想
セグメント別売上収益(外部顧客への売上収益)
セグメント | 2026/3 | うち | 2027/3 |
|---|---|---|---|
映像 | 167.2 | −32 | 130 |
精機 | −45.7 | −92 | 120 |
ヘルスケア | 15.6 | −29 | 80 |
インダストリー | 95.5 | −20 | 140 |
デジタルマニュ | −1,062.8 | −913 | −40 |
連結 | −1,124.5 | −1,056 | 110 |
会社は今期の増益の理由として、前期の一時損益がなくなることに加え、精機のArFドライ・液浸露光装置の販売増と、デジタルマニュファクチャリングの無形資産償却費の減少・構造改革の効果を挙げています(2026年3月期 決算説明会資料 p.13)。一方で映像は、メモリー価格の高騰と販売数量の減少で前期より減益の計画です(第1四半期決算説明会資料 p.17)。
2027年3月期 第1四半期 — 営業赤字10億円、通期の売上予想を80億円下げ
第1四半期(2026年4〜6月の3か月)は売上収益1,641.8億円(前年同期比+3.8%)、営業損失10.0億円(前年同期は11.9億円の損失)、純利益12.9億円(同94.7億円)でした(2027年3月期 第1四半期決算短信)。
映像:中国の需要減とメモリー価格の高騰で、売上収益729億円(前年同期比−8.8%)、営業利益81億円(同−27.5%)。レンズ交換式カメラの販売は21万台(前年同期27万台)
精機:ArFドライ露光装置の台数増で増収(382億円)も、棚卸資産評価損41億円で営業損失26億円
ヘルスケア・インダストリー:営業利益はそれぞれ10億円(前年同期は18億円の損失)、30億円(同16億円)に改善
デジタルマニュファクチャリング:大型機の販売好調と償却費の減少で、営業損失は41億円から21億円に縮小
一時的な要因:米国関税の還付40億円を計上(7割強が映像)。純利益の減少は、前年同期にあった税効果93億円の反動
出典:ニコン 2027年3月期 第1四半期決算説明会資料 p.3・5-10・第1四半期決算説明会 主な質疑応答よりKabuGraph作成。各事業の数値は3か月、会社集計で億円未満切り捨て
8月6日には通期予想を修正し、売上収益を7,400億円から7,320億円に下げる一方、営業利益は100億円から110億円に上げました。純利益100億円と年間配当20円は据え置きです。上期(4〜9月)は営業損失55億円の計画で、利益は下期に偏ります(第1四半期決算説明会資料 p.13-14)。
財務 — 買収で現金が減り、借入が増えた
財務の推移(現金・社債及び借入金・のれん及び無形資産・自己資本比率)
現金:2022年3月末の3,702.8億円から2026年6月末には1,570.6億円に。2023年3月期はSLMの連結子会社化に伴う株式取得などで1,589億円減った(2023年3月期 決算短信)
借入:社債及び借入金は1,300.6億円から2,194.2億円に増えた。リース負債を含む会社集計の有利子負債は2,389億円(2026年6月末、第1四半期決算説明会資料 p.29)。2026年7月には、2028年7月までに最大1,000億円の社債を発行できる発行登録を行った(発行登録書(2026年7月21日提出))
のれん:のれん及び無形資産は減損で1,654.6億円から956.1億円に。残るのれんは約300億円で、うち約278億円がOptos(第3四半期決算説明会 主な質疑応答)
自己資本比率:54.1%(2026年6月末)。中計では50%以上を堅持するとしている(中期経営計画 p.12)
キャッシュ・フロー:2026年3月期のフリー・キャッシュ・フローは170億円のマイナス(2026年3月期 決算説明会資料 p.5)
中期経営計画と株主還元
2026〜2030年度の中期経営計画は、前の計画(2022〜2025年度)を「多くの新しい取り組みに限られたリソースを分散した結果(中略)数値目標は大幅未達」と総括しました。前計画は2025年度に売上収益7,000億円・営業利益率10%以上・ROE8%以上を掲げていましたが、実際の2025年度(2026年3月期)は営業赤字でした(中期経営計画 p.4)。
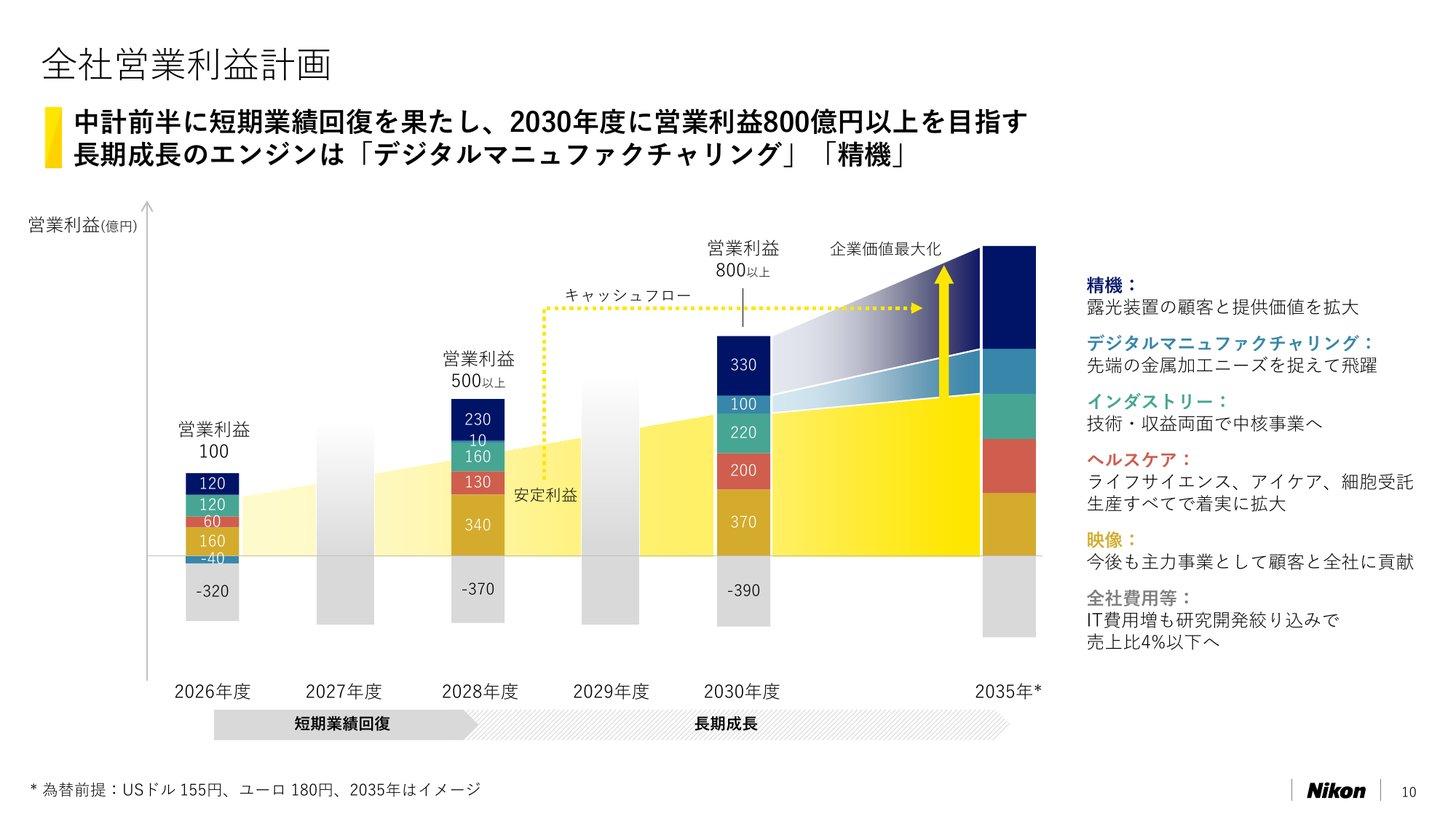
2028年度:営業利益500億円以上(中計前半の「短期業績回復」)
2030年度:売上収益1兆円、営業利益800億円以上、全社ROIC7%、ROE10%
財務規律:自己資本比率50%以上、総還元性向40%以上
資本配分:5年で最大8,000億円を研究開発に45〜50%、設備投資に40%程度、株主還元に10%程度
出典:ニコン 2026-2030年度 中期経営計画 p.5・10・12・16よりKabuGraph作成
1株配当と配当性向の推移
配当は「安定的な配当の実施を基本」とし、総還元性向40%以上を目標にしています。2027年3月期は年20円(中間10円・期末10円)で、会社は総還元性向が60%以上になる見込みとしています(2026年3月期 決算短信 p.4)。
2024年11月〜2025年3月には300億円(1,789.1万株)の自己株式を取得し、全株を消却しました(自己株式の取得終了並びに消却に関するお知らせ)。経営陣は、2026年3月期の会長・社長の賞与と業績連動型株式報酬を不支給とし、2026年4月からは取締役(社外取締役などを除く)と執行役員の定額報酬を最大10%減らしています(2026年2月5日の開示・役員報酬の減額に関するお知らせ)。
株価指標(2026年10月2日終値)
株価:1,900円
時価総額:6,338億円
PER:実績は最終赤字のため算出できない/予想62.6倍(会社予想EPS 30.36円)
PBR:1.07倍(2026年3月末のBPS 1,781.32円)
配当利回り:実績2.11%(年40円)/予想1.05%(年20円)
ROE:−14.1%(2026年3月期、会社算出)
出典:東証株価・ニコン 決算短信よりKabuGraph算出(2026年10月2日終値)
PBR1.07倍は、東証プライムの精密機器(27社)の加重平均3.0倍(2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)を大きく下回ります。予想PER62.6倍は利益が回復途上の年の倍率で、割高・割安の判断には使いにくい点に注意が必要です。
PERがマイナスとは|赤字の上場企業422社とソニー・ホンダ・日産で見る読み方
PERがマイナス=最終赤字でEPSがマイナスの状態で、割安の意味ではありません。上場企業3,680社中422社が直近通期で赤字(2026年9月28日時点)。ソニー・ホンダ・日産・楽天の実例で、予想PERや赤字の型別に使う指標を解説します。
競合との比較
ニコンの競合は事業ごとに違います。カメラではキヤノン・ソニー・富士フイルム、半導体露光装置ではオランダのASMLとキヤノン、FPD露光装置ではキヤノンが主な相手です。金属3Dプリンターについて、会社は中国メーカーの台頭を逆風に挙げています(中期経営計画 p.3)。
カメラ — 利益率でキヤノン・富士フイルムに差をつけられている
会社(部門) | 売上高 | 営業利益 | 営業 |
|---|---|---|---|
ニコン | 2,900.5 | 167.2 | 5.8% |
キヤノン | 10,549.0 | 1,728.7 | 16.4% |
富士フイルム | 6,270.9 | 1,600.0 | 25.5% |
キヤノン(7751):カメラの売上高は6,255億円、販売台数は288万台(2025年12月期、決算説明会資料 PDF p.21)。イメージング部門にはネットワークカメラなど(売上高4,294億円)も含まれる
富士フイルムホールディングス(4901):イメージング部門にはチェキ「instax」が含まれ、デジタルカメラ「X」「GFX」シリーズの販売も伸びた(2026年3月期 決算短信)
ソニーグループ(6758):ミラーレス一眼「α」を展開(ソニー公式サイト)。表には、カメラを含む部門の業績を開示しているキヤノンと富士フイルムを並べた
ニコン:営業利益率は5.8%。会社は、米国の関税によるコスト上昇を価格に転嫁しきれず、実質的にプロモーション費用で吸収した形だと説明している(第3四半期決算説明会 主な質疑応答)
キヤノン(7751)の企業分析|プリンティング売上5割×ナノインプリント露光装置×イメージング急成長の4事業体制
キヤノン(7751)のプリンティング・メディカル・イメージング・インダストリアルの4事業体制、ナノインプリント半導体露光装置の展望、業績推移と投資判断のポイントを個人投資家向けに解説します。
ソニーグループ(6758)の企業分析|ゲーム・音楽・イメージセンサーの三本柱で営業利益1.4兆円、エンタメ×テクノロジーの王者
ソニーグループ(6758)の5セグメント構造、ゲーム・音楽・I&SSの成長ドライバー、営業利益過去最高の背景、TSMCとの熊本合弁と5,000億円の自社株買いまで解説します。
富士フイルム(4901)の企業分析|CDMO×半導体材料×instaxで変貌を遂げた「構造転換の成功例」
富士フイルムHD(4901)の4事業セグメント(ヘルスケア・エレクトロニクス・ビジネスイノベーション・イメージング)、業績推移、成長戦略、投資リスクを個人投資家向けに解説します。
露光装置 — ASMLが規模で圧倒し、キヤノンとは非微細・後工程で競う
ASML(オランダ):2025年の売上高は327億ユーロ、営業利益率34.6%。露光装置を327台販売し、うちEUVが48台、DUVが279台(液浸が47%)(ASML 2025年第4四半期 IR資料 p.7・18)
キヤノン:2025年の半導体露光装置は234台(KrF46台・i線188台)、FPD露光装置は33台。インダストリアル部門の売上高は3,611億円、営業利益は625億円(決算説明会資料 PDF p.22・決算短信 p.16)。先端後工程向けの露光装置を「業界標準」と位置づけている(決算短信 p.3)
ニコン:2026年3月期の半導体露光装置は新品22台・中古5台、FPD露光装置は32台。会社推計では2025年の市場は半導体570台・FPD67台(第1四半期決算説明会資料 p.18)
半導体露光装置の台数で見ると、ニコンはASML(2025年に327台)の1割に満たない規模です(KabuGraph算出)。ニコンの製品はi線からArF液浸、デジタル露光装置までで、EUV露光装置は扱っていません(ニコン公式サイト「半導体露光装置」)。後工程向けでは、自社の装置を「業界標準」と位置づけるキヤノンに、DSP-100で挑む形になります。
その他の事業
金属3Dプリンター:会社は、SLMが2024年度にPBF方式で中国市場を除くトップシェアを獲得したと説明する一方、市場成長の鈍化と中国メーカーの台頭を減損の背景に挙げる(中期経営計画 p.3・23)。2026年2月の決算説明会では、中国メーカーが「市場シェアの約30%を占めるまでに成長」し、宇宙・防衛向けでも「大手競合の動きも活発化」していると説明した(第3四半期決算説明会 主な質疑応答)
眼科(アイケア):Optosは自社の超広角眼底画像を「market-leading」と表記し(Optos公式サイト)、ニコンも「米国検眼医市場を軸に、世界トップシェア堅持」と説明している(中期経営計画 p.21)
投資家が注目すべきポイント
強み
1. 一時損益が抜ければ黒字に戻る計画
2026年3月期の営業損失1,124.5億円のうち1,056億円は減損などの一時損益でした。今期は営業利益110億円を計画し、金属3Dプリンターは減損で償却費が減ってSLM単体の黒字化を目指します。
2. FPD露光装置で約半数のシェア
2026年3月期のFPD露光装置の販売は32台で、会社推計の2025年の市場67台に対し、会社はシェア50%超を維持していると説明しています。キヤノンと2社でほぼ分け合う市場ですが、今期は市場が50台に縮み、ニコンの販売計画も27台に減る見込みです。
3. ArF・後工程向け露光装置の巻き返し余地
新製品のArFドライ露光装置NSR-S333Fは今期第1四半期に初号機を売上計上しました。後工程向けデジタル露光装置DSP-100は初号機を受注し、AI向けの大型基板の需要を狙って2028年3月期からの業績寄与を見込みます。
4. カメラブランドとREDを組み合わせた動画への展開
Zシリーズに加え、REDの技術を融合したシネマカメラZRが2026年3月期の販売を牽引しました。中計では映像を安定収益源に戻し、2030年度に営業利益370億円を目指します。
5. PBR1倍前後と厚い自己資本
PBRは1.07倍(2026年10月2日終値)、自己資本比率は54.1%(2026年6月末)です。中計で自己資本比率50%以上と総還元性向40%以上を掲げ、筆頭株主のエシロールルックスオティカは長期純投資を保有目的にしています。
リスク
1. 計画の未達が続いてきた
前の中計は2025年度に営業利益率10%以上を掲げましたが、実績は営業赤字でした。2026年3月期は予想を3回下方修正し、営業損益の実績はさらに下回っています。新中計の2028年度営業利益500億円以上も、実現性を見極める必要があります。
2. カメラの採算悪化
映像の営業利益は2025年3月期の413億円から2026年3月期は167.2億円に減り、今期も130億円の計画です。メモリー価格の高騰、中国需要の減速、米国の関税がコストと販売の両面で重荷になっています。
3. 露光装置の顧客集中と中国比率
半導体露光装置は米国の主要顧客向けが大きく縮み、2026年3月期はArF液浸の販売が0台でした。精機の売上収益の48.8%は中国の顧客向けで、特定の顧客・地域の設備投資に業績が左右されやすい構造です。
4. 金属3Dプリンターの黒字化
SLMは買収時の想定が崩れて906億円を減損しました。今期も営業損失40億円の計画で、事業全体の黒字化は2028年3月期の目標です。市場の成長鈍化と中国メーカーとの競争が続いています。
5. 法令問題と減配
子会社Optosの販売をめぐり、米国の法令に抵触する可能性があるとして引当金を計上しており、会社は引当額を超える支出が生じる可能性もあると開示しています。年間配当は50円→40円→20円(予想)と2期続けて減り、予想配当利回りは1.05%です。
まとめ
ニコン(7731)は、カメラ・露光装置・顕微鏡などの光学技術を軸に5事業を持つメーカーで、2026年3月期は金属3Dプリンター事業の減損を中心に1,124.5億円の営業赤字になりました。
事業:売上収益の42.8%が映像、24.7%が精機(2026年3月期)。FPD露光装置は会社推計で約半数のシェア
業績:2026年3月期は営業損失1,124.5億円(一時損益1,056億円を含む)。2027年3月期は営業利益110億円・純利益100億円を計画し、第1四半期(3か月)は営業損失10.0億円
財務:自己資本比率54.1%、社債及び借入金2,194.2億円、のれん及び無形資産980.6億円(2026年6月末)
株価:PBR1.07倍・予想PER62.6倍・予想配当利回り1.05%(2026年10月2日終値)
見るべき点:ArF・デジタル露光装置の受注、SLMの黒字化、カメラの利益率の回復、2028年度の営業利益500億円以上に向けた進み具合
一時損益がなくなれば数字は戻る計画ですが、一時損益を除いても2026年3月期は営業赤字で、本業の稼ぐ力の回復はこれからです。四半期ごとの営業利益と、注力3分野の受注・販売台数の推移で評価したい銘柄です。
ニコン
デジタル一眼レフ「Dシリーズ」・ミラーレス「Zシリーズ」などカメラ・レンズ等映像機器、半導体露光装置(ステッパー・スキャナ)・FPD露光装置、顕微鏡システム・精密測定機器など光学技術を基盤とした精密光学機器を製造販売。82社の子会社・10社…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月2日終値、その他の数値は2026年10月3日時点で確認できた開示に基づいています。