ヒューリック(3003)の企業分析|都心駅近ビルで営業利益率25.7%・経常17期連続増益・増配、M&Aで進める「不動産の商社化」
ヒューリック(3003)は、銀座・渋谷・新宿など東京23区の駅近に約250件の賃貸物件を持ち、その賃料と物件の売却益で稼ぐ不動産会社です。旧富士銀行(現みずほ銀行)の店舗を管理する会社として1957年に生まれ、オフィス・商業ビルの賃貸に加えて、高級旅館「ふふ」や「ザ・ゲートホテル」も運営しています。
2025年12月期は営業収益(売上高)7,274億円(前期比+23.0%)、営業利益1,868億円(同+14.4%)、経常利益1,729億円(同+12.1%)で、会社によると上場以来17期連続の経常増益・増配です(2025年12月期 決算短信・決算説明資料 p.3)。営業利益率は25.7%で、三井不動産や三菱地所を上回ります。株価は1,720円(2026年10月1日終値)で、実績PER11.4倍、予想配当利回り3.90%です。
2026年12月期は営業利益2,100億円・経常利益1,850億円を計画し、上期(1〜6月の6か月累計)の営業利益は803億円、通期予想に対する進捗率は38.2%です(2026年12月期 第2四半期決算短信)。2026年2月には2036年までの中長期経営計画を公表し、M&Aや資本提携で教育・高齢者施設向け食品・青果流通などへ広げる「不動産の商社化」を掲げました。一方で、有利子負債は2兆2,753億円(2026年6月末)に増え、金利の上昇が利益を押し下げる要因になっています。この記事では、事業の仕組み、業績と財務、競合との違い、投資家が見るべき点を整理します。
この記事の内容(目次)
会社概要 — 富士銀行の店舗管理から都心の不動産会社へ
ヒューリックは1957年3月、東京・日本橋で「日本橋興業株式会社」として設立されました。目的は旧富士銀行(現みずほ銀行)の店舗管理などの不動産業務と保険代理店業務で、2007年1月に現社名へ変え、2008年11月に東証一部に上場しました(会社の沿革・有価証券報告書(2025年12月期) 沿革)。
証券コード・市場:3003(東証プライム)
設立:1957年3月(日本橋興業として設立)
本社:東京都中央区日本橋大伝馬町
代表者:代表取締役会長 西浦三郎(元みずほ銀行取締役副頭取、2006年から旧ヒューリック社長)、代表取締役社長 前田隆也(2022年3月就任)
従業員:単体234名、連結3,495名(2025年12月末)
決算期:12月
格付:日本格付研究所(JCR)の長期格付AA−(安定的)
出典:有価証券報告書(2025年12月期)・会社概要・2026年12月期 第2四半期 決算説明資料 p.8よりKabuGraph作成
沿革 — 銀行店舗の管理会社から、ホテル・教育まで
1957年3月:日本橋興業として設立(旧富士銀行の店舗管理業務、保険代理店業務など)
1965年11月:旧富士銀行の全国営業店149か店の保険代理店業務を継承
2007年1月:商号をヒューリックに変更
2008年11月:東京証券取引所市場第一部に上場
2012年7月:旧昭栄と合併(旧昭栄を存続会社とし、商号をヒューリックとした)
2013年11月:ヒューリックリート投資法人を設立(2014年2月上場)
2018〜2019年:高級旅館「ふふ」の運営会社(2018年7月)、日本ビューホテル(2019年9月)を子会社化
2022年4月:東証プライム市場へ移行
2024年:リソー教育(現リソー教育グループ、5月)、不動産会社のレーサム(11月)を子会社化
2025年:ボーリング機器の鉱研工業(8月)、高齢者施設向け食品のクックデリ(11月)を子会社化
2026年:2月に中長期経営計画(2026-2036)を公表。8月にレーサムがネクスレイへ商号を変更
出典:有価証券報告書(2025年12月期) 沿革・2026年12月期 第2四半期 決算説明資料 p.57・連結子会社の商号変更に関するお知らせよりKabuGraph作成
大株主 — 生命保険・リース・倉庫など国内企業が上位に並ぶ
2025年12月末の大株主は、信託口(日本マスタートラスト信託銀行10.85%、日本カストディ銀行3.74%)のほか、明治安田生命保険6.21%、芙蓉総合リース5.30%、安田不動産4.01%、安田倉庫3.70%、沖電気工業3.34%、みずほキャピタル3.33%、東京建物2.65%、帝国繊維2.21%と、事業会社・金融機関が上位を占めます(有価証券報告書 大株主の状況)。逆にヒューリックも芙蓉総合リースの株式13.95%を持つ筆頭株主で、互いに株式を持ち合っています(子会社の異動に関するお知らせ(2026年3月25日))。
こうした株主の売却も起きています。2026年5月には、沖電気工業・安田倉庫・青森みちのく銀行・片倉工業の4社が計1,739万2,100株(発行済株式の約2.3%)を海外市場で売り出しました。会社は、政策保有株式を見直す動きの中で一部株主の売却意向を確認し、市場での売却による需給への影響を抑えるために売出しを選んだと説明しています(株式の海外売出しに関するお知らせ)。売出価格は1株1,650円で、決定日の終値1,737円から5.01%割り引かれました(売出価格等の決定に関するお知らせ)。
会社によると、政策保有株の売出しは2024年末に続くものです。売出し後の2026年6月末には、沖電気工業の持株比率は1.64%、安田倉庫は3.17%に下がり、外国人持株比率は19.89%に上がりました(2026年12月期 第2四半期 決算説明会 説明内容 p.2・決算説明資料 p.58)。
株式の持ち合い・政策保有株とは|都銀・地銀の保有比率は15.7%→1.7%、トヨタ3.66兆円の解消事例と株価への影響
株式の持ち合いは、企業同士が互いの株を持って安定株主になる慣行です。都銀・地銀等の保有比率は1990年度15.7%から2025年度1.7%へ(JPX調査)。政策保有株式との違い、解消の売りが株価に与える影響、有報での調べ方をトヨタ・大林組の実例で解説します。
営業収益の86%は不動産事業
報告セグメントは「不動産」「保険」「ホテル・旅館」の3つで、これに建築工事・こども教育などの「その他」が加わります。2025年12月期の外部顧客への営業収益では、不動産事業が86.3%を占めます。
セグメント別の営業収益構成比(2025年12月期)
利益で見ると、セグメント利益(営業利益ベース)は不動産1,981.1億円、保険10.9億円、ホテル・旅館16.7億円、その他21.4億円で、全社費用などの161.8億円を差し引いたものが営業利益1,868.3億円です(2025年12月期 決算短信 セグメント情報)。不動産事業の営業収益(セグメント間取引を含む)6,374.6億円には、2024年11月に買収したレーサムの1,368.4億円が含まれます(2025年12月期 決算説明資料 p.9)。
事業を理解する — 賃貸・開発・売却の循環に新規事業を重ねる
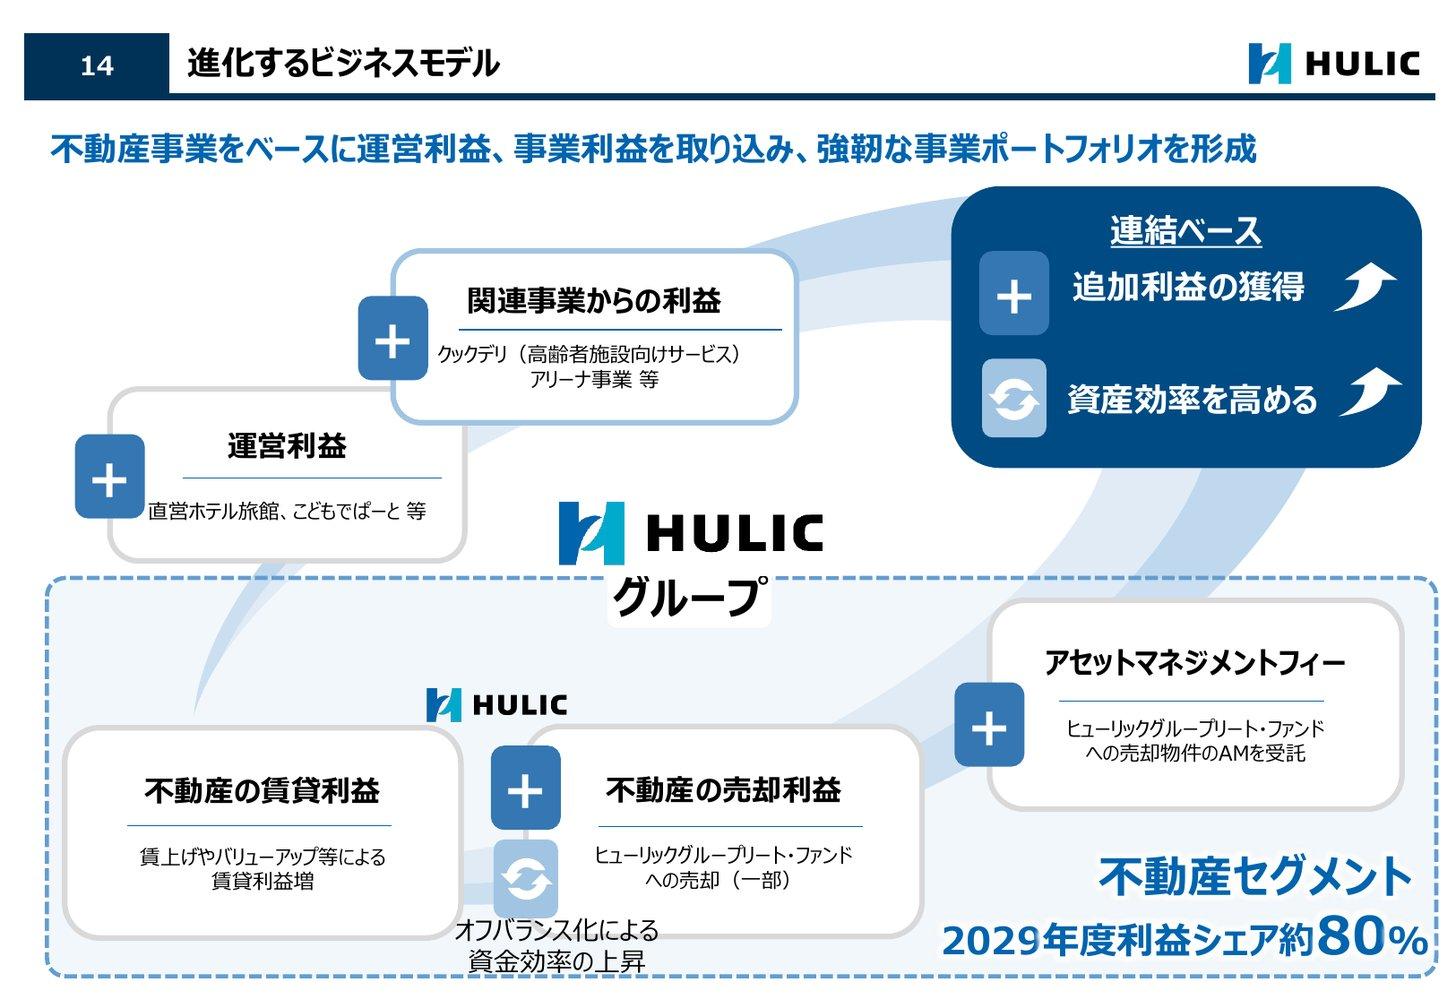
ヒューリックの稼ぎ方の中心は、都心の駅近ビルを持って貸す、古いビルを建て替えたり新しく開発したりして価値を上げる、価値が上がった物件をグループのREIT・ファンドや外部に売って利益を確定させる、という循環です。会社はこれに、ホテル・こどもでぱーとなどの運営利益や、M&Aで取り込んだ事業の利益を重ねる形を「進化するビジネスモデル」と説明しています。
賃貸 — 銀座・渋谷・新宿の駅近ビルを中心に約250件
2026年6月末時点で、東京23区の駅近を中心に約250件(販売用不動産を除く)の賃貸物件を保有・管理し、賃貸可能面積は約126万㎡です(第2四半期決算短信 p.4)。物件数で7割超が最寄駅から徒歩5分以内にあります(2025年12月末、ヒューリックの強み)。
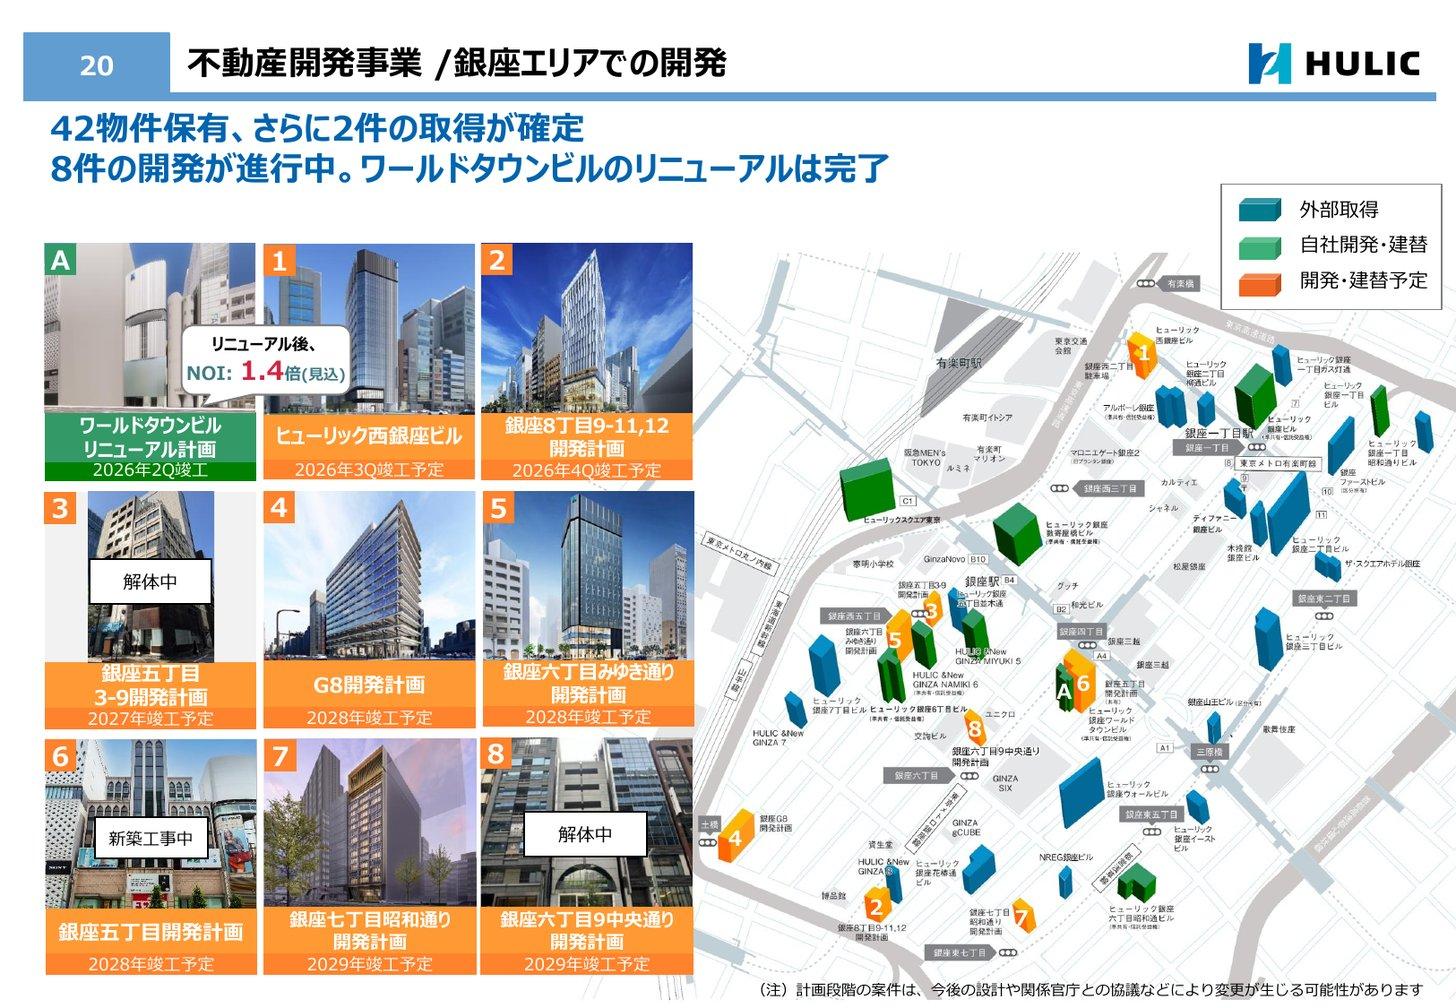
重点エリア:銀座、新宿東口、渋谷・青山、浅草。銀座・有楽町エリアには、グループのREIT・ファンドの保有分を含めて42物件がある
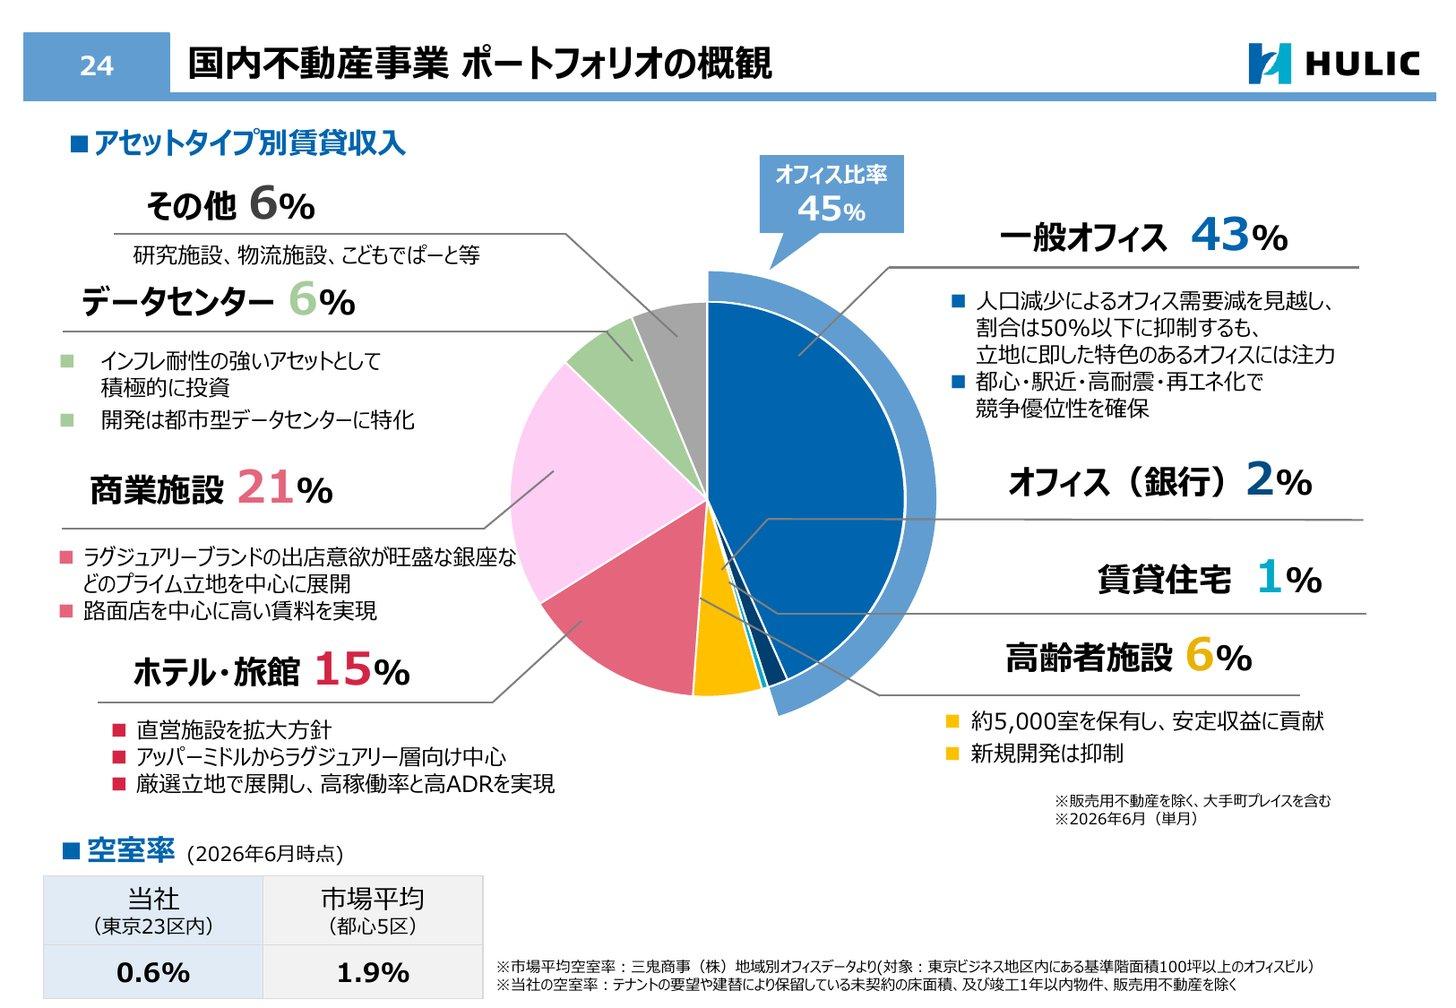
用途:2026年6月の賃貸収入は一般オフィス43%、オフィス(銀行)2%、商業施設21%、ホテル・旅館15%、高齢者施設6%、データセンター6%、賃貸住宅1%、その他6%
空室率:東京23区内のオフィス等で0.6%(建替えなどで保留している床、竣工1年以内の物件、販売用不動産を除く会社算出)。都心5区の市場平均(三鬼商事調べ、基準階100坪以上のビル)は1.9%(いずれも2026年6月)
賃料:都心5区のオフィス等の平均賃料は坪26,111円で、市場平均の21,409円を上回る(2025年12月、2025年12月期 決算説明資料 p.17)
オフィス比率の上限:人口減少やAIの普及でオフィス需要が下がることを見据え、賃貸収入に占めるオフィスの比率を50%以下に抑える方針
出典:2026年12月期 第2四半期 決算説明資料 p.20・24・54・59よりKabuGraph作成
もう1つの特徴は、手がけない分野を決めていることです。会社は、マンション開発、地方のオフィスへの投資、大規模開発は人口動向や事業リスクを考えて行わない方針を掲げています(ヒューリックの強み)。この点が、分譲マンションや大規模再開発を持つ大手不動産会社との違いになります(後述の「競合との比較」)。
開発・建替 — 銀座の建替えと都市型データセンター
古い保有ビルの建替えと新しい開発で、賃貸物件の質と賃料を引き上げています。会社は2026〜2029年の4年間に約40件・約8,500億円(竣工時の簿価ベース)が順次竣工する予定で、2026年はそのうち8件・約1,300億円です(第2四半期 決算説明資料 p.18)。
銀座:2026年6月末時点で8件の開発・建替が進み、うち「ヒューリック西銀座ビル」が9月に竣工した(竣工のお知らせ)
大阪・心斎橋:複合施設「クオーツ心斎橋」が2026年3月に竣工し、上層に「ザ・ゲートホテル大阪 by HULIC」が6月に開業
自由が丘:再開発の商業施設「JIYUGAOKA MUSE SQUARE」が2026年9月17日に開業(開業のお知らせ)
渋谷:東京都・渋谷区との官民連携(PPP)による渋谷一丁目地区共同開発事業が2027年竣工予定
出典:2026年12月期 第2四半期 決算説明資料 p.18〜22よりKabuGraph作成
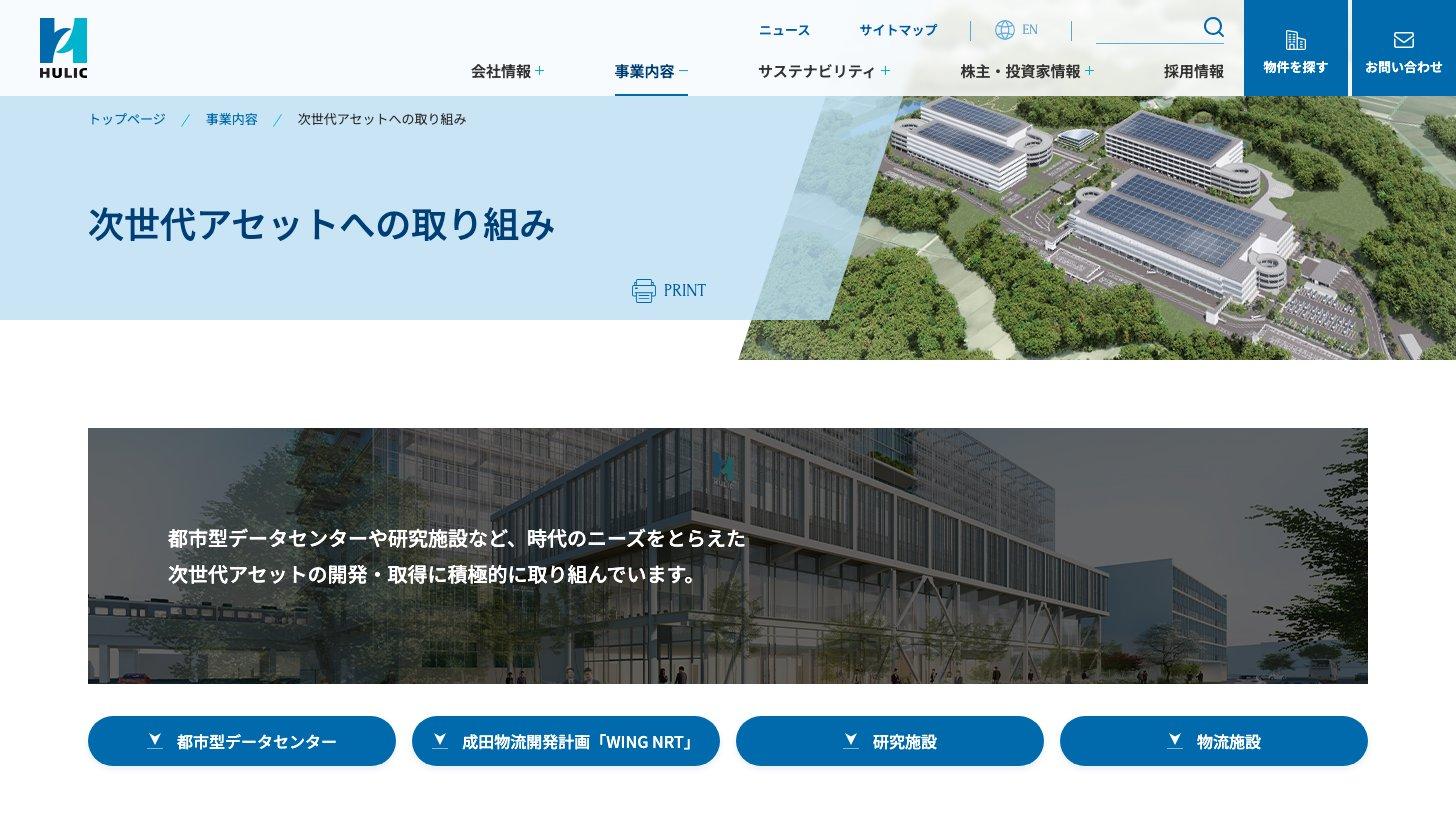
新しい柱が都市型データセンターです。第1号の「ヒューリック日本橋センター」(2025年竣工、IT容量5MW)に続き、江東区の塩浜二丁目でⅠ期(2027年、6MW)・Ⅱ期(2030年、24MW)を計画しています。会社は2036年までに総IT容量100MW超を供給し、「都市型データセンター開発のトッププレイヤー」を目指すとしています(第2四半期 決算説明資料 p.23・中長期経営計画 p.22)。
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
売却とバリューアッド — レーサム(現ネクスレイ)の買収
開発・建替えで価値を上げた物件や、保有方針に合わない物件は売却して利益を確定させます。2025年12月期は、ヒューリック広尾ビル、浅草ビューホテル、ヒューリック大阪ビル、八重洲二丁目中地区の再開発の持分などを売却しました(2025年12月期 決算短信 p.5)。2026年3月には、売却額が前期の連結営業収益の10%以上にあたる「ヒューリックみなとみらい」(横浜市)の売却を決めました。売却先はヒューリックがマイナー出資する特定目的会社です(販売用不動産の売却に関するお知らせ)。
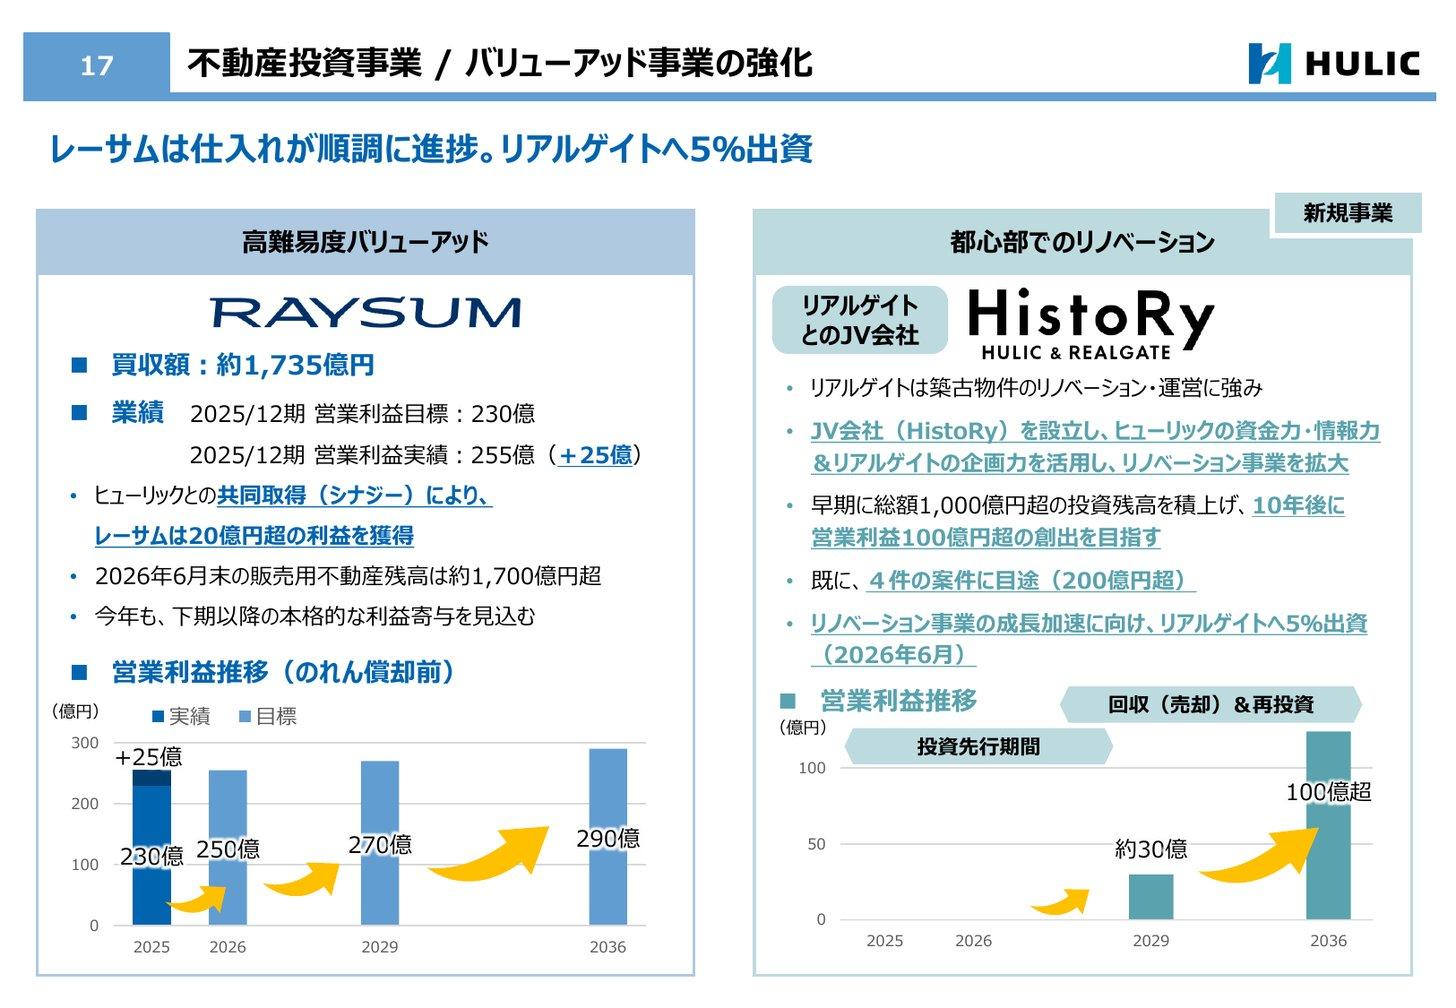
2024年11月には、改修や用途変更で価値を引き出す高難度のバリューアッド事業を手がけるレーサムを約1,735億円で買収しました。同社の2025年12月期の営業利益(のれん償却前)は255億円で、目標の230億円を上回りました(第2四半期 決算説明資料 p.17)。レーサムは2026年8月1日に「ネクスレイ」へ商号を変更しています(連結子会社の商号変更に関するお知らせ)。
2026年2月には、築古ビルの再生に強いリアルゲイトと合弁会社「HistoRy」(ヒューリック95%出資)を設立し、都心のリノベーション事業にも参入しました。10年後に営業利益100億円超を目指すとしています(同 p.17・41)。
中古ビルを再生して売る事業は、サンフロンティア不動産(8934)などの専業会社とも重なる分野です。
サンフロンティア不動産(8934)の企業分析|中古オフィス再生「リプランニング」で営業利益率21.8%、伊藤忠が議決権21%を握る
サンフロンティア不動産(8934)は都心の中古オフィスを再生して売る「リプランニング」が主力。PM・貸会議室、日和ホテル・たびのホテルの稼ぎ方、伊藤忠との資本業務提携、在庫2,009億円と借入、トーセイなど競合との違い、株価指標を解説。
REIT・ファンドの運用 — 売却先を持ち、運用報酬も得る
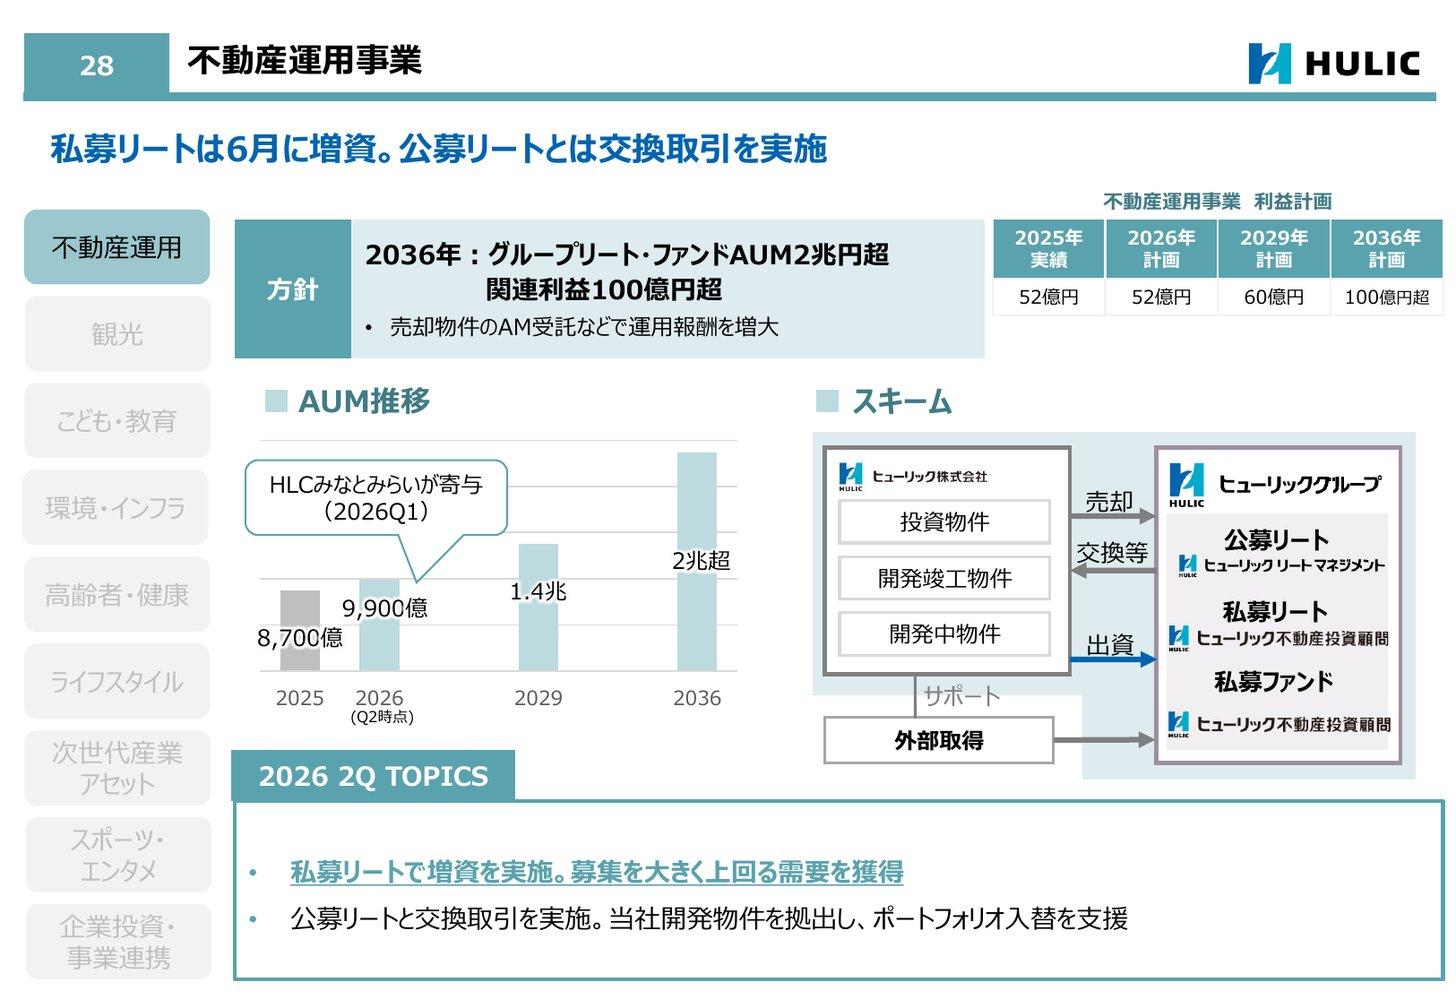
ヒューリックは上場REIT「ヒューリックリート投資法人」(3295)と、私募REIT「ヒューリックプライベートリート投資法人」のスポンサーで、子会社がそれぞれの資産運用を受託しています(有価証券報告書 事業の内容)。自社で開発した物件の一部をグループのREIT・ファンドに売り、売った後も運用報酬を受け取る――これが会社の描く循環です。
運用資産(AUM):グループREIT・ファンドで8,700億円(2025年)から9,900億円(2026年第2四半期時点)に拡大。2036年に2兆円超を目指す
不動産運用事業の利益:2025年実績52億円、2036年に100億円超が目標
2026年の動き:私募REITが6月に増資し、公募REITとは当社の開発物件を拠出する交換取引を実施
出典:2026年12月期 第2四半期 決算説明資料 p.28よりKabuGraph作成
【投資テーマ解説】J-REIT(不動産投資信託)|分配金利回り5%超・全58銘柄のセクター別特徴と投資戦略
J-REIT市場の仕組み・導管性要件から、オフィス・物流・ホテル・住宅・商業施設のセクター別特徴、主要銘柄の投資指標比較、金利環境を踏まえた投資戦略まで、個人投資家向けに徹底解説します。
海外 — 米国の賃貸住宅・シニア住宅などに分散投資
海外は、現地に知見のある日系パートナーとの共同投資で、1件あたり10億〜70億円程度に分けてリスクを抑える方針です。2026年6月末までに累計34件・1,500億円超の投資が確定・内定し、国別では米国69%、シンガポール13%、インド12%、ベトナム6%(投資額ベース)です。用途は賃貸住宅とシニア住宅が中心です(第2四半期 決算説明資料 p.25〜26)。
海外事業の利益は2025年の12億円から、2026年30億円、2029年140億円、2036年500億円超へ増やす計画で、会社は2026年の利益が計画を上回る見込みとしています(同 p.25)。
ホテル・旅館 — 高級旅館「ふふ」とザ・ゲートホテル
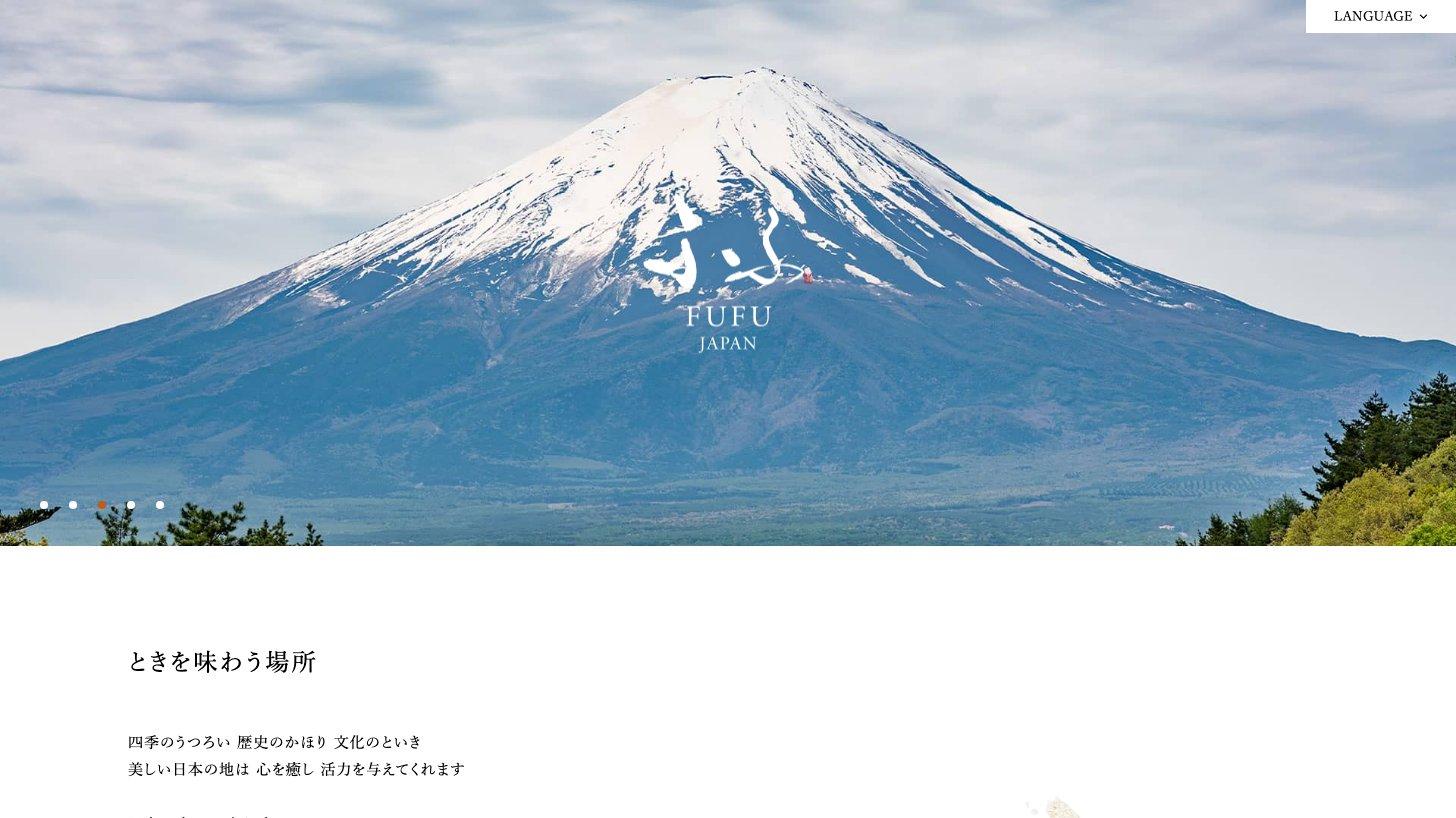
子会社のヒューリックホテルマネジメントが「THE GATE HOTEL」「ビューホテル」を、ヒューリックふふが高級温泉旅館「ふふ」を運営しています(第2四半期決算短信 p.5)。2025年末時点でふふは12棟302室、ザ・ゲートホテルは7棟1,062室で、2026年は2月に「ふふ 城ケ島 海風のしらべ」、6月にブランド最大223室の「ザ・ゲートホテル大阪 by HULIC」を開業しました(第2四半期 決算説明資料 p.30)。
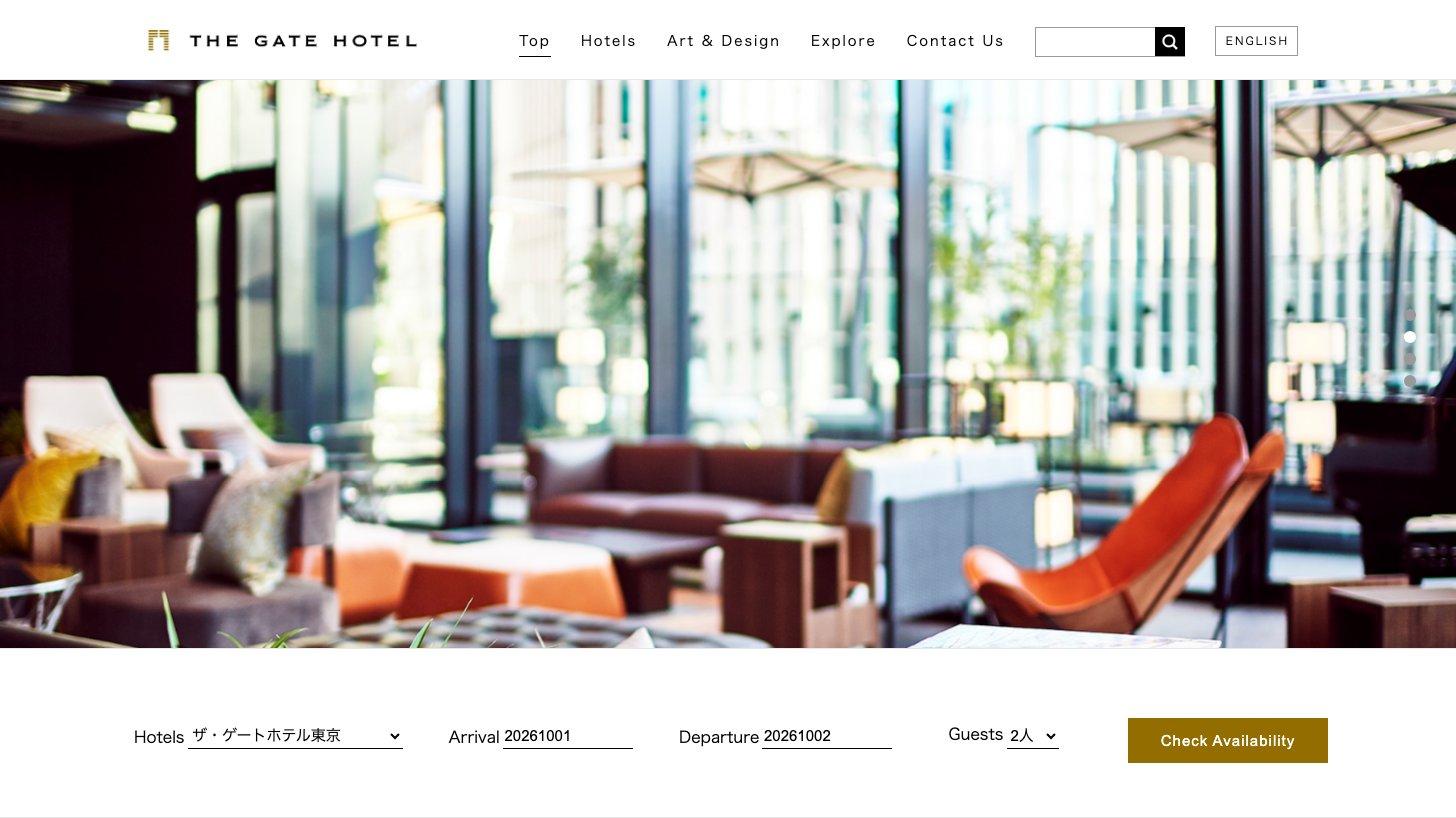
2025年12月期のホテル・旅館事業は営業収益542.6億円(前期比+10.5%)、営業利益16.7億円(同−0.3%)でした。会社はインバウンド需要の取り込みで宿泊単価が上がった一方、開業費の増加で利益はほぼ横ばいだったと説明しています(2025年12月期 決算短信・決算説明資料 p.9)。2033年ごろには、ふふ17棟約400室、ザ・ゲートホテル11棟約1,700室に増やす想定です。
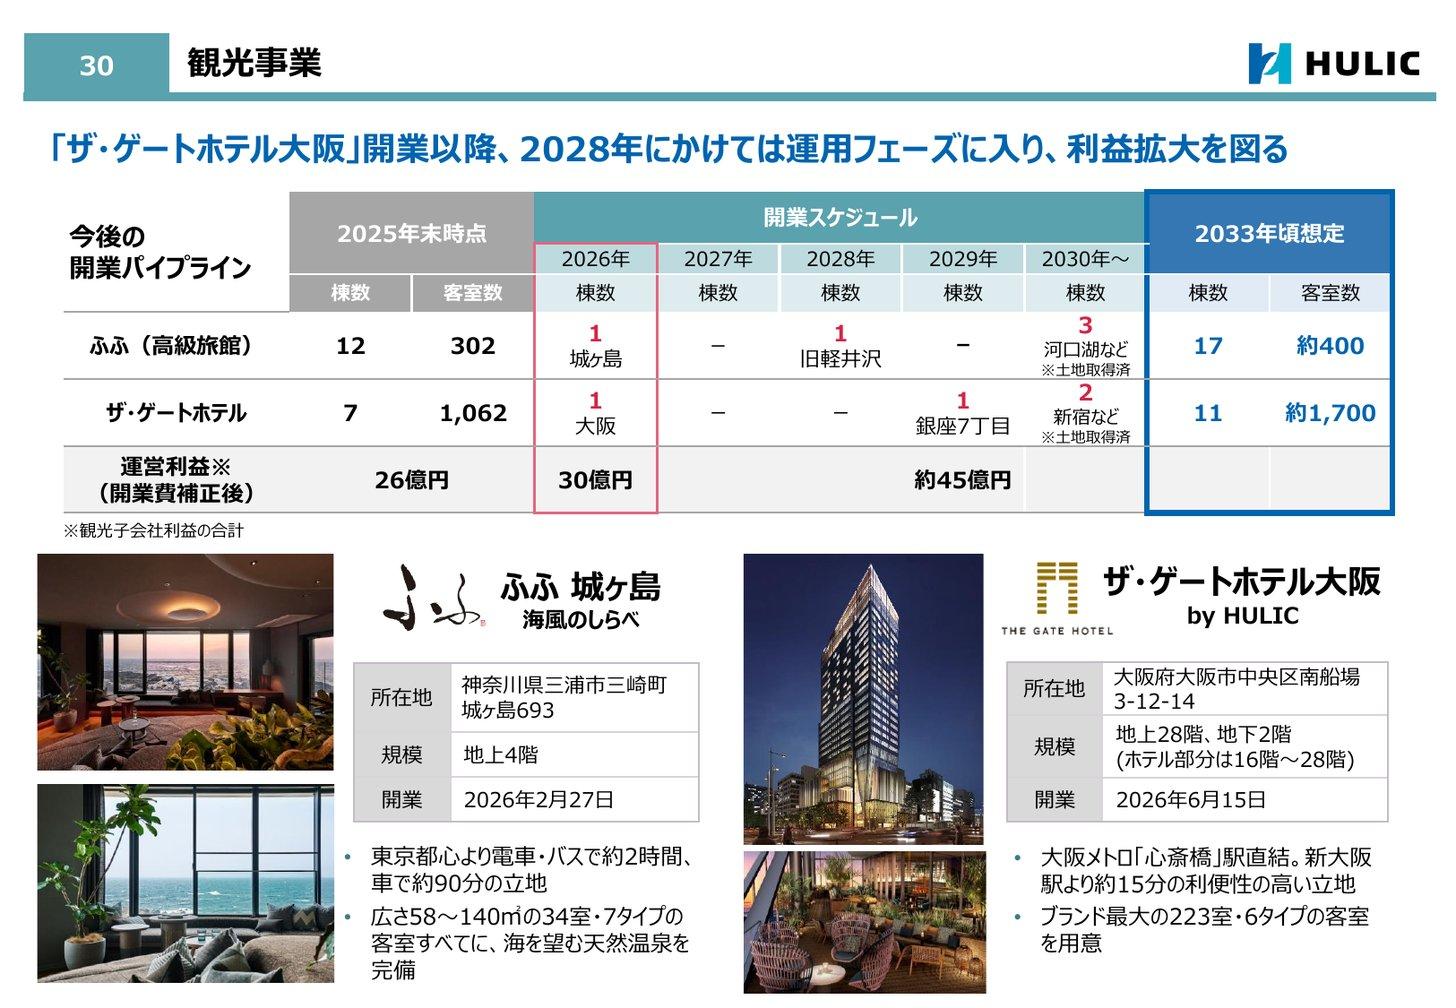
規模では、ビジネスホテル「ドーミーイン」を全国展開する共立メンテナンス(9616)のホテル事業(2026年3月期の売上高1,492.6億円、共立メンテナンス 2026年3月期 決算短信)の3分の1程度です。ヒューリックの施設は、ラグジュアリー層向けのふふと、アッパーミドル層向けのザ・ゲートホテルが中心です(第2四半期 決算説明資料 p.29)。
共立メンテナンス(9616)の企業分析|寮536棟と「ドーミーイン」、ホテルがセグメント利益の約7割を稼ぎ3期連続最高益
共立メンテナンス(9616)は学生寮・社員寮と「ドーミーイン」「共立リゾート」の運営会社。2026年3月期は営業利益248.5億円で3期連続最高益、今期予想は260億円。寮とホテルの稼ぎ方、転換社債の転換、競合、PER14.8倍などの株価指標を解説。
保険代理店 — 旧富士銀行時代からの事業
子会社のヒューリック保険サービスが、損害保険会社21社・生命保険会社24社・少額短期保険会社1社と代理店契約を結び、法人を中心に保険を販売しています(有価証券報告書 事業の内容)。2025年12月期の営業収益は39.3億円、営業利益は10.9億円と全体に占める割合は小さく、既存の損害保険代理店の営業権の取得を重点戦略にしています(2025年12月期 決算短信 p.5)。
新規事業 — こども教育・高齢者・環境へM&Aで広げる
中長期経営計画では、観光・こども教育・環境インフラ・高齢者健康・次世代産業アセット・スポーツエンタメなどの「新規事業等」を育て、2036年に経常利益の3〜4割を稼ぐ姿を描いています(中長期経営計画 p.14)。
こども教育:個別指導塾などのリソー教育グループ(4714、議決権51.0%)を2024年に子会社化。習い事・学習塾・小児科などを1棟に集めた「こどもでぱーと」を2029年までに20棟程度に広げる計画。2026年7月31日には東大受験指導専門塾「鉄緑会」を運営する東京教育研の全株式を取得し、完全子会社にした(株式取得のお知らせ・2026年12月期 中間報告書 p.2)
高齢者・健康:高齢者施設向けの完全調理済み冷凍食品を手がけるクックデリの株式51%を2025年11月に取得(株式取得のお知らせ)
環境・インフラ:太陽光・小水力・風力の発電所と系統用蓄電池に投資し、2025〜2034年の約10年で系統用蓄電池に1,000億円を投じる計画。2026年8月には防食工事のナカボーテック(1787)の議決権約20%の取得を決めた(資本業務提携のお知らせ)
その他:2026年6月にシェアサロンのサロウィンを完全子会社化(お知らせ)、7月に青果流通のファーマインドの株式約20%の取得を決め持分法適用会社に(お知らせ)、9月にホテル運営DXのSQUEEZE(558A)と資本業務提携し、4月の上場時に取得した約2%に加えて既存株主から約5%を取得することを決めた(お知らせ)
出典:有価証券報告書 関係会社の状況・2026年12月期 第2四半期 決算説明資料 p.31〜37・各社の開示よりKabuGraph作成
鉄緑会は2026年度の東京大学合格者が584名(占有率20%)で、会社は鉄緑会のブランドを守りながら、不動産のノウハウで新規出店などを支えるとしています(株式取得のお知らせ)。
会社はM&Aの目安として、全社のROA(5%)を上回るROA6%以上を基準にし、一定期間で利益が一定水準に届かない事業は撤退も検討すると説明しています(第2四半期 決算説明会 主な質疑)。
業績推移と財務分析
通期業績 — 8年で営業利益は約2.9倍、減収の年も増益
営業利益は2017年12月期の642.5億円から2025年12月期の1,868.3億円へ約2.9倍になりました。営業収益は物件売却の多い年と少ない年で上下し、2018年・2020年・2023年は減収でしたが、営業利益・経常利益・純利益はこの間、毎年増えています。会社の言う「上場以来17期連続の増益」は経常利益で数えた記録で、上場直後は営業利益が2009年12月期に、純利益が2010年・2011年12月期に前期を下回っています(ヒューリック FACTBOOK 2025(Excel))。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
減収でも増益:2023年12月期は営業収益が14.7%減った一方、営業利益は15.9%増えた(2023年12月期 決算短信)
2025年12月期は予想を上回った:期初の経常利益予想1,640億円に対し、実績は1,729億円。会社は10月に、保有方針に合わない物件の売却を進めたことを理由に業績予想を引き上げ、配当予想も年57円から60円に増やした(通期業績予想及び配当予想の修正に関するお知らせ)。年間配当は最終的に62円になった
2026年12月期の計画:営業利益2,100億円(+12.4%)、経常利益1,850億円(+7.0%)、純利益1,210億円(+5.8%)。会社は上場以来18期連続の経常増益・増配を計画している(2025年12月期 決算説明資料 p.6)
売上高の予想は出していない:販売用不動産の売買で営業収益が大きく変動し予測が難しいとして、会社は営業収益の予想を開示していない(2025年12月期 決算短信)
2026年12月期 上期(1〜6月)— 計画どおりに推移
上期(6か月累計)は営業収益4,166.0億円(前年同期比+38.8%)、営業利益803.1億円(+7.0%)、経常利益708.6億円(+6.5%)、純利益499.8億円(+11.3%)でした。会社は「概ね計画通り」として、通期予想を変えていません(第2四半期決算短信 p.6)。
項目 | 上期実績 | 通期予想 | 進捗率 |
|---|---|---|---|
営業利益 | 803.1 | 2,100 | 38.2% |
経常利益 | 708.6 | 1,850 | 38.3% |
純利益 | 499.8 | 1,210 | 41.3% |
特殊要因を除くと進捗は4割超:子会社リソー教育グループの株価に応じた追加的なのれん償却51億円を計上した。会社は、のれんの減損ではなく、年度末の株価で最終額が決まる会計処理だと説明。これを除くと営業利益は854億円(+13.8%)、経常利益は760億円(+14.2%)(第2四半期 決算説明資料 p.3・5)
物件売却で増収:ヒューリックみなとみらい、ヒューリック府中タワーなどを売却。不動産事業の売却による営業収益は前年同期より847億円増えた(同 p.6)
支払利息の増加:支払利息は142.5億円(前年同期94.5億円)。会社は、前倒しで資金を調達したため年度計画を若干上回ったと説明している(第2四半期 決算説明会 説明内容 p.4)
税金の減少:法人税等調整額が77.8億円のマイナス(税負担を減らす方向)となり、税金等調整前の利益の伸び(+4.8%)より純利益の伸び(+11.3%)が大きくなった(第2四半期決算短信 p.9)
会社は来期(2027年12月期)について、計画はこれから策定するとしつつ、100億円以上の増益を目指す考えを示しています(第2四半期 決算説明会 主な質疑)。
財務 — 有利子負債2.3兆円、ハイブリッド資本と金利上昇
物件の取得・開発を借入と社債でまかなうため、有利子負債は事業の拡大とともに増えています。2026年6月末の総有利子負債(借入金と、CPを含む社債の合計)は2兆2,753億円で、2023年末の1兆4,450億円から約1.6倍になりました。自己資本は9,474億円、自己資本比率は26.3%です(第2四半期 決算説明資料 p.7・9・第2四半期決算短信)。
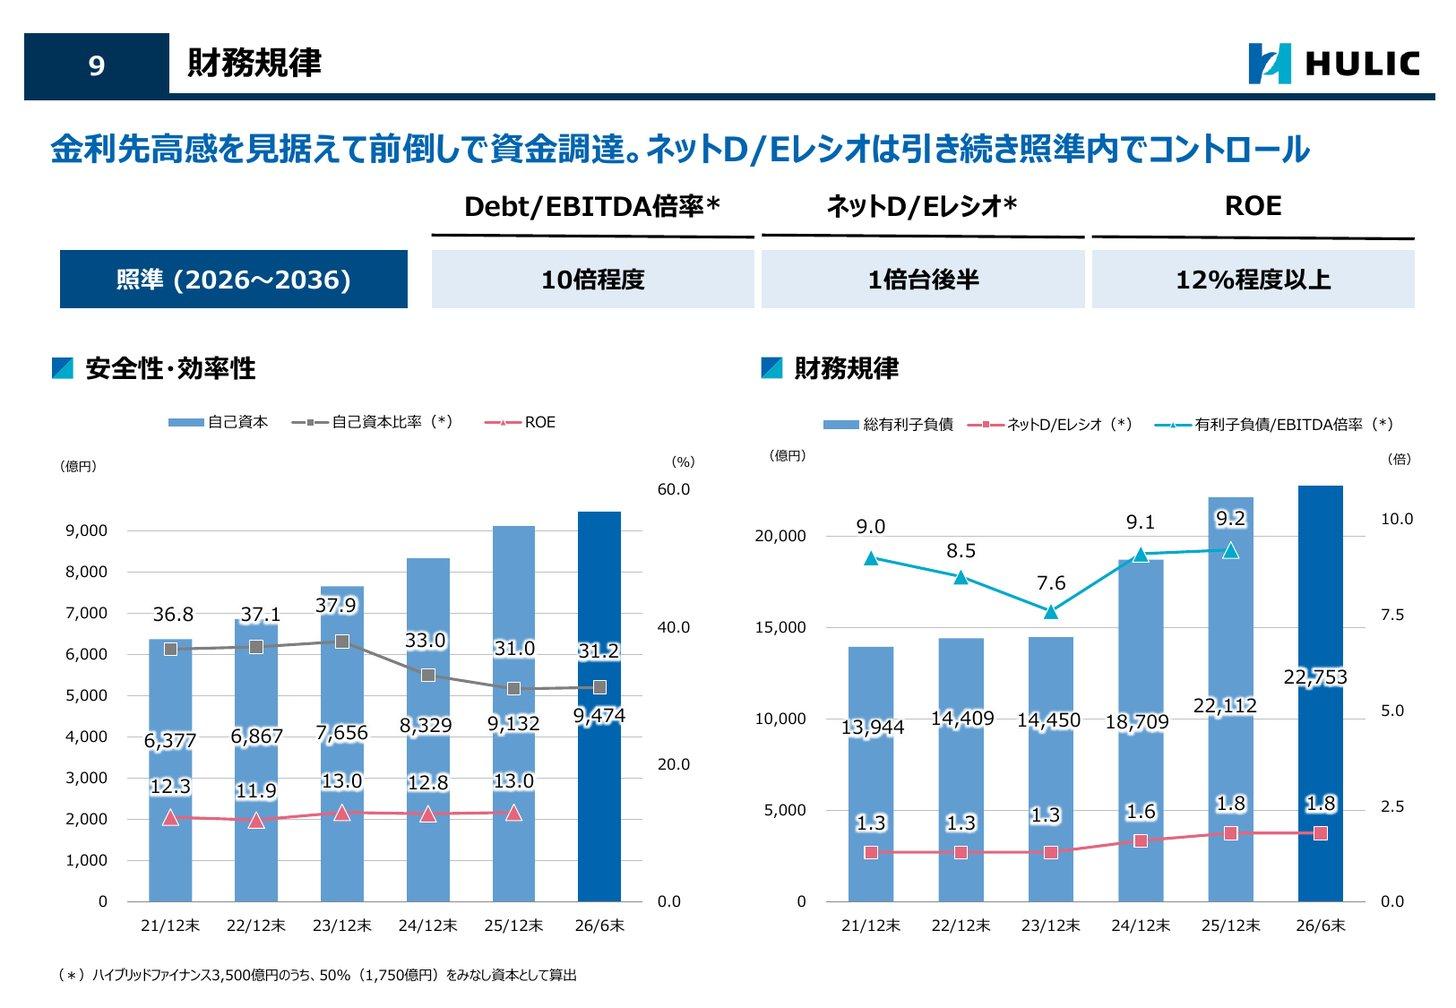
財務指標:2025年12月期の有利子負債/EBITDA倍率は9.2倍、ネットD/Eレシオは1.8倍で、会社の照準(10倍程度、1倍台後半)の範囲内。ハイブリッドファイナンス3,500億円の50%を資本とみなした会社算出で、この方法だと2026年6月末の自己資本比率は31.2%
ハイブリッドファイナンス:劣後特約付きの社債・ローンで、格付機関から調達額の50%に資本性の認定を受ける。2025年に1,200億円の劣後債を、新たな劣後債600億円と劣後ローン600億円で借り換えた(リプレイスメント完了のお知らせ)
金利:月末の平均調達金利(ハイブリッドを含む)は0.84%(2024年12月)→1.15%(2025年12月)→1.43%(2026年6月)と上昇。2025年12月期の支払利息は217.6億円で、前期の131.7億円から65%増えた
格付:JCRの長期格付AA−(安定的)。会社は「AA−」の維持を財務戦略に掲げる
レーサム買収資金:2025年6月に1,735億円のシンジケートローンを組んだ。経常利益の2期連続赤字や純資産の大幅な減少を避ける財務上の特約が付く(この開示は2026年1月に遅れて行われた。お知らせ)
出典:2026年12月期 第2四半期 決算説明資料 p.8・9・2025年12月期 決算短信・中長期経営計画 p.12・34よりKabuGraph作成
劣後債とは|弁済順位の仕組みからAT1債・クレディスイス全損事例まで解説
劣後債(劣後特約付社債)の意味と仕組みを弁済順位の図解で解説。期限付劣後債・永久劣後債・AT1債の違い、バーゼルIIIの自己資本規制との関係、クレディ・スイスAT1債の全損事例、個人投資家のリスクまで網羅します。
中長期経営計画(2026-2036)— 2036年に経常利益3,000億円
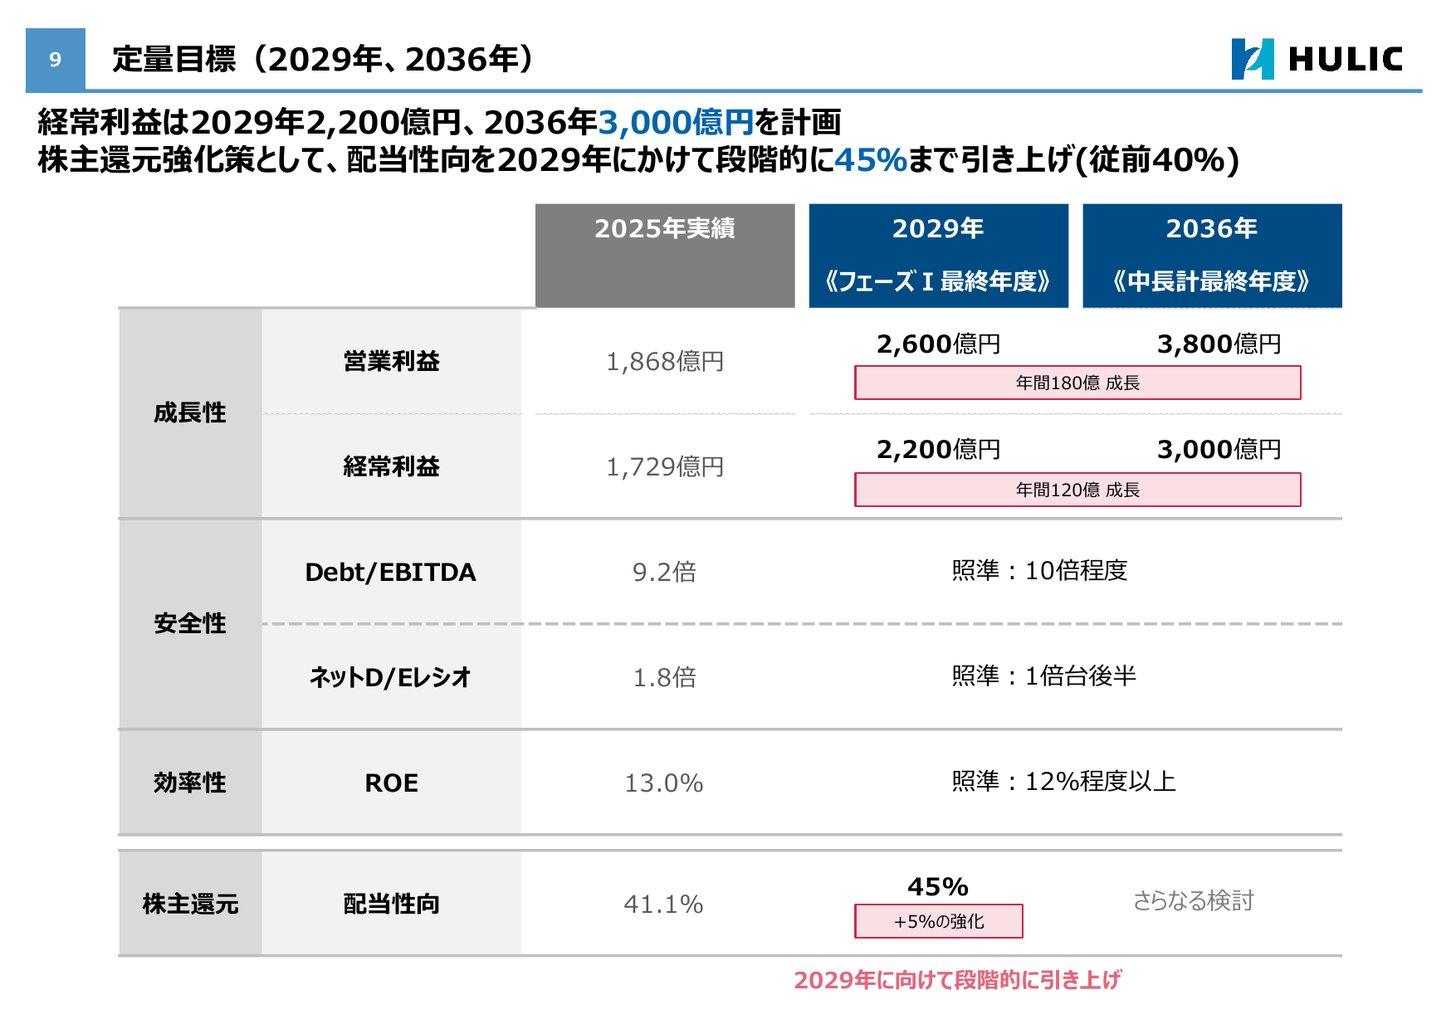
会社は、前の中長期経営計画の目標(2029年に経常利益1,800億円)に2025年の実績で目途が立ったとして、2026年2月に新しい計画を公表しました(2025年12月期 決算短信 p.7・中長期経営計画 p.3)。
利益目標:経常利益を2029年に2,200億円、2036年に3,000億円(2025年実績1,729億円)。営業利益は2029年2,600億円、2036年3,800億円
財務規律:有利子負債/EBITDA倍率10倍程度、ネットD/Eレシオ1倍台後半、ROE12%程度以上
株主還元:配当性向を40%から2029年にかけて段階的に45%へ引き上げる。還元は引き続き配当中心
投資:2026〜2029年のネット投資9,800億円のうち7,000億円を新規事業等に振り向ける。M&A・企業投資は2036年までに7,500億円を想定
ポートフォリオ:オフィス比率50%以下、新規事業のアセット比率30%(2025年19%)、重点エリア比率50%
出典:ヒューリック 中長期経営計画(2026-2036)p.9〜12・16・19・35よりKabuGraph作成
会社は事業の多角化で「コングロマリット・プレミアム」をつくると説明しています。一般には、多角化した企業は事業ごとの価値の合計より低く評価される「コングロマリット・ディスカウント」が起きやすいとされ、M&Aの成果が数字で示せるかが問われます。
コングロマリットディスカウントとは|SOTP分析の手順とソニー・セブン&アイ・ソフトバンクGの実例
コングロマリットディスカウントの意味・発生原因・SOTP分析による判定方法を解説。ソニーGの金融分離、セブン&アイのヨークHD売却、ソフトバンクGのNAVディスカウントを実際の株価で検証し、スピンオフ税制など解消策を投資家目線で整理します。
配当と株主還元 — 17期連続増配、配当性向は45%へ
配当方針は「安定した配当の継続」を基本とし、業績動向を踏まえることも重視するとしています(2025年12月期 決算短信 p.8)。2025年12月期は年62円(配当性向41.1%)、2026年12月期は年67円(中間33.5円・期末33.5円)の予定で、予想配当性向は42.0%です。
1株配当と配当性向の推移
会社は上場以来17期連続の増配としており、2026年12月期は予想どおりなら18期目です(2025年12月期 決算説明資料 p.3・6)。2017年12月期の21円から2025年12月期の62円まで、配当は約3倍になりました。
株主優待は、300株以上を2年以上続けて保有する株主に、年1回(基準日は12月31日)、3,000円相当のグルメカタログギフトと、3,000円分のヒューリックホテルグループ施設利用券(ザ・ゲートホテル・ビューホテルで利用可)から好きなものを2点(6,000円相当)贈ります(株主優待)。
株価指標(2026年10月1日終値)
株価:1,720円
時価総額:1兆3,208億円
PER:実績11.4倍(2025年12月期EPS 150.50円)/予想10.8倍(会社予想EPS 159.34円)
PBR:1.43倍(2025年12月末BPS 1,202.76円)。2026年6月末のBPS 1,247.52円では1.38倍
配当利回り:実績3.60%(年62円)/予想3.90%(年67円)
ROE:13.0%(2025年12月期、会社算出)
出典:東証株価・ヒューリック 2025年12月期 決算短信・2026年12月期 第2四半期決算短信よりKabuGraph算出(2026年10月1日終値)
年末の株価は2023年が1,477円、2024年が1,361円、2025年が1,715円で、2026年6月末は1,697円でした(第2四半期 決算説明資料 p.57)。5月の政策保有株の売出しでは株価が一時下がりましたが、会社は7月時点で売出し前の水準を上回って推移していると説明しています(同 p.3)。
実績PER11.4倍は、東証プライムの不動産業の加重平均(PER13.8倍、2026年8月末)を下回り、PBR1.43倍は同業種の加重平均(1.4倍)とほぼ同じです(東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。ROEが13%と大手より高い一方、利益の6割強が物件売却に関する利益である点が、PERが低めにとどまる背景と考えられます(KabuGraphの見方)。
PERの目安|16倍は割高?業種平均9〜30倍のデータで読む適正ライン
PER16倍は高いのか低いのか。日経平均・東証プライムの予想PER(約16〜17倍)と、JPX公表の業種別PER(2026年8月末、空運業9.2倍〜電気機器29.8倍)を使い、業種ごとの適正水準と割安・割高の判断基準を解説します。
競合との比較 — 大手より小さく、利益率とROEは上位
ヒューリックの競合は、東京で大型のオフィス・商業ビルを持つ総合不動産会社です。規模では三井不動産(8801)・三菱地所(8802)・住友不動産(8830)が大きく上回り、野村不動産ホールディングス(3231)・東京建物(8804)がヒューリックに近い規模です。
会社 | 売上高 | 営業 | ROE |
|---|---|---|---|
ヒューリック | 7,274 | 25.7% | 13.0% |
三井不動産 | 27,097 | 14.7% | 8.7% |
三菱地所 | 17,461 | 18.9% | 8.5% |
住友不動産 | 10,578 | 28.3% | 9.2% |
野村不動産 | 9,425 | 14.7% | 10.7% |
東京建物 | 4,746 | 20.2% | 10.4% |
事業の組み立て
大手5社:いずれも住宅(分譲マンションなど)の報告セグメントを持つ。三井不動産は賃貸・分譲・マネジメント・施設営業、三菱地所は丸の内事業・コマーシャル不動産・住宅など、住友不動産は不動産賃貸・不動産販売・ハウジングなど、野村不動産HDは住宅・都市開発など、東京建物はビル・住宅など(各社短信のセグメント情報)
ヒューリック:マンション開発・地方オフィス・大規模開発は行わない方針で、都心駅近の中規模ビルの賃貸と、その売却・運用に経営資源を集中する(ヒューリックの強み)
利益率と資本効率
ヒューリック:営業利益率25.7%は住友不動産(28.3%)に次ぎ、ROE13.0%は6社で最も高い。単体234名の少人数で、社員1人当たりの経常利益は約6.6億円(会社算出)
注意点:ヒューリックの営業利益の6割強は物件売却に関する利益(2025年12月期)。賃料中心の会社と同じ物差しで利益率を比べると、売却益の分だけ高く見える
株価の評価(2026年10月1日終値)
実績PER:ヒューリック11.4倍、三井不動産14.6倍、三菱地所19.8倍、住友不動産13.9倍、野村不動産HD9.0倍、東京建物11.5倍
PBR:ヒューリック1.43倍、三井不動産1.22倍、三菱地所1.61倍、住友不動産1.19倍、野村不動産HD0.93倍、東京建物1.14倍
事業ごとの競合
ホテル:ドーミーインの共立メンテナンス(9616)、日和ホテルのサンフロンティア不動産(8934)など。ヒューリックはふふ(ラグジュアリー層向け)・ザ・ゲートホテル(アッパーミドル層向け)・ビューホテル(ミドル層向け)を運営する
再生・バリューアッド:中古オフィスを再生して売るサンフロンティア不動産など。ヒューリックはネクスレイ(旧レーサム)とHistoRyで取り組む
資本関係:東京建物はヒューリック株の2.65%を持つ大株主でもある(2025年12月末、有価証券報告書 大株主の状況)
出典:各社の決算短信(上の表の出典を参照)・東証株価よりKabuGraph算出。PERは2026年10月1日終値を直近通期のEPS(株式分割があれば現在の株数基準)で、PBRは直近通期末のBPSで割った値
三井不動産(8801)の企業分析|日本橋・ららぽーと・データセンターで描く不動産業界トップの成長戦略
三井不動産(8801)の賃貸・分譲・マネジメント・施設営業・その他の5セグメント構造、&INNOVATION 2030の成長戦略、海外展開、データセンター投資、業績推移と投資リスクを個人投資家向けに解説します。
三菱地所(8802)の企業分析|丸の内空室率0.55%とTorch Towerが切り拓く「大丸有」の未来
三菱地所(8802)の丸の内・コマーシャル不動産・住宅・海外の4大セグメント構造、Torch Tower計画、長期経営計画2030の定量目標、業績推移と投資リスクを個人投資家向けに解説します。
住友不動産
住友不動産は超高層ビルからホテル、イベントホール、そして『新築そっくりさん』による建替え新システムまで、オフィス・ホテル・住宅の開発・賃貸・販売を網羅。不動産投資向けブランド『ベルサール』でイベント施設を、『ヴィラフォンテーヌ』でホテル事業…
投資家が注目すべきポイント
強み
1. 都心駅近に絞った賃貸の基盤
東京23区の駅近を中心に約250件を持ち、物件数の7割超が駅から徒歩5分以内です。東京23区内のオフィス等の空室率は会社算出で0.6%と、都心5区の市場平均1.9%を下回ります(2026年6月)。
2. 17期連続の経常増益・増配
会社は上場以来、経常利益で17期連続の増益、17期連続の増配としています(営業利益も2017〜2025年は毎年増え、8年で約2.9倍)。2026年12月期も経常利益1,850億円・年67円配当で18期目を計画し、配当性向は2029年に45%へ上げる方針です。
3. 少人数で高い利益率と資本効率
2025年12月期の営業利益率は25.7%と大手の多くを上回り、ROEは13.0%で比較した大手5社より高い水準です。単体の社員は234名で、1人当たり経常利益は約6.6億円(会社算出)です。
4. 開発・売却・運用の循環
開発した物件をグループのREIT・ファンドに売り、運用報酬も得ます。グループの運用資産は9,900億円(2026年第2四半期時点)で、2036年に2兆円超を目指します。
5. 成長分野への投資余地
都市型データセンター(2036年に100MW超)、海外(2036年に利益500億円超)、教育・高齢者施設向け食品などの新規事業を育て、2036年に経常利益3,000億円を目指します。
リスク
1. 物件売却に頼る利益構造
2025年12月期は営業利益の6割強が物件売却に関する利益でした。不動産の売買市場やグループREITの資金調達が冷え込めば、売却益が減って利益の伸びが鈍るおそれがあります。会社も、市況が悪化すれば販売用不動産の価値が下がり、想定どおりの収益を確保できない可能性を挙げています(有価証券報告書 事業等のリスク)。
2. 金利上昇と2.3兆円の有利子負債
2026年6月末の総有利子負債は2兆2,753億円、平均調達金利は1.43%に上がり、2025年12月期の支払利息は前期比65%増えました。会社は、賃料上昇を織り込む形で不動産の投資利回り(キャップレート)はおおむね維持されているとしつつ、中長期の見通しには慎重で、長期保有の投資は厳選するとしています(第2四半期 決算説明会 主な質疑)。
3. 不動産以外へのM&A
2036年までにM&A・企業投資で7,500億円を想定し、教育・食品・美容などへ広げています。のれんは1,310.6億円(2026年6月末)に増え、上期には子会社の株価に連動した追加償却も発生しました。
4. 東京への集中とオフィス需要
会社によると、オフィスを中心とした賃貸物件の約7割が東京23区内にあり、首都直下地震などの災害リスクを抱えます。オフィス需要の減少を見込み、オフィス比率を50%以下に抑える方針です(有価証券報告書 事業等のリスク・中長期経営計画 p.19)。
5. 政策保有株の放出
大株主には事業会社・金融機関が多く、2024年末と2026年5月には政策保有株の売出しが行われました。持ち合いの解消が続けば、株式の需給に影響する可能性があります。
まとめ
ヒューリック(3003)は、都心駅近のビルを貸し、価値を高めて売り、売った後も運用で稼ぐ不動産会社で、M&Aや資本提携で教育・高齢者施設向け食品・青果流通などへ事業を広げています。
事業:営業収益の86.3%が不動産事業(2025年12月期)。約250件の賃貸物件と、ふふ・ザ・ゲートホテル、グループREIT・ファンド(運用資産9,900億円)を持つ
業績:2025年12月期は営業利益1,868億円・経常利益1,729億円で、経常利益は17期連続の増益、配当は17期連続の増配。2026年12月期は営業利益2,100億円を計画し、上期の進捗率は38.2%(特殊要因を除くと約4割)
財務:総有利子負債2兆2,753億円、自己資本比率26.3%(2026年6月末)。平均調達金利は1.43%に上昇
株価:実績PER11.4倍・PBR1.43倍・予想配当利回り3.90%(2026年10月1日終値)
見るべき点:売却益への依存を下げられるか(安定基盤利益比率45%)、金利上昇の中で売却価格と調達コストを保てるか、M&Aで買った事業が計画どおり利益を出すか
連続増配と高いROEは魅力ですが、利益の多くは物件の売却から生まれ、借入も増えています。四半期の数字よりも、通期の進捗、売却益と賃貸利益の比率、金利の推移、新規事業の利益の積み上がりで評価したい銘柄です。
ヒューリック
東京23区の駅近に約250件の賃貸物件を保有・管理する不動産デベロッパー。旧富士銀行(現みずほ銀行)の建物管理会社を源流とし、銀行店舗跡地の好立地を多数取得してきた経緯から、都心駅前のオフィスビル・商業施設に強い賃貸ポートフォリオを構築して…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月1日終値、その他の数値は2026年10月1日時点で確認できた開示に基づいています。