小糸製作所(7276)の企業分析|ヘッドランプ世界シェア約2割の首位、LiDARを減損して乗用車向けを凍結、今期は営業利益率6.4%を計画
小糸製作所(7276)は、自動車のヘッドランプやリアランプをつくる自動車照明器の大手です。会社の説明では、ヘッドランプのシェアは国内で約60%、世界で約20%で、どちらも首位です(小糸製作所「個人投資家の皆様へ」)。トヨタ自動車が議決権の21.0%を持ち、2026年3月期の売上高の13.6%がトヨタ向けです。
2026年3月期は売上高9,476億円(前期比+3.4%)、営業利益514億円(同+14.6%)と増益でした。一方、買収した米セプトンを含むLiDAR(レーザーで距離を測るセンサー)事業と中国事業で減損損失を計上し、純利益は165億円(同−64.2%)に落ちました。乗用車向けLiDARの開発は凍結しています(2026年3月期 決算短信・決算説明会資料 p.22)。
2027年3月期は売上高9,330億円・営業利益600億円(営業利益率6.4%)・純利益395億円を計画し、第1四半期(2026年4〜6月の3か月)の営業利益は165.6億円で、通期予想に対する進捗率は27.6%です。2024〜2026年度の3年間で2,000億円以上を株主に還元する方針も掲げています。
株価は2,687円(2026年10月2日終値)で、予想PER17.9倍・PBR1.15倍・予想配当利回り2.16%です。この記事では、事業の仕組み、業績と財務、競合との違い、投資家が見るべき点を整理します。
この記事の内容(目次)
会社概要 — 鉄道信号灯のレンズから始まった自動車照明の首位
小糸製作所の始まりは1915年4月、小糸源六郎が東京・京橋に開いた「小糸源六郎商店」で、鉄道信号灯用のフレネルレンズを販売していました。1936年に株式会社を設立し、1949年に東京・大阪の証券取引所に上場しています(有価証券報告書(2026年3月期) p.3 沿革)。
証券コード・市場:7276(東証プライム)
創業・設立:1915年4月創業、1936年4月設立
本社:東京都品川区北品川
代表者:代表取締役会長兼CEO 大嶽昌宏、代表取締役社長兼COO 加藤充明
従業員:連結21,507名(2026年3月末)
決算期・会計基準:3月・日本基準
主要株主:上位5位はトヨタ自動車 21.0%、日本マスタートラスト信託銀行(信託口)10.7%、STATE STREET BANK AND TRUST COMPANY 505001 5.1%、GOLDMAN SACHS INTERNATIONAL 4.4%、日本生命保険 3.7%(2026年3月末、自己株式を除く発行済株式に対する割合)
出典:小糸製作所 有価証券報告書(2026年3月期) p.1・p.28・役員等の異動に関するお知らせ(2026年4月27日)よりKabuGraph作成
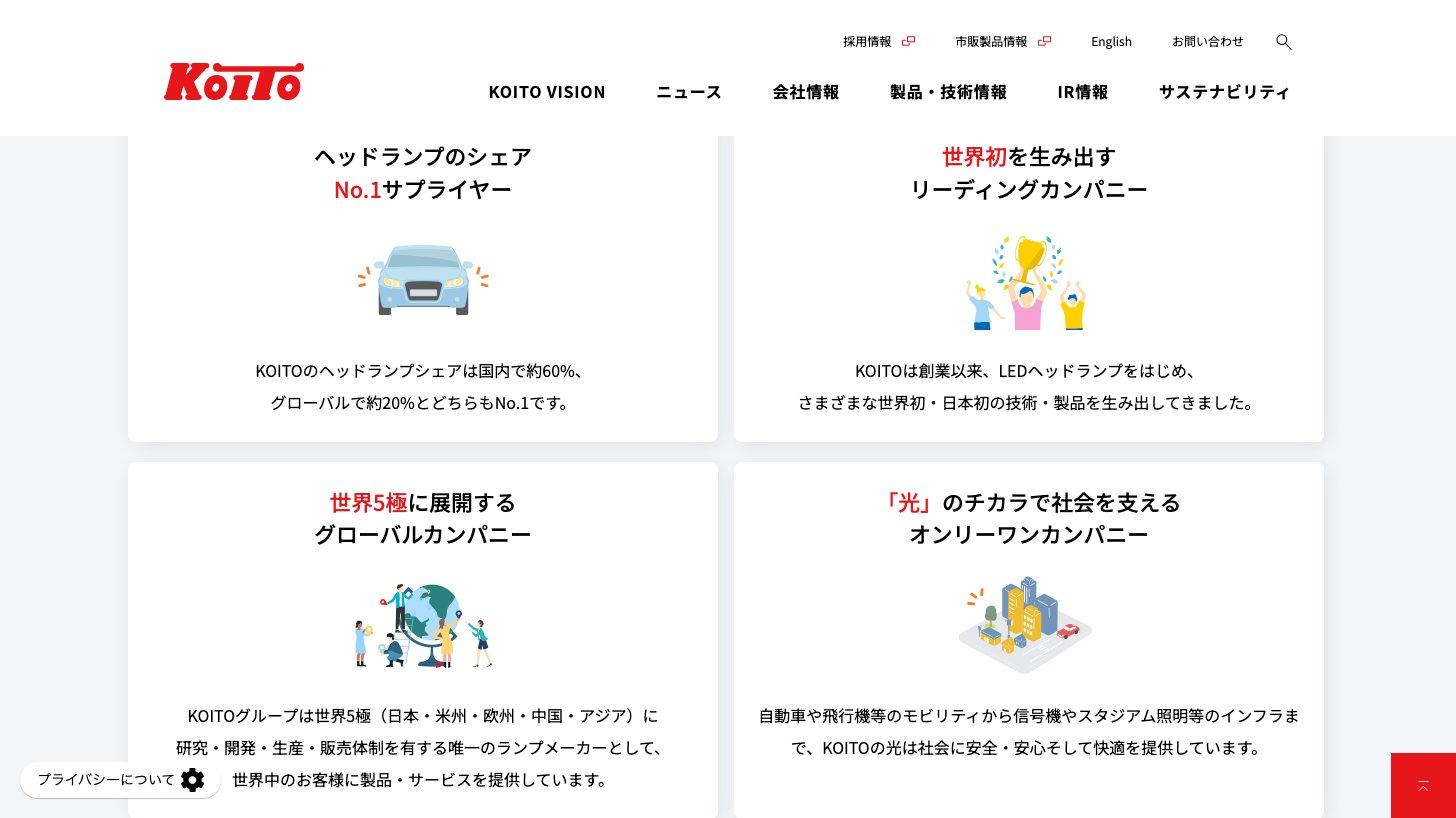
会社は自らを、世界5極(日本・米州・欧州・中国・アジア)に研究・開発・生産・販売の体制を持つ唯一のランプメーカーと説明しています。シェアの数値は会社の説明(2026年3月31日時点の情報にもとづくページ)で、調査元は示されていません(個人投資家の皆様へ)。
沿革 — 鉄道信号灯のレンズから、LEDヘッドランプ・ADBの「世界初」へ
1915年4月:小糸源六郎商店を創業(鉄道信号灯用フレネルレンズ)
1936年4月:株式会社小糸製作所を設立
1949年5月:東京・大阪両証券取引所に上場
1983年4月:米国に「ノースアメリカンライティングインク」を設立(1998年10月に子会社化)
2007年5月:世界初のLEDヘッドランプの生産・販売を開始
2011年8月:小糸工業の航空機シート以外の事業を、会社分割でコイト電工に承継
2019年8月:世界初の「ブレードスキャン®ADB」の生産・販売を開始
2020年2月:米国のLiDARメーカー、セプトン(Cepton)に資本参加
2022年10月:1株を2株に株式分割
2025年1月:セプトンなど7社を子会社化
2025年11月:英国のコイトヨーロッパの全株式を売却
2026年5月:乗用車向けLiDARの開発凍結を発表
出典:小糸製作所 有価証券報告書(2026年3月期) p.3〜4 沿革・p.1 株式分割の注記・2026年3月期 決算説明会資料 p.22よりKabuGraph作成
トヨタが議決権の21.0%を持つ「その他の関係会社」
トヨタ自動車は小糸製作所の議決権の21.0%を持つ「その他の関係会社」です(2026年3月末)。2026年3月期のトヨタ向け売上高は1,284.8億円で、連結売上高の13.6%を占めます(有価証券報告書(2026年3月期) p.20)。
会社は、トヨタからの事業上の制約はなく、取締役会・監査役会での役員の兼務もないとして、一定の独立性が確保されていると説明しています(支配株主等に関する事項について(2026年5月13日))。2026年5月には、国内で初めて量産した「高精細ADB」がレクサスの新型「ES」に採用されました(高精細ADB搭載ヘッドランプ量産開始(2026年5月19日))。
トヨタ自動車(7203)の企業分析|日本初の売上50兆円突破、電動車500万台超のマルチパスウェイ戦略
トヨタ自動車(7203)の売上50兆円超の業績構造、電動車戦略、全固体電池への投資、米関税影響、1兆円の自社株買い、投資リスクを個人投資家向けに解説します。
売上の9割超が自動車照明、6割強が日本以外
報告セグメントは所在地別の5つ(日本・米州・中国・アジア・欧州)で、事業別の売上は参考情報として開示されています。2026年3月期の外部顧客への売上高のうち93.5%が自動車照明関連事業です。
事業別売上構成比(2026年3月期)
地域別の外部顧客への売上高は、日本38.8%、米州34.7%、アジア17.2%、中国5.6%、欧州3.7%です(2026年3月期 決算短信 p.15、KabuGraph算出)。米州は米国・メキシコ・ブラジル、アジアはタイ・インドネシア・台湾・インド・マレーシア、欧州はチェコ(2025年11月に英国子会社を売却)が中心です。
事業を理解する — ヘッドランプ・ADBから交通信号・LiDARまで
事業の柱は、自動車メーカーに納めるヘッドランプ・リアランプなどの自動車照明です。これに、子会社コイト電工の鉄道車両機器・交通信号、航空機部品、そして買収で強化したLiDARが加わります。
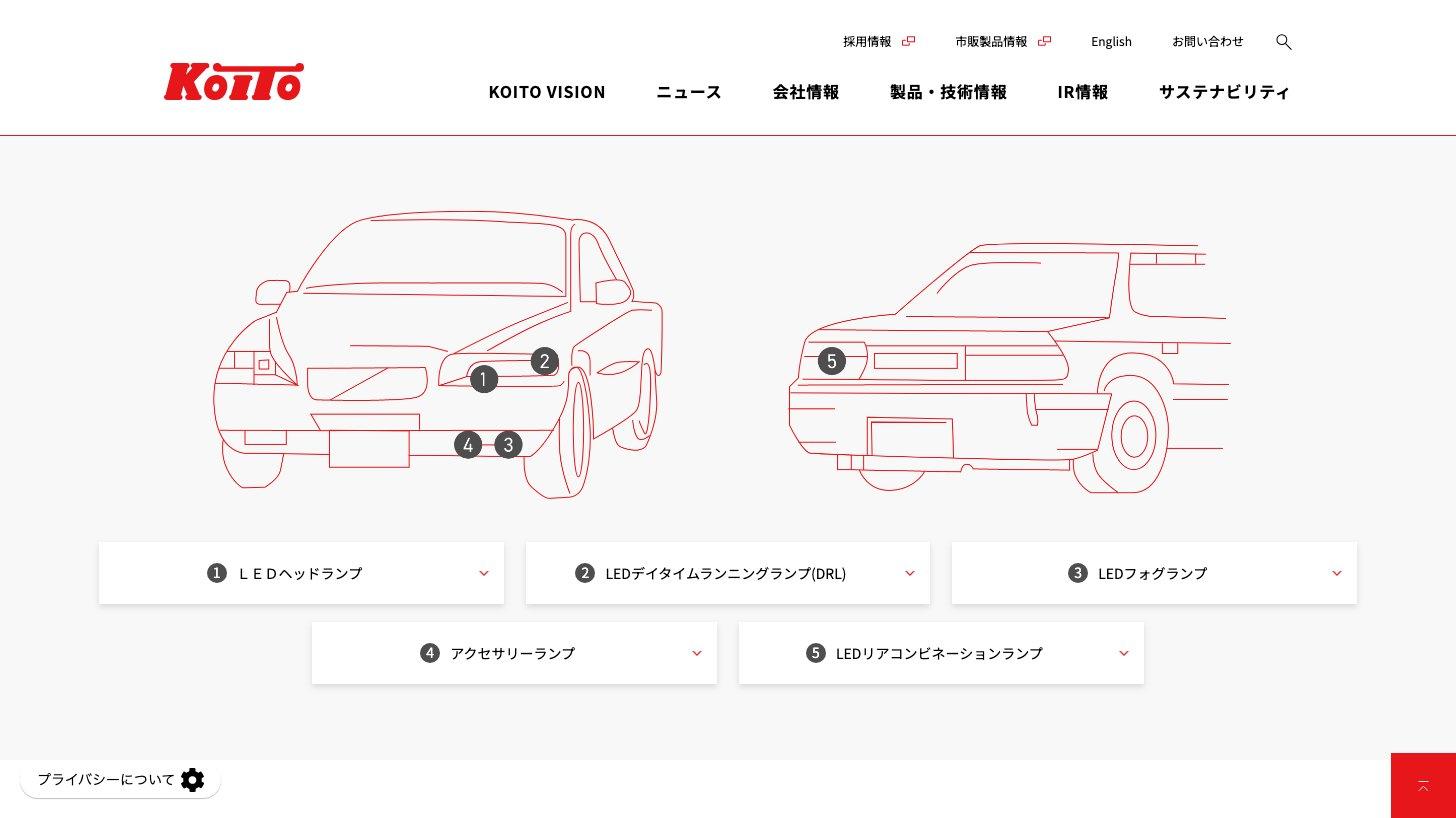
自動車照明 — LEDヘッドランプとリアランプ
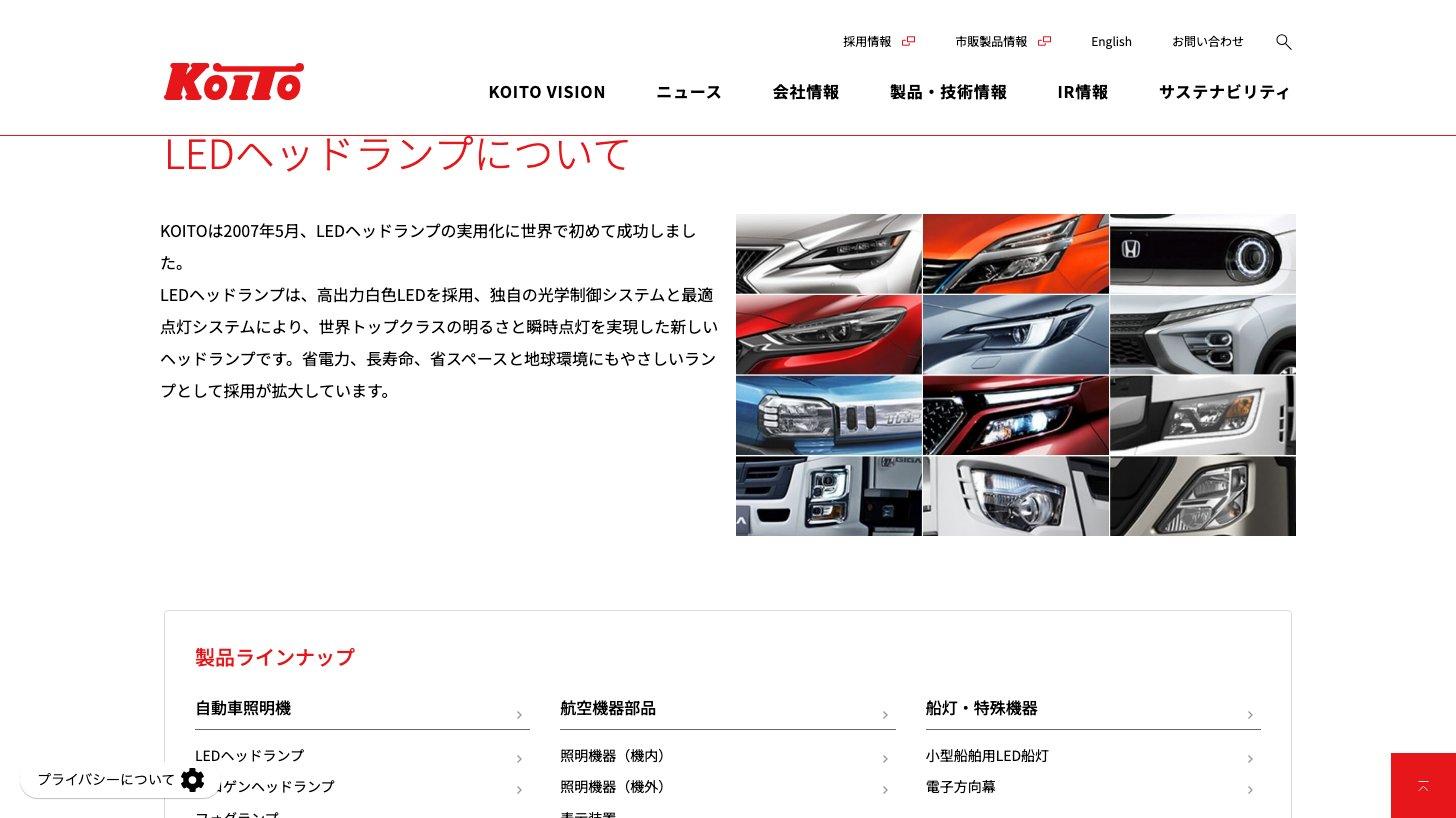
主力製品はLEDヘッドランプ、補助灯、リアコンビネーションランプなどの標識灯、ハイマウントストップランプです。2026年3月期の自動車照明関連事業は売上高8,860億円、セグメント利益609億円で、利益率は6.9%でした(全社費用などの調整前。2026年3月期 決算短信 p.16)。
受注と納入:大部分が自動車メーカーの組付用です。車種ごとの生産計画の内示を2〜3か月前に受けて生産し、メーカーの指示に合わせてライン納入します。補修品は見込み生産です(有価証券報告書 p.20)
研究開発:2026年3月期の研究開発費は389億円(うち日本211億円・米州123億円)、研究開発スタッフは2,842名(2026年3月末)。米国シリコンバレーにADAS(先進運転支援システム)や自動運転技術の研究ラボを置いています(有価証券報告書 p.22)
競争の変化:会社は、中国市場での日系自動車メーカーの販売減少、新興国メーカーの台頭、ECUの統合化などで技術・価格競争が激しくなっているとリスクに挙げています(有価証券報告書 p.17)
ADB(配光可変ヘッドランプ)— 単価はLEDヘッドランプの約1.7倍
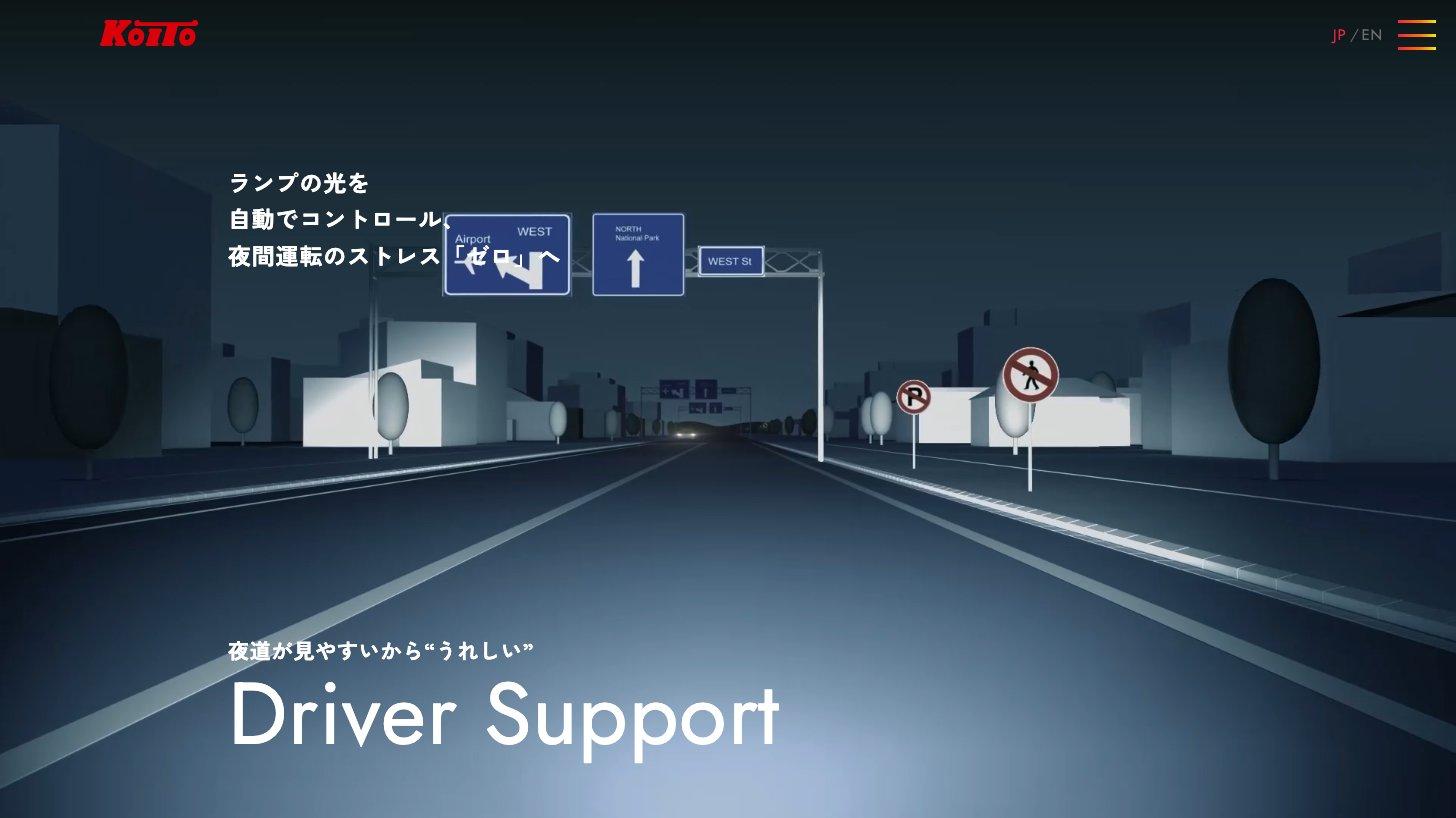
ADB(Adaptive Driving Beam)は、車載カメラなどで前方の車を検知し、対向車や先行車の部分だけ光を当てずにハイビームで走り続けられるようにするヘッドランプです。2026年5月に量産を始めた「高精細ADB」は1万6,000分割のマイクロLEDを点消灯し、遮光する範囲を小さくしたうえで、歩行者には減光します(高精細ADB搭載ヘッドランプ量産開始(2026年5月19日))。
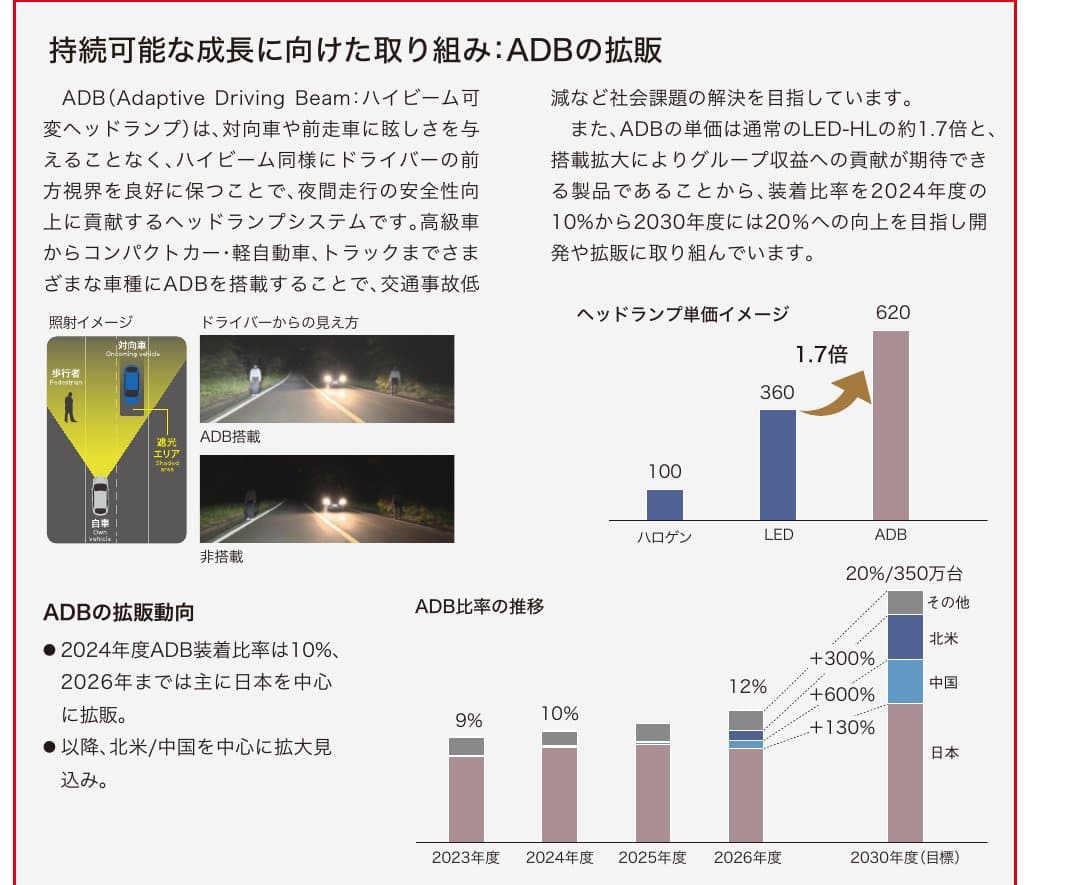
会社は、ADBの単価は通常のLEDヘッドランプの約1.7倍で搭載が増えれば収益への貢献が見込めるとし、ADBの装着比率を2024年度の10%から2030年度に20%(350万台)へ引き上げる目標を掲げています。2026年までは主に日本で、それ以降は北米・中国を中心に広がる見込みです(統合報告書2025 p.37)。
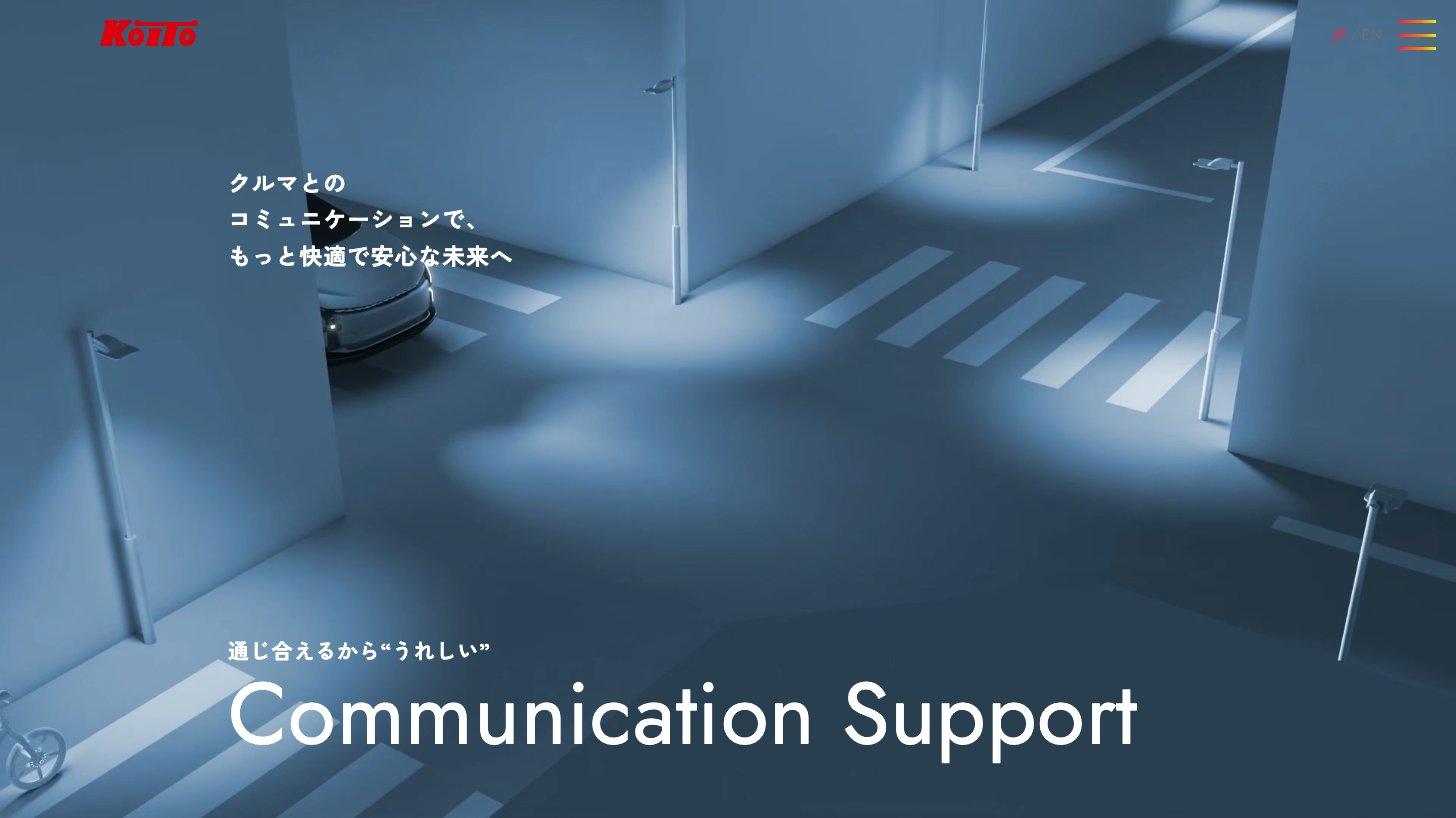
光で周りに合図する製品も出始めています。ウインカーの点灯に合わせて路面にV字のサインを映す「シグナルロードプロジェクション」搭載ヘッドランプは、2025年5月発売のトヨタ「カローラ クロス」に日本で初めて量産車として搭載されました(シグナルロードプロジェクション搭載ヘッドランプを日本初量産開始(2025年5月30日))。2023年10月には、デンソーとランプと画像センサーを協調させるシステムの開発検討で協業を始めると発表しています(小糸製作所・デンソー共同リリース(2023年10月19日))。
デンソー(6902)の企業分析|トヨタ系最大の部品メーカー、売上7.5兆円の電動化シフト
デンソー(6902)のサーマル・パワトレイン・モビリティエレクトロニクスなど主要製品群、トヨタグループとの関係、電動化・半導体戦略の最新動向を個人投資家向けに解説します。
自動車照明以外の電気機器 — 鉄道車両機器と交通信号(コイト電工)
子会社のコイト電工(静岡県駿東郡)が、鉄道車両の制御機器・照明・シート、道路交通信号・交通管制システムなどを製造・販売しています(有価証券報告書 p.7 関係会社の状況)。2026年3月期の自動車照明以外の電気機器関連事業は売上高408億円、セグメント利益40億円でした(決算短信 p.16)。
自動車照明と違って受注生産が中心で、2026年3月期のコイト電工の受注高は527億円(前期比+62.2%)、期末の受注残高は294億円(同+85.0%)に増えました(有価証券報告書 p.20)。会社は2027年3月期も鉄道車両機器・照明機器などの増加を見込んでいます(2026年3月期 決算説明会資料 p.12)。交通信号灯器・交通信号制御機は、日本信号(6741)も手がけています(日本信号「道路交通安全システム」)。
日本信号(6741)の企業分析|鉄道信号と自動改札・ホームドアで過去最高益、受注残は1,333億円に
日本信号(6741)は鉄道信号・自動改札機・ホームドア・交通信号のメーカー。2026年3月期は売上高1,140.7億円・営業利益117.0億円で過去最高、受注残1,333億円。政策保有株の売却益、GoA2.5自動運転、京三など競合、PER9.5倍・PBR0.96倍を解説。
センサ事業(LiDAR)— 米セプトンを買収したが、乗用車向けは凍結
LiDARは、レーザー光で周囲の物体までの距離や位置を測るセンサーです。小糸は2018年に米セプトンと共同開発を始め、2024年7月に1株3.17ドルの現金で子会社化する合併契約を結び(Cepton, Inc.の子会社化に関するお知らせ(2024年7月29日))、2025年1月7日(現地時間)に手続きを終えました(子会社化完了に関するお知らせ(2025年1月8日))。
しかし2026年5月13日、LiDAR事業の固定資産143億円を減損しました。会社は、車載用途で自動車メーカーの車両開発の遅れに伴うロードマップの見直しなどがあり、小糸のLiDARでも発注のキャンセルが出て、需要の不確実性が高まったと説明しています(特別損失(減損損失)の計上及び業績予想値と実績値との差異に関するお知らせ)。
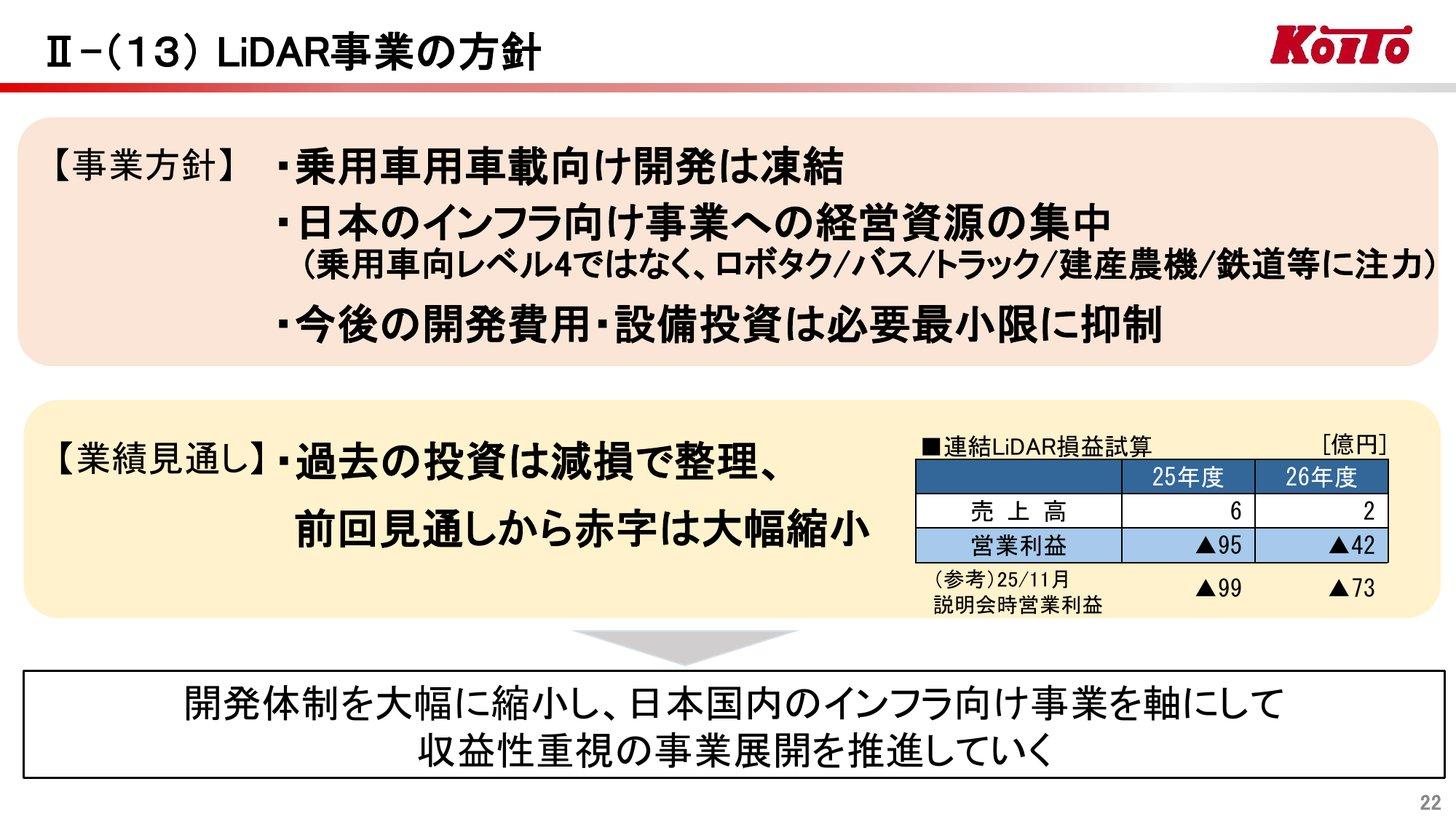
同日の決算説明会で会社は、乗用車用の車載向け開発を凍結し、ロボタクシー・バス・トラック・建設農業機械・鉄道などの日本のインフラ向けに経営資源を集中する方針を示しました。今後の開発費・設備投資は必要最小限に抑えます(2026年3月期 決算説明会資料 p.22)。
規模:2026年3月期のセンサ事業は売上高6億円・セグメント損失96億円(決算短信 p.16)。会社の試算では、2027年3月期の連結LiDAR損益は売上高2億円・営業損失42億円
採用例:短距離LiDARが、Hondaが2026年に米国で発売予定の電動自動芝刈機「ProZision Autonomous」に搭載される予定(2025年10月22日)。三菱ふそうトラック・バスの工場では、LiDARを使った3Dセンシングシステム「イルミエル」で作業者の動線を分析する実証を始めた(2025年7月3日)。JAXAとは、2030年代前半の投入を目指す月面探査用の有人与圧ローバーに載せるLiDARの概念設計で研究開発契約を結んだ(2025年10月29日)
所属セグメント:セプトン社は米州セグメントに属します(有価証券報告書 p.5 事業の内容)
【投資テーマ解説】自動運転|レベル4は全国11か所、2030年度に1万台目標——用途別の現在地と関連15社の立ち位置と事業規模
自動運転のレベル4は2026年6月時点で全国11か所で実装。政府は2030年度に自動運転サービス車両1万台を目標に掲げます。レベル0〜5と制度、自家用車・バス・トラック・タクシーの現在地、半導体や地図など関連15社の立ち位置と事業規模を解説します。
トラック・バスの自動運転については、いすゞ自動車の記事でも取り上げています。
いすゞ自動車(7202)の企業分析|UDトラックスと国内普通トラックの58%を握る商用車大手、中東・関税の逆風から今期は営業益28%増を計画
いすゞ自動車(7202)はエルフ・ギガとタイ生産のD-MAXを世界で売る商用車大手。2026年3月期は営業益2,037億円と減益、今期は2,600億円を計画。UDとの合併検討、ARCHIONとの競合、予想配当利回り4.65%など株価指標を解説。
その他 — 航空機部品と、補修・カー用品向けの市販製品
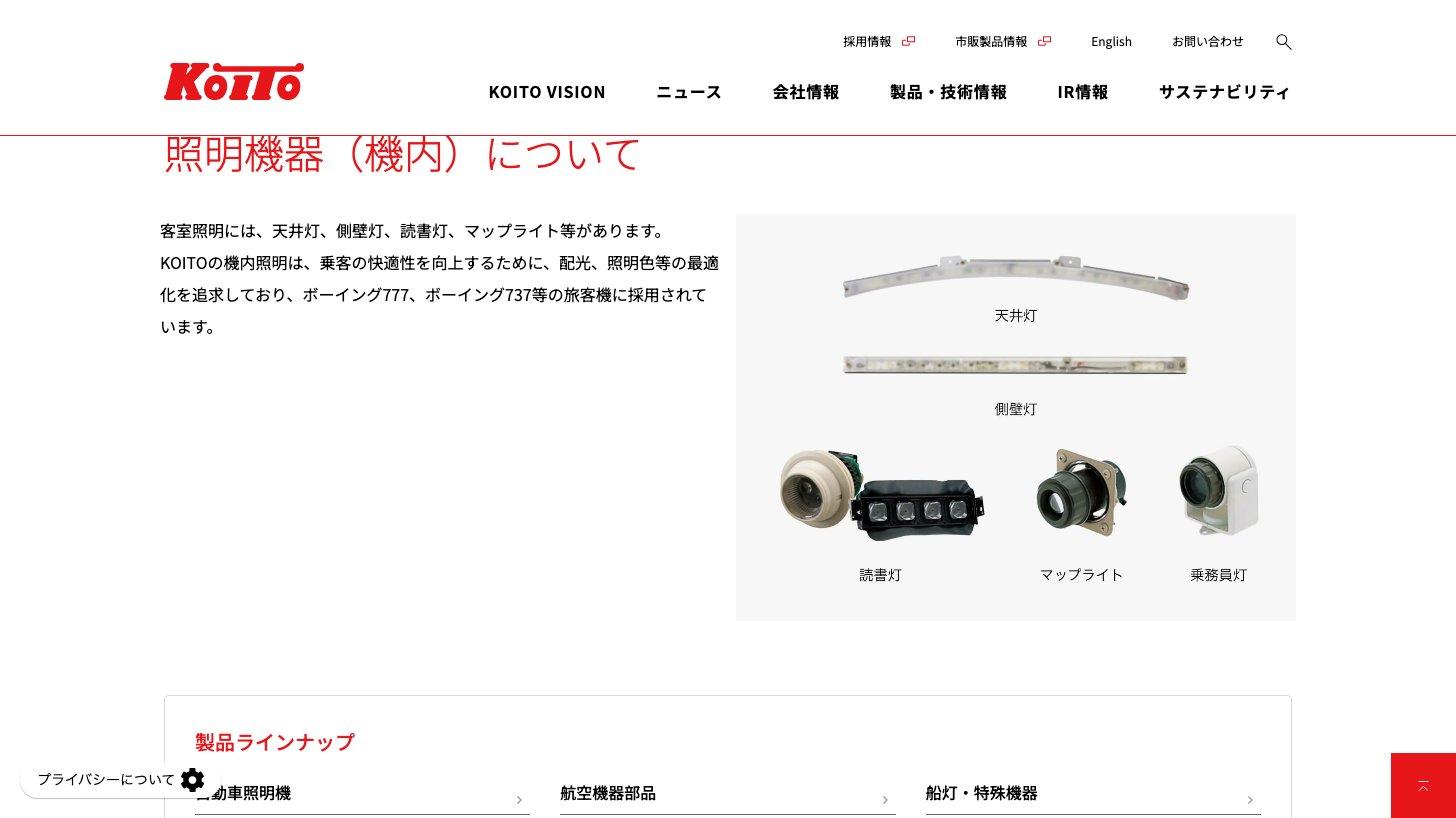
その他事業には航空機部品、ヘッドランプクリーナ、鉄道車両シート、輸送業務などが入り、2026年3月期の売上高は201億円、セグメント利益は30億円でした(決算短信 p.16)。航空機の機内照明は、ボーイング777・737などの旅客機に採用されていると会社は説明しています(照明機器(機内))。
自動車用の電球・LEDランプ、トラック・バス用品などの市販製品は、専用のサイトで扱っています。事業別の開示では、どの区分に含まれるかは示されていません。
業績推移と財務分析
通期業績 — 営業利益率は12%台から4〜5%台に下がり、今期は6.4%を計画
売上高は2024年3月期に9,503億円まで増えましたが、営業利益率は2019年3月期の12.3%から2025年3月期の4.9%まで下がりました。2026年3月期は5.4%、2027年3月期は6.4%を計画しています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2026年3月期の増益の理由:会社は、米国の関税やLiDAR事業の固定費の増加はあったものの、日本・米州を中心とした販売数量の増加と各地域での生産性改善などの合理化で増益になったと説明しています(2026年3月期 決算短信 p.2)
純利益の大幅減:減損損失215.5億円(うちLiDAR事業143億円・中国事業57億円)を中心に特別損失が273億円に膨らみました。第4四半期(2026年1〜3月の3か月)だけでみると純損益は65億円の赤字です(KabuGraph算出)
前期の純利益は特別利益で膨らんでいた:2025年3月期の純利益462億円には、受取補償金86億円・投資有価証券売却益50億円・セプトン社の段階取得に係る差益39億円など特別利益188億円が含まれていました(2025年3月期 決算短信)
2027年3月期の計画:ADBなど高付加価値製品の拡販、中国・欧州をはじめとする生産体制の再構築、LiDAR事業・中国事業の固定費の抑制で営業利益600億円(+16.6%)を見込みます。純利益は前期の特別損失の反動で395億円(+138.8%)の計画です(2026年3月期 決算短信 p.3)
地域別 — アジアは利益率11.5%で最高、米州は関税、中国は縮小
会社が決算説明会で示す地域別の損益(会社集計)では、アジアの営業利益率が11.5%で最も高く、営業利益189億円も区分の中で最大です(2026年3月期)。日本を1つにまとめた決算短信の報告セグメントでは、日本が営業利益248億円で最も大きく、アジアは189億円です。
地域別の営業利益(会社集計・消去前)
日本:2026年3月期は新規受注と受注車種の販売増で、日本セグメントの売上高は3,678億円(+4.6%)、営業利益は248億円(+9.6%)(決算短信 p.2)
米州:ハイブリッド車の需要増などで売上は伸びましたが、セグメントの営業利益は関税影響などで35億円(−33.1%)でした。セグメントにはLiDARのセプトン社も入っています。会社集計(NAL・メキシコ・ブラジル)では62億円から140億円に増え、2027年3月期は関税の影響を±0億円(支払65億円・回収65億円)と見込みます(説明会資料 p.6・p.10)
中国:日本車の販売不振が続き、売上高は533億円(−8.5%)。2025年4月に福州小糸の解散・清算を決め、7月には湖北小糸の標識灯の生産を広州小糸などに移すと発表しました。当時の中国3社の稼働率は約5割でした(中国における生産体制の見直しに関するお知らせ(2025年7月29日))。2027年3月期の会社集計の売上高は465億円(−26%)の計画です(説明会資料 p.12)
欧州:2025年11月に英国のコイトヨーロッパを英Shapers' Groupに約1,600万ポンド(約31.6億円)で譲渡し、固定費が減って黒字になりました(連結子会社の異動(株式譲渡)に関するお知らせ)
2027年3月期 第1四半期 — 営業利益+39%、予想は据え置き
第1四半期(2026年4〜6月の3か月)は売上高2,408.8億円(前年同期比+9.6%)、営業利益165.6億円(同+39.1%)でした。会社は、中東情勢の悪化による原材料価格の高騰や米国関税の影響はあったものの、販売数量の増加と各地域の合理化で増益になったと説明しています(2027年3月期 第1四半期決算短信 p.2)。
項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 2,408.8億円 | 9,330億円 | 25.8% |
営業利益 | 165.6億円 | 600億円 | 27.6% |
経常利益 | 184.8億円 | 655億円 | 28.2% |
純利益 | 146.6億円 | 395億円 | 37.1% |
純利益の伸びには一時的な利益も:純利益146.6億円(+44.8%)には政策保有株式の売却益(投資有価証券売却益26億円)が入っています
地域別:会社集計の営業利益は、アジア63億円(利益率13.8%)、米州47億円(5.2%)、単体31億円(3.8%)。中国は2億円の赤字でした(第1四半期決算説明会資料 p.6)
為替:1Qの平均は1ドル160.7円で、前年同期の143.8円より円安。為替影響を除くと増収率は+1%、営業利益の増加は+34億円です(同 p.4・p.5)
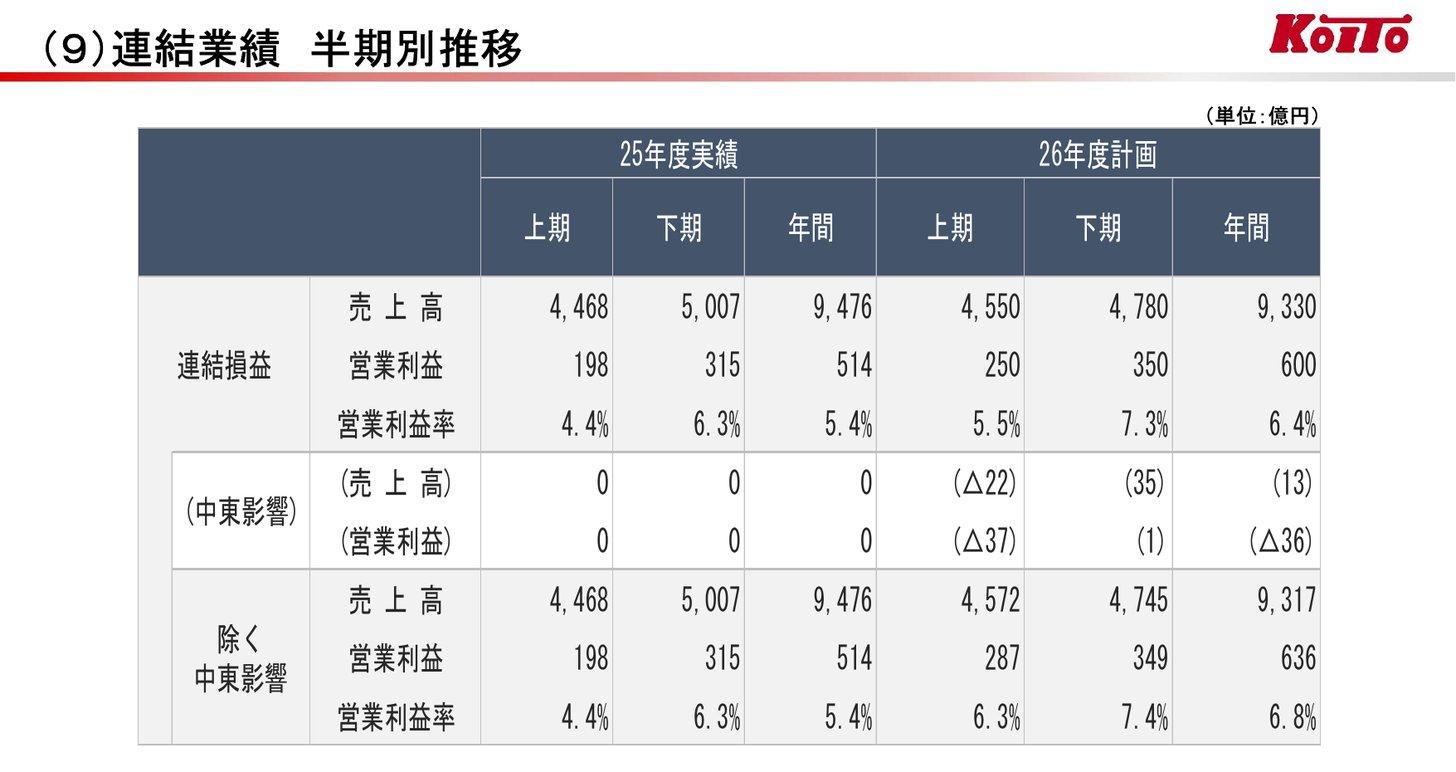
会社は、第1四半期は想定を上回ったものの、中東情勢など不透明な環境が続くとして5月13日の予想を据え置きました(第1四半期決算説明会資料 p.2)。上期(4〜9月)の営業利益計画250億円には、中東情勢の影響37億円の減益が織り込まれています(同 p.12)。
財務と株主還元 — 実質無借金で、3年で2,000億円以上を還元
自己資本比率は68.3%(2026年6月末)。現金及び預金2,775億円と有価証券121億円に対し、借入金は短期の16億円だけで、実質的に無借金です(2027年3月期 第1四半期決算短信 p.3〜4)。
還元方針:2024〜2026年度の3年間で累計2,000億円以上の株主還元(自己株式取得と配当)を掲げます(自己株式取得に係る事項の決定に関するお知らせ(2026年5月29日))。個人投資家向けページでは総還元性向130%以上も示しています(個人投資家の皆様へ)。2024年3月の策定時は「2024〜2028年度の5年間で2,000億円以上」でした(第1次中期経営計画の策定に関するお知らせ)
2年間の実績:連結キャッシュ・フロー計算書の支出は、自己株式の取得が2025年3月期500億円・2026年3月期478億円、配当金の支払いが169億円・157億円で、2年間で1,304億円です(KabuGraph算出、2026年3月期 決算短信 p.11〜12)
2027年3月期の自己株式取得:2026年6月〜2027年5月に上限2,500万株・500億円の枠を設定し、9月末までに630.97万株・169.9億円を取得しました(自己株式の取得状況に関するお知らせ(2026年10月1日))。うち500万株・134.9億円は、7月30日に東証の立会外取引(ToSTNeT-3)で買い付けたものです(ToSTNeT-3による自己株式の取得結果に関するお知らせ(2026年7月30日))
自己株式:2026年6月末の自己株式は4,542.6万株で、発行済株式の14.8%にあたります(KabuGraph算出)
配当方針:連結配当性向40%以上が目安。2026年3月期は減損で減益でも年56円を維持し、配当性向は93.0%でした。2027年3月期は年58円(中間28円・期末30円)の予定です(決算短信 p.3)
株主優待:2025年3月期末から、100株以上の株主に保有株数と保有期間に応じてQUOカードを贈っています(株主優待制度の新設に関するお知らせ)
1株配当と配当性向の推移
2024年3月の中期経営計画で連結配当性向40%以上を目安とし(第1次中期経営計画の策定に関するお知らせ)、配当は2024年3月期に年53円(配当性向40.5%)へ増えました。自己株式の取得で株数が減っており、2027年3月期の会社予想の1株当たり純利益は150.53円です(第1四半期決算短信)。
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
中期経営計画 — 売上高1兆円と営業利益率8%は2028年度に後ずれ
2024年3月に策定した第1次中期経営計画(2024〜2026年度)は、最終年度の2026年度に売上高1兆円以上・営業利益率8%・ROIC/ROE 9%以上を掲げていました(第1次中期経営計画の策定に関するお知らせ)。
2025年10月、会社は日本での自動車メーカーの認証問題、米国の関税政策、アジアなどでの金利上昇による販売不振で世界の自動車生産台数が想定を大きく下回ったとして、2026年度の目標を売上高9,300億円・営業利益560億円(営業利益率6.0%)に引き下げました(第1次中期経営計画の修正に関するお知らせ(2025年10月28日))。2026年5月に出した2027年3月期の予想(売上高9,330億円・営業利益600億円)は、この修正目標を上回ります。
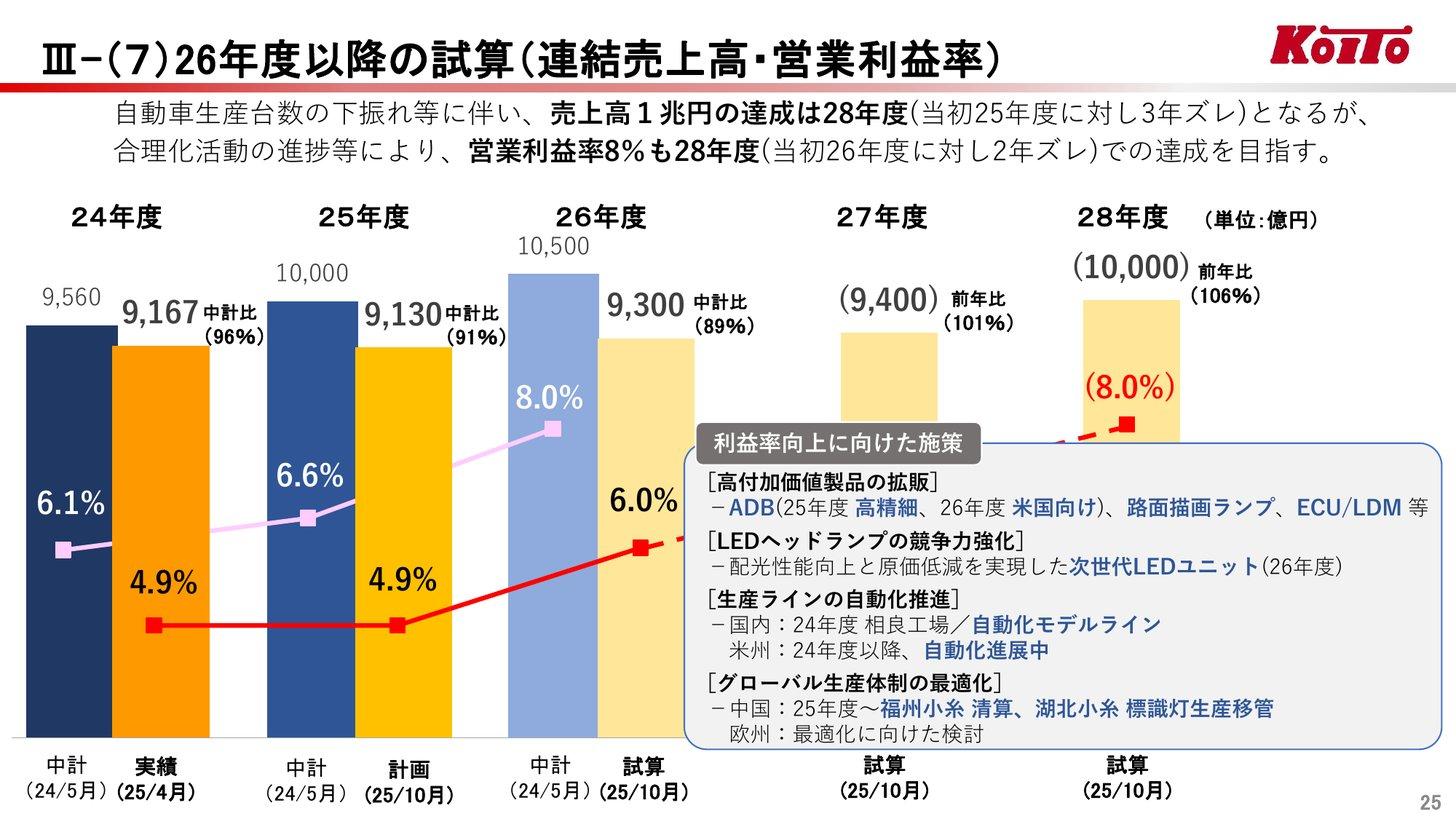
同時に示した試算では、売上高1兆円と営業利益率8%の達成時期を2028年度に置いています。高付加価値製品の拡販、次世代LEDユニット、生産ラインの自動化、グローバルの生産体制の最適化を施策に挙げています(2026年3月期 第2四半期決算説明会資料 p.25)。2030年度の「KOITO VISION」では営業利益率10%以上、ROIC・ROE 10%以上を目標にしています(第1次中期経営計画の策定に関するお知らせ)。
2026年3月期のROE(自己資本当期純利益率)は2.7%でした(2026年3月期 決算短信)。会社予想の純利益395億円を2026年6月末の自己資本6,246億円で割ると約6.3%で(KabuGraph算出)、2030年度の目標10%との間にはまだ開きがあります。
株価指標(2026年10月2日終値)
株価:2,687円
時価総額:8,271億円(自己株式を含む発行済株式総数ベース)
PER:実績44.6倍(2026年3月期EPS 60.23円)/予想17.9倍(会社予想EPS 150.53円)
PBR:1.15倍(2026年3月末BPS 2,343.05円)。自己株式の取得が続いているため、2026年6月末の自己資本6,246億円と自己株式を除く株数で計算すると1.13倍
配当利回り:実績2.08%(年56円)/予想2.16%(年58円)
ROE:2.7%(2026年3月期)
出典:東証株価・小糸製作所 決算短信よりKabuGraph算出(2026年10月2日終値)
東証の業種分類は電気機器で、プライム市場の電気機器の加重平均はPER44.8倍・PBR3.7倍、輸送用機器はPER16.3倍・PBR0.9倍です(2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。いずれも各社の直近の実績利益で計算した値です。小糸の実績PER44.6倍は減損でゆがんでいます。参考までに予想PER17.9倍・PBR1.15倍で比べると、輸送用機器の平均をやや上回る水準です。
株価は長く低迷してきました。2021年3月末に投資して配当を受け取りながら持ち続けた場合の株主総利回りは、2026年3月末で71.7%で、同じ期間のTOPIX(配当込み)の202.2%を大きく下回りました(有価証券報告書(2026年3月期) p.2)。この5年は、営業利益率が2021年3月期の8.0%から2025年3月期の4.9%まで下がった時期と重なります。2026年3月期の株価は最高2,824円・最低1,524円で、2022年3月期の最高値7,580円(株式分割前。分割後に換算すると3,790円)を下回っています。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較
自動車用ランプの競合は、国内の上場企業ではスタンレー電気(6923)と市光工業(7244)、海外ではドイツのFORVIA HELLAやフランスのヴァレオ(市光工業の親会社)などです。小糸自身は、業績が自動車メーカーの販売動向や技術革新、価格競争の影響を受けるとリスクに挙げています(有価証券報告書 p.17)。
会社 | 売上高(億円) | 営業利益率 | PBR |
|---|---|---|---|
小糸製作所 | 9,476 | 5.4% | 1.15倍 |
スタンレー電気 | 5,185 | 8.2% | 0.94倍 |
市光工業 | 1,171 | 5.0% | 0.66倍 |
スタンレー電気(6923):ヘッドランプ・リアコンビネーションランプなどの自動車機器事業の売上高は4,471億円・セグメント利益449億円で、利益率は10.0%でした(2026年3月期、セグメント間の売上を含む。スタンレー電気 セグメント情報)。LEDや液晶などのコンポーネンツ、電子応用製品も持ちます。2027年3月期は岩崎電気の連結子会社化などで売上高6,220億円(+20%)を見込みます(スタンレー電気 2026年3月期 決算短信)
市光工業(7244):フランスのヴァレオが、子会社のヴァレオ・マネジメントを通じて議決権の61.11%を持つ親会社です(2025年12月末、市光工業「支配株主等に関する事項について」)。12月決算で、2025年12月期の売上高は1,171億円、営業利益率は5.0%でした
FORVIA HELLA(ドイツ):2025年のLighting(照明)事業の売上高は37億ユーロ(前年比−8.3%)、営業利益率は2.9%でした(FORVIA HELLA 2025年度決算の発表(2026年3月19日))
小糸製作所:自動車照明関連事業の売上高8,860億円はスタンレー電気の自動車機器事業の約2倍です。利益率(全社費用などの調整前6.9%)はスタンレー電気を下回り、FORVIA HELLAの照明事業を上回ります
スタンレー電気
自動車用照明(ヘッドランプ・テールランプ)と電子部品を中心に製造する自動車部品メーカー。自動車機器事業で照明製品、コンポーネンツ事業で電子デバイス、電子応用製品事業でEV向け高機能部品を展開。国内と米州・アジア・中国・欧州に製造拠点を持つ4…
市光工業
市光工業は自動車用ランプ・照明システムの大手メーカー。ヘッドランプ、テールランプ、フォグランプ、室内灯などLED・レーザー光源対応の先進照明製品を製造。日本・米国・欧州・中国・東南アジアに拠点。
投資家が注目すべきポイント
強み
1. ヘッドランプで国内約6割・世界約2割の首位
会社の説明では、ヘッドランプのシェアは国内で約60%、世界で約20%でどちらも首位です。世界5極に開発・生産・販売の拠点を持ち、トヨタ(売上の13.6%)など日系メーカーとの取引基盤があります。
2. ADBなど単価の高い製品が増える
ADBの単価は通常のLEDヘッドランプの約1.7倍で、装着比率を2024年度の10%から2030年度に20%へ上げる目標です。2026年5月には国内初の高精細ADBを量産しました。
3. 厚い現金と積極的な株主還元
自己資本比率68.3%で、現金及び預金は2,775億円、借入金は16億円です(2026年6月末)。3年で2,000億円以上の還元を掲げ、2027年3月期も500億円の自己株式取得枠を設けています。
4. LiDARの赤字縮小で利益が戻りやすい
乗用車向けLiDARの開発を凍結し、会社はLiDAR関連費用が2026年3月期の96億円から2027年3月期に42億円へ減ると見込みます(2026年3月期 決算説明会資料 p.10)。過去の投資は減損で整理しました。
リスク
1. 日系メーカーへの依存と中国での日本車の不振
中国では日本車の販売不振が続き、会社集計の中国の売上高は2027年3月期に465億円(−26%)へ減る計画です。日系メーカーの生産動向が業績を左右します。
2. 米国の関税・中東情勢・為替
2026年3月期は米国関税で米州の利益が圧迫されました。2027年3月期は中東情勢の影響で営業利益36億円の減少を織り込み(第1四半期決算説明会資料 p.12)、会社は円高が業績に悪影響を及ぼしうると説明しています(有価証券報告書 p.17)。
3. 利益率の回復が遅れてきた
営業利益率は2019年3月期の12.3%から2025年3月期の4.9%まで下がりました。中期経営計画の8%は2026年度から2028年度に後ずれしています。
4. 新技術への投資が損失になった前例
2025年1月に子会社化したセプトンを含むLiDAR事業は、車載向けの発注キャンセルなどで固定資産143億円の減損に至りました。インフラ向けに絞った後もLiDARは2027年3月期に42億円の営業損失の見通しです。
5. 実績ベースの指標が低い
2026年3月期のROEは2.7%で、実績PERは44.6倍です。予想ベースでもROEは6%程度(KabuGraph算出)で、2030年度の目標10%との差は大きいままです。
まとめ
小糸製作所(7276)は、ヘッドランプで世界首位級の規模を持つ自動車照明器の大手で、トヨタが議決権の21.0%を持つ関係会社です。
事業:売上の93.5%が自動車照明。ADB・路面描画など付加価値の高いランプの比率を上げる。コイト電工の鉄道車両機器・交通信号も持つ
業績:2026年3月期は売上高9,476億円・営業利益514億円(5.4%)で増益。減損で純利益は165億円。2027年3月期は営業利益600億円(6.4%)を計画し、第1四半期の進捗率は27.6%
LiDAR:買収したセプトンの事業を減損し、乗用車向けの開発を凍結。インフラ向けに絞り赤字を42億円まで縮める計画
財務・還元:自己資本比率68.3%の実質無借金。3年で2,000億円以上の還元、配当性向40%以上が目安
株価:予想PER17.9倍・PBR1.15倍・予想配当利回り2.16%(2026年10月2日終値)
見るべき点:ADBの拡販と中国・欧州の立て直しで営業利益率が会社目標(2028年度8%)に近づくか、中東情勢と関税の影響、LiDARの赤字縮小
首位の規模と厚い財務を持つ一方、利益率の回復が遅れてきた銘柄です。純利益の増減よりも、営業利益率の改善のペースと株主還元の継続で評価したいところです。
小糸製作所
自動車用照明器で世界トップクラスのシェアを持つ照明機器メーカー。LEDヘッドランプ・前照灯・標識灯等の自動車照明器を主力に、道路交通信号・交通管制システム、道路・トンネル照明、航空機部品、鉄道車両制御機器・シートなど幅広い製品群を展開する。…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月2日終値、その他の数値は2026年10月4日時点で確認できた開示に基づいています。