共立メンテナンス(9616)の企業分析|寮と「ドーミーイン」、ホテルがセグメント利益の約7割
2027年3月期 第2四半期決算まで反映
共立メンテナンス(9616)は、学生寮・社員寮「ドーミー」と、大浴場付きのビジネスホテル「ドーミーイン」、温泉地のリゾートホテル「共立リゾート」を全国で運営する会社です。創業の原点である寮で培った「食と住」の運営ノウハウをホテルに広げ、2026年3月期はホテル事業がセグメント利益の約7割を稼ぎました。
2026年3月期は営業利益248.5億円(前期比+21.2%)で、3期連続で過去最高益を更新しました(2026年3月期 決算短信)。2027年3月期の上期(2026年4〜9月)も営業利益が前年同期比14.5%増の増収増益で、通期予想(売上高2,770億円・営業利益260億円)は据え置いています(2027年3月期 第2四半期決算短信)。
2021年に発行した300億円の転換社債は2026年3月期中にすべて株式に転換され、自己資本比率は33.0%から46.0%に上がった一方、発行済株式数は約16%増えました。株価は3,655円で、実績PERは16.5倍、PBRは2.28倍です(2026年11月9日終値。同日15:30の決算発表より前の値)。この記事では、寮とホテルの稼ぎ方、業績と財務、配当・株主優待、競合との違い、投資家が見るべき点を整理します。
会社概要 — 寮から始まった「食と住」の運営会社
共立メンテナンスは1979年9月に東京都葛飾区で設立され、企業の給食施設の運営受託から事業を始めました。翌1980年に学生寮、1985年に社員寮を始め、1993年にリゾートホテルとビジネスホテル「ドーミーイン」に進出しています(有価証券報告書(2026年3月期)p.3 沿革・会社沿革)。
証券コード・市場:9616(東証プライム)
設立:1979年9月27日
本社:東京都千代田区外神田
代表者:代表取締役会長 石塚晴久(創業者)、代表取締役社長 中村幸治(2021年4月就任)
従業員:連結6,614名(ほかに臨時従業員が平均11,785名、2026年3月末)
決算期:3月
主要株主(2026年3月末):株式会社マイルストーン 9.33%、日本マスタートラスト信託銀行(信託口)8.86%、一般財団法人共立国際交流奨学財団 4.48%、石塚晴久氏 2.32%
出典:有価証券報告書(2026年3月期) 沿革・役員の状況・大株主の状況・従業員の状況、会社概要よりKabuGraph作成
筆頭株主のマイルストーンは、石塚会長とその近親者が議決権の100%を持つ会社です(有価証券報告書 関連当事者情報)。転換社債の株式転換で総議決権数が増えたため、2025年9月4日付で議決権比率が10%を下回り、主要株主ではなくなりました。この異動の開示は2026年6月で、会社は開示が遅れたことを詫びています(主要株主及び主要株主である筆頭株主の異動に関するお知らせ(2026年6月8日))。
沿革 — 寮から始まり、ホテル・ビル管理・シニアへ
1979年9月:東京都葛飾区で設立。10月に受託給食事業を開始
1980年4月:学生寮事業を開始
1985年4月:社員寮事業を開始
1993年7〜8月:リゾートホテル事業とビジネスホテル「ドーミーイン」事業を開始
1994年9月:日本証券業協会に株式を店頭登録
1996年12月:シニアライフ事業を開始
1999年3月:東証二部に上場(2001年9月に一部へ指定替え)
2001年3月:日産ビルネット(現ビルネット)の株式を100%取得
2010年5月:自治体向け業務受託のPKP事業を開始
2021年1月:2026年満期の転換社債型新株予約権付社債(300億円)を発行
2022年4月:東証プライム市場へ移行
2024年2月:コスモスイニシア(8844)の株式を一部取得(現在は持分25.04%の持分法適用関連会社)
2024年4月:1株→2株の株式分割
2025年4月〜2026年3月:転換社債がすべて株式に転換され、新株12,804,084株を発行
出典:有価証券報告書(2026年3月期) 沿革・関係会社の状況、主要株主の異動に関するお知らせ、転換社債の転換価額の調整に関するお知らせ(2025年6月26日)、2024年3月期 決算短信、2026年3月期 決算説明資料 p.5・13よりKabuGraph作成
売上の54%、セグメント利益の68%がホテル
2026年3月期の外部顧客への売上高では、ドーミーインが33.4%、共立リゾートが20.7%で、ホテル事業が売上の54.1%を占めます。寮事業は20.9%、不動産の売却で膨らんだデベロップメント事業が14.0%です。
事業別の売上構成比(2026年3月期)
利益で見ると偏りはさらに大きく、セグメント利益の合計310.0億円のうち、ホテル事業が210.5億円(67.9%)、寮事業が61.9億円(20.0%)でした。セグメント間の取引を含む売上高に対する利益率は、ホテル14.1%、寮10.7%です(2026年3月期 決算短信 p.19 セグメント情報)。
事業を理解する — 寮とホテルを「借りて運営する」モデル
共立メンテナンスの柱は、学生・社会人が暮らす寮と、出張・旅行客が泊まるホテルです。どちらも建物の多くを土地・建物のオーナーから長期で借り上げ、自社で運営しています。
借りて運営する:寮とホテルの建物は、主に建物所有者から契約期間10〜20年の長期賃借で一括して借りている(有価証券報告書 p.16)。2026年3月期末の全社リース比率は89.0%(2026年3月期 決算説明資料 p.29)
開発して売り、借りて運営を続ける:自社で開発した物件の一部を、同社が運営・賃借を続ける前提で投資家に売る「不動産流動化」も使う。会社は有利子負債への依存を下げる手法と位置づけている(有価証券報告書 p.17)。売却の利益はデベロップメント事業に入る
周辺の機能もグループ内に:建物の管理(総合ビルマネジメント)、ホテルレストランの運営(フーズ)、開発・設計(デベロップメント)をグループ会社が担う
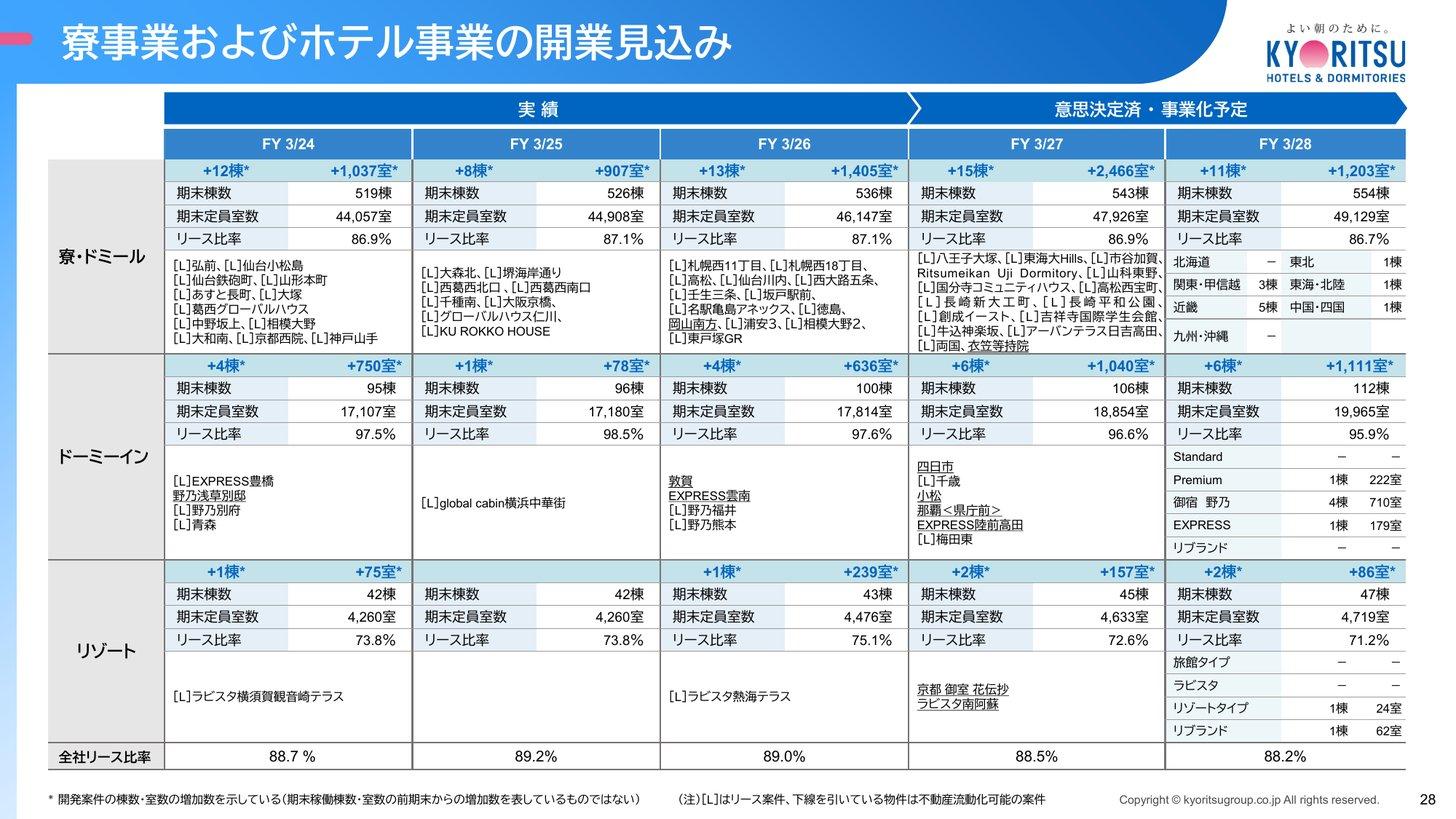
2027年3月期は寮15棟・2,466室、ホテル8棟・1,197室の開業を計画しています(2026年3月期 決算説明資料 p.16)。
寮事業 — 学生寮・社員寮など536棟、期初稼働率98.5%
創業の原点である寮は、寮長夫妻が住み込みで生活を支え、管理栄養士の献立による朝夕2食を各寮で調理して出すのが特徴です。学校と提携して指定寮として使ってもらう学生寮と、企業が必要な期間・必要な室数だけ借りる社員寮が中心です(会社サイト 寮事業・有価証券報告書 p.16)。
規模:2026年3月末で536事業所(受託を除く)、定員46,147名、契約者44,995名(2026年3月期 決算短信 p.2)。会社サイトでは約1,300校の学校法人と約1,000社の企業の寮を運営していると説明(事業内容)
稼働:2026年4月に13事業所・2,401室を開業し、期初稼働率は98.5%(前年比+1.1ポイント)(2027年3月期 第2四半期決算短信 p.2)
売上の内訳(2026年3月期):学生寮330.2億円、社員寮154.6億円、ドミール(ワンルームマンション型の寮)51.9億円、受託寮42.6億円(2026年3月期 決算短信 p.2)
業績:2026年3月期のセグメント売上高は579.2億円(前期比+5.5%)、営業利益61.9億円(同+1.9%)。会社は新規開業と販売価格の適正化で増収し、食材費などのコスト上昇や開業費を吸収したと説明(同)
寮はコロナ禍でも黒字を保ちました。期初稼働率は2021年3月期から3年間92〜94%に下がり、寮事業の営業利益も2020年3月期の80.2億円から45億円台まで減りましたが、ホテル事業が131.3億円の営業赤字だった2021年3月期も49.0億円の黒字でした(2026年3月期 決算説明資料 p.8・2021年3月期 決算短信 セグメント情報)。進学や就職・配属で決まる住まいの需要は、旅行需要ほど大きくは振れにくいといえます(KabuGraphの見方)。
ドーミーイン — 天然温泉の大浴場と夜鳴きそばのビジネスホテル
ドーミーインは1993年、社員寮を使う企業から「出張用に一泊から使えないか」という声に応えて生まれたビジネスホテルです。寮の発想を持ち込み、ビジネスホテルに大浴場を備えたのが始まりでした(会社沿革)。
特徴:天然温泉の大浴場(一部施設を除く)、ご当地食材の朝食、夜鳴きそばなどの無料サービス。和風の「御宿 野乃」、旅の拠点となる立地やロードサイドに出す「EXPRESS」などのブランドもある(会社サイト ホテル事業)
規模:2026年3月期末で100棟・17,814室(2026年3月期 決算説明資料 p.29)。韓国でも子会社が運営する
業績:2026年3月期の売上高922.2億円(前期比+10.1%)、営業利益190.9億円(同+23.8%)。既存棟のRevPAR(販売可能な1室あたりの売上)は14,853円で前期比+7.7%。インバウンド比率は25.5%、自社予約比率は27.1%(2026年3月期 決算説明資料 p.9)
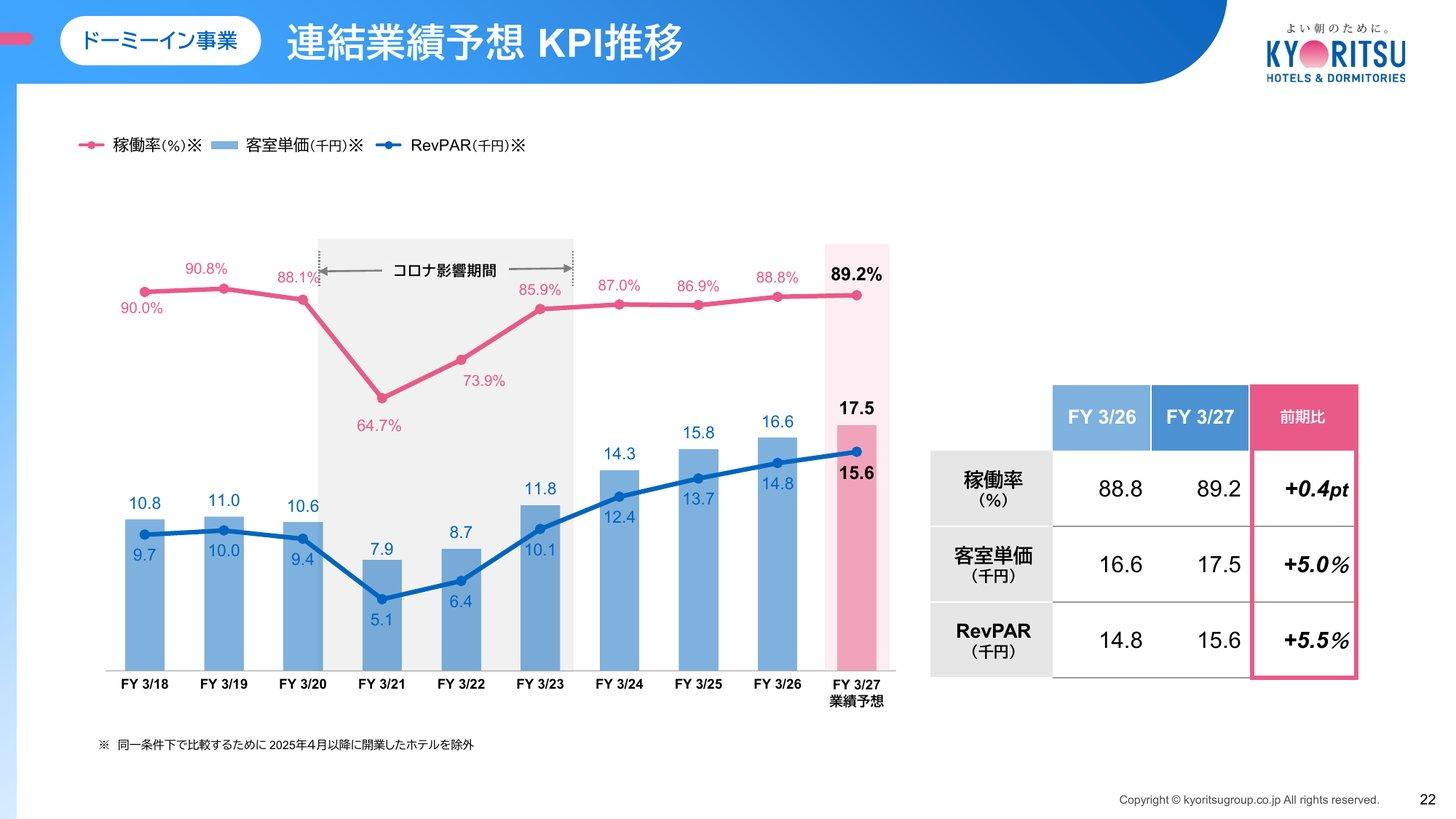
会社は2027年3月期、既存ホテル(2025年4月以降の開業を除く)の稼働率89.2%、客室単価約1万7,500円、RevPAR約1万5,600円(前期比+5.5%)を見込み、6棟・約1,040室を開業する計画です(2026年3月期 決算説明資料 p.21・23)。
共立リゾート — 温泉地・景勝地のリゾートホテル
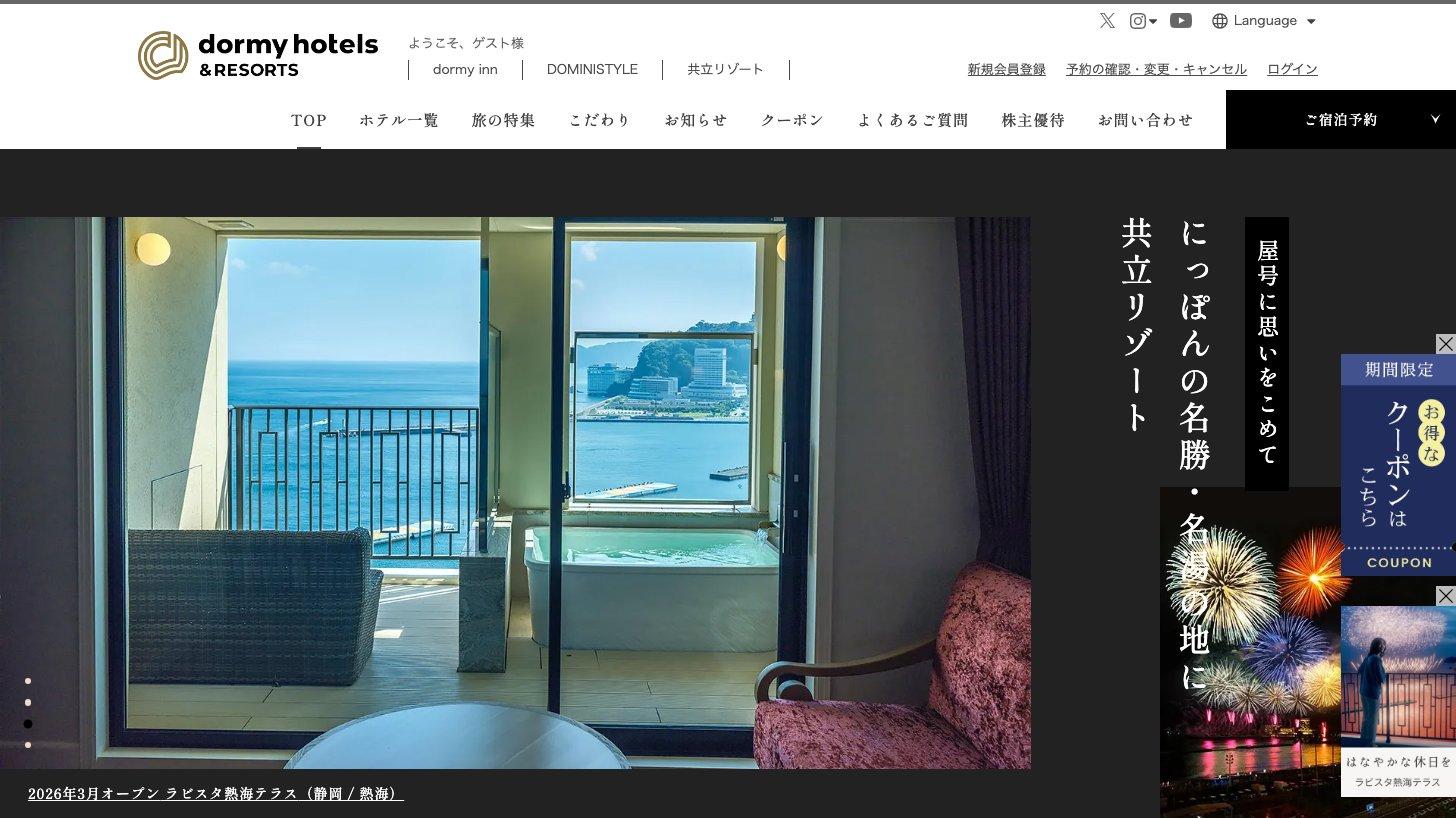
1993年、企業が手放していた福利厚生施設をそのまま活用する形で始めたリゾートホテル事業です(会社沿革)。絶景が売りの「ラビスタ」シリーズ、ペットと泊まれる「ルシアン」シリーズ、温泉宿「癒しの湯宿」シリーズなどを展開しています(会社サイト ホテル事業)。
規模:2026年3月期末で43棟・4,476室。2026年3月にラビスタ熱海テラス(239室)を開業(2026年3月期 決算説明資料 p.11・29)
業績:2026年3月期の売上高は570.3億円(前期比+2.9%)、既存棟のRevPARは39,708円(同+3.8%)。一方、コスト上昇、大規模リニューアル工事、開業準備費用の増加などで、営業利益は19.5億円と11.1億円減った(2026年3月期 決算説明資料 p.11)
予想:2027年3月期は売上高658.8億円、営業利益30.0億円(前期比+53.9%)を計画。開業予定の2棟のうち「京都 御室 花伝抄」は2026年7月3日、「ラビスタ南阿蘇」は10月2日に開業した(2026年3月期 決算説明資料 p.24、ニュースリリース 2026年10月20日・10月1日)
季節性:稼働率は4〜6月が低く、7〜12月が高い。リゾート事業の第1四半期(4〜6月)は2026年3月期が4.4億円、2027年3月期が7.6億円の営業赤字だった。2027年3月期は7〜9月で取り戻し、4〜9月の累計では6.5億円の黒字(2026年3月期 決算説明資料 p.12・2027年3月期 第1四半期決算説明資料 p.4・第2四半期決算短信補足資料 p.3)
総合ビルマネジメント — オフィス・マンションの管理
子会社のビルネットとセントラルビルワークが、オフィスビルやマンションの管理を手がけます。グループのリゾート・ドーミーインのメンテナンスや施設管理も請け負っています(有価証券報告書 p.6 関係会社の状況)。ビルネットは全国2,300件の管理実績があると説明しています(ビルネット公式サイト)。
業績:2026年3月期は売上高221.8億円(前期比−18.2%)、営業利益3.0億円(同−75.5%)。前期に大型案件が集中した反動と、人件費などの販管費の増加が理由(2026年3月期 決算短信 p.3)
グループ内の比率が高い:セグメント売上高の約6割(131.5億円)がグループ内向けの取引(同 p.19)
フーズ — ホテルレストランと外食・給食
共立フーズサービスなどが、外食店舗、給食の受託、グループのホテルレストランの運営受託を担います。2026年3月期は売上高140.1億円(前期比+11.8%)、営業利益5.9億円(同+141.7%)で、ホテルレストランの受託案件が増えました(2026年3月期 決算短信 p.3)。セグメント売上高の約85%(118.8億円)はグループ内向けです(同 p.19)。
デベロップメント — 寮・ホテルの開発と不動産流動化
子会社の共立エステートなどが、建設・企画・設計・仲介、分譲マンション、不動産流動化を手がけます(2026年3月期 決算短信 p.17 セグメント情報)。共立エステートは、オーナーから長期に建物を借りるグループのモデルに合わせて、土地オーナーに賃貸事業を提案しています(共立エステート公式サイト)。
2026年3月期は不動産流動化を4件実行し、売上高350億円・営業利益23億円を計上。セグメント売上高は431.1億円(前期比+333.2%)、営業利益30.5億円(同+353.1%)(2026年3月期 決算説明資料 p.4・決算短信 p.3)
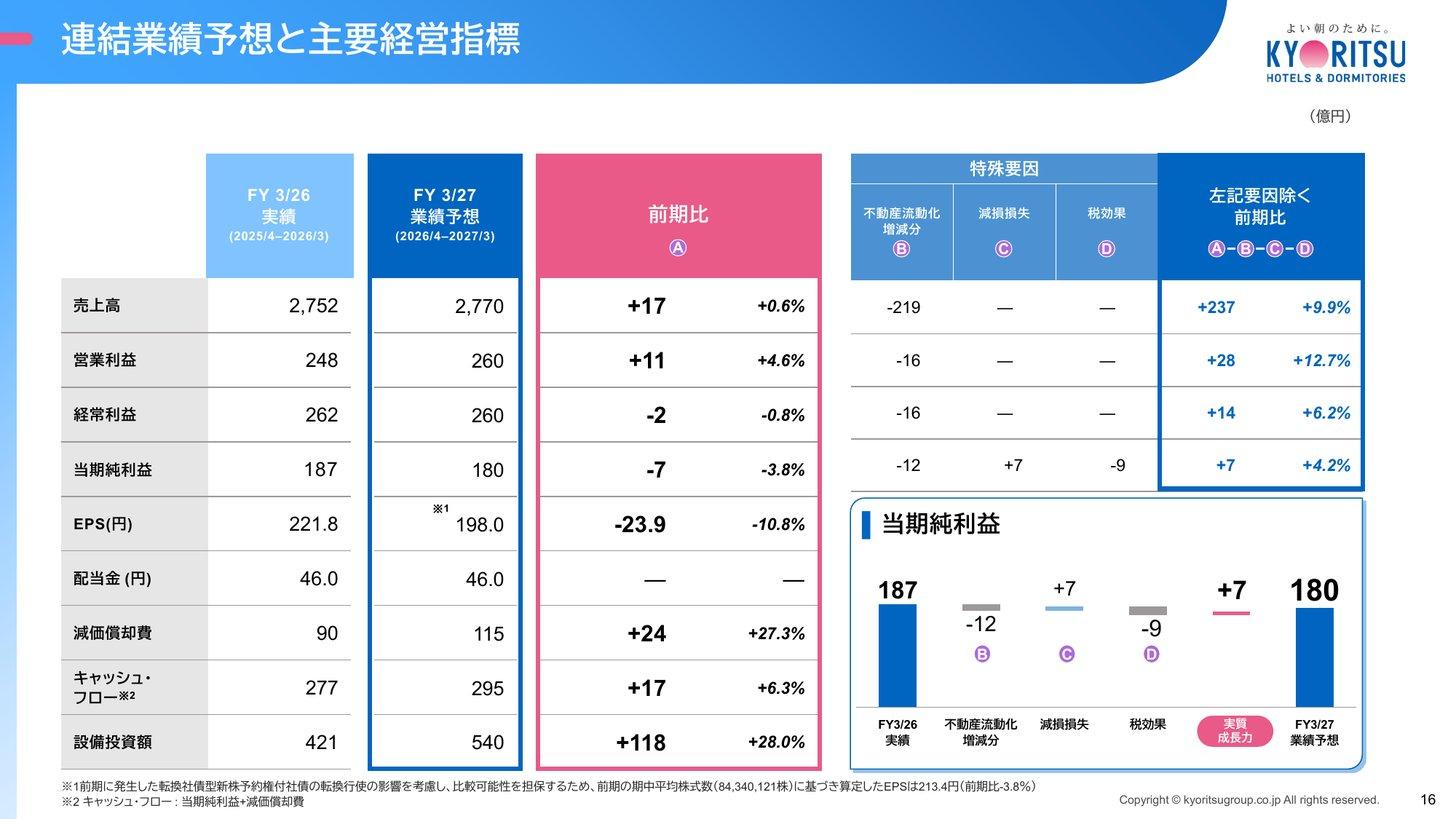
2027年3月期は売上高195億円・営業利益8.9億円の計画。流動化の減少が連結の売上高を219億円、営業利益を16億円押し下げる(2026年3月期 決算説明資料 p.17・18)
年によって大きく振れる:2022年3月期も流動化で売上高406.6億円に膨らみ、翌2023年3月期は18.1億円だった(2022年3月期・2023年3月期の決算短信 セグメント情報)
持分法適用会社:不動産会社のコスモスイニシア(8844)に25.04%出資(有価証券報告書 p.6)。2026年3月期の持分法による投資利益は20.7億円(決算短信 p.10)
その他 — シニアライフ・自治体業務の受託など
高齢者向け住宅「ドーミーシニア」(2026年3月末で15棟)のシニアライフ事業、自治体の業務を受託するPKP事業、寮生などの単身生活者の支援、保険代理店、人材サービスなどです(事業内容)。2026年3月期は売上高197.0億円(前期比+10.6%)、営業損失1.8億円でした。会社はシニアライフ事業を「育成事業」と位置づけています(2026年3月期 決算短信 p.4・6)。
業績推移と財務分析
通期業績 — コロナ禍の赤字から3期連続の最高益
2021年3月期はコロナ禍でホテルの客足が落ち込み、営業損益は90.6億円の赤字になりました。その後は、寮で学生の入寮契約数がコロナ前を上回り、ホテルが旺盛な国内需要とインバウンド(訪日客)の回復をとらえ、販売価格の適正化(値上げ)も進めたことで、営業利益は2024年3月期に167.1億円とコロナ前の2019年3月期(145.7億円)を上回り、2026年3月期まで3期連続で過去最高益を更新しています(2024年3月期 決算短信 p.2・2026年3月期 決算説明資料(スクリプト付き)p.28)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2026年3月期の利益には一時的な要因がある:不動産流動化4件で営業利益を23億円上積みした一方、特別損失に減損損失11.2億円を計上した。法人税等調整額は13.8億円のマイナス(税負担の軽減)で、会社は繰延税金資産の回収可能性の見直しによる税効果が純利益を約9億円押し上げたと示している(2026年3月期 決算短信 p.6・11・決算説明資料 p.4・5)
特殊要因を除くと2026年3月期の営業利益は+10.7%、純利益は+15.0%(会社の試算、2026年3月期 決算説明資料 p.5)
2027年3月期は売上高+0.6%・営業利益+4.6%の計画:流動化の減少分(売上高−219億円、営業利益−16億円)などの特殊要因を除くと、売上高+9.9%、営業利益+12.7%、純利益+4.2%になると会社は説明している(2026年3月期 決算短信 p.6・決算説明資料 p.17)
EPSは減る計画:純利益予想180億円は前期比−3.8%だが、転換社債の転換で株数が増えたため、1株当たり利益(EPS)は221.84円から197.98円(−10.8%)に下がる見通し(2026年3月期 決算短信 サマリー情報)
セグメント別 — 業績の振れはホテルから生まれる
寮事業・ホテル事業の営業利益
ホテル事業の営業利益は、2021年3月期の131.3億円の赤字から2026年3月期の210.5億円まで、5年で340億円以上動きました。寮事業はコロナ禍でも45億円台を保ち、全社の業績の振れのほとんどはホテルから生まれています。2027年3月期はホテル236.7億円(前期比+12.4%)、寮68.8億円(同+11.1%)の計画です(2026年3月期 決算説明資料 p.18)。
2027年3月期 上期 — 増収増益、純利益は前期の税効果の反動で減少
上期(2026年4〜9月の累計)は、寮とホテルがそろって増収増益でした。経常利益は持分法による投資利益の減少などで伸びが小さく、純利益は前期に税金費用が一時的に減った反動で減益です。通期予想は5月15日の公表値から変えていません(2027年3月期 第2四半期決算短信 サマリー情報・p.2〜3)。
項目 | 上期実績 | 前年同期比 | 進捗率 |
|---|---|---|---|
売上高 | 1,269.8億円 | +6.2% | 45.8% |
営業利益 | 129.1億円 | +14.5% | 49.6% |
経常利益 | 129.1億円 | +8.0% | 49.6% |
純利益 | 84.5億円 | −3.8% | 46.9% |
会社が特殊要因とする4項目を除くと約2割の増益:大規模リニューアル工事の費用増、不動産流動化の減少、持分法による投資利益の減少、税金の影響(防衛特別法人税の導入を含む)を除いた前年同期比は、営業利益+22.9%、純利益+19.3%(会社試算、第2四半期決算短信補足資料 p.2。PDFのページ番号)
進捗率:前期の上期の営業利益は通期実績の45.4%で、今期の進捗(上の表)はこれを上回る(KabuGraph算出)
上期(4〜9月)の事業別営業利益
寮:4月に13事業所・2,401室を開業し、期初稼働率98.5%で始まった。販売価格の適正化も進め、食材費・人件費の上昇や開業費の増加を吸収した。売上高+7.4%、営業利益+24.3%
ホテル:自然災害や前年の大阪・関西万博の反動減があったものの、インバウンドと大型連休などの国内需要で高稼働・高単価が続いた。売上高+10.7%、営業利益+8.6%。上期にドーミーイン四日市・千歳・小松と「京都 御室 花伝抄」を開業した
出典:共立メンテナンス 2027年3月期 第2四半期決算短信 p.2よりKabuGraph作成。前年同期比は4〜9月の累計
ドーミーインのRevPAR(四半期ごと)
財務 — 転換社債の株式転換で自己資本比率46%に
2021年1月に発行した2026年満期の転換社債(300億円)は、2025年4月〜2026年3月にすべて株式に転換されました。新たに発行された株式は12,804,084株で、2026年3月末の発行済株式数は91,243,720株です(2026年3月期 決算説明資料 p.5・13・決算短信 サマリー情報・p.14)。
自己資本比率:33.0%(2025年3月末)→46.0%(2026年3月末)→46.4%(2026年9月末、第2四半期決算短信 サマリー情報)
有利子負債(リース債務・転換社債を含む会社の定義):1,492億円(2025年3月末)→1,207億円(2026年3月末)→1,311億円(2026年6月末)。現預金を差し引いたNet D/Eレシオは同じ時点で1.24倍→0.62倍→0.73倍(2026年3月期 決算説明資料 p.13・2027年3月期 第1四半期決算説明資料 p.11)
上期の資金の動き:2026年4〜9月は有形固定資産の取得に240.5億円を使い、借入金と社債の合計(リース債務を除く)は3月末の1,202億円から9月末の1,363億円へ161億円増えた(貸借対照表からKabuGraph算出)。9月末の現金及び現金同等物は3月末より87億円少ない209億円(2027年3月期 第2四半期決算短信 p.3〜5)
格付:日本格付研究所(JCR)は2026年7月、長期発行体格付BBB+の見通しを「安定的」から「ポジティブ」に変えた。転換社債の株式転換などによる財務構成の改善を理由に挙げている(格付の見通し変更に関するお知らせ)
設備投資:2027年3月期は540億円(前期421億円)を計画(2026年3月期 決算説明資料 p.17)
金利:総資産に占める有利子負債の比率は38.1%、固定金利での調達は58.9%(2026年3月末、有価証券報告書 p.17)
転換社債(CB)とは|仕組みと株価への影響、2026年に1兆円超へ急増した発行の実例
転換社債(CB)は株式に転換できる権利付きの社債。転換価額・パリティ等の仕組み、普通社債との違い、メリット・デメリット、発行時の希薄化とヘッジ売りによる株価への影響、MSCB、個人が買えるかを、丸井グループ等2026年の事例と日証協の統計で解説。
中期経営計画 — 2028年3月期に営業利益280億円
2024年3月期からの5か年の中期経営計画「KYORITSU Growth Vision Rise Up Plan 2028」は、最終年度の2028年3月期に売上高2,800億円、営業利益280億円、営業利益率10%、EPS200円、ROE10%、Net D/Eレシオ1倍以下を掲げています(2026年3月期 決算説明資料 p.28)。
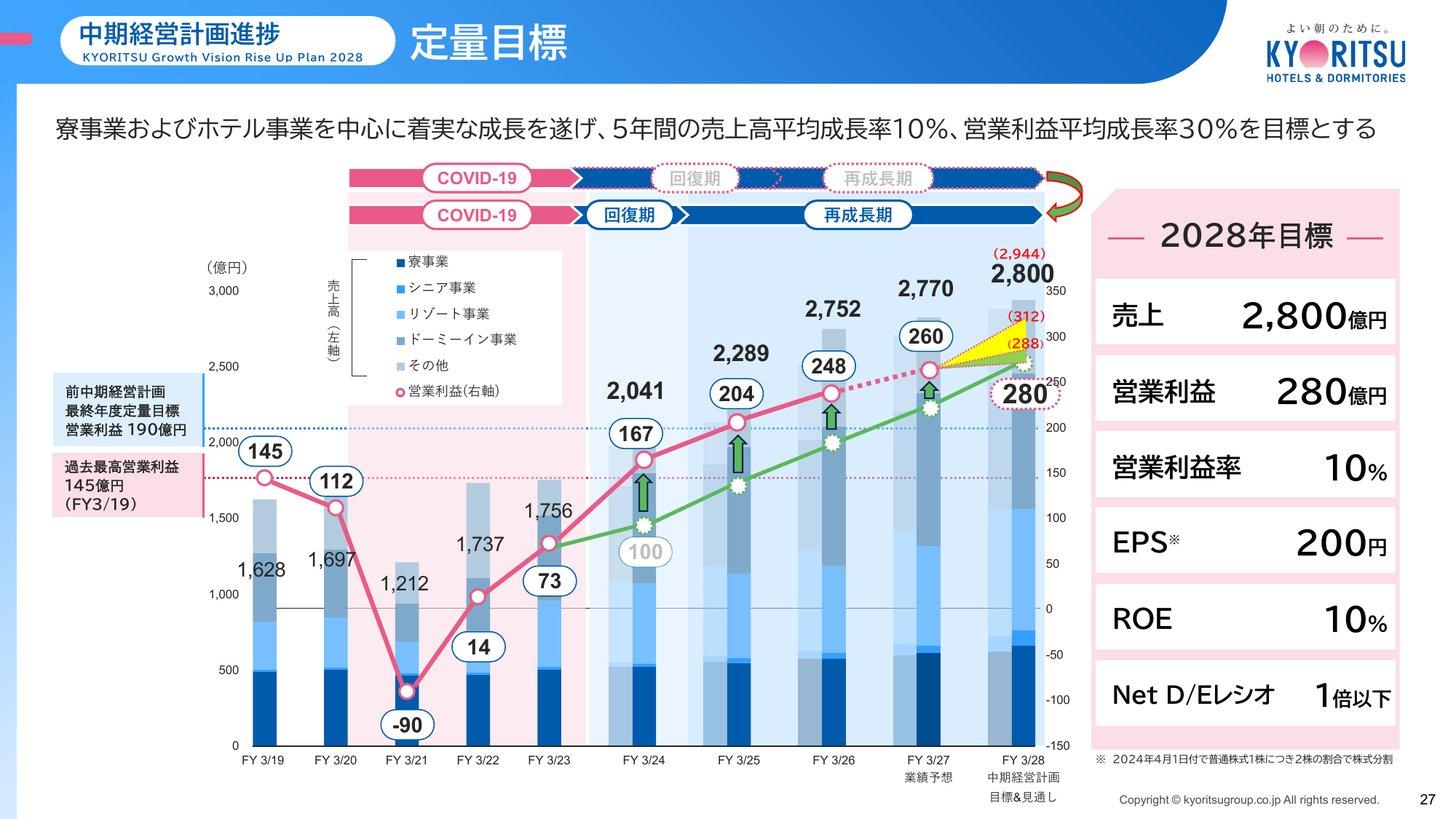
2026年5月時点の会社の見通し(シミュレーション)は、2028年3月期に売上高2,944億円・営業利益288億円(会社の表現では「新会計ルール適用後で312億円」)で、目標を上回る水準です(決算説明資料(スクリプト付き)p.28)。一方、目標のEPS200円に対し、株数の増えた2027年3月期の予想EPSは197.98円です。
配当と株主優待 — 配当性向20%が基準、今期は年46円で据え置き
配当は「業績連動・収益対応型」で、目標配当性向20%を基準に、継続的な増配に努める方針です(2026年3月期 決算短信 p.7)。2027年3月期は純利益が減る計画ですが、配当は前期と同じ年46円(配当性向23.2%)を予定しています(剰余金の配当に関するお知らせ(2026年5月15日))。中間配当は予定どおり23円(12月7日支払開始予定)で、期末23円の予想も変えていません(2027年3月期 第2四半期決算短信 サマリー情報)。
1株配当と配当性向の推移
コロナ禍の2021年3月期〜2023年3月期は年10〜11円(分割調整後)に減らしており、「減配しない」ことを約束した配当ではありません。利益に合わせて増減する配当だと理解しておく必要があります。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株主優待は、3月末と9月末に100株以上を持つ株主に年2回、グループのホテル・飲食店などで使える割引電子チケットと、共立リゾートの株主優待プランに泊まれる電子チケットを贈ります(株主優待制度)。
100株以上200株未満:割引チケット2,000円分とリゾートホテル優待1枚を、年2回
200株以上:200株以上500株未満は割引チケット4,000円分とリゾートホテル優待2枚(年2回)。割引チケットは保有株数に応じて増え、10,000株以上で120,000円分
長期保有の特典:3月末時点で3年以上保有している株主には、割引チケットを上乗せ(100株以上200株未満で2,000円分、年1回)
リゾートホテル優待:割引の目安は平日で最大3割、休前日・特定日で最大1割。ドーミーインと御宿 野乃は対象外
株価指標(2026年11月9日終値)
株価は、月末の終値で見ると2025年7月末の3,664円から2026年4月末の2,366円まで約35%下がり、その後は2026年11月9日の3,655円まで約54%上がりました。
株価の推移(月末終値)
株価:3,655円
時価総額:3,335億円
PER:実績16.5倍(2026年3月期EPS 221.84円)/予想18.5倍(会社予想EPS 197.98円)/転換後の株数ベース17.8倍(2026年3月期の純利益を自己株式を除く期末株式数9,091.9万株で割ったEPS 205.8円)
PBR:2.28倍(2026年3月末BPS 1,600.64円。9月末のBPS 1,679.85円では2.18倍)
配当利回り:1.26%(年46円、実績・予想とも)
ROE:15.3%(2026年3月期、決算短信の自己資本当期純利益率。期中平均の自己資本ベースで、転換後の期末自己資本で割ると12.9%)
出典:東証株価・共立メンテナンス 2026年3月期 決算短信・2027年3月期 第2四半期決算短信よりKabuGraph算出(2026年11月9日終値。同日15:30の決算発表より前の値)
PERの実績16.5倍は東証プライムのサービス業の単純平均(20.9倍)を下回り、PBRの2.28倍は同平均(1.9倍)を上回ります(2026年10月末、連結、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。ただし実績EPSは転換社債の転換が進む途中の期中平均株式数で計算されているため、株数の増加を考えると、見かけの実績PER16.5倍ほど割安ではないといえます(KabuGraphの見方)。
競合との比較
共立メンテナンスの競合は事業ごとに違います。ホテルでは全国チェーンのビジネスホテルと観光地の旅館・リゾート、寮では学生向け住宅を開発・運営する会社とぶつかります。寮とホテルの両方を柱にする会社は少ないため、比べるときは事業ごとに相手を分けて見る必要があります。
会社 | 売上高 | 営業 | PER |
|---|---|---|---|
共立メンテナンス | 2,752.5 | 9.0% | 16.5倍 |
藤田観光 | 820.0 | 16.8% | 18.3倍 |
グリーンズ | 540.0 | 12.9% | 5.6倍 |
毎日コムネット | 270.6 | 10.9% | 7.9倍 |
ビジネスホテル・都市型ホテル
グリーンズ(6547):米チョイスホテルズの「コンフォートホテル」ブランドのホテルを全国に展開し、東海・北陸を中心に「ホテルエコノ」などの独自ブランドも持つ
藤田観光(9722):WHG事業で「ワシントンホテル」「ホテルグレイスリー」など34拠点・10,841室を運営
サンフロンティア不動産(8934):「日和ホテル」「たびのホテル」を開発・運営する
スターツコーポレーション(8850):子会社のスターツホテル開発が「ホテル エミオン」を千葉県浦安市(東京ベイ)・京都・札幌で運営(2023年12月の札幌開業時点)
ドーミーイン:大浴場や朝食、夜鳴きそばなどで滞在の満足度を高め、単価を取る。2026年3月期の客室単価は約1万6,600円(2025年4月以降の開業を除く、2026年3月期 決算説明資料 p.23)
サンフロンティア不動産(8934)の企業分析|中古オフィス再生「リプランニング」の不動産会社
サンフロンティア不動産(8934)は都心の中古オフィスを再生して売る「リプランニング」が主力。PM・貸会議室、日和ホテル・たびのホテルの稼ぎ方、伊藤忠との資本業務提携、上期の業績と在庫・借入、トーセイなど競合との違い、株価指標を解説。
スターツコーポレーション(8850)の企業分析|建設・仲介・賃貸管理を一貫して担う不動産グループ
スターツコーポレーション(8850)は賃貸住宅の建設から入居募集(ピタットハウス)、管理までを一貫して担う。5期連続の営業増益で、2027年3月期の上期も増収・営業増益で、通期計画は据え置き。大東建託との違い、配当、PER8.2倍の株価指標を解説。
リゾート・旅館
藤田観光:「箱根小涌園 天悠」などのリゾート事業(19拠点)と「ホテル椿山荘東京」
ヒューリック(3003):高級温泉旅館「ふふ」と「THE GATE HOTEL」を展開
共立リゾート:温泉地・景勝地に43棟(2026年3月末)。2026年3月期の客室単価は約4万8,300円(2025年4月以降の開業を除く)で、ドーミーインの約3倍(2026年3月期 決算説明資料 p.26)
ヒューリック(3003)の企業分析|都心駅近ビルで営業利益率25.7%・経常17期連続増益・増配、M&Aで進める「不動産の商社化」
ヒューリック(3003)は銀座など東京23区の駅近ビルの賃料と売却益で稼ぐ不動産会社。経常利益は17期連続で増え、2026年12月期は1,900億円・年70円配当に上方修正。売却益の比率、有利子負債と金利、M&A、競合との違い、株価指標を解説。
学生寮・学生マンション
毎日コムネット(8908):首都圏を中心に学生向け賃貸住宅を開発し、投資家に売った後もサブリースで運営する。2026年5月末の総管理戸数は235棟12,810戸で、食事付きの寮タイプの開発にも力を入れている(2026年5月期 決算短信)
ジェイ・エス・ビー(3480):直営店舗「UniLife」を全国85店展開し、学生マンション103,040戸(2026年4月末)を管理する。TOB(株式公開買付け)による買収で2026年9月2日に上場廃止となった(日本取引所グループ 上場廃止銘柄一覧)
共立の寮:食事と寮長夫妻の住み込みを標準とし、学校の指定寮や企業の社員寮として契約してもらう形が中心
ビル管理
日本管財ホールディングス(9347)など、ビル管理を本業とする会社と競う。共立の総合ビルマネジメントは売上高の約6割がグループ内向けで、外部向けの規模は大きくない
日本管財ホールディングス(9347)の企業分析|公共施設の包括管理に強い独立系ビル管理大手
日本管財ホールディングス(9347)は官公庁・病院・オフィスのビル管理と警備が主力の独立系大手。2027年3月期上期は営業利益54.3億円(+16.9%)、通期90億円の計画は据え置き。競合との違いやPER15.8倍・予想利回り1.94%を解説。
出典:各社公式サイト(グリーンズ・藤田観光・ヒューリック・スターツ・サンフロンティアホテルズ・毎日コムネット・ジェイ・エス・ビー)・各社決算短信よりKabuGraph作成
投資家が注目すべきポイント
強み
1. 寮とホテルの2本柱
寮はコロナ禍の2021年3月期も営業利益49.0億円の黒字を保ちました。2026年4月の期初稼働率は98.5%と高く、成長をけん引するホテルの振れを下支えしています。
2. 大浴場と朝食で単価を取るドーミーイン
ドーミーインのRevPARは2026年3月期に前期比+7.7%で、2027年3月期の上期(4〜9月)も稼働率・客室単価がともに前年同期を上回りました(第2四半期決算短信補足資料 p.5)。ホテル事業の自社サイト予約比率は27.5%、会員組織「Dormy’s」の会員は220万人で、予約サイトに払う手数料を抑えています(2027年3月期第1四半期、第1四半期決算説明資料 p.2)。
3. 財務の改善
転換社債の株式転換で自己資本比率は46.0%、Net D/Eレシオは0.62倍に改善しました(2026年3月末)。JCRは格付の見通しを「ポジティブ」に引き上げています。
4. 開業の計画が続く
2027年3月期は寮15棟・2,466室、ホテル8棟・1,197室の開業を計画しています。中期経営計画の最終年度(2028年3月期)について、会社の見通し(シミュレーション)は営業利益288億円で、目標の280億円を上回ります。
リスク
1. ホテル需要の変動
ホテル事業はコロナ禍の2021年3月期・2022年3月期に計225億円を超える営業赤字を出しました。会社は2026年3月期に、アジアの一部地域で訪日旅行を取りやめる動きや、日中間の問題によるとみられる影響があったと説明しています(2026年3月期 決算短信 p.3)。
2. 借りて運営するモデルの固定費とリース会計
寮・ホテルは10〜20年の長期賃借が中心で、中途解約できない契約が75棟・1,213億円あります。会社は、こうした事業所の稼働・収益が著しく悪化した場合に業績と財政状態に影響しうると説明しています(有価証券報告書 p.16)。2028年3月期から新しいリース会計を適用すると、貸借対照表の見え方も変わる可能性があります。
3. コストの上昇
食材費・人件費・リネン・清掃費などの上昇と、計画的な大規模リニューアル工事の費用が利益を圧迫します。会社の試算では、2027年3月期の上期(4〜9月)は大規模リニューアル工事の費用増が営業利益を前年同期比で約7億円押し下げました(第2四半期決算短信補足資料 p.2)。
4. 不動産流動化で業績が振れる
物件の売却がある年とない年で、売上高と利益が大きく変わります。2027年3月期は流動化の減少で売上高がほぼ横ばい、経常利益も減益の計画です。純利益は、前期に税金費用が一時的に減った反動も加わり3.8%の減益を見込みます(会社は流動化で−12億円、税効果で−9億円、減損損失がなくなる分で+7億円と説明)。
5. 株数の増加
転換社債の転換で発行済株式数は約16%増え、上期(4〜9月)のEPSは純利益の減少率(−3.8%)を上回る−15.5%、2027年3月期の予想EPSは前期比−10.8%です。中期経営計画のEPS目標200円の達成には、株数が増えた分を上回る増益が必要です。
まとめ
共立メンテナンス(9616)は、学生寮・社員寮で培った「食と住」の運営を、大浴場付きのビジネスホテル「ドーミーイン」と温泉リゾートに広げた運営会社です。
事業:売上の54%、セグメント利益の68%がホテル(2026年3月期)。寮536棟・ホテル143事業所(2026年3月末)を、建物の約9割を借りて運営する
業績:2026年3月期は営業利益248.5億円で3期連続の最高益。2027年3月期は上期(4〜9月)の営業利益が前年同期比+14.5%で、通期予想の260億円(+4.6%、不動産流動化などを除く実質で+12.7%)は据え置き
財務:転換社債の株式転換で自己資本比率46.0%、Net D/Eレシオ0.62倍(2026年3月末)。2028年3月期から新しいリース会計を適用する
株価:実績PER16.5倍・予想PER18.5倍・PBR2.28倍・配当利回り1.26%(2026年11月9日終値)
見るべき点:ドーミーインのRevPARと開業の進み具合、リニューアル費用とコスト上昇の吸収、新しいリース会計の影響
寮の安定収益とホテルの成長を併せ持つのがこの会社の持ち味です。ホテルの需要は景気や国際情勢で動くため、四半期の数字よりも、RevPARの推移と通期予想の進み具合、リース会計の適用後の財務の見え方で評価したい銘柄です。
共立メンテナンス
共立メンテナンスは、ビジネスホテルチェーン「ドーミーイン」と学生寮「ドーミー」の運営を二本柱とする総合施設運営企業です。ドーミーインは天然温泉大浴場と夜鳴きそばで知られ、全国で300施設以上を展開。学生寮「ドーミー」は約400拠点で大学生に…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年11月9日終値、その他の数値は2026年11月9日時点で確認できた開示に基づいています。