ゼンリン(9474)の企業分析|カーナビ地図シェア約7割・全自治体の住宅地図、営業利益率3.3%予想でもDOE5%で利回り4.9%
2027年3月期 第2四半期決算まで反映
ゼンリン(9474)は、全国の住宅地図とカーナビ用の地図データを自前で整備・更新している地図会社です。調査員や計測車両で集めた情報を「時空間データベース」に集め、住宅地図帳、企業・自治体向けの地図サービス、地図API、カーナビや自動運転向けのデータに作り分けて売っています。
2026年3月期は売上高642.8億円(前期比0.1%減)、営業利益35.0億円(同10.7%減)でした。公共向けは伸びた一方、カーナビ用データの販売が減り、モビリティ向けの売上が10.3%減りました(2026年3月期 決算短信)。2027年3月期は売上高660億円を見込む一方、10月29日に営業利益の予想を36億円から22億円(前期比37.2%減)に引き下げました。会社は、プロダクトでの新商材の市場投入の遅れとフロー商材の販売減、モビリティでの車載システムの構成変化や自動車メーカーの生産・開発計画の変更で、両事業の売上が期初の計画を下回ることを理由に挙げています(業績予想の修正に関するお知らせ)。
上期(2026年4〜9月の累計)は営業損失17.6億円でした。売上が第4四半期に集中するため上期は例年費用が先行しますが、前年同期(0.8億円の黒字)から18.5億円悪化しています(2027年3月期 第2四半期決算短信)。
配当はDOE(株主資本配当率)5%以上を方針とし、2026年3月期・2027年3月期とも年42円です(10月29日時点で予想を据え置き)。2026年10月30日終値851円で配当利回りは4.94%、PBRは0.93倍。この記事では、5つの事業の稼ぎ方、業績と財務、ダイナミックマッププラットフォームなど競合との関係、投資家が見るべき点を整理します。
会社概要 — 1948年創業の住宅地図会社
ゼンリンは1948年に大分県別府市で創業し、1952年に最初の住宅地図「別府市住宅案内図」を発行しました。1980年に全都道府県の住宅地図をそろえ、1990年には世界初のGPSカーナビ(マツダ「ユーノスコスモ」に搭載)へ地図データを提供して、カーナビ用データに進出しています(会社説明資料 p.7)。
証券コード・市場:9474(東証プライム、福岡証券取引所)
創業:1948年4月
本社:福岡県北九州市(東京本社は東京都千代田区)
代表者:代表取締役社長 竹川道郎(2025年4月就任)、代表取締役会長 髙山善司
従業員:連結3,574名(単体2,441名、2026年3月末)
決算期・会計基準:3月期・日本基準
セグメント:「位置情報サービス関連事業」の単一セグメント。中長期経営計画で区分した5事業の売上を開示
出典:会社説明資料(2026年6月1日更新)p.5・有価証券報告書(2026年3月期)よりKabuGraph作成
沿革 — 住宅地図からカーナビ、自動運転向けの3D地図へ
1948年4月:大分県別府市で創業
1952年:第一号の住宅地図「別府市住宅案内図」を発行
1980年:全都道府県の住宅地図を発行
1984年5月:日立製作所と共同で「住宅地図製作自動化システム」を確立
1990年:世界初のGPSカーナビに地図データを提供し、カーナビ関連事業に進出
1994年9月:福岡証券取引所に上場(1996年に東証二部、2006年に東証一部)
2000年4月:ゼンリンデータコムを設立し、インターネットでの地図配信に参入
2008年:自動運転・ADAS(先進運転支援システム)向け高精度3D地図データの研究開発を開始
2017年:全市区町村の住宅地図を発行
2019年:高精度3D地図データが自動運転機能を搭載した車に初めて採用
2020年3月:NTTと資本業務提携。4月に自己株式の処分でNTTが420万株を取得
2022年4月:東証プライム市場へ移行
2025年4月:中長期経営計画「ZENRIN GROWTH PLAN 2030(ZGP2030)」を開始し、竹川道郎氏が社長に就任
2026年4月:グループの研究開発機能を「ゼンリンジオ技術研究所」に統合
出典:会社説明資料 p.7・有価証券報告書(2026年3月期)p.4 沿革・有価証券届出書(2020年3月26日)・代表取締役の異動に関するお知らせ・研究開発体制の刷新のお知らせよりKabuGraph作成
大株主 — トヨタとNTTが上位、どちらとも取引で結びつく
2026年3月末の大株主は次のとおりです(自己株式を除く発行済株式に対する割合)。トヨタ自動車とNTTがそれぞれ8%弱を持ち、どちらも事業上の取引先です。
有限会社サンワ:9.81%
トヨタ自動車:7.95%。ゼンリンもトヨタ株を持ち、有価証券報告書は保有理由を「同社関係会社がカーナビゲーション用データの主要な取引先」と説明
NTT:7.82%。2020年3月に資本業務提携を結び、高度な地理空間情報データベースの共同構築に取り組む
日本マスタートラスト信託銀行(信託口):7.81%
ゼンリン従業員持株会:4.88%
大迫基弘氏・大迫ホールディングス・大迫キミ子氏:合計10.46%(4.42%・3.53%・2.51%)
西日本シティ銀行:4.27%
出典:有価証券報告書(2026年3月期)p.31 大株主の状況・p.55 株式の保有状況・会社説明資料 p.7よりKabuGraph作成
トヨタ自動車(7203)の企業分析|ハイブリッドを主力とする販売台数世界一の自動車メーカー
トヨタ自動車(7203)の業績構造とハイブリッド中心の電動車戦略、北米の収支が改善した米関税の影響、2026年11月に3.9兆円へ上方修正した営業利益予想、上限1.3兆円の自己株式取得、投資リスクを個人投資家向けに解説します。
このほか、ナビゲーションシステムの企画・開発を行うトヨタマップマスター(名古屋市)の議決権20.8%を持ち、持分法を適用しています。同社にはナビゲーション用データを販売しています(有価証券報告書 p.8 関係会社の状況)。
売上の構成 — 5つの事業がほぼ均等
会社は中長期経営計画(ZGP2030)で事業を5つに区分して売上を開示しています。2026年3月期は企業向けのインフラが27.2%、自動車向けのモビリティが24.6%、民間向けパッケージのプロダクトが22.8%で、1つの事業に偏っていません。
事業別売上構成比(2026年3月期)
事業を理解する — 1つのデータベースから5つの事業
どの事業も、全国の調査拠点からの現地調査や計測車両、航空写真などで集めた情報を「時空間データベース」で一元管理し、用途に合わせて編集して売る点は共通です(会社説明資料 p.10)。データベースの維持・更新にかかる調査費・データ整備費・減価償却費は売上に関係なく毎年出る固定費で、会社自身も「一定水準の売上を確保できなければ、当該コストを回収しきれず」業績に響くリスクを挙げています(有価証券報告書 p.15 事業等のリスク)。
プロダクトソリューション — 住宅地図帳とGISパッケージ(146.4億円)
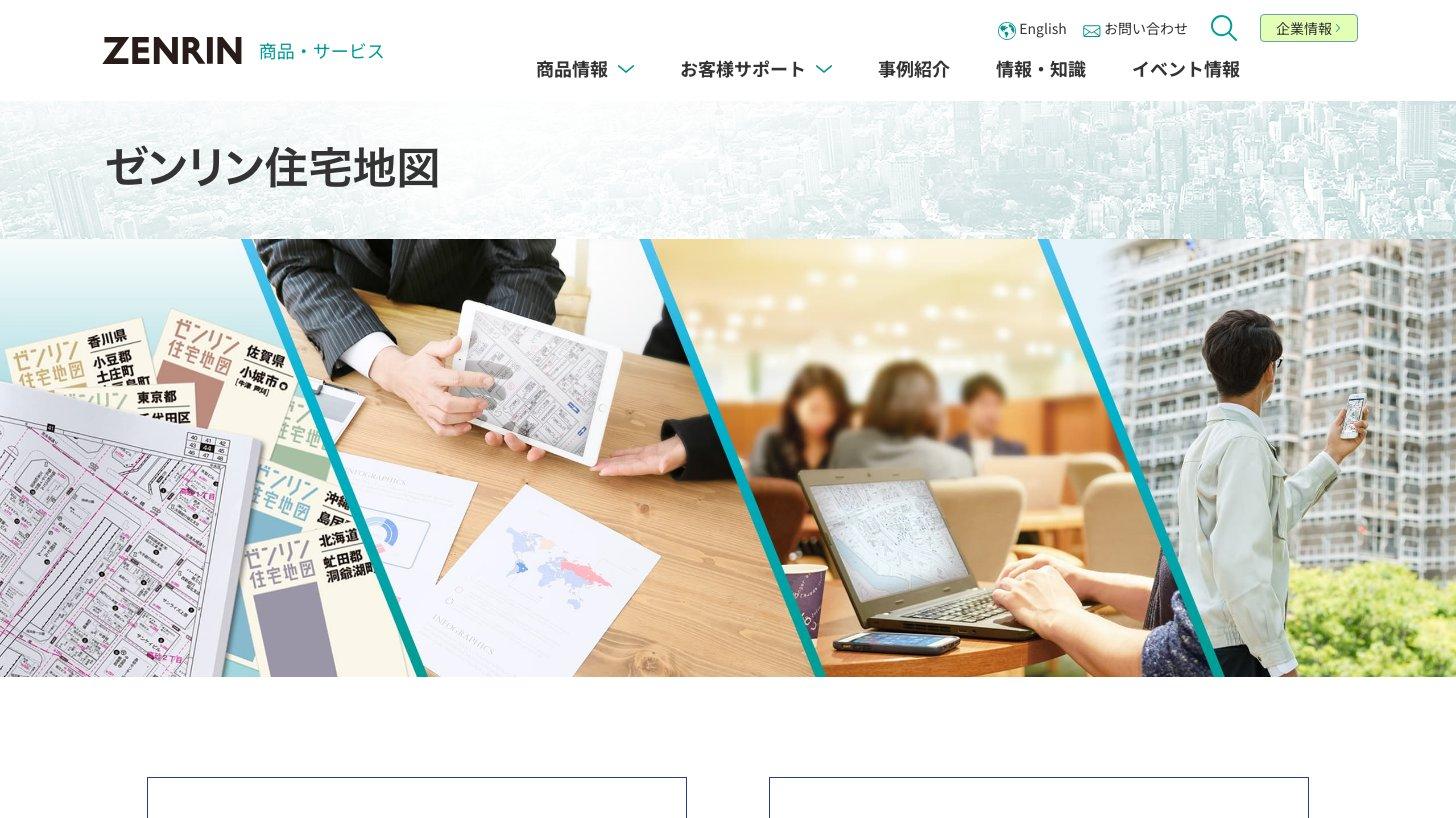
祖業の住宅地図帳は全国約2,200タイトルで、建物1軒ごとの形、入居者名、法人・店舗のテナント名まで載せています(会社説明資料 p.16)。価格は発行地域により1万円台〜4万円台です。会社は「全国全自治体の住宅地図データを整備しているのはゼンリンのみ」と説明しており、IT化で冊子の需要は減っているものの、紙ならではの用途で底堅い需要があるとしています(会社説明資料 p.16)。
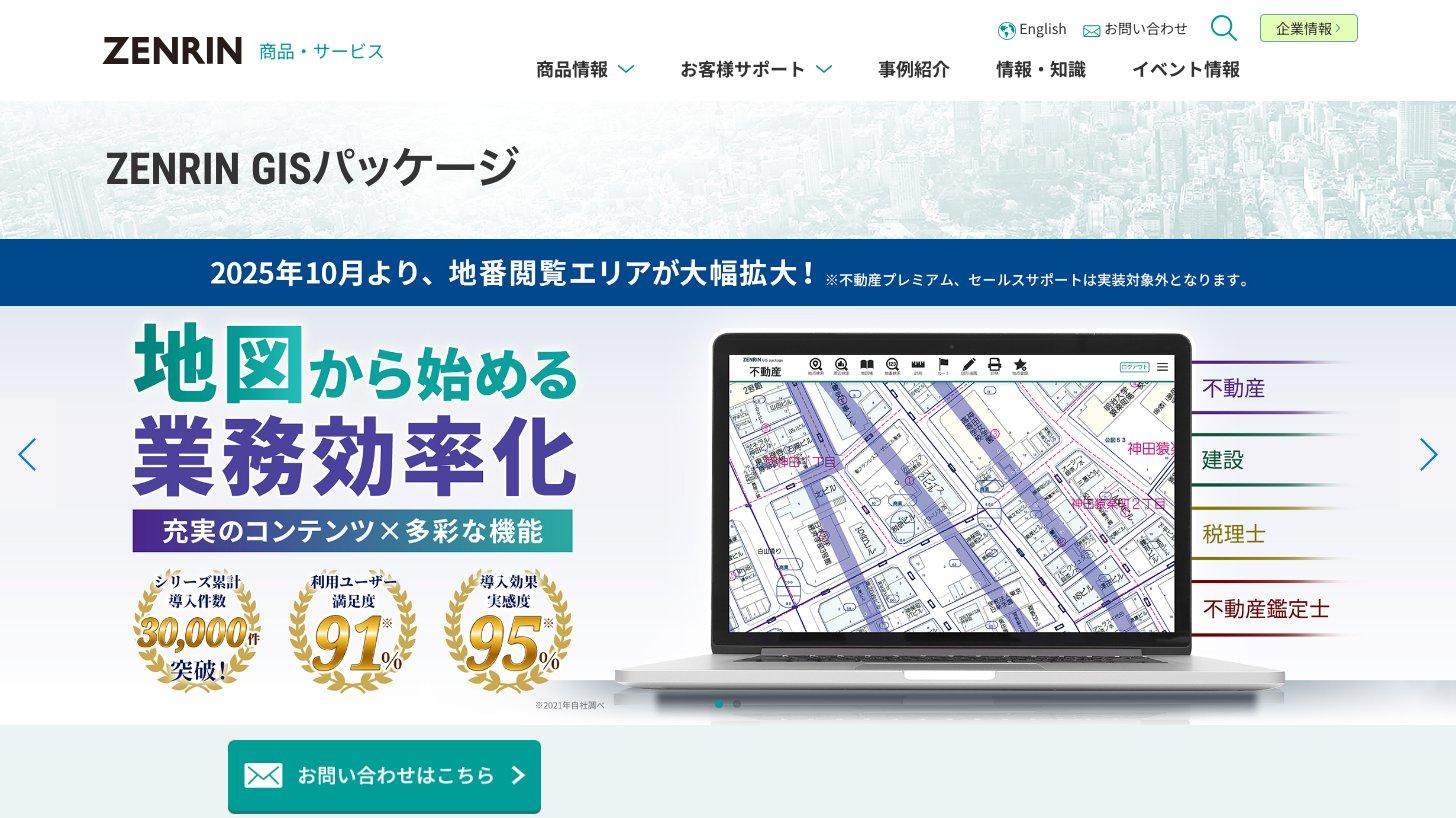
GISパッケージ:住宅地図に業種ごとの機能とデータ(路線価・用途地域・ハザードマップなど)を組み合わせたクラウドサービス。2013年に発売し、不動産・建設・税理士・不動産鑑定士向けと営業向けの7タイトル。料金は1都道府県版で月額1.3万円で、2023年8月に約2割値上げした(会社説明資料 p.18)
規模:2026年3月期のGISパッケージの売上高は54億円(前期比4億円増)。事業全体の期末ストック比率は60%台(2026年3月期 決算説明資料 p.15)
2026年3月期:事業の売上高は146.4億円(前期比4.4%増)。GISパッケージなどのストック商材は計画どおりだったが、住宅地図帳などのフロー商材の減少が続き、業績予想には届かなかった(同 p.15)
2027年3月期の計画:160億円。新サービス「ZENRIN Maps Studio」の投入、GISパッケージの拡販と8月以降の価格改定を挙げる(同 p.15・p.30)。上期(4〜9月の累計)は前年同期比3.5%増だったが、10月29日の予想修正では新商材の市場投入の遅れとフロー商材の販売減で、期初の計画を下回る売上を見込む(業績予想の修正に関するお知らせ、2027年3月期 第2四半期決算短信 p.10)
マーケティングソリューション — 地図を使った販促支援(64.6億円)
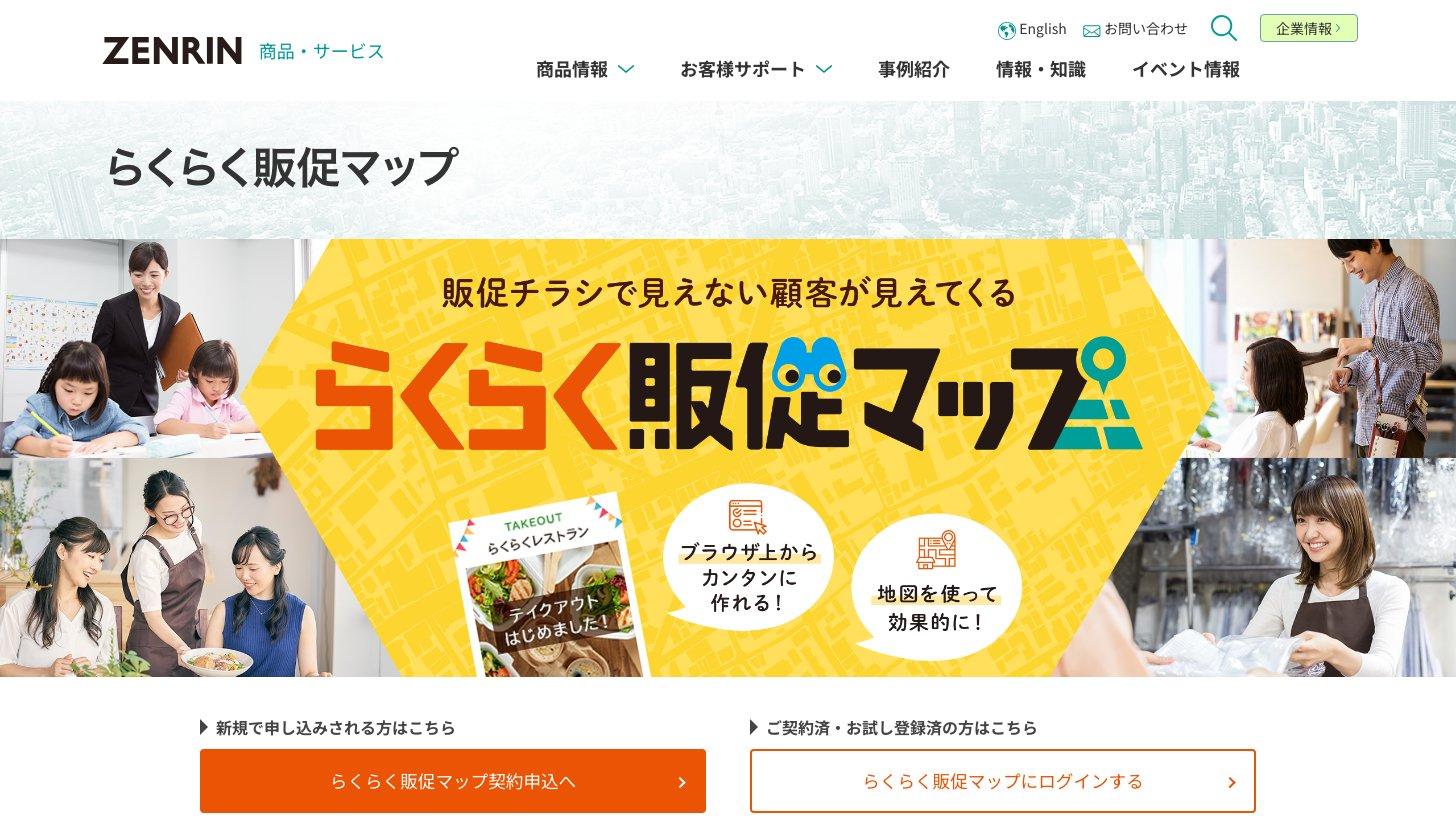
子会社ゼンリンマーケティングソリューションズのGISマーケティング・DM発送代行と、ゼンリンプリンテックスの一般商業印刷が中心です。中小・個店向けには、商圏分析やチラシ作成ができる「らくらく販促マップ」(月額1,320円・税込)を提供しています(会社説明資料 p.22)。
2026年3月期:売上高64.6億円(前期比2.7%減)。会社は理由を「クライアントの販促活動縮小」としている。期末ストック比率は5%(2026年3月期 決算説明資料 p.18)
事業承継:2026年4月1日付で、会社がGISエリアマーケティングの業界大手と説明するマップマーケティング社の事業を承継した。上期(2026年4〜9月の累計)の売上高は31.8億円で、前年同期比6.0%増えた(2027年3月期 第2四半期決算短信 p.10)
競合:会社は地場の広告代理店・販促支援会社・印刷会社などを挙げる(会社説明資料 p.22)
公共ソリューション — 自治体・官公庁向けの地図とDX支援(98.5億円)
自治体の窓口業務・住民サービス・インフラ管理などで使う住宅地図を、行政専用ネットワーク(LGWAN)やインターネット経由で配信しています。会社はデジタル住宅地図の配信サービスとして「競合なし」と説明し、GISシステムとしてはGISベンダーや大手SIerと競うとしています(会社説明資料 p.19)。
導入数:デジタル地図データを導入した自治体は1,100超、ストック型サービスの導入は約590自治体(2026年3月期 決算説明資料 p.16)
2026年3月期:売上高98.5億円(前期比18.6%増)。消防署の通信指令システムの更新に伴う住宅地図データの提供と、国勢調査の大型受託が寄与した(同 p.6)
2027年3月期の計画:93億円(5.6%減)。消防向けと国勢調査の反動減を見込む(同 p.30)
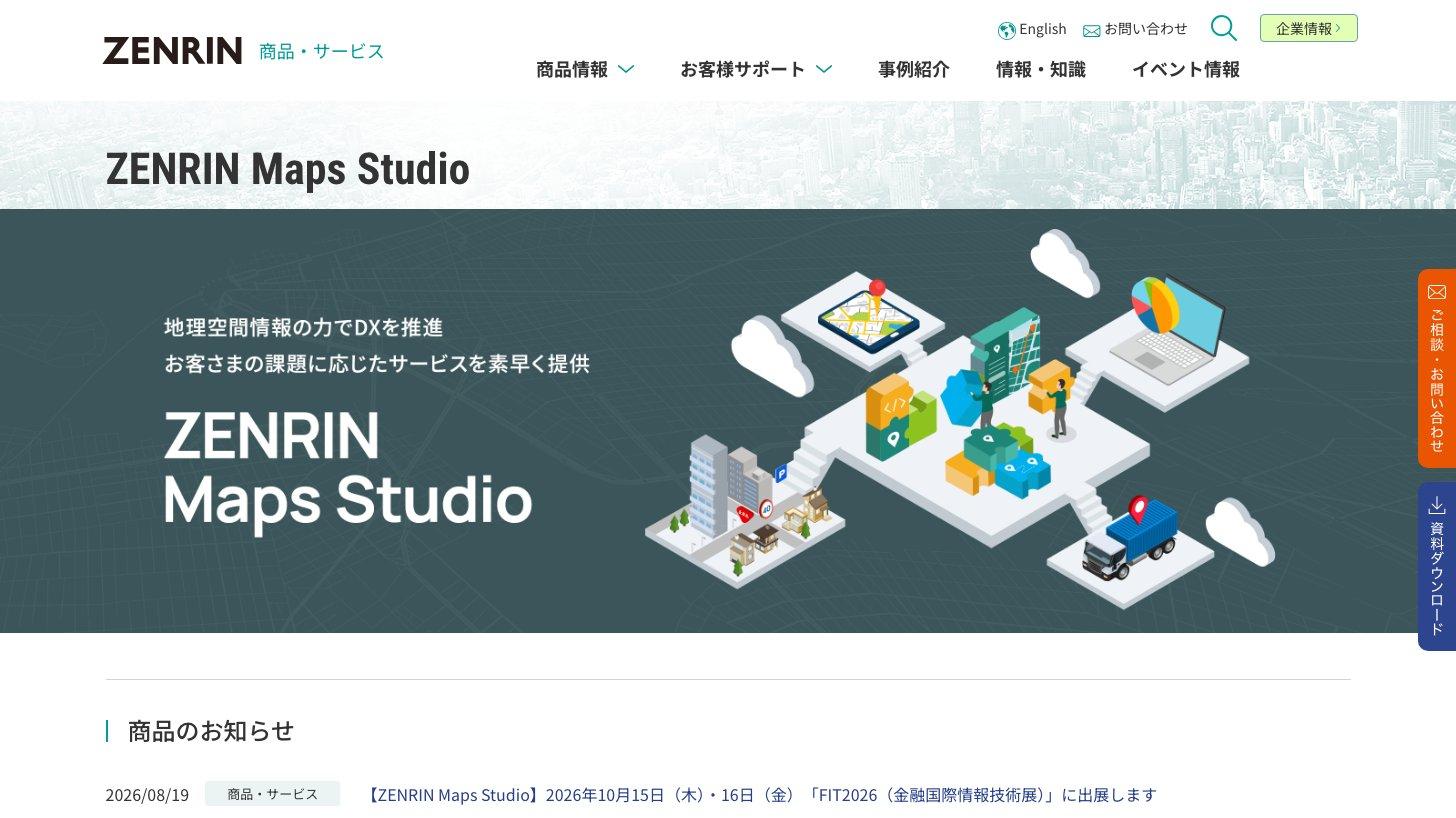
2026年5月18日には、地図データと汎用化した業務機能を選んで組み合わせ、顧客専用のWebアプリを作るセミオーダー型のクラウドサービス「ZENRIN Maps Studio」を始めました。初期費用0円から、最短5営業日で導入でき(提供開始のお知らせ)、プロダクトと公共の2事業合計で2030年3月期に売上50億円を目標にしています(2026年3月期 決算説明資料 p.17)。
インフラソリューション — 大手企業向けのAPIと受託開発(175.0億円)
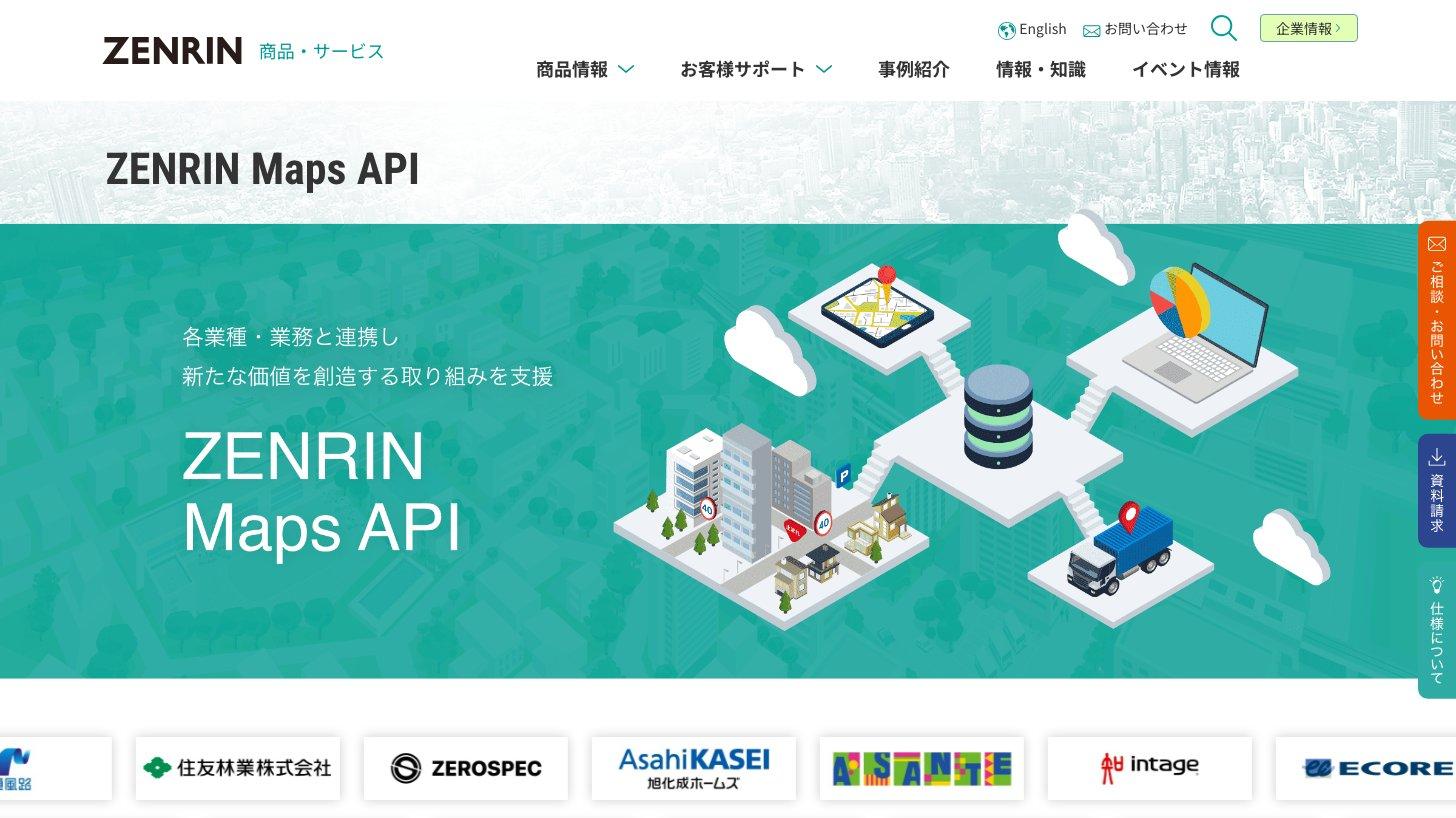
物流・保険・不動産・建設・交通などの大手企業に、位置情報を使った業務システムを受託開発し、納入後は運用サービスで継続収入を得ます(会社説明資料 p.23)。その部品になるのが、地図表示・住所検索・ルート探索などを顧客のシステムに組み込む「ZENRIN Maps API」で、会社はソリューション事業の成長ドライバーと位置づけています(同 p.13)。
2026年3月期:売上高175.0億円(前期比1.5%減)。APIサービスは堅調だったが、前期に計上した案件の反動と新規顧客の開拓の遅れで減収(2026年3月期 決算説明資料 p.6)
2027年3月期の計画:186億円(6.3%増)。ただし中期経営計画の当初目標(200億円)は14億円下回る(同 p.30)
買収:2025年7月、画像処理で道路を点検するソフトを開発するアーバンエックステクノロジーズを子会社化した(お知らせ)
定款の変更:2026年6月の定時株主総会で、事業目的に「土木・建設分野における地理空間情報を活用した調査、企画、設計、システム開発」を加えた(定款一部変更のお知らせ、臨時報告書)
モビリティソリューション — カーナビ用データと自動運転向け地図(158.2億円)
自動車メーカーとカーナビメーカーに、道路ネットワーク・交通規制・案内用画像・検索データなどをまとめたナビ用データをライセンスします。会社は国内カーナビ向けのシェアを約7割(自社調べ)としており、有価証券報告書でも「カーナビゲーション用データの分野でトップシェアを獲得」と書いています(会社説明資料 p.12・p.20、有価証券報告書 p.15)。
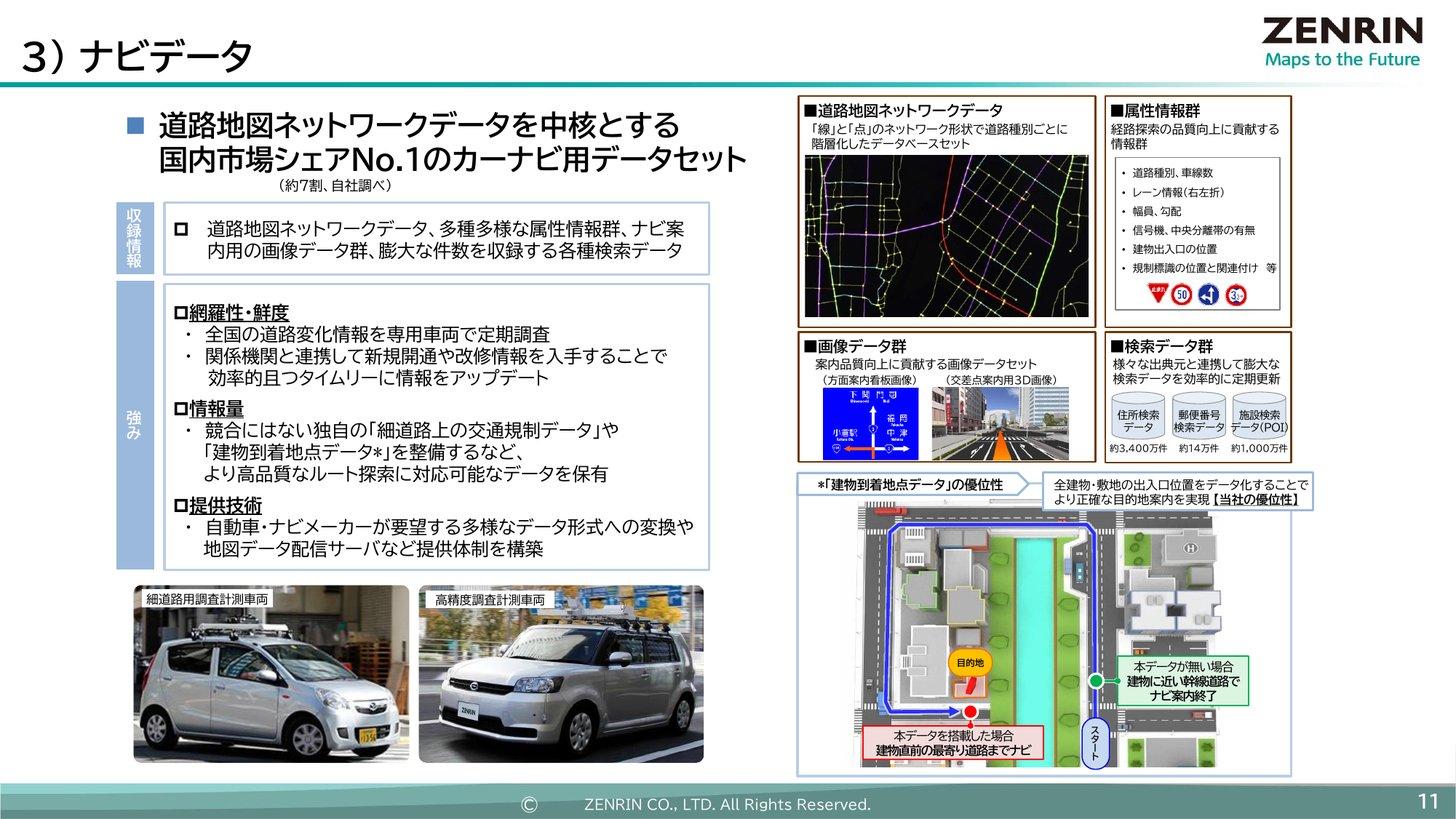
稼ぎ方:売上は「単価×ナビの販売台数」のフロー型。単価は車種・モデルごとに、発売のおよそ2〜3年前に交渉して決める。収益は自動車市場との連動性が高い(会社説明資料 p.20)
2026年3月期:売上高158.2億円(前期比10.3%減)。会社は理由に、前期に計上した過年度の数量報告の過少分(約4億円)の反動、モデルの終了や生産調整で同社データを採用した車の販売が減ったこと、海外子会社での採算の低い受託の縮小を挙げる(2026年3月期 決算説明資料 p.6・p.20)
2027年3月期の計画:153億円(3.3%減)。国内の自動車販売は厳しいとみつつ、シェアを保つための次期モデルの獲得に力を入れる(同 p.30)。上期(4〜9月の累計)は前年同期比3.0%減で、10月29日の予想修正では自動車メーカーの車載システムの構成変化や生産・開発計画の変更で、期初の計画を下回る売上を見込む(業績予想の修正に関するお知らせ、第2四半期決算短信 p.10)
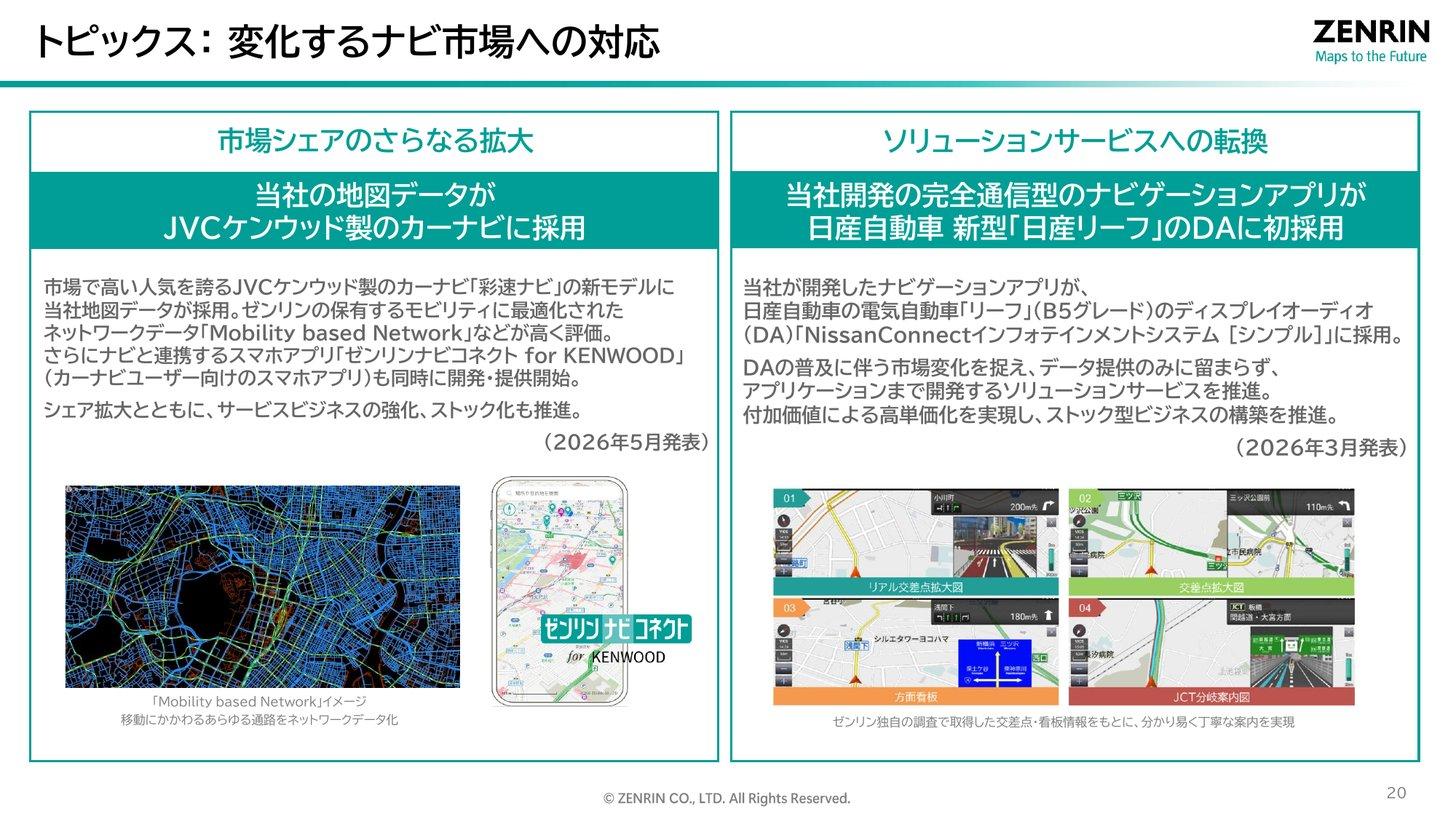
ナビの形が変わることへの対応も進めています。2026年5月にはJVCケンウッドのカーナビ「彩速ナビ」の新モデルに地図データが採用されました。会社は決算説明会で「これまでは他社データが採用されておりました」と述べています(採用のお知らせ、2026年3月期 決算説明会 説明要旨 p.22)。3月には、画面だけを持つ車載機(ディスプレイオーディオ)向けに自社で開発した完全通信型のナビアプリが、日産自動車の新型「リーフ」に採用されました(採用のお知らせ)。
自動運転向けの高精度3次元地図 — DMPの共通データに独自の情報を足す
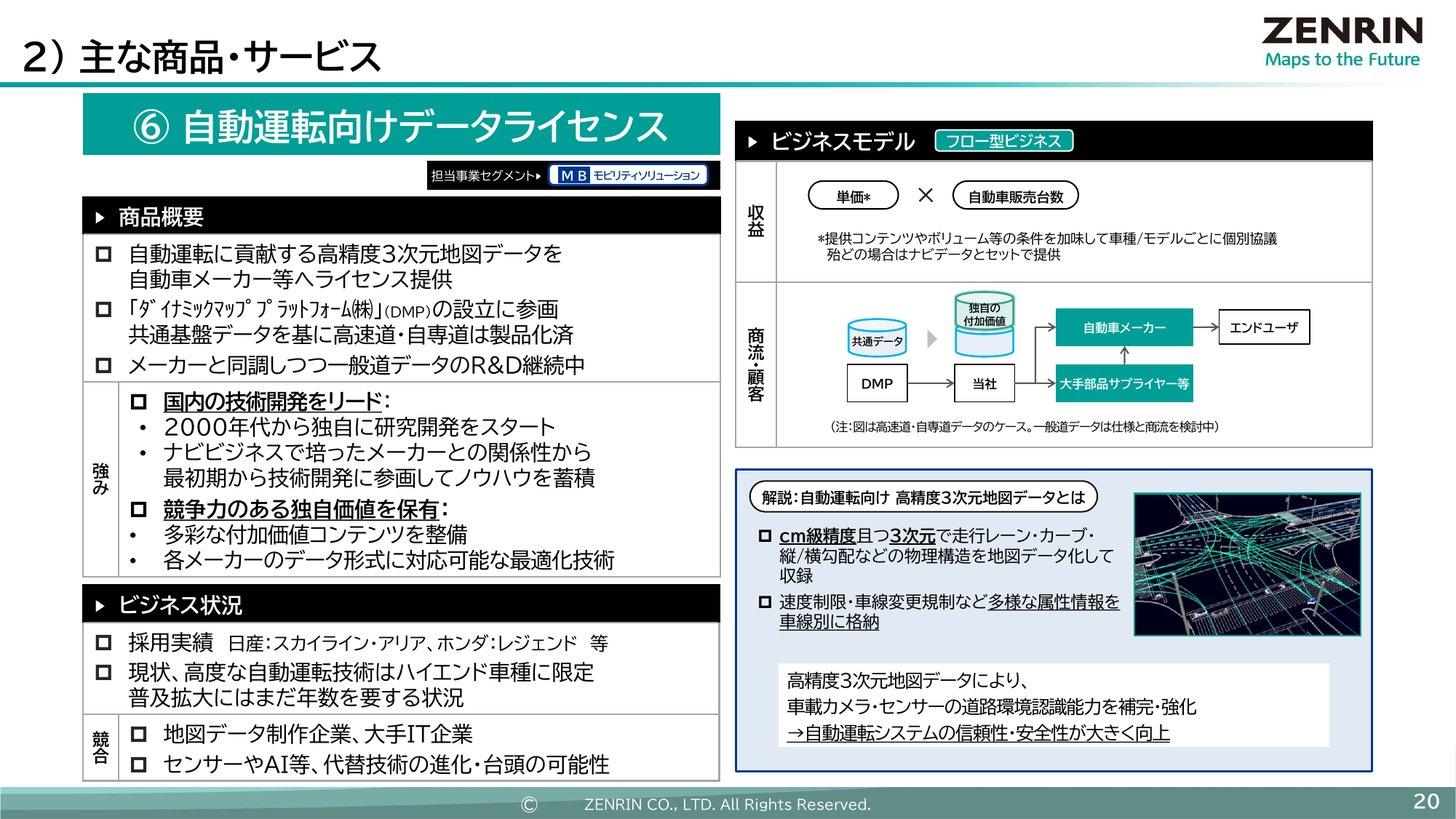
自動運転向けには、走行レーンやカーブ、勾配などをcm級の精度で収めた高精度3次元地図データを自動車メーカーなどにライセンスしています。会社によると、高速道路・自動車専用道路の地図は、ダイナミックマッププラットフォーム(DMP)の共通データにゼンリン独自の付加価値を加えて製品化済みで、一般道は自動車メーカーと歩調を合わせて研究開発を続けている段階です(会社説明資料 p.21)。
採用実績:日産「スカイライン」「アリア」、ホンダ「レジェンド」など(会社説明資料 p.21)。日産の「ProPILOT 2.0」にも3D高精度地図データが採用された(ZENRIN モビリティソリューション)
普及の段階:会社は「現状、高度な自動運転技術はハイエンド車種に限定」で、普及にはまだ年数がかかるとしている。競合には地図データ制作会社・大手IT企業に加え、センサーやAIなどの代替技術を挙げる(同 p.21)
稼ぎ方:多くの場合はナビデータとセットで提供するフロー型(同 p.21)
ダイナミックマッププラットフォーム(336A)の企業分析|自動運転とAIに使う高精度3次元地図
ダイナミックマッププラットフォーム(336A)は自動運転向け高精度3次元地図の専業。AI学習向けの法人ライセンスでライセンス型売上が伸びる一方、2027年3月期上期の営業損失は17.6億円に拡大。GM依存、財務制限条項、ゼンリンなど競合との違いを解説。
自動運転の制度や用途別の現在地、地図会社の立ち位置は次の記事で詳しく扱っています。
【投資テーマ解説】自動運転|レベル4は全国11か所、2030年度に1万台目標——用途別の現在地と関連15社の立ち位置と事業規模
自動運転のレベル4は2026年6月時点で全国11か所で実装。政府は2030年度に自動運転サービス車両1万台を目標に掲げます。レベル0〜5と制度、自家用車・バス・トラック・タクシーの現在地、半導体や地図など関連15社の立ち位置と事業規模を解説します。
業績推移と財務分析
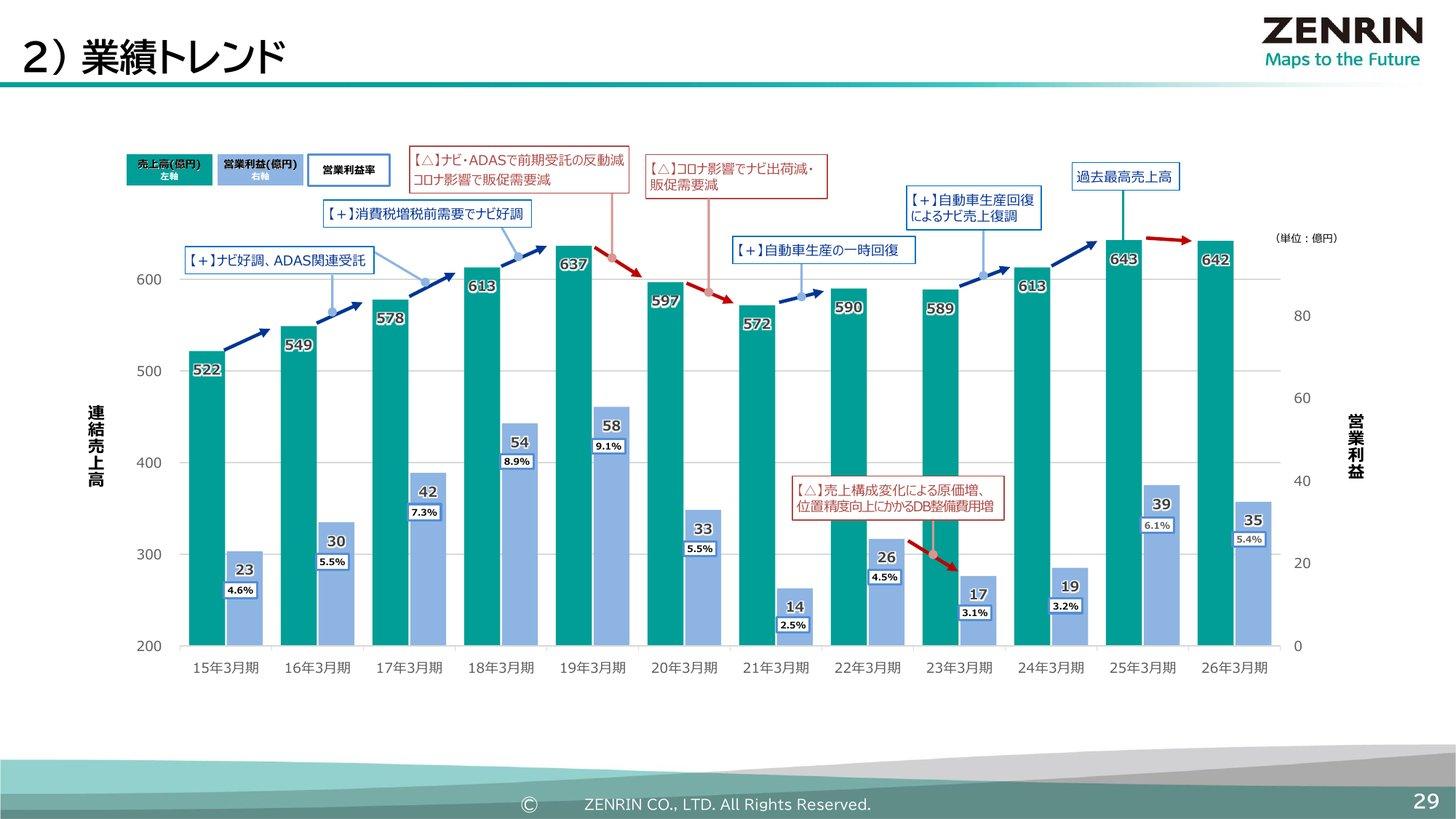
通期業績 — 売上高は9年で約1.1倍、営業利益率は2.5〜9.1%で上下
売上高は2017年3月期の578.2億円から2026年3月期の642.8億円へ、9年で約1.1倍です。営業利益率は2019年3月期の9.1%をピークに、コロナ禍の2021年3月期に2.5%まで下がり、直近は5%台にとどまっています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2020〜2021年3月期:ナビ・ADASで前期に計上した受託の反動と、コロナ禍でのナビ出荷・販促需要の減少で減収減益(会社説明資料 p.30)
2023年3月期:売上構成の変化による原価増と、位置精度を上げるためのデータベース整備費用の増加で営業利益が18.0億円に低下(同 p.30)
2024〜2025年3月期:自動車生産の回復でナビの売上が戻り、2025年3月期の売上高643.6億円は過去最高(同 p.30)
純利益の上振れ:2022〜2024年3月期の純利益が営業利益を上回るのは、主に投資有価証券の売却益による。2022年3月期・2023年3月期はインドの地図データの仕入先C.E. Info Systemsの株式売却益(約19.5億円・約12.2億円)で、2023年3月期は固定資産売却益8.93億円・子会社出資金売却益4.36億円も計上した。2024年3月期の投資有価証券売却益は15.19億円(2021年12月17日・2023年3月29日のお知らせ、2024年3月期 決算短信 p.7)
2026年3月期:営業利益は10.7%減ったが、純利益は5.1%増。会社は理由に、政策保有株式の縮減に伴う投資有価証券売却益(4.30億円)などを挙げる。ただし前期にも売却益があり、税金等調整前当期純利益は41.44億円から40.81億円に減っていて、法人税等が15.48億円から13.61億円に減ったことも効いている(2026年3月期 決算説明資料 p.4、決算短信 p.7)
2027年3月期の会社予想は、10月29日に営業利益を36億円から22億円(前期比37.2%減)、経常利益を39億円から26億円、純利益を25億円から24億円(同12.4%減)に引き下げました。売上高660億円(2.7%増)は据え置きです。会社は、プロダクトとモビリティの売上が期初の計画を下回ることと、売上構成の変化による原価増で各利益が期初の予想を下回るとし、売上高の据え置きはWill Smartの子会社化が売上を押し上げるため、純利益の下げ幅が小さいのは上期までに特別利益を計上したためと説明しています(業績予想の修正に関するお知らせ)。
事業別 — 公共が伸び、モビリティが減った
事業別売上高(2025年3月期・2026年3月期・2027年3月期予想)
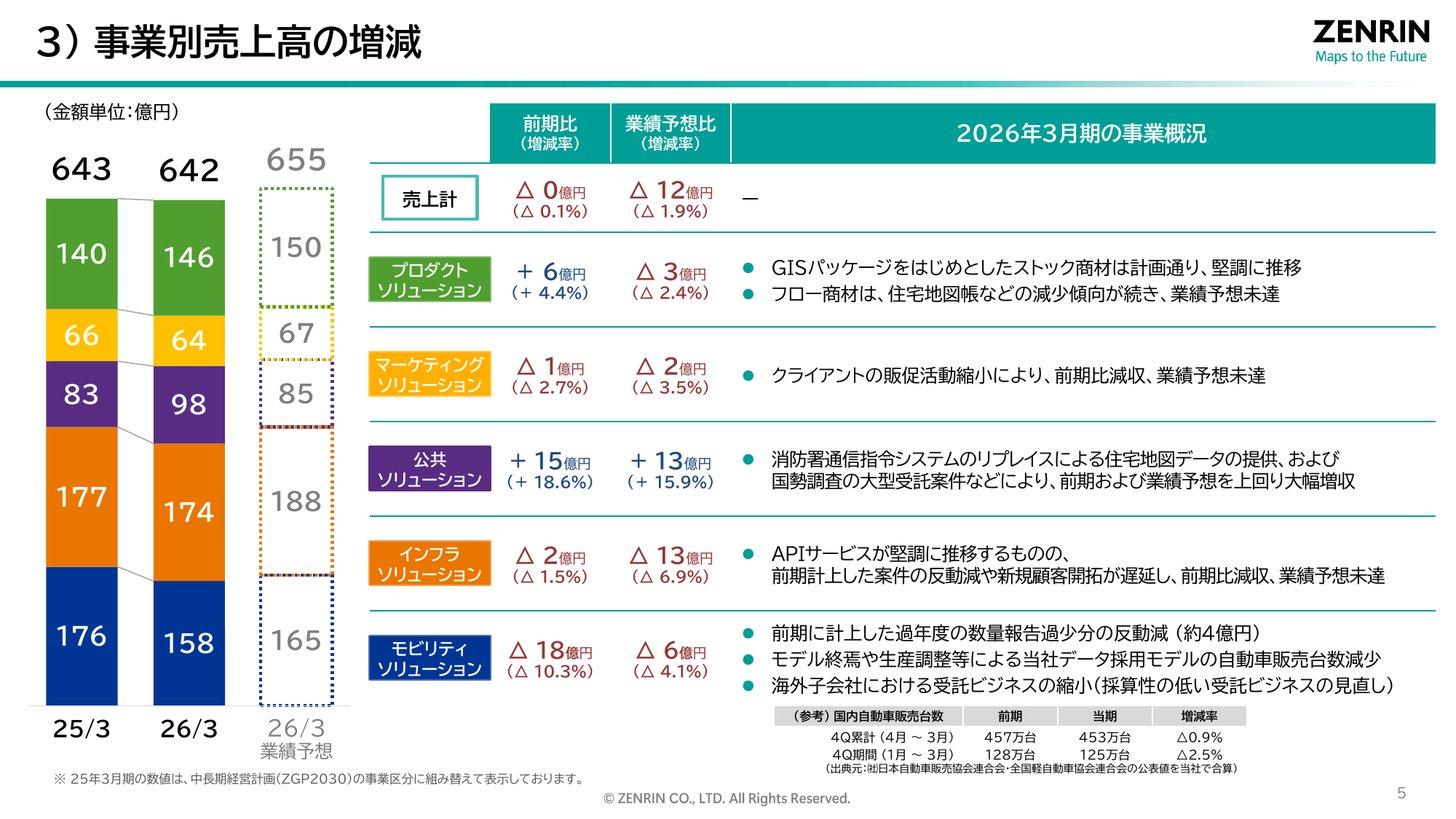
2026年3月期は、公共が15億円増えた一方、モビリティが18億円減り、全体では前期並みでした。業績予想(売上高655億円)に対しては、公共以外の4事業が届きませんでした(2026年3月期 決算説明資料 p.6)。2027年3月期は、プロダクト(+13億円)とインフラ(+11億円)で、公共(−5億円)とモビリティ(−5億円)の減少を補う計画でした(同 p.30)。10月29日の予想修正では、プロダクトとモビリティが期初の計画より減収になるとみる一方、Will Smartの子会社化が売上を押し上げるとして、全社の売上高660億円を据え置いています。
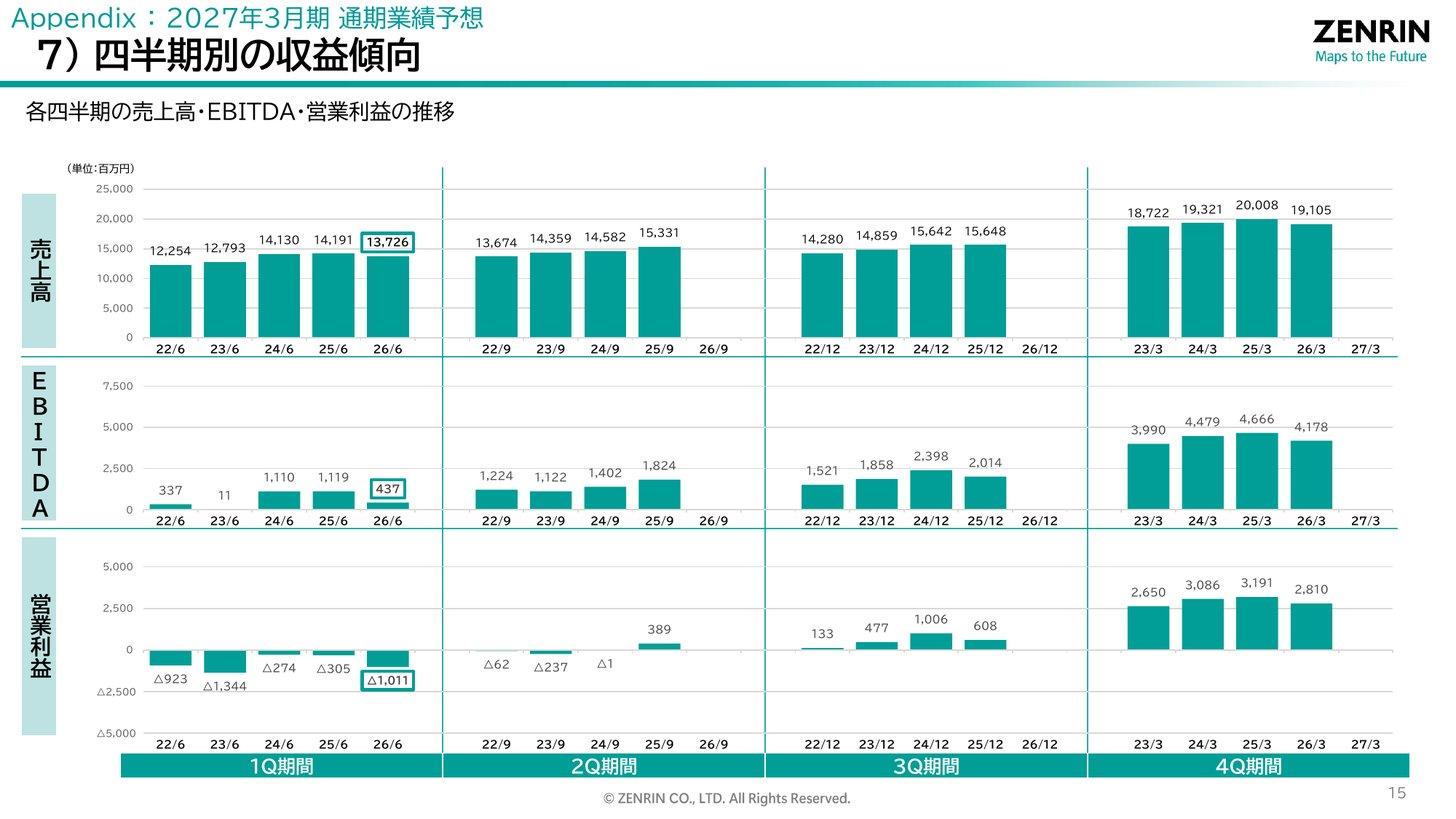
2027年3月期 上期 — 営業損失17.6億円、会社は通期の利益予想を下方修正
上期(2026年4〜9月の累計)は売上高285.1億円(前年同期比3.4%減)、営業損失17.6億円(前年同期は0.8億円の利益)でした。同じ10月29日に通期の利益予想を引き下げています(2027年3月期 第2四半期決算短信)。
項目 | 上期実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 285.1億円 | 660.0億円 | 43.2% |
営業利益 | △17.6億円 | 22.0億円 | — |
経常利益 | △15.5億円 | 26.0億円 | — |
純利益 | △3.7億円 | 24.0億円 | — |
減収の理由:会社は、公共で前年同期に計上した受託案件や住宅地図データ売上の反動減の影響が大きかったとしている(第2四半期決算短信 p.2)。事業別では公共が31.6億円で28.4%減り、モビリティも3.0%減った。プロダクト(3.5%増)・マーケティング(6.0%増)・インフラ(0.5%増)は増収(同 p.10)
費用の増加:減収に加え、地図データベースの高精度化やサービス運用費などの費用が増えた(同 p.2)
最終損失は3.7億円:投資有価証券売却益7.91億円と、持分法適用会社だったWill Smart(175A)を子会社化した際に既に持っていた株式を時価で評価し直した差益3.94億円などの特別利益11.90億円を計上した。法人税等調整額(△3.12億円)で税負担も小さく、最終損失は経常損失(15.5億円)より小さくなった(同 p.6)
財務とキャッシュフロー — 自己資本比率68%、配当が自由に使えるお金を上回った
自己資本比率:67.9%(2026年3月末)、69.1%(2026年9月末)(第2四半期決算短信 p.2)
現預金と借入:2026年3月末の現金及び預金は115.4億円(9月末は100.3億円)、短期・長期の借入金は合計19.4億円(2026年3月期 決算短信 p.5・p.6、第2四半期決算短信 p.4)
投資有価証券:109.8億円(2026年3月末)。会社は政策保有株式の縮減を進めている(2026年3月期 決算説明資料 p.4)
キャッシュフロー:2026年3月期の営業キャッシュフローは71.1億円、投資キャッシュフローは65.9億円の支出(うち固定資産の取得52.8億円)で、フリーキャッシュフローは5.2億円。配当の支払い22.0億円を下回り、現預金は23.7億円減った(決算短信 p.11)
EBITDA:91.4億円(2026年3月期、EBITDAマージン14.2%)で営業利益の約2.6倍。減価償却費が54.5億円と営業利益(35.0億円)を上回る(決算説明資料 p.4・p.28)
会社は、2025年4月に139億円あった手元資金を2027年3月末に100億円程度まで取り崩してでも、データベースやサービス基盤への成長投資は当初の予定どおり行う方針です(2026年3月期 決算説明資料 p.13)。
EBITDAとは|営業利益+減価償却費で見るキャッシュ創出力の読み方
EBITDAの意味・読み方・計算式を初心者向けにわかりやすく解説。営業利益やEBITとの違い、EV/EBITDA倍率によるM&A・株式投資での活用法、メリット・デメリットまで網羅。
中長期経営計画「ZGP2030」— 最終年度の目標は据え置き、足元は届かず
ZGP2030(2026年3月期〜2030年3月期)は、2030年3月期に売上高780億円、EBITDA150億円、営業利益80億円(営業利益率10.3%)、純利益60億円、ROE10%以上を掲げます(有価証券報告書 p.10、中長期経営計画の策定について p.2)。最初の2年(2026・2027年3月期)は「変革実行期」で、2028年3月期以降の収益拡大に向けた投資の期間と位置づけています。
1年目(2026年3月期):計画では売上高655億円・営業利益43億円だったが、実績は642.8億円・35.0億円(中長期経営計画の策定について p.2)
2年目(2027年3月期):当初目標は売上高680億円・営業利益55億円。期初の会社予想(660億円・36億円)が目標を下回る理由に、会社はモビリティの外部環境の変化と、インフラの新規顧客開拓の遅れを挙げていた(2026年3月期 決算説明資料 p.10)。10月29日の修正後の営業利益予想22億円は、目標の4割にとどまる
最終年度:2030年3月期の売上高・各利益の目標は据え置き、事業別の売上は実態に合わせて組み替える予定(同 p.12)
成長投資:2026年3月期は、アーバンエックステクノロジーズの子会社化、GOドライブへの資本参加、マップフォーとの提携・出資などに資金を使った(同 p.7、GOドライブ・マップフォーのお知らせ)。2026年2月には衛星データサービス企画にも出資した(お知らせ)。2026年10月には、AIを開発するPreferred Networksと業務資本提携を結び、子会社のゼンリンデータコムとともに同社の第三者割当増資を引き受けた(出資額はお知らせに記載なし。業務資本提携のお知らせ)
配当と株主還元 — DOE5%以上、株主優待は廃止
会社の方針は、DOE(連結株主資本配当率)5%以上の安定的・継続的な配当に加え、機動的な自己株式の取得で、ZGP2030の5年間の累計で総還元性向100%を目指すことです。DOEの目標は2026年3月期から従来の3%以上から5%以上に引き上げました(2026年3月期 決算短信 p.4、決算説明資料 p.8)。
1株配当と配当性向の推移
2026年3月期:年42円(中間21円・期末21円)で前期から7円の増配。DOEは5.1%、配当性向は81.9%、総還元性向は82.3%(決算短信、決算説明資料 p.8・p.27)
2027年3月期:中間配当は21円(10月29日の取締役会で決議、12月2日支払開始予定)で、期末21円・年42円の予想は据え置いた。業績予想の修正で予想EPSは46.83円から44.95円に下がり、配当性向は93.4%になる(KabuGraph算出、第2四半期決算短信)
増配の記録:会社は2026年3月期を「5期連続の増配」、1994年9月の福証上場以来「普通配当の減配なし」としている(決算説明資料 p.8)
自己株式の取得:2026年3月期は単元未満株の買取りだけで(有価証券報告書 p.33)、2027年3月期の計画にも含めていない。会社は「適時適切なタイミングでの実施を検討」するとしている(決算説明会 説明要旨 p.13)
株主優待:2025年3月末を基準日とする分を最後に廃止した(株主優待制度の廃止に関するお知らせ)
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株価指標(2026年10月30日終値)
株価:851円
時価総額:488億円
PER:実績16.6倍(2026年3月期EPS 51.30円)/予想18.9倍(10月29日修正後の会社予想EPS 44.95円。上期の特別利益11.9億円を含む)
PBR:0.93倍(2026年3月末BPS 915.92円)
配当利回り:4.94%(年42円、実績・予想とも同額)
ROE:5.5%(2026年3月期、会社算出)
出典:東証株価・ゼンリン 2026年3月期 決算短信・2027年3月期 第2四半期決算短信よりKabuGraph算出(2026年10月30日終値。10月29日13時の決算・予想修正の発表後の株価)
東証プライムの情報・通信業の平均(2026年9月末、単純平均)はPER18.4倍・PBR2.1倍です(東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。ゼンリンの実績PERは平均をやや下回る程度なのに、PBRは半分以下です。PBRはPERとROEの掛け算(16.6倍×5.6%〔EPS÷期末BPS〕≒0.93倍)なので、PBRが1倍を割る主因はROEの低さにあります。
株価は2026年3月期中に967〜1,225円で動いた後(有価証券報告書 p.3)、決算発表後の4月末の終値は851円でした。10月29日13時の予想修正の発表後は、同日の終値が831円(前日比5.8%安)、30日が851円です(東証株価)。
配当を含めた株主総利回りは、2021年3月末に投資した場合で2026年3月末に86.7%と元本を割り込み、同じ期間のTOPIX(配当込み)の202.2%を大きく下回っています(有価証券報告書 p.3)。配当利回りが高く見える背景には、この株価の低迷があります。
PER・PBR・ROEをわかりやすく|PBR約1倍のトヨタと約3倍の任天堂は何が違う?
PER・PBR・ROEをわかりやすく解説。PERは利益の何年分、PBRは純資産の何倍、ROEは元手で年何%稼ぐか。お店のたとえでつかみ、トヨタ(PBR0.98倍)と任天堂(3.12倍)の実数でPBR=PER×ROEを確かめます。
競合との比較
ゼンリンの競合は事業ごとに違います。カーナビ用データでは地図データの制作会社とスマホ向けナビを展開する大手IT企業、自動運転向けでは地図データ制作会社・大手IT企業と、センサーやAIによる代替技術を会社自身が挙げています(会社説明資料 p.20・p.21)。有価証券報告書は「テック企業による破壊的イノベーション」で、高品質な製品や用途を絞った低価格製品が出てくるリスクに触れています(有価証券報告書 p.16 事業等のリスク)。
会社 | 売上高(億円) | 営業利益率 | 時価総額(億円) |
|---|---|---|---|
ゼンリン | 642.8 | 5.4% | 488 |
昭文社HD | 67.3 | 7.1% | 101 |
DMP | 56.9 | −33.0% | 310 |
カーナビ用地図
ジオテクノロジーズ(非上場):1994年にパイオニアの全額出資で設立したインクリメントPが前身。2021年にポラリス・キャピタル・グループがパイオニアから全事業を引き継ぎ、2022年に社名を変えた。2020年11月に高精度3次元地図の量産車向け提供を始め、2025年9月にはGoogleと資本業務提携した
ゼンリン:国内カーナビ向けシェア約7割(自社調べ)。2026年5月には他社データを使っていたJVCケンウッドのカーナビで採用を勝ち取った(決算説明会 説明要旨 p.22)
地図出版・業務用地図
昭文社ホールディングス(9475):旅行ガイド「まっぷる」などのメディア事業が売上の約7割(46.6億円)。地図・ガイドデータベースを売るソリューション事業は18.2億円・営業損失0.32億円で、官公庁向けの地図データや業務用ナビを手がける(2026年3月期 決算短信)
ゼンリン:全国全自治体の住宅地図データを持つ点が違い、自治体向けの住宅地図配信は「競合なし」と説明する(会社説明資料 p.19)
自動運転向けの高精度3次元地図
ダイナミックマッププラットフォーム(336A):高精度3次元地図の専業。2026年3月期は売上高56.9億円・営業損失18.8億円(決算短信)。高速道路の共通データをゼンリンに提供する取引先でもある
ゼンリン:DMPの共通データに独自の付加価値を加え、ナビデータとセットで自動車メーカーに提供する
昭文社ホールディングス
「まっぷる」「ことりっぷ」等の旅行ガイドブックや地図で知られる出版・地図情報グループ。紙媒体・電子書籍・アプリの販売、雑誌広告・Web広告、ブランドライセンスを展開する「メディア事業」と、子会社マップルが地図・ガイドデータベースの販売や自治…
投資家が注目すべきポイント
強み
1. カーナビ用データと住宅地図の網羅性
国内カーナビ向けシェアは約7割(自社調べ)。全国全自治体の住宅地図データを整備しているのは同社だけと会社は説明しています。自治体のデジタル地図導入は1,100超に広がっています。
2. ストック型サービスの積み上げ
GISパッケージの売上は54億円(2026年3月期)で、プロダクトの期末ストック比率は60%台です。ZENRIN Maps APIや新サービス「ZENRIN Maps Studio」で、継続課金の比率を上げようとしています。
3. 実質無借金の財務と配当方針
自己資本比率は67.9%(2026年3月末)で、借入金は19.4億円にとどまります。DOE5%以上の方針で年42円を予定し、配当利回りは4.94%(2026年10月30日終値)です。
4. 自動車メーカーとの長い取引
1990年から自動車向けに地図データを供給し、日産・ホンダの高精度3D地図の採用実績があります。日産リーフのナビアプリ、JVCケンウッドへの採用など、ナビの形の変化にも対応を進めています。
リスク
1. カーナビ用データの売上減少
モビリティの売上は2026年3月期に10.3%減り、上期(2026年4〜9月の累計)も3.0%減りました。会社は10月の予想修正で、車載システムの構成変化や自動車メーカーの生産・開発計画の変更により、売上が期初の計画を下回るとみています。スマホナビやディスプレイオーディオの広がりで車載機の形も多様化しており、データ提供以外の稼ぎ方を作れるかが問われます。
2. 固定費が重く、利益率が低い
データベースの整備費や減価償却費は売上に関係なく出ます。営業利益率は5.4%(2026年3月期)で、2027年3月期は10月に営業利益予想を36億円から22億円(営業利益率3.3%)に下げました。中期経営計画の当初目標55億円の4割です。
3. 配当が自由に使えるお金を上回る
2026年3月期のフリーキャッシュフロー5.2億円に対し配当の支払いは22.0億円でした。今期の予想配当性向は93.4%で、会社は手元資金を取り崩して成長投資と還元を続ける計画です。
4. テック企業と代替技術
会社自身が、テック企業による破壊的イノベーションや、AI技術の悪用でノウハウが流出して参入障壁が下がるリスクを挙げています。自動運転ではセンサーやAIが地図の役割を代替する可能性もあります。
5. 出資・買収先の業績
2026年6月に子会社化したWill Smartは、直近の決算で継続企業の前提に関する注記が付いていました(連結子会社化に関するお知らせ)。会社は買収や出資を積極的に行う方針で、投資先が想定どおりに事業を展開できなければのれんの減損や評価損が出るリスクを挙げています(有価証券報告書 p.16)。
まとめ
ゼンリン(9474)は、全国の住宅地図とカーナビ用データを自前で整備し、同じデータベースから5つの事業に作り分けて売る地図会社です。
事業:インフラ27.2%、モビリティ24.6%、プロダクト22.8%、公共15.3%、マーケティング10.1%(2026年3月期の売上構成)
業績:2026年3月期は売上高642.8億円・営業利益35.0億円。2027年3月期は10月に営業利益予想を36億円から22億円に下げ(売上高660億円は据え置き)、上期(4〜9月の累計)は営業損失17.6億円
財務・還元:自己資本比率69.1%(2026年9月末)。DOE5%以上で年42円、予想配当性向93.4%
株価:実績PER16.6倍・PBR0.93倍・配当利回り4.94%(2026年10月30日終値)
見るべき点:カーナビ用データの減少をストック型サービスとインフラ・プロダクトの伸びで補えるか、2028年3月期以降に成長投資が利益に変わるか、配当と自己株買いの原資となるキャッシュフローが戻るか
配当利回りの高さとPBR1倍割れは目を引きますが、その裏にあるのはROE5%台という収益力の低さです。四半期ごとの数字より、通期での事業別の売上と営業利益率、フリーキャッシュフローの戻り方で評価したい銘柄です。
ゼンリン
地図・空間情報企業。デジタル地図・カーナビゲーション・地理情報システム(GIS)等の開発・販売。自動運転・スマートシティ向け高精度3D地図も展開。不動産・設営業等向けに地図データ提供。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月30日終値、その他の数値は2026年10月31日時点で確認できた開示に基づいています。