マネーフォワード(3994)の企業分析|クラウド会計から法人SaaS基盤へ、黒字転換後の成長戦略
マネーフォワード(3994)は、法人向けバックオフィスSaaS「マネーフォワード クラウド」、個人向け家計簿アプリ「マネーフォワード ME」、金融機関向けDXサービス、VC事業の4セグメントを展開するフィンテック企業です。
2025年11月期は売上高503.5億円(前期比+24.7%)を達成し、上場以来9年間で売上は約17倍に成長。さらに初の通期最終黒字(純利益15.9億円)を計上し、長年の赤字投資フェーズからの転換を果たしました。続く2026年11月期は第1四半期に四半期として初の営業黒字(1.7億円)を計上し、上期累計でも売上高289.9億円(前年同期比+24.8%)と高成長を維持しています。
この記事では、マネーフォワードの4つの事業セグメントの仕組み、9年間の成長軌跡、黒字転換の背景、AI戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 「お金を前へ。人生をもっと前へ。」
マネーフォワードは、マネックス証券出身の辻庸介氏が2012年に設立したフィンテック企業です。「お金を前へ。人生をもっと前へ。」というミッションのもと、個人・法人のお金にまつわる課題をテクノロジーで解決するサービスを次々と展開してきました。
項目 | 内容 |
|---|---|
会社名 | 株式会社マネーフォワード(Money Forward, Inc.) |
証券コード | 3994(東証プライム) |
設立 | 2012年5月 |
上場 | 2017年9月 東証マザーズ → 2021年6月 東証一部 → 2022年4月 東証プライム |
代表取締役社長CEO | 辻庸介 |
従業員数 | 2,839名(連結、2025年11月末) |
本社 | 東京都港区 |
セクター | 情報・通信業 |
「個人の家計簿」から「企業のバックオフィス」、そして「金融DX」へ
マネーフォワードの歩みは、個人向けサービスで培ったテクノロジーとブランドを、法人・金融機関へと順次展開していく拡大戦略に特徴があります。
2012年 — 個人向け家計簿アプリ「マネーフォワード ME」で創業。銀行口座やクレジットカードを自動連携し、家計を「見える化」する画期的なサービスとして急成長
2013年 — 法人向けバックオフィスSaaS「マネーフォワード クラウド」を開始。クラウド会計を皮切りに、確定申告・請求書・経費・給与・勤怠・人事労務と横展開
2017年 — 東証マザーズに上場。売上29億円、赤字8億円からの挑戦がスタート
2020年〜 — 金融機関向けDXサービス(BANK APP、デジタル通帳、Mikatano等)を拡大。M&Aも積極活用しクラウド製品群を拡充
2025年 — 売上500億円を突破し、初の通期最終黒字を達成。AI-BPOサービス「おまかせ経理」を投入し、SaaS Marketing事業を売却して選択と集中を加速
現在の事業は大きく「Business」「Home」「X」「Finance」の4セグメントに分かれています。中でも法人向けバックオフィスSaaSの「Business」セグメントが売上の主力であり、中堅企業への展開を急速に進めています。
9年間で売上は29億円から503億円へと約17倍に成長。その間、一貫して赤字を計上し続けてきましたが、2025年11月期にようやく初の通期黒字を達成しました。この「赤字を掘ってでも成長を取る」戦略が実を結んだ瞬間です。
4つの事業セグメントを理解する
Business — 主力のバックオフィスSaaS「マネーフォワード クラウド」
「マネーフォワード クラウド」は、企業のバックオフィス業務をまるごとクラウド化する統合SaaSプラットフォームです。会計・確定申告・請求書・経費・給与・勤怠・人事労務・マイナンバー・年末調整・社会保険など、バックオフィスに必要な機能を一気通貫で提供しています。
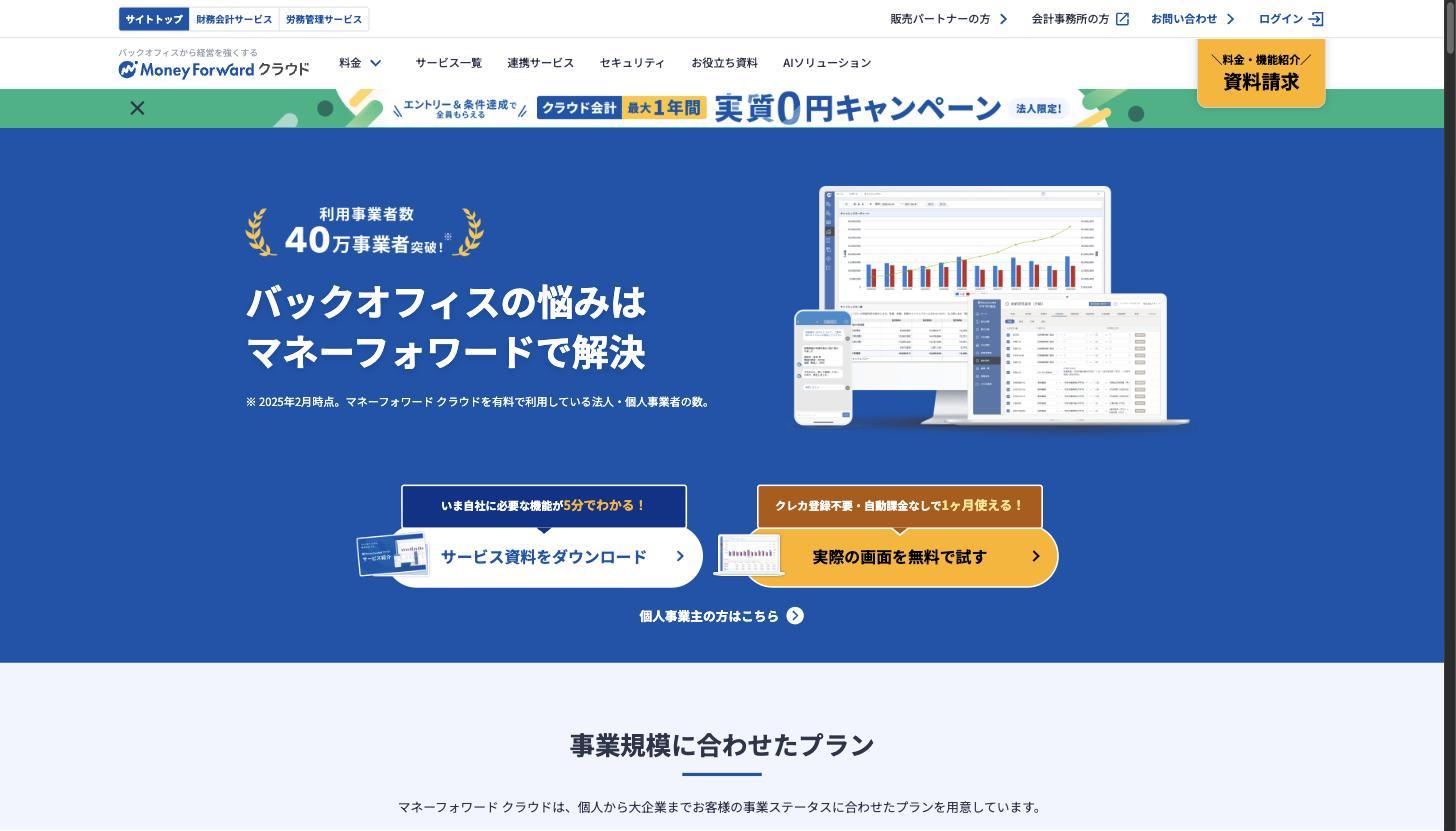
このセグメントがマネーフォワードの成長を牽引する主力事業です。当初は個人事業主や中小企業をメインターゲットとしていましたが、近年は中堅企業(従業員100名以上)への展開を加速しており、ARPA(顧客あたり売上単価)の引き上げが進んでいます。
収益モデルはSaaS型の月額課金です。個人事業主向けの月額900円(年払い、税抜)〜のプランから、中堅企業向けのエンタープライズプラン(要見積り)まで、企業規模に応じた料金体系を敷いています。複数のプロダクトを同一企業に導入する「クロスセル」が効きやすい構造で、1社あたりの利用プロダクト数が増えるほど売上単価が上がります。
さらに2025年にはAI-BPOサービス「マネーフォワード おまかせ経理」を投入。AIが証憑の分類や仕訳の提案を担い、専門スタッフが経理業務を代行するBPO(ビジネス・プロセス・アウトソーシング)サービスで、SaaSの月額課金に加えて新たな収益源を創出しています。
M&Aも積極的に活用しており、アウトルックコンサルティング(経営管理SaaS「Sactona」、2024年12月)、ミチビク(取締役会DX、2025年11月)、ナレッジラボ(経営管理「Manageboard」)、アール・アンド・エー・シー(債権管理「V-ONEクラウド」)など、バックオフィス関連のSaaS企業を次々と傘下に収め、製品ラインナップの拡充と顧客基盤の拡大を同時に実現しています。2026年には、ソニービズネットワークスからクラウド型勤怠管理システム「AKASHI」の事業を承継しました。
競合としてはfreee(4478)が最大のライバルです。freeeがスモールビジネス(個人事業主〜小規模法人)に強みを持つのに対し、マネーフォワードは中堅〜大企業へのアップマーケット戦略で差別化を図っています。
Home — 個人向け家計簿・資産管理アプリ「マネーフォワード ME」
「マネーフォワード ME」は、マネーフォワードの原点である個人向け家計簿・資産管理アプリです。銀行口座、クレジットカード、証券口座、電子マネー、ポイントなど2,500以上の金融サービスと自動連携し、入出金やカード利用を自動で分類・記録します。
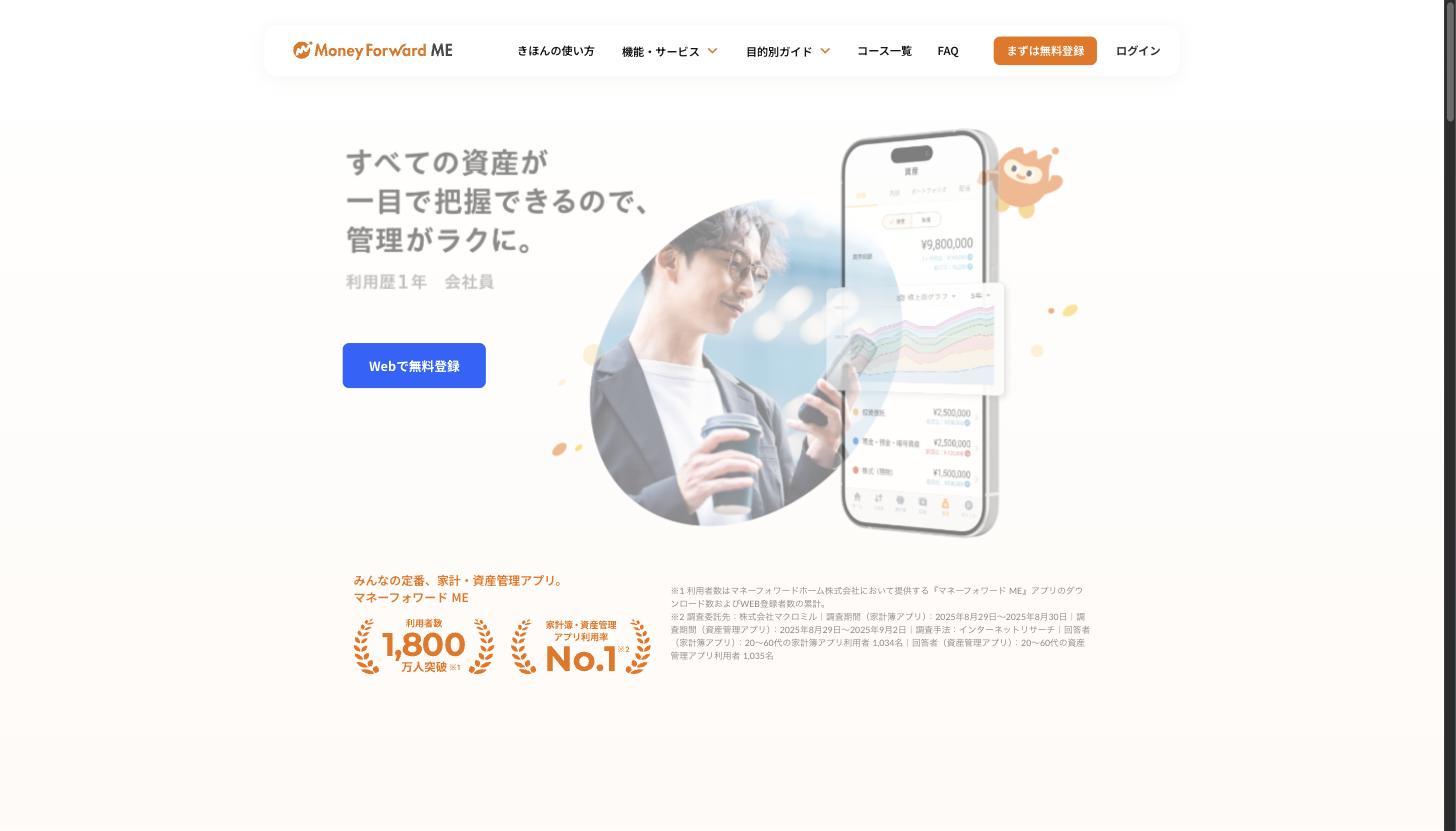
収益モデルはフリーミアムです。基本機能は無料で提供し、プレミアムサービス(月額540円)で連携口座数の制限解除やグラフ機能、さらに「資産形成アドバンス」(月額980円)でより高度な資産分析機能を提供しています。利用者数は1,800万人を超え、家計簿アプリの分野では国内トップクラスの規模を誇ります。
2024年11月には、Home事業を分社化した「マネーフォワードホーム」(2024年8月設立)の株式の一部を三井住友カードに売却し、三井住友カードとの合弁会社として新体制を開始しました。SMBCグループのモバイル総合金融サービス「Olive」と連携することで、個人向け金融サービスのさらなる拡大を目指しています。合弁化後もマネーフォワードが51%を出資する連結子会社であり、Home事業の売上・利益は引き続き連結業績に含まれます(三井住友カードの持分49%は非支配株主持分として控除されます)。
また「MONEY PLUS」というくらしの経済メディアも運営しており、資産形成や節約に関する記事を配信することで、マネーフォワード MEへの流入を促進する仕組みを構築しています。
X — 金融機関向けDXで「BaaS」の世界を拓く
「X(エックス)」セグメントは、金融機関向けのDXサービスを提供する事業です。地方銀行や信用金庫などに対し、デジタルバンキングの基盤を提供しています。
主なプロダクトは以下の通りです。
BANK APP — 金融機関のスマホアプリ開発を支援するBaaS(Banking as a Service)プラットフォーム
デジタル通帳 — 紙の通帳をデジタル化するサービス。金融機関のコスト削減と顧客利便性を両立
Mikatano — 金融機関を通じて取引先の中小企業に提供する業務DXサービス群(資金管理・インボイス管理・ワークフロー)
【投資テーマ解説】BaaS(Banking as a Service)|銀行機能をAPIで届ける金融の新潮流
BaaS(Banking as a Service)の仕組み・国内事例・関連企業を解説。非金融企業が自社サービスに銀行機能を組み込む「組込型金融」の全体像がわかります。
2024年12月にはX事業を分社化し、独立した事業会社として運営を開始しました。金融機関のDX需要は底堅く、地方銀行のデジタル化の受け皿として中長期的な成長が見込まれる領域です。ただし、個別の金融機関ごとのカスタマイズ開発が発生するため、SaaS事業ほどの限界利益率は出にくいという構造的な特徴もあります。
Finance — HIRAC FUNDでスタートアップエコシステムに貢献
Financeセグメントは、マネーフォワードのベンチャーキャピタル(VC)事業「HIRAC FUND」を中心に構成されています。
HIRAC FUND 1号ファンドの規模は30.4億円、エクステンションファンドが12.8億円で、フィンテック・SaaS領域を中心とした国内スタートアップに投資しています。SaaS事業者ならではの知見を活かし、投資先に対してプロダクト開発・マーケティング・営業面の支援も行う「バリューアッドVC」としてのポジショニングです。
VC事業は投資先のEXIT(IPOやM&A)のタイミングで大きな利益が出る一方、業績のボラティリティ(変動幅)が大きいという特徴があります。連結業績への影響は限定的ですが、投資先との事業シナジー(連携先の発掘、M&A候補の早期把握)という戦略的な価値が大きいセグメントです。
「マネーフォワード ビジネスカード」と「おまかせ経理」— 新たな収益の柱
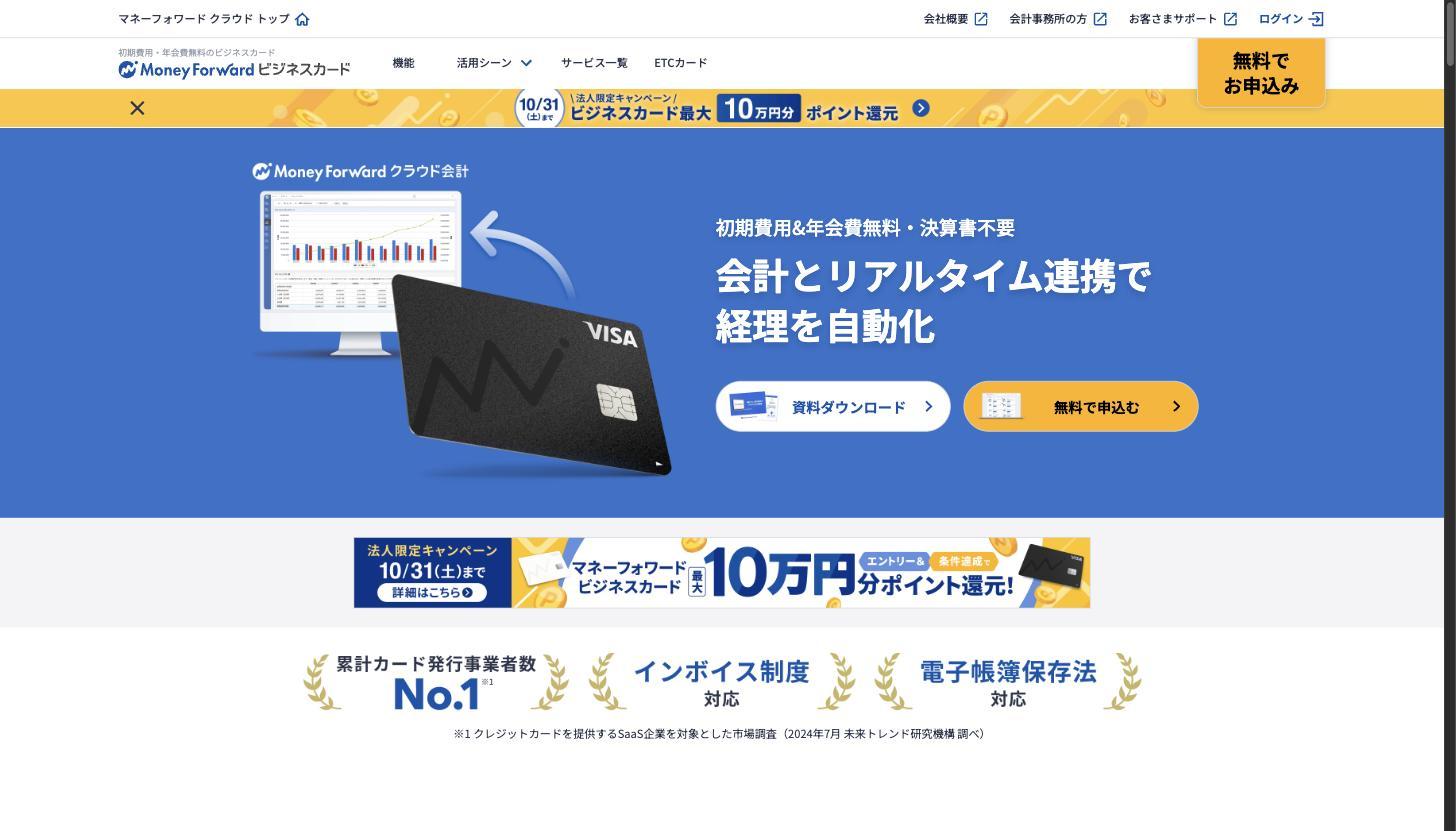
セグメント横断的な注目プロダクトとして、マネーフォワード ビジネスカードがあります。法人向けプリペイドカードで、マネーフォワード クラウドとリアルタイム連携し、経費精算を自動化します。カード決済の利用額に応じた手数料(インターチェンジフィー)が収益源となり、SaaS月額課金に加えた「トランザクション型」の収益を生み出しています。
そして2025年に投入された「マネーフォワード おまかせ経理」は、AIを組み込んだ経理業務のBPOサービス(AI-BPO)です。従来のSaaS(ソフトウェアを提供)から踏み込み、AIが証憑の分類や仕訳提案を担い、専門スタッフが経理業務を代行するという新しいビジネスモデルで、1社あたりの売上単価をSaaS単体よりも大きく引き上げる可能性を秘めています。会社は将来的にAIエージェントの組み込みを進める方針で、別ラインでは経理財務領域のAIエージェントや「マネーフォワード AI Cowork」の投入も進めています。
SaaS Marketing事業の売却 — 選択と集中
2025年11月には、子会社スマートキャンプが手がけるSaaS Marketing事業を売却しました。SaaSの比較サイト「BOXIL」などを運営する事業で、会社はグループ全体のキャピタルアロケーション(資本配分)の最適化を進めるとともに、譲渡先である丸の内キャピタルの支援を得てスマートキャンプの成長を図るためと説明しています。
この売却は、「成長投資フェーズ」から「利益回収フェーズ」への転換を象徴する動きです。非中核事業を整理し、バックオフィスSaaS・金融DX・AIという成長の柱にリソースを集中させる方針が明確になりました。
業績推移と財務分析
通期業績推移 — 9年間で売上17倍、そして初の黒字へ
マネーフォワードの業績推移は、「赤字を掘りながら売上を伸ばし、規模の経済で利益を回収する」SaaSの教科書的な成長パターンを体現しています。9年間の通期業績推移は以下の通りです。
決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
2017年11月期 | 29.0億円 | -8.0億円 | -8.4億円 |
2018年11月期 | 45.9億円 | -8.0億円 | -8.2億円 |
2019年11月期 | 71.6億円 | -24.5億円 | -25.7億円 |
2020年11月期 | 113.2億円 | -28.0億円 | -24.2億円 |
2021年11月期 | 156.3億円 | -10.6億円 | -14.8億円 |
2022年11月期 | 214.8億円 | -84.7億円 | -94.5億円 |
2023年11月期 | 303.8億円 | -63.3億円 | -63.2億円 |
2024年11月期 | 403.6億円 | -47.4億円 | -63.3億円 |
2025年11月期 | 503.5億円 | -26.5億円 | 15.9億円 |
通期業績推移(売上高・営業利益・純利益)
赤字の「深さ」と「回復」を読み解く
このチャートには、マネーフォワードの成長ストーリーが凝縮されています。
第1期(2017〜2018年): 赤字安定フェーズ
上場直後で売上29億→45億円と成長しつつ、赤字は8億円程度で安定。まだプロダクト拡充期で、投資額をコントロールしながら成長していた時期です。
第2期(2019〜2020年): 積極投資フェーズ
売上は71億→113億円と倍増する一方、赤字は24〜28億円に拡大。バックオフィスSaaSの製品ラインナップ拡充とM&Aに大きく投資した時期です。
第3期(2021年): 一時的な改善
売上156億円、営業赤字は10.6億円まで縮小。コロナ禍でのDX需要を追い風に、効率的な成長が実現できた年でした。
第4期(2022年): 赤字のピーク
営業赤字84.7億円、純損失94.5億円と、過去最大の赤字を記録。中堅企業向けの営業体制構築に伴う人件費・広告宣伝費の先行投資、新規事業への投資が重なりました。投資家にとって最も忍耐を要した局面です。
第5期(2023〜2025年): 黒字転換フェーズ
2022年をピークに営業赤字は84.7億→63.3億→47.4億→26.5億円と急速に縮小。売上は303億→403億→503億円と毎年100億円ペースで積み上がる一方、コスト増は抑制され、SaaSのスケールメリット(規模の経済)が効き始めました。そして2025年11月期、ついに純利益15.9億円の通期黒字を達成。営業利益はまだ-26.5億円ですが、特別利益(スマートキャンプ売却益61.7億円を含む関係会社株式売却益62.5億円、持分変動利益21.1億円)が寄与し、最終利益で黒字転換を果たしました。裏を返せば、この黒字は一過性の売却益によるもので、本業ベースではまだ赤字だった点に注意が必要です。
売上成長率の推移 — 高成長を維持
売上の前年比成長率を見ると、9年間を通じて年率+24.7〜58.5%という高い成長率を維持しています。
決算期 | 売上高 | 前年比 |
|---|---|---|
2017年11月期 | 29.0億円 | — |
2018年11月期 | 45.9億円 | +58.5% |
2019年11月期 | 71.6億円 | +55.8% |
2020年11月期 | 113.2億円 | +58.2% |
2021年11月期 | 156.3億円 | +38.1% |
2022年11月期 | 214.8億円 | +37.4% |
2023年11月期 | 303.8億円 | +41.5% |
2024年11月期 | 403.6億円 | +32.9% |
2025年11月期 | 503.5億円 | +24.7% |
売上500億円を超えてなお前年比+24.7%の成長を維持している点は注目に値します。SaaS企業において、売上規模が大きくなるにつれて成長率が鈍化するのは自然なことですが、マネーフォワードは中堅企業への展開やM&Aによる外延的成長により、高い成長率を保っています。
営業赤字の縮小トレンド — 営業黒字化が射程に
純利益は2025年11月期に黒字転換しましたが、営業利益はまだ-26.5億円の赤字です。しかし、その赤字幅は着実に縮小しています。
営業赤字幅の推移(マイナスが小さいほど改善)
2022年11月期をピーク(-84.7億円)として、3年連続で赤字幅が大きく縮小しています。そして2026年11月期第1四半期には、四半期として初の営業黒字(1.7億円)を達成しました。会社は2026年11月期通期の営業利益を-5.0〜+15.0億円と予想しており(2026年7月13日修正)、上限で着地すれば初の通期営業黒字となります。営業黒字の達成は、「赤字SaaS企業」から「利益を生むSaaS企業」への完全な転換を意味し、株式市場からの評価も大きく変わる転機となります。
2026年11月期 第2四半期決算の進捗 — 四半期で初の営業黒字
2026年11月期(2025年12月〜2026年11月)は、第1四半期(2025年12月〜2026年2月)に売上高146.7億円(前年同期比+25.3%)、営業利益1.7億円と四半期として初の営業黒字を計上しました(前年同期は5.8億円の営業損失)。純利益は投資有価証券売却益24.1億円を特別利益に計上したことで18.3億円の黒字です。
第2四半期累計(2025年12月〜2026年5月)では売上高289.9億円(+24.8%)、営業損失2.1億円(前年同期は15.9億円の損失)、純利益5.5億円(同22.0億円の損失)と、上期ベースでも営業損益はほぼ均衡まで改善しました。調整後EBITDAは50.9億円(前年同期19.0億円)、SaaS ARRは476.7億円(+34.2%)です。主力のBusinessセグメントは売上高241.7億円(+49.4%、ミチビクやAKASHI等の連結寄与を含む)、セグメント利益10.5億円(前年同期は9.2億円の損失)と黒字化しました。第2四半期単独では法人課金顧客の純増数(+13,971社)と中堅企業向けARRの純増(+21.8億円)がいずれも過去最高を更新しています。
項目 | 第1四半期(3ヶ月) | 第2四半期累計(6ヶ月) | 前年同期(第2四半期累計) |
|---|---|---|---|
売上高 | 146.7億円 | 289.9億円 | 232.4億円(+24.8%) |
営業利益 | 1.7億円 | -2.1億円 | -15.9億円 |
経常利益 | -1.9億円 | -12.1億円 | -19.0億円 |
純利益 | 18.3億円 | 5.5億円 | -22.0億円 |
SaaS ARR(期末) | 443.0億円 | 476.7億円 | 355.2億円(+34.2%) |
会社は第2四半期決算と同時に通期予想を上方修正しました。2026年11月期の会社予想は売上高605.0〜623.0億円(前期比+20.2〜23.7%)、営業利益-5.0〜+15.0億円、純利益-32.0〜-7.0億円のレンジです。上期の売上進捗率は約47〜48%で、第3四半期にはFinanceセグメントで営業投資有価証券の売却による売上21.3億円の計上を見込んでいます。注意したいのは、純利益は期初予想(-52.0〜-22.0億円)から2度上方修正されてもなお最終赤字の予想である点です。2025年11月期の最終黒字はスマートキャンプ売却益など一過性の要因によるもので、本業ベースでの黒字定着はこれからの課題です。
項目 | 期初予想(2026年1月14日) | 修正予想(2026年7月13日) |
|---|---|---|
売上高 | 534.0〜575.5億円 | 605.0〜623.0億円 |
調整後EBITDA | 80.0〜100.0億円 | 105.0〜115.0億円 |
営業利益 | -25.0〜+5.0億円 | -5.0〜+15.0億円 |
純利益 | -52.0〜-22.0億円 | -32.0〜-7.0億円 |
年間配当 | 0円 | 0円 |
中長期では、2028年11月期に売上高900億円以上、EBITDA 270億円以上、事業キャッシュ・フロー180億円以上を財務ターゲットに掲げています。また2026年4月には株主優待制度の導入を発表し、毎年5月末・11月末時点で100株以上を半年以上継続保有する株主に「マネーフォワード ME」プレミアムサービスのクーポン等を提供します(初年度の2026年5月末基準は500株以上が対象で、内容は「お金のEXPO」の特典のみ)。配当は引き続き無配の予想です。
株価指標(2026年8月21日時点)
指標 | 値 |
|---|---|
株価 | 6,282円 |
時価総額 | 約3,499億円 |
PER(株価収益率) | 218.3倍 |
PBR(株価純資産倍率) | 8.5倍 |
ROE(自己資本利益率) | 2.8%(純資産合計ベース。会社開示の自己資本当期純利益率は4.2%) |
配当利回り | 0%(無配) |
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
投資家が注目すべきポイント
4つの強み
1. 9年間で売上17倍の成長力
2017年の売上29億円から2025年の503億円まで、9年間で約17倍という驚異的な成長を遂げています。500億円を超えてもなお前年比+24.7%の成長率を維持し、2026年11月期も上期累計で+24.8%と成長は鈍化していません。バックオフィスSaaS市場の拡大余地の大きさを示しており、日本の中堅・大企業のDX化はまだ道半ばであるため、成長の滑走路は長いと考えられます。
会計ソフトの種別利用率推移(個人事業主)
2. 黒字転換と利益回収フェーズへの移行
2025年11月期に初の通期最終黒字を達成したことは、マネーフォワードの投資ストーリーにおいて最大の転換点です。SaaS Marketing事業の売却益が寄与した面はありますが、営業赤字の急速な縮小は本業の収益力向上を反映しています。SaaS事業は固定費(開発・サーバー費用等)の比率が高いため、売上が一定規模を超えると利益が加速的に伸びる構造を持っています。実際に2026年11月期第1四半期には四半期として初の営業黒字を計上し、上期累計の調整後EBITDAは50.9億円(前年同期の2.7倍)に拡大しました。まさにその「利益が出始める局面」に差し掛かったといえます。
3. SaaS型のストック収益+クロスセル
マネーフォワード クラウドの強みは、会計・経費・給与・勤怠などバックオフィス業務のフルスタックを提供している点です。1社に対して複数プロダクトを導入する「クロスセル」が効くため、顧客あたりの売上単価(ARPA)が継続的に上昇します。SaaS型の月額課金は景気変動に左右されにくく、毎月積み上がるストック収益が業績の安定性を支えています。さらにビジネスカードなどFintech領域の収益(Fintech ARRは前年同期比+71%)やAI-BPO「おまかせ経理」の収益が加わり、収益源の多層化が進んでいます。
4. AI-BPOとAIエージェントという新たな成長エンジン
「マネーフォワード おまかせ経理」は、SaaS(ソフトウェア提供)からBPaaS(ソフトウェア+業務代行)へとビジネスモデルを進化させる取り組みです。AIが証憑の分類や仕訳提案を担い、専門スタッフが経理業務を代行するため、1社あたりの売上単価はSaaS単体と比較して大幅に高くなる可能性があります。並行して経理財務領域のAIエージェントや「マネーフォワード AI Cowork」の投入も進めており、バックオフィスSaaSで蓄積した業務ノウハウとデータが、AIの精度を支える基盤となっている点は他社が簡単に模倣できない競争優位です。
注意すべきリスク
1. PER 218倍という極めて高いバリュエーション
PER 218.3倍は、東証プライム全体の平均PER(約19〜21倍、2026年8月・JPX)と比較して桁違いに高い水準です。これは「今後数年間の急速な利益成長」を市場が強く期待していることを意味します。初の黒字を達成したばかりで利益水準がまだ低いためPERが高く出やすい構造ではありますが、営業黒字化の遅延や売上成長率の鈍化があれば、株価の大幅な調整リスクがあります。
2. 営業黒字はまだ定着していない
2025年11月期は純利益こそ黒字転換しましたが、営業利益は-26.5億円の赤字で、純利益の黒字はスマートキャンプ売却益など特別要因に支えられたものでした。2026年11月期は第1四半期に四半期で初の営業黒字を計上し、上期累計でも営業損失2.1億円まで縮小しましたが、通期の会社予想は営業利益-5.0〜+15.0億円、純利益-32.0〜-7.0億円と、営業黒字の定着も最終黒字の継続も確定していません。本業で安定的に利益を出せるかどうか、その時期とペースが、今後の株価を左右する最大のポイントです。
3. 累積赤字の大きさ
上場以来の9年間で計上した営業赤字の合計は約300億円に上ります。この投資が今後の利益で十分に回収できるかどうかが、長期投資家にとっての本質的な問いです。ROE(自己資本利益率)は2.8%(純資産合計ベース。会社開示の自己資本当期純利益率は4.2%)とまだ低水準であり、資本効率の改善は今後の課題です。
4. 競合環境の激化
バックオフィスSaaS市場ではfreee(4478)との競争が続いています。中堅企業向けではOBC(オービックビジネスコンサルタント)やPCA、大企業向けではSAPやOracleなどERPベンダーとも競合します。AI経理分野では、大手テック企業やスタートアップの参入も予想されます。ただし、マネーフォワードの強みはバックオフィス全領域をカバーする統合プラットフォームであり、顧客のスイッチングコスト(乗り換えコスト)が高い点は防衛線となっています。
クラウド会計ソフトのシェア推移(個人事業主向け)
5. 無配当
創業以来、配当を実施しておらず、2026年11月期も無配の予想です。成長投資を優先する方針ですが、インカムゲイン(配当収入)を重視する投資家には向かない銘柄です。2026年4月に株主優待制度(100株以上・半年以上の継続保有で「マネーフォワード ME」プレミアムサービスのクーポン等)を導入しましたが、現金配当ではありません。営業黒字化後の配当方針がどうなるかは注目ポイントですが、当面は成長投資が優先されるでしょう。
6. M&Aに伴うのれんリスク
積極的なM&A戦略の結果、バランスシート上には相応ののれん(買収プレミアム)が計上されています(2026年11月期上期にもAKASHI事業の承継などで約59億円増加)。買収した事業の業績が想定を下回った場合、のれんの減損損失が発生し、一時的に大きな損失を計上するリスクがあります。
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
まとめ
マネーフォワード(3994)は、「個人の家計管理」「法人のバックオフィス」「金融機関のDX」「スタートアップ投資」の4つの事業で、お金にまつわるプラットフォームを構築してきたフィンテック企業です。
投資の観点からのポイントを整理すると、以下の通りです。
成長力: 9年間で売上17倍(29億→503億円)。500億円超でも前年比+24.7%、2026年11月期上期も+24.8%を維持し、バックオフィスSaaS市場の拡大余地は大きい
転換点: 2025年11月期に初の通期最終黒字(ただし売却益による一過性)。営業赤字は84.7億→26.5億円と3年で約7割縮小し、2026年11月期第1四半期には四半期で初の営業黒字を達成。通期の会社予想は営業利益-5.0〜+15.0億円
成長エンジン: AI-BPO「おまかせ経理」やビジネスカードなどFintech領域(Fintech ARR前年同期比+71%)が、SaaS月額課金に加えた新たな収益源として立ち上がりつつある。三井住友カードとの合弁(連結子会社)もHome事業の成長を加速させる
注意点: PER 218倍と極めて高い株価水準。営業黒字はまだ定着しておらず、2026年11月期の会社予想は純利益-32.0〜-7.0億円と最終赤字。黒字化のペースが期待を下回れば株価調整のリスク。無配当(株主優待は2026年に導入)。累積赤字約300億円の回収が長期的な課題
SaaS企業の典型的な成長パターン「J字カーブ」を地で行くマネーフォワード。9年間の赤字投資期間を経て、ようやく「利益の収穫期」の入り口に立った段階です。営業黒字の定着と、AI-BPO・AIエージェント事業の立ち上がりを見極めることが、投資判断の鍵となるでしょう。PERの高さには十分な注意が必要ですが、「赤字から黒字への転換期にあるSaaS成長企業」として、中長期の視点で注目に値する銘柄といえます。
くふうカンパニーHD(4376)の企業分析|Zaim 1,200万DL、のれん減損を経て営業利益倍増へ
くふうカンパニーHD(4376)の事業構造(Zaim・トクバイ・みんなのウェディング・オウチーノ)、業績推移、減損損失24億円(うちのれん21億円)の背景、事業再編後の収益回復見通し、株主優待を中心とした株主還元を投資家向けに解説します。
マネーフォワード
マネーフォワードは、「お金を前へ。人生をもっと前へ。」をミッションに掲げ、法人向けバックオフィスSaaS「マネーフォワード クラウド」を中核に、個人向け家計簿アプリ「マネーフォワード ME」、金融機関向けサービスなどを展開するフィンテック企…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年8月21日時点、業績は2026年11月期第2四半期決算短信(2026年7月13日開示)までの情報に基づいています。