ラクス(3923)の企業分析|楽楽精算を核としたクロスセル戦略、中小企業クラウドの成長余地
2027年3月期 第2四半期決算まで反映
ラクス(3923)は、経費精算クラウド「楽楽精算」を中核に、帳票発行「楽楽明細」、販売管理「楽楽販売」など「楽楽クラウド」シリーズで中小企業のバックオフィスDXを推進するSaaS企業です。
2026年3月期は売上高602.9億円(前期比+23.3%)、営業利益173.5億円(同+70.2%)と大幅増益を達成。営業利益率は28.8%に到達し、国内SaaS企業として異例の高収益体質を示しています。ROEは51.1%(カオナビ株式売却益14.9億円を含む)と国内上場SaaS企業のなかでもトップクラスの資本効率です。
2026年4月にIT人材事業(ラクスパートナーズ)を譲渡してクラウド専業になり、2027年3月期上期(4〜9月)は売上高が前年並みのまま営業利益が32.7%増えました。一方、10月には子会社のメール配信サービス「ブラストメール」で不正アクセスによる情報漏えいが起き、会社は11月に通期の売上予想を引き下げました(利益予想は引き上げ)。
この記事では、ラクスの「楽楽クラウド」各サービスの仕組み、業績推移、クロスセル戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「楽楽クラウド」で企業のDXを支えるSaaSリーダー
ラクスは、代表取締役社長の中村崇則氏が2000年に大阪で設立したIT企業です。創業当初はITエンジニアスクール事業からスタートし、そこで培った技術力をベースに、IT人材派遣事業、メール配信サービス、そしてクラウド型業務支援サービスへと事業領域を着実に拡大してきました。
項目 | 内容 |
|---|---|
会社名 | 株式会社ラクス(RAKUS Co., Ltd.) |
証券コード | 3923(東証プライム) |
設立 | 2000年11月 |
上場 | 2015年12月 東証マザーズ上場 → 2021年3月 東証一部 → 2022年4月 東証プライム(市場区分見直し) |
代表取締役社長 | 中村 崇則 |
従業員数 | 1,720名(単体、2026年3月時点) |
本社 | 東京都渋谷区千駄ヶ谷五丁目27番5号(登記上の本店は大阪市北区鶴野町1番9号) |
セクター | 情報・通信業 |
「選択と集中」で進化し続ける企業
ラクスの成長の軌跡は、事業ポートフォリオを大胆に組み替えながら、高収益領域に集中してきた歴史です。
2000年 — 大阪で創業。ITエンジニアスクール事業からスタート。技術者育成のノウハウを蓄積
2001年 — 「メールディーラー」(現・楽楽自動応対)の提供を開始。クラウドサービスの原点
2007年 — 「配配メール」(現・楽楽メールマーケティング)の提供を開始。メール配信のクラウド化を推進
2009年 — 経費精算システム「楽楽精算」をリリース。バックオフィスSaaSの主力製品に成長
2015年 — 東証マザーズに上場。クラウド事業の成長を加速
2025年10月 — 「楽楽クラウド」ブランドへ統合。旧名称の「メールディーラー」を「楽楽自動応対」、「配配メール」を「楽楽メールマーケティング」にそれぞれ改称
2026年4月 — IT人材事業(ラクスパートナーズ)を譲渡。クラウド事業の単一セグメント体制に移行
特筆すべきは2026年4月のIT人材事業譲渡です。IT人材事業はラクスの売上の約14%を占めていましたが、クラウド事業と比べて利益率が低く、会社は「シナジーの希薄化」を譲渡の理由に挙げています。高収益のクラウドSaaSに経営資源を完全集中する戦略的判断であり、2027年3月期以降はクラウド事業の単一セグメントとなります。
2026年3月期の売上構成比は、クラウド事業が約86%、IT人材事業が約14%。営業利益ベースではクラウド事業が約92%を占め、IT人材事業は約8%(13億円)にとどまるため、IT人材事業の譲渡は利益率の構造的改善に直結します。
セグメント別売上構成比(2026年3月期)
ラクス
ラクスは、中小・中堅企業のバックオフィスDXを支援するSaaS企業です。経費精算クラウド「楽楽精算」は累計導入社数No.1を誇り、帳票発行「楽楽明細」、販売管理「楽楽販売」、勤怠管理「楽楽勤怠」、AI自動応対「楽楽自動応対」など「楽楽クラウ…
クラウドサービス群を理解する
ラクスのクラウド事業は、企業のバックオフィス業務を効率化する複数のSaaSプロダクトで構成されています。「ITに不慣れなユーザーでもマニュアルなしで使える」ことを設計思想の中心に据え、従業員数50〜1,000名規模の中小・中堅企業を主要ターゲットとしています。
2025年10月にメール系2製品(メールディーラー・配配メール)を「楽楽クラウド」ブランドに統合し、全サービスを楽楽ブランドで揃えたことで、バックオフィスからフロントオフィスまでをカバーする統一ブランドとしての訴求力を強化しました。以下、各サービスの特徴を解説します。
楽楽精算 — 累計導入社数No.1の経費精算クラウド
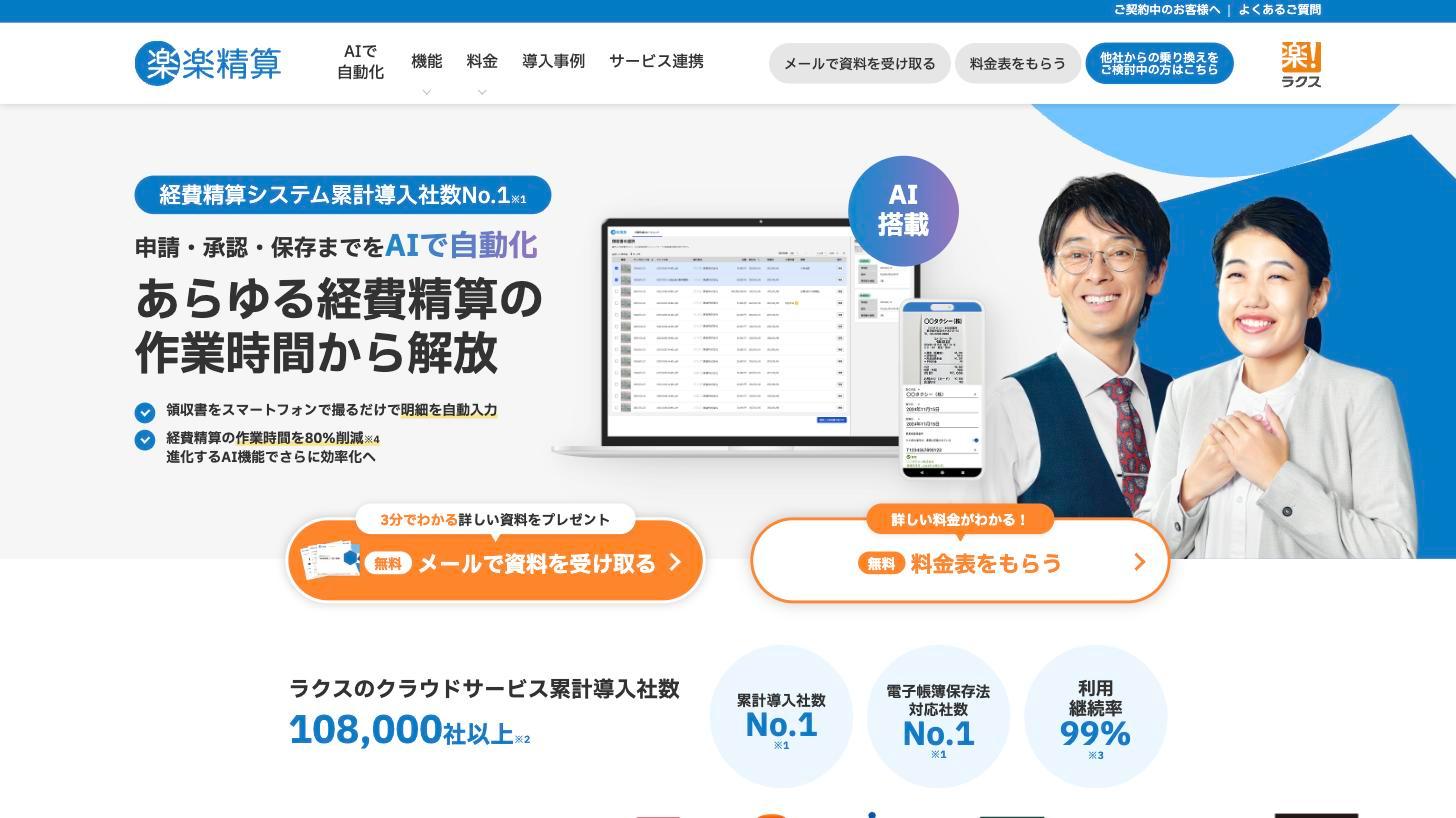
「楽楽精算」は、交通費・出張旅費・経費の申請から承認、仕訳データの出力までを一貫してデジタル化するクラウド型経費精算システムです。累計導入社数20,000社以上(2025年9月時点、会社公表)で、クラウド型経費精算システムの累計導入社数No.1(デロイト トーマツ ミック経済研究所調べ)を誇り、ラクスのクラウド事業の売上の中核を担っています。
主な特徴は3つあります。
規定違反の自動チェック — 申請時に社内規定に沿っているかをシステムが自動判定。経理担当者の確認業務を大幅に削減
交通費の自動計算 — ICカード読み取りや乗換案内連携により、交通費の入力ミスと手間を徹底排除
会計ソフトとの連携 — 仕訳データをCSV出力し、既存の会計ソフトにそのまま取り込み可能。会計システムを丸ごと置き換える必要がない
楽楽精算の強みは、既存の会計システムを残したまま、経費精算業務だけをクラウド化できる点にあります。会計ソフト全体を入れ替えるには大きなコストとリスクが伴いますが、楽楽精算は経費精算という特定領域に特化しているため、導入ハードルが低く、中小企業でも手軽に始められます。この「機能特化型」のアプローチがフリーやマネーフォワードなどの「統合プラットフォーム型」との差別化ポイントです。
また、楽楽精算はラクスのクロスセル戦略の起点でもあります。会社はこれまで、特定の業務に絞った製品を個別に提供する「ベストオブブリード」戦略のもとでクロスセルを積極的には進めてこなかったと説明しており、2026年5月の新中期経営計画で、楽楽精算などの既存顧客に複数の製品を導入してもらうことを新たな成長機会に位置づけました。
楽楽明細 — 帳票発行のデジタル化で急成長
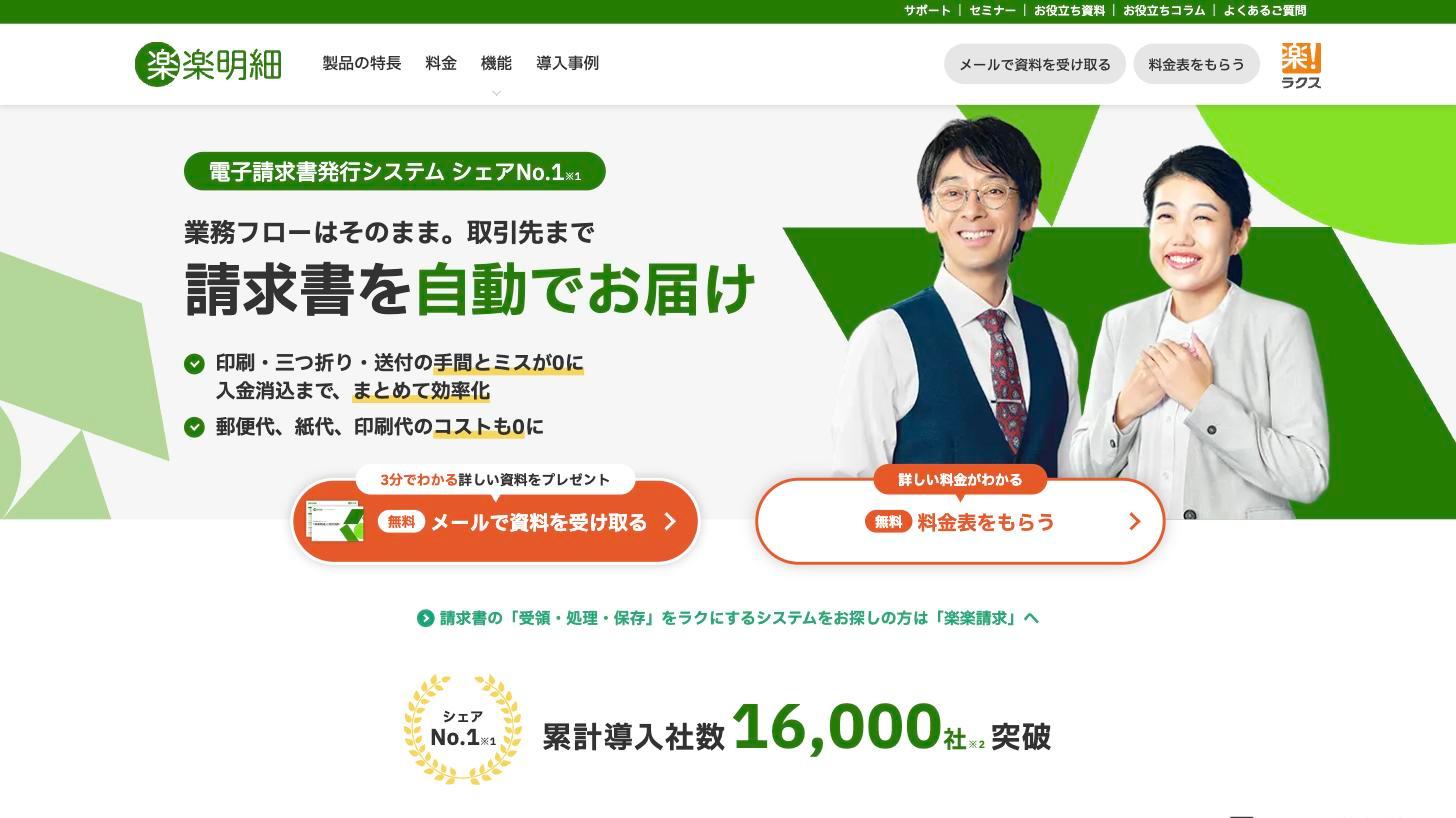
「楽楽明細」は、請求書・納品書・支払明細・領収書などの帳票をクラウド上で一括発行・送付するシステムです。電子データ・郵送・FAXの送付方法を取引先ごとに選択可能なため、すべての取引先が電子化に対応していなくても導入できる柔軟性が最大の強みです。
楽楽明細は近年の法制度改正を強力な追い風としています。
2023年10月 — インボイス制度(適格請求書等保存方式)の開始。請求書の発行・管理要件が厳格化
2024年1月 — 改正電子帳簿保存法の宥恕期間が終了し、電子取引データの電子保存が完全義務化
これらの法制度対応により帳票電子化の需要が急増し、楽楽明細は主力2サービスのなかで最も高い成長率(2026年3月期+31.1%、売上131億円)を記録しています。ただし会社は競合の増加で市場拡大のペースが想定よりやや緩やかになっていると説明しており、法制度改正の追い風を一時的なブームで終わらせず、デジタル化の不可逆的な潮流として需要を取り込み続けられるかが焦点です。
楽楽販売 — ノーコードで業務をデジタル化
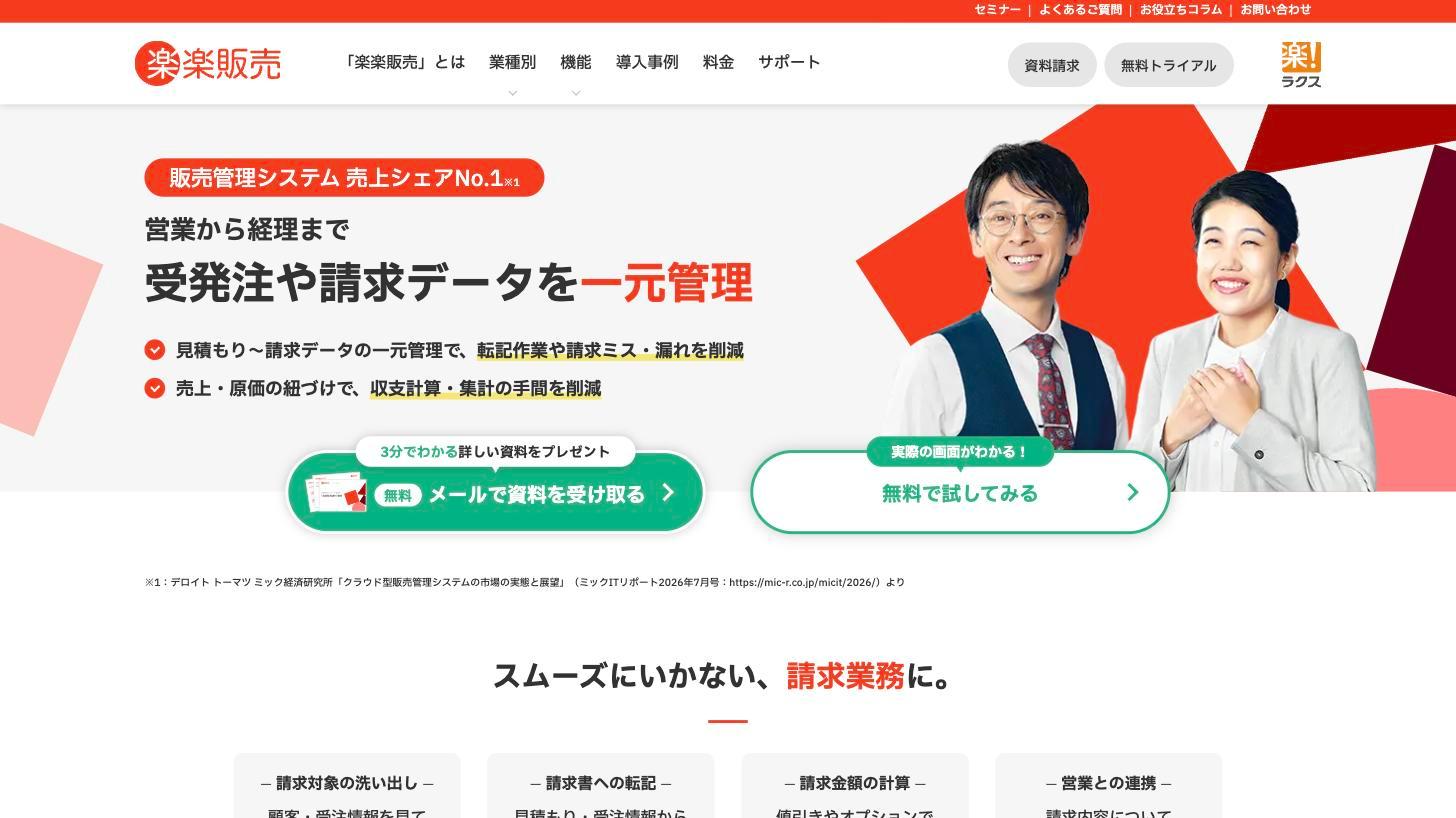
「楽楽販売」は、販売管理・受注管理・請求管理などの業務プロセスをノーコードでカスタマイズできるクラウド型の業務管理システムです。Excelやスプレッドシートで管理している業務をそのままクラウド化でき、ルーチンワークの自動化や承認フローの設定、データの可視化が可能になります。
販売管理領域はカスタマイズ性が求められるため、汎用性の高い楽楽販売は幅広い業種に対応できます。楽楽精算や楽楽明細の導入企業に対して、受発注管理の効率化を提案するクロスセルの候補にもなります。
楽楽勤怠 — 勤怠管理のクラウド化
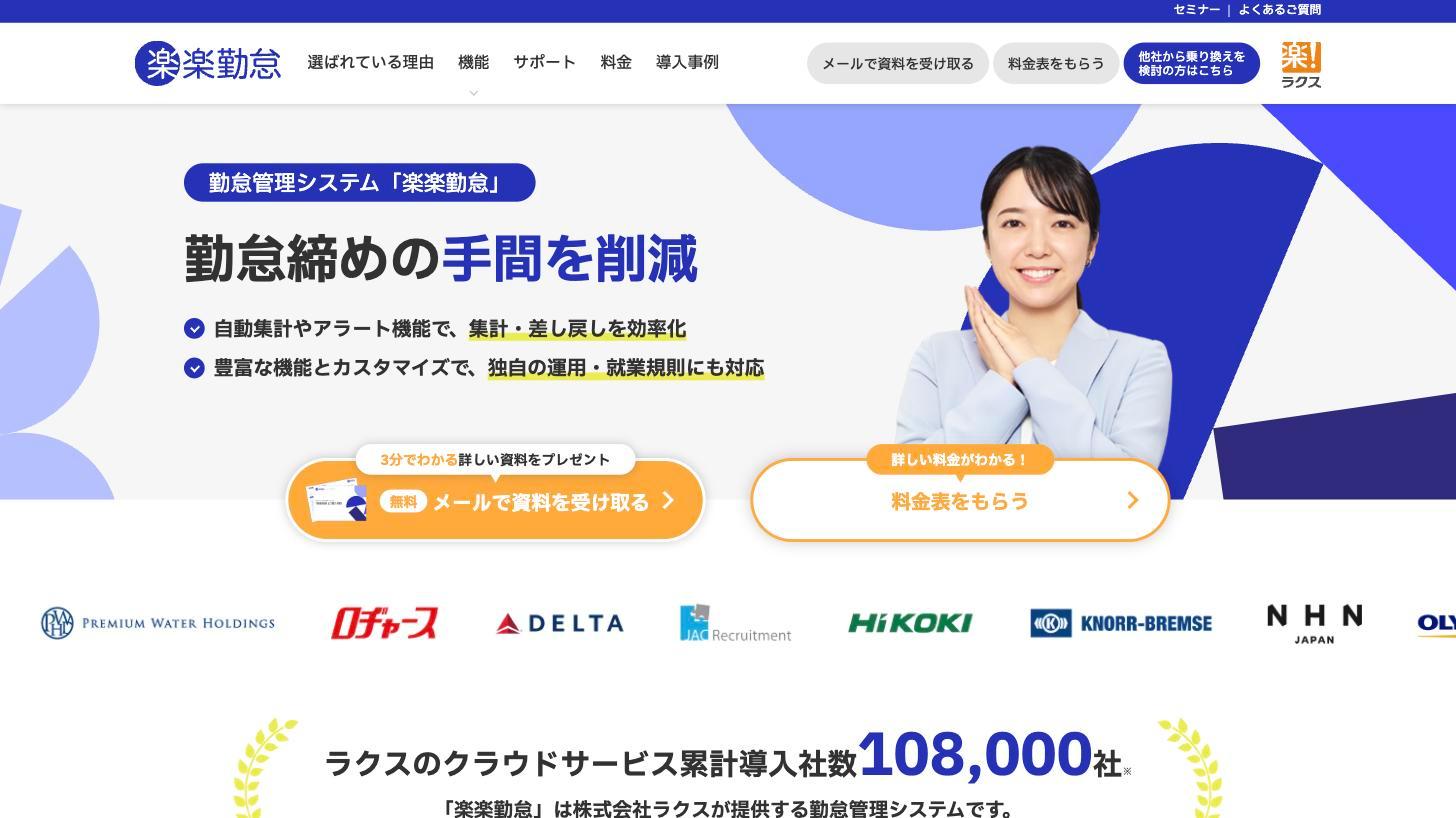
「楽楽勤怠」は、出退勤の打刻、残業時間の自動集計、有給休暇管理、シフト管理などをクラウドで一元化する勤怠管理システムです。労働基準法に準拠した残業上限のアラート機能や、36協定の順守状況を可視化する機能を備え、コンプライアンス対応を支援します。
楽楽勤怠は比較的後発のプロダクトですが、楽楽精算と連携でき(勤怠データと交通費精算の突合など)、既存顧客にも追加提案しやすい製品です。
楽楽自動応対 — 問い合わせ業務のAI自動化
「楽楽自動応対」(旧メールディーラー)は、カスタマーサポートの受信メールを一元管理し、AIによる自動分類・自動返信を行う問い合わせ対応システムです。担当者間での二重対応や対応漏れを防ぐステータス管理機能が特徴で、ECサイト運営企業やカスタマーサポート部門で広く利用されています。
2025年10月のブランド統合で「メールディーラー」から改称されました。生成AIを活用した返信文の自動生成機能の実装が進んでおり、「楽楽クラウド」シリーズのなかでもAI活用の先行事例となっています。
楽楽メールマーケティング — メール配信の効率化
「楽楽メールマーケティング」(旧配配メール)は、メールマガジンや販促メールの配信・効果測定を行うクラウド型メールマーケティングツールです。メールディーラー(2001年)に次ぐ古参のクラウドサービスで、2007年から提供を続けています。開封率・クリック率の計測、セグメント配信、A/Bテスト機能など、マーケティング部門の生産性向上を支援します。
サービス一覧 — 「楽楽クラウド」プロダクトマップ
サービス名 | 領域 | 主な機能 | ポジション |
|---|---|---|---|
楽楽精算 | 経費精算 | 経費申請・承認、交通費自動計算、仕訳出力 | 主力(国内No.1) |
楽楽明細 | 帳票発行 | 請求書・納品書の電子発行、郵送代行 | 急成長中 |
楽楽販売 | 販売管理 | 受注・発注管理、ノーコードカスタマイズ | 成長中 |
楽楽勤怠 | 勤怠管理 | 打刻、残業管理、有休管理、36協定対応 | 成長初期 |
楽楽自動応対 | 問い合わせ管理 | メール一元管理、AI自動分類・自動返信 | 安定稼働 |
楽楽メールマーケティング | メール配信 | メルマガ配信、開封率計測、セグメント配信 | 安定稼働 |
収益モデル — 高い継続率がストック収益を支える
楽楽クラウドの各サービスは月額課金型のサブスクリプションモデルです。経費精算や勤怠管理は企業の日常業務に深く組み込まれるため、一度導入すると業務プロセスがシステムに依存する形になり、切り替えコスト(スイッチングコスト)が高くなります。その結果、解約率は極めて低く、安定的なストック収益が積み上がります。
収益の3つの柱は以下の通りです。
初期費用 — 導入時に一括で発生する設定・カスタマイズ支援の費用。フロー収益
月額利用料 — ユーザー数や利用機能に応じた月額課金。ストック型の安定収益の本体
クロスセル収入 — 楽楽精算の導入企業に楽楽明細・楽楽勤怠・楽楽販売などを追加提案し、1社あたりの月額利用料(ARPU)を拡大
この「楽楽精算で入り口を作り、クロスセルで顧客単価を引き上げる」モデルは、新規顧客の獲得コスト(CAC)を抑えながら顧客生涯価値(LTV)を最大化するSaaSビジネスの理想形といえます。ブランド統合により「楽楽クラウド」としてのワンストップ提案が可能になったことで、クロスセルの本格化が期待されています。
業績推移と財務分析
通期業績推移 — 2022年3月期から4年で売上は約2.9倍、営業利益は約11倍に
ラクスは過去5年間にわたり年率23〜40%の売上成長を継続しています。特に注目すべきは利益率の劇的な改善です。2022〜2023年3月期に意図的に利益率を落としてまで採用と広告宣伝に投資する先行投資期を設け、その後は売上の伸びを大きく上回るペースで利益が拡大する「回収フェーズ」に入っています。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2022年3月期 | 206.3億円 | 15.8億円 | 10.8億円 | 7.6% |
2023年3月期 | 274.0億円 | 16.6億円 | 12.7億円 | 6.0% |
2024年3月期 | 384.1億円 | 55.6億円 | 41.9億円 | 14.5% |
2025年3月期 | 489.0億円 | 101.9億円 | 80.0億円 | 20.8% |
2026年3月期 | 602.9億円 | 173.5億円 | 132.9億円 | 28.8% |
2027年3月期(予) | 592.0億円 | 220.0億円 | 263.0億円 | 37.2% |
通期業績推移(売上高・営業利益・営業利益率)
営業利益率の「V字回復」に注目
ラクスの業績推移で最も注目すべきは、営業利益率のV字回復です。
2021年3月期に25.3%あった営業利益率は、2022年3月期に7.6%、2023年3月期には6.0%まで低下しました。これは業績悪化ではなく、採用強化と広告宣伝(TVCM)への「先行投資」を意図的に実行した結果です。ラクスは2021年5月に発表した5ヵ年計画(2026年3月期に純利益100億円以上)で「当初4年間は積極的な成長投資、最終年は効率化」と打ち出し、短期の利益率を犠牲にしてまで人件費と広告宣伝費の投下に踏み切りました。
その投資が結実し、2024年3月期に14.5%、2025年3月期に20.8%と利益率は急速に回復。2026年3月期には28.8%と、先行投資前(25.3%)を上回る水準に到達しました。売上の伸び(+23.3%)を大きく上回るペースで営業利益(+70.2%)が成長しており、SaaS事業特有のスケールメリット(売上が増えても固定費は比例して増えない)が強力に効いています。
営業利益率の推移 — V字回復の軌跡
2027年3月期 上期(4〜9月)決算 — 売上は横ばい、営業利益は+33%
2026年11月13日に発表した2027年3月期の上期(2026年4〜9月の累計)は、売上高が前年同期並みの一方、営業利益率が35.4%(前年同期26.8%)に上がりました。売上が横ばいなのは前年同期にIT人材事業の売上(40.9億円)が含まれていたためで、クラウド事業だけで比べると売上高は+16.9%です。会社は利益率の改善を、広告宣伝費の効率的な投下と採用の抑制による費用の効率化で説明しています。
項目 | 上期実績 | 前年同期比 | 進捗率 |
|---|---|---|---|
売上高 | 288.7億円 | +0.3% | 48.8% |
営業利益 | 102.3億円 | +32.7% | 46.5% |
純利益 | 182.2億円 | +188.8% | 69.3% |
クラウド事業の四半期業績(売上高・営業利益・営業利益率)
クラウド事業の営業利益率は6四半期続けて前の四半期を上回り、7〜9月は過去最高になりました(会社の説明)。
主な製品の上期の売上高は次のとおりです(カッコ内は前年同期比)。
楽楽精算:110.2億円(+9.7%)
楽楽明細:74.6億円(+22.0%)
楽楽販売:41.1億円(+21.2%)
楽楽勤怠:13.0億円(+40.9%)
出典:ラクス 2027年3月期 第2四半期決算説明資料(サービス別売上高)よりKabuGraph作成
最大の楽楽精算は伸びが1桁台に下がりました。会社は「価格改定効果の一巡により、主要プロダクトの成長が巡航速度に入りつつあるが計画線」と説明しています。
11月13日、会社は通期予想を修正し、売上高を5億円引き下げる一方で利益を引き上げました。配当予想(年8円)は据え置きです。
項目 | 期初計画 | 修正後 | 前期実績 |
|---|---|---|---|
売上高 | 597.0億円 | 592.0億円 | 602.9億円 |
営業利益 | 205.0億円 | 220.0億円 | 173.5億円 |
純利益 | 252.0億円 | 263.0億円 | 132.9億円 |
EPS | 71.16円 | 74.27円 | 36.91円 |
売上を下げた理由:子会社ラクスライトクラウドのメール配信サービス「ブラストメール」で起きた不正アクセス・情報漏えいでサービスを停止したことに加え、プログラミング言語PHPの脆弱性への対応で一部のサービスを予防的に止めたことなどを踏まえ、保守的に見直した(影響は精査中)
利益を上げた理由:2026年5月の新中期経営計画に沿った生産性の改善が順調で、情報セキュリティ対応の追加費用を織り込んでも、人件費などの費用が計画を下回る見込み
クラウド事業だけで見ると:売上高は前期比+14.4%と期初計画(+15.3%)を下回る一方、セグメント利益は+37.3%と計画を上回る見通し。会社は、中期経営計画で2028年3月期以降の目標とした「Rule of 50」(売上成長率+営業利益率が50以上)を、クラウド事業単体では今期に前倒しで達成する見込みとしている
売却益は入れていない:9月に設定した保有上場株の売却枠(売却益20億円の見込み)は、売却の条件が整わず使わなかった(10月30日開示)
出典:ラクス「2027年3月期通期連結業績予想の修正に関するお知らせ」、ラクス 2027年3月期 第2四半期(中間期)決算短信(いずれも2026年11月13日)、「(開示事項の経過)投資有価証券売却益(特別利益)の計上見込みに関するお知らせ」(2026年10月30日)
あわせて2026年5月に公表した新中期経営計画(2027年3月期〜2029年3月期)では、クラウド事業の売上高を年率15%以上で伸ばし、2028年3月期以降にRule of 50を達成、一過性要因を除くROE 30%以上、総還元性向20%以上と毎期増配の継続を掲げています。
財務健全性 — 出資のために借入を始めたが、手元資金が上回る
2026年9月末の総資産は683.8億円と、3月末の約1.9倍になりました。IT人材事業の譲渡代金を受け取ったうえで、人材管理システム「タレントパレット」などを手がけるプラスアルファ・コンサルティング(PAC)の株式を231億円で追加取得し、議決権の22.21%を持つ持分法適用関連会社にしたためです(2026年8月28日に取得完了)。
会社は上期の有価証券の取得(約322億円)に合わせて金融機関から90億円を借り入れ、9月末の有利子負債は88.9億円になりました(3月末はゼロ)。それでも現金及び預金(113.7億円)が借入を上回り、自己資本比率は65.3%と高い水準です。会社は、外部から資金を調達する際はD/Eレシオ1.0倍以下を目安に借入を優先し、現時点で増資の予定はないとしています。
指標 | 2026年3月末 | 2026年9月末 |
|---|---|---|
総資産 | 365.8億円 | 683.8億円 |
純資産 | 260.3億円 | 446.8億円 |
自己資本比率 | 71.2% | 65.3% |
現金及び預金 | 138.9億円 | 113.7億円 |
投資有価証券・関係会社株式 | 49.0億円 | 413.8億円 |
有利子負債 | なし | 88.9億円 |
PACの利益は2028年3月期から持分法(出資比率に応じて相手の利益を取り込む会計処理)で反映されます。同時に、取得額に含まれるのれん相当額(会社の推計で約250億円、償却期間は10〜20年を想定し精査中)の償却も始まり、取り込む利益を押し下げます。
2026年3月期のROE(自己資本利益率)は51.1%と、国内上場SaaS企業のなかでもトップクラスの水準です(純利益にはカオナビ株式売却益14.9億円が含まれ、会社は一過性要因を除いたROE 30%以上を中期目標にしています)。これはクラウドサービスの高い粗利率(2026年3月期の連結売上総利益率は75.3%、クラウド事業のみとなる2027年3月期の会社計画では81.6%)に加え、楽楽精算を起点とする効率的な営業体制によって、売上拡大がそのまま利益に直結する構造を実現しているためです。
株主還元 — 配当性向19%に加え自社株買いで総還元性向71%(2026年3月期)
2026年3月期の1株あたり配当金は7円で、配当性向は19%です。配当は控えめですが、同期は約70億円の自己株式取得・消却も実施しており、総還元性向は71.3%に達しました。
会社は総還元性向20%以上と毎期増配(15期連続増配予定)を方針に掲げ、2027年3月期は年8円へ増配を予定しています(11月13日も据え置き)。配当は控えめに保ちつつ、自社株買いで機動的に還元するスタイルで、ROE 51.1%(2026年3月期)という高い資本効率を考慮すれば、利益の多くを事業成長に再投資するこの方針は合理的といえます。
さらに11月13日には、30億円を上限とする自己株式の取得と、取得した全株の消却を決めました。
上限:30億円・360万株(自己株式を除く発行済株式の1.02%)
期間と方法:2026年11月16日〜12月18日に市場で買い付け
消却:取得した株をすべて12月30日に消却
総還元性向:上限まで取得した場合、予想の配当と合わせて22.2%(会社の試算)
出典:ラクス「自己株式取得に係る事項の決定及び自己株式消却に係る事項の決定に関するお知らせ」、2027年3月期 第2四半期決算説明資料(いずれも2026年11月13日)
株主の構成では、2026年9月末の株主名簿でシンガポールの投資会社いちごトラスト・ピーティーイー・リミテッドが議決権の10.38%を持つ第2位の株主となり、主要株主(議決権の10%以上)になりました(10月8日開示)。11月18日の臨時株主総会の議案は、事業目的に電子決済等代行業と金融サービス仲介業を加える定款変更(会社提案)の1件だけで、株主提案はありません。
株価指標(2026年11月13日終値)
2026年11月13日(金)の終値1,142.5円で計算しています。決算と予想の修正は同日15時30分、取引終了後の発表なので、この株価はそれらへの反応を含みません。
指標 | 値 |
|---|---|
株価 | 1,142.5円 |
時価総額 | 約4,049億円 |
PER(実績) | 31.0倍 |
PER(予想) | 15.4倍 |
PBR(9月末の純資産) | 9.05倍 |
ROE(2026年3月期) | 51.1% |
配当利回り(予想) | 0.70% |
配当性向(2026年3月期) | 19% |
予想PERが実績の半分に見えるのは、予想EPSに一過性の譲渡益が入っているためです。会社計画の税率(32.0%)を経常利益の予想220億円に当てはめて譲渡益を除くと、純利益は約150億円、1株あたり約42円で、予想PERは約27倍になります(KabuGraph試算)。PBRも、9月末の純資産が譲渡益などで3月末から7割増えたため、3月末の純資産で計算した15.5倍から下がっています。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
投資家が注目すべきポイント
4つの成長ドライバー
1. 楽楽精算起点のクロスセル戦略
累計導入社数20,000社以上(2025年9月時点、会社公表)の楽楽精算は、ラクスにとって巨大な「見込み顧客リスト」です。楽楽精算の導入企業に楽楽明細・楽楽勤怠・楽楽販売を提案するクロスセルは、新規の顧客獲得コスト(CAC)を抑えてARPU(1社あたり月額単価)を引き上げられる、効率のよい伸びしろです。会社は2026年4月に複数の製品を同時に売りやすい営業組織に改め、共通ID基盤「楽楽従業員ポータル」で製品間の連携を強めています(1社あたりの導入製品数などのKPIは非開示)。
2025年10月の「楽楽クラウド」ブランド統合は、このクロスセルを本格化させるための布石です。メールディーラー・配配メールの2製品を楽楽ブランドに揃えて全サービスの名称を統一し、「楽楽ファミリー」としてのワンストップ提案を可能にしました。2026年8月には請求・債権管理クラウドのROBOT PAYMENTに出資し(発行済株式の3.10%)、同社の「請求管理ロボ」をOEMで「楽楽債権管理」として売り出す準備を進めています。
2. SaaS企業として異例の高収益体質
営業利益率28.8%・ROE 51.1%(いずれも2026年3月期)は、国内上場SaaS企業のなかで群を抜く高水準です。多くの国内SaaS企業が赤字または一桁の営業利益率で推移するなか、ラクスは「成長と利益の両立」を実現しています。
この高収益の源泉は、経費精算や勤怠管理といった「なくてはならない」業務に特化している点にあります。景気が悪くても企業は経費精算をやめることはできません。結果として解約率が低く、ストック収益が安定的に積み上がります。SaaSビジネスのスケールメリット(売上が増えてもサーバーコスト等の限界費用は微増に留まる)も相まって、売上の伸びを大幅に上回るペースで利益が拡大しています。
3. IT人材事業売却によるクラウドへの完全集中
2026年4月のIT人材事業(ラクスパートナーズ)譲渡は、短期的には売上高ベースで約14%の剥落を意味しますが、営業利益ベースの影響は約8%にとどまります(2026年3月期のIT人材事業のセグメント利益は13億円)。むしろ、低収益セグメントの切り離しにより、連結の営業利益率は構造的に改善します。実際、譲渡後の2027年3月期上期(4〜9月)の営業利益率は35.4%と、前年同期の26.8%から大きく上昇しました。ただしクラウド事業だけで比べても28.6%から35.4%に上がっており、会社は改善の理由に広告宣伝費の効率的な投下と採用の抑制を挙げています。また、開発・営業のリソースをすべてクラウド事業に振り向けられるようになったことで、プロダクト開発のスピードアップも期待されます。
4. 生成AIによるプロダクト価値の向上
ラクスは生成AIの活用を複数の方向で推進しています。開発効率化(AIによるコード生成・テスト自動化)に加え、楽楽精算のOCR(光学文字認識)精度向上や、楽楽自動応対でのAI返信文自動生成など、プロダクトへのAI実装が進んでいます。AIによる付加価値向上は、将来的なARPU引き上げにも寄与する可能性があります。2026年10月には、担当者とAIが協力して企業専用の業務システムを最短1か月で作る新サービス「ASURACORE」を発表しました(2027年4月に販売開始、2029年3月期にARR 10億円が目標)。
注意すべきリスク
1. 利益の伸びを前提にした高いバリュエーション
株価は実績PERで31.0倍、PBRで9.05倍です(2026年11月13日終値、PBRは9月末の純資産で計算)。PERは高成長SaaS企業としては許容範囲内ですが、PBRはROE 51.1%(2026年3月期)を反映した高い水準です。仮にROEが低下する局面(利益率の伸びが鈍化した場合など)が訪れれば、PBRの切り下げを伴って株価が大きく調整するリスクがあります。市場の期待を少しでも下回る業績はダウンサイドが大きくなる「高期待銘柄」の宿命です。
2. 競合環境の激化
経費精算領域ではコンカー(SAP傘下)、マネーフォワードクラウド経費、freee経費精算などの競合が存在します。帳票発行領域でもインフォマート(BtoBプラットフォーム)やマネーフォワードクラウド請求書との競争があります。特にfreeeやマネーフォワードは「統合型プラットフォーム」を志向しており、ラクスの「機能特化型」アプローチとは異なるアプローチで中小企業市場を攻めています。大企業向けではSAPやOracleとの競合も意識する必要があります。
会社自身も、一部の事業領域で市場の成熟化が進み、類似サービスの増加で競争環境は厳しさを増していると認識しています(2027年3月期 中間期決算短信)。最大の楽楽精算の売上の伸びは、上期に+9.7%と1桁台に下がりました。
3. 中小企業市場の景気感応度
ラクスの主要顧客層は従業員50〜1,000名の中小・中堅企業です。景気後退局面ではIT投資の抑制やコスト削減による新規導入の遅延・解約リスクがゼロではありません。ただし、経費精算や勤怠管理は業務に不可欠なインフラであるため、景気の波の影響は限定的という見方もあります。
4. IT人材事業譲渡後の見かけ上の成長率鈍化
2027年3月期はIT人材事業分の売上(2026年3月期で約85億円)が連結から剥落するため、11月13日に修正した会社計画でも連結売上高は592億円(前期比−1.8%)と横ばいで、見かけ上の連結売上成長率は一時的にマイナスまたは低成長となります(上期は+0.3%)。クラウド事業単体の見通しは+14.4%で、期初の計画(+15.3%)を下回りました。投資判断の際はクラウド事業の成長率で評価することが重要です。
5. 子会社サービスでの情報漏えい(ブラストメール)
2026年10月20日夜、子会社ラクスライトクラウドのメール配信サービス「ブラストメール」で外部からの不正アクセスが見つかりました。全契約者の契約者情報が持ち出され、サービスは約3週間止まりました。
漏えいした情報:全契約者の会社名・担当者名・電話番号・メールアドレス・契約と支払いの履歴など。421件の契約では配信先リストなども漏えい(クレジットカード番号は保持していない)
原因:外部の第三者がAPI用のサーバー2台に侵入し、販売管理システムとサービスのデータベースからデータを持ち出した。外部専門機関の調査は11月10日に終わり、原因と再発防止策を含む報告書は今後公表
停止と再開:10月21日0時30分に停止し、11月11日に新しく作り直した環境で基本機能に限って再開。旧環境のデータは移していないため、利用者は配信先データの登録や設定をやり直す必要がある
他のサービス:同じ10月21日、PHP(Webサービスで広く使われるプログラミング言語)の重大な脆弱性の公表を受けて楽楽販売・楽楽勤怠など7サービスを予防的に止め、翌22日に再開。楽楽精算・楽楽明細を含むグループの他サービスへの影響や情報漏えいは確認されていない(11月11日時点)
出典:ラクスライトクラウド「ブラストメールの緊急停止および個人情報漏えいに関するお詫びとご報告」(2026年11月13日更新)、ラクス「【第3報】当社子会社が提供する「ブラストメール」における不正アクセスによる情報漏えいおよびサービス再開について」(2026年11月11日)、同「サービス再開のお知らせ」(2026年10月22日)
会社は売上予想を引き下げた理由の一つにこの件を挙げ、業績への影響を精査中としています。ブラストメールの売上は「メール配信」(上期21.6億円、クラウド事業の約7.5%)の一部です。なお10月の月次売上高(速報値)では、クラウド事業の前年同月比が+11.1%と、4〜9月(+15.2〜+18.4%)より低くなりました。楽楽精算・楽楽明細の伸びも前月より鈍っており、会社は10月の伸びについて説明していません。
企業のデータを預かるクラウド専業の会社にとって、信頼は事業の土台です(KabuGraphの見方)。主力製品の解約や新規獲得に波及しないかを、今後の月次売上高や決算で確かめる必要があります。会社は2026年10月に最高情報セキュリティ責任者(CISO)を新設しました。
競合比較 — 国内バックオフィスSaaSの構図
バックオフィスSaaS市場では、ラクスは「中小企業向け × 経理・バックオフィス特化 × 機能特化型」というポジションを確立しています。各社の戦略の違いを整理します。
企業 | 主力サービス | 戦略 | 営業利益率 |
|---|---|---|---|
ラクス(3923) | 楽楽精算・楽楽明細 | 機能特化型、既存システムと共存 | 28.8% |
freee(4478) | freee会計・freee人事労務 | 統合プラットフォーム型 | 2.6%(2026年6月期) |
マネーフォワード(3994) | マネーフォワード クラウド会計・クラウド経費 | 統合プラットフォーム型、個人向け連携 | −5.3%(2025年11月期、営業赤字) |
コンカー(SAP傘下) | Concur Expense | 大企業向け、グローバル展開 | 非公開 |
ラクスの強みは「機能特化型」であること。会計ソフト全体を置き換えるのではなく、既存の会計システムを残したまま、経費精算や帳票発行といった特定業務だけをクラウド化できるため、導入ハードルが低い点が中小企業に支持されています。freeeやマネーフォワードが「会計を中心とした統合型」を目指すのに対し、ラクスは「個別業務の効率化」にフォーカスしており、競合というより棲み分けの側面もあります。
営業利益率の面では、ラクスの28.8%(2026年3月期)は競合他社を大きく上回っています。これは機能特化型のシンプルなプロダクト設計が、開発・保守コストの効率化にも寄与していることを示しています。
フリー
フリーは、「スモールビジネスを、世界の主役に。」をミッションに掲げ、個人事業主から従業員数千名規模の法人まで幅広い中小企業に統合型クラウドERPを提供するSaaS企業です。会計・人事労務・販売管理・申告・契約など経営に必要な業務をワンプラッ…
マネーフォワード
マネーフォワードは、「お金を前へ。人生をもっと前へ。」をミッションに掲げ、法人向けバックオフィスSaaS「マネーフォワード クラウド」を中核に、個人向け家計簿アプリ「マネーフォワード ME」、金融機関向けサービスなどを展開するフィンテック企…
Rule of 40分析 — SaaS企業としての健全性評価
Rule of 40は、SaaS企業の健全性を測る代表的な指標で、「売上成長率(%)+営業利益率(%)」が40%を超えているかどうかで判断します。成長投資と収益性のバランスが取れている企業は、この指標が40以上となります。さらに50を超える企業は「Rule of 50」をクリアし、SaaS業界でもトップクラスの効率性を示すとされています。
Rule of 40%とは|SaaS企業の成長性と収益性を同時に測る指標
Rule of 40%(40%ルール)の計算式と判断基準、SaaS企業の評価における活用法を解説。売上成長率と営業利益率の合計で企業の健全性がわかります。
Rule of 40推移(売上成長率 + 営業利益率)
ラクスのRule of 40推移を見ると、過去9期のうち8期でRule of 40をクリアしています。唯一の例外は2023年3月期(38.8)で、これは広告宣伝費を積極投下した先行投資期にあたります。
注目すべきトレンド
成長から利益へのシフト:2022〜2023年3月期は売上成長率30%超だったのに対し営業利益率は6〜8%と低水準でした。これはラクスが意図的に採用と広告宣伝への投資を優先した時期です。2024年以降は成長率がやや鈍化(23〜40%)する一方、営業利益率が14%→21%→29%と急上昇しており、利益回収フェーズへの転換が鮮明です。
2026年3月期はRule of 52:直近期は売上成長率23.3%+営業利益率28.8%=52.1(2026年3月期)と、Rule of 50を突破しました。グローバルSaaS企業と比較しても上位に入る水準です。
IT人材事業の譲渡効果:2026年4月のIT人材事業(ラクスパートナーズ)譲渡により、2027年3月期からはクラウド事業だけの業績になります。連結では売上が前期比−1.8%となるため見かけの合計は35.4に下がりますが、会社はクラウド事業単体で売上成長率+14.4%+営業利益率37.2%=51.6と、Rule of 50を中期経営計画の目標(2028年3月期以降)より前倒しで達成する見込みとしています(2026年11月13日修正後の計画)。
投資家にとって重要なのは、ラクスがRule of 40を「成長率の高さ」で達成していた時期から、「利益率の高さ」で達成する時期へと構造的に変化している点です。成長が鈍化しても利益率の改善が補い、合計値は2023年3月期を除いて40を超えており、2027年3月期もクラウド事業単体では51.6の見込みです。これはSaaS企業として理想的な成熟パターンといえます。
まとめ
ラクス(3923)は、「楽楽精算」を中核に、楽楽明細・楽楽販売・楽楽勤怠などのクラウドサービス群で中小企業のバックオフィスDXを推進する国内有数のSaaS企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: 楽楽精算は累計導入社数No.1の経費精算クラウド。機能特化型の使いやすさと低い導入ハードルで20,000社以上(2025年9月時点)の顧客基盤を構築。解約率が低く、ストック型の安定収益が積み上がる
成長戦略: 楽楽精算を入り口にしたクロスセルでARPUの拡大を目指す(2026年5月の新中計から本格化)。2025年10月の「楽楽クラウド」ブランド統合でワンストップ提案を本格化。IT人材事業を譲渡しクラウドに完全集中
収益力: 営業利益率28.8%・ROE 51.1%(2026年3月期)は国内SaaS企業で群を抜く水準。先行投資期を経たV字回復で「成長と利益の両立」を実現し、クラウド専業となった2027年3月期上期も営業利益+32.7%。11月には通期の利益予想を引き上げた
注意点: 実績PER 31.0倍・PBR 9.05倍(2026年11月13日終値)と高いバリュエーション。子会社サービス「ブラストメール」の情報漏えい(2026年10月)による信頼への影響。競合(freee・マネーフォワード・コンカー)との競争と、主力の楽楽精算の伸びの鈍化。IT人材事業譲渡後の見かけ上の成長率鈍化に注意
先行投資期を経て「利益回収フェーズ」に入ったラクスは、売上の伸びを大幅に上回るペースで利益が拡大する段階にあります。楽楽精算で構築した顧客基盤を起点に、クロスセルでARPUを引き上げ、SaaS特有のスケールメリットで利益率を向上させるという成長モデルは、高い再現性と持続性を備えています。
ただし、実績PER 31倍・PBR 9倍台(2026年11月13日終値)という評価は将来の高成長を織り込んだ水準であり、成長ペースの鈍化や競合環境の変化があれば株価への影響は大きくなります。投資判断の際は、クラウド事業の売上成長率、主力製品のアクティブ顧客数・解約率・ARPU(1社あたり月額単価、いずれも決算説明資料で開示)、ブラストメールの件の報告書と解約への影響に注目してください。
ラクス
ラクスは、中小・中堅企業のバックオフィスDXを支援するSaaS企業です。経費精算クラウド「楽楽精算」は累計導入社数No.1を誇り、帳票発行「楽楽明細」、販売管理「楽楽販売」、勤怠管理「楽楽勤怠」、AI自動応対「楽楽自動応対」など「楽楽クラウ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年11月13日終値時点、決算数値は2027年3月期第2四半期(中間期)決算(2026年11月13日発表)までの情報に基づいています。