さくらインターネット(3778)の企業分析|国産唯一のガバメントクラウドとGPU「高火力」の投資回収を読む
2027年3月期 第2四半期決算まで反映
さくらインターネット(3778)は、国産クラウド「さくらのクラウド」と生成AI向けGPU基盤「高火力」を二本柱に成長するインターネットインフラ企業です。
2026年3月にはデジタル庁のガバメントクラウドに国産企業として初めて正式採択され、AWS・Azure・GCP・OCIの外資4社に次ぐ、国産で唯一の選択肢となりました。2027/3期上期(4〜9月)は売上高228億円(前年同期比+46.0%)、営業利益29.6億円とGPUインフラの急成長で黒字に転換し、10月には通期予想を再び上方修正しました。
この記事では、さくらインターネットの4つのサービス、業績推移、ガバメントクラウド戦略、GPU投資の回収見通し、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 高専生が創業した国産インフラの旗手
さくらインターネットは、舞鶴工業高等専門学校在学中の田中邦裕氏が1996年に18歳で創業したインターネットインフラ企業です。学生時代のレンタルサーバー事業を起点に、データセンター・クラウド・GPU基盤へと事業を拡大してきました。
項目 | 内容 |
|---|---|
会社名 | さくらインターネット株式会社(SAKURA internet Inc.) |
証券コード | 3778(東証プライム) |
創業 | 1996年12月(法人設立: 1999年8月) |
上場 | 2005年 東証マザーズ → 2015年 東証一部 → 2022年 プライム市場 |
代表取締役社長 | 田中邦裕(創業者) |
本社 | 大阪市北区大深町6番38号 |
従業員数 | 1,135名(2026年3月末、連結) |
決算期 | 3月 |
事業セグメント | インターネットインフラ事業(単一セグメント) |
事業セグメントは「インターネットインフラ事業」の単一セグメントですが、サービスカテゴリーとして「クラウドサービス」「GPUインフラストラクチャーサービス」「物理基盤サービス」「その他サービス」の4つに分類されています。近年はクラウドとGPUインフラへの集中投資を加速させています。
4つのサービスを理解する
さくらインターネットの売上は、4つのサービスカテゴリーで構成されています。2026/3期の売上構成比は、クラウドサービス43.4%、GPUインフラ23.1%、その他サービス24.9%、物理基盤8.7%です。
さくらのクラウド — 国産初のガバメントクラウド
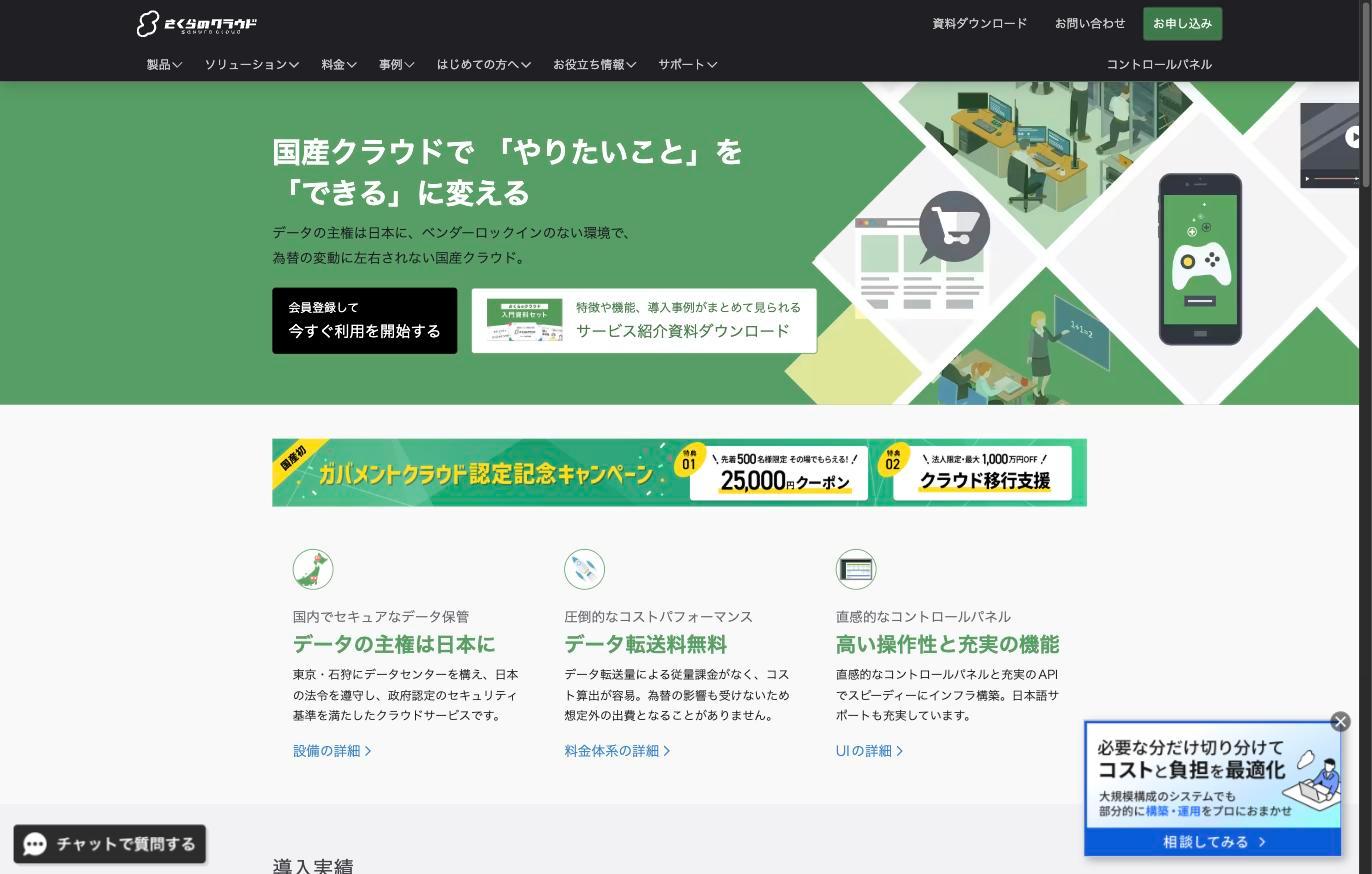
「さくらのクラウド」は、売上構成比43.4%を占める主力サービスです。東京・石狩のデータセンターで提供する国産パブリッククラウドで、データ転送料無料・日本の法令に準拠したデータ保管が特徴です。レンタルサーバ「さくらのレンタルサーバ」(利用件数56万件超)も含まれます。
2026年3月27日、デジタル庁が定める全305項目の技術要件を満たし、国産クラウドとして初めてガバメントクラウドに正式採択されました(さくらインターネット ニュースリリース 2026年3月27日)。AWS・Azure・GCP・OCIに次ぐ5番目の事業者で、国産では唯一です。2026/3期のクラウドサービス売上は153億円(前期比+9.4%)と着実に成長しています。
高火力 — 国の助成を受けて拡大するGPUクラウド
「高火力」は、NVIDIA H100/H200/B200を搭載した国産GPUクラウドサービスです。2024年1月のサービス提供開始からわずか2年で、売上構成比23.1%を占める第2の柱に成長しました。日経優秀製品・サービス賞の最優秀賞を受賞しています。
ベアメタル型「高火力 PHY」とVM型「高火力 VRT」の2種類を展開しています。2026年2月には、会社が「国内最大規模」とするNVIDIA B200約1,100基を設置しました。
2026年7月には、次世代GPU「Rubin」(NVIDIA HGX Rubin NVL8)を載せたサーバーへの260億円の投資を決定しました。納入は2027年1月の予定で、資金は主に金融機関からの借入で調達します(生成AI向けサービスへの投資に関するお知らせ 2026年7月28日)。
これまでのGPU投資は、経産省の「クラウドプログラム」供給確保計画の認定を受け、約1,130億円の投資に対し最大575億円(ほぼ半額)が国庫助成となっています(ログミーファイナンス 2026年3月期決算説明)。
2027/3期上期(4〜9月累計)のGPUインフラ売上は101億円(前年同期比+258.9%)と急成長し、全サービス中で最大の売上カテゴリーとなりました。
さくらのレンタルサーバ — 56万件超の安定ストック
さくらのレンタルサーバは、月額500円からWordPressが使える共有ホスティングサービスです。利用件数は56万件を突破し、稼働率99.99%以上。個人ブログから法人サイトまで幅広い顧客基盤を持ち、安定的なストック収益の源泉となっています。クラウドサービスの売上カテゴリーに含まれます。
なお2026年8月には、レンタルサーバの一部サーバーと社内の販売管理システムへの不正アクセスが見つかっています(詳しくは後述の「投資家が注目すべきポイント」で扱います)。
石狩データセンター — 再エネ100%の郊外型大規模DC
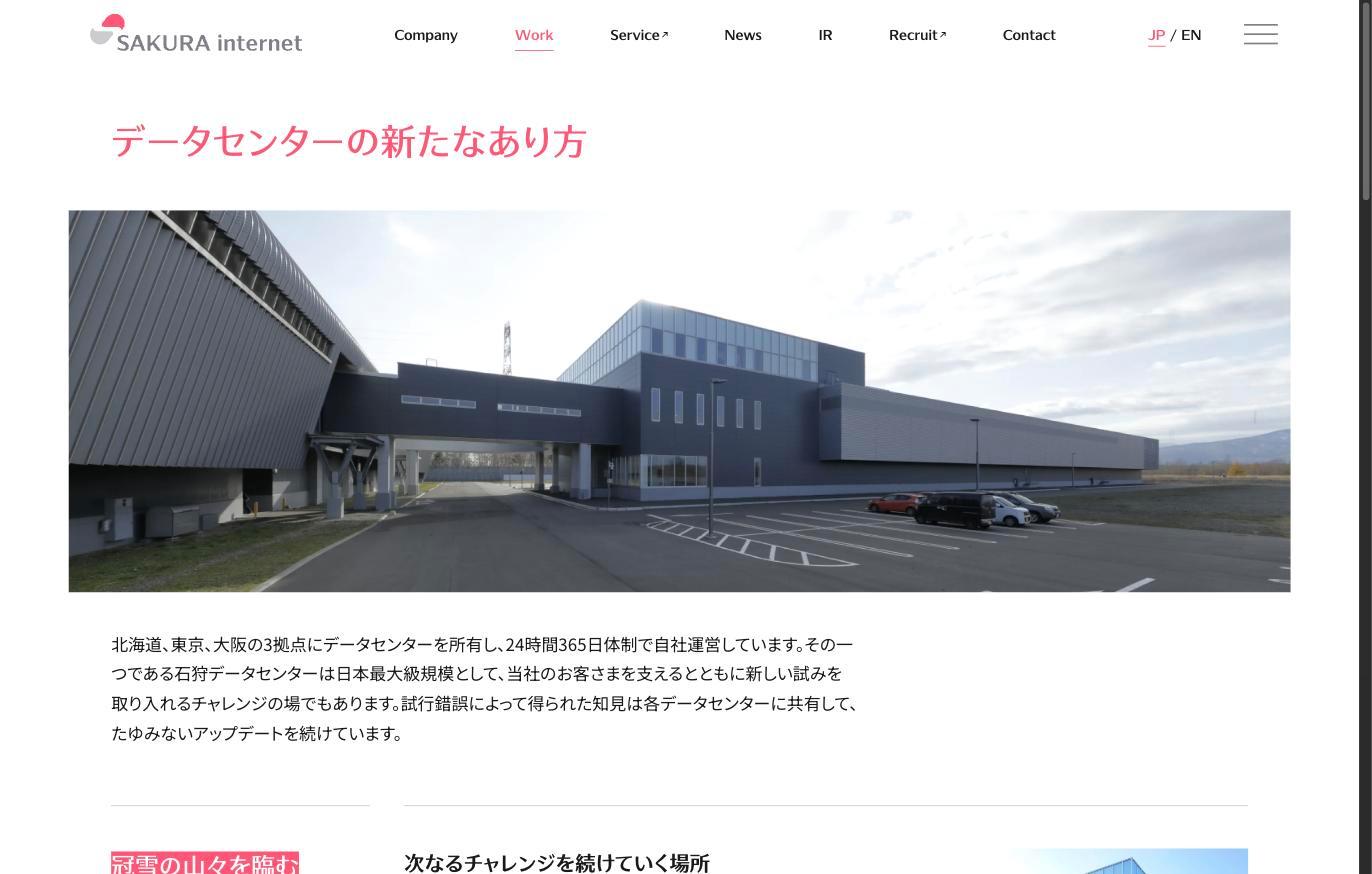
さくらインターネットは北海道石狩・東京・大阪の3拠点にデータセンターを自社所有・運営しています。中核となる石狩データセンターは、会社が「日本最大級」とする大規模データセンターで、2023年6月からは水力発電を中心とした再生可能エネルギー100%で運用。外気冷房の導入で一般的な都市型DCと比べて消費電力を約4割削減しています。GPUサーバーの増設に合わせ、石狩DCには53億円の追加投資やコンテナ型DCの増設が進められています(日本経済新聞 2025年3月)。
業績推移と財務分析
通期業績推移
さくらインターネットの業績は、GPUクラウドサービスの開始(2024年1月)を境に大きく変化しました。
通期業績推移(売上高・営業利益・営業利益率)
2025/3期は売上高314億円(前期比+43.9%)、営業利益41.5億円(同+368.7%)と大幅な増収増益を達成。GPUクラウドサービスの本格稼働と、クラウドサービスの着実な成長が牽引しました。
一方、2026/3期は売上高353億円(同+12.4%)と過去最高を更新したものの、営業利益は△4億円の赤字に転落しました。GPU関連投資による減価償却費の急増、人材投資の加速、データセンター賃料の増加が主因です。ただし、クラウドプログラム補助金の計上により経常利益は1億円の黒字を維持しました(2026年3月期 決算短信 p.2)。
サービスカテゴリー別売上推移
サービスカテゴリー別売上推移
注目すべきはGPUインフラの急成長です。2025/3期の68億円から2026/3期は81億円(+20.3%)へ伸び、2027/3期上期(4〜9月累計)だけで101億円と前年同期比+258.9%を記録し、クラウドサービス(80.7億円)を上回る最大のサービスカテゴリーになりました。会社は10月の予想修正で、2027/3期通期のGPUインフラ売上を208.5億円(前期比+156.0%)と見込んでいます。
サービスカテゴリー別売上構成比(2026年3月期)
最新決算(2027/3期上期)のハイライト
2027/3期上期(2026年4〜9月の累計)は、上期として売上高・営業利益とも過去最高でした(2027年3月期 第2四半期(中間期)決算短信)。
項目 | 2027/3 上期 | 2026/3 上期 | 前年同期比 |
|---|---|---|---|
売上高 | 228.3億円 | 156.3億円 | +46.0% |
営業利益 | 29.6億円 | △9.2億円 | 黒字転換 |
純利益 | 19.0億円 | △6.3億円 | 黒字転換 |
上期の実績は7月に修正した上期予想(売上高225億円・営業利益22億円)を上回り、会社は10月28日に通期予想を再び上方修正しました。修正後の通期予想は売上高466億円(前期比+32.0%)、営業利益41億円(7月予想は25億円)、純利益25.5億円(同15億円)です。会社が挙げた理由は、GPUのフル稼働に迫る水準と提供単価の改善、グループ会社の大口案件によるその他サービスの上振れです(予想修正のお知らせ 2026年10月28日)。
ただし上期の利益には、8月の不正アクセス事案への対応を優先して一部の広告・イベント施策や採用活動を見直した分も含まれます。会社はこうした成長投資と創業30周年の関連施策を下期に実施するとしており、下期の営業利益は約11億円と上期(29.6億円)より低く見込んでいます(2027年3月期 第2四半期決算説明資料 p.12〜14)。
財務状態
2026/3期末の総資産は824億円、自己資本比率は36.5%(BPS 752円)。2025/3期に公募増資(約180億円)を実施して財務基盤を強化しましたが、その後のGPU投資に伴う借入増で有利子負債も拡大しています。2027/3期上期末(2026年9月末)の総資産は880億円、自己資本比率は36.1%です。キャッシュポジションは2025/3期末の294億円から2026/3期末は154億円に減少していますが、営業CFは62億円と安定しています。
減価償却を分解する — 赤字の中身と、これから
2026/3期の営業赤字は4.0億円でしたが、減価償却費77.4億円を含んでいます。GPUサーバーの償却期間は3年で、最初に投資したH100から2027年1月以降、順次償却が終わります(2027年3月期 第2四半期決算説明資料 p.3)。3年で貸し切って入れ替える商売なので減価償却は原価そのもの——「除けば黒字」と言って除いていい費用ではありません。追うべきは、減価償却費を加え戻したEBITDAがGPU投資に見合って伸びているかです。
助成金が償却負担を4割軽くしている
経産省「クラウドプログラム」の認定で、約1,130億円の投資計画に対し最大575億円(ほぼ半額)の国庫助成が付いています。この助成金は圧縮記帳で資産の帳簿価額を直接引き下げるため、損益計算書には現れません(特別利益と特別損失に同額が並んで差し引きゼロ)。
圧縮記帳の累計は3年で220.5億円。同時期の投資額521億円の約4割が償却対象から外れています。決算書に載る減価償却費77.4億円は、すでに助成金を差し引いた後の数字です。
ただし、助成金は認定を受けた約1,130億円の投資計画に対するものです。2026年7月に決めた次世代GPU「Rubin」への260億円について、会社の説明資料はこの計画の残りの投資として挙げていますが(2027年3月期 第2四半期決算説明資料 p.20)、助成を受けるかどうかは公表していません(資金は主に借入で調達する予定)。助成なしで同規模の投資を続ければ、減価償却費は現在の1.7倍程度に膨らむ計算になります。助成の継続性は、この銘柄の利益見通しに直結するポイントです。
仮に助成金がなかったら — 仮説の試算
投資額521億円のうち220.5億円(42%)が圧縮記帳で償却対象から外れているので、助成なしの減価償却費は実際の約1.7倍になります。一方、EBITDAは設備の圧縮記帳には左右されません(ただし会社定義のEBITDAには、営業外の補助金収入が2026/3期で6.2億円入っています)。両者を並べると、助成金が利益構造にどれだけ効いているかが見えます。
決算期 | EBITDA | 実際の償却費 | 助成なし仮定 | EBITDA−仮定償却 |
|---|---|---|---|---|
2026/3 | 83.8億円 | 77.4億円 | 約134億円 | △約50億円 |
2027/3 上期 | 94.5億円 | 60.2億円 | 約104億円 | △約10億円 |
上期×2換算 | 約189億円 | 約120億円 | 約209億円 | △約20億円 |
2026/3期は助成なしだとEBITDAが償却費に年50億円届きません。上期のペースでもまだ年20億円のショートで、現時点の利益構造は助成金の存在が前提になっています。ただしギャップは急速に縮まっており(年換算で△50→△20億円、四半期平均で△12.5→△5億円)、7〜9月の3ヶ月ではEBITDA 50.6億円に対して助成なしの償却費が約53億円と、差は約3億円まで縮まりました。GPU売上の成長が続くかどうかが分岐点になります。
EBITDAで見る稼ぐ力
決算期 | 減価償却費 | 営業損益 | EBITDA | GPUインフラ売上(新区分) |
|---|---|---|---|---|
2025/3 | 47.7億円 | 41.5億円 | 90.8億円 | 67.7億円 |
2026/3 | 77.4億円 | △4.0億円 | 83.8億円 | 81.4億円 |
2027/3 上期 | 60.2億円 | 29.6億円 | 94.5億円 | 101.2億円 |
2026/3期は減価償却費が29.7億円増えた一方、EBITDAは90.8→83.8億円と7億円減少しました。GPUインフラ売上は前期比+20.3%(67.7→81.4億円)の伸びにとどまりました。初期のH100に一部安売り契約が残っていたこと、次の契約先との契約開始が1月予定から2月にずれたこと、電力費・人件費などの現金コスト増が重なり、償却増を吸収しきれませんでした。
一転、2027/3期上期(4〜9月累計)のEBITDAは94.5億円となり、7〜9月の3ヶ月では50.6億円(前年同期比+245.6%)と四半期の過去最高を更新しました。会社は、GPUがフル稼働に迫る水準を維持し、提供単価も改善したと説明しています。上期の営業利益(前年同期の△9.2億円→29.6億円)の主な増減要因は次のとおりです。
GPUインフラ売上の増加:+73.0億円
減価償却費・リース料の増加:△26.7億円
サーバー保守費用等の増加:△3.3億円
人材投資の増加:△2.8億円
その他の増減も合わせ、営業利益は前年同期比+38.8億円の改善
出典:2027年3月期 第2四半期決算説明資料 p.9よりKabuGraph作成
上期だけで2026/3期通年のEBITDA(83.8億円)を上回りました。2027/3期は減価償却費・リース料が前期比+45.6億円増える計画(2026年4月時点)ですが、上期は売上の伸びがその増加を吸収しています。7月に決めたRubinへの260億円は、10月の説明資料でも今期の投資予算(198億円)に含めておらず(p.42)、会社は業績予想への影響を示していません。
四半期ごとにEBITDAとGPU売上を並べて、償却増を上回るペースで稼げているかを確認するのが、この銘柄では実用的なものさしになります。
ガバメントクラウドはどこまで伸びるか
ガバメントクラウドとは、デジタル庁が推進する「地方公共団体の基幹業務システムの統一・標準化」で使うクラウド基盤のことです。住民票・国保・年金など20業務のシステムを、全国1,741市区町村が共通のクラウド上で動かす構想です。ガバメントクラウドとして使えるのは認定を受けたクラウドサービスだけで、自治体がガバメントクラウドを使うかどうかは法律上の努力義務です。これまではAWS・Azure・GCP・Oracle Cloudの外資4社のみでしたが、2026年3月にさくらが国産初の5番目として正式採択されました。
パイの大きさ:年600億円、シェア2〜3割なら年120〜180億円
デジタル庁は移行後の運用費を年約2,500億円と推計しています(移行前の約1,400億円から1.8倍)。このうちクラウド事業者の取り分について、平将明デジタル大臣(当時)は2024年12月の国会で「全体の4分の1ぐらい」と答弁しており、年600億円規模です。
田中社長は「将来的には全自治体のうち2〜3割のシェア獲得を目指したい」と語っています(日本経済新聞 2025年11月28日)。実現すれば年120〜180億円——2026/3期のクラウドサービス売上153億円に匹敵する規模です。
項目 | 金額 | 根拠 |
|---|---|---|
自治体の基幹システム運用費(移行後) | 年約2,500億円 | デジタル庁推計 |
うちクラウド利用料 | 年約600億円 | 「全体の4分の1」との答弁から算出 |
さくらが2〜3割取れた場合 | 年120〜180億円 | 社長発言のシェア目標から算出 |
(参考)2026/3期クラウドサービス売上 | 153.2億円 | 決算短信 |
7割は埋まった後の参入、入口はベンダーが握る
ただし、2026年6月末時点で、対象34,366システムのうち24,353(70.9%)がすでに移行済みです(デジタル庁 2026年6月30日集計)。既存のシェアはAWSが圧倒的で、さくらは集計表にまだ名前が出ていません。
さらに重要なのは、クラウドを実質的に選んでいるのは自治体ではなく、業務システムのアプリベンダー(ASP)だという点です。デジタル庁の移行手順書自体が「ASPや運用管理補助者と協議しながら進めていただきたい」と書いています。現時点でさくら対応を表明したベンダーは公表ベースで0社。最初の1社が出るかどうかが、最も分かりやすい進捗の目印です。
実績はまだ数字に出ていない
自治体の採用:0件(2026年9月4日時点)
政府での実利用第1号:2026年7月、デジタル庁のガバメントAI「源内」で国産基盤モデル3種を試用する案件
上期クラウド売上:80.7億円(4〜9月累計、前年同期比+7.5%。7〜9月は前四半期比+3.1%)——4月に示した通期計画(前期比+14.9%)に届くペースではない
提携発表は続く(日本ビジネスシステムズ、アライドテレシス、三菱総研、マイクロソフト)が、いずれも金額の開示なし
2026/3期に初めて有報に載った大口顧客「国立健康危機管理研究機構」向け45.76億円も、ガバメントクラウドの売上ではなく「その他サービス」のスポット案件です。会社は4月時点で2027/3期のその他サービスを△24.8%と見込んでおり、剥落する前提の売上でした(上期は前年同期比△12.3%。10月の予想修正では、グループ会社の大口案件でその他サービスの売上が従来の予想より増える見通しとしています)。
材料は大きいが、効くのは数年先
契約期間は最長2031年3月まであるので時間はあります。残る29.1%の移行と、既に移行した自治体の更新タイミングをどれだけ取れるかが勝負です。
当面の業績を動かすのはGPUのほうで、7月と10月の上方修正もいずれも主因はGPUです。クラウドについて会社は7月に「ガバメントクラウド採択の好影響もあり大型・長期案件が増加」としていました(業績予想の修正に関するお知らせ 2026年7月28日)が、上期のクラウド売上の伸び(前年同期比+7.5%)にはまだ表れていません。進捗を追うなら、以下の3点が指標になります。
さくら対応を表明する業務システムベンダーが出るか(最初の1社が節目)
四半期のクラウドサービス売上の前四半期比(7〜9月は+3.1%)
デジタル庁のCSP別利用自治体数の集計に、さくらの行が現れるか
投資家が注目すべきポイント
ガバメントクラウドの市場規模・移行の進捗・実際に誰がクラウドを選んでいるかは、前章「ガバメントクラウドはどこまで伸びるか」で詳しく扱っています。
GPU投資の回収サイクル
約1,130億円のGPU投資はすでに約半分が完了しており、残りも今期以降に実行されます。投資のリターンを左右するのはGPU稼働率と長期契約の確保です。
H100は2027年1月から順次、減価償却が終わる(会社説明)。ただしH200/B200の通年寄与で今期の減価償却費は差し引き増える
次の契約先との契約が2026年2月に始まり、同月にB200約1,100基も設置 → 上期のGPUインフラ売上は前年同期比+258.9%、会社によればGPUはフル稼働に迫る水準
次世代GPU「Rubin」に260億円の投資を決定(2027年1月納入予定・主に借入で調達)→ 償却負担と有利子負債が増える
2026年8月の不正アクセス事案
2026年8月、「さくらのレンタルサーバ」の一部サーバーと、各サービスの契約情報を管理する社内の販売管理システムへの不正アクセスが見つかりました。会社は9月10日に調査の完了を公表しています(さくらインターネット ニュースリリース 2026年9月10日)。
8月9日:レンタルサーバのメンテナンス用サーバーで異常を検知
8月17日:レンタルサーバの一部環境への不正アクセスを公表
8月19日:販売管理システムへの不正アクセスの可能性を公表。当期業績への影響は「精査中」
9月10日:調査結果を公表。レンタルサーバは951アカウント、販売管理システムは会員情報(氏名・住所・電話番号・メールアドレスなど)1,360,563アカウント分が閲覧・取得された可能性がある。販売管理システムへの不正アクセスは2023年4月〜2026年3月に起きていた
10月28日:上期決算で、本件に起因する解約や顧客流入の変動、追加の投資・費用が2027/3期の業績に与える影響は「限定的」と説明(2027年3月期 第2四半期決算説明資料 p.4)
会社によると、データが外部へ持ち出されたことを裏付ける明確な事実や、情報の不正利用などの二次被害は確認されていません。販売管理システムは「さくらのクラウド」などのサービス提供環境とは別のシステムで、レンタルサーバ以外のサービス提供環境に不正アクセスの兆候は見つかっていないとしています。
株価指標の評価
指標 | 数値 | 補足 |
|---|---|---|
株価 | 3,470円 | 2026年10月28日終値 |
時価総額 | 約1,454億円 | |
PER(実績) | 約643倍 | 2026/3期EPS 5.40円基準 |
PER(予想) | 約54倍 | 2027/3期予想EPS 63.68円基準 |
PBR | 4.61倍 | BPS 752円 |
配当利回り | 0.14% | 年間5円(2026/3期実績) |
ROE | 0.7% | 2026/3期実績 |
実績PER 643倍は、投資フェーズの一時的な利益圧迫を反映したものです。より実態に近い予想PERは約54倍ですが、それでも日本経済新聞社が集計するプライム全銘柄の予想PER(16.28倍、2026年10月28日、日本経済新聞「国内株式指標」)と比べて大幅に割高です。この水準が正当化されるには、GPUインフラの急成長が数年にわたって継続し、ガバメントクラウドの案件が本格化する必要があります。
配当
1株配当の推移
配当は直近10年間で減配がなく、増配基調を維持しています。ただし2026/3期の配当性向は92.6%と非常に高く、今後の増配余地は業績回復次第です。2027/3期は、創業30周年の記念配当2.5円(中間、9月30日基準)と期末5.5円を合わせた年間8円を予定しています(10月28日に5.5円から修正)。予想ベースの配当利回りは0.23%です(10月28日終値)。
まとめ
さくらインターネットは、「国産唯一のガバメントクラウド」と「生成AI向けGPU基盤」という2つの国策テーマを背負った数少ない企業です。
強み:GPUインフラの急成長(2027/3期上期で前年同期比+258.9%)、経産省の1,130億円投資認定(最大575億円の助成、圧縮記帳で償却負担も軽い)、自社DC(再エネ100%)によるコスト優位性、ガバメントクラウド国産唯一の正式採択(効いてくるのは数年先)
リスク:実績PER 643倍の極端なバリュエーション、減価償却費・リース料が2027/3期もさらに45.6億円増える計画に加えてRubinへの260億円投資(主に借入)、GPU稼働率が落ちればEBITDAが真っ先に鈍る構造、ガバメントクラウドの実績が自治体0件で対応ベンダーも0社、AWS/Azure/GCPとの競争、2026年8月に発覚した不正アクセス事案(会員情報136万アカウント分が閲覧・取得された可能性)
注目指標:四半期のEBITDAとGPUインフラ売上、クラウドサービス売上の前四半期比、さくら対応を表明する業務システムベンダーが出るか
投資判断のカギは、GPU投資の回収スピードが、現在の高いバリュエーションを正当化できるペースで進むかどうかにあります。2027/3期上期のEBITDAは94.5億円と半年で2026/3期通年を上回り、7月と10月の上方修正もいずれも主因はGPUでした。一方でガバメントクラウドは、パイこそ年600億円規模と大きいものの、移行の7割が終わった後の参入で、採用実績はまだ数字に出ていません。当面の業績を動かすのはGPU、ガバメントクラウドは数年かけて効くかどうかを見る材料、と切り分けて追うのが実際的です。7月に決めたRubinへの260億円を含め次世代GPUへの投資が続くので、利益の安定にはまだ時間がかかりますし、経済安全保障やAIインフラへの国策支援という追い風が続くかどうかも含め、中長期の視点での投資判断が求められる銘柄です。