【投資テーマ解説】不動産再生・買取再販|空き家900万戸と政策金利1.25%、在庫と借入で読む関連14社
不動産再生・買取再販は、中古の住宅やビルを買い取り、改修・用途変更・賃料の見直しなどで価値を上げてから売る事業です。新築住宅の価格が上がるなかで割安な中古住宅への需要が続き(矢野経済研究所 2025年11月28日発表)、仕入れの対象になる空き家も2023年10月時点で900万2千戸と過去最多になりました(総務省「令和5年住宅・土地統計調査」)。
上場企業では、地方の中古戸建てを年8,380件売るカチタス(2026年3月期)から、東京都心の中古オフィスビルを再生するサンフロンティア不動産まで、扱う物件も買い手も大きく異なります。共通するのは、物件を借入で仕入れて在庫として持つため、金利と買い手の動きがそのまま業績に響くことです。
足元では、日銀が2026年9月18日に政策金利を1.25%程度へ引き上げ(日本銀行 2026年9月18日公表文)、首都圏の中古マンションは2026年8月に成約件数が5か月連続で前年を下回りました(東日本不動産流通機構 月例速報 2026年8月度)。
この記事では、事業の型と利益の出方、市場の背景、投資家が見るべき指標、関連14社の立ち位置と事業規模、リスクを順に整理します。
この記事の内容(目次)
不動産再生・買取再販とは — 利益の出方と4つの型
事業の骨格は、中古の物件を仕入れ、手を入れて価値を上げ、仕入れ値と改修費を上回る価格で売ることです。利益は「販売価格 −(仕入価格+改修費+保有中の金利・税などのコスト)」で決まり、賃貸中の物件なら売るまでの賃料も入ります。
改修・リノベーション:水回り・内装・設備の更新、外壁や共用部の修繕
用途変更・商品化:空室の多いビルを内装付きのオフィスに仕立てる、底地・借地など権利関係の複雑な物件を整理する
賃料・稼働の改善:テナント誘致、賃料の見直し、管理の改善で利回りを上げる
売り方の工夫:小口化商品や自社の販路で、そのままでは買い手がつきにくい物件を売れる形にする
粗利率(売上総利益率)は、扱う物件によって違います。
カチタス(地方の中古戸建て):23.3%(2026年3月期、カチタス 2027年3月期 第1四半期決算説明資料 p.7)
ムゲンエステート(首都圏の投資用・居住用):28.3%(2025年12月期、ムゲンエステート 2025年12月期 決算説明資料 p.5)
サンフロンティア不動産のリプランニング事業(都心の中古オフィス):32.4%(2026年3月期、サンフロンティア不動産 2026年3月期 決算短信 p.3の数値からKabuGraph算出)
4つの型 — 何を仕入れ、誰に売るか
投資家が銘柄を比べるときは、仕入れる物件と売る相手で分けると違いが見えます。1件の金額、在庫を持つ期間、景気への感応度がそれぞれ異なるためです。
① 中古戸建ての買取再販(実需向け)
仕入れ:地方・郊外の築年数の古い戸建て(空き家が多い)を個人から買う
売り先:自宅として住む個人。カチタス単体の平均販売価格は1,648万円(税抜、2026年3月期)
代表:カチタス(8919)
② 中古マンション(区分)の買取再販
仕入れ:都市部の区分マンション。賃貸中の部屋(オーナーチェンジ物件)を買い、退去後にリノベーションする型もある
売り先:自宅用の個人、投資用なら個人投資家や不動産会社
代表:スター・マイカ・ホールディングス(2975)、インテリックスホールディングス(463A)、ランドネット(2991)、GA technologies(3491)
③ 収益ビル・一棟物件の再生(投資家向け)
仕入れ:稼働の落ちたオフィスビル、賃貸マンション、権利関係が複雑な物件。1件あたりの売上高は各社の直近通期で約9億〜38億円(KabuGraph算出、後述)
売り先:富裕層・事業法人・不動産ファンド・海外投資家
代表:サンフロンティア不動産(8934)、トーセイ(8923)、ロードスターキャピタル(3482)、ムゲンエステート(3299)、ビーロット(3452)、ディア・ライフ(3245)
④ 周辺ビジネス
住みながら家を売るリースバック、空き家・訳あり物件の買取、売却査定サイト
代表:And Doホールディングス(3457)、AlbaLink(5537)、リビン・テクノロジーズ(4445)
新築分譲・開発やJ-REITとの違い
同じ不動産株でも、再生・買取再販は「既存の建物を短期間持って売る」点で、新築の開発やJ-REITと利益の出方が異なります。
仕入れるもの
再生・買取再販:すでに建っている中古の建物
新築分譲・開発:土地(建物は自ら建てる)
J-REIT:完成して稼働している物件
利益の出方
再生・買取再販:売却益(仕入れ値・改修費との差)と保有中の賃料
新築分譲・開発:竣工・引き渡し時にまとめて計上する開発利益。工事期間中の建築費の変動も負う
J-REIT:保有物件の賃料収入を投資家に分配する
在庫と借入
再生・買取再販:物件ごとに担保を入れて借り、売ったときに返す。サンフロンティア不動産は1年半を目途に売却し、販売時に借入を一括返済する方針(2026年3月期 決算短信)
J-REIT:売る前提の在庫ではなく、長期で保有する資産として持つ
J-REITや私募ファンドは、再生会社にとって「売り先」でもあります。ディア・ライフは2025年9月期の売却先にJ-REIT(投資法人)や私募ファンドを挙げています(ディア・ライフ 2025年9月期 決算説明資料 p.17)。
【投資テーマ解説】J-REIT(不動産投資信託)|分配金利回り5%超・全58銘柄のセクター別特徴と投資戦略
J-REIT市場の仕組み・導管性要件から、オフィス・物流・ホテル・住宅・商業施設のセクター別特徴、主要銘柄の投資指標比較、金利環境を踏まえた投資戦略まで、個人投資家向けに徹底解説します。
新築を開発して一棟で売る会社には、東京23区で投資用レジデンスを建てるタスキホールディングス(166A)や、テーマ型賃貸マンションのコロンビア・ワークス(146A)、物流・ホテルを開発してファンドに売る霞ヶ関キャピタル(3498)があります。
タスキHDは中古物件を直して売る「リファイニング」も手がけますが、2025年9月期の売上に占める割合は約13%で、主力は新築です(タスキHD 2026年9月期 第3四半期決算説明資料 p.10の中分類からKabuGraph算出)。
タスキホールディングス(166A)の企業分析|東京23区の相続税対策向けIoTレジデンスで売上1,000億円規模へ
タスキホールディングス(166A)は旧タスキと新日本建物の統合で生まれた不動産グループ。東京23区の相続税対策向けIoTレジデンスや資産コンサル、不動産AI「ZISEDAI」の仕組み、売上1,004億円計画の進捗と在庫・借入・税制のリスクを解説。
市場の背景 — 空き家・中古シフト・税制・金利
空き家は900万戸、仕入れの対象は増え続ける
総務省の住宅・土地統計調査によると、2023年10月1日時点の空き家は900万2千戸、空き家率は13.8%で、ともに過去最多・最高です。賃貸用・売却用・別荘などを除いた使い道の決まっていない空き家は385万6千戸で、5年前から36万9千戸増えました(総務省「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果」p.2)。
空き家数と空き家率の推移(全国)
カチタスは買い取る住宅の8割程度が空き家だと説明しています(カチタス 2026年3月期 決算説明資料 p.29)。空き家の増加は、地方の戸建て再販にとって仕入れの母数が増えることを意味します。
住宅の流通は中古へ — 既存住宅のシェアは約4割
国土交通省の資料では、戸建てとマンションを合わせた住宅の流通量に占める既存(中古)住宅の割合は2023年に40.4%で、2013年の30.8%から10年で9.6ポイント上がりました(国土交通省 第1回「既存住宅市場の整備・活性化懇談会」資料2 p.14(2024年12月5日))。
買取再販に絞ると、矢野経済研究所は2024年の中古住宅買取再販市場(成約戸数ベース、戸建て・マンション、全国)を5万2,800戸(前年比13.3%増)と推計し、2030年に7万5,600戸へ拡大すると予測しています(矢野経済研究所 中古住宅買取再販市場に関する調査(2025年11月28日発表))。
国も中古の活用を後押ししています。2026年3月27日に閣議決定された新しい住生活基本計画は、「既存住宅取引及びリフォームの市場規模」を2023年の16.9兆円から2035年に20兆円へ増やす成果指標を掲げました(国土交通省 住生活基本計画(全国計画)成果指標・重要観測指標)。
買取再販を後押しする税制 — 2つの特例は2027年3月末が期限
登録免許税:宅建業者がリフォームした中古住宅を個人が買うとき、所有権移転登記の税率を0.1%に軽減する(一般の住宅特例は0.3%、本則2%)。業者が取得してから2年以内の再販、築10年超、リフォーム工事の総額が建物価格の20%以上または300万円以上などが条件。適用期限は2027年3月31日(国土交通省 買取再販で扱われる住宅の取得に係る登録免許税の特例措置について)
不動産取得税:宅建業者が中古住宅を買ってリフォームし、個人の自宅として売る場合に、業者が払う不動産取得税を築年数に応じて減額する。令和7年度税制改正で2年延長され、適用期限は2027年3月31日(国土交通省 令和7年度住宅税制改正概要 p.4・同 不動産取得税の特例措置について)
住宅ローン減税:令和8年度税制改正で5年延長され、買取再販住宅は新築住宅と同等の支援水準とされた(国土交通省 令和8年度税制改正概要 p.3(2025年12月))
国土交通省は2026年8月28日に公表した令和9年度の税制改正要望で、2つの特例を2年延長(2029年3月31日まで)し、床面積の要件を50㎡以上から40㎡以上へ緩めるよう求めています(国土交通省 令和9年度国土交通省税制改正要望事項 p.19(2026年8月28日公表))。
認められるかは、例年12月にまとまる与党の税制改正大綱で分かります。延長されなければ買い手の税負担や業者の仕入れコストが上がり、要件が緩めば40㎡台のコンパクトなマンションも特例の対象に入ります。
中古マンション価格は高止まり、足元では成約が減速
東日本不動産流通機構によると、2025年の首都圏中古マンションの成約価格は1㎡あたり82.98万円で13年連続の上昇となり、13年間で117.3%上がりました(東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」p.2)。
ただし2026年8月は、成約件数3,180件(前年同月比10.5%減、5か月連続の減少)、成約㎡単価81.60万円(同3.8%下落、4か月連続)、在庫48,235件(同8.2%増、6か月連続の増加)と勢いが鈍っています(東日本不動産流通機構 月例速報 Market Watch サマリーレポート 2026年8月度 p.1)。
国土交通省の不動産価格指数(2010年平均=100、季節調整値)は、2025年12月にマンション(区分所有)225.1、戸建住宅121.9でした(速報値、国土交通省 不動産価格指数(令和7年12月・第4四半期分))。2026年1月分以降は算出プログラムの不具合で公表が延期されています(国土交通省 不動産価格指数のページ、2026年9月28日時点)。
金利 — 日銀は2026年9月に1.25%へ
日銀は2024年3月にマイナス金利を解除し、その後5回にわたり短期の政策金利(無担保コールレートの誘導目標)を引き上げてきました。
2024年3月19日:マイナス金利を解除し、0〜0.1%程度に
2024年7月31日:0.25%程度
2025年1月24日:0.5%程度
2025年12月19日:0.75%程度
2026年6月16日:1.0%程度
2026年9月18日:1.25%程度
物件ごとに借りて仕入れる再生会社にとって、利上げは支払利息の増加と、買い手の利回り目線の上昇の両方に効きます。
サンフロンティア不動産の支払利息は2026年3月期に15.2億円と前期(9.1億円)の約1.7倍になり(2026年3月期 決算短信)、ロードスターキャピタルの加重平均の借入利率は2023年の1.05%から2025年は1.93%に上がりました(ロードスターキャピタル FACTBOOK)。
金融機関は不動産向け融資を伸ばしている
日銀は、バブル期のような金融の行き過ぎを早めに見つけるため、14の指標を「ヒートマップ」で監視しています。各指標を長期的な傾向(トレンド)と比べ、大きく上に外れると「赤」(過熱のサイン)、大きく下に外れると「青」(停滞)、その間は「緑」で示します。2026年4月の金融システムレポートの見立ては次のとおりです。
全体:2026年3月末時点で14指標のうち12が「緑」で、多くの指標が「赤」になったバブル期のような状況ではない
不動産業向け貸出:経済の規模(名目GDP)に対する不動産業向け貸出の比率が上がり続け、「赤」の一歩手前にある。銀行が不動産業に貸すお金が、経済の伸びを上回るペースで増えているということ。ただし増え方はバブル期と比べれば緩やか
貸し先の変化:個人の貸家業向けから、それ以外の不動産会社や不動産ファンド向けへ徐々に移っている
出典:日本銀行 金融システムレポート(2026年4月)p.3・p.50
今のところ金融機関は資金を出していますが、融資姿勢が慎重に転じれば、仕入れの量と金利の両面で再生会社に効きます。2008年前後には、市況の悪化とともに資金調達が難しくなった新興不動産会社の破綻が相次ぎました(後述の「リスク」)。
買い手 — 海外投資家と大手資本
JLLによると、2026年上半期の日本の不動産投資額は3兆7,517億円(前年同期比17%増)で、上半期として2025年に続き過去最高を更新しました。投資額に占める海外投資家の割合は30%です(JLL「インベストメント マーケットダイナミクス(日本)2026年上半期」)。
一方で、特定の買い手への依存は業績の振れにつながります。ムゲンエステートでは海外投資家向け売上高が2026年上期に60.8億円(前年同期比57.1%減)へ減り、8月7日に通期予想を下方修正しました(ムゲンエステート 2026年12月期 第2四半期 決算短信・業績予想及び配当予想の修正に関するお知らせ)。
2026年は大手資本の動きも目立ちました。
2026年4月:伊藤忠商事が第三者割当増資とTOBでサンフロンティア不動産の議決権21.21%を取得(サンフロンティア不動産 公開買付けの結果に関するお知らせ)。伊藤忠は既存オフィスビルのリノベーションを新たな収益機会と位置づけている(資本業務提携に関するお知らせ)
2026年5〜6月:東京建物がスター・マイカ・ホールディングスと資本業務提携し、増資と株式の売出しで13.74%を保有する株主に(スター・マイカ・ホールディングス 資本業務提携に関するお知らせ(2026年5月13日))
2026年6月:西武不動産がTOB(1株4,858円)とその後の株式売渡請求で中古住宅再生のイーグランドを完全子会社化し、同社は6月15日に上場廃止(イーグランド 公開買付けに関する意見表明(2026年3月31日)・上場廃止に関するお知らせ)
投資家が見るべき指標 — 在庫・回転・粗利・借入
再生・買取再販の会社は、損益計算書だけ見ても実態がつかめません。在庫(販売用不動産)の量と回り方、それを支える借入をあわせて見ることで、来期以降の売上の見通しとリスクの大きさが分かります。
販売用不動産(在庫)と回転
貸借対照表の「販売用不動産」「仕掛販売用不動産」(IFRSでは棚卸資産)が在庫です。在庫の増加は来期以降の売上の元である一方、売れ残れば金利負担が積み上がり、値下げで利ざやが薄くなります。
回転の速さは型によって大きく違います。
カチタス:2026年3月末の在庫812.0億円は、同期の売上原価(1,164.8億円)の約8.4か月分(2026年3月期 決算短信よりKabuGraph算出)
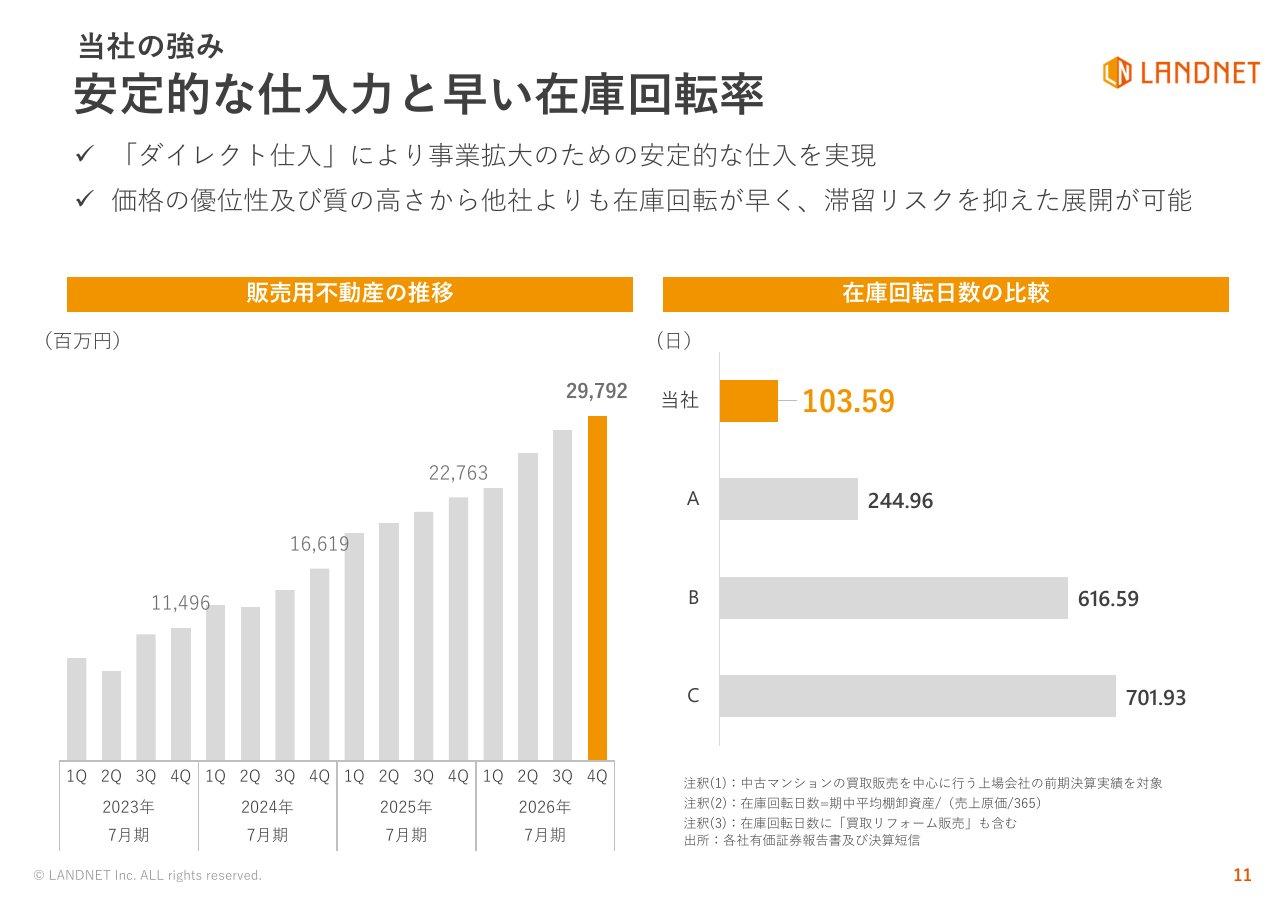
ランドネット:会社算出の在庫回転日数は103.59日(期中平均の棚卸資産÷1日あたり売上原価)。同業の上場3社は244.96〜701.93日と示している(ランドネット 2026年7月期 決算説明資料 p.12)
スター・マイカ:賃貸中の部屋を買い、入居者の退去まで持つため在庫の保有期間が長い。中期経営計画ではオーナーチェンジ物件の回転期間(期末の販売用不動産÷売上高)を18か月短くする目標を掲げる(2025年11月期 決算短信 p.2)
AlbaLink:大半の物件で仕入れの決済と同時に販売してきたため、在庫は14.3億円(2026年6月末)と売上規模に比べて小さい(2026年12月期 第2四半期 決算補足説明資料 p.16)
仕入れの量と中身
在庫の先行指標は仕入れです。販売より仕入れが多ければ在庫は膨らみ、来期の売上の元になります。
カチタス:2026年3月期は仕入れ9,804件(前期比17.8%増)が販売8,380件を上回り、在庫は32.0%増えた(2026年3月期 決算短信 p.2)
サンフロンティア不動産:2027年3月期のオフィス・レジデンシャルの仕入れ目標は900億円。8月6日時点で契約済みを含め496億円まで進んだ(2027年3月期 第1四半期決算説明資料 p.10)
ムゲンエステート:販売の減速を受け、2026年12月期の仕入れ計画を期初の638億円から436億円に引き下げた(2026年12月期 第2四半期 決算説明資料)
粗利率と「含み益」
在庫には、帳簿価額と時価の差(含み益)が眠っています。会計上は取得原価で計上されるため貸借対照表には表れず、会社が独自に開示する含み益が、在庫の質を測る手がかりになります。
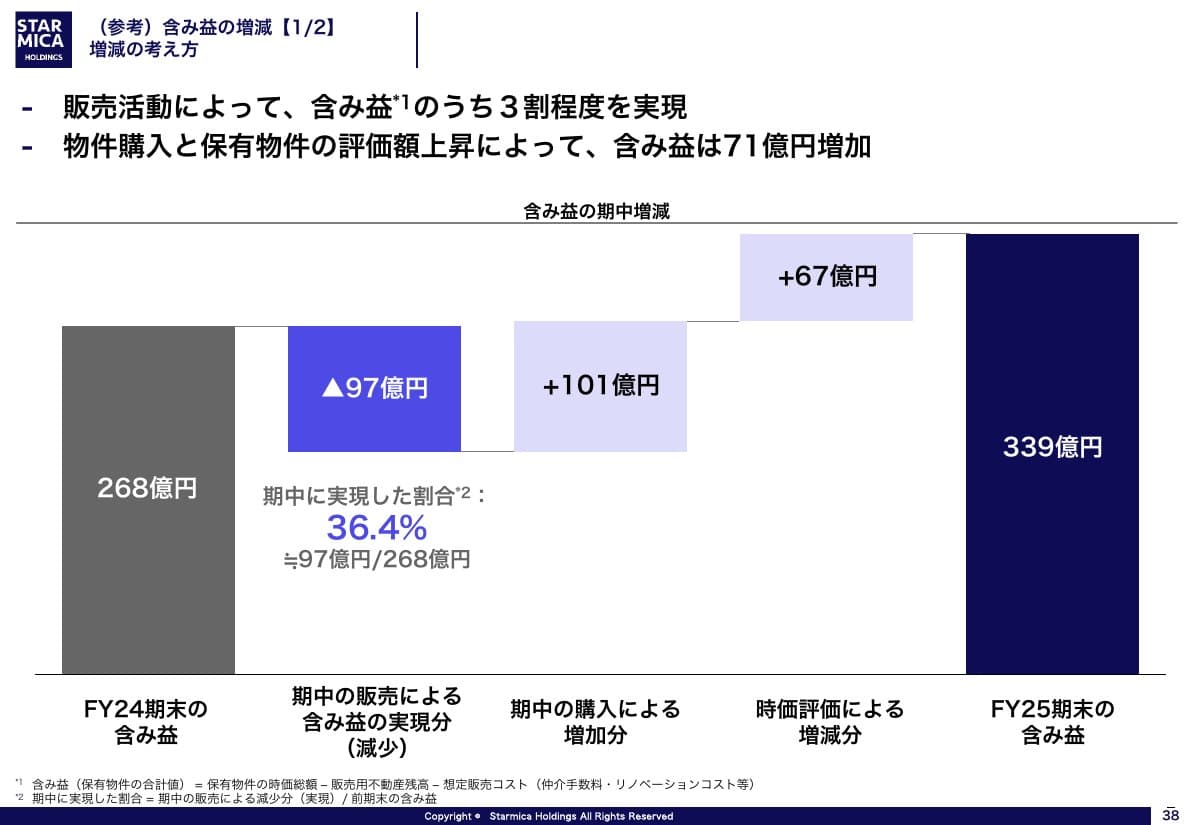
スター・マイカ:保有物件の時価から簿価と想定販売コストを引いた含み益は339億円(2025年11月期末)。毎年その3割程度を販売で実現している(2026年11月期 第2四半期 決算説明資料 p.38〜39)
ロードスターキャピタル:帳簿価額と外部評価額の差は379億円(2025年12月末、税控除前。2025年12月期 決算説明資料 p.10)
カチタス:在庫の含み粗利率は20%超と説明(2027年3月期 第1四半期決算説明資料 p.4)
含み益はあくまで会社の試算で、市況が下がれば縮みます。逆に、在庫の収益性が落ちれば簿価を切り下げる評価損が売上原価に入ります(スター・マイカの2025年11月期は8,964万円。2025年11月期 決算短信 p.3)。
有利子負債と自己資本比率
仕入れを借入でまかなうため、在庫と有利子負債は一緒に増えます。自己資本比率は2割台前半から5割台まで幅があり、同じ市況の悪化でも耐えられる度合いが違います。
会社 | 販売用 | 有利子 | 自己資本 |
|---|---|---|---|
カチタス | 885.9 | 355.0 | 53.3 |
スター・マイカ | 1,232.4 | 970.7 | 24.7 |
インテリックスHD | 374.1 | 437.6 | 25.6 |
ランドネット | 297.9 | 218.3 | 31.4 |
サンフロンティア | 2,009.3 | 1,306.7 | 46.4 |
トーセイ | 1,599.7 | 1,765.4 | 35.9 |
ロードスター | 986.8 | 753.1 | 27.1 |
ムゲンエステート | 821.4 | 667.7 | 32.3 |
ビーロット | 687.3 | 744.6 | 21.6 |
ディア・ライフ | 453.4 | 333.3 | 48.2 |
And Do | 396.0 | 442.7 | 28.0 |
AlbaLink | 14.3 | 24.5 | 41.1 |
仕入れを増やす局面では、営業キャッシュフローはマイナスになりやすい点も押さえておきたいところです。在庫の増加は会計上、営業キャッシュフローから差し引かれるためで、カチタスは2026年3月期に52.0億円、サンフロンティア不動産は187.4億円のマイナスでした(カチタス 2026年3月期 決算短信 p.3・サンフロンティア不動産 2026年3月期 決算短信)。
会社予想の修正履歴
1件の金額が大きい物件ほど、決済が期末をまたぐだけで通期の数字が動きます。予想の修正履歴は、その会社の業績の読みにくさを示すデータです。
ムゲンエステート:2025年11月に下方修正、2026年1月に上方修正、2026年8月に再び下方修正(2025年11月14日・2026年1月28日・2026年8月7日)
ディア・ライフ:予想ではなく経営目標としての「業績目標」を開示。2024〜2026年9月期は3期連続で9月に目標を引き下げ、2026年9月期の経常利益目標は100億円から61億円に(通期連結業績目標の修正に関するお知らせ(2026年9月24日))
And Doホールディングス:2026年7月13日に2026年6月期の営業利益予想を29億円から10.3億円に引き下げた(業績予想の修正に関するお知らせ)
上方修正の例:スター・マイカは2026年5月13日に2026年11月期の営業利益予想を93.0億円から104.5億円に、AlbaLinkは8月13日に2026年12月期の売上高予想を107.8億円から124.4億円に引き上げた(スター・マイカ 2026年11月期 第2四半期 決算短信・AlbaLink 通期業績予想の修正に関するお知らせ)
PERが低いのは割安だから?
東証プライムの不動産業のPERは加重平均で13.8倍、PBRは1.4倍で、プライム全体(PER20.8倍・PBR1.8倍)を下回ります(2026年8月、JPX「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。関連銘柄にはPER5〜8倍台も多く見られますが(2026年9月28日終値、後述の表)、低さには理由があります。
利益が売却のタイミングで振れる:数件の大型売却で1年の利益が決まり、翌期の水準が読みにくい
在庫の価値が市況で変わる:価格が下がれば評価損が出て、利益と自己資本が同時に減る
借入への依存:自己資本比率2〜3割台の会社が多く、金利と融資姿勢に左右される
含み益は貸借対照表に出ない:スター・マイカやロードスターキャピタルのように含み益が大きい会社では、帳簿上のPBRが実態より高く見える面もある
PERの低さだけで判断せず、在庫の回転・含み益・財務の厚さをあわせて見ることが、この業種では欠かせません。
関連銘柄① 中古住宅・区分マンションの買取再販
中古の戸建てやマンションを買い取り、自宅として住む個人や、区分マンションを買う個人投資家に売る会社です。1件の金額が小さく件数が多いため、収益は比較的平準化しやすい一方、住宅ローン金利や個人の購買力、投資家の利回り目線の影響を受けます。
各社の当該事業の売上高(直近通期)
カチタス(8919)— 地方の中古戸建て再販で販売戸数首位
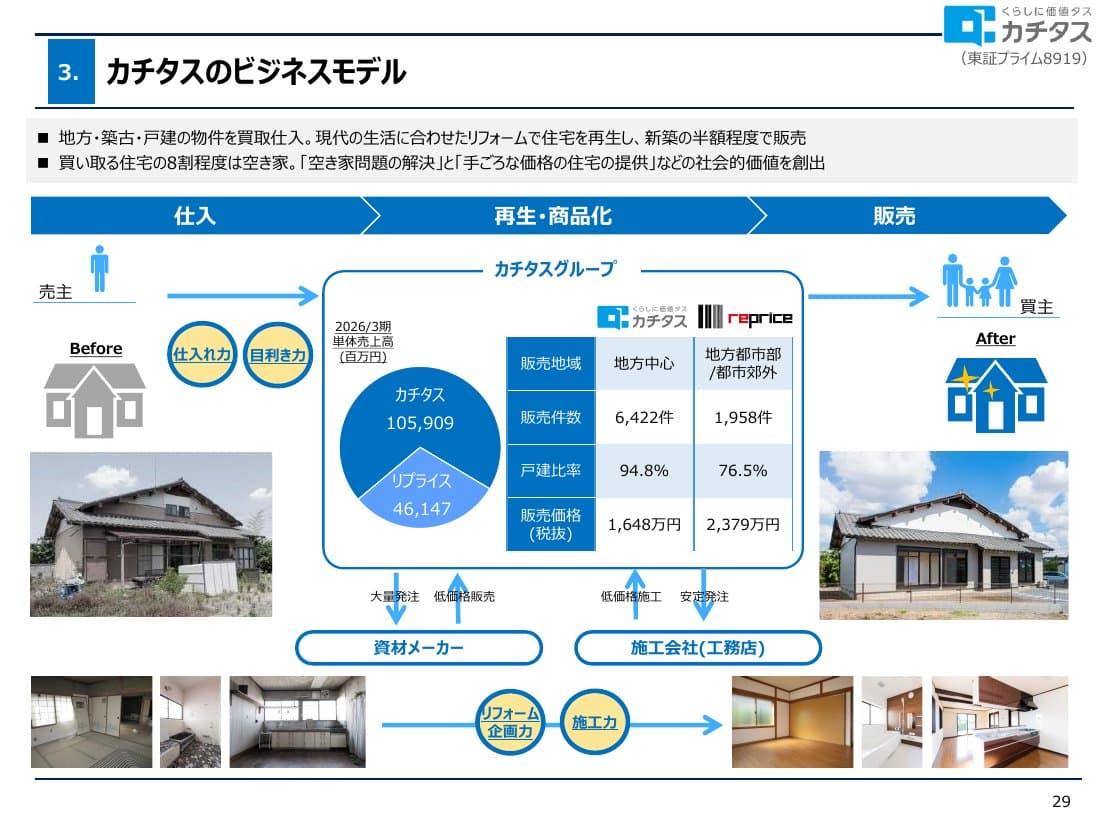
立ち位置:人口5万〜30万人の地方都市で築30年前後の戸建てを買い取り、リフォームして「新築の半額程度」で売る。子会社のリプライスは都市郊外の築20年前後の物件を扱う。全国153店舗(2026年3月末)、ニトリホールディングスが34.1%を持つ関係会社(2026年3月期 有価証券報告書・2026年3月期 決算説明資料 p.29〜30)
当該事業の規模:中古住宅再生事業の単一セグメントで、2026年3月期は販売8,380件(前期比13.7%増)、売上高1,518.5億円、営業利益182.8億円。平均販売価格はカチタス単体1,648万円、リプライス2,379万円(税抜)(2026年3月期 決算短信・決算説明資料 p.29)
直近の動き:2027年3月期第1四半期(4〜6月の3か月)は販売2,381件(前年同期比20.5%増)、売上高439.6億円、営業利益55.6億円(同28.4%増)。通期は販売9,700件・営業利益210億円を計画(2027年3月期 第1四半期決算短信・第1四半期決算説明資料 p.5)
見るべき点:仕入れ件数が販売を上回るペースが続くか、売上総利益率(2026年3月期23.3%)を保てるか。PER22.3倍・PBR5.25倍(2026年9月28日終値)と、同業より高い評価を受けている
カチタスの業績推移(売上高・営業利益)
カチタス
カチタスは中古戸建住宅を調査して自ら仕入れ、リフォーム施工後に販売する一気通貫ビジネスを展開。全国153店舗、累計販売10万件以上の実績から蓄積した再生ノウハウをスケールメリットで活かし、『新築でも現況中古でも賃貸でもない第4の選択肢』とし…
スター・マイカ・ホールディングス(2975)— 賃貸中の区分マンションを買い、退去後にリノベ
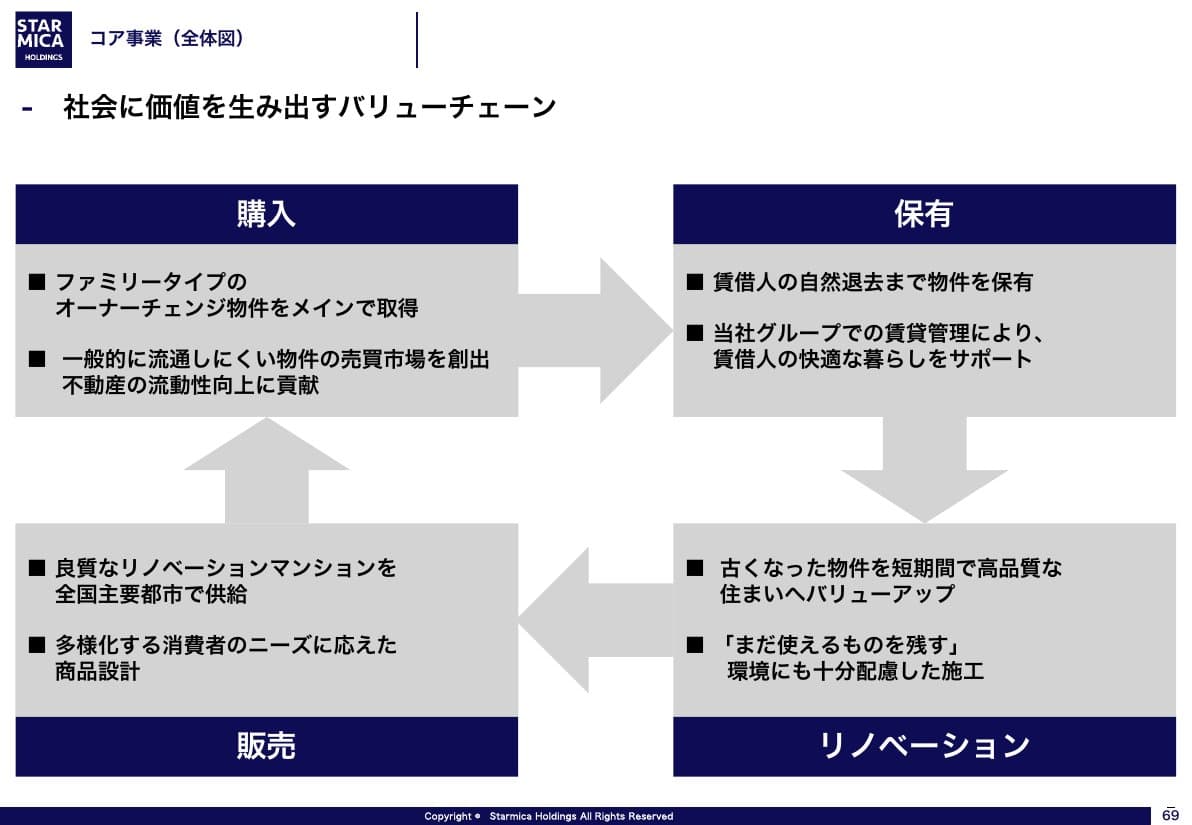
立ち位置:主に賃貸中の中古分譲マンション(オーナーチェンジ物件)を買い、賃料を得ながら保有し、入居者が退去したらリノベーションして一般の消費者に売る。空室で買ってすぐリノベする物件や、賃貸中のまま売る物件もある(2025年11月期 決算短信 p.3)
当該事業の規模:リノベマンション事業の2025年11月期の売上高は660.1億円(販売613.9億円・賃貸46.2億円)、営業利益68.2億円。2026年5月末の保有は4,176戸(うち賃貸中3,130戸)、販売用不動産1,232.4億円(2025年11月期 決算短信・2026年11月期 第2四半期 決算説明資料 p.10・12)
直近の動き:2026年5月13日に2026年11月期の予想を売上高891.7億円・営業利益104.5億円へ上方修正。同日、東京建物との資本業務提携と65.6億円の第三者割当増資を発表した(資本業務提携に関するお知らせ)
見るべき点:含み益339億円(2025年11月期末)を毎年どれだけ実現できるか。自己資本比率は24.7%(2026年5月末)で、増資分は第3四半期に反映される(2026年11月期 第2四半期 決算説明資料 p.12・38)
公式サイトのリノベーションマンションの紹介ページでは、仕入れから商品企画までの流れを説明しています。
スター・マイカ・ホールディングス
中古マンションの再生・流通に特化した不動産会社。賃借人が居住中の中古分譲マンション(オーナーチェンジ物件)を割安に取得し、賃貸運営で収益を得た後、退去時にリノベーションを施して実需向けに販売するビジネスモデルが特徴。リノベマンション事業が売…
インテリックスホールディングス(463A)— リノベマンション「リノヴェックス」
立ち位置:中古マンションを買い取り、リノベーションした「リノヴェックスマンション」として売る。一棟収益物件の売却、リースバック、ホテルなどのソリューション事業も持つ。2025年12月に単独株式移転で持株会社となり、東証スタンダードに上場した(2026年5月期 決算短信・同社サービス紹介)
当該事業の規模:2026年5月期のリノベーション事業分野は売上高432.1億円・営業利益19.1億円。リノヴェックスマンションの販売は1,043件、平均販売価格は3,824万円(前期比30.1%上昇)(2026年5月期 決算短信 p.2)
見るべき点:全国保証と資本業務提携し、同社の持分法適用会社(持株比率20.55%)になった。2027年5月期はリノヴェックス1,066件の販売を計画。経常利益は支払利息の増加で営業利益ほど伸びていない
インテリックスホールディングス
インテリックスホールディングスは中古マンションのリノベーション事業を中核とする不動産グループの持株会社。傘下のインテリックスが展開する「リノヴェックスマンション」ブランドで累計販売戸数28,000戸超の実績を持つ。不動産小口化商品「アセット…
ここからは、ワンルームなど賃貸中の区分マンションを個人投資家や不動産会社に売る比重が大きい2社です。
ランドネット(2991)— 中古マンションを年6,000件買い取って売る
立ち位置:中古マンションを直接仕入れて売る「買取販売」「買取リフォーム販売」と仲介を行う。取引件数の58.3%が首都圏で、近畿・九州など全国でも扱う。2026年7月期の取引の55%がファミリータイプ、45%がワンルームで、84%が築20年超。売上の販売先は個人46%、不動産業者43%、法人11%(2026年7月期 決算短信 p.2・2026年7月期 決算説明資料 p.29)
当該事業の規模:不動産売買事業の2026年7月期の売上高は1,085.1億円(前期比14.6%増)、セグメント利益84.2億円。買取販売・買取リフォーム販売は6,052件、仲介1,391件
直近の動き:高価格帯の区分マンションの販売価格が伸び悩み、2026年9月4日に2026年7月期の営業利益予想を45.0億円から38.2億円に引き下げた(業績予想の修正に関するお知らせ)。2027年7月期は買取販売7,032件を目標とする
見るべき点:在庫回転の速さ(会社算出103.59日)を保てるか。PER5.4倍・PBR0.97倍(2026年9月28日終値)
ランドネット
ランドネットは、中古マンションの買取販売を主事業とし、東京・横浜・大阪・福岡の主要拠点で展開。買取後のリフォーム・リノベーションを実施し顧客に提案。ワンルームタイプ(投資用)とファミリータイプ(実需層)に分けて対応。築浅と築古で異なる戦略を…
GA technologies(3491)— 投資用中古マンションをネットで売る「RENOSY」
立ち位置:不動産投資サービス「RENOSY」で、主に中古のコンパクトマンションを個人投資家に売り、購入後の管理(サブスクリプション)も受託する。不動産会社向けSaaSのITANDI事業も持つ(2025年10月期 決算短信)
当該事業の規模:RENOSYマーケットプレイス事業の2025年10月期の売上収益は2,414.2億円(前期比30.7%増)、セグメント利益127.1億円。管理戸数(サブスクリプション契約件数)は44,239戸(2025年10月末)
見るべき点:会社は物件掲載から申込までが4日、在庫回転期間(CCC)が16日(2025年10月期)と、売上上位の国内不動産会社の平均(365日、会社集計)より短いことを強みに挙げる(2026年10月期 第3四半期 決算説明資料 p.22)。2026年10月期は売上収益3,230億円を計画(2026年10月期 第3四半期決算短信)
GA technologies
不動産テック企業。AIを活用した中古マンション投資プラットフォーム「RENOSY」を運営し、物件のソーシング・マッチング・契約・管理・売却までをオンラインでワンストップ提供する。賃貸DXのSaaS「ITANDI」シリーズでは賃貸業務のデジタ…
関連銘柄② 収益ビル・一棟物件の再生
稼働の落ちたビルや賃貸マンションを買い、改修・テナント誘致・賃料の見直しで収益を上げてから、富裕層・事業法人・ファンドなどに一棟で売る型です。1件の金額が大きく、数件の大型売却の成否で1年の業績が決まります。
事業の売上高を売却件数で割ると、1件あたりはビーロットが約9億円(2025年12月期、36件)、サンフロンティア不動産のリプランニング事業が約30億円(2026年3月期、24件)、ロードスターキャピタルが約38億円(2025年12月期、9物件)です(ビーロット 2025年12月期 決算短信 p.3・サンフロンティア不動産 2026年3月期 決算短信 p.3・ロードスターキャピタル 2025年12月期 決算説明資料 p.15よりKabuGraph算出)。ロードスターキャピタルは10億円前後から100億円超まで規模を限定せずに投資するとしています(ロードスターキャピタル 2026年12月期 第2四半期決算説明資料 p.20)。
各社の当該事業の売上高(直近通期)
サンフロンティア不動産(8934)— 都心の中古オフィスを再生する「リプランニング」
立ち位置:東京都心の稼働が落ちた中小型オフィスビルを買い、改修して投資家に売る。売却後もビル管理や賃貸仲介で関わり続け、ホテルの開発・運営も手がける。2026年4月に伊藤忠商事が議決権の21.21%を持つ関係会社になった(公開買付けの結果に関するお知らせ)
当該事業の規模:不動産再生事業の2026年3月期の売上高は764.3億円、セグメント利益(経常利益ベース)221.5億円。うちリプランニング事業は724.8億円、販売24件(2026年3月期 決算短信 p.3)
見るべき点:在庫2,009.3億円と有利子負債1,306.7億円(2026年6月末、2027年3月期 第1四半期決算短信)の積み上がりと、仕入れ目標900億円の進み具合。PER7.3倍・PBR1.03倍(2026年9月28日終値)
サンフロンティア不動産
サンフロンティア不動産は経年劣化したオフィスビルを『お客様視点』でリノベーションする『リプランニング事業』を中心に、新築ビル・レジデンシャル開発、プロパティマネジメント事業、ホテル・観光事業、米国ニューヨークでの築100年超アパートメント再…
サンフロンティア不動産(8934)の企業分析|中古オフィス再生「リプランニング」で営業利益率21.8%、伊藤忠が議決権21%を握る
サンフロンティア不動産(8934)は都心の中古オフィスを再生して売る「リプランニング」が主力。PM・貸会議室、日和ホテル・たびのホテルの稼ぎ方、伊藤忠との資本業務提携、在庫2,009億円と借入、トーセイなど競合との違い、株価指標を解説。
トーセイ(8923)— オフィスとマンションの再生に、ファンド・管理を組み合わせる
立ち位置:収益オフィスビルや賃貸マンションを買い、改修や稼働の改善で価値を上げて売る「不動産再生事業」が主力。ほかに開発・賃貸・ファンド・管理・ホテルの事業を持ち、アセットマネジメントの受託資産残高は2兆6,627億円(2025年11月末)(2025年11月期 決算短信 p.3・同社「不動産再生事業」の紹介)
当該事業の規模:不動産再生事業の2025年11月期の売上高は391.5億円、セグメント利益63.2億円。一棟のバリューアップ物件34棟と中古区分マンション105戸を売り、38棟・土地5件・区分81戸を仕入れた(IFRS)
見るべき点:2026年11月期は売上高1,229.9億円・営業利益246.1億円を計画。建築費を比較的抑えられる不動産再生事業への投資比重を意識的に高める方針(2025年11月期 決算短信 p.5)。棚卸資産1,599.7億円・有利子負債1,765.4億円(2026年5月末、2026年11月期 第2四半期決算短信 p.8)
トーセイ
トーセイは資産価値が低下したオフィスビル・商業施設・賃貸マンションを『バリューアッププラン』で再生し投資家に販売する不動産再生事業、『Restyling事業』による収益マンション一棟分譲、不動産開発・賃貸・ファンド・コンサルティング、ホテル…
ロードスターキャピタル(3482)— 都心オフィスを中心に自社で保有し、売り時を選ぶ
立ち位置:東京23区の中規模オフィスビル等を主な投資対象とし、稼働率が低い・管理が行き届いていない物件を自社で買い、テナント誘致や改修で収益を上げてから売る。アセットマネジメントと不動産クラウドファンディング「OwnersBook」も運営(2025年12月期 有価証券報告書)。2026年6月末の保有27物件のうちオフィスは11件で、ホテルが12件(うち東京以外8件)と数では上回る(2026年12月期 第2四半期決算説明資料 p.20)
当該事業の規模:2025年12月期の事業別売上高で、物件売却の不動産投資は342.3億円(9物件、売上総利益率31.8%)、不動産賃貸は35.3億円。2026年6月末の保有は27物件・帳簿価額986.8億円(2025年12月期 決算短信・2025年12月期 決算説明資料 p.17・2026年12月期 第2四半期決算説明資料 p.20)
見るべき点:含み益379億円(2025年12月末、2025年12月期 決算説明資料 p.10)をどう実現していくか。借入の大半は変動金利で(2025年12月期 有価証券報告書 p.10)、自己資本比率は27.1%(2026年6月末、2026年12月期 第2四半期決算短信)
OwnersBookのような不動産クラウドファンディングは、再生した物件の新たな売り先にもなっています。
ロードスターキャピタル
バリューアップ余地のある東京23区内中規模オフィスビル等への投資・運用を中心に、不動産アセットマネジメント、不動産特化型クラウドファンディング、ホテル運営事業『HIRAMATSU HOTELS』を展開。稼働率低下・管理不適切物件の適正運営で…
ロードスターキャピタル(3482)の企業分析|都心オフィスを軸にした不動産投資で13期連続増収増益、OwnersBookとデジタル証券も展開
ロードスターキャピタル(3482)は東京都心のオフィスを中心に物件を買って価値を高め売る不動産投資会社。OwnersBook・デジタル証券・ひらまつのホテル・AUM1,400億円のAMの稼ぎ方、上期進捗、借入と金利のリスク、同業比較を解説。
クリアル(2998)の企業分析|不動産クラファン累計1,165億円、SBI提携と中計「Game Changer 2030」で純利益100億円を目指す
クリアル(2998)の3つの事業(CREAL・CREAL PB・CREAL PRO)、業績推移、中期経営計画、SBIとの資本業務提携、投資リスクを個人投資家向けに包括的に解説します。
ムゲンエステート(3299)— 首都圏の投資用・居住用を幅広く買取再販
立ち位置:首都圏を中心に、一棟マンション・オフィスビル・賃貸中の区分マンションなどの投資用不動産と、ファミリー向け区分マンション中心の居住用不動産の両方を買い取り、改修して売る(2025年12月期 有価証券報告書)
当該事業の規模:2025年12月期の買取再販は投資用224件・308.7億円、居住用419件・324.4億円で、連結売上高682.6億円の9割超(2025年12月期 決算説明資料 p.9)
見るべき点:海外投資家向け売上の急減(前述)を国内投資家への販売でどこまで補えるか。2026年12月期の予想は売上高616.0億円・営業利益85.9億円(2026年8月7日修正後)
ムゲンエステート
ムゲンエステートは、中古不動産の買取再販とリノベーションを主力とする不動産再生企業。首都圏・札幌・仙台・西日本の営業拠点で「投資用不動産」と「居住用不動産」をバリューアップして販売。小口化商品やクラウドファンディングで投資家層を拡大している…
ムゲンエステート(3299)の企業分析|中古不動産の買取再販で前期売上683億円、海外需要の減速で今期は下方修正
ムゲンエステート(3299)は首都圏を地盤に投資用・居住用の中古不動産を買い取り再生して売る買取再販会社。2025年12月期は最高益も、海外投資家の需要減で今期は営業減益へ下方修正。膨らむ在庫と借入、配当性向40%以上の還元方針、同業との違いを解説。
ビーロット(3452)— 富裕層向けに「問題のある不動産」を再生
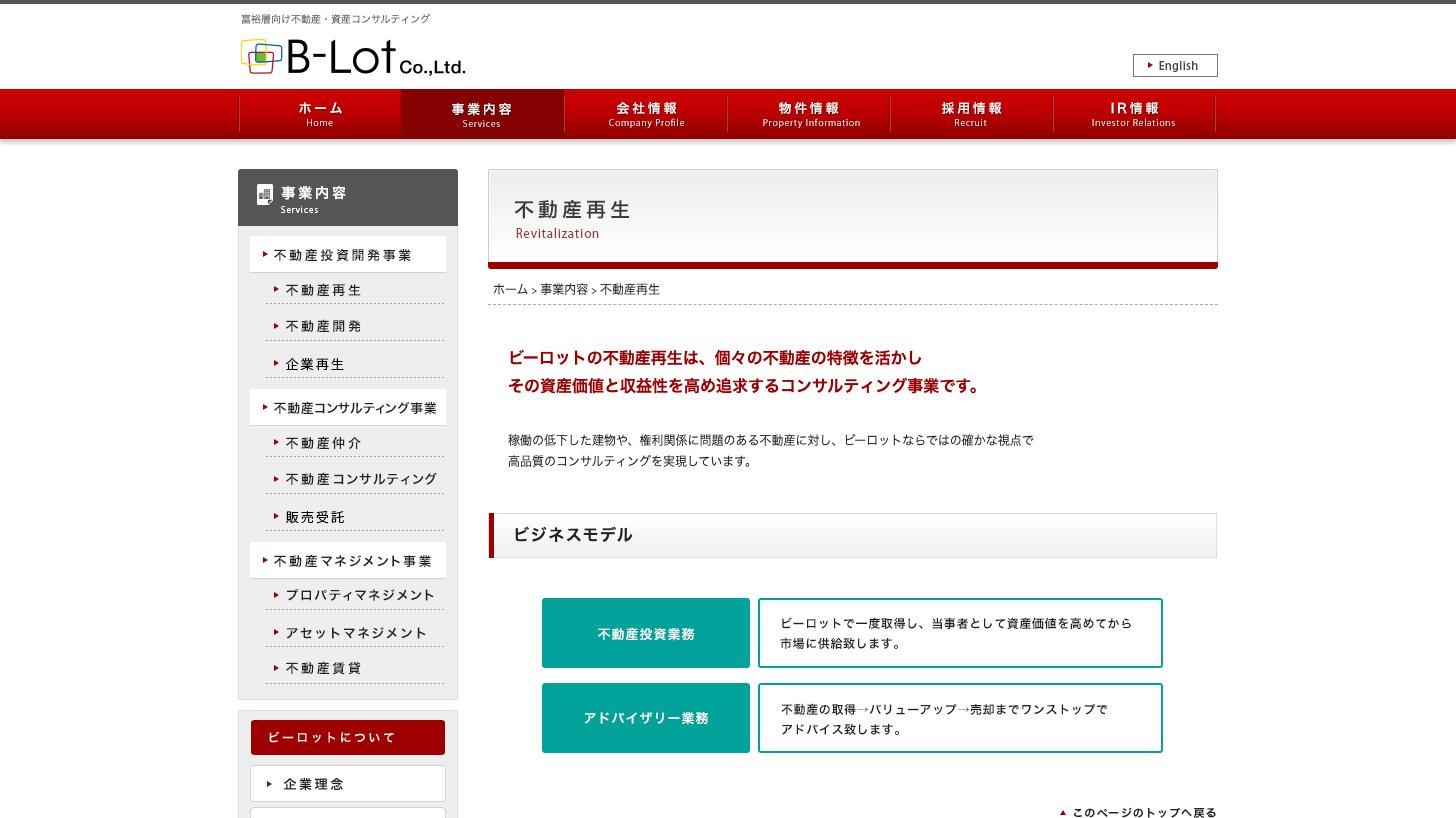
立ち位置:収益性や遵法性に問題があり本来の価値より安く評価された不動産を買い、賃料の見直し・用途変更・改修で価値を上げて、富裕層や不動産ファンドに売る。2025年1月に底地・借地などを扱う大阪のクマシュー工務店を買収(2025年12月期 有価証券報告書・株式取得のお知らせ)
当該事業の規模:不動産投資開発事業の2025年12月期の売上高は312.2億円、セグメント利益65.3億円。売却36件のうち住宅系が28件(2025年12月期 決算短信 p.3・16)
見るべき点:買収などで在庫と借入がほぼ倍増し、自己資本比率は21.6%(2026年6月末)と関連銘柄で最も低い。支払利息は2025年12月期に12.3億円(前期5.6億円)(2025年12月期 決算短信・2026年12月期 第2四半期決算短信)
ビーロット
不動産投資開発・コンサルティング・マネジメント事業を展開。問題のある不動産を取得し、企画開発力と再生ノウハウで潜在力を顕在化させ販売。コンサルティング事業では富裕層向けに不動産売買仲介・情報提供を実施。マネジメント事業では所有・管理不動産の…
ビーロット(3452)の企業分析|富裕層向け不動産再生で3期連続最高益、クマシュー買収などで在庫が2倍に
ビーロット(3452)は全国の中古ビル・マンションを再生して富裕層やファンドに売る不動産会社。3事業の稼ぎ方、クマシュー工務店の買収などで倍増した在庫と借入、純利益50億円予想の進捗、配当性向30%の還元、サンフロンティア不動産など同業との違いを解説。
ディア・ライフ(3245)— 東京23区の用地と収益不動産を回す
立ち位置:東京23区で、開発用地を整えて建てる前に売る「ADR」やレジデンス開発と、稼働中の賃貸マンション・ビルを買って収益を改善してから売る収益不動産事業の2本立て(ディア・ライフ 事業概要)
当該事業の規模:リアルエステート事業の2025年9月期の外部顧客への売上高は745.7億円。収益不動産は43件を売り、44件を仕入れた(2025年9月期 決算短信 p.2)
見るべき点:「業績予想」ではなく経営目標の「業績目標」を開示しており、3期連続で9月に下方修正した(2026年9月24日のお知らせ)。在庫は453.4億円(2026年6月末)と9か月で2.7倍に増えた一方、自己資本比率は48.2%と厚い(2026年9月期 第3四半期決算短信)
ディア・ライフ
不動産の開発・企画から投資・運用、ホテル保有・運営、仲介・管理までを手がける総合不動産企業。リアルエステート事業では収益不動産の取得・バリューアップ・売却を軸に、マンション等の開発企画やホテルの保有・運営も行う。セールスプロモーション事業で…
ディア・ライフ(3245)の企業分析|東京23区の用地と収益不動産を回す「不動産商社」、在庫2.7倍と3期連続の目標下方修正
ディア・ライフ(3245)は東京23区で都市型レジデンスの開発・ADRと収益不動産の再販を手がける。販売用不動産を453億円に積み増す一方、2026年9月期は経常利益目標を100億円から61億円へ下げた。業績の振れ方と財務・配当、競合との違いを解説。
関連銘柄③ リースバック・訳あり物件・売却査定
再生・再販の周辺には、売り手の事情に合わせた買い方や、売り手を集める仕組みで稼ぐ会社があります。
And Doホールディングス(3457)— 「ハウス・リースバック」と不動産売買
立ち位置:自宅を売って代金を受け取り、売却後も賃料を払って住み続けられる「ハウス・リースバック」を展開する。取得した物件はまとめてファンドに譲渡(流動化)し、資金を回収する(2025年12月には110件を19.84億円で譲渡。棚卸資産の譲渡完了のお知らせ)。ほかに中古不動産の買取再販・仲介(不動産売買事業)、「ハウスドゥ」のフランチャイズ(加盟733店舗)、リバースモーゲージの保証を持つ(2026年6月期 決算短信 p.2〜3)
当該事業の規模:2026年6月期は不動産売買事業の売上高352.2億円・セグメント利益17.1億円(取引1,309件)、ハウス・リースバック事業は95.2億円・8.9億円(新規取得172件、期末の保有453件)
直近の動き:リースバック事業を縮小し(2026年6月期 決算短信 p.2)、リフォーム事業を上新電機グループに譲渡(リフォーム事業譲渡に関するお知らせ)。2026年6月期は営業利益予想を下方修正し、実績は11.2億円。2026年6月末時点でプライム市場の上場維持基準(流通株式時価総額)を満たしておらず、2027年6月末までの改善期間に入った(上場維持基準の適合に向けた計画書)
見るべき点:不動産売買事業の仕入れを販売に結びつけられるか。PBR0.96倍(2026年9月28日終値)
And Doホールディングス
And Doホールディングスは、不動産フランチャイズ「ハウスドゥ」の全国展開、住みながら売却できる「ハウス・リースバック」、リバースモーゲージ保証事業、中古住宅買取再生販売、不動産仲介・流通、リフォーム事業を展開。異業種からの新規参入FC加…
AlbaLink(5537)— 空き家・訳あり物件を買い取って売る
立ち位置:自社のWebメディアで集めた「空き家を手放したい」売り主から空き家や訳あり物件(事故物件・共有持分・再建築不可など)を買い取り、活用したい買い手に売る「空き家マッチング事業」を全国で運営。2025年末で19支店、25自治体と連携(2025年12月期 決算短信 p.2)
当該事業の規模:単一セグメントで、2025年12月期の売上高81.9億円(前期比50.6%増)、営業利益13.1億円。2026年12月期上期は仕入れ決済2,059件・販売2,009件で売上高54.2億円(2026年12月期 第2四半期 決算補足説明資料 p.7)
見るべき点:1件あたりの売上は約270万円(上期の売上高÷販売件数、KabuGraph算出)と小さく、在庫をほとんど持たずに回してきた。一部の物件を民泊・賃貸に回し始めており、在庫を持つ方向への変化が収益性にどう効くか。PER30.8倍(2026年9月28日終値)
AlbaLink
AlbaLinkは、「2100年空き家ゼロ」をミッションに掲げ、日本全国の空き家問題解決に取り組む企業です。訳あり物件の買取・再販を通じた空き家マッチング事業が中核。全国都道府県への支店展開と買主の収益化データ蓄積による精度高い査定力を持ち…
リビン・テクノロジーズ(4445)— 売却査定サイトで売り手を集める
立ち位置:不動産の売却査定サイト「リビンマッチ」など、不動産を売りたい所有者と不動産会社をつなぐサービスを運営する。会社資料によると年26万件超の査定依頼があり、約2,000社の住宅関連会社が利用している(2026年9月期 第3四半期決算説明資料 p.27)
当該事業の規模:2026年9月期第3四半期累計(2025年10月〜2026年6月)の住生活デジタル事業の売上高は25.8億円、セグメント利益2.7億円(2026年9月期 第3四半期決算短信)
見るべき点:2026年4〜6月期に水回り・リフォームのシンエイと不動産売買のLIGコーポレーションを買収し、自ら不動産を売買する事業にも入った。時価総額は54億円(2026年9月28日終値)と小さい
リビン・テクノロジーズ
リビン・テクノロジーズは不動産情報プラットフォーム事業を展開しています。『リビンマッチ』を軸に、売却・管理・建築・土地活用など不動産に関する様々なニーズをオンライン上でマッチングするサービスを提供。反響課金型と定額課金型の課金体系で、不動産…
関連銘柄の指標比較
2026年9月28日終値で見ると、収益ビル型はPER6〜8倍台が中心、住宅再販のカチタスと訳あり買取のAlbaLinkは20倍を超えるなど、型によって評価が大きく分かれます。表の「型」は冒頭の4つの型(戸建=①中古戸建て、区分=②区分マンション、ビル=③収益ビル・一棟、周辺=④周辺ビジネス)です。
会社 | 型 | 時価総額 | PER | PBR |
|---|---|---|---|---|
カチタス | 戸建 | 2,800 | 22.3 | 5.25 |
スター・マイカ | 区分 | 546 | 11.4 | 1.62 |
インテリックスHD | 区分 | 105 | 5.2 | 0.62 |
ランドネット | 区分 | 128 | 5.4 | 0.97 |
GA technologies | 区分 | 523 | 13.0 | 1.70 |
サンフロンティア | ビル | 1,375 | 7.3 | 1.03 |
トーセイ | ビル | 1,721 | 11.6 | 1.66 |
ロードスター | ビル | 553 | 6.5 | 1.61 |
ムゲンエステート | ビル | 426 | 6.1 | 1.15 |
ビーロット | ビル | 288 | 6.1 | 1.34 |
ディア・ライフ | ビル | 532 | 8.4 | 1.60 |
And Do | 周辺 | 182 | 12.5 | 0.96 |
AlbaLink | 周辺 | 307 | 30.8 | 15.19 |
リビン | 周辺 | 54 | 16.9 | 3.01 |
リスク — 金利・融資・価格下落・買い手の偏り
金利上昇と融資姿勢の変化
前述の利上げで支払利息が増えれば利益は直接削られ、買い手のローン金利や期待利回りが上がれば、売れる価格そのものが下がります。金融機関が不動産向け融資を絞れば、仕入れの資金が細り、借り換えの条件も厳しくなります。
財務制限条項つきの借入にも注意が必要です。ムゲンエステートは金融機関8行とのシンジケートローンに財務制限条項があり、抵触すれば借入の一括返済を求められるおそれがあると有価証券報告書に記しています(ムゲンエステート 2025年12月期 有価証券報告書、財務制限条項)。
不動産価格の下落と在庫の評価損
在庫の時価が簿価を下回れば、評価損が売上原価に計上されます。首都圏の中古マンションは2026年8月に成約㎡単価が4か月連続で前年を下回っており(東日本不動産流通機構 2026年8月度)、高値で仕入れた在庫ほど利ざやが薄くなるリスクがあります。
2008年前後の教訓 — 新興不動産会社の相次ぐ破綻
2008年のリーマン・ショック前後には、不動産の流動化・再生・分譲を手がけた新興の上場会社が相次いで破綻しました。東京商工リサーチによると、2008年の上場企業の倒産(上場廃止後を除く)は33件で戦後最多、不動産業の倒産は575件(前年比24.1%増)でした(東京商工リサーチ 2008年(平成20年)全国企業倒産状況)。
2008年8月:アーバンコーポレイション(不動産流動化事業・マンション分譲、東証1部)が民事再生法の適用を申請。負債2,558億3,200万円(帝国データバンク 倒産速報)
2009年1月:クリード(不動産運用・投資、東証1部)が会社更生法の適用を申請。負債650億8,100万円(帝国データバンク 倒産速報)
帝国データバンクは、アーバンコーポレイションについて、開発資金を中心に借入が膨らみ(2008年3月期の連結有利子負債4,078億円)、不動産市況の急速な冷え込みで市場と金融機関の双方からの資金調達が難しくなったと伝えています(帝国データバンク 倒産速報)。在庫と借入が大きい会社ほど市況の逆回転に弱いという構造は、今も変わりません。
特定の買い手への依存
収益ビル型は海外投資家・富裕層・ファンドなど限られた買い手に売るため、ムゲンエステートの海外投資家向け売上の急減(前述)のように、特定の買い手の需要は急に細ることがあります。販売先の内訳を開示している会社は、その偏りを確認しておきたいところです。
投資判断のチェックポイント
関連銘柄を調べるときは、決算短信と決算説明資料で次の点を確認します。
型と買い手:実需の個人に売るのか、投資家に一棟で売るのか。海外投資家や特定の顧客層への偏りはないか
在庫の量と回転:販売用不動産が売上原価の何か月分か。仕入れが販売を上回るペースで増えていないか
粗利率と含み益:売上総利益率の推移、会社が開示する含み益、評価損の有無
財務の厚さ:自己資本比率、有利子負債、支払利息の伸び、変動金利の比率、財務制限条項
予想の確度:会社予想(または業績目標)の修正履歴と、期末に大型の決済が集中していないか
市況と制度:首都圏中古マンションの成約件数・在庫(東日本不動産流通機構の月例速報)、日銀の政策金利、税制特例とリースバック規制の動き(下の「今後の予定」)
株価指標の意味:PER・PBRの低さが利益の変動性と財務リスクの裏返しでないか。同じ型の会社同士で比べる
今後の予定 — 制度の節目
2026年10月1日:住宅のリースバック取引に関する宅建業法ガイドラインの施行(国土交通省 リースバックに関するガイドライン(令和8年7月))
2026年12月(例年の時期):与党の税制改正大綱。買取再販の2つの特例について、国土交通省が求める2年延長と床面積要件の緩和(50㎡以上→40㎡以上)が認められるか(令和9年度国土交通省税制改正要望事項 p.19)
2027年3月31日:登録免許税・不動産取得税の特例の現行の適用期限
まとめ
事業:中古の住宅やビルを仕入れ、改修・用途変更・賃料改善で価値を上げて売る。利益は仕入れ値・改修費と販売価格の差、それに保有中の賃料
型:中古戸建て(カチタス)、区分マンション(スター・マイカ、インテリックスHD、ランドネット、GA technologies)、収益ビル・一棟(サンフロンティア不動産、トーセイ、ロードスターキャピタル、ムゲンエステート、ビーロット、ディア・ライフ)、周辺(And Do、AlbaLink、リビン)
追い風:空き家900万2千戸(2023年)、既存住宅の流通シェア40.4%(2023年)、住生活基本計画の既存住宅・リフォーム市場20兆円目標(2035年)、大手資本の参入
逆風:政策金利1.25%程度(2026年9月18日)への利上げ、首都圏中古マンションの成約減少と在庫増加(2026年8月)、海外投資家需要の変動、税制特例の延長の行方(現行の期限は2027年3月末)
見る指標:販売用不動産と回転、仕入れ、粗利率と含み益、有利子負債と自己資本比率、予想の修正履歴。PERの低さは利益の変動性と財務リスクの裏返しであることが多い
中古の活用は国の政策の方向とも一致しており、市場の追い風は続いています。一方で、この事業は在庫と借入で成り立っており、金利と買い手の変化に最も早く反応する業種の一つです。銘柄を選ぶときは、成長率だけでなく、在庫の回り方と財務の厚さを合わせて確かめてください。