エクサウィザーズ(4259)の企業分析|exaBase AI国内シェアNo.1、赤字脱却から営業利益率13%への急成長
エクサウィザーズ(4259)は、法人向け生成AIプラットフォーム「exaBase AI」が国内市場シェアNo.1を獲得し、大企業向けAIソリューションとの2事業で急成長するAI企業です。
2026年3月期は売上高120億円(前期比+22.3%)、営業利益15.9億円を計上し、上場以来初の通期純利益黒字(15.3億円)を達成しました。前期にようやく営業損益が黒字に転じた直後、営業利益率は一気に13.3%へ上昇。さらに2027年3月期は営業利益23億円(+44.3%)を見込み、上場来初の配当(年間5円)も予定しています。
この記事では、エクサウィザーズの2つの事業の仕組み、赤字から黒字への転換ストーリー、業績推移、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 元DeNA会長が率いるAI社会課題解決企業
エクサウィザーズは、「AIを用いた社会課題解決」をミッションに掲げるAI企業です。元DeNA取締役会長の春田真氏が2016年に設立した株式会社エクサインテリジェンスを母体とし、2017年に静岡大学発ベンチャーのデジタルセンセーションと合併して現在の商号になりました。
項目 | 内容 |
|---|---|
会社名 | 株式会社エクサウィザーズ(ExaWizards Inc.) |
証券コード | 4259(東証グロース) |
設立 | 2016年2月 |
上場 | 2021年12月(東証マザーズ)→ 2022年4月 東証グロースへ移行 |
代表取締役社長 | 春田真(元DeNA取締役会長) |
従業員数 | 659名(2026年6月時点) |
本社 | 東京都港区芝浦 |
セクター | 情報・通信業 |
DeNA元会長とAI研究者の融合から生まれた企業
エクサウィザーズの創業ストーリーは、経営者と研究者の異色の融合から始まります。
2016年2月 — 元DeNA取締役会長の春田真氏がエクサインテリジェンスを設立。AIを活用した社会課題解決を構想
2017年10月 — 静岡大学発ベンチャーのデジタルセンセーションと合併し、「エクサウィザーズ」に商号変更。AI研究のシーズと経営人材が合流
2021年12月 — 東証マザーズに上場。AI導入支援の実績が評価され、IPO時の時価総額は約830億円に
2023年6月 — 「exaBase 生成AI」(現 exaBase AI)をリリース。法人向け生成AIプラットフォーム市場を先行獲得
2026年3月期 — 上場以来初の通期黒字化を達成。同年3月にはSMBCグループとの資本業務提携(約54億円の第三者割当)を発表
代表・春田真氏の経歴と社長復帰
現社長の春田真氏は、DeNA取締役会長・横浜DeNAベイスターズ初代オーナーを経て、2016年にエクサインテリジェンス(現エクサウィザーズ)を設立しました。2017年の合併後は代表取締役会長として経営に関与していましたが、2018年11月に代表権を外れて取締役会長に退き、社長の石山洸氏に経営の実務を委ねていました。
2023年4月、石山氏が家族の事情を理由に代表を退任したことに伴い、春田氏が約4年半ぶりに代表取締役社長として復帰。就任直後から黒字化に向けた構造改革を主導し、「技術の会社」から「収益を伴う事業会社」への転換を推進しています。復帰から3年で上場以来初の通期黒字化を達成し、SMBCグループとの資本業務提携(約54億円)を取り付けるなど、経営再建の成果が数字に表れています。
2つの事業を理解する — AIプロダクトとAIソリューション
エクサウィザーズの事業は、AIプロダクト事業とAIソリューションサービス事業の2つに分かれます。前者はパッケージ化されたAIサービスの提供、後者は大企業向けのオーダーメイドAI開発・コンサルティングです。
AIプロダクト事業 — exaBase AIを中核とした法人向けAIサービス群
AIプロダクト事業の中核は、法人向け生成AIプラットフォーム「exaBase AI」(2026年7月に「exaBase 生成AI」から名称変更)です。2023年6月のサービス開始から急成長し、導入1,700社、利用ユーザー15万人を突破。デロイト トーマツ ミック経済研究所の調査でAIエージェント市場シェアNo.1、富士キメラ総研の調査で法人向け生成AI市場シェアNo.1を獲得しています。
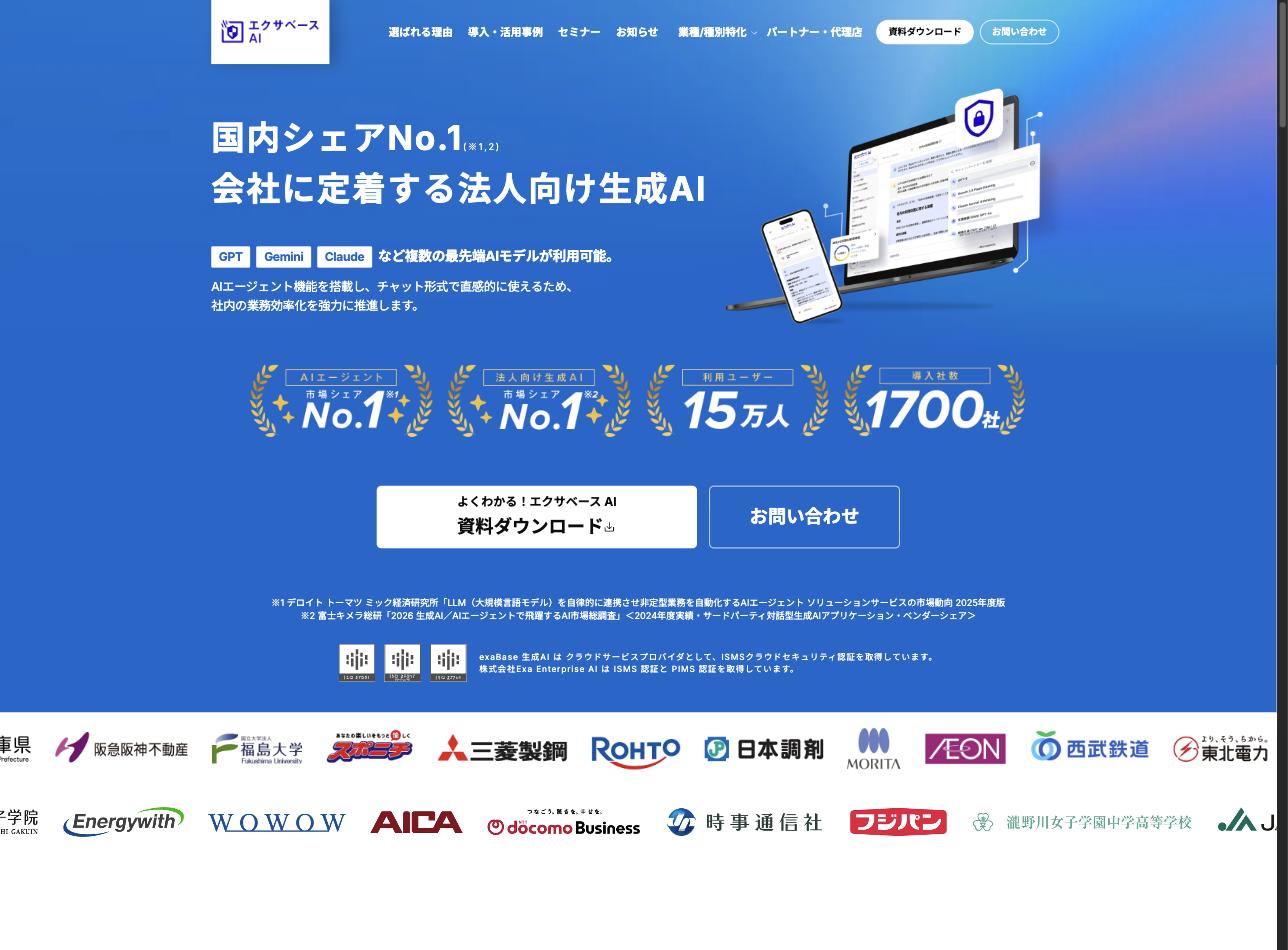
exaBase AIの特徴は以下の3点です。
複数LLMの切り替え — GPT、Gemini、Claudeなど最先端の大規模言語モデルを用途に応じて選択可能。特定モデルへのロックインを避けられる
高度なセキュリティ — データ処理を国内リージョンで完結させ、入力データがAIの学習に利用されない仕組みを採用。ISMSクラウドセキュリティ認証を取得しており、大企業や自治体でも導入できる
AIエージェント機能 — 自社ノウハウを組み込んだ「カスタムエージェント」を誰でも作成でき、業務の自動化を実現。調査・資料作成・議事録作成など10種類以上のAIエージェントを標準装備
ただし、これらの機能は個別に見れば各AIプロバイダーの法人プランでも実現可能です(OpenAIやAnthropicの法人契約でもデータは学習に使われず、複数社と契約すればLLMの使い分けもできる)。では、1,700社超の企業がexaBase AIを選ぶ本質的な理由は何でしょうか。
競合優位性の本質 —「全社員にAIを使わせる」運用基盤
exaBase AIの競合優位性は、個々のAI機能ではなく、IT部門が手を動かさなくても全社展開できるエンタープライズ管理基盤にあります。
管理・ガバナンス層の統合 — 部門別アクセス制御、全社の利用ログ一元管理、ユーザーごとの業務削減時間を可視化するダッシュボードを一つの管理画面で提供します。各社AIを個別契約した場合、これらの管理基盤をIT部門が自前で構築・運用しなければなりません。大企業ほどこの管理コストが導入障壁になるため、「セキュリティ審査を1回通せば全社に展開できる」点がIT部門の意思決定を後押しします。実際にサッポロホールディングスなどの大企業が全社導入しています
AIソリューション事業との導入伴走 — エクサウィザーズにはAIコンサルタント部隊がおり、業務フローの設計から社内定着まで伴走します。ツールを渡すだけでなく「使わせる」ところまで面倒を見る体制が、自力でAI導入を進められない大企業や自治体の採用に繋がっています。2025年10月には滋賀県全庁約6,000名への一括導入が実現しており、NTTドコモビジネスとの協業でRAGによる庁内独自データの活用まで構築しています
蓄積によるスイッチングコスト — 導入企業はexaBase上にプロンプトテンプレート、カスタムエージェント、RAG用の社内文書を蓄積していきます。この「社内ナレッジ資産」が積み上がるほど他社への移行コストが高くなり、解約しにくい構造になると考えられます。決算説明資料ではARPU(1社あたり売上高)の上昇が示されており、カスタムエージェント等の高単価機能への利用拡大が背景にあります
なお、Microsoft Copilot for Microsoft 365やGoogle Workspace Geminiとは直接の競合というより、役割の異なる関係にあります。Copilotが得意なのはWord・Excel・PowerPoint等のOffice製品内での作業効率化であり、exaBase AIはOffice外の業務全般をカバーする生成AI基盤という位置づけです。エクサウィザーズ自身もMicrosoft日本法人との共同セミナーで「生成AIサービスの使い分け」を提案しており、競合ではなく補完関係としてポジショニングしています。
出典:エクサウィザーズ「業務生産性の向上効果を可視化する機能を搭載」、「滋賀県全庁6,000名に導入」、「カスタムエージェント機能を提供開始」、「Microsoft共同セミナー:最適な生成AIサービスの使い分け」
exaBase AIのほかにも、「exaBaseブランド」として業務特化型のAIプロダクトを展開しています。
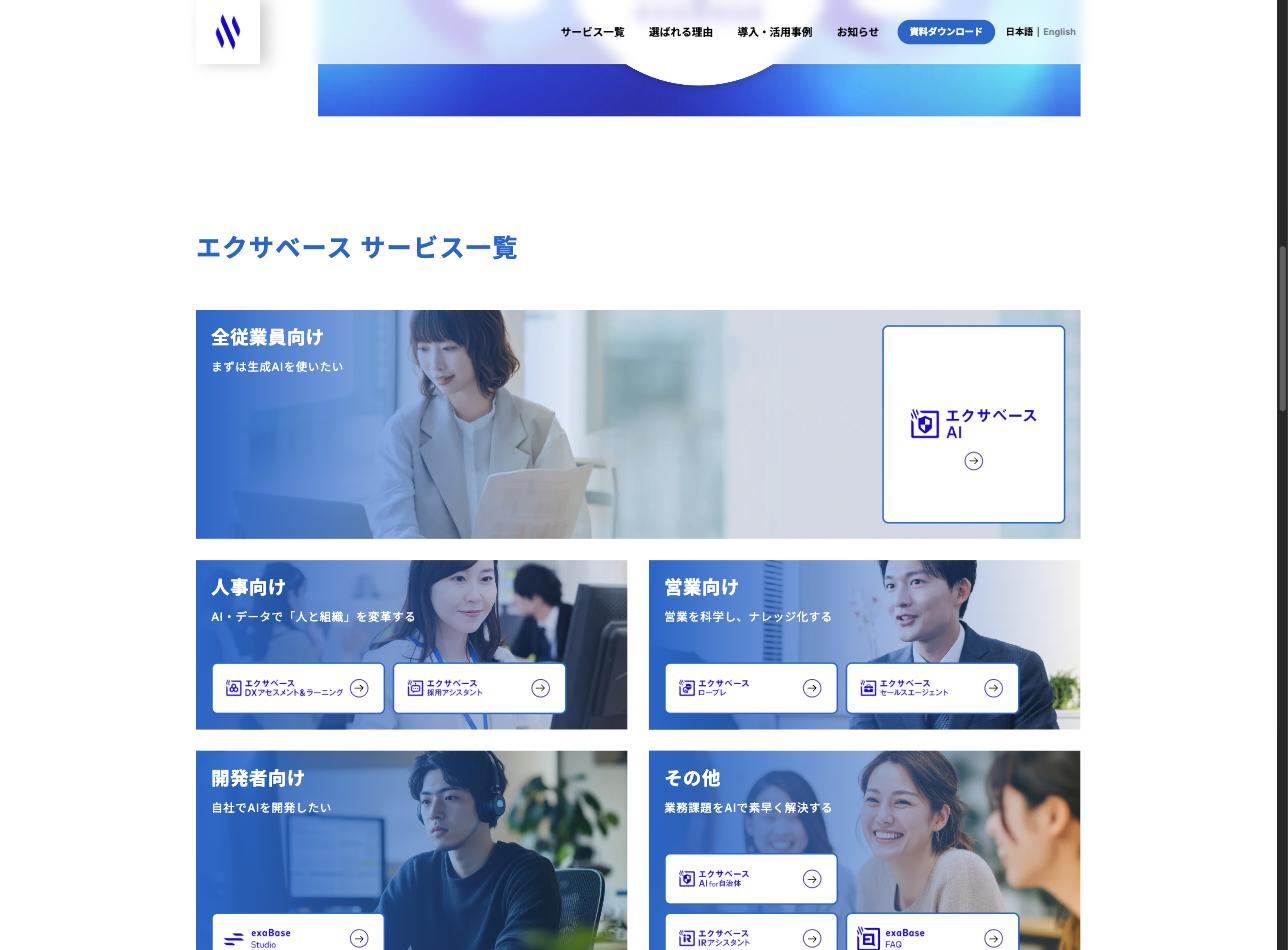
exaBase ロープレ — AIを相手にした営業ロールプレイング研修ツール。利用者5万人超
exaBase 採用アシスタント — AIによる採用業務支援。書類選考・面接調整の効率化
exaBase セールスエージェント — 営業活動をAIで科学化・ナレッジ化するツール
exaBase Studio — 企業がAIアプリケーションを内製するための開発プラットフォーム
exaBase AI for 自治体 — 自治体向けに特化した生成AIサービス。官公庁への導入も拡大中
AIソリューションサービス事業 — 大企業のAI/DX変革を支援
AIソリューションサービス事業は、大企業の個別課題に合わせたオーダーメイドのAIシステム開発・コンサルティングを行う事業です。1,800社以上の導入実績を持ち、医療・製造・流通・金融など幅広い業界の産業課題をAIで解決しています。
プロジェクト型のビジネスで単価が高い一方、人的リソースに依存する面もありますが、FY2026/3は営業利益率30.6%(セグメント売上高ベース)(前年の19.8%から+10.8ポイント)と収益性が大幅に改善しました。AIプロダクトの開発で蓄積した技術・ノウハウをソリューション事業にも展開する好循環が生まれています。
2026年3月には三井住友フィナンシャルグループ(SMBC)との資本業務提携を発表し、約54億円の第三者割当増資を実施。金融領域でのAI活用を共同で推進する方針で、ソリューション事業の大型案件獲得にもつながると期待されています。
業績推移と財務分析 — 赤字脱却から利益成長フェーズへ
エクサウィザーズの業績推移を一言でまとめると、「赤字体質から一気に高収益体質へ転換した」ストーリーです。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
黒字転換の背景 — 売上成長とコスト構造の改善が同時進行
FY2022/3からFY2024/3まで3期連続で営業赤字が続きました。売上高は48.1億円から83.8億円へ成長していたものの、AI人材の採用や研究開発への先行投資が重く、利益化が追いつかない状態でした。FY2025/3でようやく営業損益が黒字に転じましたが(営業利益2,300万円)、投資有価証券評価損などで純利益は25.8億円の赤字でした。
転機となったのがFY2026/3です。売上高120億円(+22.3%)を達成しながら、営業利益率は前年の0.2%から13.3%へ一気に13ポイント改善しました。背景には2つの構造変化があります。
exaBase AIの急成長でプロダクトミックスが改善 — SaaS型のAIプロダクト事業は売上総利益率82.8%と極めて高く、この事業の売上比率が上がるほど全社の収益性が改善する構造です
AIソリューション事業の効率化 — ソリューション事業の営業利益率も前年の19.8%から30.6%へ上昇。プロダクト開発で蓄積した技術をソリューション案件に転用し、プロジェクトの利益率が向上しました
セグメント別の業績 — AIプロダクト事業が急拡大
セグメント別売上高推移
決算期 | AIプロダクト | AIソリューション | 合計 | プロダクト構成比 |
|---|---|---|---|---|
2021/3 * | 3.7億円 | 22.5億円 | 26.1億円 | 14.0% |
2022/3 | 6.3億円 | 41.8億円 | 48.1億円 | 13.1% |
2023/3 | 8.9億円 | 47.0億円 | 55.9億円 | 15.9% |
2024/3 | 16.4億円 | 67.4億円 | 83.8億円 | 19.6% |
2025/3 | 30.6億円 | 70.5億円 | 101.0億円 | 30.2% |
2026/3 | 49.2億円 | 72.4億円 | 121.5億円 | 40.5% |
FY2026/3のセグメント別業績を見ると、AIプロダクト事業の売上高が49.2億円(前年比+60.9%)と急拡大し、全社売上に占める比率は約40%まで上昇しました。営業利益は18.7億円(同+147.9%)、営業利益率は38.0%と高い収益性を誇ります。
一方、AIソリューション事業は売上高72.4億円(同+2.7%)と堅実に推移。営業利益は22.2億円(同+58.7%)で、売上成長は緩やかでも利益率が大幅に改善しています。
セグメント別売上構成比(2026年3月期)
直近Q1(2027/3期)も好調に推移
2026年8月12日に開示された2027年3月期Q1(4-6月)は、売上高34.5億円(前年同期比+41.0%)、営業利益2.0億円(同+39.0%)と好調です。セグメント別では、AIプロダクト事業が15.9億円(同+50.6%)、AIソリューション事業が19.1億円(同+31.1%)と両事業が二桁成長を維持しています。
株価指標と初配当
指標 | 値 | 備考 |
|---|---|---|
株価 | 850円 | |
時価総額 | 825億円 | |
PER | 46.9倍 | FY2026/3実績EPS 18.13円ベース |
PBR | 15.98倍 | |
ROE | 32.3% | 期末純資産ベース。決算短信は期中平均ベースで44.1% |
配当予想 | 年間5円 | 2027/3期、上場来初配当 |
2027年3月期には上場来初の配当となる年間5円(期末一括)を予定しています。配当利回りは約0.6%と控えめですが、これまで無配だった成長企業が株主還元を始めること自体が、経営の自信と利益体質の定着を示すシグナルといえます。
投資家が注目すべきポイント
成長ドライバー
1. exaBase AIの導入拡大とARPU上昇
法人向け生成AI市場は国内でまだ黎明期にあり、大企業の多くはPoC(概念実証)から本格導入のフェーズに移行しつつあります。exaBase AIはすでに1,700社の導入基盤を持ち、「最初に導入した生成AIツール」として定着しやすいポジションにあります。導入社数の拡大に加え、カスタムエージェントなど高単価機能の利用増によるARPU上昇が、売上成長の両輪となっています。
2. AIプロダクト事業の売上構成比拡大が利益率を押し上げ
AIプロダクト事業の売上総利益率は82.8%と、AIソリューション事業の56.6%を大きく上回ります。AIプロダクト事業の売上比率がFY2025/3の約31%からFY2026/3の約40%へ上昇したことが、全社利益率の急改善の最大の要因です。この構成比がさらに高まれば、売上成長率以上のペースで営業利益が伸びる構造的な利益成長が見込めます。
3. SMBCグループとの提携による販路拡大
2026年3月に発表されたSMBCグループとの資本業務提携は、約54億円の資金に加え、メガバンクグループの取引先ネットワークへのアクセスという大きな意味を持ちます。金融機関はセキュリティ要件が厳しくAI導入が遅れている業界の一つであり、SMBCグループとの協業はexaBase AIの金融領域での導入加速に直結する可能性があります。
リスク要因
1. 高バリュエーションのリスク
2026年9月5日時点でPER 46.9倍、PBR 15.98倍は、通期黒字化1年目の企業としては高い水準です。市場はFY2027/3以降の高成長の継続を織り込んだ株価をつけており、業績が会社予想を下回った場合や成長鈍化の兆候が出た場合、株価の調整幅は大きくなる可能性があります。FY2025/3は営業利益がわずか2,300万円で、純利益は25.8億円の赤字だった点は記憶にとどめておくべきです。
2. 法人向け生成AI市場での競合激化
法人向け生成AI市場にはMicrosoft Copilot for Microsoft 365やGoogle Workspace Geminiなど、グローバルプラットフォーマーが本格参入しています。国内でもPKSHA Technology(3993)、Laboro.AI、ABEJAなど競合が存在します。exaBase AIは「複数LLMの切り替え」「国内データ処理」「AIエージェント」で差別化していますが、LLM自体の進化は速く、機能面の優位性が持続するかは注視が必要です。
3. AIソリューション事業のスケーラビリティ
AIソリューション事業のFY2026/3の売上成長率は+2.7%にとどまりました。プロジェクト型ビジネスは大型案件の有無で四半期ごとの業績が振れやすく、エンジニアの稼働率に依存するため、急拡大には採用が追いつく必要があります。ただし、Q1 FY2027/3は前年同期比+31.1%と回復しており、SMBCグループとの提携効果が今後現れるかがポイントです。
まとめ
エクサウィザーズ(4259)は、法人向け生成AIプラットフォーム「exaBase AI」のシェアNo.1獲得を足がかりに、赤字体質から一気に営業利益率13%台への飛躍を果たした成長企業です。
AIプロダクト事業は導入1,700社・15万ユーザーの基盤を持ち、売上高+60.9%、営業利益率38.0%の高収益事業に成長。AIソリューション事業と合わせた全社営業利益は、FY2027/3に23億円(+44.3%)を会社が予想しています
SMBCグループとの資本業務提携(約54億円)は、金融領域への販路拡大と信用力の向上につながる大きな一手です
リスクとしては、PBR 15.98倍の高バリュエーション、グローバルプレイヤーとの競合、ソリューション事業の成長安定性に注意が必要です
生成AI市場は「PoC」から「本格導入」のフェーズに移行しつつあり、法人向けプラットフォームとして先行するexaBase AIのポジションは追い風を受けやすい状況です。利益率の改善がAIプロダクト事業の拡大で構造的に進む点は、売上成長と利益成長の両立を期待できる材料です。投資判断にあたっては、exaBase AIの導入社数・ARPU推移、ソリューション事業の受注動向、SMBCグループとの協業の進捗を四半期決算で確認していくことが重要でしょう。