フリー(4478)の企業分析|統合型クラウドERPの先駆者、黒字化2年目の実力と「調整後営業利益」の読み方
フリー(4478)は、「スモールビジネスを、世界の主役に。」をミッションに掲げ、クラウド会計ソフト「freee会計」を中心とした統合型経営プラットフォームを提供するSaaS企業です。
2026年6月期は売上高424億円(前期比+27.6%)、営業利益10.9億円(同+78.6%)と、2025年6月期の創業以来初の通期黒字に続き、2期連続の黒字を達成しました。長年にわたる赤字投資フェーズを経て利益回収フェーズに入った一方、会社は2026年8月に経営の最重要指標を「調整後営業利益」に切り替えており、利益の中身を読み解く力が問われる決算でもあります。
この記事では、フリーの統合型プラットフォーム戦略、黒字化の中身と「調整後営業利益」の読み方、ARR成長、M&A戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — スモールビジネスを世界の主役に
フリーは、元Google社員の佐々木大輔氏が2012年に創業したクラウドERPプラットフォーム企業です。「だれもが自由に経営できる統合型経営プラットフォーム」をビジョンに掲げ、個人事業主から従業員1,000名以下の法人までを対象に、会計・人事労務・販売管理・契約・金融サービスを一気通貫で提供しています。
項目 | 内容 |
|---|---|
会社名 | フリー株式会社(freee K.K.) |
証券コード | 4478(東証グロース) |
設立 | 2012年7月 |
上場 | 2019年12月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役CEO | 佐々木大輔(元Google Japan) |
従業員数 | 2,327名(連結、2026年6月末時点) |
本社 | 東京都品川区 |
セクター | 情報・通信業 |
ミッション | 「スモールビジネスを、世界の主役に。」 |
事業セグメント | 単一セグメント(プラットフォーム事業) |
グループ構成 | 子会社5社 + 持分法適用関連会社1社 |
「統合型」で挑む後発の王道戦略
フリーの最大の特徴は、バックオフィス業務を丸ごと一つのプラットフォームで完結させる「統合型」アプローチにあります。会計、人事労務、販売管理、契約、経費精算、勤怠管理、さらには法人カードまで、バラバラのツールを使い分ける必要がありません。
この戦略の背景には、中小企業の切実な課題があります。「経理はA社のソフト、給与計算はB社、請求書はC社」という断片化されたバックオフィスは、データの二重入力や人為的ミスの温床です。freeeはこれを一つのデータベースで統合することで、スモールビジネスの経営効率を根本から変えようとしています。
フリーの成長の軌跡を振り返ると、一貫して「プラットフォームの拡張」を追求してきたことがわかります。
2013年 — クラウド会計ソフト「freee」提供開始。同年10月に国内の会計ソフトとして初めてパブリックAPIをベータ公開(2015年2月正式公開)し、エコシステム構築に着手
2014年 — 「freee給与計算」(現・freee人事労務)を提供開始。会計と人事労務の統合へ
2019年 — 東証マザーズに上場(公開価格2,000円、初値2,500円)。上場時の時価総額は約1,200億円
2021〜2025年 — 積極的M&Aでプロダクト群を拡充。電子契約(サイトビジット)、税務申告(Mikatus)、請求書処理(sweeep)、予約管理(アポロ)、連結会計(YUI)など多方面に展開
2025年 — 創業以来初の通期営業黒字(営業利益6.1億円)を達成
2026年 — プラットフォームARRが436億円に拡大。経営の最重要指標を調整後営業利益に変更し、上限50億円の自社株買いを決議
freeeは単一セグメント(プラットフォーム事業)で開示しているため、弁護士ドットコムのようなセグメント別の売上構成比はありません。ただし、プラットフォームARR(年間経常収益)の内訳として、法人向け347.8億円(79.8%)、個人事業主向け88.2億円(20.2%)という構成が開示されています(2026年6月期末)。
プラットフォームARR構成比(2026年6月期末)
プラットフォームARR推移(法人・個人事業主別)
統合型プラットフォームを理解する
freee会計 — 統合型クラウド会計の先駆者
freee会計は、フリーの創業プロダクトでありプラットフォーム全体の中核です。銀行口座やクレジットカードとの自動連携により取引データを自動取得し、AIが仕訳を提案。確定申告や決算書の作成までをクラウド上で完結できます。
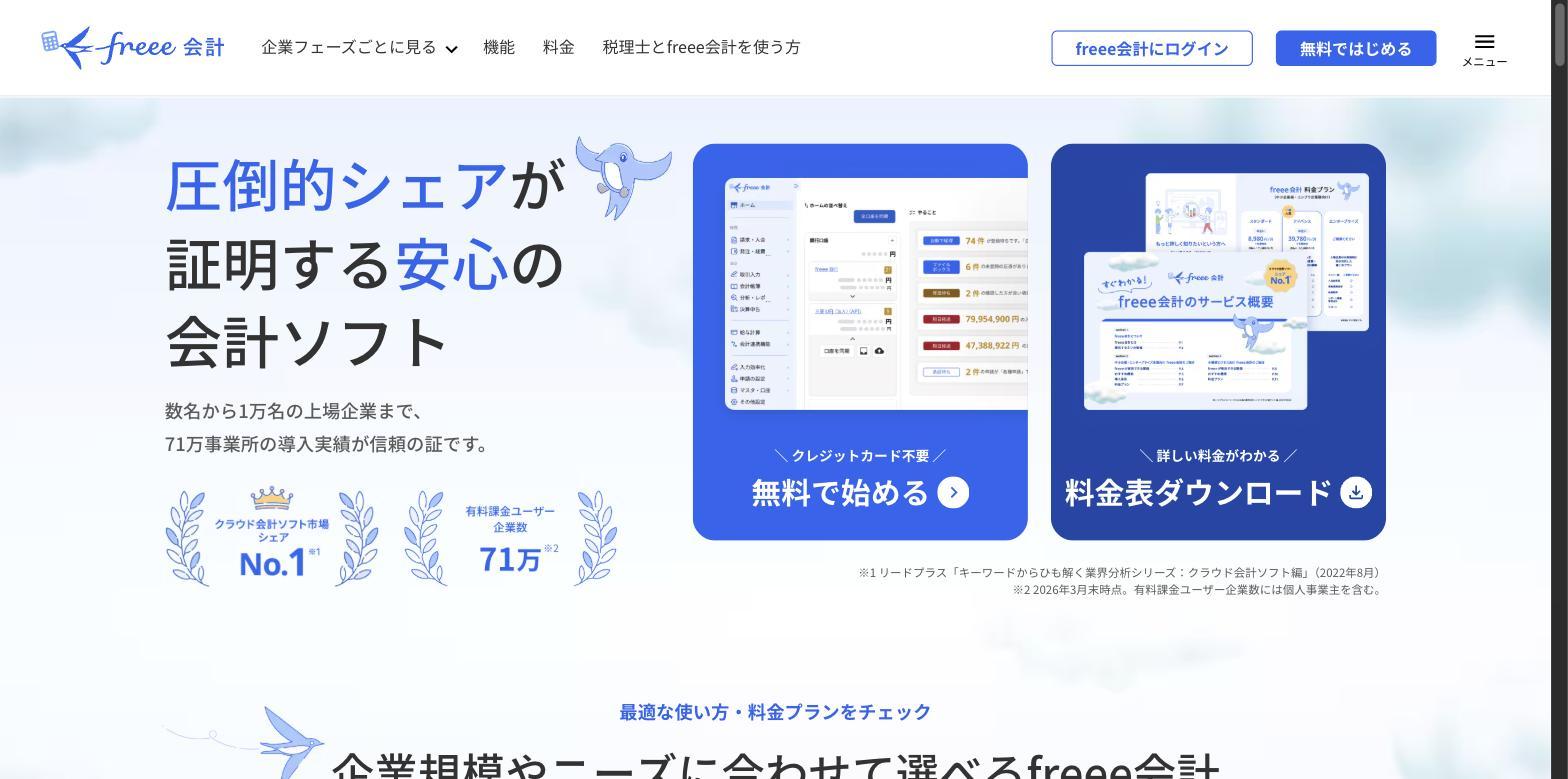
App Storeでの評価は約10万件、平均4.5点と高評価を維持しています。従来のインストール型会計ソフト(弥生会計、勘定奉行など)からの乗り換え需要を取り込みながら成長してきました。
freee会計が他のクラウド会計と異なるのは「統合型」であることです。マネーフォワードクラウド会計やfreeeの競合は、会計・経費精算・請求書などを「別プロダクト」として提供し、API連携で繋ぐアプローチが一般的です。一方、freeeは最初から一つのデータベース上に全機能を構築しており、データの整合性やリアルタイム性に優位性があります。
freee人事労務 — もう一つの主力プロダクト
freee人事労務は、給与計算、年末調整、入退社手続き、社会保険手続きなどをクラウドで一元管理するサービスです。freee会計と同一プラットフォーム上にあるため、給与データが自動的に会計に反映されます。
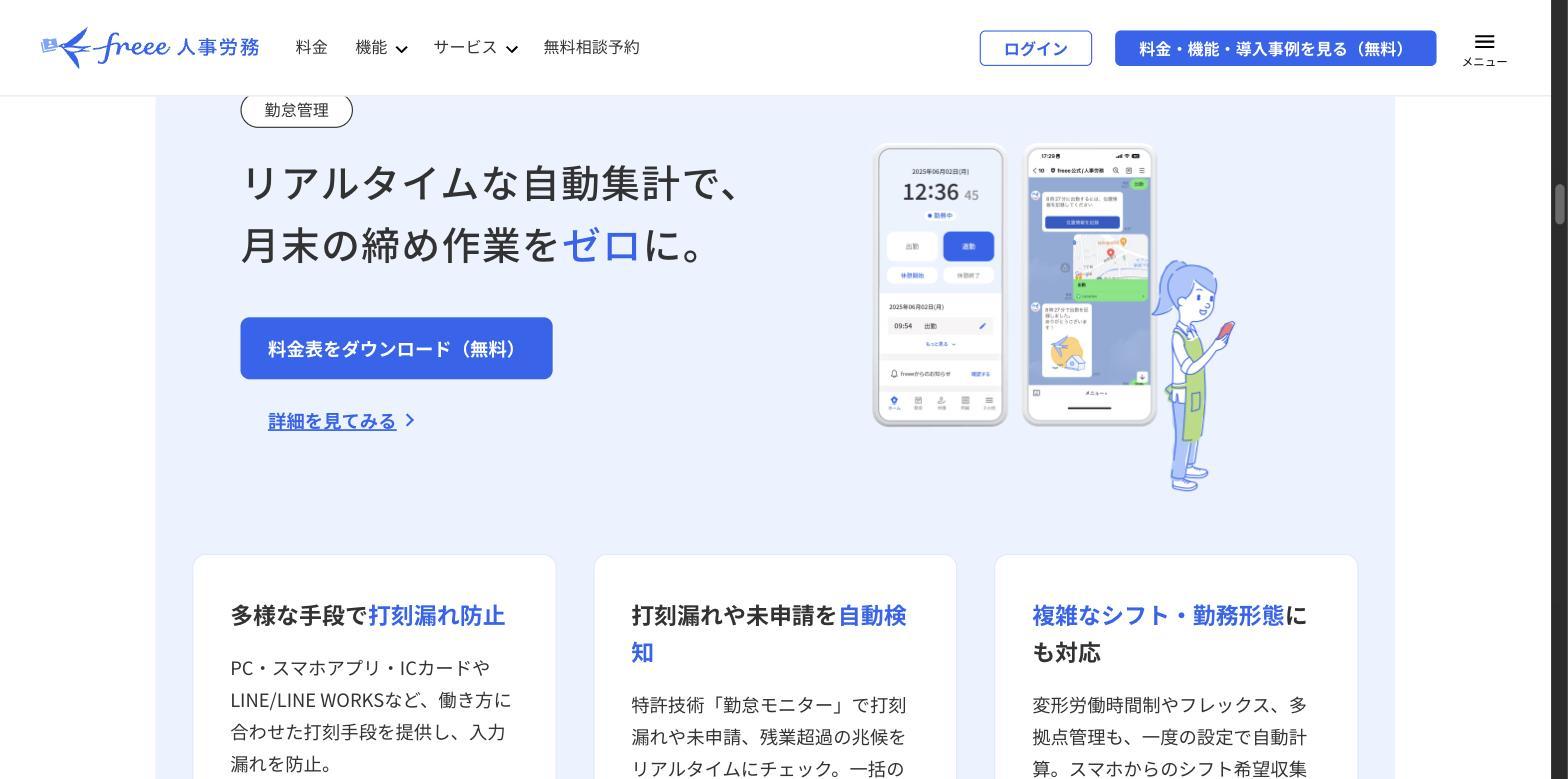
中小企業にとって、「会計と人事労務が別システムで二重入力が必要」という課題は日常的な業務負荷です。freeeの統合型アプローチはこの痛みを解消し、経営者や経理担当者の工数を大幅に削減します。
拡大するプロダクト群 — M&Aと自社開発の融合
フリーは会計と人事労務の2本柱に加え、M&Aと自社開発を組み合わせてプロダクトラインナップを急速に拡充してきました。
プロダクト名 | 分野 | 特徴 |
|---|---|---|
freee会計 | 会計・経理 | 統合型クラウド会計。自動仕訳、確定申告、決算書作成 |
freee人事労務 | 人事・労務 | 給与計算、年末調整、社保手続き。会計と自動連携 |
freee販売 | 販売管理 | 見積・請求・受注・案件管理を案件単位で一元化 |
freee申告 | 税務申告 | クラウド税務申告。freee会計からデータを自動取込 |
freeeサイン | 電子契約 | 旧NINJA SIGN。サイトビジット社買収で取得 |
freeeカード Unlimited | 金融サービス | 独自与信モデルの法人カード。利用枠最大5億円 |
freee経費精算 | 経費管理 | レシート撮影で自動読取、承認ワークフロー |
freee勤怠管理Plus | 勤怠管理 | 打刻、シフト、有給管理。人事労務と自動連携 |
M&A戦略 — 買って統合し、プラットフォームを広げる
フリーの成長を語るうえで欠かせないのが積極的なM&A戦略です。単にプロダクトを買うのではなく、買収した企業の機能をfreeeプラットフォームに統合することで、プロダクト間のデータ連携を深化させてきました。
被買収企業 | 取得プロダクト | 統合後の姿 |
|---|---|---|
サイトビジット | NINJA SIGN(電子契約) | freeeサインとしてリブランド |
Mikatus | A-SaaS(税理士向け会計) | 税理士事務所向け機能を強化 |
sweeep | AI-OCR請求書処理 | freee支出管理に技術統合 |
Why | Bundle(情シス向けSaaSアカウント管理・作業自動化) | 情報システム管理領域に進出 |
エン・ジャパン(事業承継) | pasture(フリーランス管理) | freee業務委託管理として展開 |
アポロ | 予約管理システム | freee予約として提供 |
YUI | 連結会計 | 連結会計機能を強化 |
特筆すべきは、単なるプロダクトの横並べではなく、買収したプロダクトをfreeeブランドに統合し、プラットフォーム内のデータ連携を強化している点です。例えば、freeeサインで締結した契約書の情報は自動的にfreee会計の取引データに反映され、freee販売の案件管理にも紐づきます。
電子契約サービス市場規模の推移(国内)
【投資テーマ解説】電子契約|市場295億円・年2割成長、クラウドサイン vs GMOサインの競争構図と投資機会
電子契約の仕組み・市場規模・普及率の最新データと、クラウドサイン・GMOサインなど主要サービスの比較、関連上場企業の事業規模・投資ポイントを解説します。
freeeカード Unlimited — 金融サービスへの本格参入
freeeカード Unlimitedは、フリーの金融サービス展開の中核プロダクトです。freee会計のリアルタイム財務データを基にした独自の与信モデルにより、従来の金融機関では評価が難しかったスタートアップや中小企業に対しても、最大5億円の利用枠を提供します。
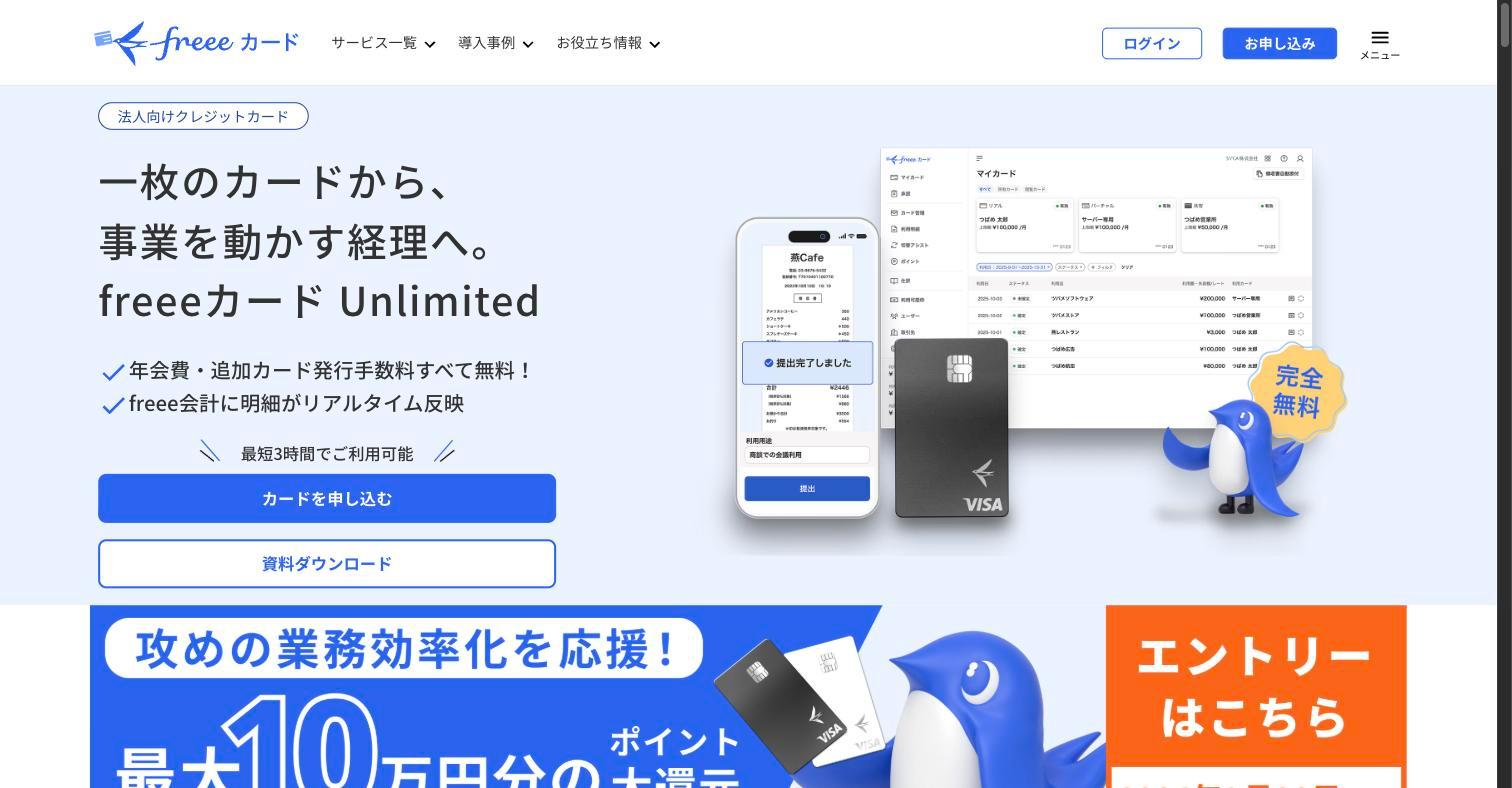
この仕組みは「SaaS × FinTech」のクロスセル戦略そのものです。freee会計のユーザーがカードを利用すると、利用明細が自動で会計に取り込まれ、経費精算の手間がゼロになります。ユーザーにとっては利便性の向上、フリーにとってはプラットフォームへのロックインが進むという、双方にメリットのある設計です。
freeeアプリストア — 国内の会計ソフトで初めて開いたパブリックAPIエコシステム
フリーはサービス開始直後の2013年10月に国内の会計ソフトとして初めてパブリックAPIを公開し(ベータ公開。2015年2月に正式公開)、外部連携を前提にプラットフォームを設計してきました。freeeアプリストアには外部開発者が構築したアプリが多数登録されており、ECサイト連携、POSレジ連携、銀行API連携など、freee単体ではカバーしきれない業務をエコシステムで補完しています。
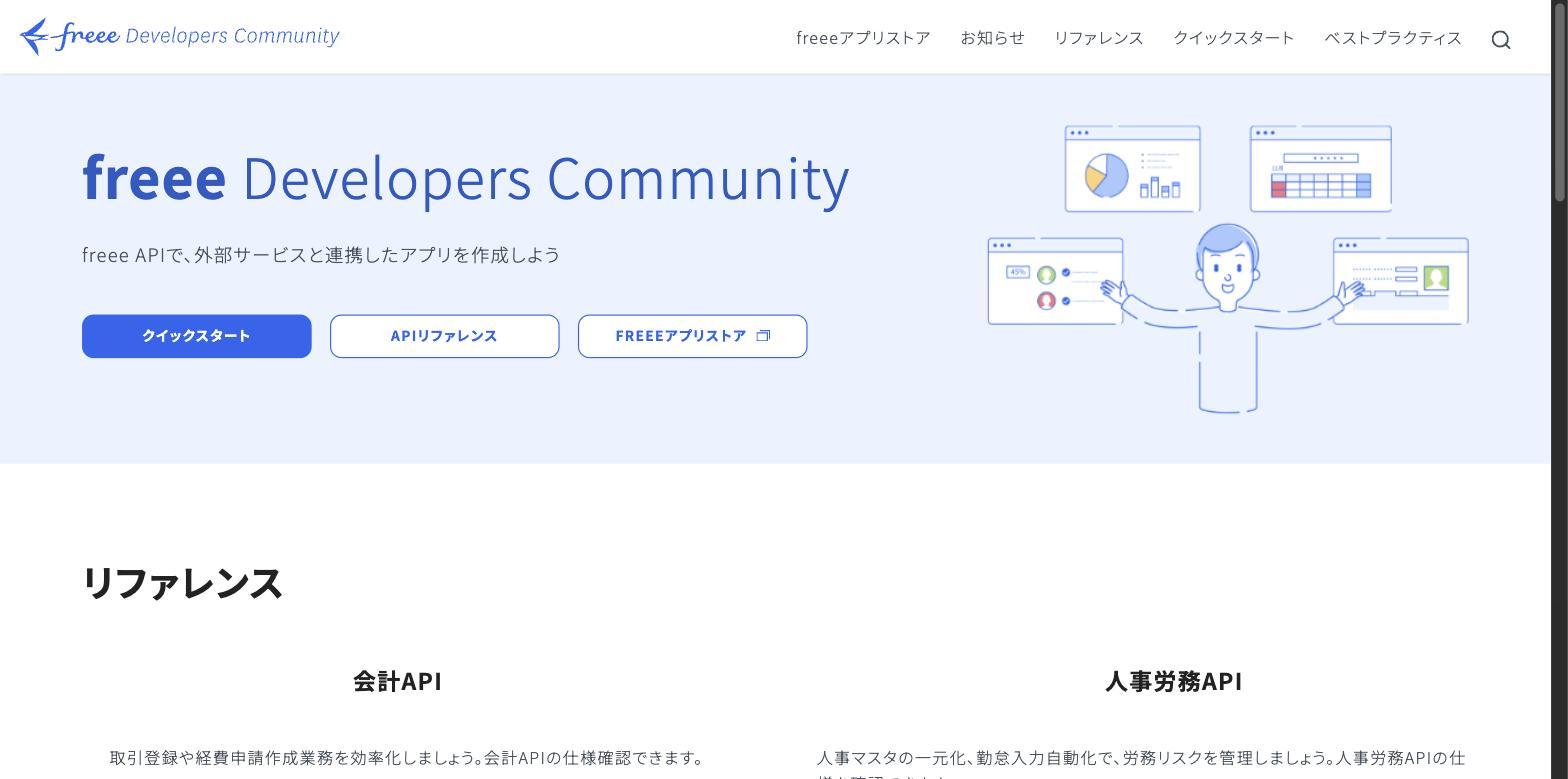
このエコシステム戦略はSalesforceの「AppExchange」に近いモデルであり、プラットフォーム全体の価値を高めると同時に、他社サービスとの連携が進むほどユーザーの乗り換えコスト(スイッチングコスト)が上がります。
業績推移と財務分析
通期業績推移 — 赤字拡大から黒字化への転換点
フリーの業績を振り返ると、「売上高の急成長」と「赤字からの転換」が同時に進行してきたことがわかります。2022年6月期に30億円だった営業赤字は、インボイス制度対応の先行投資で2023〜2024年6月期に80億円前後まで拡大しましたが、2025年6月期に初めてプラスに転じ、2026年6月期も黒字を維持しました。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2022年6月期 | 143.8億円 | -30.4億円 | -116.1億円 | -21.2% |
2023年6月期 | 192.2億円 | -79.2億円 | -123.4億円 | -41.2% |
2024年6月期 | 254.3億円 | -83.9億円 | -101.5億円 | -33.0% |
2025年6月期 | 332.7億円 | 6.1億円 | 13.7億円 | 1.8% |
2026年6月期 | 424.4億円 | 10.9億円 | 10.8億円 | 2.6% |
通期業績推移(売上高・営業利益・営業利益率)
このグラフで一目瞭然なのは、売上高が4年間で約3倍(143.8億円→424.4億円)に成長する間に、営業利益率が2023年6月期の-41.2%を底に+2.6%まで改善したことです。なお2022〜2024年6月期の純損失が営業損失を大きく上回っているのは、ソフトウェア資産やのれんの減損損失(3期で計約149億円)を特別損失として計上したためです。SaaS企業特有の「先行投資→スケール→利益化」のサイクルが進行しています。
黒字化 — 何がターニングポイントだったのか
2025年6月期の黒字化と、それに続く2026年6月期の利益拡大には、いくつかの構造的要因が重なっています。
ARRの積み上がり — 2025年6月期末にプラットフォームARRが358億円に達し、固定費をカバーして利益を出せる規模に到達しました。SaaSビジネスは顧客が積み上がるストック型であるため、一定規模を超えると利益が出やすくなります
法人ARPUの上昇 — 法人向けの1社あたり年間売上は2026年6月期末に12.7万円(前年比+6.1%)。会計だけでなく人事労務・販売管理・経費精算など複数プロダクトのクロスセルが進み、単価が向上しました
販管費比率の低下 — 売上高に対する販管費の比率(会社の調整後ベース)は2024年6月期の112%から2026年6月期には75%へ下がりました。営業・開発でのAI活用による生産性向上に加え、2025年6月期に再開した「ソフトウェア資産化」(開発費を費用でなく資産に計上する処理)で研究開発費の計上額が減った効果も含まれます。この点は次の節で詳しく見ます
ただし注意が必要なのは、営業利益率2.6%はまだ黒字化2年目の水準であるという点です。同じSaaS企業でもラクス(2026年3月期の営業利益率28.8%)と比べると利益率は低く、マネーフォワード(2025年11月期は営業赤字)と同様、利益はまだ立ち上がり期にあります。今後の利益成長の持続性が問われます。
会社が「最重要指標」を変えた — 調整後営業利益とFCF、どちらを見るべきか
2026年8月の決算発表で、フリーは経営の最重要指標を「調整後フリー・キャッシュ・フロー(調整後FCF)」から「調整後営業利益」に切り替えました。2028年6月期の目標である「Rule of 40」(売上高成長率と利益率の合計が40%以上)も、利益率の物差しを調整後FCFマージンから調整後営業利益率に変えています。1年前の2025年8月には、CFO自らが「ソフトウェア資産化の影響を除いたボトムラインの指標」として調整後FCFを掲げたばかりでした。
きっかけは、2026年6月期の調整後FCFが予想を大きく外したことです。会社は12.6〜25.2億円のプラスを見込んでいましたが、着地は▲3.5億円。オフィスの増床、黒字化に伴う消費税支払いの増加、前期末に積み増した未払金の支払いなどが重なりました。一方で調整後営業利益は26.6億円と、予想の25.2億円を上回っています。
2つの指標は何が違うのか
家計に例えると、営業利益は「家計簿上の黒字」、FCFは「実際に財布に残ったお金」です。SaaS企業ではこの2つがしばしば食い違います。
指標 | 意味 | 2026年6月期 |
|---|---|---|
営業利益 | 会計上の本業の利益 | 10.9億円(利益率2.6%) |
調整後営業利益 | 営業利益に株式報酬費用・のれん償却・一時費用を足し戻したもの | 26.6億円(6.3%) |
調整後FCF | 実際に手元に残った現金。カード事業の立替金やM&A支出などの影響を除く | ▲3.5億円(▲0.8%) |
出典:フリー 2026年6月期決算短信・決算説明資料よりKabuGraph作成
営業利益から調整後営業利益への足し戻しは、株式報酬費用12.8億円、のれん償却1.7億円、その他一時費用1.2億円です。最大の項目は株式報酬費用で、調整後営業利益の半分近くを占めます。
営業利益・調整後営業利益・調整後FCFの推移
なぜ利益と現金がこれほどズレるのか — ソフトウェア資産化
調整後営業利益(+26.6億円)と調整後FCF(▲3.5億円)の差、約30億円の正体は、ほぼ「ソフトウェア資産化」です。
フリーは2025年6月期から、開発費の一部を費用ではなく資産として計上する処理(ソフトウェア資産化)を再開しました。エンジニアの人件費などをその年の費用にせず、いったん資産に載せて数年かけて償却費として費用化する方法です。リフォーム代100万円を現金で払ったのに、家計簿には5年に分けて年20万円ずつ書くようなものと考えると分かりやすいでしょう。財布からは今年100万円出ていますが、家計簿の赤字は20万円で済みます。
2026年6月期は、資産化した開発費が43.2億円だったのに対し、費用として計上した償却費は11.6億円でした。差額の約31億円が、営業利益を押し上げながらFCFには反映されていない金額です。実際、調整後営業利益率6.3%からこの差(売上比7.4ポイント)を引くと▲1.1%となり、調整後FCFマージンの▲0.8%とほぼ一致します。
ソフトウェア資産化額と償却費
会社側もこの構造は説明しており、「償却費が資産化額に追いつく2028年6月期には、調整後FCFは調整後営業利益と同水準になる」としています。つまり、2つの指標が本当に同じものを指すようになるのは2年後、というのが会社自身の見立てです。
会社の説明と、投資家として押さえておきたい点
会社は変更の理由を3つ挙げています。
顧客が求める支払い条件(年払いでなく月払いなど)に柔軟に応じたい。現金の早期回収を優先すると成長が鈍る
調整後FCFは支払いのタイミングや前受収益の変動でブレやすく、業績予想の精度を上げるには利益指標の方がよい
資産化と償却が均衡すれば、調整後営業利益がキャッシュ創出力も表すようになる
いずれも筋は通っています。調整後FCFが年間十数億円単位でブレるのは事実で、売上の1〜2%の利益を議論する段階ではノイズが大きすぎます。同業でもSansanは調整後営業利益、マネーフォワードはEBITDAを主指標にしており、利益ベースに揃えること自体は珍しくありません。
一方で、個人投資家として引っかかる点もあります。
未達の年に物差しを変えた。1年前に自ら設定した指標を、外した直後に差し替えています。会社の説明が正しいとしても、「達成しやすい指標に移った」と見られるのは避けられません。
足し戻している費用は、株主にとって本物のコストである。株式報酬(12.8億円)は株式の希薄化という形で株主が負担します。のれん償却(1.7億円)は今は小さいものの、フリーはM&Aで製品を揃えてきた会社です。買収した事業の売上はARRに入る一方、買収代金の費用化を指標から外すのは、片側だけを数えることになります。2022〜2024年6月期の3年間で計約149億円の減損損失(営業利益の外側で処理)を計上した経緯を考えると、のれんの扱いは軽視できません。
短信の予想項目から調整後FCFが消えた。2027年6月期の短信予想は売上高522億円と調整後営業利益57.5億円(利益率11%)のみで、前期まで短信に載せていた調整後FCFのレンジは決算説明資料の「マージン5〜10%」に後退しました。会計上の営業利益・純利益の予想はもともと開示されておらず、株式報酬費用は7.4億→9.7億→12.8億円と毎年増えており、調整後と会計上の差は開き続けています。
この記事での見方
調整後営業利益は「経営が約束した数字の進捗」を測る物差しとしては使えます。ただし「本当に稼げているか」は、決算のたびに次の3点を自分で確かめるのが安全です。
調整後営業利益と調整後FCFの差が縮まっているか(会社の言う「2028年に同水準」に向かっているか)
会計上の営業利益が調整後営業利益についてきているか(株式報酬の重さ)
決算短信のキャッシュ・フロー計算書で「無形固定資産の取得による支出」(資産化)と「減価償却費」の差が縮まっているか
2027年6月期の会社予想は、調整後営業利益率11%に対して調整後FCFマージンは5〜10%。差が1〜6ポイントまで縮まる計画です。この差が計画どおり縮まるかどうかが、今回の指標変更が「経営の実態に合わせた合理的な判断」だったのか「見え方の調整」だったのかを分ける試金石になります。
ARR推移 — SaaSの「体力」を測る指標
SaaS企業の実力を測る上で最も重要な指標がARR(Annual Recurring Revenue、年間経常収益)です。ARRは「今の顧客基盤のまま1年間続けたら得られる収益」を示すもので、SaaSビジネスの安定性と成長性を表します。フリーは2026年6月期から、定額課金分の「サブスクリプションARR」に、法人カードなど従量・手数料型の売上を年換算した「トランザクションARR」を加えた「プラットフォームARR」を開示しています。
期末 | プラットフォームARR | 法人向け | 個人事業主向け | 前年比 |
|---|---|---|---|---|
2024年6月 | 268.3億円 | 202.4億円 | 65.9億円 | — |
2025年6月 | 358.0億円 | 280.5億円 | 77.5億円 | +33.4% |
2026年6月 | 436.0億円 | 347.8億円 | 88.2億円 | +21.8% |
プラットフォームARR推移
プラットフォームARRは2年間で約1.6倍に成長しています。特に注目すべきは法人向けARRの成長率が個人事業主向けを大きく上回っている点です。法人向けは2年間で約1.7倍に対し、個人事業主向けは約1.3倍。法人のARPU(1社あたり年間売上)上昇と新規獲得の両輪が効いている結果です。なお、ARRのうち定額課金分(サブスクリプションARR)は412.7億円で、残りの23.2億円は法人カードなど従量・手数料型のトランザクションARRです。後者は前年比+65.4%と最も速く伸びています。
バランスシート — 黒字化で財務体質も改善
2026年6月期末の総資産は619.2億円、自己資本は211.0億円(純資産211.9億円)です。自己資本比率は34.1%で、長年の赤字による自己資本の毀損が続いていましたが、黒字化により今後は改善が見込まれます。
ROE(自己資本利益率)は5.1%と、黒字化2年目としてはまだ低水準です。ただし、売上成長が続く限り利益の伸びは加速する構造であり、ROEの本格的な改善は来期以降に期待されます。
株価指標(2026年8月20日終値時点)
指標 | 値 |
|---|---|
株価 | 3,855円 |
時価総額 | 約2,305億円 |
PER(株価収益率) | 211.8倍 |
PBR(株価純資産倍率) | 10.85倍 |
ROE(自己資本利益率) | 5.1% |
配当利回り | 0%(無配) |
PSR(株価売上高倍率) | 5.4倍 |
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
PSR(株価売上高倍率)とは|赤字企業でも使えるバリュエーション指標
PSR(Price to Sales Ratio)の計算式・業種別の目安・PERやPBRとの違いを解説。赤字のスタートアップや成長企業の割安性を判断する方法がわかります。
投資家が注目すべきポイント
3つの成長ドライバー
1. 統合型プラットフォームの「クロスセル」効果
freeeの最大の成長エンジンは、既存顧客に追加プロダクトを販売する「クロスセル」です。例えば、freee会計だけを使っていた顧客がfreee人事労務やfreee経費精算を追加導入すれば、ARPUは倍増します。統合型プラットフォームの利便性が高まるほど、この効果は加速します。
実際に法人ARPUの上昇トレンドが続いており、「顧客数の増加」と「単価の上昇」の両輪で法人ARRが成長しています。これは健全なSaaS成長パターンであり、投資家が最も評価するポイントです。
2. 巨大な未開拓市場 — 中小企業のDX
日本には約336万の中小企業(2021年6月時点、中小企業庁。うち約半数が個人事業者)が存在します。しかし、個人事業主のクラウド会計ソフト利用率は2026年3月末時点でも38.4%にとどまっており(MM総研調べ)、依然として多くの事業者がExcelや紙、旧来のインストール型ソフトに依存しています。インボイス制度(2023年10月開始)や電子帳簿保存法の改正が、クラウド移行の強い追い風となっています。
会計ソフトの種別利用率推移(個人事業主)
3. freeeカード Unlimitedによる金融サービスの拡大
SaaS企業がFinTech(金融テクノロジー)に参入するモデルは、米国ではBill.com(中小企業向け支払管理)やBrex(法人カード)が先行しています。freeeカード Unlimitedは、freee会計の財務データを活用した独自与信により、既存の金融機関が対応しにくいスタートアップや成長企業に最大5億円の利用枠を提供します。SaaSの月額課金に加えて、カード利用手数料という新たな収益源が生まれつつあります。
注意すべきリスク
1. PER 211倍という極めて高いバリュエーション
PER 211.8倍は、今後数年にわたる急速な利益成長を前提とした株価水準です。東証グロース市場の平均PERが単純平均で約33倍、加重平均で約59倍(2026年8月末、JPX、連結)であることを考えると、群を抜いて高い評価を受けています。仮に来期の純利益が30億円に成長しても、時価総額2,305億円ベースのPERは約77倍です。利益成長が市場の期待を下回った場合、株価の急落リスクは大きくなります。
ただし、PSR(株価売上高倍率)は5.4倍であり、高成長SaaS企業としては過度に割高とは言えない水準です。黒字化して間もない時期はPERが異常に高く出る傾向があり、利益成長とともに急速に低下する可能性があります。投資判断の際にはPERだけでなく、PSRやARR成長率もあわせて確認すべきです。
2. 競合環境 — マネーフォワードとの主導権争い
クラウド会計・バックオフィス市場では、マネーフォワード(3994)が最大の競合です。マネーフォワードはAPI連携型(各プロダクトを個別に開発・連携させるアプローチ)で急成長しており、中堅企業以上のセグメントで強みを持ちます。
また、弥生(KKR傘下、非上場)は個人事業主・小規模法人向けで圧倒的なシェアを持ち、ラクス(3923)は「楽楽精算」「楽楽明細」などで経費精算・請求書領域を侵食しています。さらに、弁護士ドットコム(6027)の「クラウドサイン」やGMOサインなど、個別機能では専業プレイヤーとの競争も避けられません。
freeeの勝ち筋は「統合型による利便性」ですが、統合型が常に勝つわけではありません。各機能の深さ・専門性で個別特化型に劣る場合、成長中の法人が「卒業」するリスクもあります。
クラウド会計ソフトのシェア推移(個人事業主向け)
3. 無配当 — 株主還元は自社株買いが初めて
フリーは創業以来一度も配当を実施していません。2026年8月に上限50億円(240万株、発行済株式総数(自己株式を除く)の4.04%)の自社株買いを決議し、初めて株主還元に踏み出しましたが、会社は「成長投資を通じた企業価値向上が最大の株主還元」という方針を維持しています。配当・株主優待を重視するインカム投資家には適さない銘柄であることに変わりはありません。
4. M&Aの統合リスク
積極的なM&A戦略はプラットフォーム拡充の原動力ですが、買収した企業の技術・文化をfreeeに統合するコスト(PMI: Post-Merger Integration)は軽視できません。買収金額に見合うリターンが得られない場合、のれん減損のリスクもあります。子会社5社+持分法適用関連会社1社という構成は、統合マネジメントの負荷が高い状態です。実際に2022〜2024年6月期の3年間で計約149億円の減損損失を計上しています。会社が重視する調整後営業利益はのれん償却を足し戻しているため、買収コストはこの指標には表れません。
5. 株式の希薄化リスク
フリーはストックオプションや新株予約権を活用しており、潜在的な株式希薄化(1株あたりの利益が薄まること)のリスクがあります。グロース企業では一般的ですが、新株発行が続くと既存株主のリターンが圧縮される可能性があります。株式報酬費用は2026年6月期に12.8億円と、会計上の営業利益(10.9億円)を上回る規模で、調整後営業利益ではこれを足し戻しています。
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
まとめ
フリー(4478)は、「統合型クラウドERP」という独自の戦略で、中小企業のバックオフィス変革を牽引してきたSaaS企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: 会計・人事労務・販売・契約・金融を一つのプラットフォームに統合。データ連携によるクロスセルとスイッチングコストの高さが競争優位
黒字化の意味: 2025年6月期に初の通期黒字化、2026年6月期も営業利益10.9億円と黒字を維持。プラットフォームARRは436億円に拡大し、「先行投資→スケール→利益化」のSaaSサイクルが結実
利益の読み方: 会社の最重要指標は2026年8月から「調整後営業利益」(26.6億円)。ただし調整後FCFは▲3.5億円で、差の大半はソフトウェア資産化によるもの。両者の差が縮まるかを決算ごとに確認
成長性: 法人ARPUの上昇とユーザー数の増加が両立。freeeカード Unlimitedで金融サービスへも展開し、収益の多角化が進む
注意点: PER 211倍と極めて高い株価水準。利益成長の持続性が問われる。マネーフォワードとの競争、M&A統合リスク、株式希薄化リスクも注視が必要
長年の赤字を経て2025年6月期に黒字化し、2年目も黒字を維持したフリーは、いわば「SaaSの教科書」を体現した企業です。PER 211倍という評価は将来の大きな利益成長を織り込んでおり、その期待に応え続けられるかが鍵となります。統合型プラットフォームの拡張力とARR成長を軸に、調整後営業利益と実際のキャッシュの差が縮まるかを確かめながら、中長期的な利益成長の軌道を見極めたい銘柄です。
くふうカンパニーHD(4376)の企業分析|Zaim 1,200万DL、のれん減損を経て営業利益倍増へ
くふうカンパニーHD(4376)の事業構造(Zaim・トクバイ・みんなのウェディング・オウチーノ)、業績推移、減損損失24億円(うちのれん21億円)の背景、事業再編後の収益回復見通し、株主優待を中心とした株主還元を投資家向けに解説します。
フリー
フリーは、「スモールビジネスを、世界の主役に。」をミッションに掲げ、個人事業主から従業員数千名規模の法人まで幅広い中小企業に統合型クラウドERPを提供するSaaS企業です。会計・人事労務・販売管理・申告・契約など経営に必要な業務をワンプラッ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年8月20日終値時点、業績・KPIは2026年8月13日公表の2026年6月期決算に基づいています。