マツダ(7261)の企業分析|CX-5と北米で稼ぐ、広島の中堅自動車メーカー
2027年3月期 第2四半期決算まで反映
マツダは、SUVの「CX-5」やオープンカーの「ロードスター」をつくる広島の自動車メーカーです。売上の半分を北米で稼ぐため、2026年3月期は米国の関税で営業利益が516億円まで落ち込みましたが、2027年3月期の上期(4〜9月)は591億円の黒字に戻りました。株価は予想PER7.9倍・PBR0.37倍・予想配当利回り4.86%(2026年11月6日終値)です。
この記事では、事業と稼ぎ方、業績と配当、トヨタやSUBARUなど競合との違い、これから注目したい点を解説します。
この記事の内容(目次)
会社概要 — 広島で生まれ、トヨタと手を組む自動車メーカー
マツダは自動車(主に乗用車)の開発・製造・販売を行う会社で、ひとことで言えば「広島でつくった車を、世界、とくに北米で売る会社」です。2026年3月期のグローバル販売台数(マツダブランドの小売台数)は122万3千台でした(マツダ 2026年3月期 決算短信 p.2)。
本社:広島県安芸郡府中町
社長:毛籠勝弘(代表取締役社長)
従業員:4万7,144人(連結、2026年3月31日時点)
上場:東証プライム(1949年に東京証券取引所へ上場)
決算期:3月
出典:マツダ 有価証券報告書(2026年3月期)「沿革」「従業員の状況」、2027年3月期 第2四半期 決算短信
沿革 — コルクの会社から自動車へ、フォードからトヨタへ
1920年:東洋コルク工業として設立。1931年に三輪トラックの生産を始める
1961年:ドイツのNSU社・バンケル社とロータリーエンジンで技術提携。1967年にマツダ初のロータリーエンジン車「コスモスポーツ」を発売
1979年:米フォードと資本提携(フォードの持株比率は1996年に33.4%)。1984年に社名をマツダに変更
2008年:フォードが持株比率を13.8%に下げ、その後段階的に売却(2026年3月末時点で保有なし)
2017年:トヨタ自動車と業務資本提携に合意。2018年に米アラバマ州で合弁工場を設立し、2022年に生産を開始
出典:マツダ 有価証券報告書(2026年3月期)p.4「沿革」
株主を見ると、上位2つは信託銀行の信託口(投資信託や年金の資産を預かる口座)で、その次がトヨタ自動車の5.06%(2026年3月31日時点)です。2017年にトヨタがマツダの新株を引き受け、マツダもトヨタ株を約4,147万株(2026年3月末)持つ「相互出資」の関係にあります(有価証券報告書 p.36・p.63)。トヨタは資本提携の相手であると同時に、販売では競う相手でもあります。
トヨタ自動車(7203)の企業分析|ハイブリッドを主力とする販売台数世界一の自動車メーカー
トヨタ自動車(7203)の業績構造とハイブリッド中心の電動車戦略、北米の収支が改善した米関税の影響、2026年11月に3.9兆円へ上方修正した営業利益予想、上限1.3兆円の自己株式取得、投資リスクを個人投資家向けに解説します。
地域別の売上高構成(2026年3月期)
売上高の52%は北米で、日本は2割弱にとどまります。日本でつくった車の多くを海外に輸出しているため、為替や米国の通商政策の影響を強く受ける会社です。
事業を理解する — 日本でつくり、北米を中心に世界で売る
マツダの事業は自動車の製造・販売のほぼ一本です。国内の本社工場(広島)と防府工場(山口)でつくった車を輸出するほか、メキシコ、タイ、中国、米国(トヨタとの合弁)でも生産しています。会社は国内生産70万台の維持を掲げています(有価証券報告書 p.11)。
地域別のグローバル販売台数
販売台数の約半分が北米で、2026年3月期は58万2千台でした。一方、中国は2022年3月期の17万台から7万台前後に減っています。会社は、主力車種の販売が一巡したことと価格競争の激化(2023年3月期)、エンジン車の需要縮小(2026年3月期)を理由に挙げています(2023年3月期・2026年3月期 決算短信 p.2)。
主力はSUV — 新型CX-5が世界販売の約4分の1
2012年に発売したSUV「CX-5」は世界累計500万台を超え、グローバル販売台数のおよそ4分の1を占める主力車種です。約8年ぶりに全面改良した新型を2025年7月に公表し、欧州・北米で売り始めました(2026年3月期 決算短信 p.2)。日本でも新型の効果で、2027年3月期上期のCX-5の販売は前年の2倍超の2万95台になりました(2027年3月期 第2四半期 決算説明資料 p.22)。
ほかに小型SUV「CX-30」、ハッチバック・セダンの「MAZDA3」、大型SUVの「CX-60」「CX-80」などがあり、売れ筋はSUVです。北米では米国で生産する「CX-50」や、北米向けの大型SUV「CX-70」「CX-90」も売っています(マツダ公式サイト「車種一覧」、Mazda USA公式サイト)。
北米 — 売上の半分を稼ぐ最重要市場
米国ではSUVの「CX-5」「CX-50」と大型の「CX-90」などが主力で、2027年3月期上期の米国販売は21万6千台と、上期として過去最高でした。会社は、低価格で燃費のよい車に需要が移るなかで「MAZDA3」が台数を押し上げ、ハイブリッドのCX-50も好調だったと説明しています(2027年3月期 第2四半期 決算説明資料 p.4・p.23)。北米で売る車は、日本からの輸出のほか、メキシコ工場(2014年に生産開始)と、トヨタと50%ずつ出資する米アラバマ州の合弁工場(マツダはCX-50を生産)から供給しています(有価証券報告書 p.4・p.8・p.11)。
電動化 — 中国の長安汽車と組んで電動車を投入
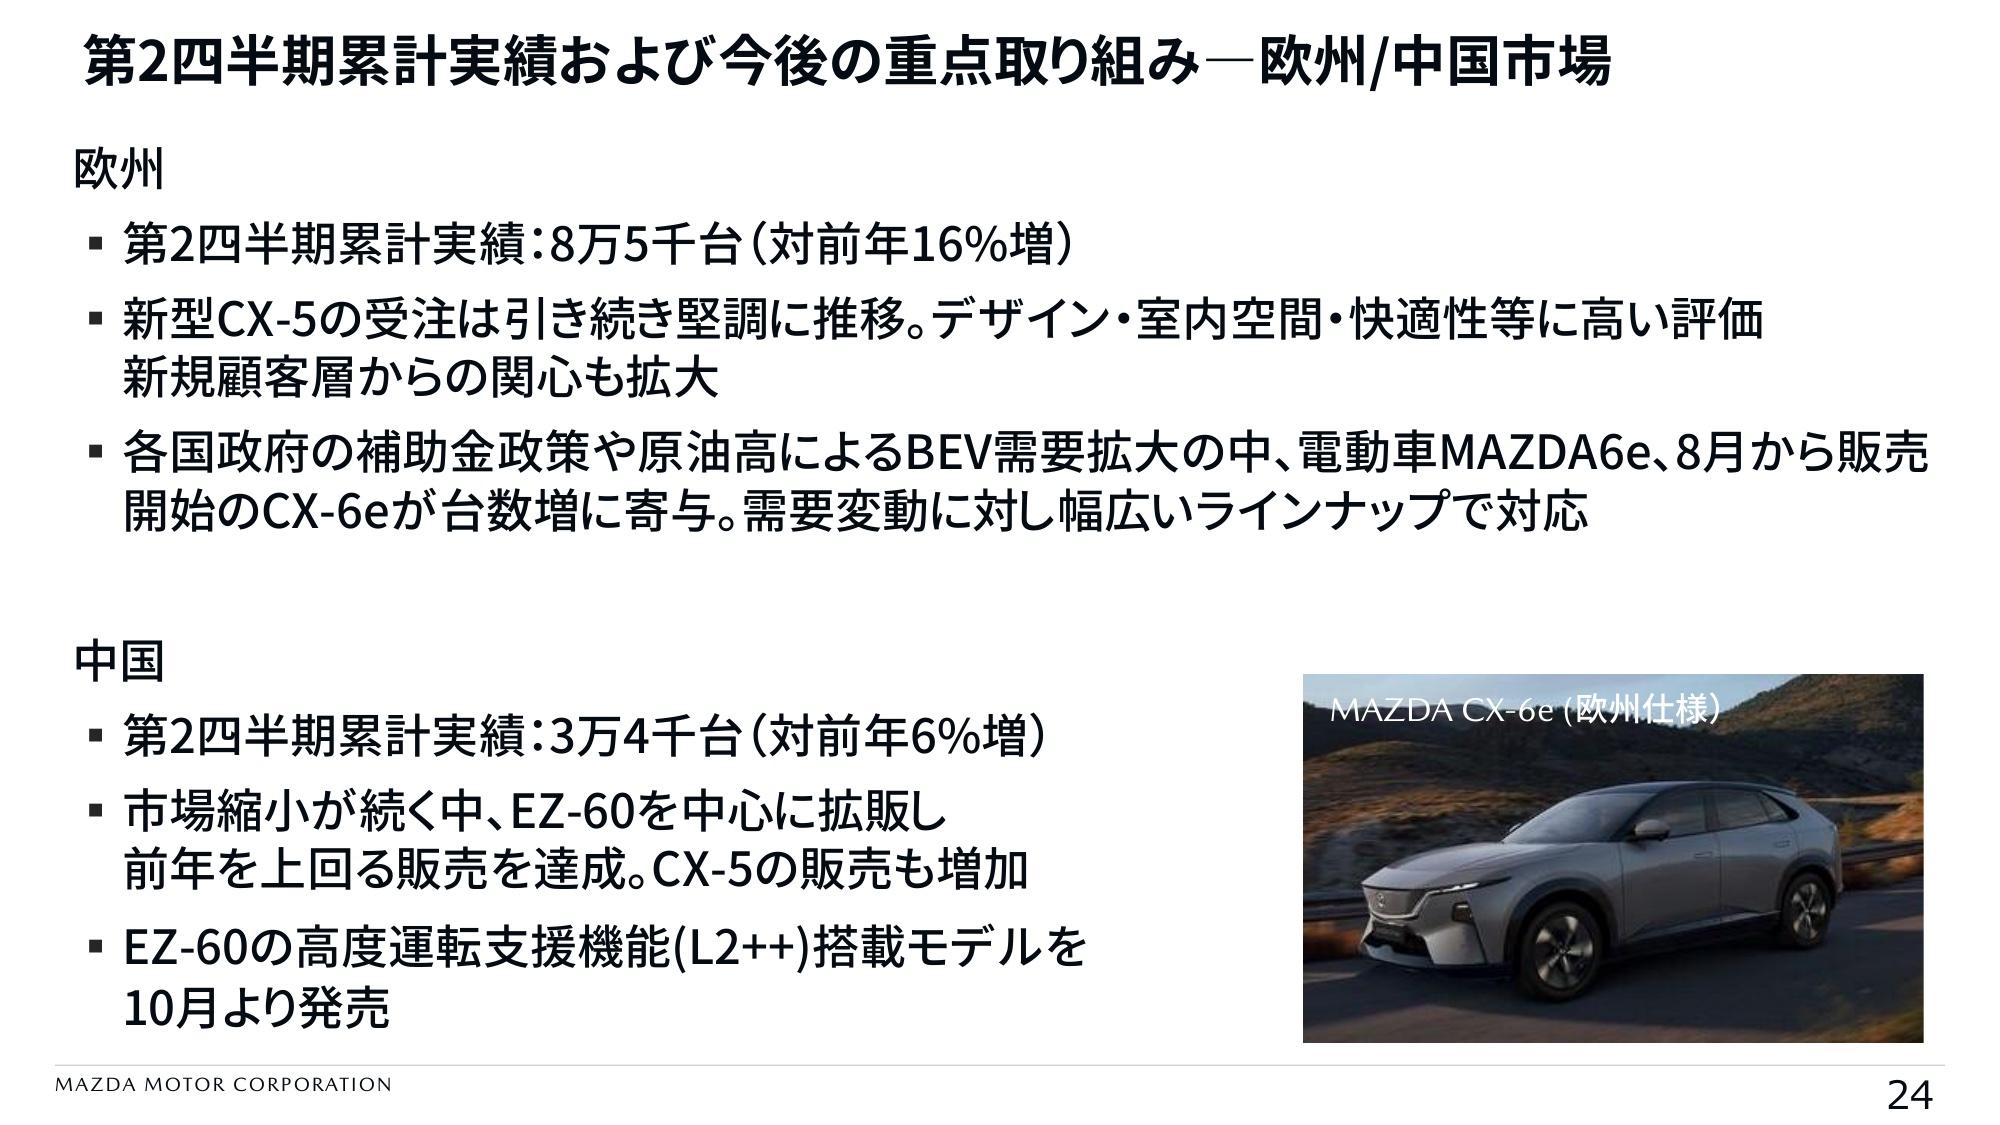
マツダは、国や地域の電源事情に合わせてエンジン車・ハイブリッド・EV(電気自動車)を使い分ける「マルチソリューション」を掲げています。EVは中国の合弁相手である長安汽車と共同開発した車を投入しており、中国で「MAZDA EZ-6」「EZ-60」、欧州でEZ-6をもとにした「MAZDA6e」を売り、欧州では2026年8月からSUVの「CX-6e」も加わりました(2026年3月期 決算短信 p.2、2027年3月期 第2四半期 決算説明資料 p.24)。
2025年3月には「ライトアセット戦略」を公表し、自前主義をやめてパートナーの資産を使う方針に切り替えました。2030年までの電動化投資は、2022年の公表時の1.5兆円から2026年3月時点で1.2兆円規模に絞り、自社開発のEVは投入時期を見直しています(有価証券報告書 p.10・p.12、2026年3月期 決算説明資料(スクリプト付き)p.22)。2030年時点で電動車20〜25万台程度(グローバル販売の約15%)をまかなえる体制をつくる計画で、山口県岩国市に電池パックの組み立て工場を建設中です(有価証券報告書 p.12)。
持分法適用会社とは|連結子会社との違い・PLへの影響と投資家が見落とす4つの盲点
持分法適用会社の定義・適用基準から、連結子会社との会計処理の違い、営業利益と経常利益への影響、トヨタ・三菱商事の実例まで。投資判断で見落としやすい4つの盲点を解説します。
「走る歓び」の象徴 — ロードスターとロータリーエンジン
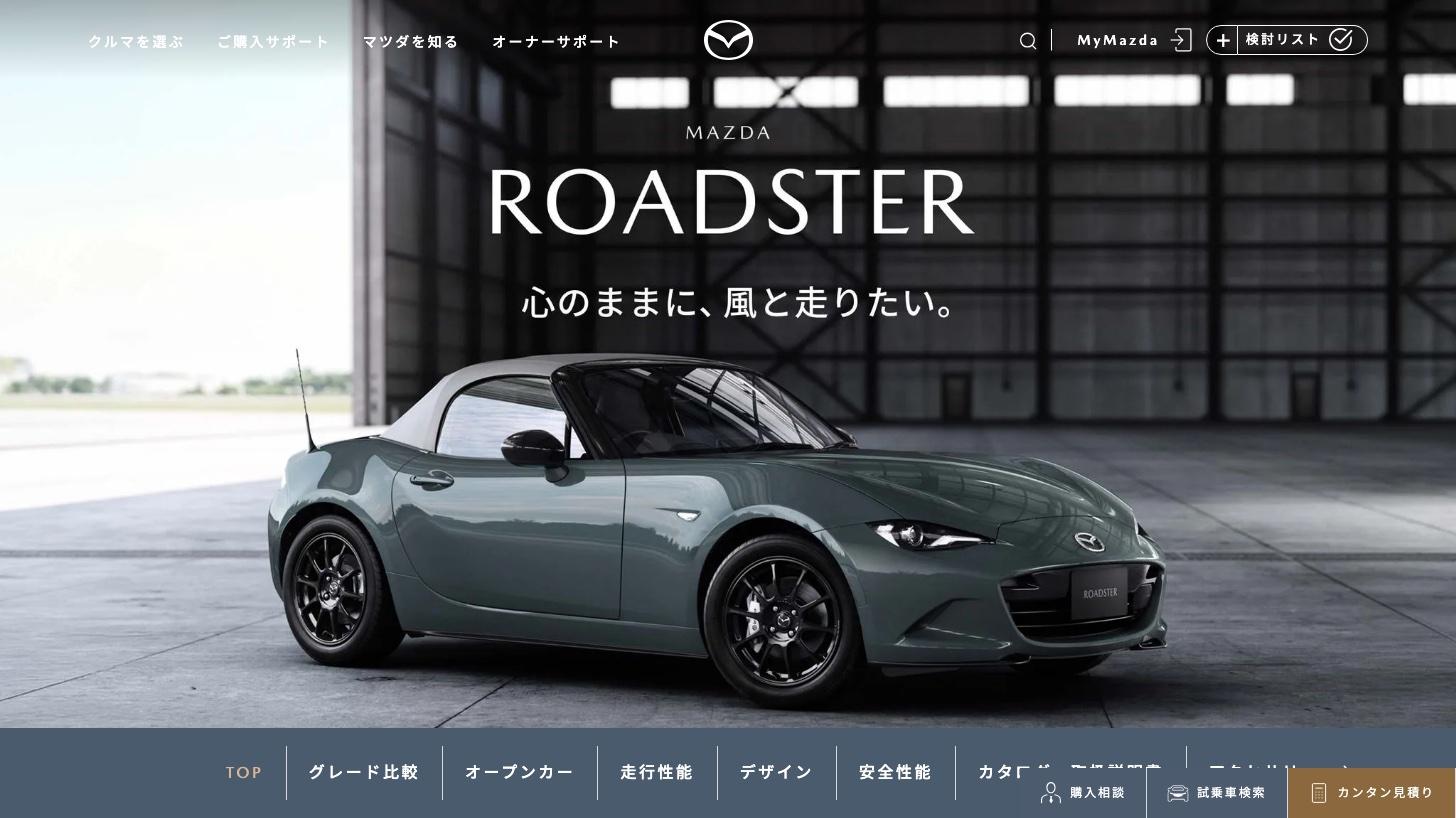
オープンスポーツカーの「ロードスター」は、マツダのブランドを象徴する車です。2027年3月期上期の日本販売では前年比3%増と、新型CX-5やMAZDA2とともに販売増をけん引しました(2027年3月期 第2四半期 決算説明資料 p.22)。
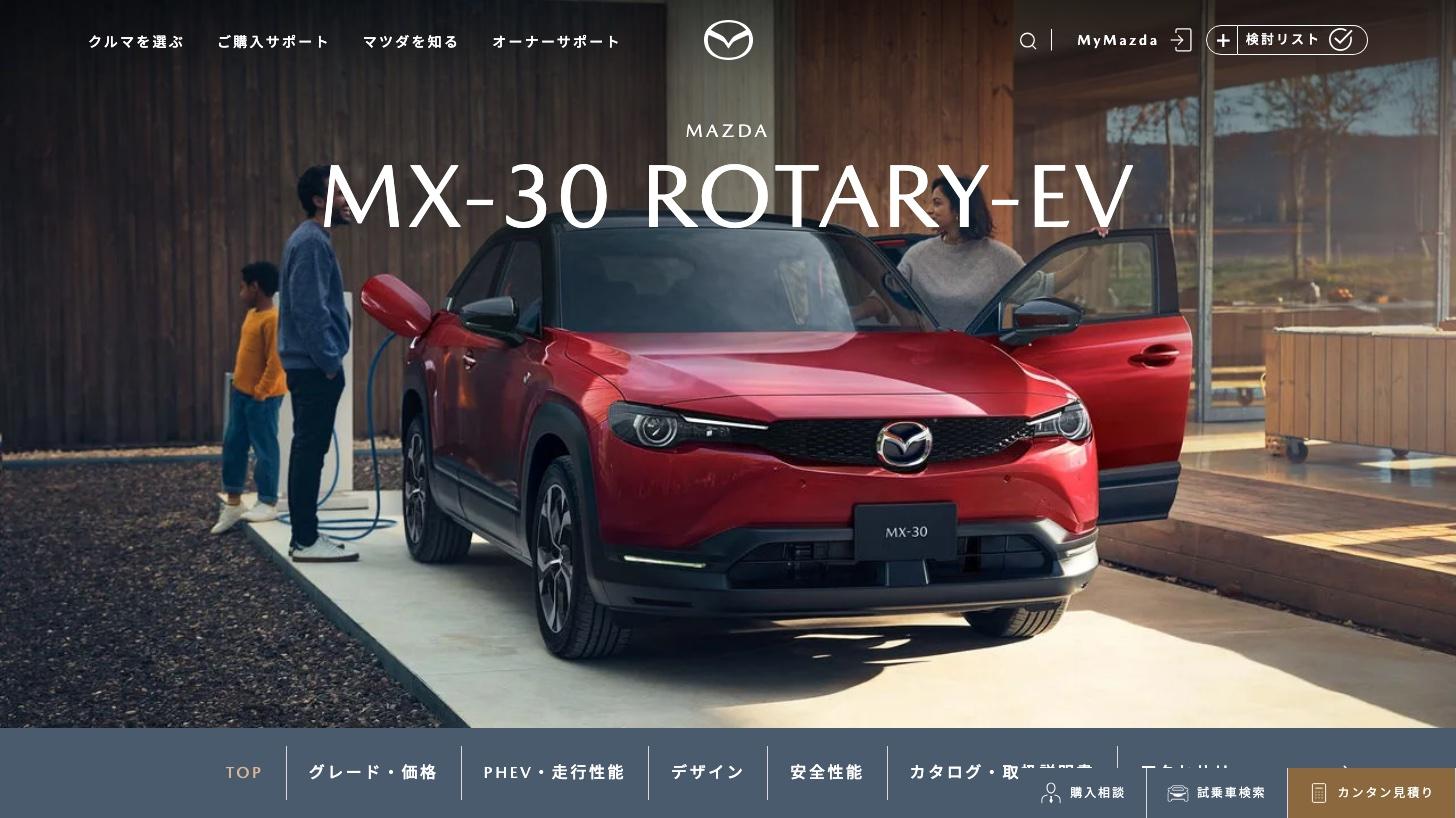
1967年のコスモスポーツから続くロータリーエンジンは、今は「MX-30 Rotary-EV」で発電機として使われています。走行はすべてモーターで行い、遠出のときはロータリーエンジンで発電して走り続けられるプラグインハイブリッド(PHEV)です(マツダ公式サイト「MX-30」)。エンジンでは「SKYACTIV」シリーズを独自に開発しており、2027年には新エンジン「SKYACTIV-Z」と自社のハイブリッドを組み合わせたCX-5を投入する予定です(有価証券報告書 p.12)。
業績推移と財務 — 関税で落ち込み、回復の途中
通期業績推移 — 利益のピークは2024年3月期、関税で急減
売上高は2021年3月期の2兆8,821億円から2025年3月期の5兆189億円まで伸び、営業利益は2024年3月期の2,505億円が直近のピークでした。2026年3月期は関税影響1,549億円などで営業利益が516億円(営業利益率1.0%)に落ち込み、2027年3月期は会社予想で1,500億円(同2.7%)への回復を見込みます(2026年3月期 決算短信 p.3)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2027年3月期の上期 — 黒字に戻り、営業利益の通期予想は据え置き
項目 | 2026年3月期 | 2027年3月期 |
|---|---|---|
売上高(億円) | 22,385 | 26,881 |
営業利益(億円) | -539 | 591 |
純利益(億円) | -453 | 442 |
販売台数(千台) | 609 | 617 |
売上高は上期として過去最高で、営業利益は前年の539億円の赤字から591億円の黒字に戻りました。増益の主な要因は、円安による為替(+721億円)と、台数・車種構成の改善(+699億円、関税率の引き下げを含む)で、原材料・物流費の上昇(−613億円)を吸収しました(2027年3月期 第2四半期 決算短信 p.2、決算説明資料(スクリプト付き)p.7)。
11月9日に修正したのは経常利益だけで、足元の円安による為替差益などを反映して1,400億円から1,600億円に引き上げました。売上高5兆5,000億円・営業利益1,500億円・純利益900億円は5月12日の期初予想のままです(8月4日の第1四半期でも据え置き)。一方、販売台数の見通しは132万4千台から129万7千台に下げています(2027年3月期 第2四半期 決算短信 p.3、第1四半期 決算短信 p.3、決算説明資料(スクリプト付き)p.11)。
通期の営業利益1,500億円には下期(10月〜2027年3月)に909億円が必要です。会社は新型CX-5・MAZDA6e・CX-6eの出荷拡大、価格と車種構成の改善、販売奨励金(販売店に払う値引きの原資)の管理、取引先と組んだ原価低減で上積みする計画です(2027年3月期 第2四半期 決算説明資料 p.11・p.14)。
米国の関税 — 値上げより値引きの管理、中期で吸収をめざす
会社は、関税の分を販売価格に上乗せする(値上げする)とは説明していません。掲げているのは「取引価格の向上」と「販売奨励金の管理」で、実際には米国の競争で値引きが増える方向です。
上期(4〜9月):関税率の引き下げで前年より313億円改善した一方、販売奨励金の増加で294億円悪化し、ほぼ打ち消し合いました(決算説明資料(スクリプト付き)p.7)
通期の見通し:関税による改善は前期比+149億円(15%への引き下げが1年を通して効く)に対し、販売奨励金は−300億円です。この300億円は11月9日に、主に米国の値引きの悪化として新たに織り込んだもので、原材料高とあわせて固定費の抑制・為替・原価低減で埋め、営業利益1,500億円を据え置きました(同 p.12・p.13)
中期:2028年3月期までに原価低減1,000億円と固定費削減1,000億円、計2,000億円の構造改善を行い、営業利益率で4%相当を改善して「米国関税影響など、外部環境の変動を吸収できる収益構造へ転換」するとしています(2026年3月期 決算説明資料(スクリプト付き)p.25)
財務 — 手元の現金が借入を上回る
2026年9月末の現金及び現金同等物は1兆2,058億円、有利子負債は8,077億円で、差し引き3,981億円のネットキャッシュ(借入より多い手元資金)があります。自己資本比率は43.6%です(2027年3月期 第2四半期 決算短信 p.2)。
配当と株主還元 — 年55円を維持し、配当性向は98.9%に
配当は「業績・経営環境・財務状況などを勘案し、安定的な配当の実現と着実な向上に努める」方針です。2026年3月期を最終年度とする中期経営計画では「安定的に配当性向30%以上」を指標にしていました(マツダ IR「株主還元」)。2026年5月の決算説明では「成長投資と財務基盤強化を優先しつつ、安定的かつ継続的な配当を維持」としています(2026年3月期 決算説明資料 p.17)。
1株当たり年間配当と配当性向
2026年3月期は利益が大きく減っても年55円を据え置いたため、配当性向は98.9%と利益のほぼ全額を配当に回しました。2027年3月期も55円の予想で、会社予想の配当性向は38.5%です(2026年3月期 決算短信 p.1)。株主優待はありません(マツダ IR「株主還元」)。
配当性向が高すぎるとどうなる?|100%超は利益以上の配当、翌期に減配したのは2割強
配当性向100%超は利益より多く配っている状態。2016年以降に100%以上だった延べ1,143件の翌期の減配は22.7%(30〜50%は11.7%)で、7割超は据え置きか増配。高い理由の見分け方と、決算短信で確かめる点を解説。
株価指標(2026年11月6日終値)
指標 | 値 |
|---|---|
株価 | 1,131.5円 |
時価総額 | 約7,149億円 |
予想PER | 7.9倍 |
実績PER | 20.3倍 |
PBR | 0.37倍 |
配当利回り(予想) | 4.86% |
ROE(2026年3月期) | 1.9% |
実績PERは利益が細った2026年3月期のEPSで割るため20.3倍と高めに出ます。会社予想のEPSで割った予想PERは7.9倍です。2026年3月期のROE(自己資本利益率)は1.9%にとどまり、PBRは0.37倍と、株価が1株当たり純資産の4割に届きません。会社は「資本コストを上回るリターンを創出することで、持続的な成長と企業価値向上を実現」することを掲げています(有価証券報告書 p.10)。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — 規模で劣る分、北米のSUVとブランドで戦う
自動車メーカーが取り合っているのは世界の新車の買い手で、マツダにとってはとくに米国のSUVの買い手です。マツダの売上高はトヨタの10分の1以下で、会社自身も「スモールプレーヤー」と表現しています(有価証券報告書 p.10・p.12)。
会社 | 売上高 | 営業利益率 | PBR |
|---|---|---|---|
マツダ(7261) | 49,182 | 1.0% | 0.37倍 |
トヨタ(7203) | 506,850 | 7.4% | 1.09倍 |
ホンダ(7267) | 217,966 | -1.9% | 0.60倍 |
日産(7201) | 120,079 | 0.5% | 0.20倍 |
スズキ(7269) | 62,930 | 9.9% | 1.25倍 |
SUBARU(7270) | 47,850 | 0.8% | 0.70倍 |
三菱自動車(7211) | 28,965 | 2.6% | 0.51倍 |
トヨタ(7203):資本提携の相手で、米国の合弁工場も一緒に運営しています。販売では真っ向から競う相手で、規模も利益率もけた違いです
SUBARU(7270):売上高がマツダとほぼ同じで、2026年3月期は米国の追加関税の影響などで営業利益が401億円(前期比90.1%減)に落ち込みました(SUBARU 2026年3月期 決算短信 p.2)
ホンダ(7267)・日産(7201):ホンダはEV関連の損失や関税などで2026年3月期に営業赤字(ホンダ 2026年3月期 決算短信)、日産は営業利益率0.5%で、どちらも苦しい年でした
スズキ(7269):営業利益率9.9%と、7社の中で最も高い水準です
中国メーカー:会社はバッテリーEVの広がりや中国メーカーの台頭による競争の激化を、事業環境の不透明要因に挙げています(決算説明資料(スクリプト付き)p.17)
本田技研工業(7267)の企業分析|二輪世界首位の収益力とEV戦略の転換
本田技研工業(7267)の4事業(二輪・四輪・金融・パワープロダクツ)の構造、EV関連損失の影響、2度上方修正した2027年3月期の業績、北米ハイブリッド車への投資と日産との協業を個人投資家向けに解説します。
日産については日産自動車(7201)の企業分析、北米とアセアンの比重が違う三菱自動車の稼ぎ方は次の記事で解説しています。
三菱自動車工業(7211)の企業分析|アセアンとSUVに強い、日産・三菱商事系の自動車メーカー
三菱自動車(7211)はアセアンとSUVに強い自動車メーカーで、日産26.67%・三菱商事22.23%が大株主。2027年3月期の営業利益予想は900億円→700億円に下方修正、PBR0.51倍。新型パジェロ、燃料高の影響、競合との違いを解説します。
投資家が注目すべきポイント
強み
北米での販売力:米国の上期販売は過去最高の21万6千台(2027年3月期)。CX-5・CX-50で米国の売れ筋のSUVを戦います
新型CX-5の本格投入:世界販売の約4分の1を占める主力車が全面改良され、2027年3月期の台数と利益の柱になります
投資を抑えた電動化:2030年までの電動化投資を1.2兆円規模(2026年3月時点)に絞り、長安汽車との共同開発で電動車をそろえます
厚い手元資金:ネットキャッシュは3,981億円(2026年9月末)。利益が細った年も年55円の配当を維持しました
リスク
米国の通商政策:日本製の車の関税は15%に下がりましたが、政策が変われば再び利益を削ります。会社は関税政策や現地調達要件の変化を不透明要因に挙げています(決算説明資料(スクリプト付き)p.17)
為替:2027年3月期上期の増益(+1,130億円)のうち721億円は為替の効果です。円高に振れれば逆に効きます
原材料・物流費の上昇:2027年3月期は通期で1,217億円の減益要因と見込んでいます(2027年3月期 第2四半期 決算説明資料 p.13)
EVシフトと中国勢:EVの広がりや中国メーカーの台頭は、会社自身が不透明要因に挙げています
配当の余力:2026年3月期の配当性向は98.9%。利益が予想どおり戻らなければ、配当を支える余裕は小さくなります
まとめ
マツダは、SUVのCX-5を主力に、売上の半分を北米で稼ぐ広島の自動車メーカーです。2026年3月期は米国の関税で営業利益が516億円まで落ちましたが、2027年3月期は上期に黒字へ戻り、会社は通期1,500億円を据え置いています。
株価は予想PER7.9倍・PBR0.37倍・予想配当利回り4.86%(2026年11月6日終値)と低い評価にとどまっています。下期に909億円の営業利益を出せるか、新型CX-5の販売、米国の関税と為替の行方が、これから注目したい点です。
マツダ
マツダは独立系自動車メーカー。ロータリーエンジン技術、SkyActiv エンジン、マツダコネクト等の独自技術を活かし、乗用車・商用車を製造・販売。SKYACTIV、CX、アテンザなどのモデルを展開。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月9日発表)まで、株価・株価指標は2026年11月6日終値に基づいています。