大塚商会(4768)の企業分析|メーカーを問わずオフィスのITを「まるごと」引き受ける販売会社
2026年12月期 第3四半期決算まで反映
大塚商会(4768)は、パソコンや複合機、業務ソフトをメーカーを問わず企業に販売・導入し、その後の保守やオフィス用品の通販「たのめーる」でも稼ぐIT販売会社です。2025年12月期はWindows 10の買い替え需要などで売上高が19.4%伸び、3年連続の最高益でした。2026年12月期も増収増益の予想ですが、2026年7〜9月はパソコンの販売台数が46.5%減り、特需の反動が見え始めています。
この記事では、事業の仕組み、業績と株価の今、キヤノンMJ・リコーなどの競合との違い、これから注目したい点を整理します。
この記事の内容(目次)
会社概要 — オフィスで使うものを「まるごと」引き受けるIT販売会社
大塚商会は、会社のオフィスで使うIT機器・ソフト・サービスと事務用品を、ほぼすべて1社でそろえて届ける会社です。パソコンやサーバー、複合機(コピー・プリンター・スキャナーを1台にまとめた機械)、ネットワーク、業務ソフト、セキュリティ対策から、コピー用紙や文具まで扱い、会社はこれを「オフィスまるごと」と呼んで、「オフィスで必要なほぼ全ての商材を扱う」ことを強みに挙げています(大塚商会 2026年12月期 第3四半期 決算説明資料 p.23(スライド22)・中・長期経営方針説明資料 p.5(スライド4))。
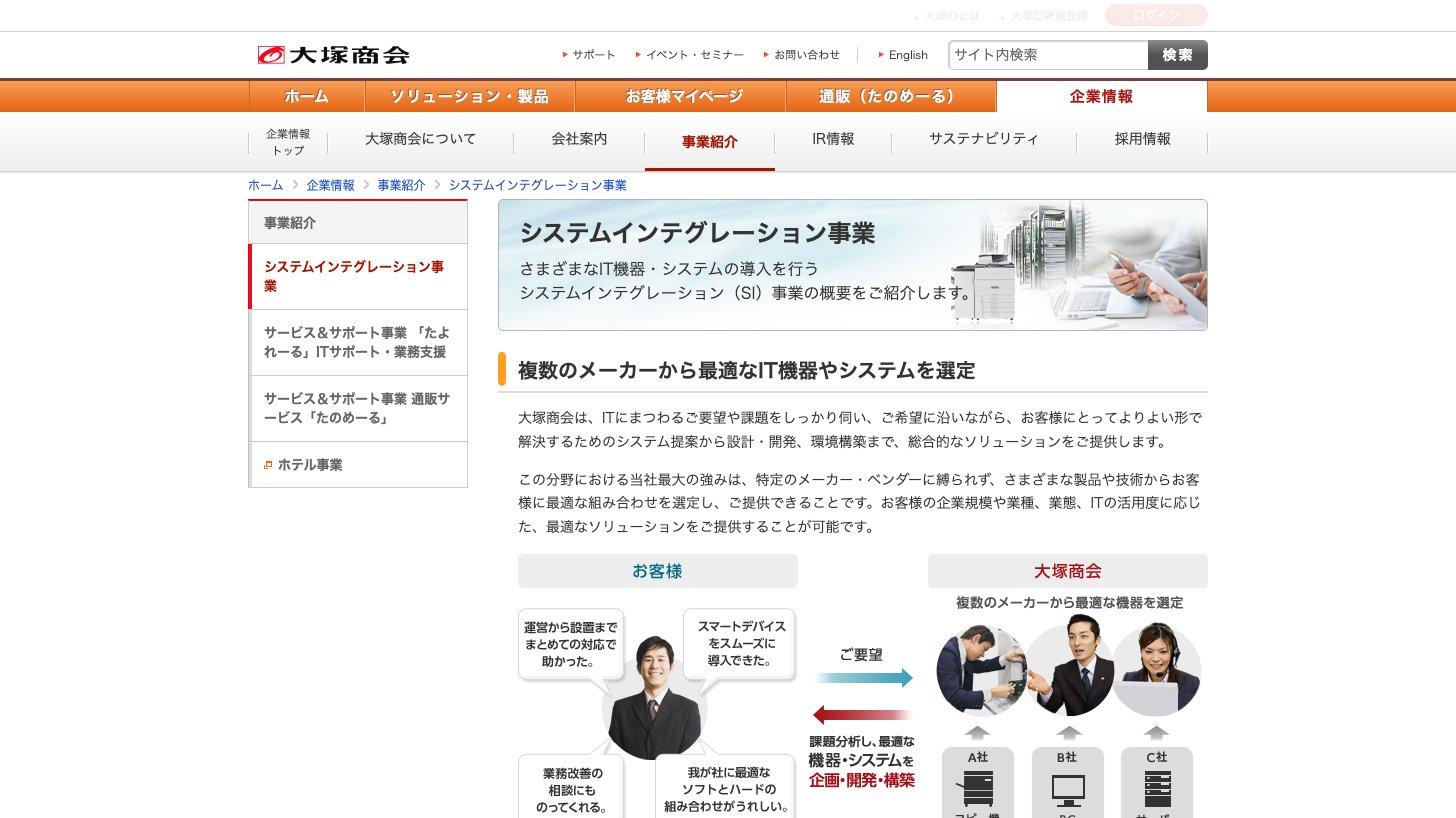
特徴は、特定のメーカーに縛られず、複数のメーカーの製品からお客様に合うものを選んで提案することです(大塚商会「システムインテグレーション事業」)。
取引先は中小企業から大企業まで、年間31.1万社にのぼります(2025年、単体。2025年12月期 決算説明資料 p.26(スライド25))。
沿革 — 秋葉原の複写機販売から始まった
1961年:大塚実氏が東京・秋葉原で創業。複写機の販売から始まる
1979年:自社開発の業務ソフト「SMILE」を発売
1990年:会員制の保守サービス「トータルαサービス」(現在の「たよれーる」の保守サービス)を開始
1999年:オフィス用品の通信販売「たのメール」(現在の「たのめーる」)を開始
2000年:東京証券取引所 市場第一部に上場(2022年4月にプライム市場へ移行)
2001年:大塚裕司氏が社長に就任
出典:大塚商会 2025年12月期 有価証券報告書 p.6〜7「沿革」、大塚商会「沿革」
大株主 — 社長が率いる大塚装備が約3分の1を保有
筆頭株主は大塚装備株式会社で、発行済株式(自己株式を除く)の33.54%を持っています(2025年12月31日現在)。大塚裕司社長は同社の代表取締役社長を兼ね、個人でも2.46%を持つので、社長と社長が代表を務める会社で株式の約36%になります(2025年12月期 有価証券報告書 p.34「大株主の状況」・p.48「役員の状況」)。
売上の構成 — 約7割が「売って入れる」SI事業
セグメント別の売上高(2025年12月期)
各事業の利益(セグメント利益)はSI事業が735.7億円、S&S事業が295.0億円でした(2025年12月期。2025年12月期 決算短信 p.23)。
2つの事業を理解する — 「売って入れる」SIと「入れた後を支える」S&S
大塚商会の事業は2つに分かれます。システムインテグレーション(SI)事業は、機器やソフトを選んで売り、設置・設定して使える状態にするまで。サービス&サポート(S&S)事業は、その後の保守・問い合わせ対応と、消耗品の供給です(2025年12月期 決算短信 p.21(セグメント情報))。家電にたとえると、SIが「売り場と取り付け工事」、S&Sが「修理の窓口とインク・紙の配達」に当たります。
SI事業 — パソコン・複合機・サーバーを選んで導入する
SI事業は、コンサルティングからシステムの設計・開発、機器の搬入・設置、ネットワークの構築までを手がけます(2026年12月期 第3四半期 決算短信 p.4)。中心は機器やソフトといった商品の販売で、単体の売上高の60.2%を「SI関連商品」が占めます(2026年1〜9月。第3四半期 決算説明補足資料)。
SI事業の売上を大きく動かすのはパソコンです。2025年の単体のパソコン販売台数は215万台と、前年の142万台から51.1%増えました(2025年12月期 決算説明資料 p.18(スライド17))。グループ会社では、ネットワーク関連製品を販売・技術サポートするネットワールドの売上高が1,803億円あります(2025年12月期。同 p.3(スライド2))。
自社ソフト「SMILE」とセキュリティ「OSM」 — 機器に足して売る
グループで開発しているのが、販売管理・会計・人事給与など社内の基本業務を処理する基幹業務システム「SMILE」です(大塚商会「基幹業務システム『SMILE』シリーズ」)。1979年の発売で、開発はグループ会社のOSKが担い、販売は大塚商会とOSKが行っています(有価証券報告書 p.6〜7・2025年12月期 決算説明資料 p.3・p.18)。
伸びが大きいのはセキュリティ対策の「OSM」(Otsuka Security Management)で、パソコンやサーバーの監視、データの暗号化やバックアップなどを組み合わせて提供しています(第3四半期 決算説明資料 p.22(スライド21))。売上高は下の表の4つの重点戦略事業の中で最も伸びています。
重点戦略事業 | 2026年1〜9月 | 前年同期比 |
|---|---|---|
たのめーる(通販) | 1,736.6 | +4.6% |
SMILE(業務ソフト) | 121.5 | +10.3% |
ODS(文書管理) | 509.3 | +8.5% |
OSM(セキュリティ) | 1,619.3 | +30.2% |
【投資テーマ解説】DX(デジタルトランスフォーメーション)|「2025年の崖」後も61%がレガシー保有——6つの担い手とDX関連売上で見分ける関連16社
「2025年の崖」後もユーザー企業の61%がレガシーを抱え、自治体システムの29%は期限内に移行できませんでした。DXの定義と政策、市場規模、6つの担い手と、日立Lumadaなど関連16社のDX関連売上・株価指標を解説します。
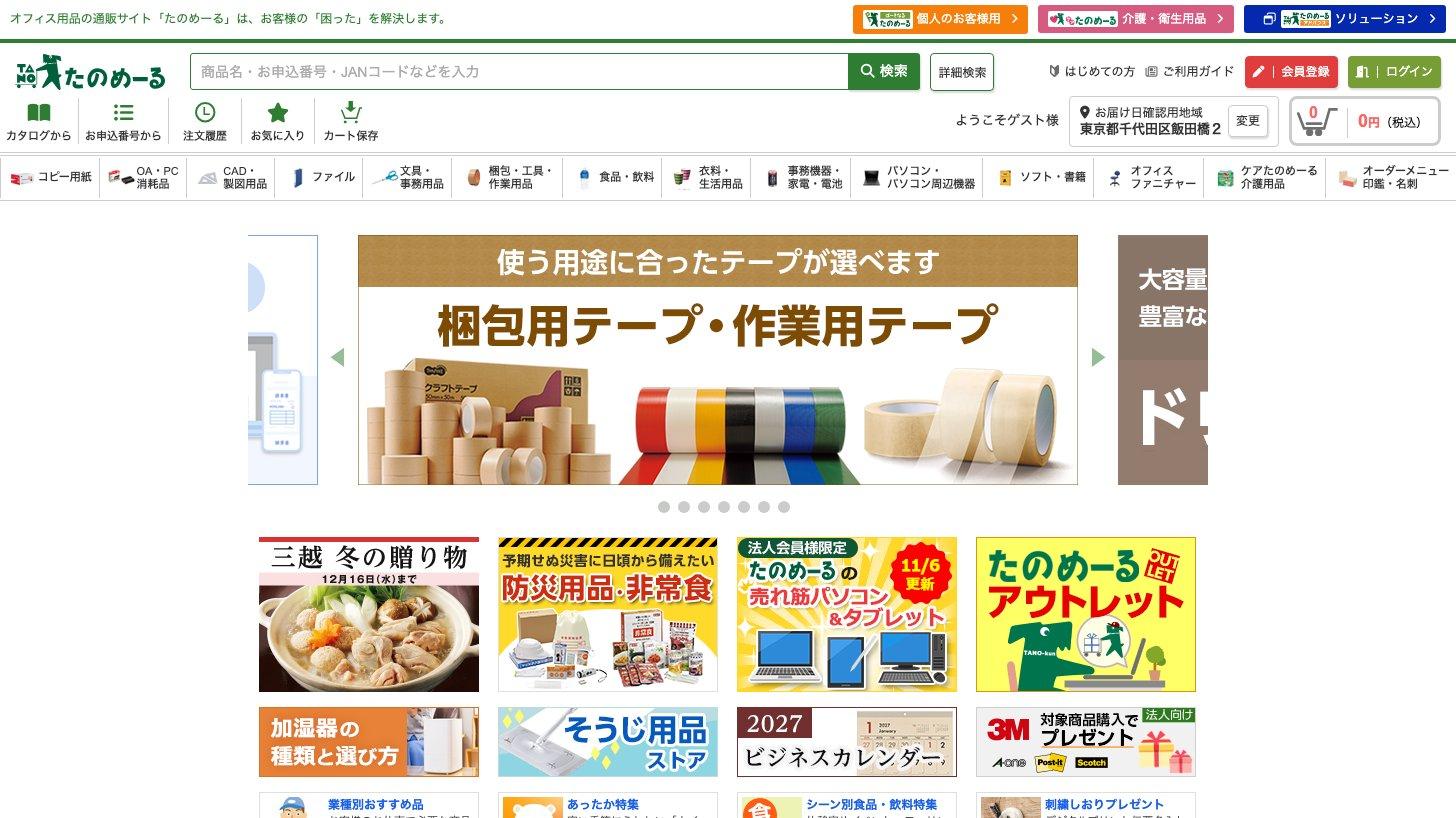
たのめーる — コピー用紙から介護用品まで届けるオフィス通販
S&S事業の柱の1つが、1999年に始めたオフィス用品の通信販売「たのめーる」です。コピー用紙やトナー、文具から介護用品まで約200万点をそろえ(大塚商会「通販サービス『たのめーる』」)、2025年の売上高は2,284億円(単体、前年比8.9%増)でした(2025年12月期 決算説明資料 p.18(スライド17))。
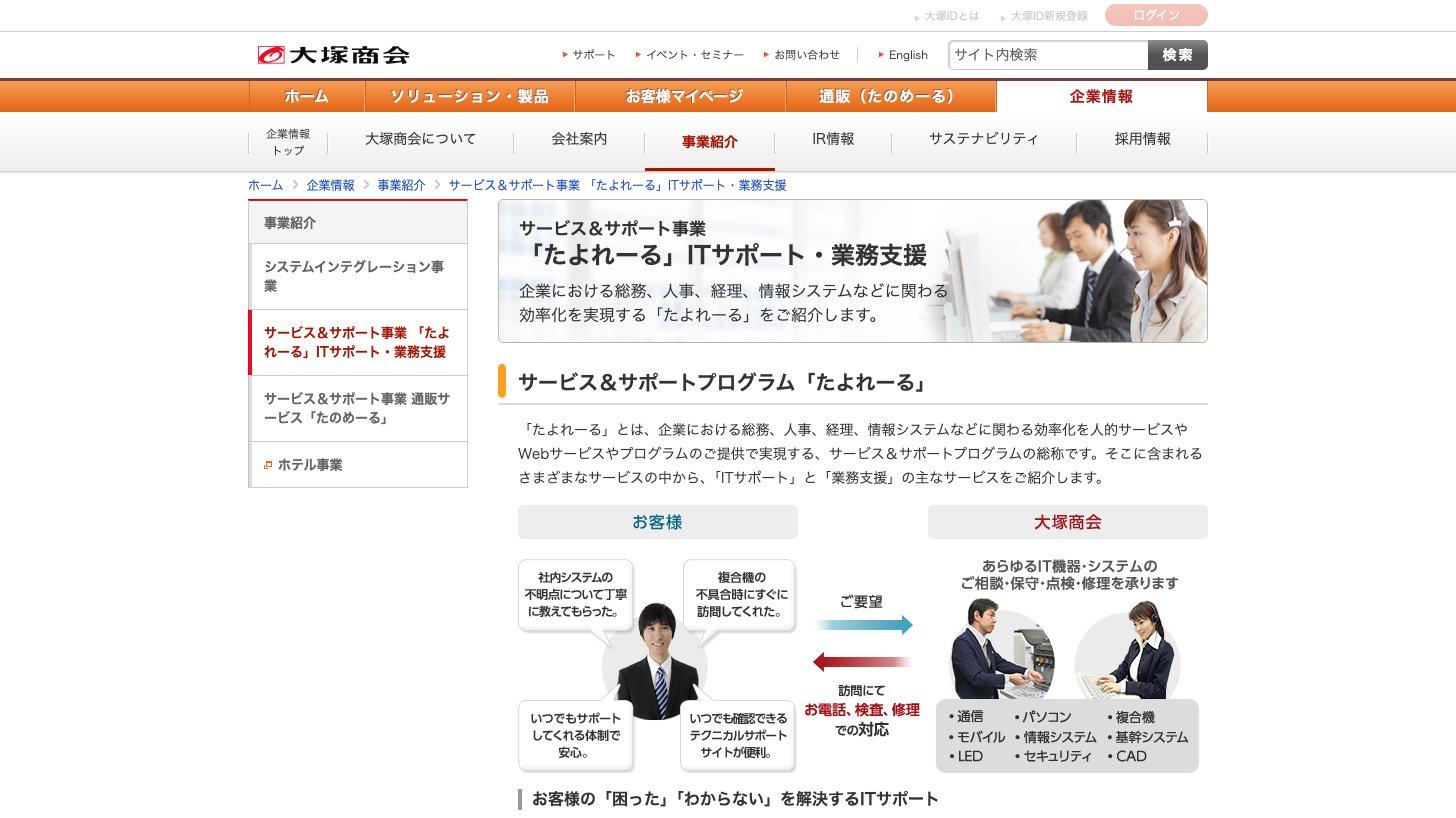
たよれーる — 導入した後の保守と問い合わせの窓口
「たよれーる」は、導入したシステムの保守や、トラブル・疑問への対応をWeb・電話・訪問で引き受けるサポートのブランドです(大塚商会「『たよれーる』ITサポート・業務支援」)。
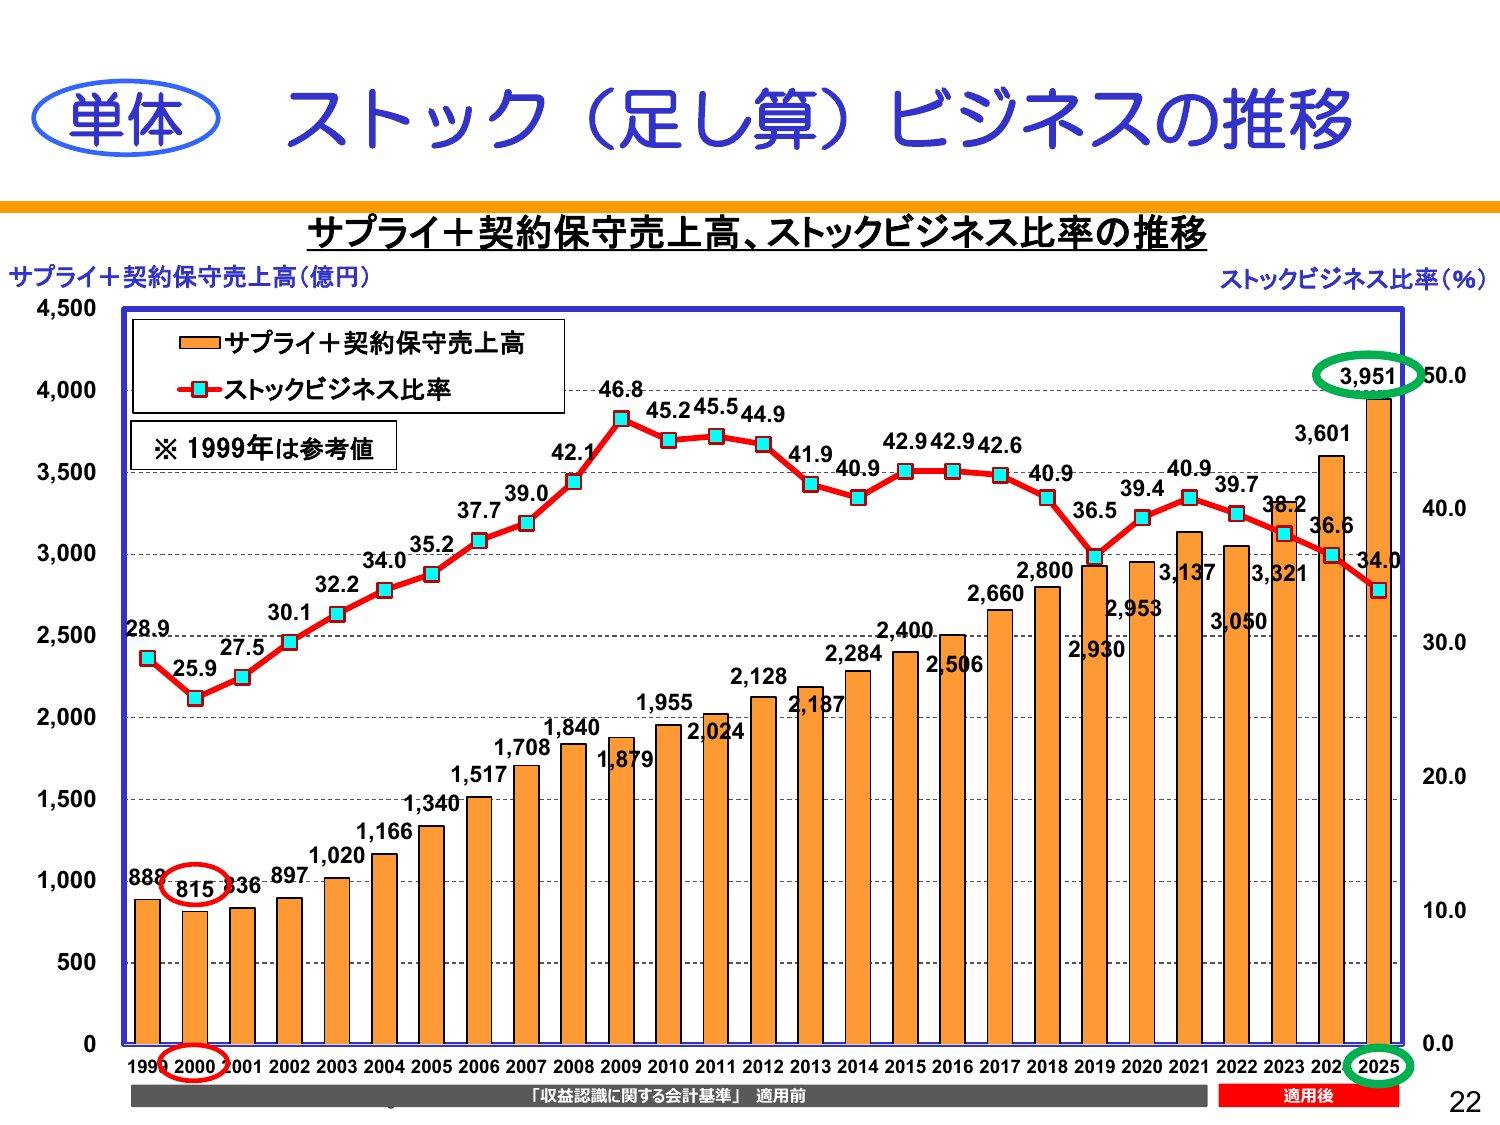
たのめーるの消耗品と、たよれーるの契約保守は、毎月・毎年くり返し入る売上で、会社は「ストックビジネス」と呼んでいます。2025年の単体のサプライ(消耗品)と契約保守の売上高は3,951億円で、売上高全体に占める比率は34.0%でした(2025年12月期 決算説明資料 p.23(スライド22))。金額は会計基準を変えた2022年を除いて毎年増えており、比率が2021年の40.9%から下がったのは、パソコンなどの売上がそれ以上に伸びたためです。
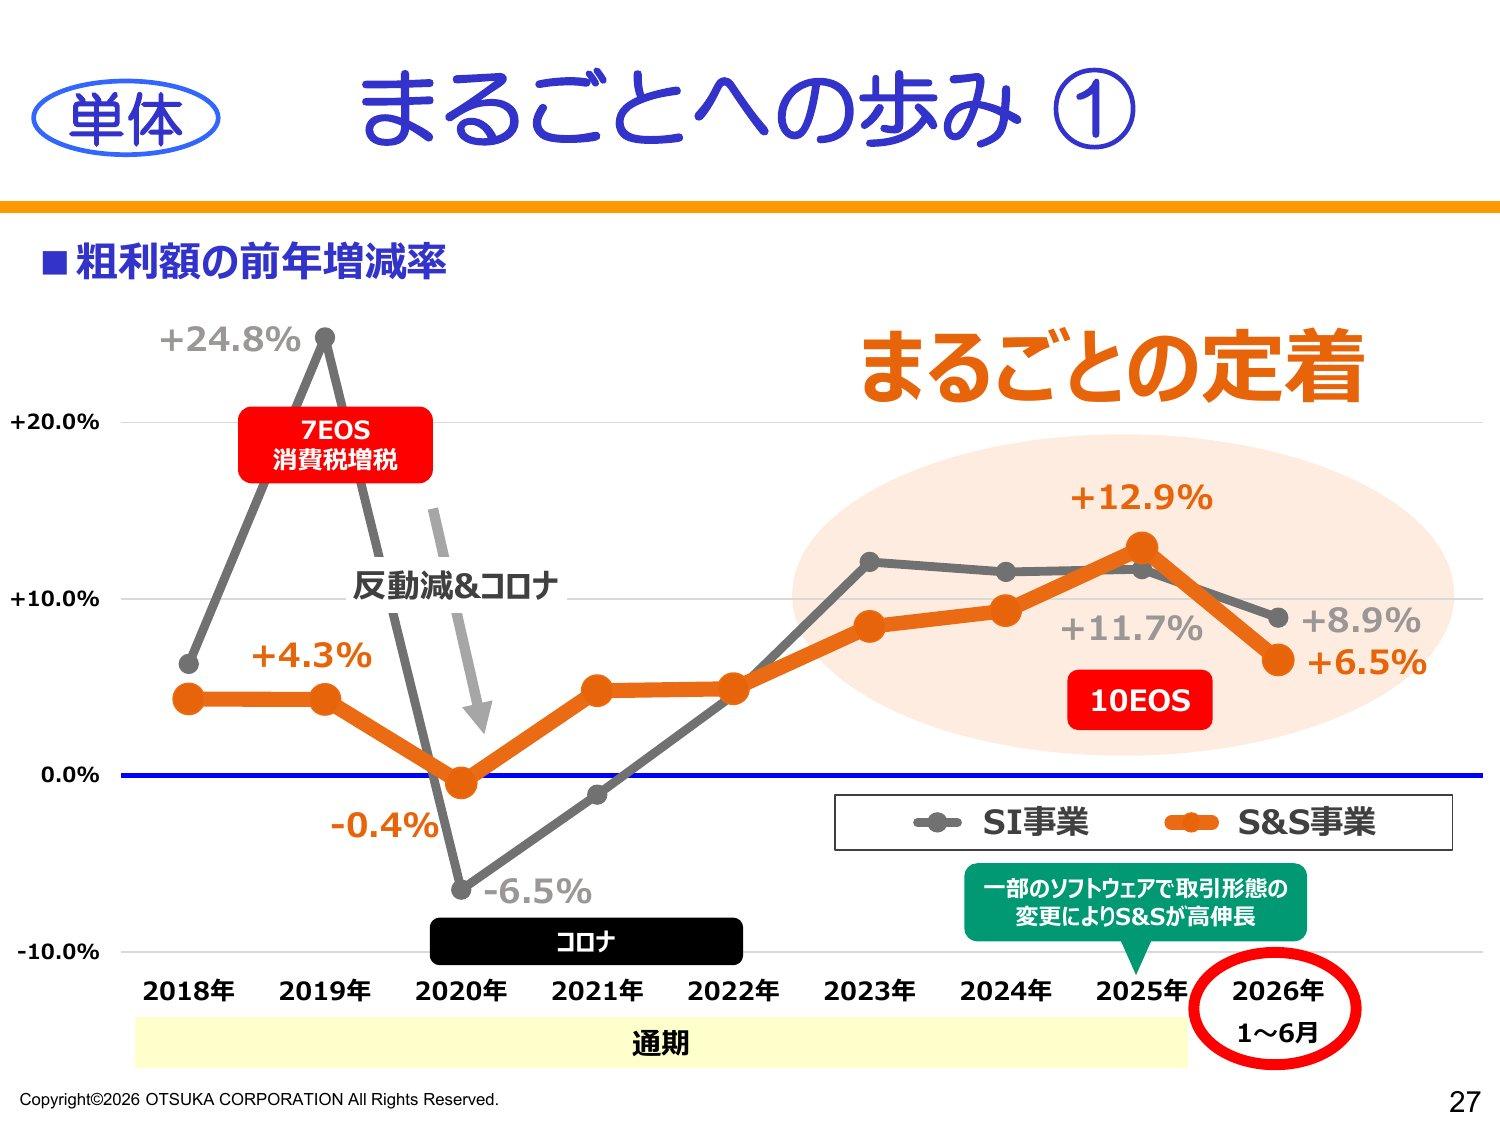
会社によると、2025年はS&S事業の粗利(売上高から仕入れ値を引いた利益)で、全社の販売費・一般管理費(人件費などの経費)の71.8%、約7割をまかなえました(単体。2025年12月期 決算説明資料 p.31(スライド30))。パソコンが売れない年でも、経費の大半をストックの利益で払えるのが、この会社の守りの強さです。
業績推移と財務 — 3年連続の最高益、今期は上方修正も特需の反動に注意
通期業績 — Windowsの買い替えの波に乗って伸びてきた
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
売上高は2022年12月期の8,610億円から2025年12月期の1兆3,227億円へ、3年で約1.5倍になりました。会社は2025年12月期について、パソコンが更新需要を捉えて高い伸びとなり、パッケージソフトも大きく伸びたと説明しています(2025年12月期 決算短信 p.4)。
大きな波はWindowsのサポート終了(Microsoftが安全のための更新を打ち切ること)に合わせて来ます。前回はWindows 7のサポート終了や消費税増税への対応需要で、2019年12月期に16.7%の増収となり(2019年12月期 決算短信 p.4)、翌年は「前年のWindows 7更新需要拡大の影響によるパソコン販売台数の減少」に新型コロナによる営業活動の制約も重なって、5.7%の減収でした(2020年12月期 決算短信 p.4)。今回はWindows 10のサポートが2025年10月14日に終わったことによる買い替えです(Microsoft「Windows 10 のサポート終了」)。
営業利益率は6〜7%台でほぼ横ばいです。会社は中・長期経営方針で「営業利益率・経常利益率ともに7%以上定着」を掲げていますが(中・長期経営方針説明資料(2023年7月24日)p.8(スライド7))、2019年12月期に7.0%に届いたあとは6%台が続き、2026年12月期の予想も6.8%です。
2026年12月期の予想 — 8月に上方修正、10月は据え置き
期初(2026年2月2日)は前期比0.9%の減収を予想し、SI事業は5.1%減を見込んでいました(2025年12月期 決算短信 p.6)。その後、1〜6月の業績が期初予想を上回ったとして、8月3日に売上高・利益の予想を引き上げ、年間配当の予想も95円から105円に増やしました(業績予想の修正に関するお知らせ・配当予想の修正に関するお知らせ、いずれも2026年8月3日)。10月30日の第3四半期決算では予想を変えていません(2026年12月期 第3四半期 決算短信 p.1)。
項目 | 期初予想 | 修正後 | 1〜9月 |
|---|---|---|---|
売上高 | 13,110 | 13,790 | 10,943.1 |
営業利益 | 900 | 943 | 696.4 |
純利益 | 611.3 | 649 | 497.8 |
1株配当 | 95 | 105 | 55 |
1〜9月の実績は、修正後の予想に対して売上高で79.4%、営業利益で73.9%まで進んでいます(KabuGraph算出)。事業別の予想はSI事業が2.9%増、S&S事業が7.2%増です(第3四半期 決算短信 p.6)。
セグメント別の売上高(2019/12〜2026/12予想)
特需の反動 — 7〜9月はパソコンの販売台数が46.5%減
2026年7〜9月(3か月)は、売上高が3,368億円と前年同期比8.4%増えた一方、営業利益は165億円と4.6%減りました(第3四半期 決算説明資料 p.8(スライド7))。単体のパソコン販売台数は29万台と前年同期から46.5%減りました(1〜9月の累計では18.5%減。第3四半期 決算説明資料 p.15(スライド14))。
それでも粗利は23億円増えており、会社は「クライアント台数減をセキュリティ等でカバー」「ストックビジネス堅調」と説明しています。営業利益が減ったのは、人件費やシステム関連などの販管費が31億円増えたためで、会社はこれを「将来に向けての先行投資」としています(第3四半期 決算説明資料 p.20(スライド19))。
前回のWindows 7のときは、特需の翌年(2020年)に単体のSI事業の粗利が6.5%減り、S&S事業は0.4%減にとどまりました(新型コロナの影響も重なった年)。ストックのS&S事業が下支えする構図が今回も働くかが注目点です。
配当と株主還元 — 配当性向50%以上が目標、2016年以降は毎年増配
1株配当と配当性向の推移
1株配当は2016年12月期の30円から2025年12月期の90円まで、毎年増えてきました(2018年と2024年の株式分割を調整した値)。中・長期経営方針のKPI(目標とする指標)は「配当性向50%以上」と「ROE(自己資本利益率。株主のお金でどれだけ利益を上げたか)安定的に13%以上」で(中・長期経営方針説明資料 p.20(スライド19))、2025年12月期は配当性向53.1%、ROE 16.8%でした(2025年12月期 決算短信 p.1)。2026年12月期は105円と15円の増配を予想しています。
株主優待は実施しておらず(大塚商会「よくあるご質問」)、自己株式の数も2024年末から2026年9月末までほぼ変わっていないため(2025年12月期 決算短信 p.2・第3四半期 決算短信 p.1)、株主への還元は配当が中心です。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年11月6日終値)
指標 | 値 | 計算のもと |
|---|---|---|
株価 | 3,584円 | 2026年11月6日終値 |
時価総額 | 1兆3,619億円 | 同日 |
PER(実績) | 21.1倍 | 2025/12のEPS 169.58円 |
PER(予想) | 20.9倍 | 2026/12の予想EPS 171.15円 |
PBR | 3.45倍 | 2025年12月末の1株純資産 1,039.88円 |
配当利回り(実績) | 2.51% | 2025/12の年間配当 90円 |
配当利回り(予想) | 2.93% | 2026/12の予想配当 105円 |
2025年12月期の純利益に大きな一時的な損益はなく(2025年12月期 決算短信 p.12)、実績PERは本業の利益で見た値です。1株純資産の何倍かを示すPBRは3.45倍と高めですが、ROEが16.8%と高いことの裏返しでもあります。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較 — 複合機メーカーの販売会社、パソコンの卸、通販と競う
大塚商会が取り合っているのは、①企業がパソコンや複合機、業務ソフトを買って入れるときの「相談・購入の窓口」と、②コピー用紙や文具などオフィス用品の注文です。①では複合機メーカーの国内販売会社が、②では通販会社が競う相手です。パソコンの卸も、販売店を通じて同じパソコン需要を取り合います。
キヤノンマーケティングジャパン(8060):キヤノン製品の国内販売会社で、全国の中小企業にもITとキヤノン製品を売ります。2025年12月期はWindows 10のサポート終了に伴うパソコンの入れ替えでITの売上が大きく伸びました(キヤノンMJ 2025年12月期 決算短信 p.5・p.17)
リコー(7752):複合機メーカー。国内の販売はリコージャパンが担います(リコー「リコージャパン(国内販売会社)」)
ダイワボウホールディングス(3107):パソコンなどを販売店に卸す流通が売上の大半で、販売店を通じて同じ企業・学校向けのパソコン需要を取り合います。2026年3月期はWindows 10のサポート終了を見据えた更新需要と、学校向けの大型案件(GIGAスクール第2期)で伸びました(ダイワボウHD 2026年3月期 決算短信 p.4)
アスクル(2678):オフィス用品の通販で、たのめーると競います。2025年10月のサイバー攻撃(ランサムウェア)で注文の受付を止めた影響で、2026年5月期は営業損失でした(アスクル 2026年5月期 決算短信 p.4)
業務ソフト:SMILEは、オービック(4684)の「OBIC7」や、オービックビジネスコンサルタント(4733)の「奉行シリーズ」と同じ基幹業務ソフトの分野で競います(オービック・OBC)
会社 | 決算期 | 売上高 | 営業利益率 |
|---|---|---|---|
大塚商会(4768) | 2025/12 | 13,227.9 | 6.8% |
キヤノンMJ(8060) | 2025/12 | 6,798.0 | 8.6% |
リコー(7752) | 2026/3 | 26,083.1 | 3.5% |
ダイワボウHD(3107) | 2026/3 | 13,508.8 | 3.3% |
アスクル(2678) | 2026/5 | 4,002.0 | −4.4% |
オービック(4684)の企業分析|営業利益率65%超・32期連続最高益を生む独立系ERPの収益構造
オービック(4684)の事業構造(自社開発ERP「OBIC7」のSI・システムサポート・OA3事業)、営業利益率65%超の高収益の秘密、32期連続営業最高益の実績と投資判断のポイントを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
オフィスを「まるごと」任せられる品ぞろえと顧客基盤:メーカーを問わない幅広い商材で、年間31.1万社と取引しています(2025年12月期 決算説明資料 p.26(スライド25))
くり返し入るストックの売上:消耗品と保守のS&S事業の粗利で、全社の販管費の約7割(71.8%)をまかなえます(2025年、単体)
借金がほとんどない財務:2026年9月末の有利子負債は77億円にとどまります(第3四半期 決算説明補足資料)
配当性向50%以上の方針と毎年の増配:2026年12月期は105円と15円の増配を予想しています
リスク
Windows特需の反動:パソコンの販売台数は2026年7〜9月に46.5%減りました。前回は特需の翌年の2020年12月期に減収減益となっており(新型コロナの影響も重なった年)、2027年12月期の会社予想が焦点です
部品不足と在庫:半導体の不足や値上がりに備えて在庫を1,022億円まで積み増しました(2026年9月末)。納期の遅れや値上がりが続くと、売上の時期や利益率がぶれる可能性があります
メーカーからの仕入れに頼る:会社は事業等のリスクで、調達先から十分な供給を受けられず代わりの品も得られない場合の影響を挙げています(2025年12月期 決算短信 p.8)
株価の水準:PERは約21倍、PBRは3.45倍(2026年11月6日終値)。増益が続く前提の評価で、特需の後に利益が伸び悩むと見直されやすい水準です(KabuGraphの見方)
まとめ
大塚商会は、メーカーを問わずオフィスのIT機器・ソフト・事務用品をそろえ、導入後の保守と消耗品でも稼ぐ会社です。
事業の形:売上の約7割は機器・ソフトを売って入れるSI事業、残りは保守と通販のS&S事業
業績:2025年12月期まで3年連続の過去最高で、直近はWindows 10の買い替え需要が押し上げ。2026年12月期も8月の上方修正で増収増益の予想
注目点:7〜9月にパソコンの販売台数が46.5%減。特需の反動をセキュリティやストックの売上でどこまで補えるかと、例年2月初めに出る次の期の会社予想
株主還元:配当性向50%以上が目標で、2016年12月期から毎年増配(2026年12月期も増配予想)。株主優待はなし
大塚商会
独立系IT商社大手。企業向けにIT機器・ソフトウェアの販売からシステム設計・開発・導入までを一括提供するシステムインテグレーション事業と、導入後のオフィスサプライ供給・保守・業務支援を行うサービス&サポート事業の2本柱で事業を展開。全国に営…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年10月30日発表の2026年12月期 第3四半期決算まで、株価指標は2026年11月6日終値に基づいています。