セリア(2782)の企業分析|100円均一を守り、POSで売れる品をそろえる100円ショップ
2027年3月期 第2四半期決算まで反映
セリア(2782)は、岐阜県大垣市に本社を置く100円ショップ「Seria」の運営会社です。税抜100円の均一価格を守り、レジの販売データ(POS)で売れる品を選んで品ぞろえを組み立てています。2027年3月期は以前からある店(既存店)の売上高が上期に10.6%伸び、営業利益の予想を2度引き上げました。株価は2026年11月6日終値で4,000円、予想PERは16.3倍、予想配当利回りは2.0%で、株主優待はありません。
この記事では、事業の中身、業績と会社予想、配当と株価指標、ダイソーなど競合との違い、これからの注目点を解説します。
この記事の内容(目次)
会社概要 — 100円均一を守る、岐阜・大垣発の100円ショップ
セリアをひとことで言うと、「税抜100円の均一価格を守りながら、データで品ぞろえを磨く100円ショップ」です。2026年9月末の店舗数は直営店2,140店・FC店33店の計2,173店で、全国に広がっています(セリア 2027年3月期 第2四半期 決算短信 p.4)。
売上高の99.0%(2026年3月期)は自社の店(直営店)での販売で、残りはセリアの発注システムを使う「FC店」や大口の取引先への卸売です。FC店からロイヤリティは取っていません(セリア 有価証券報告書(2026年3月期)p.5・p.11)。
直営店の地域別売上高(2026年4〜9月)
直営店の売上高の約37%は首都圏を含む関東甲信越で、会社は北関東・中国・四国など店の少ない地域を重点的に開拓するとしています(有価証券報告書 p.7)。
沿革 — 1985年に創業、2004年に全店へPOSを導入
1985年:創業。1987年に株式会社山洋エージェンシーとして設立
2003年:社名をセリアに変更し、「Seria 生活良品」1号店を岐阜県大垣市に開く。同年9月に株式を店頭登録
2004年:直営全店にリアルタイムPOSシステムを導入。12月にジャスダックに上場
2014年:河合映治氏(創業者 河合宏光氏の甥)が社長に就任
2025年:創業家の資産管理会社から、自己株式の公開買付け(TOB)で発行済株式の16.57%を取得
出典:セリア 有価証券報告書(2026年3月期)p.4「沿革」・p.27「役員の状況」、公開買付届出書(2025年6月18日)p.2〜3
大株主と2025年の自己株TOB — 創業家の持ち株の半分を会社が買い取った
筆頭株主は、創業者の河合宏光氏が代表を務める創業家の資産管理会社、ヒロコーポレーションです。2026年3月末で、発行済株式(自己株式を除く)の16.86%を持っています(有価証券報告書 p.19「大株主の状況」)。
2025年、セリアはこのヒロコーポレーションから株式を買い取りました。現金化したいという打診を受け、市場で一度に売られる影響を避けるため、自己株式の公開買付け(TOB。会社が自社の株を、期間と価格を示して買い集める方法)で引き受けました。買い取ったのは1株2,000円で1,256万7,900株(発行済株式の16.57%、ヒロコーポレーションの持ち株の半分)、総額約251億円です。会社は、1株当たり利益(EPS)やROE(自己資本利益率)といった資本効率の向上も目的に挙げました(公開買付届出書 p.2〜3、公開買付報告書)。
ヒロコーポレーションはTOBの後も、2025年12月と2026年7月に計300万株を市場外で売り、2026年11月4日には100万株を2027年1月22日に引き渡す株式先渡契約(あらかじめ決めた日に株を渡す約束)を結びました。11月4日時点の持ち株は956万8,100株(発行済株式の12.62%)です(変更報告書:2025年12月26日・2026年7月24日・2026年11月9日)。
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
事業を理解する — 店・商品・仕組みの3つで見るセリア
事業は100円ショップの1つだけ(単一セグメント)なので、店・商品・仕組みの3つに分けて紹介します。
店 — ショッピングセンターの中から郊外の路面店まで
店は、スーパーなどの中の売り場、ショッピングセンターのテナント、郊外の路面店の3つの形で出しています。どれも1,000㎡未満の借りた物件で、土地を買っての出店はしていません(有価証券報告書 p.9)。
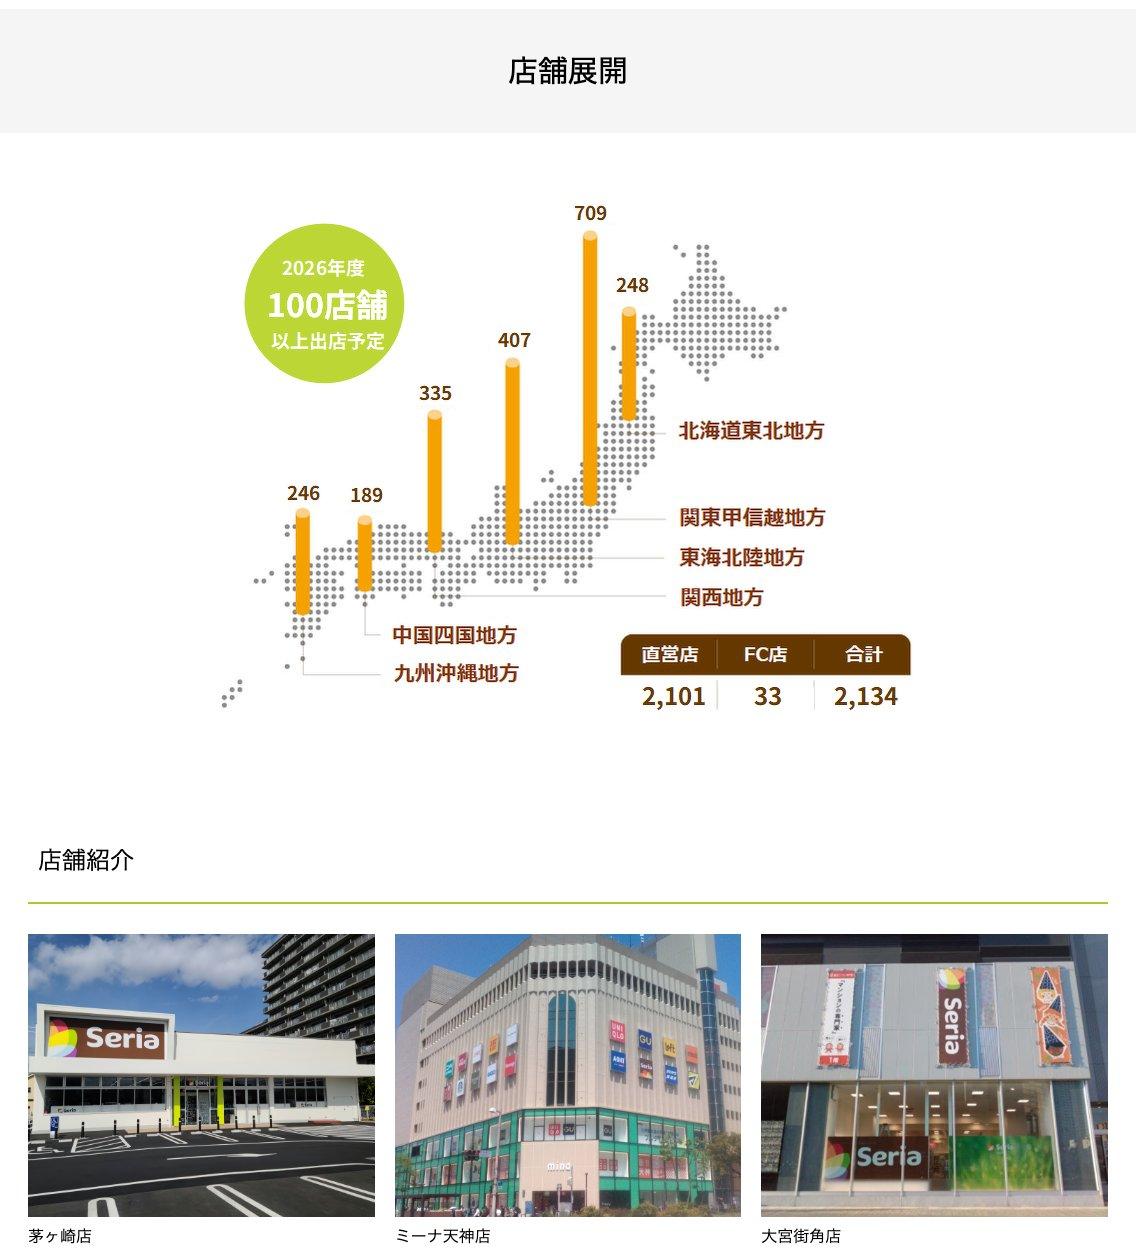
出店は毎年100店を超えるペースです。2026年3月期は直営店を117店出して53店を閉め、2027年3月期は120店を出して52店を閉める計画です(有価証券報告書 p.11、決算短信 p.5)。
商品 — 約2万点を、毎月500〜700点入れ替える
売り場に並べる商品は約2万点。毎月500〜700点を入れ替えて、飽きられない売り場を保っています(有価証券報告書 p.9)。キッチン用品から推し活用品・園芸用品まで40を超えるカテゴリーがあり、売上高の98.8%は雑貨です(2026年3月期、同 p.5・p.12)。
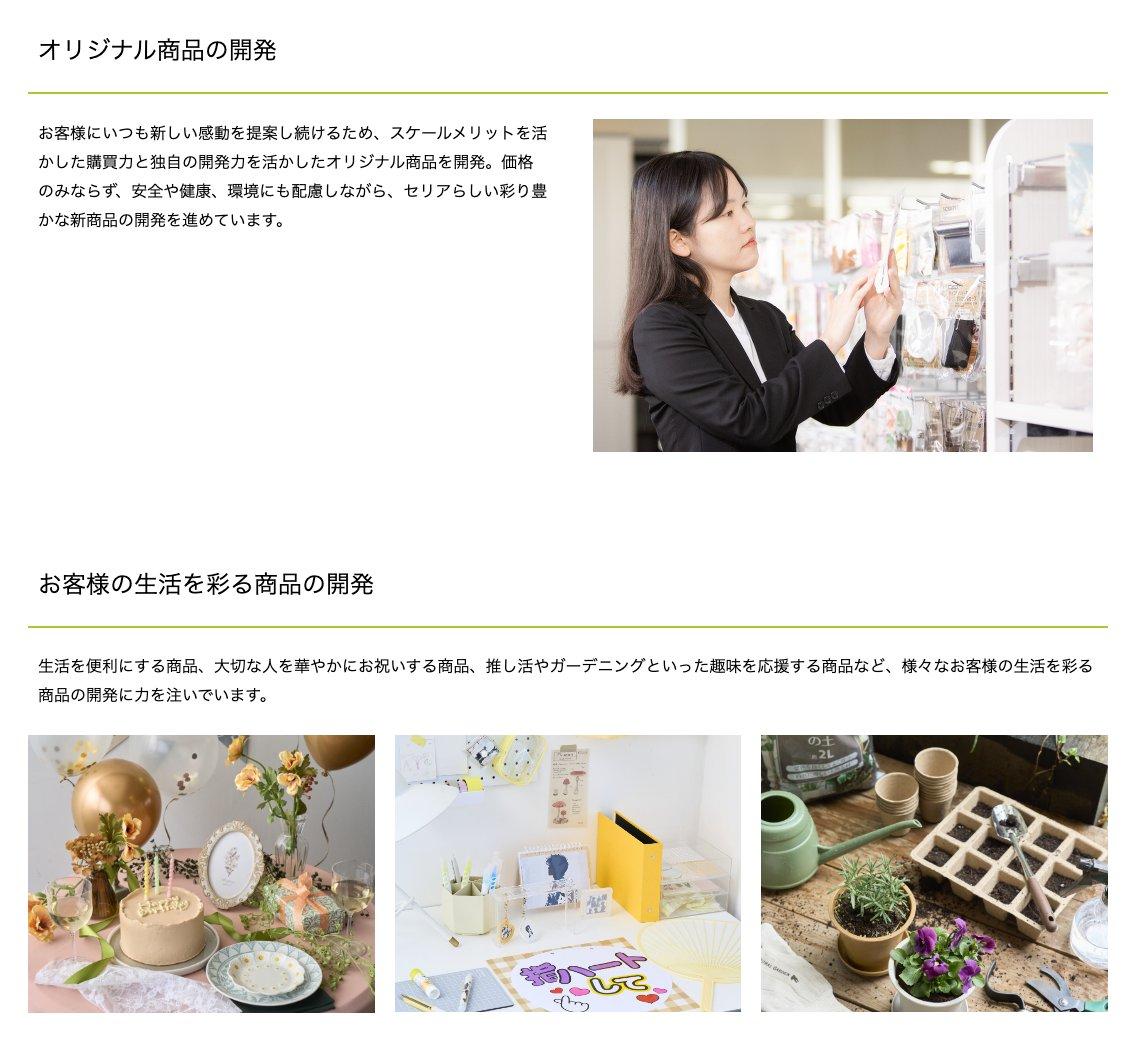
価格は税抜100円の均一を守る方針です。会社は、同業が100円を超える価格の商品を増やすなかで「100円商品に特化することで、100円商品のシェア獲得の好機」と考えています(有価証券報告書 p.6〜7)。
仕組み — POSのデータで売れる品を選び、メーカーと共有する
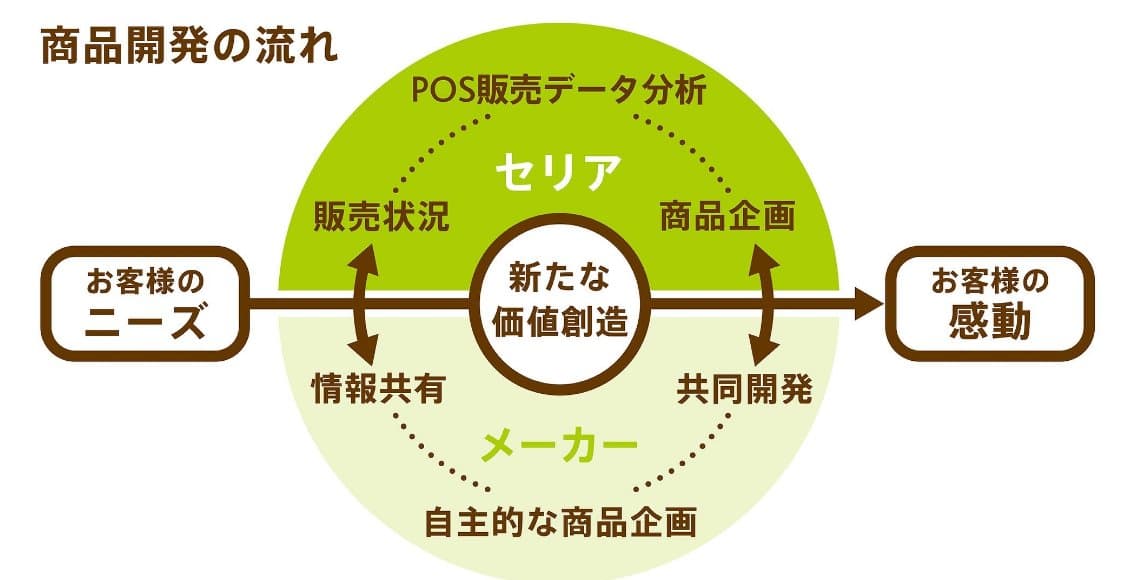
セリアが自社の強みとして挙げるのが、店のレジの販売データ(POSデータ)を使った品ぞろえです。2004年に直営全店へリアルタイムのPOSシステムを入れ、2006年にはそのデータを使う発注支援システムを作りました(有価証券報告書 p.4。会社はPOSの導入を「業界初」としています=セリア公式サイト「企業理念」)。仕組みは3段階です。
売れ行きを測る:全店の販売データから、商品ごとの「お客様支持率」を出します
店ごとに発注する:支持率に地域や店の特徴を加えて発注数を決め、支持されなかった商品は廃番にします
メーカーと共有する:販売データをメーカーにも配信し、生産の計画や新商品の共同開発に使ってもらいます
出典:セリア公式サイト「事業を支えるシステム」・「事業内容」
業績推移と財務
通期業績 — 利益率は10%台から6.8%まで下がり、8%台へ戻った
売上高は毎年伸びていますが、営業利益は2023年3月期・2024年3月期に大きく落ち込み、2026年3月期に210億円規模へ戻りました。2027年3月期の会社予想は売上高2,806億円・営業利益235億円で、予想どおりなら売上高・営業利益ともに過去最高です。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
利益率が下がって戻った理由 — 円安による原価高と、既存店の伸び
落ち込みの理由は、100円の値段を変えられないなかでの原価の上昇と、既存店の売上の減少です。2023年3月期は円安や原材料コストの上昇で、売上高に占める仕入れ原価の割合(売上原価率)が1.5ポイント上がりました。巣ごもり需要の反動などで既存店の売上が前期を下回ったうえ光熱費も増え、販管費の比率も1.3ポイント上がりました(有価証券報告書(2023年3月期)p.12・p.14)。2024年3月期も円安と原材料高で原価率がさらに0.6ポイント上がっています(有価証券報告書(2024年3月期)p.12)。
回復の原動力は既存店の売上の伸びです。原価率は2026年3月期でも2022年3月期の水準に戻っていませんが、既存店の売上が伸びて人件費や家賃などの販管費の比率が下がり、営業利益率が持ち直しました(有価証券報告書(2026年3月期)p.11・p.13)。
決算期 | 既存店(前期比) | 売上原価率 |
|---|---|---|
2022/3 | 97.9% | 56.6% |
2023/3 | 97.6% | 58.1% |
2024/3 | 101.0% | 58.7% |
2025/3 | 102.9% | 58.6% |
2026/3 | 105.5% | 58.3% |
2027/3上期 | 110.6% | 58.3% |
2027年3月期の上期と予想の修正 — 既存店が10.6%伸び、2度の上方修正
上期(2026年4〜9月)は、売上高が14.2%増の1,386億円、営業利益が42.5%増の119億円でした。直営既存店の売上高が前年同期比110.6%と大きく伸び、売上原価率は58.3%に下がり、販管費の比率も1.5ポイント下がって、営業利益率は8.6%(前年同期6.9%)に上がりました(決算短信 p.4)。7月28日の熊本地震では一部の店が臨時休業し(セリアのお知らせ)、上期に災害による損失0.6億円を特別損失に計上しています(決算短信 p.8)。
既存店の伸びの多くは来店客数の増加です。4〜9月の既存店は客数が7.7%増、客単価が2.6%増でした。10月も既存店は106.8%と伸びが続いています(2026年10月度 月次売上高前年比及び店舗数)。
会社は7月31日と10月30日の2回、通期の予想を引き上げました。10月の修正の理由は、直営既存店の売上高が期初の見込みを上回って進んでいることと、売上原価率・販管費率が見込みを下回っていることです(決算短信 p.5)。純利益の予想は7月の154億円から変えておらず、短信に据え置きの理由は書かれていません。
項目 | 期初 | 1Q決算時 | 2Q決算時 |
|---|---|---|---|
売上高 | 2,736億円 | 2,761億円 | 2,806億円 |
営業利益 | 211億円 | 221億円 | 235億円 |
純利益 | 148億円 | 154億円 | 154億円 |
1株配当 | 80円 | 80円 | 80円 |
会社予想の下期の前提は、上期より控えめです。下期の既存店は前年同期比102.3%、売上原価率は58.8%(上期は58.3%)を見込んでいます(決算短信 p.5)。予想どおりなら下期の営業利益は116億円で、前年同期の126億円を約8%下回る計算です(KabuGraph算出)。
配当と株主還元 — 4期据え置いた70円から増配、今期は80円の予想
年間配当は2022年3月期から4期続けて70円で据え置いた後、2026年3月期に75円、2027年3月期は80円(中間40円・期末40円)の予定です。減益で配当性向が50%を超えた2023年3月期・2024年3月期も70円を保ちました。
1株配当と配当性向の推移
配当方針は「安定的な配当の継続」で、配当性向の数値目標はありません(有価証券報告書 p.21)。株主優待の制度はありません(同 p.69)。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年11月6日終値)
自己株TOBを決めた2025年6月の月末に2,685円だった株価(終値)は、2026年9月末には4,655円に上がり、11月6日の終値は4,000円です。
セリアの株価の推移(月末終値)
指標 | 値 | もとにした数字 |
|---|---|---|
PER(実績) | 18.3倍 | 2026年3月期のEPS 219.08円。期中平均の株数で計算 |
PER(予想) | 16.3倍 | 2027年3月期の会社予想EPS 245.72円 |
PBR | 2.7倍 | 2026年3月末の1株純資産1,481.33円 |
配当利回り(実績) | 1.88% | 2026年3月期の年間配当75円 |
配当利回り(予想) | 2.00% | 2027年3月期の予想配当80円 |
ROE | 14.6% | 2026年3月期(前期は10.7%) |
時価総額 | 3,034億円 | 自己株式を含む7,584万株で計算。除くと約2,507億円 |
EPSの伸びには、TOBで株数が減ったことも効いています。2026年3月期は純利益が31.0%増、EPSは約47%増でした(2026年3月期 決算短信)。ROEが10.7%から14.6%に上がったのも、TOBで純資産が約152億円減ったことが一因です。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較 — ダイソー・キャンドゥ・ワッツと100円の外の雑貨店
セリアが取り合っているのは、日用品や雑貨の「ちょっとした買い物」に来るお客です。会社は、100円ショップ業界を自社を含む4社の寡占(少数の会社で市場の大半を占める状態)とみており、店舗数は全国で8,000店を超えるとしています(有価証券報告書 p.6)。
大創産業(ダイソー、非上場):業界最大手で国内に4,784店(2026年2月末)。うち829店は「THREEPPY」「Standard Products」という別ブランドの店です(大創産業「会社概要」)
キャンドゥ(2698):イオン(8267)の連結子会社です。「100円商品と他価格帯商品の構成比の最適化」を進めています(キャンドゥ 2027年2月期 中間期 決算短信 p.4)
ワッツ(2735):「Watts」「Watts with」などを展開し、売れ筋を中心に高額商品の取扱いも充実させています(ワッツ 2026年8月期 決算短信 p.4)
100円ショップ以外の雑貨店:パルグループHD(2726)の「3COINS」や、生活雑貨の無印良品(良品計画、7453)・ニトリ(9843)なども、同じお客の買い物の候補になります(KabuGraphの見方)
会社 | 売上高 | 営業利益率 | 店舗数 |
|---|---|---|---|
セリア(2782) | 2,557.0 | 8.2% | 2,173店 |
大創産業(非上場) | 7,710 | — | 4,784店 |
キャンドゥ(2698) | 870.6 | 1.8% | 1,381店 |
ワッツ(2735) | 645.0 | 2.6% | 1,932店 |
規模ではダイソーが大きく、セリアの売上高はその3分の1ほどですが、利益率は上場3社のなかで抜きん出ています。キャンドゥ・ワッツの営業利益率が2%前後なのに対し、セリアは8%台です。
既存店の伸びも、キャンドゥの直営既存店が2026年3〜8月に前年同期比103.3%(キャンドゥ 中間期 決算短信 p.4)だったのに対し、セリアは4〜9月に110.6%でした。100円均一を守りながら来店客数を伸ばしているのが、いまのセリアの特徴です(KabuGraphの見方)。
良品計画(7453)の企業分析|「第二の創業」で営業収益は9,235億円、MUJIブランドで世界1,486店舗を展開
良品計画(7453)の事業構造(生活雑貨・衣服・食品の3カテゴリー)、海外展開戦略、通期業績推移、セグメント別収益、投資判断のポイントを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
100円均一という分かりやすさ:同業が100円を超える商品を増やすなかで、税抜100円の均一価格を守っています
POSデータを使った品ぞろえ:全店の販売データで売れる品を見極め、店ごとの発注とメーカーとの商品開発に使っています
借入金のない財務:2026年9月末の自己資本比率は73.9%で借入金はなく、出店の投資は手元の資金でまかなっています(決算短信 p.1・p.6〜7、有価証券報告書 p.14)
まだ出店の余地がある:北関東・中国・四国など、店の少ない地域を重点的に開拓しています
リスク
仕入れ値の上昇:値段を上げられないため、円安・原油高・原材料高が利益率に直結します
既存店の伸びが鈍る可能性:上期の高い伸びが下期も続くかどうかが、利益を左右します
人件費と家賃:上期の販管費の約7割は給料と地代家賃で(決算短信 p.8からKabuGraph算出)、時給や家賃が上がれば利益率を押し下げます
創業家の株の売却:TOBの後も売却が続いており、今後も続けば株価の重しになる可能性があります(KabuGraphの見方)
まとめ
セリアは、税抜100円の均一価格とPOSのデータを使った品ぞろえで稼ぐ100円ショップです。円安などで落ちた利益率は既存店の伸びで8%台に戻り、2027年3月期は営業利益235億円、配当80円を見込みます。
これからは、①既存店の伸びが下期も続くか、②円安や原油高で原価率が再び上がらないか、③創業家の株の売却が続くか、の3点に注目です。
セリア
『100円ショップ』業態で、雑貨及び菓子食品を消費者に直営店舗で販売。FC加盟店・大口顧客への卸販売、海外FC店への輸出事業も展開。消費財・生活用品を価格帯別にカテゴリー分類し、幅広い顧客層をカバー。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年10月30日発表)と2026年10月度の月次(11月5日発表)まで、株価・株価指標は2026年11月6日終値に基づいています。