ムゲンエステート(3299)の企業分析|中古不動産の買取再販で前期売上683億円、海外需要の減速で今期は下方修正
ムゲンエステート(3299)は、首都圏を中心に中古の不動産を買い取り、リフォームや賃貸管理で価値を高めてから売る「買取再販」の会社です。一棟マンションやオフィスビルなどの投資用不動産と、区分マンションを中心とする居住用不動産の両方を扱い、売上の9割超をこの買取再販で稼いでいます。
2025年12月期は売上高682.6億円・営業利益110.5億円と、売上高・各段階利益とも過去最高を更新しました(2025年12月期 決算説明資料 p.3)。ところが2026年12月期は海外投資家の需要が細り、高価格帯の物件も売れ行きが鈍ったため、8月7日に通期予想を売上高616.0億円・営業利益85.9億円へ下方修正し、年間配当予想も130円から104円に引き下げました(業績予想及び配当予想の修正に関するお知らせ(2026年8月7日))。
この記事では、買取再販の稼ぎ方、業績が大きく振れる理由、膨らむ在庫と借入、配当方針、同業との違いを、個人投資家の目線で整理します。
会社概要 — 1990年創業、中古不動産の買取再販が本業
ムゲンエステートは、代表取締役会長の藤田進氏が1990年に不動産の売買を目的として東京都中央区で設立した会社です。現在は中古不動産の買取再販を主力に、グループで仲介・賃貸管理・内外装工事まで手がけます(有価証券報告書(2025年12月期) 沿革・事業の内容)。
本社:東京都千代田区大手町(大手町フィナンシャルシティ サウスタワー)
代表者:代表取締役会長 藤田進(創業者)/代表取締役社長 藤田進一
上場市場・決算期:東証スタンダード(3299)、12月決算
従業員:連結523名(2026年6月末)
拠点:本社、横浜・大阪の2支店、北千住・船橋・赤羽・池袋・蒲田・渋谷・札幌・仙台・名古屋・京都・福岡・那覇の12営業所
連結子会社:フジホーム(賃貸管理・仲介)、ムゲンファンディング(クラウドファンディング)、ムゲンアセットマネジメント(私募ファンドの投資助言)
筆頭株主:藤田進会長(持株比率17.4%、2026年6月末、自己株式を除いて算出)
出典:ムゲンエステート 2026年12月期 第2四半期 決算説明資料 p.21〜23・有価証券報告書(2025年12月期)よりKabuGraph作成
沿革 — マザーズ上場から2年足らずで東証一部へ
1990年5月:東京都中央区日本橋小網町で設立
1997年8月:不動産仲介の子会社フジホームを設立
2014年6月:東証マザーズに上場
2016年2月:東証一部に市場変更(同年7月に1株→2株の株式分割)
2018年:不動産特定共同事業の許可を取得(6月)し、ムゲンファンディングを設立(8月)
2022年4月:市場区分の見直しでプライム市場へ移行
2023年10月:スタンダード市場へ移行
2024年:札幌・名古屋・福岡(1月)、仙台(8月)に営業所を開き、大阪支店(7月)も開設。首都圏の外へ営業エリアを広げた
2025年1月:ムゲンアセットマネジメントを設立(12月に第二種金融商品取引業と投資助言・代理業の登録を完了)
出典:有価証券報告書(2025年12月期) 沿革・2026年12月期 第2四半期 決算説明資料 p.21・2025年12月期 決算短信 p.4・2016年12月期 決算短信よりKabuGraph作成
売上の9割超は買取再販 — 投資用と居住用がほぼ半々
報告セグメントは「不動産売買事業」と「賃貸その他事業」の2つですが、会社は決算説明資料で不動産売買事業をさらに事業別に開示しています。2025年12月期は買取再販(居住用)が47.5%、買取再販(投資用)が45.2%で、両者で売上の9割超を占めました。
事業別売上構成比(2025年12月期)
事業を理解する — 買取再販・開発・小口化商品・賃貸
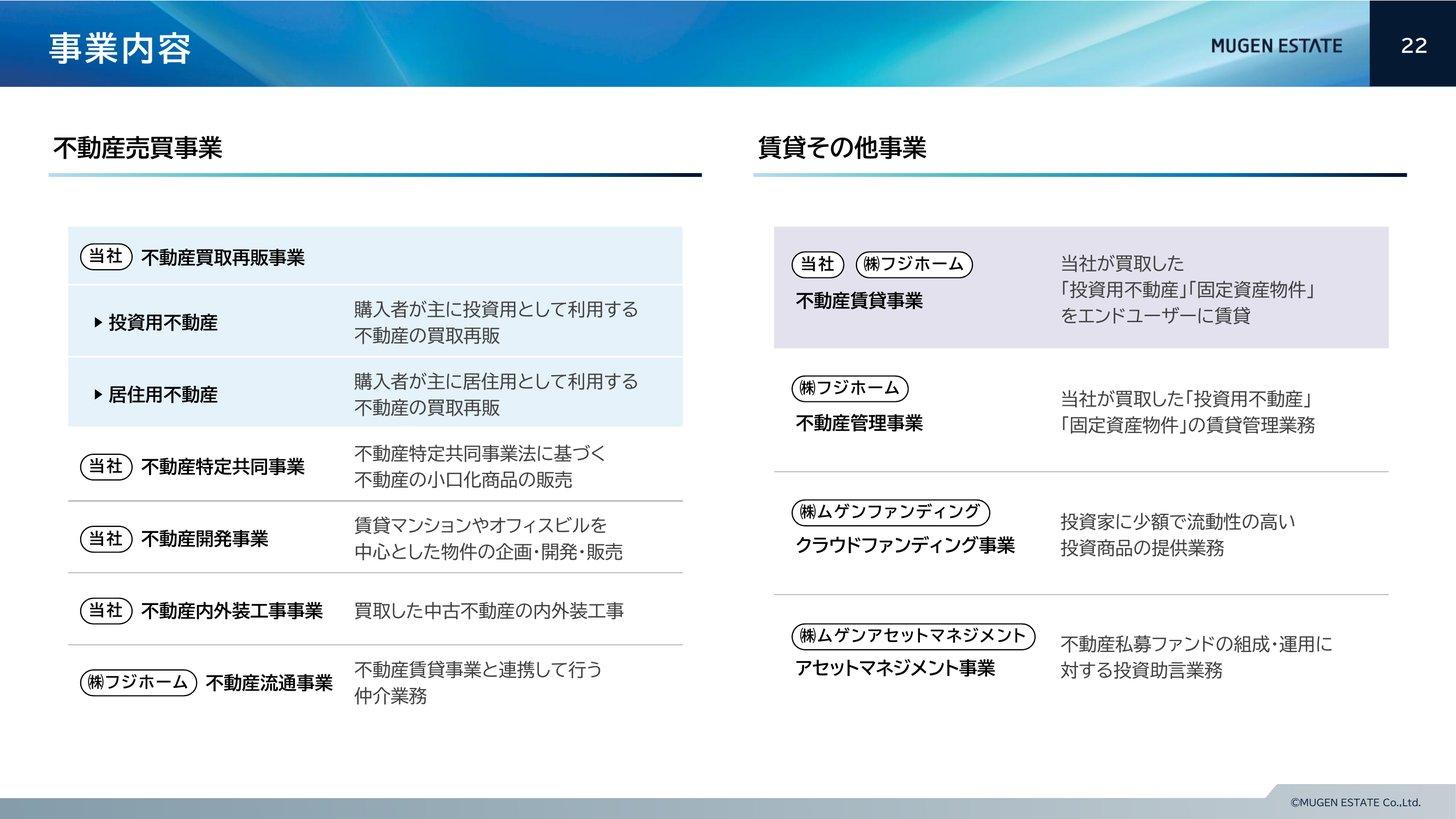
事業は、中古不動産を仕入れて再生し売る「不動産売買事業」と、保有物件の賃料や管理料を得る「賃貸その他事業」に分かれます。中心は買取再販で、会社は不動産開発事業と不動産特定共同事業を「成長事業」と位置づけています(2025年12月期 決算短信 p.5)。
不動産買取再販 — 仕入れて、直して、売る
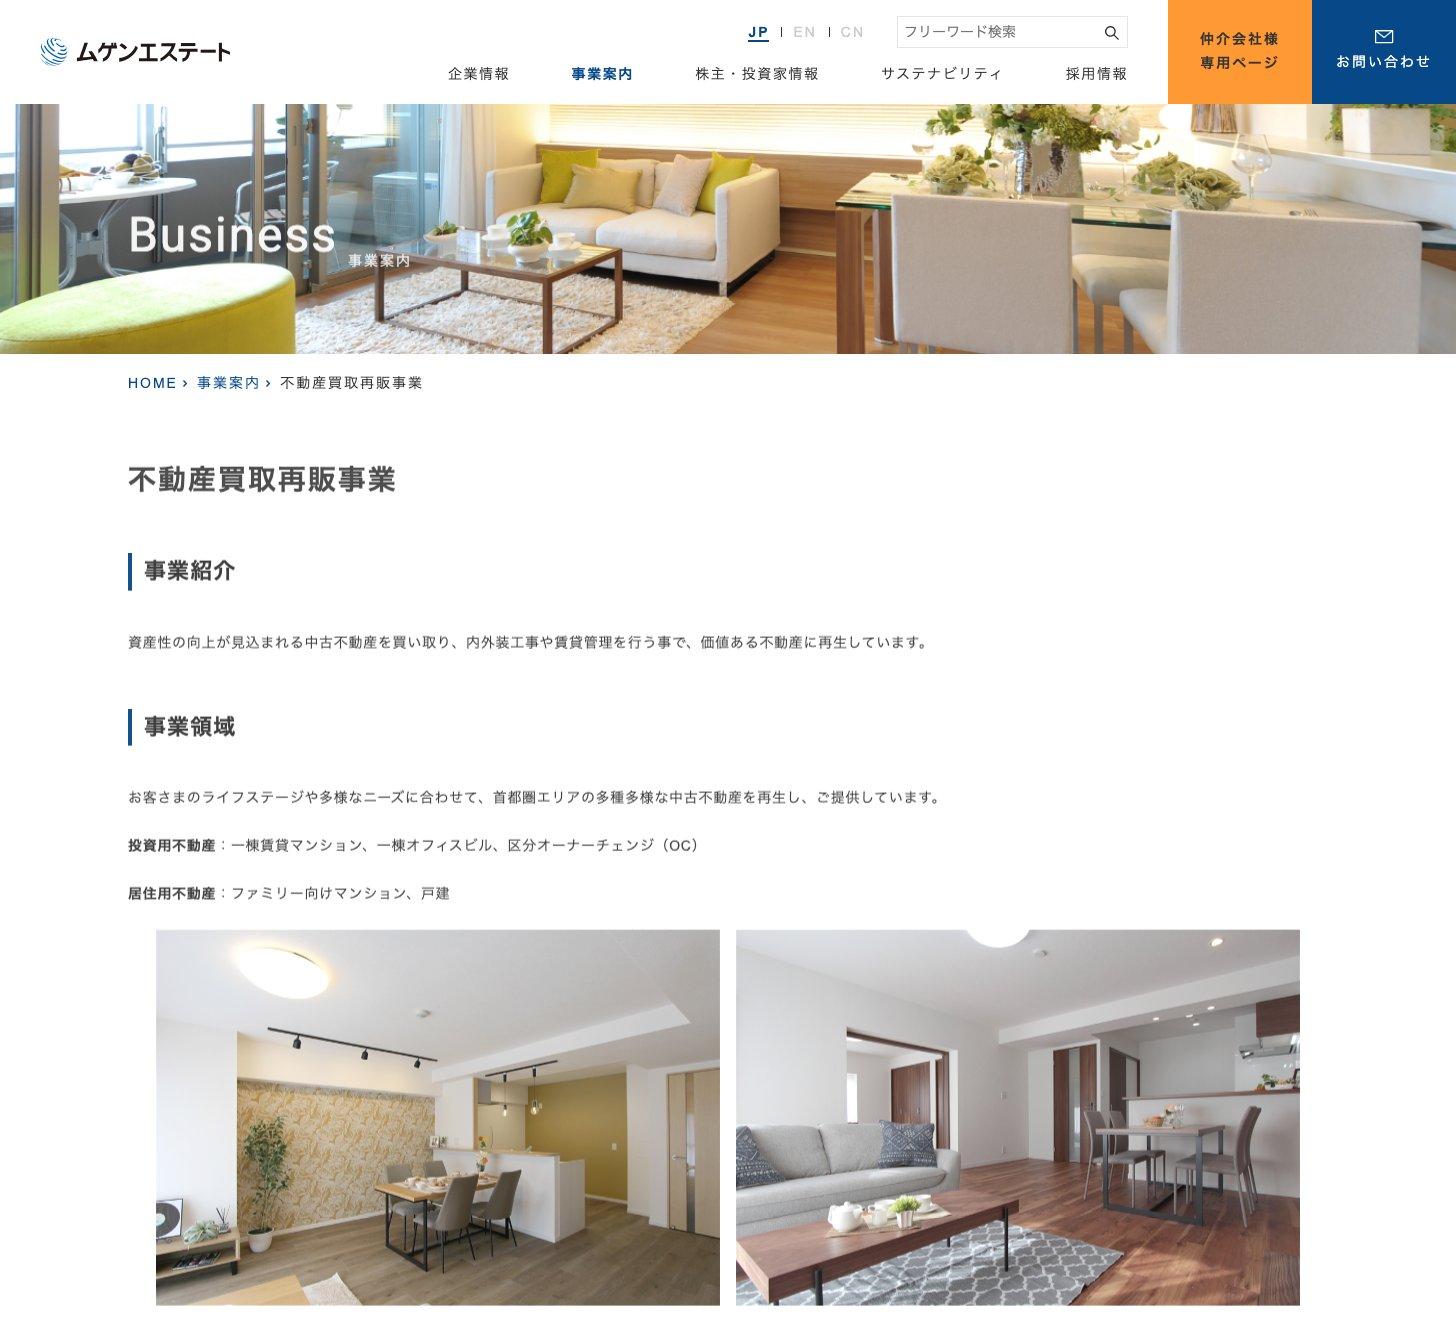
中古の一棟マンション・オフィスビル・区分マンションなどを買い取り、内外装工事や空室の解消で価値を上げてから売ります。物件の売買は外部の不動産仲介会社を通すのが中心で、工事は自社の工事部門、賃貸管理は子会社のフジホームが担います(有価証券報告書(2025年12月期) 事業の内容)。扱う物件は2つに分けて管理しています。
投資用不動産:一棟賃貸マンション・一棟オフィスビル・区分オーナーチェンジ(入居者付きの区分マンション)。修繕や空室の解消で利回りを上げ、国内外の投資家や事業会社に売る。
2025年12月期は224件・308.7億円、平均販売単価は1億3,770万円居住用不動産:ファミリー向けの区分マンションが中心で、戸建ても扱う。内装と設備を入れ替え、初めて家を買う層から買い替えの高齢者層まで幅広く売る。
2025年12月期は419件・324.4億円、平均販売単価は7,740万円
出典:2025年12月期 決算説明資料 p.9・有価証券報告書(2025年12月期) 事業の内容よりKabuGraph作成。居住用には土地等の販売を含む
買い手には海外投資家も多く、2025年12月期の海外投資家向け売上高は257.1億円と、買取再販の約4割(40.6%)を占めました。会社は2025年4月に台湾で不動産セミナーを開くなど、海外の販路も広げてきました(2025年12月期 決算説明資料 p.9・28)。
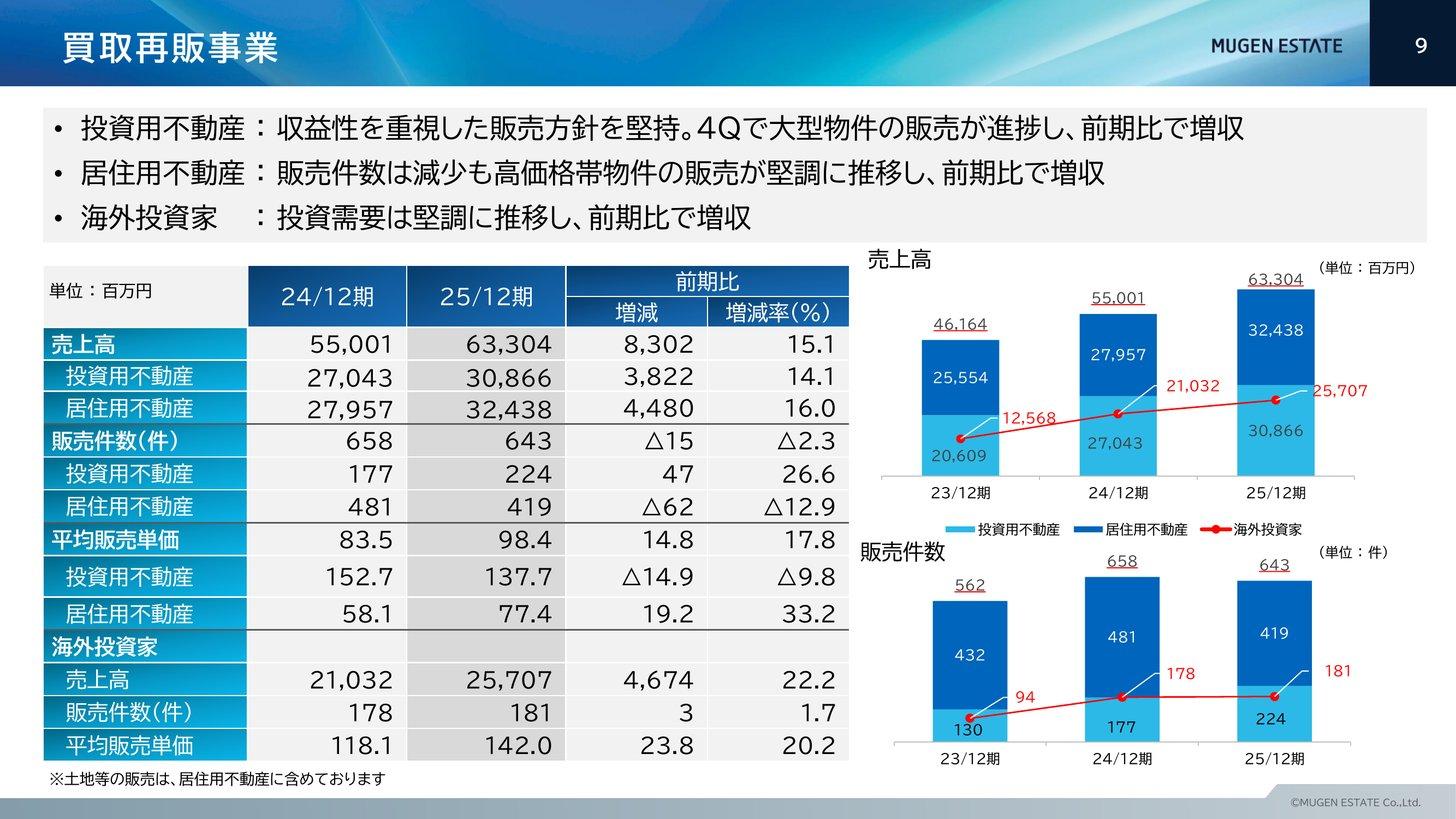
2023年からは首都圏の外にも営業所を出し、札幌・仙台・名古屋・京都・大阪・福岡・那覇で仕入れと販売を進めています。2025年12月期の地方エリアの売上高は投資用32.0億円・居住用24.8億円で、札幌のホテル、那覇のヴィラ、ニセコエリア(北海道倶知安町)の宅地開発など、扱う物件の種類も広げています(2025年12月期 決算説明資料 p.10・15・有価証券報告書(2025年12月期) 事業等のリスク)。
不動産開発 — 収益物件ブランド「SIDEPLACE」
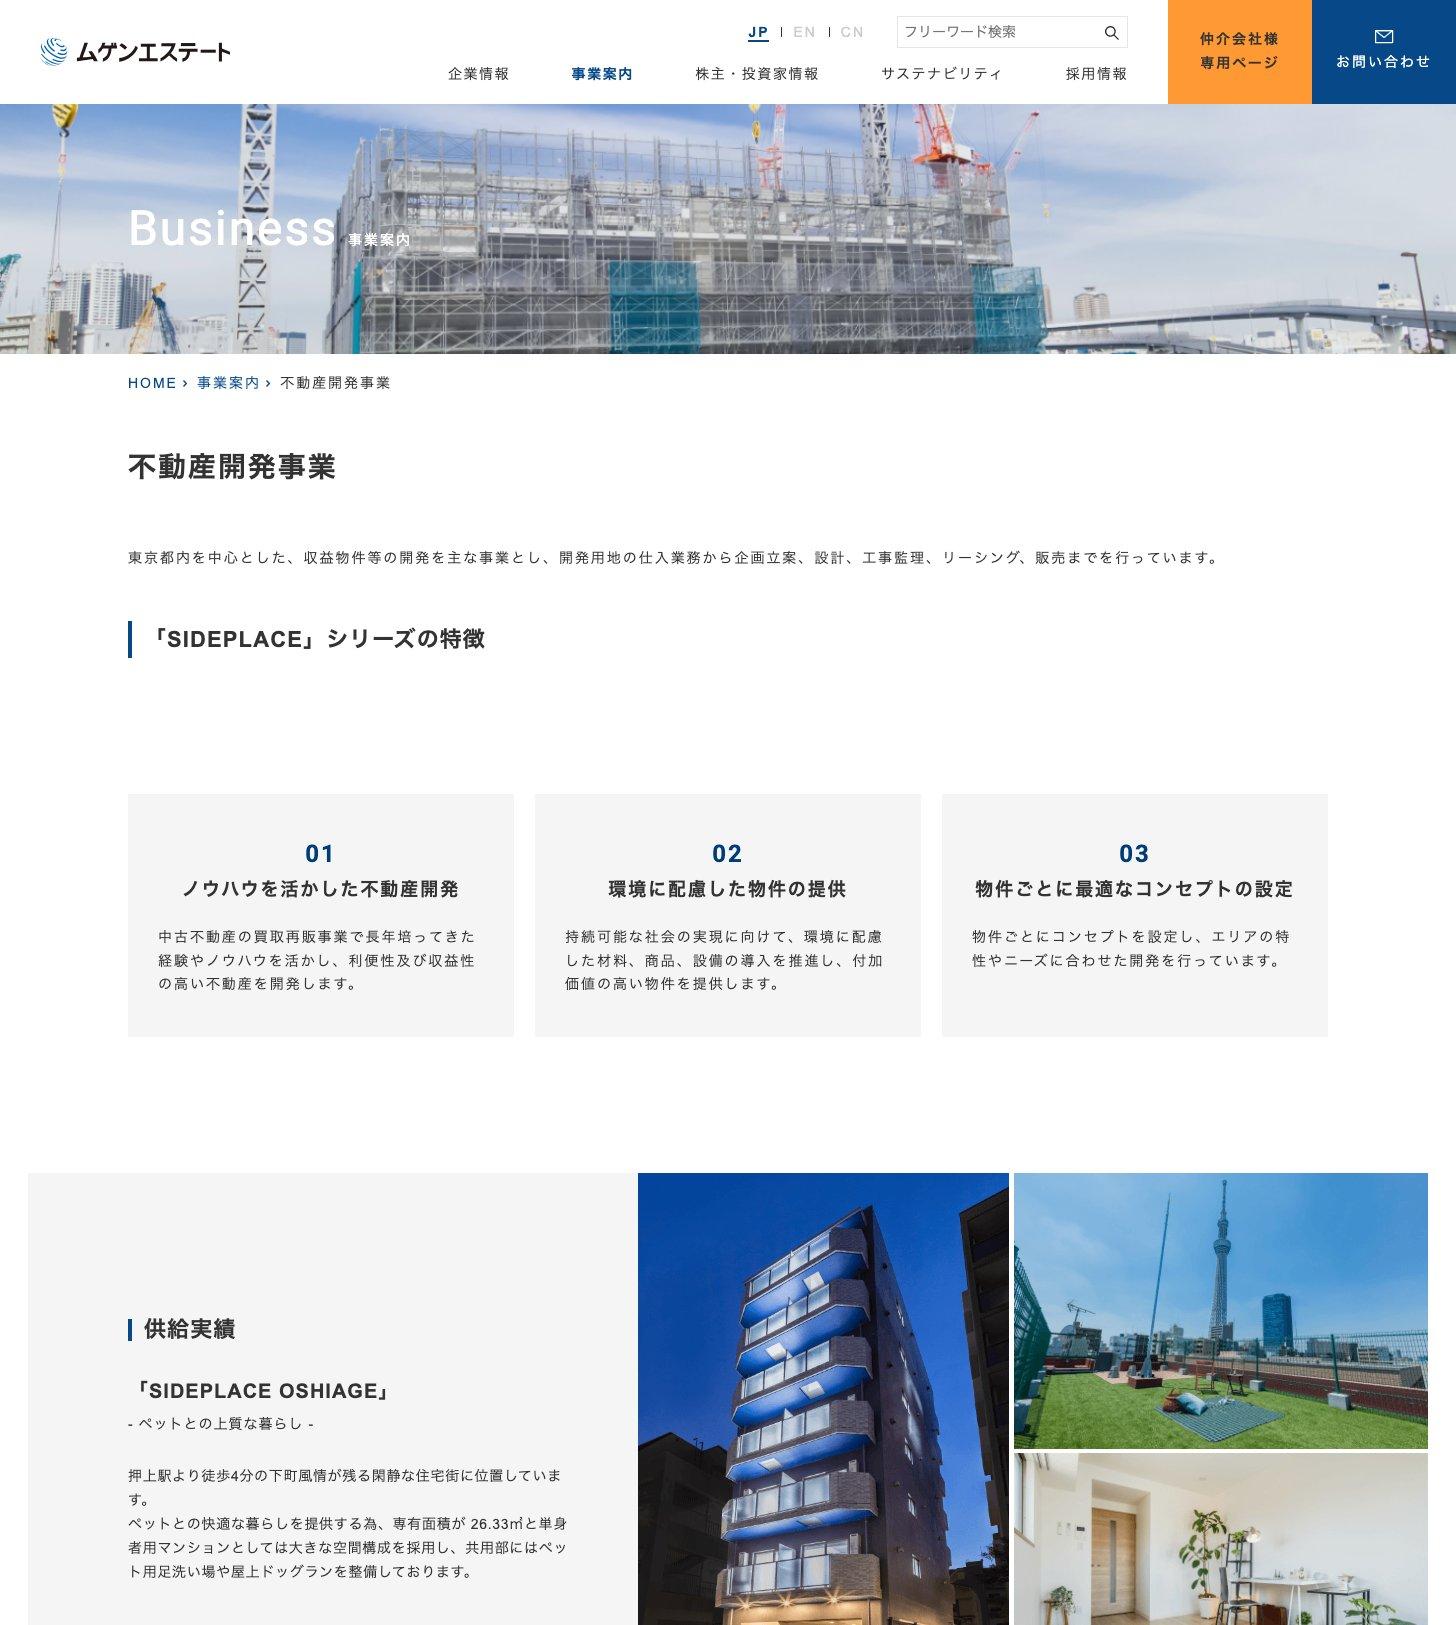
東京都内を中心に、用地の仕入れから企画・設計・工事監理・リーシング・販売までを自社で手がけます。ブランドは「SIDEPLACE(サイドプレイス)」で、押上駅徒歩4分でペットと暮らせる単身者向けマンション「SIDEPLACE OSHIAGE」などを供給してきました(ムゲンエステート 不動産開発事業)。
2025年12月期:「SIDEPLACE ASAGAYA」(杉並区、店舗7戸)1棟の売却にとどまり、売上高は6.3億円(前期比74.8%減)
竣工済みの物件:「SIDEPLACE HIRAI」(2024年3月竣工)と「SIDEPLACE JUJO」(2024年9月竣工)の販売に注力
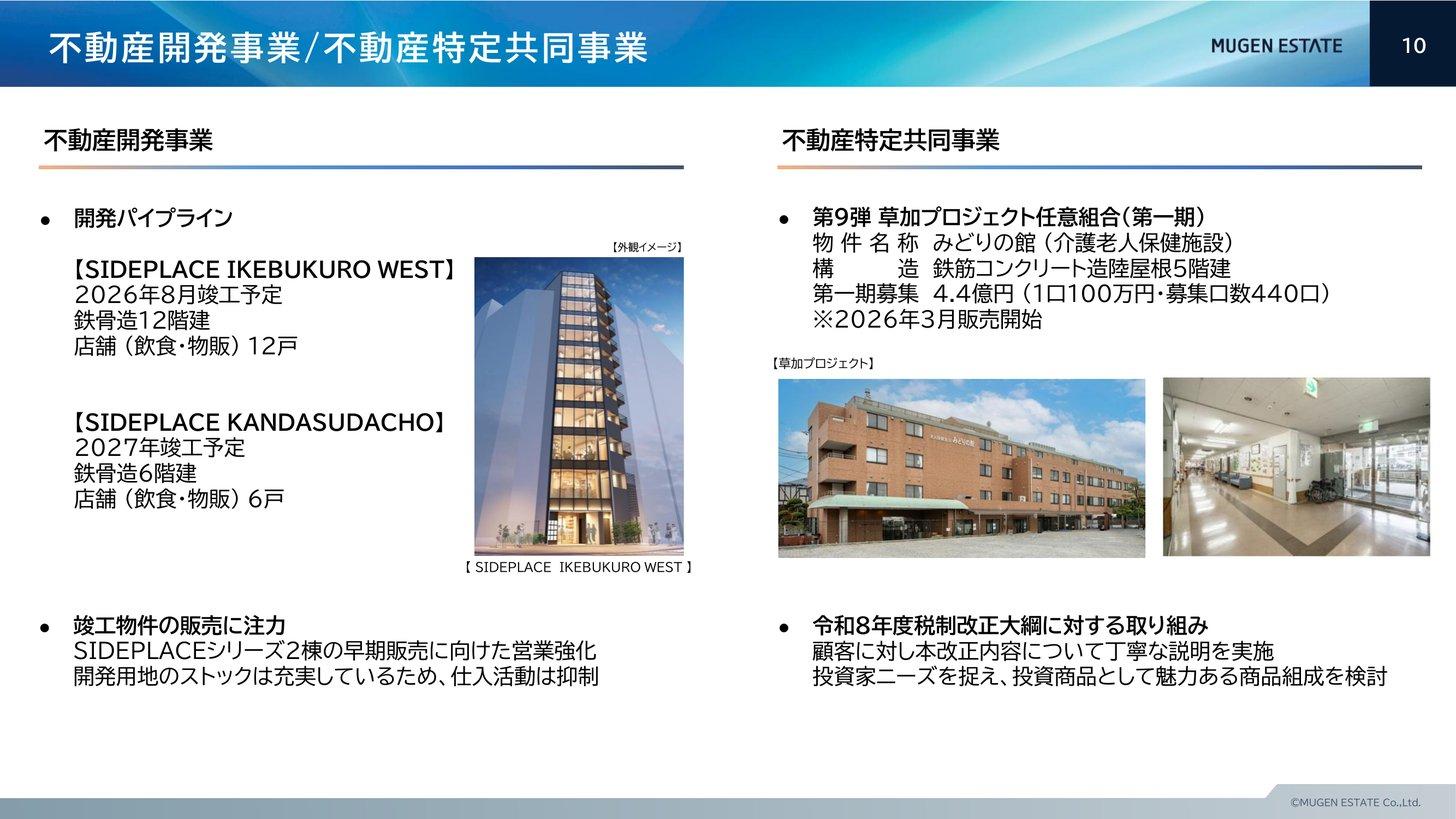
パイプライン:「SIDEPLACE IKEBUKURO WEST」(鉄骨造12階、2026年8月竣工予定)と「SIDEPLACE KANDASUDACHO」(鉄骨造6階、2027年竣工予定)。開発用地5件のうち1件は同社初のホテル案件
2026年12月期の計画:売上高を期初の20.8億円から6.4億円に引き下げた。開発用地は確保済みとして、新規の仕入れは抑える方針
出典:2025年12月期 決算短信 p.2・2025年12月期 決算説明資料 p.16・29・2026年12月期 第2四半期 決算説明資料 p.10・14・17よりKabuGraph作成(竣工予定は2026年8月7日時点)
不動産特定共同事業 — 1口100万円の小口化商品「ブドーさん」
不動産特定共同事業法に基づき、同社が選んだ一棟マンションや施設を1口100万円に小口化して個人に売る事業です。出資者は任意組合の組合員として物件を共同で持ち、ムゲンエステートが業務執行組合員として運営します(ブドーさん 備える不動産小口投資・草加プロジェクト第二期募集開始のお知らせ)。同じ法律に基づく不動産クラウドファンディングより1口の金額が大きく、相続税の評価額を圧縮できる点も訴求されてきた商品です。
第6弾 札幌ホステル:募集金額9.25億円、2025年3月に完売
第7弾 新小岩:募集金額6億円、2025年9月に完売
第8弾 荻窪:第一期は2025年12月に募集を終えて組成、第二期(3.42億円)は2026年3月に完売
第9弾 草加(介護老人保健施設):第一期は440口の募集に対し402口で2026年9月1日に組成。第二期718口を12月25日まで先着順で募集中(表面想定利回り約5.3〜5.4%)
出典:2025年12月期 決算説明資料 p.16・2026年12月期 第1四半期 決算説明資料 p.10・草加プロジェクト第二期募集開始のお知らせ(2026年9月1日)よりKabuGraph作成
この事業には逆風が吹いています。
税制の見直し:2025年12月の令和8年度税制改正大綱で、2027年1月1日以後の相続から、不動産小口化商品を路線価ではなく通常の取引価額で評価する方針が示された。相続税の圧縮効果が薄れる見通し(同社のお知らせ(2025年12月22日))
売上の推移:事業の売上高は2024年12月期21.4億円→2025年12月期13.0億円と減った。2026年12月期の計画も期初の24.1億円から13.9億円に下げている(2025年12月期 決算説明資料 p.8・2026年12月期 第2四半期 決算説明資料 p.14)
会社の方針:節税効果にとらわれず、分散投資の利点を訴える商品や組成方法に切り替えていく(有価証券報告書(2025年12月期) 事業等のリスク)
賃貸その他事業 — フジホームの賃貸管理とグループの金融事業
買い取った投資用不動産を売るまでの間や、固定資産として持つ物件から入る賃料が主な収入です。管理は子会社のフジホームが行い、売却後も買い手の希望に応じて管理を続けます(有価証券報告書(2025年12月期) 事業の内容)。
販売用不動産と固定資産(2025年に固定資産物件7棟を取得)が増えたことで、賃料収入も伸びています(2025年12月期 決算説明資料 p.14)。
2025年12月期:不動産賃貸収入は27.4億円(前期比23.2%増)。セグメント売上高は29.4億円、セグメント利益は7.1億円(2025年12月期 決算短信 p.2)
2026年12月期上期(1〜6月累計):不動産賃貸収入は16.6億円で、前年同期比30.2%増(2026年12月期 第2四半期 決算短信 p.2・決算説明資料 p.7)
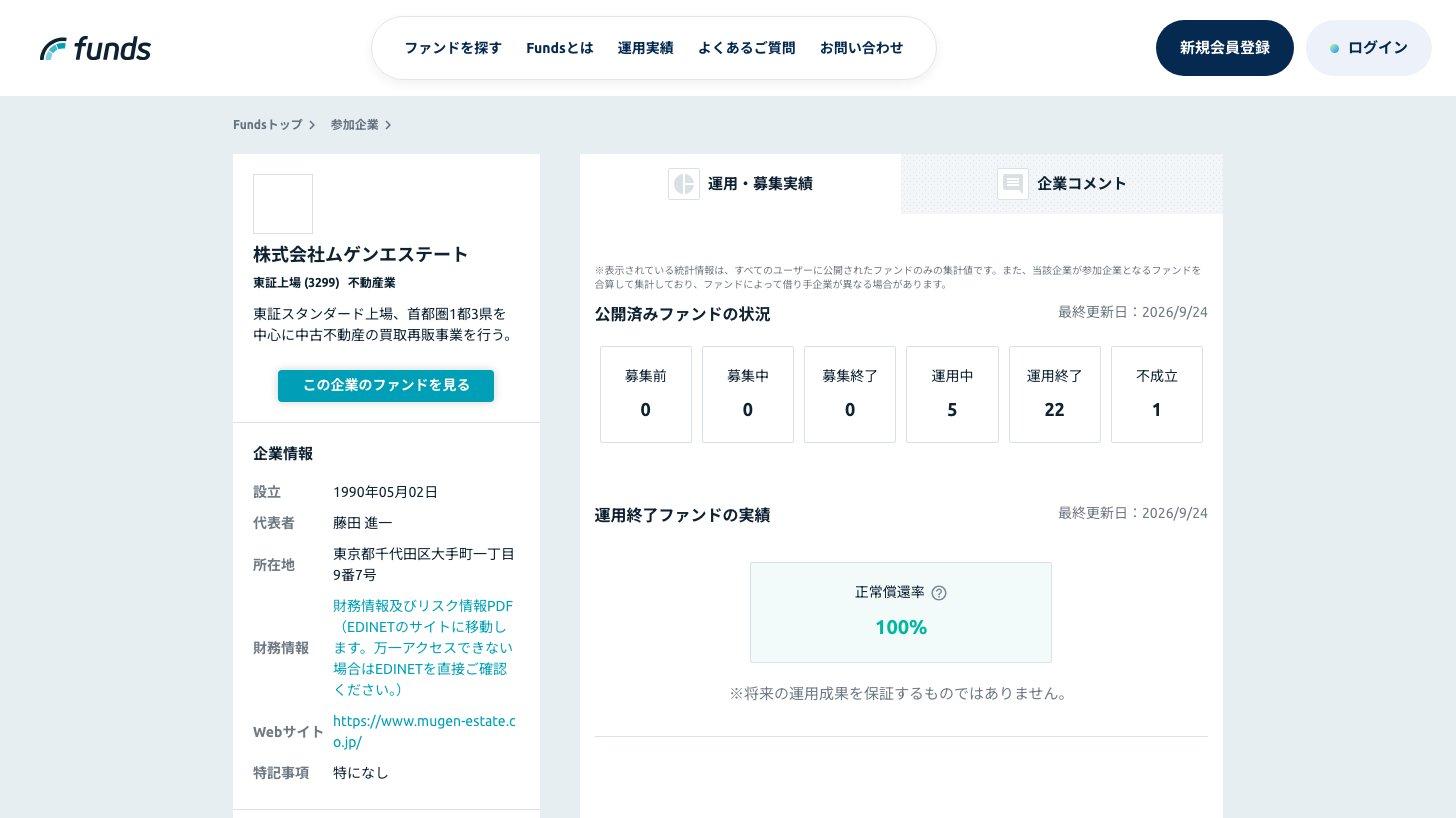
ムゲンファンディング:クラウドファンディング事業者と連携し、投資経験の少ない個人向けに小口の不動産投資サービスを提供(有価証券報告書(2025年12月期))。貸付型クラウドファンディング「Funds」の参加企業ページでは、2026年9月24日時点で運用中5本・運用終了22本と表示されている(Funds 株式会社ムゲンエステート)
ムゲンアセットマネジメント:2025年12月に第二種金融商品取引業と投資助言・代理業の登録を終え、私募ファンドの早期組成を目指す。運用資産残高(AUM)の計画は1年後ろ倒しになった(2025年12月期 決算短信 p.4・2025年12月期 決算説明資料 p.24)
業績推移と財務分析
通期業績 — 2025年12月期は過去最高、今期は2割超の営業減益予想
過去10年の業績を並べると、買取再販の業績は不動産市況と金融機関の融資姿勢で大きく振れることが分かります。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2017年12月期にいったんピーク:売上高635.7億円・営業利益71.2億円
2018〜2022年は5期連続の減収:一部金融機関の不適切な融資問題の後、十分な自己資金のない個人投資家への融資が厳しくなり、2018年8月に業績予想を下方修正した。2019年12月期も融資の厳格化と同業との競争激化で投資用の販売が低迷し、売上高は前期比26.4%減。2020年はコロナ禍が重なった(2018年12月期 決算短信・2019年12月期 決算短信・2020年12月期 決算短信)
2023年から急回復:2023年12月期は売上高が65.3%増え、2025年12月期には売上高・各段階利益とも過去最高を更新。営業利益率は6.9%(2021年12月期)から16.2%まで上がった
2026年12月期は減収減益の予想:売上高616.0億円(前期比9.8%減)、営業利益85.9億円(同22.3%減)、純利益47.7億円(同28.4%減)
会社予想の推移 — 大型物件しだいで上下に修正
2025年2月14日:2025年12月期の予想を売上高806.9億円・営業利益109.6億円で公表(2024年12月期 決算短信)
2025年11月14日:投資用の大型物件の販売が想定のペースに届かず、売上高641.4億円・営業利益102.2億円に下方修正(業績予想の修正に関するお知らせ)
2026年1月28日:想定を上回る複数の大型物件の販売が進み、売上高682.6億円・営業利益110.5億円に上方修正。期末配当も2円増やした(業績予想及び配当予想の修正(増配)に関するお知らせ)
2026年2月13日:2026年12月期の予想を売上高792.9億円・営業利益124.0億円で公表(2025年12月期 決算短信)
2026年8月7日:海外投資家需要の減退と大型物件の販売の伸び悩みで、売上高616.0億円(期初予想比22.3%減)・営業利益85.9億円(同30.7%減)に下方修正(業績予想及び配当予想の修正に関するお知らせ)
1件あたりの金額が大きい投資用物件の成約時期しだいで、四半期だけでなく通期の数字も動きます。会社予想は確定した計画というより、大型物件の販売次第で上下するものと見ておくのが実態に近いでしょう。
2026年12月期上期 — 海外投資家の減速と高価格帯の不振
上期累計(2026年1〜6月)は売上高267.4億円(前年同期比18.8%減)、営業利益27.7億円(同49.4%減)、純利益13.2億円(同60.2%減)でした(2026年12月期 第2四半期 決算短信)。
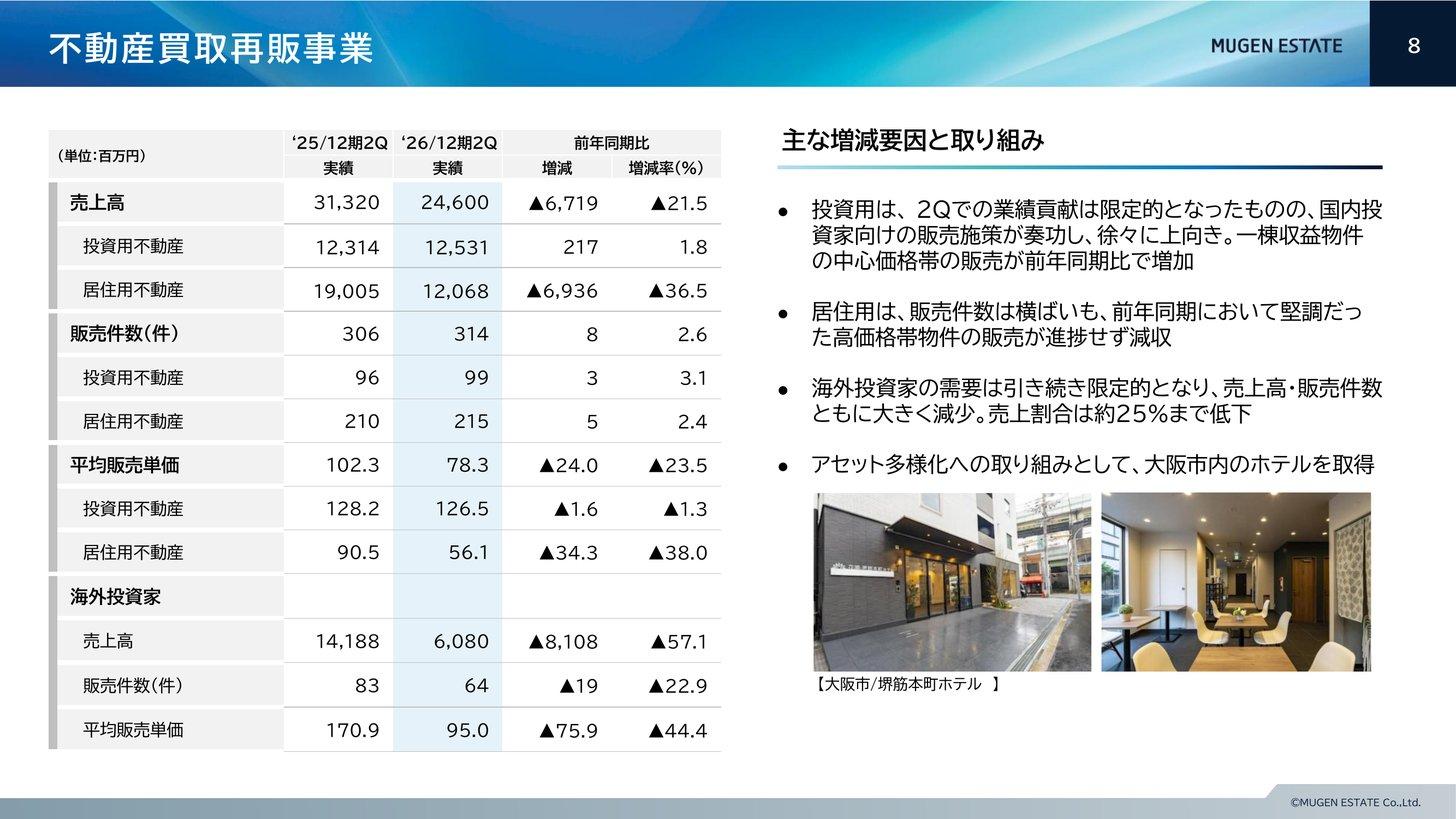
海外投資家向けが半分以下に:海外投資家向け売上高は60.8億円(前年同期比57.1%減)。買取再販に占める割合は約25%と、前年同期の45.3%から下がった
居住用の高価格帯が売れない:居住用は215件と前年並みだが、平均販売単価が5,610万円(同38.0%減)に下がり、売上高は120.7億円(同36.5%減)
投資用は横ばい:99件・125.3億円(同1.8%増)。国内投資家向けの販売強化が徐々に効き始めたと会社は説明している
地方エリアが伸びた:地方エリアの売上高は49億円(同215.1%増)、販売件数は64件(同30件増)
利益率と金利の二重の重荷:収益性の高い大型物件が減り、売上総利益率は23.7%(同3.9ポイント低下)。有利子負債の増加と金利上昇で、支払利息は前年同期の4.06億円から6.45億円に増えた
出典:2026年12月期 第2四半期 決算短信 p.2・6・決算説明資料 p.3・5・8よりKabuGraph作成。海外投資家向けの前年同期の割合は同資料の数値からKabuGraph算出
四半期(3ヶ月)ごとの売上高と営業利益
3ヶ月単位で見ると、2025年12月期第4四半期(10〜12月)に大型物件がまとまって売れ、売上高213.0億円・営業利益39.3億円まで膨らみました。2026年は第1四半期の営業利益10.1億円から第2四半期は17.6億円へ持ち直したものの、前年同期(25.0億円)には届いていません。
項目 | 上期累計実績 | 通期予想(修正後) | 進捗率 |
|---|---|---|---|
売上高 | 267.4億円 | 616.0億円 | 43.4% |
営業利益 | 27.7億円 | 85.9億円 | 32.3% |
経常利益 | 21.4億円 | 72.4億円 | 29.6% |
純利益 | 13.2億円 | 47.7億円 | 27.7% |
財務 — 在庫と借入が膨らみ、自己資本比率は32.3%
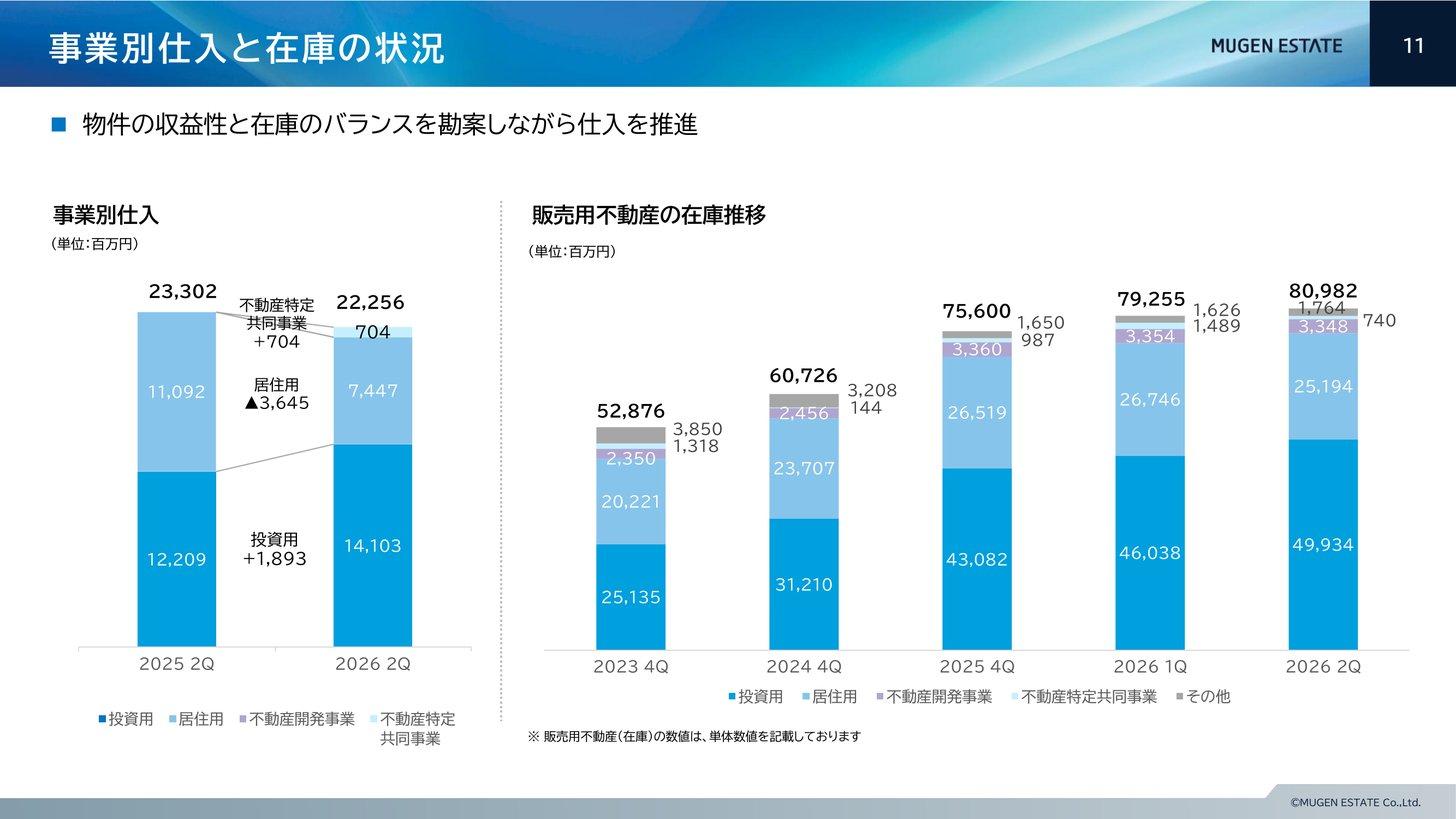
買取再販は物件を仕入れてから売るまで在庫として持つため、仕入れを増やすほど販売用不動産と借入金が膨らみます。2025年は投資用の大型物件を中心に仕入れを増やし(投資用の仕入額は292.8億円、前期比57.9%増)、販売用不動産(仕掛を含む)は2025年12月末に761.5億円と1年で25.1%増えました(2025年12月期 決算短信 p.2〜3・6)。
財務の推移(販売用不動産・有利子負債・自己資本比率)
販売用不動産は821.4億円(2026年6月末):上期の売上が減るなかで在庫は半年で59.9億円増えた。会社は通期の仕入れ計画を期初の638億円から436億円に引き下げている
有利子負債は667.7億円:ネットD/Eレシオは1.36倍で、会社が目安とする1.2〜1.5倍の範囲内
自己資本比率は32.3%:目安の30〜35%の範囲内だが、2024年12月末の36.6%からは下がった
借入期間を延ばした:投資用物件の平均借入期間は3年2ヶ月(2025年12月末)から3年8ヶ月(2026年6月末)に。居住用は1年のまま
財務制限条項つきの借入:2025年3月に金融機関8行とシンジケートローン契約を結んでおり、財務制限条項に抵触すると期限の利益を失うおそれがある(有価証券報告書(2025年12月期) 事業等のリスク)
営業キャッシュ・フローはマイナス:在庫の積み増しで2025年12月期は67.6億円、2026年上期は42.4億円の支出超過。仕入れを借入でまかなう事業なので、在庫を増やす局面ではマイナスになりやすい
出典:2026年12月期 第2四半期 決算短信 p.3・決算説明資料 p.11・12・17・2025年12月期 決算説明資料 p.23よりKabuGraph作成
株主還元 — 配当性向40%以上、今期は年104円に減配
配当方針は「中長期的な連結配当性向40%以上」です。2023年5月に目標を30%以上から引き上げ、2025年12月期からは中間配当を始めて年2回配当にしました(配当方針の変更(2023年5月12日)・配当方針の変更(2025年2月14日))。
1株配当と配当性向の推移
利益に連動するので、減益なら減配もある:2026年12月期は予想の下方修正に合わせて期末配当を78円→52円に減らし、年間104円(前期は114円)とした。配当性向は51.3%に上がる(業績予想及び配当予想の修正に関するお知らせ)
方針に累進配当の文言はない:過去には2020年12月期に30円→10円へ減配している
中期経営計画の2027年12月期は年147円:8月の決算説明資料でも計画値は変わっていない(2026年12月期 第2四半期 決算説明資料 p.18)
自社株買い:直近は2024年6〜8月に40万100株(約5億円)を市場で取得した(自己株式の取得状況及び取得終了に関するお知らせ(2024年8月9日))
株価指標(2026年9月25日終値)
株価:1,730円
時価総額:421億円
PER:実績6.1倍(2025年12月期EPS 285.15円)/予想8.5倍(会社予想EPS 202.58円)
PBR:1.14倍(2025年12月末BPS 1,520.53円)
配当利回り:実績6.6%(年114円)/予想6.0%(年104円)
ROE:19.7%(2025年12月期、決算短信の自己資本当期純利益率)
出典:東証株価・ムゲンエステート 2025年12月期 決算短信・業績予想及び配当予想の修正に関するお知らせよりKabuGraph算出(2026年9月25日終値)
東証スタンダード市場の不動産業(64社)の平均は、2026年8月末時点でPER 9.9倍・PBR 0.9倍(単純平均、連結)です(JPX 規模別・業種別PER・PBR、業種別PER・PBRの一覧)。ムゲンエステートのPERは実績・予想とも業種平均を下回る一方、PBRは平均を上回り、高いROEを反映した水準です。予想PERは減益予想を映して実績の6.1倍から8.5倍に上がる点も押さえておきたいところです。
競合との比較
買取再販は参入のハードルが低く、上場・非上場を問わず競合が多い業界です。同社自身も有価証券報告書で、居住用は「参入障壁も低いため、各社との競争環境が厳しく」、投資用も「大手不動産会社が新たに事業参入するなど、競争環境は年々厳しさを増して」いると記しています(有価証券報告書(2025年12月期) 事業等のリスク)。
会社 | 売上高 | 営業利益率 | 実績PER |
|---|---|---|---|
ムゲンエステート | 682.6 | 16.2% | 6.1倍 |
サンフロンティア不動産 | 1,160.8 | 21.8% | 7.3倍 |
ロードスターキャピタル | 446.3 | 30.1% | 6.5倍 |
ビーロット | 377.8 | 20.1% | 6.1倍 |
ディア・ライフ | 785.1 | 9.8% | 8.3倍 |
スター・マイカHD | 691.6 | 10.6% | 11.3倍 |
インテリックスHD | 584.7 | 5.2% | 5.2倍 |
投資用(一棟ビル・収益物件)の再生と販売
ムゲンエステート:一棟マンション・オフィスビル・区分オーナーチェンジまで、1都3県と地方の幅広い価格帯を扱う。2025年12月期の投資用の平均販売単価は1億3,770万円
サンフロンティア不動産(8934):稼働が落ちた築古の中規模オフィスビルを買い取って再生する「リプランニング」が主力で、オフィスビル事業は東京都心5区を中核エリアとする(同社サイト・2026年3月期 決算短信 p.2)
ロードスターキャピタル(3482):自己資金で主に東京23区のオフィスビルやホテルなどに投資する「コーポレートファンディング」と、不動産クラウドファンディング「OwnersBook」を運営(コーポレートファンディング・クラウドファンディング)
ビーロット(3452):稼働の落ちた建物や権利関係に問題のある不動産を対象に、資産価値と収益性を高める不動産再生を手がける(同社サイト)
居住用(区分マンション)の買取再販
開発を軸にする同業
ディア・ライフ(3245):東京23区などで用地を取得して住宅・商業ビル・オフィスを開発し、既存物件を取得して収益性を高めてから売る不動産投資も手がける(同社サイト)。ムゲンエステートの開発事業は売上の1%程度で、開発の規模は大きく異なる
サンフロンティア不動産(8934)の企業分析|中古オフィス再生「リプランニング」で営業利益率21.8%、伊藤忠が議決権21%を握る
サンフロンティア不動産(8934)は都心の中古オフィスを再生して売る「リプランニング」が主力。PM・貸会議室、日和ホテル・たびのホテルの稼ぎ方、伊藤忠との資本業務提携、在庫2,009億円と借入、トーセイなど競合との違い、株価指標を解説。
ロードスターキャピタル(3482)の企業分析|都心オフィスを軸にした不動産投資で13期連続増収増益、OwnersBookとデジタル証券も展開
ロードスターキャピタル(3482)は東京都心のオフィスを中心に物件を買って価値を高め売る不動産投資会社。OwnersBook・デジタル証券・ひらまつのホテル・AUM1,400億円のAMの稼ぎ方、上期進捗、借入と金利のリスク、同業比較を解説。
ビーロット(3452)の企業分析|富裕層向け不動産再生で3期連続最高益、クマシュー買収などで在庫が2倍に
ビーロット(3452)は全国の中古ビル・マンションを再生して富裕層やファンドに売る不動産会社。3事業の稼ぎ方、クマシュー工務店の買収などで倍増した在庫と借入、純利益50億円予想の進捗、配当性向30%の還元、サンフロンティア不動産など同業との違いを解説。
ディア・ライフ(3245)の企業分析|東京23区の用地と収益不動産を回す「不動産商社」、在庫2.7倍と3期連続の目標下方修正
ディア・ライフ(3245)は東京23区で都市型レジデンスの開発・ADRと収益不動産の再販を手がける。販売用不動産を453億円に積み増す一方、2026年9月期は経常利益目標を100億円から61億円へ下げた。業績の振れ方と財務・配当、競合との違いを解説。
投資家が注目すべきポイント
強み
1. 投資用と居住用を、首都圏から地方まで幅広く扱える
一棟ビルから区分マンション・戸建て、宿泊施設まで、価格帯とエリアの幅が広く、仲介会社から入る多様な物件情報に応えられます。2026年上期は海外投資家や高価格帯が落ち込むなかで、地方エリアの売上高が前年同期の3倍超(215.1%増)に伸び、落ち込みの一部を補いました(2026年12月期 第2四半期 決算説明資料 p.3)。
2. 仕入れから工事・賃貸管理・販売までグループで完結
一級建築士などの有資格者を抱え、年間1,000件を超える内外装工事のノウハウがあります。保有中の物件はフジホームが管理して賃料を得るため、売れるまでの間も収益を生みます(有価証券報告書(2025年12月期) 事業の内容)。
3. 高い資本効率と明確な財務の目安
2025年12月期のROEは19.7%で、中期経営計画の目標(20%以上)に近い水準でした。自己資本比率30〜35%、ネットD/Eレシオ1.2〜1.5倍という目安も掲げ、2026年6月末はいずれも範囲内です(2025年12月期 決算説明資料 p.25)。
2026年8月には、ROEや営業利益などで選ばれる「JPX日経中小型株指数」の構成銘柄に2年連続で選定されました(構成銘柄選定に関するお知らせ(2026年8月21日))。
ただし今期予想の純利益47.7億円では、純資産が横ばいならROEは13%前後に下がる計算です(KabuGraph試算)。
4. 配当性向40%以上の還元方針
年2回配当で、2026年12月期は減配後も年104円(予想配当利回り6.0%、2026年9月25日終値)を予定しています。
リスク
1. 海外投資家の需要に左右される
2025年12月期は海外投資家向けが買取再販の約4割を占めましたが、2026年上期は約25%まで下がり、予想の下方修正につながりました。会社は第1四半期の減速を「地政学的な緊張の高まり等を背景に」海外投資家の需要が弱含んだと説明しています(2026年12月期 第1四半期 決算説明資料 p.3)。外国人の不動産取得に関する制度の見直しも、同社が有価証券報告書で挙げるリスクです。
2. 在庫の積み上がりと評価損
販売用不動産は2026年6月末に821.4億円と、今期予想の売上高(616.0億円)を上回ります。販売が滞って売値が下がれば、商品評価損で利益と自己資本が同時に削られます(有価証券報告書(2025年12月期) 事業等のリスク)。
3. 金利上昇と金融機関の融資姿勢
仕入れ資金の大半を借入に頼り、有利子負債依存度は58.8%(2025年12月末)です。2026年上期の支払利息は前年同期の約1.6倍に増えました。2018〜2019年には金融機関が個人投資家への融資を絞ったことで販売が落ち込み、2期で売上高が約4割減った経験もあります。利上げが続けば、利払いと買い手の資金調達の両面から響きます。
4. 業績と会社予想の振れが大きい
大型物件の成約時期で四半期・通期の数字が大きく動き、2025年は下方修正→上方修正、2026年は下方修正と、予想の修正が続いています。
5. 小口化商品の税制見直しと仕入れ競争
令和8年度税制改正大綱で不動産小口化商品の相続税評価が見直され、成長事業に位置づけた不動産特定共同事業の計画は縮小しました。本業の買取再販でも、居住用は参入障壁が低く、投資用には大手も参入しており、仕入れ価格の上昇が利ざやを圧迫しうる状況です。
まとめ
ムゲンエステート(3299)は、首都圏を中心に投資用と居住用の中古不動産を買い取り、再生して売る買取再販の会社です。2025年12月期に過去最高益を上げた一方、2026年12月期は海外投資家需要の減速で下方修正に転じました。
事業:売上の9割超が買取再販で、投資用と居住用がほぼ半々。開発(SIDEPLACE)と小口化商品(ブドーさん)はまだ規模が小さい
業績:2026年12月期は営業利益85.9億円(前期比22.3%減)、売上高616.0億円(同9.8%減)の予想。上期の営業利益の進捗は32.3%で、下期に前年並みの販売が要る
財務:販売用不動産821.4億円・有利子負債667.7億円・自己資本比率32.3%(2026年6月末)
株価:実績PER6.1倍・予想PER8.5倍・PBR1.14倍・予想配当利回り6.0%(2026年9月25日終値)
見るべき点:海外投資家向けの販売が戻るか、在庫を増やさずに下期の販売を積み上げられるか、2027年12月期の中計目標(売上高947.7億円)を見直すか
高い配当利回りと低いPERは魅力ですが、業績が不動産市況と融資環境で大きく振れる業種です。四半期ごとの売上よりも、在庫の増減・借入の水準・海外投資家向け売上の推移をあわせて追いたい銘柄です。
ムゲンエステート
ムゲンエステートは、中古不動産の買取再販とリノベーションを主力とする不動産再生企業。首都圏・札幌・仙台・西日本の営業拠点で「投資用不動産」と「居住用不動産」をバリューアップして販売。小口化商品やクラウドファンディングで投資家層を拡大している…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月25日時点の情報に基づいています。