積水ハウス(1928)の企業分析|MDC買収で売上4.2兆円突破、配当利回り4.2%の住宅メーカー首位の実力
積水ハウス(1928)は、累積建築274万戸を誇る日本最大の住宅メーカーです。
2026年1月期は売上高4兆1,979億円(前期比+3.4%)、営業利益3,414億円(同+3.0%)と売上高・営業利益ともに過去最高を更新。2024年4月に完了したM.D.C. Holdings(約7,500億円)の買収により、全米トップ5のホームビルダーグループとなりました。
この記事では、積水ハウスの請負型・ストック型・開発型・国際の4つのビジネスモデル、MDC買収の戦略的意義、業績推移と投資判断のポイントを、個人投資家の視点から解説します。
この記事の内容(目次)
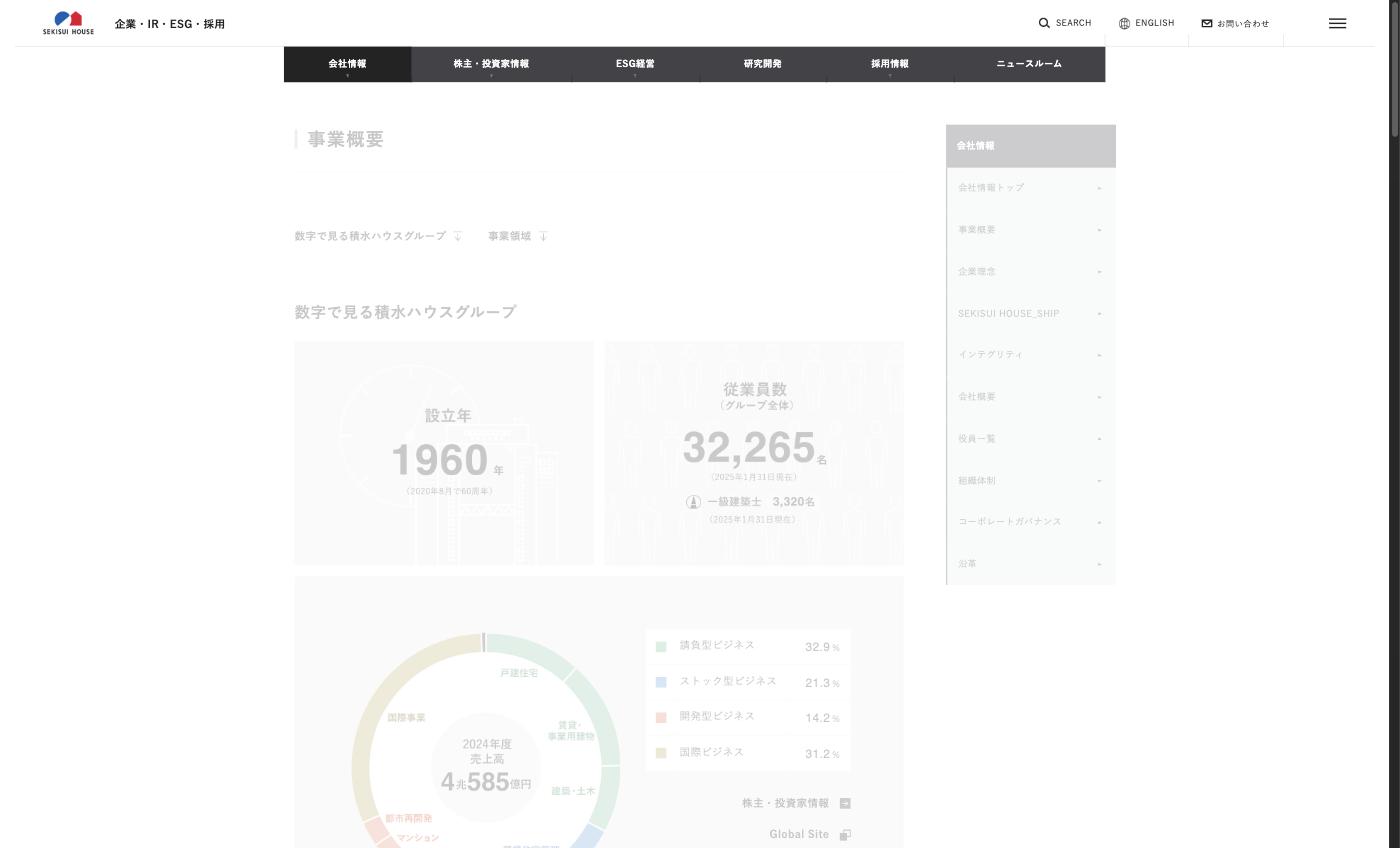
会社概要 — 「わが家」を世界一幸せな場所にする
積水ハウスは1960年、積水化学工業のハウス事業部が分離独立して設立されました。グローバルビジョン「『わが家』を世界一幸せな場所にする」を掲げ、戸建住宅・賃貸住宅・マンション・都市再開発・リフォーム・不動産管理など住宅の「建てる」から「暮らす」までをワンストップで提供する企業です。
項目 | 内容 |
|---|---|
会社名 | 積水ハウス株式会社(Sekisui House, Ltd.) |
証券コード | 1928(東証プライム・名証プレミア) |
設立 | 1960年8月1日 |
代表取締役 社長執行役員兼CEO | 仲井 嘉浩(2026年8月時点) |
従業員数 | 28,821名(連結)/14,178名(単体)(2026年1月31日現在) |
本社 | 大阪市北区大淀中一丁目1番88号(梅田スカイビル タワーイースト) |
累積建築戸数 | 約274万戸(うち海外約7万戸、2026年1月時点) |
決算期 | 1月期(1月31日) |
出典:積水ハウス 会社概要(2026年8月時点)
ビジネスモデル — 4つの事業領域
積水ハウスは「請負型」「ストック型」「開発型」「国際」の4つのビジネスモデルに分類して事業を展開しています。2026年1月期の営業利益構成は、請負型41%、ストック型25%、開発型24%、国際10%と、国内3事業でバランスよく利益を稼ぐ構造です。
ビジネスモデル別営業利益構成比(2026年1月期)
ビジネスモデル別売上高・営業利益(2026年1月期)
4つのビジネスモデルを理解する
請負型ビジネス — 戸建住宅と賃貸・事業用建物の建築
請負型ビジネスは、注文住宅「IS series」「SHAWOOD(シャーウッド)」などの戸建住宅の設計・施工と、アパート「シャーメゾン」などの賃貸住宅・事業用建物の建築請負を行います。積水ハウスの原点である事業領域であり、鉄骨造と木造の両方の技術を持つ点が競合との差別化要因です。
2026年1月期の売上高は1兆3,460億円(前期比△0.2%)、営業利益は1,579億円(同+10.4%)。住宅業界全体で新築着工数が減少傾向にある中、減収ながら高付加価値提案(ZEH=ネット・ゼロ・エネルギー・ハウスの推進、邸別自由設計)と単価上昇により、営業利益率は10.6%から11.7%へ改善しています。
ストック型ビジネス — 274万戸の顧客基盤から生まれるリカーリング収益
ストック型ビジネスは、リフォームと賃貸住宅管理の2つで構成されます。積水ハウスが過去65年間に建築した約274万戸の住宅がそのまま顧客基盤となり、リフォーム需要や管理手数料を安定的に生み出すストック型のビジネスモデルです。
2026年1月期は売上高9,005億円、営業利益969億円(前期比+16.2%)と大幅増益。賃貸住宅「シャーメゾン」の管理戸数拡大とリフォーム受注の増加が牽引しました。景気変動の影響を受けにくく、利益の安定性という観点で最も重要なセグメントです。
開発型ビジネス — マンション・都市再開発で利益率急上昇
開発型ビジネスは、分譲マンション「グランドメゾン」の開発・販売と、オフィスビル・ホテル・商業施設の大型都市再開発プロジェクトを手がけます。2026年1月期は売上高6,819億円、営業利益949億円(前期比+35.1%)と大幅増益。好立地の都市再開発物件の売却が利益を押し上げました。
ただし、開発型ビジネスは大型物件の引き渡し・売却タイミングに業績が左右されるため、四半期ごとの変動が大きい点には注意が必要です。
国際ビジネス — MDC買収で全米トップ5に、ただし統合は道半ば
国際ビジネスは、米国、豪州、中国、シンガポール、英国など海外5カ国で住宅・不動産開発を展開するセグメントです。2024年4月にM.D.C. Holdings(米国16州で戸建住宅を供給)を約7,500億円で買収し、全米トップ5のホームビルダーとなりました。買収直後は年間約1.5万戸規模でしたが、2026年1月期の米国戸建住宅事業の引渡戸数は11,712戸に減少しています。
しかし2026年1月期の国際ビジネスは営業利益391億円(前期比−50.5%)と大幅減益でした。米国での住宅ローン金利高止まりによる買い控えに加え、米国戸建住宅事業の販売用不動産で135億円(全社では197億円)の評価損を計上したことが響きました(出典:積水ハウス 2026年1月期決算説明資料)。今後は日本で培った木造技術(SHAWOOD)の米国展開や、3社統合による経営効率化が鍵となります。
業績推移と財務分析
売上高・営業利益・営業利益率の推移
2025年1月期に売上高が約4兆円に跳ね上がったのはMDC Holdings買収の影響です。買収効果を除くオーガニック成長も堅調で、営業利益率は約8%前後で安定推移しています。
通期業績推移(売上高・営業利益・営業利益率)
純利益・EPSの推移
純利益は2026年1月期に2,321億円と過去最高を更新。EPSは358円まで拡大しましたが、2027年1月期は純利益2,180億円(前期比−6.1%)と減益予想です。MDC統合コストや米国事業の立て直しが短期的な重荷となっています。
純利益・EPS推移
配当推移
積水ハウスは配当性向約40%を維持しながら継続的に増配を続けています。2026年1月期の配当は1株あたり144円で、2027年1月期は145円と増配予想。配当利回りは4.21%と住宅メーカーの中でもトップクラスです。
1株あたり配当金の推移
指標 | 数値(2026年8月時点) |
|---|---|
株価 | 3,428円 |
PER(予想) | 10.0倍 |
PBR | 1.01倍 |
配当利回り | 4.21% |
ROE | 11.3% |
自己資本比率 | 42.7% |
出典:決算短信・有価証券報告書・IR資料よりKabuGraph作成、積水ハウス IR情報
投資家が注目すべきポイント
成長ドライバー — MDC統合と第7次中計
積水ハウスは第7次中期経営計画(2026年度〜2028年度)で最終年度2028年度(2029年1月期)に売上高5兆260億円を目標に掲げています(積水ハウス 第7次中期経営計画(2026〜2028))。成長の柱は以下の3つです:
MDC統合と米国での技術展開:米国の3子会社をMDC傘下に経営統合し、効率化を推進。日本で培った木造住宅技術(SHAWOOD)の導入やZEH技術の展開で差別化を図り、「ゲームチェンジャー」を目指しています。
ストック型ビジネスの深耕:累積274万戸の顧客基盤を「積水ハウス経済圏」として活用し、リフォーム・管理・保険・エネルギーなど顧客接点を拡大。ストック型ビジネスの利益率向上が中計の中心テーマの一つです。
都市再開発の利益拡大:開発型ビジネスの都市再開発事業は営業利益35%増と急成長。オフィス・ホテル・住宅の複合施設を開発し、REITへの売却で資本を効率的に回転させるモデルが定着しています。
リスク要因
米国事業の立て直しが最大の課題です。国際ビジネスは売上高1.3兆円と請負型に次ぐ規模ですが、営業利益率は3.0%と極めて低く、米国戸建住宅事業の販売用不動産で135億円(全社では197億円)の評価損を計上するなど足元は苦戦しています。FRBの利下げサイクルに入れば追い風となりますが、タイミングと程度は不透明です。
金利環境は住宅メーカーにとって最も重要な外部要因です。日米ともに金利上昇局面では住宅需要が抑制され、請負型ビジネスの受注減少につながります。ただし積水ハウスはストック型ビジネスの比率が高く、金利変動の影響を他の住宅メーカーより吸収しやすい構造を持っています。
為替リスクも無視できません。国際ビジネスの売上高1.3兆円は連結売上の31%を占めており、円高に振れれば円建ての売上・利益が大幅に圧縮されます。逆に円安は追い風ですが、この為替の不確実性が株価のバリュエーションに影響しています。
まとめ
積水ハウスは、累積274万戸の建築実績とMDC買収で全米トップ5に入った「グローバル住宅メーカー」です。
売上高4.2兆円・営業利益3,414億円と過去最高を更新(2026年1月期実績)
請負型・ストック型・開発型・国際の4モデルで利益を分散し、ストック型の安定収益が基盤
配当利回り4.21%・配当性向40%維持のインカム銘柄としての魅力
MDC買収で全米トップ5も統合初年度は営業利益50%減と苦戦
PER 10倍・PBR 1.01倍で成長期待と不確実性のバランスが株価に織り込み済み
MDC統合の成否が中期的な株価の方向性を決定づけるため、四半期ごとの米国事業の進捗を注視することが重要です。国内ではストック型ビジネスの安定性がポートフォリオの下支えとなり、配当利回り4%超のインカム面も魅力的な水準です。
積水ハウス
積水ハウスは、国内最大級の住宅メーカー。戸建住宅ブランド「シャーウッド」「イズシリーズ」で知られ、鉄骨造・木造の注文住宅を全国展開する。賃貸住宅「シャーメゾン」の建設・管理、分譲マンション「グランドメゾン」の開発、リフォーム、都市型開発まで…
不動産・建設業界の他の銘柄分析もあわせてご覧ください:
三井不動産(8801)の企業分析|日本橋・ららぽーと・データセンターで描く不動産業界トップの成長戦略
三井不動産(8801)の賃貸・分譲・マネジメント・施設営業の4セグメント構造、&INNOVATION 2030の成長戦略、海外展開、データセンター投資、業績推移と投資リスクを個人投資家向けに解説します。
三菱地所(8802)の企業分析|丸の内空室率0.55%とTorch Towerが切り拓く「大丸有」の未来
三菱地所(8802)の丸の内・コマーシャル不動産・住宅・海外の4大セグメント構造、Torch Tower計画、長期経営計画2030の定量目標、業績推移と投資リスクを個人投資家向けに解説します。
大和ハウス工業(1925)の企業分析|売上5.6兆円・16期連続増配の住宅総合メーカーが到達した海外売上1兆円
大和ハウス工業(1925)の賃貸住宅・戸建住宅・マンション・商業施設・事業施設・環境エネルギーの6セグメント構造、第7次中期経営計画の成果と海外展開、FY2027減益予想の背景、業績推移と投資リスクを個人投資家向けに解説します。