ビーロット(3452)の企業分析|富裕層向け不動産再生で3期連続最高益、クマシュー買収などで在庫が2倍に
ビーロット(3452)は、全国の中古ビルや賃貸マンションを買い取り、手を入れて価値を上げてから富裕層や不動産ファンドに売る「不動産再生」の会社です。 売買の仲介や、購入後の物件の管理・運用まで引き受け、富裕層の不動産経営をまとめて支える形で成長してきました(有価証券報告書(2025年12月期) 事業の内容)。
2025年12月期は売上高377.8億円・営業利益75.8億円・純利益44.2億円で、純利益は3期連続で過去最高を更新しました。2026年12月期は営業利益84億円・純利益50億円を計画し、上期(1〜6月)で純利益の64.9%まで進んでいます(2026年12月期 第2四半期決算短信)。
一方で、2025年1月に大阪の不動産再生会社クマシュー工務店を買収したことなどから、販売用不動産は1年で2.1倍の707億円、有利子負債は761億円に膨らみ、自己資本比率は19.7%まで下がりました(2025年12月期決算短信)。
この記事では、3つの事業の稼ぎ方、業績と財務、株主還元、サンフロンティア不動産など同業との違い、金利と在庫のリスクを個人投資家の目線で整理します。
この記事の内容(目次)
会社概要 — サンフロンティア不動産出身の会長・社長が率いる
ビーロットは2008年10月、サンフロンティア不動産で取締役投資企画部長を務めた宮内誠氏(現・代表取締役会長)が設立しました。翌2009年1月には、同社で常務取締役アセットマネジメント本部長だった望月雅博氏(現・代表取締役社長)が副社長として加わっています(有価証券報告書(2025年12月期) 役員の状況)。
会社名:株式会社ビーロット(B-Lot Company Limited)
証券コード:3452(東証スタンダード)
設立:2008年10月10日
本社:東京都港区新橋
代表者:代表取締役会長 宮内誠/代表取締役社長 望月雅博
拠点:北海道(札幌)・名古屋・大阪・福岡の各支社と沖縄サテライトオフィス
従業員数:連結232名、うち単体140名(2026年6月末)
決算期:12月
出典:ビーロット 2026年12月期 第2四半期決算説明資料 p.26・有価証券報告書(2025年12月期)よりKabuGraph作成
沿革 — マザーズ上場から約3年で東証一部へ
2008年10月:東京都港区で設立
2011〜2020年:北海道支社(2011年)、福岡支社(2013年)、大阪支社(2016年)、名古屋支社(2020年)を開設
2014年12月:東証マザーズに上場
2018年2月:東証一部へ市場変更
2022年4月:東証の市場再編でプライム市場へ
2023年10月:流通株式時価総額がプライムの上場維持基準(100億円)に届かず、スタンダード市場を選択(スタンダード市場への選択申請に関するお知らせ)
2025年1月:大阪のクマシュー工務店を子会社化(株式の取得価額87.78億円、株式取得のお知らせ)
2025年4月:中期経営計画2027を公表。ゴルフ場向けWeb予約システムのジャパンゴルフオンラインを子会社化
2025年11月:フューネラル(葬祭)事業の横濱聖苑の全株式を譲渡
2026年7月:那覇市で長期保有目的の新築ホテルが開業(新築ホテル竣工・開業のお知らせ)
出典:有価証券報告書(2025年12月期) 沿革・各適時開示よりKabuGraph作成
事業の構成 — 売上の8割、利益の3分の2が不動産投資開発
報告セグメントは「不動産投資開発」「不動産コンサルティング」「不動産マネジメント」の3つです。2025年12月期の売上高は不動産投資開発が82.6%を占め、マネジメントが13.1%、コンサルティングが4.3%でした(2025年12月期決算短信 p.16)。
利益で見ると、マネジメント事業の比重が上がります。賃料や管理報酬は物件の売却額より規模が小さい一方で利益率が高く、2025年12月期のセグメント利益率は不動産投資開発の20.9%に対してマネジメントは50.4%でした。マネジメント事業はセグメント利益の約4分の1を稼いでいます。
セグメント利益の構成比(2025年12月期)
事業を理解する — 買って直して売る・仲介する・管理する
ビーロットは、同じ顧客層(富裕層・不動産ファンド・事業法人)に対して、物件を売る・仲介する・管理するという3つの接点を持っています。自社で買い取った物件を再生して売り、購入者から管理を受託し、その顧客が売るときは仲介で手数料を得る、という循環を狙っています。
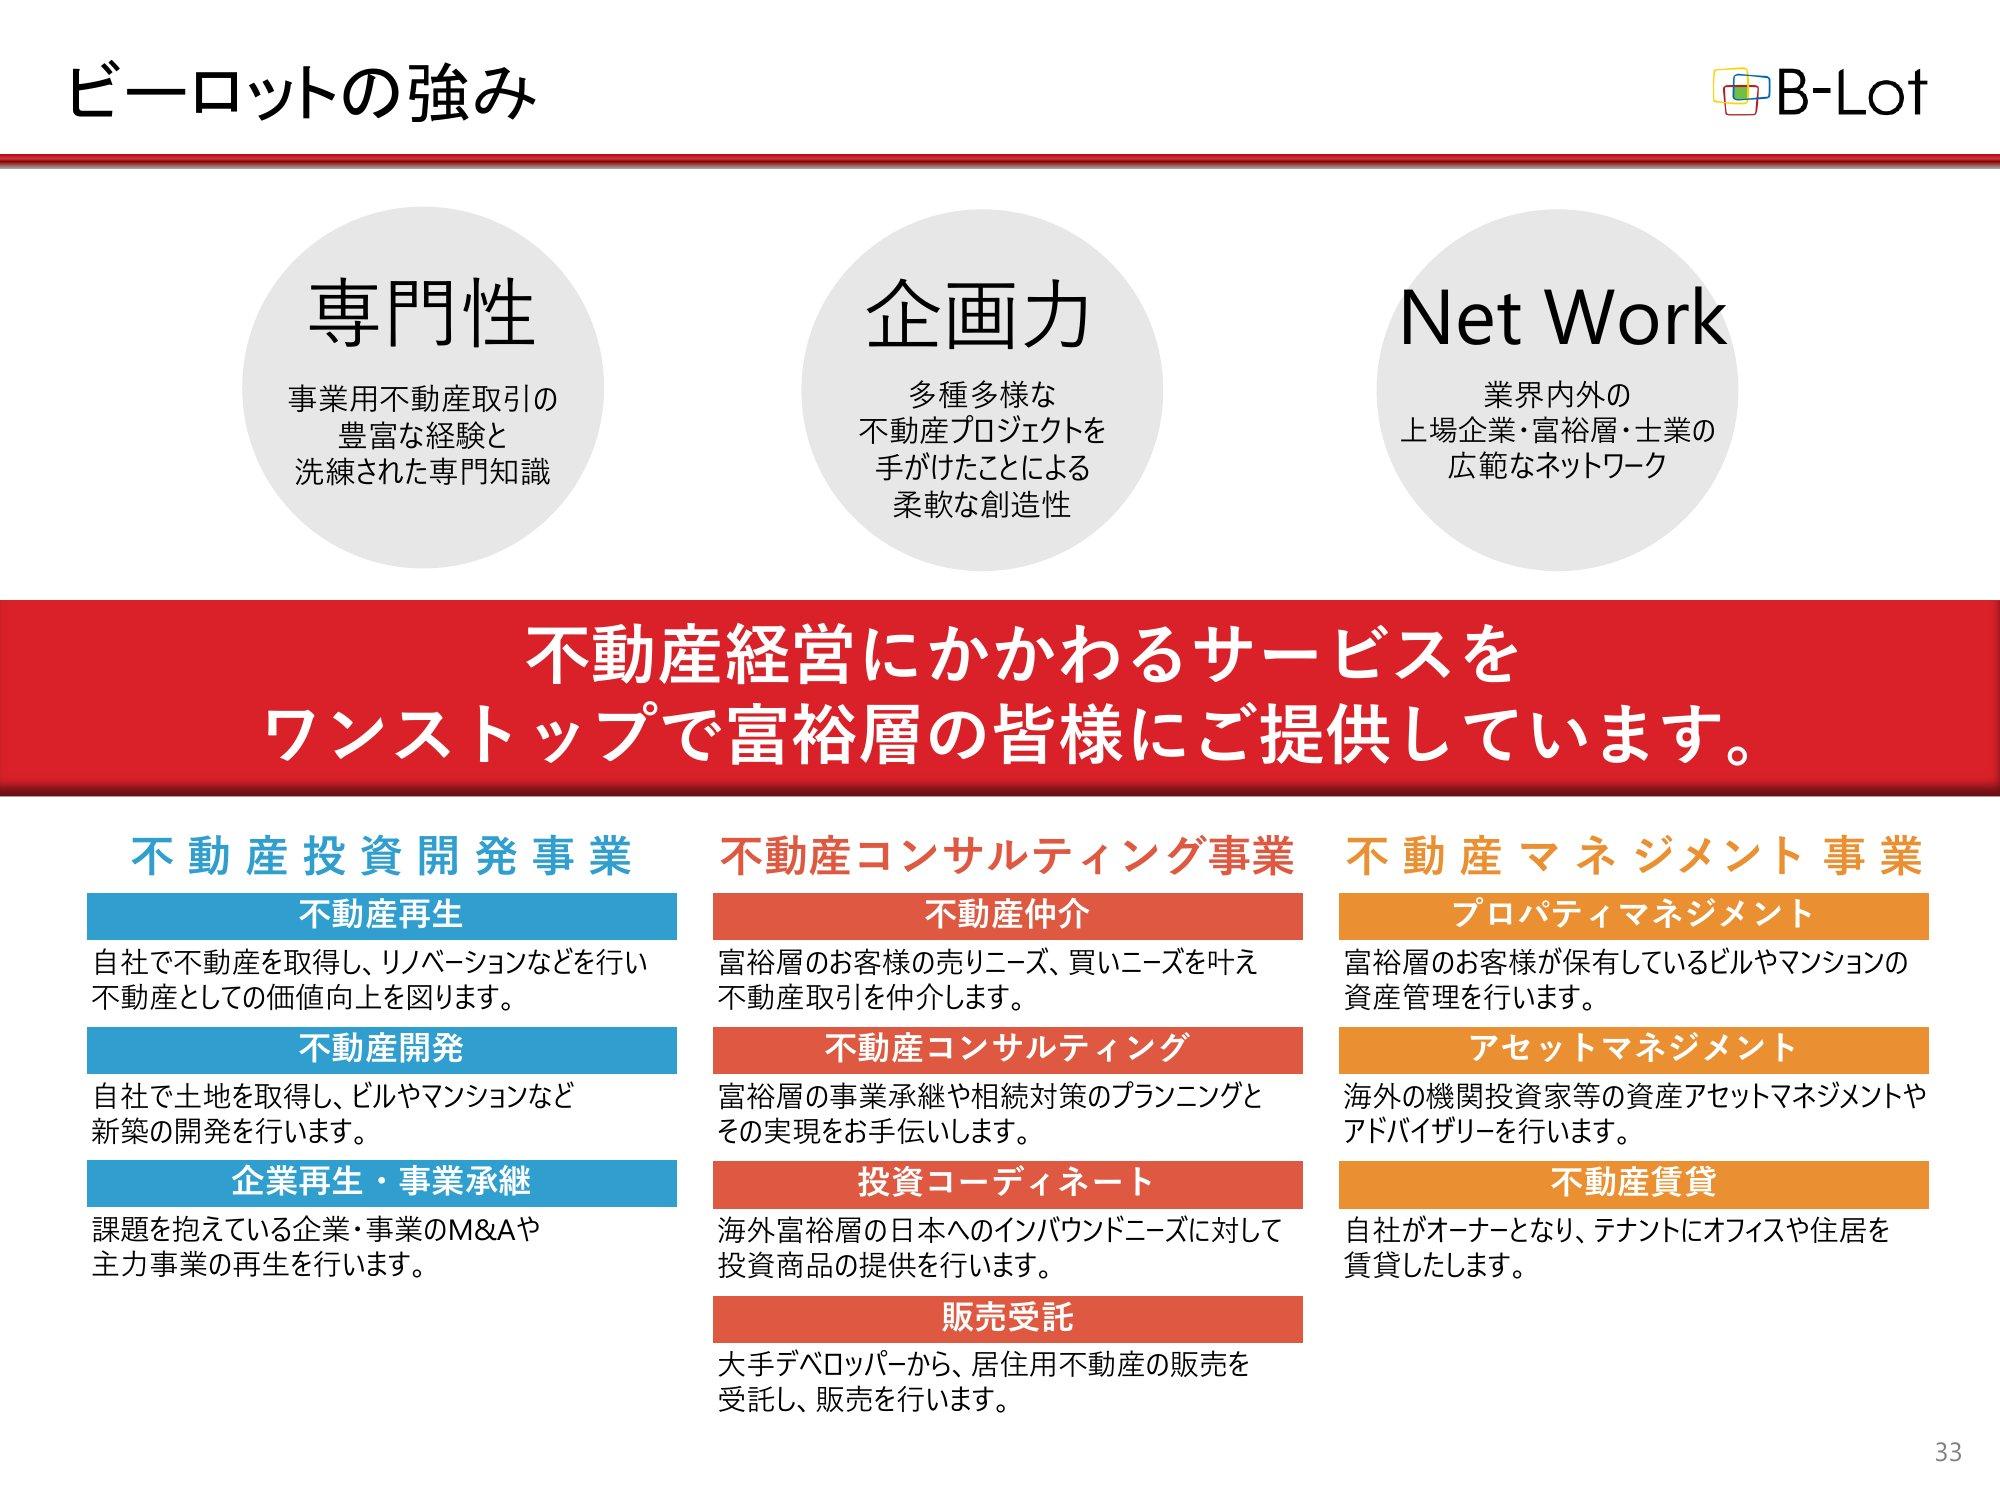
宮内会長は2026年12月期第2四半期の決算説明で、東京・恵比寿の店舗ビルを例に、1つの物件で3つの事業がつながる流れを紹介しています(決算説明動画の書き起こし)。
不動産投資開発:全室空室のビルを買い取り、価値を上げて富裕層の顧客に売却
不動産マネジメント:購入した顧客から管理を受託
不動産コンサルティング:その顧客から売却を頼まれ、新しい買い手との売買を仲介
不動産マネジメント:新しい所有者からも管理を受託
不動産投資開発事業 — 「問題のある不動産」を買って直して売る
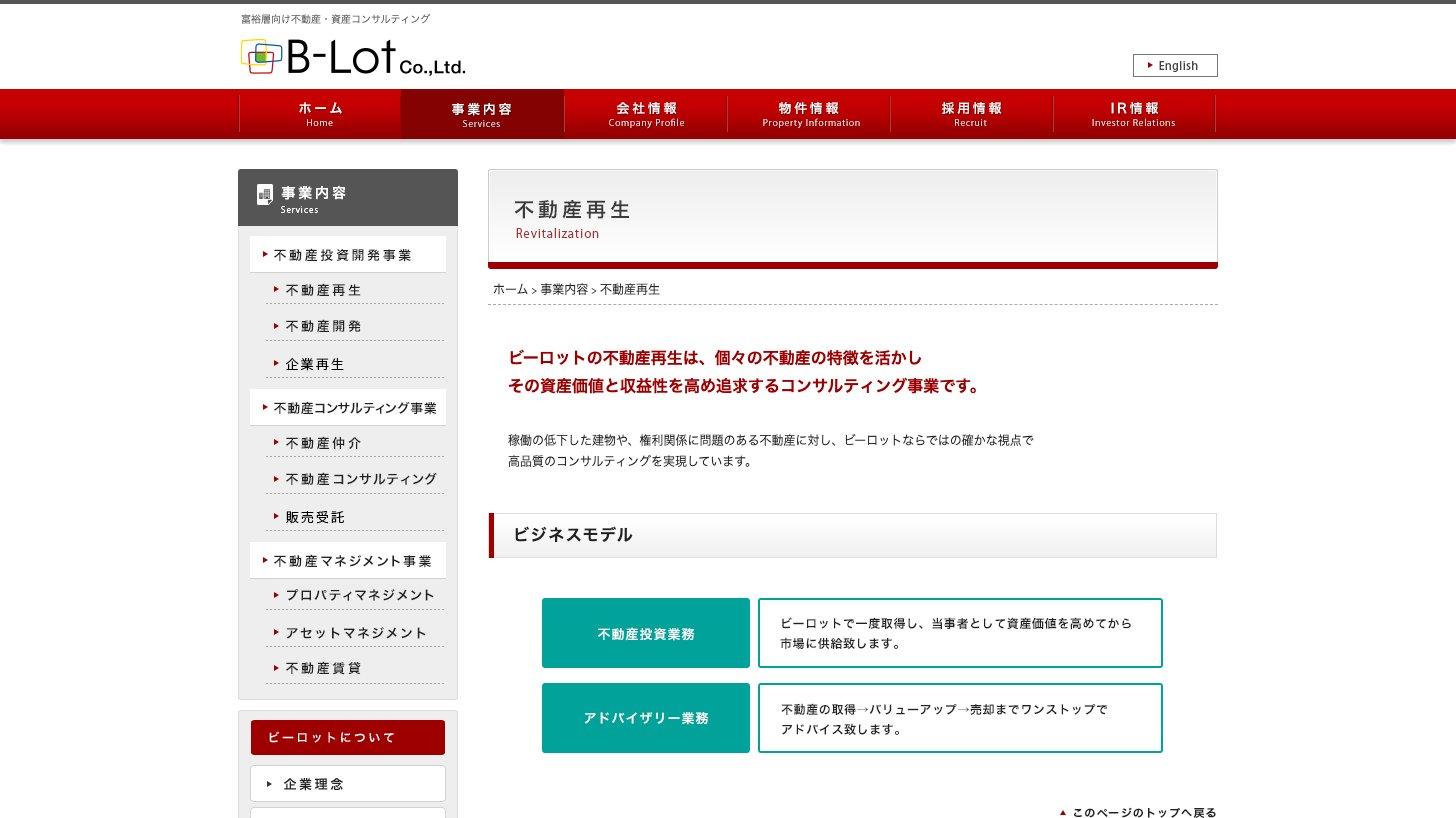
主力は、収益性や遵法性に問題があり、本来の価値より安く評価された不動産を買い取り、賃料の見直し、用途変更、テナント誘致、改修などで価値を上げてから売る「不動産再生」です。土地を買って新築する開発も手がけます。設計・施工・建物管理は外部に委託し、固定費を抑えています(有価証券報告書(2025年12月期) 事業の内容)。
買い手:上場企業の創業者・地主・外資系金融機関の役職員などの個人富裕層やその資産管理会社、事業法人、不動産会社、不動産ファンド
物件:2025年12月期の売却36件のうち28件が住宅系。ほかに事務所・店舗ビル3件、ホテル3件、土地2件
地域:売却36件の内訳は関東16件・関西13件・九州3件・北海道2件・中部2件と、半分以上が関東の外
保有中の賃料:売るまでの間も賃料収入が入る
出典:ビーロット 2025年12月期決算短信 p.3・有価証券報告書(2025年12月期)よりKabuGraph作成
2026年上期(1〜6月)の同事業は、売上高201.2億円(前年同期比+44.9%)、セグメント利益51.0億円(同+15.1%)でした。第1四半期に、2025年7月に売却を決めていた東京都渋谷区の土地の大型案件が決済され、利益を押し上げています(第1四半期決算短信・販売用不動産の売却に関するお知らせ(2025年7月15日))。
クマシュー工務店 — 底地・借地など権利が絡む不動産を再生
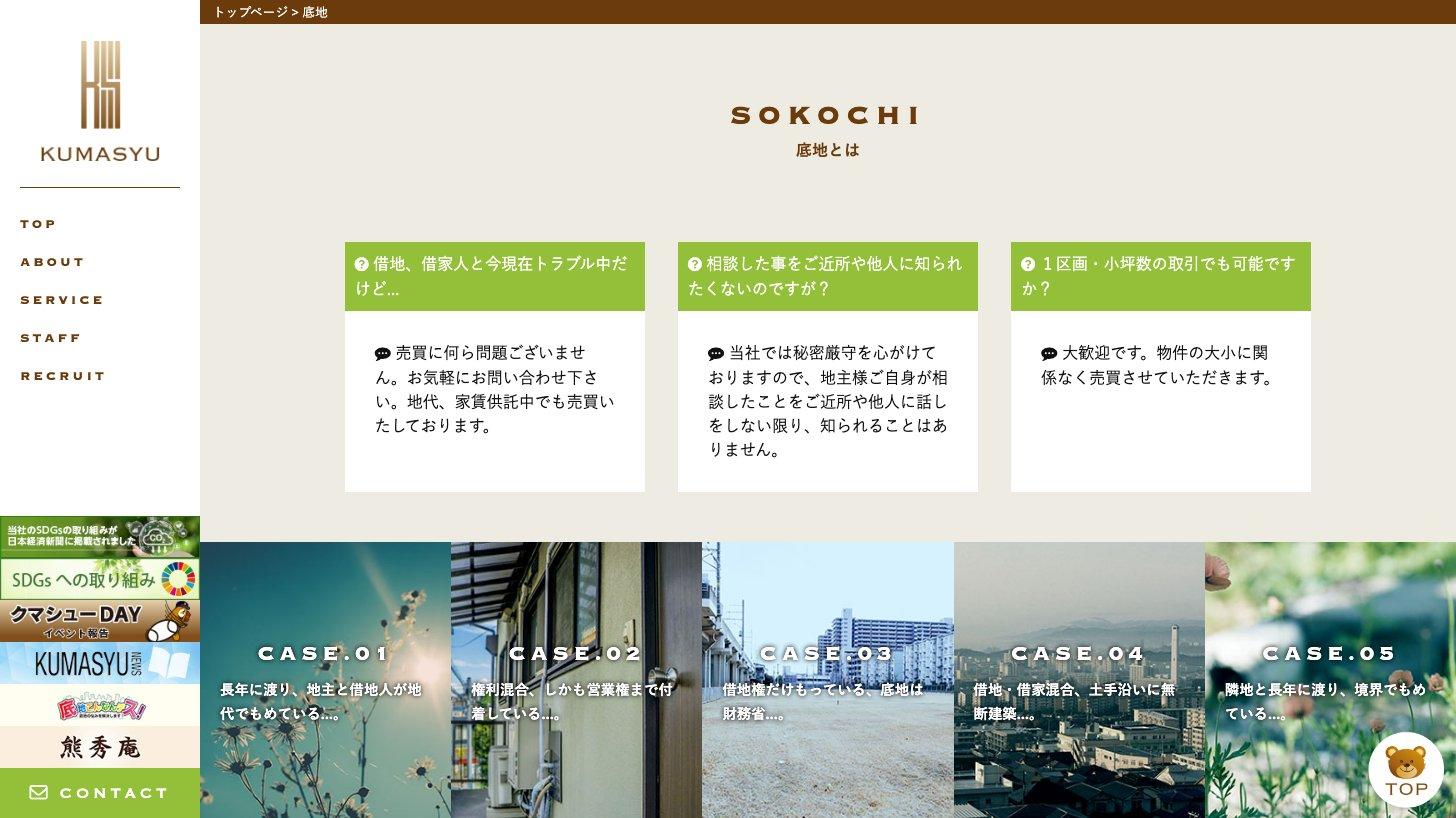
2025年1月に子会社化したクマシュー工務店(大阪市、2005年設立)は、借地権付きの底地や老朽化した賃貸アパート・マンションなど、収益性が低く流通しにくい不動産を買い取り、権利関係を整理して再生する会社です。関東・関西・中部に仕入れのネットワークを持ちます(株式取得のお知らせ)。
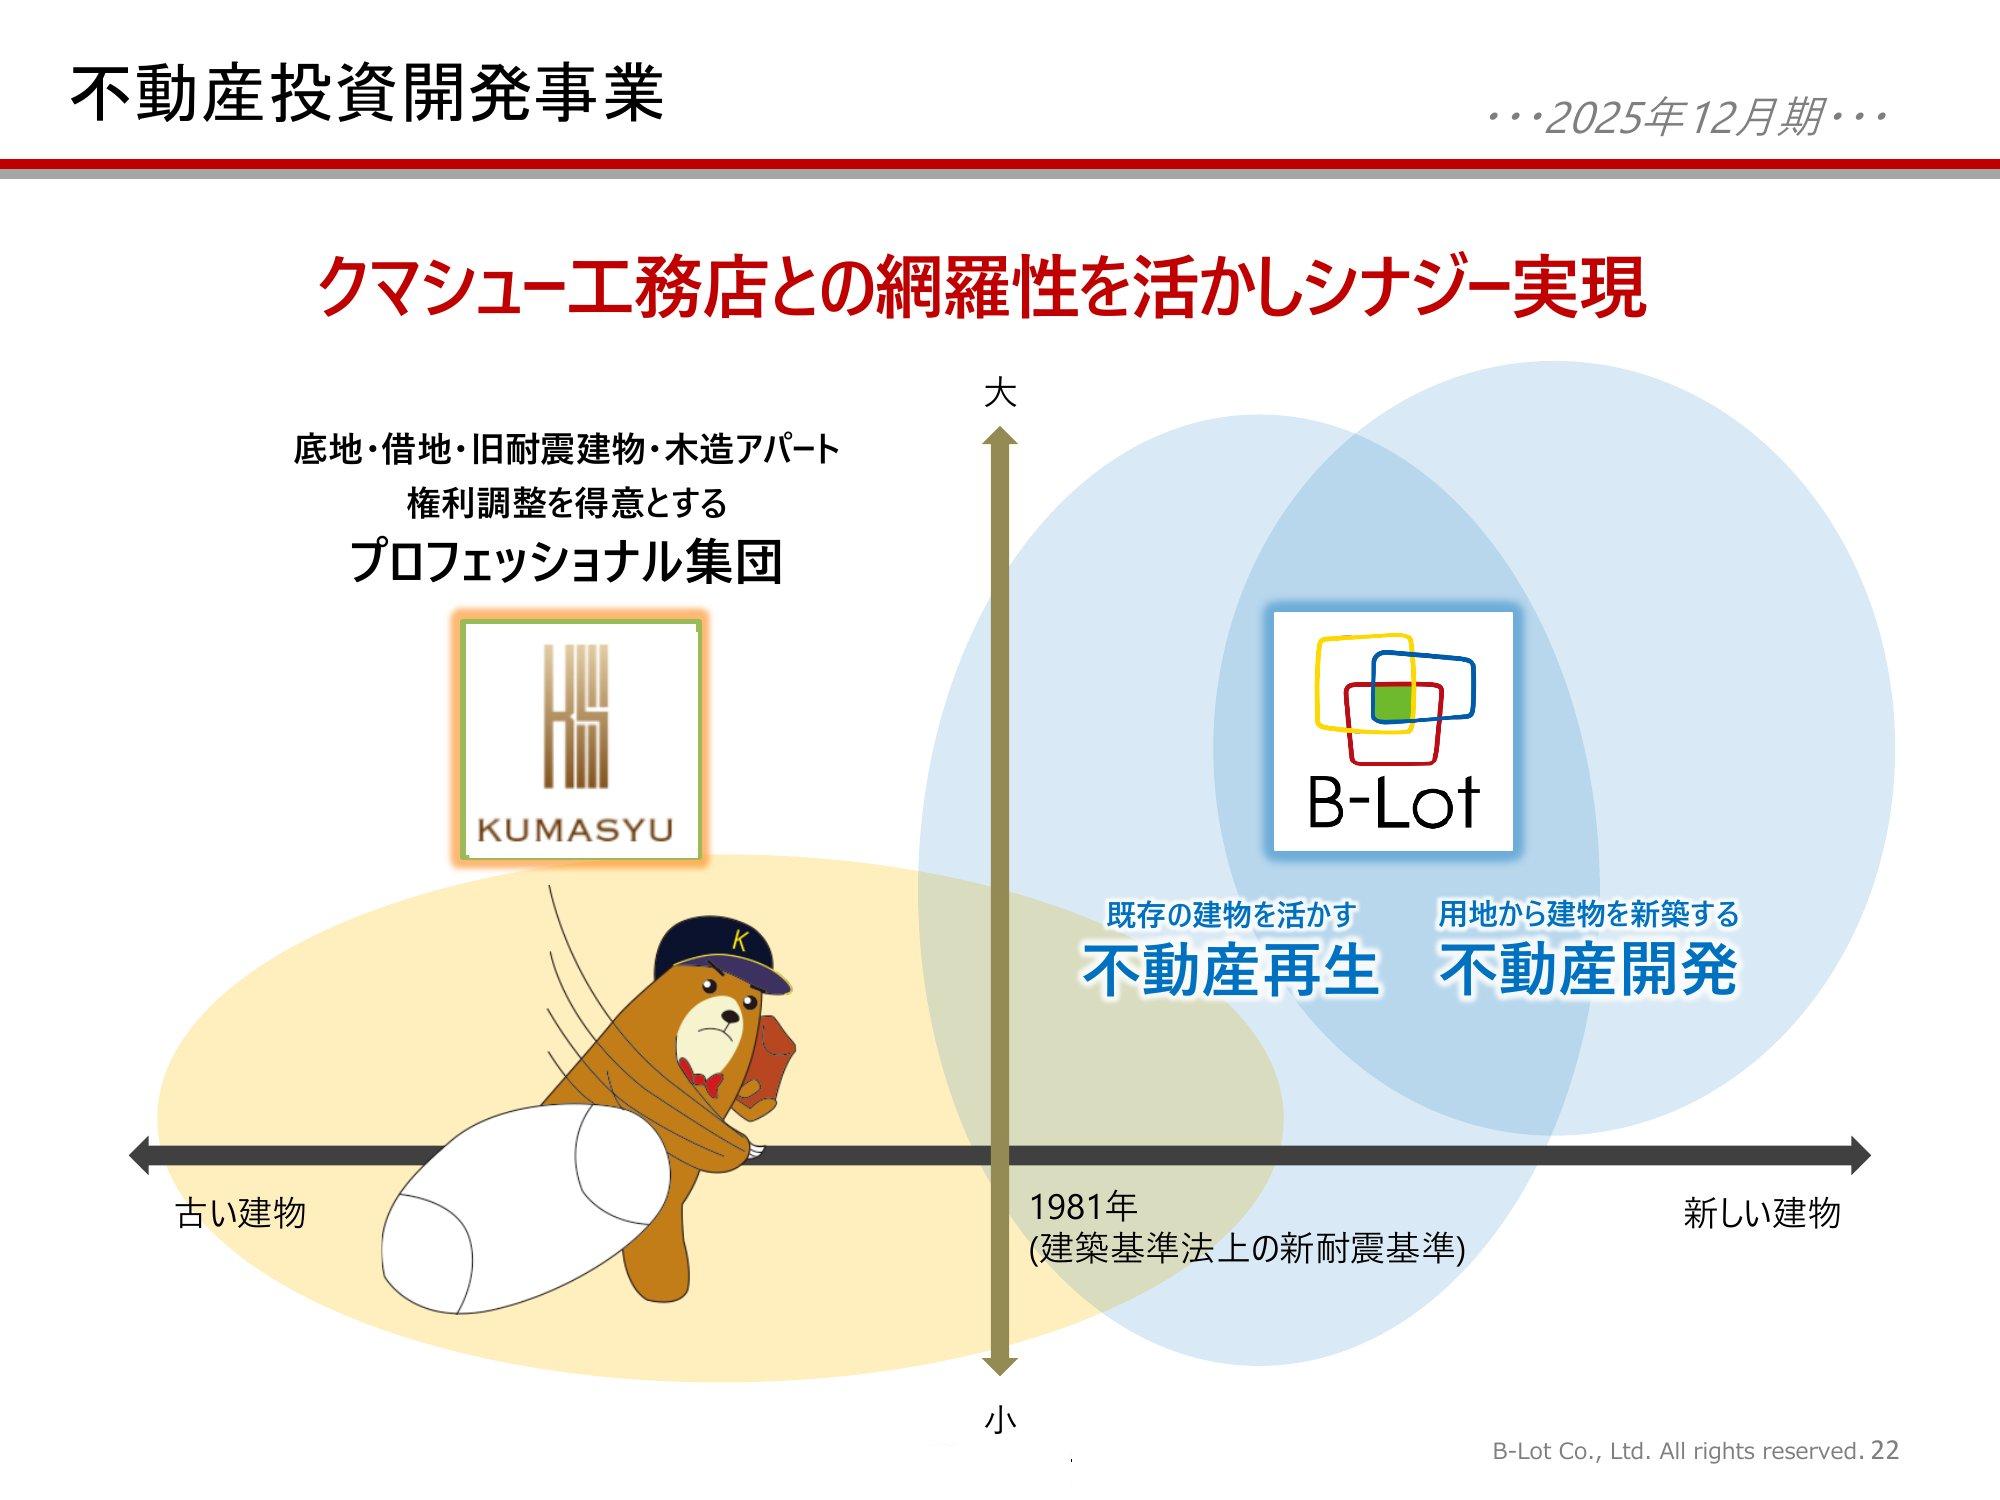
会社は、築年数が古く権利調整が要る物件をクマシュー工務店が、既存建物の再生と新築開発をビーロットが担うことで、扱える不動産の幅が広がったと説明しています。同社の在庫は買収時(2025年2月末)の192件・245億円から、2026年3月末には181件・294億円となり、1件あたりの単価が上がりました(2026年12月期 第2四半期決算説明資料 p.8)。
不動産コンサルティング事業 — 売買仲介と新築マンションの販売受託
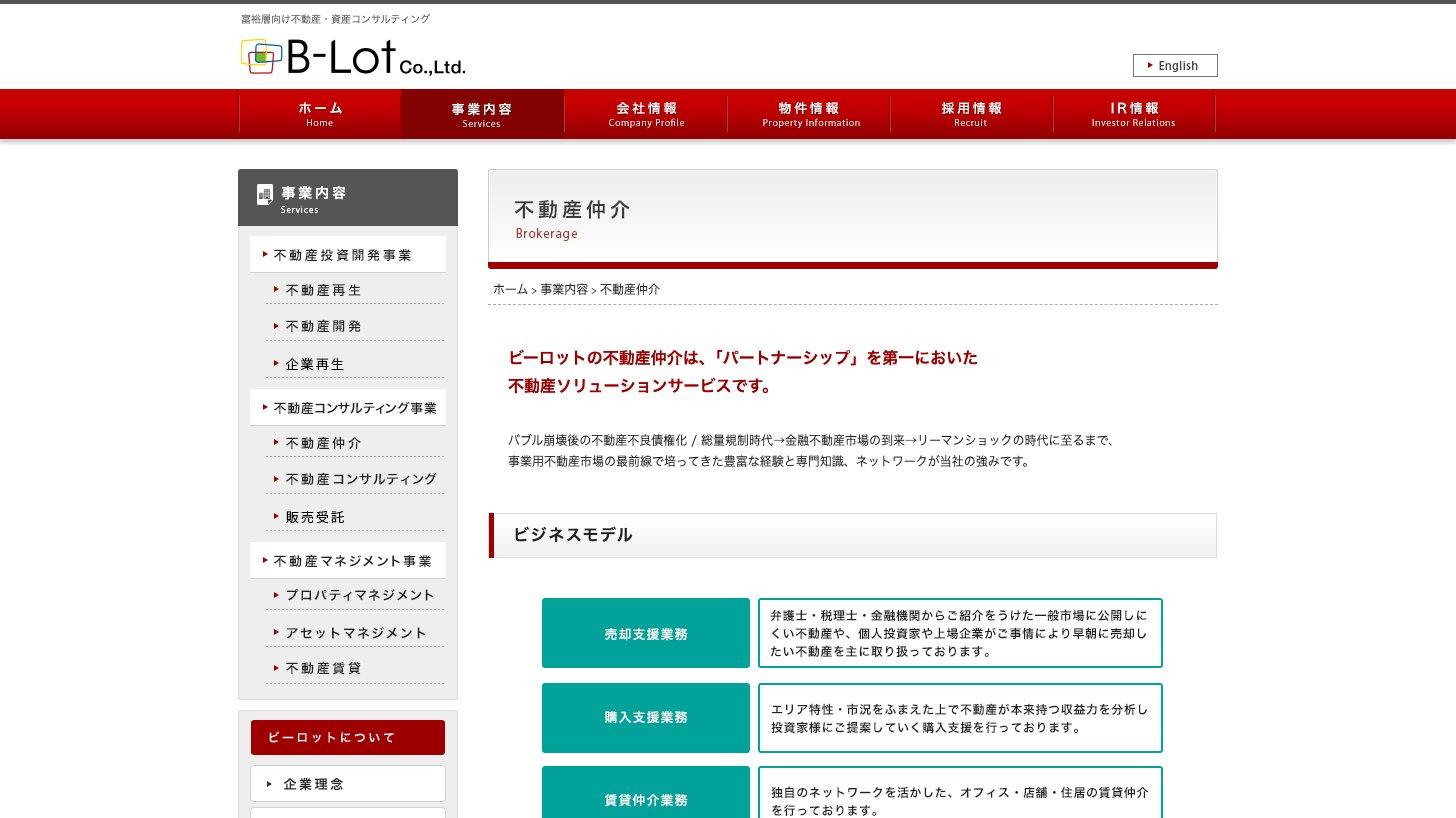
富裕層や事業法人、ファンドの不動産売買を仲介する事業です。弁護士・税理士・金融機関から紹介される一般市場に出にくい物件や、早めに売りたい事情のある物件を扱い(不動産仲介の紹介ページ)、中小企業の事業承継や相続税対策としての不動産活用の相談にも応じます(有価証券報告書(2025年12月期) 事業の内容)。
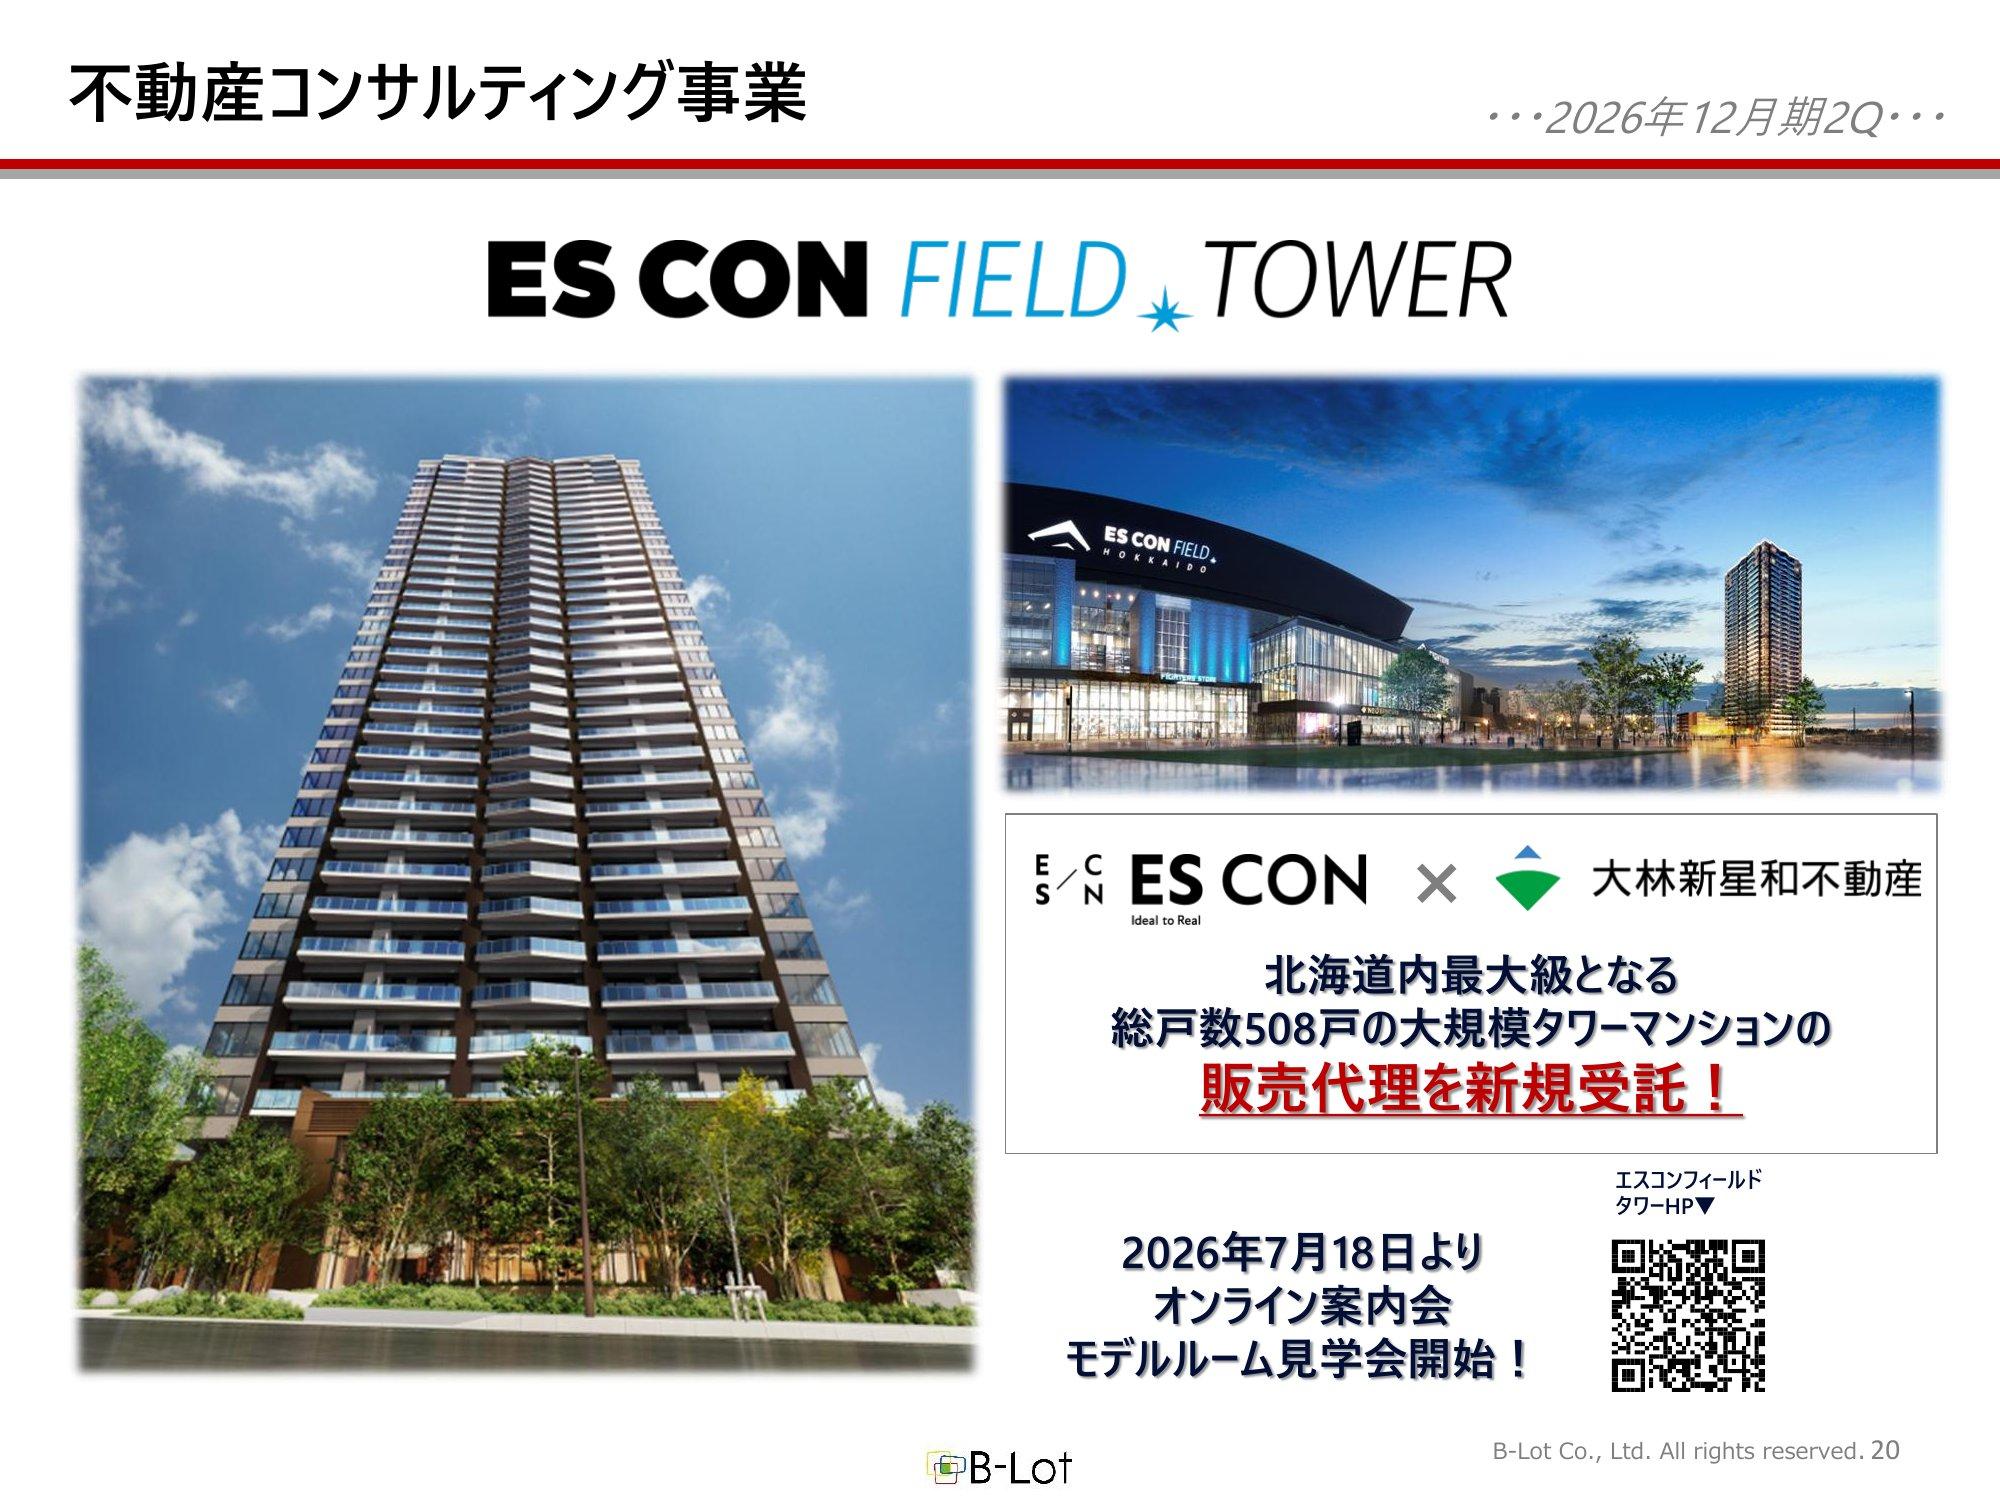
大手デベロッパーから新築分譲マンションの販売を請け負う「販売受託」も柱で、2025年12月期は323戸を引き渡しました(2025年12月期決算短信 p.3)。2026年7月には北海道北広島市の「エスコンフィールドタワー」(総戸数508戸)でモデルルームの見学会を始めています(第2四半期決算説明資料 p.20)。
ただし規模は小さく、2026年上期は売上高5.4億円(前年同期比−27.0%)、セグメント利益1.7億円(同−12.8%)と減収減益でした。マンションの引き渡しが157戸(前年同期223戸)に減ったためで、会社は下期に354戸(前年同期100戸)の引き渡しを予定しています(第2四半期決算短信・決算説明動画の書き起こし)。
不動産マネジメント事業 — 管理報酬と賃料が積み上がる
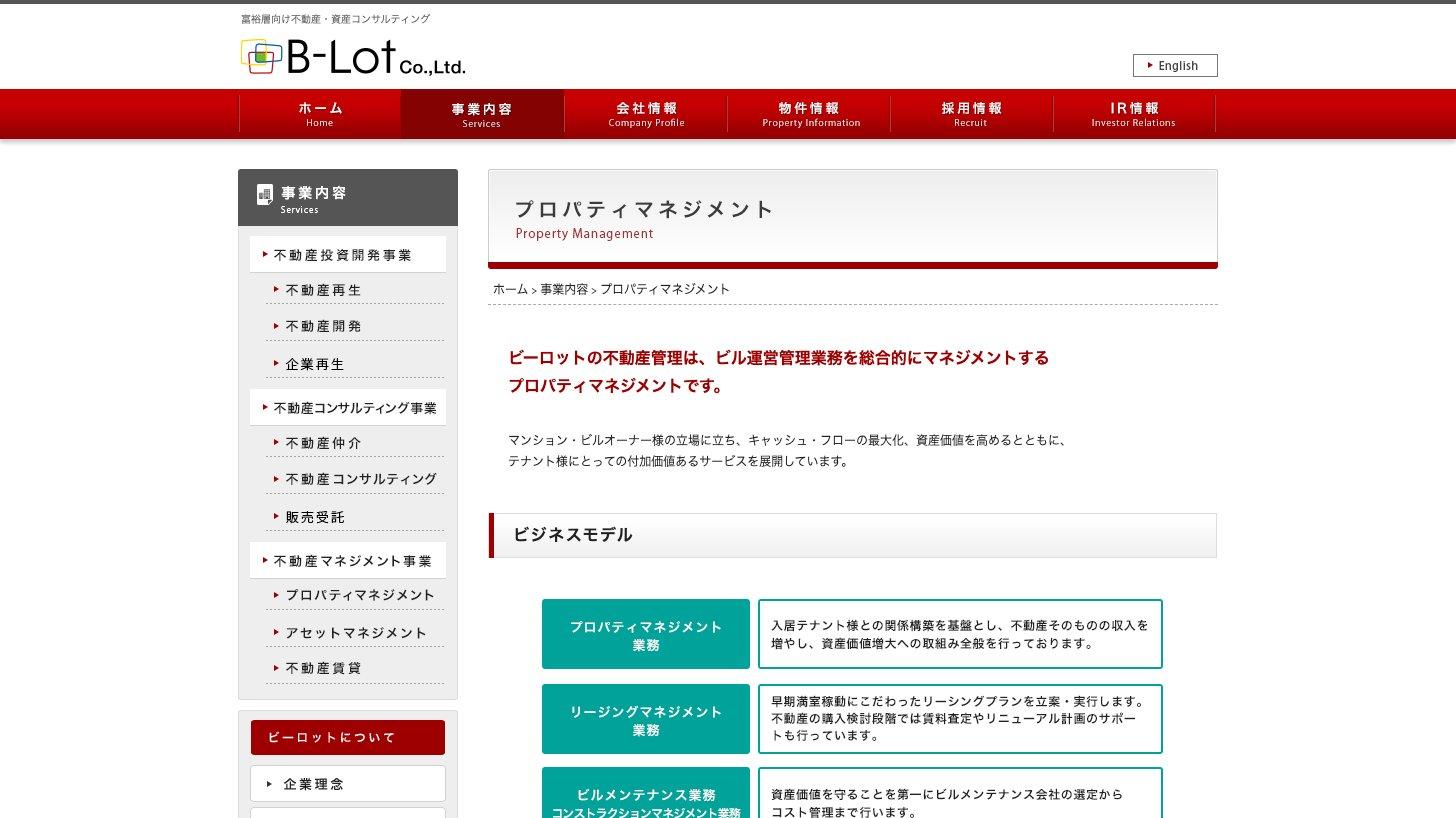
不動産オーナーに代わってテナント募集・賃料交渉・建物管理などを行うプロパティマネジメント(PM)、ファンドを運用するアセットマネジメント(AM)、自社保有物件の賃貸の3つからなります。PMの受託件数は2026年6月末で167件で、関東87件・北海道39件・九州29件など全国に広がっています(第2四半期決算短信)。
2026年上期の売上高は28.1億円(前年同期比+14.5%)、セグメント利益は14.3億円(同+14.1%)でした。上期ベースで5年連続の増収増益で、宿泊施設の稼働が良く過去最高益となっています(第2四半期決算説明資料 p.22)。
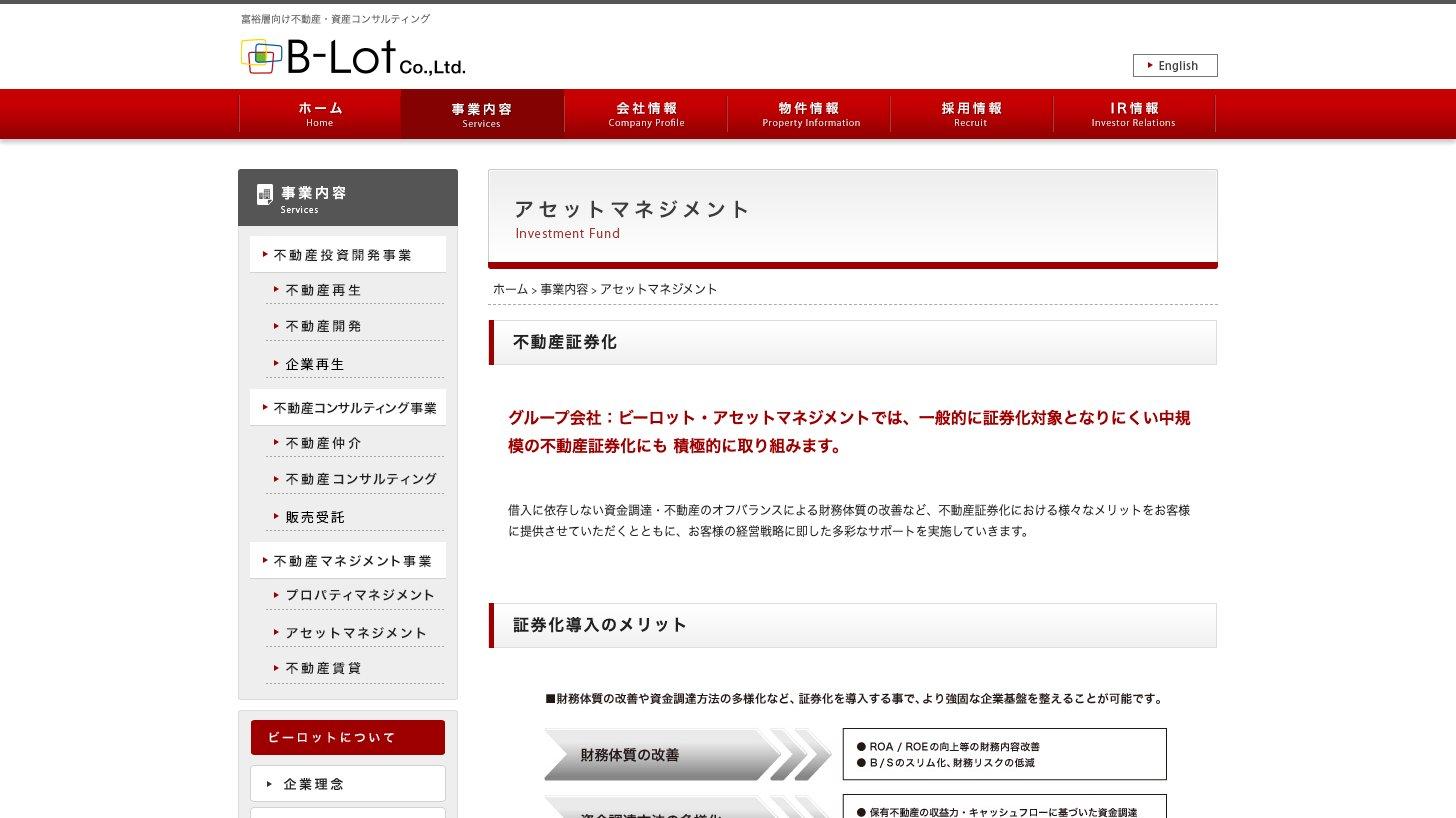
AMは子会社のビーロット・アセットマネジメントが担います。2026年5月にはホテル「ナインアワーズ水道橋」を対象とする私募ファンドを組成してグループでも出資し、7月には「オークウッドレジデンス麻布十番」を対象とする私募ファンドへの出資とAMの受託を開示しました(ファンド組成のお知らせ(5月19日)・エクイティ出資及びAM受託のお知らせ(7月10日))。
個人投資家向けには不動産クラウドファンディング「B-Den」も運営しています。会社は、クラウドファンディングと銀行借入を組み合わせる「B-Den+」に対応する金融機関が増え、資金調達の手段が広がっていると説明しています(決算説明動画の書き起こし)。
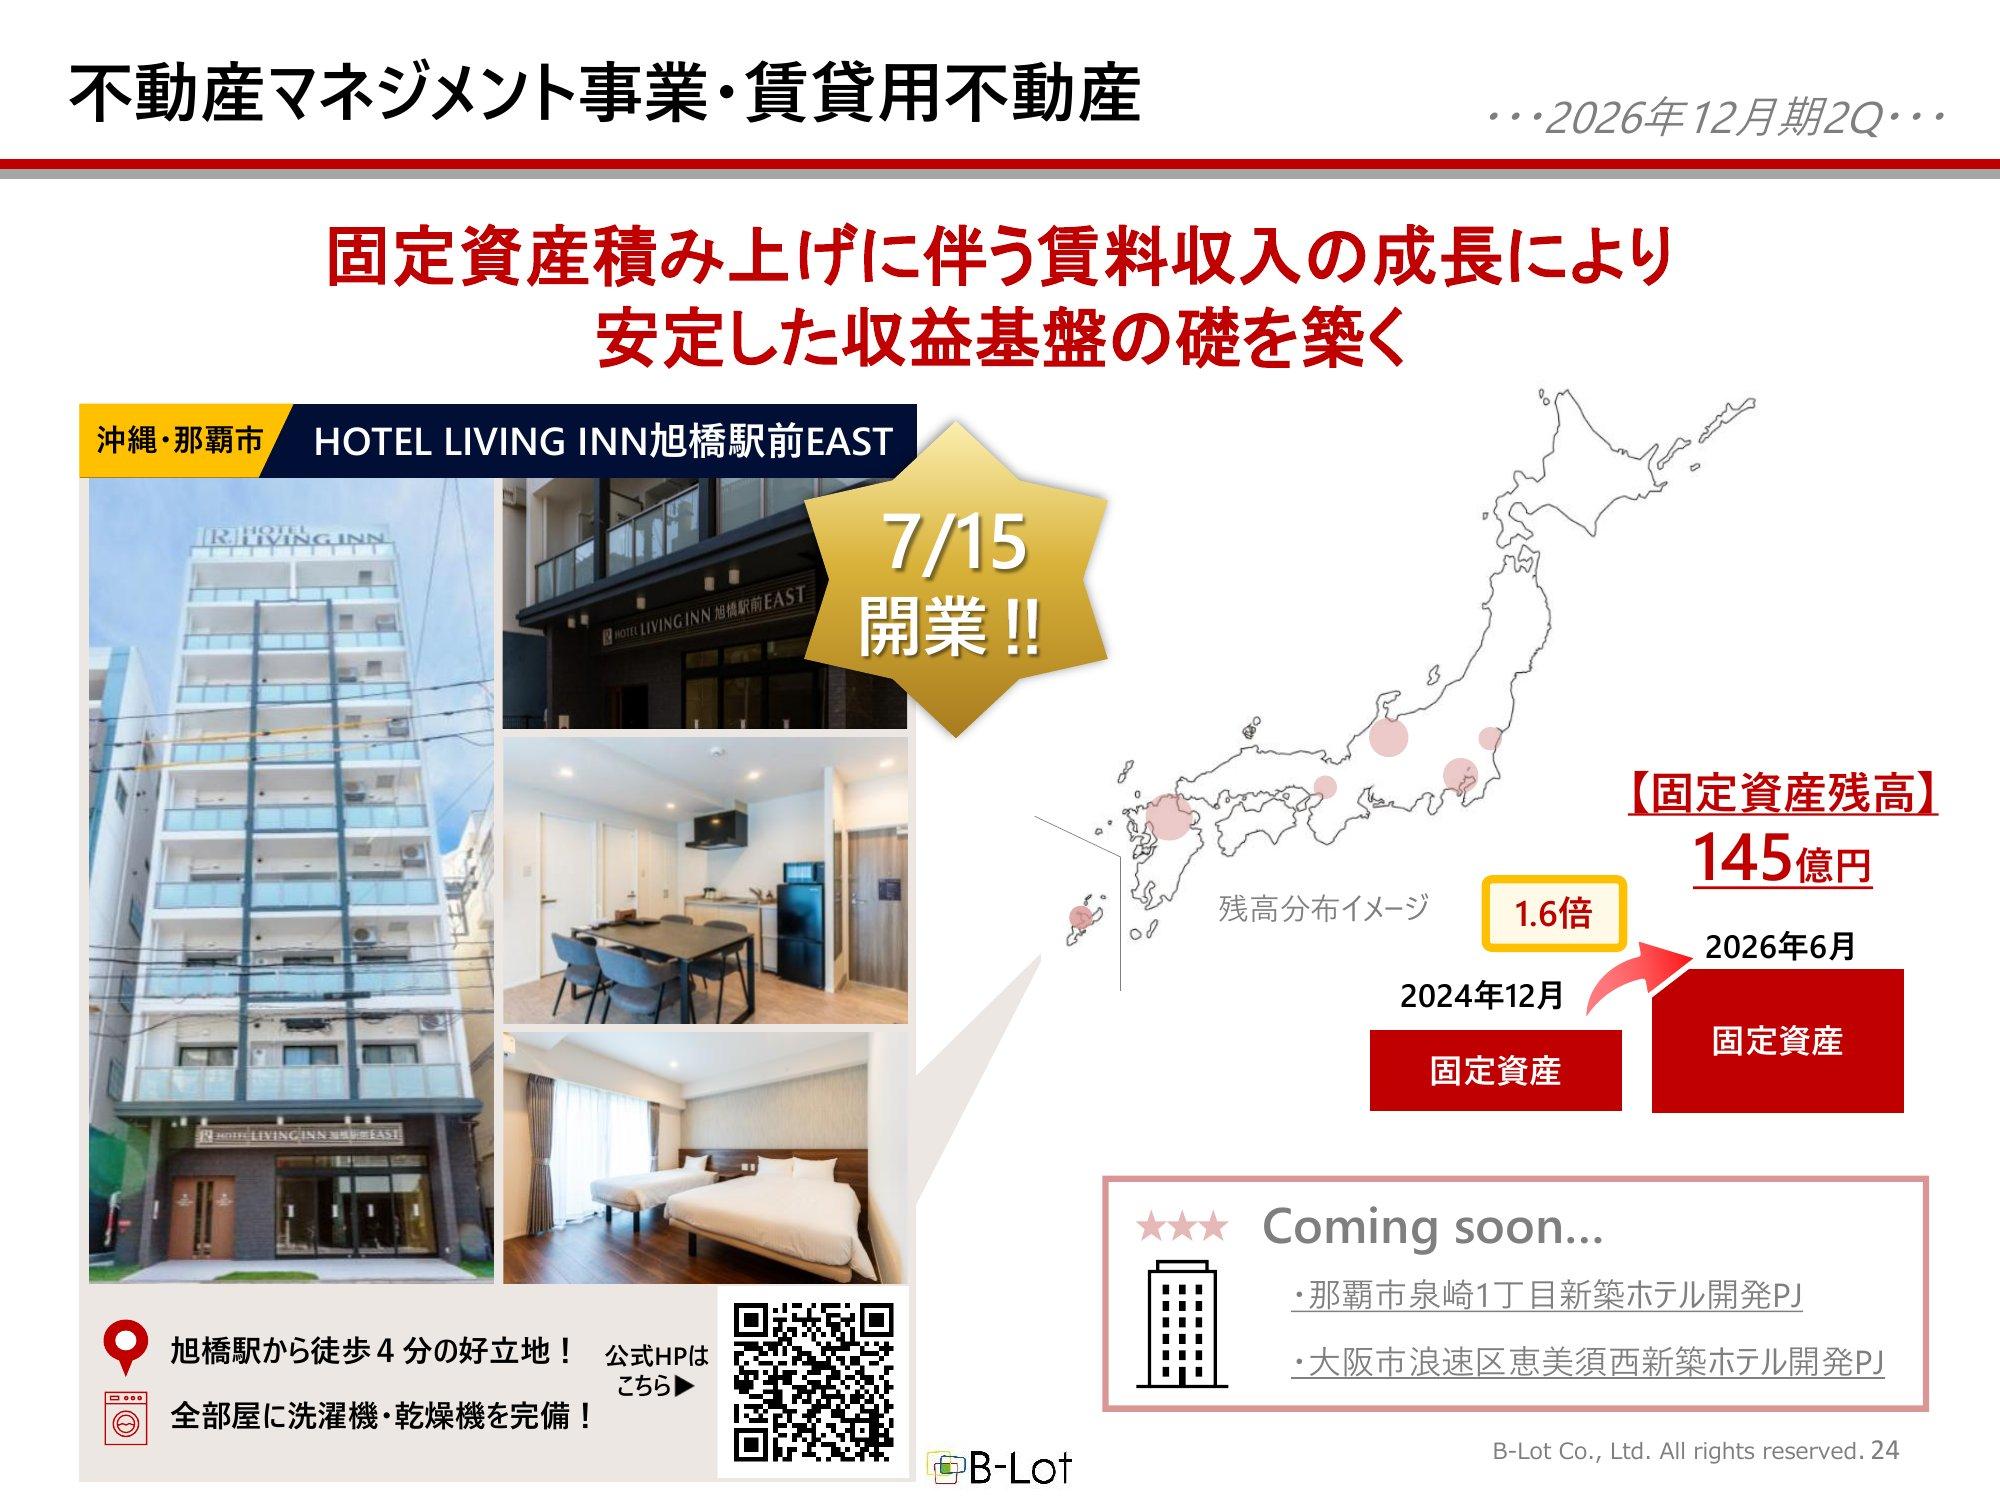
最近は、売らずに持ち続ける賃貸用不動産も増やしています。会社資料では、賃貸用不動産を含む固定資産の残高が2026年6月末で145億円と、2024年12月末の1.6倍になりました(第2四半期決算説明資料 p.24)。
145億円は連結の固定資産の合計で、うち建物・土地などの有形固定資産は94.9億円です。ほかに借地権や繰延税金資産なども含みます(第2四半期決算短信 p.4)。7月には那覇市で新築ホテル「HOTEL LIVING INN旭橋駅前EAST」が開業しました(新築ホテル竣工・開業のお知らせ)。
新しい領域 — 系統用蓄電所と企業投資
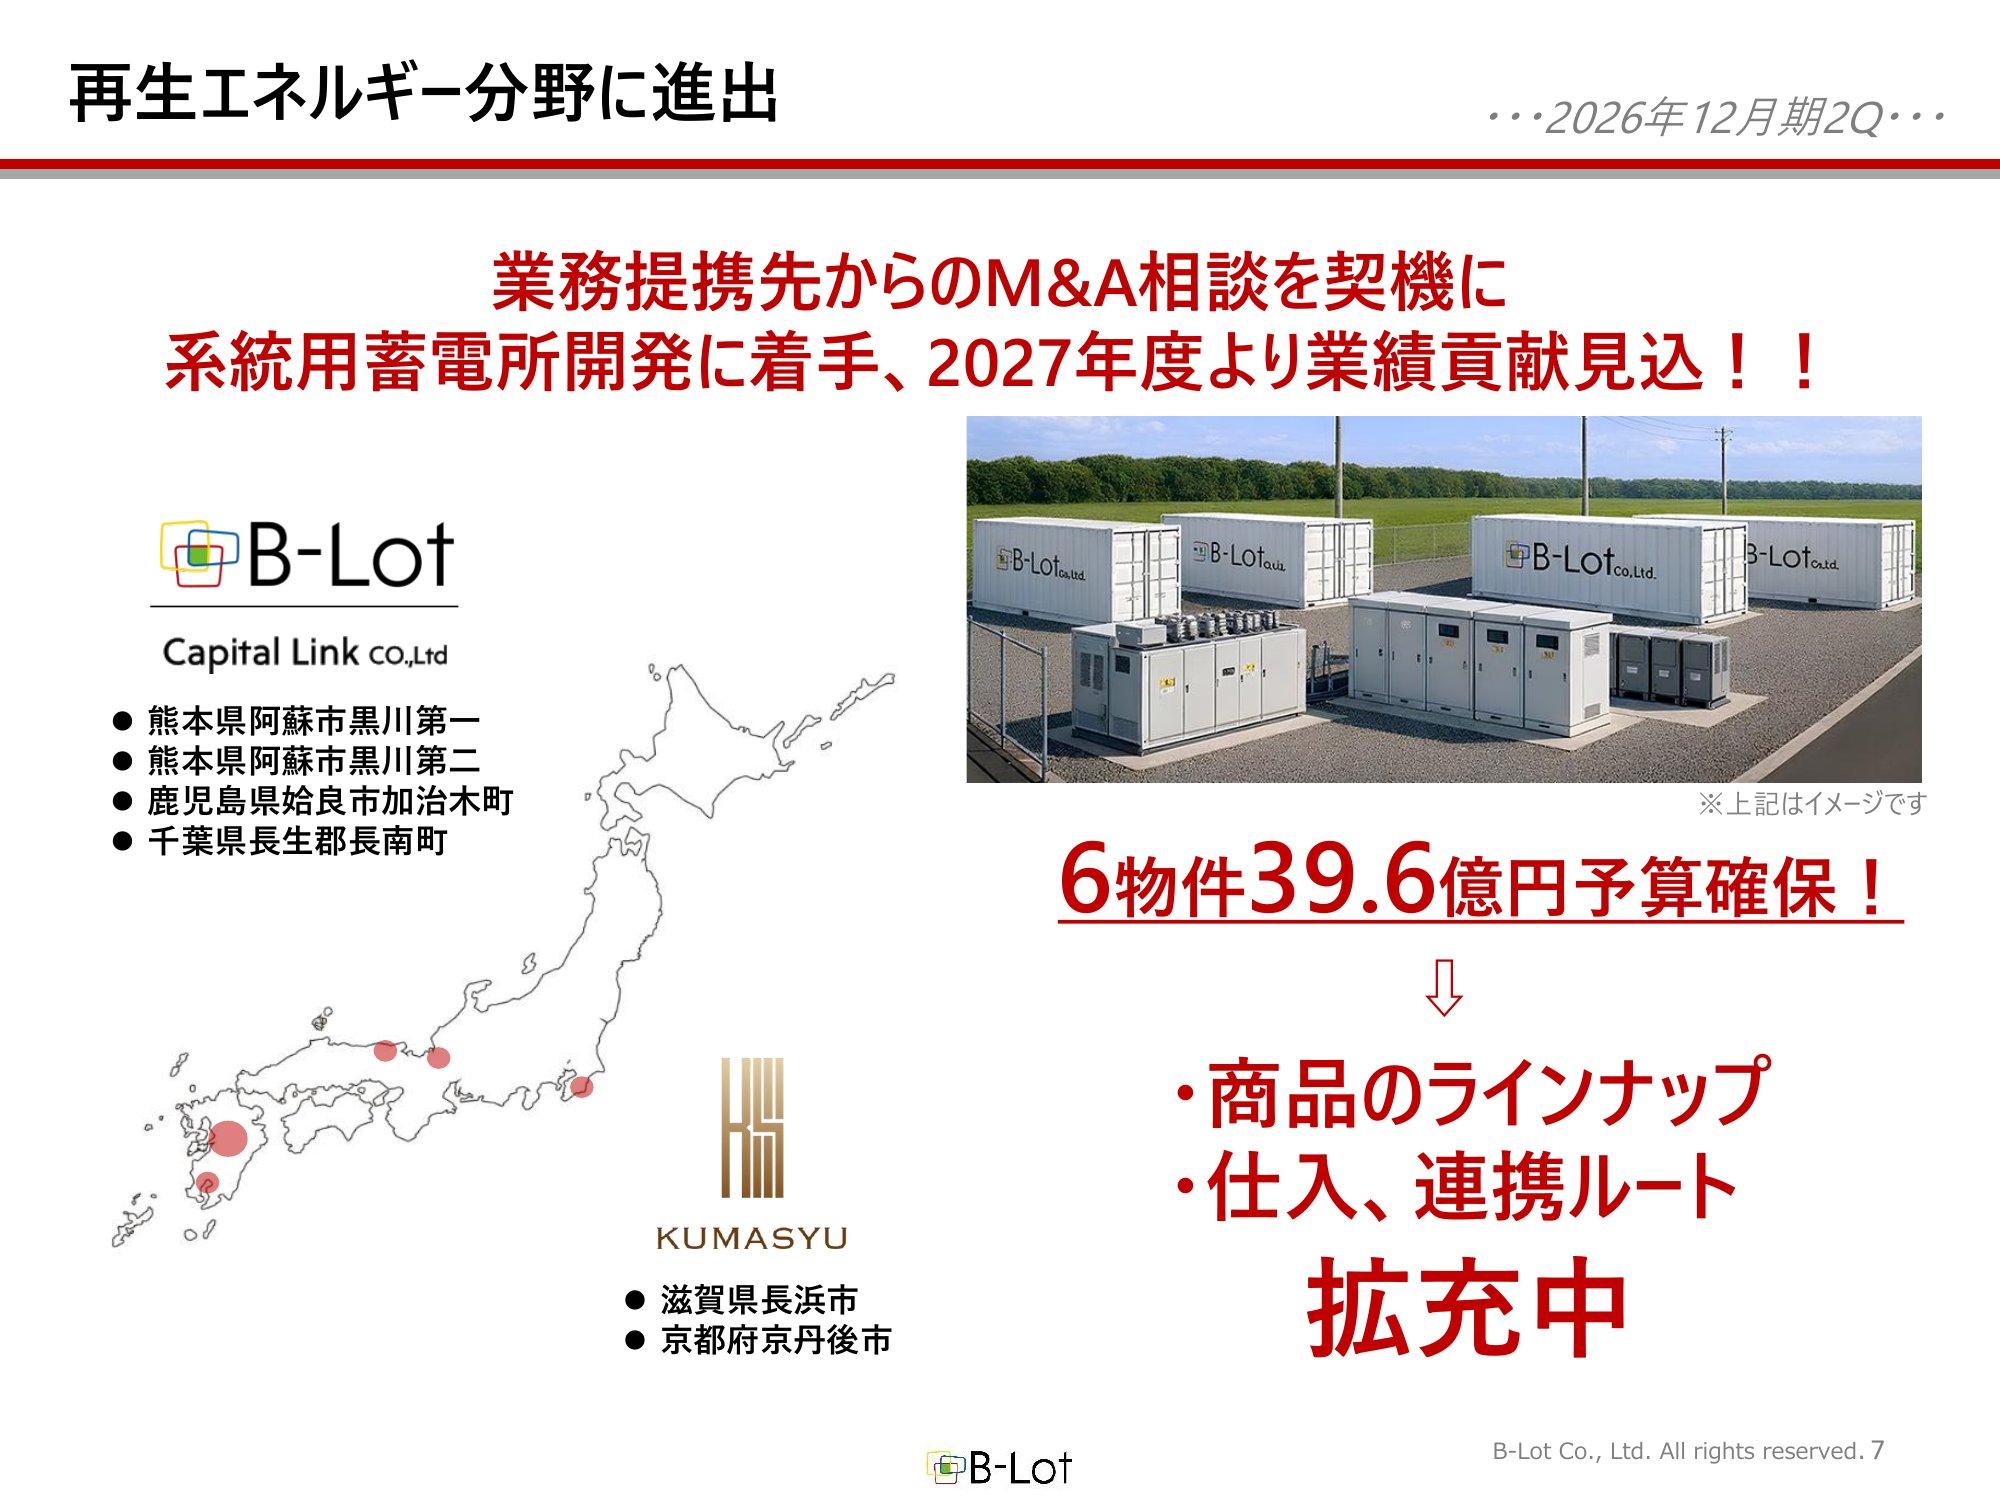
中期経営計画の柱の一つが「企業投資・M&A領域への挑戦」です。子会社のビーロット・キャピタルリンクとクマシュー工務店で系統用蓄電所の開発に着手し、熊本・鹿児島・千葉・滋賀・京都の6物件で39.6億円の予算を確保しました。業績への貢献は2027年度からの見込みです(第2四半期決算説明資料 p.7)。
横濱聖苑(フューネラル事業):2019年5月に株式を取得し、2025年11月に全株式を譲渡。関係会社株式売却益3.59億円を特別利益に計上した(2025年12月期決算短信 p.8)
SDネクスト(自動販売機事業):2025年12月に優先株式(B種)で5億円を出資し、2026年4月に売却。会社によると投資収益率(IRR)は42%(売却完了のお知らせ)
ティアンドケイ:東京都の指定管理事業である若洲ゴルフリンクスなど、ゴルフ場の受託運営を手がける子会社(第2四半期決算説明資料 p.34)
いずれも連結の利益に占める割合はまだ小さく、業績の軸は不動産投資開発です。
業績推移と財務分析
通期業績 — 3期連続の最高益、今期は営業利益84億円を計画
直近9期の実績と今期の会社予想です。コロナ禍の2020年12月期はホテルを中心に販売用不動産の評価損を計上し、純利益は前期比−85.8%の3.4億円まで落ち込みましたが、2023年12月期以降は3期続けて最高益を更新しています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
売上高は振れが大きく、会社は予想を出していない:物件の売却額を売上に計上する取引と手数料だけを計上する取引が混在するため、2021年12月期末から売上高の予想を原則として開示せず、純利益を重要なKPIにしている(2025年12月期決算短信 p.5)。2021年12月期は売上高が−44.3%でも営業利益は+18.0%だった
2026年12月期:売上高の予想は開示していない(2025年12月期決算短信 サマリー情報)
例外:2025年12月期は大型物件の引き渡しが前倒しになり、売上高が前期を10%以上上回る見込みになったため、11月に売上高の予想350億円を開示した(業績予想の修正に関するお知らせ(2025年11月14日))
営業利益率は2023年12月期から20%台:23.4%→20.5%→20.1%と推移。会社はインフレを背景に計画を上回る利益での売却が続いたと説明している(2025年12月期決算短信 p.2)
前期は予想を上回って着地:2025年12月期は期初に営業利益59.6億円を見込み、クマシュー工務店の取り込みを織り込んで4月に70.2億円へ上方修正。実績は75.8億円だった(業績予想の修正及び配当予想の公表に関するお知らせ)
四半期の業績 — 大型物件の決済で大きく振れる
売上は物件を引き渡した時点で計上されるため、四半期ごとの数字は大型物件の決済タイミングで大きく変わります(有価証券報告書(2025年12月期) 事業等のリスク)。下のグラフは各四半期の3ヶ月単体の数値です。
四半期(3ヶ月単体)の売上高と営業利益
2024年10〜12月期は営業赤字:2024年は売上が第2・第3四半期に集中し、10〜12月期は3ヶ月単体で営業損失2.9億円だった
2026年1〜3月期は渋谷区の土地の決済が寄与:3ヶ月の営業利益36.9億円は、前期1年分(75.8億円)の約半分にあたる
2026年4〜6月期は16.5億円:前年同期(34.1億円)を下回ったが、上期累計の営業利益は53.4億円(前年同期比+9.9%)
項目 | 上期累計実績 | 通期予想 | 進捗率 |
|---|---|---|---|
営業利益 | 53.4億円 | 84.0億円 | 63.5% |
経常利益 | 44.9億円 | 72.0億円 | 62.4% |
親会社株主に帰属する純利益 | 32.5億円 | 50.0億円 | 64.9% |
財務 — クマシュー買収などで在庫と借入が倍増
2025年12月期は、クマシュー工務店の連結と積極的な仕入れで、販売用不動産(仕掛を含む)が331.5億円から707.3億円へ2.1倍になりました。買収資金も含めて借入を増やした結果、有利子負債は760.7億円に増え、自己資本比率は31.0%から19.7%に下がっています(2025年12月期決算短信 p.4・6〜7)。
財務の推移(販売用不動産・有利子負債・自己資本比率)
総資産に占める有利子負債は75%(2025年12月末):借入は販売用不動産を担保にした金融機関からの借入が中心で、物件を売った時に一括で返すのが基本(有価証券報告書(2025年12月期) 事業等のリスク・2025年12月期決算短信 p.4)。2026年6月末の有利子負債は744.6億円、現預金158.1億円を差し引いた純有利子負債は586.5億円
支払利息は1年で2.2倍:2025年12月期の支払利息は12.3億円(前期5.6億円)。2026年上期も8.3億円と前年同期(5.6億円)の約1.5倍に増えた(第2四半期決算短信)
営業キャッシュフローは在庫次第:2025年12月期は棚卸資産の増加で営業CFが−94.5億円だったが、売却が先行した2026年上期は+32.9億円に戻った(2025年12月期決算短信 p.4・第2四半期決算短信 p.8)
自己資本比率は21.6%に回復(2026年6月末):会社は長期計画で30%以上を目指すとしている(第2四半期決算説明資料 p.5)
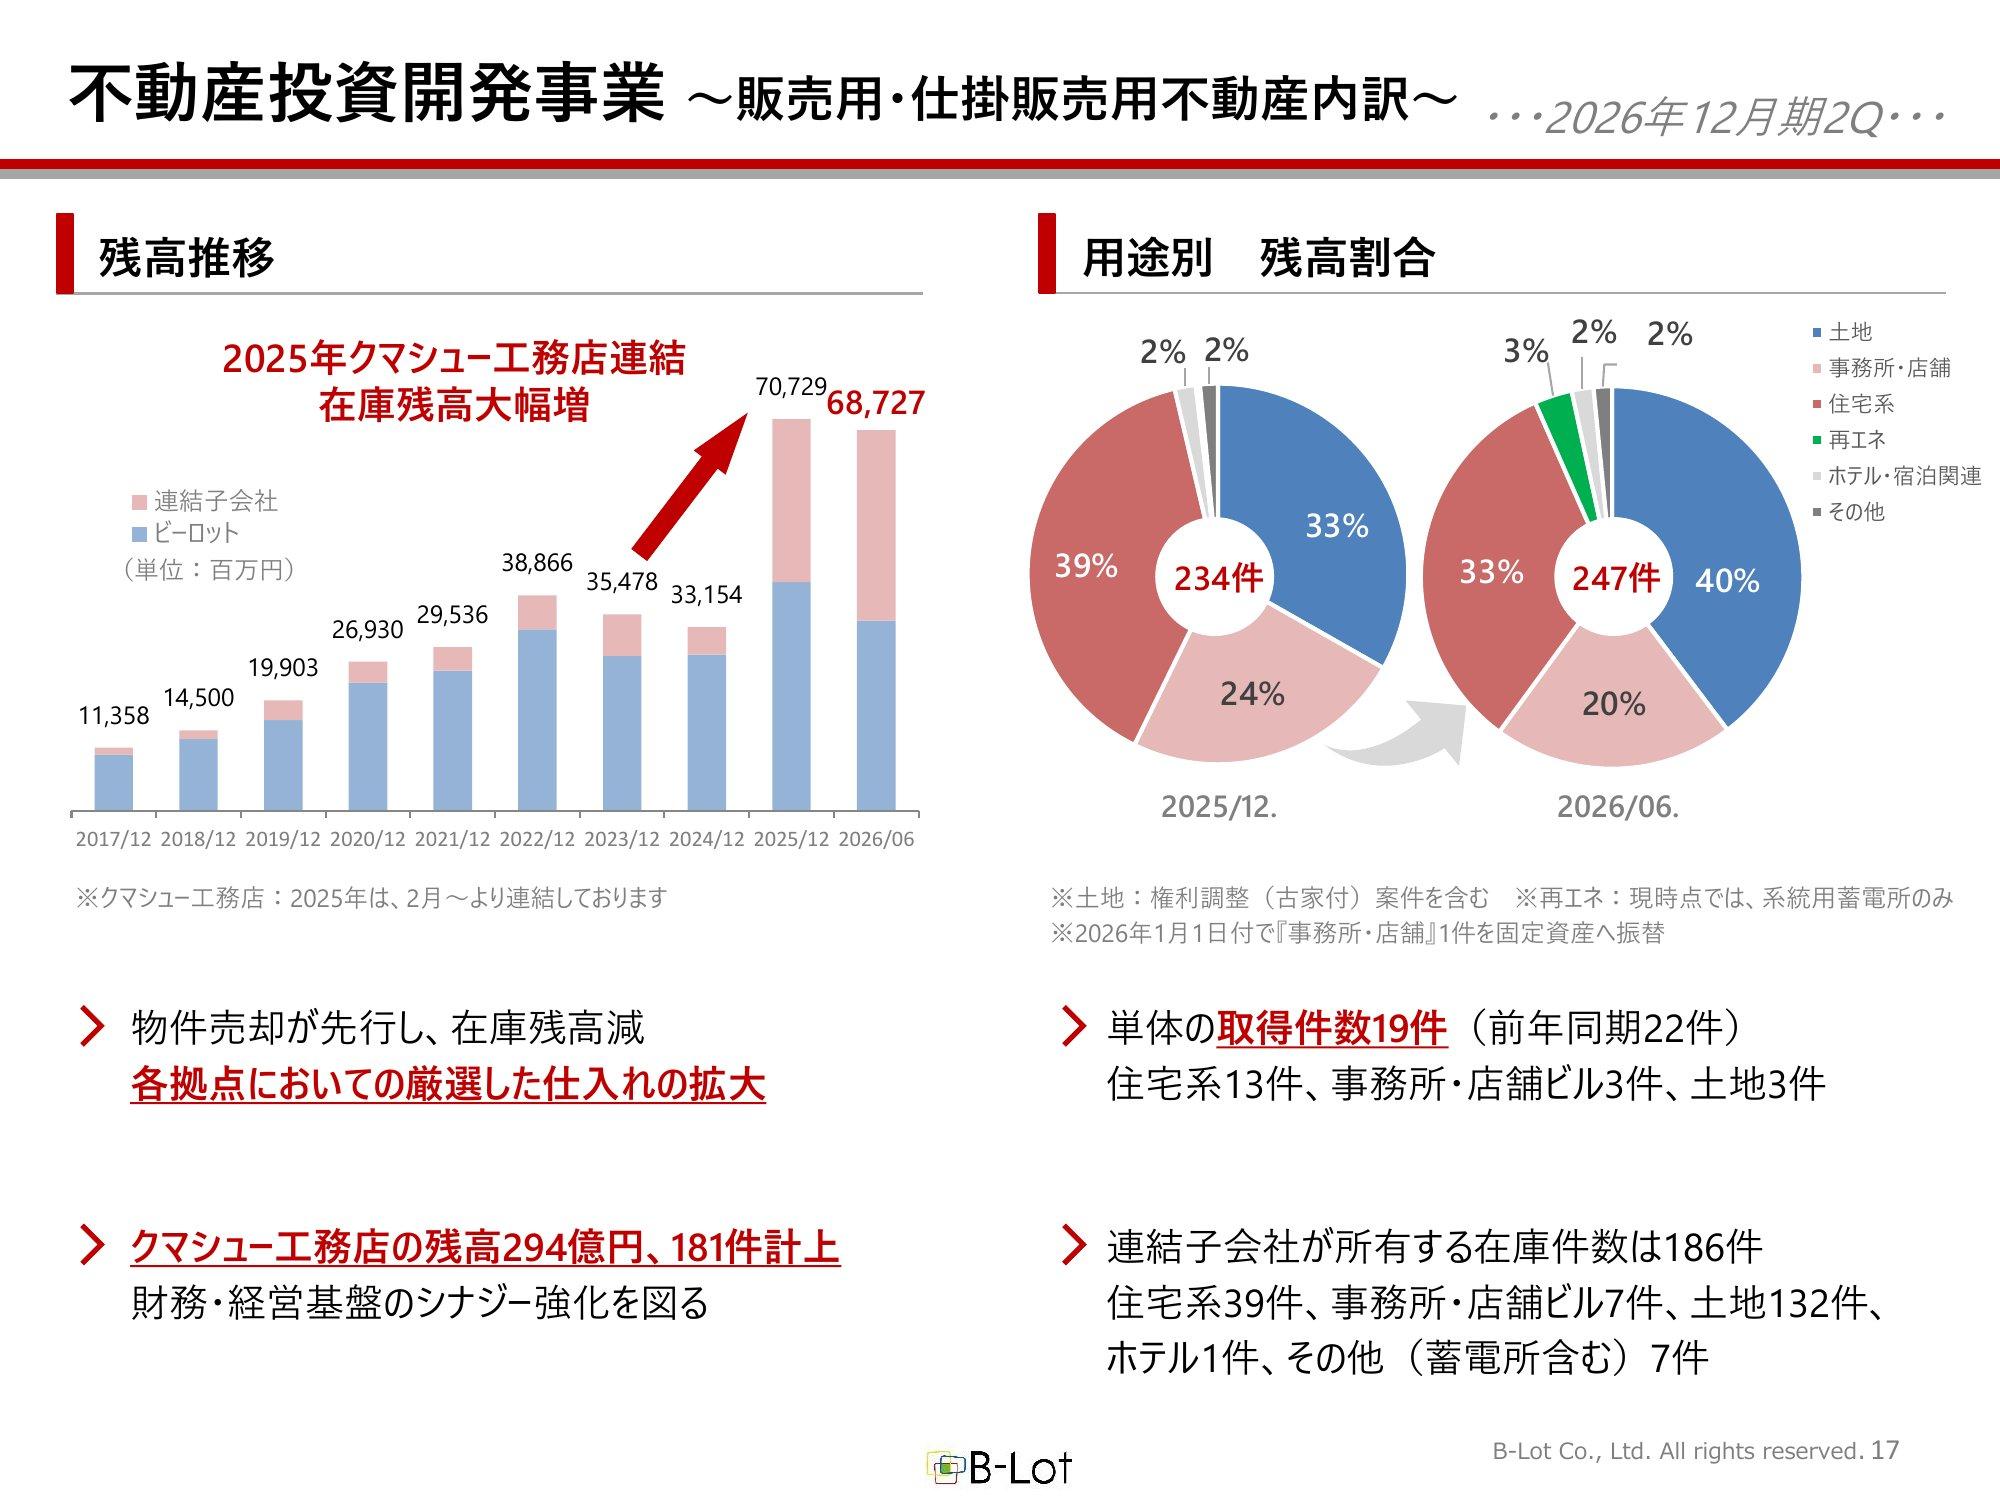
2026年6月末の在庫247件のうち181件はクマシュー工務店の物件で、用途別の残高は土地40%・住宅系33%・事務所・店舗20%です。上期は売却が先行して在庫がやや減っており、会社は下期に各拠点で厳選した仕入れを増やすとしています(第2四半期決算説明資料 p.17)。
中期経営計画と株主還元 — 配当性向30%以上、今期は80円
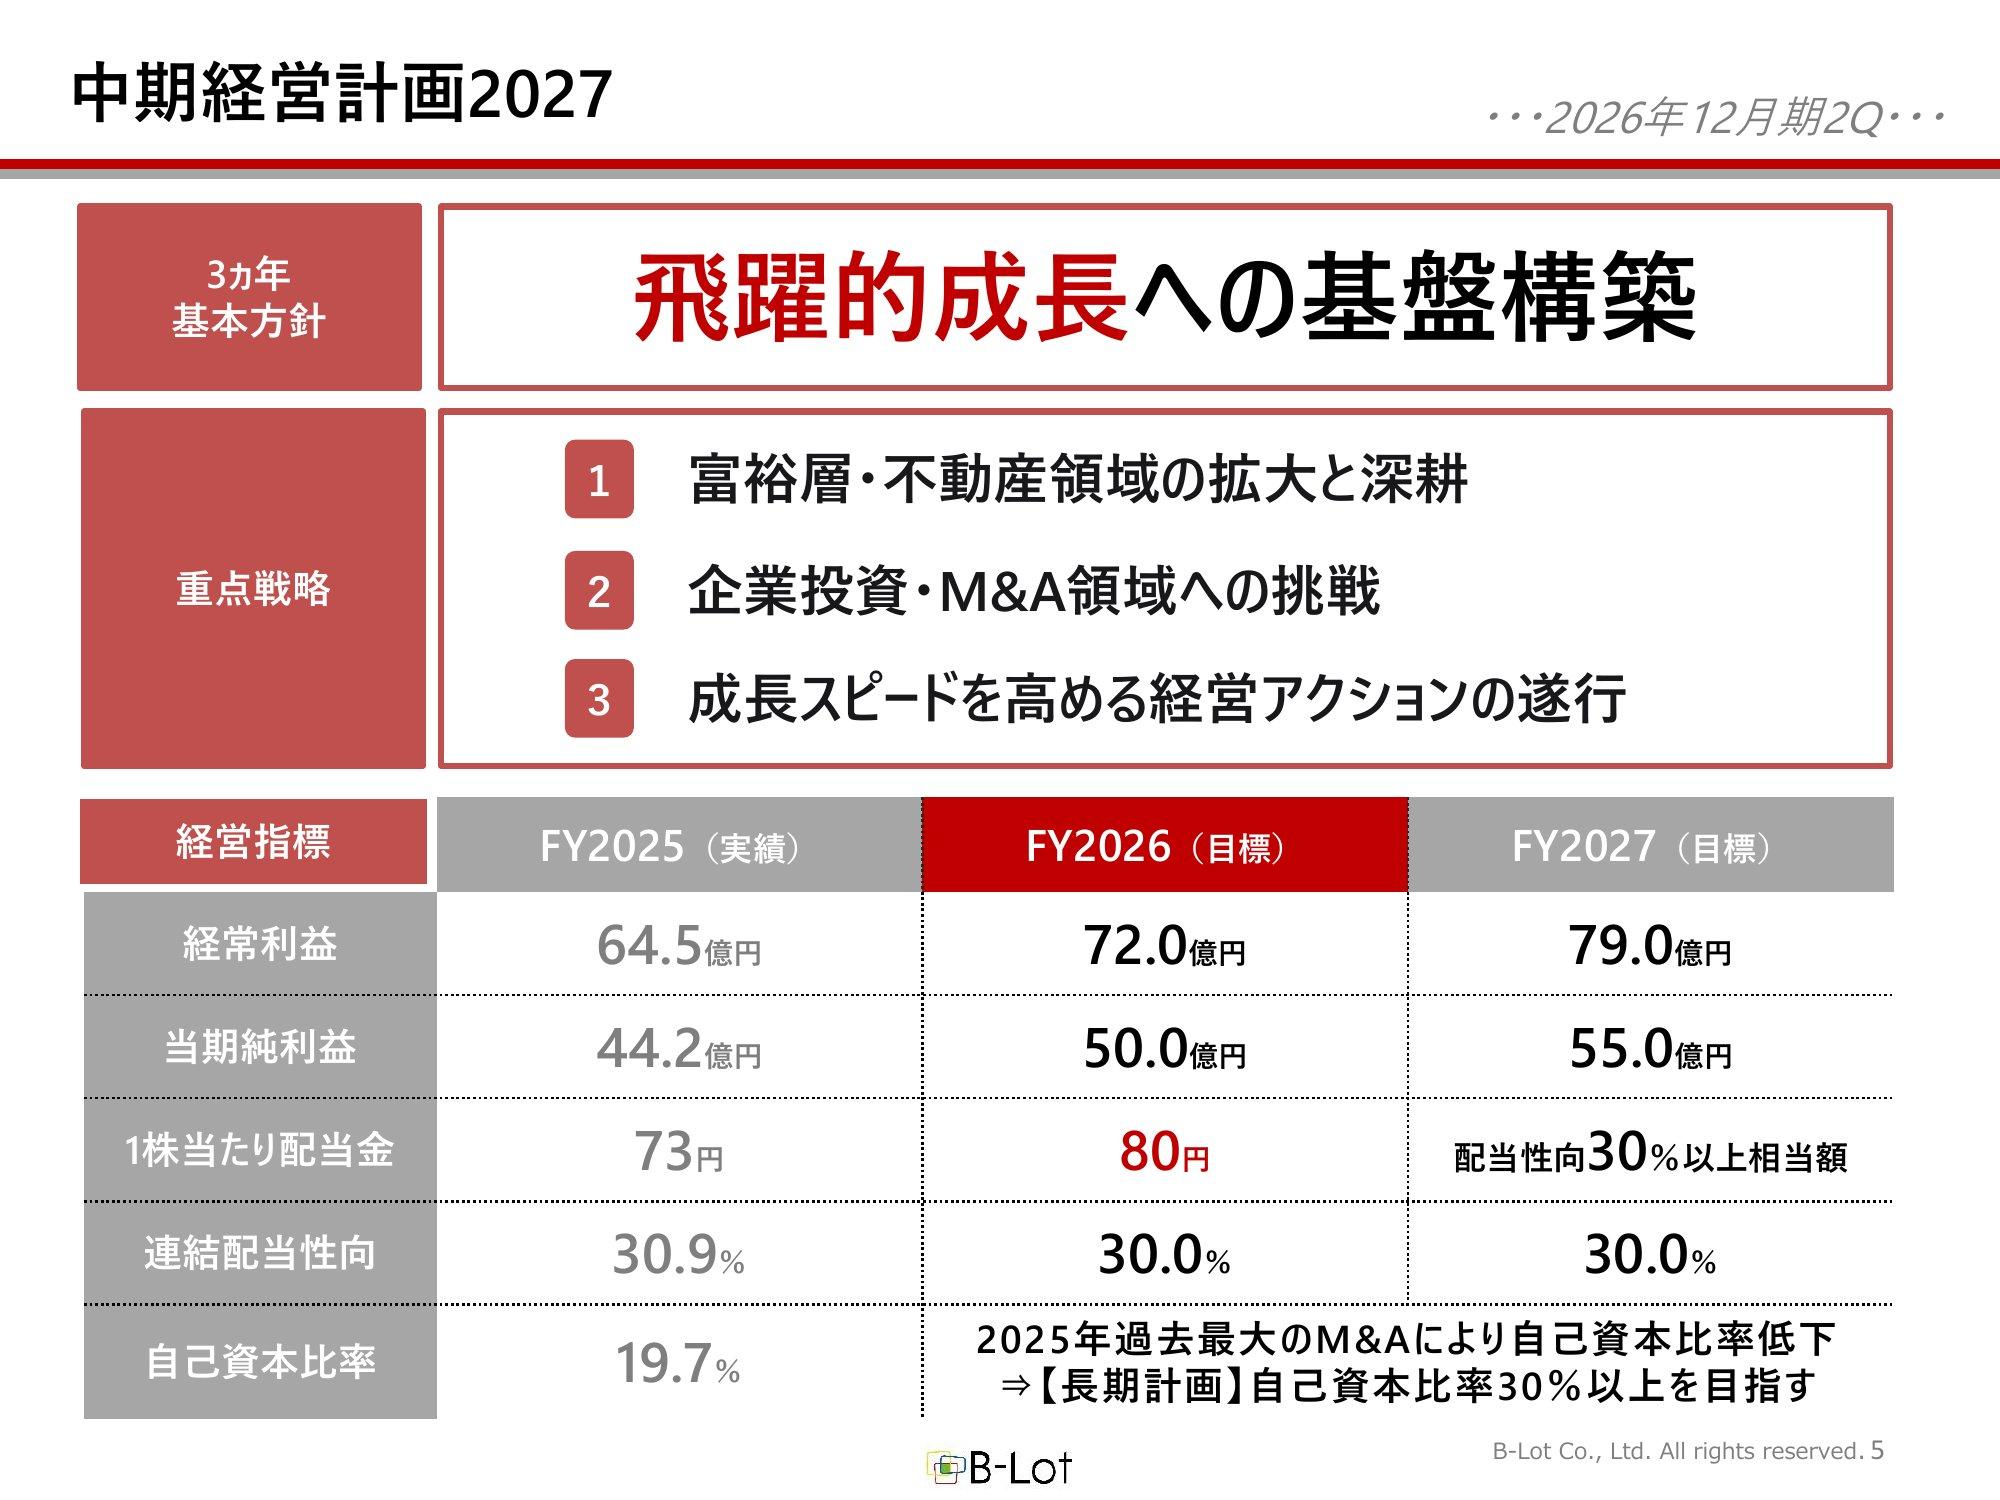
2025年4月に公表した中期経営計画2027は、最終年度の2027年12月期に経常利益79億円・純利益55億円を目標にしています。今期の会社予想(経常利益72億円・純利益50億円)は、計画2年目の数値と同じです(中期経営計画の策定に関するお知らせ)。
株主還元は配当性向30%以上が目標です。2026年12月期は期末配当80円(前期比+7円)を予想しています(配当予想(増配)の公表に関するお知らせ)。会社は今期の連結配当性向を30.0%と見込んでいます(2月公表の予想EPS268.30円で割ると29.8%、第2四半期決算説明資料 p.5)。
1株配当と配当性向の推移
業績連動のため減配もある:配当の基本方針は「毎期の業績に応じた配当」で、減配しないことを掲げる累進配当ではない(配当予想(増配)の公表に関するお知らせ)。2020年12月期は純利益の急減で1株配当を15円(分割調整後の前期は30円)に減らした
自社株買いは主にM&Aと株式報酬のため:2025年12月期に13.7億円、2026年4月にも2.2億円の自己株式を取得した。会社は取得した株をM&Aの対価や従業員への譲渡制限付株式報酬に充てる方針で、4月の取得は宮内会長が保有株の一部を売り付ける意向を示した立会外取引(ToSTNeT-3)で行った(自己株式の取得に関するお知らせ)
株主優待は廃止済み:2022年12月期分を最後に廃止した(株主優待制度廃止に関するお知らせ)
株価指標(2026年9月25日終値)
株価:1,448円
時価総額:290億円
PER:実績6.1倍(2025年12月期EPS236.04円)/予想5.4倍(会社予想EPS268.30円)
PBR:1.35倍(2025年12月末BPS1,074.78円)
配当利回り:実績5.0%(年73円)/予想5.5%(年80円)
ROE:23.5%(2025年12月期)
出典:東証株価・ビーロット 決算短信よりKabuGraph算出(2026年9月25日終値)
東証スタンダード市場の不動産業(64社)の平均は、単純平均でPER9.9倍・PBR0.9倍、加重平均でPER13.0倍・PBR1.0倍です(JPX 規模別・業種別PER・PBR(2026年8月)、業種別PER・PBRの推移)。
ビーロットはROE20%台の資本効率に対してPERは平均を下回り、会社自身も中期経営計画でPERの低さを課題に挙げています(中期経営計画 PDF p.38)。借入による高いレバレッジと、大型売却で振れる利益が割り引かれていると読むのが自然でしょう。
競合との比較
ビーロットの競合は、中古の不動産を買って価値を上げてから売る「再生型」の上場不動産会社です。有価証券報告書も、主な事業エリアの首都圏は競合が多く、大手資本・外国資本の資金流入も続いていると記しています(有価証券報告書(2025年12月期) 事業等のリスク)。
会社 | 営業 | 自己資本 | 実績PER |
|---|---|---|---|
ビーロット | 20.1% | 19.7% | 6.1倍 |
サンフロンティア不動産 | 21.8% | 45.3% | 7.3倍 |
ロードスターキャピタル | 30.1% | 26.1% | 6.5倍 |
ムゲンエステート | 16.2% | 33.5% | 6.1倍 |
ディア・ライフ | 9.8% | 59.3% | 8.3倍 |
サンフロンティア不動産:空室で収益性が落ちたり老朽化したりした都心の中規模ビルを買って再生する「リプランニング」が主力。ビーロットの会長・社長はともに同社の出身。営業利益は253.6億円とビーロットの3倍超で、自己資本比率45.3%と財務に余裕がある(リプランニング事業)
ロードスターキャピタル:東京都内のオフィスビルを中心に取得・売却し、クラウドファンディング「OwnersBook」とAMを組み合わせる。営業利益率は5社で最も高い。ビーロットは住宅系が中心で、関東以外の物件も多い点が違う(2025年12月期決算短信・クラウドファンディング事業)
ムゲンエステート:首都圏の中古の一棟マンション・オフィスビル・区分マンションを買い取り、改装して個人投資家や事業会社、自宅を探す個人に再販する。首都圏と個人向けの色がビーロットより濃い(不動産買取再販事業)
ディア・ライフ:東京都内で単身者・DINKS向けの都市型レジデンスを開発し、収益不動産の再生・売却も行う。自己資本比率59.3%と財務は5社で最も保守的(2025年9月期決算短信)
サンフロンティア不動産(8934)の企業分析|中古オフィス再生「リプランニング」で営業利益率21.8%、伊藤忠が議決権21%を握る
サンフロンティア不動産(8934)は都心の中古オフィスを再生して売る「リプランニング」が主力。PM・貸会議室、日和ホテル・たびのホテルの稼ぎ方、伊藤忠との資本業務提携、在庫2,009億円と借入、トーセイなど競合との違い、株価指標を解説。
ロードスターキャピタル(3482)の企業分析|都心オフィスを軸にした不動産投資で13期連続増収増益、OwnersBookとデジタル証券も展開
ロードスターキャピタル(3482)は東京都心のオフィスを中心に物件を買って価値を高め売る不動産投資会社。OwnersBook・デジタル証券・ひらまつのホテル・AUM1,400億円のAMの稼ぎ方、上期進捗、借入と金利のリスク、同業比較を解説。
ムゲンエステート(3299)の企業分析|中古不動産の買取再販で前期売上683億円、海外需要の減速で今期は下方修正
ムゲンエステート(3299)は首都圏を地盤に投資用・居住用の中古不動産を買い取り再生して売る買取再販会社。2025年12月期は最高益も、海外投資家の需要減で今期は営業減益へ下方修正。膨らむ在庫と借入、配当性向40%以上の還元方針、同業との違いを解説。
ディア・ライフ(3245)の企業分析|東京23区の用地と収益不動産を回す「不動産商社」、在庫2.7倍と3期連続の目標下方修正
ディア・ライフ(3245)は東京23区で都市型レジデンスの開発・ADRと収益不動産の再販を手がける。販売用不動産を453億円に積み増す一方、2026年9月期は経常利益目標を100億円から61億円へ下げた。業績の振れ方と財務・配当、競合との違いを解説。
投資家が注目すべきポイント
強み
1. 富裕層の顧客基盤と「売る・仲介する・管理する」の循環
創業から18年で築いた富裕層・士業・事業法人とのネットワークで、同じ顧客と売却・仲介・管理の取引を繰り返せます。PMの受託は167件まで増え、管理を通じて売却のニーズを早くつかめることが、仕入れと販売の両方に効いています。
2. 全国の拠点での仕入れと販売
札幌・名古屋・大阪・福岡の支社と沖縄の拠点を持ち、2025年12月期の売却36件のうち20件は関東の外でした。首都圏より競争が相対的に少ない地域の物件を、首都圏の富裕層に紹介できるとしています(有価証券報告書(2025年12月期))。
3. 高い資本効率と最高益の更新
ROEは2023年12月期から3期続けて23%以上(24.8%→24.4%→23.5%)で、純利益は3期連続で過去最高です(2024年12月期決算短信・2025年12月期決算短信)。今期も営業利益84億円・純利益50億円と増益を計画しています。
4. 配当性向30%以上と低いPER
予想配当利回りは5.5%、予想PERは5.4倍です(2026年9月25日終値)。配当性向を目標にしているため、利益が計画どおり伸びれば配当も増える仕組みです。
5. 売却に頼らない収益の積み上げ
保有するホテル・ビルの賃料や、PM・AMの手数料など、物件の売却に左右されにくい収益を増やしています。マネジメント事業は上期ベースで5年連続の増収増益、賃貸用不動産を含む固定資産は145億円(2026年6月末)まで積み上がりました。
リスク
1. 在庫と借入の急拡大
販売用不動産は707.3億円(2025年12月末)と1年で2.1倍になり、有利子負債は総資産の75%、自己資本比率は19.7%まで下がりました。市況が崩れれば、在庫の評価損と借入の返済が同時に重くのしかかります。
2025年12月期の第4四半期には、子会社が2021年から計画していた高級ホテルコンドミニアムの計画見直しで、販売用不動産評価損2.35億円と貸倒引当金繰入3.96億円を計上するとしていました(連結子会社における販売用不動産評価損等の計上に関するお知らせ)。
2. 金利上昇
支払利息は2025年12月期に12.3億円と前期の2.2倍になりました。日銀は2026年6月に政策金利を0.75%から1.0%へ引き上げており(第2四半期決算短信)、会社は現時点では売却価格の上昇で吸収できているとしますが、借入への依存が大きい事業構造では利上げの影響を受け続けます。
3. 市況悪化時の利益急減と減配
2020年12月期はコロナ禍で純利益が前期比−85.8%の3.4億円に落ち込み、上場来初の減益で配当も半分になりました(2020年12月期決算短信)。業績に連動する配当方針のため、利益が減れば配当も減ります。
4. 大型案件の期ずれ
1件で前期売上高の10%以上になる売却があり(販売用不動産の売却に関するお知らせ(2025年7月15日))、決済の時期で四半期や通期の数字が大きく変わります。2024年10〜12月期は3ヶ月単体で営業赤字でした。
5. 仕入れ競争とM&A・新領域の不確実性
首都圏では大手資本・外国資本との仕入れ競争が続いています。クマシュー工務店の在庫181件のうち131件は土地(開発用地を含む、第2四半期決算短信)で、会社は土地の区分に権利調整中の古家付き案件も含むとしています(第2四半期決算説明資料 p.17)。権利の整理に時間がかかれば、在庫の回転が鈍ります。
系統用蓄電所は2027年度からの貢献を見込む新しい分野で、採算はまだ見えていません。
まとめ
ビーロット(3452)は、富裕層向けの不動産再生を軸に、仲介・管理まで一社で手がける独立系の不動産会社です。2025年のクマシュー工務店の買収で、扱う物件の幅と在庫の規模が大きく広がりました。
事業:利益の約3分の2が不動産投資開発(再生・開発)。マネジメント事業が利益の約4分の1を占め、賃料と管理報酬で安定収益を積み上げている
業績:純利益は3期連続で過去最高。2026年12月期は営業利益84億円・純利益50億円を計画し、上期の進捗は営業利益63.5%・純利益64.9%
財務:販売用不動産687.3億円・有利子負債744.6億円・自己資本比率21.6%(2026年6月末)と、借入を使った拡大局面にある
株価:PER6.1倍(実績)・PBR1.35倍・予想配当利回り5.5%(2026年9月25日終値)
見るべき点:下期の売却で計画を達成できるか、自己資本比率が30%に向けて戻るか、金利上昇を売却価格で吸収し続けられるか
低いPERと5%台の配当利回りは魅力ですが、借入に支えられた在庫と、大型売却で振れる利益に対する市場の慎重さの裏返しでもあります。四半期の数字だけで判断せず、通期の利益と在庫・借入の推移をセットで追いたい銘柄です。
ビーロット
不動産投資開発・コンサルティング・マネジメント事業を展開。問題のある不動産を取得し、企画開発力と再生ノウハウで潜在力を顕在化させ販売。コンサルティング事業では富裕層向けに不動産売買仲介・情報提供を実施。マネジメント事業では所有・管理不動産の…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年9月25日終値に基づいています。