霞ヶ関キャピタル(3498)の企業分析|冷凍倉庫・ホテル・ホスピス住宅を開発してファンドへ売る、純利益167億円の不動産会社
霞ヶ関キャピタル(3498)は、冷凍冷蔵倉庫・ホテル・ヘルスケア施設を開発し、ファンドやREITに売却する独自のビジネスモデルで急成長を続ける不動産コンサルティング企業です。
2026年8月期は売上高1,638億円(前期比+69.7%)、純利益167億円(同+62.9%)と大きく伸び、9月に引き上げた会社予想も上回りました。純利益は2023〜2025年8月期に3期連続で倍増し、2026年8月期も6割増えました。2027年8月期は純利益240億円(同+43.8%)を計画しています。
第2期中期経営計画では、2029年8月期に純利益500億円・AUM(同社が開発や運用を任されている不動産の総額)1.5兆円という高い目標を掲げています。
この記事では、霞ヶ関キャピタルの4つの事業領域の仕組み、業績推移、ファンドビジネスモデルの強み、競合比較、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 社会課題を不動産で解決する「コンサルティング型デベロッパー」
霞ヶ関キャピタルは、2011年に設立された不動産コンサルティング会社です。2012年に小川潤之氏(現取締役会長)、2014年に河本幸士郎氏(現代表取締役社長CEO)が加わり、今の事業の形をつくりました。経営理念「その課題を、価値へ。」のもと、社会が必要としているのに供給が不足している不動産を開発し、ファンドを通じて投資家に提供するモデルを構築しています。
項目 | 内容 |
|---|---|
社名 | 霞ヶ関キャピタル株式会社 |
証券コード | 3498(東証プライム) |
設立 | 2011年9月 |
上場 | 2018年11月 東証マザーズ(2022年4月グロース → 2023年10月プライム) |
代表者 | 河本幸士郎(代表取締役社長CEO) |
本社 | 東京都千代田区霞が関3-2-1(霞が関コモンゲート西館28階) |
従業員数 | 727名(連結、2025年8月末)/ 453名(単体、2026年8月末) |
資本金等 | 543億51百万円(資本準備金含む、2026年8月末) |
事業内容 | 不動産コンサルティング(物流施設・ホテル・ヘルスケア施設・海外不動産の開発、ファンド組成・運用) |
沿革 — 震災復興から始まり、冷凍倉庫で飛躍
会社は2011年、東日本大震災で被災した宮城県のショッピングセンター「フォルテ」を再生するために設立されました。屋上に太陽光パネルを置いて再生可能エネルギー事業を始め、2014年に不動産コンサルティング事業へ進みます。その後に加わった小川・河本の両氏は、ともに投資ファンドでの経験を持っています。
2011年 — 合同会社フォルテ設立(宮城県のSC再生)
2015年 — 株式会社へ改組、霞ヶ関キャピタルに商号変更
2018年11月 — 東証マザーズに上場
2020年6月 — 物流事業を開始(冷凍冷蔵倉庫の開発)
2021年12月 — ヘルスケア事業を開始(ホスピス住宅の開発)
2023年10月 — 東証プライム市場へ移行
2025年5月 — 冷凍冷蔵倉庫に特化した私募ファンドを組成(8物件・820億円)
2025年8月 — 霞ヶ関ホテルリート投資法人が上場
2025年11月 — 公募増資などで約345億円を調達(発行済株式数は約24%増)
4つの事業を理解する
霞ヶ関キャピタルは決算上のセグメントは「不動産コンサルティング事業」の単一セグメントですが、実態は物流・ホテル・ヘルスケア・海外の4つの事業領域に分かれています。各領域のビジネスモデルと成長ドライバーを整理します。
物流事業 — 冷凍冷蔵倉庫で最大規模のファンドを組成
冷凍冷蔵倉庫に特化した物流施設の開発が、同社の最大の事業領域です。「LOGI FLAG」ブランドのもと、冷凍冷蔵倉庫「LOGI FLAG COLD」、3温度帯倉庫「LOGI FLAG DRY & COLD」、冷凍自動倉庫「LOGI FLAG TECH」を展開しています。
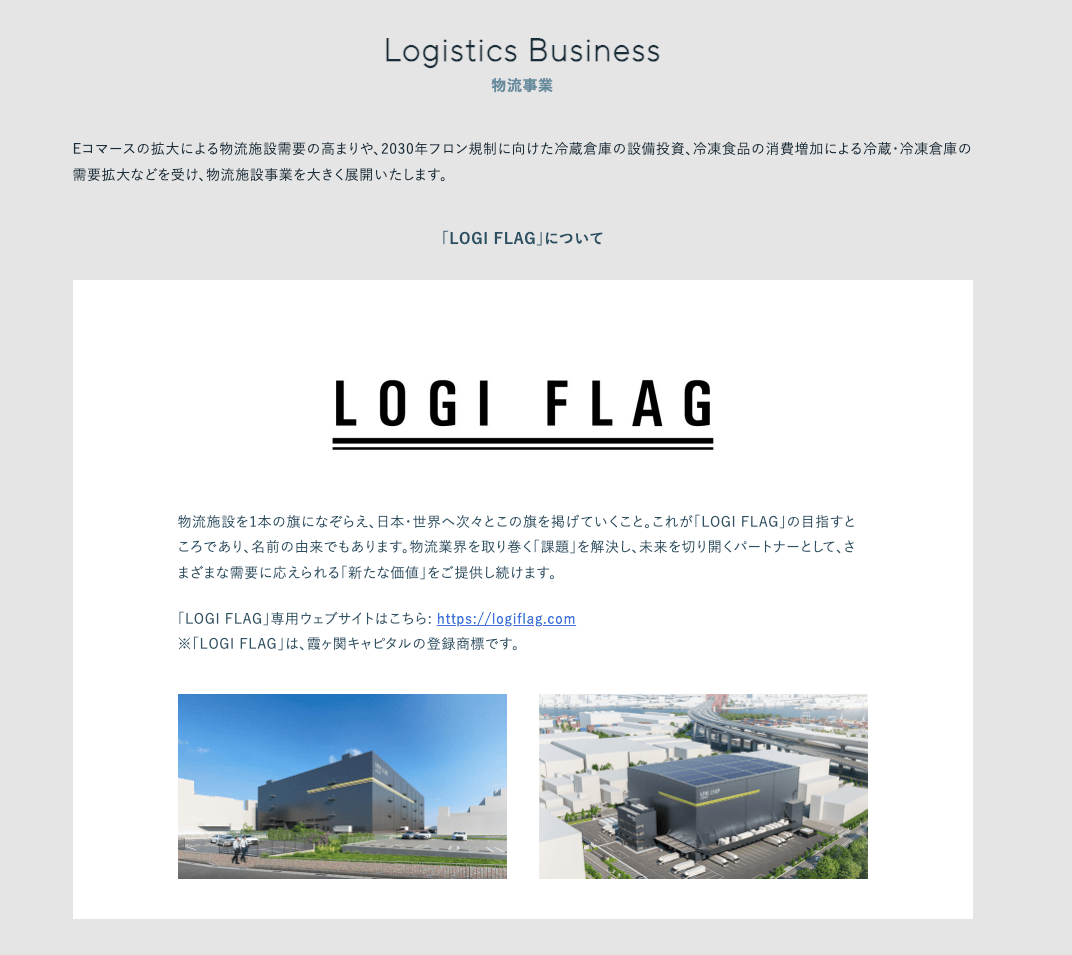
市場背景 — 冷凍食品の需要が伸びています。フロン規制で、冷凍冷蔵倉庫は環境への負荷が小さい自然冷媒への切り替えを求められており、築20年を超える古い倉庫の建て替え需要も見込まれます
差別化 — 冷凍自動倉庫「LOGI FLAG TECH」は省人化・省エネを実現。所沢で冷凍保管サービス「COLD X NETWORK」も開始
ファンド — 国内最大級の冷凍冷蔵倉庫特化型私募ファンド「コールドストレージファンド1号」(資産規模820億円、8物件)を2025年5月に組成
パイプライン — 物流事業の事業規模は5,055億円(31件、2026年8月末)で、1年前の3,411億円から+48.2%の拡大
新しい領域 — 2026年8月期にドライ自動倉庫とデータセンターの開発に初めて着手。会社はこの事業を「インフラ事業(物流・データセンター)」と呼ぶようになりました
海外展開 — ASEAN初弾としてマレーシア・クアラルンプールで冷凍自動倉庫の開発プロジェクトを開始
ホテル事業 — 日本初のデベロッパー系ホテルREITを上場
家族やグループで泊まれる「多人数向け」のホテルを全国で開発し、運営まで自社グループで手がけています。「fav」「FAV LUX」「edit x seven」「seven x seven」「BASE LAYER HOTEL」などのブランドで展開しており、2026年3月には新ブランド「HOTEL FORK & KNIFE」のホテルを宮島で開業しました。デジタル技術で運営の手間を減らし、稼働率が低めでも利益が出る仕組みにしているのが特徴です。
REIT上場 — 2025年8月に「霞ヶ関ホテルリート投資法人」を上場(日本初のデベロッパー系ホテル特化型上場REIT)。資産規模492億円、15物件を組み入れ
リブランド効果 — リブランド第1号の「BASE LAYER HOTEL NAGOYA NISHIKI」では、2025年9月〜2026年8月の平均客室単価が12,309円と2019年平均(5,964円)の約2.1倍に、稼働率が72%から86%に上がり、GOP(ホテルの営業総利益)は約3倍になりました。2026年11月〜2027年2月には、神戸三宮・六本木・名古屋栄・長崎でリブランドしたBASE LAYER HOTELが4件開業する予定です(2026年8月期 決算説明資料 p.26・27)
パイプライン — ホテル事業の事業規模は4,312億円(75件、2026年8月末)で、1年前の2,465億円から+74.9%の拡大
M&A — 2026年7月に海辺の小規模な高級ホテルを手がけるUMITOに出資。8月には和歌山マリーナシティ(ホテル・温泉・テーマパークなどを運営)を買収し、ホテルを含む観光地の複合開発に乗り出しました
ヘルスケア事業 — ホスピス住宅「CLASWELL」で高齢化に対応
高齢化に伴う病床不足に着目し、終末医療を担うホスピス住宅「CLASWELL」の開発を2021年12月から開始しました。駅に近い立地と居心地の良い空間がコンセプトで、施設の運営も子会社のKC-Welfareが担います。2025年8月期には6件のホスピス住宅を森トラストに売却しました。
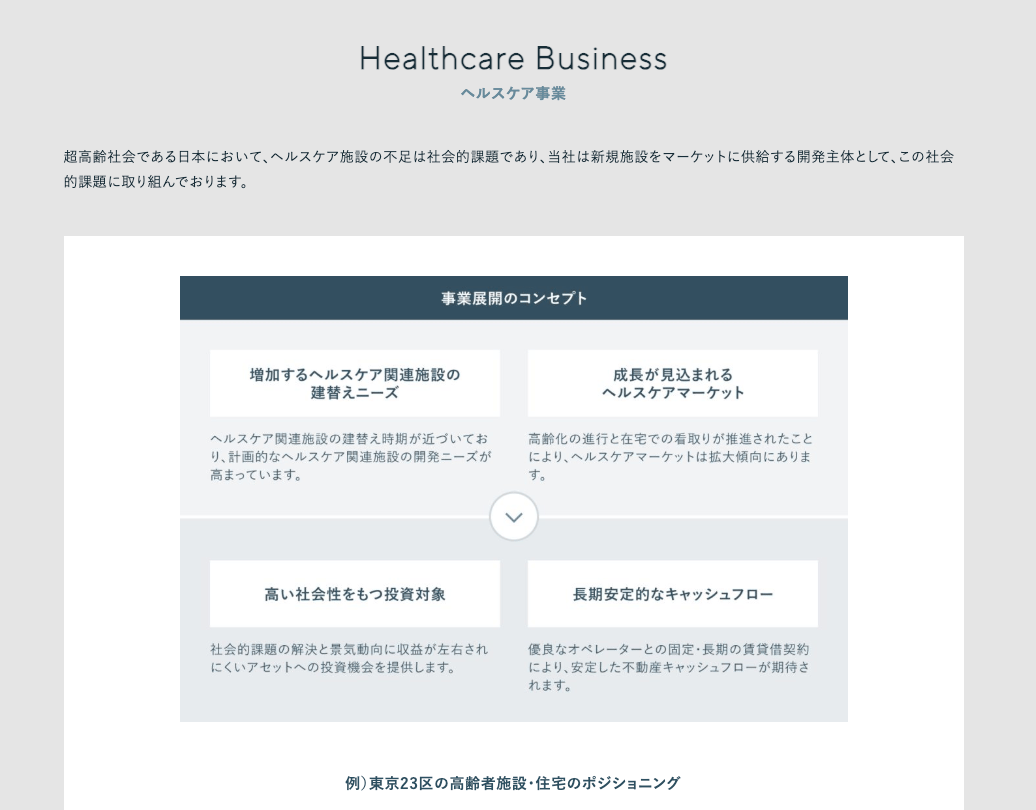
事業規模 — 451億円(17件、2026年8月末)で1年前と同じ規模。2026年10月時点で14件が開業し、3件が開発中
出口戦略 — 森トラストへの売却(資産規模150億円、6物件)で運用フェーズへの移行を完了
海外事業 — ドバイを起点に米国・マレーシアへ展開
海外はドバイ・米国・マレーシアで展開しています。ドバイでは2022年12月に、現地デベロッパーの物件を買ってリノベーションし、売り直す事業から始めました。2025年9月には大東建託との合弁会社で、日本の不動産デベロッパーとして初めて現地での開発事業に乗り出しています。
パイプライン — 海外事業の事業規模は2,362億円(12件、2026年8月末)で、1年前の257億円から約9倍に拡大
米国 — 2026年に第1号案件としてマイアミ(フロリダ州)のホテル・レジデンス複合開発の用地を取得し、約5か月で日本の投資家が出資するファンドへ売却しました。ラスベガスのホテル、ダラスのコンドミニアムの開発にも着手しています
中東情勢の影響 — 2026年2月末からの中東情勢の緊迫で、ドバイで2026年8月期に計上する予定だった案件の一部が翌期以降にずれ込む見込みです。会社は国内の売却で吸収できると説明しています
業績推移と財務分析
霞ヶ関キャピタルの売上高は上場以来毎期伸びています。利益もコロナ禍の2020年8月期に一度落ち込んだあとは急拡大しました。2026年8月期の通期決算(2026年10月5日開示)までの推移を確認します。
通期業績推移
通期業績推移(売上高・営業利益・売上高成長率・営業利益率)
上場初年度の2019年8月期から7年間で、売上高は約31倍、営業利益は約40倍に成長しています。2025年8月期は営業利益率が19.6%に達し、前期の13.0%から大きく改善しました。ファンド組成に伴う成功報酬が大きく貢献し、売上総利益率は37.8%(前期28.3%)に上昇しています。
2026年8月期は売上高が69.7%増、営業利益は47.2%増の278.7億円でした。売上総利益が177.5億円増えた一方、人件費関連(36.0億円)・広告宣伝費(5.8億円)・業務委託費(4.6億円)・その他の販管費(41.8億円)も増え、差し引き89.3億円の増益です(2026年8月期 決算説明資料 p.11)。売上総利益率は33.1%と前期より下がりましたが、会社は「建築費・金利上昇の中でも高水準の粗利率を維持」と説明しています(同 p.67)。
通期業績詳細
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS | 1株配当 |
|---|---|---|---|---|---|---|
2021/8 | 143.0億円 | 13.3億円 | 10.4億円 | 7.9億円 | 60.7円 | 10円 |
2022/8 | 207.8億円 | 21.4億円 | 17.3億円 | 10.2億円 | 66.4円 | 15円 |
2023/8 | 372.8億円 | 44.4億円 | 41.2億円 | 20.5億円 | 126.6円 | 30円 |
2024/8 | 656.9億円 | 85.4億円 | 78.6億円 | 50.2億円 | 270.8円 | 85円 |
2025/8 | 965.0億円 | 189.3億円 | 171.3億円 | 102.5億円 | 520.4円 | 120円 |
2026/8 | 1,637.6億円 | 278.7億円 | 259.0億円 | 166.9億円 | 709.5円 | 165円 |
2027/8(予) | 2,200.0億円 | 410.0億円 | 360.0億円 | 240.0億円 | 976.9円 | 200円 |
2026年8月期の着地 — 利益の7割が第4四半期に集中
2026年8月期は、第3四半期累計(2025年9月〜2026年5月の9ヶ月)の時点で売上高884.8億円、純利益45.6億円でした。当時の通期予想(純利益165億円)に対する進捗率は約27.6%にとどまっていましたが、同社は物件の売却が第4四半期に集中する傾向が強く、前期も純利益の60%超が第4四半期に偏っていました。
会社は2026年9月17日に通期予想を引き上げ(売上高1,637億円・純利益166億円)、理由として、主にホテル事業で案件の収益が膨らみ、売却も早まったことを挙げました。10月5日の決算では売上高1,637.6億円・純利益166.9億円と、修正後の予想も上回って着地しています。
2027年8月期の会社予想は、売上高2,200億円(+34.3%)、営業利益410億円(+47.1%)、純利益240億円(+43.8%)です。1株配当は200円(+35円)を予定しています。会社は、工期やコストについて下振れリスクを加味した保守的なスタンスで見通しを作ったと説明しています(2026年8月期 決算短信 p.3)。
財務 — 在庫と借入れが増え、営業キャッシュ・フローは168億円の支出
2026年8月末の総資産は2,221億円と、1年で1,004億円増えました。2025年11〜12月の公募増資と第三者割当(株式の発行による収入347.0億円)と利益の積み上げで純資産は382億円から878億円になり、自己資本比率は29.7%から39.1%に上がっています。
棚卸資産 — 販売用不動産と開発事業等支出金の合計は533億円→712億円。会社は「27年8月期計画達成にむけて十分な在庫を確保」と説明しています
有形固定資産 — 129億円→461億円。ドバイで保有する不動産129.6億円を、保有目的の変更により開発事業等支出金(在庫)から振り替えています
有利子負債 — 借入金・社債・転換社債の合計(リース債務を除く)は約661億円→約1,052億円(KabuGraph算出)。支払利息は13.1億円→27.2億円と2倍強になりました
営業キャッシュ・フロー — 167.7億円の支出(前期は68.9億円の収入)。会社が挙げた要因は、匿名組合投資利益の計上(現金を伴わない利益の差し引き)62.0億円、棚卸資産の増加263.4億円、前払金の増加57.3億円、法人税等の支払87.1億円です。投資キャッシュ・フローも314.8億円の支出で、財務キャッシュ・フローの653.4億円の収入(長期借入れ659.0億円、増資347.0億円など)でまかなっています
出典:霞ヶ関キャピタル 2026年8月期 決算短信 サマリー・p.3・p.5〜7・p.11〜13、2026年8月期 決算説明資料 p.3よりKabuGraph作成
土地を仕入れてからファンド等へ売るまでの間は在庫として資金が寝るため、在庫を大きく積み増した年は営業キャッシュ・フローがマイナスになりやすくなります。会社は自己資本比率を30%程度に保つ方針で、30%までの追加借入余力を約700億円と見積もっています(2026年8月期 決算説明資料 p.8)。借入れが増えた分、金利の上昇は利払いの増加として効いてきます。
純利益には一時的な損益も含まれていますが、影響は小さめです。特別利益に負ののれん発生益14.8億円、特別損失に減損損失8.1億円・貸倒損失6.7億円などがあり、特別損益は差し引き1.9億円の損失でした。経常利益には為替差益10.6億円が入っています。これらを合わせても税引前利益(257.1億円)の3%程度です(決算短信 p.7よりKabuGraph算出)。
収益ポートフォリオの多層化
売上総利益の内訳を見ると、同社の収益構造が変化しつつあることがわかります。
売上総利益の収益ポートフォリオ別構成比(2025年8月期)
土地売却益 — 約213億円(前期比+86.8%)。仕入れた土地に企画・設計を付加してファンド等に売却する主力収益
成功報酬 — 約104億円(同3.0倍)。開発した物件をファンドやREITへ売り、想定以上の利益が出たときに受け取る報酬です。2025年8月期はホテルREITの上場、冷凍冷蔵倉庫ファンドの組成、ホスピス住宅の売却と、国内の3事業すべてで発生しました
ストック収入 — 約47億円(同+30.5%)。アセットマネジメント報酬やコンサルティングフィーなど、安定的な継続収入
この3区分の金額は2025年8月期の決算説明資料に載っていたもので、2026年8月期の決算短信・決算説明資料には開示されていません。
パイプライン・AUM推移
パイプライン・AUM事業規模の推移
2026年8月末のAUMは9,476億円で、1年前の3,941億円から2.4倍になりました。会社が2026年8月期の目安としていた7,000億円規模を上回っています。
配当推移
1株配当の推移(分割調整後)
2026年8月期の1株配当は165円で、前期の120円(分割調整後)から37.5%増えました。2027年8月期は200円に増やす予定で、配当利回りは予想ベースで2.51%です(2026年10月9日終値7,960円)。
配当性向(利益のうち配当に回す割合)は、2022年8月期以降おおむね23〜24%で安定しています。利益が伸びた分だけ配当も増えてきた形です。2024年8月期の31.4%は記念配当を含むためで、2027年8月期の予想は20.5%です。
株主優待は2026年8月期から、グループのホテルで使える宿泊割引券に変わりました。100株の保有で1万円分、5年以上続けて保有すると2万円分で、株数が多いほど増えます。
投資家が注目すべきポイント
バリュエーション — 不動産投資企業との比較
2026年10月9日終値の株価7,960円を基準にした主な投資指標は以下の通りです。2025年11月の公募増資で株数が約24%増えたため、PERとPBRは増資後の株数と純資産で計算しています。
指標 | 霞ヶ関キャピタル | 同業4社平均 |
|---|---|---|
PER(実績) | 11.7倍 | 8.3倍 |
PER(予想) | 8.1倍 | — |
PBR | 2.25倍 | 1.35倍 |
ROE | 27.2% | 18.0% |
配当利回り(実績) | 2.07% | 3.1% |
時価総額 | 1,960億円 | — |
予想PER 8.1倍は、純利益4割増を見込む企業としては高くない水準です。実績PERの11.7倍は、同業4社の平均(8.3倍)より高めです(いちご9.7倍、ロードスターキャピタル6.3倍、トーセイ10.9倍、サンフロンティア不動産6.5倍)。ただ、ROEは27.2%と4社平均(18.0%)を大きく上回り、利益の伸びも速いため、その分が株価に上乗せされているとみられます。
大手デベロッパー(ヒューリック11.1倍、三井不動産14.3倍、三菱地所19.1倍)と比べると、実績PERは同程度か低い水準です。
株数が増える要因にも注意が必要です。2025年11月の公募増資で株数は約24%増えました。さらに2024年10月に発行した転換社債(決められた価格で株式に替えられる社債)220億円が残っており、株価が転換価額の8,448.9円を上回ると株式への転換が進みやすくなります。全額が株式になると、株数は約1割増える計算です。
中期経営計画 — 純利益500億円・AUM1.5兆円への道筋
第2期中期経営計画(2025〜2029年8月期)では、最終年度の2029年8月期に純利益500億円・AUM1.5兆円規模を目標としています。2026年8月期の純利益は166.9億円、AUMは9,476億円まで来ました。500億円に届くには残り3年で純利益を年44%ずつ伸ばす必要があり、2027年8月期の会社予想(240億円、+43.8%)はちょうどこのペースです。
2026年7月には、M&Aを成長戦略に加える方針と、2029年8月期のROE目標「25%以上、30%を目指す」を発表しました。自己資本比率は30%程度を目安に、借入れも使って投資を増やす考えです。
中期経営計画の純利益目標と実績推移
競合環境
霞ヶ関キャピタルは複数の事業領域で異なる競合と対峙しています。
領域 | 主な競合 | 霞ヶ関Cの優位性 |
|---|---|---|
物流(冷凍冷蔵) | CRE、日本GLP、プロロジス、ラサール | 冷凍冷蔵に特化。大手はドライ倉庫中心で冷凍自動倉庫のノウハウで差別化 |
ホテル開発 | ヒューリック、東急不動産、星野リゾート | 家族・グループ向けの多人数ホテルに特化。運営を省人化し、稼働率が低めでも利益が出る仕組み |
ヘルスケア | 日本ホスピスHD、アンビスHD、シーユーシー | 駅近の立地と空間デザインで差別化。開発から運営(子会社のKC-Welfare)まで手がけ、完成後は森トラスト等へ売却 |
不動産ファンド | ロードスターC、いちご、トーセイ、サンフロンティア | 社会課題に着目した領域選定と開発力。REIT・私募ファンド両方の出口を持つ |
同社の最大の強みは、「社会課題に着目して供給不足の領域に先行参入し、開発から運用まで一気通貫で手がける」独自のビジネスモデルにあります。冷凍倉庫でもホテルでもヘルスケアでも、需要に対して供給が足りない領域を見極め、先行者メリットを確立しています。大手デベロッパーが参入しにくいニッチな領域を選んでいるため、直接的な競合は限定的です。
株式分割の履歴
霞ヶ関キャピタルは成長に合わせて3回の株式分割を実施しています。
2019年9月 — 1:2分割
2021年9月 — 1:2分割
2025年9月 — 1:2分割
上場来の累計で1株が8株になっています。本記事のEPS・1株配当はすべて最新の株数基準(分割調整後)で記載しています。
まとめ
霞ヶ関キャピタル(3498)は、社会課題に着目した不動産開発とファンドビジネスを組み合わせた独自モデルで成長しています。売上高は上場以来毎期伸び、純利益は2023〜2025年8月期に3期連続で倍増、2026年8月期も6割増えました。
物流(冷凍冷蔵倉庫)・ホテル・ヘルスケア・海外の4事業で、それぞれファンドやREITの出口を構築済み
2026年8月期は純利益167億円(前期比+62.9%)。2027年8月期は240億円(+43.8%)を計画
第2期中計で2029年8月期に純利益500億円・AUM1.5兆円を目指す(2026年8月末のAUMは9,476億円)
予想PER 8.1倍・PBR 2.25倍(2026年10月9日終値時点)は、純利益4割増の会社予想に対して高くない水準
リスクは四半期業績のブレ、増資や転換社債による株数の増加(希薄化)、金利上昇、海外事業の地政学リスク
配当性向はおおむね20%台前半で安定しており、利益の伸びに合わせて増配が続いています(予想配当利回り2.51%)。高い利益成長と多様な事業ポートフォリオを持つ一方で、不動産市況や金利環境の変化に敏感な銘柄でもあります。業績の四半期バラつきに惑わされず、パイプライン・AUMの積み上がりと中計の進捗を中長期で見ていくことが投資判断のポイントです。