日本管財ホールディングス(9347)の企業分析|売上高1,502億円の独立系ビル管理大手、官公庁・病院の管理と公共施設の包括管理43件
日本管財ホールディングス(9347)は、オフィスビル・官公庁施設・病院などの清掃、設備管理、警備をまとめて請け負う独立系の建物管理会社です。分譲マンション・公営住宅の管理、上下水道やごみ処理施設の運転管理に加え、米国のハワイ州やカリフォルニア州でも住宅管理を手がけます。
2026年3月期は売上高1,502.6億円(前期比+7.4%)、営業利益86.9億円(同+0.1%)でした。人件費が増えるなかで料金改定などにより営業利益を前期並みに保ち、純利益は持分法投資損失の縮小などで経常利益が増えたうえ、前期の訴訟関連損失がなくなったため71.2億円(同+22.1%)に増えています(2026年3月期 決算短信・決算説明資料 p.7)。
2027年3月期は売上高1,580億円・営業利益90億円を計画し、第1四半期(2026年4〜6月の3か月)の営業利益は31.3億円、通期予想に対する進捗率は34.8%です(2027年3月期 第1四半期決算短信)。自己資本比率は73.2%(2026年6月末)で、借入金は不動産ファンド事業のノンリコースローンだけです。株価は2,861円で、実績PER14.6倍・PBR1.39倍・予想配当利回り2.10%です(2026年10月1日終値)。この記事では、事業の仕組み、業績と財務、競合との違い、投資家が見るべき点を整理します。
この記事の内容(目次)
会社概要 — 1965年に神戸で創業した独立系の建物管理グループ
日本管財は1965年10月、現会長の福田武氏が神戸市で設立し、建物の清掃管理から事業を始めました。2023年4月3日に単独株式移転で持株会社の日本管財ホールディングスを設立し、事業会社の日本管財などがその傘下に入っています(有価証券報告書(2026年3月期) 沿革)。
証券コード・市場:9347(東証プライム)
設立:2023年4月3日(グループの創業は1965年10月)
本社・本店:本社は東京都中央区日本橋、本店は兵庫県西宮市
代表者:代表取締役会長 福田武、代表取締役社長 福田慎太郎
従業員:連結8,660名。ほかに臨時雇用人員が年間平均6,660名(2026年3月末、有価証券報告書の値。2026年3月期から、定年後に再雇用した社員を臨時雇用人員に数えている)
決算期:3月
主要株主:日本サービスマスター有限会社 34.56%(福田慎太郎社長が議決権の100%を持つ会社)、福田慎太郎氏 5.70%、福田武氏 2.62%(2026年3月末。自己株式を除く発行済株式に対する割合)
出典:有価証券報告書(2026年3月期)・日本管財ホールディングス 会社概要よりKabuGraph作成
沿革 — 清掃から警備・マンション・上下水道・海外へ
1965年10月:神戸市で日本管財を設立し、建物の清掃管理を始める
1973年8月:分譲マンションの総合管理業務を始める
1976年4月:公共下水処理場の運転維持管理業務を始める
1978年12月:日本警備保障(現セコム)と常駐警備の業務提携を結び、スリーエスを設立
1989年2月:店頭登録で株式を公開(2002年2月に東証一部に上場)
2000年6月:PFI事業を受託し、SPC(特別目的会社)を設立
2007年1月:不動産ファンドマネジメント事業を分社し、東京キャピタルマネジメントを設立
2013年3月:豪州の区分所有住宅管理会社PICA社の株式50%を取得
2017年1月:米カリフォルニア州の住宅管理会社キーストーン社の持分40%を取得
2018年4月:初の公共施設の包括管理業務を関西で始める
2023年4月:単独株式移転で日本管財ホールディングスを設立し、東証プライムに上場
2023年8〜9月:ハワイのハワイアナ社を完全子会社化、ドイツ・ミュンヘンのアッカーマン社の持分75%を取得
2024年5月:キーストーン社を連結子会社にする
出典:有価証券報告書(2026年3月期) 沿革・2026年3月期 決算説明資料 p.27・p.47・p.51〜52よりKabuGraph作成
持株会社化で証券コードが9728から9347に
旧日本管財(証券コード9728)は2023年3月30日に上場廃止となり、4月3日に持株会社の日本管財ホールディングス(9347)が東証プライムに上場しました。株主には、旧日本管財の株式1株につき持株会社の株式1株が割り当てられています(当社の親会社となる「日本管財ホールディングス株式会社」の上場承認に関するお知らせ)。
株数も事業もそのまま引き継いでいるため、この記事では2023年3月期以前の業績に旧日本管財の決算短信の数値を使い、9347の数値と続けて並べます。
ホールディングス(持株会社)とは|社名の意味とつくり方、単体売上が9割減ったパナソニックHDの実例
ホールディングス(持株会社)とは、子会社の株式を持ってグループを経営する会社のこと。独占禁止法の定義、純粋・事業持株会社の違い、社名の意味、1997年解禁の経緯とつくり方を整理し、単体売上が9割減ったパナソニックHDの決算で投資家の注意点を解説。
売上の6割はビル管理と警備
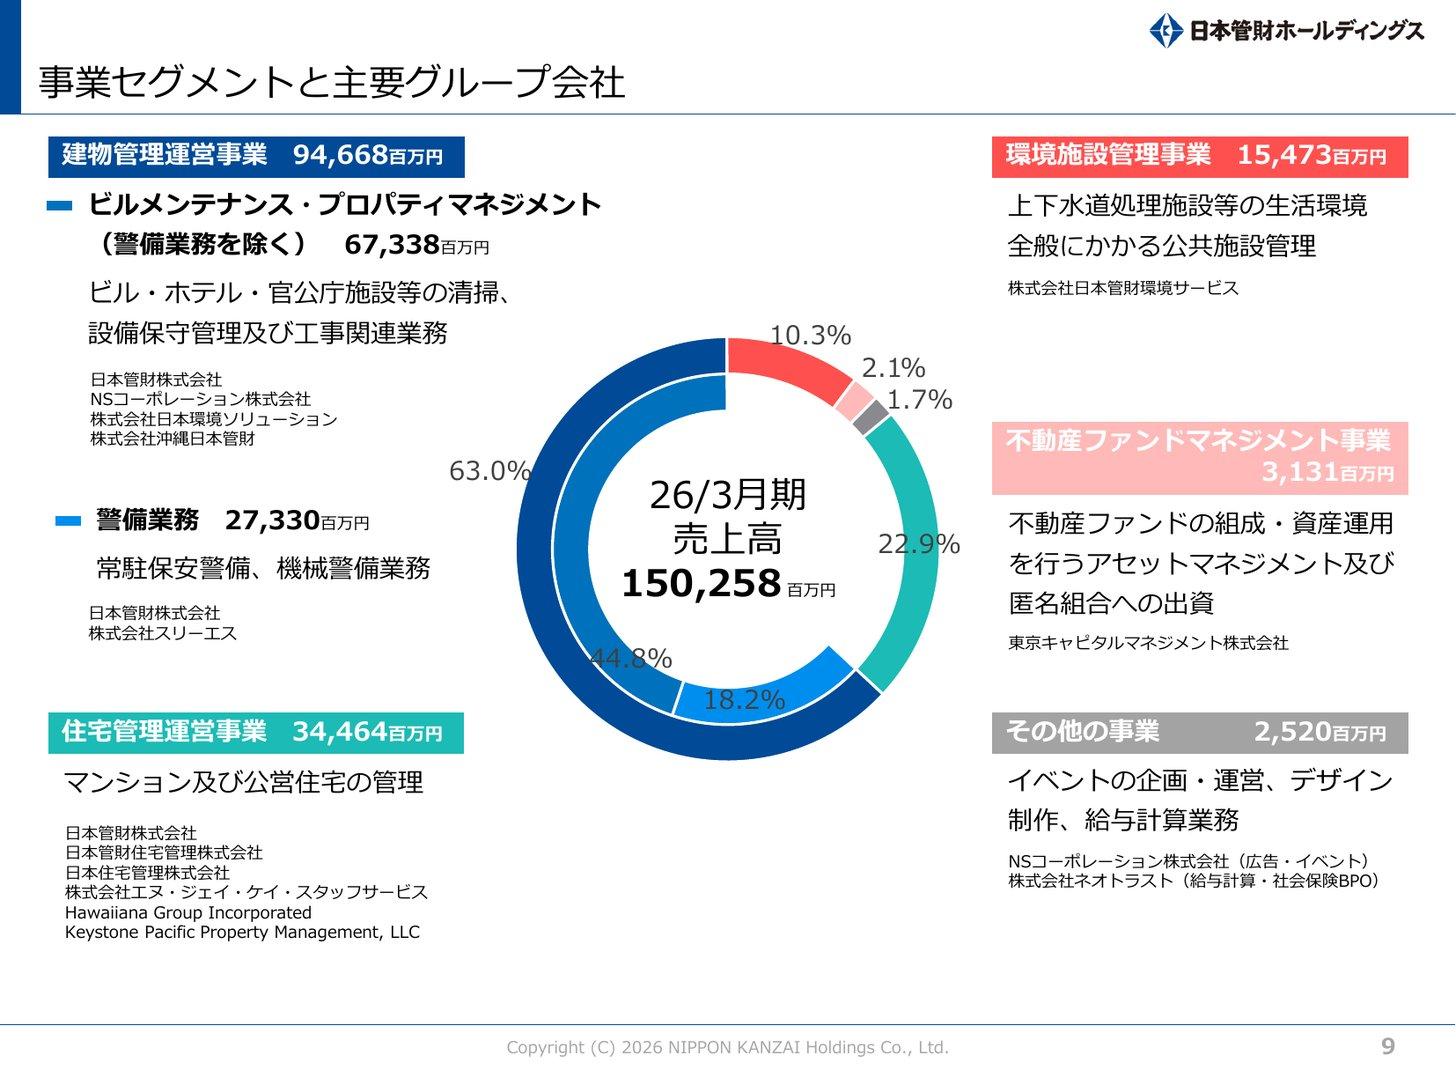
報告セグメントは「建物管理運営」「住宅管理運営」「環境施設管理」「不動産ファンドマネジメント」「その他」の5つです。2026年3月期の外部顧客への売上高では、ビル管理と警備からなる建物管理運営が63.0%を占め、国内のマンション・公営住宅と米国の住宅管理を含む住宅管理運営が22.9%で続きます(2026年3月期 決算短信 セグメント情報)。
セグメント別売上構成比(2026年3月期)
建物管理運営の内訳は、ビルメンテナンス・プロパティマネジメントが673.4億円、警備業務が273.3億円です(決算説明資料 p.10)。地域別では、日本国内の売上高が連結売上高の90%を超えています(2026年3月期 決算短信 関連情報)。
事業を理解する — ビル・公共施設・住宅・上下水道の管理で稼ぐ
同社の売上の大半は、建物や施設の持ち主と結ぶ管理の契約から毎年入るストック型の収入です。民間のビルやマンションは単年度契約が基本で、満了時の自動更新や管理組合の総会決議で続きます。自治体の施設は役務ごとの単年度契約(満了時に入札)のほか、指定管理者や包括管理が3〜5年、PFIが7〜30年の長期契約です(決算説明資料 p.70)。
建物管理運営 — 官公庁・病院・オフィスの清掃と設備管理(日本管財)
中核の日本管財は、ビル・ホテル・官公庁施設などの清掃、設備の保守管理、修繕などの工事を一括で受託します。2026年3月期の建物管理運営は売上高946.7億円(前期比+10.6%)、セグメント利益89.3億円(同+12.9%)でした。会社は増収の理由に既存契約の更改が順調だったことと大阪・関西万博関連の業務の受託を挙げ、人件費の上昇は料金改定や作業効率の見直しで補ったと説明しています(2026年3月期 決算短信)。
利益の柱:全社費用を配分する前のセグメント利益の合計(132.5億円)のうち、67.4%を建物管理運営が稼ぐ(2026年3月期)
用途を選ばない:日本管財単体(住宅を除く)の売上高の構成は、オフィス23.9%、官公庁施設20.9%、商業施設14.6%、厚生医療施設13.5%、教育・文化施設9.0%など(2026年3月末、決算説明資料 p.55)
関東と近畿で7割:日本管財・スリーエス・沖縄日本管財の建物管理の売上高880.5億円のうち、関東が35.8%、近畿が34.9%(同 p.56)
遠隔監視:東西2拠点の広域FMセンター「WAFM」が、24時間365日体制で管理建物の設備を遠隔監視する(同 p.68)
公共施設の包括管理・PFI — 自治体の長期契約に強い
同社が成長分野に掲げるのが、PFI・指定管理者・公共施設の包括管理といった官民連携(PPP)の仕事です。2026年3月期の実績は、PFI事業32件、指定管理者制度133件、公共施設包括管理43件でした(決算説明資料 p.25)。
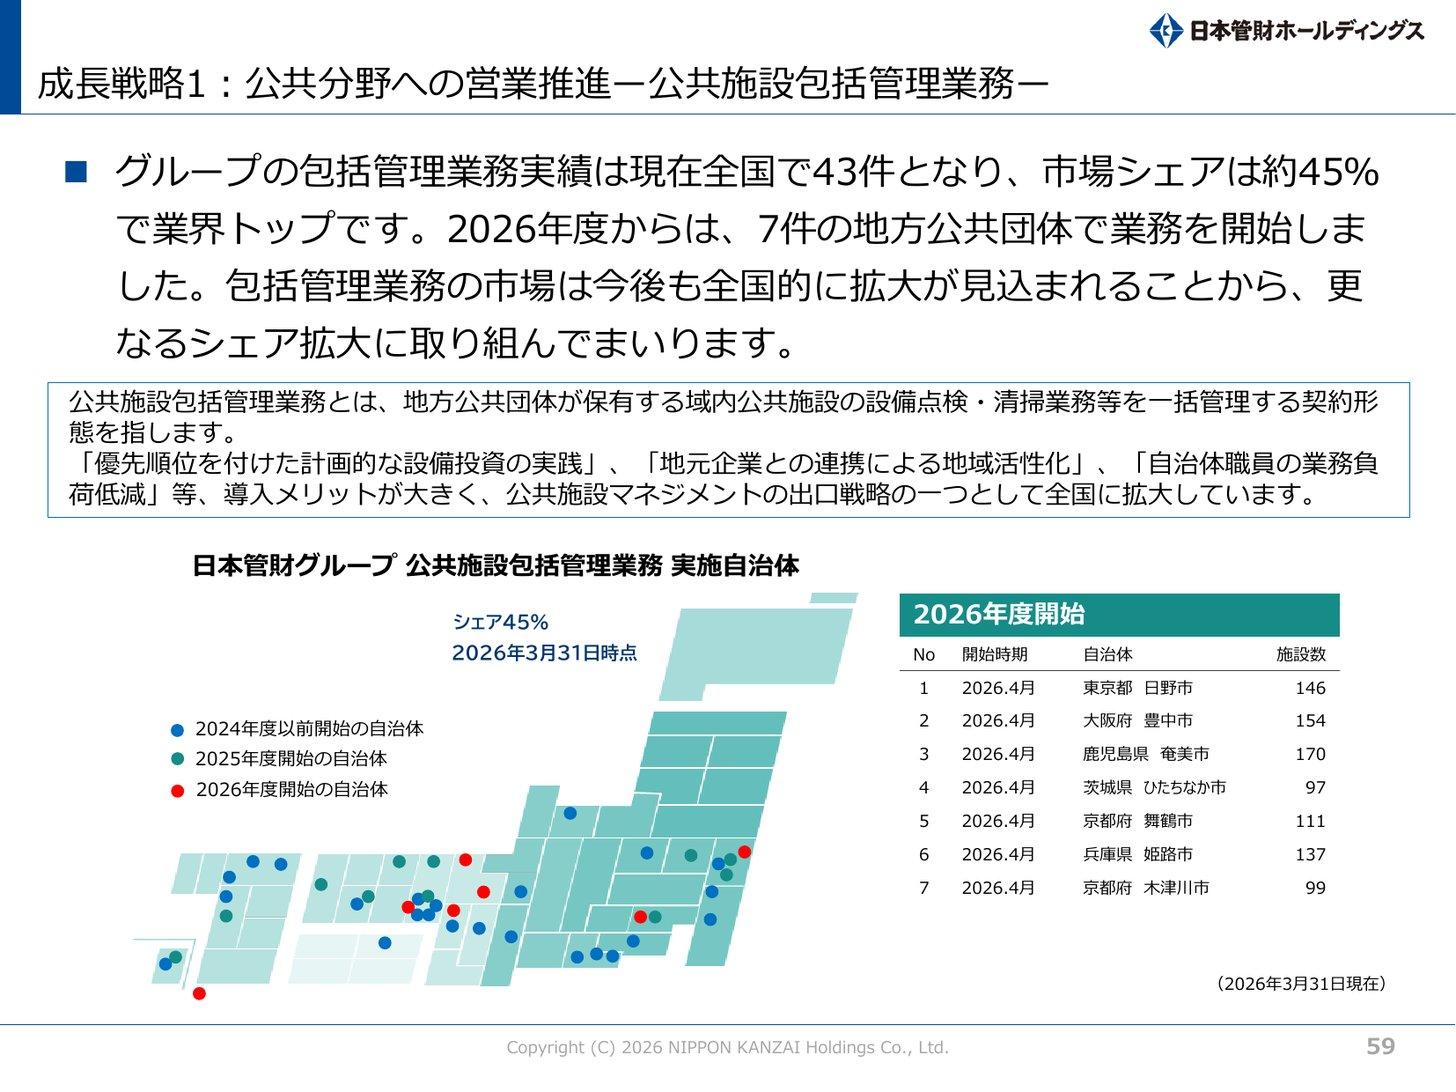
包括管理:自治体が持つ多数の公共施設の点検・清掃などを1つの契約にまとめて委託する方式。会社は自社の受託43件で市場シェア約45%(当社調べ、2026年3月末)、業界トップとしている(同 p.59)
2026年4月の新規:日野市(146施設)、豊中市(154施設)、奄美市(170施設)、ひたちなか市、舞鶴市、姫路市、木津川市の7自治体で業務を始めた(同 p.59)
大型施設:2026年4月に供用を始めた約3万席の「パロマ瑞穂スタジアム」(名古屋市)の総合管理を担う(パロマ瑞穂スタジアムの総合管理業務開始のお知らせ)
警備 — セコムとの合弁で生まれたスリーエス
警備業務は、日本管財と子会社のスリーエスが担う常駐保安警備と機械警備です。2026年3月期の売上高は273.3億円(前期比+10.7%)、利益は17.0億円で、利益率は6.2%とビルメンテナンス・プロパティマネジメント(10.7%)より低い水準です(決算説明資料 p.10)。
スリーエスは、1978年に日本管財と日本警備保障(現セコム)が合弁で設立した常駐警備の専業会社で(スリーエス 会社案内)、現在は日本管財ホールディングスが90.0%を持つ子会社です(有価証券報告書(2026年3月期) 関係会社の状況)。
グループでは2026年3月期に、大阪・関西万博のパビリオンの警備・清掃や、1日最大1.9万人が利用した桜島シャトルバスターミナルの警備を受託しました(決算説明資料 p.25)。
住宅管理運営(国内)— 近畿を中心に約9.6万戸のマンションを管理
分譲マンションの管理組合から委託を受け、建物の点検・清掃や管理組合の会計・運営を代行します。公営住宅の管理も手がけます。国内のマンション管理は日本管財・日本管財住宅管理・日本住宅管理の3社が担い、管理戸数は3社合計で95,937戸(2026年3月末、マンション管理業協会への報告ベース、前期比5.4%減)、うち62,320戸が近畿です(決算説明資料 p.57)。
業界での位置:マンション管理新聞社の集計(2025年5月末)を会社がグループで合算すると101,384戸で業界16位。会社は自社グループを「独立系建物管理会社でマンション管理業を手掛ける唯一の東証プライム上場企業」としている(同 p.74)
DX:オンラインで理事会を開ける「N RemotE」、居住者向けアプリ「N-Life+」などを提供(同 p.30〜31)
料金の見直し:会社は、修繕工事の費用が上がり修繕積立金の不足が懸念されるなかで、管理委託契約の適正化に向けた提案を続ける方針(有価証券報告書(2026年3月期) 対処すべき課題)
住宅管理運営(海外)— ハワイと米西部で管理組合を支える
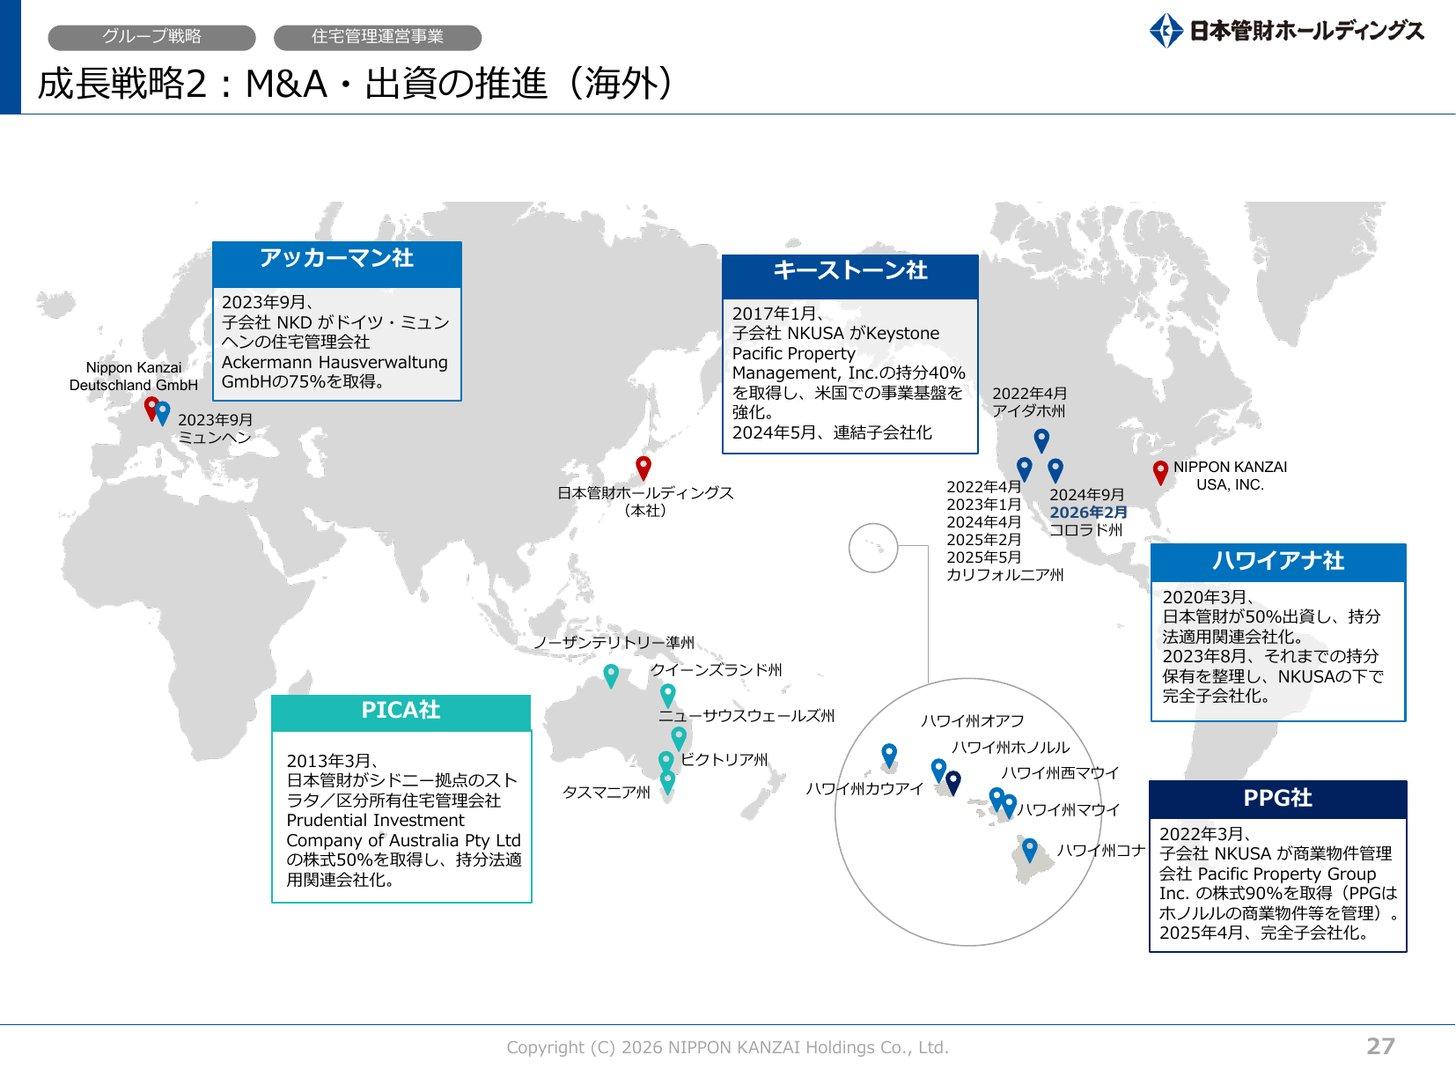
住宅管理運営の売上を押し上げたのは米国です。ハワイアナ社は区分所有住宅(コンドミニアム)の管理でハワイ州の最大手、キーストーン社は「ゲーテッドコミュニティ」と呼ばれる高級住宅街の管理組合向けサービスに強いと会社は説明しています(決算説明資料 p.46・p.63)。
連結化で売上が1.5倍に:ハワイアナ社を2023年8月、キーストーン社を2024年5月に連結子会社にし、2025年3月期の住宅管理運営の売上高は前期比54.2%増の321.8億円になった(2025年3月期 決算短信)
キーストーン社:持分は50%だが、実質的に支配しているとして連結している(有価証券報告書(2026年3月期) 関係会社の状況)。拠点はカリフォルニア州南部・コロラド州デンバー・アイダホ州ボイジー(決算説明資料 p.62)。2024年12月期の売上高は約45百万米ドルで、同業から管理契約の営業権を買い足している(Cardinal Property Managementの営業権取得に関するお知らせ・決算説明資料 p.52)
豪州・ドイツ:豪州で区分所有住宅管理の最大手とするPICA社(持分法適用関連会社、50%)、ミュンヘンのアッカーマン社(75%)にも出資している(決算説明資料 p.27・p.66)
管理戸数:海外の管理戸数は約43万戸と会社は説明している(日本管財ホールディングス 海外事業、2026年10月1日閲覧)
環境施設管理 — 上下水道とごみ処理施設を運転する
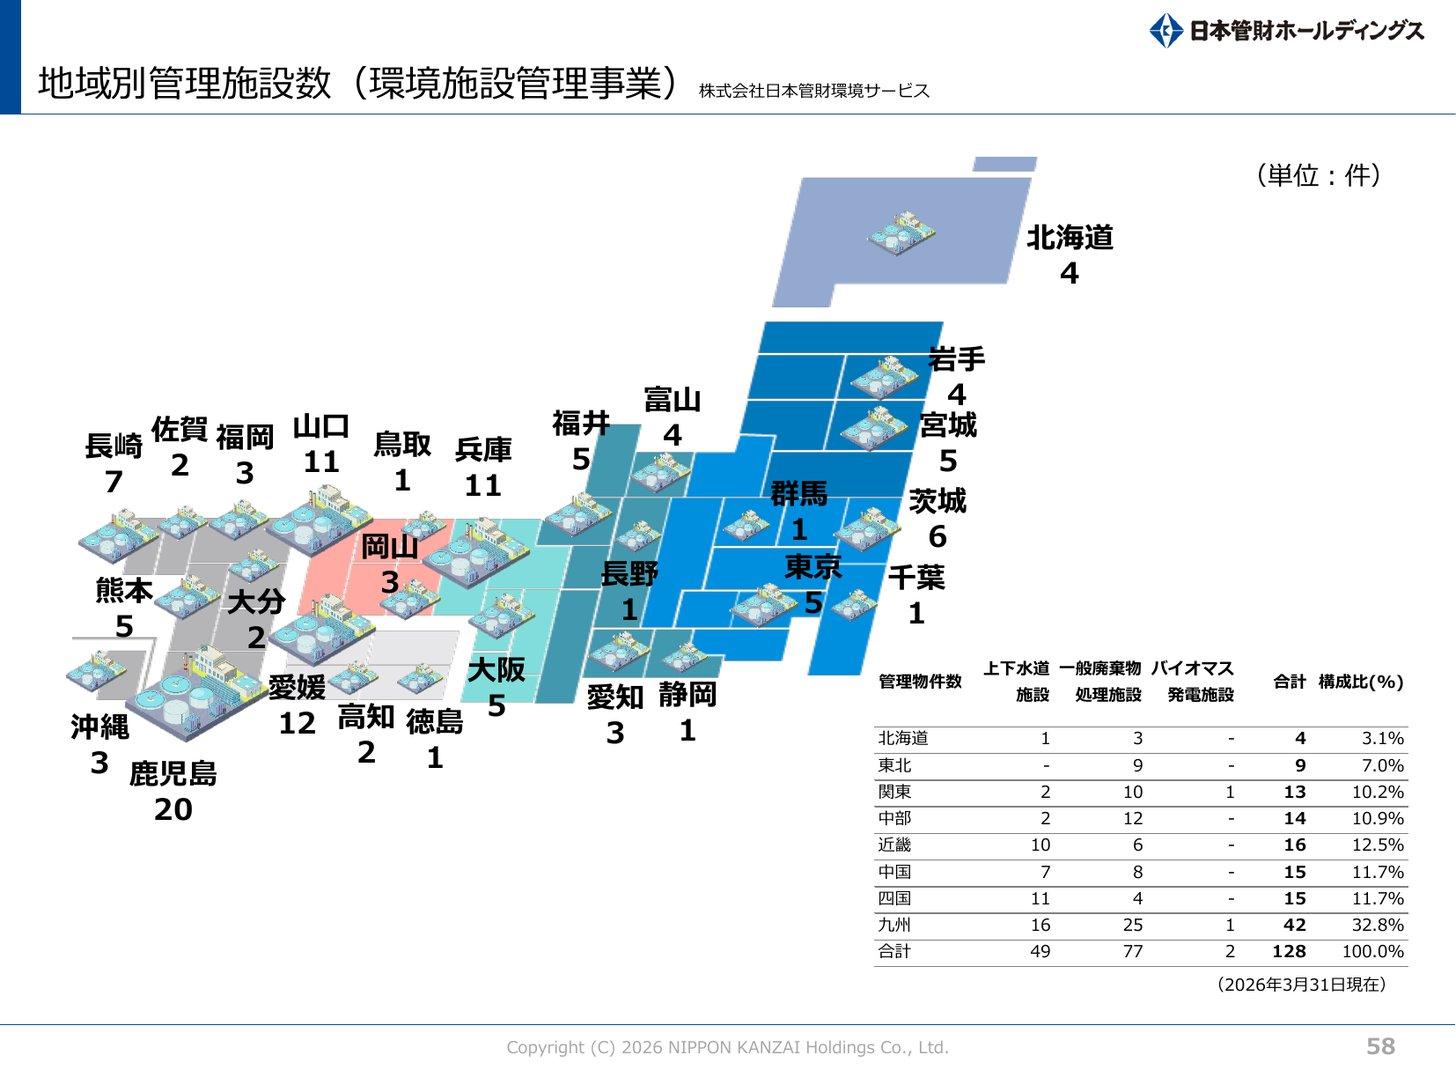
日本管財環境サービスが、自治体の上下水道処理施設やごみ処理施設などの運転管理を受託します。管理施設は128件(上下水道49件、一般廃棄物処理77件、バイオマス発電2件)で、九州が42件と最も多い構成です(2026年3月末、決算説明資料 p.58)。
2026年3月期は売上高154.7億円(前期比+4.4%)、セグメント利益22.5億円(同+9.7%)で、利益率14.5%はビルメンテナンス・プロパティマネジメント(10.7%)を上回ります(2026年3月期 決算短信・決算説明資料 p.10)。
西宮市の新焼却施設:設計・建設から運営までを民間が一括で担うDBO方式の事業で、カナデビアを代表とする企業グループの一員として受注。2032年5月末予定の完成から約19年10か月、運転管理などを担う(西宮市における新焼却施設の運営業務受注のお知らせ)
屋久島町:2026年4月に竣工したごみ処理施設「屋久島町クリーンサポートセンター」の運営管理を、共同企業体の代表として受託(屋久島町ごみ処理施設の管理開始のお知らせ)
不動産ファンドマネジメント — 東京キャピタルマネジメント
子会社の東京キャピタルマネジメント(TCM)が、不動産ファンドの組成・運用(アセットマネジメント)、匿名組合への出資、ビルのプロパティマネジメントなどを手がけます。2026年3月期は売上高31.3億円(前期比37.4%減)、セグメント利益5.1億円(同63.6%減)で、会社は運用資産の売却やサブリース契約による収入、売却益が減ったためと説明しています(2026年3月期 決算短信)。
2026年8月には、TCMが不動産信託受益権を取得する匿名組合に4.31億円を出資し、連結子会社にすると発表しました(出資は10月31日の予定、業績への影響は軽微。特定子会社の異動に関するお知らせ)。
業績推移と財務分析
通期業績 — 7年で売上高は約1.5倍、営業利益率は7%台から5%台へ
売上高は2019年3月期の979.3億円から2026年3月期の1,502.6億円へ約1.5倍になりました。一方、営業利益率は2023年3月期の7.4%をピークに下がり、2026年3月期は5.8%です。この間、営業赤字の年はありません。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2025年3月期は米国の連結で住宅管理運営が伸びた:売上高は14.0%増。会社は増収の理由に既存契約の更改と工事関連業務の受注を挙げ、住宅管理運営はハワイアナ社・キーストーン社の連結で54.2%増えたと説明している。増収額171.9億円のうち113.2億円が住宅管理運営で、建物管理運営は6.3%増だった(増収額の内訳はKabuGraph算出)。営業利益の伸びは4.9%にとどまった(2025年3月期 決算短信)
2026年3月期は増収でも営業利益は横ばい:売上総利益は9.7%増えたが、人件費を中心に販管費が12.4%増え、営業利益は0.1%増(決算説明資料 p.7〜8)。販管費のうち人件費は181.1億円から204.2億円に増えた(2026年3月期 決算短信)
2027年3月期は小幅な増収増益の計画:売上高1,580億円(+5.2%)、営業利益90億円(+3.6%)、純利益73億円(+2.5%)。営業利益率は5.7%とほぼ横ばいの見込み(決算説明資料 p.16)
セグメント別 — 稼ぎ頭はビル管理、売上が伸びたのは住宅管理
2024年3月期から2026年3月期にかけて、建物管理運営は売上高が17.6%、セグメント利益が18.3%増えました。住宅管理運営は米国の連結化で売上高が1.65倍になった一方、セグメント利益は15.0億円から13.6億円に減っています。
セグメント別売上高の推移(外部顧客への売上高)
セグメント利益の推移(全社費用の配分前)
不動産ファンドは年ごとに振れる:セグメント利益は5.4億円→14.1億円→5.1億円と、運用資産の売却の有無で大きく動く
2027年3月期の計画:建物管理運営のセグメント利益は92.8億円(+3.9%)、住宅管理運営は15.0億円(+10.3%)を見込む(決算説明資料 p.17)
2027年3月期 第1四半期 — 増収増益で通期予想の35%を確保
第1四半期(2026年4〜6月の3か月)は売上高383.9億円(前年同期比+9.3%)、営業利益31.3億円(同+14.8%)でした。会社は、既存契約の更改と工事関連業務の受注が順調で、人件費の上昇を料金改定や作業効率の見直しで補ったと説明しています。通期予想は5月12日の公表値から変えていません(2027年3月期 第1四半期決算短信)。
項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 383.9億円 | 1,580.0億円 | 24.3% |
営業利益 | 31.3億円 | 90.0億円 | 34.8% |
経常利益 | 32.3億円 | 108.0億円 | 29.9% |
純利益 | 23.4億円 | 73.0億円 | 32.0% |
建物管理運営:売上高241.3億円(+8.7%)、セグメント利益25.5億円(+10.2%)
住宅管理運営:新規の管理受託が増え売上高88.9億円(+13.3%)。料金改定による原価率の改善でセグメント利益は7.6億円(+48.6%)
環境施設管理:売上高39.3億円(+5.0%)。人件費などの増加でセグメント利益は7.5億円(−7.4%)
純利益:23.4億円(+20.4%)
財務 — 自己資本比率7割、借入金はノンリコースローンだけ
自己資本比率:69.9%(2026年3月末)、73.2%(2026年6月末)
現金及び預金:373.9億円(2026年3月末)
有利子負債:借入金は不動産ファンド事業の物件を担保にしたノンリコースローン(返済を担保の物件の範囲に限る借入)29.6億円だけで、ほかにリース債務21.8億円(2026年3月末)
営業キャッシュフロー:101.0億円(2026年3月期)。前期の17.0億円から増えたのは、前期に販売用不動産などの棚卸資産が44.0億円増えて資金が減った反動などによる
資本効率の目標:ROE(自己資本利益率)10%以上、ROA(総資産経常利益率)10%以上を掲げ、2026年3月期はともに10.1%で達成した。株主資本コストは約6%と認識している(決算説明資料 p.20)
出典:日本管財ホールディングス 2026年3月期 決算短信・2027年3月期 第1四半期決算短信よりKabuGraph作成
ROE(自己資本利益率)とは|8%基準の根拠とデュポン3分解の読み方
ROE(自己資本利益率)の計算式・8%の目安(伊藤レポート)・デュポン分析による3要素分解を解説。ROAとの違い、レバレッジによる嵩上げの見抜き方がわかります。
配当・自己株買い・株主優待
配当は中間・期末の年2回で、配当性向などの数値目標はなく、業績に応じた適正な成果配分を基本方針としています(有価証券報告書(2026年3月期) 配当政策)。2026年3月期は期末配当を予想から3円上げて年57円とし、2027年3月期は年60円(予想配当性向29.9%)を予定しています(剰余金の配当(増配)に関するお知らせ)。
1株配当と配当性向の推移
2019年3月期以降、年間配当を減らした年はありません。2022年3月期から2025年3月期までは年54円で据え置かれ、2026年3月期は4期ぶりの増配でした。
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
自己株買いは、2024年8月に47.43万株(12.1億円)、2025年2月に58.72万株(15.2億円)を立会外買付け(ToSTNeT-3)で取得しました(取得結果のお知らせ(2024年8月7日)・同(2025年2月5日))。2026年3月末の自己株式は485.9万株で、発行済株式の11.8%にあたります。2025年10月以降の12か月に自己株買いの発表はありません。
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
株主優待は、3月末・9月末に100株以上を持つ株主にギフトカタログを年2回贈ります。保有3年未満は1回2,000円相当、3年以上は1回3,000円相当です(株式の概況)。2026年10月1日終値で100株(28.61万円)を持つと、予想配当(年6,000円)の利回りは2.10%、優待(3年未満で年4,000円相当)を加えると約3.5%になります(KabuGraph算出)。
株価指標(2026年10月1日終値)
株価:2,861円
時価総額:1,178億円
PER:実績14.6倍(2026年3月期EPS 196.03円)/予想14.2倍(会社予想EPS 200.99円)
PBR:1.39倍(2026年3月末BPS 2,059.94円)
配当利回り:実績1.99%(年57円)/予想2.10%(年60円)
ROE:10.1%(2026年3月期、会社算出)
出典:東証株価・日本管財ホールディングス 2026年3月期 決算短信よりKabuGraph算出(2026年10月1日終値)
PER14.6倍・PBR1.39倍は、東証プライムのサービス業の単純平均(PER20.2倍・PBR1.9倍、2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)を下回ります。ただしサービス業にはネット企業や人材サービスなど成長期待の高い会社も含まれるため、ビル管理の同業と並べた比較は次の「競合との比較」で見ます。
競合との比較
同社が描く業界の地図が、下の決算説明資料のスライドです。ビルメンテナンス会社の多くは不動産会社・電機メーカー・ゼネコン・鉄道や保険会社などの子会社で、親会社が開発・保有・施工したビルや親会社自身が主な顧客です。同社は親会社を持たない独立系で、自らを「総合管理が可能な独立系トップランク」と位置づけています(決算説明資料 p.71)。
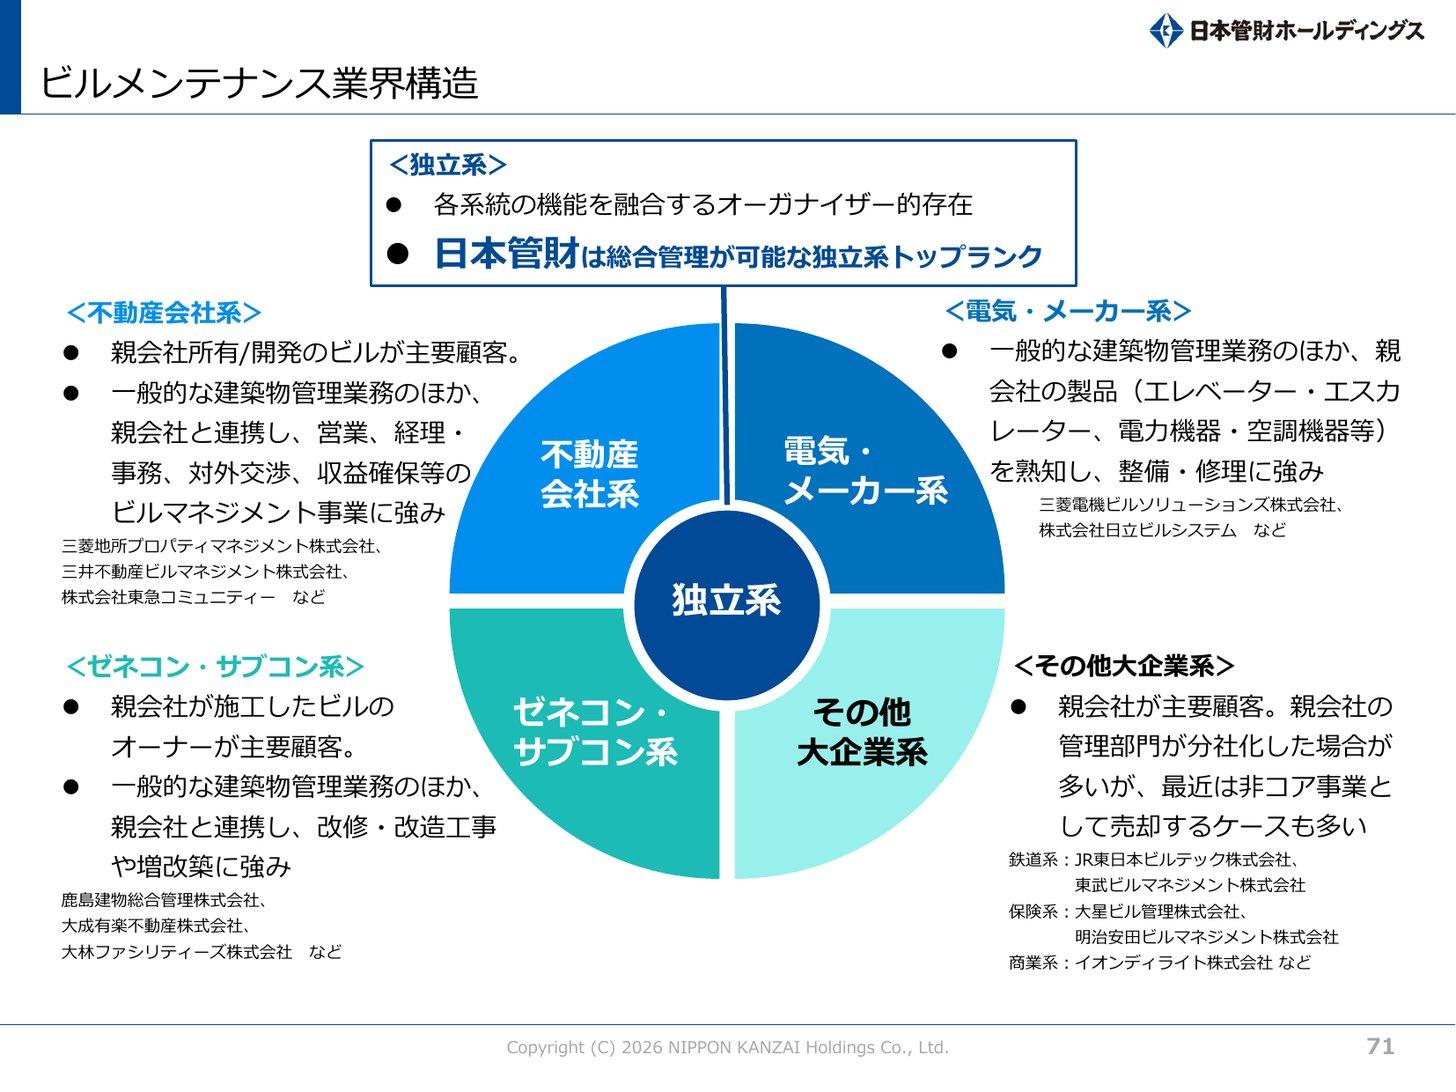
上場している独立系の同業は規模が小さく、警備では大手のALSOKと重なります。直近の通期の数字を並べます。
会社 | 売上高 | 営業 | PER |
|---|---|---|---|
日本管財HD | 1,502.6 | 5.8% | 14.6倍 |
ALSOK | 5,970.3 | 7.9% | 17.2倍 |
ハリマビステム | 309.4 | 4.9% | 8.8倍 |
ビケンテクノ | 365.1 | 5.6% | 6.3倍 |
ビル管理
系列のビルメンテナンス会社:三井不動産ビルマネジメント、三菱地所プロパティマネジメント、東急コミュニティー(東急不動産ホールディングス傘下)など。親会社のビルを主な顧客に、営業・経理・収益管理まで含むビルマネジメントに強い(決算説明資料 p.71)。親会社の事業は三井不動産・三菱地所の記事を参照
イオンディライト:イオングループの設備管理会社。イオンの公開買付けと株式併合で完全子会社となり、2025年7月17日に上場廃止となった(JPX 上場廃止等の決定:イオンディライト(株)・イオンディライト 臨時株主総会開催のお知らせ(2025年5月22日))
ハリマビステム(9780):建築物総合サービスの単一セグメントで、2026年3月期の売上高は309.4億円(決算短信)
ビケンテクノ(9791):ビルメンテナンス事業の売上高317.3億円に、不動産・介護・フランチャイズ・ホテルの事業を持つ(決算短信)
共立メンテナンス(9616):寮とホテルが主力で、総合ビルマネジメント事業の売上高は221.9億円(2026年3月期、前期比18.2%減)(決算短信)
日本管財:系列の顧客基盤を持たない代わりに、官公庁・病院・大学・スポーツ施設まで用途を問わず受託し、PFIや包括管理など自治体の長期契約に強い
警備
ALSOK(2331):常駐警備事業の売上高は1,387.6億円(2026年3月期)で、日本管財の警備業務(273.3億円)の約5倍。設備工事・設備管理・清掃などのFM事業等も929.8億円あり、ビル管理でも競合する(ALSOK 2026年3月期 決算短信)
日本管財:常駐警備は、1978年にセコムとの合弁で生まれたスリーエスが担い、ビル管理と同じ建物管理運営事業の中で提供している
住宅管理
主なマンション管理会社:三井不動産レジデンシャルサービス、三菱地所コミュニティ、長谷工コミュニティ、大和ライフネクストなど、不動産会社・ゼネコン・ハウスメーカーの系列会社(決算説明資料 p.74 の分類)
スターツコーポレーション(8850):賃貸アパート・マンションの管理が中心で、管理戸数は158,562戸(2026年3月末)、不動産管理事業の売上高は1,025.9億円(2026年3月期)。分譲マンションの管理は4,531戸(決算短信)
日本管財:国内は分譲マンションと公営住宅の管理が中心。米国・豪州・ドイツの住宅管理会社にも出資している点が国内の同業と違う
出典:各社の決算短信・日本管財ホールディングス 2026年3月期 決算説明資料よりKabuGraph作成
共立メンテナンス(9616)の企業分析|寮536棟と「ドーミーイン」、ホテルがセグメント利益の約7割を稼ぎ3期連続最高益
共立メンテナンス(9616)は学生寮・社員寮と「ドーミーイン」「共立リゾート」の運営会社。2026年3月期は営業利益248.5億円で3期連続最高益、今期予想は260億円。寮とホテルの稼ぎ方、転換社債の転換、競合、PER14.8倍などの株価指標を解説。
スターツコーポレーション(8850)の企業分析|建設・ピタットハウス・賃貸管理の一貫体制で営業利益率14.4%、5期連続の営業増益
スターツコーポレーション(8850)は賃貸住宅の建設から入居募集(ピタットハウス)、管理までを一貫して担う。2026年3月期は営業利益362.7億円で5期連続増益、今期は売上高2,900億円を計画。大東建託との違い、配当、PER8.8倍の株価指標を解説。
ALSOK
機械警備、常駐警備、警備輸送を主軸とするセキュリティ大手。HOME ALSOKブランドで家庭向けホームセキュリティ・見守りサービスを展開。ALSOK-G7など画像解析技術を活用した映像セキュリティシステムを提供。ビル管理・清掃等のFM事業、…
投資家が注目すべきポイント
強み
1. 景気に左右されにくいストック型の収入
管理の契約は単年度の更新や3〜30年の長期契約が中心です。2019年3月期以降、営業赤字の年はなく、売上高が前期を下回ったのは2021年3月期(−2.0%)と2022年3月期(−0.4%)の2期だけでした。
2. 公共分野の実績
PFI事業32件・指定管理者133件・公共施設包括管理43件(2026年3月期)を手がけ、包括管理では会社推計で約45%のシェアを持ちます。2026年4月にも7自治体で包括管理を始めました。
3. 料金改定で人件費の上昇を吸収
2026年3月期は販管費の人件費が12.7%増えるなかで営業利益を前期並みに保ち、ビル管理のセグメント利益は12.9%増えました。2027年3月期第1四半期は住宅管理運営でも料金改定が効いています。
4. 厚い財務と株主還元
自己資本比率は73.2%(2026年6月末)で、借入金はノンリコースローンだけです。2026年3月期は4期ぶりに増配し、2027年3月期も年60円への増配を予定。株主優待のギフトカタログもあります。
5. 米国の住宅管理での成長
ハワイアナ社・キーストーン社の連結で住宅管理運営の売上高は2年で1.65倍になりました。キーストーン社は同業の管理契約の買い足しを続けています。
リスク
1. 人手不足と人件費の上昇
建物管理運営を中心に人が現場で働く事業で、有価証券報告書も人材を確保できない場合や賃金が大きく上がる場合を業績のリスクに挙げています(有価証券報告書(2026年3月期) 事業等のリスク)。料金改定が人件費の上昇に追いつかなければ利益率が下がります。
2. 下がり続ける営業利益率
営業利益率は2023年3月期の7.4%から2026年3月期は5.8%に下がり、2027年3月期の計画も5.7%です。売上が伸びても利益が伸びにくい状態が続いています。
3. 海外事業・為替・のれん
のれん60.6億円(2026年3月末)のうち57.3億円が住宅管理運営に計上されています。買収した事業が計画どおりに稼げなければ減損のおそれがあり、為替の変動も円換算の業績に響きます。
4. 不動産ファンド事業の振れと訴訟
不動産ファンドマネジメントのセグメント利益は、運用資産の売却で年ごとに大きく動きます。2025年3月期には子会社TCMの訴訟で14.05億円の特別損失を計上しました。
5. 創業家に集中した株主構成
福田慎太郎社長が議決権の100%を持つ日本サービスマスターと、福田慎太郎氏・福田武氏の持株を合わせると約43%です(2026年3月末)。経営の安定につながる一方、少数株主の意見は通りにくくなります。
まとめ
日本管財ホールディングス(9347)は、官公庁・病院・オフィスのビル管理と警備を柱に、マンション・上下水道・米国の住宅管理まで広げた独立系の建物管理グループです。
事業:売上高の63.0%がビル管理と警備(2026年3月期)。PFI・指定管理者・包括管理など自治体の長期契約に強く、売上高の22.9%を占める住宅管理運営には米国の住宅管理会社も含まれる
業績:2026年3月期は売上高1,502.6億円・営業利益86.9億円。2027年3月期は売上高1,580億円・営業利益90億円を計画し、第1四半期の営業利益の進捗率は34.8%
財務:自己資本比率73.2%(2026年6月末)、借入金はノンリコースローンだけ
株価:実績PER14.6倍・PBR1.39倍・予想配当利回り2.10%(2026年10月1日終値)
見るべき点:人件費の上昇を料金改定で吸収し続けられるか、5%台に下がった営業利益率が戻るか、米国の住宅管理の買収が利益に結びつくか
景気に左右されにくい管理の契約と厚い財務は安心材料ですが、成長の速さよりも人件費と料金のせめぎ合いで利益が決まる会社です。四半期の数字よりも、セグメントごとの利益率と料金改定の進み具合で評価したい銘柄です。
日本管財ホールディングス
ビル・住宅・公共施設の総合管理サービスで23子会社・29関連会社を統括。清掃・設備保守・警備・派遣から不動産ファンド運営まで多角展開。複合ビル・官公庁施設の常駐保安と機械警備、マンション管理、上下水道施設運転管理が主力。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月1日終値、その他の数値は2026年10月1日時点で確認できた開示に基づいています。