スターツコーポレーション(8850)の企業分析|建設・仲介・賃貸管理を一貫して担う不動産グループ
2027年3月期 第2四半期決算まで反映
スターツコーポレーション(8850)は、土地オーナーに賃貸住宅などを建てる建設、完成した部屋の入居者を探す賃貸仲介「ピタットハウス」、建物と入居者を預かる不動産管理をグループで一貫して手がける不動産グループです。ホテル、高齢者支援・保育、出版(オズモール)なども持ち、自らを「総合生活文化企業」と位置づけています(有価証券報告書 第54期 経営方針)。
2026年3月期は売上高2,519.1億円(前期比+8.1%)、営業利益362.7億円(同+11.2%)、純利益253.1億円(同+4.3%)で、営業利益は5期連続の増益、営業利益率は14.4%でした(2026年3月期 決算短信)。2027年3月期は売上高2,900億円(+15.1%)・営業利益400億円(+10.3%)・年150円配当を計画しています。
上期(2026年4〜9月の累計)は増収・営業増益で、会社は「計画どおり推移」として通期予想を据え置きました(2027年3月期 第2四半期(中間期)決算短信)。株価4,330円(2026年11月10日終値)で実績PER8.2倍・PBR1.09倍・予想配当利回り3.46%です。この記事では、事業の仕組み、業績と財務、大東建託などの競合との違い、投資家が見るべき点を整理します。
この記事の内容(目次)
会社概要 — 江戸川区の不動産店から始まった「総合生活文化企業」
スターツコーポレーションは、1969年に現取締役会長の村石久二氏が東京都江戸川区一之江で「千曲不動産」を創業したのが始まりです。賃貸・売買の仲介と不動産管理から出発し、建設、ホテル、介護、出版へと事業を広げてきました(有価証券報告書 第54期 沿革)。
本社:東京都中央区日本橋3-4-10
代表者:代表取締役社長 村石豊隆(2024年7月就任)
従業員数:連結4,715人(2026年3月末。ほかに平均臨時雇用者4,489人)
グループ:子会社85社・持分法適用会社1社など(2026年3月末)。出版子会社のスターツ出版(7849)も東証スタンダードに上場
上場市場・決算期:東証プライム・3月決算
出典:有価証券報告書 第54期(主要な経営指標等の推移・事業の内容)・会社概要よりKabuGraph作成
沿革 — 江戸川区の不動産店から、建設・管理・ホテルまで
1969年:村石久二氏が江戸川区一之江で千曲不動産を創業
1972年:千曲不動産株式会社を設立(賃貸仲介・売買仲介・不動産管理)
1975年:建設事業の千曲建設を設立(合併・分割を経て現在のスターツCAM)
1985年:賃貸アパート・マンション・駐車場の管理専門会社を設立(現在のスターツアメニティー)
1987年:スターツ株式会社に商号変更。1989年に店頭市場(日本証券業協会)へ登録
1998年:時間貸し駐車場「ナビパーク」の運営を開始
2003年:ホテル エミオン 東京ベイの運営会社と、高齢者支援・保育のスターツケアサービスを設立
2005年:持株会社制に移行し、スターツコーポレーションに商号変更
2014年:東証一部に指定替え(2022年4月にプライム市場へ移行)
2024年:村石豊隆氏が代表取締役社長に就任。創業家の資産管理会社から自己株式150万株を公開買付けで取得
2026年:代表取締役副会長の磯﨑一雄氏(2024年6月まで社長)が健康上の理由で退任(6月26日の株主総会で任期満了)
出典:有価証券報告書 第54期 沿革・代表取締役の異動及び役員体制変更に関するお知らせ(2024年4月1日)・自己株式の公開買付けの結果及び取得終了に関するお知らせ(2024年12月10日)・代表取締役の異動に関するお知らせ(2026年6月19日)よりKabuGraph作成
大株主 — 創業家の資産管理会社と会長で約2割
2026年3月末の大株主は、日本マスタートラスト信託銀行(信託口など、10.50%)に次いで、株式会社豊州(10.46%)と村石久二会長(9.01%)、スターツ従業員持株会(5.26%)が並びます(自己株式を除く発行済株式に対する割合。有価証券報告書 第54期 大株主の状況)。
豊州は村石会長が議決権の95.3%を持つ資産管理会社で、会長の長男である村石豊隆社長が代表取締役を務めています(2024年11月時点。自己株式の公開買付けに関するお知らせ)。豊州と会長を合わせると19.47%で、創業家が経営と株主の両面で中心にいる会社です。
2024年11〜12月には、豊州が手放したいとした150万株を、会社が自己株式の公開買付け(1株3,271円、約49億円)で買い取りました。まとまった株数が市場に出た場合の株価への影響、株主還元、財務状況などを勘案したと会社は説明しています(自己株式の公開買付けに関するお知らせ・結果のお知らせ)。
同じ開示で豊州は、社長と会長の長女・次女がそれぞれ全額を持つ資産管理会社3社へ、計120万株(各40万株)を2024年11月13日に譲渡する予定としていました(自己株式の公開買付けに関するお知らせ p.3)。社長個人も15.4万株を持ち、取締役の石田元二氏も会長の二親等内の親族です(2026年3月末、有価証券報告書 第54期 役員の状況)。
売上の7割は不動産管理と建設、利益の4割は不動産管理
報告セグメントは、建設、賃貸仲介、売買仲介、不動産管理、分譲不動産、出版、ホテル・レジャー、高齢者支援・保育、金融・コンサルティング、物販・文化の10事業です(2026年3月期)。外部顧客への売上高では不動産管理が40.7%、建設が30.2%を占めます。
セグメント別売上構成比(2026年3月期、外部顧客への売上高)
利益で見ると、セグメント利益(営業利益ベース、合計364.4億円)のうち不動産管理が146.4億円(40.2%)、建設が77.5億円(21.3%)、売買仲介が42.5億円(11.7%)、ホテル・レジャーが25.7億円(7.1%)、賃貸仲介が23.5億円(6.5%)です(有価証券報告書 第54期 セグメント情報。構成比はKabuGraph算出)。
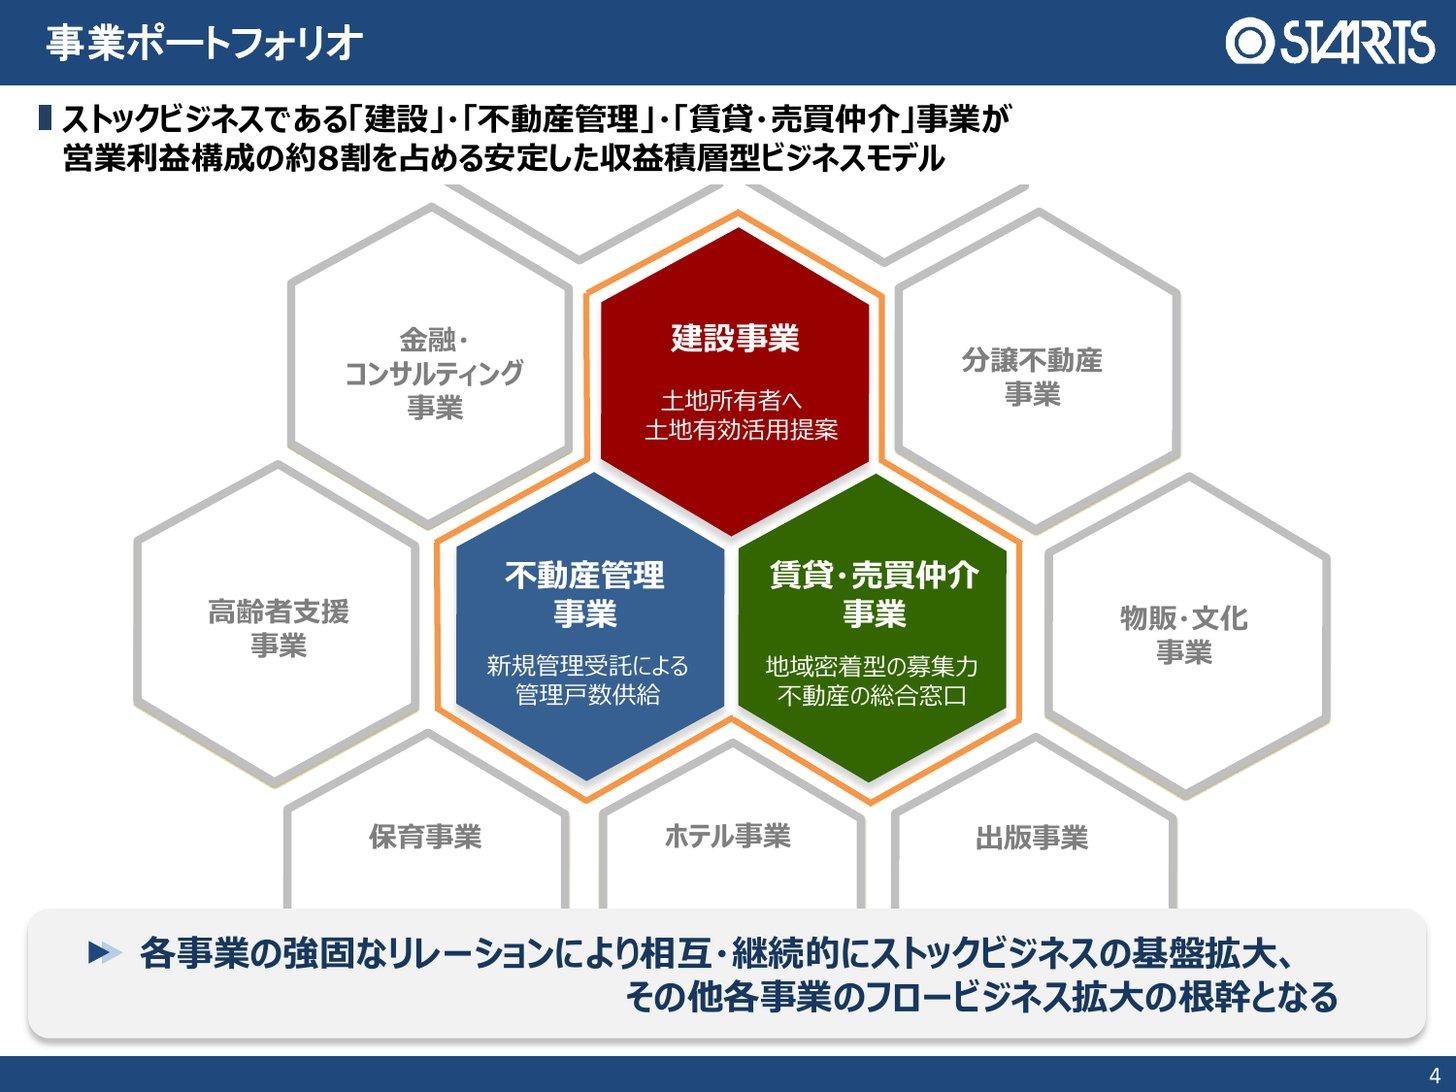
会社は、建設・不動産管理・賃貸売買仲介の3つを「ストックビジネス」と呼び、営業利益の約8割をこの3つで稼ぐ「収益積層型」のモデルだと説明しています(2026年3月期 決算説明資料 p.5)。
事業を理解する — 建てる・入居者を探す・管理するを一社で
スターツの事業は、建てる(建設)→ 入居者を探す(仲介)→ 管理する(不動産管理)という土地オーナーとの長い付き合いが軸です。建てた物件が管理物件になり、管理物件が増えるほど仲介手数料・管理手数料・修繕工事が積み上がります。会社は、首都圏と国内主要都市で、建築提案から入居募集、その後の管理まで「ワンストップ」で提供してきたと説明しています(有価証券報告書 第54期 経営環境及び対処すべき課題)。
建設 — 土地活用の賃貸住宅、看板は免震構造
土地オーナーに、賃貸住宅・商業ビル・ホテル・高齢者施設・保育施設・物流倉庫などの建築を提案し、設計・施工まで請け負います。首都圏はスターツCAM、主要都市はスターツ東海・関西・北海道・九州・東北・沖縄・広島が担い、注文戸建てはスターツホームです(有価証券報告書 第54期 事業の内容)。
差別化の柱は免震構造で、「高床免震」などの特許工法を持ちます(建築・土地活用)。免震建物の累計受注棟数は2026年9月末で657棟です(2027年3月期 第2四半期(中間期)決算短信 p.5(PDFの7ページ目))。
2026年3月期の建設事業は売上高761.7億円(前期比+6.7%)、営業利益77.5億円(同+26.7%)でした。会社は増益の理由に、木造の大型工事の増加、法人顧客を中心とした大型工事の受注増、資材価格の変動に対応した販売価格の改定を挙げています。受注高は892.3億円、受注残高は1,556.7億円(前期比+9.2%)に積み上がりました(有価証券報告書 第54期 経営成績等の状況の概要)。
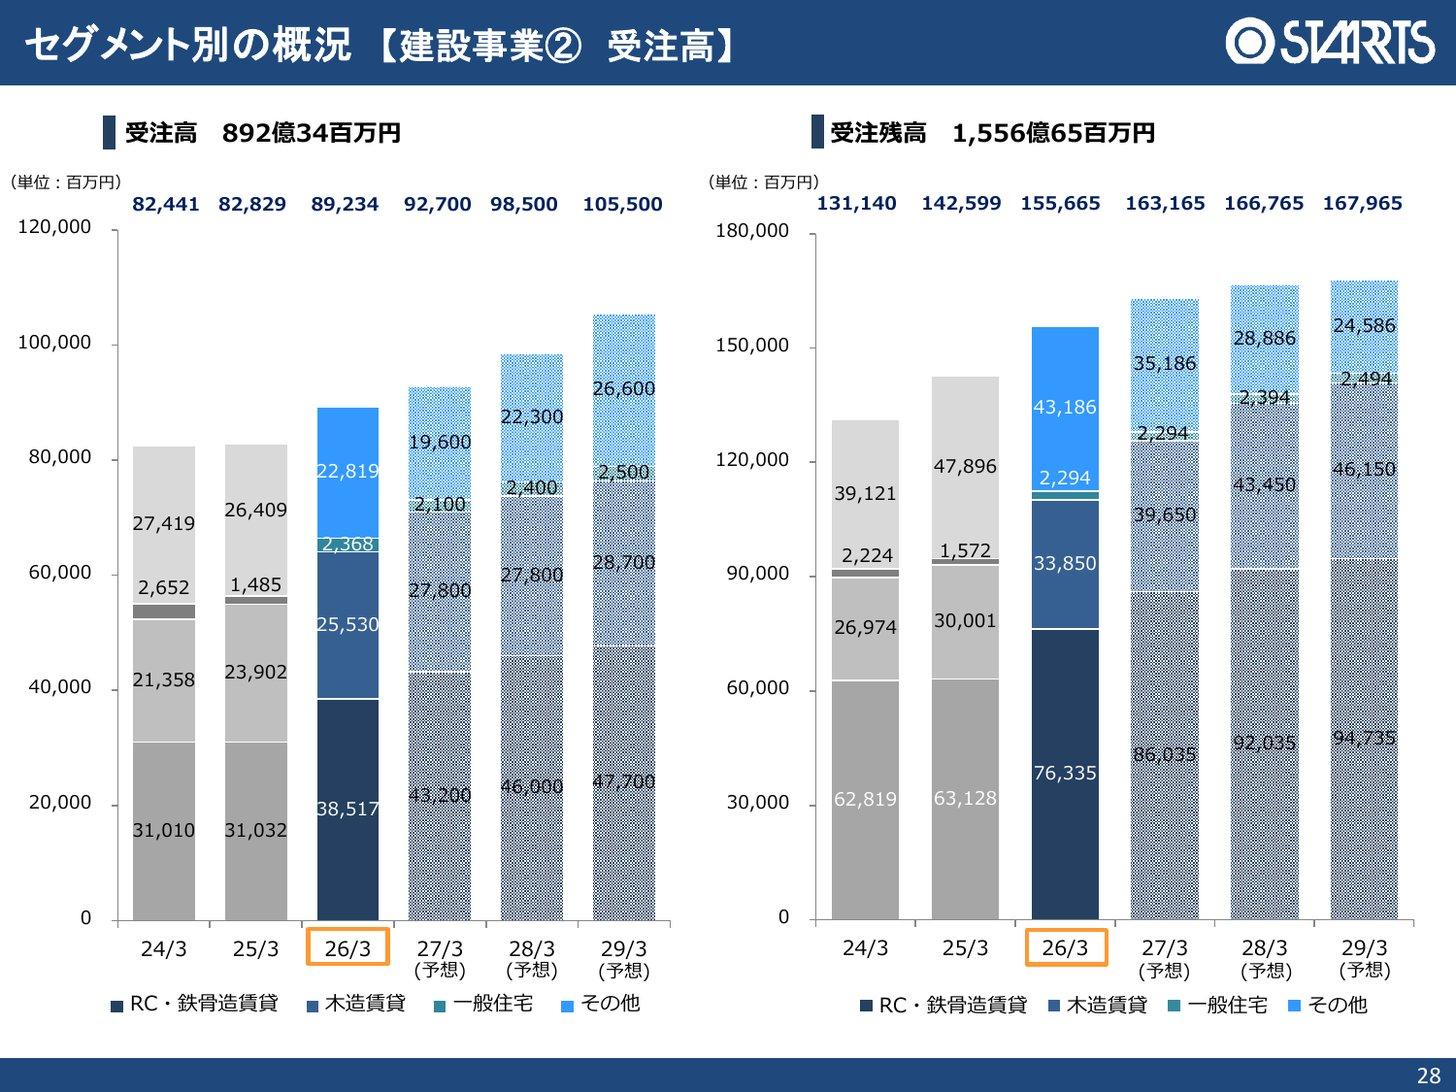
受注高の内訳は、RC・鉄骨造の賃貸住宅385.2億円、木造の賃貸住宅255.3億円、一般住宅23.7億円、オフィスビル・倉庫などの「その他」228.2億円です(同資料 p.29)。会社はRC造と木造4階建ての免震物件の受注強化に加え、オフィスビルや物流倉庫などの非住宅を成長分野に位置づけています(同 p.9)。
不動産管理 — 利益の4割を稼ぐストック事業
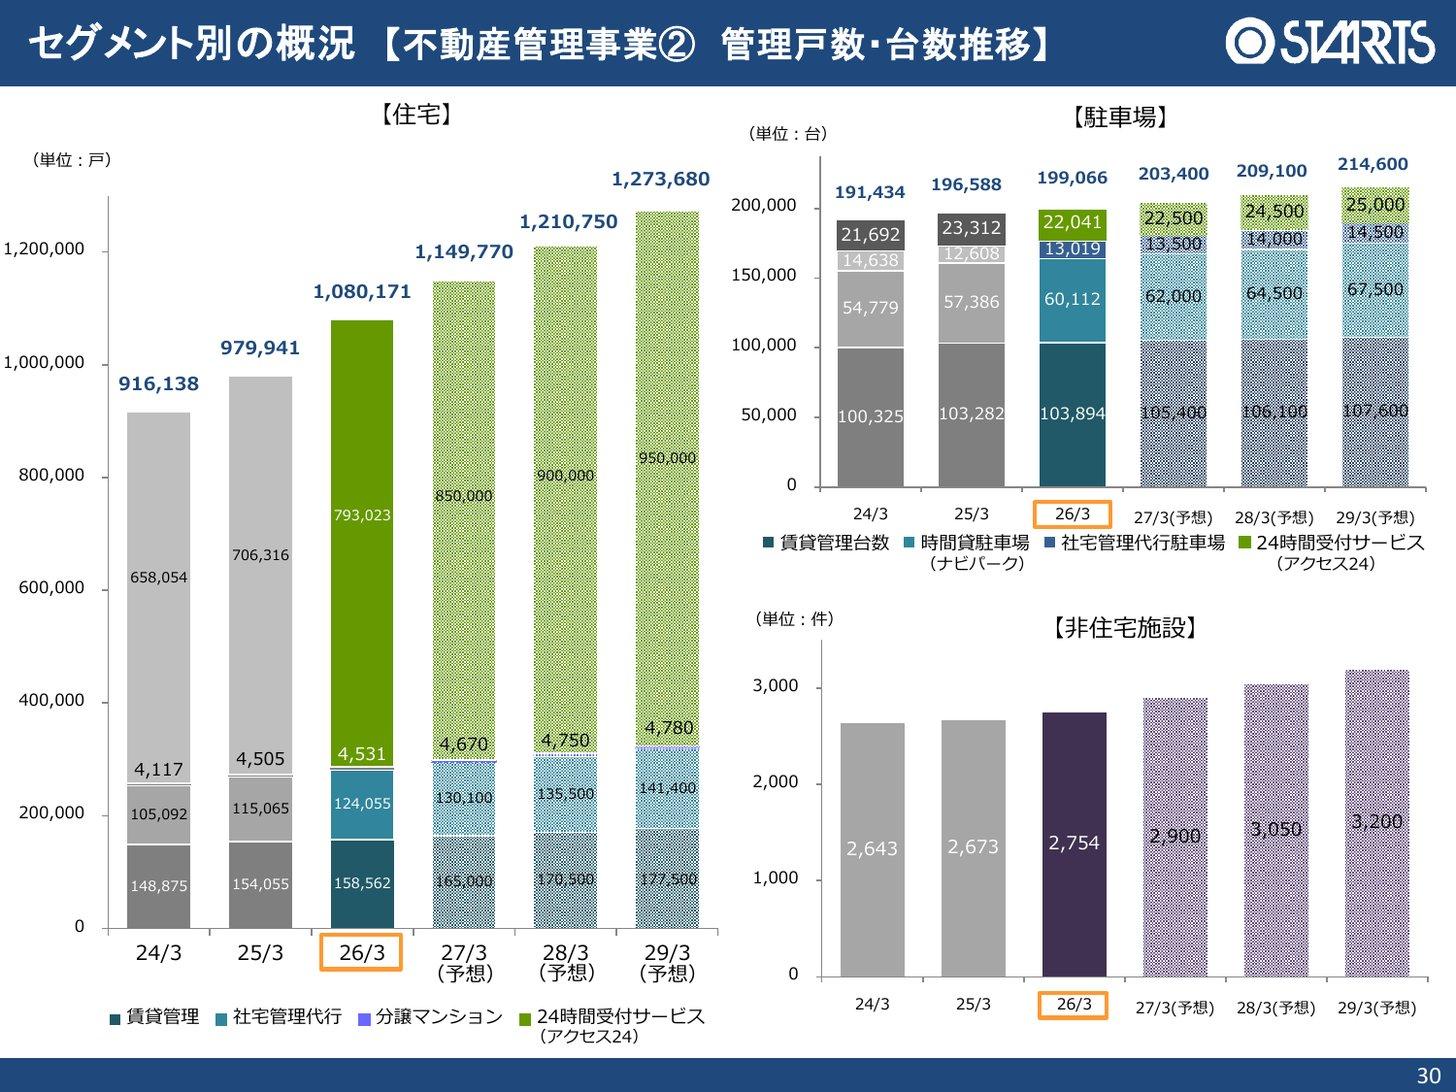
賃貸アパート・マンションの管理(管理受託と一括借上げ)を中心に、月極駐車場と時間貸し駐車場「ナビパーク」、企業の社宅管理代行、オフィスビルなどの施設管理を手がけます。賃貸住宅の管理はスターツアメニティー、施設管理は都心3区を中心に2,754件を受託するスターツファシリティーサービス、社宅管理代行はスターツコーポレートサービスが担います(有価証券報告書 第54期 事業の内容)。
アパート・マンション管理戸数:160,742戸
駐車場:月極103,237台、ナビパーク60,932台
社宅管理代行:住宅128,983戸(受託企業519社)
ビル・施設管理:2,832件
出典:2027年3月期 第2四半期(中間期)決算短信 p.2(PDFの4ページ目)よりKabuGraph作成(2026年9月末)
2026年3月期の不動産管理事業は売上高1,025.9億円(前期比+7.7%)、営業利益146.4億円(同+10.8%)でした。会社は、管理物件数の増加に加え、新規募集・更新時の賃料見直しと営繕工事の大型化を理由に挙げています(有価証券報告書 第54期)。売上の内訳は、一括借上げ物件やナビパークによる賃貸事業売上541.7億円、メンテナンス売上348.1億円、管理手数料売上136.2億円です(2026年3月期 決算短信 p.4(PDFの6ページ目))。
賃貸仲介・売買仲介 — 「ピタットハウス」の店舗網
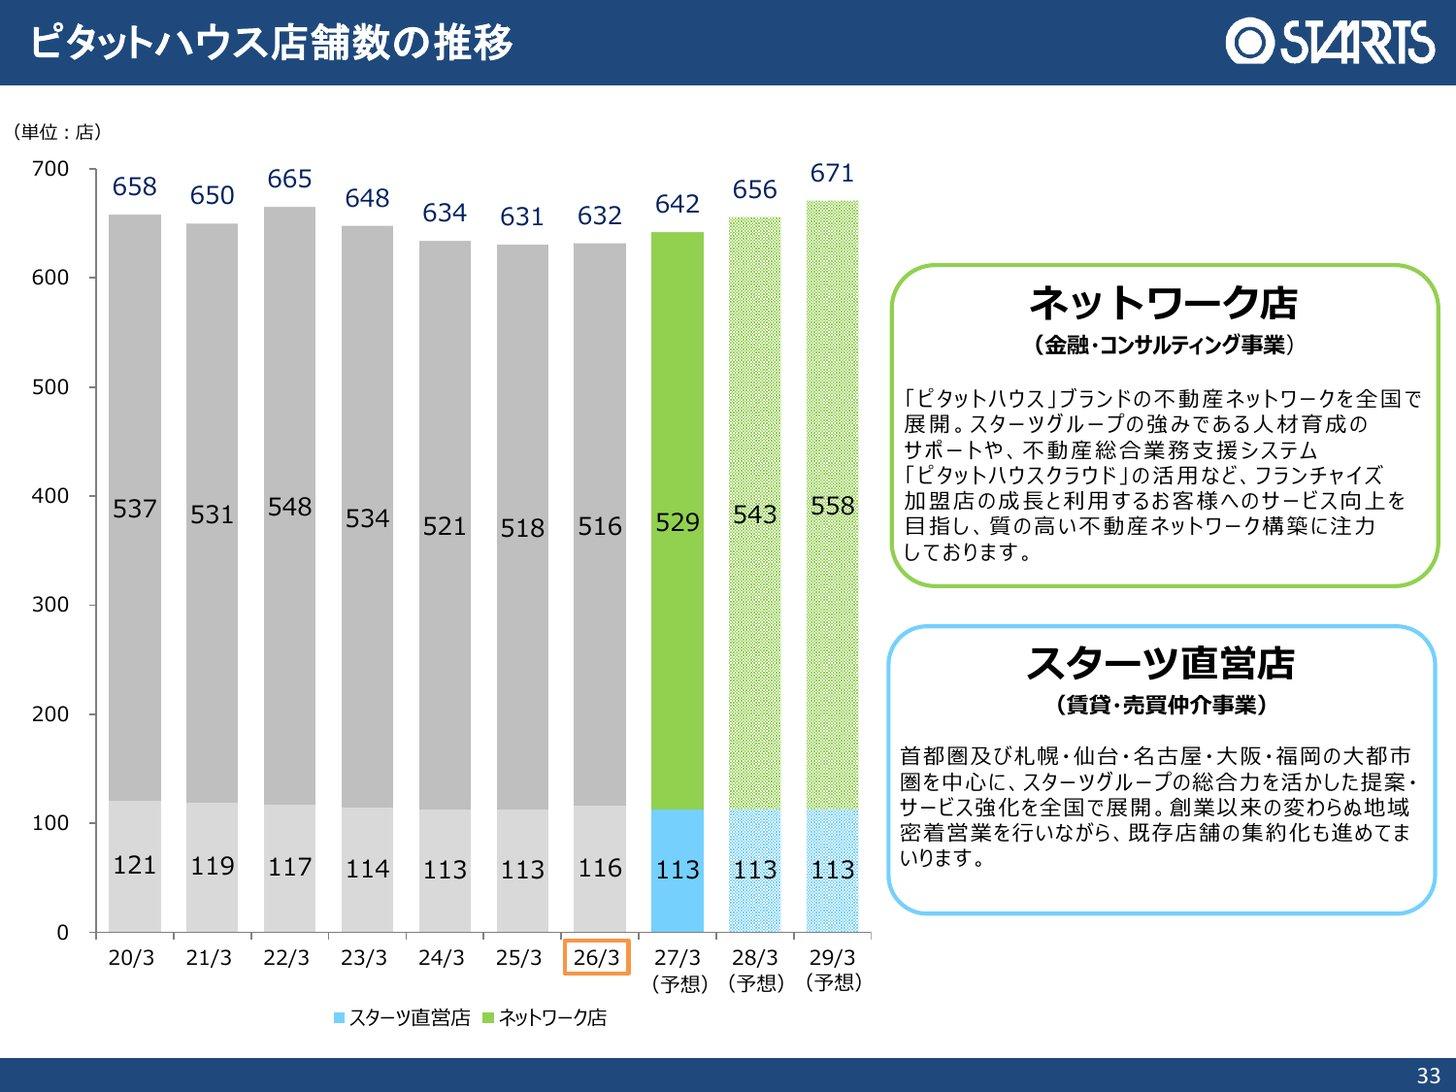
賃貸・売買の仲介店舗「ピタットハウス」は、2026年3月末で632店(直営116店・加盟店などのネットワーク店516店)でした。加盟店の経営指導はピタットハウスネットワークが担い、その加盟店収入は金融・コンサルティング事業に入ります(有価証券報告書 第54期 事業の内容)。
店舗数は9月末に615店(直営113店・ネットワーク店502店)へ減っています(2027年3月期 第2四半期(中間期)決算短信)。会社は2027年3月期末に642店(直営113店・ネットワーク店529店)を見込みます(2026年3月期 決算説明資料 p.34)。直営店については既存店舗の集約化も進めるとしています(同)。
賃貸仲介:2026年3月期の売上高88.7億円(前期比+3.2%)、営業利益23.5億円(同−13.0%)。減益は人材育成への先行投資などによると会社は説明
売買仲介:売上高102.0億円(同+21.1%)、営業利益42.5億円(同+35.6%)。法人取引の強化、大型の事業用不動産取引、不動産売却サポート「マイホームオークション」の活用が寄与したと会社は説明
出典:有価証券報告書 第54期 経営成績等の状況の概要よりKabuGraph作成
金融・コンサルティング — FC本部・証券・信託・J-REITの運用
ピタットハウスのフランチャイズ本部のほか、スターツ証券(資産運用の相談・保険)、スターツ信託(土地信託・不動産管理信託)、スターツ少額短期保険(賃貸入居者向け保険)、J-REIT「スターツプロシード投資法人」の資産運用会社スターツアセットマネジメントなどを抱えます(有価証券報告書 第54期 事業の内容・金融)。
2026年3月期は売上高88.8億円(前期比−0.5%)、営業利益22.4億円(同−6.9%)でした。加盟店収入と少額短期保険の契約件数は堅調だったものの、金利上昇の影響で住宅ローン手数料が減ったと会社は説明しています(有価証券報告書 第54期)。
分譲不動産 — マンション・戸建てと、REITなどへの賃貸住宅の売却
スターツデベロップメントが首都圏で分譲マンション(クオン・アルファグランデ)と分譲戸建て(クオンガーデン・クラシード)を手がけます(分譲不動産)。2026年3月期は、不動産セキュリティ・トークン「スターツ・アセット・トークン」へ賃貸住宅2棟、スターツプロシード投資法人へ3棟を売却し、売上高70.4億円(前期比+136.8%)、営業利益0.9億円(前期は2.4億円の赤字)でした(有価証券報告書 第54期)。
2027年3月期は売上高233億円・営業利益18億円と大きく伸ばす計画で、会社は新築分譲マンションの完成引渡しと大型の賃貸住宅の譲渡を予定しています(2026年3月期 決算短信 次期の見通し・決算説明資料 p.25)。
ホテル・レジャー — 「ホテル エミオン 東京ベイ」など国内外10ホテル
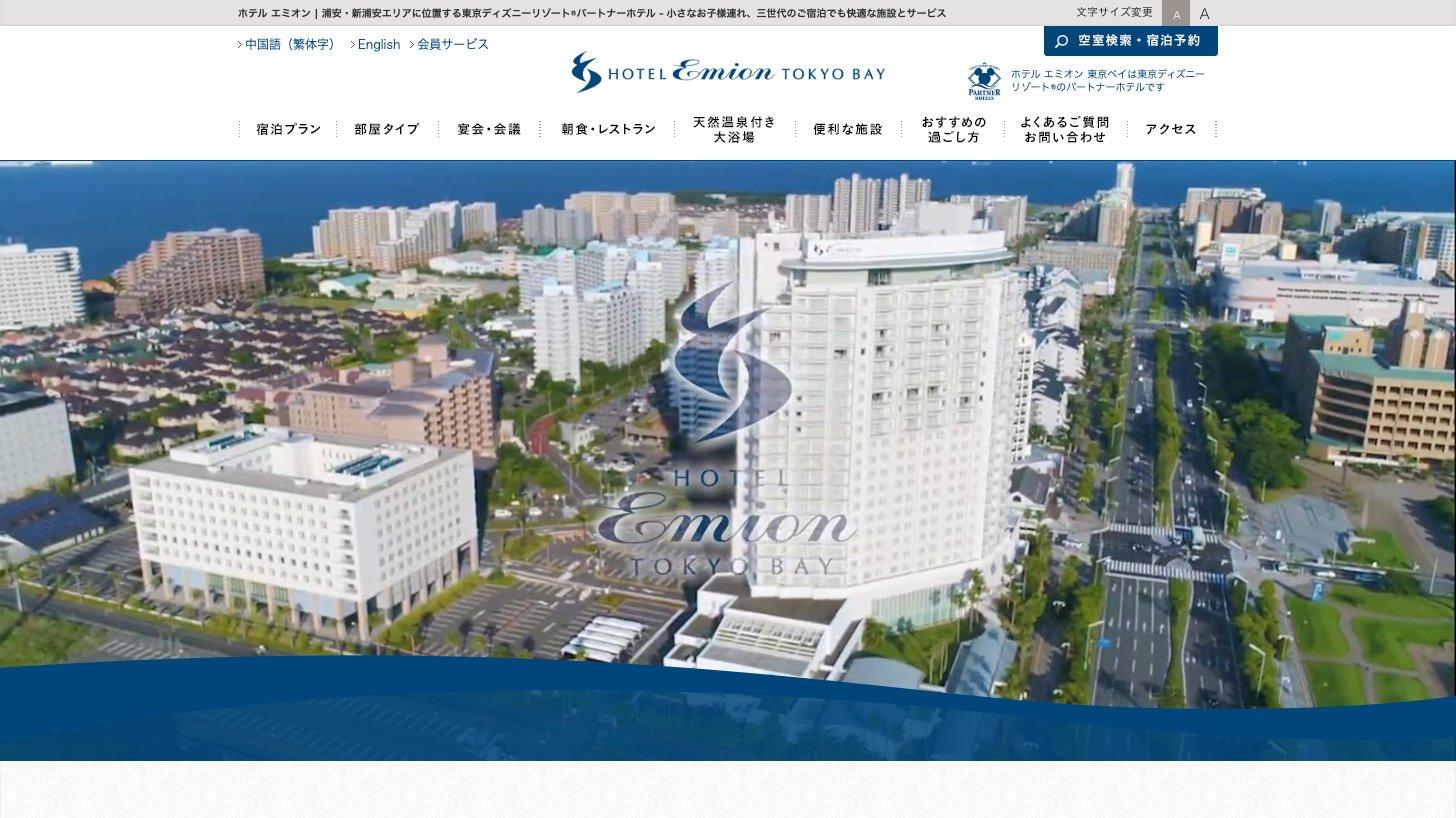
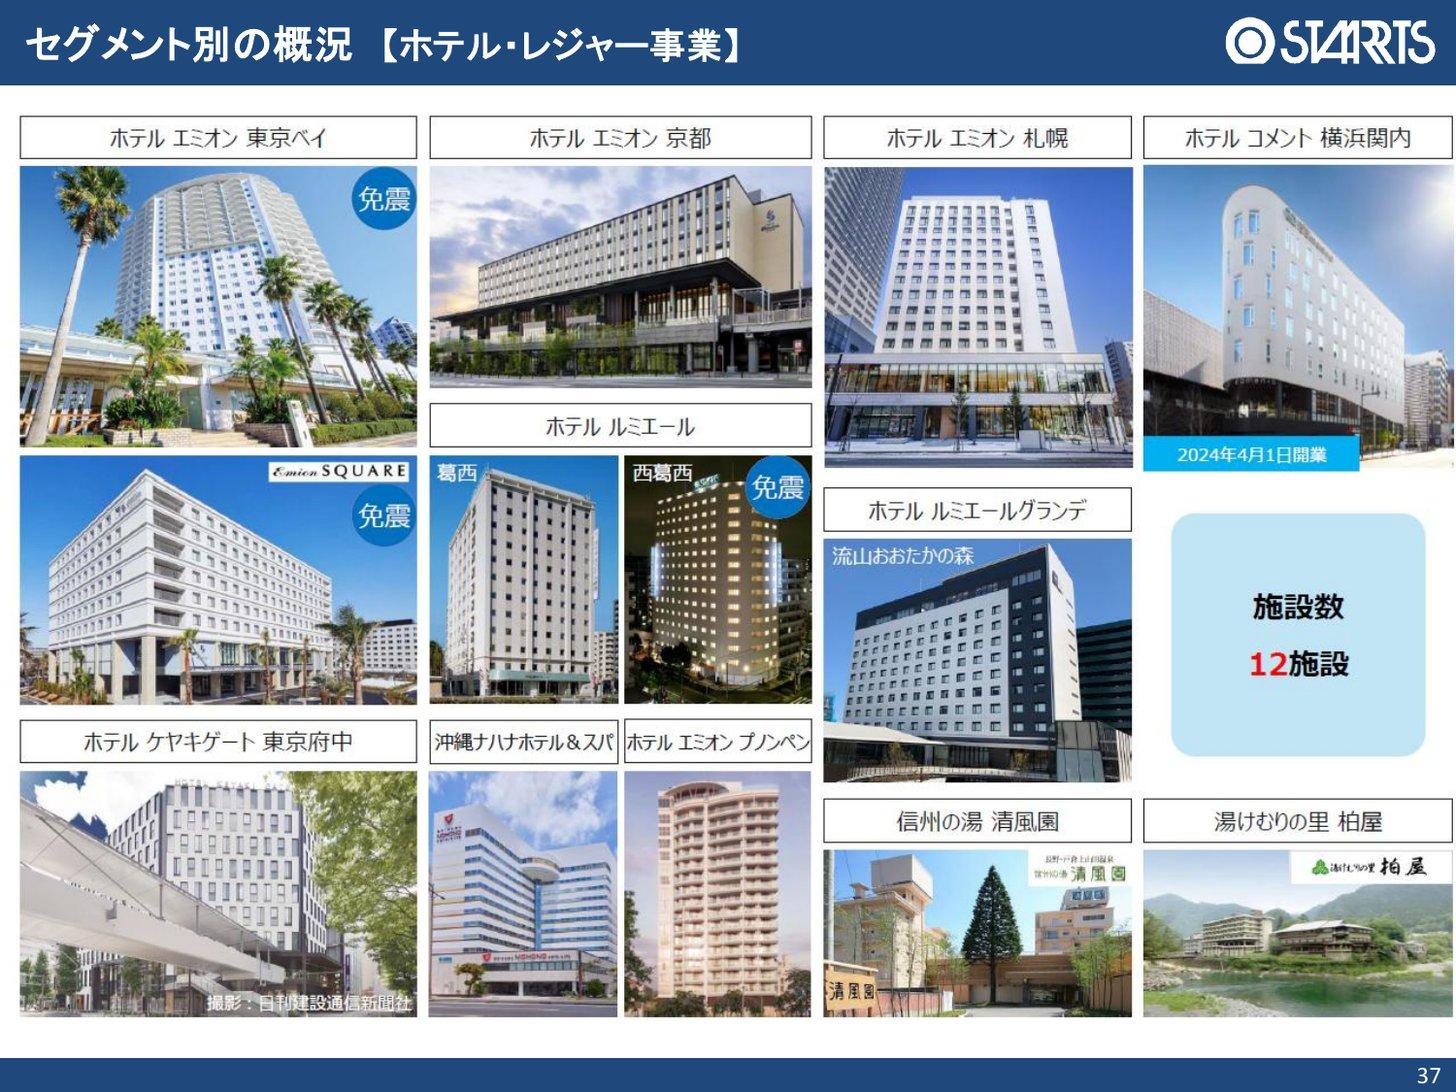
旗艦の「ホテル エミオン 東京ベイ」(千葉県浦安市、東京ディズニーリゾート・パートナーホテル)のほか、エミオン京都・札幌・プノンペン、ルミエール、ケヤキゲート、コメント横浜関内、沖縄ナハナなど国内外10ホテルと、温泉旅館2施設、ゴルフ場を運営しています(ホテル・レジャー・有価証券報告書 第54期 事業の内容)。
2026年3月期は売上高163.9億円(前期比+5.1%)、営業利益25.7億円(同+18.7%)で、会社は各施設で稼働と客室単価が好調に推移したとしています(有価証券報告書 第54期)。
高齢者支援・保育 — グループホーム「きらら」など131事業所
スターツケアサービスが、関東・中部・関西でグループホーム、有料老人ホーム、デイサービスなどの介護福祉施設117、保育園13、調剤薬局1の計131事業所を運営しています(2026年3月末、高齢者支援・保育)。
2026年3月期は売上高130.8億円(前期比+5.1%)、営業利益6.2億円(同+2.3%)で、営業利益率は4.7%(KabuGraph算出)とグループの中では低めです。会社は食材費や人件費が上昇したものの、既存事業所の稼働が堅調だったと説明しています(有価証券報告書 第54期)。
出版 — 「オズモール」と小説投稿サイト発の文庫・コミック
上場子会社のスターツ出版(7849、間接保有を含め議決権の69.0%を保有)が、女性向けサイト「オズモール」(会員500万人超)と予約サービス「オズのプレミアム予約」、雑誌『OZmagazine』、小説投稿サイト「野いちご」「Berry’s Café」「ノベマ!」から生まれた文庫・コミックを手がけます(出版・IT・情報・広告・有価証券報告書 第54期 関係会社の状況)。
2026年3月期は売上高77.2億円(前期比−9.5%)、営業利益16.8億円(同−34.9%)でした。会社は、映画化された小説を含むヒット作の反動と、印刷費などの製造原価の上昇を理由に挙げています(有価証券報告書 第54期)。
2026年8月6日にはスターツ出版が2026年12月期の業績予想を下方修正し、営業利益を20億円から13億円に引き下げました。書籍の販売とPR・販促の受注の下振れ、コミックへの先行投資、製造原価の上昇、広告宣伝費の増加が理由で、スターツの連結業績予想は変えていません(当社子会社(スターツ出版株式会社)の業績予想に関するお知らせ)。
業績推移と財務分析
通期業績 — 売上は横ばいの3年間も、営業利益は増え続けた
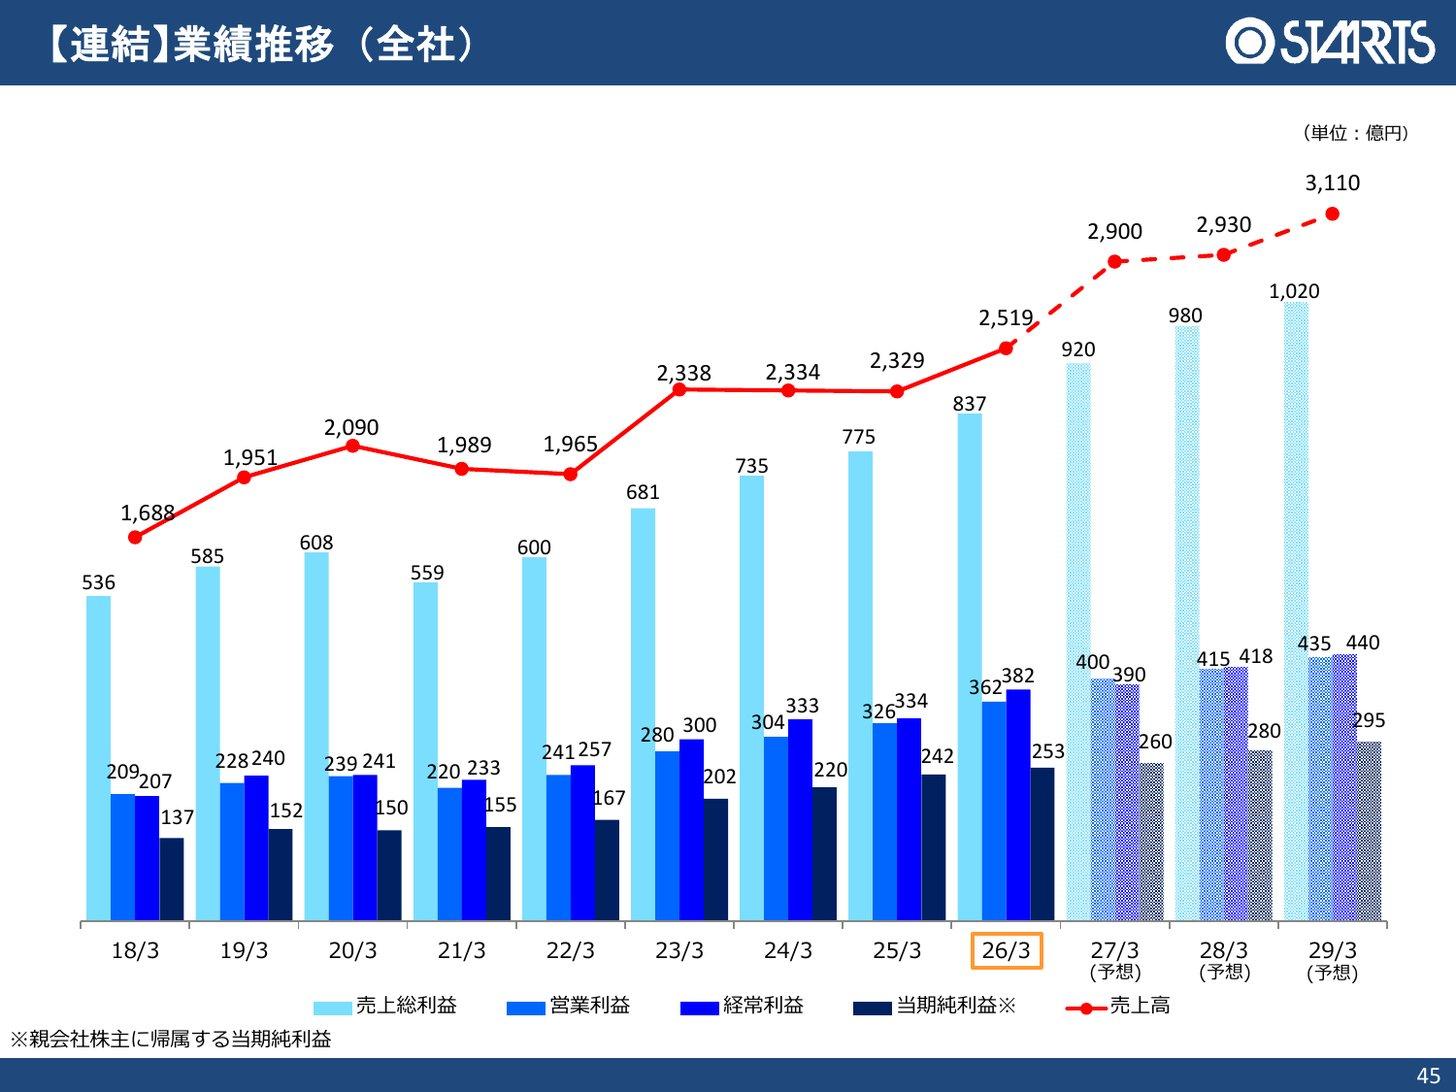
売上高は2019年3月期の1,951.8億円から2026年3月期の2,519.1億円へ増えました。2023年3月期から2025年3月期は2,330億円前後で横ばいでしたが、その間も営業利益は280.9億円から326.2億円へ増えました。営業利益率は2023年3月期の12.0%から2026年3月期には14.4%まで上がっています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2021年3月期:コロナ禍の年で、売上高−4.8%、営業利益−7.7%の減収減益
2022年3月期:収益認識会計基準の適用で売上高が94.9億円減少(2022年3月期 決算短信 p.2(PDFの4ページ目))。会計の変更による減収で、営業利益は+9.6%
2025年3月期:純利益に固定資産売却益29.5億円(特別利益)を含む。2026年3月期は特別利益が30.4億円から6.3億円に減り、特別損失は4.1億円から9.9億円(棚卸資産評価損4.2億円など)に増えた。KabuGraphの見方では、純利益の伸び(+4.3%)が営業利益(+11.2%)より小さいのは主にこの特別損益の差による(有価証券報告書 第54期 連結損益計算書)
2026年3月期:期初計画(売上高2,500億円・営業利益350億円)をいずれも上回った(2026年3月期 決算説明資料 p.44)
2027年3月期(予想):経常利益は+2.0%にとどまる計画。2026年3月期は為替差益11.8億円を営業外収益に計上しており(2026年3月期 決算説明資料 p.44)、KabuGraphの見方では、営業利益の伸び(+10.3%)との差はその反動が大きい
会社は2027年3月期の見通しについて、建設の受注残高が堅調で、仲介・管理は管理物件数の増加で安定的に推移し、分譲不動産では新築分譲マンションの完成引渡しと大型賃貸住宅の譲渡を予定していると説明しています(2026年3月期 決算短信 次期の見通し)。決算説明資料では2028年3月期に売上高2,930億円・営業利益415億円、2029年3月期に3,110億円・435億円の見通しも示しています(2026年3月期 決算説明資料 p.46)。
セグメント別 — 今期の増収は分譲不動産が4割を担う
2027年3月期の計画では、売上高は前期比381億円増えます。このうち分譲不動産が163億円(4割強)、建設が90億円、不動産管理が74億円を占めます(2026年3月期 決算説明資料 p.25より。増分はKabuGraph算出)。営業利益は不動産管理154億円、建設79億円が柱で、分譲は18億円を見込みます。
セグメント別営業利益(2025年3月期・2026年3月期・2027年3月期計画)
2027年3月期 上期 — 増収・営業増益、通期計画は据え置き
上期(2026年4〜9月の累計)は増収・営業増益で、会社は「計画どおり推移」として5月に公表した通期予想を据え置きました。建設工事の順調な進捗、法人取引を中心とした大型売買案件の増加、管理物件の増加に伴う手数料とメンテナンス売上の伸び、ホテルの稼働好調を会社は挙げています(2027年3月期 第2四半期(中間期)決算短信 p.2・p.8)。
項目 | 上期実績 | 前年同期比 | 上期予想 |
|---|---|---|---|
売上高 | 1,255.1億円 | +5.8% | 1,280.0億円 |
営業利益 | 164.5億円 | +2.7% | 167.0億円 |
経常利益 | 165.5億円 | +0.0% | 165.0億円 |
純利益 | 107.1億円 | −1.2% | 110.0億円 |
経常利益が横ばいにとどまったのは為替差損3.3億円の計上によると会社は説明しています。純利益の減少は、特別損益が前年同期の3.2億円の利益(投資有価証券売却益3.3億円など)から0.9億円の損失に変わったためです(2027年3月期 第2四半期(中間期)決算短信 p.11 中間連結損益計算書よりKabuGraph算出)。
上期のセグメント別営業利益(4〜9月累計、前年同期比較)
伸びた事業:不動産管理は管理物件の増加に加え、築60年超のオフィスビルの大規模改修など建物の長寿命化工事でメンテナンス売上が伸びた。建設は法人顧客を中心とした大型工事の受注増と工事の順調な進捗による
減った事業:分譲不動産は前年同期に賃貸住宅5棟を譲渡した反動で営業損失(今期の譲渡は2棟)。出版・文化はヒット作品の増収効果の一方、コミックの発刊点数拡大に向けた先行投資と印刷費の高騰で減益
建設の受注:上期の受注高は414.8億円(前年同期比−4.4%)。非住宅などの「その他」は+14.9%だが、賃貸住宅は−11.9%。9月末の受注残高は1,588.0億円で、前年同期末を4.7%上回る
出典:2027年3月期 第2四半期(中間期)決算短信 p.5〜7(PDFの7〜9ページ目) セグメント別の概況・建設事業受注状況よりKabuGraph作成。受注高・受注残高は百万円単位の開示を億円に換算
四半期ごとの営業利益(3か月)
期 | 上期(実績) | 下期 | 通期 |
|---|---|---|---|
2026年3月期 | 160.2億円 | 202.5億円 | 362.7億円 |
2027年3月期 | 164.5億円 | 235.5億円 | 400.0億円 |
財務 — 自己資本比率55.5%、借入金は現預金の範囲内
自己資本比率:53.5%(2026年3月末)→ 55.5%(9月末)
有利子負債と現預金:2026年9月末の借入金は651.0億円、現金及び預金は833.3億円で、現預金が借入を182億円上回る(KabuGraph算出)。ただし流動負債には家賃預り金(管理物件の家賃を一時的に預かっている分。2026年3月末で178.7億円)があり、これも差し引くと現預金と借入はほぼ均衡する
保有不動産:有形固定資産の土地・建物は帳簿価額1,313.9億円、販売用不動産(仕掛を含む)は411.6億円(2026年3月末)
営業キャッシュフロー:2026年3月期は172.2億円(前期259.2億円)。仕掛販売用不動産の仕入れなどで棚卸資産が117.5億円増えた
ROE・ROA:ROE13.9%、ROA7.4%(2026年3月期、会社算出)
出典:有価証券報告書 第54期(事業等のリスク・経営成績等の状況の概要・連結貸借対照表)・2027年3月期 第2四半期(中間期)決算短信よりKabuGraph作成
投資では、横浜市の関内駅前で進む2つの市街地再開発(港町地区・北口地区)の参加組合負担金を払っているほか、都心のマンション用地の仕入れも進めています(有価証券報告書 第54期 キャッシュ・フローの状況・2026年3月期 決算説明資料 p.20・26)。
配当と株主還元 — 5期連続の増配、今期は年150円
配当方針は「配当性向の向上を図りながら、継続的かつ安定的な配当を行う」です(有価証券報告書 第54期 配当政策)。2026年3月期は期末配当を予想の65円から75円に増やし、年140円(配当性向26.6%)としました(剰余金の配当に関するお知らせ)。2027年3月期は中間配当が75円(前年同期65円、12月1日支払開始予定)に決まり、年150円(同27.3%)の予定です(第2四半期(中間期)決算短信、配当予想の修正なし)。
年間配当は2022年3月期から2026年3月期まで5期続けて増えており、2027年3月期は予想どおりなら6期目です。2020年3月期(65円)と2021年3月期(62円)は前期を下回りました。2019年3月期と2024年3月期には記念配当5円が含まれます(配当情報)。
1株配当と配当性向の推移
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株主優待は100株以上の株主に年2回、ピタットハウス直営店での仲介手数料10%割引や、グループのホテル・旅館の宿泊料金20%割引などの優待券を贈ります(株主優待制度)。
株価指標(2026年11月10日終値)
株価:4,330円
時価総額:約2,338億円
PER:実績8.2倍(2026年3月期EPS 526.61円)/予想7.9倍(会社予想EPS 548.50円)
PBR:1.09倍(2026年3月末BPS 3,986.78円)
配当利回り:実績3.23%(年140円)/予想3.46%(年150円)
ROE:13.9%(2026年3月期、会社算出)
出典:東証株価・スターツコーポレーション 決算短信よりKabuGraph算出(2026年11月10日終値。第2四半期決算の発表(11月9日15時30分)の翌営業日の終値)
PER・PBRは、東証プライムの不動産業の加重平均をいずれも下回ります(東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。ROEは13.9%と、PBRが1倍を少し上回る水準のわりに高めです。
指標 | スターツ | プライム不動産業 |
|---|---|---|
PER | 8.2倍 | 13.6倍 |
PBR | 1.09倍 | 1.4倍 |
PERが業種平均を下回る理由を会社は説明していません。KabuGraphの見方では、業種の加重平均は都心の賃貸ビルを多く持つ大手デベロッパーの比重が大きく、建設請負と賃貸管理で稼ぐスターツとは収益の構造が違うため、単純な比較には限界があります。
株価は2026年3月期中に3,495〜5,350円で推移しました。2021年3月期末を基準とした5年間の株主総利回り(配当込み)は181.8%で、JPX日経インデックス400の180.3%とほぼ同じです(有価証券報告書 第54期 提出会社の経営指標等の推移)。
PER・PBR・ROEをわかりやすく|PBR約1倍のトヨタと約3倍の任天堂は何が違う?
PER・PBR・ROEをわかりやすく解説。PERは利益の何年分、PBRは純資産の何倍、ROEは元手で年何%稼ぐか。お店のたとえでつかみ、トヨタ(PBR0.98倍)と任天堂(3.12倍)の実数でPBR=PER×ROEを確かめます。
競合との比較
スターツの競合は事業ごとに違います。土地オーナーに賃貸住宅を建て、完成後に借上げ・管理する分野では大東建託、東建コーポレーション、レオパレス21、積水ハウス・大和ハウス工業の賃貸住宅部門とぶつかり、賃貸仲介では全国チェーンの仲介会社と、ホテルではビジネスホテルの大手と競います。
会社 | 売上高 | 営業 | PER |
|---|---|---|---|
スターツ | 2,519.1 | 14.4% | 8.2倍 |
大東建託 | 19,847.4 | 6.8% | 11.2倍 |
東建 | 3,865.4 | 5.8% | 10.7倍 |
建築と管理(土地活用)
大東建託(1878):賃貸住宅の建築から一括借上げ・管理までを手がける最大手。賃貸住宅の管理戸数は132.5万戸で30年連続の首位(2026年3月末)。売上高はスターツの約8倍ある
東建コーポレーション(1766):土地オーナーの賃貸住宅を建て、完成後はサブリース(一括借上げ)で管理する。管理戸数は28.8万戸で5位(同)
レオパレス21(8848):遊休地を持つオーナーからアパートの建築を請け負い、一括借上げで入居者の募集から管理まで行う。管理戸数は54.0万戸で4位(同)
積水ハウス(1928)・大和ハウス工業(1925):ハウスメーカーの賃貸住宅部門で、管理戸数は積水ハウスグループ72.4万戸(2位)、大和リビング69.8万戸(3位)(同)
スターツ:同じランキングではスターツアメニティーが13.0万戸で9位(グループのアパート・マンション管理戸数は2026年3月末で15.9万戸)と、上位5社より規模は小さい。会社は地域密着の営業、免震構造、商業ビル・ホテル・高齢者支援施設・保育施設・物流倉庫まで広がる提案の幅を強みに挙げ(有価証券報告書 第54期)、自前の仲介網「ピタットハウス」も持つ
フィル・カンパニー(3267):駐車場の上部空間や空き地に店舗などを建てる空中店舗「フィル・パーク」を土地オーナーに提案しており、土地活用の提案先が重なる
賃貸仲介
ホテル
共立メンテナンス(9616)のホテル事業(ドーミーインなど)は2026年3月期の外部顧客への売上高1,489.6億円、143事業所・22,294室で、スターツのホテル・レジャー(同163.9億円)の約9倍の規模(共立メンテナンス 2026年3月期 決算短信)
出典:管理戸数と順位は全国賃貸住宅新聞 1714号(2026年8月24日発行)の管理戸数ランキング(2026年3月末時点の居住用、各社の申告。大東建託「管理戸数ランキング2026」のお知らせ(2026年8月28日)に掲載の上位10社)。スターツグループの管理戸数は2026年3月期 決算説明資料 p.31。各社の管理戸数は集計の範囲(グループ合算か単体か)が同じとは限らない
大東建託(1878)の企業分析|管理戸数135万戸の賃貸住宅大手、売上の5割超が一括借上の家賃収入でROE20.5%・配当性向50%
大東建託(1878)は土地オーナーに賃貸住宅を建て、35年一括借上で管理まで担う。管理戸数135万戸、2026年3月期は営業利益1,352.6億円で過去最高。受注減と借入増、新リース会計の影響、積水ハウスなど競合との違い、株価指標を解説。
積水ハウス(1928)の企業分析|MDC買収で売上4.2兆円、累積建築275万戸で国内首位・配当利回り4.3%
積水ハウス(1928)の請負型・ストック型・開発型・国際の4セグメント構造、MDC Holdings買収の影響、累積建築275万戸の実績、配当利回り4.3%の株主還元、2027年1月期中間の最高益と通期予想修正までを個人投資家向けに解説します。
大和ハウス工業(1925)の企業分析|商業施設・物流施設でも稼ぐ住宅総合メーカー
大和ハウス工業(1925)の賃貸住宅・戸建住宅・マンション・商業施設・事業施設・環境エネルギーの6セグメント構造、海外展開、2027年3月期の上方修正とNon-GAAP利益で見た業績、配当と投資リスクを個人投資家向けに解説します。
共立メンテナンス(9616)の企業分析|寮と「ドーミーイン」、ホテルがセグメント利益の約7割
共立メンテナンス(9616)は学生寮・社員寮と「ドーミーイン」「共立リゾート」の運営会社。2027年3月期上期は営業利益14.5%増、通期予想は据え置き。寮とホテルの稼ぎ方、転換社債の転換、競合、PER16.5倍などの株価指標を解説。
フィル・カンパニー(3267)の企業分析|駐車場の上に店舗を建てる土地活用とガレージハウス
フィル・カンパニー(3267)は駐車場の上に店舗を建てる「フィル・パーク」とガレージ付賃貸住宅が主力。今期は営業利益予想3.8億円に対し第3四半期累計で2.7億円。第4四半期の開発案件の引渡し、受注残、財務、競合との違い、PER・配当を解説。
大東建託
不動産総合企業。アパート建築請負・建設(リーシング事業を含む)、建設受託事業、賃貸住宅管理(大東建託パートナーズ、大東建託リーシング)、不動産仲介(大東建託リーシング)、空き家活用ビジネスなど、賃貸住宅ビジネスの全フェーズをカバー。
投資家が注目すべきポイント
強み
1. 建設・仲介・管理が循環して積み上がる収益
建てた物件が管理物件になり、管理物件が仲介・管理手数料・修繕工事を生みます。不動産管理が営業利益の4割を稼ぎ、建設・仲介と合わせると約8割です(2026年3月期)。
2. 5期連続の営業増益と利益率の改善
営業利益は2022年3月期から5期続けて増え、営業利益率は2023年3月期の12.0%から2026年3月期の14.4%に上がりました。2026年3月期は期初計画を上回っています。
3. 受注残高と分譲の引渡しが今期の増収を支える
建設の受注残高は2026年9月末で1,588.0億円(前年同期末比+4.7%)あります。上期の受注高は前年同期を4.4%下回りましたが、2027年3月期は分譲不動産の引渡しも加わり、売上高2,900億円(+15.1%)を計画し、上期決算でも据え置きました。
4. 自己資本比率55.5%の厚い財務
自己資本比率は55.5%で、現金及び預金833.3億円が借入金651.0億円を上回ります(2026年9月末)。現預金には家賃預り金(3月末で178.7億円)も含まれるため、借入とはほぼ見合う水準です。
5. 増配の継続と低い株価指標
年間配当は5期連続で増え、2027年3月期は中間75円を含む年150円(予想配当利回り3.46%)の予定です。実績PERは8.2倍、PBRは1.09倍で、プライムの不動産業平均を下回ります(2026年11月10日終値)。
リスク
1. 建築資材価格と金利の上昇
有価証券報告書は、建築資材の価格上昇や納期遅延による工期の長期化・追加コストをリスクに挙げています。2026年3月期は金利上昇で住宅ローン手数料が減りました。KabuGraphの見方では、金利の上昇は借入で建てる土地オーナーの採算にも響き、建設の受注に影響しうる点に注意が要ります。
2. 今期計画は分譲物件の引渡しに左右される
計画の増収381億円のうち163億円は分譲不動産ですが、上期の分譲の売上高は10.0億円で、計画の大半は下期にかかっています。マンションの引渡しや大型賃貸住宅の売却がずれると、売上・利益とも計画を下回るおそれがあります。
3. ピタットハウスの店舗減と賃貸仲介の先行投資
ピタットハウスは2026年3月末の632店から9月末に615店へ減りました。賃貸仲介は人材への先行投資で2026年3月期に13.0%の減益となり、上期(4〜9月)は5.2%の増益に戻っています。
4. 出版など周辺事業の振れ
上場子会社のスターツ出版は2026年12月期の営業利益予想を20億円から13億円に引き下げ、上期の出版・文化事業の営業利益は前年同期比43.0%減でした。ヒット作の有無で利益が大きく動く事業です。
5. 創業家への株式の集中
資産管理会社の豊州と村石会長で19.47%を持ち(2026年3月末)、社長も創業家の出身です。2024年には豊州が売りたいとした150万株を会社が自己株式の公開買付けで買い取りました。E-Ship信託の借入は会社が保証しています。
まとめ
スターツコーポレーション(8850)は、土地オーナーへの建築提案から入居募集、管理までを一貫して担い、管理物件の積み上げで稼ぐ不動産グループです。
稼ぎ方:不動産管理が営業利益の4割。建設・仲介と合わせたストック型の3事業で約8割
業績:2026年3月期は営業利益362.7億円で5期連続の増益、営業利益率14.4%。2027年3月期は売上高2,900億円・営業利益400億円を計画し、上期は増収・営業増益で計画を据え置いた
財務・還元:自己資本比率55.5%(2026年9月末)で、借入金は現預金の範囲内。5期連続増配で今期は年150円の予定
株価:実績PER8.2倍・PBR1.09倍・予想配当利回り3.46%(2026年11月10日終値)
注意点:今期の計画は下期の分譲物件の引渡しに頼る部分が大きい。建設の受注、建築資材価格と金利、仲介店舗網の推移も確認したい
四半期の数字は分譲物件の引渡しで振れるため、建設の受注残高、管理戸数、通期計画に対する進捗をあわせて見たい銘柄です。
スターツコーポレーション
スターツコーポレーションは『ピタットハウス』116店舗の賃貸・売買仲介ネットワーク、建設・不動産管理、『ホテルエミオン』『ホテルルミエール』といったホテル運営、グループホーム131施設の高齢者支援、さらにメディア事業『オズモール』『OZマガ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年11月10日終値、その他の数値は2026年11月10日時点で確認できた開示に基づいています。