サンフロンティア不動産(8934)の企業分析|中古オフィス再生「リプランニング」の不動産会社
2027年3月期 第2四半期決算まで反映
サンフロンティア不動産(8934)は、東京都心の古くなった中小型オフィスビルを買い取り、改修して投資家に売る「リプランニング」を主力とする不動産会社です。売却後もビル管理(プロパティマネジメント)や賃貸仲介でオーナーと関わり続け、全国で「日和ホテル」「たびのホテル」などのホテルも開発・運営しています。
2026年3月期は売上高1,160.8億円(前期比+12.5%)、営業利益253.6億円(同+19.2%)で、売上高は2期連続、経常利益は3期連続、純利益は4期連続で過去最高を更新しました(2026年3月期 決算短信)。
2027年3月期は売上高1,300億円・営業利益281.5億円を計画し、上期(2026年4〜9月の累計)は売上高・各利益とも上期として過去最高で、営業利益の進捗率は59.1%です(2027年3月期 第2四半期決算短信)。
2026年4月には伊藤忠商事が第三者割当増資とTOB(株式公開買付け)で議決権の21.21%を持ち、同社の「その他の関係会社」になりました(公開買付けの結果に関するお知らせ)。一方、仕入れの拡大で販売用不動産(仕掛を含む)は2026年9月末に2,032億円、有利子負債は1,342億円に増えています。この記事では、事業の仕組み、業績と財務、競合との違い、投資家が見るべき点を整理します。
会社概要 — 中古オフィスの再生から始まった不動産グループ
サンフロンティア不動産は1999年に事業用不動産の仲介・管理会社として設立され、2001年に中古ビルを再生して売るリプランニング事業を始めました(有価証券報告書(2026年3月期) 沿革)。創業者は代表取締役会長の堀口智顕氏です。
証券コード・市場:8934(東証プライム)
設立:1999年4月(株式会社サンフロンティアとして設立し、2000年11月に現社名へ変更)
本社:東京都千代田区有楽町
代表者:代表取締役会長 堀口智顕、代表取締役社長 齋藤清一
従業員:連結の正社員1,843名(パート・アルバイトを含めて2,835名、2026年9月末)
決算期:3月
主要株主:堀口会長が間接的に100%保有する資産管理会社の株式会社報恩(2026年9月末で36.58%)、伊藤忠商事(子会社のSI合同会社と合わせて議決権の21.21%、2026年4月時点)
出典:有価証券報告書(2026年3月期)・半期報告書(2026年9月30日現在の大株主の状況)・2027年3月期 第2四半期決算説明資料 p.59・公開買付けの結果に関するお知らせよりKabuGraph作成
沿革 — 仲介・管理の会社から、再生・ホテル・海外へ
1999年4月:事業用不動産の売買仲介・賃貸仲介・管理を目的に設立
2001年1月:リプランニング事業(ビルの再生・活性化)を開始
2004年12月:ジャスダック証券取引所に上場
2005年7月:SFビルサポートを設立し、滞納賃料保証事業を開始
2007年2月:東京証券取引所市場第一部に上場
2015年8月:ホテル運営事業を開始(同年12月にベトナムの現地法人を設立)
2016年4月:貸会議室事業を開始
2018年10〜12月:不動産特定共同事業(小口化商品)と、米ニューヨークでの不動産再生事業を開始
2022年4月:東証プライム市場へ移行
2023年10月:アドバンテッジパートナーズがサービスを提供するファンド(AAGS S5, L.P.)に、転換社債型新株予約権付社債(約100億円、転換価額1,554円)を割り当て
2025年10月:サッシ・ガラス窓の加工・施工を行う大竹建窓グループを子会社化
2026年4月:伊藤忠商事との資本業務提携に伴う第三者割当増資と、同社子会社によるTOBが完了
2026年7月:首都圏で67店舗の住宅賃貸仲介を展開するアエラスグループを子会社化
出典:有価証券報告書(2026年3月期) 沿革・伊藤忠商事株式会社との資本業務提携等に関するお知らせ(2026年2月25日)・株式会社アエラスの株式取得に関するお知らせよりKabuGraph作成
伊藤忠商事が議決権の21%を持つ関係会社に
2026年2月25日、同社は伊藤忠商事との資本業務提携を発表しました。伊藤忠は、新築の開発コスト高騰や建設の人手不足を背景に既存オフィスビルのリノベーション領域を新たな収益機会と位置づけ、不動産再生に強い同社を提携相手に選んだと説明しています(資本業務提携等に関するお知らせ)。
第三者割当増資:2026年4月1日に伊藤忠へ550万株を1株2,438円(発表前3か月の終値平均)で発行し、134.09億円を調達
TOB:伊藤忠の完全子会社SI合同会社が1株2,800円で上限665.69万株を買付け。応募は776.83万株と上限を超え、あん分比例で決済した
結果:伊藤忠の保有は直接・間接を合わせて1,215.69万株、議決権の21.21%。2026年4月16日付で同社の「その他の関係会社」になった
上場は維持:TOBは上場廃止を目的としない。伊藤忠は取締役候補1名を推薦する権利を持つ
提携の中身:リプランニングの共同投資、ホテルの出店、資機材の調達、管理・運営機能の相互補完など。2026年11月時点で共同事業は7件・事業規模約300億円(うちサンフロンティア分約200億円)に増え、伊藤忠リート・マネジメントなどへの売却でも連携している(2027年3月期 第2四半期決算説明会 質疑応答)
出典:伊藤忠商事株式会社との資本業務提携、第三者割当による新株式の発行及び主要株主の異動に関するお知らせ・公開買付けの結果並びに主要株主及びその他の関係会社の異動に関するお知らせ・2026年3月期 決算短信 重要な後発事象よりKabuGraph作成
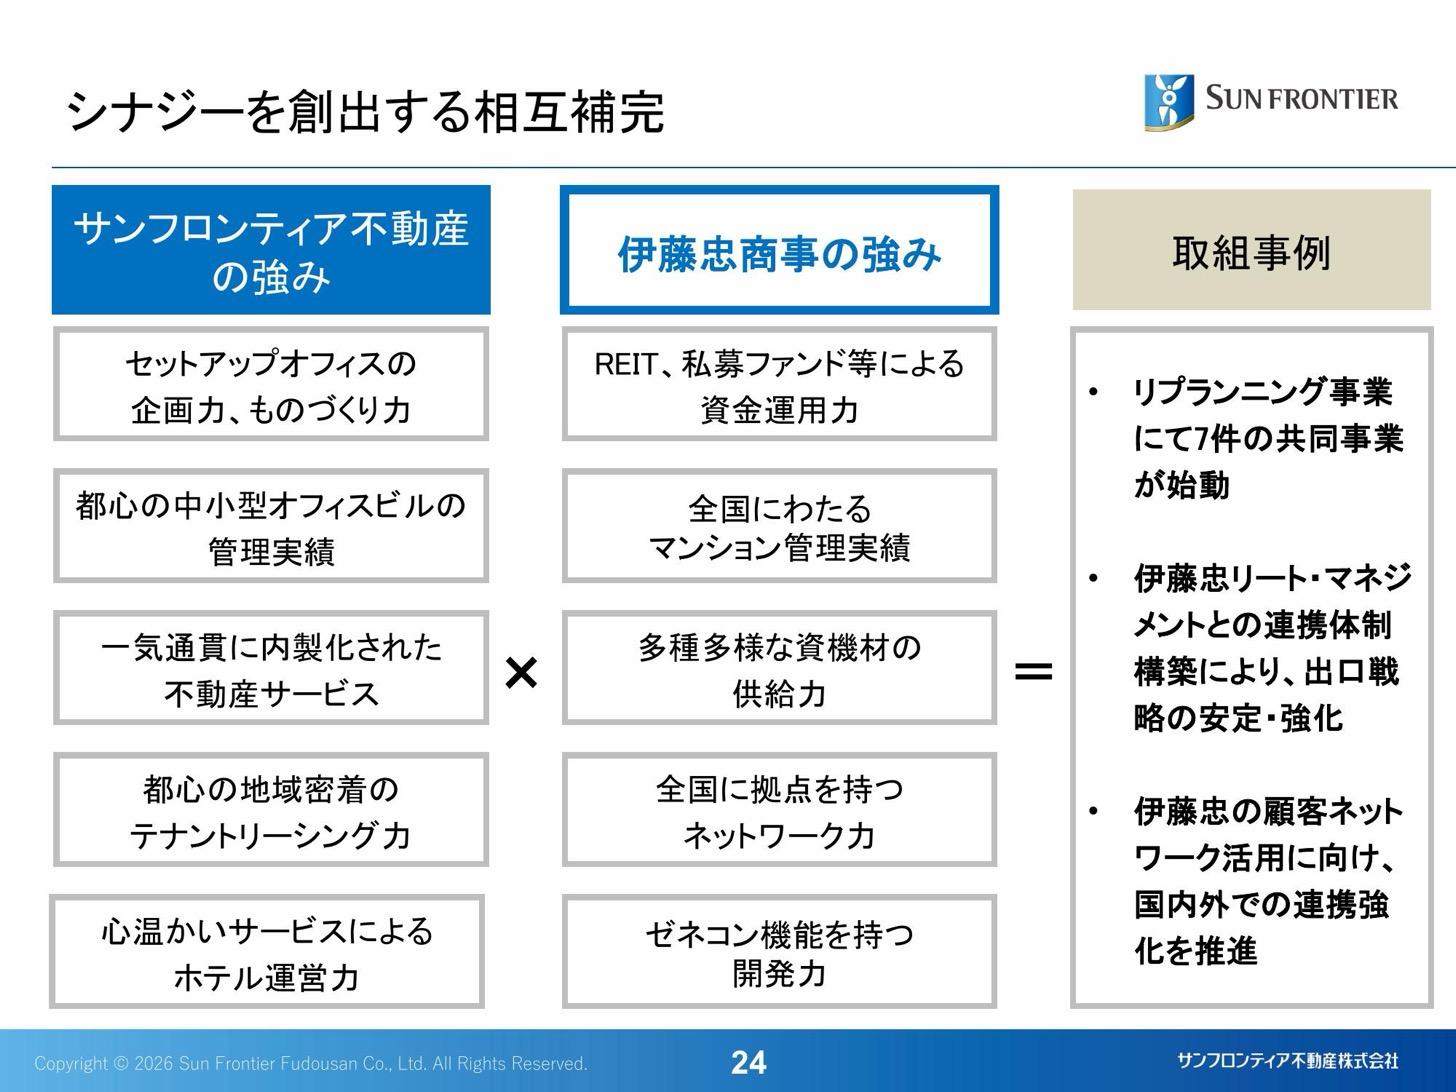
伊藤忠商事(8001)の企業分析|非資源純利益7,747億円で2年連続最高益、5大商社の純利益首位に立つバフェット銘柄
伊藤忠商事(8001)の非資源ビジネスの強さ、5大商社首位となった2年連続の過去最高益9,003億円の業績構造、バフェット銘柄としての評価、投資リスクを個人投資家向けに解説します。
売上の3分の2はオフィスなどの不動産再生
報告セグメントは「不動産再生」「不動産サービス」「ホテル・観光」の3つで、これに海外開発・建設などの「その他」が加わります。2026年3月期の外部顧客への売上高では、不動産再生が65.8%を占めます。
セグメント別売上構成比(2026年3月期)
利益で見ると、セグメント利益(経常利益ベース)は不動産再生221.5億円、不動産サービス87.0億円、ホテル・観光38.2億円、その他11.8億円です。ここから全社費用などの125.5億円を差し引いたものが経常利益233.0億円になります(2026年3月期 決算短信 セグメント情報)。
会社は事業を、物件を売って稼ぐ「フロー型」と、管理・仲介・貸会議室・ホテル運営など継続的に稼ぐ「ストック型」に分けても開示しています。2026年3月期の売上高に占めるストック型は37.6%で、前期の約3割から上がりました(2027年3月期 第1四半期決算説明資料 p.16・23)。
事業を理解する — オフィス再生・不動産サービス・ホテル
グループの柱は、古いオフィスビルを買って価値を上げて売る不動産再生と、その前後でビルオーナーやテナントに提供する管理・仲介などの不動産サービスです。この2つの間で仕入れの情報と顧客を循環させ、ホテルや海外に事業を広げています。
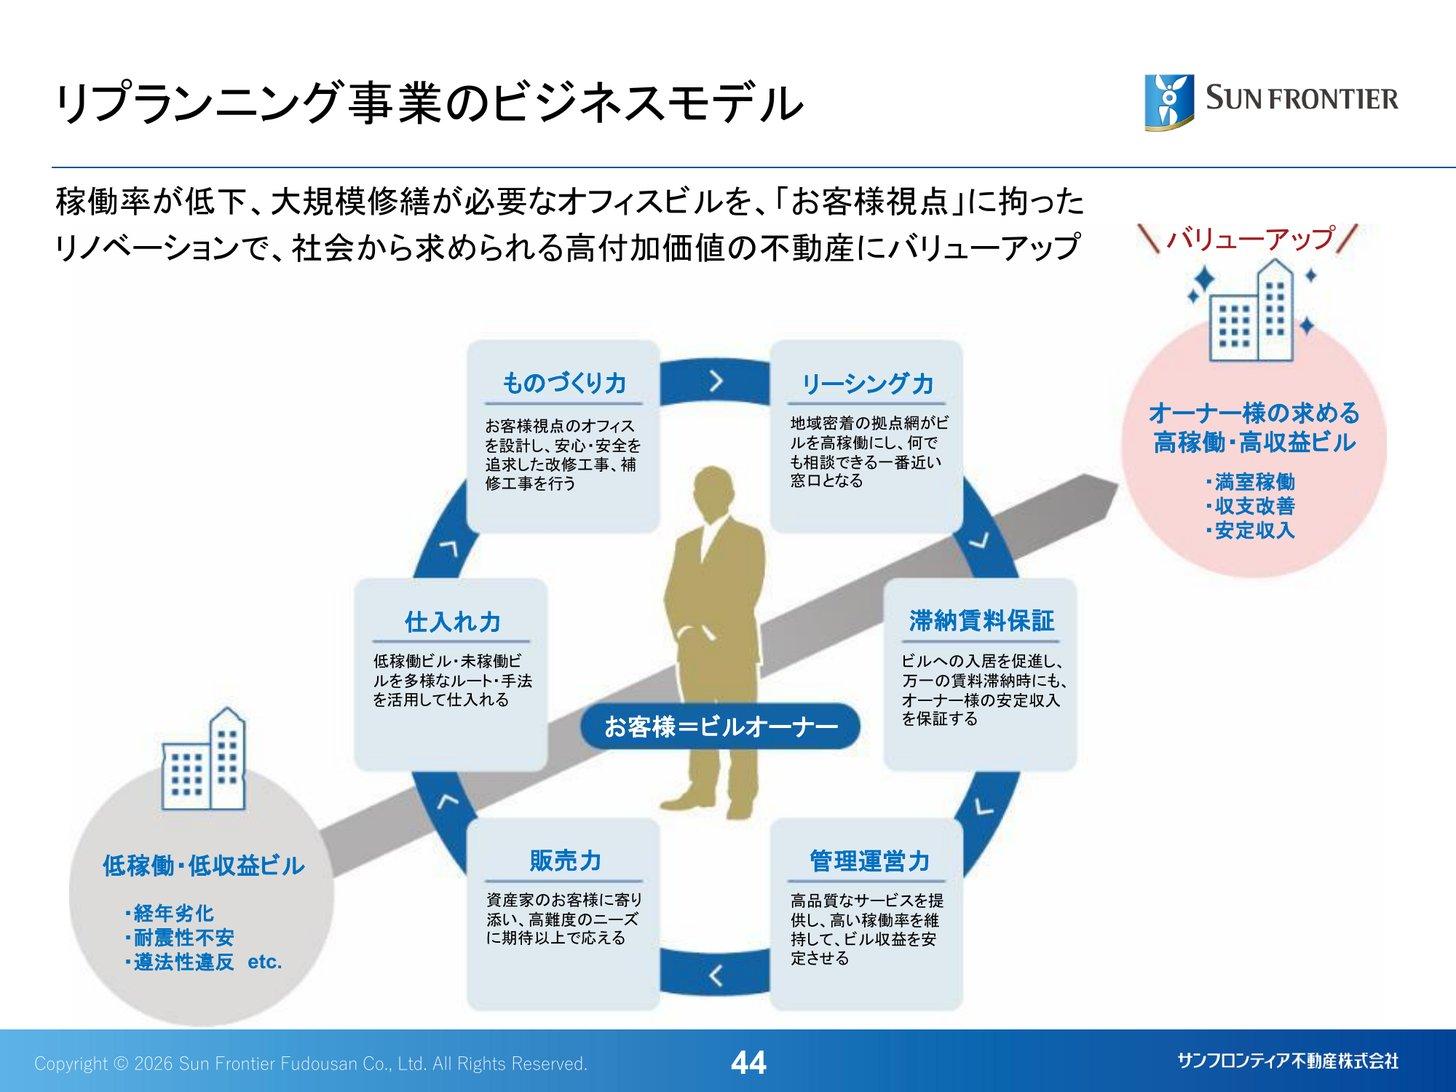
リプランニング(不動産再生事業)— 稼働の落ちたビルを直して売る
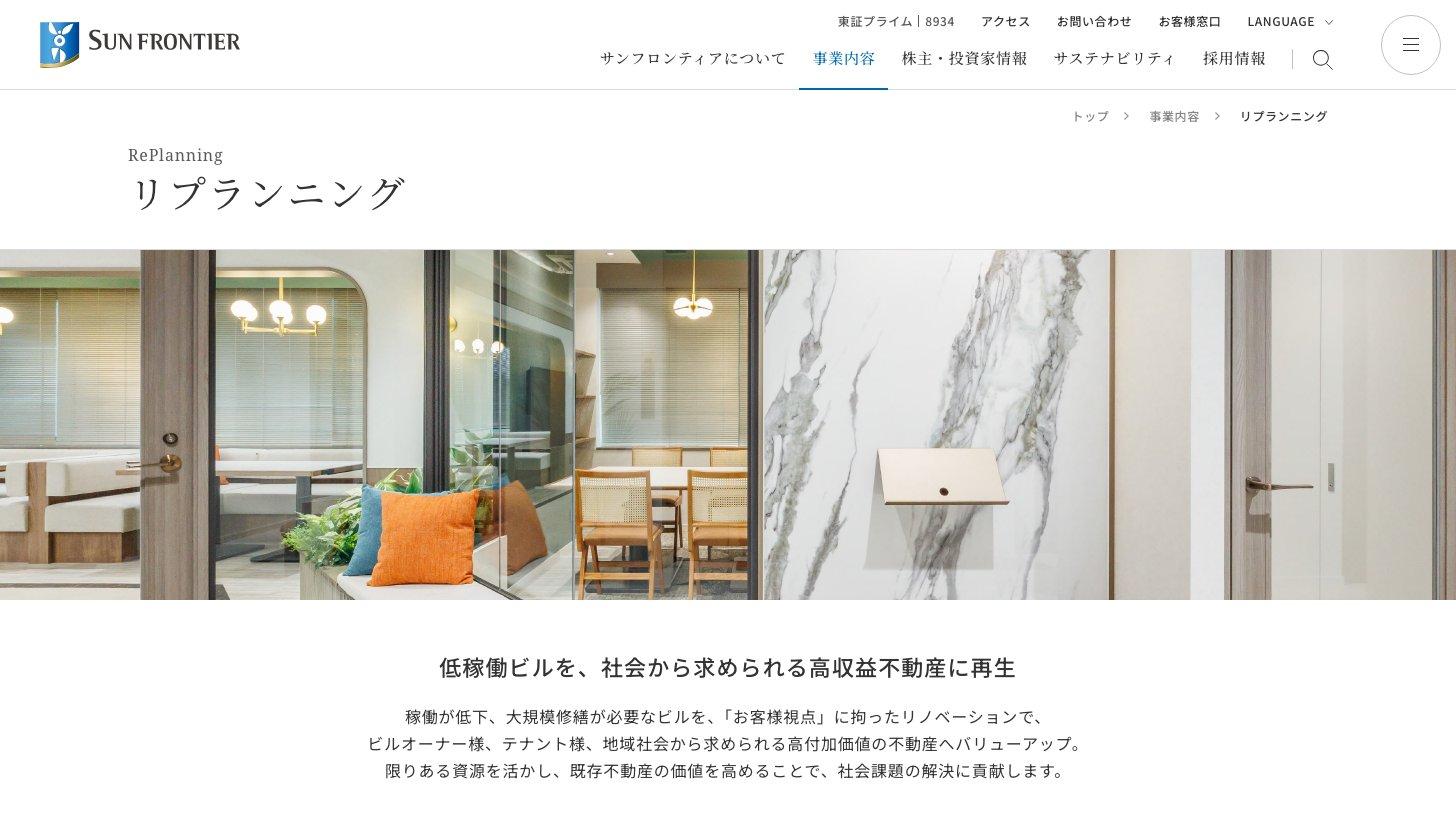
対象は、経年劣化で稼働率が下がり、大規模修繕やデザインの刷新が必要になった都心の中小型オフィスビルです。改修でテナントが入るビルに仕立て直し、稼働を上げたうえで、主に賃貸収入を目的とする個人・法人の投資家に売ります(有価証券報告書(2026年3月期) 事業の内容・事業等のリスク)。
規模:2026年3月期のリプランニング事業は売上高724.8億円、売上総利益234.9億円(売上総利益率32.4%)。販売は24件で、うち新築ビル3件、小口所有商品3件、NY物件2件(2026年3月期 決算短信)
事業期間:2027年3月期の上期(4〜9月)に売った物件の平均事業期間は657日、新築・NYを除くと535日(第2四半期決算説明資料 p.11)
累計の実績:物件販売は累計559棟(うちリプランニング547棟、小口化商品12棟)で、大半が都心5区とその隣接区(同 p.29)
資金の回し方:物件ごとに担保を入れて借り、1年半を目途に売却して、販売時に借入を一括返済するのが基本方針(2026年3月期 決算短信 資本の財源及び資金の流動性)
賃貸ビル事業:売るまでの商品化期間にも賃料を得る。2026年3月期は保有棟数の増加で売上高39.6億円(前期比+49.0%)
強みは、売った後も同社がビル管理(PM)やテナント仲介を受託し、オーナーとの関係が続く点です。会社は仕入れが好調な理由として、営業・リーシング・PMの各接点で物件情報の収集力が高まったことを挙げています(第1四半期決算説明会 質疑応答)。
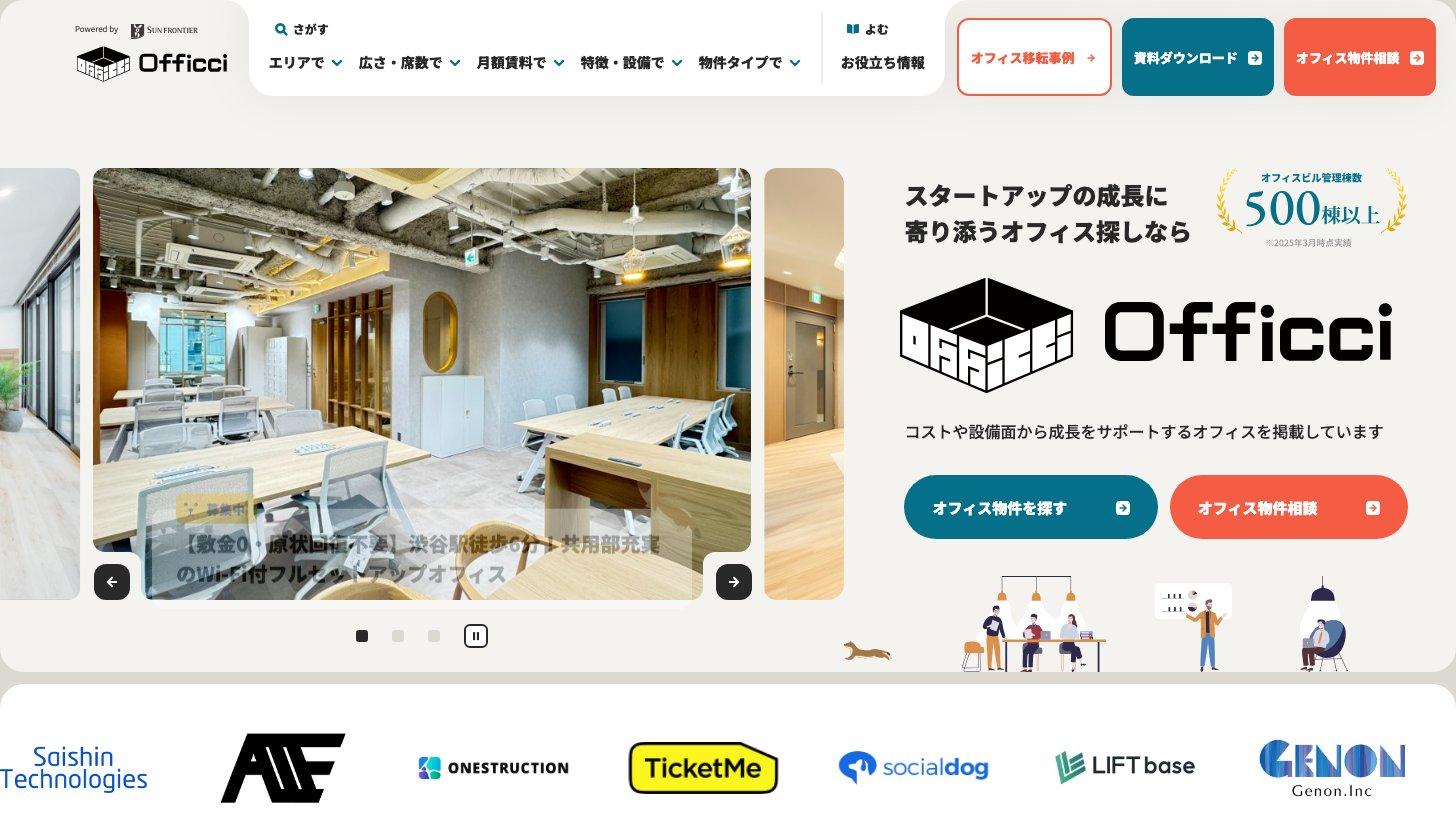
入居前に内装や設備を整えた「セットアップオフィス」も特徴で、会社は自らをその開拓者と位置づけています(資本業務提携等に関するお知らせ)。自社のオフィス検索サイト「Officci」やピッチイベントでスタートアップ・成長企業との接点を増やし、直接の入居につなげています(第1四半期決算説明会 質疑応答)。
新築ビル・小口化商品・NY・レジデンシャル — 売る物件の種類を増やす
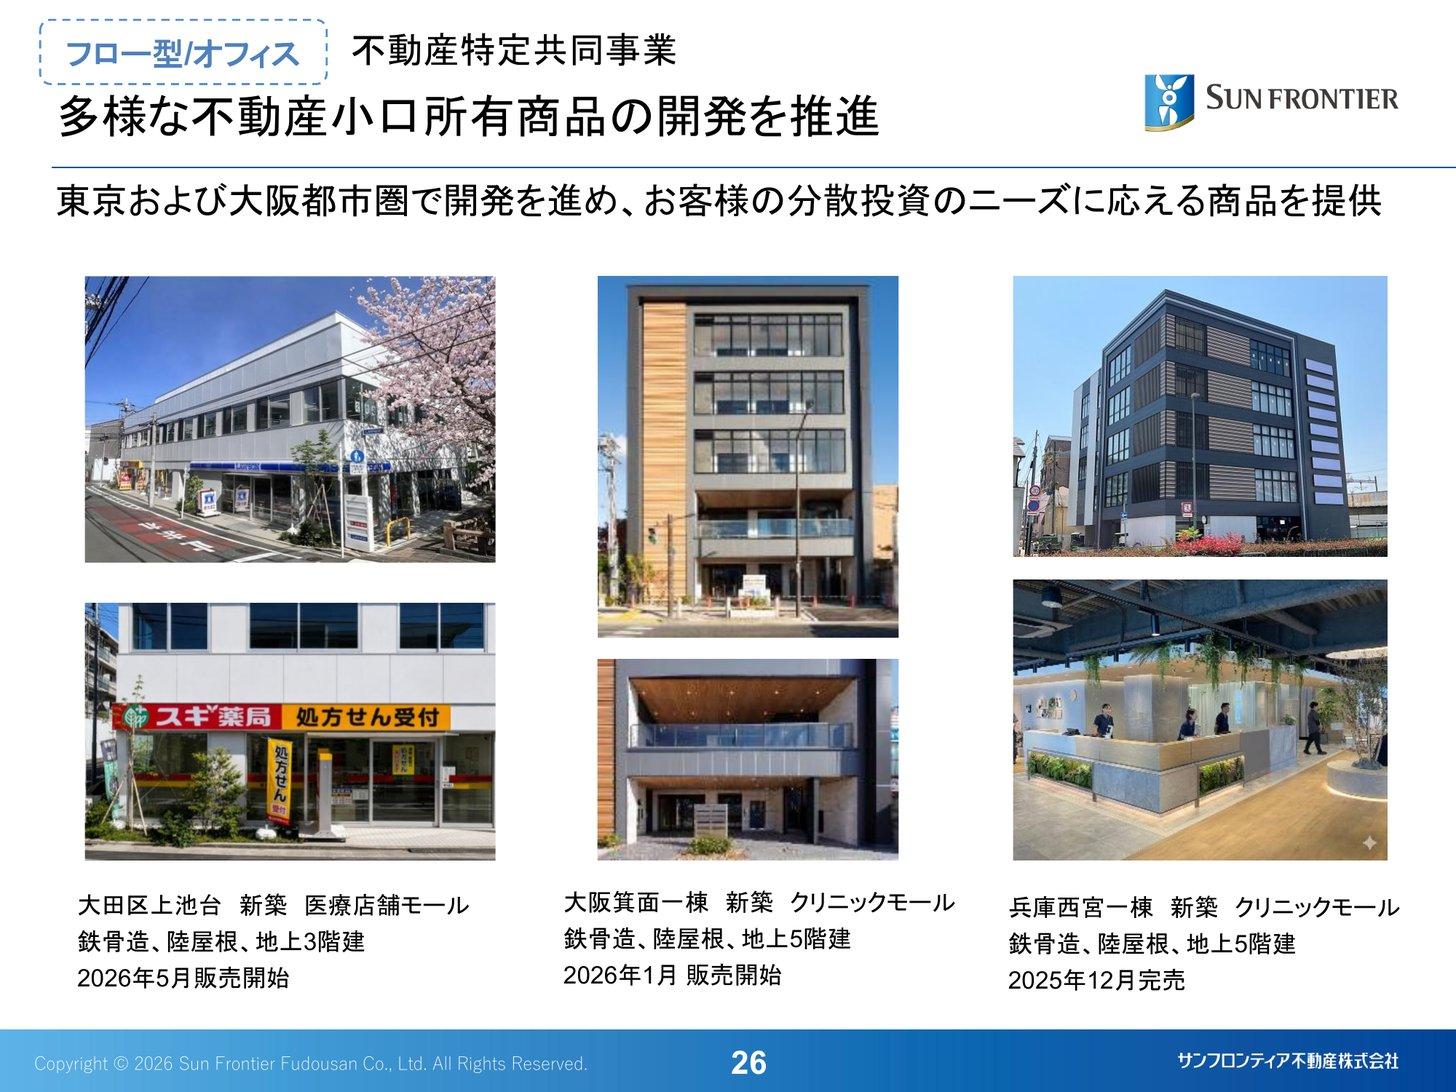
新築ビル:再生のノウハウを生かして新築のオフィスビルも開発し、売却済みが8棟、進行中が9棟(第2四半期決算説明資料 p.30)
不動産小口所有商品:不動産特定共同事業法にもとづき、東京・関西の不動産を小口化して少額から投資できる商品にする
ニューヨーク:築100年超のアパートメントを改修し、日本の投資家に販売する(有価証券報告書 事業の内容)
レジデンシャル:国内で進行中が10棟。2026年7月に新築の第1号(西落合の防音マンション)を売却した。同月に買収したアエラスグループ(首都圏の直営67店舗、年間仲介約4万5千件)の賃貸仲介網を生かし、一棟収益マンションの開発・再生を広げる方針(第2四半期決算説明資料 p.32・37)
不動産サービス — ビル管理・仲介・貸会議室で安定収益
ビルオーナー向けに、PM(プロパティマネジメント)、ビルメンテナンス、売買・賃貸仲介、滞納賃料保証、貸会議室などをグループで提供しています。2026年3月期のセグメント売上高は163.1億円(前期比+30.6%)、セグメント利益は87.0億円(同+42.4%)でした(2026年3月期 決算短信)。
PM:受託棟数580棟・稼働率96.03%(2026年9月末)。2027年3月期末に600棟を目指す(第2四半期決算短信)
賃貸仲介:都心の主要エリアに13拠点。自社で保有するリプランニング物件のテナント付けも担う
滞納賃料保証:オフィス・店舗向けの保証サービス「TRI-WINS」を子会社のSFビルサポートが提供
貸会議室「ビジョンセンター」:10月1日に横浜駅東口を開業し、20拠点・11,254坪(2026年11月9日時点)。中期経営計画では16,000坪を目指す(第2四半期決算短信)
会社は、PMの受託棟数が増えると賃貸仲介・工事・売買仲介の機会も連動して増えるとして、PMを不動産サービスの成長ドライバーと位置づけています(2026年3月期 決算説明会 質疑応答)。
ホテル・観光 — 「日和ホテル」「たびのホテル」を全国に
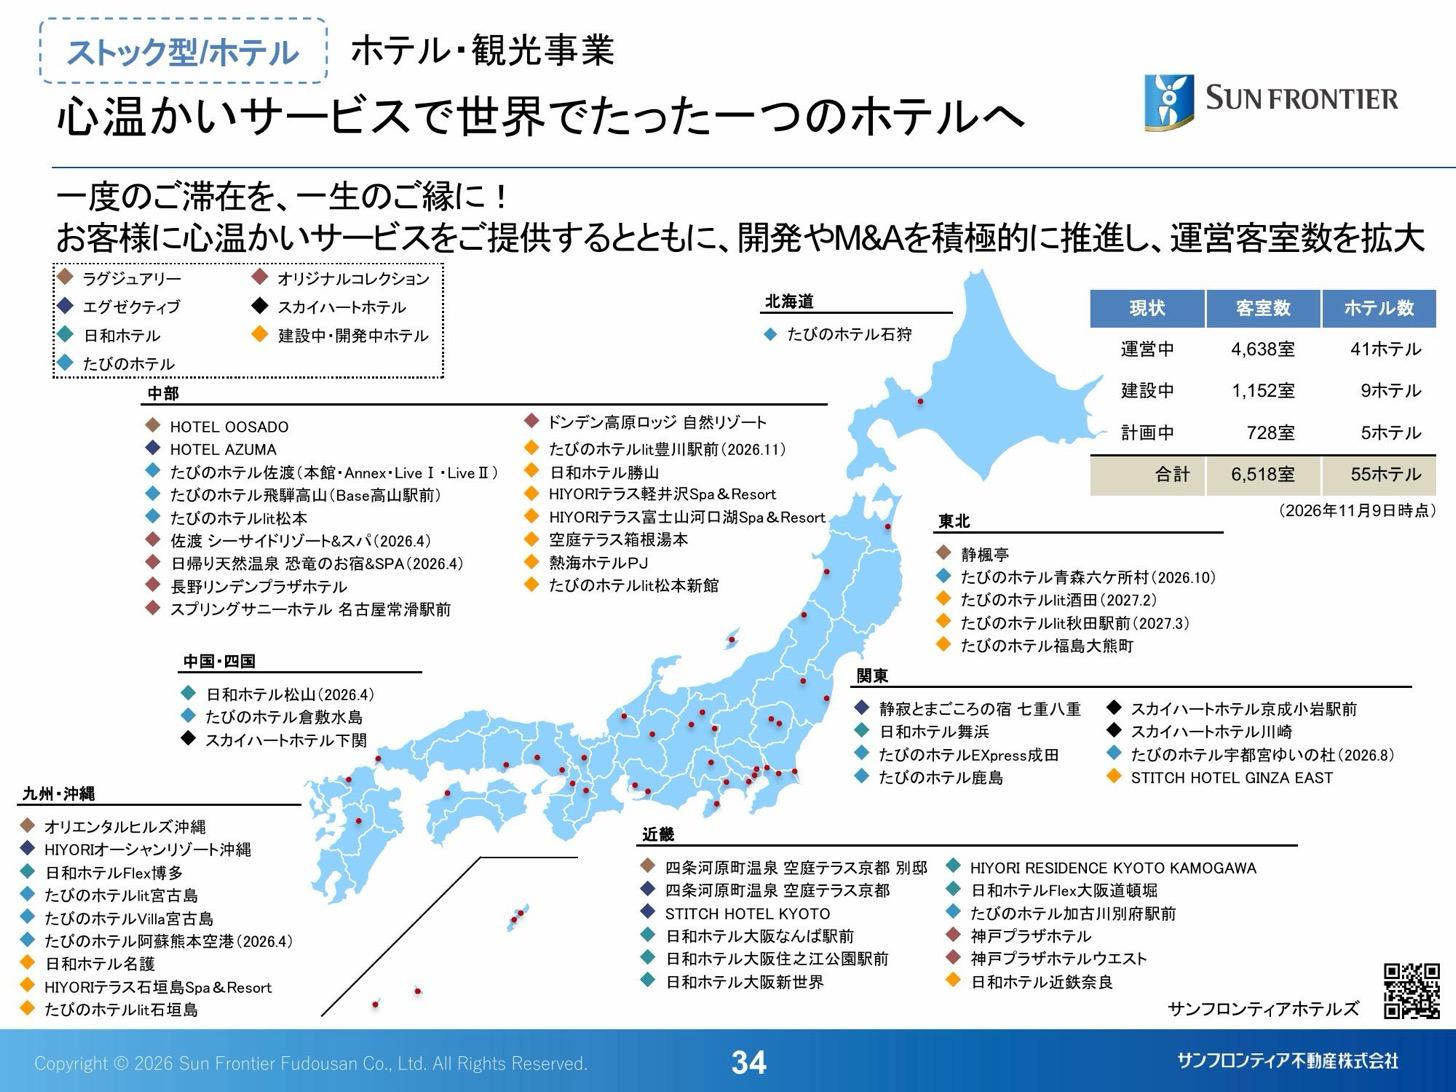
ホテルは2015年に運営を始め、2026年10月末時点で全国41ホテル・4,638室を運営しています(2027年3月期 第2四半期決算短信)。11月9日時点では、ほかに建設中が9ホテル・1,152室、計画中が5ホテル・728室あり、2033年に運営客室数10,000室を目標に掲げます(第2四半期決算説明資料 p.35・2026年3月期 決算短信)。
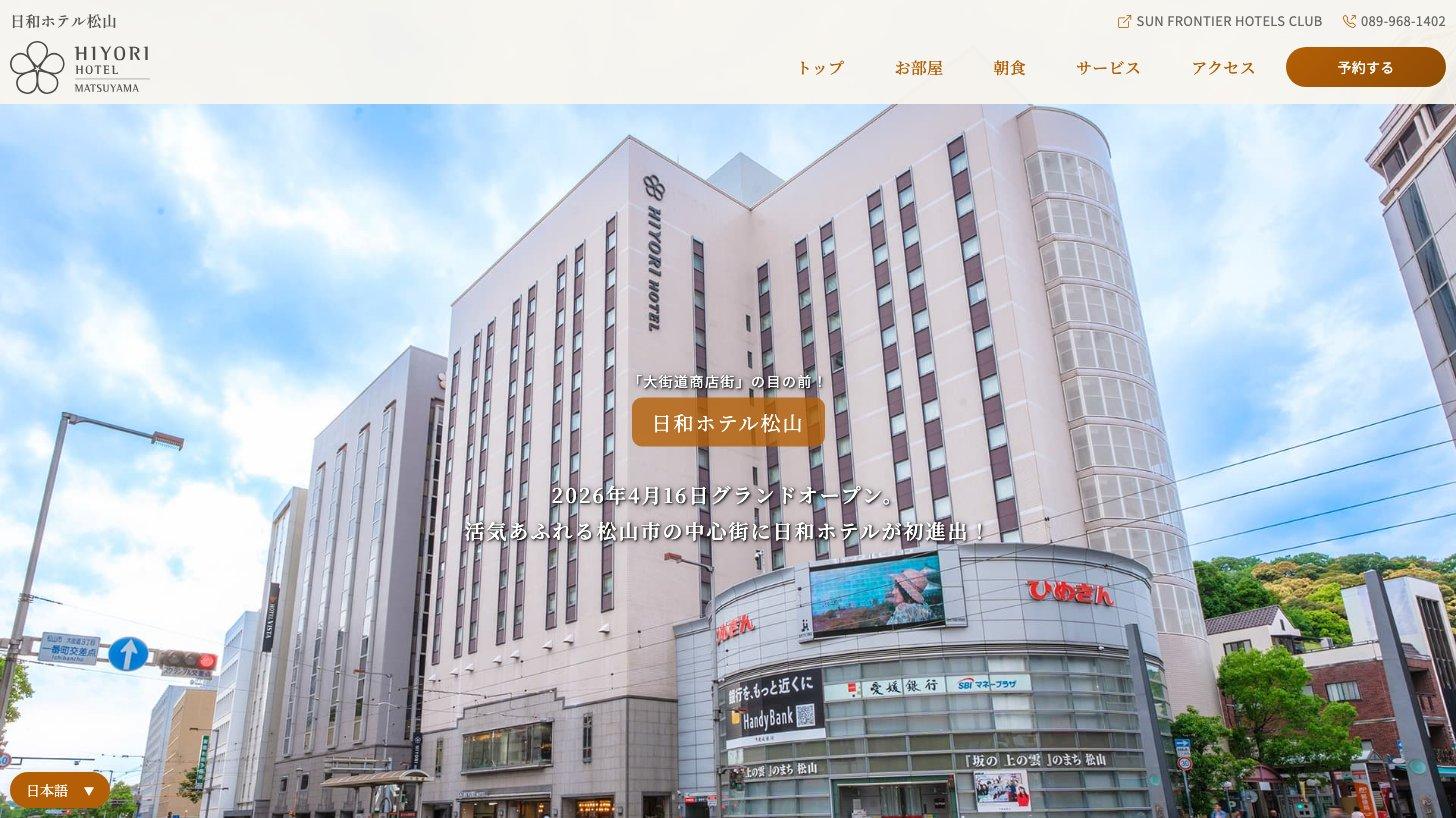
日和ホテル:旗艦ブランドで、アッパーミドルクラスの都市型ホテル。2026年4月に松山で四国に初出店した
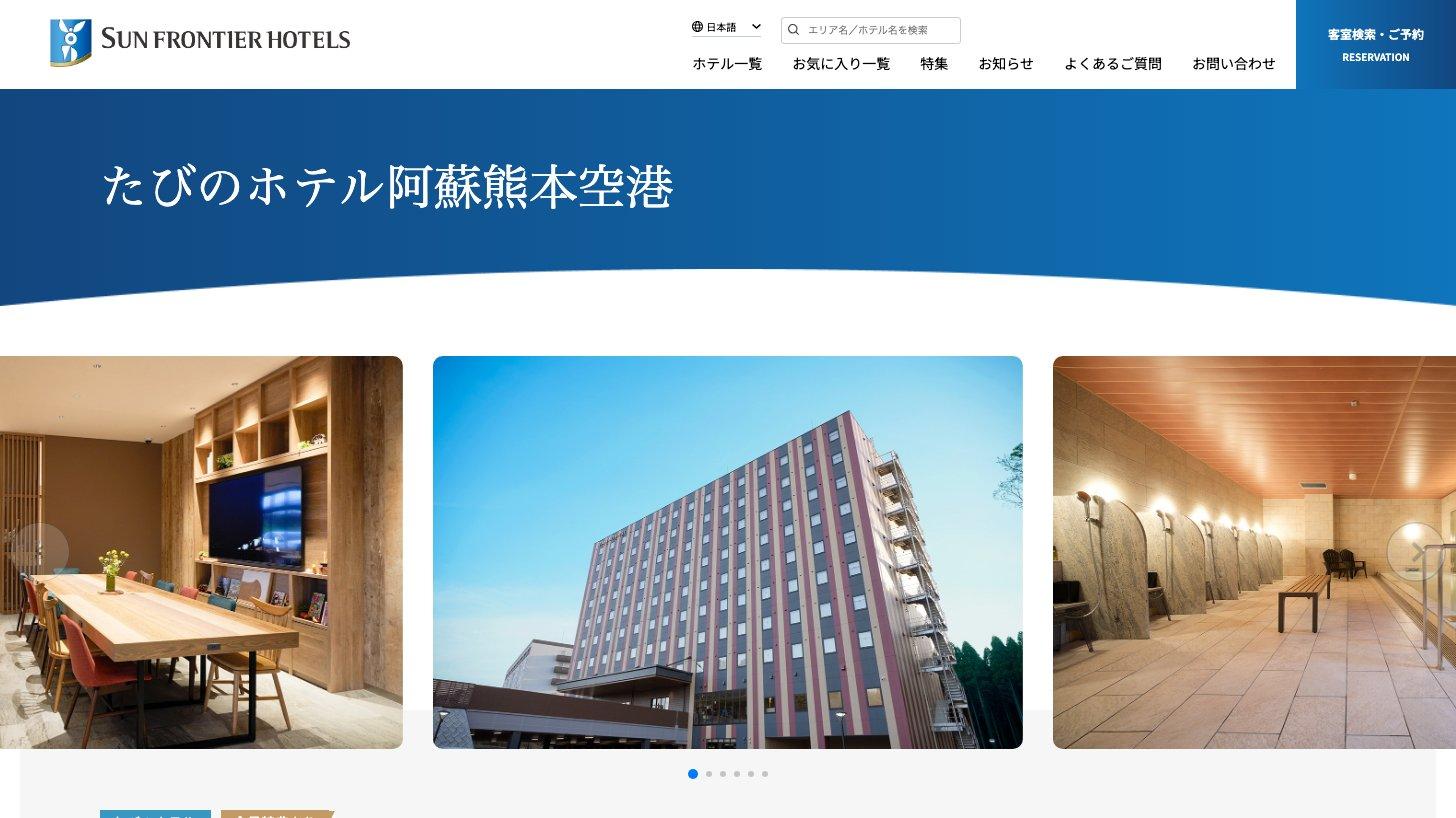
たびのホテル:ビジネス利用が中心の、比較的価格帯の低いシリーズ(2026年3月期 決算説明会 質疑応答)。2027年3月期は宇都宮(8月)と青森六ヶ所村(10月)を開業し、豊川(11月)・酒田(2027年2月)・秋田(同3月)での開業を予定(第2四半期決算短信)
その他:沖縄・京都などのラグジュアリー/オリジナルブランド、M&Aで取得した既存ホテル、佐渡などの地域創生案件
稼ぎ方は2段階です。自社でホテルを開発・再生し、稼働が安定したら投資家に売って開発利益を得たうえで、賃借して運営を続け運営収入を得るのが基本のモデルです(有価証券報告書 事業等のリスク)。既存ホテルのM&Aや運営受託も増えています。
このため、ホテルを売る年と売らない年で利益が振れます。2026年3月期はホテルの売却がなく、ホテル・観光のセグメント利益は38.2億円(前期比−6.3%)に減りましたが、運営事業等の売上高は189.5億円(同+20.2%)と伸びました(2026年3月期 決算短信)。
その他 — ベトナムの分譲マンションと建設事業
海外開発(ベトナム):中部最大の都市ダナンで分譲マンションを開発。第2号案件「HIYORI Aqua Tower」は2026年2月に販売を始め、9月末で総戸数の80%超が契約済み。9月に上棟し、2027年度上半期に竣工予定で、業績への計上は来期以降(第2四半期決算説明資料 p.17)
建設:オフィスの内装・通信工事などに加え、2025年10月にサッシ・ガラス窓の大竹建窓グループを買収し、リプランニングの施工の内製化を進める(大竹建窓ホールディングスの株式取得に関するお知らせ)
その他の売上高は、2026年3月期に58.7億円(前期比+194.8%)でした(2026年3月期 決算短信)。
業績推移と財務分析
通期業績 — コロナ期の減益を挟み、7年で売上高は約2.2倍
売上高は2019年3月期の532.9億円から2026年3月期の1,160.8億円へ、約2.2倍になりました。営業利益率は2021年3月期(コロナ禍)の13.3%を底に、直近は20%を超える水準を保っています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
売上は物件の売却時期で振れる:2024年3月期は売上高が3.5%減った一方、利益率の高い物件の売却で営業利益は18.1%増えた
会社予想を上回ってきた:経常利益は2022年3月期から5期続けて期初予想を上回った(2026年3月期は期初予想225億円に対し実績233.0億円)(2026年3月期 決算説明資料 p.8)
今期のEPSは減る計画:2027年3月期の純利益予想は174億円(前期比+8.8%)だが、増資と転換社債の転換で期中平均株式数が約17%増えるため、1株当たり利益(EPS)は327.76円から304.20円に減る見通し(第2四半期決算短信)
2027年3月期 上期 — 上期として過去最高、進捗は約6割
上期(2026年4〜9月の累計)は売上高・各利益とも前年同期を上回り、上期として過去最高でした。会社は、不動産再生の物件販売が19件と前年同期より6件増えたことに加え、不動産サービスとホテル運営も堅調だったと説明しています。通期予想は5月11日の公表値から変えていません(2027年3月期 第2四半期決算短信)。
項目 | 上期実績 | 前年 | 進捗率 |
|---|---|---|---|
売上高 | 782.3 | +34.3% | 60.2% |
営業利益 | 166.4 | +17.8% | 59.1% |
経常利益 | 154.6 | +13.5% | 59.5% |
純利益 | 103.5 | +15.1% | 59.5% |
上期のセグメント利益(4〜9月累計)
不動産再生:販売19件(うち新築ビル等2件)で増収増益。会社は、11月9日時点で契約済みの売却を含めると、物件売却の売上総利益予想に対する実質的な進捗は80%超(83.8%)としている(第2四半期決算説明資料 p.18)
不動産サービス:貸会議室の伸びとアエラスグループの加入で増収だが、販管費の増加や、売買仲介で前年同期にあった大型案件の反動もあり、セグメント利益は前年並み(同 p.7・p.15)
ホテル・観光:大阪・関西万博の反動減を受けつつ、運営ホテル数の増加で増収増益(同 p.7)
1株当たり利益は減少:純利益は増えたが、伊藤忠への増資などで株数が増え、1株当たり中間純利益は180.88円(前年同期185.31円)に減った(第2四半期決算短信)
四半期ごと(各3か月)の営業利益
財務 — 在庫と借入が一緒に増える
リプランニングは物件を借入で仕入れるため、事業が大きくなるほど販売用不動産(在庫)と有利子負債が一緒に膨らみます。
財務の推移(販売用不動産・有利子負債・自己資本比率)
在庫の中身:会社集計の棚卸資産は2026年9月末で2,034.7億円。うちリプランニング用が1,695.2億円、ホテルが284.8億円、海外等が54.7億円(第2四半期決算説明資料 p.10)
仕入れ:2026年3月期のオフィス・レジデンシャルの仕入れは643億円。2027年3月期は900億円を目標とし、11月9日時点で契約済み・未決済を含め855億円(54件)と目標の9割超まで進んだ(同 p.12)
有利子負債:2026年9月末で1,341.7億円(うち長期借入金1,159.2億円)。現預金513.9億円を差し引いた純有利子負債は827.8億円
支払利息:2027年3月期の上期(4〜9月)は12.2億円で、前年同期(6.4億円)の約1.9倍。日銀は2026年9月に政策金利を1.25%へ引き上げた(第2四半期決算短信)
自己資本比率:2026年9月末で46.4%。伊藤忠の増資で3月末の45.3%から上がった。中期経営計画は45%水準を目安とする
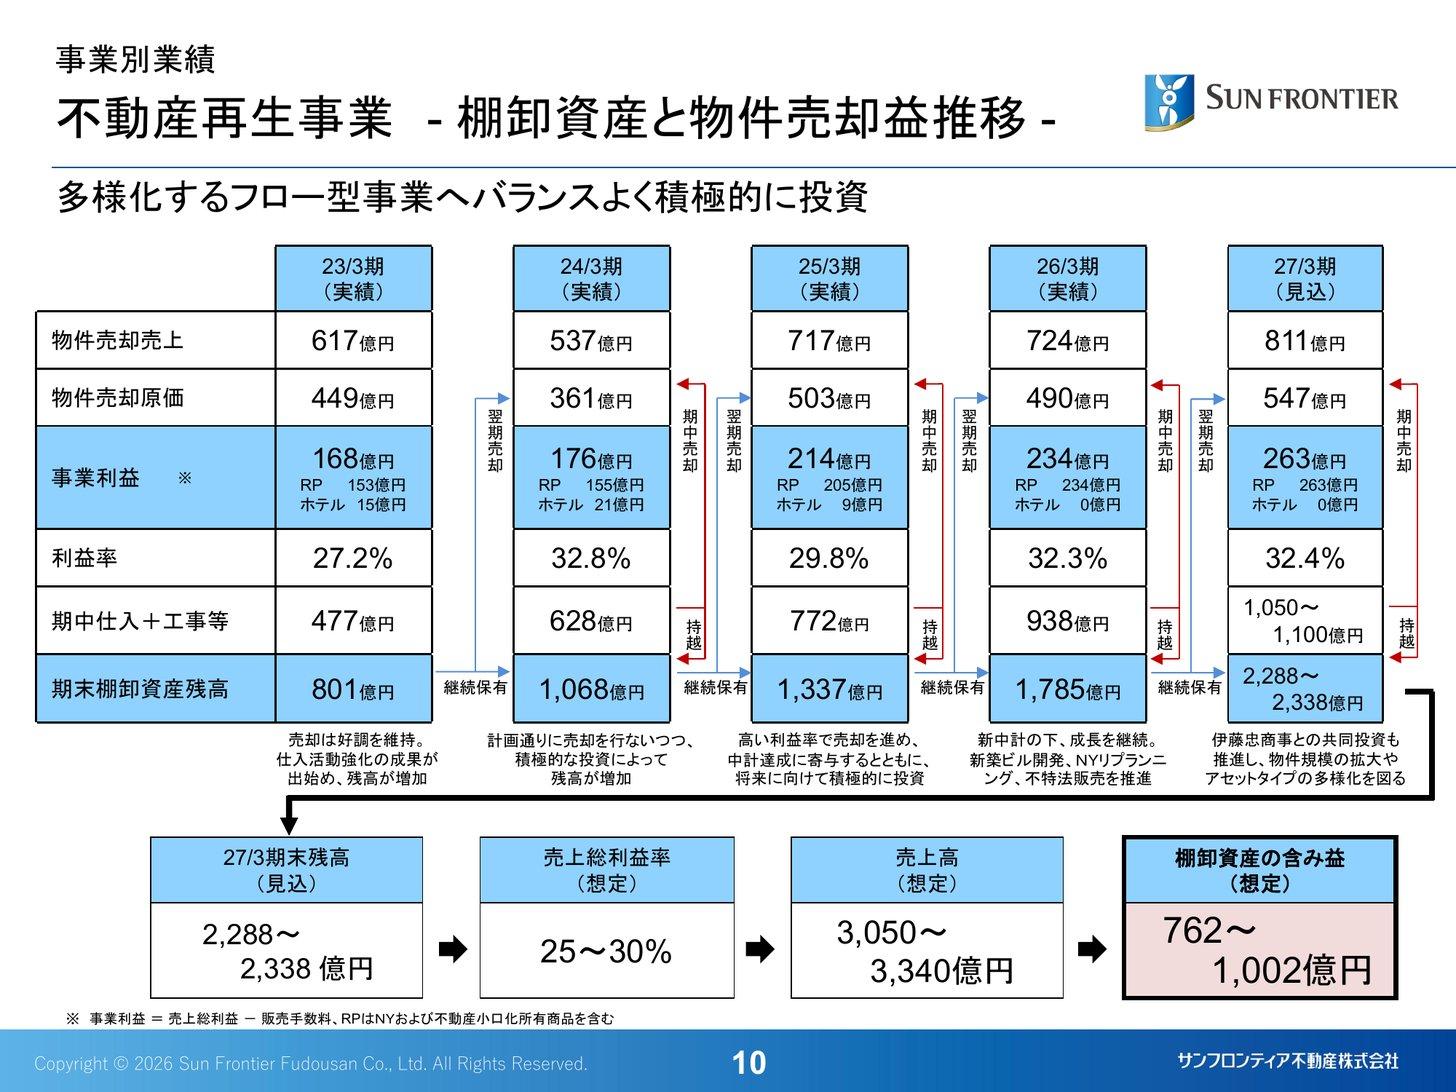
会社は、2027年3月期末の棚卸資産を2,288億〜2,338億円と見込み、想定の売上総利益率25〜30%で売れば762億〜1,002億円の「含み益」があると試算しています(第2四半期決算説明資料 p.14)。あくまで会社の想定で、市況が悪化すれば縮みます。
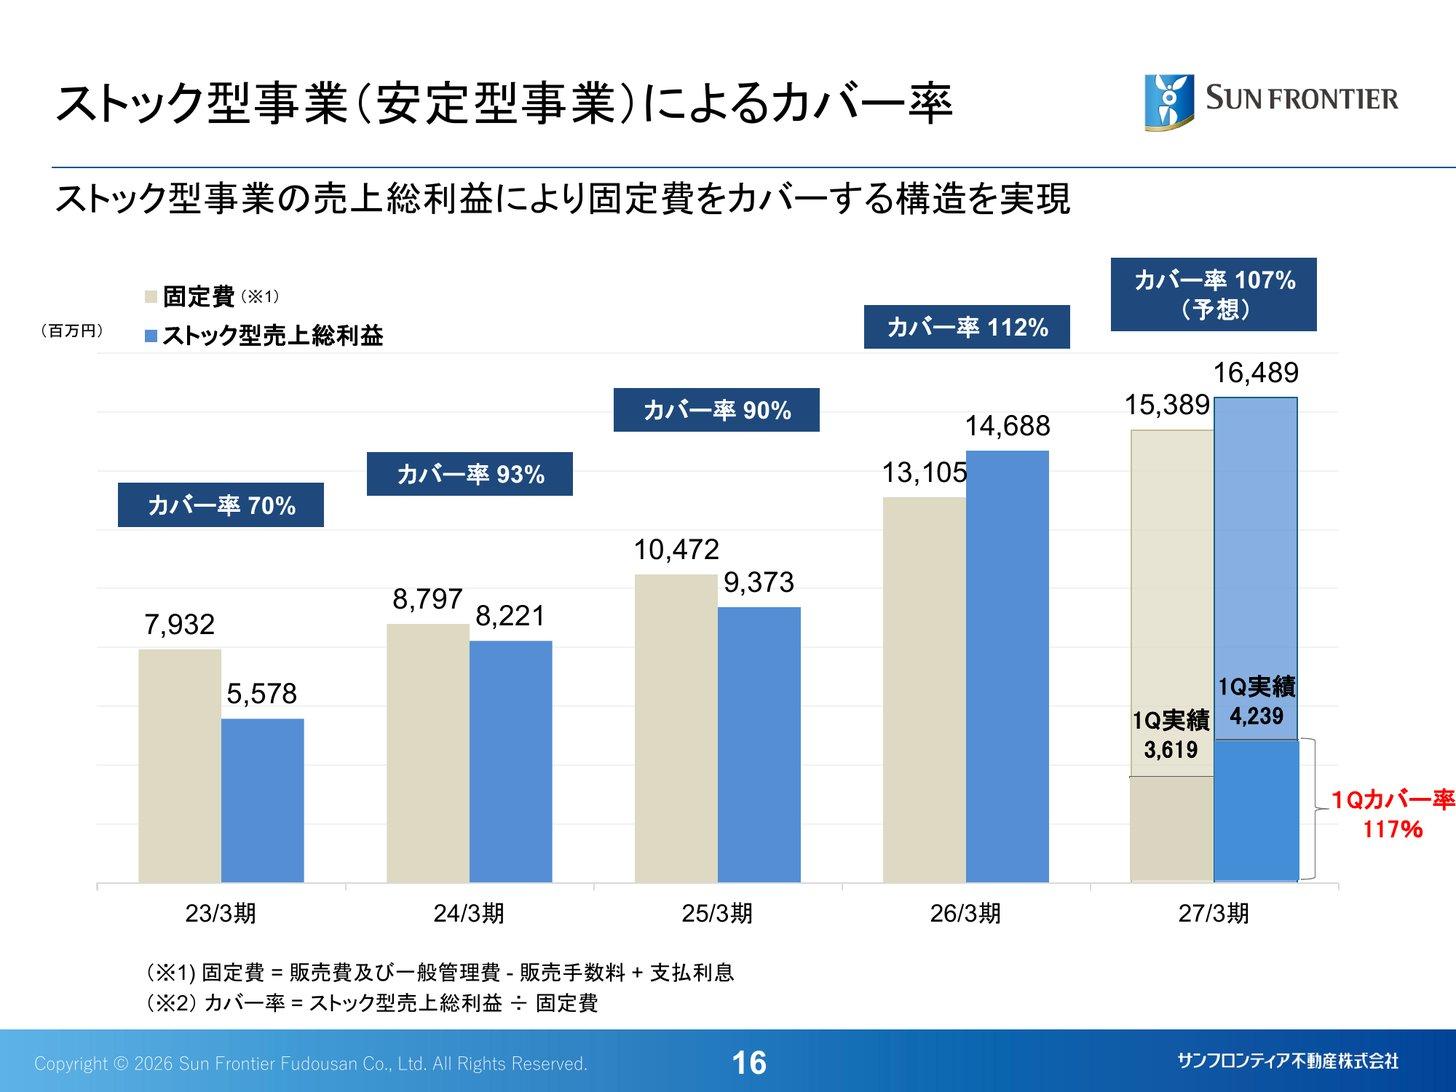
一方で、景気に振れにくい支えもあります。ストック型事業の売上総利益(146.9億円)は、固定費(販管費−販売手数料+支払利息、131.1億円)を上回り、カバー率は112%でした(2026年3月期、会社算出。第1四半期決算説明資料 p.17)。物件が売れない時期でも固定費はまかなえる構造だ、というのが会社の説明です。
中期経営計画と株主還元
2026年5月11日、会社は中期経営計画2028の最終年度(2028年3月期)の目標を売上高1,500億円(従来1,350億円)、経常利益300億円(同270億円)に引き上げました。経常利益率20%、ROE14%以上、自己資本比率45%水準の目標は据え置きです(中期経営計画の見直しに関するお知らせ)。
2026〜2028年3月期の総投資額も3,500億円に増やしています(第1四半期決算説明資料 p.24)。
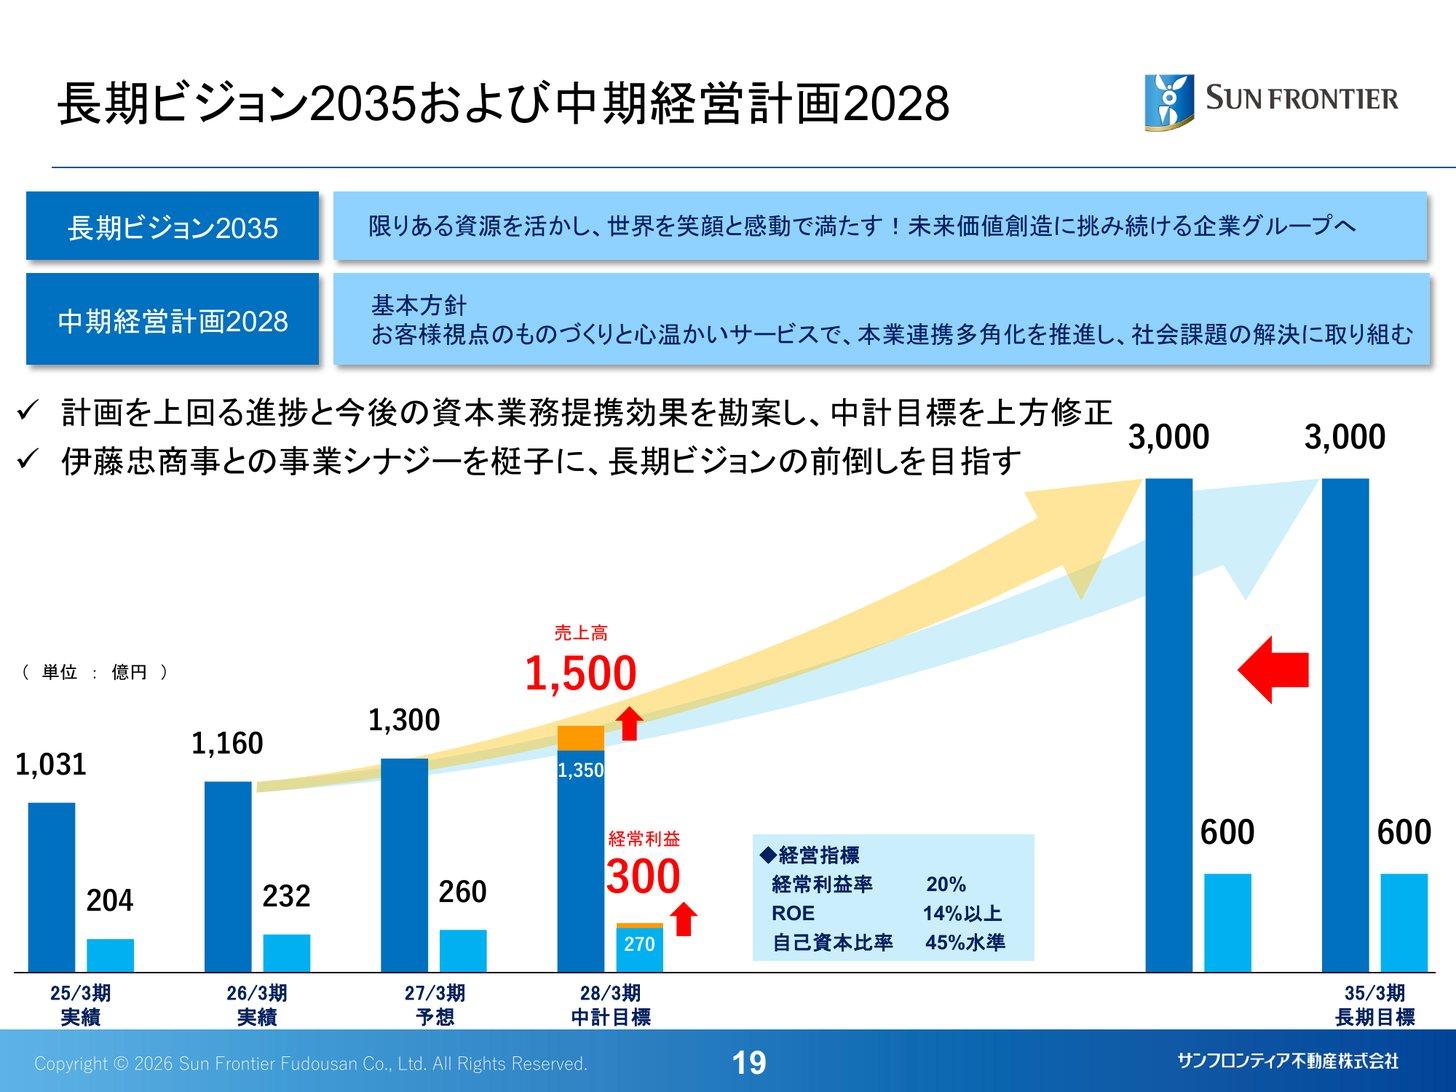
長期ビジョン2035では、2035年3月期に売上高3,000億円・経常利益600億円を掲げています(同 p.20)。
配当は年2回(中間・期末)で、2026年3月期は年76円(配当性向23.2%)。2027年3月期は年80円(予想配当性向26.3%)の予定で、うち中間40円は11月9日に決まりました。会社は「同額維持となった21/3期を挟んで14年連続の増配を予想」としています(2027年3月期 第2四半期決算説明資料 p.9)。
この14年には予想段階の2027年3月期が入っており、2021年3月期は年42円の据え置きでした。実績だけで数えると、2022年3月期から2026年3月期までの5期連続の増配で、2027年3月期は予想どおりなら6期目です。
1株配当と配当性向の推移
配当性向やDOEの数値目標はなく、長期的かつ安定的な利益還元、将来の成長に向けた投資資金の確保、財務の安定強化を総合的に勘案する方針です(有価証券報告書 配当政策)。
株主優待では、グループのホテルで使える割引券を保有株数と保有期間に応じて贈っており、2026年6月発行分から3,000株以上・5,000株以上・10,000株以上の3ランクを新設しました(株主優待制度の変更(拡充)に関するお知らせ)。
株価指標(2026年11月10日終値)
株価:2,325円
時価総額:1,335億円
PER:実績7.1倍(2026年3月期EPS 327.76円)/予想7.6倍(会社予想EPS 304.20円)
PBR:0.94倍(2026年9月末の自己資本から計算した1株当たり純資産 2,482.78円)
配当利回り:実績3.27%(年76円)/予想3.44%(年80円)
ROE:14.4%(2026年3月期、期中平均の自己資本ベース)。2027年3月期は増資で自己資本が増えるため、会社予想は13.1%
出典:東証株価・サンフロンティア不動産 決算短信・決算説明資料よりKabuGraph算出(2026年11月10日終値。11月9日15時30分の第2四半期決算発表の翌営業日の値)。PBRは増資で自己資本が増えたため、9月末の自己資本÷自己株式を除く発行済株式数で計算
PER7.1倍・PBR0.94倍は、東証プライムの不動産業の加重平均(PER13.6倍・PBR1.4倍、2026年10月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)をいずれも下回ります。株価は、伊藤忠がTOBで買い付けた価格(2,800円)と増資の発行価額(2,438円)のいずれも下回っています。
競合との比較
同社の競合は事業ごとに違います。中古ビルの再生・売却では独立系の不動産再生会社、ホテルでは全国チェーンのビジネスホテルやラグジュアリーホテル、レジデンシャルでは都市型マンションの開発会社とぶつかります。有価証券報告書は、仲介・管理・保証・工事・賃貸・売買の各事業を連鎖させた総合力を差別化の源泉に挙げています(有価証券報告書 事業等のリスク「競合の状況」)。
会社 | 売上高 | 営業 | PER |
|---|---|---|---|
サンフロンティア | 1,160.8 | 21.8% | 7.1倍 |
トーセイ | 946.9 | 23.6% | 12.7倍 |
ロードスター | 446.3 | 30.1% | 5.9倍 |
ムゲンエステート | 682.6 | 16.2% | 5.2倍 |
ビーロット | 377.8 | 20.1% | 5.7倍 |
ディア・ライフ | 785.1 | 9.8% | 7.3倍 |
共立メンテナンス | 2,752.5 | 9.0% | 17.7倍 |
中古オフィス・収益ビルの再生
トーセイ:オフィス・商業施設とマンションを再生する(マンションは棟ごとに取得して区分で分譲)。売上規模・営業利益率ともサンフロンティアに近い
ロードスターキャピタル:自己資本で東京23区の中規模オフィスビルを中心に投資し、賃料を得ながら売る。営業利益率は30.1%と高い
ムゲンエステート:首都圏の中古の一棟マンション・一棟オフィスビルなどを買い取り、内外装工事や賃貸管理で再生して個人投資家や事業会社に売る。居住用の戸建て・マンションも扱う
ビーロット:関東・関西を中心に、住宅系などの投資用不動産を商品化して富裕層などに売る。2025年12月期の売却36件のうち関東が16件・関西が13件、住宅系が28件(決算短信)
サンフロンティア:PM・賃貸仲介・滞納保証・工事を自社グループで持ち、売った後も管理で関わる点が違う。都心の中小型オフィスとセットアップオフィスに強い
競り合う場面
物件の仕入れ価格と、買い手の利回り目線をめぐる競争。会社は大手デベロッパーの再生事業への参入について、大手が取り組む物件とは「立地や規模感が異なっており、直接競合するケースは多くありません」と説明している(第1四半期決算説明会 質疑応答)
伊藤忠との提携で狙う1棟100億円規模の案件では、資金力のある大手と仕入れを競うことになる。会社も「大型案件の仕入れ環境も厳しい」と認めている(2026年3月期 決算説明会 質疑応答)
ホテル
共立メンテナンス:ビジネスホテル「ドーミーイン」とリゾートホテル「共立リゾート」を展開。2026年3月期のホテル事業の売上高は1,492.6億円、3月末の客室数は22,294室で、サンフロンティアのホテル・観光(売上高189.5億円、3月末の運営3,690室)を大きく上回る(共立メンテナンス・サンフロンティア不動産の2026年3月期 決算短信)
ロードスターキャピタル:「THE HIRAMATSU」などのラグジュアリーホテルを保有・運営する
サンフロンティア:地方都市のビジネス需要を狙う「たびのホテル」と都市型の「日和ホテル」が中心。開発したホテルを売った後も運営を続ける点が特徴
レジデンシャル
ディア・ライフ:東京23区・都心のターミナル駅から30分以内のエリアで、レジデンスなどの開発用地を仕入れて開発・販売する
サンフロンティア:アエラスの賃貸仲介網を取り込み、新築と再生の両方でこの分野を広げようとしている段階
出典:各社公式サイト(トーセイ・ロードスターキャピタル・ムゲンエステート・ビーロット・共立メンテナンス・ディア・ライフ)・各社決算短信よりKabuGraph作成
ロードスターキャピタル(3482)の企業分析|都心オフィスを軸にした不動産投資で13期連続増収増益、OwnersBookとデジタル証券も展開
ロードスターキャピタル(3482)は東京都心のオフィスを中心に物件を買って価値を高め売る不動産投資会社。OwnersBook・デジタル証券・ひらまつのホテル・AUM2,000億円超のAMの稼ぎ方、1〜9月の進捗、借入と金利のリスク、同業比較を解説。
ムゲンエステート(3299)の企業分析|中古不動産の買取再販で前期売上683億円、海外需要の減速で今期は下方修正
ムゲンエステート(3299)は首都圏を地盤に投資用・居住用の中古不動産を買い取り再生して売る買取再販会社。2025年12月期は最高益も、海外投資家の需要減で今期は営業減益へ下方修正。膨らむ在庫と借入、配当性向40%以上の還元方針、同業との違いを解説。
ビーロット(3452)の企業分析|富裕層向け不動産再生で3期連続最高益、クマシュー買収などで在庫が2倍に
ビーロット(3452)は全国の中古ビル・マンションを再生して富裕層やファンドに売る不動産会社。3事業の稼ぎ方、クマシュー工務店の買収などで倍増した在庫と借入、純利益50億円予想の進捗、配当性向30%の還元、サンフロンティア不動産など同業との違いを解説。
ディア・ライフ(3245)の企業分析|東京23区の用地と収益不動産を回す「不動産商社」、在庫2.7倍と3期連続の目標下方修正
ディア・ライフ(3245)は東京23区で都市型レジデンスの開発・ADRと収益不動産の再販を手がける。販売用不動産を453億円に積み増す一方、2026年9月期は経常利益目標を100億円から61億円へ下げた。業績の振れ方と財務・配当、競合との違いを解説。
タスキホールディングス(166A)の企業分析|東京23区の相続税対策向けIoTレジデンス
タスキホールディングス(166A)は旧タスキと新日本建物の統合で生まれた不動産グループ。東京23区の相続税対策向けIoTレジデンスや不動産AI「ZISEDAI」の仕組み、2026年9月期決算とEPS300円を掲げる新中計、在庫・借入・税制のリスクを解説。
トーセイ
トーセイは資産価値が低下したオフィスビル・商業施設・賃貸マンションを『バリューアッププラン』で再生し投資家に販売する不動産再生事業、『Restyling事業』による収益マンション一棟分譲、不動産開発・賃貸・ファンド・コンサルティング、ホテル…
投資家が注目すべきポイント
強み
1. 管理・仲介から仕入れ、売却後も管理で稼ぐ一気通貫のモデル
PM受託580棟(2026年9月末)・賃貸仲介13拠点の顧客接点が仕入れ情報になり、売った後もビル管理を受託します。ストック型事業の売上総利益で固定費の112%をまかなえる構造です(2026年3月期、会社算出)。
2. 20%を超える利益率と、予想を上回ってきた実績
2026年3月期の営業利益率は21.8%。経常利益は2022年3月期から5期続けて期初予想を上回り、2027年3月期の上期(4〜9月)も売上高・各利益が上期として過去最高でした。
3. 伊藤忠商事の資金力とネットワーク
リプランニングの共同事業は7件・事業規模約300億円(うちサンフロンティア分約200億円)に増えました。提携で規模の大きい案件の情報や投資機会が増えたことが仕入れ拡大の一因で、伊藤忠リート・マネジメントなど伊藤忠グループへの売却でも連携が進んでいると会社は説明しています(2027年3月期 第2四半期決算説明会 質疑応答)。
会社は1棟100億円規模のオフィス再生案件へ段階的に広げていく考えで、すでに物件を扱っている大阪でも伊藤忠から案件情報や共同投資の提案を受けています(2026年3月期 決算説明会 質疑応答)。資機材の調達やホテル出店での協業も提携に含まれます。
4. ホテル運営の拡大
41ホテル・4,638室(2026年10月末時点)から、2033年に1万室を目指します。開発・売却による利益と運営収入の2段で稼ぎます。
5. 増配の継続と低い株価指標
2027年3月期は年80円(予想配当利回り3.44%)を予定し、中間40円は決定済みです。実績PERは7.1倍、PBRは0.94倍です(2026年11月10日終値。PBRは9月末の自己資本で計算)。
リスク
1. 在庫と借入の拡大、金利の上昇
2026年9月末の販売用不動産は2,032億円、有利子負債は1,342億円。2027年3月期上期の支払利息は前年同期の約1.9倍でした。会社自身も、金利上昇は調達コストの増加に加え、買い手の購買意欲の低下や期待利回りの上昇を通じて売却益を減らしうると有価証券報告書で説明しています。
2. 不動産市況の悪化と評価損
販売が計画どおり進まなければ、棚卸資産に評価損が生じるおそれがあります。会社が示す762億〜1,002億円の「含み益」も市況次第で縮みます。
3. 物件売却の時期で振れる業績
1件の金額が大きく、四半期(3か月)の営業利益は2025年3月期以降で28.3億〜102.2億円の幅で動きました。四半期の数字だけで業績の良し悪しは判断しにくい銘柄です。
4. ホテル需要の変動
中国からの訪日需要の鈍化、万博の反動、新規開業の立ち上がりで、客室単価や稼働率が下がる可能性があります。ホテルは景気や為替、国際情勢の影響も受けます。
5. 株数の増加と株主構成
増資と転換社債の転換で期中平均株式数が約17%増え、2027年3月期のEPSは減る計画です。転換社債の残り(約330万株分)もあります。また、堀口会長の資産管理会社(2026年9月末で36.58%)と伊藤忠(議決権の21.21%)の2社に保有が集中した株主構成です。
まとめ
サンフロンティア不動産(8934)は、都心の中古オフィスを再生して売るリプランニングを核に、管理・仲介のストック収益とホテル運営を組み合わせた不動産グループです。
事業:売上の3分の2が不動産再生。PM受託580棟(2026年9月末)・貸会議室20拠点(11月9日時点)とホテル41施設(10月末時点)を運営・管理し、2026年3月期はストック型が売上の37.6%を占めた
業績:2026年3月期は売上高1,160.8億円・営業利益253.6億円で、売上高・経常利益・純利益が過去最高。2027年3月期は売上高1,300億円・営業利益281.5億円を計画し、上期(4〜9月)は上期として過去最高で、営業利益の進捗率は59.1%
財務:販売用不動産2,032億円・有利子負債1,342億円・自己資本比率46.4%(2026年9月末)
株価:実績PER7.1倍・PBR0.94倍・予想配当利回り3.44%(2026年11月10日終値)
見るべき点:目標900億円の9割超まで進んだ仕入れを利益率を保って売却につなげられるか、伊藤忠との共同事業が業績に乗るか、金利が上がる中で売却時の利回り目線が保たれるか
利益率の高さと株価指標の低さは魅力ですが、在庫と借入に支えられた成長である点は変わりません。四半期の数字よりも、通期の進捗、仕入れと売却の利益率、借入と金利の推移で評価したい銘柄です。
サンフロンティア不動産
サンフロンティア不動産は経年劣化したオフィスビルを『お客様視点』でリノベーションする『リプランニング事業』を中心に、新築ビル・レジデンシャル開発、プロパティマネジメント事業、ホテル・観光事業、米国ニューヨークでの築100年超アパートメント再…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年11月10日終値、その他の数値は2026年11月10日時点で確認できた開示に基づいています。