akippa(627A)の企業分析|空き駐車場をアプリで貸し借りする「アキッパ」の稼ぎ方
2026年12月期 第3四半期決算まで反映
akippa(627A)は、個人宅や月極駐車場の空きスペースを、スマホで予約できる駐車場として貸し借りする「アキッパ」を運営する会社です。2026年9月18日に東証スタンダード市場へ上場し、11月11日の終値1,188円は公開価格570円の約2.1倍です。
今期は1〜9月で営業利益2.8億円と、通期予想(3.4億円)の83%まで進みました。この記事では、何でどう稼いでいるのか、業績と会社予想、パーク24などライバルとの違い、上場したての株を見るときの注意点を、初めての人向けに整理します。
この記事の内容(目次)
会社概要 — 大阪発、駐車場の「予約」を広げた会社
akippaは、駐車場を貸したい人(オーナー)と借りたい人(ドライバー)をつなぐマーケットプレイス(売り手と買い手が出会う市場をネット上につくる事業)を運営しています。akippa自身は駐車場の土地も設備も原則として持ちません(akippa 新規上場申請のための有価証券報告書(Ⅰの部)p.5・p.15。以下「Ⅰの部」)。
設立:2009年2月(大阪市で営業代行会社として創業)
本社:大阪市浪速区(東京にもオフィス)
代表:金谷元気 代表取締役社長CEO(1984年生まれ、創業者)
従業員:61名(2026年7月末)
上場:2026年9月18日、東証スタンダード市場
出典:東京証券取引所「新規上場会社概要」、Ⅰの部 p.3・p.16・p.59よりKabuGraph作成。
沿革 — 「行ってみないと満車か分からない」が出発点
創業時は携帯電話の販売代理などを手がける営業代行会社でした。「コインパーキングは現地に行って初めて満車と知る」という社内の声が駐車場事業の出発点だと、会社は説明しています(Ⅰの部 p.3)。
2009年2月:合同会社ギャラクシーエージェンシーとして設立
2014年4月:駐車場シェアアプリ「あきっぱ!」(今の「アキッパ」)を開始。2015年2月に社名をakippa株式会社へ
2019年10月:SOMPOホールディングスと資本業務提携
2026年9月:東証スタンダード市場に上場
出典:Ⅰの部 p.3よりKabuGraph作成。
上場と株価 — 公開価格570円、初値はその2.2倍
公開価格は仮条件(540〜570円)の上限の570円で(発行価格及び売出価格の決定等のお知らせ、2026年9月10日)、主幹事はSBI証券です(新規上場会社概要)。上場時に売られた株のうち、会社にお金が入る公募は約15%で、残りは既存株主が手放す売出しでした。
公開価格での時価総額:約35.7億円(上場時の発行済株式数6,262,140株×570円、KabuGraph算出)
公募:37.8万株・約2.2億円。手取金は開発人材の人件費などに充てる予定です(訂正有価証券届出書 p.9)
売出し:183.3万株・約10.4億円。主に売ったのはSOMPOホールディングス(112万4,600株)とディー・エヌ・エー(56万500株)です
オーバーアロットメント(需要が多いときの追加の売出し):33.2万株。新しい株は発行していません(SOMPOホールディングスの変更報告書)
出典:新規上場会社概要 p.2、発行価格及び売出価格の決定等のお知らせ、訂正有価証券届出書(2026年9月10日)よりKabuGraph作成。金額は570円×株数でKabuGraph算出。
初値(9月18日の始値)は1,244円で、公開価格の2.2倍でした。9月24日から3営業日続けてストップ高(値幅制限の上限)で取引を終え、9月29日に終値2,105円まで上がった後に下がり、11月11日の終値は1,188円です。公開価格を108%上回り、初値を4.5%下回っています。
上場後の株価(終値)
大株主 — 創業者が16%、SOMPO・日本駐車場開発・住友商事が続く
上場前に議決権の33.5%を持つ筆頭株主だったSOMPOホールディングスは(Ⅰの部 p.16)、上場時に株を売って2位になりました。駐車場運営の日本駐車場開発(2353)は公開価格で36.8万株を買い(親引け:会社が指定した相手に売出しの株を割り当てること)、第3位の株主になっています(発行価格及び売出価格の決定等のお知らせ)。
株主 | 保有割合 | 時点 |
|---|---|---|
金谷元気(社長CEO) | 16.1% | 2026年9月18日 |
SOMPOホールディングス | 9.96% | 2026年10月16日 |
日本駐車場開発(2353) | 8.40% | 2026年9月18日 |
住友商事(8053) | 5.26% | 2026年9月18日 |
ディー・エヌ・エー(2432) | 4.91% | 2026年10月16日 |
日本駐車場開発はakippaの業務提携先で(訂正有価証券届出書 p.22)、3か月以内に保有割合を5%超増やすことを目的に株を買い増す予定だと報告しています(日本駐車場開発の大量保有報告書)。
日本駐車場開発(2353)の企業分析|ビル駐車場の借り上げと白馬のスキー場
日本駐車場開発(2353)はビルの空き駐車場を借り上げて貸す駐車場事業に、白馬などのスキー場と那須のテーマパークを持つ。2026年7月期は営業利益85.2億円・利益率20.9%、今期は100億円予想。16期連続増配で、今期の配当は10円を予想。
事業を理解する — 空きスペースを「予約できる駐車場」に変える
オーナーが空きスペースを登録し、ドライバーがアプリやWebで予約と支払いを済ませて、当日そこに停めるだけです。オーナーは精算機などの設備も、登録料・月額費用もいりません(Ⅰの部 p.5・p.13)。
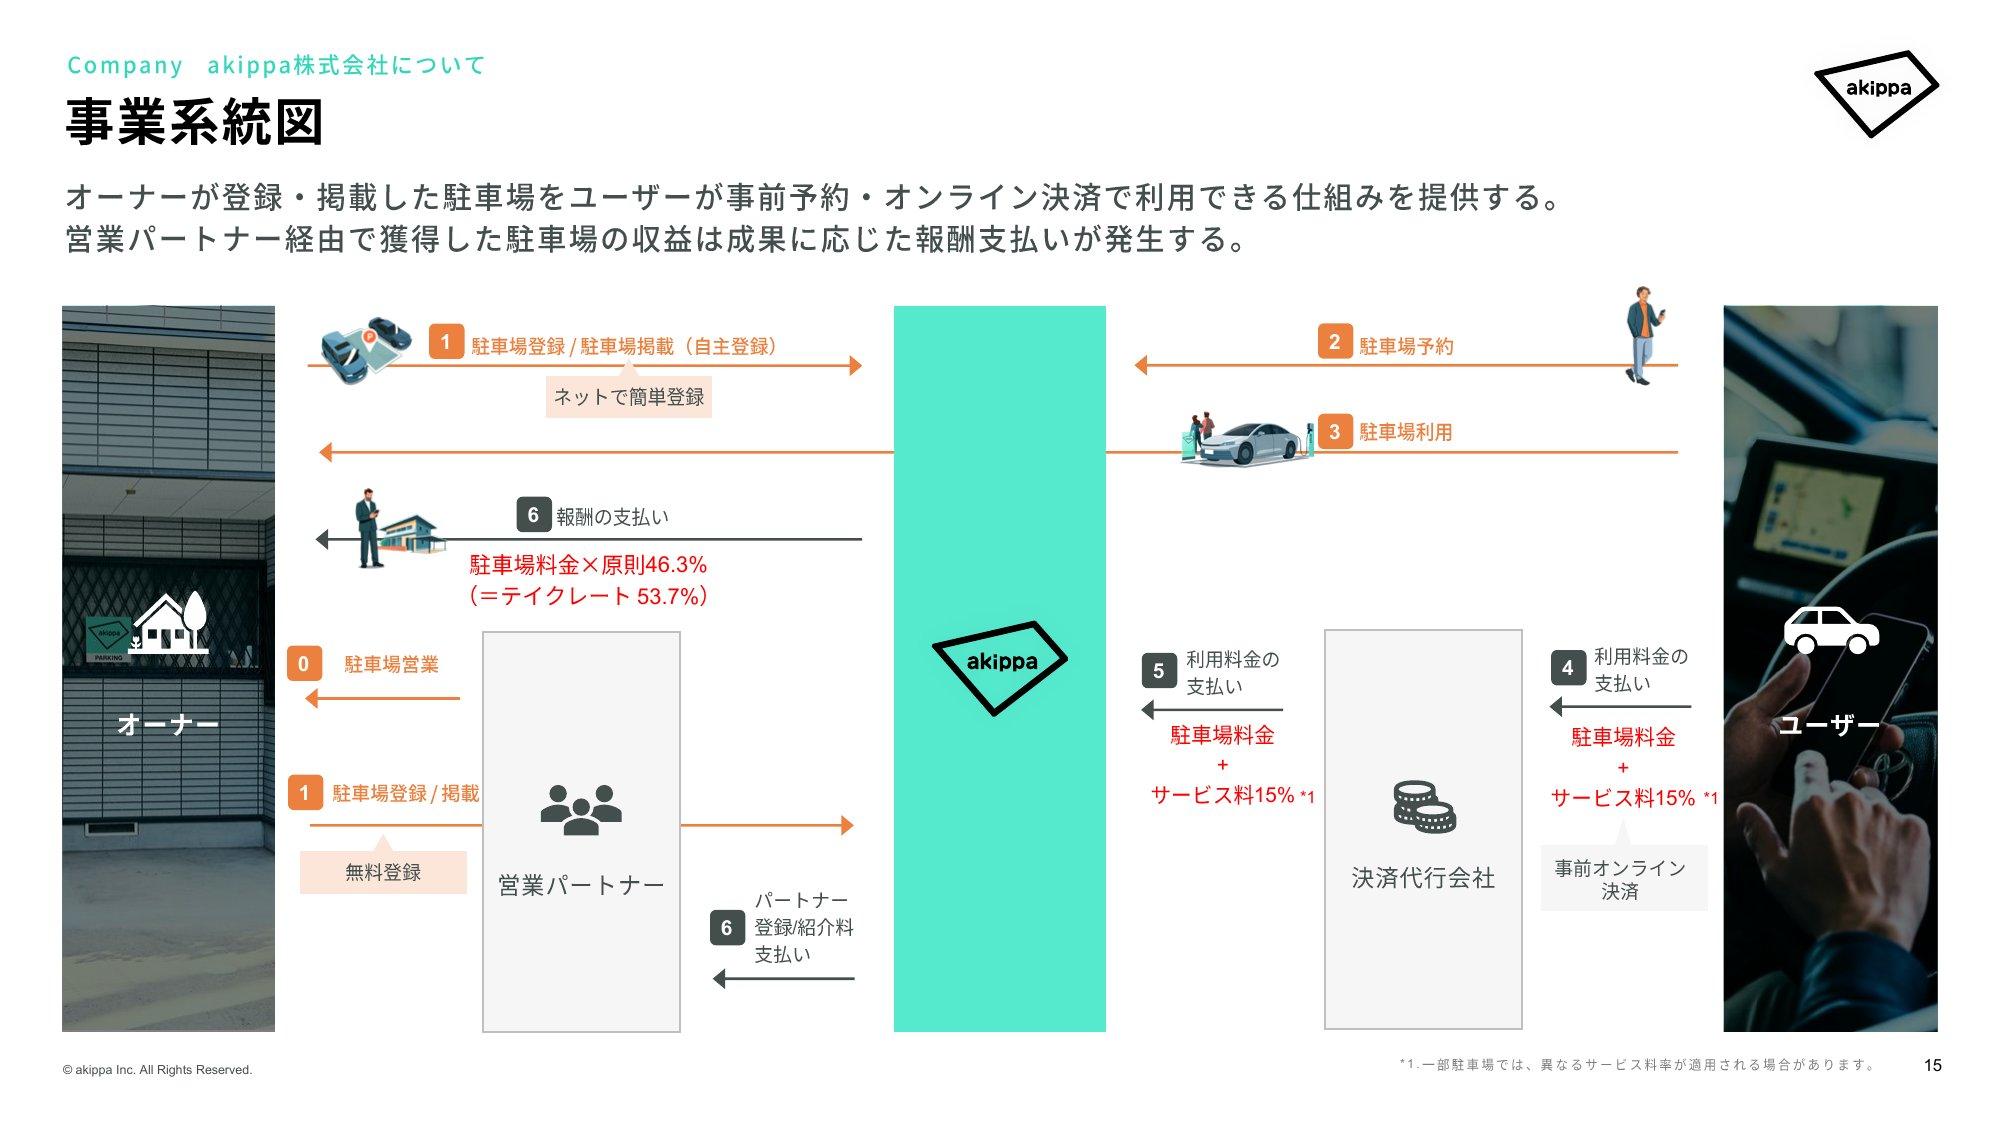
ドライバーが払う:駐車場料金に、サービス料として料金の15%を上乗せした額(一部の駐車場は料率が違う)
オーナーが受け取る:駐車場料金の原則46.3%。akippaの取り分であるテイクレート(取引額に対する手数料の割合)は原則53.7%です(2026年6月末)
akippaの売上:ドライバーが払った全額を売上にし、オーナーへの支払いを原価にしています。手元に残る売上総利益は売上の約5割です(2025年12月期は50.4%、KabuGraph算出)
出典:Ⅰの部 p.5・p.15・p.72、上場に伴う当社決算情報等のお知らせ p.3、会社説明及び今後の戦略概要 p.15よりKabuGraph作成。
ドライバー向け — 目的地の近くの駐車場を事前に予約
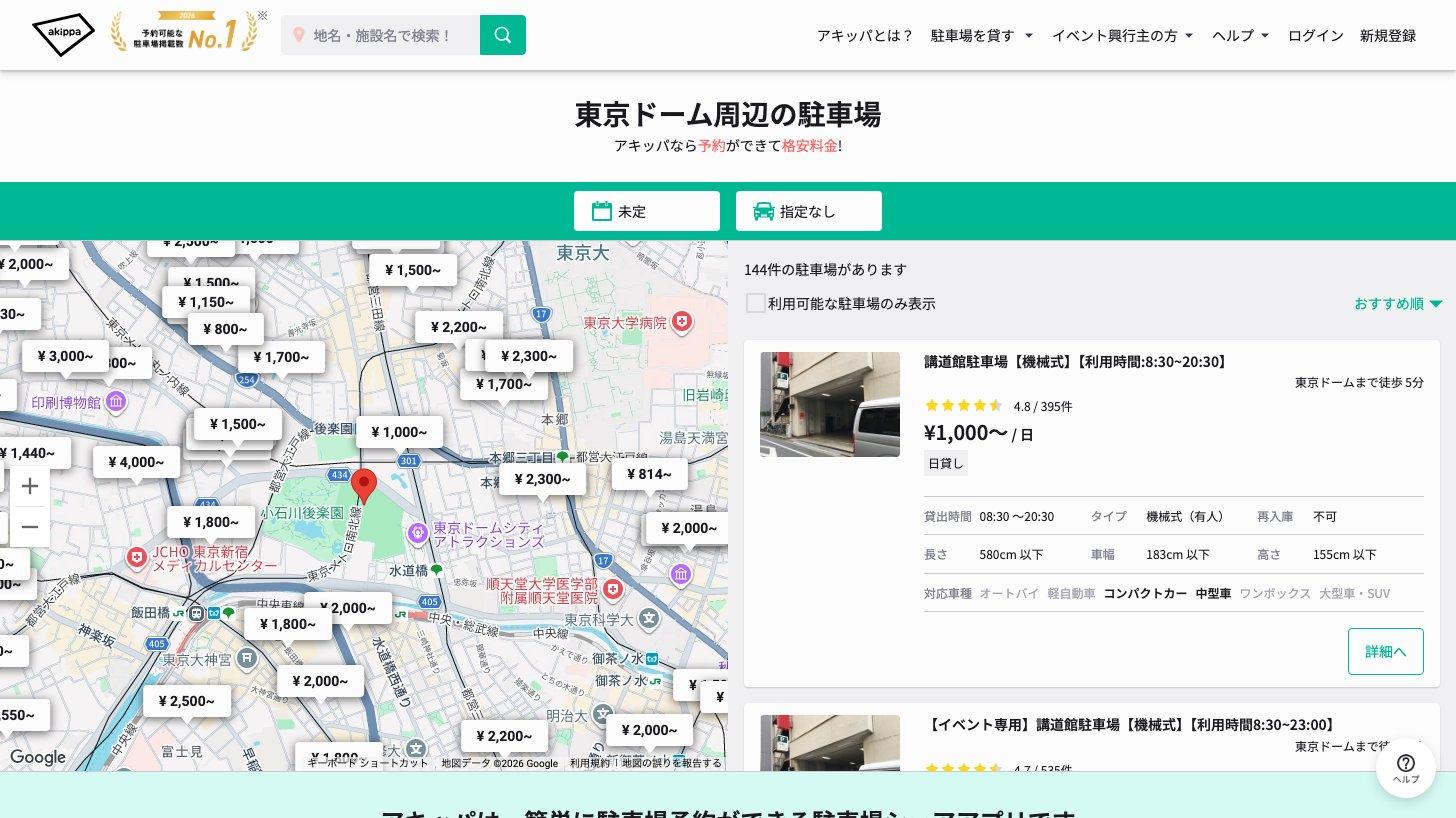
地名や施設名で探し、料金・車の大きさの制限・レビューを見て、15分単位から複数日まで予約し、支払いも事前に済ませます(Ⅰの部 p.6・p.13)。会員登録数は累計570万人以上です(2026年9月末。2026年12月期 第3四半期決算説明資料 p.5)。
一番多い使い道はイベントです。2025年12月期の駐車場売上のうち約34%がコンサートやスポーツ観戦などのイベント目的で、通勤・通学が約16%、旅行・観光が約9%と続きます(Ⅰの部 p.10。予約時に利用者が選んだ目的の集計)。
オーナー向け — 空きスペースを初期費用なしで貸す
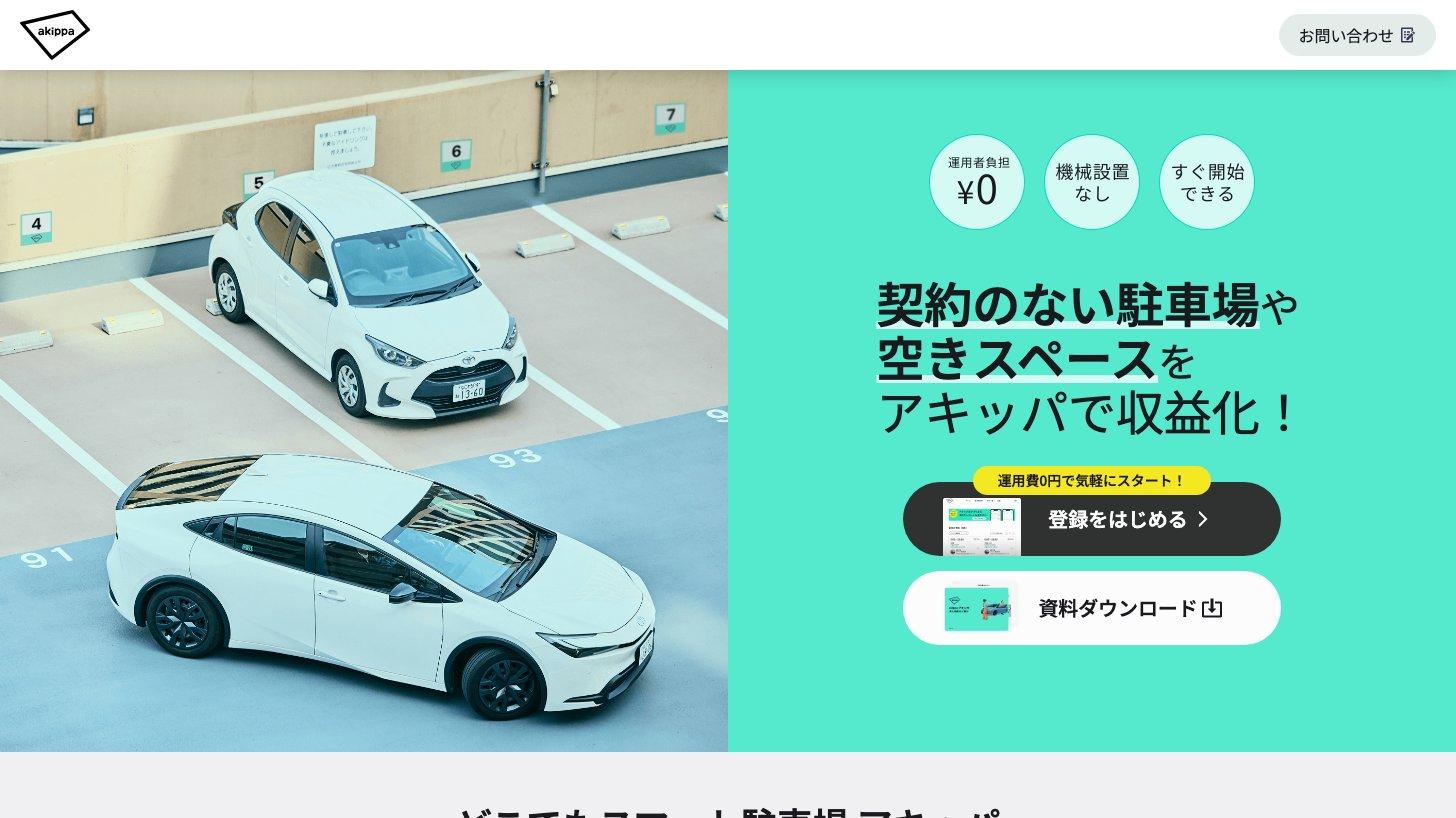
貸し手は個人から企業、自治体までいます。掲載されている駐車場は、月極駐車場の空き区画が約28%、個人宅が約26%、店舗が約18%、コインパーキングなどの時間貸しが約13%です。地域では首都圏と関西圏で半分を超えます(2025年12月、Ⅰの部 p.10)。
駐車場の集め方は2つあります。社員や代理店(パートナー)が企業や地主に直接提案する営業と、オーナーが自分のスマホで登録する「オーナーモード」です(2025年4月に正式リリース。Ⅰの部 p.8・p.14)。
貸し出し中の事故には、損害保険ジャパンと共同で開発した専用保険をakippaの負担で全ての登録駐車場に付けて備えています(Ⅰの部 p.12)。
イベント・スポーツの公式駐車場 — 主催者と組んで予約制に
花火大会やお祭り、音楽フェス、プロスポーツの試合では、会場の公式駐車場を予約制・有料にする運営も請け負います。周辺の空きスペースも駐車場として集めて渋滞や違法駐車を減らし、駐車場の収益の一部を主催者に還元します(Ⅰの部 p.7・p.22)。Jリーグの20クラブを筆頭に、Bリーグなどのクラブとも連携しています。
会社は2026年12月期、この「大型イベント駐車場売上」が前期比22.7%増えると見込んでいます(上場に伴う当社決算情報等のお知らせ p.3)。
業績推移と財務 — 2023年に経常黒字、今期は営業利益3.4億円の予想
通期業績 — 売上は毎年2割前後伸び、2025年に利益が本格化
売上高は2023〜2025年に毎年20〜26%伸びました。2021・2022年は人の採用と開発への先行投資で赤字でしたが(Ⅰの部 p.2)、2023年から経常黒字になり、2025年12月期は営業利益2.0億円(営業利益率5.3%)まで増えました。
2025年の増収について会社は、大型スタジアムの周辺や地方で、イベントなど非日常の利用が見込める駐車場の開拓が実ったと説明しています(Ⅰの部 p.38)。経費の増加は売上ほど大きくなく、利益率が上がりました。
通期業績推移(売上高・営業利益・経常利益・営業利益率・売上高成長率)
項目(億円) | 2025/12期 | 26年1〜9月 | 2026/12期(予) |
|---|---|---|---|
売上高 | 38.28 | 32.79 | 43.00 |
営業利益 | 2.01 | 2.82 | 3.40 |
経常利益 | 2.04 | 2.88 | 3.41 |
純利益 | 2.23 | 2.45 | 3.02 |
2026年1〜9月 — 営業利益は通期予想の83%、予想は据え置き
1〜9月で、通期予想の営業利益の83%、売上高の76%を稼ぎました。会社は、2025年下期から力を入れた東京など都心の駐車場が期初から本格的に稼働して1駐車場あたりの売上高が想定を上回り、イベント会場周辺の売上も増えたと説明しています。上場に伴う一時的な費用で前年より約0.2億円の負担増がありましたが、販管費は固定費が多く売上ほど増えませんでした(2026年12月期 第3四半期決算説明資料 p.11・p.13、第3四半期決算短信 p.4)。
四半期ごとの売上高と営業利益(3か月ごと)
7〜9月は台風や豪雨で大型イベントの一部が中止になり、売上に約0.2億円の影響が出ています(決算説明資料 p.12)。
会社は通期予想を据え置きました。9月までは計画どおりで、10〜12月も事業環境に大きな変化は見ていないとしています(決算説明資料 p.19)。
営業利益の社内計画との差は1〜6月の約0.5億円から1〜9月は約0.4億円に縮み、予想どおりなら10〜12月の営業利益は約0.6億円です(決算説明資料 p.13、決算情報等のお知らせ p.4からKabuGraph算出)。2024・2025年の10〜12月は営業利益が小さく(2025年は0.08億円、2024年は赤字)、予想の達成には前年を大きく上回る10〜12月が要ります。
今期予想の前提:大型イベント駐車場売上を22.7%増やし、販管費は7.3%増。M&Aは予想に入れていません(決算情報等のお知らせ p.2〜4)
財務:2026年9月末の現金は12.2億円、借入金は0.5億円、自己資本比率は57.5%です。公募増資の払込額(約2.0億円)と利益で、純資産は前期末の5.2億円から9.7億円に増えました(第3四半期決算短信 p.1・p.5・p.6)
KPI — 駐車場の数・予約数・利用者数
会社が重視する指標は、掲載駐車場数、予約数、利用者数(利用UU:重複を除いた人数)です。どれも毎年1割以上のペースで増えてきました(Ⅰの部 p.26)。
予約数・利用UU・掲載駐車場数の推移
2026年に入っても伸びは続いています。6月に始めた大手の不動産管理会社とのシステム連携(管理する月極駐車場の空き区画を自動で掲載する仕組み)で9月末までに約1万台が載り、9月の掲載駐車場数は6月から8,206台増えました。会社は、地方も含めてこれらの駐車場の稼働率を上げることが今後の課題だとしています(決算説明資料 p.18・p.22)。
予約数(1〜9月):292.1万件、前年同期比+11.0%
利用UU(1〜9月):90.9万人、前年同期比+12.3%
掲載駐車場数(9月の月平均):67,076台、前年同月比+20.9%。うちオーナーが自分でアプリから登録した分(オーナーモード)は5,624台で+79.2%
出典:akippa 2026年12月期 第3四半期決算短信 p.4よりKabuGraph作成。予約数はキャンセルを含む予約完了の件数、利用UUは期間中に駐車場を使って支払った人数(重複を除く)
株価指標(2026年11月11日終値)
指標 | 値 |
|---|---|
株価 | 1,188円 |
時価総額 | 74.4億円 |
予想PER | 24.6倍 |
PSR(予想売上高) | 1.7倍 |
PBR | 7.7倍 |
1株配当(今期予想) | 0円 |
表の予想PERは上場後の株数(626万株)で計算した値です。会社の予想EPS(1株あたり純利益)55.71円は株数が少なかった上場前の期間を含む今期の平均株数で割っているため、これで割ると21.3倍と低めに出ます(第3四半期決算短信 p.1)。また予想の純利益は繰越欠損金で税負担が軽く、標準的な税率(約32〜35%。Ⅰの部 p.100)で計算し直すと約2.2〜2.3億円、PERは約32〜33倍です(KabuGraph算出)。
配当は出しておらず、時期は未定です(Ⅰの部 p.53)。利益がまだ小さい成長企業は、売上高と比べるPSRもあわせて見ます。
PSR(株価売上高倍率)とは|赤字企業でも使えるバリュエーション指標
PSR(Price to Sales Ratio)の計算式・業種別の目安・PERやPBRとの違いを解説。赤字のスタートアップや成長企業の割安性を判断する方法がわかります。
競合との比較 — 予約サービス、コインパーキング、月極
akippaが取り合っているのは、①車で出かける人の「どこに停めるか」という選択と、②空きスペースを持つ人の「どう貸すか」という選択です。前者ではほかの予約サービスとコインパーキングが、後者では月極駐車場を扱う会社がライバルになります。
予約制の駐車場サービス(直接の競合):パーク24(4666)の「タイムズのB」、アース・カー(非上場)の「特P」、軒先(非上場)の「軒先パーキング」など。タイムズのBは5,878件・23,250台です(2026年8月、パーク24 月次速報 8月度。数え方はakippaと違う)
予約しないで停めるコインパーキング(代わりの選択肢):パーク24の「タイムズパーキング」は20,478件・75.1万台です(2026年8月末、同)
月極駐車場(オーナー側の選択肢):アズーム(3496)は月極駐車場の空き区画を借り上げ、検索サイト「カーパーキング」で借り手を集めます。オーナーにとっては、空き区画を月単位で貸すか、akippaで時間・日単位で貸すかの選択です
日本駐車場開発(2353):ビルなどの駐車場のほかスキー場なども運営する会社で、akippaの業務提携先で第3位の株主です
パーク24(4666)の企業分析|タイムズパーキング2万件・カーシェア会員400万人、英国再編の税効果で純利益440億円予想
パーク24(4666)はタイムズパーキング2万件・カーシェア会員400万人の駐車場とカーシェアの大手。英国事業の再編に伴う税効果で今期純利益は440億円予想だが、経常利益は395億円。660万件の情報漏えい、配当65円、競合比較、株価指標を解説。
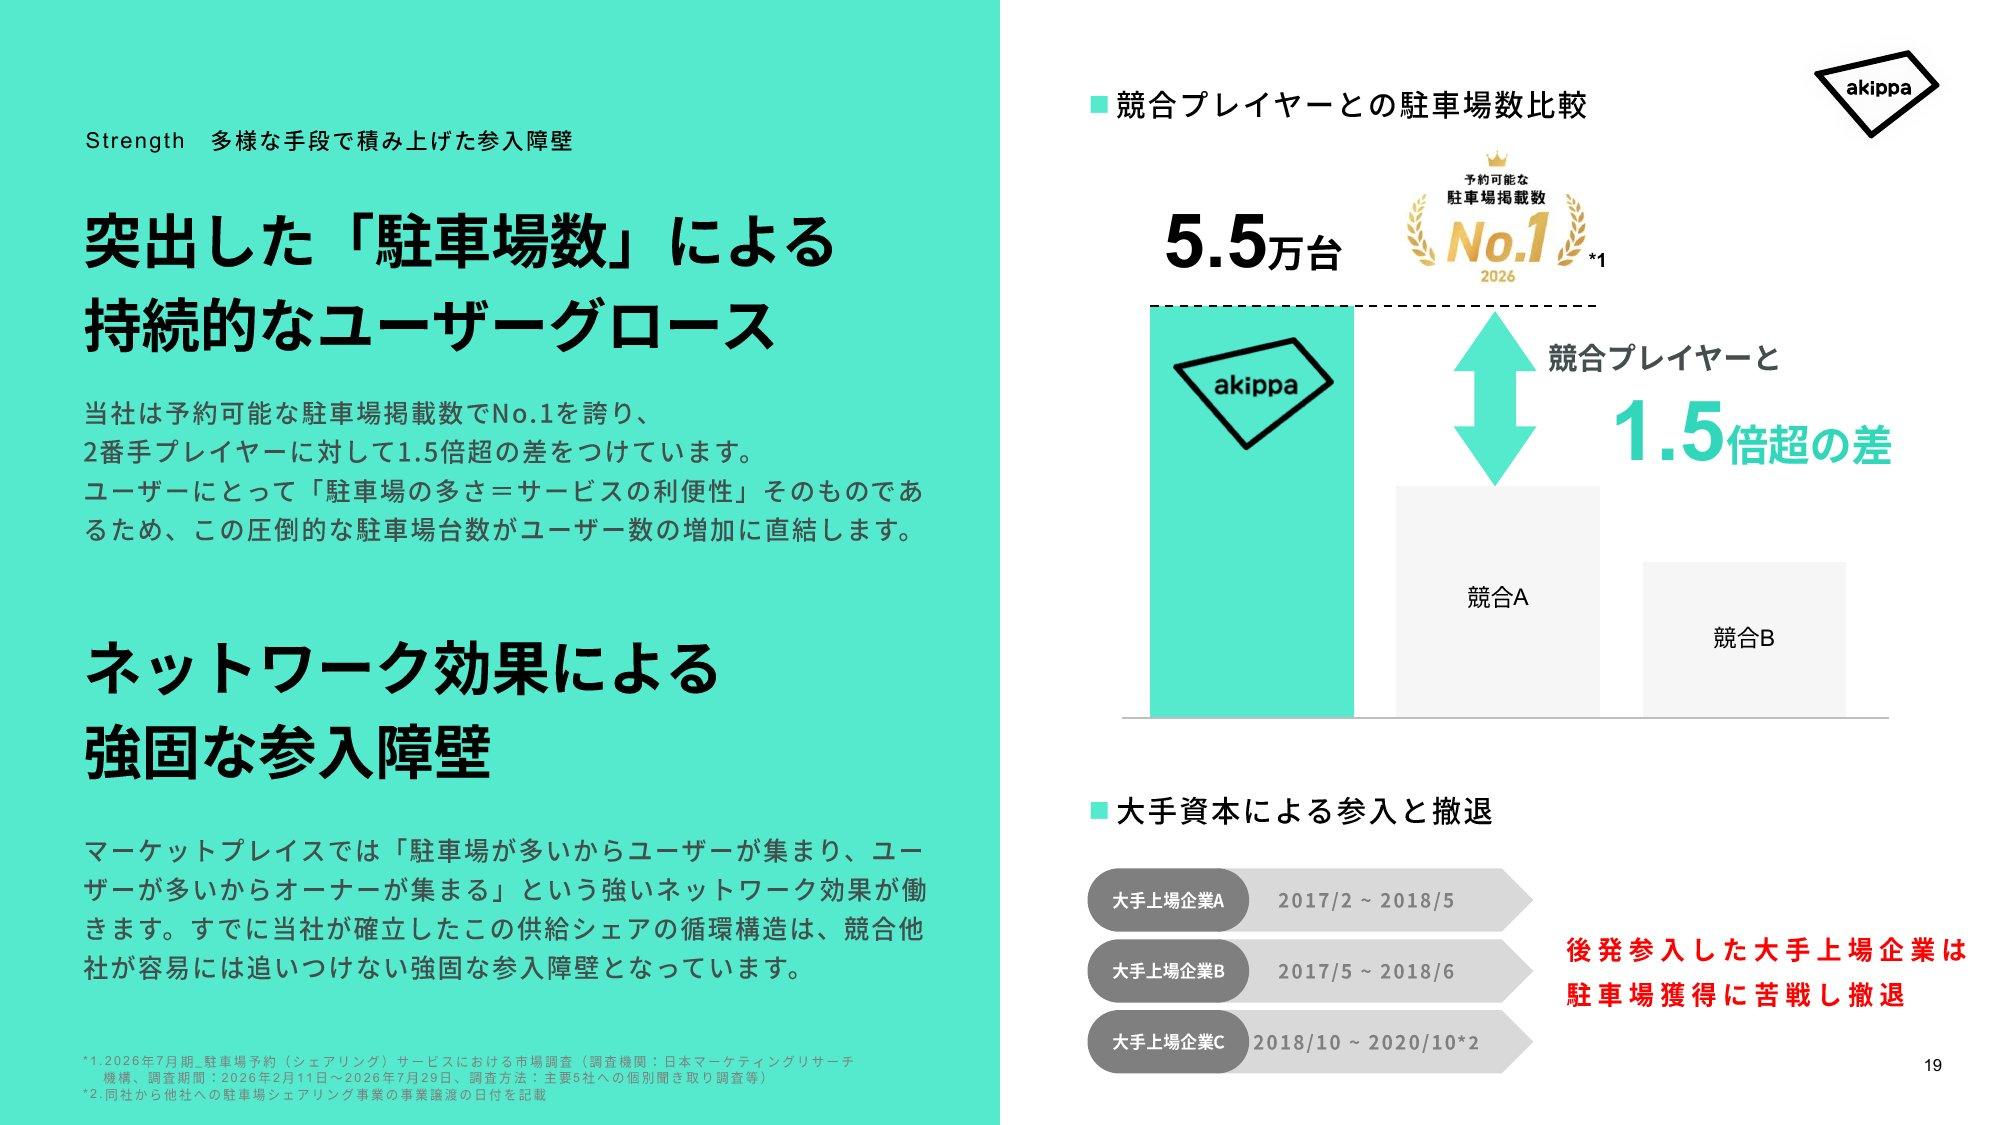
akippaは、予約できる駐車場の掲載数で国内1位、2番手の1.5倍超だと説明しています。ただしこれは調査会社による主要5社への聞き取りで、比べた競合の社名は示されていません(Ⅰの部 p.5、会社説明及び今後の戦略概要 p.19)。
会社 | 売上高(億円) | 営業利益率 | 時価総額(億円) |
|---|---|---|---|
akippa(627A) | 38.3 | 5.3% | 74 |
パーク24(4666) | 4,061.7 | 9.2% | 3,117 |
日本駐車場開発(2353) | 407.1 | 20.9% | 941 |
アズーム(3496) | 134.8 | 19.4% | 638 |
アズーム(3496)の企業分析|「カーパーキング」の集客で月極駐車場の受託4.2万台、ARR167億円のストック型成長
月極駐車場検索「カーパーキング」で借り手を集め、空き区画を借り上げて貸すアズーム(3496)。受託4.2万台・稼働率93%、ARR167億円のサブリースの仕組み、業績推移、競合比較、PER・配当方針とリスクを解説します。
投資家が注目すべきポイント
強み
駐車場の数で先行している:駐車場が多いほど利用者が集まり、利用者が多いほどオーナーが集まる「ネットワーク効果」が働く事業です
設備を持たない稼ぎ方:オーナーへの報酬は使われたときだけなので、売上が伸びると利益が残りやすい形です
イベントという強い需要:公式駐車場の運営が、新しい利用者の入口になっています
事業会社の株主:SOMPOとは専用保険のほか、保険代理店網を通じた駐車場開拓でも組んでいます(Ⅰの部 p.12・p.14)
リスク・注意点
上場直後で値動きが大きい:上場から約2か月で、終値は公開価格の3.7倍から2.1倍(11月11日)まで動きました
上場後の売り(需給):ベンチャーキャピタルなどは株価が公開価格の1.5倍(855円)以上なら180日以内でも売れる約束で、今の株価はそれを上回っています。DeNA・住友商事・日本駐車場開発などは2027年3月16日まで、SOMPOと金谷CEOは2027年9月12日まで売らない約束です(有価証券届出書 p.10〜11)
新株予約権による株数の増加:役員・従業員の新株予約権が877,493株分あり(2026年7月末)、上場後の株数の約14%に当たります。上場から180日は行使できません(Ⅰの部 p.35)
代理店への依存:新規掲載の約16%は代理店経由で、上位3社に偏っています(Ⅰの部 p.32)
M&Aの成否:長期ビジョン「Boost500」でまず国内売上高500億円を目指し、後継者のいない中小のコインパーキング会社などの買収を進める方針です。今の売上高の10倍以上で、資金には銀行借入も使う考えです(会社説明及び今後の戦略概要 p.33、Ⅰの部 p.25・p.28)
株のロックアップとは|大株主が売れない90日・180日、1.5倍条項と解除後の株価
ロックアップはIPO前からの大株主が上場後の一定期間、株を売らない約束。2025年10月〜2026年10月に公募・売出しを伴い上場した54社は全社が設定し、180日が53社、株価の例外付きは16社。継続保有の規則、目論見書での調べ方、期限後の株価も解説。
これから見る数字
通期決算(2027年2月中旬の予定):10〜12月に残り約0.6億円の営業利益を出して予想を達成できるかと、2027年12月期の会社予想(IRカレンダー)
掲載駐車場数と利用UU:システム連携で増えた駐車場が使われ、利用UUの1割強の伸び(1〜9月は前年同期比+12.3%)が続くか
M&A:最初の買収の規模と、借入やのれん(買収額のうち純資産を上回る部分)の増え方
大株主の動き:日本駐車場開発の買い増しと、ロックアップの期限(2027年3月16日・9月12日)
まとめ
akippaは、空いている駐車スペースを予約できる駐車場に変え、ドライバーが払う料金の約半分を受け取るマーケットプレイスです。設備を持たないため売上が伸びると利益が残りやすく、今期は1〜9月で通期予想の営業利益3.4億円の83%を稼ぎました。
株価は公開価格570円の2倍を超える一方、初値をやや下回っていて、上場後の株数で見た予想PERは約25倍です。通期予想の達成と来期の見通し、増えた駐車場の稼働、M&Aの中身が、この評価を支えられるかを決めます。
akippa
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年12月期 第3四半期決算(2026年11月10日発表)まで、株価・株価指標は2026年11月11日終値に基づいています。