日本駐車場開発(2353)の企業分析|ビル駐車場の借り上げと白馬のスキー場
日本駐車場開発(2353)は、オフィスビルや商業施設に付いた駐車場の空き区画を借り上げて貸す駐車場事業を本業に、子会社を通じて長野県の白馬エリアなどのスキー場と、栃木県那須町のテーマパーク「那須ハイランドパーク」を運営する会社です。土地を持たずに「使われていない駐車場」を収益化する駐車場事業が売上の5割弱、スキー場とテーマパークが残りの約半分を稼ぎます。
2026年7月期は売上高407.1億円(前期比+10.5%)、営業利益85.2億円(同+11.2%)、営業利益率20.9%で、売上高とすべての段階利益が過去最高でした。2027年7月期の会社予想は売上高457億円・営業利益100億円で、配当は16期連続増配の9円から10円に増やす予定です(2026年7月期 決算短信)。株価は257円で、実績PER14.0倍・PBR3.95倍・予想配当利回り3.89%(2026年10月8日終値)。株主優待は1月末と7月末の年2回、500株から受け取れます。
この記事では、3つの事業の稼ぎ方と季節性、10年の業績と会社予想、財務と株主還元・株主優待、パーク24・パラカなど競合との違い、株価指標の見方を、決算短信・決算説明資料をもとに整理します。
この記事の内容(目次)
会社概要 — 駐車場から始まった「不稼働資産の再生」
日本駐車場開発は、巽一久社長が1991年12月に大阪府寝屋川市で設立した会社です。駐車場のコンサルティングから始め、ビル附置駐車場の運営で全国に拠点を広げた後、2005年にスキー場、2016年にテーマパークへと事業を広げてきました(会社サイト「沿革」)。本店は大阪市北区、従業員は連結1,269名(2026年7月末)です(第35期定時株主総会招集ご通知 事業報告)。
沿革 — 駐車場から白馬・那須へ
1991年:大阪府寝屋川市で設立、駐車場に関するコンサルティング業務を開始
2003年〜2005年:JASDAQに株式公開(2003年2月)、東証2部(2004年2月)、東証1部(2005年1月)
2005年12月:スキー場の再生を目的に日本スキー場開発を設立
2012年11月:白馬観光開発の子会社化で白馬八方尾根・白馬岩岳・栂池高原の運営を開始
2015年4月:日本スキー場開発が東証マザーズに上場(現在は東証グロース、証券コード6040)
2016年5月:日本テーマパーク開発を設立し、那須ハイランドパークの運営を開始
2020年5月:那須興業の子会社化で那須高原りんどう湖ファミリー牧場(当時の名称は那須りんどう湖レイクビュー)がグループ入り
2022年4月:東証の市場再編でプライム市場へ
2026年3月:東急不動産から伊豆観光開発の全株式を取得し、静岡県伊豆市の天城高原でホテル・ゴルフ場・別荘地の運営に参入
出典:日本駐車場開発「沿革」・2026年7月期 決算短信 p.2よりKabuGraph作成
大株主 — 巽社長の資産管理会社が33.9%
筆頭株主は巽社長が全株式を持つ株式会社巽商店で、持株比率は33.9%(2026年7月末、自己株式を除く発行済株式に対する割合)。巽社長個人の1.1%と合わせて35%を持ちます。2位以下は信託銀行の信託口(7.0%・4.4%)が続きます(第35期定時株主総会招集ご通知 事業報告「株式に関する事項」、非上場の親会社等の決算情報に関するお知らせ)。
子会社の日本スキー場開発(6040)は上場子会社で、当社の議決権比率は68.4%(2026年7月末、間接保有を含む)です。テーマパークを担う日本テーマパーク開発は100%子会社で、2025年3月に上場準備を始めましたが、2026年4月、現時点では上場申請を行わず、事業モデルの確立と経営基盤の強化を優先すると公表しました(子会社の新規上場の申請に向けた準備状況および今後の方針に関するお知らせ・会社サイト「沿革」2025年3月)。
親子上場とは|利益相反の構造・解消事例・少数株主が知るべきリスク
親子上場の仕組みと問題点をわかりやすく解説。利益相反・少数株主保護の課題から、NTTドコモや日立グループの解消事例、東証の規制強化まで、投資家が押さえるべきポイントを網羅します。
売上の5割弱が駐車場、残りはスキー場とテーマパーク
2026年7月期の外部顧客への売上高は、駐車場事業が47.2%、スキー場事業が28.2%、テーマパーク事業が22.0%、教育・ヘルスケア・再生エネルギーなどの新規事業(その他)が2.6%です。
セグメント別売上構成比(2026年7月期)
この4年でスキー場の売上高は約2倍、テーマパークは約1.6倍になり、駐車場一本だった会社が観光・レジャーの比重を高めてきました。2027年7月期も3事業そろって増収を計画しています。
セグメント別売上高の推移(会社計画を含む)
事業を理解する — 駐車場・スキー場・テーマパーク
報告セグメントは駐車場事業・スキー場事業・テーマパーク事業の3つです。会社は、どの事業も十分に活用されていない資産や地域資源の価値を見出し、人材育成と創意工夫で収益力と資産価値を高める事業だと説明しています(2026年7月期 決算短信 p.2)。
駐車場事業 — ビルの空き駐車場を借り上げて貸す
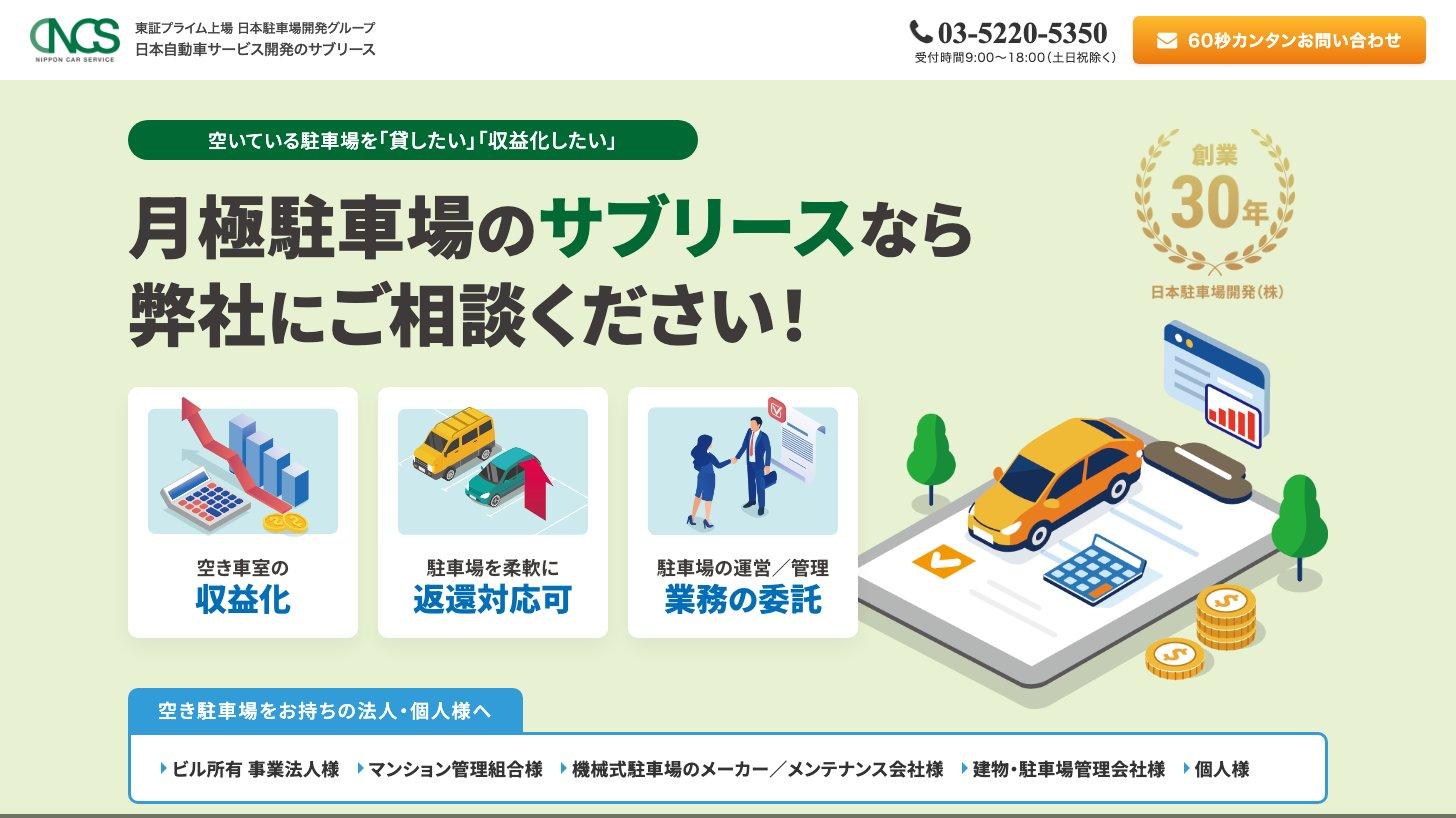
主な対象はオフィスビル・商業施設・ホテル・マンションに付いた駐車場です。空いている区画を会社が借り上げてオーナーに賃料を保証する「サブリース」と、運営だけを請け負う「運営受託」で、オーナーの収益を上げ、利用者には近くの駐車場を提供します(2026年7月期 決算短信 p.2・p.13)。
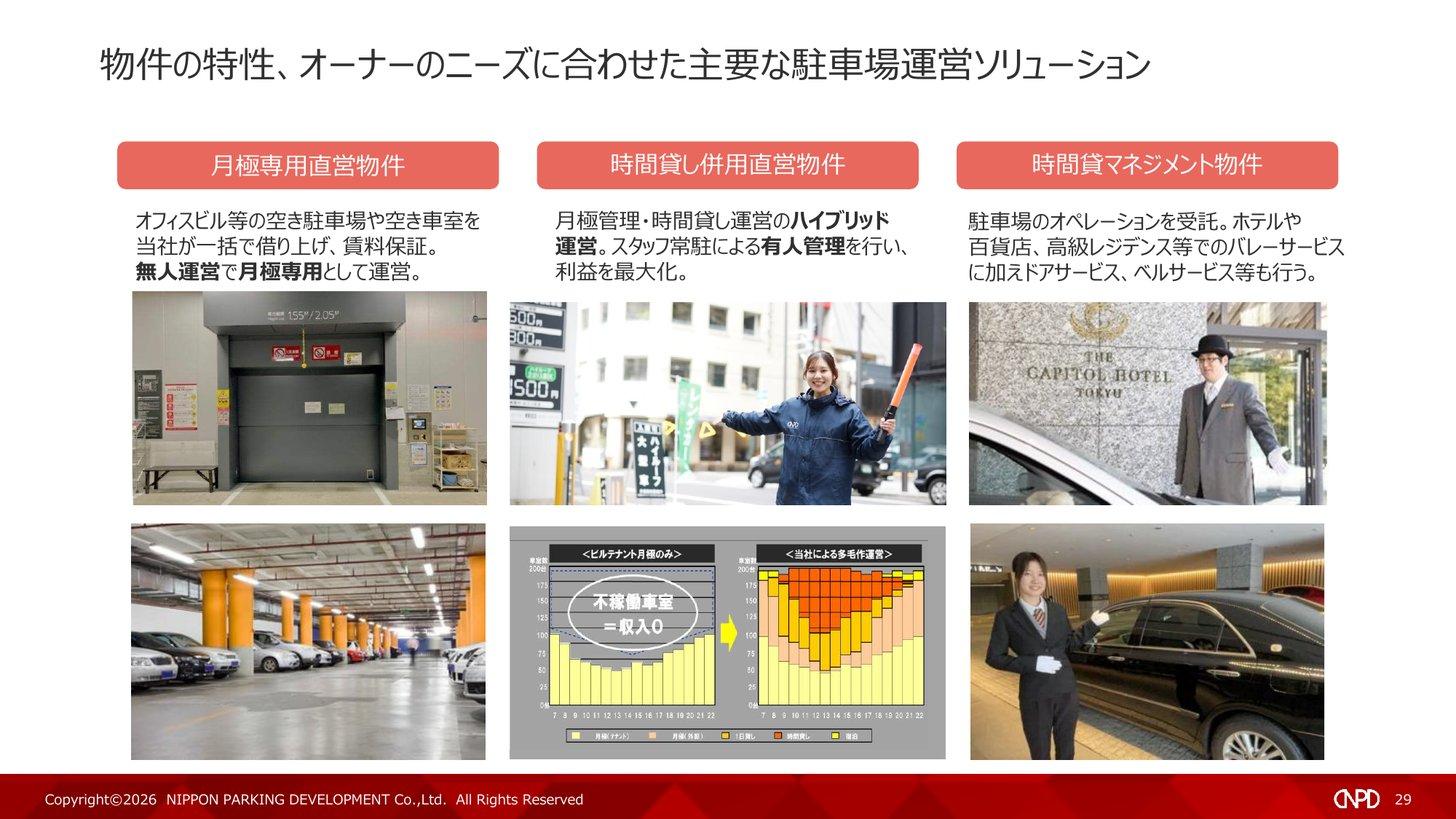
月極専用直営物件:空き区画を一括で借り上げて賃料を保証し、無人の月極駐車場として貸す。国内1,435物件・借上台数23,904台、契約率93.9%(2026年7月末)
時間貸し併用直営物件:社員が常駐する有人管理で、月極と時間貸しを組み合わせる。国内124物件・10,723台
時間貸マネジメント物件:運営を受託し、ホテル・百貨店・高級レジデンスでバレー(車の預かり)・ドア・ベルサービスも行う。国内107物件・14,677台
出典:日本駐車場開発 2026年7月期 決算短信 p.8〜9よりKabuGraph作成。契約率は月極専用直営物件の貸付台数÷借上台数
国内の運営物件は1,666物件・49,304台(2026年7月末)で、2026年7月期は新規226物件・解約72物件で154物件の純増(前期は113物件の純増)でした。会社は、マンション付帯駐車場へのサブリース提案を強めたことを挙げています(同 p.3)。
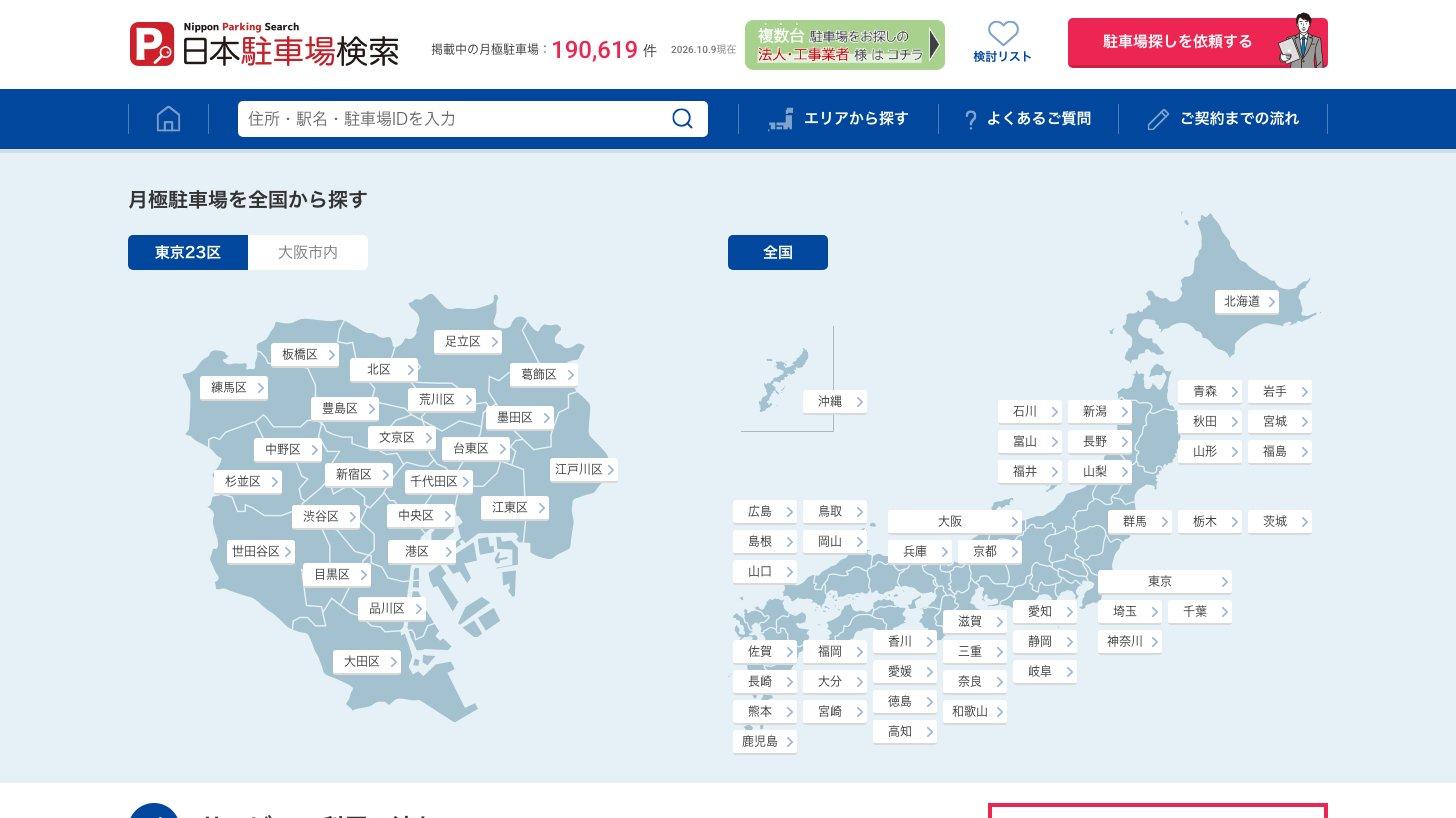
集客の柱が月極駐車場検索サイト「日本駐車場検索」です。掲載物件は約20万件で、会社は月極駐車場検索サイトとして掲載物件数で国内1位を維持しているとしています(2026年7月期 決算短信 p.3)。問い合わせから仲介した契約の手数料も収益になり、2026年7月期の駐車場事業の営業利益の増加4.44億円のうち2.40億円は仲介手数料売上の増加によるものでした(2026年7月期 決算説明資料 p.9(スライド番号8))。
海外はタイに経営資源を集中しています。2026年7月末の海外の運営は49物件・13,879台で、韓国からは撤退しました。駐車場事業の海外売上高は14.2億円で、駐車場事業全体(192.4億円)の1割弱です。会社は今後3年間でタイで50物件・15,000台の新規獲得を目指すとしています(2026年7月期 決算短信 p.3〜4・p.7・p.14)。
スキー場事業 — 白馬など8つのスキー場を運営
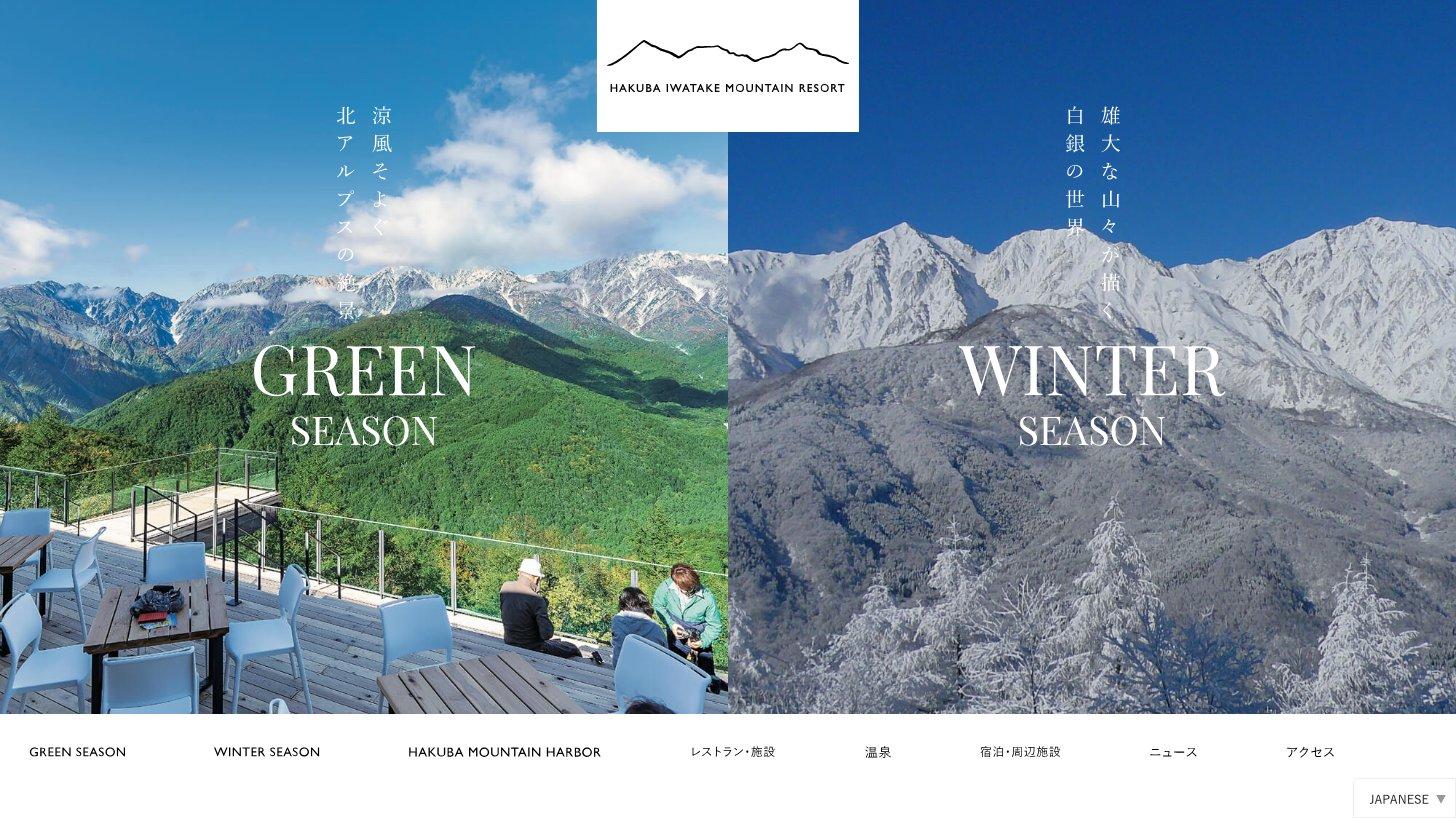
スキー場事業は上場子会社の日本スキー場開発(6040)が担い、HAKUBA VALLEY白馬八方尾根・白馬岩岳・つがいけ・鹿島槍、竜王、川場、めいほう、菅平高原の8つのスキー場を運営しています(2026年7月期 決算短信 p.10〜11、会社説明資料 p.4)。白馬エリアの10スキー場からなる「HAKUBA VALLEY」のうち4つが同社グループです(HAKUBA VALLEY公式サイト)。
2025-26年のウィンターシーズンは暖冬・小雪でしたが、来場者は188.3万人と前シーズン並みを保ち、訪日客(インバウンド)は54.4万人と前シーズン比+23.2%で過去最高でした。会社は、継続して投資してきた人工降雪機で例年並みの時期に営業を始められたこと、リフト券価格の見直しなどで来場者1人当たり売上高が過去最高になったことを挙げています。一方、グリーンシーズン(夏〜秋)は連休・週末の天候不順や7月の記録的な高温で、索道を動かした施設の来場者が49.9万人と前年を下回りました(2026年7月期 決算短信 p.4・p.10〜11、決算説明資料 p.11(スライド番号10))。
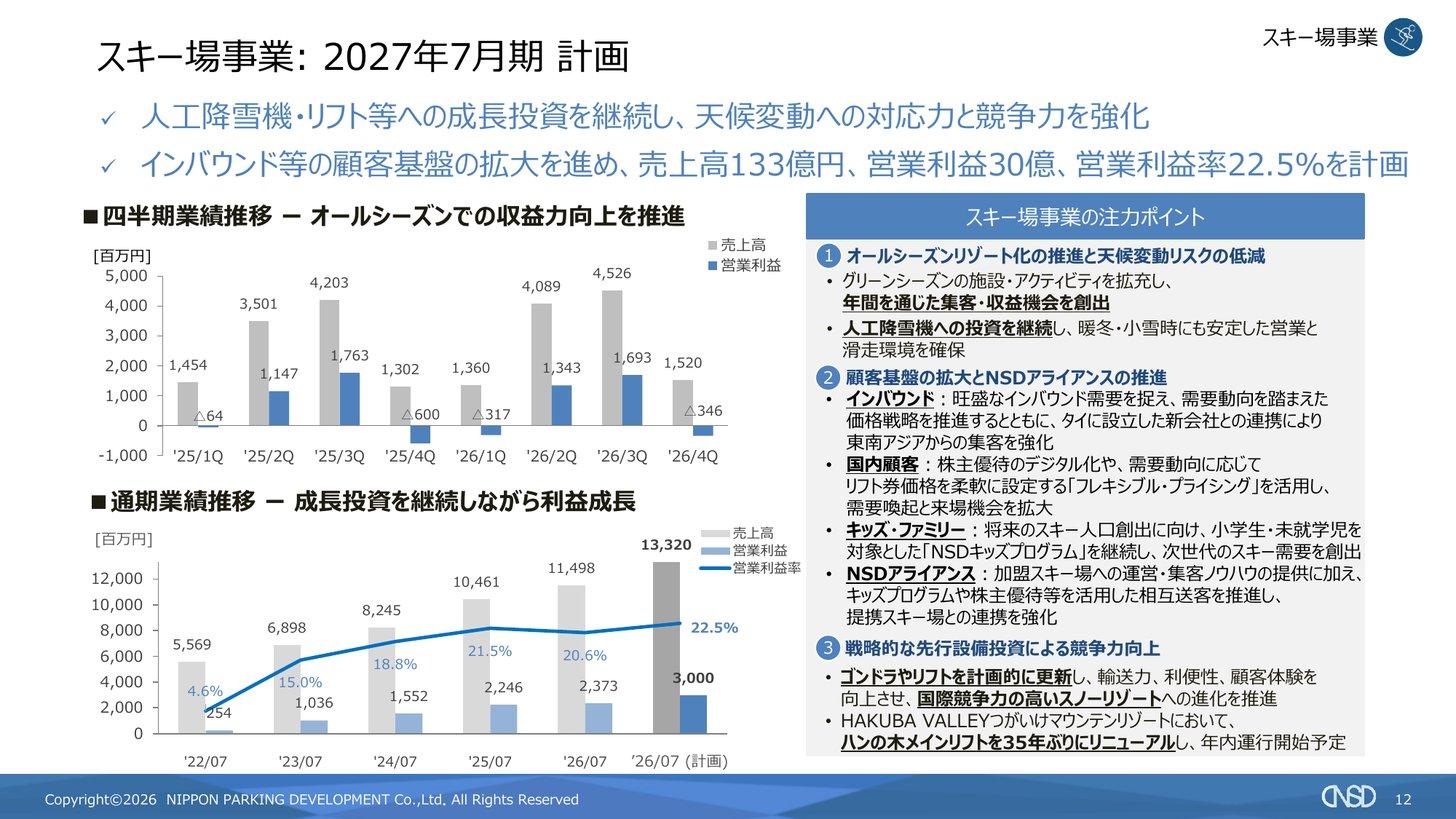
利益は冬に集中します。2026年7月期の四半期営業利益は、第1四半期(8〜10月)が▲3.17億円、第2四半期(11〜1月)が13.43億円、第3四半期(2〜4月)が16.93億円、第4四半期(5〜7月)が▲3.46億円でした。2027年7月期は売上高133.2億円・営業利益30億円(営業利益率22.5%)を計画し、つがいけのハンの木ゲレンデのメインリフトを35年ぶりに更新して2026年12月に「T3」として運行を始める予定です(決算説明資料 p.13、決算短信 p.15)。
テーマパーク事業 — 那須ハイランドパークと別荘地
100%子会社の日本テーマパーク開発が、栃木県那須町で那須ハイランドパークと那須高原りんどう湖ファミリー牧場の2つの遊園地を運営し、オフィシャルホテル「那須高原TOWAピュアコテージ」、約800万㎡・5,000区画の別荘地の管理と水道供給まで手がけます(伊豆観光開発の株式取得に関するお知らせ p.1〜2、2026年7月期 決算短信 p.5)。お子様連れのファミリーと「ワンちゃん連れ」の顧客を主なターゲットにしています。
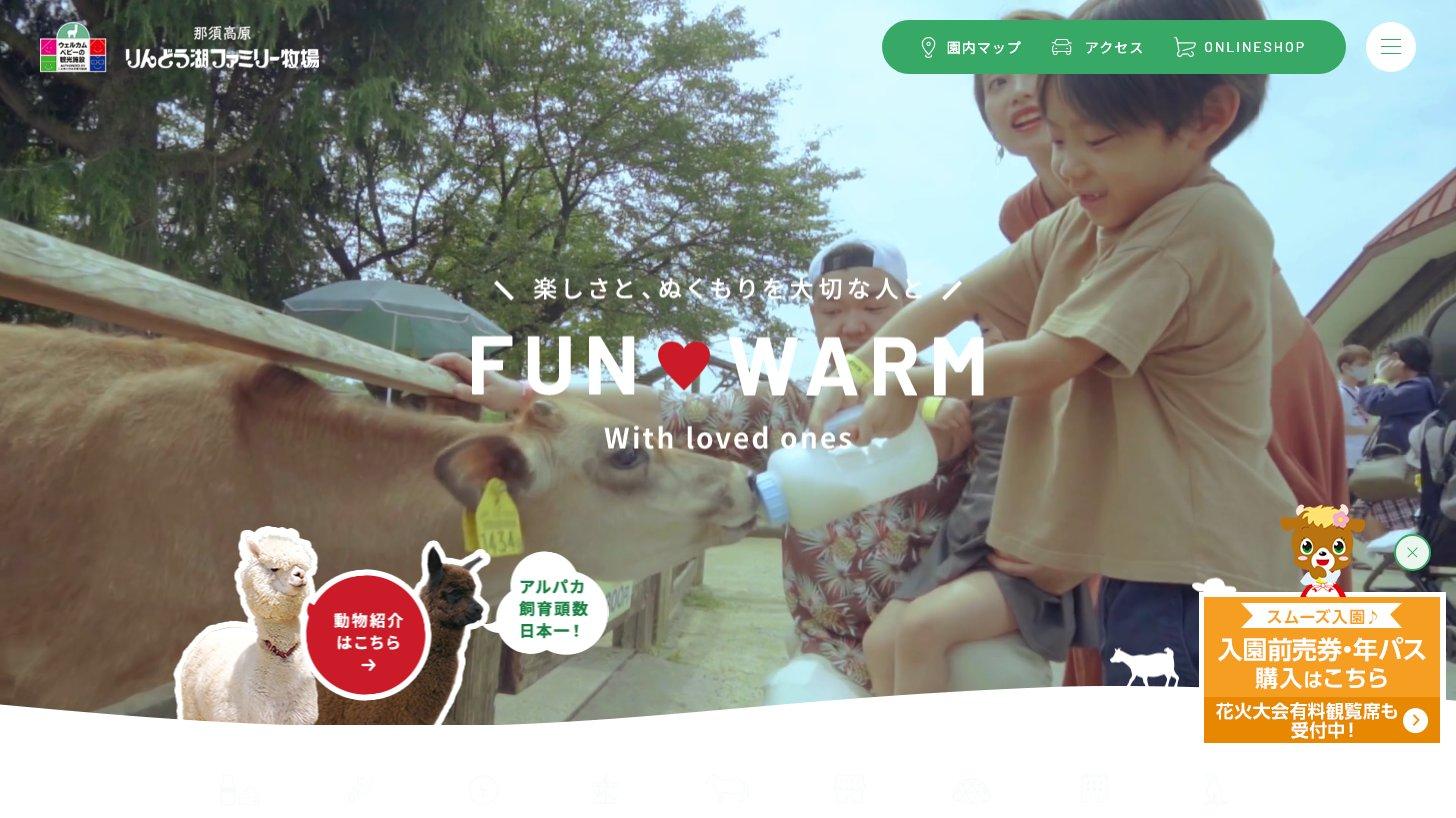
2026年7月期の遊園地の来場者は95.8万人(前期比+4.6%)、宿泊者は22.6万人(同+6.8%)でした。増益の最大の要因は別荘の販売で、1億円を超える新築物件の成約などで別荘販売の売上高が過去最高になり、営業利益は前期比+27.2%の17.1億円になりました(決算短信 p.2・p.5、決算説明資料 p.15(スライド番号14))。
2026年3月には伊豆観光開発(ホテルハーヴェスト天城高原・天城高原ゴルフコース・約700万㎡の別荘地)を取得し、那須に次ぐ2つめの拠点として静岡県の伊豆・天城エリアに進出しました。2026年11月1日には伊豆富士見ニュータウン(別荘地)を運営するNX不動産の全株式を取得する予定です(伊豆観光開発の株式取得に関するお知らせ・NX不動産の株式譲渡契約締結のお知らせ)。那須では子会社「おむすび那須」で地域の飲食店などの事業承継を始め、2026年9月に栃木銀行と資本業務提携しました(おむすび那須 栃木銀行と資本業務提携)。
このほか、帰国子女向けの教育(TCK Workshop)、ヘルスケア、バイオマス発電などの新規事業(その他)がありますが、売上高は連結の2.6%です。カーシェア「エコロカ」は子会社の日本自動車サービス開発が運営しています(招集ご通知 事業報告「重要な子会社の状況」)。
【投資テーマ解説】カーシェア|車両8.5万台の77%がタイムズ、撤退も相次ぐ——稼ぎ方と関連10社の事業規模
2026年3月の国内カーシェアは車両85,312両・会員539万人で、車両の77%をタイムズカーが占めます。Anycaやホンダの撤退が続く理由を駐車場と稼働の収益構造から読み解き、パーク24など関連10社の立ち位置と事業規模を解説します。
業績推移と財務分析
通期業績 — 10年で売上高は2.2倍、営業利益率は2割台に
売上高は2016年7月期の181.4億円から2026年7月期の407.1億円へ約2.2倍になり、営業利益率は10.9%から20.9%に上がりました。2027年7月期は営業利益100億円(営業利益率21.9%)を見込みます。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2020年7月期は減収減益:スキー場は記録的な暖冬・小雪に、2020年3月以降は新型コロナの影響が重なり、テーマパークは台風・悪天候とコロナで営業損失2.17億円に(2020年7月期 決算短信)
2023年7月期に急回復:行動制限の無い夏を迎え、入国制限の緩和でインバウンドも戻り、3事業とも売上高・営業利益が過去最高に(2023年7月期 決算短信)
2025年7月期は増益なのに純利益が減少:韓国法人の清算損失1.79億円と、グループ会社の税効果(法人税等調整額が前期比8.76億円増)が理由(2025年7月期 決算短信)
セグメント別 — 利益の半分強は駐車場、伸びはスキー場
2026年7月期のセグメント利益は駐車場49.3億円(利益率25.6%)、スキー場23.7億円(同20.6%)、テーマパーク17.1億円(同19.0%)でした。スキー場の利益は2022年7月期の2.5億円から約9倍になり、2027年7月期は30億円を計画します。
セグメント別営業利益の推移(会社計画を含む)
2027年7月期の計画は、駐車場が売上高208億円・営業利益54億円、スキー場が133.2億円・30億円、テーマパークが107億円・20.5億円で、全セグメントの増収増益です(2026年7月期 決算説明資料 p.10・p.13・p.16)。上期(2026年8月〜2027年1月)の計画は売上高223億円・営業利益48.5億円です(決算短信 p.1)。第1四半期の決算は例年12月上旬に開示されます(2025年は12月5日)。
伸びの中身 — 物件増と仲介、訪日客と単価、別荘販売と買収
3事業とも2026年7月期は過去最高益で、2027年7月期も全セグメントの増益を計画しています。ただし会社が示した営業利益の増減要因で分けると、伸びの源は事業ごとに違い、スキー場とテーマパークでは不動産の売却・販売が増益の大きな部分を占めます(2026年7月期 決算説明資料 p.9・p.12・p.15(スライド番号8・11・14))。
駐車場(+4.44億円、49.3億円へ):新規物件の受注+2.81億円、月極検索サイト経由の仲介手数料+2.40億円、既存物件の改善(契約率の向上、洗車などの「プラスワンサービス」)+1.29億円、その他+0.26億円、海外+0.30億円。物件の閉鎖▲1.46億円と、人員増・ベースアップによる管理費▲1.43億円を吸収しました。オフィスビルに加えてマンション付帯駐車場を開拓し、国内の物件は154件の純増でした
スキー場(+1.27億円、23.7億円へ):ウィンター期が白馬エリア+2.15億円などで+3.18億円、保有不動産の売却など(前期より高い坪単価で売却)の増加が+0.60億円。グリーン期は来場者の減少と、岩岳の新ゴンドラなど索道4施設の減価償却費の増加などで▲2.52億円でした。冬の来場者は188.3万人と前シーズン並みで、伸びたのは訪日客(+23.2%)と、リフト券価格の見直しや料飲・ラウンジなど付帯サービスによる1人当たり売上です。不動産売却等の増加分を除くと、増益は約0.67億円(+3%)にとどまります(KabuGraph算出)
テーマパーク(+3.65億円、17.1億円へ):別荘+2.64億円(中古別荘の買取・再販、仲介の増加、高価格帯の成約)、那須ハイランドパーク+0.40億円、宿泊+0.29億円、りんどう湖ファミリー牧場+0.26億円、おむすび那須+0.03億円、2026年3月に取得した伊豆・天城(5か月分)+0.38億円、全社費など▲0.35億円。増益の7割強は別荘の販売で、2つの遊園地(那須ハイランドパーク・りんどう湖)を合わせても増益は0.66億円でした
出典:日本駐車場開発 2026年7月期 決算説明資料 p.9・p.12・p.15(スライド番号8・11・14)・2026年7月期 決算短信 p.2〜5よりKabuGraph作成。全社費用を配分する前のセグメント利益の前期差(短信の千円単位から四捨五入)。駐車場の内訳は会社資料のとおりで、国内の5項目の合計(+5.30億円)は同じ資料の国内計(+5.57億円)と一致しない
駐車場事業の売上高の7割は、借り上げた区画を貸す「直営」です。2026年7月期は直営が135.3億円、運営を受託する「マネジメント」が33.5億円、仲介手数料などの「その他」が23.7億円でした。国内では直営+8.7%・マネジメント+9.4%・その他+10.4%とそろって伸び、全体で直営の伸び(+6.3%)が低いのは、韓国から撤退して同国の直営2.7億円がなくなったためです。国内は178.2億円(+9.0%)で、うち関東が98.7億円と55%を占めます。海外は14.2億円(−5.5%)に減りましたが、タイだけでは12.2億円から14.2億円に増えています(2026年7月期 決算短信 p.7)。
区分 | 2025年7月期(億円) | 2026年7月期(億円) | 前期比 |
|---|---|---|---|
直営 | 127.3 | 135.3 | +6.3% |
マネジメント | 30.7 | 33.5 | +9.1% |
その他 | 20.6 | 23.7 | +15.2% |
合計 | 178.5 | 192.4 | +7.8% |
うち国内 | 163.4 | 178.2 | +9.0% |
うち海外 | 15.0 | 14.2 | −5.5% |
今期(2027年7月期)の計画について、会社は事業ごとの取り組みを説明していますが、増益の内訳の数字は示していません(決算短信 p.13〜16、決算説明資料 p.10・p.13・p.16)。
駐車場(54億円、+9.4%):問い合わせ・成約のデータを使った契約率と成約率の向上、マンション付帯駐車場の新規開拓、ホテル・百貨店などでのバレーサービスの拡大、akippaとの連携、法人向けの駐車場管理の代行(BPO)
スキー場(30億円、+26.4%):会社はインバウンドが「今後も増加が続く」と見込み、2026年8月にタイに設立した旅行関連のグループ会社と東南アジアからの誘客を進めます。需要に応じてリフト券の価格を変える「フレキシブル・プライシング」、キッズプログラム、他社のスキー場と組む「NSDアライアンス」、グリーンシーズンの拡充、つがいけの新リフト「T3」を挙げています。天候の前提は示していません
テーマパーク(20.5億円、+20.1%):那須の遊園地のコンテンツ、別荘オーナーから運営を受託する貸別荘の拡大、別荘の管理・修繕・売買に加え、伊豆・天城が通年で加わり、2026年11月にはNX不動産(伊豆韮山の別荘地管理)を取得する予定です
KabuGraphの見方:自力の伸びとして確認できるのは、駐車場の物件の純増と仲介、白馬の訪日客と単価です。スキー場の来場者数そのものは横ばいで、テーマパークの増益は別荘の売買と買収の寄与が大きく、毎年同じ規模で続くとは限りません。スキー場の今期+26.4%は会社が内訳を示しておらず、訪日客と単価の伸びが続くことに加え、天候で落ちたグリーン期の戻りも要る計画とみています。
財務 — 借入は増えたが、現預金が上回る
財務の推移(現預金・有利子負債・自己資本比率)
総資産は2024年7月末の421.4億円から2026年7月末の610.1億円に増えました。2026年7月期は、資産側では新規借入などで現預金が58.5億円(定期預金を含む)、スキー場の設備投資などで有形固定資産が38.3億円増え、負債側では借入金が51.0億円増え、伊豆観光開発の連結に伴って固定負債に「企業結合に係る特定勘定」33.5億円が加わりました(流動負債の同じ勘定は10.5億円減。決算短信 p.12・p.19)。
ネットキャッシュ:有利子負債232.2億円に対し現預金275.2億円で、差し引き43.0億円の資金超過(2026年7月末)
伊豆観光開発:株式の引き渡しに先立ち、東急不動産が水道・温泉配管等の将来の設備投資とゴルフ会員権の保証金への対応を目的に33.73億円を増資する予定と開示されていた(株式取得に関するお知らせ p.2)。連結に伴い、子会社株式の取得による収入39.21億円が投資キャッシュ・フローに入っている
スキー場の投資は続く:日本スキー場開発は2026年9月、白馬エリアのリフト・ゴンドラ更新に向けて50億円の借入を決め、うち25億円は当社から借りる(日本スキー場開発 2026年7月期 決算短信(当社開示の添付) p.20 重要な後発事象)
株主還元 — 16期連続増配と配当の下限
1株配当と配当性向の推移
2026年7月期の配当は9円で、会社は16期連続の増配としています。2026年8月には中期株主還元方針を決め、年間配当の最低水準を2027年7月期10円・2028年7月期11円・2029年7月期12円としました(中期株主還元方針について)。
自社株買い:2026年7月期は25.06億円を取得し、総還元性向は91.6%。2026年6月に決めた枠(上限10億円)は9月29日に取得を終えた(決算説明資料 p.20、自己株式の取得終了のお知らせ)
累進配当とは|三井住友FG・伊藤忠が採用する「減配しない」方針の仕組みと注意点
累進配当の定義・仕組みと配当性向・連続増配との違いを解説。三井住友FG・伊藤忠・三菱商事など採用企業の配当推移と、日経累進高配当株指数の選定基準から投資判断のポイントがわかります。
株主優待 — 年2回、500株から
株主優待は1月末と7月末の年2回で、グループのスキー場・駐車場・テーマパーク・ホテルで使える割引券や招待券です。最低の500株は、2026年10月8日終値で12万8,500円です。株主数は81,056名(2026年7月末)でした。
500株以上:スキー場のリフト券などの割引券(年2回)、時間貸駐車場の1日料金30%割引券(1月末)、那須ハイランドパーク・那須りんどう湖ファミリー牧場の入園無料券(1月末)など
1,000株以上:時間貸駐車場の1日料金50%割引券(7月末、12枚から)、那須高原TOWAピュアコテージの平日限定宿泊招待券(年2回)、天城高原ゴルフコースの1ラウンド(1組4名)無料券(年2回)など
10,000株以上:那須ハイランドパークの2時間貸切(繁忙日を除く、1月末)などが加わる
受け取り方:2026年7月末基準日分から電子チケットに完全移行した。株主本人がいないと利用できない
出典:日本駐車場開発 株主優待制度変更に関するお知らせ(2026年1月23日・2026年7月27日)・第35期定時株主総会招集ご通知よりKabuGraph作成。枚数・対象施設は基準日ごとに異なる
株価指標(2026年10月8日終値)
株価:257円(100株で25,700円)
時価総額:895億円(発行済株式総数3億4,839万株で計算。自己株式3,672万株(2026年7月末)を除くと約801億円)
PER:実績14.0倍(2026年7月期EPS 18.35円)/予想13.4倍(会社予想EPS 19.25円)
PBR:3.95倍(2026年7月末BPS 65.01円)
ROE:29.5%(2026年7月期、決算短信の自己資本当期純利益率。少数株主持分を除く自己資本の期中平均で計算)
配当利回り:実績3.50%(年9円)/予想3.89%(年10円)
出典:東証株価・日本駐車場開発 2026年7月期 決算短信よりKabuGraph算出(2026年10月8日終値)
実績PER14.0倍は、東証プライムの不動産業(連結)の単純平均(11.5倍)を上回り、プライム全体の単純平均(18.9倍)を下回ります。PBR3.95倍は、不動産業・プライム全体の単純平均(いずれも1.5倍)を大きく上回りますが、ROEが29.5%と高いことの裏返しです(PBR=PER×ROE)。加重平均では、不動産業がPER13.2倍・PBR1.3倍、プライム全体が20.6倍・1.8倍です(いずれも2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。
PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBRの目安を東証33業種の中央値データ(パルプ・紙0.54倍〜情報・通信業2.25倍、2026年9月時点)で解説。1倍割れ=割安とは限らない理由、ROEとの関係式(PBR=ROE×PER)、東証の改善要請と企業の対応状況まで、PBRを投資判断に活かす基準がわかります。
競合との比較 — パーク24・パラカ・アズーム
駐車場の運営会社は、どこの駐車場を・どう持って・どう貸すかで稼ぎ方が違います。日本駐車場開発の主戦場はビル・商業施設・マンションに付いた駐車場で、時間貸しの大手やコインパーキングの土地オーナー型とは対象が重なる部分と重ならない部分があります。
会社(決算期) | 売上高(億円) | 営業利益率 | PER(実績) |
|---|---|---|---|
日本駐車場開発(2026/7) | 407.1 | 20.9% | 14.0倍 |
パーク24(2025/10) | 4,061.7 | 9.2% | 18.5倍 |
パラカ(2025/9) | 176.3 | 18.5% | 9.6倍 |
アズーム(2025/9) | 134.8 | 19.4% | 29.0倍 |
パーク24(4666):空き地など小さな土地を借りて無人の時間貸し「タイムズパーキング」を全国展開し、カーシェアも大手。売上高は日本駐車場開発の約10倍だが、営業利益率は9.2%
パラカ(4809):時間貸し駐車場「パラカ」を運営し、借りた土地に加えて土地を自社で持つ「保有駐車場」も運営する。2026年6月末の稼働2,701件のうち345件が保有駐車場で、貸借対照表の土地は424億円(総資産531億円)(パラカ 2026年9月期 第3四半期決算短信 p.2〜4)
アズーム(3496):空いている月極駐車場を借り上げ、自社サイト「カーパーキング」で法人などに貸す。月極のサブリースでは最も近い事業モデル
三井のリパーク:三井不動産(8801)グループの三井不動産リアルティが展開する時間貸し・月極駐車場(三井のリパーク 公式サイト)
出典:各社の決算短信・公式サイトよりKabuGraph作成
パラカ(4809)の企業分析|土地を買って運営する「保有駐車場」が粗利の4割強
パラカ(4809)は全国2,701件・5.2万車室の時間貸駐車場を運営し、自社で土地を買う「保有駐車場」が粗利の44%を稼ぐ。2026年9月期は営業減益に下方修正、純利益は土地売却益で増益予想。伊藤忠が22%を持ち、PBRは0.95倍。競合との違いも解説。
パーク24(4666)の企業分析|タイムズパーキング2万件・カーシェア会員400万人、英国再編の税効果で純利益440億円予想
パーク24(4666)はタイムズパーキング2万件・カーシェア会員400万人の駐車場とカーシェアの大手。英国事業の再編に伴う税効果で今期純利益は440億円予想だが、経常利益は395億円。660万件の情報漏えい、配当65円、競合比較、株価指標を解説。
アズーム(3496)の企業分析|「カーパーキング」の集客で月極駐車場の受託4.2万台、ARR167億円のストック型成長
月極駐車場検索「カーパーキング」で借り手を集め、空き区画を借り上げて貸すアズーム(3496)。受託4.2万台・稼働率93%、ARR167億円のサブリースの仕組み、業績推移、競合比較、PER・配当方針とリスクを解説します。
スキー場の競合は、同じ白馬エリアの他のスキー場や国内外のスノーリゾートです。会社は国内のスキー場業界の課題として、スキー人口の減少、暖冬・小雪、索道設備の老朽化を挙げ、自社のノウハウを外部のスキー場に提供する「NSDアライアンス」(みやぎ蔵王えぼし・オグナほたか・丸沼高原)で提携先を広げています(2026年7月期 決算短信 p.14〜15)。
投資家が注目すべきポイント
強み
1. 土地を持たずに稼ぐ駐車場事業
ビルの駐車場を借り上げて運営するため、セグメント資産42.2億円で売上高192.4億円・利益49.3億円を稼ぎます(2026年7月期)。月極駐車場の検索サイト(掲載約20万件)が集客と新規物件の情報源になっています。
2. インバウンドで伸びるスキー場
白馬などの8スキー場で、2025-26年シーズンの訪日客は54.4万人と過去最高。人工降雪機への投資で暖冬でも営業を続け、スキー場事業の利益は4年で約9倍になりました。
3. 冬と夏で補い合う事業構成
冬に稼ぐスキー場と夏に稼ぐテーマパーク・別荘で、季節の波をならしています。3事業とも2026年7月期は過去最高の売上高・営業利益でした。
4. 配当の下限を示した株主還元
16期連続増配に加え、2029年7月期まで年10円・11円・12円以上の配当の下限を示しました。2026年7月期の総還元性向は91.6%です。
リスク
1. 天候と季節に左右されるレジャー事業
スキー場は第1・第4四半期が赤字で、雪不足や夏の天候不順で業績が振れます。2020年7月期は暖冬とコロナで営業利益が35.7%減りました。
2. 設備投資と借入の増加
リフト・ゴンドラの更新や人工降雪機への投資が続き、有利子負債は2024年7月末の159.5億円から2026年7月末の232.2億円に増えました。2026年7月期の支払利息は2.70億円で前期(1.42億円)の約1.9倍です。
3. 一時的な利益と少数株主への流出
2026年7月期の純利益には固定資産売却益12.96億円が含まれ、今期の純利益予想は+3.4%にとどまります。セグメント利益にも、スキー場の保有不動産の売却や別荘の販売(テーマパークの増益の7割強)といった不動産の取引が入っています。上場子会社の日本スキー場開発の利益の一部は少数株主に帰属します。
4. 創業者への株式の集中と親子上場
巽社長の資産管理会社が33.9%を持ち、子会社の日本スキー場開発も上場しています。少数株主との利益相反の管理が問われる構造です。
まとめ
日本駐車場開発(2353)は、ビルの空き駐車場を借り上げて貸す駐車場事業を土台に、白馬などのスキー場と那須のテーマパークで「使われていない資産の再生」を広げてきた会社です。
事業:売上の47%が駐車場、28%がスキー場、22%がテーマパーク(2026年7月期)。駐車場は国内1,666物件・49,304台(2026年7月末)
業績:2026年7月期は売上高407.1億円・営業利益85.2億円(営業利益率20.9%)で過去最高。2027年7月期は売上高457億円・営業利益100億円の予想
財務:有利子負債232.2億円に対し現預金275.2億円、自己資本比率33.2%(2026年7月末)
株価:実績PER14.0倍・PBR3.95倍・ROE29.5%・予想配当利回り3.89%(2026年10月8日終値)。株主優待は年2回・500株から
見るべき点:スキー場のインバウンドと単価の伸び、伊豆など新拠点の立ち上がり、増える設備投資と借入、純利益の一時要因
駐車場の安定した稼ぎと、天候に左右されるレジャー事業の伸びを組み合わせた銘柄です。四半期ごとの振れより、通期の会社予想に対する進み具合と、配当の下限を守れる利益が出ているかで評価したい会社です。
日本駐車場開発
日本駐車場開発は、オフィスビル等の遊休スペースを一括借り上げて月極・時間貸で運営するサブリース型駐車場事業を主力とする。駐車場の直営・管理運営・コンサルティングに加え、スキー場の運営・取得事業、テーマパーク「那須ハイランドパーク」の運営にも…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月8日終値、その他の数値は2026年10月9日時点で確認できた開示に基づいています。