RECEPTIONIST(660A)の企業分析|クラウド受付シェア首位、受付から会議室まで
2026年10月期 第3四半期決算まで反映
RECEPTIONIST(660A)は、会社の受付に置いたiPadで来訪者が担当者を直接呼び出せるクラウド受付システム「RECEPTIONIST」の会社です。2026年11月10日に東証グロース市場へ上場する予定で、公開価格は850円、公開価格で計算した時価総額は約34億円です。
この記事では、受付・会議室・日程調整のサービスでどう稼いでいるのか、黒字化したばかりの業績、競合、上場まわりの注意点を、2026年11月7日時点の開示をもとに整理します。
この記事の内容(目次)
会社概要 — 受付の現場から生まれたクラウドサービス
RECEPTIONISTは、企業の受付・会議室・日程調整といった「来客対応」の仕事を、インターネット経由で月額料金を払って使うソフト(SaaS)で効率化する会社です。事業はこのクラウドサービス事業の1つだけで、売上の9割超が毎月の利用料です(RECEPTIONIST 新規上場申請のための有価証券報告書(Ⅰの部) p.4・p.11)。
創業者の橋本(大宮)真里子CEOは受付の仕事をしていた経験があり、そこで感じた「人手に頼った来客対応」などの課題を出発点にRECEPTIONISTを始めました(創業10周年のお知らせ(2026年1月21日))。会社の設立は2016年1月です。
本社:東京都目黒区
従業員:55名(2026年8月末)
決算期:10月(事業年度は11月〜翌年10月)
契約企業:2,480社(2026年7月末)
沿革の要点は次のとおりです。
2016年1月:ディライテッド株式会社を設立
2016年9月:株式会社トレタから、オフィス受付アプリ「Kitayon(キタヨン)」のソフトウエアなどを現物出資で引き継ぐ
2017年1月:クラウド受付システム「RECEPTIONIST」をリリース
2018年12月:日程調整ツール「調整アポ」をリリース
2020年3月:社名を株式会社RECEPTIONISTに変更。会議室管理アプリ(現「予約ルームズ」)をリリース
2025年12月〜:代表電話の自動応答、イベント受付のサービスを相次いでリリース
出典:RECEPTIONIST 新規上場申請のための有価証券報告書(Ⅰの部) p.3・p.4・p.9、東京証券取引所「新規上場会社概要」よりKabuGraph作成。
上場の概要 — 公開価格850円、時価総額は約34億円
東京証券取引所は2026年10月6日に上場を承認しました。投資家の需要が公開株数を十分に上回り、仮条件の上限に集中したことから、公開価格は上限の850円に決まりました(訂正有価証券届出書(2026年10月30日)p.4〜6)。この節の数字は2026年11月7日時点、上場前のものです。
項目 | 内容 |
|---|---|
上場予定日 | 2026年11月10日(火) |
市場 | 東証グロース |
仮条件 | 820〜850円 |
公開価格 | 850円 |
公募 | 5万株 |
売出し | 141万6,200株 |
オーバーアロットメント | 21万9,900株 |
公開規模 | 約14.3億円 |
時価総額 | 約34.4億円 |
主幹事 | SBI証券 |
オーバーアロットメントは、需要に応じて主幹事が株主(今回は橋本CEO)から株を借りて追加で売り出す分です(同 p.22〜23)。
売り出される株の97%は、既存株主の売出しです(KabuGraph算出)。会社に入るお金は公募分の手取り約0.26億円と、オーバーアロットメントに伴う第三者割当増資の最大約1.72億円で、オフィス移転に1.5億円、採用費・人件費に約0.28億円、広告宣伝費などに0.2億円を充てる予定です(訂正有価証券届出書 p.8・p.10)。
主な売り手はBIG2号投資事業有限責任組合(34.3万株)やSalesforce Ventures(29.5万株)などのベンチャーキャピタル(VC)と事業会社で、橋本CEOも5万株を売り出します(新規上場会社概要)。
大株主 — 創業者が13%、VCが多い
売出し後も、筆頭株主は創業者の橋本CEO(13.10%)です。次いでRJバリューPlus1号投資事業有限責任組合が9.16%、BIG2号が4.04%、クマヒラが3.77%、Salesforce Venturesが3.46%を持ちます(2026年10月6日の株式数に売出しと親引けを反映した割合で、新株予約権を含む総数が分母、訂正有価証券届出書 p.29)。
クマヒラは入退室管理システムなどを手がけるセキュリティ会社で、業務提携の基本合意を結んでおり、会社が売り先を指定する「親引け」で11万7,600株を買います(同 p.16・p.27)。上場企業のベクトル(6058)とポーラ・オルビスホールディングス(4927)も株主で、保有株の一部を売り出します。受付アプリの出どころだったトレタは保有株をすべて売り出します(RECEPTIONIST 新規上場申請のための有価証券報告書(Ⅰの部) p.139、新規上場会社概要)。
事業を理解する — 受付・会議室・日程調整をつなぐサービス
RECEPTIONISTのサービスは、来客の日程を決め、受付し、会議室で打ち合わせるまでの流れに沿って並んでいます。主力の3つのサービスは互いに連携でき、関連する特許も取っています(Ⅰの部 p.7)。
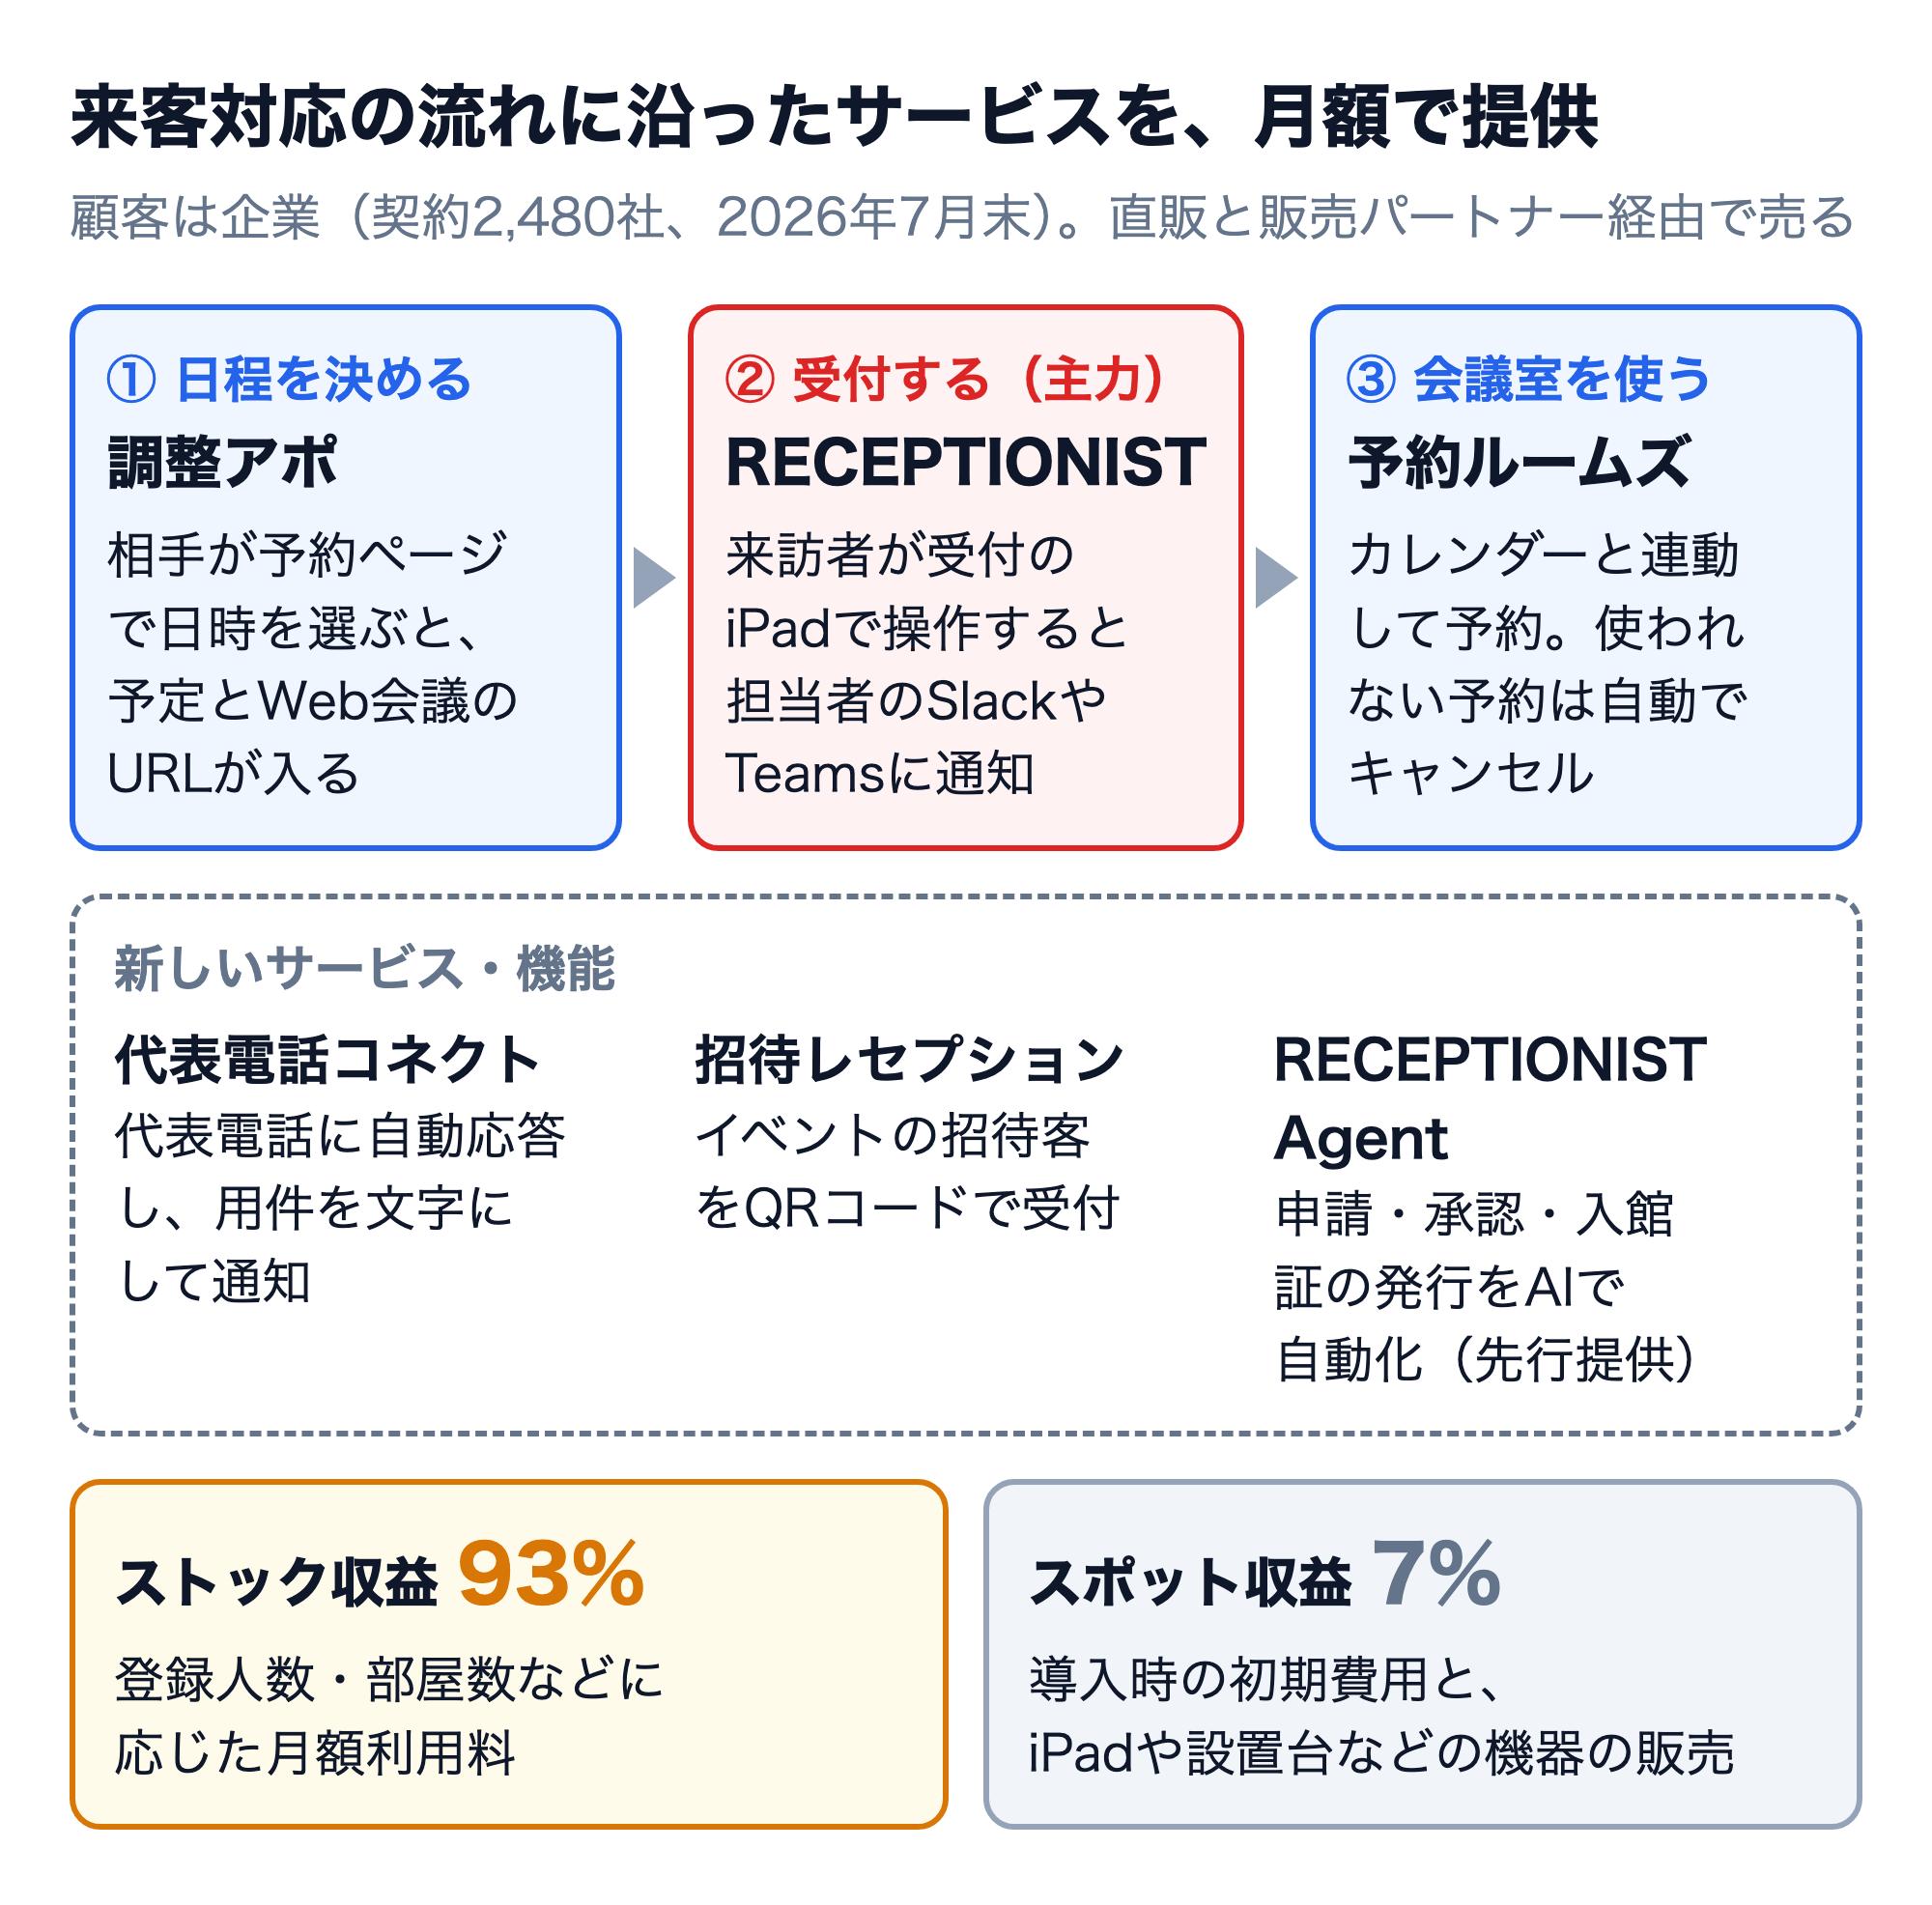
稼ぎ方は月額課金が中心です。登録した社員の数や会議室の数などに応じた月額利用料(ストック収益)が売上の大半を占め、残りは導入時の初期費用と、iPadや設置台などの機器の販売(スポット収益)です。売り方は自社の営業による直販と、販売パートナー(代理店)経由の両方です(Ⅰの部 p.5・p.8・p.11)。
2026年3月にはリコージャパンと提携し、同社のオフィス管理サービス「RICOH Spaces」と連携した専用商品を、リコージャパンの全国の販売網で扱い始めました(RICOH Spacesとの受付連携のお知らせ(2026年3月19日))。
RECEPTIONIST — iPadから担当者を直接呼び出すクラウド受付
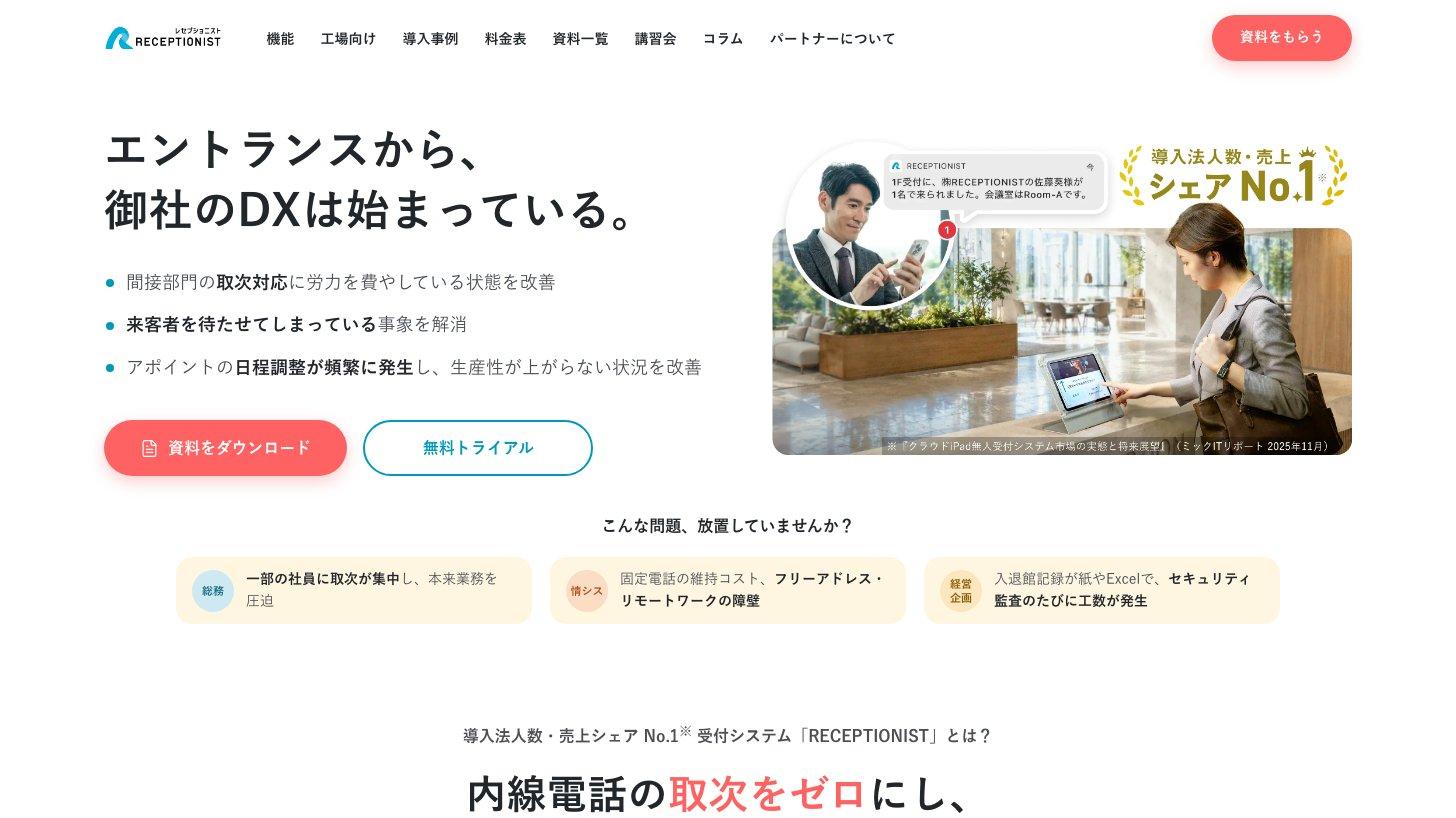
「RECEPTIONIST」は、受付に置いたiPadを来訪者が操作すると、担当者のSlackやMicrosoft Teams、SMS、メールなどに通知が届く仕組みです。受付の人や内線電話を介さずに取り次げるので、担当者は席にいなくても来客に気づけます。事前に送ったQRコードをかざすだけの受付、来訪記録の自動保存、入退室管理システムとの連携にも対応し、オフィスのほか工場・物流施設でも使われています(Ⅰの部 p.5・p.7)。
会社の稼ぎの柱で、2025年10月期の売上の約68%、2026年7月末のARR(年間の継続課金収入)の73%を占めます(Ⅰの部 p.11・p.17)。年間500万回以上の受付に使われ、利用登録社員数は29.9万人です(2026年7月末、同 p.4〜5)。
調査会社アイ・ティ・アール(ITR)の調べでは、RECEPTIONISTが属する来訪者管理システムの国内市場は2025年度に33億5,000万円(前年度比+22.7%)で、RECEPTIONISTは売上金額シェアで1位でした(ITR「ITR Market View:ワークプレイス最適化市場2026」、Ⅰの部 p.4が引用)。デロイト トーマツ ミック経済研究所の調査(ミックITリポート2025年11月号)でも、クラウドiPad無人受付システム市場で導入法人数・売上高ともに1位とされています(会社のお知らせ(2025年12月5日))。
予約ルームズと調整アポ — 会議室の予約と日程調整
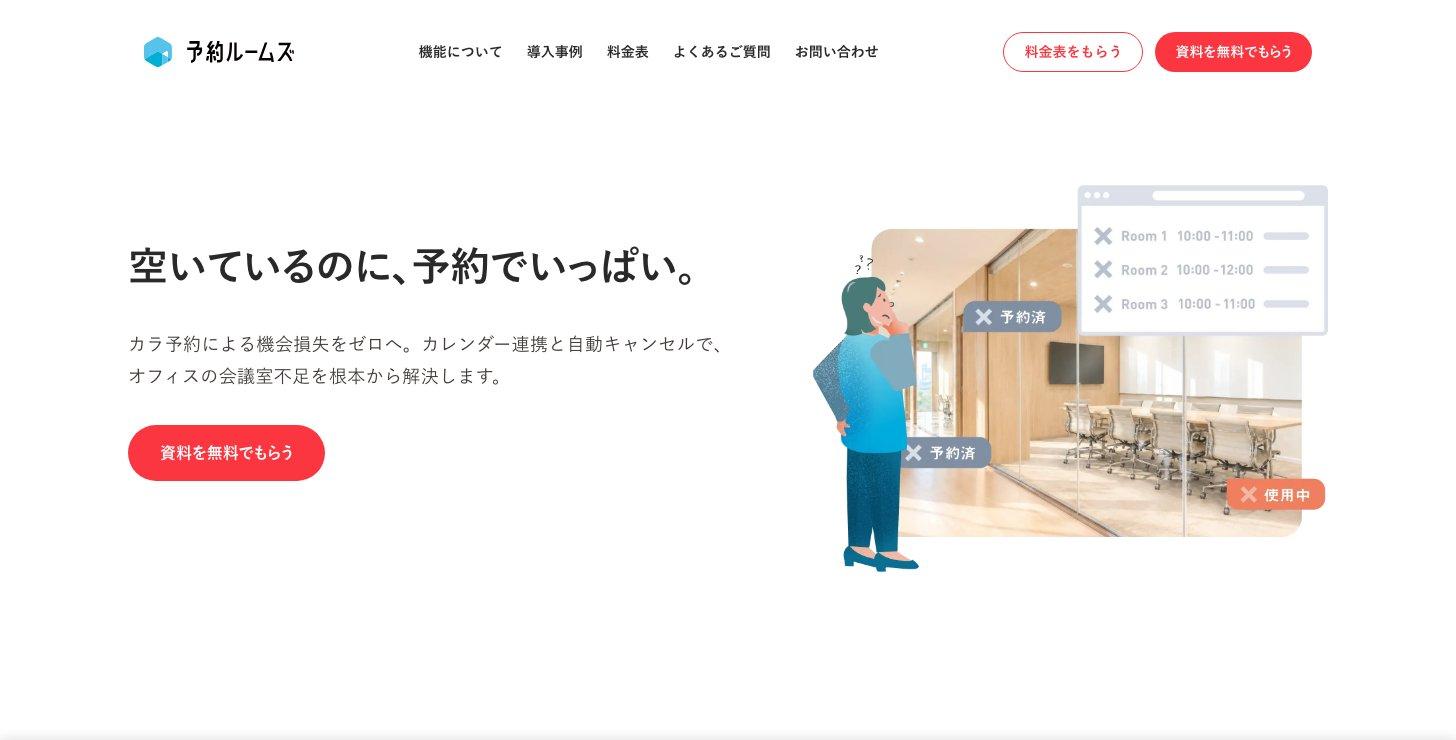
「予約ルームズ」は会議室の予約・管理サービスです。Microsoft 365やGoogle Workspaceのカレンダーと連動して会議室を押さえ、予約したのに使われない「空予約」を自動でキャンセルします。会議室の前に置いた端末で入室・延長・退室ができ、会議室の稼働率も分析できます(Ⅰの部 p.6)。会議室の予約だけならGoogleカレンダーなどでもできますが(Google カレンダー ヘルプ)、空予約の自動キャンセルや稼働率の分析を足す点が違います。
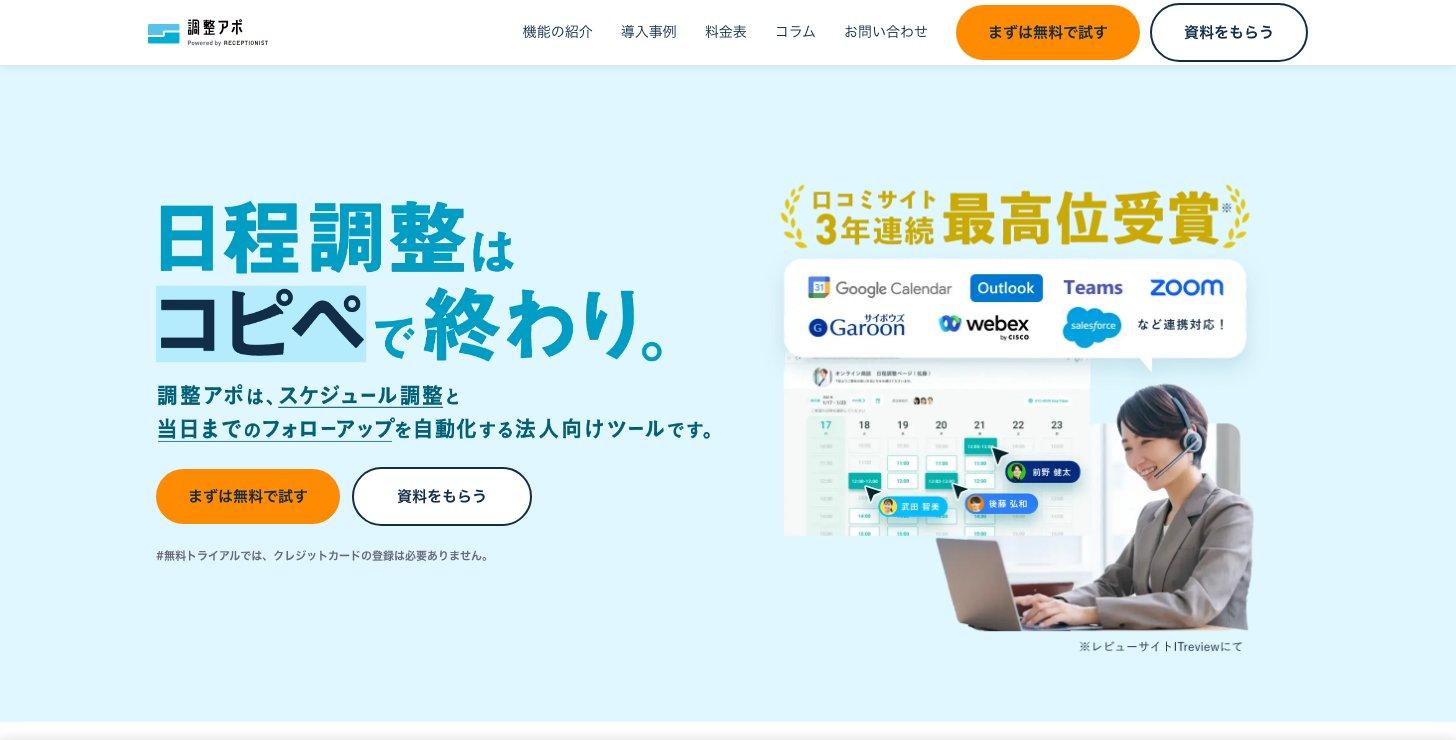
「調整アポ」は社外の相手との日程調整ツールです。空いている日時を載せた予約ページのURLを送り、相手が日時を選ぶと、カレンダーへの登録とWeb会議のURL発行までが自動で終わります。法人向けに絞ったツールで、RECEPTIONISTを使う会社を中心に使われています(Ⅰの部 p.6)。
3つを組み合わせると、来訪の予定に合わせて会議室を自動で手配したり、受付と会議室への案内を連動させたりできます。会社はこの「日程調整から受付、会議室の手配までを一体で効率化できる点」を強みに挙げ、すでに使っている会社に2つ目・3つ目のサービスを売って1社あたりの売上を増やす方針です(Ⅰの部 p.12〜13)。
新しいサービス — 代表電話の自動応答・イベント受付・AI
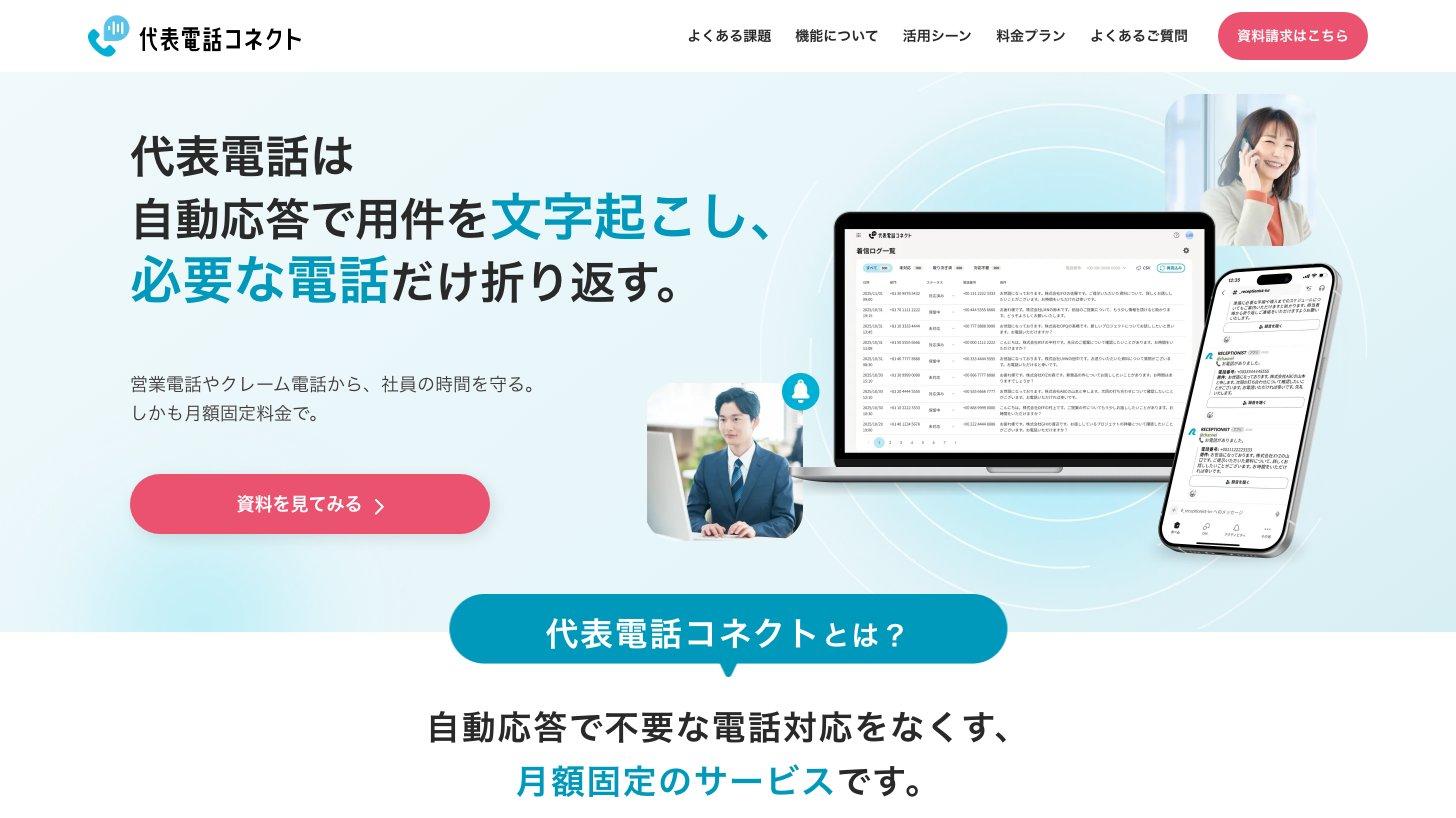
「代表電話コネクト」(2025年12月開始)は、会社の代表電話に自動音声で応答し、用件を録音・文字起こししてSlackやTeamsに知らせるサービスです。必要な電話にだけ折り返せばよく、営業電話への対応を減らせます(Ⅰの部 p.6)。料金は月額固定です(代表電話コネクト公式サイト)。
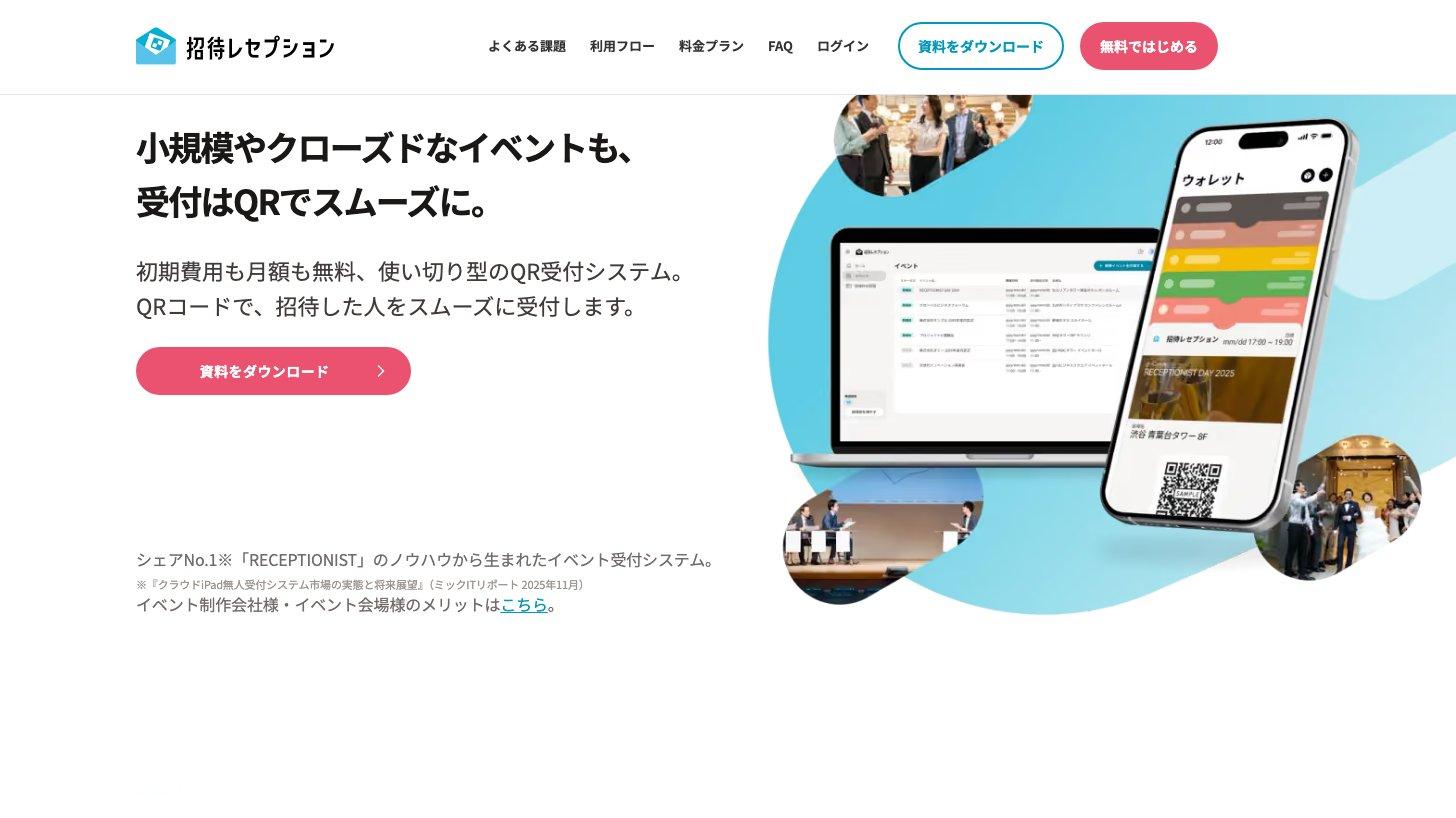
「招待レセプション」(2026年2月開始)は、企業イベントの招待客をQRコードで受け付けるサービスです。公式サイトでは、初期費用と月額費用がかからない「使い切り型」としています(招待レセプション公式サイト)。
このほか、受付・会議室・日程調整にまつわる申請・承認・入館証の発行などをAIで自動化する有償機能「RECEPTIONIST Agent」を、一部の顧客に先行提供しながら開発しています。代表電話コネクトと招待レセプションは、受付システムの導入窓口になることが多い総務部門の別の仕事を狙ったサービスで、既存顧客への追加販売と新しい顧客の入り口の両方を見込んでいます(Ⅰの部 p.6〜7)。
業績推移と財務 — 黒字化から1年で利益率が急上昇
通期業績 — 売上は3年で約2.9倍、2024年10月期に黒字化
売上高は、収益認識の会計基準がそろう2022年10月期から2025年10月期までの3年で約2.9倍になりました。マーケティングなどの先行投資と人員増で赤字が続いていましたが、2024年10月期に黒字化し、2025年10月期の営業利益率は5.2%でした(Ⅰの部 p.1〜2・p.22)。
通期業績推移(売上高・営業利益・経常利益・営業利益率・売上高成長率)
会社の業績予想は、2026年11月7日時点でまだ開示されていません。そのため、上のチャートには今期(2026年10月期)の予想の期を入れていません。
売上の伸び率は年々小さくなっています。会社は2025年10月期の増収を、大手企業からの受注が好調だったことと、利用する拠点や人数が増えて1社あたりの売上(ARPA)が上がったことで説明しています。利益率の改善は、展示会などの広告宣伝費やサーバー利用料を抑え、売上に対する販管費(販売費及び一般管理費)の比率が下がったためです(Ⅰの部 p.22)。
2026年10月期 — 9か月で営業利益率27%に
2026年10月期は、9か月(2025年11月〜2026年7月)で前期1年分の約9割の売上を稼ぎ、営業利益は前期1年分の4.6倍になりました。第3四半期累計の数字は、監査法人のチェック(期中レビュー)を受けています(Ⅰの部 p.23・p.64・p.118)。
項目 | 2025/10期 | 2026/10期 | 2026/10期 |
|---|---|---|---|
売上高 | 8.94 | 5.19 | 8.00 |
営業利益 | 0.47 | 1.36 | 2.14 |
営業利益率 | 5.2% | 26.3% | 26.7% |
純利益 | 1.13 | 1.33 | 2.09 |
会社は、大手企業を中心に受注が好調だったことに加え、販管費の増加を抑えて利益の拡大に取り組んだと説明しています。売上に対する販管費の比率は、2025年10月期の84.3%から2026年10月期の中間期は62.2%に下がりました(Ⅰの部 p.22〜23)。
ARRと解約率 — ARRは10.8億円、解約率は月0.39%
ARR(年間経常収益)は、毎月の継続課金収入を12倍した「1年分の定期収入」の目安です。2026年7月末のARRは2025年10月末から9か月で16.2%増えました(Ⅰの部 p.11・p.23)。
ARRと解約率の推移
解約率は低い水準です。月0.39%は、1年に直すと継続収入のおよそ5%が解約で減る計算です(KabuGraph算出の目安)。会社はARRと解約率を主要な経営指標(KPI)に置いています(Ⅰの部 p.10)。
最近の伸びは、契約企業の数より1社あたりの単価の上昇が支えています。契約企業数は2025年10月末の2,381社から2026年7月末の2,480社へ4%増えた一方、1社あたりの年間売上(ARPA、ARR÷契約企業数)は39.0万円から43.5万円へ12%上がりました(Ⅰの部 p.4・p.11)。
財務と株価指標 — 公開価格でPSRは3.8倍
2026年7月末の自己資本比率は29.0%、現金及び預金は8.0億円、借入金は3.2億円で、8月末に金融機関2社から計3億円を追加で借りました。顧客が契約期間分を前払いする前受金(4.0億円)も手元資金を厚くしています(Ⅰの部 p.116〜117・p.120)。
指標 | 値 |
|---|---|
時価総額 | 約34.4億円 |
PSR(実績) | 3.8倍 |
時価総額÷ARR | 3.2倍 |
配当 | なし |
PSR(株価売上高倍率)は、利益がまだ小さい成長企業を売上で比べる指標です。実績PERは、2025年10月期の純利益が税効果で膨らんでいるため置いていません。配当はこれまで出しておらず、当面は内部留保を優先する方針です(Ⅰの部 p.20)。
PSR(株価売上高倍率)とは|赤字企業でも使えるバリュエーション指標
PSR(Price to Sales Ratio)の計算式・業種別の目安・PERやPBRとの違いを解説。赤字のスタートアップや成長企業の割安性を判断する方法がわかります。
競合との比較 — まだ受付をシステム化していない会社を取り合う
RECEPTIONISTが取り合っているのは、受付・会議室・日程調整を「まだシステム化していない会社」です。無人受付システム(クラウド型・オンプレミス型の合計)を入れる可能性のある国内の法人は36.7万社(従業員10名以上、特定業種を除く)と推計され、2025年度の普及率は2.9%にとどまります(デロイト トーマツ ミック経済研究所「クラウドiPad無人受付システム市場の実態と将来展望」2025年11月号、Ⅰの部 p.4が引用)。会社自身も、シェア1位は市場が導入期にあることの表れで、成長はシステムを入れていない会社に新たに導入してもらうことで実現すべきだとしています(同 p.12)。
主な競合と、RECEPTIONISTとの違いは次のとおりです。
Acall(Acall株式会社、非上場):iPadやQRコードによる受付に加え、会議室・座席の管理や入退館(ゲート)までそろえたオフィス向けのサービスです(Acall「受付チェックイン」)。受付と会議室の両方でRECEPTIONISTと重なります
Smart at reception(M-SOLUTIONS株式会社):2014年に始まったiPadの無人受付システムで、会社のほか工場や店舗・施設の受付向けもあります。提供元のM-SOLUTIONSはソフトバンク(9434)の100%子会社です(Smart at reception公式サイト、M-SOLUTIONS 会社案内)
システムを入れない受付:内線電話・紙の受付票・受付スタッフです。普及率2.9%の裏返しで、最大の比較相手といえます
ITRの調べでは、RECEPTIONISTのシェアは1位でも14.3%で、残りの約86%をほかの会社が分け合っています(来訪者管理システム市場の売上金額シェア、2025年度、Ⅰの部 p.4)。会社は個々の機能の優劣ではなく、日程調整から受付、会議室の手配までを一体で効率化できる点を強みに挙げています(同 p.12)。
ここで挙げた競合は非上場か大企業の子会社で、業績を並べられません。規模感の目安として、同じく企業に月額課金のクラウドサービスを売る上場企業と比べます(直接の競合ではありません)。
会社 | 売上高 | 営業利益率 | PSR |
|---|---|---|---|
RECEPTIONIST(660A) | 8.9 | 5.2% | 3.8倍 |
トヨクモ(4058) | 48.6 | 33.1% | 4.8倍 |
Sansan(4443) | 537.6 | 15.2% | 4.9倍 |
RECEPTIONISTは売上の規模がトヨクモの約5分の1と小さく、通期の利益率もまだ低い一方、公開価格でのPSRは2社より低めです。トヨクモはkintone連携と安否確認、Sansanは名刺管理と請求書の受け取りサービスが主力で、売上の規模も稼ぐ力も先を行く会社です。
トヨクモ(4058)の企業分析|kintone連携1.5万契約×安否確認5,000社、粗利率95%の成長SaaS
トヨクモ(4058)の2つの事業(売上の約3分の2を占めるkintone連携サービスと安否確認サービス2)、価格改定とNotePM買収で+54%となった業績推移、KPI、投資リスクを個人投資家向けに解説します。
Sansan(4443)の企業分析|名刺管理SaaSからBill Oneの急成長へ、営業DX基盤の拡大戦略
Sansan(4443)の事業構造(名刺管理Sansan・請求書SaaS Bill One・名刺アプリEight)、セグメント別業績推移、2027年5月期第1四半期決算、Bill OneのARR成長、投資判断のポイントを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
受付システムのシェア1位と、3つのサービスの連携:来訪者管理システムの売上金額シェアで1位(ITR、2025年度)。受付・会議室予約・日程調整をつなげて使えます
月額課金が中心で、解約が少ない:ストック収益が売上の93%(2025年10月期)、解約率は月0.39%(2026年7月時点)です
1社あたりの売上が伸びている:ARPAは9か月で39.0万円から43.5万円に上がりました。代表電話やイベント受付など、追加で売るサービスも増やしています
黒字化し、利益の出る形が見えた:2026年10月期は9か月で営業利益率26.7%でした
リスク
主力サービスへの依存:RECEPTIONISTが2025年10月期の売上の約68%を占めます(Ⅰの部 p.17)
利益率が続くかは未知数:直近の利益率の改善には、人員減や開発費の資産計上も重なっています(KabuGraphの見方)。会社は上場後に採用と広告へ投資する方針です。純利益は、繰越欠損金で税金がほぼかからない分も膨らんでいます
売出し中心の上場と、上場後の需給:公開株の97%が売出しで、Ⅰの部提出時点のVCなどの持株比率は58.5%でした(Ⅰの部 p.20)。ロックアップ(一定期間株を売らない約束)は、橋本CEOや売出し後2位のRJバリューPlus1号などが2027年5月8日まで、BIG2号・Salesforce Ventures・ベクトルなど8者が2027年2月7日までで、8者は株価が公開価格の1.5倍(1,275円)以上なら売れます(訂正有価証券届出書 p.25)。8者の売出し後の持株は上場時の発行済株式の約15%です(KabuGraph算出)。役員・従業員向けの新株予約権(行使されると株が増える権利)は、2026年10月6日時点の発行済株式の14.16%にあたります(Ⅰの部 p.20)
規模が小さく、上場維持基準が厳しくなる:グロース市場の上場維持基準は、2030年3月1日から「上場5年経過後に時価総額100億円以上」に変わります(JPX「上場維持基準の詳細(時価総額)」)。会社もⅠの部の提出時点で、想定する時価総額がこの基準を下回っているとしています(Ⅰの部 p.20)
情報管理:2026年10月、旧コーポレートサイトに使っていた外部サービスへの不正アクセスで、問い合わせフォームの情報(延べ約1,600件)が漏れた可能性があると公表しました。受付システムなどのサービスへの影響は確認されていません(Ⅰの部の訂正報告書 p.1、会社のお知らせ(2026年10月22日))。来訪者の情報を預かる事業なので、信頼に関わる点です
株のロックアップとは|大株主が売れない90日・180日、1.5倍条項と解除後の株価
ロックアップはIPO前からの大株主が上場後の一定期間、株を売らない約束。2025年10月〜2026年10月に公募・売出しを伴い上場した54社は全社が設定し、180日が53社、株価の例外付きは16社。継続保有の規則、目論見書での調べ方、期限後の株価も解説。
まとめ
RECEPTIONIST(660A)は、iPadのクラウド受付を軸に、会議室予約、日程調整、代表電話の自動応答へと「来客対応」の範囲を広げてきたSaaS企業です。
上場:2026年11月10日に東証グロース上場予定。公開価格850円で、時価総額は約34億円(公開価格ベース)
稼ぎ方:月額課金が売上の9割超。主力のRECEPTIONISTが売上の約7割
業績:2024年10月期に黒字化。2026年10月期は9か月で営業利益率27%だが、上場後は採用と広告への投資を増やす方針
注意点:公開株の97%が売出しで、90日・180日のロックアップがある。会社予想は2026年11月7日時点で未開示
上場後は、今後開示される2026年10月期の決算と会社予想、ARRと解約率、投資を増やした後の利益率、そしてロックアップ期限(2027年2月7日・5月8日)前後の需給が注目点です。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。募集・売出しへの投資判断には、会社が作成する目論見書をご覧ください。記事中の数値は2026年11月7日時点で確認できた開示に基づいており、株価・時価総額は公開価格850円をもとにした値で、上場後の株価で変わります。上場は予定であり、中止・延期されることがあります。