株のロックアップとは|大株主が売れない90日・180日、1.5倍条項と解除後の株価
株のロックアップとは、上場前からの大株主(創業者・役員・ベンチャーキャピタルなど)が、上場後の一定期間(90日・180日など)持ち株を売らないと約束することです。期間が終わると売れるようになるため、解除は売り圧力として意識されます。契約によっては、公開価格の1.5倍以上で売る場合は期間中でも売れる例外が付きます。
この記事では、契約と取引所規則による2種類の違い、日数の数え方と1.5倍条項、目論見書での調べ方、解除の前後で株価がどう動いたかを解説します。
この記事の内容(目次)
ロックアップとは——上場前からの大株主が「一定期間売らない」約束
大和証券の用語解説は、ロックアップを「会社の新規公開や株式の売り出しに当たり、その大株主などが、当該株式の公開や売り出し後の一定期間、市場で持ち株を売却しないなどの契約を、主幹事証券と交わすこと」とし、目的を「大株主の売却で需給が悪化するのを防ぐ」ことだと説明しています(大和証券「金融・証券用語解説:ロックアップ」、2026年10月15日閲覧)。
上場前の株主は、IPOで初めて株を市場で売れるようになります。誰も縛らなければ、上場した直後から大株主の売りがまとめて出かねないので、引受を取りまとめる主幹事証券会社が大株主と約束を交わし、取引所も規則で一部の株主に保有を続けさせています。
誰が約束するのか
創業者・役員:社長や取締役、その資産管理会社
VC・投資ファンド:上場前に出資したベンチャーキャピタルなど。上場後に株を売って投資を回収する
事業会社:資本提携している取引先や親会社
従業員持株会・新株予約権(ストックオプション)を持つ役員や従業員
会社自身:同じ期間、新株の発行などをしないと約束する(増資で株数が増えるのを防ぐ)
ロックアップは株を「持っている側」の約束で、IPOで株を買った投資家が売れなくなるわけではありません。どの株主が何日まで売らないかは、目論見書の「ロックアップについて」に株主の名前つきで書かれます。
2種類のロックアップ——取引所の規則と、主幹事証券会社との契約
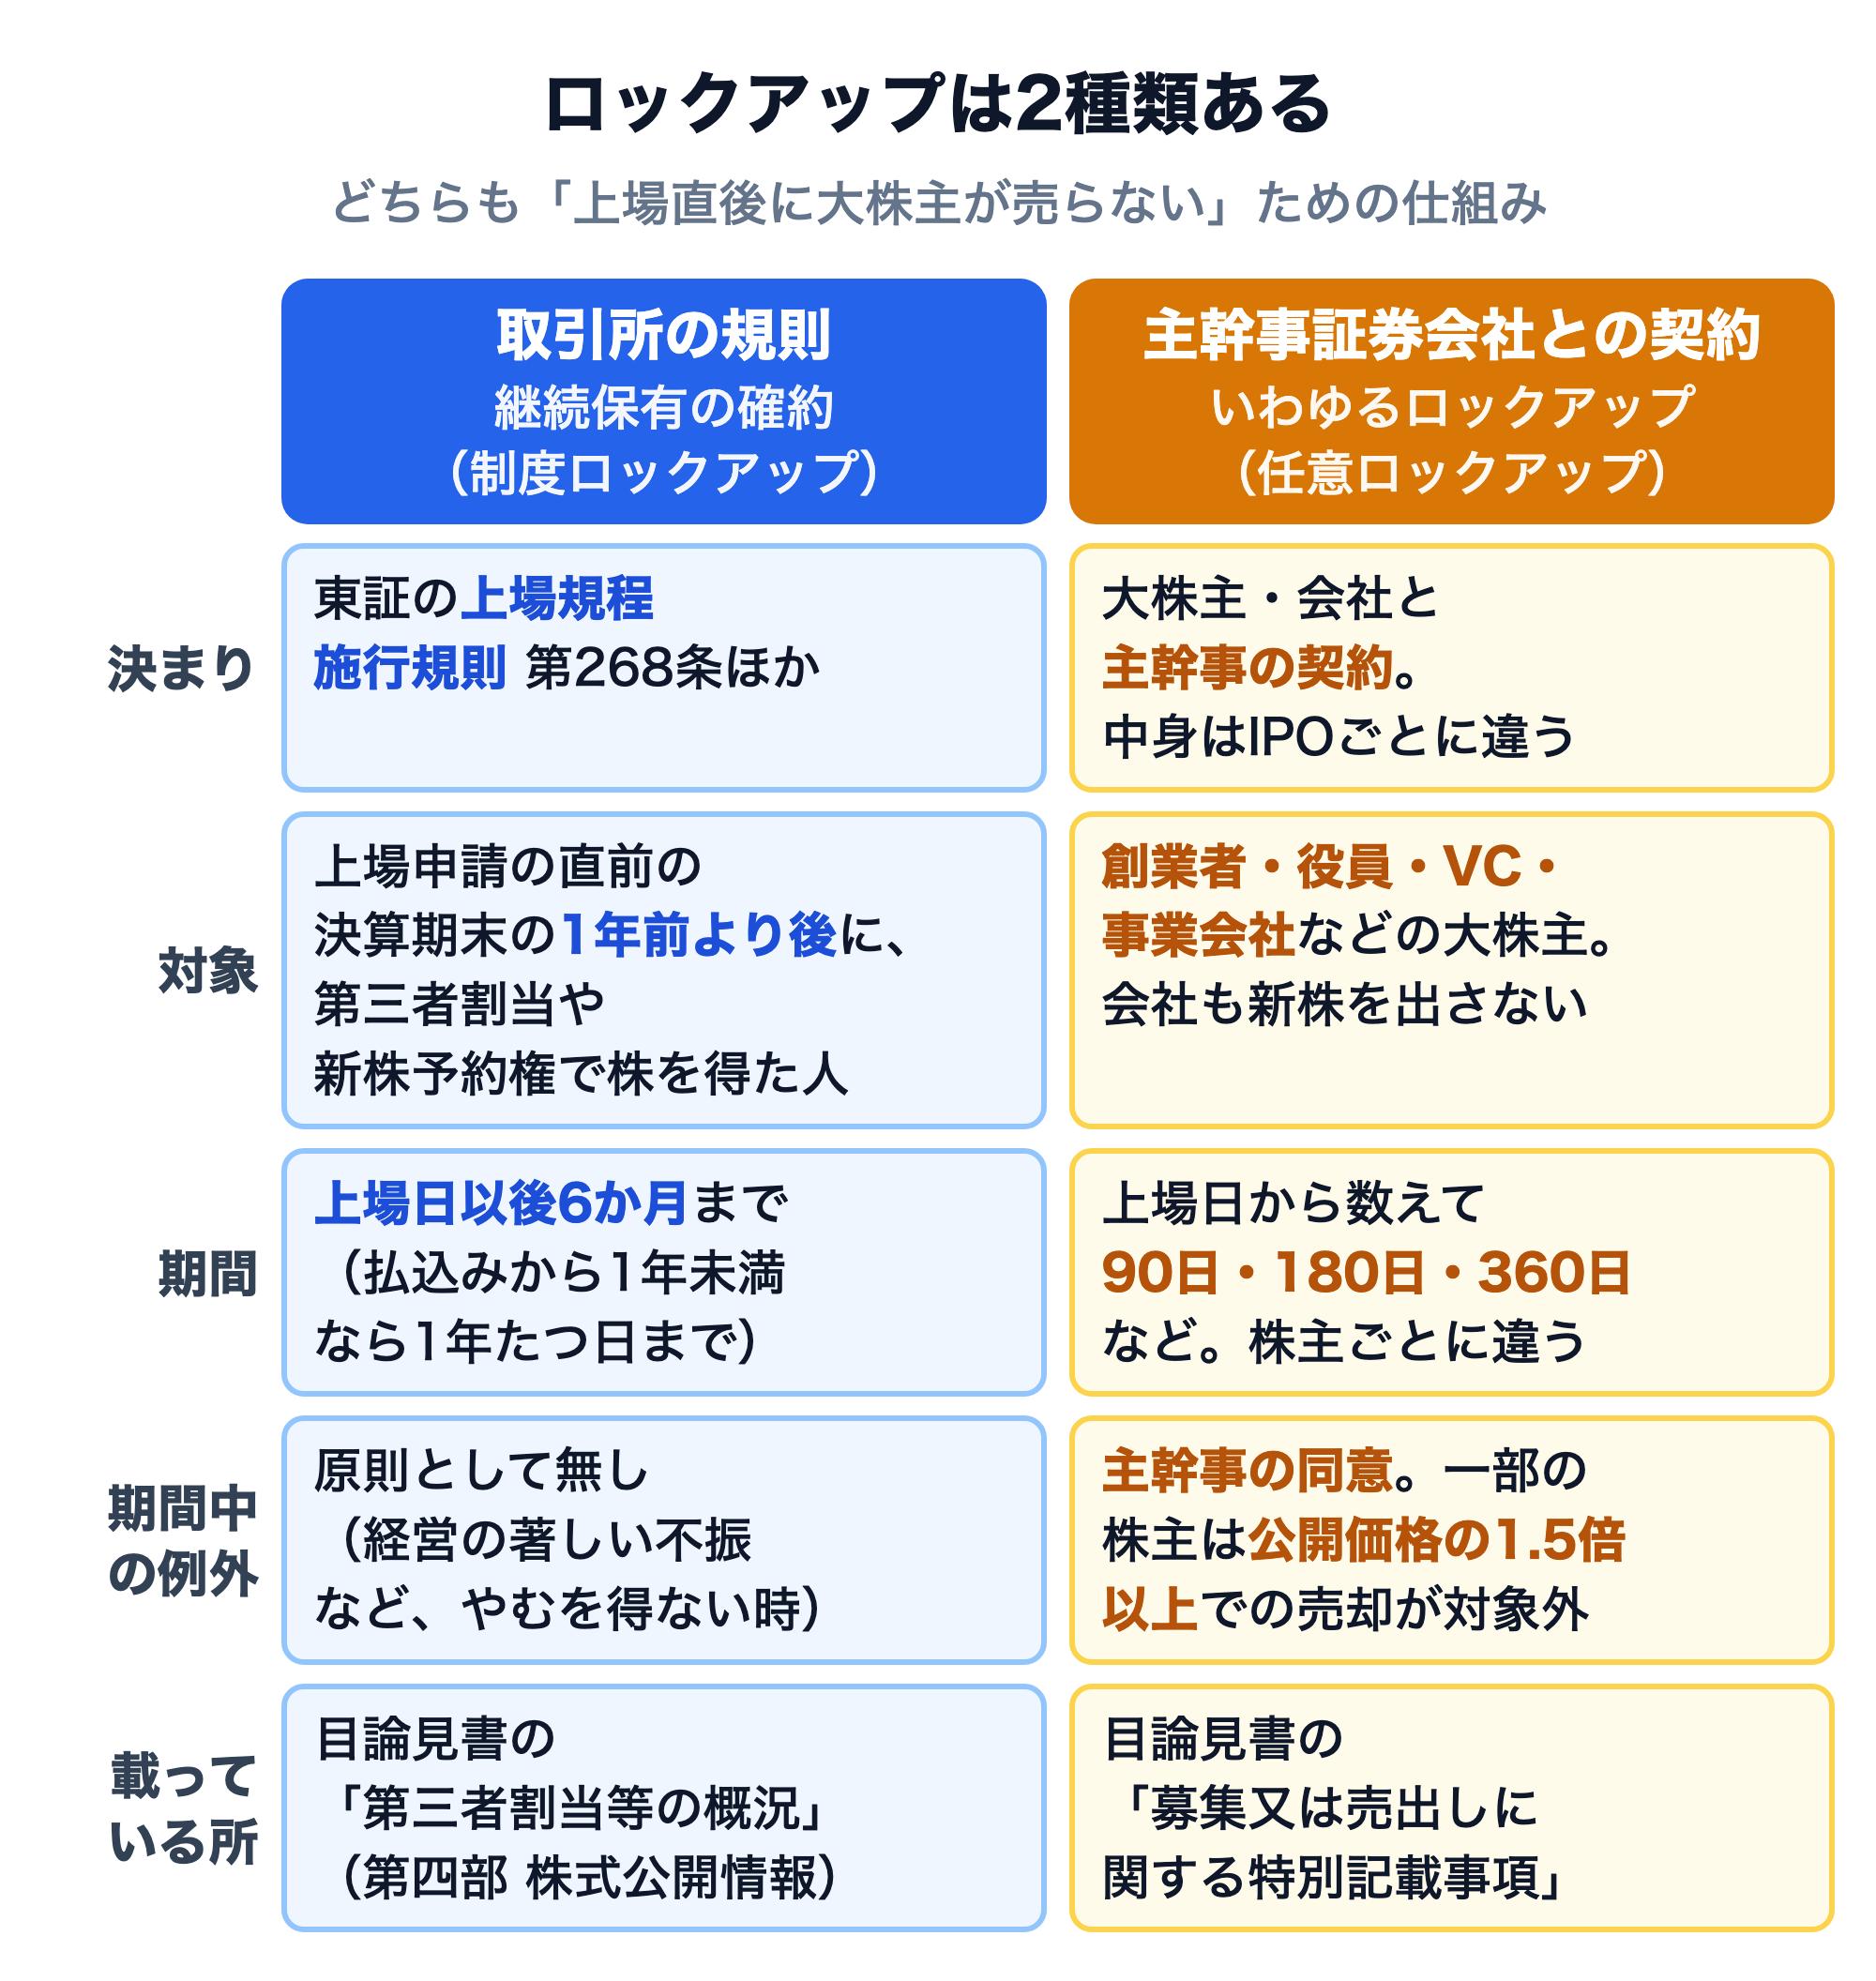
一口にロックアップと言っても、取引所の規則で決まっているもの(継続保有の確約、いわゆる制度ロックアップ)と、主幹事証券会社と株主が個別に結ぶ契約(いわゆる任意ロックアップ)があります。対象も期間も違うので、目論見書でも別の場所に書かれます。
取引所の規則:上場前の第三者割当で得た株は「上場後6か月」持ち続ける
東証の有価証券上場規程 第222条は、上場前の公募・売出しや第三者割当について必要な事項を施行規則で定めるとしています。その有価証券上場規程施行規則 第268条〜第272条の中身は次のとおりです。
対象:上場申請の直前の事業年度(基準事業年度)の末日から1年前より後に、第三者割当で株を割り当てられた人(第268条)。第三者割当で新株予約権を割り当てられた人も同じ(第270条)
期間:割り当てを受けた日から「上場日以後6か月間を経過する日」まで持ち続ける。その日に払込みから1年たっていなければ、1年を経過する日まで(第268条第1項第1号)
ストックオプション:役員・従業員に報酬として割り当てた新株予約権は、上場日の前日か行使する日の早い方まで(第272条)。上場後の売却は、契約のロックアップの対象に入っていれば、そちらで縛られる
守られないと:割り当てを受けた人が持ち続けていなければ、東証は上場申請を受理しないか、受理を取り消す(第269条第1項。経営の著しい不振など、やむを得ない場合を除く)。上場後も期間内に譲渡があれば、会社が東証に報告し、その書類は公衆の縦覧に供される(第269条第2項・第4項)
実際に破られた例もあります。モダリスは、元株主が上場日(2020年8月3日)以後6か月は譲渡しないという確約に反し、2020年9月1〜16日に60万株を市場で売っていたと、2021年3月24日に開示しました。会社はこの規則の目的を「上場制度を利用した短期利得の排除」と説明しています(モダリス「『第三者割当により割り当てられた株式の譲渡に関する報告書』の提出に関するお知らせ」2021年3月24日)。
第三者割当増資とは|時価90%・希薄化25%のルールと株価への影響、2026年9月の26件で見る提携型とMS型の違い
第三者割当増資は特定の相手に新株を割り当てる増資。払込金額の目安は前日終値の90%以上で、希薄化率25%以上なら独立者の意見か株主の意思確認が必要。2026年9月の実例では提携型は上昇が多く、MS型7社は翌日すべて下落した。開示の読み方も解説。
なお、組織再編で新しい持株会社などが上場するテクニカル上場には、この第三者割当の規制は適用されません(施行規則 第244条第3号)。
テクニカル上場とは|通常IPOとの違い・審査基準・実例で仕組みを解説
テクニカル上場は上場企業の組織再編時に新会社の株式を簡易審査で上場させる制度。通常のIPOとの違い、東証の審査基準、株式移転・合併の事例、投資家への影響をわかりやすく解説します。
主幹事証券会社との契約:期間も対象も会社ごとに決める
目論見書で「ロックアップについて」として書かれているのはこちらです。文言はおおむね共通で、大株主が主幹事証券会社に対し、元引受契約の締結日から「上場(売買開始)日(当日を含む)後180日目」などの日まで、主幹事の事前の同意なしには株を売らないと約束します。
期間は株主ごとに違う:同じ会社でも、創業者は360日、VCは90日、のように分けることがある
主幹事は裁量で解除できる:「ロックアップ期間中であってもその裁量で当該合意の内容を一部若しくは全部につき解除できる」といった一文が入る。後で触れる直近1年の54社の目論見書は、いずれもこの一文を入れていた
法令で義務づけられたものではない:金融庁のレビュー論文は、ロックアップ契約を「一部の国を除き、契約当事者間のみで締結される私的契約であり、その内容は案件毎に異なる」と説明しています(岩井浩一「新興市場と新規株式公開を巡る論点整理」金融庁 FSAリサーチレビュー第6号(2010年3月)p.83)
期間と解除条件——日数の数え方と1.5倍条項
上場日を「1日目」としてカレンダーの日数で数える
契約のロックアップは、「上場(売買開始)日(当日を含む)後180日目」のように書かれます。上場日を1日目として数えた180日目までが期間で、売れるようになるのは181日目からです。営業日ではなくカレンダーの日数なので、土日や祝日も数えます。
たとえば2025年10月24日に上場したインフキュリオンの目論見書は、180日目を2026年4月21日、360日目を2026年10月18日と書いています(インフキュリオン 有価証券届出書(新規公開時)2025年9月19日提出 p.13)。期限の翌日が土日・祝日なら、市場で売れるのは次の営業日からです。
取引所の規則の方は「上場日以後6か月」と月で数えるので、契約の180日とは数日ずれます。
1.5倍条項は「その値段以上なら売ってよい」という例外
一部の株主のロックアップには、株価による例外が付きます。インフキュリオンのVCなどの約束は、期間中でも「売却価格が『第1 募集要項』における発行価格の1.5倍以上であって、株式会社SBI証券を通じて行う株式会社東京証券取引所で行う売却等」を除く、という書き方です(同 p.13)。
例外になるのは、公開価格の1.5倍以上で売る取引だけ。株価が一度1.5倍を超えたらロックアップが全部なくなる、という意味ではない
株価が1.5倍を割り込めば、期間が終わるまで再び売れない
売り方も決まっている:主幹事証券会社を通じて東証で売る、など
「初値が形成された後」という条件を加える例もある(フィットクルー 有価証券届出書(新規公開時)p.11)
倍率は1.5倍が多いが、2倍・3倍もある
投資家にとっては、株価が公開価格の1.5倍を上回ると、条件付きの株主が期間中でも売れる状態になるという意味を持ちます。目論見書でどの株主に条件が付いているかを確かめておけば、どの水準で売りが出うるかの目安になります。
直近1年のIPO 54社では、180日が中心、株価の例外は3割
2025年10月16日〜2026年10月15日に東証に新規上場した67社のうち、公募・売出しを伴う54社(組織再編によるテクニカル上場12社と、公募・売出しを伴わない上場1社を除く)の有価証券届出書を読み、株主ごとのロックアップの期間と株価の例外を数えました。
区分 | 社数 | 割合 |
|---|---|---|
株主のロックアップがある | 54社 | 100% |
180日(6か月を含む) | 53社 | 98% |
90日 | 14社 | 26% |
360日以上 | 10社 | 19% |
180日だけ | 33社 | 61% |
株価による例外がある | 16社 | 30% |
うち公開価格の1.5倍 | 14社 | 26% |
株価による例外がない | 38社 | 70% |
6割の会社は、全員が180日の同じ期限。残りの会社は、VCなど一部の株主を90日にしたり、創業者や大株主を360日にしたりして期限を分けている
90日の株主がいた14社のうち8社は、その90日の株主(主にVC)に1.5倍の例外を付けていた。「VCは90日、ただし1.5倍以上なら期間中も売れる」が典型的な形
2倍は2社、3倍は1社(1.5倍と2倍の両方がある会社を含む)
大型のIPOでも形は同じです。2026年6月16日に上場したGOでは、DeNA・NTTドコモ・トヨタ自動車など売出人の多くが180日目の2026年12月12日まで、日本交通ホールディングスが360日目の2027年6月10日まで、価格の例外なしで約束しています(GO 有価証券届出書(新規公開時)2026年5月14日提出 p.9)。
GO(581A)の企業分析|タクシーアプリ4,000万DLが生む配車プラットフォームの収益構造
GO株式会社(581A)の事業構造(タクシー配車アプリ「GO」・TOKYO PRIME・GX事業)、Waymoと進める自動運転タクシー、上場後初の四半期決算(2027年5月期第1四半期)を含む業績推移、競合比較、投資リスクを個人投資家向けに解説します。
実例:インフキュリオンの目論見書を読む
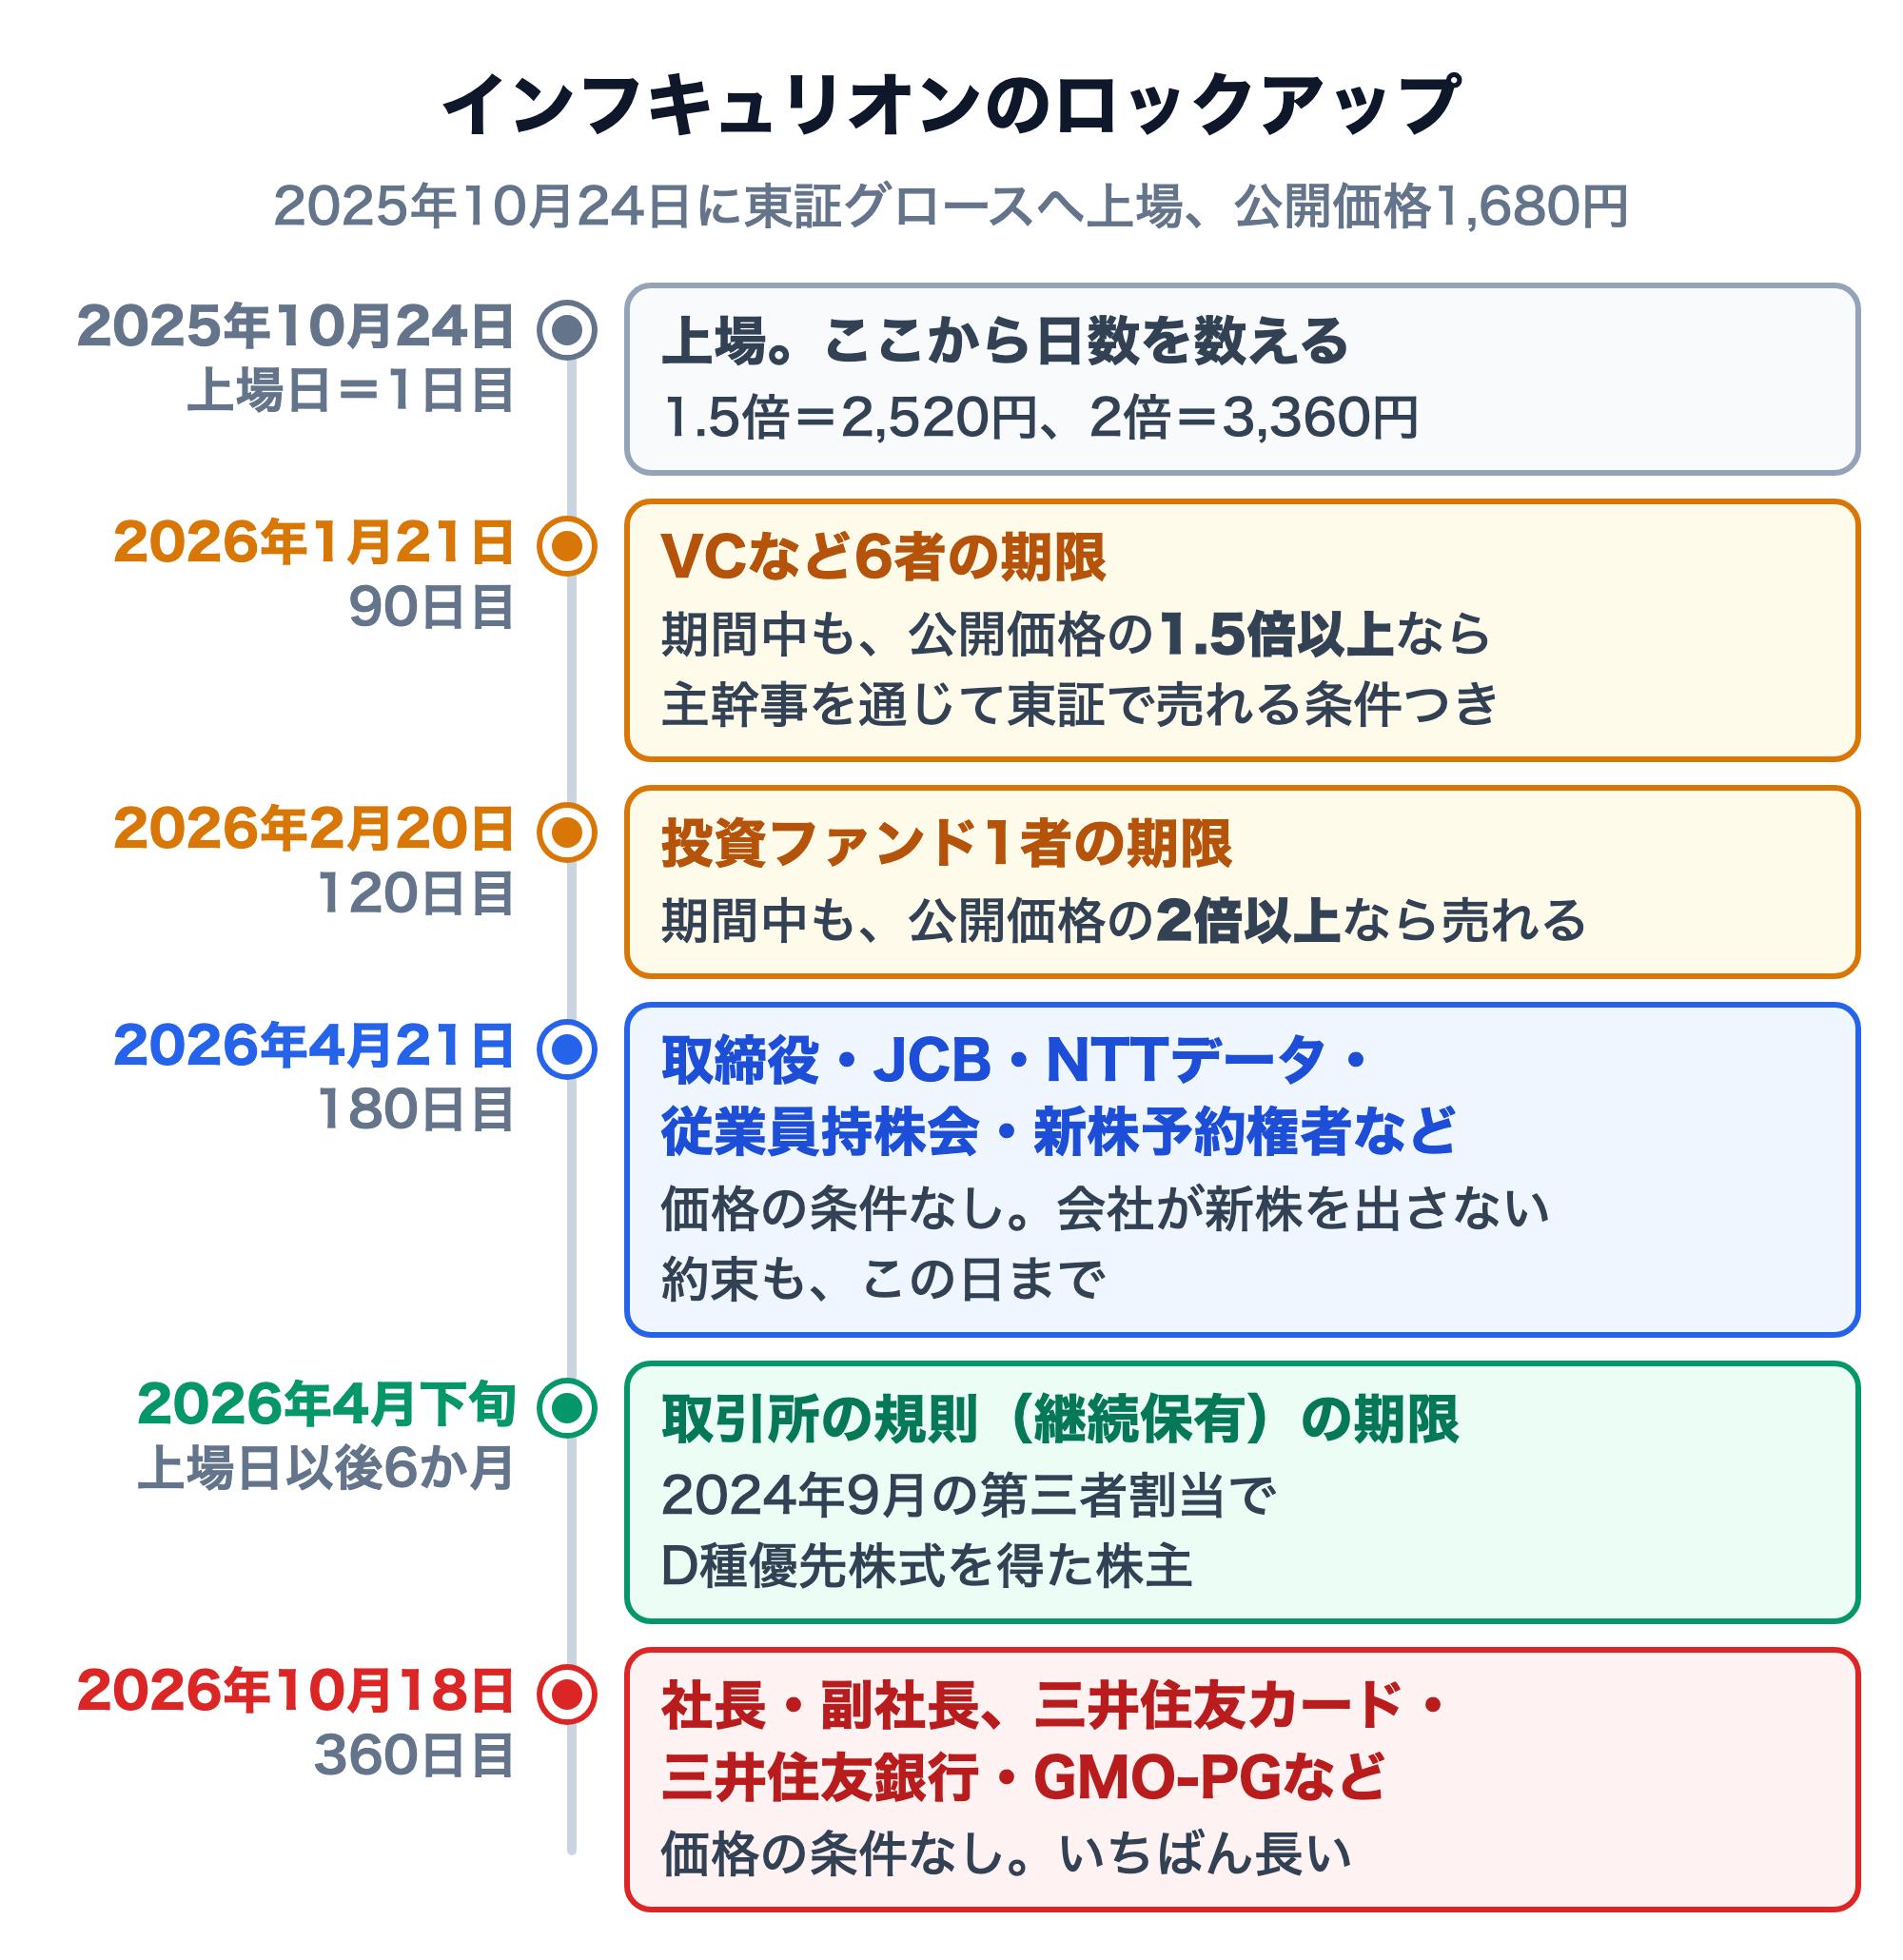
決済のプラットフォームを手がけるインフキュリオン(438A)は、2025年10月24日に東証グロースへ上場しました。公開価格は1,680円です(日本取引所グループ「新規上場会社情報」2025年)。目論見書の「ロックアップについて」は、株主を4つに分けています。
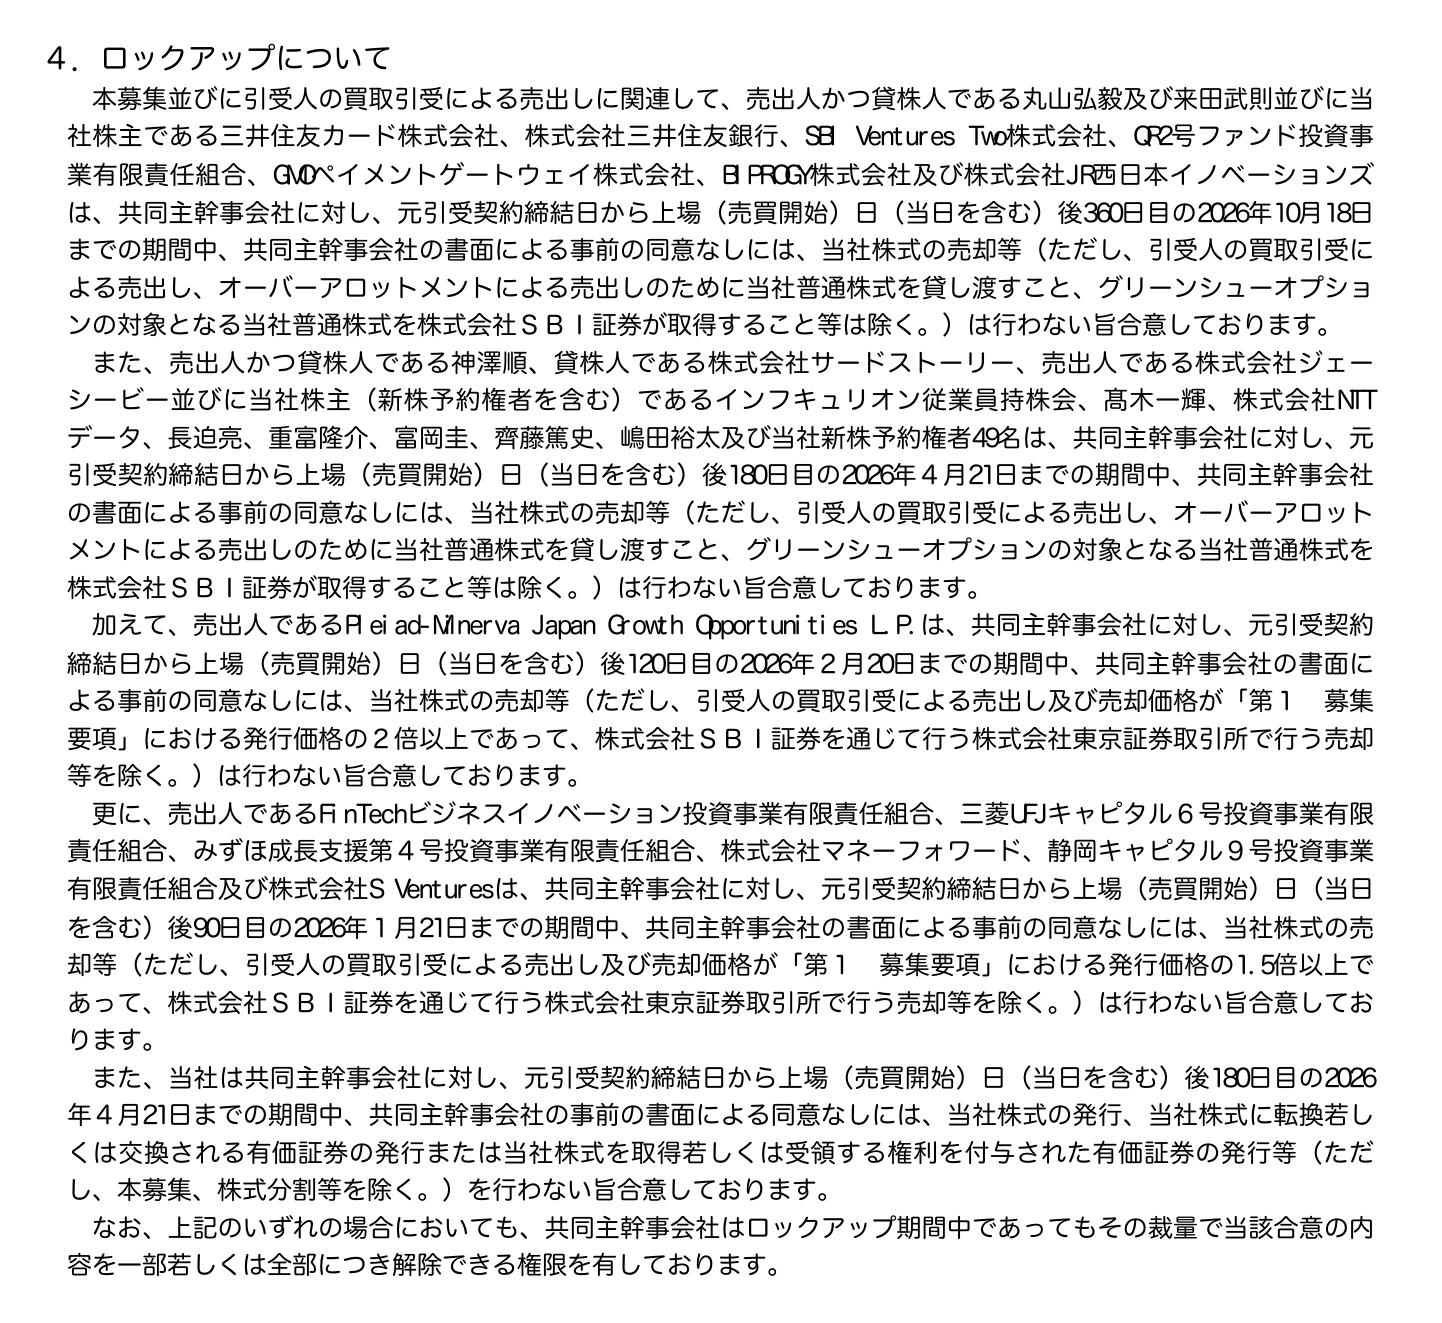
360日(2026年10月18日まで):社長の丸山弘毅氏・副社長の来田武則氏、三井住友カード、三井住友銀行、SBI Ventures Two、GMOペイメントゲートウェイ、BIPROGYなど。価格の例外なし
180日(2026年4月21日まで):元取締役の神澤順氏(上場前の持ち株8.16%)、取締役、ジェーシービー、NTTデータ、従業員持株会、新株予約権者49名など。価格の例外なし
120日(2026年2月20日まで):投資ファンド1者。公開価格の2倍(3,360円)以上の売却は例外
90日(2026年1月21日まで):FinTechビジネスイノベーション投資事業有限責任組合、三菱UFJキャピタル6号投資事業有限責任組合などVCを中心とする6者。公開価格の1.5倍(2,520円)以上の売却は例外
会社自身:180日目まで新株を発行しない
取引所の規則の対象は「第三者割当等の概況」で分かる
同じ目論見書の第四部「第三者割当等の概況」には、上場前の第三者割当の一覧と「保有期間等に関する確約」の欄があります。インフキュリオンの基準事業年度の末日は2025年3月31日なので、その1年前(2024年3月31日)より後の割当てが対象です。2024年9月20日に発行したD種優先株式には確約があり、2023年12月と2024年3月29日に発行したC種優先株式は「−」(対象外)でした(同 p.173〜174)。
株価は公開価格を下回ったまま期限を迎えた
インフキュリオンの初値は1,560円で、上場初日から公開価格(1,680円)を下回っていました。上場以来の高値は2025年12月25日の1,695円(終値は1,680円)で、公開価格の1.5倍(2,520円)にも2倍(3,360円)にも一度も届いていません(東証株価、2026年10月14日まで)。90日・120日の株主は価格の例外を使えないまま期限を迎え、期限の日の終値は2026年1月21日が1,426円、2月20日が906円でした。
残るのは360日の株主です。有価証券報告書の大株主の状況(2026年3月31日現在)で見ると、360日の対象のうち上位10名に入る三井住友カード(14.42%)・三井住友銀行(14.41%)・丸山氏(9.86%)・来田氏(9.66%)・QR2号ファンド(2.03%)だけで、発行済株式の約50%にあたります(インフキュリオン 有価証券報告書(2026年3月期)p.45)。360日目の2026年10月18日は日曜日なので、市場で売れるようになるのは19日(月)からです。2026年10月14日の終値は1,076円でした。
期限が来ても売るかどうかは株主しだいです。三井住友カード・三井住友銀行を含むSMFGグループは、同社と資本業務提携を結んでいる筆頭株主です(同 有価証券報告書 p.24)。売った場合は、次の節の大量保有報告書などで分かります。
インフキュリオン
インフキュリオンは、「決済から、きのうの不可能を可能にする。」をミッションに掲げる決済イネーブラー企業。大手金融機関から新興フィンテック企業まで幅広い事業者に対し、次世代型の決済システムを中心とした金融サービスを機能単位で自社サービスに組み…
インフキュリオン(438A)の企業分析|SMBCグループと連携する「決済イネーブラー」の成長戦略
インフキュリオン(438A)の事業構造(Xard・Wallet Station・Winvoice)、SMBCグループとの資本業務提携、セグメント別業績、競合環境と投資判断のポイントを個人投資家向けに解説します。
ロックアップの調べ方——目論見書と、期限後の開示
目論見書とほぼ同じ内容の有価証券届出書(新規公開時)は、金融庁のEDINETで誰でも読めます。見る場所は次の3か所です。
第一部 証券情報「募集又は売出しに関する特別記載事項」の「ロックアップについて」:誰が・何日目まで・価格の例外があるか。会社が新株を出さない約束もここ
第四部 株式公開情報「第2 第三者割当等の概況」:取引所の規則による継続保有の対象(「保有期間等に関する確約」の欄)
第四部「第3 株主の状況」:大株主ごとの持ち株数と割合。期限が来たときに売れる株がどれだけあるかの目安になる
期限の後に大株主が売ったかは、大量保有報告書で分かる
大量保有報告書・変更報告書:上場株式を5%超持つ株主は、5%を超えた日から5営業日以内に大量保有報告書を、その後に保有割合が1%以上増減したら5営業日以内に変更報告書を出す(金融庁「大量保有報告制度の概要について」、2026年4月24日更新)。5%超を持つVCが売れば、ここに保有割合の低下として出てくる。証券会社・銀行などは、月2回(月によって3回)の基準日から5営業日以内とする特例報告の制度がある
割合が下がった理由は売却とは限らない:報告書の「最近60日間の取得又は処分の状況」で確かめる。インフキュリオン株を持つSBIインベストメントなど3社が2026年6月5日に出した変更報告書では、共同保有の割合が6.14%から4.88%に下がったが、主な理由はSBI Ventures Twoが持っていた新株予約権付社債の満期償還(2026年3月31日)で、市場での売却ではなかった(SBIインベストメント 変更報告書(インフキュリオン株)2026年6月5日提出 p.6・p.12)
主要株主の異動:議決権の10%以上を持つ主要株主が入れ替わったときは、会社が適時開示する(有価証券上場規程 第402条第2号b)
ロックアップが明けると株価は下がる?
期限が来ると市場で売れる株が増えるので、需給の面では下げ要因になります。ただし期限の日付は目論見書で前もって公表されているので、理屈の上では株価に織り込まれているはずです。それでも期限の前後に株価が下がり売買が増える傾向が、欧米では広く観察されてきました(岩井浩一「新興市場と新規株式公開を巡る論点整理」金融庁 FSAリサーチレビュー第6号(2010年3月)p.53・p.58)。
研究では「平均で小さく下がる」、VCの多い会社で大きい
米国:平均−1.5%、売買高は4割増:Field and Hanka(2001)は1,948件のロックアップを調べ、期限の前後3日間に平均−1.5%の異常リターン(市場全体の動きを除いた騰落)と、売買高が平均40%増えたまま続くことを見つけました。どちらもVCが出資した会社で大きく、VCは経営陣などより積極的に売っていました(Field, L. C. and Hanka, G. "The Expiration of IPO Share Lockups", Journal of Finance 56(2), 2001)
日本:結果が分かれる:金融庁のレビュー論文によると、新興3市場でVCが関わるロックアップを調べた船岡(2007)は期限の日を含む3日間にマイナスの超過リターンと売買高の増加を確認した一方、ジャスダックでVC以外の内部者も含めた鈴木(2005)は株価にも売買高にも有意な変化はなかったと報告しています。鈴木は、日本では内部者がIPOの時点で売り出すことが多く、期限の時点で放出される株が少ないことを理由に挙げています(同 p.58・p.85)
どの研究も2000年代までのデータで、平均の話です。個々の銘柄では、期限の日に上がることも大きく下がることもあります。
2026年8月下旬〜10月上旬に180日の期限を迎えた9社
KabuGraphの株価データで、2026年8月下旬〜10月上旬に180日(6か月)のロックアップが明けた9社の値動きを並べました。日次の株価がある2026年8月19日以降に180日目(6か月)を迎えた、54社のうちの全社です。期限の日以前の最後の営業日の終値からの騰落率で、下段は同じ期間のTOPIX連動型上場投信の騰落率を引いた「市場の動きを除いた」値です。
銘柄 | 期限(180日目・6か月) | 翌営業日 | 5営業日後 |
|---|---|---|---|
ギークリー(505A) | 2026年8月25日 | +4.8% | +7.6% |
イノバセル(504A) | 2026年8月22日 | −8.5% | −14.4% |
ベーシック(519A) | 2026年9月20日 | −1.6% | −7.1% |
ジェイファーマ(520A) | 2026年9月24日 | −4.4% | +2.0% |
セイワHD(523A) | 2026年9月22日 | −4.7% | +3.9% |
ビタブリッドジャパン(542A) | 2026年9月28日 | −1.7% | −2.2% |
システムエグゼ(548A) | 2026年10月2日 | −0.5% | +1.3% |
ヒトトヒトHD(549A) | 2026年10月3日 | 0.0% | −0.4% |
ソフトテックス(550A) | 2026年10月5日 | +2.2% | −3.3% |
市場の動きを除くと、翌営業日は9社中7社、5営業日後は6社が下げていた(中央値は翌営業日−1.4%、5営業日後−1.0%)。この間TOPIX連動型上場投信は多くの日で上がっており、株価そのものの騰落で数えると、翌営業日は下落6社・横ばい1社・上昇2社、5営業日後は下落5社・上昇4社でした
VC・投資ファンドが180日の対象に多かったイノバセルは、翌営業日−8.5%、5営業日後−14.4%(市場を除くと−8.7%・−16.2%)。社長と資産管理会社が中心のギークリーは翌営業日+4.8%でした
9社のうち6社は、公開価格を下回ったまま期限を迎えた(イノバセルは公開価格1,350円に対し期限前の終値633円。公開価格は日本取引所グループ「新規上場会社情報」2026年)。株価が公開価格より安くても、期限の後は価格の例外と関係なく売れる
市場の動きを除くと下げた会社が多いものの、9社だけでは傾向とは言えず、個別の材料も切り分けていません。研究の結果と合わせると、「明ければ必ず下がる」とは言えないが、VCなど売る立場の株主が多く残っている銘柄では、下げが大きくなりうる、という程度に受け止めるのが妥当です。
期限が近い銘柄で見ておくこと
明ける株の量:目論見書の「株主の状況」で、期限を迎える株主の持ち株数を合計し、発行済株式数やふだんの売買高と比べる
誰が持っているか:VC・投資ファンドは投資を回収する立場で、研究でもほかの株主より積極的に売っていた。親会社や提携先の事業会社は、目論見書で保有方針を書いていることがある(ビタブリッドジャパンは、親会社のベクトルが上場後も長期保有する方針と記載。ビタブリッドジャパン 有価証券届出書(新規公開時)p.33)
IPOの時にどれだけ売り出したか:上場時の売出しで大半を売っていれば、残りは少ない
株価と公開価格・1.5倍の位置:1.5倍の例外がある株主は、その水準を超えると期間中でも売れる
期限の後の大量保有報告書:実際に売ったかどうかはここで確かめる
株の需給全体の見方は、信用取引の残高の記事も参考になります。
信用残高とは|買い残・売り残から相場の需給バランスを読む方法
信用残高(信用買い残・売り残)の見方と株価予測への活用法を解説。信用倍率・貸借倍率の意味と、需給から相場の方向性を読み取る方法がわかります。
公募増資・売出しのロックアップと、上場後の自主的なロックアップ
ロックアップはIPOだけのものではありません。上場会社が公募増資や大株主の株の売出しをするときも、会社と大株主が主幹事証券会社に「一定期間、株を売らない・新株を出さない」と約束することがよくあります。大和証券の用語解説も、ロックアップを新規公開だけでなく株式の売り出しの際の契約として説明しています。
たとえば大阪チタニウムテクノロジーズが2026年8月25日に発表した公募増資では、株主の神戸製鋼所・日本製鉄・住友商事が、発行価格等の決定日から一般募集の受渡期日から数えて90日目まで、原則として同社株を売らないと野村證券に約束しました。会社自身も同じ期間、新株の発行などをしない約束です(大阪チタニウムテクノロジーズ「新株式発行及び株式売出しに関するお知らせ」2026年8月25日 p.7)。
増資のメリット・デメリット|企業は返済不要、株主は希薄化——大阪チタニウムの公募増資は株数21%増・翌日7%安
増資は返済不要の資金で自己資本比率を高める一方、既存株主には1株利益と持株比率の希薄化をもたらします。公募・第三者割当・ライツ・無償増資の違い、株価が下がる理由と希薄化が損にならない条件、中小企業の資本金の壁まで、大阪チタニウムの実例で解説。
上場からしばらく経った後に、経営陣が自主的にロックアップを結ぶ例もあります。東証グロースのコンヴァノは2025年7月17日、中期経営計画へのコミットメントを示すため、取締役らが保有株を2030年7月16日までの5年間売却・譲渡しない契約を会社と結んだと開示しました(コンヴァノ「ロックアップ契約締結に関して」2025年7月17日)。
よくある質問
ロックアップの期間中は、大株主は1株も売らない?
そうとは限りません。価格の例外がある株主は公開価格の1.5倍以上などで売れますし、主幹事証券会社が同意すれば期間中でも売れます。目論見書に名前の載っていない株主は、そもそも契約の対象外です。
株価が一度1.5倍を超えたら、その後はずっと売れる?
いいえ。目論見書の文言は「売却価格が発行価格の1.5倍以上」の売却を例外にするもので、1.5倍を割り込めば期間が終わるまで再び売れません。売り方も「主幹事を通じて東証で」などと決められています。
ロックアップに違反するとどうなる?
取引所の規則(継続保有)の場合、期間内の譲渡は会社が東証に報告し、公衆の縦覧に供されます。モダリスでは、確約に反した売却が2021年3月に開示されました。契約のロックアップは株主と主幹事証券会社の間の契約で、扱いは契約しだいです。
ストックオプションもロックアップの対象?
取引所の規則では、報酬として割り当てた新株予約権の確約は上場日の前日(または行使の日)までです(施行規則 第272条)。上場後については、インフキュリオンの「新株予約権者49名」のように、契約のロックアップの対象に新株予約権の持ち主を含める例が多くあります。
ロックアップの期限の日に株を売るべき?
期限だけでは判断できません。期限を迎える株の量、VCなど売る立場の株主がどれだけ残っているか、株価と公開価格の位置を目論見書と株価で確かめ、期限の後は大量保有報告書で実際の売りを確かめてください。