三菱自動車工業(7211)の企業分析|アセアンとSUVに強い、日産・三菱商事系の自動車メーカー
2027年3月期 第2四半期決算まで反映
三菱自動車工業(7211)は、SUVやピックアップトラック(荷台付きの車)を主力に、アセアン(東南アジア)や日本で車を売る自動車メーカーです。日産自動車と三菱商事が大株主で、2026年11月6日に今期の営業利益予想を900億円から700億円へ引き下げました。株価は347.2円、PBRは0.51倍です(同日終値)。
この記事では、主力の車と稼ぎ方、利益が細っている理由、日産・ホンダとの関係、競合との違い、これから注目すべき点を整理します。
この記事の内容(目次)
会社概要 — SUVと軽が得意な、年間約80万台の自動車メーカー
三菱自動車は、悪路に強いSUV・ピックアップと日本の軽自動車を得意とする自動車メーカーです。2026年3月期の世界の小売販売台数(お客さまに売れた台数)は79.7万台、売上高は2兆8,965億円でした(2026年3月期 決算短信 添付資料 p.2)。以下、会社の資料でいう「2025年度」は2026年3月期を指します。
事業は車をつくって売る「自動車」と、ローンやリースの「金融」の2つで、売上のほとんどは自動車です(有価証券報告書(2025年度)p.4)。2026年4月に岸浦恵介氏が社長に就き、加藤隆雄氏はCEOを続けています(代表執行役の異動のお知らせ 2026年1月21日)。
沿革 — 三菱重工から独立し、提携相手が変わってきた
1970年:三菱重工業の自動車部門が独立。1988年に東証などへ上場
2000年:独ダイムラークライスラーが34%を取得(2005年に全株を売却)
2016年:燃費試験の不正が発覚。10月に日産自動車が増資を引き受けて34%の株主に
2021〜2024年:パジェロ製造(国内)、ロシア、中国で車両生産を終了
2024年:約686億円の自己株買いで日産の保有株の一部を取得。日産・ホンダと協業の検討を始める(同年12月に結んだ、3社の協業形態を検討する覚書は2025年2月に解約)
出典:有価証券報告書(2025年度)p.3 沿革、サステナビリティレポート2019「燃費・排ガス試験に係る不正行為」、自己株式の取得結果 2024年11月8日、覚書の解約 2025年2月13日
大株主 — 日産と三菱商事で約49%
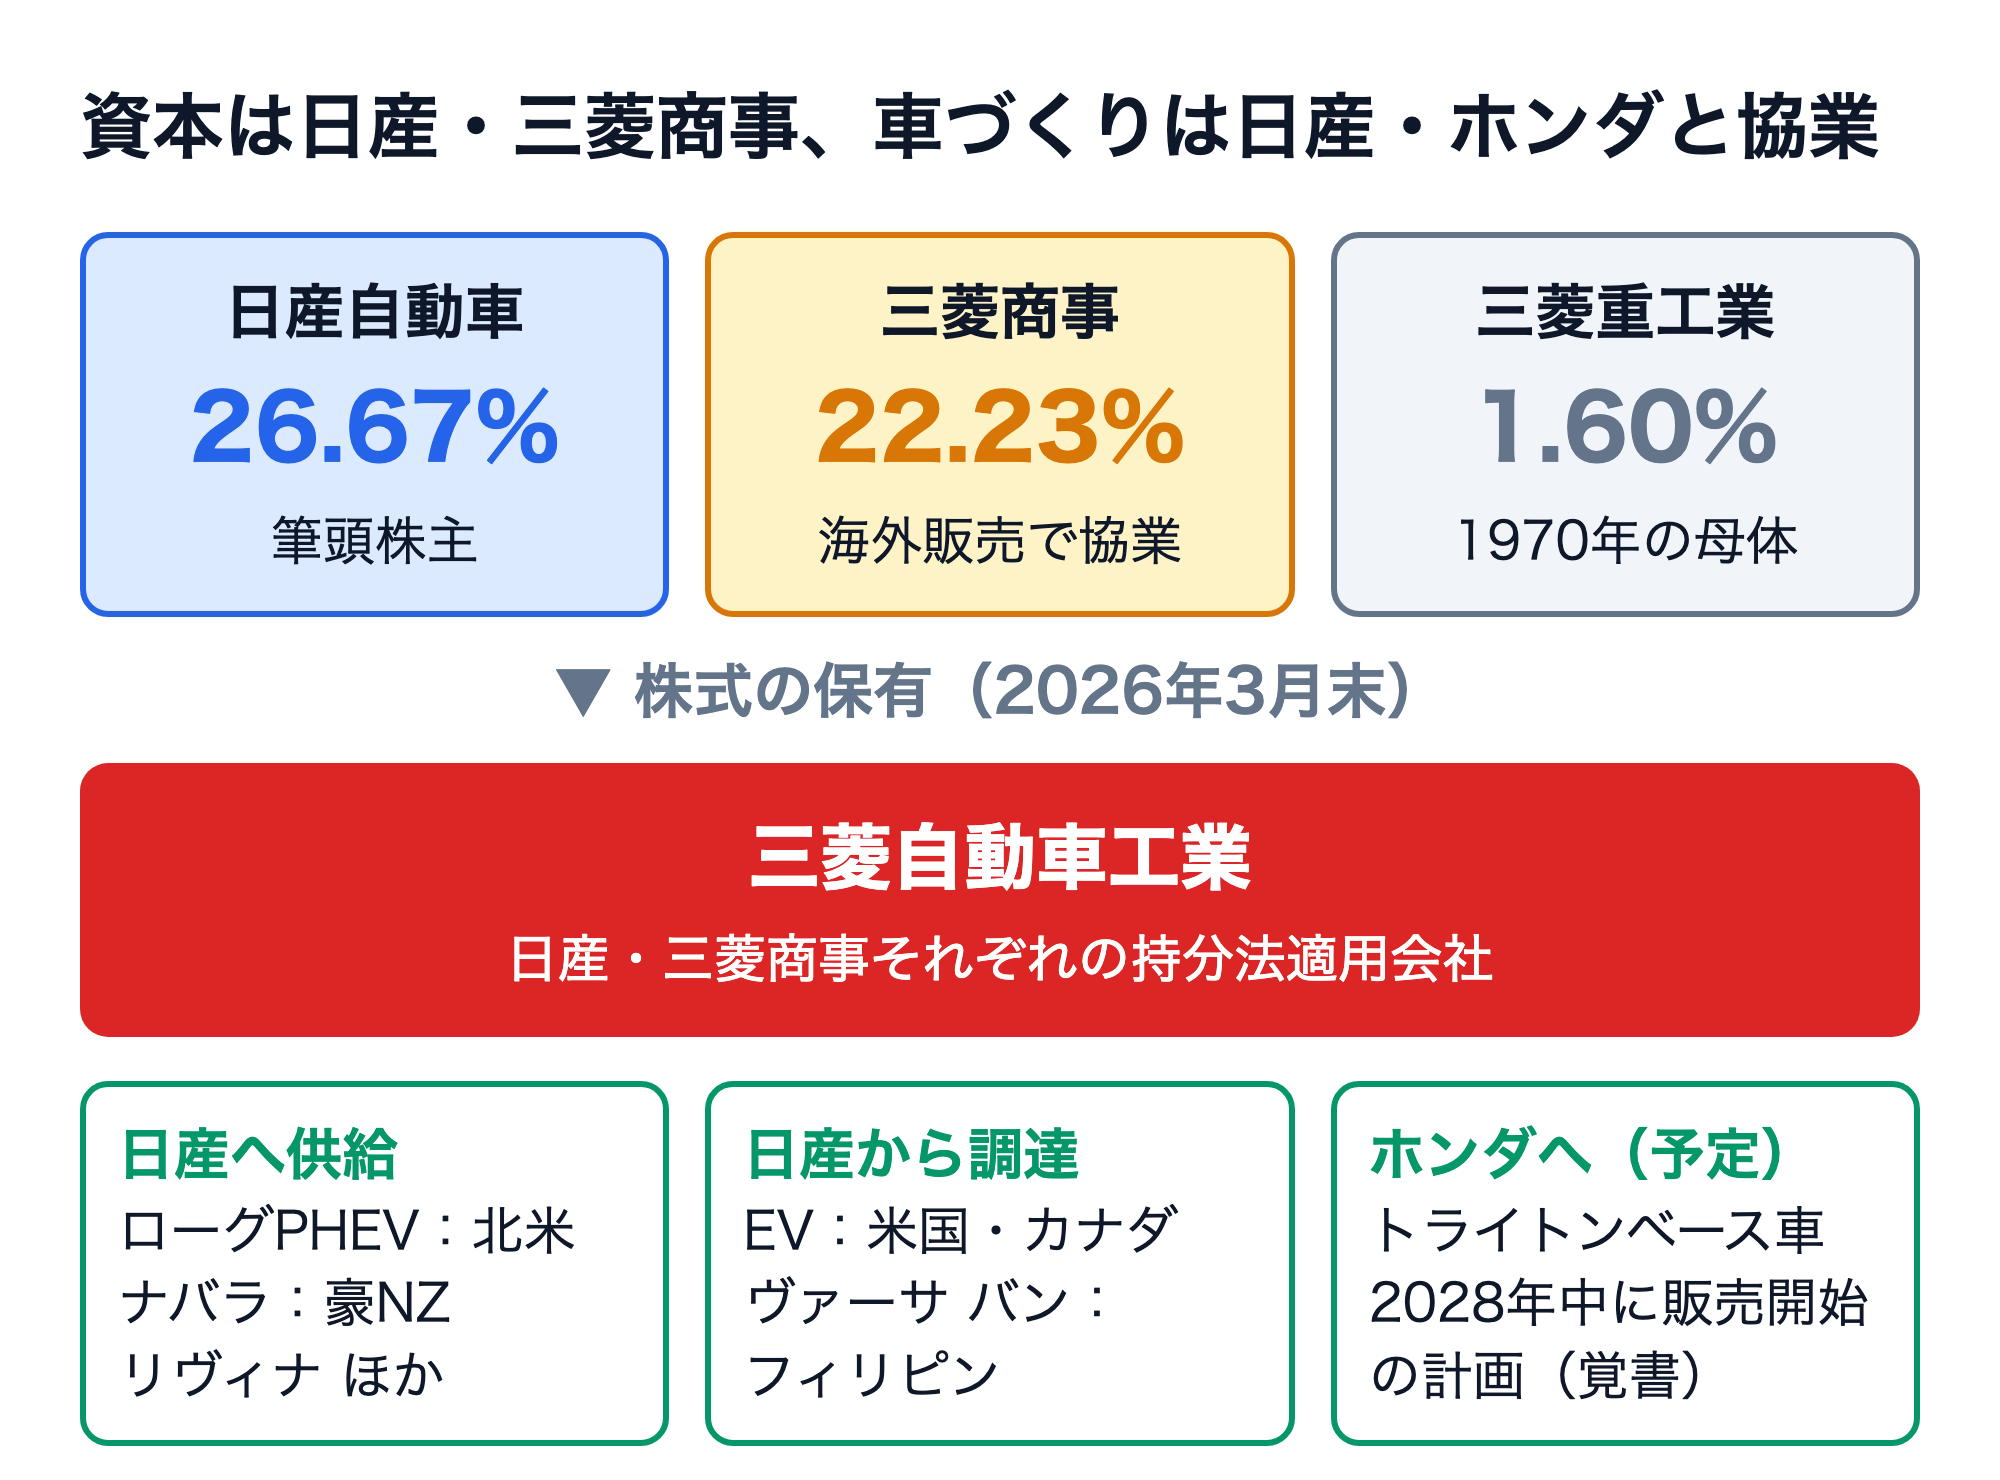
2026年3月末の筆頭株主は日産(26.67%)、2位は三菱商事(22.23%)です。三菱自動車は両社それぞれの持分法適用関連会社で、利益の持ち分が両社の決算に取り込まれます(有価証券報告書 p.43、支配株主等に関する事項 2026年6月29日)。
持分法適用会社とは|連結子会社との違い・PLへの影響と投資家が見落とす4つの盲点
持分法適用会社の定義・適用基準から、連結子会社との会計処理の違い、営業利益と経常利益への影響、トヨタ・三菱商事の実例まで。投資判断で見落としやすい4つの盲点を解説します。
日産は経営にも関わる株主です。筆頭株主で20%以上を持つ間は、予算・事業計画や戦略的提携の承認などに日産の事前の承諾が要ります。一方、日産が株を手放すときに三菱自動車の承諾を要する取り決めは2016年10月20日から10年間で、期限を迎えました(同 p.30)。日産と三菱グループ3社は当面保有を続ける見通しと報じられています(共同通信、2026年9月25日)。
三菱商事(8058)の企業分析|収益18.9兆円の総合商社トップ、純利益1.2兆円で過去最高の予想
三菱商事(8058)の事業ポートフォリオ、ローソン共同経営の狙い、米国シェールガス買収とEX戦略、上方修正した2027年3月期の純利益1.2兆円予想の中身(一時要因2,700億円)と上期の進捗、1兆円の自己株式取得を個人投資家向けに解説します。
どこで売っているか — 1つの地域に偏らない
地域別の売上高の構成比(2026年3月期)
北米・日本・アジアがそれぞれ2割強で、売上は分散しています。ただ会社自身は、多くの市場に台数が散らばって経営資源も分散することを弱みに挙げています(中長期ビジョン 2026年5月29日 p.5)。
事業を理解する — ピックアップ・SUVとアセアンの車で稼ぐ
2026年3月期に世界で最も売れたのはピックアップの「トライトン」で、SUVの「アウトランダー」、多人数乗りの「エクスパンダー」が続きます。主な車種は次のとおりです。
車種 | タイプ | 小売台数 |
|---|---|---|
トライトン | ピックアップ | 131 |
アウトランダー | SUV | 130 |
エクスパンダー | 多人数乗り | 102 |
デリカミニ・eKスペース | 軽自動車 | 53 |
エクスフォース | 小型SUV | 49 |
稼ぎ方の特徴は「台数より1台あたりの売上」です。会社は安売りや台数重視をやめて値付けを見直す方針を進め(中長期ビジョン p.10)、小売台数はほぼ横ばいのまま、売上高は5年で約2倍になりました。会社の指標の台当たり売上高は約7割増えています(円安の効果も含みます)。
小売販売台数と1台あたり売上(会社の指標)
オフロード系 — トライトンとパジェロがブランドの顔
トライトンは1トン積みのピックアップで、2026年3月期の販売は13.1万台です。頑丈な車体の世界戦略車で、アセアンを中心に需要があります(ニュースリリース 2026年10月22日)。
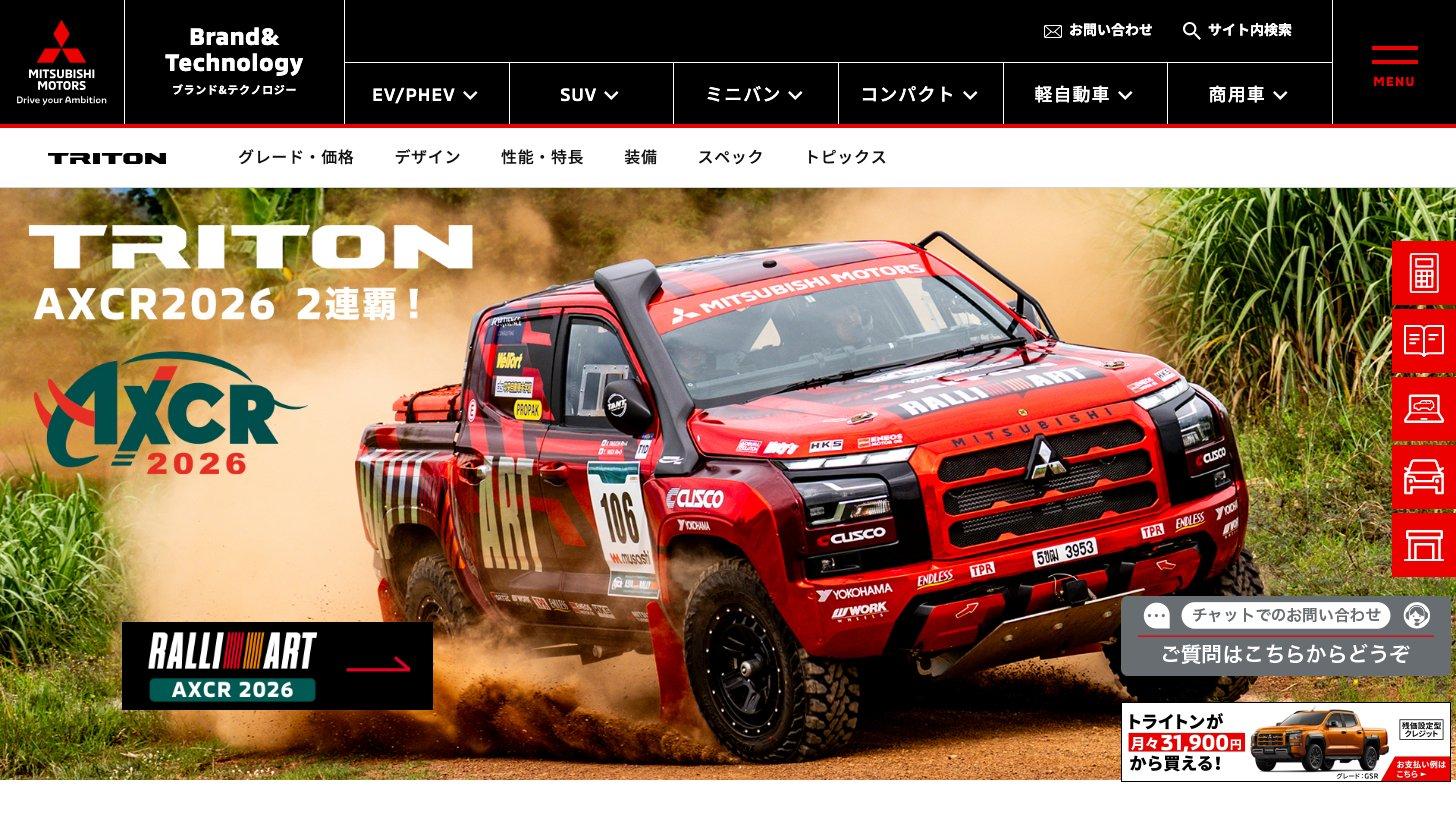
新型パジェロは、7年ぶりに日本へ戻る旗艦車です。1982年に初代を発売し累計325万台以上を売った車で、日本仕様は2019年に生産を終えていました(ニュースリリース 2026年5月29日)。2026年10月にタイで先行発売し、日本では12月17日に税込619.3万〜795.08万円で発売します(ニュースリリース 2026年10月29日)。
2026年度(2027年3月期)の販売目標1万台に対し、11月5日時点の受注は9,000台です(2027年3月期 第2四半期 決算説明資料 p.19。対象地域の記載は無く、日本だけの目標ではないと見られます)。狙いは高価格帯のお客さまの取り込みとブランドの強化です(中長期ビジョン p.10)。
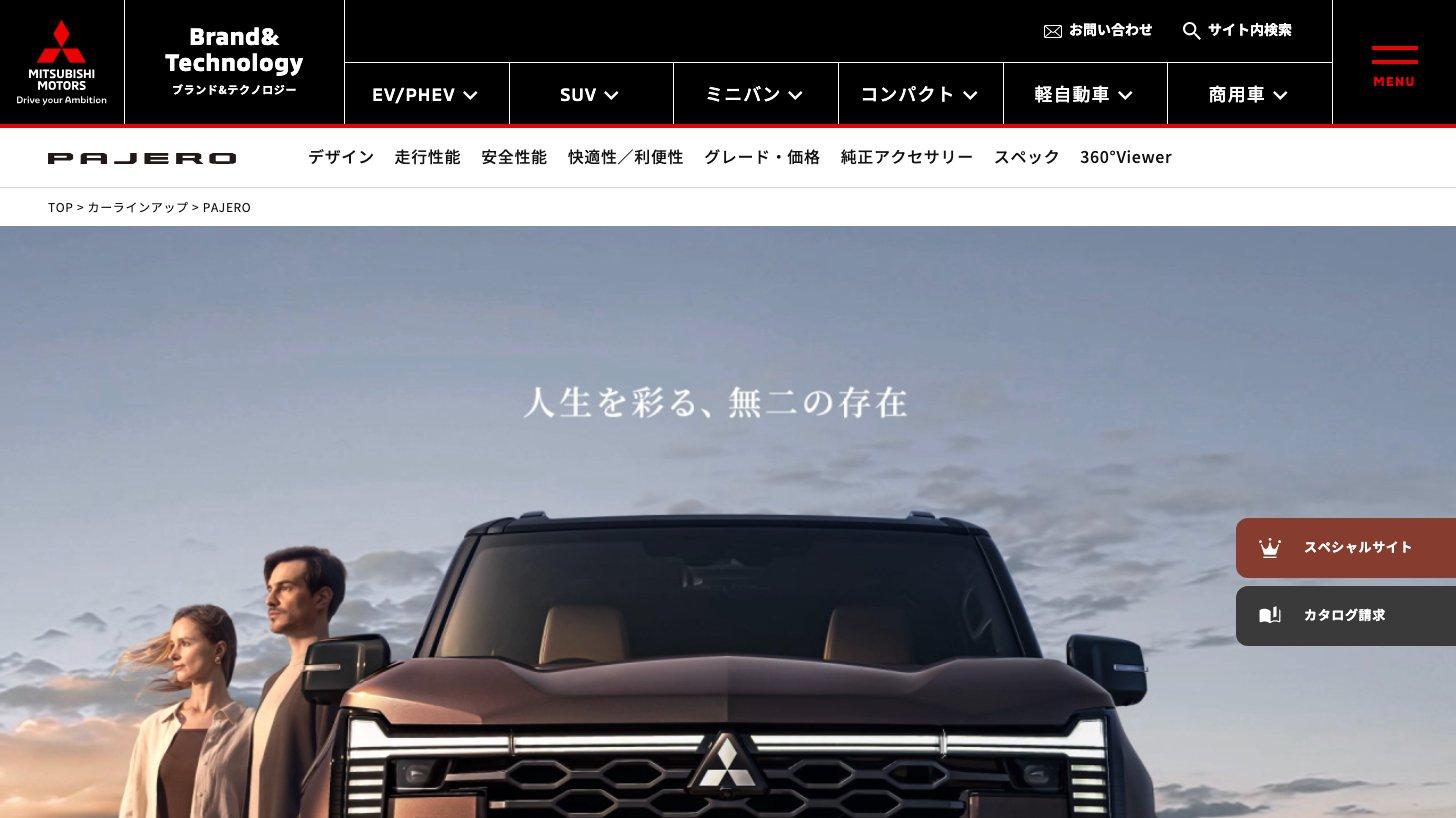
アセアン戦略車 — エクスパンダーとデスティネーター
エクスパンダーは家族向けの7人乗りで、アセアンの主力です。ベトナムではエンジン車の部門で4年連続の年間販売1位でした(ニュースリリース 2026年4月23日)。
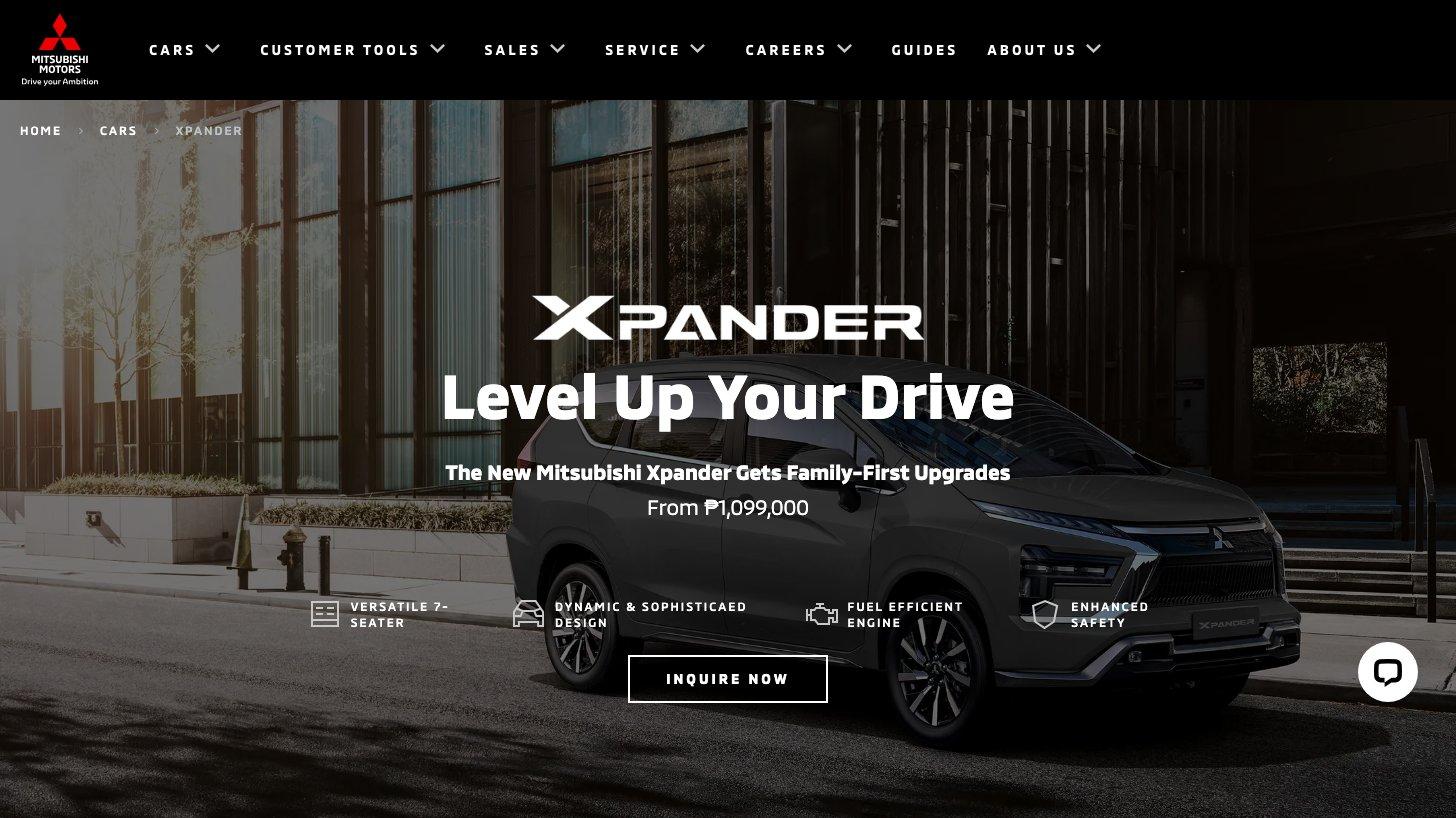
デスティネーターは2025年度下期にインドネシアから投入したSUVです。アセアンでは電動車シフトの影響を受ける一方、輸出先の需要が伸び、おおむね計画どおりと会社は説明しています(2027年3月期 第2四半期 決算説明資料 p.20)。
電動車 — PHEVは自社、海外のEVは他社から調達
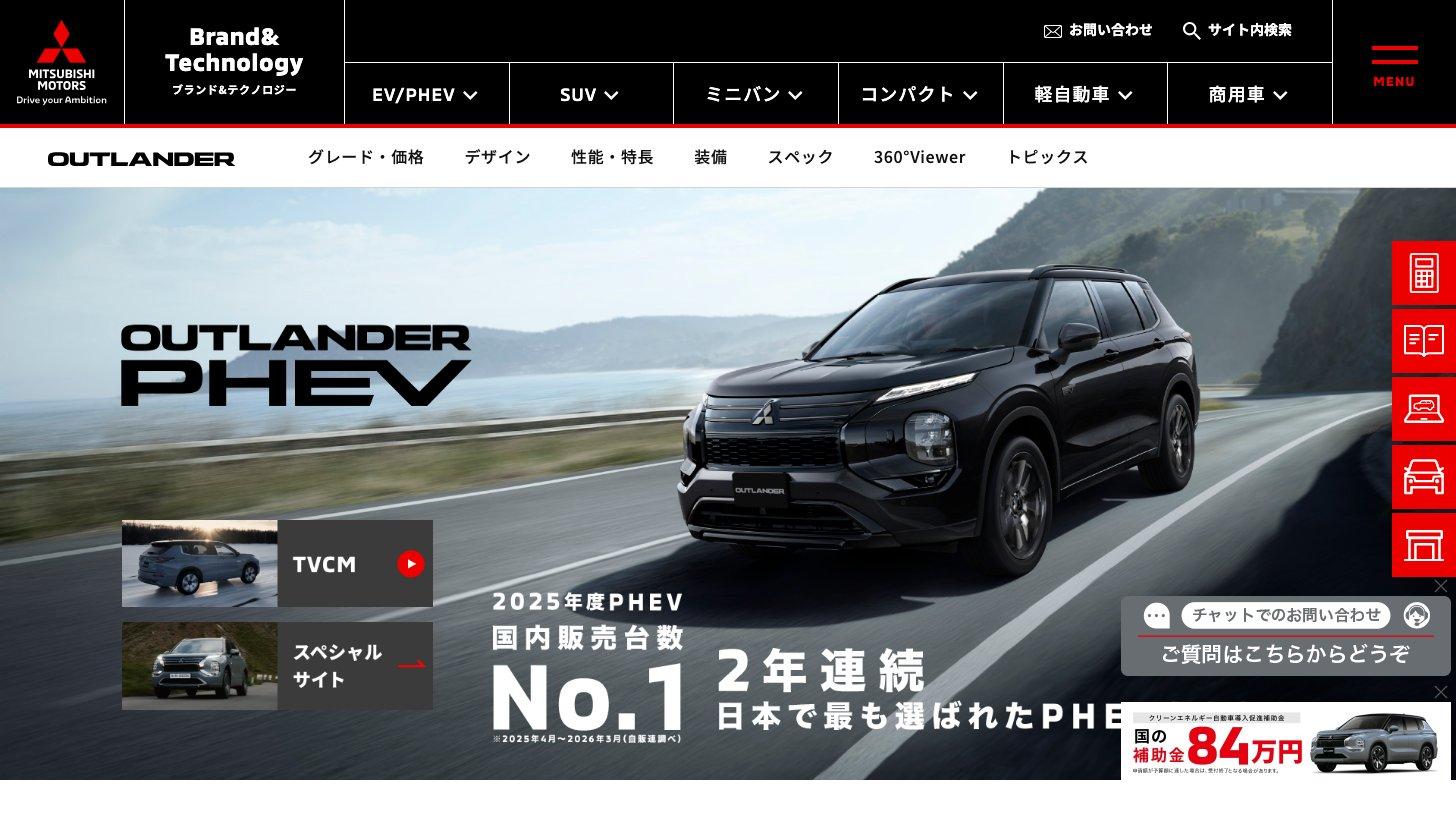
電動車の看板は、充電もできるハイブリッド車(PHEV)のアウトランダーPHEVです。2025年度の国内販売は7,794台で、PHEVの1位でした(ニュースリリース 2026年4月15日)。
一方、海外向けの電気自動車(EV)は他社からの調達が中心です。米国・カナダは日産(2026年6月10日)、豪州・NZは鴻海グループのFoxtron(2026年8月17日)から供給を受けます。会社はEVへの過剰投資が無いことを強みに挙げますが(中長期ビジョン p.5)、今期は電動車への移行が想定より速く進んだことが逆風になりました(後述)。
日本 — デリカと軽が国内の台数を支える
国内は2025年度まで5年連続で台数・シェアが増えました(中長期ビジョン p.4)。2027年3月期 上期(4〜9月)の販売は、軽の「デリカミニ」が2.42万台(前年同期比+11%)、ミニバンの「デリカD:5」が1.68万台(同+24%)でした(2027年3月期 第2四半期 決算説明資料 p.21)。
金融 — 車のローンとリース
金融事業は、車を買う人向けのローンやリースです。国内は三菱自動車ファイナンス、海外はフィリピンの子会社が担い(有価証券報告書 p.4)、2026年3月期の売上高は515億円(セグメント間を含む)です(決算短信 添付資料 p.2)。
協業 — 日産・ホンダと車を融通し合う
規模で劣る分、他社と車を融通し合うOEM(相手のブランドで車を供給する取引)が重要です。日産へは北米向け「ローグPHEV」やオセアニア向け「ナバラ」を供給し、工場の稼働率の向上を図っています(ニュースリリース 2026年1月13日)。
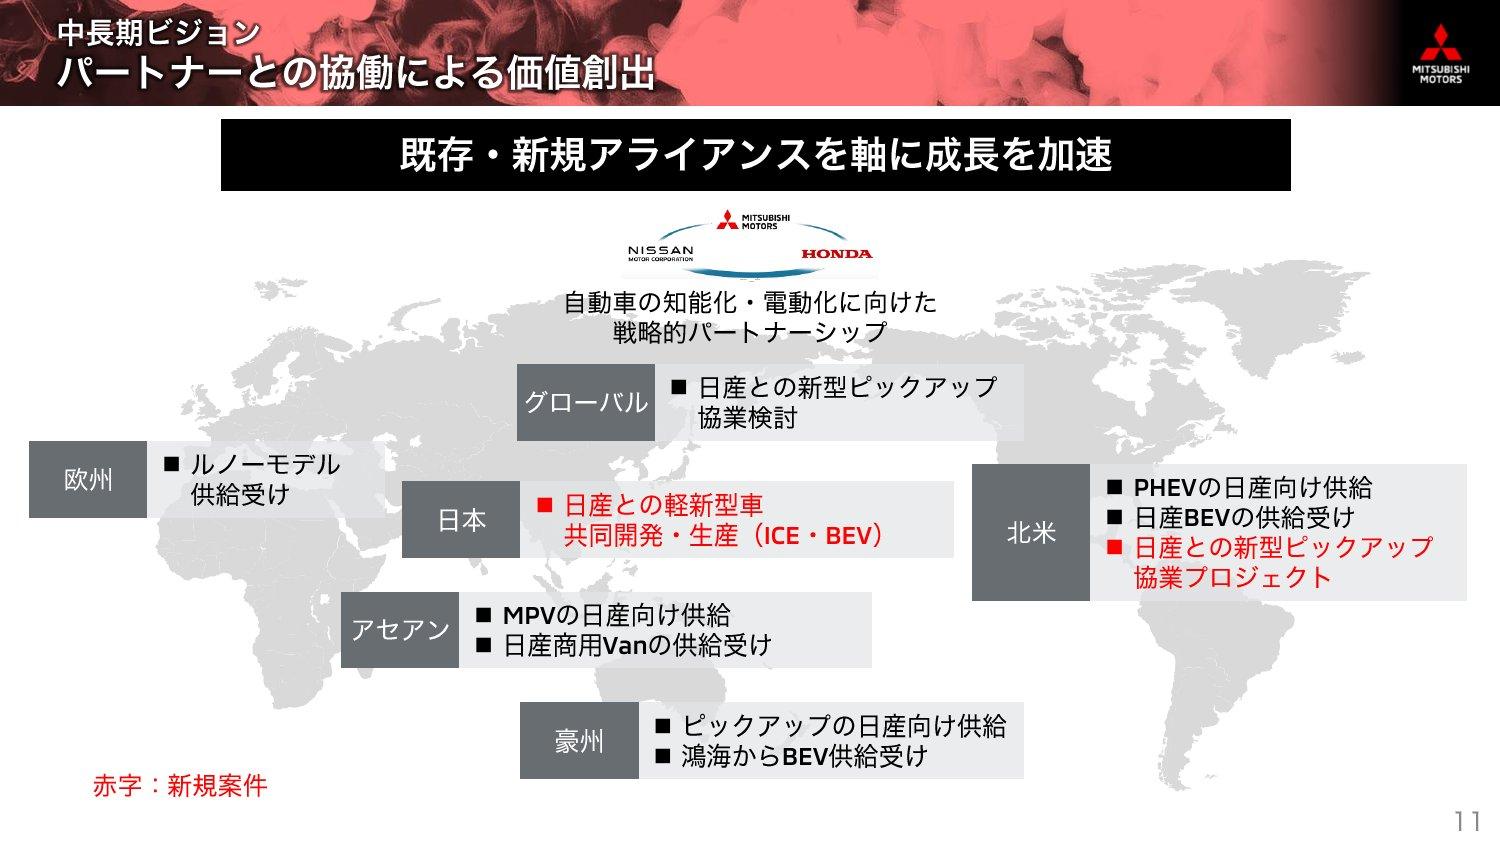
2026年10月にはホンダとも初の相互補完に踏み出しました。トライトンをベースにしたホンダ向けの車を2028年中に発売する計画の覚書で、三菱自動車はタイ工場の稼働向上を見込みます(ニュースリリース 2026年10月22日)。
日産自動車(7201)の企業分析|Re:Nissan再建計画と2期連続赤字からの回復シナリオ
日産自動車(7201)の経営再建計画「Re:Nissan」の進捗、2期連続の大幅赤字と2027年3月期第1四半期の営業黒字転換、e-POWER技術の強み、PBR約0.23倍の投資判断ポイントを個人投資家向けに解説します。
業績推移と財務 — 1,900億円あった営業利益が700億円まで細る
通期業績 — 販売の質の改善で回復した後、関税と競争で失速
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2021〜2024年3月期:コロナ禍で2021年3月期は営業赤字。その後は新型車、値引きを抑える「手取り改善」、円安で営業利益は1,900億円台へ(決算短信 添付資料 p.2:2021年3月期・2022年3月期・2023年3月期・2024年3月期)
2025年3月期:タイ・インドネシアの需要回復の遅れ、競争の激化、タイバーツ高で減益(決算短信 添付資料 p.2)
2026年3月期:米国関税の支払いが474億円、為替が374億円の減益要因で、競争で販売費も297億円増え、営業利益は755億円(決算説明会スクリプト 第6スライド)
前の中期経営計画の2025年度目標(110万台・営業利益2,200億円)には届きませんでした(実績は79.7万台・755億円。中長期ビジョン p.3)。特に北米は、米国での車両生産を2015年に終えており(有価証券報告書 p.3)、関税を払った2026年3月期に利益が大きく減りました。
地域別の営業利益
予想の修正 — 営業利益900億円→700億円(2026年11月6日)
項目 | 前回 | 今回 | 前期実績 |
|---|---|---|---|
売上高(億円) | 32,600 | 29,600 | 28,965 |
営業利益(億円) | 900 | 700 | 755 |
経常利益(億円) | 800 | 480 | 789 |
純利益(億円) | 250 | 100 | 100 |
小売台数(千台) | 857 | 764 | 797 |
1株配当(円) | 10 | 10 | 10 |
期初からの修正は今回が初めてで、理由は中東紛争をきっかけとした燃料高です。燃料価格の上昇を背景に電動車へのシフトが想定以上に進み、価格競争も激しくなって販売台数の見通しを下げました。紛争の長期化で資材費の高騰も広がる見通しです(業績予想の修正 2026年11月6日)。
減少の主因は台数・売価の290億円と資材費・輸送費の144億円で、為替180億円が一部を埋めます(決算説明資料 p.16)。
地域別の売上高(2026年3月期実績と2027年3月期予想)
2027年3月期 上期(4〜9月)— 営業増益でも最終赤字
上期累計は売上高1兆3,088億円(前年同期比+3.8%)、営業利益306億円(+133億円)、純損失30億円でした(第2四半期 決算短信 添付資料 p.2)。営業増益の主因は為替の302億円と米国関税の負担減148億円です(決算説明資料 p.6)。
それでも赤字なのは、為替差損101億円と訴訟関連費用56億円で経常利益が138億円に減り、税金などを引くと残らないためです(短信 添付資料 p.6)。米国の製造物責任訴訟は2026年10月に和解で終わりました(お知らせ 2026年10月7日)。
通期予想の達成には、下期に営業利益394億円、純利益130億円が必要です(KabuGraph算出)。
財務と中長期ビジョン — 2029年度に営業利益1,600億円が目標
2026年9月末の自己資本比率は38.7%で、自動車事業の実質手元資金(ネットキャッシュ)は2,125億円です。ただ上期は現金の流出が続き(フリーキャッシュフロー −1,673億円)、3月末の4,062億円から減りました(決算説明資料 p.24)。
2029年度の目標:小売90万台、営業利益1,600億円(利益率4.5%)、ROE10%
やること:6年で13車種を投入、タイ第3工場を休止、間接人員を1,500名削減
お金の使い道:2029年度までに成長投資1兆円、株主還元1,000億円規模
出典:三菱自動車 中長期ビジョン(2026年5月29日)p.12・13・16・20。2026年3月期のROEは1.1%(決算短信 p.1)で、初年度から下方修正となった点は割り引いて見る必要があります(KabuGraphの見方)。
配当と株主還元 — 配当予想は予想EPSを上回る
1株配当と配当性向の推移
2026年3月期に15円から10円へ減配し、今期も10円の予想です。予想EPS 7.47円を配当が上回るため、利益だけでは賄えない水準です。会社は最低10円の維持、収益の改善に応じて配当を増やす方針(累進配当)、自社株買いを掲げています(中長期ビジョン p.13)。株主優待はありません(会社サイト「株主還元」)。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年11月6日終値)
指標 | 値 |
|---|---|
株価 | 347.2円 |
時価総額 | 5,071億円 |
PER(実績) | 46.4倍 |
PER(予想) | 46.5倍 |
PBR | 0.51倍 |
配当利回り(実績・予想) | 2.88% |
PER 46倍は、利益(EPS 7円台)が細っているために高く出ている数字で、割高かどうかの物差しとしては使いにくい状態です。PBRは0.51倍で、株価は1株純資産の約半分です。2026年3月期のROE 1.1%(決算短信 p.1)という低い収益力が背景にあると考えられます(KabuGraphの見方)。
11月6日の株価は前日比8.97%安でした。ただし今回の修正と決算の開示は取引終了後の16時05分(東証の適時開示)で、この終値は開示より前についたものです。前日は13.3%高で、6日はトヨタ5.52%安、日産7.86%安など自動車株が軒並み下げました(東証株価)。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — アセアンのピックアップ・SUVと日本の軽で競う
三菱自動車が戦うのは、タイや豪州のピックアップ、アセアンのSUV・多人数乗り、日本の軽とSUVです。売上高はトヨタの約17分の1で、大手と規模で勝負する会社ではありません。
会社 | 売上高 | 営業 | PBR |
|---|---|---|---|
三菱自動車(7211) | 28,965 | 2.6% | 0.51倍 |
トヨタ(7203) | 506,850 | 7.4% | 1.09倍 |
ホンダ(7267) | 217,966 | -1.9% | 0.60倍 |
日産(7201) | 120,079 | 0.5% | 0.20倍 |
スズキ(7269) | 62,930 | 9.9% | 1.25倍 |
マツダ(7261) | 49,182 | 1.0% | 0.37倍 |
SUBARU(7270) | 47,850 | 0.8% | 0.70倍 |
いすゞ(7202) | 34,791 | 5.9% | 0.99倍 |
トヨタ・いすゞ:ピックアップの「ハイラックス」「D-MAX」がトライトンの直接の相手です(KabuGraphの整理)
ホンダ・日産:協業相手であり競合でもあります。2026年3月期はホンダが営業赤字、日産が最終赤字で、両社とも苦しい年でした
スズキ:インドが最大の市場で(2026年3月期 決算説明資料 p.7・11)、日本の軽自動車でも競合します。利益率は8社で最も高い水準です
マツダ・SUBARU:米国関税で大きく減益しました(マツダ 決算説明会資料 p.9)。SUBARUはEV関連と環境クレジットの費用も重なりました(SUBARU 決算説明資料 p.11・12)
中国メーカー:会社はアセアン・豪州で中国勢の攻勢を課題に挙げています(中長期ビジョン p.4)。たとえばBYDはインドネシアでEVを販売しています
トヨタ自動車(7203)の企業分析|ハイブリッドを主力とする販売台数世界一の自動車メーカー
トヨタ自動車(7203)の業績構造とハイブリッド中心の電動車戦略、北米の収支が改善した米関税の影響、2026年11月に3.9兆円へ上方修正した営業利益予想、上限1.3兆円の自己株式取得、投資リスクを個人投資家向けに解説します。
本田技研工業(7267)の企業分析|二輪世界首位の収益力とEV戦略転換、売上21兆円企業の岐路
本田技研工業(7267)の4事業(二輪・四輪・金融・パワープロダクツ)の構造、EV関連損失の影響、日産との統合協議破談後の戦略を個人投資家向けに解説します。
いすゞ自動車(7202)の企業分析|UDトラックスを傘下に持つ商用車大手
いすゞ自動車(7202)はエルフ・ギガとタイ生産のD-MAXを世界で売る商用車大手。2027年3月期上期は営業益22%増、通期2,600億円は据え置き、上限500億円の自社株買いを決定。UDとの合併検討、ARCHIONとの競合、株価指標を解説。
足元ではベトナムを除く主要3か国でシェアが下がりました(会社は販売の質を重視すると説明)。
国 | 2026/3上期 | 2027/3上期 |
|---|---|---|
フィリピン | 18.8% | 14.9% |
ベトナム | 12.2% | 14.9% |
インドネシア | 8.5% | 6.9% |
タイ | 4.6% | 3.1% |
投資家が注目すべきポイント
強み
はっきりした個性:悪路に強いSUV・ピックアップと4WD技術という明確な得意分野があります(中長期ビジョン p.5)
アセアンと日本の基盤:フィリピン・ベトナムで約15%のシェア(2027年3月期上期、会社調べ)を持ち、国内は2025年度まで5年連続で台数・シェアが増えました
身軽な体制:中国から撤退済みで、EVへの過大な投資も無く、余った生産能力も整理してきました(同 p.5)
リスク
燃料高と競争の激化:中東紛争の長期化や中国メーカーの攻勢で、地盤のアセアン・豪州の販売と資材費の両面で下振れが続く可能性があります(有価証券報告書 p.20・22)
関税と為替:米国関税に加え、タイ製品の収益を圧迫するタイバーツ高も課題です(中長期ビジョン p.4)
利益の薄さ:今期の営業利益率の予想は2.4%で、小さな環境変化でも赤字に転じやすい水準です(KabuGraphの見方)
大株主の動向:日産は再建中で、日産と三菱商事の売却制限は2026年10月に期限を迎えました。当面保有と報じられていますが(共同通信 2026年9月7日)、大きな売却があれば株価と提携に響きます(KabuGraphの見方)
これから見るポイント
新型パジェロ:12月17日の国内発売後に受注が販売と利益につながるか
下期の利益:営業利益394億円を達成できるか
アセアンのシェア:フィリピン・インドネシアで下げ止まるか
まとめ
三菱自動車は、SUV・ピックアップとアセアン・日本に強みを持つ、大手より規模の小さな自動車メーカーです。値付けの見直しと円安で1台あたりの売上は伸びましたが、関税、競争、燃料高で利益は細り、2027年3月期の営業利益予想は700億円へ下がりました。
PBR 0.51倍の評価が変わるかは、新型パジェロを軸にした収益の立て直しと、アセアンでのシェアの回復、日産・ホンダとの協業の成果にかかっています。
三菱自動車工業
自動車メーカー。乗用車、商用車、SUVの製造・販売を展開。電動化技術開発、東南アジア市場での成長戦略を重視。アウトランダーPHEVなどの電動車投入を加速。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月6日発表)まで、株価・株価指標は2026年11月6日終値に基づいています。