コロンビア・ワークス(146A)の企業分析|テーマ型マンション「LUMIEC」とファンド型開発で営業利益76億円を狙う都心デベロッパー
コロンビア・ワークス(146A)は、東京都心を中心に賃貸マンション「LUMIEC(ルミーク)」やオフィス「BIASTA(ビアスタ)」を開発し、完成した建物を一棟単位で投資家に売却する不動産デベロッパーです。2013年に創業し、2024年3月に東証スタンダード市場に上場しました。
2025年12月期は売上高370.8億円(前期比+76.7%)、営業利益60.3億円(同+54.9%)と大きく伸びました。2026年12月期は売上高554億円・営業利益76億円を計画しており、上期(1〜6月)の営業利益は32.8億円と社内計画を61%上回りました。
一方で、用地の仕入れと建設は主に借入でまかなうため、2026年6月末の有利子負債は約581億円、自己資本比率は23.3%です。この記事では、開発と運営を組み合わせた事業の仕組み、業績と財務、競合との違い、投資判断のポイントを整理します。
この記事の内容(目次)
会社概要 — 「テーマ型」の賃貸マンションを開発して売る都心デベロッパー
コロンビア・ワークスは、明和地所やオリックス不動産で経験を積んだ中内準氏が2013年に設立した不動産デベロッパーです。土地の立地や周辺のニーズを調べ、その場所に合った「テーマ」を付けた賃貸マンションやオフィスを開発し、完成後に一棟ごと売却します。
数十億円規模の物件は不動産投資家へ直接、数億円規模の物件は仲介会社を通じて富裕層や事業法人へ売るのが基本です。開発した物件の賃貸管理、ホテル運営、アセットマネジメント(投資家の不動産の運用)もグループで手がけ、売却後も収益を得る仕組みを持ちます。会計上は「不動産開発事業」の単一セグメントです(有価証券報告書(2025年12月期))。
項目 | 内容 |
|---|---|
会社名 | コロンビア・ワークス株式会社(Columbia Works Inc.) |
証券コード | 146A(東証スタンダード) |
設立 | 2013年5月 |
上場 | 2024年3月27日(公開価格3,300円、株式分割調整後1,650円) |
代表取締役 | 中内 準(創業者) |
本社 | 東京都渋谷区渋谷二丁目 |
従業員数 | 連結84名(2025年12月末) |
決算期 | 12月 |
主な子会社 | コロンビア・コミュニティ(賃貸管理)、コロンビアホテル&リゾーツ(ホテル運営)、コロンビア・アセットマネジメント(AM)、サンクス沖縄(沖縄の分譲) |
沿革 — 上場から2年半で公募増資・プライム準備へ
2013年5月:東京都渋谷区で設立。同年8月に不動産開発サービスを開始
2014年8月:賃貸管理会社JACコミュニティ(現コロンビア・コミュニティ)を合弁で設立(2020年9月に完全子会社化)
2018年1月:コロンビアホテル&リゾーツを設立し、ホテル運営を開始
2023年4月:コロンビア・アセットマネジメントを設立
2024年3月:東証スタンダード市場に上場
2025年2月:沖縄の分譲デベロッパー、サンクス沖縄を持株会社ごと子会社化
2025年8月:1株→2株の株式分割
2025年12月:公募増資と第三者割当増資で約22億円を調達
2026年6月:東証プライム市場への市場区分変更に向けた準備を開始
2026年8月:中期経営計画(〜2030年)を公表し、EPS1,200円を目標に設定
出典:有価証券報告書(2025年12月期)・株式の取得(子会社化)に関するお知らせ・株式分割に関するお知らせ・発行価格等の決定に関するお知らせ・プライム市場への市場区分変更申請に向けた準備開始よりKabuGraph作成
売上の9割超は物件の売却
売上高の大半は開発物件の売却(不動産開発事業)で、2025年12月期は347.7億円と全体の93.8%を占めました。残る23.1億円が賃料収入・賃貸管理・ホテル運営・アセットマネジメント報酬からなる「不動産運営事業」で、会社はこれをストック収益と位置づけています。
事業別の売上高(不動産開発・不動産運営)
運営事業の売上は小さいものの粗利率が高く、2026年12月期上期は売上総利益の26.8%を運営事業が稼いでいます(会社KPI「ストック粗利シェア」、2026年12月期第2四半期 決算説明資料 p.13)。
事業を理解する — 開発の組み合わせと、売却後に積み上がる運営収益
ビジネスモデル — 「何を」「どう開発し」「誰の資金で」を組み替える
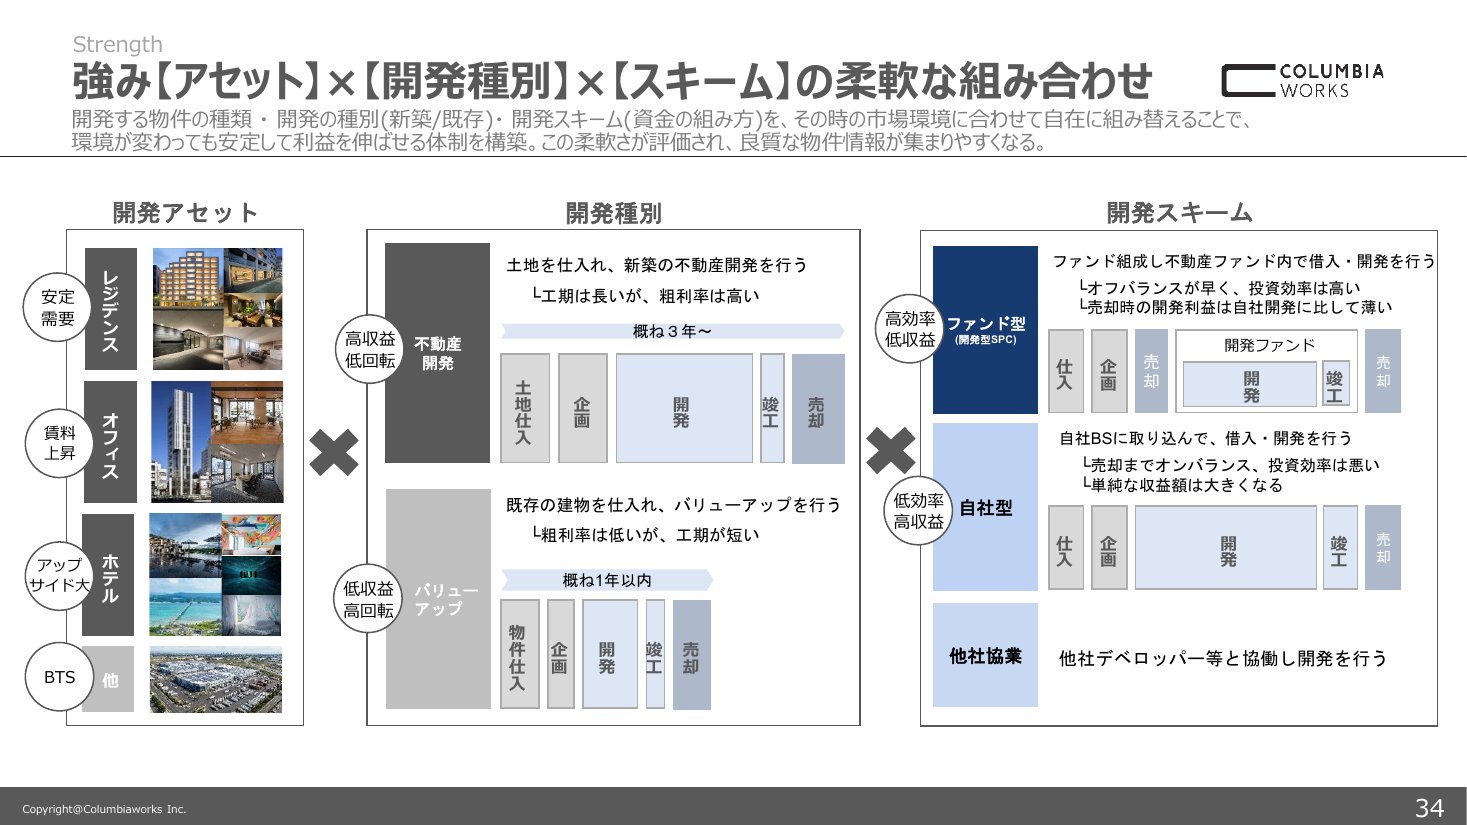
会社が強みとして挙げるのが、開発アセット・開発種別・開発スキームの組み合わせです。市況に応じてこの3つを組み替え、利益の大きさと資金効率のバランスを取ります。
開発アセット:レジデンス(賃貸マンション)が中心。オフィス、ホテル、テナントの要望に合わせて建てるBTS型施設(人間ドック受診センター、学生マンションなど)も手がける
開発種別
不動産開発:土地から仕入れて新築する。工期は概ね3年〜と長いが、粗利率は高い
バリューアップ:既存の建物を買ってリノベーションし、売却する。概ね1年以内で回転が速いが、粗利率は低い
開発スキーム
自社型:自社のバランスシートで借入・開発し、売却益を全額得る。売却までは資産に残るため資金効率は低い
ファンド型:用地に企画を付けて開発型SPC(特別目的会社)に売り、早期にオフバランス化する。同社は出資(投資総額の5%以内)とCM(工事管理)・AMフィーで関わる
他社協業:他社デベロッパーと共同で開発する
出典:2026年12月期第2四半期 決算説明資料 p.34・2025年12月期 決算説明資料 p.9〜10・有価証券報告書(2025年12月期)よりKabuGraph作成
レジデンス開発「LUMIEC」— テーマを付けて相場より高い賃料を取る
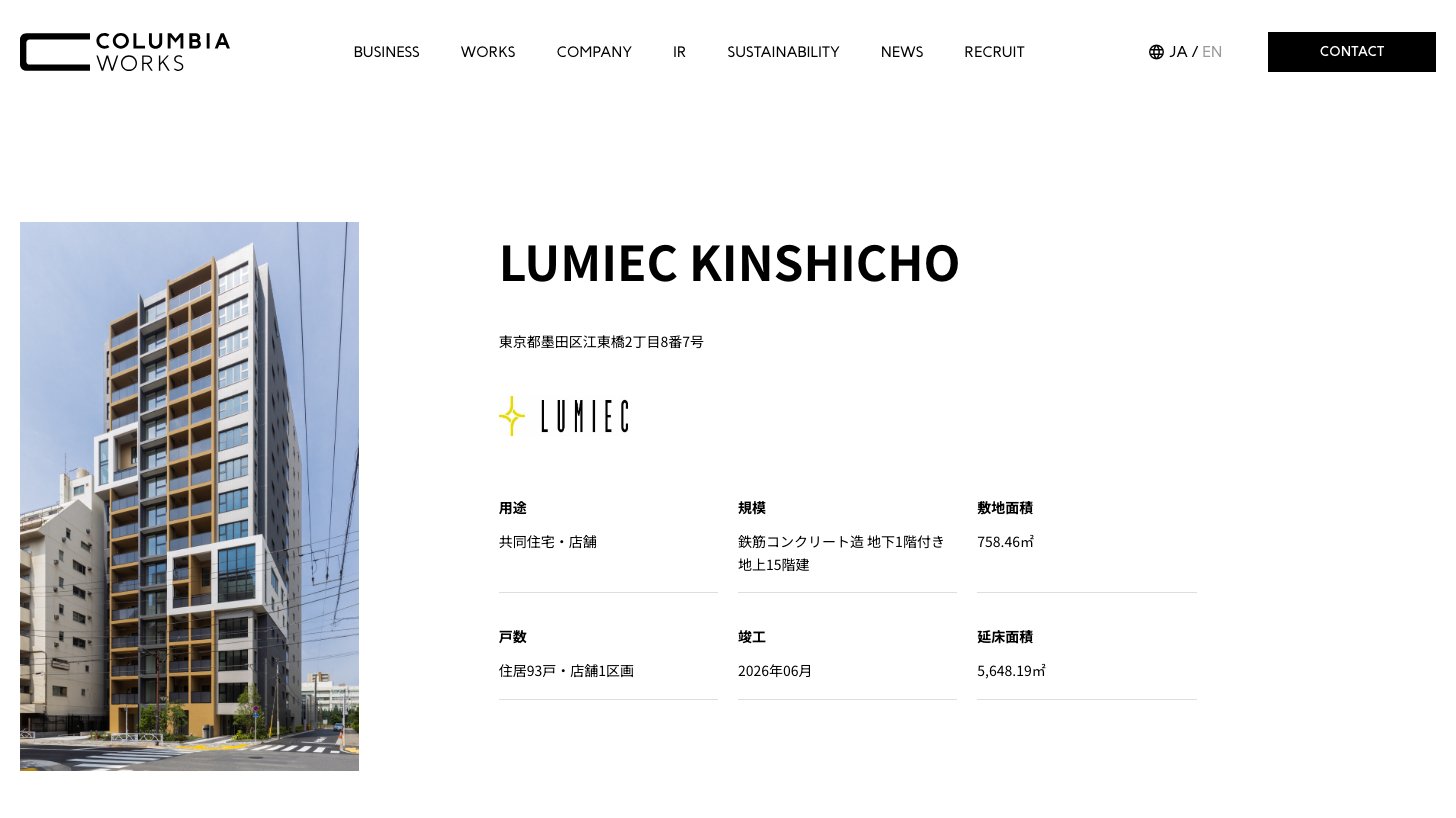
主力は賃貸マンションブランド「LUMIEC(ルミーク)」で、高級レジデンスの「Blancé(ブランセ)」も持ちます。2026年6月に竣工した「LUMIEC KINSHICHO」(墨田区、地上15階・住居93戸)のように、規模の大きい物件も増えています。
特徴は「テーマ型」の企画です。定額制パーソナルトレーニング付きや朝食提供付きのレジデンス、住宅街の駅前にクリニックを集めたメディカルモールなど、周辺で求められるサービスを建物に組み込み、賃料を引き上げます(有価証券報告書(2025年12月期))。
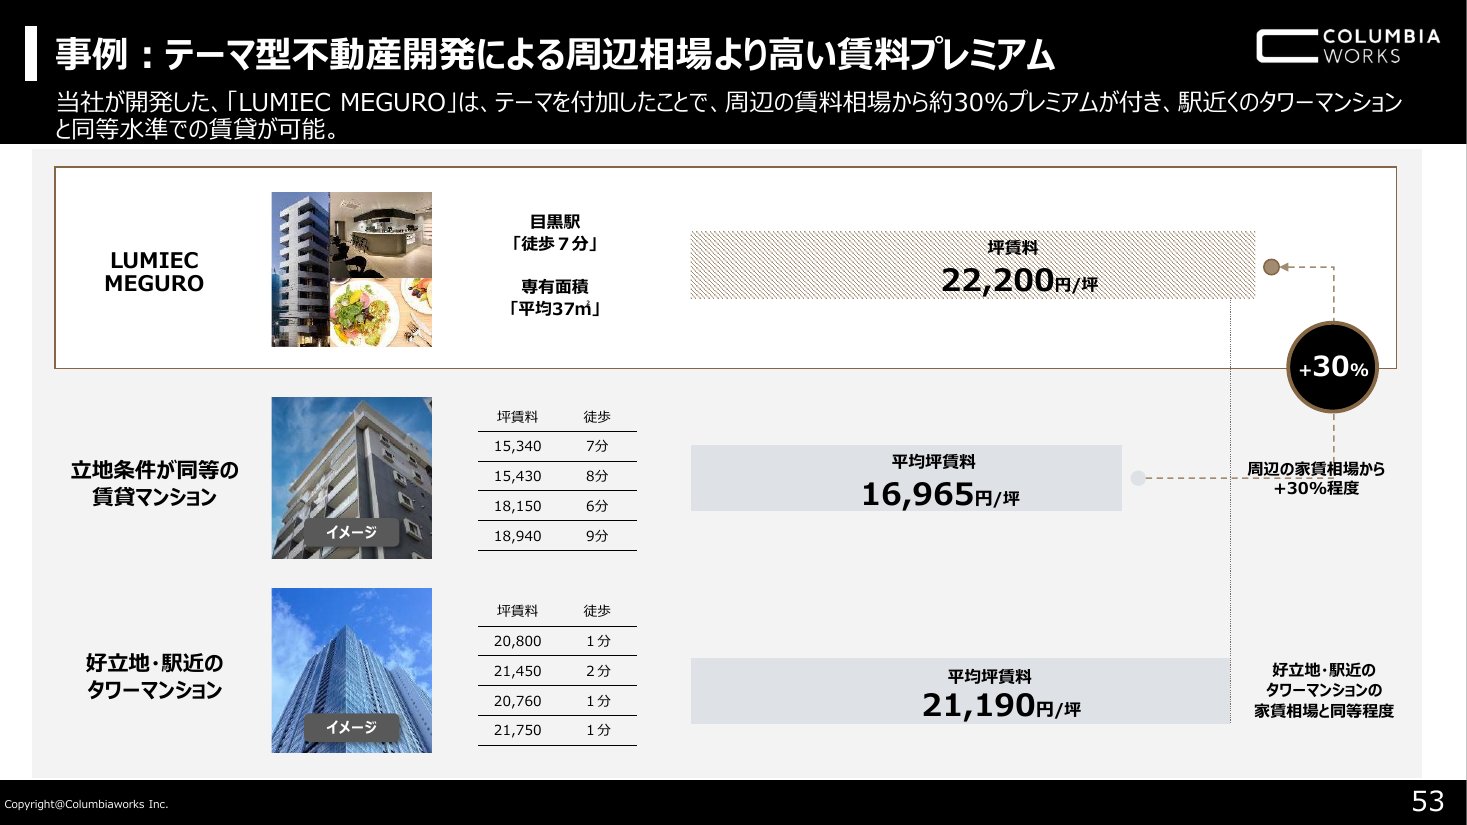
会社資料によると、目黒駅徒歩7分の「LUMIEC MEGURO」は坪賃料22,200円で、立地条件が同等の賃貸マンションの平均16,965円より約30%高く、駅近タワーマンション並みの賃料で貸せています。賃料が高いほど投資家は高い価格で買うため、企画力がそのまま売却益の差になります。
バリューアップ「LUMIEC un」— 中古を買い直して短期で売る
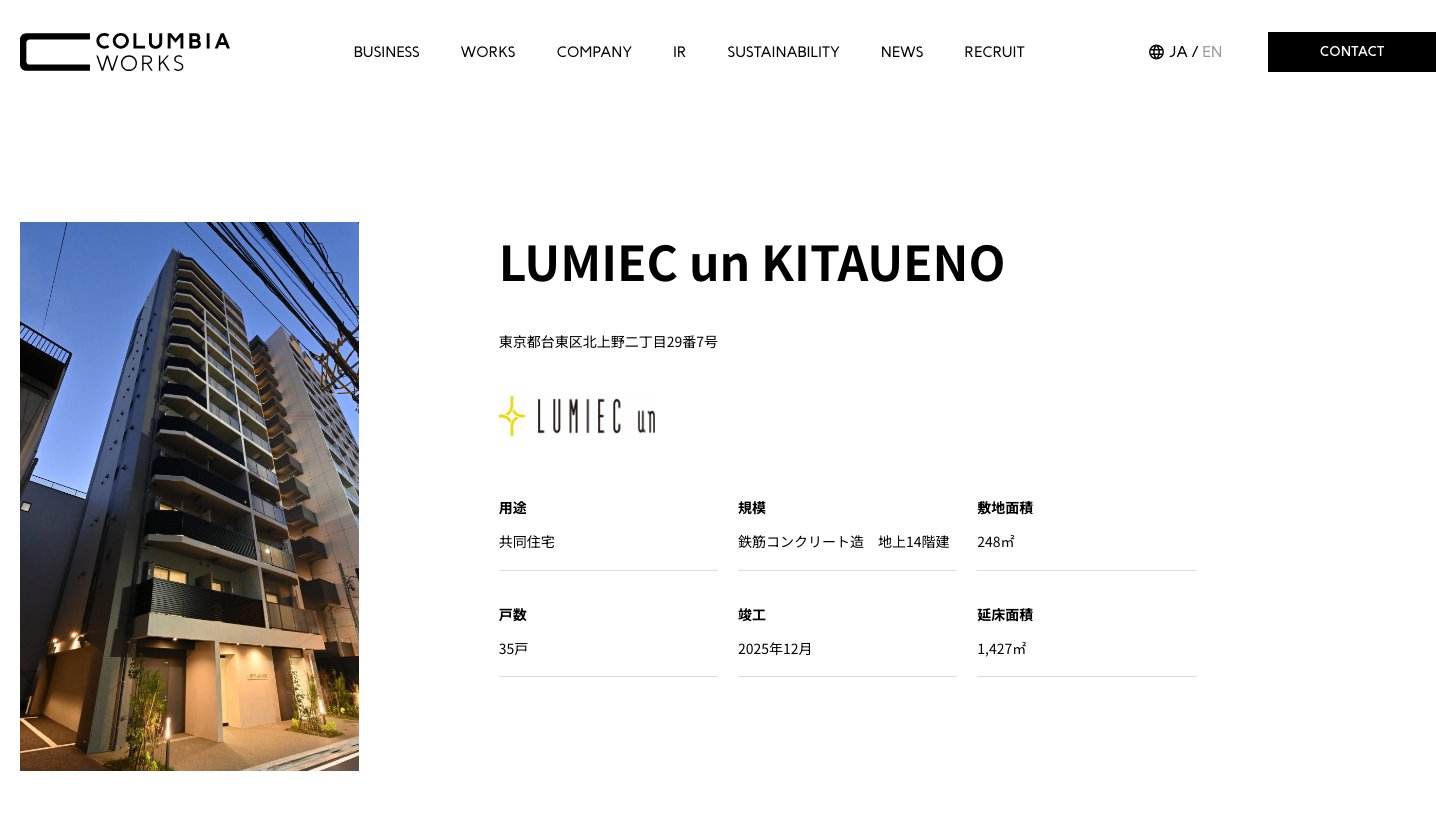
「LUMIEC un(ルミーク アン)」は、既存の建物を取得し、リノベーションや運営改善で収益性を高めてから売るバリューアップ型のブランドです。会社資料では、「LUMIEC un SAKURASHIMMACHI」の月額賃料をバリューアップ前の161.3万円から337.4万円へ約2倍に引き上げた事例を紹介しています(2025年12月期 決算説明資料 p.54)。
工期が短いため、建設費の高騰や金利上昇の影響を受けにくいのが利点です。2025年12月期は開発種別のうちバリューアップ型が70%を占めましたが、2026年12月期の計画では新築の不動産開発が74%に上がります(2026年12月期第2四半期 決算説明資料 p.13)。粗利率の高い新築が増える一方、竣工時期のずれや建設費の影響を受けやすくなります。
オフィス「BIASTA」
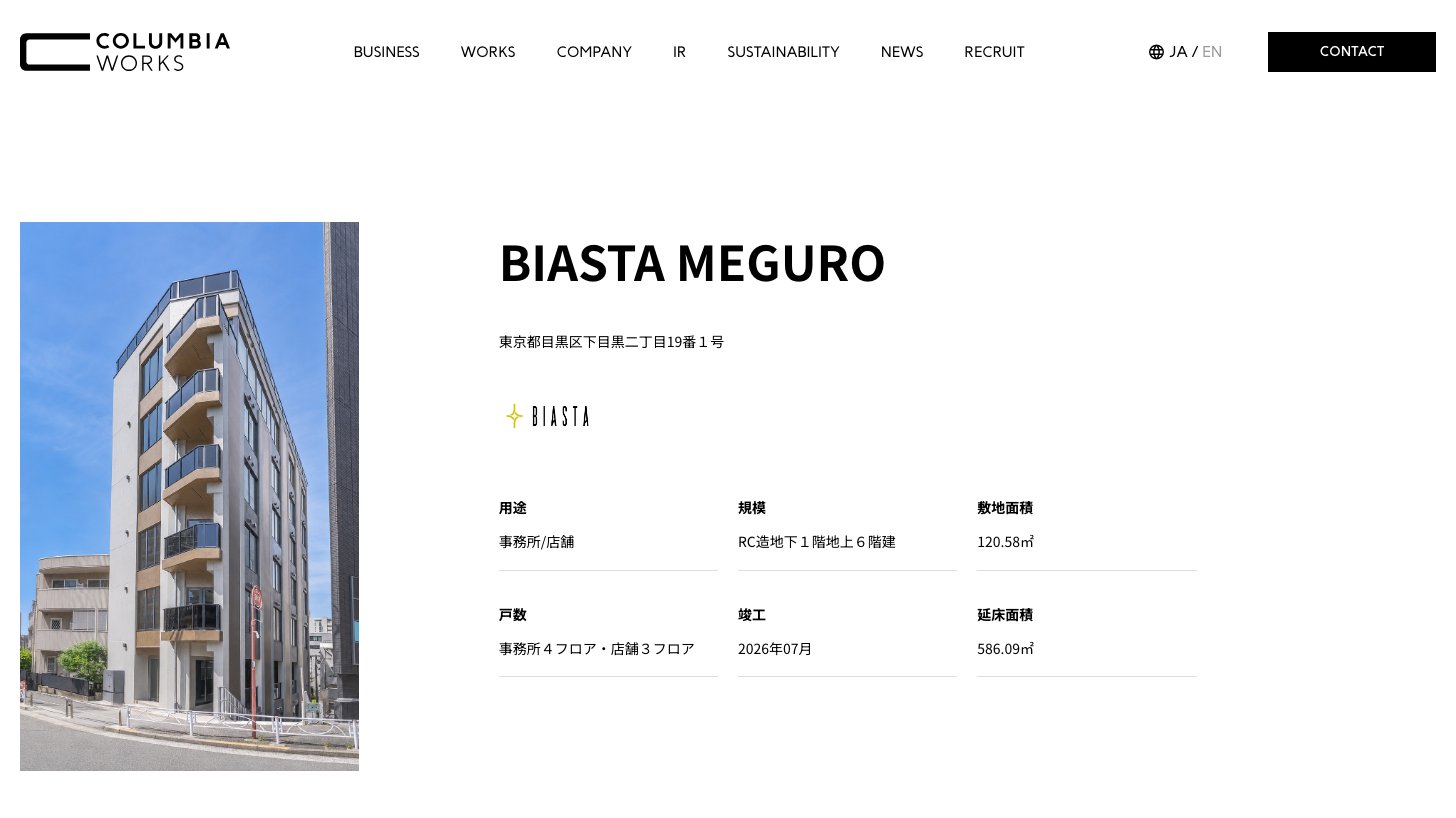
オフィスは「BIASTA(ビアスタ)」ブランドで開発しています。2026年7月竣工の「BIASTA MEGURO」は、事務所4フロア・店舗3フロアの小規模ビルです。中期経営計画では、賃料上昇が確認できるオフィス開発の比重を高め、内装・什器付きですぐ入居できるセットアップオフィスにも取り組む方針です(中期経営計画(〜2030年)p.11・15)。
沖縄の分譲「サンクス沖縄」
2025年2月に、那覇市の不動産デベロッパーであるサンクス沖縄を、持株会社のACSホールディングスごと子会社化しました。分譲マンション「アレイール」や新築戸建「オリハナ」シリーズを手がけ、東京の投資用賃貸マンションとは異なる実需向けの分譲が加わりました(株式の取得(子会社化)に関するお知らせ)。
2026年12月期上期の単体売上高は5.4億円(前年同期比+78.3%)で、通期は26億円(単体)を計画しています。引渡しは第4四半期に偏る見込みです(2026年12月期第2四半期 決算説明資料 p.24)。
賃貸管理「コロンビア・コミュニティ」— 管理戸数は3,357戸に
開発したマンションは、グループのコロンビア・コミュニティが賃貸管理を受託することを前提に売却しています。開発が増えるほど管理戸数が積み上がる仕組みで、外部オーナーからの受託も加わり、管理戸数は2025年12月末の2,841戸から2026年6月末には3,357戸に増えました(2026年12月期末の目標は3,500戸)。
上期の賃貸管理売上は3.9億円(前年同期比+100.1%)でした。建設業許可を取って原状回復・修繕などの改修工事を内製化する方針で、この賃貸管理事業の拡張について会社資料は「10年以内に売上50億円を目標」としています(2026年12月期第2四半期 決算説明資料 p.8・21・22)。
アセットマネジメント — AUMは684億円に拡大
2023年4月設立のコロンビア・アセットマネジメントは、2025年に投資運用業(不動産関連特定投資運用業)と第二種金融商品取引業の登録を終え、グループが組成するファンドや外部投資家の物件の運用を受託しています(有価証券報告書(2025年12月期))。
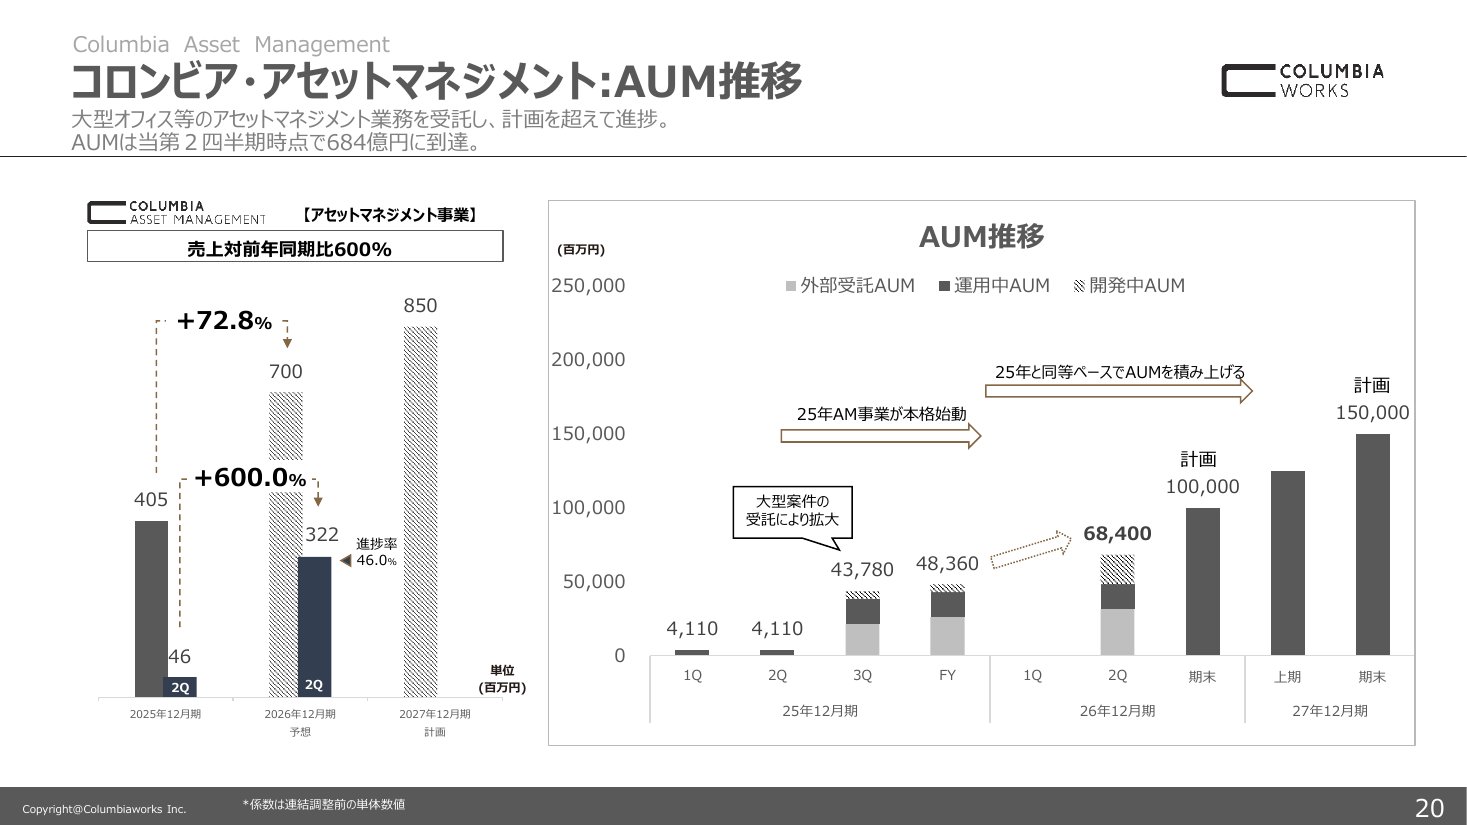
AUM(運用資産残高)は2025年12月末の483.6億円から2026年6月末には684億円へ拡大し、上期のAM報酬は3.0億円(前年同期比+640.6%、ファンド組成や外部受託に伴う一時的なアップフロントフィーを含む)でした。2026年8月には札幌・大通駅徒歩1分のオフィスビル「NBF札幌南二条ビル」の投資助言業務も受託しています(投資助言業務受託のお知らせ)。会社は2026年12月期末のAUM1,000億円を目標にしています。
ホテル運営 — アートホテルから新ブランド「NOCTIS」へ
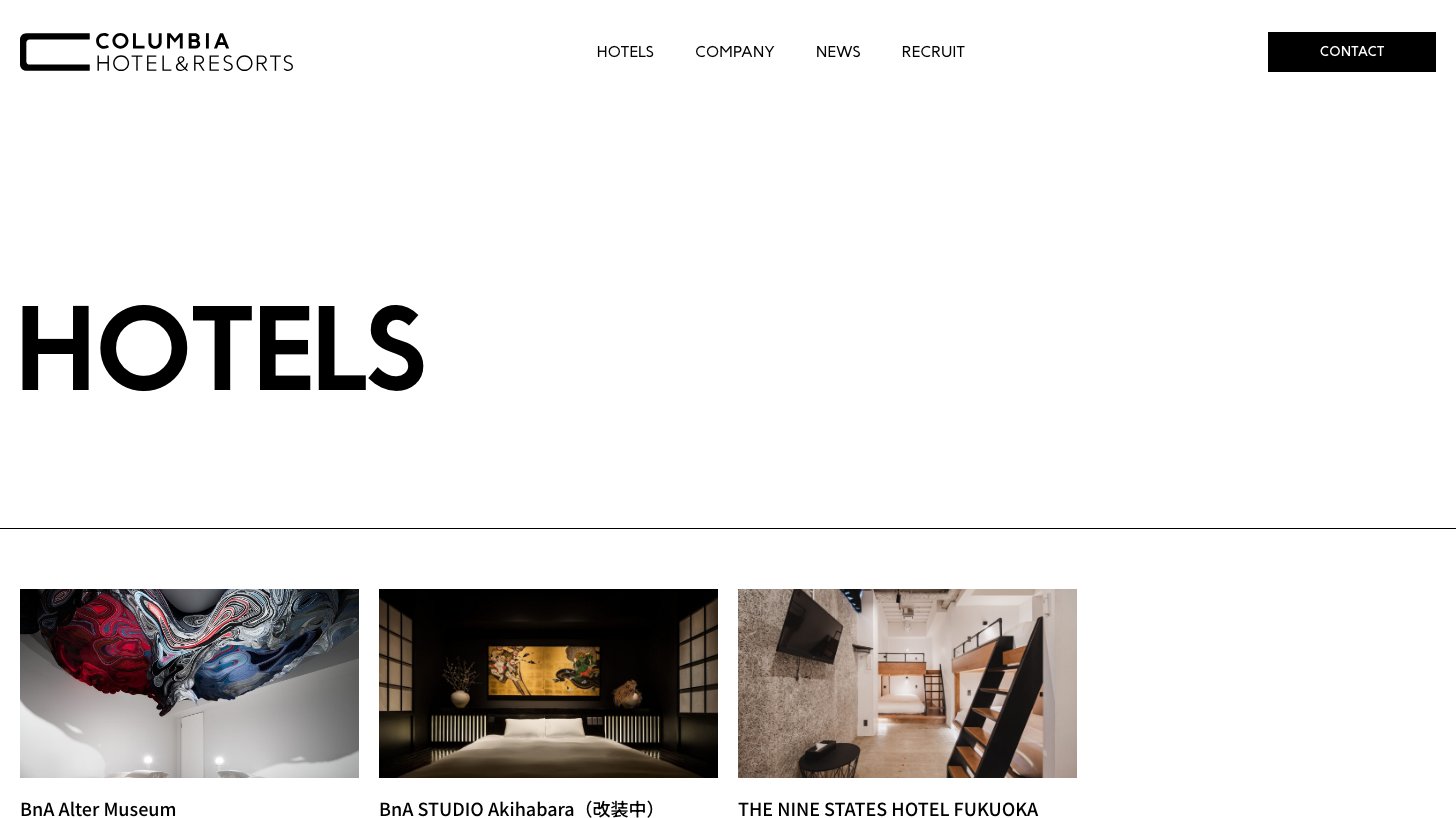
コロンビアホテル&リゾーツは、京都・河原町のアートホテル「BnA Alter Museum」や福岡の「THE NINE STATES HOTEL FUKUOKA」などを運営しています。秋葉原の「BnA STUDIO Akihabara」は新ブランド「NOCTIS(ノクティス)」へ改装中で、2026年11月以降の開業を予定しています。
このため上期のホテル運営売上は1.2億円(前年同期比▲21.5%)に減りました。一方で渋谷・元麻布・台東区・箱根・日光・沖縄(古宇利島、那覇)でもホテルを計画しており、中期経営計画では客室数を2026年の49室から2030年に800室へ増やす目標を掲げています(2026年12月期第2四半期 決算説明資料 p.8・25、中期経営計画(〜2030年)p.3)。
業績推移と財務分析
通期業績 — 売上高は3年で約3.4倍、営業利益率は低下傾向
2022年12月期から2025年12月期の3年間で、売上高は110.1億円から370.8億円へ約3.4倍、営業利益は21.9億円から60.3億円へ約2.8倍になりました。2026年12月期は売上高554億円(前期比+49.4%)、営業利益76億円(同+26.1%)、純利益42億円(同+21.2%)を計画しています。
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
一方で、営業利益率は2022年12月期の19.9%から2025年12月期は16.3%へ下がり、2026年12月期の計画は13.7%です。粗利率の低いバリューアップ型の比率が上がったこと(2025年12月期は開発種別の70%)に加え、建設費の高騰と金利上昇を見込んで原価を保守的に見積もっているためです。会社は利益率より営業利益の額を重視しており、1件あたりの販売単価を2024年12月期の約12億円から2025年12月期は21億円に引き上げました(2026年12月期第2四半期 決算説明資料 p.13)。
2025年12月期は、期初予想で47.3億円としていた営業利益を11月に56.0億円へ上方修正し、実績は修正後も上回る60.3億円でした。売上高は一部物件の販売を2026年12月期以降に回したため、期初予想の396.2億円に届いていません(業績予想及び配当予想の修正に関するお知らせ)。
2026年12月期上期 — 営業利益は前年同期比約2.6倍、社内計画比+61%
8月12日発表の上期(1〜6月累計)は、売上高199.5億円(前年同期比+105.3%)、営業利益32.8億円(同+156.9%)、純利益19.7億円(同+183.8%)でした。販売件数と案件単価が伸び、不動産開発事業の売上高が184.7億円(同+110.5%)に倍増しています(2026年12月期第2四半期決算短信・決算説明資料 p.8)。
通期計画に対する進捗率は売上高36.0%、営業利益43.1%、純利益46.8%です。上期の社内計画(営業利益20.4億円)を61%上回りましたが、会社は通期予想を据え置きました。第4四半期予定だった物件の前倒し売却など計上時期の入れ替わりが約4億円含まれ、下期には大型物件の引渡しが集中し、その一部はまだ商談中だからです(2026年12月期第2四半期 決算説明資料 p.9)。
四半期ごとの売上高・営業利益(3ヶ月単体)
四半期の数字は大型物件の売却時期で大きく振れます。2025年12月期は第3四半期(7〜9月)の3ヶ月だけで売上高189.8億円・営業利益36.2億円を計上しました。会社は四半期ごとの業績予想を開示しておらず、通期で判断する必要があります。
EPSと配当 — 配当性向15〜20%、今期は94円予想
EPSと1株配当の推移(株式分割調整後)
EPS(1株当たり利益)は2022年12月期の234.87円から2025年12月期は496.56円へ伸び、2026年12月期は544.28円を予想しています。配当は配当性向15〜20%を目安とし、2026年12月期は1株94円(配当性向17.3%)の予想です。株主優待は実施していません(2026年12月期第2四半期 決算説明資料 p.27〜28)。
2025年12月には公募増資と第三者割当増資で約22億円を調達し(希薄化率約11.1%)、2026年6〜7月には72,200株・約2.2億円の自社株買いを実施しました(発行価格等の決定に関するお知らせ、自己株式の取得終了に関するお知らせ)。
財務 — 在庫と借入が一緒に膨らむ事業モデル
棚卸資産・有利子負債・自己資本比率の推移
開発用地と建設中の物件は「販売用不動産」「仕掛販売用不動産」として棚卸資産に計上され、その多くを借入でまかないます。2026年6月末の棚卸資産は592.3億円で総資産803.1億円の約74%、有利子負債は581.2億円で総資産の約72%にあたります。
物件を仕入れるほど営業キャッシュフローはマイナスになり(2025年12月期▲43.2億円、2026年上期▲91.1億円)、借入を増やして補う構造です。会社は自己資本比率を毎期末20〜30%で維持する方針で、2025年12月の公募増資で26.1%まで上がった後、2026年6月末は仕入れの増加で23.3%に下がりました(2026年12月期第2四半期決算短信、2026年12月期第2四半期 決算説明資料 p.16)。有価証券報告書では、有利子負債依存度(有利子負債÷総資産)が当面70%以上で続く見込みとしています。
株価指標(2026年9月24日終値)
指標 | 値 |
|---|---|
株価 | 3,720円 |
時価総額 | 約287億円 |
PER(実績) | 7.5倍 |
PER(予想) | 6.8倍 |
PBR | 1.65倍 |
配当利回り(予想) | 2.5% |
ROE | 23.5% |
実績PERは7.5倍、会社予想ベースの予想PERは6.8倍です。JPXの集計では、スタンダード市場の不動産業の単純平均PERは9.9倍、PBRは0.9倍(2026年8月、64社)です(JPX 規模別・業種別PER・PBR)。
PERは業種平均を下回り、PBRは業種平均を上回ります。ROE23.5%という資本効率の高さがPBRに、在庫と借入の多さや業績の振れやすさがPERの低さに表れているとみられます。
中期経営計画(〜2030年)— EPS1,200円へ
2026年8月12日に公表した新しい中期経営計画では、重視する指標を営業利益からEPSに切り替えました。前の中期経営計画(2025年8月公表)で2027年12月期の目標とした営業利益75億円は、2026年12月期の計画(76億円)で1年前倒しで届く見込みです。
2030年12月期の目標:EPS1,200円(2026年12月期予想の約2.2倍)、営業利益200億円、ROE24%超、PBR2.0倍超
ストック収益:賃貸管理・AM・ホテル運営の営業利益を2026年12月期の5.2億円から32億円(約6倍)へ
運営規模:AUM約4,000億円、賃貸管理戸数9,000戸、ホテル客室800室(いずれも外部受託を含む)
2027年12月期の計画:売上高700億円、営業利益96億円、純利益50億円、EPS654.07円
M&A:AM会社・賃貸管理会社・ホテルオペレーター・内装工事会社の買収を検討(数値計画はM&Aを含まないオーガニック成長が前提)
出典:コロンビア・ワークス 中期経営計画(〜2030年)p.3・6・10・19・21よりKabuGraph作成
あわせて2026年6月に東証プライム市場への市場区分変更に向けた準備を始め、2027年春頃の移行を目標にしています(準備開始に関するお知らせ)。会社は流通株式時価総額(プライムの基準は100億円以上)を課題に挙げています(2026年12月期第2四半期 決算説明資料 p.28)。創業者の中内準氏は資産管理会社の保有分を含め議決権の58.66%を持つ支配株主で(2025年12月末、支配株主等に関する事項)、市場に流通する株式が限られることが背景にあります。
競合との比較 — 同じ「開発して売る」でも中身は違う
都市部で収益不動産を開発・再生して投資家に売る上場企業は少なくありません。事業内容が近い4社と比べます。
会社 | 売上高 | 営業利益率 | PER |
|---|---|---|---|
コロンビア・ワークス | 370.8億円 | 16.3% | 7.5倍 |
ディア・ライフ(3245) | 785.1億円 | 9.8% | 8.9倍 |
タスキホールディングス(166A) | 744.1億円 | 11.8% | 12.0倍 |
ムゲンエステート(3299) | 682.6億円 | 16.2% | 6.0倍 |
霞ヶ関キャピタル(3498) | 965.0億円 | 19.6% | 14.4倍 |
何を開発・販売するか
コロンビア・ワークス:都心のテーマ型賃貸マンションが中心。オフィス・ホテル・沖縄の分譲も
ディア・ライフ:東京23区・都心ターミナル駅から30分以内のエリアで、レジデンス・商業ビル・オフィスビルを開発
タスキホールディングス:IoT設備を備えた新築投資用レジデンス「TASUKI smart」を富裕層に一棟販売。傘下の新日本建物は「ルネサンス」シリーズの住宅・投資用レジデンスを展開
ムゲンエステート:中古不動産の買取再販が主力
霞ヶ関キャピタル:冷凍冷蔵倉庫などの物流施設、ホテル、ヘルスケア施設
資金の組み方
霞ヶ関キャピタルは、用地に付加価値を付けて開発ファンドの投資家に売り、開発中はコンサルティングフィー、完成後はAMで継続収入を得るモデル
コロンビア・ワークスのファンド型も同じ発想だが、売上高は霞ヶ関キャピタルの約4割の規模で、自社型・バリューアップとの組み合わせで使い分ける
売却後の関与
コロンビア・ワークスは、売却するマンションの賃貸管理をグループで受託する前提で売り、AUMや管理戸数を重要指標として開示している
出典:ディア・ライフ 事業紹介・タスキホールディングス 主なグループ会社・ムゲンエステート 事業紹介・霞ヶ関キャピタル 事業紹介・コロンビア・ワークス 有価証券報告書(2025年12月期)よりKabuGraph作成
収益性では、コロンビア・ワークスの営業利益率16.3%はムゲンエステートと同水準で、ディア・ライフやタスキホールディングスより高く、霞ヶ関キャピタルより低い位置にあります。PERは5社の中でムゲンエステートに次いで低い水準です。
霞ヶ関キャピタル(3498)の企業分析|冷凍倉庫・ホテル・ヘルスケアで利益倍増を続ける不動産プラットフォーム
霞ヶ関キャピタル(3498)の事業構造(物流・ホテル・ヘルスケア・海外)、業績推移、ファンドビジネスモデル、中期経営計画、投資判断のポイントを個人投資家向けに解説します。
有価証券報告書では、大都市圏には多数の競合がいるため、競争が激しくなると用地の取得価格の上昇や優良案件の確保難、販売価格の下落が起こり得るとしています。同社は、担当者が仕入れから販売まで一貫して受け持つ体制と、グループの管理・運営機能で差別化を図るとしています。
ディア・ライフ
不動産の開発・企画から投資・運用、ホテル保有・運営、仲介・管理までを手がける総合不動産企業。リアルエステート事業では収益不動産の取得・バリューアップ・売却を軸に、マンション等の開発企画やホテルの保有・運営も行う。セールスプロモーション事業で…
霞ヶ関キャピタル
物流施設・ホテル・ヘルスケア施設など多様なアセットタイプの不動産を開発する総合不動産デベロッパー。物流ブランド「LOGI FLAG」のもと、冷凍冷蔵倉庫・冷凍自動倉庫を中心としたコールドチェーン物流施設の開発に強みを持つ。ホテル開発、ヘルス…
投資家が注目すべきポイント
強み
1. テーマ型の企画で賃料と売却価格を引き上げる
周辺のニーズに合わせたサービスを組み込むテーマ型の企画で、LUMIEC MEGUROは周辺相場より約30%高い賃料を実現しています(会社資料)。賃料が高いほど売却価格も上がり、2025年12月期の営業利益率16.3%につながっています。
2. 市況に合わせて開発手法を組み替えられる
新築とバリューアップ、自社型とファンド型を使い分けられるため、金利上昇局面では工期の短いバリューアップや早期にオフバランス化できるファンド型に寄せるといった調整が利きます。
3. 開発に連動して積み上がるストック収益
売却した物件の賃貸管理やAMをグループで受託し、管理戸数は3,357戸、AUMは684億円まで増えました(2026年6月末)。上期は売上総利益の26.8%を運営事業が稼いでおり、中期経営計画ではストック営業利益を2030年に32億円へ増やす計画です。
4. 高いROEと低いPER
ROEは23.5%(2025年12月期)と高い一方、予想PERは6.8倍です(2026年9月24日終値)。配当は配当性向15〜20%を目安とし、2022年12月期の34.8円から2026年12月期予想の94円まで毎期増えています(株式分割調整後)。
注意すべきリスク
1. 金利上昇
有利子負債は581.2億円、総資産に対する比率は約72%です(2026年6月末)。利上げは支払利息を増やすだけでなく、投資家の求める利回りを上げて売却価格を下げる方向に働きます。
2. 自己資本比率の低さと在庫の積み上がり
自己資本比率は23.3%で、総資産の約74%が販売用の不動産です。不動産市況が悪化すれば、売却の遅れや評価損が自己資本を直接圧迫します。
3. 大型案件の期ずれで業績が振れる
1件あたりの販売単価は約21億円まで大型化し、2026年12月期は下期に引渡しが集中します。数件の売却時期がずれるだけで、四半期や通期の業績が大きく変わります。
4. 建設費の高騰と工期の長期化
2026年12月期は新築の不動産開発の比率が74%に上がる計画で、工期が3年程度に及ぶ案件では建設費の上昇や工期の延長が利益を削るリスクがあります。
5. 用地取得を巡る競争
ディア・ライフやタスキホールディングス、霞ヶ関キャピタルなど、都市部で収益不動産を開発して売る上場企業は多く、ファンドや大手デベロッパーも含めて用地を取り合います。仕入れ価格が上がれば採算が悪化します。
まとめ
コロンビア・ワークス(146A)は、都心でテーマ型の賃貸マンションを開発して投資家に売る事業を軸に、賃貸管理・AM・ホテル運営のストック収益を積み上げている不動産デベロッパーです。
事業の強み:テーマ型の企画による賃料プレミアムと、新築・バリューアップ・ファンド型を組み替える柔軟性
成長性:2026年12月期は営業利益76億円(前期比+26.1%)を計画し、上期は社内計画を61%上回った。2030年にEPS1,200円を目指す
バリュエーション:予想PER6.8倍、PBR1.65倍、予想配当利回り2.5%(2026年9月24日終値)
注意点:有利子負債581億円・自己資本比率23.3%の財務、金利と建設費の上昇、大型案件の期ずれ
利益の伸びと資本効率は高い一方、借入に依存した事業モデルのため、金利と不動産市況の変化に業績が左右されやすい銘柄です。下期に集中する大型物件の売却と、AUM・管理戸数などストック指標の積み上がりが、今後の確認ポイントになります。
コロンビア・ワークス
都市型の集合住宅・オフィス・ホテルを企画から運営まで一貫開発する不動産デベロッパー。連結子会社6社を擁する。賃貸レジデンスは「Blanc(ブランセ)」「LUMIEC(ルミーク)」、既存建物のバリューアップ型は「LUMIEC un(ルミーク …
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年9月24日終値、業績は2026年12月期第2四半期決算短信(2026年8月12日発表)までの情報に基づいています。