Macbee Planet(7095)の企業分析|成果報酬型広告で売上505億円、創業来初の減収減益とAll Ads持分法化で迎える転換点
Macbee Planet(マクビープラネット、7095)は、広告主から「成果が出た分だけ」報酬を受け取る成果報酬型の広告運用で急成長した東証プライム上場企業です。同社はこれを、顧客が将来もたらす利益(LTV)を予測して広告を配分する「LTVマーケティング」と呼んでいます。売上収益は2020年4月期の64.7億円から2025年4月期の516.8億円へ、5年で約8倍になりました。
ところが2026年4月期は、オンライン診療など大口顧客の広告単価見直しが響き、売上収益505.8億円(前期比2.1%減)、営業利益36.5億円(同29.4%減)と創業来初の減収減益に転じました。2026年7月には社長が交代し、9月には単純計算で売上の4割強にあたる連結子会社All Adsの株式売却(持分法適用会社化)を決めています。
株価は2026年9月24日終値で1,154円、PER 6.8倍・配当利回り4.77%と数字の上では割安に見えます。この記事では、事業の仕組み、減益の理由、グループ再編の影響、競合との違いを決算短信・決算説明資料・有価証券報告書から整理し、なぜこの水準に置かれているのかを検証します。
この記事の内容(目次)
会社概要 — 成果報酬型広告で5年8倍、2024年にプライムへ
Macbee Planetは2015年8月、東京・渋谷で設立されました。有価証券報告書によると、創業者の小嶋雄介氏が広告コンサルティングの経験をもとに、現会長の松本将和氏の助力を得て立ち上げた会社です。会社は筆頭株主の松本氏も創業者と位置づけています。2020年3月に東証マザーズへ上場し、2024年7月にプライム市場へ移りました。
2023年11月からは持株会社体制をとっており、主力の広告運用は100%子会社のMAVELが担っています。報告セグメントは「LTVマーケティング事業」の実質1本です。
項目 | 内容 |
|---|---|
設立 | 2015年8月25日 |
上場 | 2020年3月 東証マザーズ → 2024年7月 プライム |
本社 | 東京都渋谷区渋谷三丁目11番11号 |
代表者 | 代表取締役社長 正田英之(2026年7月就任)、代表取締役会長 松本将和 |
従業員数 | 201人(連結・正社員、2026年4月末) |
事業 | LTVマーケティング事業(成果報酬型マーケティング) |
筆頭株主 | MG合同会社(松本氏の資産管理会社)30.43%(2026年4月末) |
沿革 — 買収で事業の幅と規模を広げてきた
2015年8月:設立。データ解析プラットフォーム「ハニカム」をリリース
2017年11月:Webホスピタリティツール「Robee」をリリース
2020年3月:東証マザーズに上場
2021年8月:Alphaを子会社化(Alphaの創業者が現社長の正田英之氏)
2023年3月:同業のネットマーケティング(現All Ads)を買収
2023年11月:持株会社体制に移行し、事業をMAVELに承継
2024年5月:戦略PRのPRクラウドテックを完全子会社化
2024年6月:1株→4株の株式分割(効力発生日6月1日)
2024年7月:東証プライム市場へ区分変更
2025年5月:SNSコンサルティングのMOJAを完全子会社化
2026年7月:正田英之氏が代表取締役社長に就任。松本将和氏は代表取締役会長に
2026年9月:All Adsの全株式を同社役員側の特別目的会社へ譲渡し、持分法適用会社とすることを決議
出典:有価証券報告書(第11期)沿革・株式分割に関するお知らせ(2024年4月25日)・代表取締役の異動内定に関するお知らせ・連結子会社の異動を伴う株式の譲渡に関するお知らせ(2026年9月10日)よりKabuGraph作成
事業を理解する — 「成果が出た分だけ払う」LTVマーケティング
仕組み — 広告主の代わりに「空振り」のリスクを負う
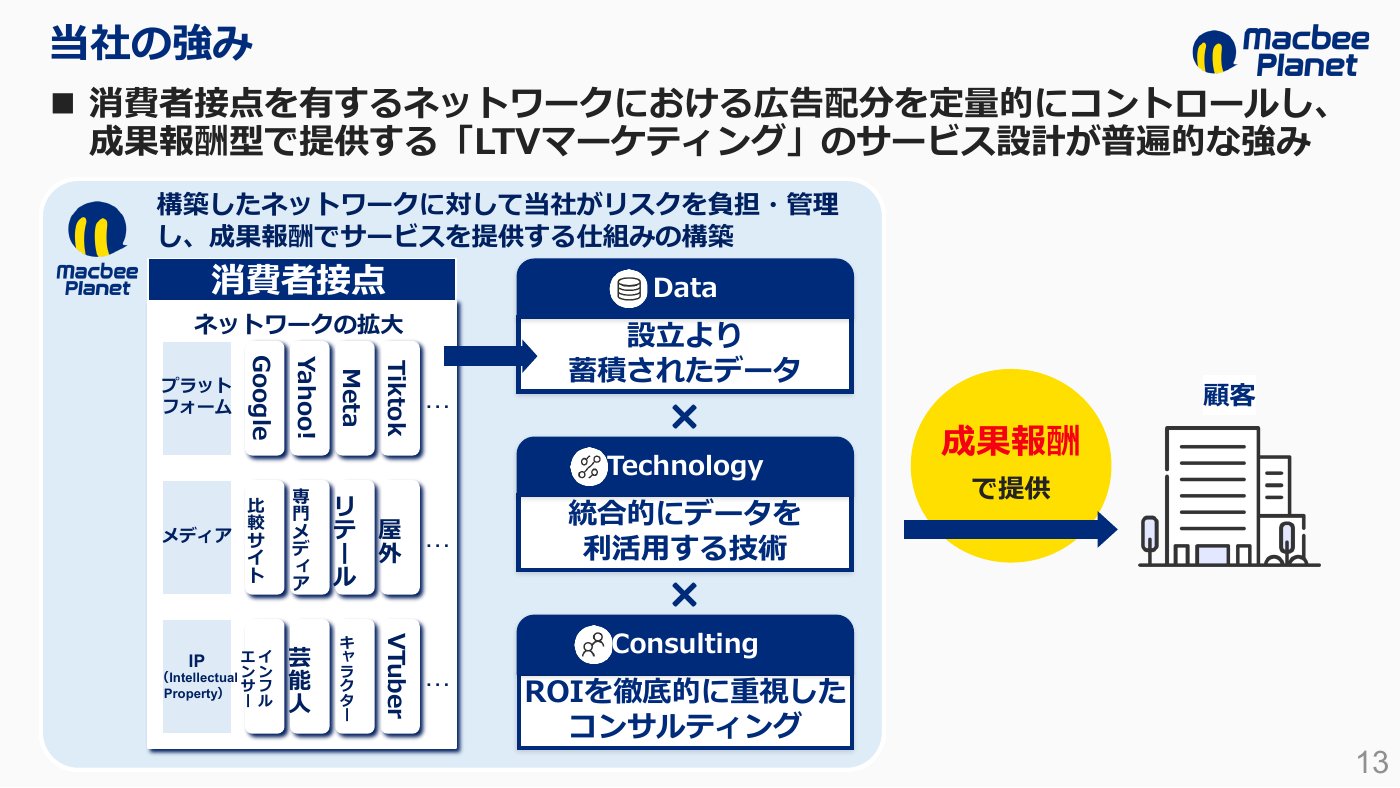
一般的な広告代理店は、広告枠の購入額に応じた手数料で稼ぎます。広告が効かなくても広告主は費用を払います。Macbee Planetは逆に、口座開設や会員登録、申込といった成果が出たときだけ広告主から報酬を受け取ります。
広告主が「新規顧客1人の獲得にいくらまで払えるか」を示すと、同社はGoogle・Yahoo!・Meta・TikTokなどのプラットフォーム、比較サイトや専門メディア、ASP(アフィリエイト・サービス・プロバイダー)といった多数のメディアから出稿先を選び、顧客を送り込みます。成果に応じた報酬を広告主から受け取り、その一部をメディアに支払う、という流れです(2026年4月期 決算短信 セグメント情報)。
データ:設立以来蓄積した、どのメディア・訴求で獲得したユーザーがどれだけ使い続けるかのデータ
テクノロジー:Cookieに頼らないユーザー識別や、出稿データ・回遊データを統合する自社の計測基盤
コンサルティング:業界ごとのLTVを踏まえ、どのメディアのどの掲載面に配分するかを決める運用力
出典:Macbee Planet LTVマーケティング紹介ページ・マーケティング支援ページよりKabuGraph作成
会社はこの3つの掛け合わせを強みとし、検索を中心としたインターネット広告の成果報酬型領域で「トップシェア」と説明しています(2026年4月期 通期決算説明資料 p.11・13。シェアの数値や調査名は資料に記載がありません)。
MAVEL — LTVマーケティングの主力事業会社
2023年11月の持株会社化で、Macbee Planet本体の広告運用事業はMAVELに引き継がれました。有価証券報告書によると、MAVELの2026年4月期の売上高は246.7億円、税引前利益は15.8億円です(有価証券報告書(第11期)関係会社の状況)。
顧客の業界は金融と医療・美容に偏っています。2026年4月期は、証券・FX・カードローンなどのファイナンスが41%、オンライン診療や美容クリニックなどのウェルネスが32%を占めました。
業界別売上構成比(2026年4月期)
さらに顧客そのものも集中しています。2026年4月期に売上の10%以上を占めた顧客は合同会社DMM.com(19.1%)、スタイル・エッジ(12.1%)、SBI証券(10.7%)の3社で、会社は上位3社で全体の4割以上、上位20社で約7割と開示しています(有価証券報告書(第11期)・2026年4月期連結業績予想の修正に関するお知らせ)。
All Ads(旧ネットマーケティング)— 2026年10月に持分法適用会社へ(予定)
All Adsは2023年3月に買収した同業のネットマーケティングが前身で、人材・医療などの顧客を多く抱えるLTVマーケティング会社です。2026年4月期の売上高は216.4億円、営業利益は5.6億円で、単純に比べると連結売上収益の約43%、連結営業利益の約15%に当たります(KabuGraph算出。All Adsの数値は同社の連結経営成績)。
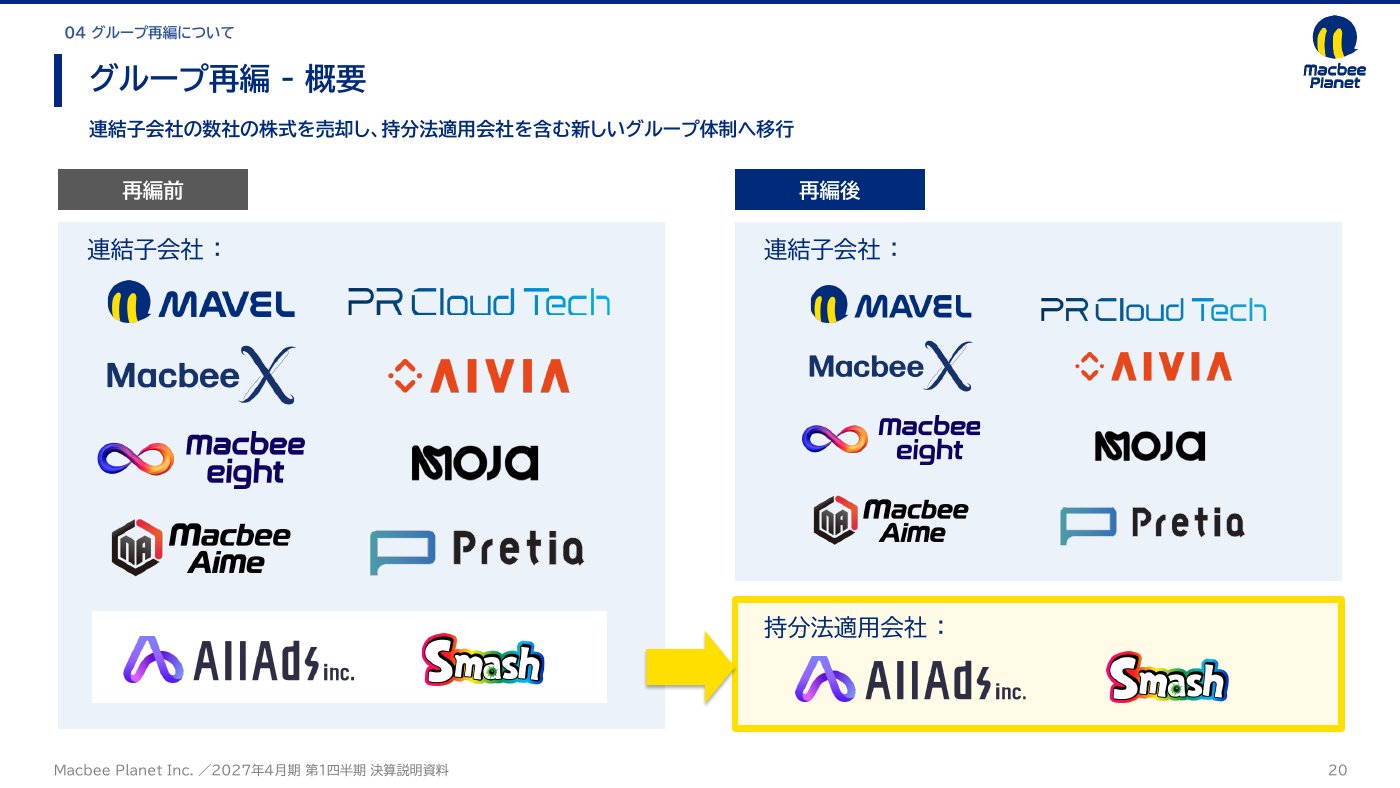
2026年9月10日、Macbee PlanetはAll Adsの全株式を同社役員が間接保有する特別目的会社へ売却し、その特別目的会社の株式33.5%を受け取ることを決議しました。株式譲渡は2026年10月の予定で、譲渡先の融資実行などが条件です。売却価額は非公開とされています(連結子会社の異動を伴う株式の譲渡に関するお知らせ)。
決算説明資料によると、リテンションマーケティングのSmashもあわせて持分法適用会社に移ります。会社は「グループの取扱高は変わらない」としつつ、連結の売上収益と営業利益からは外れるため減少する見込みで、連結従業員数は201人から約107人になると説明しています(2027年4月期 第1四半期 決算説明資料 p.20〜23・決算説明会資料(書き起こし))。
戦略PR・SNS・新規事業 — 「すべてのマーケティングを成果報酬に」
2024年以降は、ネット広告以外のマーケティング手法も成果報酬型で提供する方針のもと、買収で領域を広げてきました(2027年4月期 第1四半期 決算説明資料 p.15)。
PRクラウドテック(2024年5月に完全子会社化)は戦略PRのコンサルティング会社です。テレビ番組やメディアで取り上げられるよう働きかける戦略PRは、通常は月額固定の活動費で請け負いますが、Macbee Planetはこれも成果報酬型で提供するとしています(PRクラウドテック株式取得完了のお知らせ・Macbee Planet マーケティング支援ページ)。
MOJA(2025年5月に完全子会社化)は企業公式SNSアカウントの企画・制作・運用とインフルエンサー施策の会社で、SNSマーケティングを成果報酬型に転換する狙いで買収しました(MOJAの株式取得完了に関するお知らせ)。
このほか連結子会社には、AR・AR広告のプレティア・テクノロジーズ、3DCG広告配信のAIVIA、グループCVCのMacbee eight、SNSマーケティングのMacbee Aime、総合ソリューション提案のMacbee Xが並びます(2027年4月期 第1四半期 決算説明資料 p.12)。
2026年7月に就任した正田社長は「マーケティングの会社」から「マーケティングから始まる会社」へを掲げ、広告事業で稼いだ資金を新規事業とM&Aに振り向ける方針です。具体的な経営戦略と重点指標は2026年12月の第2四半期決算で開示する予定としています(2027年4月期 第1四半期 決算説明資料 p.13〜18)。現時点ではこれらの新規事業の売上規模は開示されていません。
業績推移と財務分析
通期業績 — M&Aも追い風に5年で8倍、2026年4月期に初の減収
売上収益は2021年4月期から毎年30%以上伸び、2024年4月期は前期比101.2%増と倍増しました。この年は2023年3月に買収したネットマーケティング(現All Ads)の損益が通年で加わった年で(2023年4月期 決算短信)、成長の一部はM&Aによるものです。
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
利益率は伸び悩んでいます。営業利益率は2023年4月期の11.0%をピークに、2026年4月期は7.2%、2027年4月期の会社予想は5.9%まで下がる計画です。2026年4月期は大口顧客の単価見直しなどで売上総利益が減る一方、人件費・採用費が増えました。2027年4月期は広告宣伝費を減らすものの、売上総利益の約5億円の減少とM&A関連・施策推進費用の増加が響く見通しです。
なぜ減益になったのか — 大口顧客の「個別事情」と人件費増
会社は2026年4月期の営業利益の減少(51.7億円→36.5億円、15.2億円減)を次のように分解しています(2026年4月期 通期決算説明資料 p.5〜6)。
売上総利益の減少(5.9億円):1Qに融資・カード業界で媒体費が高騰、1Q〜2Qに証券会社への不正アクセス問題を受けた投資業界の広告出稿抑制、2Q以降は医療業界(オンライン診療)で広告単価の見直し
人件費・採用費の増加(4.8億円):応募増を受けて積極採用(前期比19人増)、昇給と株式報酬の付与
広告宣伝費の増加(1.6億円):タクシー広告やイベント協賛など認知度向上のための露出、企業版ふるさと納税
その他(2.9億円):サーバー代、オフィス拡張、M&A関連費用など
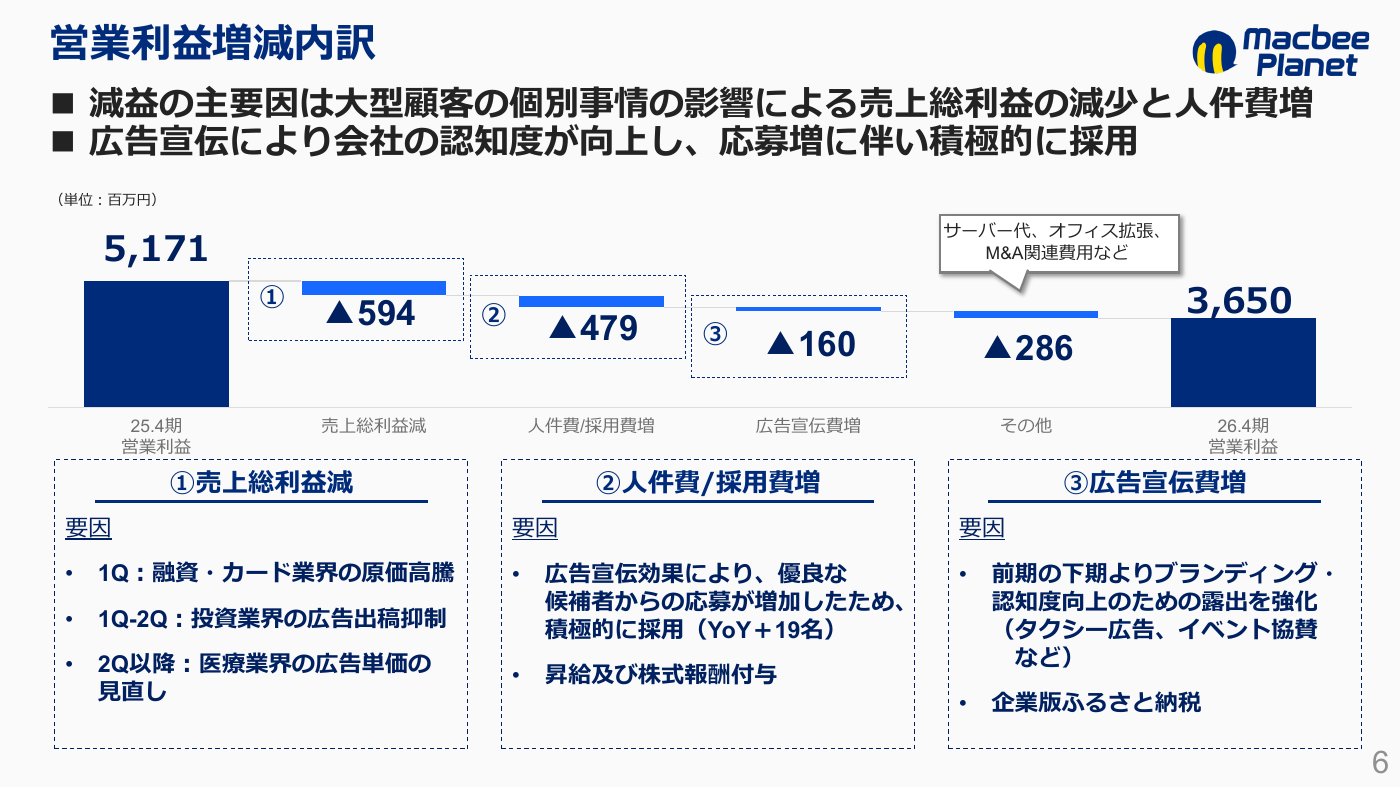
期中には業績予想を大きく引き下げています。実績は期初予想に対して売上収益で約17%、営業利益で約35%下回りました(KabuGraph算出)。
2025年6月12日(期初予想):売上収益610億円、営業利益56億円
2025年12月11日(下方修正):売上収益510億円、営業利益37億円。上位顧客の数社で媒体費の高騰、広告支出の抑制、競争環境の変化、広告単価の見直しが重なったと説明
2026年4月23日:売上収益は500億円前後、営業利益は概ね予想通りの見込みと公表
2026年6月11日(実績):売上収益505.8億円、営業利益36.5億円
出典:2026年4月期連結業績予想の修正に関するお知らせ・自己株式の取得に係る事項の決定に関するお知らせ(2026年4月23日)・2026年4月期 決算短信よりKabuGraph作成
2027年4月期の会社予想 — 営業利益30億円、再編でさらに修正へ
2027年4月期の会社予想は売上収益510億円(前期比0.8%増)、営業利益30億円(同17.8%減)、親会社の所有者に帰属する当期利益19億円(同19.3%減)、EPS 152.53円です。前提は次の通りです(2026年4月期 通期決算説明資料 p.15)。
売上:金融は横ばい(投資業界で15〜20億円減、融資・カードなどで同程度増)、ウェルネスで20億円増、その他で20億円減
売上総利益:約5億円減。証券業界では顧客側の提携・組織変更による商流の変更、士業向けは業界としての広告手法の見直しが響く
販管費:広告宣伝費を1.5億円減らす一方、人件費が1.5億円、M&A関連・施策推進費用が1.5億円増える
2024年9月に公表した中期経営計画は、最終年度の2027年4月期に売上収益700億円・営業利益75億円を掲げていました(中期経営計画(2025年4月期〜2027年4月期))。会社予想はその目標の売上で約7割、営業利益で4割にとどまります。なお中期経営計画は日本基準、会社予想はIFRSで、のれんを償却しないIFRSのほうが営業利益は大きく出るため、基準をそろえると営業利益の達成度は4割を下回ります。
2027年4月期1Q(2026年5〜7月)— 減収でも営業利益は前年並み
第1四半期(3ヶ月)は売上収益122.9億円(前年同期比3.8%減)、営業利益7.6億円(同1.3%増)、親会社の所有者に帰属する四半期利益4.4億円(同12.5%減)でした。通期予想に対する進捗率は売上収益24.1%、営業利益25.5%で、会社は「期初想定通り」としています(2027年4月期 第1四半期 決算短信・決算説明資料 p.5)。
営業利益が前年並みを保てたのは、前期に高騰した融資・カードの媒体費が落ち着いたことと、広告宣伝費を1.8億円圧縮したことによります。四半期ごとの営業利益率は2025年4月期1Qの11.1%から2026年4月期1Qの5.9%まで落ち、その後は7〜8%台まで戻しましたが、2027年4月期1Qは6.2%でした。
四半期業績の推移(売上収益・営業利益・営業利益率、3ヶ月単体)
業界別に見ると明暗がはっきりしています。オンライン診療は広告単価の見直しで前年同期の約半分に減り、暗号資産の市況悪化でFX・暗号資産も33.7%減りました。一方、融資・カードは媒体費高騰の解消と前期の不足分を補う獲得強化で115.6%増、美容クリニックなどの対面診療も46.8%増えています。証券は1Qの途中から大手証券の商流変更の影響を受け始めたと説明しています。
業界別売上収益(第1四半期3ヶ月、前年同期比較)
財務と株主還元 — ネットキャッシュを保ち、配当は55円を維持
2026年7月末の親会社所有者帰属持分比率は52.1%、現金及び現金同等物62.9億円に対し有利子負債は42.3億円で、ネットキャッシュは20.6億円です。のれんは39.3億円あります(2027年4月期 第1四半期 決算説明資料 p.9)。
株主還元は自社株買いと配当の両方を使っています。2026年4月には、筆頭株主であるMG合同会社(松本会長の資産管理会社)の売却に応じる形で、ToSTNeT-3により147万株を20.0億円(1株あたり約1,363円)で取得しました。資金は借入で賄っています(自己株式の取得に係る事項の決定に関するお知らせ・取得結果のお知らせ)。
配当は2024年4月期に初めて実施し、2026年4月期は年55円に増やしました。中期経営計画では配当性向20%を目安としていましたが、2026年6月に方針を変更し、減益予想の2027年4月期も55円を維持するとしています(2026年4月期 通期決算説明資料 p.15・17)。会社予想EPS 152.53円に対する配当性向は約36%(KabuGraph算出)です。
EPSと1株配当の推移
株価指標(2026年9月24日終値)
指標 | 値 |
|---|---|
株価 | 1,154円 |
時価総額 | 約169億円 |
PER(実績) | 6.8倍 |
PER(会社予想) | 7.6倍 |
PBR(実績) | 1.14倍 |
配当利回り(会社予想) | 4.77% |
ROE(2026年4月期) | 19.0% |
JPXの集計では、2026年8月のプライム市場全体の単純平均PERは19.3倍、同社が属するサービス業は21.2倍です(JPX 規模別・業種別PER・PBR)。PERは市場平均の3分の1ほどで、ROE 19.0%に対してPBRは1.14倍にとどまります。PERの目安から見ても低い水準です。
PER6.8倍・利回り4.8%は割安か
ROEが20%前後あるのにPBRが1倍台という組み合わせは、市場が今の利益水準の持続を疑っていることを示します。会社自身も「将来性の不透明さで成長性への期待値が大幅に低下していると認識」と説明しており、PBRは2022年4月期末の7.2倍から2026年4月期末には1.3倍まで下がりました(2026年4月期 通期決算説明資料 p.17)。
ROEとPBRの推移(会社算出)
低い評価の背景にある4つの理由
利益がまだ下がる途中にある:実績PER 6.8倍は2026年4月期のEPSが基準です。2027年4月期は会社予想でも減益(予想PER 7.6倍)で、さらにAll Adsの連結除外による修正が控えています。分母の利益が確定しないうちは、PERの低さを割安の根拠にしにくい状況です
少数の大口顧客に業績が左右される:上位3社で売上の4割超、DMM.comだけで19.1%です。2026年4月期の下振れも、オンライン診療の広告単価見直しや証券の商流変更といった個別顧客の判断が主因でした
主戦場の検索連動型広告が成熟しつつある:会社自身が、AIの進化で検索時に表示される顕在層向け広告(リスティング・SEOなど)は「最大化」から「最適化」へ移り、広告主の内製化もあって成長は鈍化・横ばいになると見ています。SNSなど潜在層向け広告を成果報酬で開拓する戦略は、まだ数字になっていません(2026年4月期 通期決算説明資料 p.12)
経営陣・大株主が関わる取引が続いている:2026年は社長交代、筆頭株主からの20億円の自社株買い、主力子会社All Adsの同社役員側への売却(価格は非公開)が相次ぎました。2024年には取引先グループへの貸付金7.47億円の回収が滞り、2025年4月期末で残高6.01億円の回収が困難になっています(全額引当済み。貸倒引当金繰入額の計上に関するお知らせ・開示事項の経過)。新社長は就任時の公約に「ガバナンスの再構築」を掲げています
それでも評価できる材料
高い資本効率と手元資金:減益後もROEは19.0%、ネットキャッシュは20.6億円あります
配当を維持する方針:減益予想でも年55円を据え置く方針で、株価1,154円に対する利回りは4.77%です(再編後の配当予想も据え置きを想定)
四半期の利益は底打ちの兆し:2027年4月期1Qは減収ながら営業増益で、営業利益率は前年同期の5.9%から6.2%に改善しました
売却資金の使い道:All Adsの売却で得た資金を新規事業とM&Aに振り向けるとしており、2026年12月に経営戦略と重点指標を示す予定です
競合との比較 — ASPは「ライバル」であり「出稿先」でもある
成果報酬型広告(アフィリエイト広告)は、広告主・広告代理店・ASP・メディア(比較サイトやブログなど)の分業で成り立っています。Macbee Planetは広告主の側に立って出稿先を選び、成果に責任を持つ運用会社で、ASPは広告主とメディアをつなぎ成果を計測する仕組みを提供する会社です。
同社は決算短信で、連携するメディアにASPを含むと明記しています(2026年4月期 決算短信 セグメント情報)。ASPは同社にとって出稿先であると同時に、広告主の予算を直接取り合う相手でもあります。上場している主なASP・ネット広告会社と比べると次の通りです。
会社 | 売上高 | 営業利益 | 時価総額 |
|---|---|---|---|
Macbee Planet(7095) | 505.8億円 | 36.5億円 | 約169億円 |
ファンコミュニケーションズ(2461) | 71.0億円 | 19.7億円 | 約261億円 |
バリューコマース(2491) | 241.7億円 | 19.7億円 | 約161億円 |
アドウェイズ(2489) | 122.2億円 | 3.0億円 | 約170億円 |
インタースペース(2122) | 88.5億円 | 3.7億円 | 約101億円 |
ファンコミュニケーションズ(A8.net)
アフィリエイト広告サービス「A8.net」が主力のASP
2022年12月期から代理人取引の売上を純額で計上しており(2022年12月期 決算短信)、売上高71.0億円に対し営業利益19.7億円、営業利益率27.7%(KabuGraph算出)
バリューコマース
成果報酬型広告「アフィリエイト」を主力とするASP
オンラインモール向け広告「StoreMatch」の取引契約が2025年7月末で終了し、2026年12月期は売上高144億円・営業損失7億円を見込む。金融分野で一部広告主の出稿方針変更もあったと説明(2026年12月期 中間期決算短信)
アドウェイズ
アフィリエイト「JANet」「Smart-C」やスマートフォン向け広告「AppDriver」「UNICORN」などのプラットフォームに加え、広告の代理販売(エージェンシー事業)も持つ
2025年12月期は、JANetで金利上昇などを背景に金融関連の広告需要が減り、エージェンシー事業では大手広告主の方針変更による出稿減があったと説明(2025年12月期 決算短信)
インタースペース
アフィリエイトサービス「アクセストレード」を運営するASP。2025年9月期は増収・営業減益
Macbee Planetとの違い
立ち位置
Macbee Planet:広告主から運用を請け負い、複数のASP・メディアに予算を配分する運用会社
ASP各社:広告主とメディアをつなぐ仕組みを提供するプラットフォーム
売上の計上と利益率
Macbee Planet:成果報酬の総額を売上に計上し、売上総利益率は17.1%。営業利益率は7.2%
ファンコミュニケーションズ:純額計上のため売上は小さく、営業利益率は27.7%
利益の規模
営業利益はMacbee Planetの36.5億円が表の中で最も大きい一方、時価総額はアドウェイズ・バリューコマースと同程度で、営業利益が約半分のファンコミュニケーションズを下回る
共通の逆風
金融関連の広告主の出稿減速は、Macbee Planet・バリューコマース・アドウェイズの3社がそろって直近の業績の変動要因に挙げている
なお、2023年に買収したAll Adsは、持分法適用会社になった後も同社との広告取引を続ける予定です。会社はグループ全体で「成果報酬型広告取扱高No.1」を維持するとしています(2027年4月期 第1四半期 決算説明資料 p.22)。
売れるネット広告社グループ(9235)の企業分析|6件の「戦略的同規模M&A」で急拡大の裏で純損失11億円・債務超過に、売上50億円・黒字転換を掲げる2027年7月期の実現性
売れるネット広告社グループ(9235)のD2Cマーケティング支援を軸とした4事業構造と6件のM&A、2026年7月期の純損失11億円・債務超過の中身、2027年7月期に掲げる売上高50億円・営業利益2億円の会社予想の前提を解説します。
投資家が注目すべきポイント
強み
成果報酬型の運用で築いた規模とデータ:売上収益505.8億円まで広告の取扱いを積み上げ、会社は検索を中心としたインターネット広告の成果報酬型領域でトップシェアと説明しています。どのメディアで獲得した顧客が長く使うかというデータが運用の精度を支えます
高いROEと健全な財務:2026年4月期のROEは19.0%、2026年7月末のネットキャッシュは20.6億円です
減益下でも配当を維持する姿勢:配当性向の目安を外してでも年55円を維持する方針で、2026年9月24日終値での利回りは4.77%です
領域拡大の手札:戦略PR、SNS、AR広告などの子会社を持ち、All Ads売却の資金を新規事業やM&Aに回せます
リスク
顧客集中:上位3社で売上の4割超を占め、1社の広告方針の変更が業績を大きく動かします
検索連動型広告の成熟と生成AI:会社自身が顕在層向け広告は成長鈍化・横ばいと見ています。潜在層向けへの展開が遅れれば成長が戻りません
再編による業績予想の修正:All Ads・Smashの連結除外で売上収益・営業利益は減る見込みで、影響額はまだ開示されていません
ガバナンスと経営の継続性:社長交代、筆頭株主からの自社株買い、子会社の役員側への売却など経営陣・大株主が関わる取引が続き、2024年には取引先への貸付金の回収が滞る問題も起きています(全額引当済み)
競合との予算争い:ASPや広告代理店も同じ広告主の予算を狙っており、金融関連の広告主の出稿減速は同業にも共通する逆風です
まとめ
Macbee Planet(7095)は、成果報酬型の広告運用を「LTVマーケティング」として事業にし、5年で売上を約8倍に伸ばした会社です。一方で2026年4月期は大口顧客の方針変更で創業来初の減収減益となり、2027年4月期も減益予想、さらにAll Adsの持分法化で連結の姿が大きく変わります。
事業:広告主の代わりに成果のリスクを負う運用会社。売上は取扱高に近く、売上総利益率は17.1%
業績:2026年4月期は売上収益505.8億円・営業利益36.5億円。2027年4月期の会社予想は510億円・30億円(再編の影響は未反映)
顧客:上位3社で売上の4割超、上位20社で約7割
株価指標:PER 6.8倍・PBR 1.14倍・配当利回り4.77%(2026年9月24日終値)
競合:ASPは出稿先であり競合でもある。営業利益の規模は上場同業の中で大きい
PERの低さは、利益の底がまだ見えないことの裏返しでもあります。All Ads除外後の修正予想と、2026年12月に新経営陣が示す成長戦略・重点指標が、次の判断材料になります。
Macbee Planet
LTV(顧客生涯価値)予測に基づく成果報酬型デジタルマーケティングを提供するマーケティングテクノロジー企業。自社開発のデータ解析プラットフォームでLTVを予測し、アフィリエイト広告・リスティング広告・SNS広告などを一元管理して、クライアン…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年9月24日終値時点の情報に基づいています。