タスキホールディングス(166A)の企業分析|東京23区の相続税対策向けIoTレジデンス
2026年9月期決算まで反映
タスキホールディングス(166A)は、東京23区の駅近に建てる投資用「IoTレジデンス」を主力とする不動産グループです。2024年4月に旧タスキ(2987)と新日本建物(8893)が共同株式移転で経営統合して生まれ、2026年6月15日に東証グロースからプライム市場へ上場市場区分を変更しました。
2026年9月期は売上高1,019億円(前期比+37.0%)・営業利益136億円(同+54.6%)と、第1次中期経営計画で2027年9月期に掲げた売上高1,000億円を1年前倒しで達成しました(2026年9月期決算短信)。2026年11月10日には、2030年9月期にEPS300円・売上高2,290億円を目指す第2次中期経営計画を公表しています。
一方で、2027年9月期以降の販売に向けて仕入れを急いだ結果、2026年9月末の販売用不動産・仕掛販売用不動産(前渡金を含む)は853億円、有利子負債は750億円に膨らみ、自己資本比率は29.7%まで下がりました。この記事では、事業の仕組み、引き渡しのタイミングで大きく振れる業績の読み方、競合との違い、在庫・借入・相続税制のリスクを個人投資家の目線で整理します。
この記事の内容(目次)
会社概要 — 旧タスキと新日本建物が統合した不動産持株会社
タスキホールディングスは、IoTレジデンス開発の旧タスキと、東京23区で分譲マンション「ルネサンス」シリーズを手がけてきた新日本建物が、共同株式移転で設立した純粋持株会社です。
実は両社は元々親子でした。旧タスキの前身は2013年に新日本建物の子会社として設立された「TNエステート」で、2017年に資本関係を解消して独立しています(有価証券報告書(2025年9月期) 沿革)。統合は約6年半ぶりの再合流でもあります。
項目 | 内容 |
|---|---|
会社名 | 株式会社タスキホールディングス(TASUKI Holdings Inc.) |
証券コード | 166A(東証プライム) |
設立 | 2024年4月1日(共同株式移転) |
本社 | 東京都港区北青山 |
代表取締役社長 | 柏村 雄(旧タスキ創業メンバー、2021〜2024年に旧タスキ社長) |
役職員数 | 235名(2026年9月末、契約社員・業務委託等を含む) |
主な子会社 | タスキ、新日本建物、オーラ(持分71.1%)、タスキプロス、ZISEDAI |
決算期 | 9月 |
沿革 — 上場から約6年でプライム市場へ
2013年8月:新日本建物の子会社として旧タスキの前身「TNエステート」を設立(2017年9月に資本関係を解消)
2019年4月:IoT設備を標準仕様にした新築投資用IoTレジデンスの提供を開始
2020年10月:旧タスキが東証マザーズに上場
2022年12月:不動産DX専業の子会社ZISEDAIを設立
2024年4月:共同株式移転でタスキHDを設立し東証グロースに上場。同月、資産コンサルティングのオーラを子会社化
2025年2〜9月:野村證券を割当先とする行使価額修正条項付新株予約権(潜在株式1,000万株)が全て行使され、約63億円を調達
2026年6月15日:東証プライム市場へ上場市場区分を変更
2026年10月30日:TOPIX(東証株価指数)の構成銘柄に採用
出典:有価証券報告書(2025年9月期)・第1回新株予約権の発行に関するお知らせ(2025年1月24日)・行使完了のお知らせ(2025年9月8日)・プライム市場への上場市場区分変更に関するお知らせ・TOPIX構成銘柄への選定に関するお知らせ(2026年10月7日)よりKabuGraph作成
売上の約3分の2はIoTレジデンス
報告セグメントは「Life Platform」「AI Dynamics」「Finance Consulting」の3つですが、売上の99%超はLife Platform(不動産開発・販売)です。会社は決算説明資料でLife Platformをさらに中分類に分けて開示しており、2026年9月期はIoTレジデンスが約65%、資産コンサルティングが約23%を占めました。
事業別売上構成比(2026年9月期)
事業を理解する — IoTレジデンス・資産コンサル・不動産AI
グループの稼ぎ頭は、東京23区で土地を仕入れて投資用レジデンスを建て、相続税対策を考える富裕層に1棟ごと売る事業です。これに、不動産オーナーから土地を買い取る資産コンサルティング、中古物件を再生するリファイニング、不動産会社向けのAI・SaaS、不動産担保ローンが加わります。
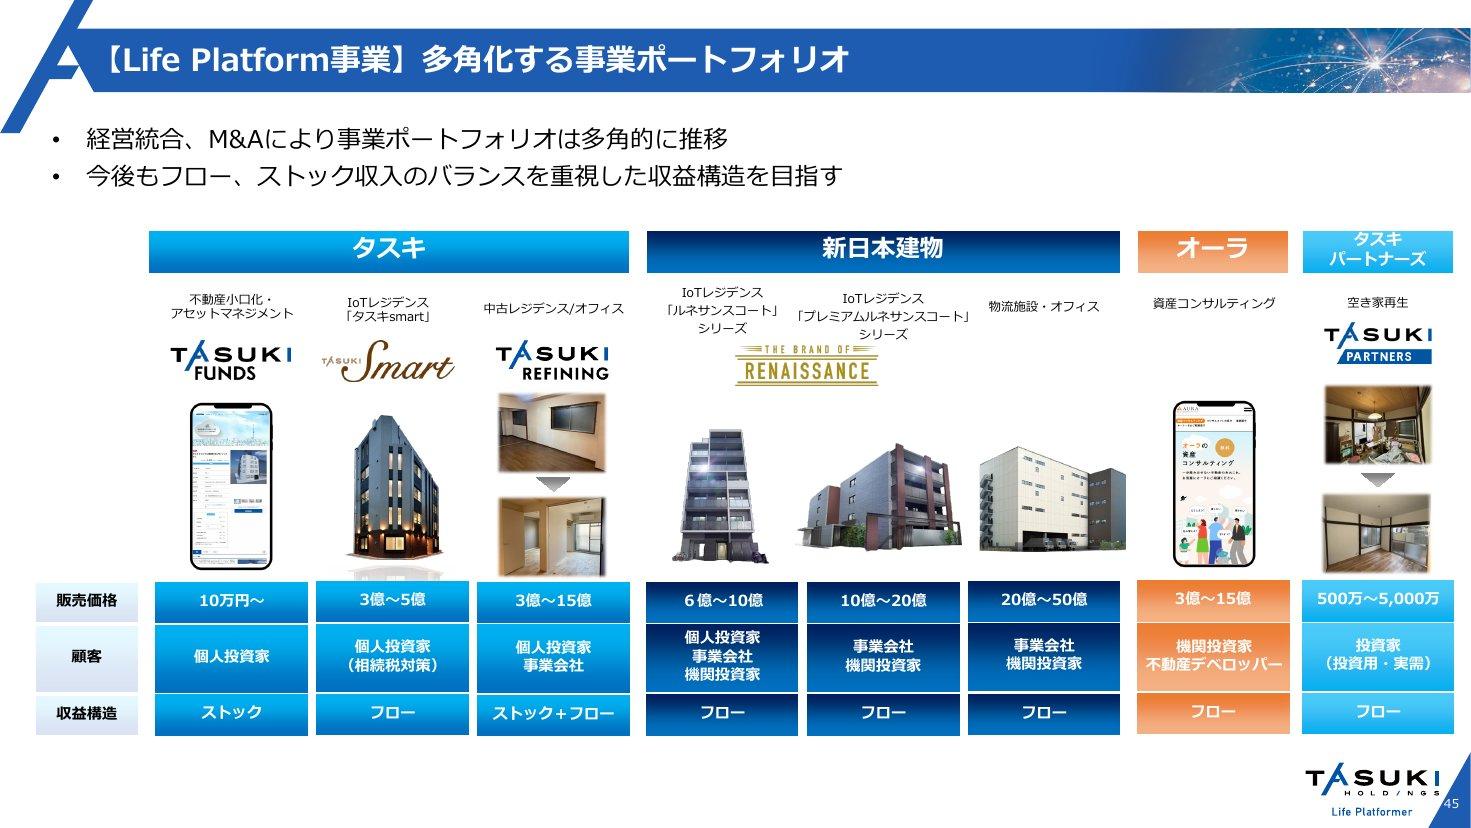
IoTレジデンス(タスキsmart/ルネサンスコート)— 売上の約3分の2
主に東京23区・最寄り駅から徒歩5分圏内の土地に、スマートロックなどのIoT設備を標準装備した鉄筋コンクリート造のコンパクトレジデンスを建て、投資家や企業に販売します。グループ内で2つのシリーズを作り分けています。
タスキsmart(タスキ):60〜200㎡程度の土地に建てる8〜14戸程度の中低層レジデンス
ルネサンスコート/ルネサンスプレミアムコート(新日本建物):150〜500㎡程度の土地に建てる10〜50戸の中高層レジデンス
同じエリアで土地の広さに応じて商品を使い分けられるのが統合の効果です。会社資料によると、タスキの1棟あたり販売価格は3億〜5億円、平均保有期間は約10.1ヶ月、仕入れた物件の86%超が空き家でした(タスキ実績)。
建物を建てる前に用地のまま売る出口もあります。在庫の回転が速くなり市況変動のリスクを抑えられるため、2025年9月期は用地販売の割合が自社開発を上回りました(有価証券報告書(2025年9月期) 事業の内容)。
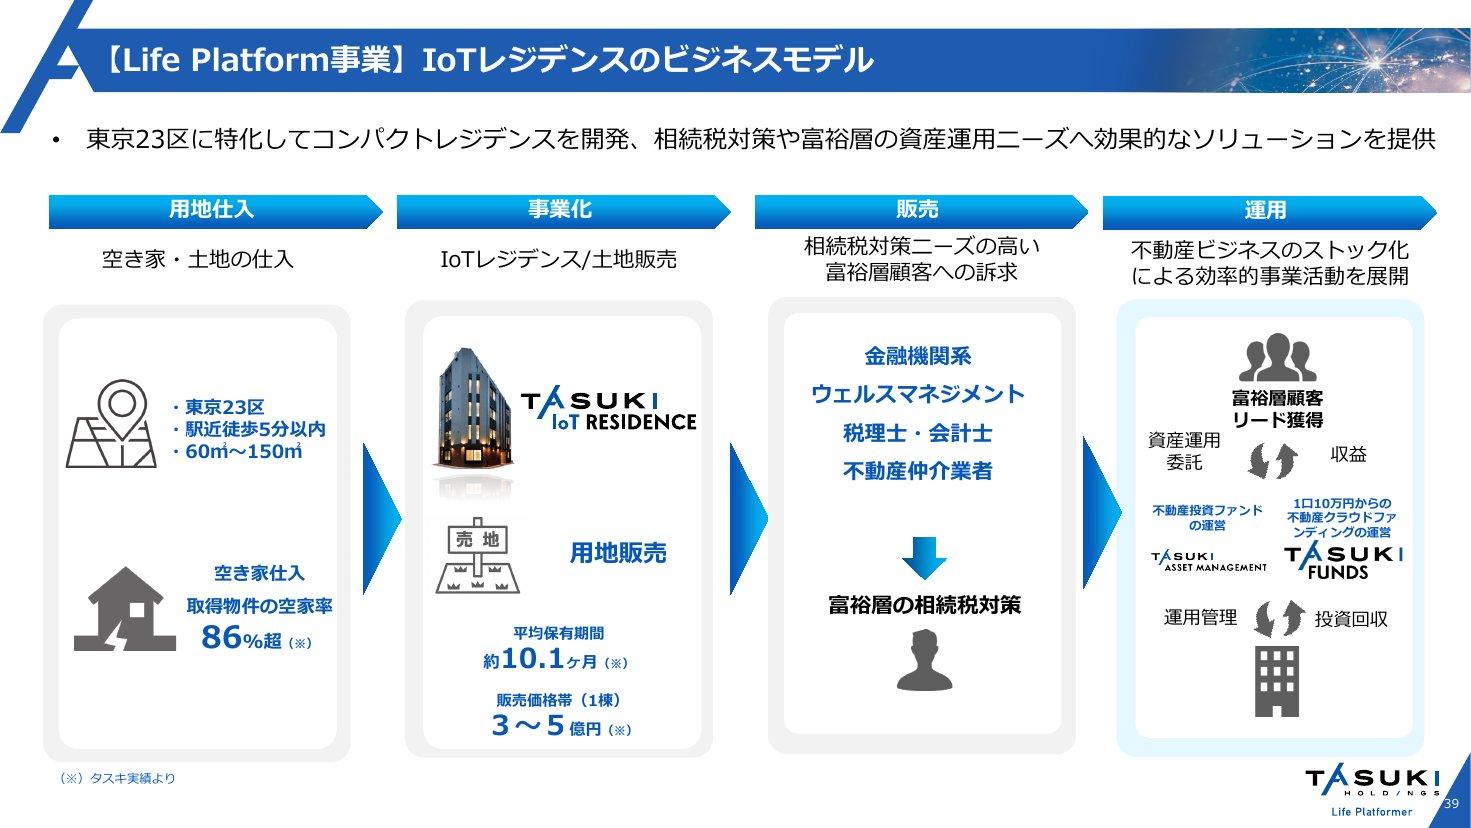
買い手の中心は相続税対策を目的とする富裕層で、会社は顧客が利回り重視ではないため、購入判断は金利水準の影響を比較的受けにくいと説明しています(2026年9月期 第3四半期決算説明会 書き起こし)。また、顧客の3〜4割は外国籍(代表者・実質的支配者が外国籍の日本法人を含む)です(2025年9月期決算発表後の質疑応答)。
新日本建物は、東京近郊で1棟20億〜50億円規模の物流施設の企画・販売も手がけています。売上規模は小さく、決算説明資料では「その他(オフィス・ホテル・物流施設・賃貸)」に含まれます。
資産コンサルティング(オーラ)— 大型案件で振れる第2の柱
2024年4月に子会社化したオーラ(持分71.1%)は、相続や建て替え、売却に悩む不動産オーナーに活用策を提案し、必要に応じて自ら買い取って事業用地に仕立て直し、機関投資家やデベロッパーに売る事業です。1件3億〜15億円、回転期間は約3〜10ヶ月です(2026年9月期 第3四半期決算説明資料 p.44・46)。
2026年9月期の売上高は231.6億円と前期(141.3億円)の1.6倍になりました。ただし3ヶ月ごとに見ると第2四半期の112.8億円に対し第4四半期は20.8億円で、大型案件の有無で四半期の売上が大きく動く点に注意が必要です(2026年9月期決算説明資料 p.9)。
リファイニング・不動産ファンド(TASUKI FUNDS)— 賃料が積み上がるストック型
リファイニングは、中古のレジデンスや商業ビルを買い、内装・耐震・遵法性の工事と賃料の見直しで価値を上げてから売る事業です。中古レジデンスは「タスキ リシェス」、中古オフィス・商業ビルは「タスキ プライム」のブランドで展開しています。
保有中は賃料収入が入るため、会社はストック収益の柱と位置づけています。自社保有とファンドを合わせた運用資産残高(AUM)は2026年9月末で235.3億円と、1年で+78.9%増えました(2026年9月期決算説明資料 p.23)。第2次中期経営計画は2030年9月期に600億円を目指しています。
物件の受け皿として、1口10万円から投資できる不動産投資型クラウドファンディング「TASUKI FUNDS」と、バランスシートから切り離すオフバランスの私募ファンドも運営しています。
クリアル(2998)の企業分析|不動産クラファン累計1,165億円、SBI提携と中計「Game Changer 2030」で純利益100億円を目指す
クリアル(2998)の3つの事業(CREAL・CREAL PB・CREAL PRO)、業績推移、中期経営計画、SBIとの資本業務提携、投資リスクを個人投資家向けに包括的に解説します。
AI Dynamics(ZISEDAI)— 不動産会社向けのAI・SaaS
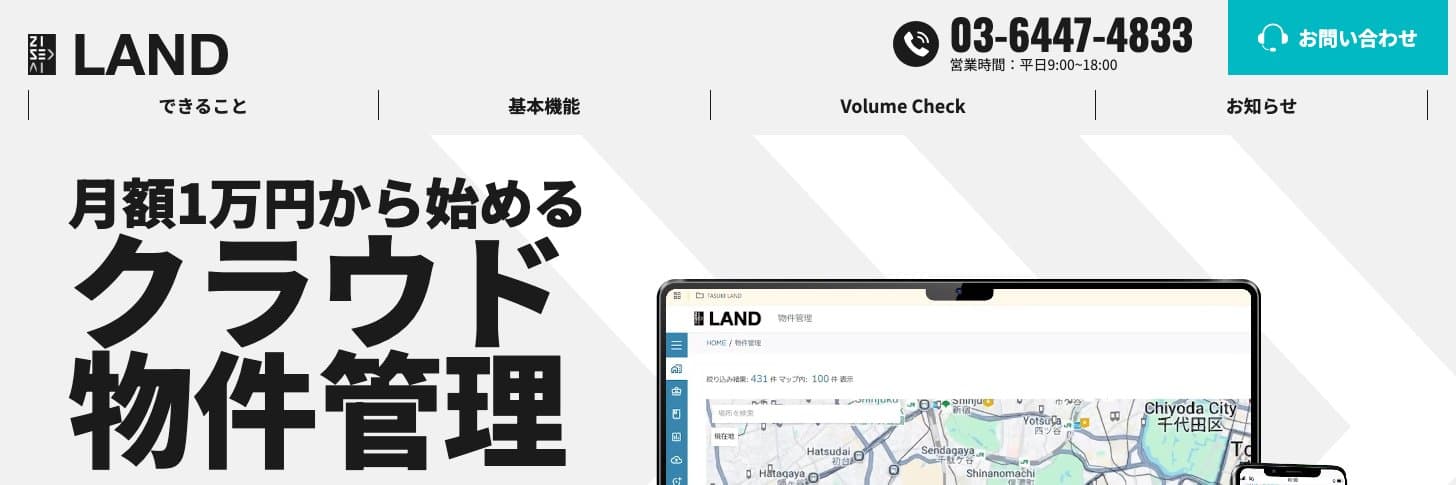
子会社ZISEDAIは、自社の仕入れ業務から生まれたツールを不動産会社に外販しています。主力は2つです。
ZISEDAI LAND:仕入れ候補の物件情報を地図上で共有・管理するクラウドサービス。生成AI-OCRによる物件概要書の自動入力、登記情報の自動取得などのオプションがある(2025年6月に旧「TASUKI TECH LAND」から改称)
ZISEDAI TOUCH&PLAN:土地の建築規制を読み込み、建てられる建物のボリュームプランを自動生成するAIサービス。住戸割りのアルゴリズムなどで特許を取得
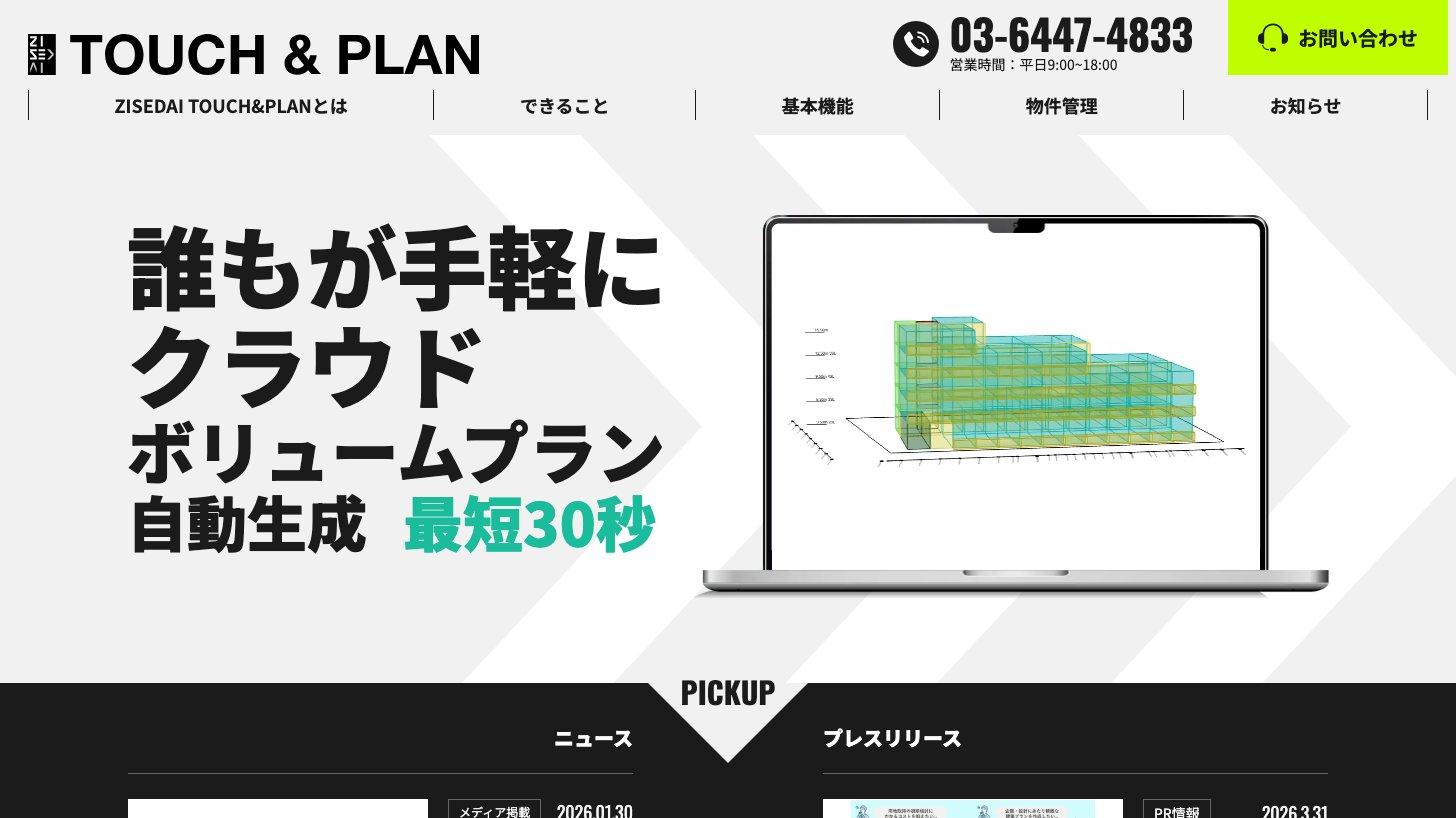
ZISEDAI LANDの導入社数は第4四半期に48社増え、2026年9月末で360社(前年同期比+55.8%)と期初に掲げたKPIを達成しました(2026年9月期決算説明資料 p.16)。第2次中期経営計画は2030年9月期に1,000社を目指しています。
ZISEDAIは影響が軽微として非連結でしたが、2026年9月期第2四半期から連結し、報告セグメント「AI Dynamics」を新設しました(連結範囲の変更及び報告セグメントの変更に関するお知らせ)。2026年9月期の同セグメントは売上高1.0億円、営業損失1.2億円(セグメント間取引を含む)で、別途1.9億円の減損損失も計上しました(2026年9月期決算短信 セグメント情報)。会社は2027年9月期に売上総利益ベースでの黒字化を目指すとしています(第3四半期決算発表後の質疑応答)。
Finance Consulting(タスキプロス)ほか
タスキプロスは、中小の不動産事業者に不動産担保ローンを提供します。グループの不動産査定ノウハウを使い、営業年数の短いスタートアップにも融資するのが特徴です。2026年9月期の売上高は2.3億円、営業利益は0.9億円(セグメント間取引を含む)と、規模は小さいものの黒字です(2026年9月期決算短信 セグメント情報)。
このほか非連結子会社として、2025年6月から首都圏の空き家を買ってリフォームし500万〜5,000万円で売る「空き家再生」のタスキパートナーズと、2026年9月1日に設立した富裕層向けプライベートバンキングのタスキウェルスマネジメントがあります。後者は第2次中期経営計画で成長戦略の柱の1つに位置づけられています。
出典:有価証券報告書(2025年9月期) 事業の内容・2026年9月期 第3四半期決算説明資料・2026年9月期決算短信・決算説明資料・長期ビジョン・第2次中期経営計画よりKabuGraph作成
業績推移と財務分析
通期業績 — 売上高1,000億円を1年前倒しで達成
統合後3期の実績と2027年9月期の会社予想は次のとおりです。2026年9月期は増収率こそ前期を下回ったものの営業利益率が上がり、第1次中期経営計画で2027年9月期に掲げた売上高1,000億円を1年早く達成しました(2026年9月期決算短信)。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2024年9月期の利益率が低いのは統合の一時費用:新日本建物の棚卸資産を時価で評価し直した分(PPA)が販売時に売上原価へ11.77億円上乗せされ、M&A費用2.24億円も計上した(2024年9月期決算説明資料 p.9)
粗利率の改善が続く:売上総利益率は2024年9月期16.8%→2025年9月期19.9%(有価証券報告書(2025年9月期))→2026年9月期21.0%。会社はIoTレジデンスで高収益の大型プロジェクトを引き渡したことが全体を押し上げたと説明している(2026年9月期決算説明資料 p.5)
2027年9月期は増収率ほど利益は伸びない計画:会社予想は売上高+32.8%に対し、営業利益+21.1%、純利益+14.0%(2026年9月期決算短信)
1株当たり利益(EPS)の推移と第2次中期経営計画の目標
2026年9月期は純利益が+53.8%増えた一方、2025年の新株予約権の行使で期中平均株式数が約14%増えたため、EPSの伸びは+35.2%でした。純利益には投資有価証券の売却益5.6億円(特別利益)も含まれ、会社はこれが純利益率を0.3ポイント押し上げたとしています(2026年9月期決算説明資料 p.5)。
四半期の業績 — 引き渡しのタイミングで大きく振れる
タスキHDは物件を引き渡した時点で売上を計上するため、四半期ごとの業績は大型物件の引き渡し時期で大きく変わります(有価証券報告書(2025年9月期) 事業等のリスク)。下のグラフは各四半期の3ヶ月単体の数値です。
四半期(3ヶ月)の事業別売上高と営業利益
第1四半期(2025年10〜12月):利上げ、相続時の不動産評価の見直しを含む税制改正、外国人の不動産取得規制をめぐる不透明感から、販売を意図的に抑えて仕入れを優先し、営業赤字となった(第1四半期決算短信)
第4四半期(2026年7〜9月、3ヶ月):売上高418.9億円と、1四半期で通期の約4割を計上。IoTレジデンスで販売価格20億円超が2件・10億円超が7件の大型プロジェクトを引き渡し、4Qに販売した大型物件の約半数は売上総利益率が25%を超えた(2026年9月期決算説明資料 p.9〜10)
会社は2026年10月21日に通期予想を上方修正し、実績はほぼ修正後の予想どおりに着地しました。
項目 | 期初予想 | 10月修正 | 実績 |
|---|---|---|---|
売上高 | 1,004.5億円 | 1,019.0億円 | 1,019.1億円 |
営業利益 | 110.0億円 | 136.5億円 | 136.3億円 |
純利益 | 58.0億円 | 75.5億円 | 75.9億円 |
財務 — 在庫をほぼ倍に積み、借入も拡大
2027年9月期以降の販売に備えた仕入れで、販売用不動産・仕掛販売用不動産・前渡金の合計は2026年9月末に852.8億円と、1年で+83.8%増えて過去最高になりました。IoTレジデンスとリファイニングの仕入件数は210件と計画(165件)を27%上回り、一部のプロジェクトは収益の最大化を狙って販売を2027年9月期に移しています(2026年9月期決算説明資料 p.6・22)。
財務の推移(棚卸資産・有利子負債・自己資本比率)
有利子負債は749.8億円:短期借入金169.3億円、1年内返済予定の長期借入金114.5億円、長期借入金465.5億円など。現預金は260.4億円で、差し引いた純有利子負債は489.4億円
支払利息は前期の約1.9倍:2026年9月期の支払利息は14.6億円(前期7.7億円)。借入の増加に金利上昇が重なっている
自己資本比率は29.7%:第3四半期末の28.1%からは戻したものの、会社が見通しとして示していた30%台にはわずかに届かなかった(第3四半期決算説明会 書き起こし)。会社は「適正水準まで回復」とし、エクイティ調達は行わない方針を示している(2026年9月期決算説明資料 p.6)
出典:タスキHD 2026年9月期決算短信 連結貸借対照表・損益計算書よりKabuGraph作成
中期経営計画と株主還元
2024年11月に公表した第1次中期経営計画の売上高目標(2027年9月期に1,000億円)を1年前倒しで達成したため、会社は2026年11月10日に長期ビジョンと第2次中期経営計画(2027年9月期〜2030年9月期)を公表しました。長期ビジョンの2033年9月期の売上高目標も2,000億円から3,000億円に引き上げています(長期ビジョン・第2次中期経営計画 p.3・6)。
第2次中期経営計画の業績目標(売上高・営業利益・純利益・営業利益率)
EPS(最重要KPI):2030年9月期に300円(2026年9月期は123.02円)
ROE・自己資本比率:ROE20%以上(同22.3%)、自己資本比率30%以上(同29.7%)
棚卸資産・AUM:棚卸資産残高1,400億円(同852.8億円)、リファイニングのAUM600億円(同235.3億円)
3つの成長戦略:ZISEDAIの業界OS化、高回転の開発とストック収益の組み合わせ、富裕層向けウェルスマネジメントの強化
出典:タスキHD 長期ビジョン・第2次中期経営計画 p.8・11・16よりKabuGraph作成
第1次中計で2027年9月期に掲げたEPS140円は、同期の会社予想(140.15円)でわずかに上回る計画です。EPS300円は2026年9月期の約2.4倍で、計画では棚卸資産を約1.6倍に積み増す一方、会社はエクイティ調達を行わない方針です。KabuGraphの見方では、借入と利益の積み上げで在庫を増やす成長が続くことになり、金利と販売の動向に業績が左右されやすい構造は変わりません。
株主還元は、2025年11月に累進配当を基本としたまま、配当性向の目標を35%以上(のれん償却などを除くEPS基準)から40%以上に引き上げ、年1回だった配当を年2回に改めました(配当方針の変更及び配当予想の修正に関するお知らせ)。2026年9月期はプライム市場への移行の記念配当10円を含む年間50円(期末34円は12月の株主総会に付議予定)で、2027年9月期は年間57円(中間23円・期末34円)を予定しています(2026年9月期決算短信)。
1株配当と配当性向の推移
株価指標(2026年11月10日終値)
株価:1,062円
時価総額:656億円
PER:実績8.6倍(2026年9月期EPS123.02円)/予想7.6倍(2027年9月期の会社予想EPS140.15円)
PBR:1.81倍(2026年9月末BPS585.55円)
予想配当利回り:5.4%(2027年9月期の会社予想の年57円)。2026年9月期の実績(記念配当込みの年50円)では4.7%
ROE:22.3%(2026年9月期)
出典:東証株価・タスキHD 決算短信よりKabuGraph算出(2026年11月10日終値。決算発表(同日15:30)より前についた値で、決算への反応は含まない)
PERは後述の不動産開発の同業(実績PER6.0〜7.3倍)をやや上回り、PBRは1.8倍です。ROEは20%を超えますが、純利益には一時的な投資有価証券の売却益も含まれ、成長は在庫と借入の積み増しに支えられている点もあわせて見ておきたいところです。
競合との比較
タスキHDの競合は事業ごとに異なります。IoTレジデンスでは相続税対策向けの新築一棟マンションを売る開発会社、リファイニングでは中古ビル再生の専業、ZISEDAIでは不動産テック企業がぶつかります。有価証券報告書も「大小様々な不動産関連事業者が多数存在」すると記しており、上場・非上場を問わず用地の取り合いになる業界です。
会社 | 売上高 | 営業利益率 | PER |
|---|---|---|---|
タスキHD(166A) | 1,019.1 | 13.4% | 8.6倍 |
フェイスネットワーク(3489) | 329.2 | 17.1% | 6.0倍 |
ディア・ライフ(3245) | 785.1 | 9.8% | 7.3倍 |
サンフロンティア不動産(8934) | 1,160.8 | 21.8% | 7.1倍 |
GA technologies(3491) | 2,489.5 | 2.9% | 15.8倍 |
相続税対策向けの新築一棟RCマンション:最も近いのはフェイスネットワーク。世田谷・目黒・渋谷の「城南3区」に絞って新築一棟RCマンション「GranDuo」を企画・開発している。タスキHDは23区全域の駅徒歩5分圏内・小さめの土地が中心で、売上規模は約3.1倍。利益率はフェイスが上回る
都市型レジデンス開発:ディア・ライフは東京都区部とその周辺で単身者・DINKS向けの都市型賃貸マンション(都市型レジデンス)を開発する同じ9月決算の会社。タスキHDは富裕層個人への1棟販売と用地販売を組み合わせる点が異なる
中古ビルの再生:サンフロンティア不動産は中古オフィスビルを再生する「リプランニング」が主力で、営業利益率21.8%と高収益。タスキHDのリファイニング(2026年9月期売上122.7億円)はまだ規模で大きく劣る
不動産テック:GA technologiesは不動産投資サービス「RENOSY」と、賃貸管理・仲介会社向けSaaSの「ITANDI」を持つ。ZISEDAIは用地の仕入れと建築プランの検討という開発会社の上流業務に特化しており、売上は桁違いに小さい
出典:各社公式サイト・決算短信(フェイスネットワーク・ディア・ライフ 2025年9月期決算短信・サンフロンティア不動産・GA technologies)よりKabuGraph作成
フェイスネットワーク
城南エリア(世田谷区・目黒区・渋谷区)を中心に投資用新築一棟RCマンション「GranDuo」シリーズを開発・販売する不動産企業。用地取得から企画・設計・施工・販売までワンストップで手がける不動産投資支援事業と、オーナー所有物件のプロパティ・…
サンフロンティア不動産
サンフロンティア不動産は経年劣化したオフィスビルを『お客様視点』でリノベーションする『リプランニング事業』を中心に、新築ビル・レジデンシャル開発、プロパティマネジメント事業、ホテル・観光事業、米国ニューヨークでの築100年超アパートメント再…
投資家が注目すべきポイント
強み
1. 東京23区・駅近の小さな土地に特化した仕入れ力
60〜200㎡程度の小さめの土地や空き家を、仕入れ担当者(アクイジションスタッフ)の増員で積極的に拾っています。2026年9月期のIoTレジデンス・リファイニングの仕入件数は210件と計画(165件)を27%上回りました。アクイジションスタッフは2026年9月末で90名で、第2次中期経営計画は2030年9月期に230名へ増やす計画です(2026年9月期決算説明資料 p.14・22、長期ビジョン・第2次中期経営計画 p.8)。
2. 金利より相続税対策で動く顧客層
主な買い手は利回りより相続税の圧縮を重視する富裕層で、会社は金利上昇局面でも需要が続いていると説明しています。東京23区のシングル向け賃料は前年比約10%の上昇が続いており(会社資料、LIFULL HOME'Sのデータを基に作成)、会社は賃料の上昇で販売価格に転嫁する余地が広がっているとしています(2026年9月期決算説明資料 p.19)。実際に2026年9月期は販売価格が期初の想定を大きく上回り、10月に業績予想を上方修正しました。
3. 出口と事業の組み合わせで振れを吸収できる
1棟販売・用地販売・ファンドへの売却という複数の出口に加え、資産コンサルティング(オーラ)とリファイニングの賃料収入が加わりました。統合やM&A、新規事業で商品の価格帯は数百万円(空き家再生)から50億円(物流施設)まで広がり、市況に応じて売り方を変えられます。
4. 明確な株主還元方針
配当性向40%以上と累進配当を掲げ、2026年9月期は記念配当込みで年50円、2027年9月期は年57円(予想配当利回り5.4%、2026年11月10日終値)を予定しています。
リスク
1. 在庫と借入の急拡大
2026年9月末の有利子負債は749.8億円で、1年で約1.6倍に増えました。自己資本比率は29.7%に下がり、支払利息は前期の約1.9倍です。第2次中期経営計画は棚卸資産を2030年9月末に1,400億円へ増やす計画で、会社は借入を中心とした資金調達を続ける考えを示しています(第3四半期決算説明会 書き起こし、長期ビジョン・第2次中期経営計画 p.22)。有価証券報告書も「有利子負債依存度が高い傾向」を事業リスクに挙げており、金利上昇や金融機関の融資姿勢の変化は利益と仕入れの両方に響きます。
2. 販売用不動産の評価損
852.8億円の棚卸資産は、景気悪化や金利上昇で販売が滞ると評価損の対象になります。2025年には新株予約権の行使で約2割の希薄化も経験しており、会社は現状エクイティファイナンスを想定していないとしていますが、財務の余力は注視が必要です。
3. 相続税評価の見直し(令和8年度税制改正)
2025年12月に閣議決定された令和8年度税制改正の大綱(p.52)は、2027年1月1日以後の相続から、相続開始前5年以内に取得・新築した一定の貸付用不動産を、課税時期における通常の取引価額で評価するとしました(課税上の弊害がなければ、取得価額に地価変動などを反映した価額の80%で評価できる)。会社は、需要の前倒しや小口化商品からの乗り換えが見込めるとして追い風と説明しています(第1四半期決算説明会 書き起こし)。
ただし会社自身も、顧客が税制メリットを受けるために必要な保有期間が従来の3年から5年に延びうるとしており(2025年9月期決算発表後の質疑応答)、第1四半期にはこの不透明感などを理由に販売を抑えました。制度の運用次第で顧客の購入判断が変わるリスクは残ります。
4. 第4四半期への集中と期ずれ
2026年9月期は第4四半期の3ヶ月で通期売上高の約4割(418.9億円)を計上しました。竣工や引き渡しが1四半期ずれるだけで通期の数字が大きく動くため、四半期決算の数字だけで業績の良し悪しを判断しにくい銘柄です。
5. 競合・用地取得競争と外国人顧客への依存
フェイスネットワークなど相続税対策向け一棟マンションの競合や、23区の用地をめぐる取り合いで仕入れ価格が上がれば利益率は圧迫されます。また顧客の3〜4割が外国籍で、外国人の不動産取得に対する規制が強まれば需要に影響しえます(2025年9月期決算発表後の質疑応答)。
まとめ
タスキホールディングス(166A)は、旧タスキと新日本建物の統合で東京23区の投資用レジデンスを中低層から中高層まで作り分けられるグループになり、資産コンサルティングやリファイニングを加えて2026年9月期に売上高1,000億円を超えました。次の目標は2030年9月期のEPS300円です。
事業:売上の約3分の2がIoTレジデンス。タスキsmartは相続税対策の富裕層に1棟3億〜5億円、ルネサンスコート・プレミアムコートは6億〜20億円で事業会社や機関投資家にも売る
業績:2026年9月期は売上高1,019億円(前期比+37.0%)・営業利益136億円(同+54.6%)。2027年9月期は売上高1,353億円・営業利益165億円の会社予想
財務:棚卸資産852.8億円・有利子負債749.8億円・自己資本比率29.7%(2026年9月末)と、成長と引き換えに負債が膨らんでいる
株価:PER8.6倍(実績)・PBR1.81倍・予想配当利回り5.4%(2026年11月10日終値)
見るべき点:第2次中期経営計画の初年度(2027年9月期)の予想を達成できるか、自己資本比率30%以上を保ちながら在庫を積み増せるか、2027年からの相続税評価の見直し後も販売が続くか
成長の勢いと株主還元は魅力ですが、在庫と借入に支えられた成長である点、税制の変化が主力顧客の行動に及ぶ点を踏まえ、四半期の数字ではなく通期と財務の推移で評価したい銘柄です。
タスキホールディングス
タスキホールディングスは、IoTレジデンス『タスキsmart』『ルネサンスコート』を開発・販売。リファイニング物件、物流施設、クラウドファンディング『TASUKI FUNDS』、不動産ローン等を展開。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年11月10日時点の情報に基づいています。